
Taille et part du marché de l'argent
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 39.53 kilotonnes |
| Volume du Marché (2031) | 49.54 kilotonnes |
| Growth Rate (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
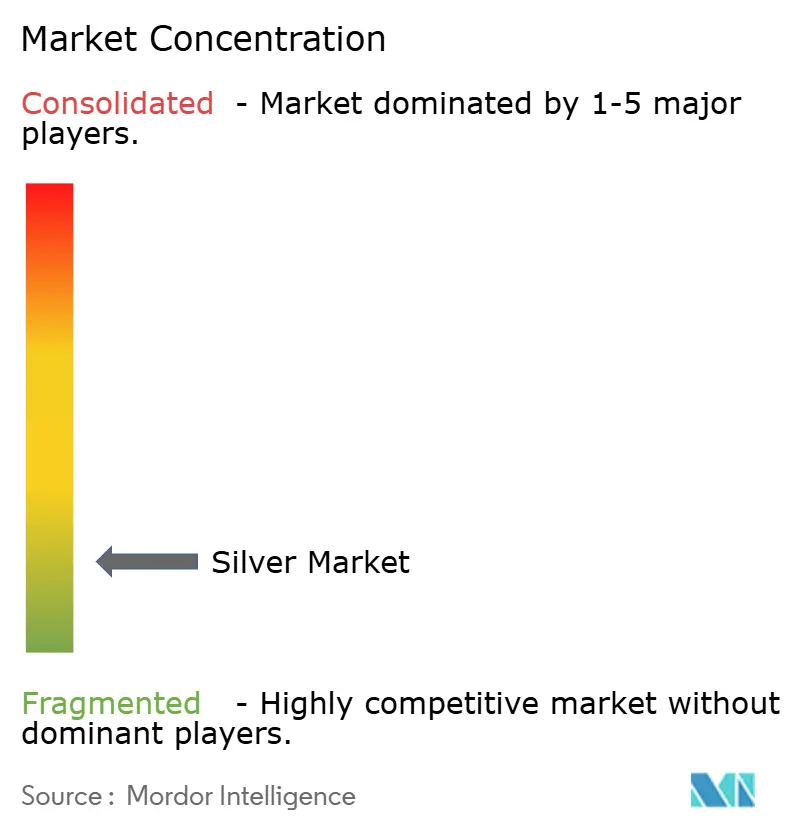
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'argent par Mordor Intelligence
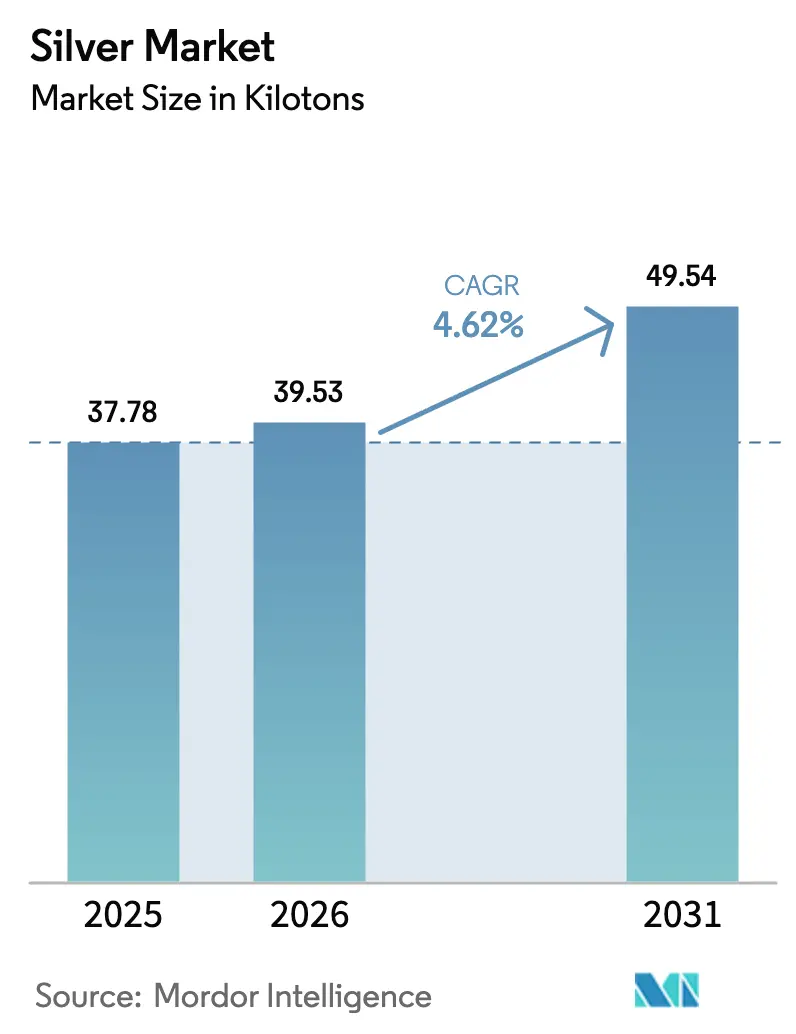
La taille du marché de l'argent devrait passer de 37,78 kilotonnes en 2025 à 39,53 kilotonnes en 2026 et devrait atteindre 49,54 kilotonnes d'ici 2031, avec un TCAC de 4,62 % sur la période 2026-2031. La demande continue de s'orienter vers la fabrication industrielle, qui représente déjà une part significative de la consommation totale, les cellules photovoltaïques à métallisation, les déploiements de stations de base 5G et les connecteurs de charge rapide à courant continu haute tension (HV-DC) ayant ensemble absorbé une quantité considérable en 2024. Le Mexique est resté le plus grand producteur minier en 2024, tandis que le Pérou contrôle les plus grandes réserves mondiales, représentant une part notable des ressources identifiées. La miniaturisation de l'électronique, les ajouts solaires à grande échelle et l'adoption de revêtements antimicrobiens à base d'argent soutiennent un carnet de commandes prospectif sain pour le lingot raffiné, même si les fabricants réduisent agressivement la teneur en argent par cellule photovoltaïque pour protéger leurs marges lors des pics de prix. Le durcissement de la réglementation sur les rejets de métaux lourds, notamment en Amérique latine, fait augmenter les coûts de conformité et allonge les délais d'approbation des nouvelles mines, ce qui pourrait contraindre l'offre nouvelle. Dans le même temps, les substituts à base de cuivre et d'aluminium dans le câblage et les rubans photovoltaïques commencent à rogner la demande incrémentale, soulignant l'équilibre délicat entre technologie, coût et durabilité qui façonnera le marché de l'argent au cours de la prochaine décennie.
Principaux enseignements du rapport
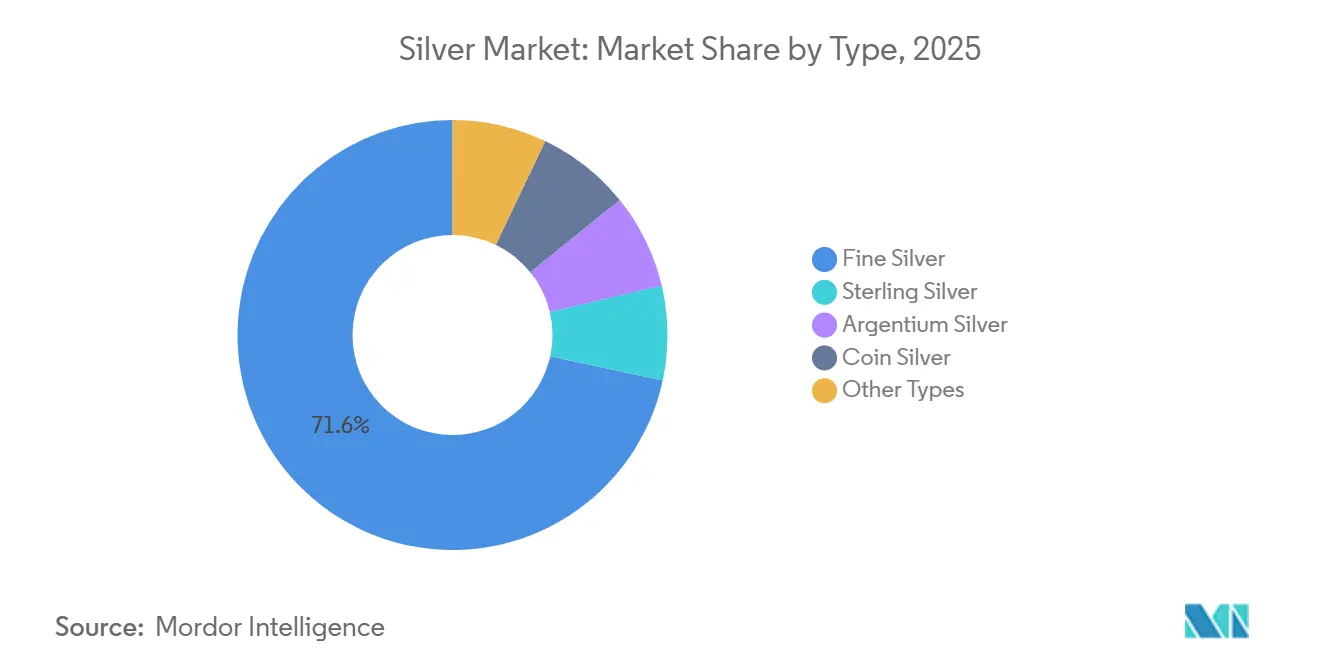
- Par type, l'argent fin a dominé avec 71,62 % de la part du marché de l'argent en 2025, tandis que l'argent argentium devrait se développer à un TCAC de 4,74 % jusqu'en 2031.
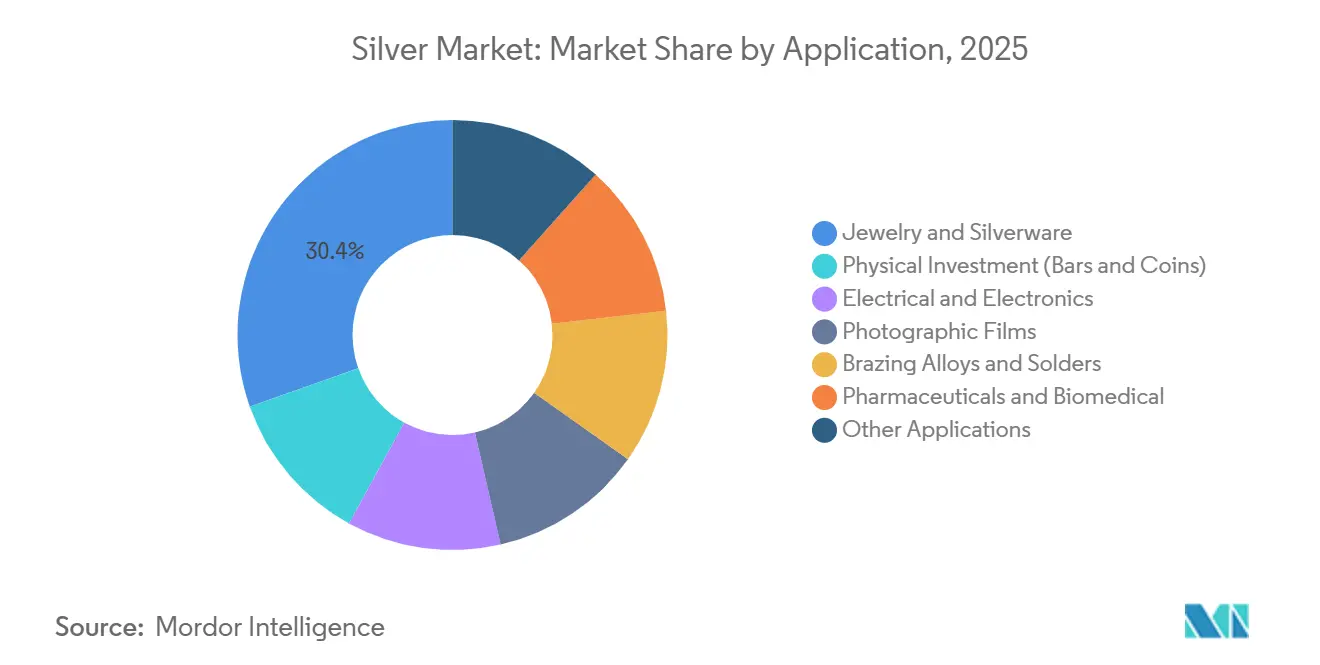
- Par application, la bijouterie et l'argenterie ont capté 30,41 % de la taille du marché de l'argent en 2025, tandis que le secteur électrique et électronique devrait progresser à un TCAC de 4,65 % entre 2026 et 2031.
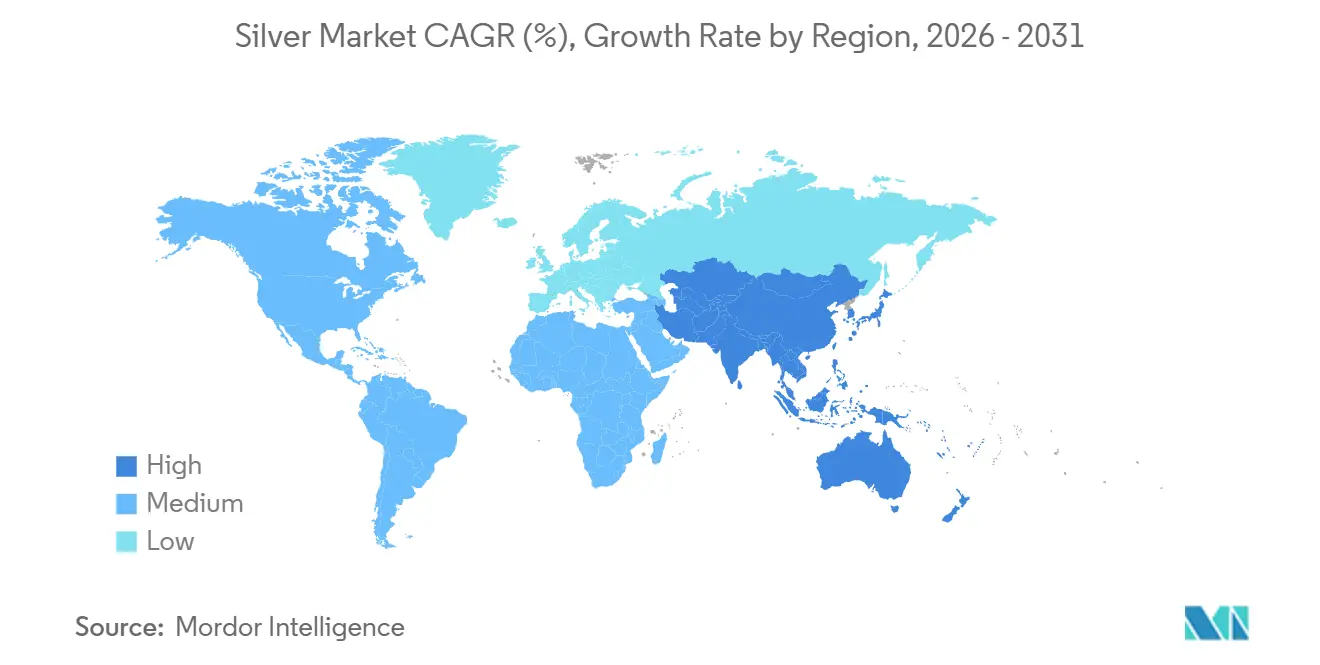
- Par géographie, l'Asie-Pacifique a représenté 57,44 % de la consommation mondiale en 2025 et devrait afficher la croissance la plus rapide avec un TCAC de 4,91 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Miniaturisation de l'électronique et demande de composants 5G | +1.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement du photovoltaïque (PV) à grande échelle | +1.8% | Mondial, porté par la Chine, l'Inde, les États-Unis et l'Europe | Long terme (≥ 4 ans) |
| Reprise de la radiographie médicale aux rayons X / du film photographique dans les marchés émergents | +0.3% | Marchés émergents en Asie-Pacifique, en Amérique latine et en Afrique | Court terme (≤ 2 ans) |
| Revêtements antimicrobiens à base d'argent pour l'emballage alimentaire | +0.5% | Amérique du Nord, Europe, avec une adoption se répandant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Connecteurs de charge rapide HV-DC dans l'infrastructure des véhicules électriques | +0.7% | Chine, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation de l'électronique et demande de composants 5G
L'expansion mondiale de la 5G, tant via les sites macro que les petites cellules, stimule la demande de pâte à ultra-haute conductivité. Cette pâte est essentielle pour les condensateurs céramiques multicouches, les conducteurs à couche épaisse et le blindage radiofréquence. L'argent, avec une conductivité électrique de 63 × 10⁶ S/m à 20 °C, minimise les pertes d'insertion aux fréquences des ondes millimétriques au-dessus de 24 GHz[1]IEEE, "Normes de conductivité de l'argent pour les composants RF," ieee.org. Cette propriété consolide le rôle de l'argent dans les réseaux d'antennes et les amplificateurs de puissance. En 2025, les fabricants de composants de Corée du Sud et de Taïwan ont augmenté leurs commandes de pâte, se préparant aux déploiements urbains denses de la 5G. Cependant, les marges bénéficiaires sont sous pression, notamment là où les encres à base de cuivre sont suffisantes pour les conceptions fonctionnant en dessous de 6 GHz. À mesure que la recherche sur la 6G progresse, le rôle de l'argent devient plus prononcé, notamment pour les interconnexions de chiplets qui exigent une résistivité volumique inférieure à 1,6 µΩ·cm. Cette tendance suggère une demande soutenue en argent bien au-delà de 2030.
Déploiement du photovoltaïque à grande échelle
En 2025, les installations solaires ont ajouté de nouvelles capacités, dont une part significative à grande échelle. Cette progression a consolidé le photovoltaïque en tant que principal consommateur de pâte d'argent pour la métallisation en face avant. Historiquement, chaque fois que la capacité solaire double, l'utilisation d'argent par watt diminue. Cependant, les nouvelles cellules n-type TOPCon et à hétérojonction, qui utilisent des collecteurs double face, ont momentanément augmenté les besoins en argent par cellule. Les fabricants visent à réduire l'utilisation d'argent par cellule d'ici 2030, en employant des techniques telles que des mailles d'écran plus fines et le placage hybride au cuivre. Grâce aux subventions de Pékin pour les modules destinés à l'exportation, la région Asie-Pacifique reste le point focal de la demande en poudre d'argent. Par ailleurs, l'écosystème émergent de recyclage des panneaux devrait satisfaire une part substantielle des besoins en argent générés par le photovoltaïque d'ici le milieu du siècle.
Reprise de la radiographie médicale aux rayons X / du film photographique dans les marchés émergents
Dans les zones rurales de l'Inde, du Bangladesh et du Nigéria, les salles de radiographie de base financées par les gouvernements continuent de dépendre du film analogique, entravées par une alimentation électrique instable et une infrastructure informatique limitée. Grâce à l'ajout de nouvelles cliniques mobiles dans le cadre de la Mission nationale de santé de l'Inde en 2025, la consommation mondiale de film photographique est restée stable. Bien que cela ne représente qu'une faible fraction de la consommation totale d'argent, cela a le potentiel d'influencer la demande au comptant, notamment lors des périodes de tension dans les chaînes d'approvisionnement. Bien qu'une transition vers le numérique soit à l'horizon, l'accessibilité financière du film et son autonomie vis-à-vis des dépendances réseau offrent une solution cruciale, bien que temporaire, pour ces régions mal desservies.
Revêtements antimicrobiens à base d'argent pour l'emballage alimentaire
Les détaillants cherchant à réduire les taux de gaspillage testent des revêtements intérieurs à nanoparticules d'argent qui réduisent la croissance microbienne jusqu'à 40 % lors du transport réfrigéré. Les chaînes d'épicerie nord-américaines ont lancé des déploiements commerciaux en 2025, tandis que la Commission européenne exige désormais des évaluations du cycle de vie du berceau à la tombe pour ces revêtements à partir de 2027, afin de répondre aux préoccupations liées aux rejets de nanoparticules. L'application reste de niche mais affiche une courbe d'adoption prononcée dans la logistique des repas préparés et les circuits d'épicerie en ligne.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plafonds de rejet de métaux lourds dans les permis miniers | -0.8% | Amérique latine (Pérou, Chili, Mexique), Amérique du Nord, Pologne | Long terme (≥ 4 ans) |
| Substitution cuivre/aluminium dans le câblage et les rubans photovoltaïques | -1.1% | Mondial, plus aigu dans la fabrication solaire en Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte volatilité des prix limitant les contrats à long terme | -0.6% | Mondial, affectant les fabricants industriels et la demande d'investissement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Plafonds de rejet de métaux lourds dans les permis miniers
En 2024, l'Agence de protection de l'environnement des États-Unis a réduit les limites d'argent dissous dans les rejets de résidus miniers[2]Agence de protection de l'environnement des États-Unis, "Directives sur les limites d'effluents 2024," epa.gov. Cette décision a entraîné un doublement des coûts de traitement de l'eau pour plusieurs mines polymétalliques du Nevada et de l'Alaska. Dans la foulée, le Pérou a imposé des mandats de rejet zéro liquide encore plus stricts dans des régions comme Áncash. Il en a résulté une flambée des coûts en capital et un blocage de l'introduction de nouvelles capacités annuelles. En élevant le taux de rendement minimal des projets marginaux, ces réglementations environnementales compromettent la croissance de la production des mines primaires. Cela pourrait placer le marché de l'argent dans une position précaire, notamment lorsque la demande industrielle connaît une hausse.
Substitution cuivre/aluminium dans le câblage et les rubans photovoltaïques
Les ingénieurs optent de plus en plus pour le cuivre plutôt que pour l'argent dans les rubans de bus et les soudures à température intermédiaire, motivés par le fait qu'un kilogramme de cuivre coûte moins de deux pour cent de sa masse conductrice équivalente en argent, à condition que le compromis d'efficacité soit acceptable. Le fabricant chinois de modules LONGi a dévoilé une stratégie de métallisation hybride cuivre-argent, visant une réduction significative de l'utilisation d'argent par cellule. Parallèlement, les rubans en aluminium captent une part croissante sur les faces arrière des panneaux bifaciaux. Si ces trajectoires se maintiennent, la domination de l'argent dans la métallisation photovoltaïque pourrait décliner significativement d'ici la fin de la décennie, entraînant une diminution notable de la demande annuelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type – L'argent fin conserve sa domination face à la demande de pureté
L'argent fin a sécurisé une part de 71,62 % du volume, consolidant son statut de principale matière première pour les poudres industrielles, les lingots d'investissement et les stocks négociés en bourse. Les grades d'ultra-haute pureté sont utilisés pour les filtres RF et l'encapsulation de puces de nouvelle génération, renforçant davantage la prééminence de l'argent fin à mesure que la fabrication électronique se développe. L'argent sterling reste un incontournable de la bijouterie classique en raison de sa dureté et de sa marque poinçonnée. Cependant, les volumes de vente au détail indiens ont subi une baisse induite par les prix. L'argent argentium, connu pour sa résistance au ternissement en conditions humides, est de plus en plus privilégié pour les articles de luxe à faible entretien et les accessoires marins, ce qui explique son TCAC prévu de 4,74 % jusqu'en 2031. Bien que l'argent de monnaie et les alliages de niche représentent collectivement une part plus faible, ils conservent leur pertinence dans la numismatique, les soudures et les catalyseurs médicaux.
À mesure que le photovoltaïque continue d'évoluer, l'accent est mis sur les seuils de pureté pour les intrants de pâte. Cette tendance garantit que le sous-segment de l'argent fin conserve sa position dominante sur le marché de l'argent dans un avenir prévisible. Malgré le taux de croissance relatif de l'argent argentium qui dépasse celui du marché global, son expansion sera limitée par l'approvisionnement contraint en germanium, un composant vital. Pendant ce temps, l'argent de monnaie fait face à une stagnation alors que les banques centrales cessent la frappe en masse de pièces en argent à 90 %, et que les investisseurs déplacent leur préférence vers des rondelles en argent fin à 0,999. Dans l'ensemble, bien que les recycleurs ciblent de plus en plus les déchets de bijouterie et les déchets électroniques, leur contribution actuelle reste modeste.


Par application – L'électronique dépasse la bijouterie tandis que l'investissement reste cyclique
La bijouterie et l'argenterie représentaient 30,41 % du volume de 2025, mais la hausse des prix a freiné les dépenses discrétionnaires des jeunes acheteurs asiatiques, notamment en Inde, entraînant une contraction. Pendant ce temps, le secteur électrique et électronique, porté par les condensateurs céramiques multicouches, les grilles de cellules photovoltaïques et les connecteurs HV-DC, enregistre un TCAC de 4,65 %. Ces composants ont élevé leur part du marché de l'argent. Les investissements physiques ont augmenté en période d'incertitude de politique monétaire, ce qui a accru la demande de couvertures en lingots. Bien que le film photographique ne constitue désormais qu'une faible portion de la fabrication d'argent, il fait preuve de résilience, notamment dans les soins de santé des marchés émergents.
Les alliages de brasage et les soudures, bien que stables en tonnage en tant qu'utilisation finale mature, cèdent progressivement des parts de marché aux alternatives cuivre-phosphore sans plomb, notamment dans la fabrication de systèmes de climatisation et d'électroménager. Les applications pharmaceutiques et biomédicales, telles que les pansements antimicrobiens et les cathéters revêtus, pourraient connaître une demande accrue en raison du vieillissement de la population mondiale. L'association de l'argent avec le zinc dans les chimies de batteries trouve une adoption de niche dans l'aérospatiale, bien qu'avec une dépendance aux budgets de défense. Collectivement, ces débouchés industriels non liés à la bijouterie renforcent un plancher de demande, apportant de la stabilité au marché de l'argent lors des baisses d'intérêt des investisseurs.
Analyse géographique
Marché de l'argent en Asie-Pacifique
L'Asie-Pacifique représentait 57,44 % de la consommation mondiale en 2025 et devrait maintenir un CAGR de 4,91 % jusqu'en 2031, soutenue par la solide chaîne de valeur du polysilicium en Chine et l'appétit croissant de l'Inde pour les importations. Malgré une activité minière significative en 2024, la Chine s'est tournée vers les importations, cherchant du métal raffiné pour satisfaire ses besoins en électronique et en énergie solaire. Cela met en évidence la position déficitaire de la région. En 2025, le budget de l'Union indienne a réduit les droits de douane à l'importation, déclenchant une hausse des entrées d'argent raffiné. Cependant, la hausse des prix locaux a freiné les ventes de bijoux. Par ailleurs, le Japon et la Corée du Sud, représentant ensemble une partie de la consommation régionale, se concentrent sur le conditionnement des semi-conducteurs, utilisant encore majoritairement des interconnexions par fil d'argent, malgré les tests d'alternatives en cuivre revêtu.
Marché de l'argent en Amérique du Nord et en Europe
L'Amérique du Nord représentait une part notable de la consommation mondiale en 2025. Les États-Unis, avec leur production minière, se sont retrouvés à consommer près du triple de ce montant dans des secteurs tels que l'électronique, les dispositifs médicaux et les investissements en lingots, mettant en évidence un déficit structurel. La production mexicaine n'était consommée qu'en faible proportion sur le marché intérieur, la majorité étant exportée, principalement vers les États-Unis et l'Inde. L'Europe, détenant une part significative, s'appuie sur l'Allemagne, l'Italie et le Royaume-Uni pour l'argenterie et les besoins industriels. Il est à noter qu'en dehors de la production polonaise en 2024, les contributions minières régionales restent limitées.
Marché de l'argent en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie-Pacifique
L'Amérique du Sud, représentant une partie de la consommation mondiale, est portée par le secteur électronique brésilien et l'intérêt naissant de l'Argentine pour l'investissement. Le Moyen-Orient et l'Afrique, consommant ensemble une faible part, sont en passe de connaître une croissance modeste. Cela est largement dû à la volonté de l'Arabie saoudite de développer le solaire à grande échelle, qui repose sur des modules à jonction hétérogène riches en argent. Du côté de l'offre, en 2024, la production mondiale des mines est restée inférieure à la demande de fabrication. Les déchets recyclés et les retraits des stocks au-dessus du sol ont comblé cet écart. La division géographique prononcée, entre l'offre latino-américaine et la demande asiatique, non seulement maintient des routes commerciales longue distance, mais amplifie également les vulnérabilités aux perturbations maritimes et aux fluctuations tarifaires.

Paysage réglementaire
L'activité du marché de l'argent est façonnée par la conformité environnementale minière, les contrôles commerciaux et la supervision des marchés financiers, qui affectent conjointement la disponibilité de métal raffiné et le comportement des stocks. En 2024, l'Agence américaine de protection de l'environnement (EPA) a resserré les limites d'argent dissous pour les rejets de résidus, augmentant les exigences de traitement des eaux pour les mines polymétalliques dans des États tels que le Nevada et l'Alaska. Le Pérou a également appliqué des mandats de rejet plus stricts dans certaines régions, ce qui a augmenté les dépenses d'investissement et allongé les délais d'obtention des permis pour les nouvelles capacités.
Du côté de l'aval et des échanges, les exigences de traçabilité et d'accès au marché se durcissent. La London Bullion Market Association (LBMA) a mis à jour son code de conduite sur l'argent en mars 2026 pour renforcer les attentes en matière d'approvisionnement responsable, y compris la traçabilité au niveau des transactions pour les flux institutionnels. La Commodity Futures Trading Commission (CFTC) américaine a proposé des modifications des limites de position pour les contrats à terme sur l'argent en 2026, ce qui peut affecter la couverture et la liquidité pour les acheteurs industriels et les producteurs. Les mesures commerciales ajoutent une friction supplémentaire : la Chine applique des restrictions à l'exportation d'argent via un ensemble limité d'exportateurs agréés depuis 2026, et l'Inde a agi en mai 2026 pour renforcer le contrôle des importations de lingots d'argent de qualité investissement via des exigences de licence, ainsi que des droits effectifs plus élevés, affectant le calendrier et la forme des entrées de lingots dans un marché de consommation clé.
Analyse de la chaîne de valeur
La chaîne de valeur de l'argent commence par l'approvisionnement minier, comprenant les mines d'argent primaires et, majoritairement, la production dérivée des opérations de plomb-zinc, de cuivre et d'or. La concentration et la fusion alimentent ensuite le raffinage en lingots et en matières premières de haute pureté. Les sources du secteur indiquent que plus de 70 % de l'offre mondiale est récupérée en tant que sous-produit, liant la disponibilité de l'argent aux taux d'exploitation des métaux de base et à la logistique de traitement des concentrés plutôt qu'au seul prix de l'argent. Le raffinage et la conversion en aval en poudres, pâtes et produits fabriqués sont également géographiquement concentrés, le débit étant sensible aux prix de l'énergie et aux exigences de conformité environnementale dans les centres de traitement.
En aval, l'argent est acheminé par le biais de banques de lingots, de bourses et de distribution physique vers la fabrication industrielle (pâtes de métallisation photovoltaïque, interconnexions électroniques, soudures et alliages de brasage) ainsi que vers les circuits de consommation et d'investissement (bijouterie, argenterie, lingots et pièces). Les dépendances réglementaires et d'intrants peuvent créer des goulots d'étranglement indirects. Par exemple, des perturbations dans les intrants chimiques clés utilisés dans les circuits d'hydrométallurgie et de lixiviation peuvent limiter la récupération des sous-produits dans les opérations liées au cuivre. Par ailleurs, l'évolution des normes de reporting, y compris les pratiques JORC 2012 et NI 43-101 qui privilégient les ressources économiquement extractibles, influence la manière dont les réserves et les projets sont divulgués et financés.
Paysage concurrentiel
Le marché de l'argent présente une structure très fragmentée. Les mises à niveau technologiques, notamment le tri du minerai par capteurs et l'oxydation bactérienne, ont amélioré la récupération lors de l'expansion de la mine Rochester de Coeur Mining, illustrant comment des gains métallurgiques progressifs peuvent ajouter des millions d'onces avec une empreinte nouvelle minimale. Les pressions ESG remodèlent l'accès aux capitaux ; les entreprises certifiées selon la norme ISO 14001 et le Code du cyanure bénéficient désormais de spreads de financement plus faibles et de contrats d'offtake préférentiels, poussant les retardataires vers une conformité plus rapide. À l'avenir, le marché de l'argent pourrait connaître une consolidation progressive à mesure que les mineurs de taille intermédiaire fusionnent pour mutualiser les dépenses ESG et contrer les marges volatiles, mais la prévalence de la production en sous-produit maintiendra un véritable oligopole hors de portée.
Leaders du secteur de l'argent
Fresnillo plc
KGHM
Newmont Corporation
Hindustan Zinc
Pan American Silver Corp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'argent
- Americas Gold & Silver Corporation
- Avino Silver & Gold Mines Ltd.
- Coeur Mining, Inc.
- First Majestic Silver Corp.
- Fortuna Silver Mines Inc.
- Fresnillo plc
- Glencore
- Hecla Mining Company
- Hindustan Zinc
- Hochschild Mining PLC
- Honey Badger Silver Inc
- IMPACT Silver Corp.
- Industrias Peñoles
- KGHM
- MAG Silver Corp
- Newmont Corporation
- Orla Mining Ltd.
- Pan American Silver Corp
- Polymetal International plc
- Royal Gold Inc.
- Silvercorp Metals Inc.
- SSR Mining Inc.
- Wheaton Precious Metals Corp.

Opportunités de marché et perspectives d'avenir
La demande des utilisateurs finaux industriels ouvre un espace pour des produits d'argent à plus forte valeur ajoutée et à spécifications précises, plutôt que des lingots non différenciés. Le contexte du rapport souligne la charge d'argent dans la métallisation photovoltaïque, les composants 5G et les connecteurs de charge HV-DC, ce qui favorise les fournisseurs capables de livrer de manière constante de l'argent fin et des poudres ou pâtes conçues avec un contrôle strict des impuretés pour les chaînes d'approvisionnement de la fabrication électronique et photovoltaïque concentrées en Asie-Pacifique. Parallèlement, les revêtements antimicrobiens dans les emballages alimentaires ont dépassé le stade pilote en Amérique du Nord en 2025, et la Commission européenne a indiqué des exigences d'évaluation du cycle de vie plus strictes pour ces revêtements à partir de 2027. Cette orientation réglementaire soutient les services de formulation et de conformité visant à réduire les préoccupations liées au rejet de nanoparticules.
Du côté de l'offre, les opportunités se concentrent sur les projets et les améliorations de traitement qui augmentent les onces récupérables sans expansion proportionnelle de l'empreinte, ainsi que sur l'amélioration du métal payable grâce à une meilleure qualité des concentrés et à de meilleures conditions de raffinage. Fresnillo fournit un signal à court terme grâce à ses prévisions publiées de production d'argent attribuable pour 2026, de 42,0 à 46,5 millions d'onces, et Pan American Silver a fait progresser le concept de La Colorada Skarn autour d'un plan d'usine de 15 000 tpj, reflétant comment le développement de sites existants et de skarn peut redéfinir les profils de production futurs. Le recyclage continue de représenter un levier sous-exploité au sein du mix d'approvisionnement actuel, et l'attention croissante des acheteurs pour les cadres de traçabilité, y compris les mises à jour de conduite de la LBMA en 2026, renforce l'argument commercial en faveur de flux d'argent recyclé vérifiés provenant de l'électronique et de la ferraille industrielle.
Recent Industry Developments in Marché de l'argent
- Mai 2026 : KGHM Polska Miedz S.A. a présenté des objectifs lors d'une présentation aux investisseurs en mai 2026, visant une production d'argent en concentré plus élevée et des ventes d'argent payable plus importantes. Ce plan renforce les perspectives d'approvisionnement à court terme et soutient la résilience des marges grâce à une production payable plus élevée.
- Avril 2026 : Fresnillo plc a annoncé une production d'argent attribuable de 11,1 millions d'onces pour le premier trimestre 2026. Ce résultat fournit un aperçu précoce de la production 2026 et reflète l'optimisation continue et l'accent mis sur le contrôle des coûts, qui influencent la trajectoire de l'offre d'argent.
- Février 2026 : Newmont Corporation a publié des prévisions 2026 de 32 millions d'onces d'argent, avec une augmentation attendue de plus de 10 % de la production d'argent à Peñasquito. Ces perspectives signalent une production plus forte pour un actif clé, façonnant les perspectives d'offre mondiale et l'allocation du capital.


Marché de l'argent Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché de l'argent est dimensionné en tant que marché physique mondial du métal argent, couvrant l'offre minière et recyclée qui devient disponible pour les utilisateurs finaux, ainsi que la consommation résultante à travers les secteurs, suivie en termes de volume.
Exclusions du périmètre : le trading papier et les instruments purement financiers liés aux prix de l'argent sont exclus, car ils ne représentent pas un flux physique de métal.
Aperçu de la segmentation
- Par type
- Argent fin
- Argent sterling
- Argent argentium
- Argent de monnaie
- Autres types
- Par application
- Investissement physique (lingots et pièces)
- Électrique et électronique
- Films photographiques
- Alliages de brasage et soudures
- Bijouterie et argenterie
- Produits pharmaceutiques et biomédicaux
- Autres applications
- Par géographie
- Analyse de la production
- États-Unis
- Argentine
- Australie
- Bolivie
- Chili
- Chine
- Inde
- Mexique
- Pérou
- Pologne
- Russie
- Reste du monde
- Analyse de la consommation
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
- Analyse de la production
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à construire l'ensemble de faits de base concernant l'offre minière, la disponibilité du recyclage et les mouvements transfrontaliers d'argent. Les sources publiques examinées comprennent, par exemple, les Mineral Commodity Summaries de l'USGS, les statistiques commerciales UN Comtrade, les publications gouvernementales sur l'exploitation minière et les douanes, ainsi que les publications de banques centrales ou d'hôtels des monnaies lorsque les programmes de pièces physiques affectent la demande.
Nous avons également utilisé des organismes sectoriels et des références techniques, tels que les commentaires sur l'offre et la demande du Silver Institute, ainsi que des articles évalués par des pairs qui traitent des charges d'argent photovoltaïque et de l'intensité d'utilisation en électronique. Les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs ont été utilisés pour comprendre la capacité, l'utilisation et les changements opérationnels. Des abonnements payants soutenant les données financières des entreprises, le suivi des brevets et les registres commerciaux au niveau des expéditions ont été utilisés pour des vérifications croisées avec les séries commerciales publiques. Les sources listées ici ne sont pas exhaustives, et plusieurs autres ensembles de données et documents publics ont été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester la réalité des flux de volume et les hypothèses reliant la production, le commerce, le raffinage et la demande des utilisateurs finaux. Les entretiens ont couvert les participants en amont, en milieu et en aval de la chaîne, et les apports ont été utilisés pour confirmer les problèmes de calendrier, les contraintes de recyclage et les évolutions de la demande en électronique, photovoltaïque et bijouterie dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Directeurs généraux : 13 % | APAC : 46 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 54 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante utilisant la production minière et la disponibilité du raffinage, puis ajuste en fonction des mouvements commerciaux nets pour reconstituer le pool physique mondial annuel d'argent en kilotonnes. Pour garder les résultats ancrés dans la réalité, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des consolidations à partir d'un échantillon de divulgations de producteurs, des vérifications de la disponibilité des recycleurs, et quelques indicateurs de volume d'utilisation finale multipliés par des charges typiques.
Les intrants utilisés dans le modèle comprennent la production minière par pays, la contribution estimée du recyclage, la directionnalité nette des importations et exportations, les signaux de demande industrielle liés à l'activité électronique et photovoltaïque, ainsi que les évolutions des achats de pièces et de lingots qui modifient les schémas de retrait physique. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios autour d'un scénario de base, afin que les changements dans l'allègement photovoltaïque, les cycles électroniques et l'offre minière liée aux sous-produits puissent être reflétés sans imposer une tendance linéaire unique. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été traitées via des fourchettes bornées, affinées grâce aux retours primaires sur l'utilisation et le calendrier des expéditions.
Validation des données et cycle de mise à jour
La validation est réalisée par des vérifications comparant les volumes modélisés à des signaux indépendants, y compris les bilans offre-demande publiés, les totaux de production minière et les ruptures des séries commerciales. Lorsqu'une variation anormale apparaît, elle est examinée par rapport à des éléments connus tels que les perturbations de raffinerie, les mouvements importants de stocks ou les changements commerciaux liés aux politiques, et les hypothèses sont revues si l'écart ne peut toujours pas être expliqué.
Avant validation finale, le modèle et le récit passent par un examen analytique en plusieurs étapes afin que les conversions d'unités, la continuité des séries chronologiques et la logique soient cohérentes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les conditions d'offre, de demande ou de prix. Avant la livraison, les intrants clés sont vérifiés à nouveau afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'argent selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour l'argent ne s'alignent souvent pas car les sources mesurent des éléments différents, notamment la production minière, la demande physique totale ou une disponibilité d'offre physique plus large, et elles convertissent également les onces en tonnes de différentes manières. Une autre raison est que certaines sources publient un chiffre ponctuel, tandis que d'autres alignent les chiffres sur une moyenne annuelle complète intégrant des révisions.
Sur un marché à actualisation fréquente comme l'argent, le calendrier de conversion des devises, l'utilisation du prix moyen réalisé par rapport aux instantanés au comptant, et la manière dont les mises à jour tardives du commerce et de la production sont absorbées peuvent modifier le total rapporté. Lorsque l'actualisation annuelle revérifie également les conversions d'unités et teste la série de prix mise à jour par rapport aux bilans offre-demande, le total reste stable d'une année à l'autre, ce qui correspond à la manière dont la modélisation est maintenue chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,04 milliard USD (2026) | |
| Association sectorielle A | 0,03 milliard USD (2024) | Souvent présenté comme la demande physique totale en onces pour une seule année, ce qui peut mélanger les variations liées à l'investissement avec les achats industriels et ne s'aligne pas toujours sur une fenêtre cohérente de prix moyen et de révision. |
| Statistiques gouvernementales B | 0,03 milliard USD (2025) | Généralement axé sur la production minière, ce qui peut omettre l'offre recyclée et les effets du commerce net, et peut être en retard pour refléter la disponibilité raffinée lorsque les teneurs minières ou les flux de sous-produits évoluent. |
Globalement, la différence entre les éditeurs est principalement due à la partie du flux physique comptabilisée et à la manière dont le calendrier et les conversions d'unités sont gérés. L'utilisation d'étapes de mise à jour reproductibles, d'hypothèses claires de conversion volume-valeur, et de vérifications croisées avec des signaux indépendants d'offre-demande contribue à maintenir la traçabilité de la taille finale du marché par rapport à des intrants pratiques.


Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché de l'argent en 2031 ?
Il est prévu qu'elle atteigne 49,54 kilotonnes d'ici 2031, avec une expansion à un TCAC de 4,62 % sur la période 2026-2031, contre 39,53 kilotonnes.
Quelle région mènera la croissance de la consommation jusqu'en 2031 ?
L'Asie-Pacifique, soutenue par la fabrication photovoltaïque chinoise et les importations indiennes, devrait croître à un TCAC de 4,91 %.
Quel segment détient la plus grande part du marché de l'argent ?
L'argent fin a représenté 71,62 % du volume en 2025 en raison de son rôle dans les flux industriels et d'investissement.
Pourquoi l'argent est-il essentiel pour la charge des véhicules électriques de nouvelle génération ?
Les chargeurs rapides HV-DC s'appuient sur des contacts plaqués argent pour gérer des courants supérieurs à 500 A sans surchauffe, tirant parti de la conductivité thermique de l'argent de 429 W/m·K.
Comment les réglementations environnementales affectent-elles l'offre minière ?
Des normes de rejet plus strictes aux États-Unis, au Pérou et au Chili augmentent les dépenses d'investissement et retardent les projets, freinant la production des mines primaires.
Dernière mise à jour de la page le:


