
Taille et Part du Marché du Métal Silicium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
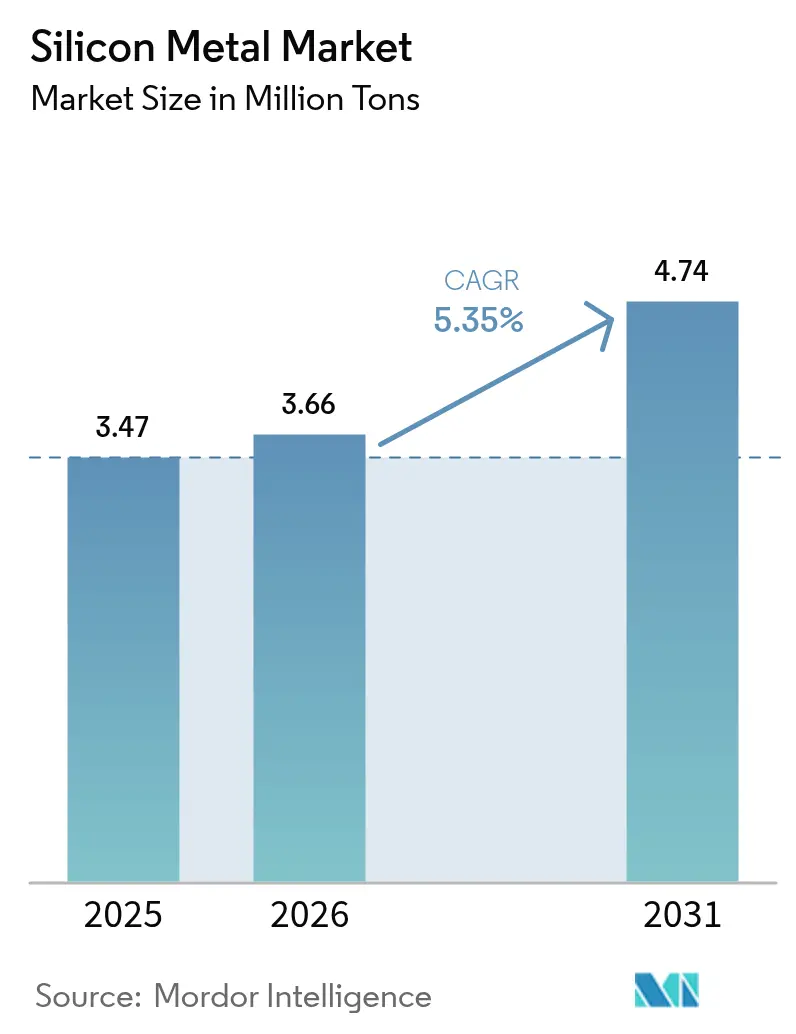
| Volume du Marché (2026) | 3.66 Millions de tonnes |
| Volume du Marché (2031) | 4.74 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.35 % |
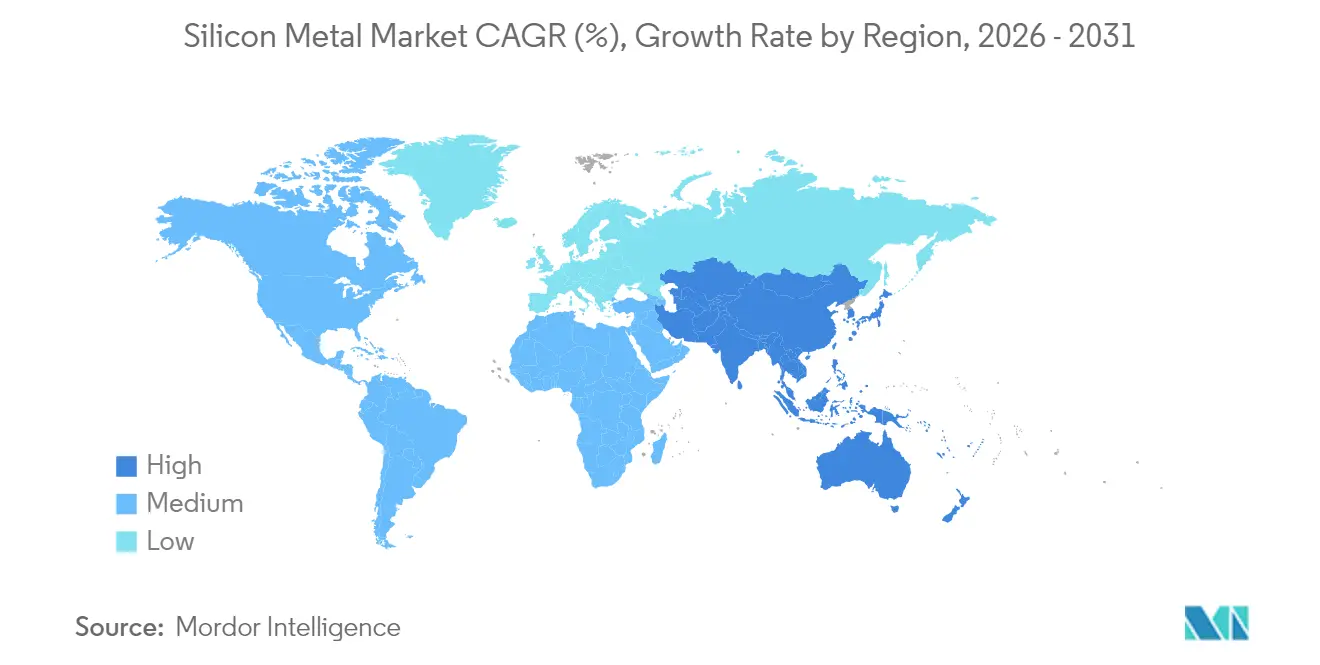
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
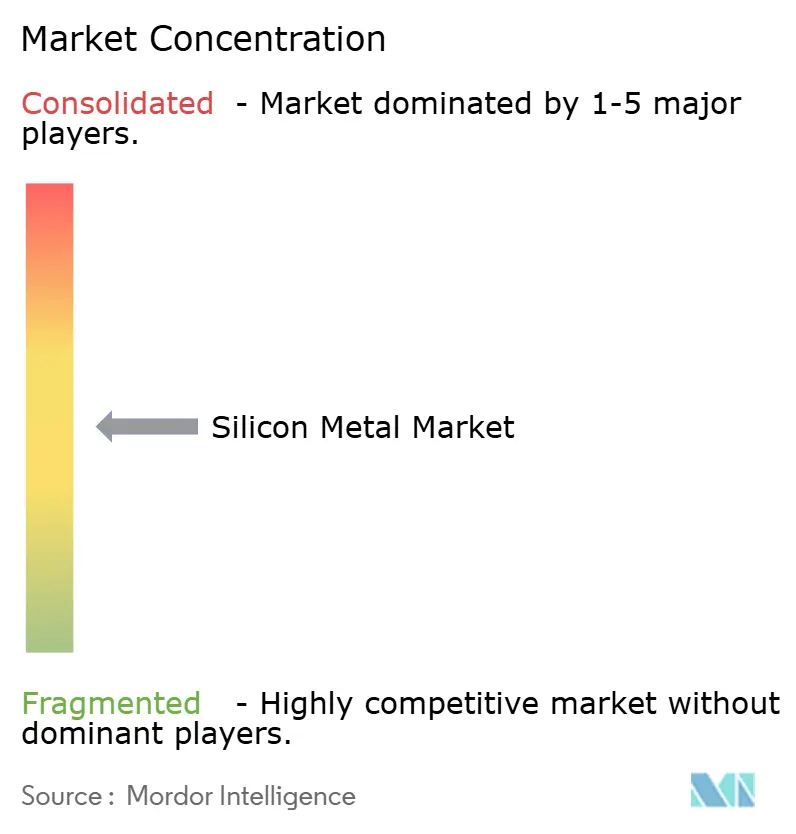
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Métal Silicium par Mordor Intelligence
La taille du Marché du Métal Silicium en 2026 est estimée à 3,66 millions de tonnes, en progression par rapport à la valeur de 2025 de 3,47 millions de tonnes, avec des projections pour 2031 indiquant 4,74 millions de tonnes, progressant à un TCAC de 5,35 % sur la période 2026-2031. Cette trajectoire ascendante reflète le rôle central du matériau dans l'allègement de l'aluminium, les modules solaires photovoltaïques et les batteries à anode en silicium. Les réductions de production annoncées par les fonderies chinoises en avril 2025 ont accentué la prise de conscience mondiale concernant l'approvisionnement, même si la demande provenant du gigacasting automobile, des expansions photovoltaïques et de la reprise des semi-conducteurs est restée ferme. Les mesures de politique commerciale, notamment les nouvelles pétitions antidumping américaines et les droits de douane existants sur plusieurs origines asiatiques, ont élargi les écarts de prix régionaux, rehaussant les primes nord-américaines tout en permettant aux acheteurs asiatiques de profiter de valeurs au comptant plus basses. L'économie de production à forte intensité énergétique et le durcissement des réglementations carbone continuent de réorienter les achats vers des fournisseurs à faibles émissions. Les progrès parallèles dans la technologie des anodes en silicium, soutenus par d'importants financements fédéraux et des levées de fonds privées, offrent un débouché naissant mais stratégiquement important qui pourrait amortir le marché du métal silicium contre de futurs ralentissements cycliques.
Principaux Enseignements du Rapport
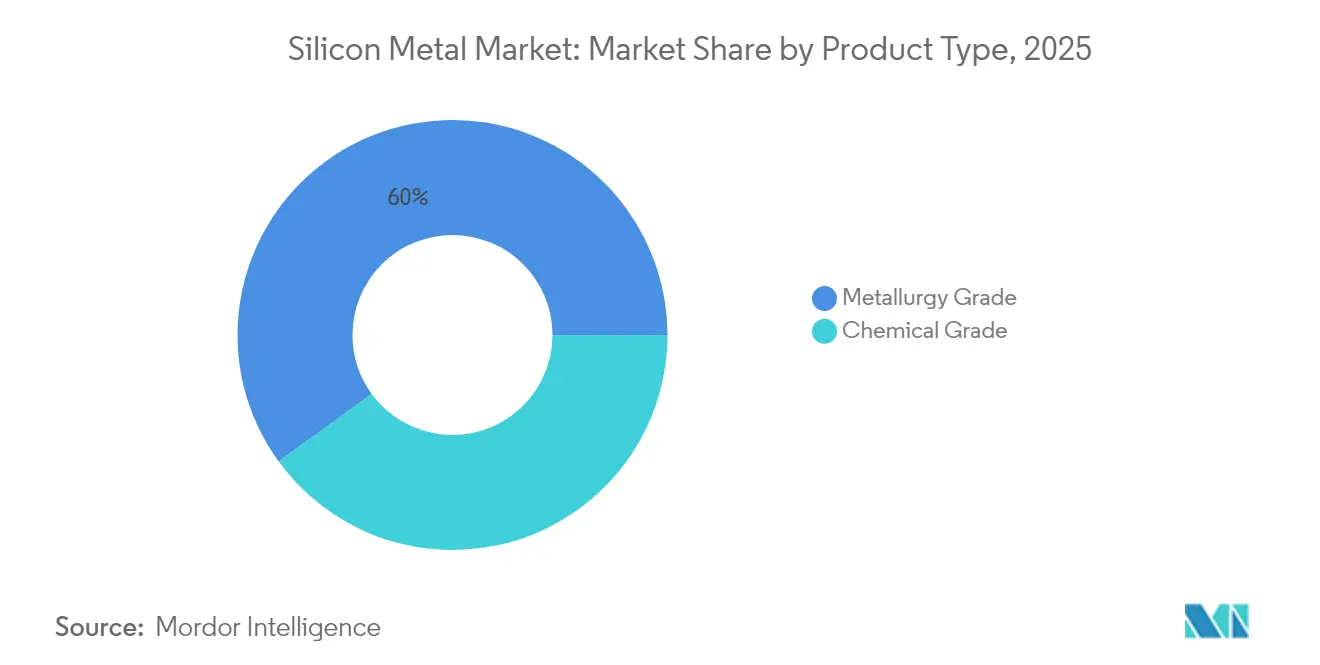
- Par type de produit, la qualité métallurgique a dominé avec 60,02 % de la part du marché du métal silicium en 2025 et a enregistré le TCAC le plus rapide de 5,83 % jusqu'en 2031.
- Par forme, les morceaux ont représenté 44,62 % de la taille du marché du métal silicium en 2025, tandis que la poudre a enregistré un TCAC prévu de 6,25 % jusqu'en 2031.
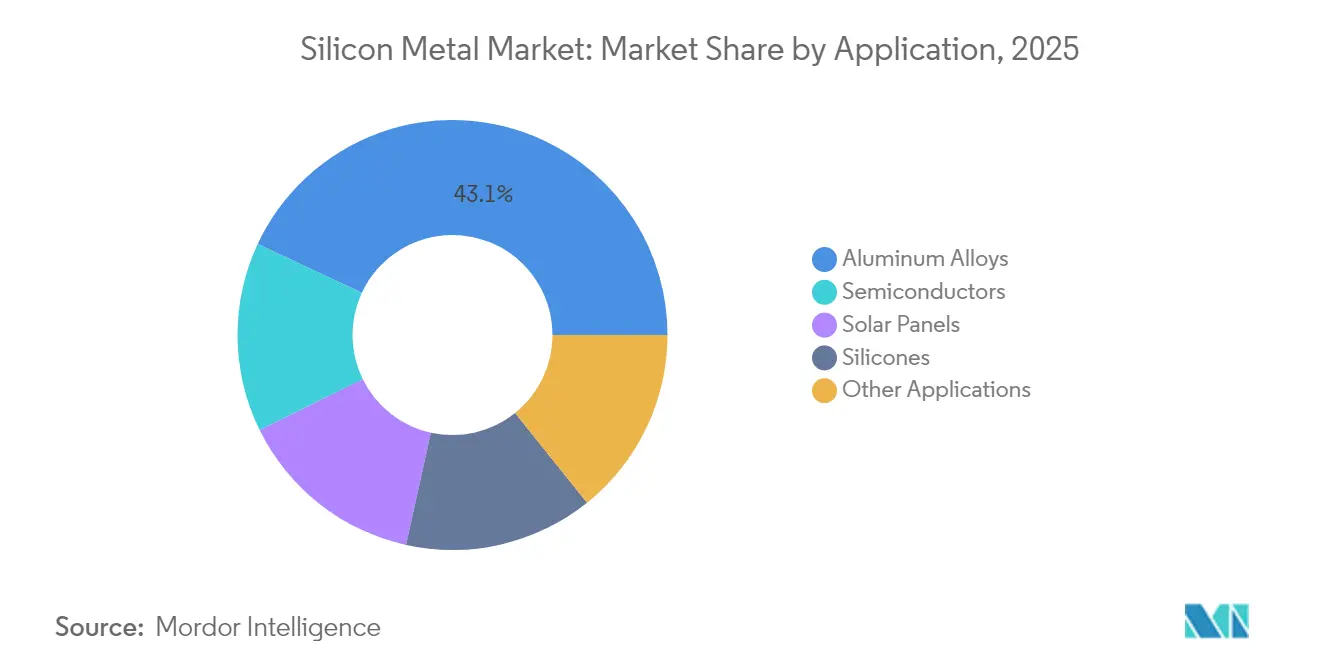
- Par application, les alliages d'aluminium ont capté 43,05 % de la part du marché du métal silicium en 2025 ; les panneaux solaires devraient se développer à un TCAC de 6,92 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a commandé 67,74 % de la part du marché du métal silicium en 2025 et progresse à un TCAC de 5,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Boom de la demande en alliages d'Al légers | +1.2% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Accélération des ajouts de capacité solaire photovoltaïque | +1.8% | Mondial, porté par l'Asie-Pacifique et les marchés émergents | Court terme (≤ 2 ans) |
| Expansion mondiale des capacités de silicones | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la teneur en semi-conducteurs par appareil | +0.9% | Mondial, concentré dans les pôles d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Commercialisation des batteries à anode en silicium | +0.4% | Amérique du Nord et Asie-Pacifique, premiers adoptants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom de la Demande en Alliages d'Al Légers (Automobile et Véhicules Électriques)
Les équipementiers automobiles augmentent la teneur en aluminium par véhicule car des structures plus légères prolongent l'autonomie de conduite sans agrandir les batteries. L'adoption du gigacasting par Tesla a incité d'autres start-ups de véhicules électriques en Chine à reproduire de grandes sections de carrosserie en aluminium nécessitant des additifs en silicium de qualité métallurgique haute pureté. Les fonderies d'aluminium aux États-Unis et en Europe ont annoncé des expansions de capacité qui sécurisent les qualités d'alliages locaux tout en intensifiant la demande d'intrants en silicium stables. Les producteurs d'alliages chinois maintiennent leur leadership en matière de prix grâce à leur échelle, bien que des barrières tarifaires et de fret plus élevées érodent une partie de cet avantage pour les acheteurs à l'ouest du Pacifique. À mesure que davantage d'enveloppes de batteries passent de la fonte au fer à l'aluminium, les achats de métal silicium par les équipementiers de rang 1 de l'automobile augmentent parallèlement à chaque nouveau lancement de plateforme de véhicule électrique. Ce moteur soutient donc une croissance de base régulière du marché du métal silicium, même lorsque les secteurs cycliques fluctuent.
Accélération des Ajouts de Capacité Solaire Photovoltaïque
La Chine a expédié 499 gigawatts de modules photovoltaïques en 2024 et vise plus de 580 gigawatts en 2025. La surabondance de polysilicium a contraint les principaux producteurs chinois à réduire le taux d'utilisation des fours en dessous de 40 %, mais le mandat gouvernemental en matière d'énergie propre continue d'approuver de nouvelles capacités en aval. L'Inde, le Brésil et le Moyen-Orient accélèrent leurs flottes solaires qui s'appuient sur des lingots importés, ajoutant de l'ampleur à la demande mondiale. Bien que les marges du polysilicium se soient fortement comprimées, la consommation de métal silicium pour les réacteurs à tiges reste liée aux courbes d'installation à long terme, et non aux fluctuations de prix trimestrielles. À mesure que les modules deviennent plus efficaces, les fabricants de plaquettes compensent en utilisant des matières premières de meilleure qualité, ce qui relève indirectement les exigences de pureté pour le silicium de qualité chimique. Même avec une volatilité à court terme, le développement solaire pluriannuel renforce une contribution positive forte au marché global du métal silicium.
Expansion Mondiale des Capacités de Silicones
Dow, Wacker Chemie et Shin-Etsu ont chacun approuvé des déblocages de goulots d'étranglement pluriannuels qui augmentent les volumes d'élastomères silicones pour les joints d'étanchéité dans la construction et l'automobile. Contrairement au solaire ou aux semi-conducteurs, les silicones touchent de nombreux marchés finaux, amortissant la demande à travers les cycles économiques. Les nouveaux codes architecturaux qui imposent des façades résistantes aux intempéries favorisent l'adoption de revêtements à base de silicone, notamment dans les climats tropicaux d'Asie du Sud-Est. Les équipementiers électroniques spécifient des matériaux d'interface thermique fabriqués à partir de silicones spéciaux qui dissipent la chaleur dans les serveurs haute puissance, ajoutant une demande premium sur le métal silicium haute pureté. Les transformateurs nord-américains recherchent un approvisionnement domestique pour couvrir le risque logistique, soutenant de nouvelles études de faisabilité de fonderies au Canada. Le schéma de consommation diversifié fournit un vent arrière stable pour le marché du métal silicium, limitant l'exposition aux fluctuations d'un seul secteur.
Croissance de la Teneur en Semi-conducteurs par Appareil
Les expéditions de plaquettes devraient augmenter entre 11 % et 19 % en 2025 avec la prolifération des serveurs d'IA et des appareils périphériques[1]. Le conditionnement avancé nécessite une puce plus grande par boîtier ainsi que des vias traversant le silicium, augmentant l'intensité en silicium brut. TSMC à Taïwan et Samsung en Corée du Sud exploitent tous deux des usines de fabrication à plusieurs milliards de dollars qui soutiennent la demande en polysilicium en vrac. Bien que les ralentissements de la mémoire puissent réduire les prises de commandes à court terme, la tendance séculaire vers des nombres de transistors plus élevés maintient une pente positive. Les substrats émergents en silicium sur isolant imposent des spécifications d'impuretés plus strictes, favorisant les fournisseurs dotés de lignes de raffinage améliorées. L'écosystème de nœuds géographiquement concentré en Asie de l'Est souligne la nécessité d'un approvisionnement sécurisé, renforçant un coup de pouce à long terme, bien que modéré, au marché du métal silicium.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts énergétiques élevés et production à forte intensité de CO₂ | -1.5% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des prix de la chaîne d'approvisionnement centrée sur la Chine | -0.8% | Mondial, aiguë dans les régions dépendantes des importations | Moyen terme (2-4 ans) |
| Risque de restrictions commerciales liées au travail forcé | -0.6% | Mondial, concentré sur les matériaux originaires du Xinjiang | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Énergétiques Élevés et Production à Forte Intensité de CO₂
La production d'une tonne de métal silicium consomme près de 12 mégawattheures d'électricité, exposant les fonderies à des tarifs d'énergie volatils en Europe et dans certaines parties de l'Amérique du Nord. Les prix du carbone dans l'UE supérieurs à 80 EUR par tonne de CO₂ pèsent davantage sur les acteurs occidentaux qui paient déjà deux fois les tarifs de réseau typiques du Yunnan ou du Sichuan. Le projet pilote norvégien d'Elkem visant à capturer les gaz de four et à les recycler comme réducteur démontre une atténuation proactive mais exige de lourds investissements en capital. En l'absence de telles améliorations bas carbone, les écarts de coûts peuvent dépasser 650 USD par tonne, érodant la compétitivité régionale. Les acheteurs ayant des mandats ESG favorisent un approvisionnement plus vert mais rechignent à payer des primes élevées, ce qui conduit certains fabricants européens à importer des matériaux asiatiques malgré l'exposition aux droits de douane. Ce frein supprime les plans d'expansion dans les zones géographiques à coût élevé et pèse sur la dynamique de croissance du marché mondial du métal silicium.
Risque de Restrictions Commerciales liées au Travail Forcé
La loi sur la prévention du travail forcé des Ouïghours présume que tout silicium originaire du Xinjiang est contaminé, sauf preuve du contraire, obligeant les importateurs à produire des dossiers de traçabilité rigoureux[2]. L'inclusion de Hoshine Silicon Industry sur les listes d'entités américaines en 2024 illustre l'exposition en termes de réputation. Les retenues douanières retardent les expéditions de plusieurs mois, obligeant les acheteurs à fractionner les lots d'approvisionnement et à augmenter les réserves de fonds de roulement. Les grandes marques mondiales émettent des codes fournisseurs exigeant des audits indépendants, incitant certaines fonderies à quitter entièrement la région. Les technologies de conformité telles que la traçabilité par chaîne de blocs augmentent les frais généraux pour les acteurs plus petits, consolidant indirectement le marché. Bien que la restriction affecte principalement les flux de qualité chimique vers le polysilicium, le sentiment de débordement comprime les ventes de qualité métallurgique liées à des mines suspectes, assombrissant les perspectives du marché du métal silicium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Qualité Métallurgique Maintient son Leadership en VolumeLa qualité métallurgique a contribué à hauteur de 60,02 % aux expéditions de 2025 et devrait croître de 5,83 % par an sur la base d'une demande solide en alliages d'aluminium dans les secteurs automobile et aérospatial. Cette portion de la taille du marché du métal silicium équivalait à un peu plus de 2,08 millions de tonnes et évolue presque en parallèle avec la production de pièces moulées en aluminium en Chine, aux États-Unis et au Mexique. L'adoption du gigacasting multiplie la demande en lingots d'alliage par véhicule, intégrant le silicium à environ 7 % en poids dans les principales séries d'alliages. Les fonderies asiatiques tirent parti de l'hydroélectricité et des grands fours à arc submergé pour fournir des matières premières à faible coût, aidant le marché du métal silicium à maintenir des prix compétitifs malgré les hausses d'énergie ailleurs. À l'avenir, les structures en aluminium imprimées en 3D pourraient modestement réduire les volumes de fusion tout en augmentant les exigences de pureté, soutenant des niches premium.
La qualité chimique couvre le solde et soutient les flux de matières premières pour le polysilicium, les silicones et les semi-conducteurs qui fluctuent avec les cycles technologiques. La part du marché du métal silicium pour la qualité chimique a légèrement diminué en 2025 en raison de la surabondance de polysilicium qui a pesé sur les volumes, mais la demande de remplacement provenant de l'électronique et des chaînes d'approvisionnement des batteries de véhicules électriques limite la baisse. Les intégrateurs verticaux alignés avec les usines de plaquettes et de produits chimiques couvrent le risque de prix en autoconsommant, protégeant les marges lorsque les commandes externes fléchissent. Sur la période de prévision, une reprise modeste des investissements solaires et des marchés finaux stables des silicones maintient le TCAC de la qualité chimique dans la zone des 4 %, plus lent que la qualité métallurgique mais essentiel à la résilience du marché du métal silicium.

Par Forme :
Le Segment Poudre Progresse grâce aux Applications AvancéesLes morceaux ont encore dominé à 44,62 % en 2025 en raison de la facilité de chargement des fours à arc submergé et du coût de traitement plus faible. Néanmoins, les expéditions de poudre progressent de 6,25 % par an, et la part de la taille du marché du métal silicium liée aux poudres pourrait dépasser 29,00 % d'ici 2031. Les poudres fines inférieures à 10 microns alimentent les anodes de batteries lithium-ion, les pâtes d'interface thermique et la fabrication additive de métaux. Les producteurs investissent dans des atomiseurs à gaz inerte pour obtenir une morphologie sphérique qui améliore la fluidité dans les systèmes de frittage laser, créant ainsi des canaux à haute marge. Les granulés restent importants pour les réactions chimiques qui reposent sur le contrôle de la surface spécifique, mais la croissance est modérée.
L'essor de la poudre attire de nouveaux entrants spécialisés dans les revêtements par dépôt chimique en phase vapeur et les charges de matrices composites. Les prix oscillent 15 à 18 % au-dessus des morceaux sur une base équivalente en silicium, amortissant les marges contre l'inflation énergétique. La surveillance réglementaire concernant les risques liés aux poussières encourage l'adoption de systèmes de manutention encapsulés qui élèvent les barrières à l'entrée. À terme, la concurrence inter-matériaux de la nano-silice et du carbure de silicium pourrait tempérer la croissance absolue, mais la flexibilité de la forme poudre la verrouille comme le contributeur le plus rapide à la demande incrémentale sur l'ensemble du marché du métal silicium.
Par Application :
Les Panneaux Solaires Dépassent le Leader de Longue Date des AlliagesLes alliages d'aluminium ont absorbé 43,05 % de la consommation mondiale en 2025 et continuent d'être la pierre angulaire du marché du métal silicium. Chaque tonne métrique de pièces moulées en AlSi nécessite 70 à 100 kilogrammes de silicium, et la transition automobile vers des châssis légers ancre une base durable. Les profilés de construction au Moyen-Orient et en Asie du Sud-Est ajoutent un volume supplémentaire, élargissant la répartition géographique. Pourtant, les panneaux solaires occupent désormais le créneau de croissance le plus élevé à un TCAC de 6,92 % jusqu'en 2031, portés par des objectifs climatiques ambitieux et la baisse des coûts des modules.
L'excédent actuel de polysilicium a réduit les taux de fonctionnement des fours, mais la dynamique des expéditions de modules reste intacte, garantissant que la consommation de qualité chimique reprendra une fois le déstockage terminé. Les applications semi-conducteurs et silicones représentent chacune environ 10 %, offrant au marché du métal silicium des sources de revenus diversifiées. Les utilisations émergentes de niche vont des alliages à haute entropie pour l'aérospatiale au silicium poreux dans les capteurs de nouvelle génération. Certaines de ces voies pourraient débloquer une demande en rupture si les obstacles commerciaux tombent, mais le mix d'applications de base reste stable tout au long des perspectives.
Analyse Géographique
Marché du Silicium Métal en Asie-Pacifique
L'Asie-Pacifique a représenté 67,74 % du tonnage 2025 et affiche un CAGR de 5,78 % jusqu'en 2031, ce qui en fait la région dominante dans l'industrie du silicium métal. La région bénéficie des clusters intégrés mine-à-module de la Chine, qui réduisent les délais de livraison et compriment les coûts. Le réseau électrique riche en hydroélectricité du Yunnan abaisse les tarifs d'électricité, maintenant le seuil de rentabilité des fonderies même avec les taxes carbone. Le Japon et la Corée du Sud ajoutent une demande raffinée via des semi-conducteurs de pointe et des plateformes de véhicules électriques. L'Indonésie canalise 45,74 milliards USD dans la valorisation de la silice en aval afin de faire émerger des alternatives régionales qui réduisent la dépendance à la domination chinoise.
Marché du Silicium Métal en Amérique du Nord et en Europe
L'Amérique du Nord a enregistré des prix au comptant premium alors que les enquêtes antidumping détournaient les importations, amplifiant la tension sur l'offre. Les règles de contenu domestique de la loi sur la réduction de l'inflation encouragent de nouveaux projets de fours dans le Nord-Ouest Pacifique, où l'hydroélectricité peut partiellement neutraliser les vents contraires liés aux coûts énergétiques. Le Canada positionne son réseau électrique à faible émission de carbone comme un aimant pour les équipementiers en quête d'alliages conformes aux critères ESG. L'Europe a fait face à des défis similaires en matière de coûts liés aux tarifs d'électricité, mais a néanmoins adopté des subventions à l'innovation pour faire avancer les pilotes de procédés sans CO₂, maintenant la viabilité des capacités grâce à la différenciation technologique.
Marché du Silicium Métal au Moyen-Orient, en Afrique et en Amérique du Sud
Le Brésil tire parti de l'abondance de quartzite et d'un savoir-faire métallurgique existant, tandis que les membres du Conseil de coopération du Golfe canalisent le gaz naturel bon marché et l'énergie solaire dans des complexes aluminiers nécessitant un alliage au silicium. L'Afrique mise sur le déploiement du photovoltaïque solaire dans les couloirs à fort ensoleillement, promettant une future hausse de la demande liée au polysilicium. Cette mosaïque souligne comment l'économie énergétique régionale et les filtres politiques gouvernent la géographie en évolution du marché du silicium métal.
Analyse de la chaîne de valeur
La chaîne de valeur du silicium métal commence par l'extraction et l'enrichissement du quartz et de la quartzite, ainsi que par les réducteurs (notamment les sources de carbone) et les électrodes consommés dans les fours à arc submergé. La fusion est la principale étape de valorisation et est structurellement liée à la disponibilité et au prix de l'électricité, l'énergie représentant généralement une part importante du coût total de production. Cela concentre la capacité concurrentielle dans les régions à faible coût énergétique. La production se divise ensuite en expéditions de qualité métallurgique destinées à l'alliage d'aluminium (y compris les chaînes d'approvisionnement de la fonderie et de l'extrusion automobiles) et en matériau de qualité chimique destiné aux producteurs de polysilicium et de silicones, où des étapes supplémentaires d'affinage et de granulation ou de mise en poudre peuvent être nécessaires selon la pureté requise pour l'usage final et les besoins de manipulation.
La logistique intermédiaire et en aval, ainsi que la conformité, influencent de plus en plus les flux. Les États-Unis restent importateurs nets et, selon l'USGS, la production nationale de silicium métal et de ferrosilicium en 2025 s'est faite dans cinq installations situées à l'est du fleuve Mississippi, ce qui rend les canaux d'importation et les stocks des distributeurs importants pour les fabricants d'alliages et les clients de l'industrie chimique. Les mesures commerciales sont devenues un point de blocage et un facteur de réorientation des flux : les pétitions antidumping et compensatoires déposées en avril 2025 par Ferroglobe et Mississippi Silicon, ainsi que les mesures de sauvegarde de la Commission européenne finalisées via le règlement (UE) 2025/2351 en novembre 2025, ont ajouté des frictions d'origine politique susceptibles de déplacer les volumes entre régions et d'accroître la valeur d'un approvisionnement traçable et à moindre risque pour les acheteurs en aval.
Paysage Concurrentiel
L'industrie mondiale est modérément fragmentée, les principaux fabricants de silicium métal tels qu'Elkem, Ferroglobe, Wacker Chemie, GCL Technology et Hoshine tirant parti de leur envergure et de leur approvisionnement intégré. Les producteurs chinois ont réduit leur production en avril 2025 pour stabiliser les marges domestiques, signalant une gestion coordonnée de l'offre. Les politiques commerciales reconfigurent le terrain de jeu. Les pétitions américaines d'avril 2025 ont exercé une pression sur les exportateurs australiens, laotiens, norvégiens et thaïlandais, incitant certains à réorienter leurs volumes vers l'Europe et le Japon. L'investissement technologique représente un autre front : les entreprises associent des fours à arc submergé à des installations photovoltaïques pour atténuer la volatilité de l'électricité, tandis que les spécialistes des poudres développent des traitements de surface propriétaires pour obtenir les homologations des équipementiers de batteries.
Leaders du Secteur du Métal Silicium
-
Elkem ASA
-
Ferroglobe
-
Hoshine Silicon Industry Co., Ltd.
-
Rusal
-
Wacker Chemie AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Silicium Métal Entreprises couvertes dans ce rapport
- Anyang Huatuo Metallurgy Co., Ltd.
- Dow
- East Hope Group
- Elkem ASA
- Ferroglobe
- Hoshine Silicon Industry Co., Ltd.
- LIASA
- Minasligas
- Mississippi Silicon
- PCC SE
- RIMA Industrial
- Rusal
- RW silicium GmbH
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Opportunités de marché et perspectives d'avenir
L'approvisionnement bas carbone et traçable constitue un espace blanc évident, les acheteurs faisant face à un contrôle accru des émissions et de l'origine, alors que la production de silicium métal reste énergivore. Cela se traduit par les efforts des producteurs et des décideurs politiques occidentaux pour moderniser les procédés et recourir à des mesures de protection, notamment les travaux d'Elkem sur l'atténuation du CO2 en Norvège et les mesures de sauvegarde de l'UE finalisées sur certains éléments ferro-alliés en novembre 2025 (règlement (UE) 2025/2351). Ensemble, ces mesures modifient l'attractivité relative d'un approvisionnement à l'intérieur ou à l'extérieur du bloc. Les projets et le financement alignés sur la stratégie énergétique créent également une marge de différenciation, comme l'illustre Ferroglobe qui a obtenu un financement en 2025 pour soutenir l'expansion de la production de silicium métal en Afrique du Sud, destinée aux chaînes d'approvisionnement des énergies renouvelables et des semi-conducteurs.
Du côté de l'offre, les ajouts de capacité et la modernisation des modèles opérationnels en Chine créent une opportunité pour les acteurs d'envergure de rivaliser sur les coûts unitaires et la fiabilité des livraisons, tandis que les investissements hors de Chine se concentrent davantage sur la résilience et la conformité. East Hope Group a fait état de progrès sur son projet Lanzhou Silicon, dans le nord-ouest de la Chine, en mars 2026, avec 10 des 28 fours prévus opérationnels vers une capacité de conception annuelle de 400 000 tonnes et une approche d'usine compatible 5G, mettant en avant l'automatisation et les opérations numériques comme leviers de réduction des coûts de conversion. Du côté de la demande, les améliorations des technologies de cellules solaires (TOPCon, HJT) et la recherche d'intrants de plus haute pureté créent des opportunités pour les raffineurs et les producteurs de poudre capables de respecter des spécifications plus strictes pour les applications de qualité chimique et de matériaux avancés, y compris les filières de batteries à anode en silicium, où les cycles de qualification favorisent une ingénierie constante des particules et un contrôle des impuretés.
Développements industriels récents dans Marché du Silicium Métal
- Mars 2026 : Hoshine Silicon Industry Co., Ltd. a annoncé un plan de placement privé visant à lever jusqu'à 5,8 milliards de RMB pour financer les infrastructures liées à l'énergie de sa base industrielle de nouveaux matériaux à base de silicium de Shanshan, y compris un projet d'intégration charbon-électricité, et pour compléter le fonds de roulement. Le plan vise une base de coûts énergétiques structurellement plus basse et plus maîtrisable, un levier clé de la compétitivité du silicium métal.
- Avril 2025 : les producteurs américains Ferroglobe et Mississippi Silicon ont déposé des pétitions antidumping et compensatoires couvrant les importations de silicium métal en provenance d'Australie, du Laos, de Norvège et de Thaïlande. Cette action a accru le risque de politique commerciale dans les stratégies d'approvisionnement et a contribué à un élargissement des écarts de prix régionaux ainsi qu'à un rééquilibrage de l'offre.
- Novembre 2024 : Elkem a obtenu le soutien du Fonds pour l'innovation de l'UE pour piloter la réutilisation du carbone capté dans ses usines norvégiennes, dans le but de produire du silicium métal sans CO2. Le projet a mis en évidence la manière dont le financement lié à la décarbonation est utilisé pour soutenir les régions à coûts élevés et constituer une offre différenciée pour les clients en aval sensibles aux critères ESG.
Marché du Silicium Métal Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché du silicium métal couvre la production et la consommation de silicium métal vendu en tant que matière première dans les principales régions productrices et consommatrices, suivi en volume tout au long de la chaîne d'approvisionnement, des fonderies aux utilisateurs en aval.
Exclusions du périmètre : Nous excluons la valeur des produits finis en aval, tels que les pièces en aluminium, les silicones, les modules solaires et les dispositifs à semi-conducteurs, même si le silicium métal est utilisé dans leur fabrication.
Aperçu de la Segmentation
- Par Type de Produit
- Qualité Métallurgique
- Qualité Chimique
- Par Forme
- Morceaux
- Poudre
- Granulés
- Par Application
- Alliages d'Aluminium
- Semi-conducteurs
- Panneaux Solaires
- Silicones
- Autres Applications
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Turquie
- Russie
- Pays Nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir un point de départ concernant l'offre, le commerce et le contexte d'utilisation du silicium métal, avant que les hypothèses de dimensionnement ne soient arrêtées. Nous avons consulté des sources publiques et officielles telles que les statistiques minérales de l'USGS, les flux commerciaux d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale et les ensembles de données énergétiques et industriels de l'AIE, la disponibilité et les coûts de l'énergie étant étroitement liés à la production des fonderies.
Parallèlement, nous avons examiné les rapports annuels et les présentations aux investisseurs des entreprises afin de suivre les évolutions de capacité, les cycles de maintenance et l'exposition aux utilisations finales. Des articles techniques et des brevets ont également été analysés pour comprendre les exigences en matière de pureté et les évolutions des applications, notamment les voies liées aux usages chimiques et au polysilicium. Le cas échéant, des abonnements payants à des données financières d'entreprises et à une base de données d'import-export au niveau des expéditions ont été utilisés pour recouper l'intensité des échanges et signaler les mouvements anormaux sur certaines années. Ces exemples ne sont pas exhaustifs, et des sources publiques et payantes supplémentaires ont été consultées pour compléter la couverture, valider les hypothèses et clarifier les lacunes.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens d'experts et des enquêtes structurées auprès de participants tout au long de la chaîne de valeur, notamment des producteurs, des distributeurs et des acheteurs en aval liés à l'alliage d'aluminium, aux silicones, au solaire et aux usages adjacents aux semi-conducteurs. La production et les prix pouvant évoluer en fonction des contraintes énergétiques et des politiques régionales, nous avons mené des entretiens en APAC, en EMEA et dans les Amériques afin de confirmer les facteurs à l'origine des variations de volume et les points où la substitution se manifeste en pratique.
Les contributions de ces répondants ont ensuite été utilisées pour affiner les limites pratiques du marché, valider les hypothèses d'utilisation et d'échanges commerciaux, et soumettre les données d'entrée des prévisions à des tests de résistance afin que le modèle reste ancré dans les attentes opérationnelles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 17 % | APAC : 48 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs de plus petite taille : 19 % | Managers : 55 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les signaux de production, de commerce et de consommation apparente ont été reconstitués par région, puis mappés sur l'utilisation du silicium métal dans les principaux bassins de demande en aval. Le modèle a ensuite été vérifié à l'aide d'approximations ascendantes sélectives, telles que des volumes de fournisseurs échantillonnés, des vérifications des canaux sur les compositions des importations, et des contrôles de cohérence basés sur l'intensité de consommation typique dans l'alliage d'aluminium et les usages chimiques.
Quelques données pratiques ont permis d'ancrer le modèle, notamment les plages de capacité et d'utilisation des fonderies, l'équilibre import-export par principaux corridors, les évolutions de la composition des applications entre les voies métallurgiques et chimiques, les indicateurs de disponibilité de l'énergie influençant les taux d'exploitation, ainsi que les contraintes politiques ou environnementales régionales susceptibles de retirer temporairement de l'offre. Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance de la demande et les redémarrages de l'offre ne soient pas supposés linéaires, et les scénarios ont été alignés sur les attentes des personnes interrogées concernant les montées en charge, les redémarrages et la normalisation de la demande. Lorsque les signaux ascendants étaient incomplets pour les petits producteurs ou pour les routes commerciales fragmentées, les lacunes ont été comblées en appliquant des ratios de couverture spécifiques à chaque région, recoupés avec les retours sur l'intensité des échanges et l'utilisation.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée par couches afin que les erreurs manifestes soient détectées rapidement et que les dérives mineures soient corrigées avant la validation finale. Nous avons comparé les totaux du marché avec des indicateurs indépendants tels que la directionnalité des échanges, les récits d'utilisation et les indicateurs de demande au niveau des applications, puis nous avons examiné les écarts importants en révisant les hypothèses et en revérifiant les données sources sous-jacentes.
Avant la finalisation, le modèle et les hypothèses clés ont fait l'objet d'un examen interne en plusieurs étapes, et les répondants ont été recontactés lorsque les résultats ne correspondaient pas à la réalité opérationnelle, par exemple lorsque les réductions ou redémarrages d'approvisionnement signalés ne concordaient pas avec les mouvements commerciaux observés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Comparaison du Dimensionnement du Marché du Silicium Métal par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour le silicium métal ne concordent souvent pas, car le périmètre de ce qui est comptabilisé peut varier, et parce que l'unité de mesure peut changer entre valeur et volume. Des différences apparaissent également lorsque des hypothèses de prix sont appliquées sans préciser clairement la composition des grades, le calendrier des échanges ou le traitement des devises.
En suivant les indicateurs de production et de commerce, puis en les convertissant en une vue volumétrique axée sur la demande, Mordor Intelligence maintient l'estimation alignée sur le marché physique du silicium métal, tandis que certaines sources intègrent des totaux de revenus basés sur les prix qui évoluent rapidement avec les fluctuations des coûts énergétiques et les pénuries régionales.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,47 M de tonnes (2025) | |
| Global Consultancy A | 8,00 milliards USD (2025) | Utilise une définition basée sur les revenus qui dépend fortement des prix moyens supposés et de la composition des grades, ce qui peut gonfler les totaux lorsque les prix au comptant augmentent même si les volumes physiques restent similaires. |
| Industry Publisher B | 8,51 milliards USD (2025) | Comptabilise la valeur tout au long des chaînes d'application et applique des hypothèses de parts régionales, ce qui peut faire progresser le marché à la hausse lorsque les prix en aval ou la composition régionale sont traités de manière incohérente d'une année à l'autre. |
L'écart dans le tableau provient principalement du fait que le marché est exprimé en volume physique ou en revenus sensibles aux cycles de prix et aux définitions des grades. Avec des périmètres plus clairs, des données d'entrée traçables et des vérifications répétables par rapport aux signaux d'échanges et d'utilisation, le chiffre final reste plus facile à interpréter et à mettre à jour lorsque les conditions évoluent.
Questions Clés Répondues dans le Rapport
À quelle vitesse la demande mondiale de métal silicium devrait-elle croître jusqu'en 2031 ?
Le volume passe de 3,66 millions de tonnes en 2026 à 4,74 millions de tonnes en 2031 à un TCAC de 5,35 %.
Quelle région détient la plus grande part de la consommation de métal silicium ?
L'Asie-Pacifique représentait 67,74 % en 2025, portée par des chaînes d'approvisionnement intégrées et des coûts d'énergie plus bas.
Quelle application ajoutera le plus de tonnes supplémentaires d'ici 2031 ?
Les panneaux solaires mènent la croissance à un TCAC de 6,92 % avec la hausse des installations photovoltaïques mondiales malgré la surabondance actuelle de polysilicium.
Pourquoi les fonderies occidentales investissent-elles dans la technologie de capture de carbone ?
Les prix élevés de l'énergie et les taxes carbone de l'UE menacent la compétitivité des coûts, de sorte que les améliorations bas carbone aident à sécuriser l'accès au marché et les primes de prix.
Comment les politiques commerciales influencent-elles les prix régionaux du silicium ?
Les mesures antidumping américaines et les droits de douane existants élargissent les écarts, portant les prix nord-américains à 2 751 USD par tonne contre 1 459 USD en Asie-Pacifique.