
Taille et parts de marché du frittage sélectif par laser
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.73 Milliards de dollars |
| Taille du Marché (2031) | 13.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.69 % |
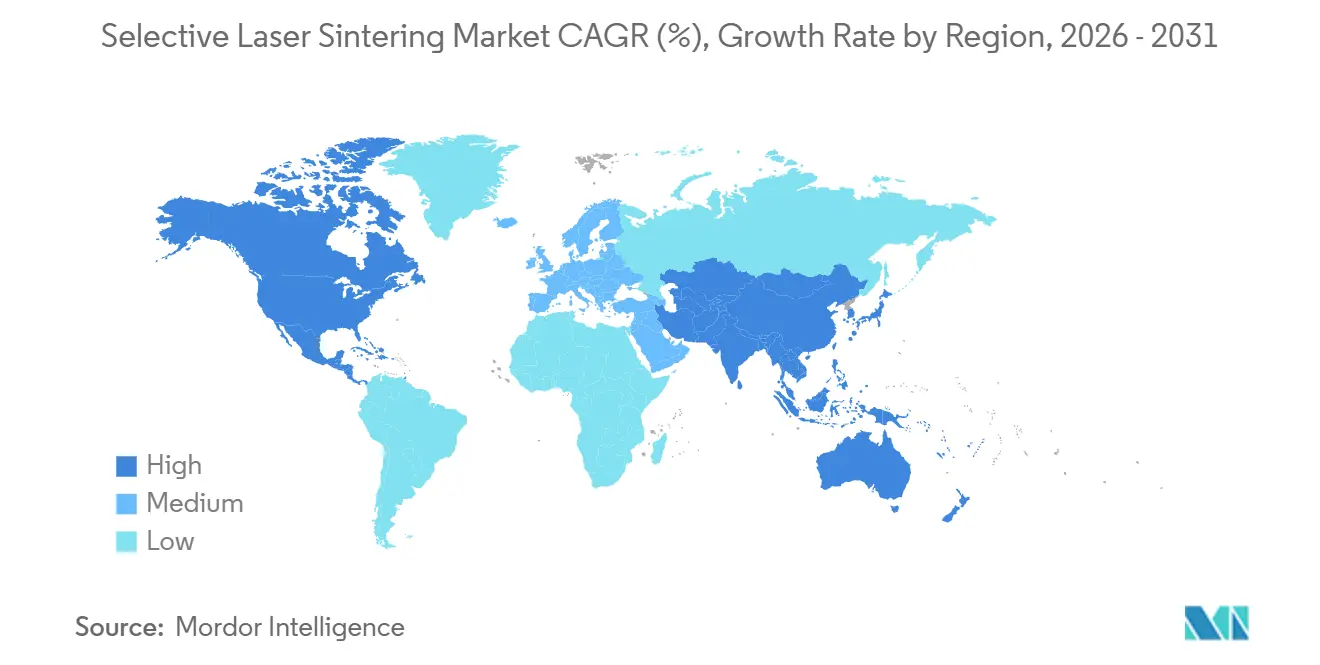
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
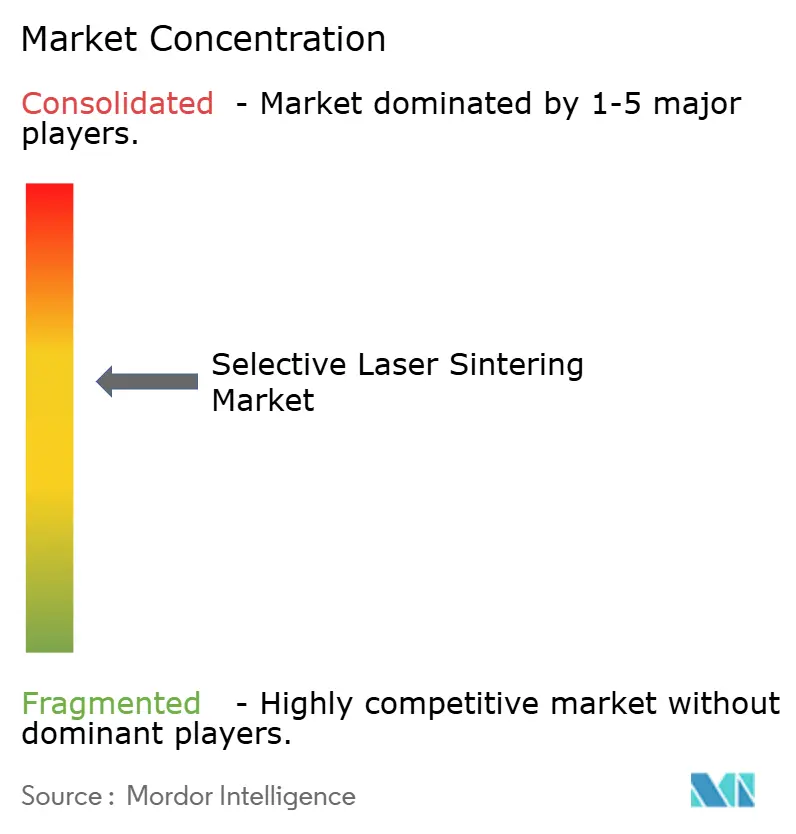
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du frittage sélectif par laser par Mordor Intelligence
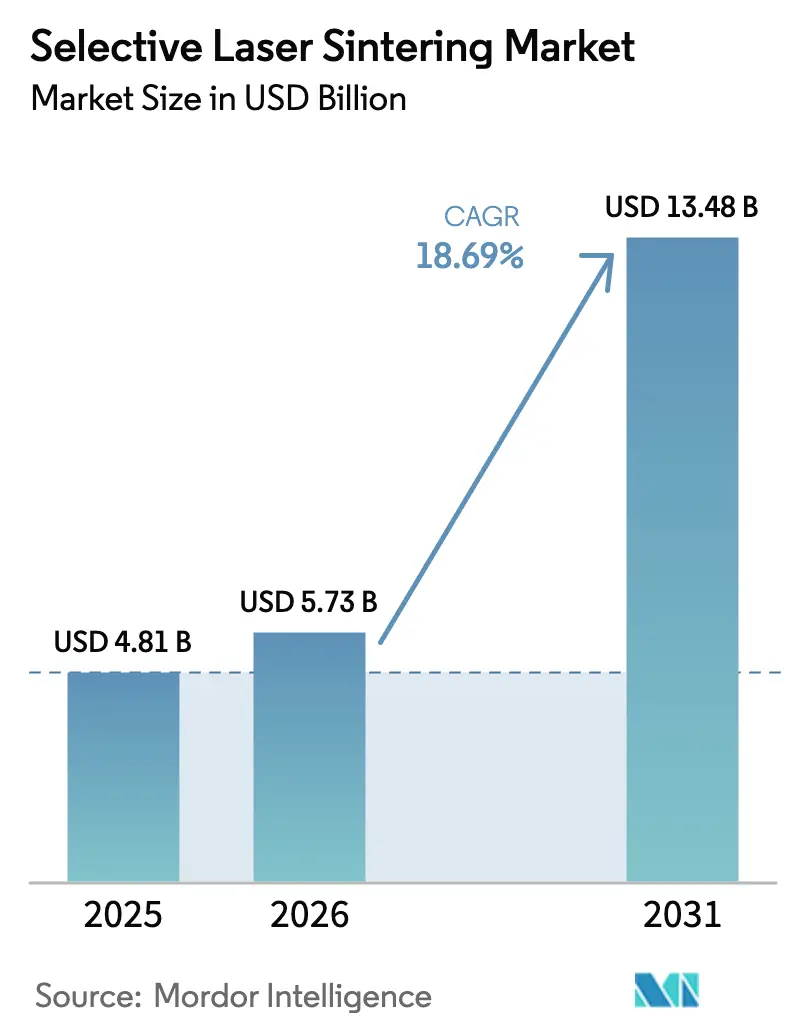
La taille du marché du frittage sélectif par laser était évaluée à 4,81 milliards USD en 2025 et devrait croître de 5,73 milliards USD en 2026 pour atteindre 13,48 milliards USD d'ici 2031, à un TCAC de 18,69 % au cours de la période de prévision (2026-2031). Les premiers adoptants passent du prototypage à la production en série, convertissant les stocks physiques en fichiers numériques et fabriquant les pièces à la demande, ce qui libère du fonds de roulement. Les constructeurs automobiles privilégient la capacité du SLS à créer des canaux de refroidissement complexes et des supports allégés que l'outillage traditionnel ne peut pas réaliser. Les hôpitaux s'appuient désormais sur des imprimantes homologuées par la FDA pour des implants personnalisés qui réduisent le temps en salle d'opération et les artefacts d'imagerie.[1]Agence américaine des produits alimentaires et médicamenteux, "Notification préalable à la mise sur le marché 510(k) K240807," fda.gov Les bureaux de services se développent à mesure que les entreprises externalisent la gestion des poudres, tandis que les fournisseurs de matériaux s'efforcent de qualifier des polymères de qualité médicale pour capter la prime de personnalisation. La consolidation parmi les fournisseurs de matériel vise à sécuriser la propriété intellectuelle multi-matériaux et à combler l'écart de débit entre les plateformes de bureau et industrielles.
Principaux enseignements du rapport
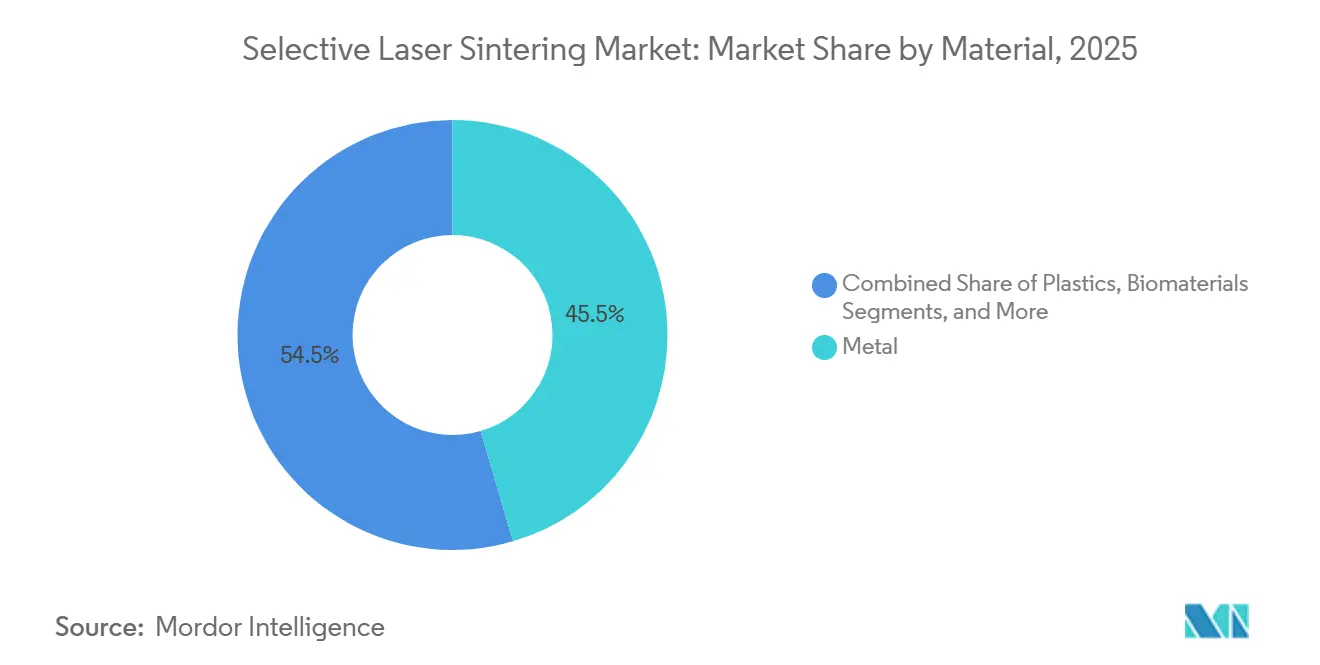
- Par matériau, le métal détenait 45,71 % des parts de marché du frittage sélectif par laser en 2025 ; les biomatériaux devraient progresser à un TCAC de 19,43 % jusqu'en 2031.
- Par composant, le matériel représentait 73,27 % de la taille du marché du frittage sélectif par laser en 2025, tandis que les services affichent le TCAC projeté le plus rapide à 18,71 % jusqu'en 2031.
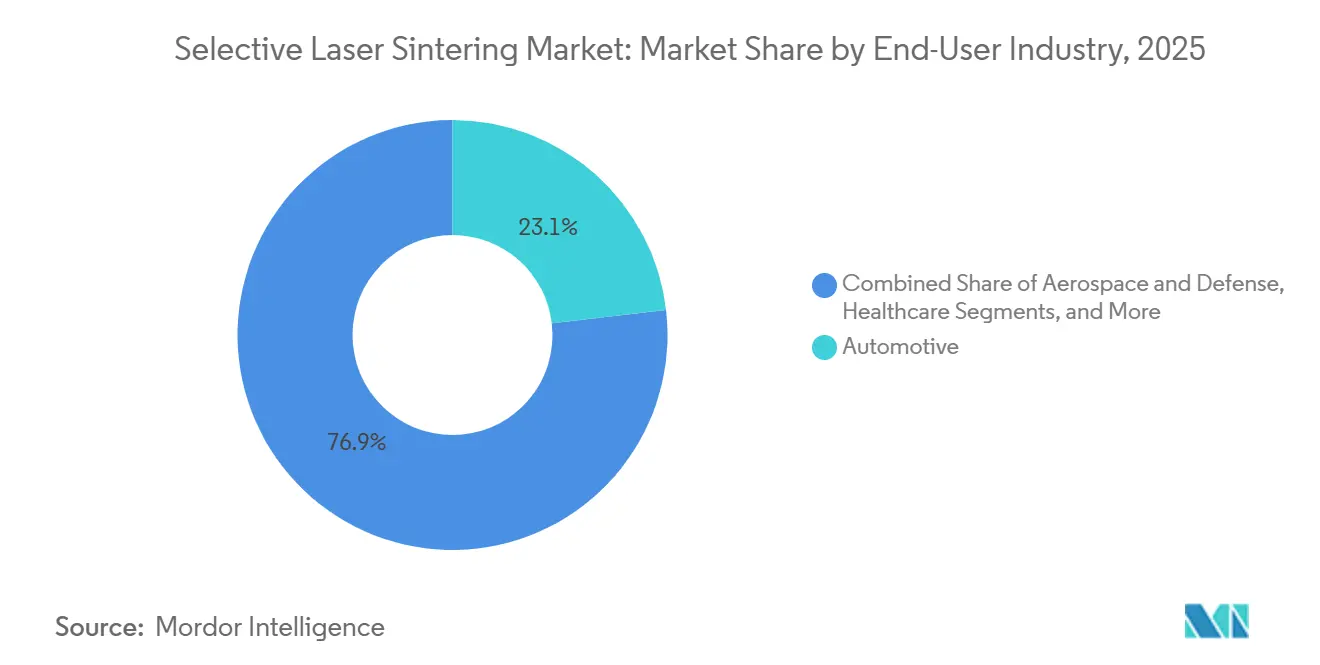
- Par utilisateur final, l'automobile était en tête avec une part de revenus de 23,14 % en 2025 ; la santé enregistre le TCAC anticipé le plus élevé à 18,92 % jusqu'en 2031.
- Par type d'imprimante, les plateformes industrielles ont capté 71,37 % des revenus de 2025, tandis que les systèmes SLS de bureau devraient croître à 18,72 % sur 2026-2031.
- Par géographie, l'Amérique du Nord représentait 36,34 % de la valeur de 2025 ; l'Asie-Pacifique est positionnée pour la croissance la plus rapide à un TCAC de 19,11 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du frittage sélectif par laser
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération du passage à l'entreposage numérique de pièces de rechange | +3.2% | Mondial, adoption précoce dans l'aérospatiale nord-américaine et l'automobile européenne | Moyen terme (2-4 ans) |
| Adoption généralisée du SLS pour les composants de véhicules électriques allégés | +3.8% | Cœur Asie-Pacifique (Chine, Corée du Sud) avec extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Subventions gouvernementales stimulant la R&D en fabrication additive | +2.1% | Amérique du Nord, Europe, Chine | Long terme (≥4 ans) |
| Intégration de la surveillance des processus pilotée par l'IA dans les imprimantes SLS | +2.4% | Mondial, porté par les clusters industriels américains et européens | Court terme (≤2 ans) |
| Expansion du portefeuille de poudres polymères de qualité médicale | +2.9% | Amérique du Nord et Europe, adoption émergente dans les pôles médicaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Production quasi-nette réduisant les déchets de matériaux | +2.6% | Mondial, notamment dans les applications aérospatiales et médicales à coût de matériaux élevé | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Entreposage numérique de pièces de rechange
Les fabricants remplacent les stocks à faible rotation par des fichiers CAO chiffrés stockés dans des bibliothèques en nuage et impriment les pièces uniquement après des événements de défaillance. ABB a réduit le délai de livraison des turbocompresseurs de neuf semaines à une semaine grâce à cette stratégie, réduisant ainsi les pénalités d'immobilisation.[2]ABB Group, "Turbocharging 3D-Printed Spare Parts," abb.com Les composants aérospatiaux et ferroviaires à faible rotation en bénéficient le plus, car le SLS supprime le besoin de moules coûteux qui ne s'amortissent jamais à des volumes inférieurs à 50 unités. La responsabilité reste incertaine, les régulateurs devant décider si les dépositaires de fichiers ou les opérateurs d'impression sont responsables des défaillances critiques pour la sécurité, mais les assureurs pilotent des couvertures liées à des journaux de construction vérifiés, ce qui pourrait accélérer l'adoption une fois les références actuarielles établies.
Adoption généralisée pour les composants de véhicules électriques allégés
Les équipementiers de véhicules électriques spécifient de plus en plus des supports en PA12-CF et des boîtiers à refroidissement conforme qui réduisent la masse de 20 à 30 % tout en améliorant l'efficacité thermique.[3]Formlabs, "SLS 3D Printing for Automotive," formlabs.com Le SLS élimine l'outillage et livre des pièces validées en 72 heures, raccourcissant les cycles de conception qui s'étendaient autrefois sur six à neuf mois. Bien que l'économie par pièce favorise encore le moulage par injection au-delà de 5 000 unités, la prolifération des plateformes dans le secteur des véhicules électriques entraîne des volumes annuels plus faibles par référence, élargissant le marché adressable du SLS. La fréquence de reconception des blocs-batteries est désormais en moyenne de 18 mois ; éviter un nouvel outillage à chaque cycle amplifie la proposition de valeur.
Surveillance des processus pilotée par l'IA
Les modèles de réseaux de neurones entraînés sur des images de bain de fusion détectent le gauchissement et la porosité avec une précision de 99,1 %, permettant aux imprimantes de moduler la puissance laser en cours de fabrication et de réduire les rebuts de 8 % à 3 % sur des budgets de poudre typiques. La réduction des rebuts stabilise les engagements de livraison, rendant le SLS attrayant pour les fournisseurs automobiles de premier rang qui opèrent selon des calendriers en flux tendu. Les ensembles de données propriétaires limitent le réglage généralisé des matériaux exotiques, de sorte que des collaborations entre universités et équipementiers se forment pour créer des bibliothèques ouvertes de défauts, renforçant la compétitivité des petits bureaux.
Expansion des poudres polymères de qualité médicale
La poudre RESOMER certifiée BPF d'Evonik prend en charge des échafaudages résorbables qui se dissolvent après la régénération osseuse, remplaçant les mailles en titane permanentes et éliminant les chirurgies secondaires. Les payeurs américains et allemands classent progressivement les cages vertébrales imprimées sous des codes GHM remboursables, ce qui libère une demande récurrente à haute marge. Les artefacts d'imagerie diminuent lorsque du PEEK est implanté à la place du métal, simplifiant les suivis en oncologie et réduisant les rescans IRM. Les fournisseurs de poudres augmentent leur production annuelle en plusieurs tonnes, mais la capacité reste limitée, de sorte que les hôpitaux réservent souvent des allocations six mois à l'avance pour sécuriser leurs stocks.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation d'énergie élevée par cycle de fabrication | -2.1% | Mondial, particulièrement aigu en Europe et au Japon | Court terme (≤2 ans) |
| Pénurie d'opérateurs qualifiés dans les économies émergentes | -1.8% | Marchés émergents d'Asie-Pacifique, Afrique, Amérique latine | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en poudres face aux droits de douane | -1.4% | Mondial, accentué pour les importateurs d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤2 ans) |
| Limitations de l'état de surface nécessitant un post-traitement coûteux | -1.6% | Mondial, notamment dans les applications grand public et médicales | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Consommation d'énergie élevée par cycle de fabrication
Les plateformes SLS polymères consomment 60 à 70 kWh sur une exécution de 12 heures, soit le triple de l'énergie requise pour des volumes comparables moulés par injection. Les opérateurs européens payant 0,22 EUR/kWh atténuent l'exposition grâce à une planification en heures creuses ou en se colocalisent à côté de parcs solaires. Les machines DMLS métal intensifient la charge en ajoutant des purges d'argon et des fours de détente des contraintes, poussant les volumes de rentabilité au-delà de 500 unités dans les applications non aérospatiales. Les taxes énergétiques dans le cadre du Pacte vert européen, si elles sont étendues, pourraient élargir les écarts de coûts d'exploitation régionaux et encourager la relocalisation transatlantique des projets à grand volume.
Pénurie d'opérateurs qualifiés dans les économies émergentes
Les recherches du MIT projettent 27 300 postes vacants cumulés aux États-Unis pour des techniciens en fabrication additive d'ici 2031, et des ratios similaires s'appliquent en Inde, en Indonésie et au Mexique. Les formations intégrant la manipulation des poudres SLS, l'interprétation des caméras thermiques et le post-traitement restent rares. Le gouvernement indien a alloué 48 millions USD à dix centres de formation SLS, mais la capacité d'accueil couvre à peine la moitié des besoins annuels. Les bureaux repensent désormais les flux de travail autour du dépoudrage automatisé et des trémies scellées pour abaisser les seuils de compétences, mais cette mise à niveau en capital gonfle les frais de service de 8 à 12 %, compensant partiellement les économies de main-d'œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : les biomatériaux réduisent l'avance du métal
Le métal a conservé 45,71 % des parts de marché du frittage sélectif par laser en 2025, les pièces en titane et en Inconel qualifiées pour l'aérospatiale passant des prototypes aux équipements de vol. Les biomatériaux, cependant, devraient dépasser tous leurs pairs à un TCAC de 19,43 %, portés par la demande d'implants crâniens et vertébraux résorbables qui atteignent 2 000 à 5 000 USD par unité et bénéficient de cadres de remboursement favorables. Le marché du frittage sélectif par laser pour les biomatériaux devrait dépasser 1 milliard USD avant 2031 si les pipelines d'approvisionnement hospitaliers se maintiennent aux taux actuels.
Les plastiques, principalement le PA12 et le PA11, dominent encore le prototypage fonctionnel car les coûts de poudre restent inférieurs à 60 USD/kg et une teneur recyclée de 50 % reste sûre pour le processus. Les nylons composites renforcés de fibres de carbone s'intègrent dans les châssis de drones, offrant une rigidité comparable à l'aluminium à une densité inférieure de 40 %. Pendant ce temps, les lignes de métal par jet de liant menacent le SLS métal dans les supports de commodité, mais le SLS conserve un avantage là où une densité >99,5 % et une durée de vie en fatigue sont importantes.


Par composant : les services modifient la composition des revenus
Le matériel a contribué à 73,27 % des ventes de 2025, mais la baisse des prix de vente moyens des imprimantes et les modèles d'entrée de gamme de bureau à moins de 20 000 USD exercent une pression sur le segment. La taille du marché du frittage sélectif par laser associée aux services devrait bondir à mesure que les entreprises externalisent la logistique des poudres, la documentation ISO 13485 et le lissage à la vapeur. Les services captent déjà 26,73 % des parts et gagneront environ un point de pourcentage par an, tandis que l'érosion des prix de vente moyens du matériel s'accélère.
Le logiciel est en retard en termes de valeur monétaire mais sous-tend la valeur ; les offres groupées d'abonnement à l'IA qui réduisent les rebuts débloquent des variations de marge de 15 à 25 % et justifient des licences annuelles de 5 000 à 20 000 USD. Les équipementiers industriels regroupent désormais les découpeurs, la surveillance à distance et la maintenance prédictive pour fidéliser les utilisateurs à leurs écosystèmes, atténuant la cannibalisation par les modèles de bureau.
Par secteur d'utilisation final : les hôpitaux dépassent les ateliers d'outillage
L'automobile détenait 23,14 % des parts de revenus en 2025 sur les gabarits et les supports de prototypes, mais les recettes de la santé sont en passe d'afficher la croissance la plus rapide, portées par des implants personnalisés homologués selon les nouvelles directives de la FDA. La taille du marché du frittage sélectif par laser enregistrée par les hôpitaux devrait dépasser celle de l'automobile d'ici 2029 si la couverture des payeurs continue de se répandre.
L'adoption dans l'aérospatiale ralentit à mesure que les flottes existantes achèvent leurs cycles de modernisation, mais le secteur valorise toujours les économies de poids qui réduisent la consommation de carburant de 15 % dans les moteurs LEAP. Les acteurs de l'électronique impriment des boîtiers portables à parois minces où les encliquetages intégrés suppriment les coûts d'assemblage. Les entreprises énergétiques impriment des roues de pompe sur site, comprimant les délais de livraison de 12 semaines à 72 heures, bien que la rugosité de surface reste un obstacle sans lissage à la vapeur.
Par type d'imprimante : les plateformes de bureau démocratisent l'accès
Les systèmes industriels représentent 71,37 % des revenus grâce à des volumes de fabrication >300 l et des ensembles de matériaux validés dépassant 30 polymères et métaux. Pourtant, les unités de bureau croissent à un TCAC de 18,72 % à mesure que les sous-traitants et les universités adoptent des machines à moins de 20 000 USD fonctionnant sur alimentation standard et occupant 1,2 m² d'empreinte.
Les systèmes hybrides SLS/CNC restent de niche mais attirent les fournisseurs aérospatiaux nécessitant des tolérances de ±0,05 mm sans repositionnement. Le frittage à grande vitesse gagne en dynamique pour les biens de consommation en PA12, bien que des surfaces 20 à 30 % plus rugueuses imposent un culbutage supplémentaire qui réduit son avantage de débit. La part de marché du frittage sélectif par laser détenue par les modèles de bureau devrait atteindre deux chiffres d'ici 2031 à mesure que les recycleurs de poudre et les chambres de fabrication fermées réduisent les points de contact des opérateurs.
Analyse géographique
L'Amérique du Nord représentait 36,34 % de la valeur de 2025, ancrée par plus de 2 000 imprimantes industrielles installées dans les pôles aérospatiaux de Seattle et de Los Angeles. Les hôpitaux du Massachusetts exploitent des systèmes homologués par la FDA qui impriment des guides chirurgicaux en 48 à 72 heures, réduisant les cycles de planification préopératoire de deux semaines. Les déficits de main-d'œuvre qualifiée s'intensifient, les postes vacants persistant en moyenne 60 jours, ce qui stimule les investissements dans l'automatisation de la manipulation des poudres et de la tomodensitométrie. Les programmes d'avions d'affaires du Canada et les lignes de gabarits automobiles du Mexique ajoutent des volumes supplémentaires mais manquent de pipelines d'ingénierie suffisants pour évoluer.
L'Asie-Pacifique devrait afficher un TCAC de 19,11 % à mesure que l'initiative de fabrication additive de 20 milliards CNY de la Chine finance des usines de production, et que l'Inde consacre 48 millions USD à la formation des opérateurs. Les équipementiers de véhicules électriques chinois exploitent des supports en PA12-CF pour réduire le poids et augmenter l'autonomie, tandis que les hôpitaux japonais testent des plaques crâniennes en PEEK qui réduisent les artefacts IRM. Les grands acteurs de l'électronique sud-coréens évaluent le SLS pour les boîtiers de montres connectées, bien que les étapes de lissage à la vapeur ajoutent 20 à 50 USD par pièce et puissent compenser les gains de coûts.
Le corridor automobile européen du Bade-Wurtemberg spécifie des collecteurs en PA12 chargé de verre qui respectent les règles d'inflammabilité UN ECE R100. Le Royaume-Uni maintient une capacité DMLS en titane pour les aubes de turbines, mais fait face à des hausses de coûts des matériaux de 8 à 12 % après les droits de douane sur les importations de poudres post-Brexit. Les codes GHM français remboursent déjà les cages vertébrales imprimées en 3D, incitant les cliniques lyonnaises à internaliser l'impression. Les producteurs pétroliers du Moyen-Orient et les mineurs australiens mènent des programmes pilotes, mais les bases installées restent inférieures à 50 machines chacune en raison des défis liés aux températures ambiantes élevées.

Paysage réglementaire
La réglementation applicable au frittage sélectif par laser (SLS) couvre la surveillance des dispositifs médicaux, la sécurité au travail liée aux poudres, ainsi que les exigences de sécurité des machines/produits pour l'équipement lui-même. Aux États-Unis, les dispositifs spécifiques à un patient produits par fusion sur lit de poudre passent généralement par des voies FDA telles que le 510(k) en vertu du Quality System Regulation (21 CFR 820), renforçant les exigences de traçabilité pour les registres de fabrication, les contrôles des matériaux et la validation lorsque le SLS passe du prototypage à la production en série.
En Europe, le règlement Machines (UE) 2023/1230 ajoute une complexité de conformité pour les machines dotées de fonctions de sécurité basées sur l'IA ou auto-évolutives, y compris des exigences qui peuvent déclencher une évaluation obligatoire de conformité par un tiers ; un amendement, le règlement (UE) 2024/2748, s'applique à partir du 29 mai 2026 et introduit des procédures d'urgence pour les machines pertinentes en cas de crise. Les cadres normatifs façonnent également les approches de qualification dans les usages finaux fortement réglementés : la norme ISO/ASTM 52931-23 ancre les principes EHS pour les poudres métalliques dans les environnements de fabrication additive, tandis que les déploiements de niveau spatial et de défense font face à des régimes de qualification stricts spécifiques aux machines et aux installations, référencés dans des organismes tels que la NASA (NASA-STD-6033) et l'ECSS (ECSS-Q-ST-70-80C).
Analyse de la chaîne de valeur
La chaîne de valeur du SLS commence par les matières premières et les sous-systèmes essentiels, notamment les poudres polymères et métalliques (souvent qualifiées pour des ensembles de paramètres machine spécifiques), les lasers et l'optique, l'électronique de mouvement/contrôle, ainsi que les composants de gaz inerte et de filtration pour les plateformes métalliques. Les fabricants d'équipements intègrent ces éléments dans des plateformes d'impression accompagnées de suites logicielles (découpage en tranches, imbrication, surveillance et documentation qualité), puis distribuent via des ventes directes et des partenaires de canal aux utilisateurs finaux et bureaux de services ; en aval, le post-traitement (dépoudrage, sablage, lissage à la vapeur, traitement thermique pour les métaux) et l'inspection/traçabilité (tomographie, métrologie, conservation des journaux de fabrication) transforment les pièces imprimées en pièces prêtes pour la production.
Les goulots d'étranglement en matière de coût et de délai se concentrent autour des poudres qualifiées et de l'optique de précision, et les opérateurs y répondent en augmentant les taux de recyclage des poudres, en investissant dans une manipulation étanche pour réduire la contamination et le risque pour la main-d'œuvre, et en adoptant des flux de travail hybrides associant les fabrications SLS à une finition conventionnelle. Les dynamiques commerciales et tarifaires ajoutent de la friction à l'approvisionnement transfrontalier en matières premières et composants, favorisant un approvisionnement plus régionalisé et des écosystèmes de production localisés, tandis que la part croissante des services reflète l'externalisation de la logistique des poudres, de la documentation (par exemple, les travaux liés à l'ISO-13485 dans la chaîne d'approvisionnement de la santé), et de la finition spécialisée lorsque les entreprises passent de la R&D à des lots de production répétables.
Paysage concurrentiel
Environ 55 à 60 % des revenus matériels sont détenus par EOS, 3D Systems et HP, indiquant une concentration de marché modérée. Les challengers de bureau tels que Formlabs et Sinterit érodent les réserves de profit d'entrée de gamme, tandis que l'acquisition de Desktop Metal par Nano Dimension pour 183 millions USD a sécurisé des brevets de jet de liant permettant le dépôt de poudre gradué et a consolidé un avantage de premier entrant dans les fabrications multi-matériaux. Stratasys a suivi en cédant la division Aerosint, signalant une course aux armements pour la propriété intellectuelle de placement sélectif de poudre.
Les fournisseurs de matériaux recherchent l'exclusivité ; le TPU 88A FR Ultrasint de BASF, certifié UL 94 V-0, offre aux partenaires un accès protégé aux contrats de boîtiers de batteries de véhicules électriques. Les écosystèmes logiciels émergent comme le nouveau fossé concurrentiel : les algorithmes d'imbrication de Materialise augmentent le débit de 25 %, liant les utilisateurs à des licences annuelles et des nuages de données. Les bureaux de services font face à l'intégration verticale à mesure que les hôpitaux et les constructeurs automobiles internalisent l'impression ; pour survivre, beaucoup se tournent vers les services de validation et la spécialisation du post-traitement.
Les suites d'inspection par IA émergentes réduisent les rebuts et renforcent la fiabilité des livraisons. Le contrôle en boucle fermée d'EOS ajuste la puissance laser sur la base d'images thermiques en temps réel, démontrant des améliorations de marge de 5 points de pourcentage dans les contrats aérospatiaux. Les stratégies des fournisseurs se divisent désormais entre des lignes industrielles optimisées pour le débit et des offres de bureau agiles, imposant une gestion de double portefeuille.
Leaders du secteur du frittage sélectif par laser
3D Systems Inc.
EOS GmbH Electro Optical Systems
Farsoon Technologies
Prodways Group
Formlabs Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace clair se situe à l'intersection de la fiabilité à l'échelle de la production et de l'automatisation totale du flux de travail, en particulier dans le post-traitement et la capture des données qualité, où de nombreux utilisateurs font encore face à un dépoudrage et une finition à forte intensité de main-d'œuvre. La preuve de cette évolution apparaît dans les opérations de bureaux de services tels que FORMRISE, qui intègre les systèmes de sablage automatisés AM Solutions S1 et rapporte une réduction de 50 % du temps de post-traitement pour les composants SLS, ce qui renforce l'argument commercial pour les séries en retirant le temps de cycle et le contenu en main-d'œuvre de l'étape de goulot d'étranglement.
Les opportunités en matière de matériel et de matériaux s'élargissent également aux deux extrémités du spectre des plateformes : les systèmes de grand format qui apportent un débit et des volumes de fabrication plus élevés à des empreintes accessibles aux PME, et les plateformes compactes à écosystème ouvert qui abaissent les barrières pour les laboratoires et les ateliers développant leurs propres ensembles de paramètres. L'activité de lancement de Formlabs autour de son écosystème SLS grand format Fuse X1 (avec des contrôles d'impression pilotés par IA) et le positionnement de Sinterit avec une plateforme SLS compacte à matériaux ouverts illustrent cette bifurcation. Du côté industriel, des partenariats de qualification tels que celui de Farsoon avec ALM sur l'expansion des matériaux et les étapes de processus pour le PEBA mettent en lumière le rôle central de la diversité des matériaux et des recettes validées pour débloquer une production répétable en usage final, en particulier alors que les applications réglementées et critiques en termes de performance exigent des fenêtres de processus plus strictes et un contrôle documenté.
Développements récents du secteur
- Juin 2026 : Formlabs a dévoilé l'écosystème SLS grand format Fuse X1, ouvrant les commandes avec des livraisons prévues à partir du T4 2026. Le lancement élargit l'accès à des volumes de fabrication plus importants et intègre des contrôles pilotés par IA visant à stabiliser les résultats de production, soutenant le passage du marché du prototypage à une fabrication en petites séries répétables.
- Mai 2026 : Sinterit a lancé la plateforme SLS compacte BIANCO2 alimentée par un laser CO2 RF de 30 W, avec des expéditions prévues pour le T4 2026. Son positionnement autour d'une approche matériaux plus ouverte élargit les options pour les bureaux de services et les laboratoires cherchant à qualifier des poudres alternatives et à réduire la dépendance aux matériaux verrouillés par le fournisseur.
- Mai 2026 : Le règlement UE 2024/2748 s'applique à partir du 29 mai 2026 et introduit des procédures d'urgence pour les machines pertinentes en cas de crise, ajoutant des exigences de conformité pour l'évaluation de la sécurité et de la conformité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché suit les revenus générés par le frittage sélectif par laser utilisé pour construire des pièces en fusionnant des matériaux en poudre à l'aide d'un laser, y compris le matériel, les logiciels et les services associés vendus pour un usage industriel et de prototypage.
Exclusions de périmètre : les revenus provenant de procédés additifs non-SLS et les consommables d'impression 3D généraux non utilisés dans les fabrications SLS sont exclus.
Aperçu de la segmentation
- Par matériau
- Métal
- Plastiques
- Polymères composites et avancés
- Biomatériaux
- Par composant
- Matériel
- Logiciel
- Services
- Par secteur d'utilisation final
- Automobile
- Aérospatiale et défense
- Santé
- Électronique
- Énergie et équipements industriels
- Éducation et recherche
- Par type d'imprimante
- SLS polymère à lit de poudre
- SLS métal / DMLS
- Frittage à grande vitesse
- Systèmes SLS hybrides
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle, notamment sur l'activité de fabrication, les flux commerciaux et l'environnement politique qui façonne l'adoption des procédés additifs. Nous avons examiné des sources publiques telles que les séries de fabrication du US Census Bureau, les statistiques commerciales de la US International Trade Commission, les données de production industrielle d'Eurostat et les indicateurs de l'OCDE en matière d'investissement et de production.
Pour relier le récit du SLS à ce que font réellement les acheteurs, nous avons également vérifié des sources telles que les publications de normes de fabrication additive de l'ASTM, les bases de données de brevets pour les signaux d'activité technologique, et les revues à comité de lecture qui traitent de la qualification des matériaux et de la performance des pièces. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour vérifier le positionnement des produits et les commentaires sur la demande, appuyés par des abonnements payants pour les données financières d'entreprises et l'intelligence d'actualité lorsque cela a permis de combler des lacunes de divulgation. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la logique de dimensionnement et confirmer ce qui est compté comme revenu SLS à travers le matériel, les logiciels et les services. Nous nous sommes entretenus avec un mélange de participants de l'écosystème des équipements et des matériaux, de fournisseurs de services et d'utilisateurs finaux pour valider le calendrier d'adoption, les cycles d'achat typiques et la répartition pratique entre pièces de prototypage et de production dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Direction générale : 12 % | APAC : 42 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Petits acteurs : 22 % | Managers : 53 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
La taille du marché est construite selon une approche descendante où les bassins de demande en fabrication additive sont reconstitués à l'aide des signaux de production manufacturière, de l'orientation de la base installée et des taux d'adoption des procédés sur lit de poudre, puis filtrés pour déterminer ce qui est attribuable aux dépenses en SLS. Pour garder les totaux réalistes, nous effectuons également des vérifications ascendantes sélectives à l'aide de fourchettes de prix échantillonnées et de volumes unitaires pour les systèmes SLS, ainsi que des retours des canaux sur les rattachements de revenus de services typiques.
Les intrants clés utilisés dans le modèle comprennent la dynamique des expéditions de systèmes SLS, la progression du prix de vente moyen pour les imprimantes industrielles, la consommation de matériau en poudre par fabrication et les fourchettes d'utilisation, la pénétration du SLS dans les flux de travail de l'aérospatiale, de l'automobile, de la santé et de l'électronique, ainsi que les cycles d'investissement régionaux qui affectent les achats de capital. Lorsque les divulgations des entreprises sont minces, les lacunes sont gérées via des fourchettes conservatrices convenues lors des entretiens, qui sont ensuite affinées à l'aide de vérifications croisées telles que l'intensité de dépôt de brevets et les schémas visibles de montée en production. Les prévisions sont générées à l'aide d'une analyse de scénarios appuyée par des lignes de tendance sur les variables ci-dessus, et la courbe finale est ajustée après confirmation des contraintes attendues telles que les délais de qualification pour les nouveaux matériaux et le rythme des ajouts de capacité dans les bureaux de services.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications croisées, notamment en comparant la demande implicite des systèmes avec les indicateurs d'activité manufacturière et en vérifiant si les répartitions de revenus correspondent à ce que les répondants observent dans les décisions d'achat réelles. Tout écart majeur déclenche un second passage sur les hypothèses telles que l'utilisation, la tarification et le calendrier d'adoption régional, suivi d'une reprise de contact avec un petit groupe d'experts lorsqu'une divergence reste non résolue.
Avant validation finale, le modèle est examiné par étapes afin que la logique de calcul, la cohérence des unités et le traitement des devises soient vérifiés indépendamment. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements de politique, des réajustements tarifaires brusques ou des changements visibles de capacité et de demande. Juste avant la livraison, un dernier passage de mise à jour est effectué afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
La taille du marché du frittage sélectif par laser de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le frittage sélectif par laser ne correspondent souvent pas car les limites sont fixées différemment et les mêmes dépenses peuvent être comptées de plus d'une manière. Les différences proviennent généralement de ce qui est traité comme relevant uniquement du SLS, de la manière dont les services sont saisis, et de l'année et de la devise utilisées.
Les signaux d'expédition et de tarification pour les systèmes SLS industriels, ainsi que les vérifications d'utilisation des bureaux de services, sont les éléments de preuve qui relient Mordor Intelligence à un bassin de revenus défini de matériel, de logiciels et de services plutôt qu'à une catégorie plus large de fabrication additive. D'autres estimations peuvent dériver lorsqu'elles mélangent des procédés adjacents sur lit de poudre, utilisent des scénarios d'adoption agressifs sans revérifier l'utilisation, ou appliquent des prix moyens larges qui ne reflètent pas le récent changement de mix entre les plateformes compatibles polymère et métal.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,81 milliards USD (2025) | |
| Cabinet de conseil mondial A | 5,00 milliards USD (2025) | Utilise une définition plus large qui semble mélanger certains revenus adjacents de fusion sur lit de poudre dans le SLS, ce qui peut faire augmenter la valeur de 2025 même si la demande d'usage final est similaire. |
| Éditeur sectoriel B | 1,92 milliard USD (2024) | Ancre le marché à une année de base antérieure et applique un comptage plus étroit qui peut sous-estimer les services et les logiciels, et reflète également une trajectoire d'adoption plus lente dans sa fenêtre de prévision. |
L'écart entre les valeurs s'explique principalement par les limites de périmètre, le choix de l'année de base, et la manière dont les services et la tarification sont traités dans le modèle. En maintenant les intrants liés à une demande observable de systèmes, à des fourchettes d'utilisation réalistes et à des règles d'inclusion claires, nous pouvons présenter un chiffre de marché que les acheteurs peuvent retracer à des étapes répétables.


Questions clés auxquelles le rapport répond
Quel sera le niveau des revenus du marché du frittage sélectif par laser d'ici 2031 ?
Le marché devrait atteindre 13,48 milliards USD d'ici 2031, avec une expansion à un TCAC de 18,69 % à partir de 2026.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
La santé affiche le TCAC prévisionnel le plus élevé à 18,92 % car les implants personnalisés remboursés entraînent une tarification premium.
Pourquoi les imprimantes SLS de bureau gagnent-elles en popularité ?
Des prix inférieurs à 20 000 USD, des exigences électriques standard et des fonctionnalités automatisées de recyclage des poudres rendent la production en interne viable pour les petits laboratoires et les ateliers de sous-traitance.
Quel écart la surveillance des processus par IA comble-t-elle ?
La détection des défauts en temps réel réduit les rebuts de 8 % à 3 %, améliore la fiabilité des livraisons et renforce l'argumentaire économique pour la production en série.
Dernière mise à jour de la page le:



