
Taille et Part du Marché des Macronutriments Secondaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.43 Milliards de dollars |
| Taille du Marché (2031) | 24.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Macronutriments Secondaires par Mordor Intelligence
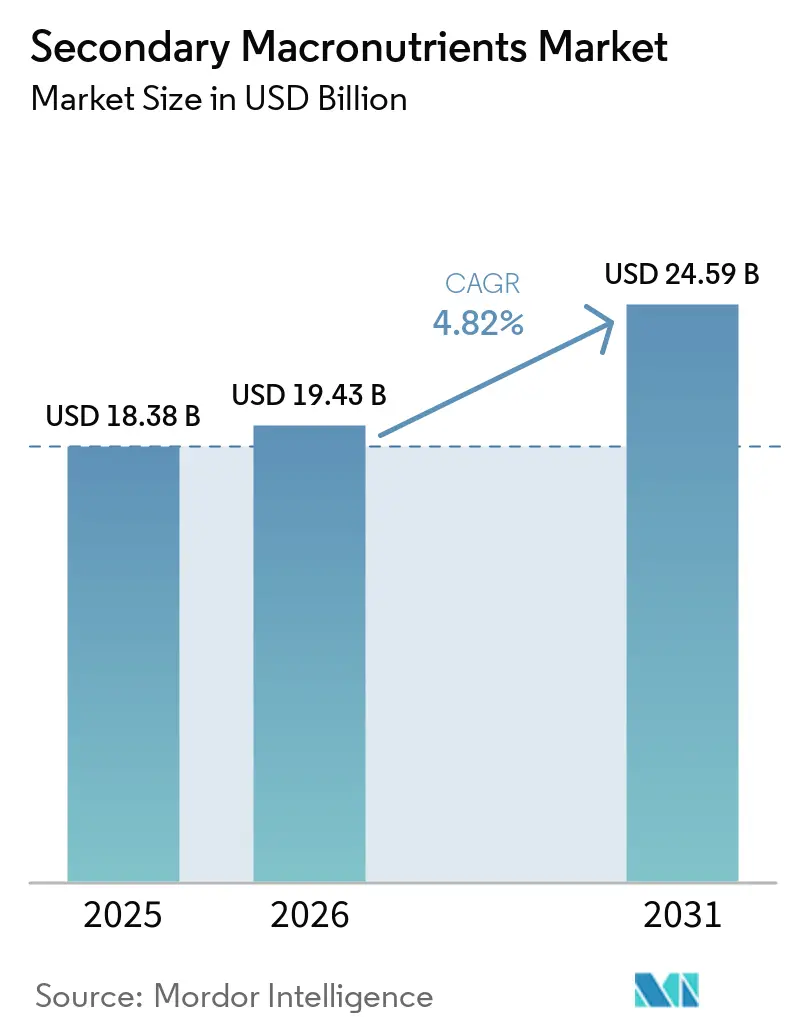
La taille du marché des macronutriments secondaires était évaluée à 18,38 milliards USD en 2025 et devrait croître de 19,43 milliards USD en 2026 à 24,59 milliards USD d'ici 2031, enregistrant un CAGR de 4,82 % au cours de la période de prévision de 2026 à 2031. La forte demande en nutrition équilibrée des sols, la récupération obligatoire du soufre par les raffineurs et les technologies de co-granulation qui réduisent les passages en champ renforcent cette tendance à la hausse. Le déclin de la fertilité des sols dans les zones de production intensive de blé, de maïs et d'oléagineux, conjugué à l'expansion des serres dans la région Asie-Pacifique, accentue l'attention portée aux apports en calcium, magnésium et soufre. Le soufre élémentaire issu de la désulfuration du diesel a réduit les coûts des matières premières, tandis que le matériel d'application de précision a amélioré l'efficacité d'utilisation des nutriments. Ensemble, ces facteurs maintiennent le marché des macronutriments secondaires fermement sur une trajectoire de croissance.
Principaux Enseignements du Rapport
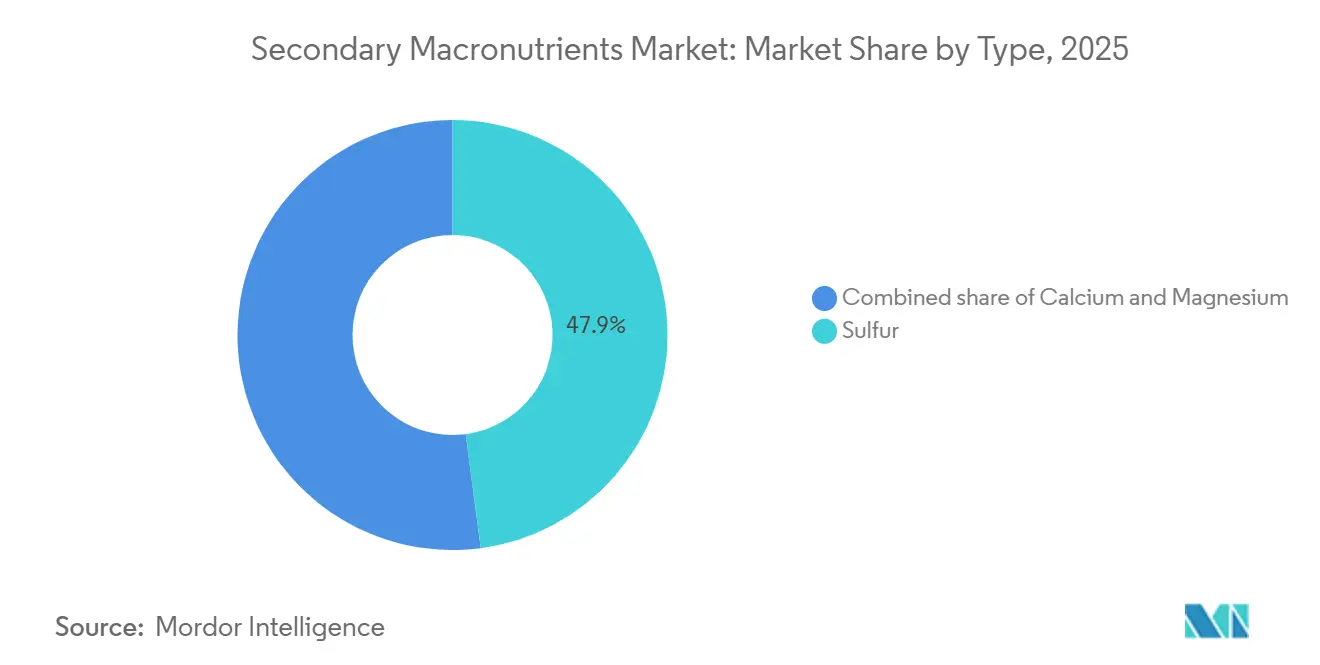
- Par type, le soufre représentait la plus grande part, soit 47,9 %, du marché des macronutriments secondaires en 2025, tandis que le calcium devrait croître au CAGR le plus rapide de 5,8 % de 2026 à 2031.
- Par mode d'application, l'application au sol représentait la plus grande part à 76,5 % en 2025, tandis que la taille du marché des macronutriments secondaires pour la fertigation devrait croître au CAGR le plus rapide de 6,1 % de 2026 à 2031.
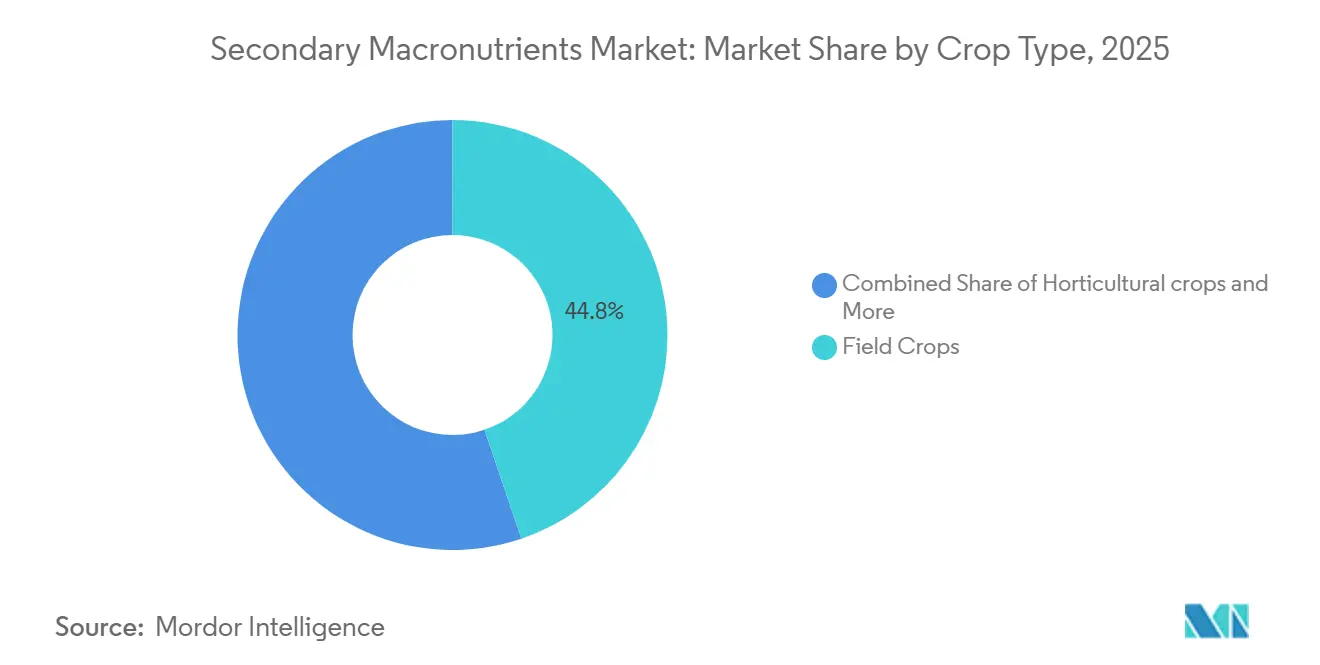
- Par type de culture, les grandes cultures représentaient 44,8 % de la taille du marché des micronutriments secondaires en 2025, tandis que les cultures horticoles devraient croître au CAGR le plus rapide de 5,9 % de 2026 à 2031.
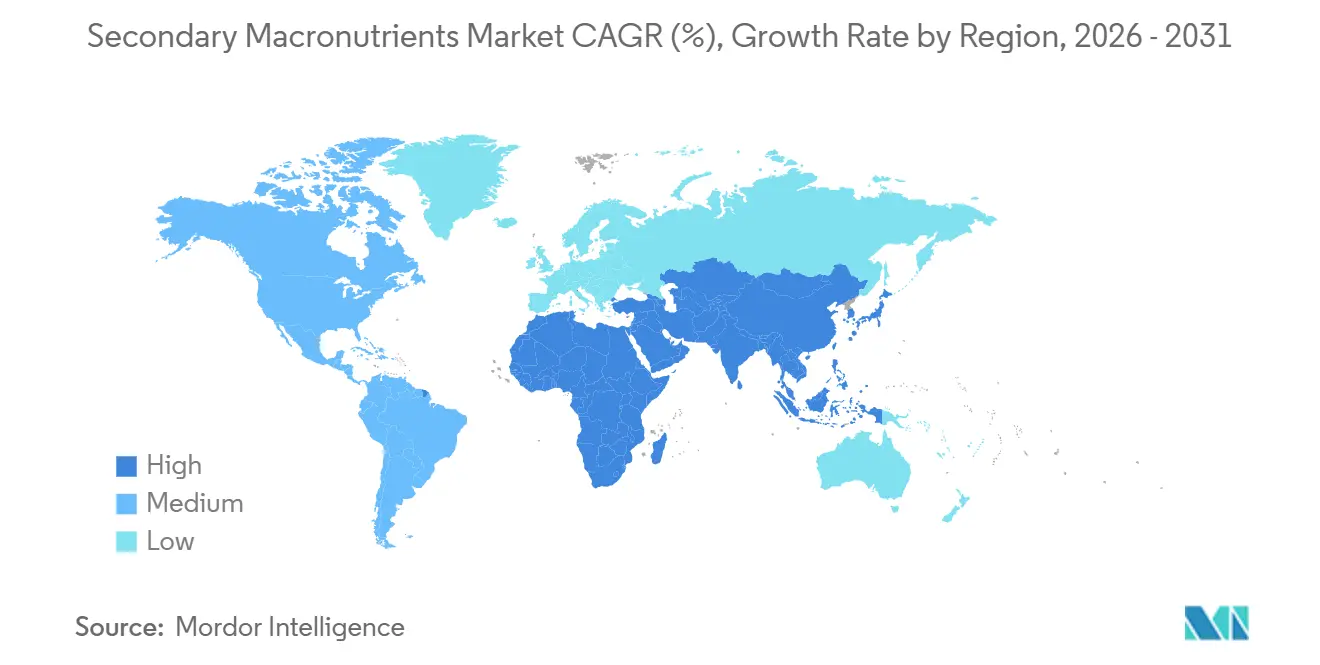
- Par géographie, l'Asie-Pacifique représentait la plus grande part à 40,0 % en 2025 et devrait croître au CAGR le plus rapide de 5,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Demande en Calcium Liée à l'Acidité des Sols dans les Zones de Production de Blé Panifiable | +0.80% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Modernisation de la Fertigation dans les Méga-Serres Irriguées au Goutte-à-Goutte | +0.60% | Asie-Pacifique en cœur, extension vers l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des Superficies en Cultures Sucrières en Asie du Sud-Est | +0.50% | Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réglementation sur le Diesel à Ultra-Faible Teneur en Soufre Stimulant l'Offre de Soufre Élémentaire | +0.70% | Mondial | Long terme (≥ 4 ans) |
| Co-Granulation Intégrant Ca-Mg-S dans des Granulés Uniques | +0.40% | Mondial | Moyen terme (2 à 4 ans) |
| Programmes de Gestion des Nutriments Secondaires par les Coopératives Négociants-Détaillants | +0.30% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en Calcium Liée à l'Acidité des Sols dans les Zones de Production de Blé Panifiable
La culture continue du blé, associée à une utilisation intensive d'azote, accélère l'acidification des sols. La production nationale de chaux agricole aux États-Unis a fortement augmenté en 2024, indiquant une réponse plus marquée des agriculteurs à la baisse du pH des sols[1]. Le nitrate de calcium et le sulfate de calcium sont de plus en plus appliqués pour rétablir l'équilibre nutritif, améliorer la qualité des grains et maintenir les primes protéiques dans les chaînes d'approvisionnement orientées vers l'exportation. L'acidification étant cumulative, les applications récurrentes de calcium créent une demande régulière pour les fournisseurs. Les meuniers de farine premium qui récompensent des profils de résistance à la pâte plus élevés renforcent la volonté des agriculteurs de budgétiser les nutriments secondaires. La tendance s'étend au Canada, en France et en Pologne, en accord avec les initiatives nationales de santé des sols qui conditionnent les paiements à l'amélioration de la capacité d'échange cationique.
Modernisation de la Fertigation dans les Méga-Serres Irriguées au Goutte-à-Goutte
Les exploitations de serres à grande échelle industrielle en Chine, dans les États du Golfe, en Espagne et au Mexique privilégient désormais le calcium, le magnésium et le soufre liquides acheminés par les lignes de goutte-à-goutte existantes. La conversion de l'épandage granulaire en surface à la fertigation réduit la main-d'œuvre jusqu'à 25 % par hectare et améliore l'absorption des nutriments en synchronisant le flux de nutriments avec la transpiration des plantes. Les installations intègrent des capteurs en temps réel qui guident les ajustements de dosage, réduisant les excès d'apport et augmentant le rendement par mètre carré. Les distributeurs d'intrants répondent en lançant du nitrate de calcium de qualité technique, sans chlorure et entièrement soluble dans l'eau froide. Cette vague de modernisation à faible intensité capitalistique stimule la demande de formulations premium sur le marché des engrais à base de macronutriments secondaires et incite les fournisseurs d'équipements à associer des injecteurs venturi à des packs de nutriments par abonnement.
Expansion des Superficies en Cultures Sucrières en Asie du Sud-Est
La Thaïlande, le Vietnam et les Philippines allouent des plaines fertiles à la canne à sucre pour atteindre leurs objectifs nationaux en matière de biocarburants et leurs quotas d'exportation. Les programmes de soutien gouvernementaux subventionnent le superphosphate simple riche en soufre et le gypse contenant du calcium, réduisant les coûts des agriculteurs et élevant les taux moyens d'application des nutriments. L'agence de recherche japonaise JIRCAS souligne le rôle du soufre dans la synthèse du saccharose et le rôle du calcium dans la résistance de la canne, tous deux essentiels pour le débit des moulins [2]. Les mélangeurs d'engrais construisent des plateformes côtières près des raffineries pour exploiter le soufre élémentaire, raccourcissant les chaînes d'approvisionnement et favorisant la stabilité des prix dans ce segment en rapide expansion.
Réglementation sur le Diesel à Ultra-Faible Teneur en Soufre Stimulant l'Offre de Soufre Élémentaire
Les raffineurs du monde entier réduisent la teneur en soufre à 10 ppm pour respecter les mandats sur le diesel routier. La production de soufre élémentaire a donc fortement augmenté, entraînant une baisse de prix de 26 % en 2024[3]. Les fabricants d'engrais sécurisent des contrats d'enlèvement à long terme avec des entreprises énergétiques, réduisant la volatilité des matières premières et développant les capacités de granulation. Cette abondance de matière première constitue un avantage structurel en termes de coûts pour le marché des engrais à base de macronutriments secondaires, élargissant les marges et encourageant les ajouts de capacité dans les économies émergentes qui dépendaient auparavant des importations.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Volatilité du Fret Maritime pour le Nitrate de Calcium en Vrac | −0.4% | Régions dépendantes des importations | Court terme (≤ 2 ans) |
| Déclin des Teneurs en Minerai de Magnésium en Russie et en Israël | −0.3% | Mondial | Long terme (≥ 4 ans) |
| Lenteur des Approbations de l'UE pour les Engrais à Base de Gypse Recyclé | −0.2% | Europe | Moyen terme (2 à 4 ans) |
| Pression sur la Trésorerie des Agriculteurs due au Resserrement du Crédit Agricole en Amérique du Sud | −0.5% | Amérique du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Fret Maritime pour le Nitrate de Calcium en Vrac
Les coûts d'expédition transocéanique restent supérieurs aux normes d'avant la pandémie, avec des taux au comptant fluctuant de 40 % en quelques mois. Le tableau de bord du fret du Département de l'Agriculture des États-Unis (USDA) montre que les expéditions d'engrais font face à des pénuries de conteneurs, prolongeant les délais de livraison [4]. Les marchés dépendants des importations comme l'Asie du Sud absorbent ces coûts de fret plus élevés dans les coûts à l'arrivée, augmentant les prix à la ferme. Certains acheteurs reportent leurs commandes de nitrate de calcium ou substituent du nitrate de calcium ammoniacal de qualité inférieure, freinant la croissance à court terme sur le marché des engrais à base de macronutriments secondaires.
Déclin des Teneurs en Minerai de Magnésium en Russie et en Israël
Les principaux producteurs d'engrais signalent un déclin des teneurs en minerai, désormais inférieures en moyenne à 9 %, ce qui augmente les ratios déchets/minerai et la consommation d'énergie par tonne de matériau traité. Selon les évaluations de l'U.S. Geological Survey (USGS), les coûts d'extraction continuent d'augmenter à mesure que les mineurs sont contraints d'accéder à des filons plus profonds et à plus faible rendement, nécessitant des opérations de forage et de bénéficiation plus intensives [5]. Ce resserrement de l'approvisionnement en amont a conduit les grands acteurs à diversifier leurs sources d'approvisionnement vers l'Australie et la Chine, bien que la plupart des nouvelles initiatives d'extraction et de traitement dans ces régions aient des délais de développement de plusieurs années, ce qui suggère que les contraintes d'approvisionnement actuelles et les pressions sur les prix devraient persister à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Le Soufre Domine le Marché, Tandis que le Calcium Gagne en DynamismeLe soufre représentait la plus grande part, soit 47,9 %, de la taille du marché des macronutriments secondaires en 2025, porté par son rôle essentiel dans la formation des acides aminés et le développement des huiles dans le colza et le soja. Le segment croît régulièrement grâce à l'abondant soufre élémentaire dérivé des raffineries qui soutient des prix compétitifs. Le calcium devrait croître au CAGR le plus rapide de 5,8 % de 2026 à 2031, à mesure que les agriculteurs traitent l'acidification des sols et les exigences de fermeté des fruits dans les vergers. La demande en magnésium se concentre sur les quotas horticoles à haute valeur ajoutée qui récompensent des niveaux optimaux de chlorophylle. L'avantage en termes de coûts du soufre et son besoin étendu pour les cultures le maintiendront fermement en tête, mais l'adoption accélérée du calcium dans l'agriculture en plein air et en environnement contrôlé signale un écart qui se réduit.
La désulfuration plus large des raffineries en Amérique du Nord, au Moyen-Orient et en Asie garantit une offre structurellement longue de soufre brut, soutenant l'expansion des capacités de granulés et de pastilles. La fertigation de précision libère le potentiel du calcium et du nitrate dans les serres de tomates et de poivrons, renforçant les marges pour les gammes de produits solubles. Le magnésium maintient son rôle de spécialité dans les légumes à feuilles et les fruits tropicaux, où la rétention de couleur est non négociable pour les marchés d'exportation.

Par Mode d'Application :
L'Application au Sol Maintient sa Position Dominante Tandis que la Fertigation s'AccélèreL'application au sol représentait 76,5 % de la part du marché des micronutriments secondaires en 2025, reflétant la familiarité des agriculteurs et la compatibilité avec les machines. Les épandeurs établis et les semoirs pneumatiques accueillent les granulés co-granulés Ca-Mg-S sans modification du flux de travail. La taille du marché des macronutriments secondaires pour la fertigation devrait croître au CAGR le plus rapide de 6,1 % de 2026 à 2031, portée par la prolifération des serres et les incitations à la modernisation du goutte-à-goutte. Les pulvérisations foliaires comblent des lacunes de niche lorsqu'une correction rapide des carences est essentielle, notamment pour les blocs de raisins de table premium.
Les macronutriments secondaires liquides atteignent des efficacités d'absorption jusqu'à 20 % supérieures aux applications équivalentes en plein champ, persuadant les investisseurs dans les serres de haute technologie d'intégrer des injecteurs en ligne. Les développeurs d'applications au sol répliquent en ajoutant des inhibiteurs d'uréase et des revêtements polymères qui modèrent la libération des nutriments, maintenant leur pertinence pour les grandes cultures. Les formulations foliaires contiennent des tensioactifs et des agents chélatants qui accélèrent l'absorption foliaire, bien que leurs volumes restent modestes par rapport aux granulés et aux liquides.
Par Type de Culture :
Les Grandes Cultures Commandent la Plus Grande Part, Tandis que les Cultures Horticoles s'Étendent RapidementLes grandes cultures représentaient la plus grande part à 44,8 % en 2025, en raison de la vaste superficie cultivée en blé, maïs, soja et colza. Un approvisionnement stable en matières premières et des recommandations bien définies favorisent une demande prévisible d'une année sur l'autre. Les cultures horticoles devraient croître au CAGR le plus rapide de 5,9 % de 2026 à 2031, portées par la hausse des revenus disponibles, qui stimule la demande de fruits et légumes de haute qualité. Les niches du gazon et des ornementaux s'appuient sur des primes de qualité visuelle qui soutiennent des intrants spécialisés de qualité supérieure.
Les contrats de protéines des sols dans le blé incitent à l'épandage de soufre en surface, tandis que les transformateurs de colza versent des primes sur la teneur en huile qui justifient des mélanges Mg-S supplémentaires. Les producteurs de poivrons en serre en Turquie et en Espagne utilisent le calcium et le nitrate via la fertigation pour prévenir la nécrose apicale, stimulant ainsi la demande horticole. Les terrains de golf dans la ceinture ensoleillée appliquent du sulfate de magnésium pour maintenir la couleur du gazon pendant les périodes de forte évapotranspiration, soulignant les opportunités des micro-segments.
Analyse Géographique
Marché des Macronutriments Secondaires en Asie-Pacifique
L'Asie-Pacifique représentait la plus grande part à 40,0 % en 2025 et devrait croître au CAGR le plus rapide de 5,8 % de 2026 à 2031. La modernisation soutenue par les gouvernements en Chine, en Inde et en Asie du Sud-Est associe des subventions pour la santé des sols à des services de vulgarisation qui promeuvent des programmes de nutrition équilibrée. La superficie en canne à sucre en Thaïlande et au Vietnam à elle seule augmente la demande en soufre à deux chiffres, tandis que la superficie des serres dans la province du Shandong stimule les importations de calcium liquide. Les zones agroclimatiques diversifiées de la région créent des poches de demande multidimensionnelles que les fournisseurs mondiaux servent à travers des portefeuilles de grades spécifiques à chaque région.
Marché des Macronutriments Secondaires en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie d'une adoption mature et se concentre sur les gains d'efficacité. Les réglementations sur le diesel à ultra-faible teneur en soufre garantissent un approvisionnement régulier en soufre élémentaire, réduisant la volatilité des prix. Les agriculteurs intègrent des applicateurs à taux variable pour faire correspondre les prescriptions de nutriments secondaires avec les cartes de rendement. L'Europe privilégie l'approvisionnement en économie circulaire mais se débat avec les délais prolongés de REACH pour les produits recyclés. Les applications de calcium sont particulièrement importantes car les agriculteurs neutralisent les apports d'azote acidifiants, notamment en Allemagne et en Pologne.
Marché des Macronutriments Secondaires en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud présente une dichotomie : le Brésil, la puissance du continent, augmente son utilisation de macronutriments secondaires à mesure que les moulins à soja et à sucre exigent des niveaux plus élevés de protéines et de saccharose. L'Argentine est à la traîne en raison de restrictions de crédit qui freinent les dépenses discrétionnaires. Le Moyen-Orient et l'Afrique manifestent un intérêt croissant pour le nitrate de calcium destiné à l'agriculture protégée ; les projets de sécurité alimentaire saoudiens et les clusters de serres égyptiens stimulent la croissance à partir d'une base modeste. Ces corridors émergents ajoutent progressivement du poids au marché des macronutriments secondaires.
Paysage Concurrentiel
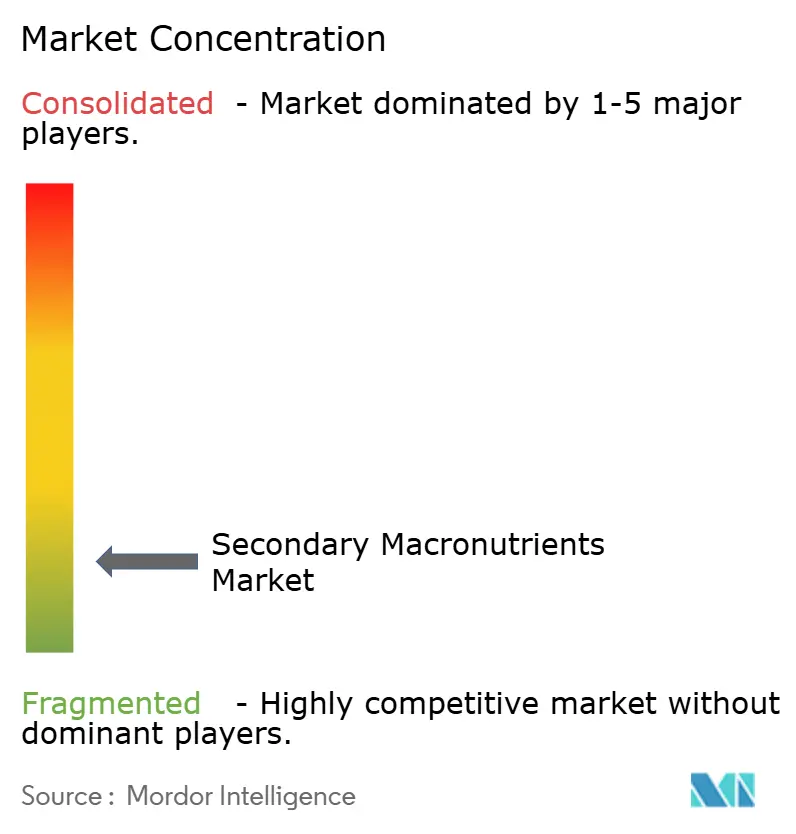
Le marché des macronutriments secondaires est très fragmenté en 2025, avec ICL Group Ltd, K+S Aktiengesellschaft, Koch Industries Inc., The Mosaic Company et Yara International ASA comme principaux acteurs majeurs. Des acteurs majeurs tels que Yara International et Mosaic s'appuient sur une logistique de distribution étendue et des plateformes propriétaires de conseil en nutrition des cultures. Ils renforcent leurs portefeuilles grâce à une intégration en amont. L'expansion de Yara dans la gestion du soufre de raffinerie en est un exemple récent.
Les entreprises régionales prospèrent en adaptant les grades aux chimies des sols locaux et en offrant des services groupés qui intègrent les tests, le mélange personnalisé et la micro-logistique. Les capacités de co-granulation deviennent des atouts déterminants, avec des concédants de technologie signant des accords multi-usines en Amérique du Sud et en Afrique. Les dépôts de brevets augmentent dans les mélanges liquides à libération contrôlée et améliorés aux tensioactifs, soulignant la rivalité continue en R&D même à des niveaux modestes de parts de marché.
Les mandats de durabilité accélèrent l'intérêt pour le gypse dérivé des déchets et le magnésium provenant des saumures de dessalement, des domaines où des nouveaux entrants agiles défient les acteurs établis. Cependant, les voies réglementaires prolongées en Europe tempèrent une montée en puissance rapide. Les alliances stratégiques entre les raffineurs d'énergie fournissant du soufre élémentaire et les transformateurs d'engrais restent au cœur du leadership en matière de coûts. À mesure que les courbes de coûts s'aplatissent, la compétence en conseil technique émerge comme le principal levier de différenciation.
Leaders du Secteur des Macronutriments Secondaires
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
Koch Industries Inc.
-
The Mosaic Company
-
Yara International ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Macronutriments Secondaires Entreprises couvertes dans ce rapport
- Coromandel International Ltd.
- Deepak fertilizers & Petrochemicals Corporation Ltd
- Grupa Azoty S.A. (Compo Expert)
- Haifa Chemicals Ltd.
- ICL Group Ltd
- K+S Aktiengesellschaft
- Koch Industries Inc.
- The Mosaic Company
- Yara International ASA
- EuroChem Group AG
- Tessenderlo Group NV
- SML Limited
- OCP S.A.
- Sociedad Química y Minera de Chile S.A.
- Kugler Company
Développements industriels récents dans Marché des Macronutriments Secondaires
- Février 2026 : Grupa Azoty S.A. (Compo Expert) a lancé DuoS, un engrais azote-soufre contenant du calcium. Sa formulation comprend 13 % de soufre et 5,7 % de calcium, couvrant directement deux macronutriments secondaires.
- Mars 2025 : Coromandel International Limited a doublé la capacité de pastilles de soufre à Visakhapatnam à 50 000 tonnes métriques pour sécuriser un approvisionnement régulier en matière première pour les produits à base de soufre bentonite.
- Février 2025 : Haifa Group a introduit Haifa Soluble DUO, un engrais soluble dans l'eau contenant du calcium conçu pour la fertigation. Ses deux formulations contiennent respectivement 10 % et 34 % d'oxyde de calcium.
Périmètre du Rapport sur le Marché Mondial des Macronutriments Secondaires
Les nutriments secondaires sont des nutriments végétaux essentiels requis en quantités modérées pour une croissance saine. Ils comprennent le calcium, le magnésium et le soufre, soutenant le développement des parois cellulaires, la formation de la chlorophylle, la photosynthèse, la synthèse des protéines, ainsi que l'amélioration de la qualité et du rendement des cultures.
Le rapport sur le marché des macronutriments secondaires est segmenté par type (calcium, magnésium et soufre), par mode d'application (fertigation, foliaire et sol), par type de culture (grandes cultures, cultures horticoles et gazon et ornementaux), et par géographie (Amérique du Nord, Amérique du Sud, Asie-Pacifique, Europe, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Simple | Macronutriments Secondaires | Calcium |
| Magnésium | ||
| Soufre |
| Fertigation |
| Foliaire |
| Sol |
| Grandes Cultures |
| Cultures Horticoles |
| Gazon et Ornementaux |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud | |
| Asie-Pacifique | Australie |
| Bangladesh | |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Pakistan | |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Europe | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Moyen-Orient | Arabie Saoudite |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Nigéria |
| Afrique du Sud | |
| Reste de l'Afrique |
| Par Type | Simple | Macronutriments Secondaires | Calcium |
| Magnésium | |||
| Soufre | |||
| Par Mode d'Application | Fertigation | ||
| Foliaire | |||
| Sol | |||
| Par Type de Culture | Grandes Cultures | ||
| Cultures Horticoles | |||
| Gazon et Ornementaux | |||
| Par Géographie | Amérique du Nord | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Amérique du Sud | Argentine | ||
| Brésil | |||
| Reste de l'Amérique du Sud | |||
| Asie-Pacifique | Australie | ||
| Bangladesh | |||
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Pakistan | |||
| Philippines | |||
| Thaïlande | |||
| Vietnam | |||
| Reste de l'Asie-Pacifique | |||
| Europe | France | ||
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Russie | |||
| Espagne | |||
| Ukraine | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Moyen-Orient | Arabie Saoudite | ||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Nigéria | ||
| Afrique du Sud | |||
| Reste de l'Afrique | |||
Définition du marché
- NIVEAU D'ESTIMATION DU MARCHÉ - Les estimations du marché pour les différents types d'engrais ont été réalisées au niveau du produit et non au niveau du nutriment.
- TYPES DE NUTRIMENTS COUVERTS - Macronutriments Secondaires : Ca, Mg et S
- TAUX MOYEN D'APPLICATION DES NUTRIMENTS - Il s'agit du volume moyen de nutriments consommés par hectare de terres agricoles dans chaque pays.
- TYPES DE CULTURES COUVERTS - Grandes Cultures : Céréales, Légumineuses, Oléagineux et Cultures Fibreuses. Horticulture : Fruits, Légumes, Cultures de Plantation et Épices, Gazon et Ornementaux
| Mot-clé | Définition |
|---|---|
| Engrais | Substance chimique appliquée aux cultures pour assurer les besoins nutritionnels, disponible sous diverses formes telles que granulés, poudres, liquide, hydrosoluble, etc. |
| Engrais Spéciaux | Utilisés pour une efficacité accrue et une meilleure disponibilité des nutriments, appliqués par voie pédologique, foliaire et en fertigation. Comprend les engrais à libération contrôlée (CRF), les engrais à libération lente (SRF), les engrais liquides et les engrais hydrosolubles. |
| Engrais à Libération Contrôlée (CRF) | Enrobés de matériaux tels que polymère, polymère-soufre et autres matériaux tels que les résines pour assurer la disponibilité des nutriments pour la culture pendant tout son cycle de vie. |
| Engrais à Libération Lente (SRF) | Enrobés de matériaux tels que le soufre, le neem, etc., pour assurer la disponibilité des nutriments pour la culture sur une période plus longue. |
| Engrais Foliaires | Comprennent à la fois des engrais liquides et hydrosolubles appliqués par voie foliaire. |
| Engrais Hydrosolubles | Disponibles sous diverses formes, notamment liquide, poudre, etc., utilisés en mode d'application foliaire et en fertigation. |
| Fertigation | Engrais appliqués par différents systèmes d'irrigation tels que l'irrigation au goutte-à-goutte, la micro-irrigation, l'irrigation par aspersion, etc. |
| Ammoniac Anhydre | Utilisé comme engrais, directement injecté dans le sol, disponible sous forme gazeuse liquide. |
| Superphosphate Simple (SSP) | Engrais phosphaté contenant uniquement du phosphore à une teneur inférieure ou égale à 35 %. |
| Superphosphate Triple (TSP) | Engrais phosphaté contenant uniquement du phosphore à une teneur supérieure à 35 %. |
| Engrais à Efficacité Améliorée | Engrais enrobés ou traités avec des couches supplémentaires de divers ingrédients pour les rendre plus efficaces par rapport aux autres engrais. |
| Engrais Conventionnels | Engrais appliqués aux cultures par des méthodes traditionnelles, notamment l'épandage à la volée, le placement en rangs, l'enfouissement dans le sol, etc. |
| Micronutriments Chélatés | Engrais micronutriments enrobés d'agents chélatants tels que l'EDTA, l'EDDHA, le DTPA, l'HEDTA, etc. |
| Engrais Liquides | Disponibles sous forme liquide, principalement utilisés pour l'application d'engrais aux cultures par voie foliaire et en fertigation. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




