
Taille et Part du Marché Européen des Engrais aux Micronutriments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
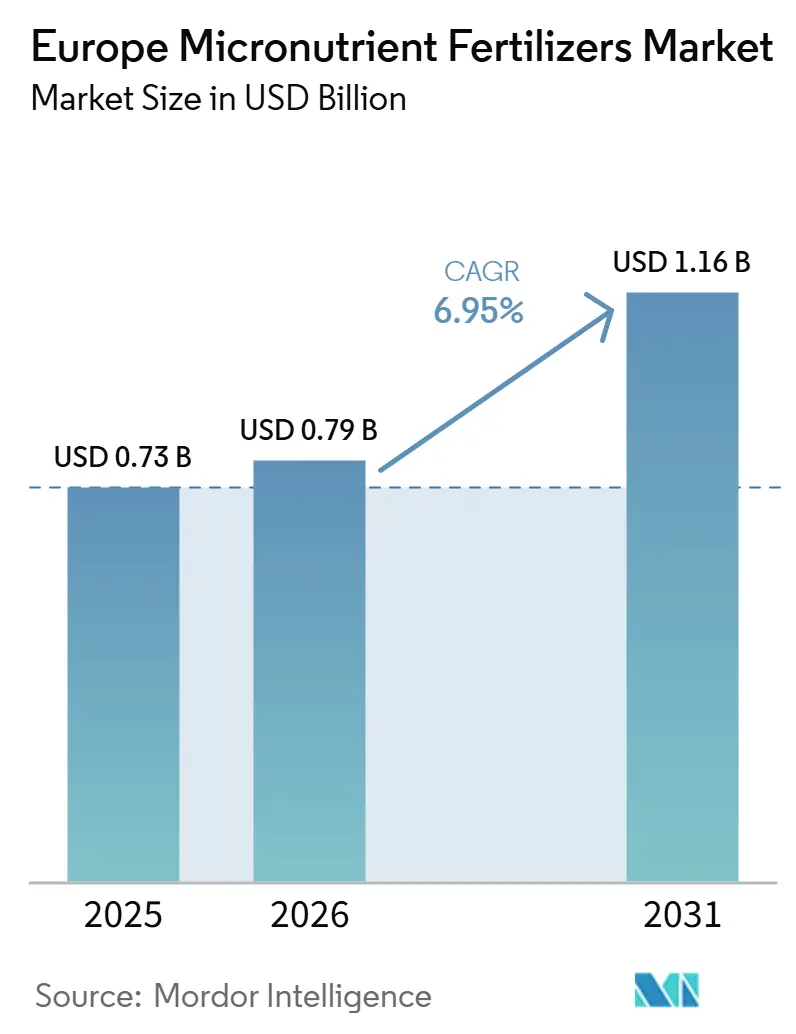
| Taille du marché de l'année de base (2026) | 0.79 Milliards de dollars |
| Taille du Marché (2027) | 0.84 Milliards de dollars |
| Taille du Marché (2032) | 1.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.03 % |
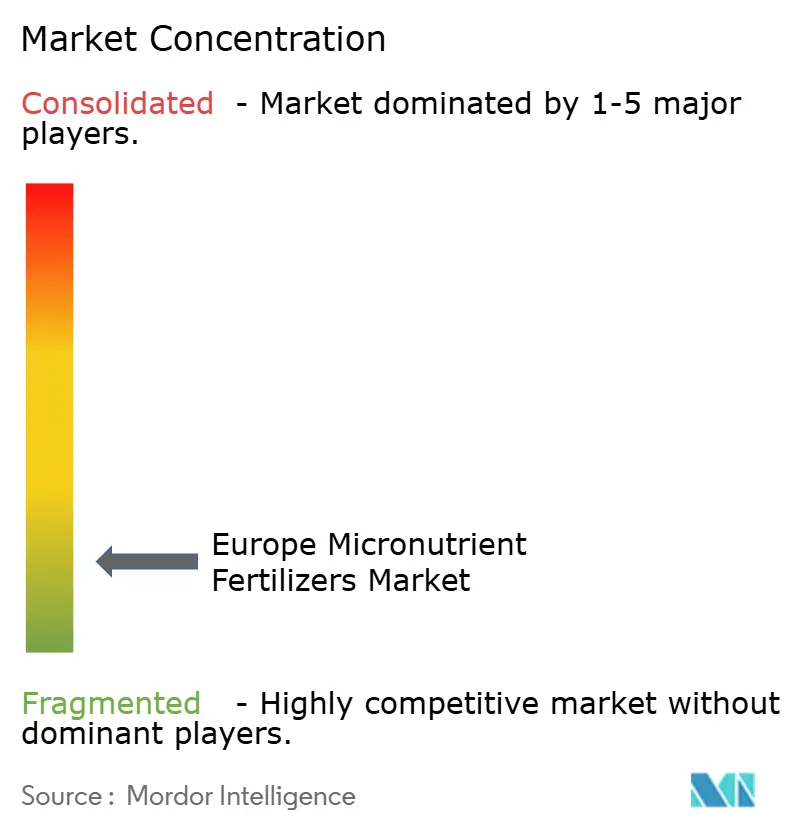
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen des Engrais aux Micronutriments par Mordor Intelligence
La taille du marché européen des engrais aux micronutriments était évaluée à 0,79 milliard USD en 2026 et devrait croître de 0,84 milliard USD en 2027 à 1,18 milliard USD d'ici 2032, à un CAGR de 7,03 % de 2027 à 2032. Le marché est façonné par l'appauvrissement régulier des micronutriments du sol dans les zones d'agriculture intensive, notamment là où la disponibilité du zinc, du manganèse et du bore a diminué sous l'effet de longues années de culture. Le marché bénéficie également des exigences plus strictes en matière de planification des nutriments agricoles dans le cadre de la Politique Agricole Commune (PAC) 2023-2027 et du Plan d'action sur les engrais de la Commission européenne de 2026, qui renforce l'optimisation des nutriments et le soutien aux conseils agricoles dans l'ensemble de l'agriculture européenne. La demande est en outre soutenue par l'expansion continue de l'horticulture à haute valeur ajoutée et des cultures protégées, où les producteurs s'appuient sur des apports précis et répétés de micronutriments pour maintenir la qualité et le rendement des cultures. La concurrence reste fragmentée, mais l'évolution vers des produits chélatés, liquides et hydrosolubles accroît les exigences en matière de produits et de conformité, rendant l'échelle, la capacité de formulation et la préparation réglementaire de plus en plus importantes. La volatilité des matières premières, notamment pour les intrants en manganèse, zinc et cuivre, continue de limiter la visibilité des prix et de maintenir une pression sur les marges, même si la demande à long terme reste solide.
Principaux Enseignements du Rapport
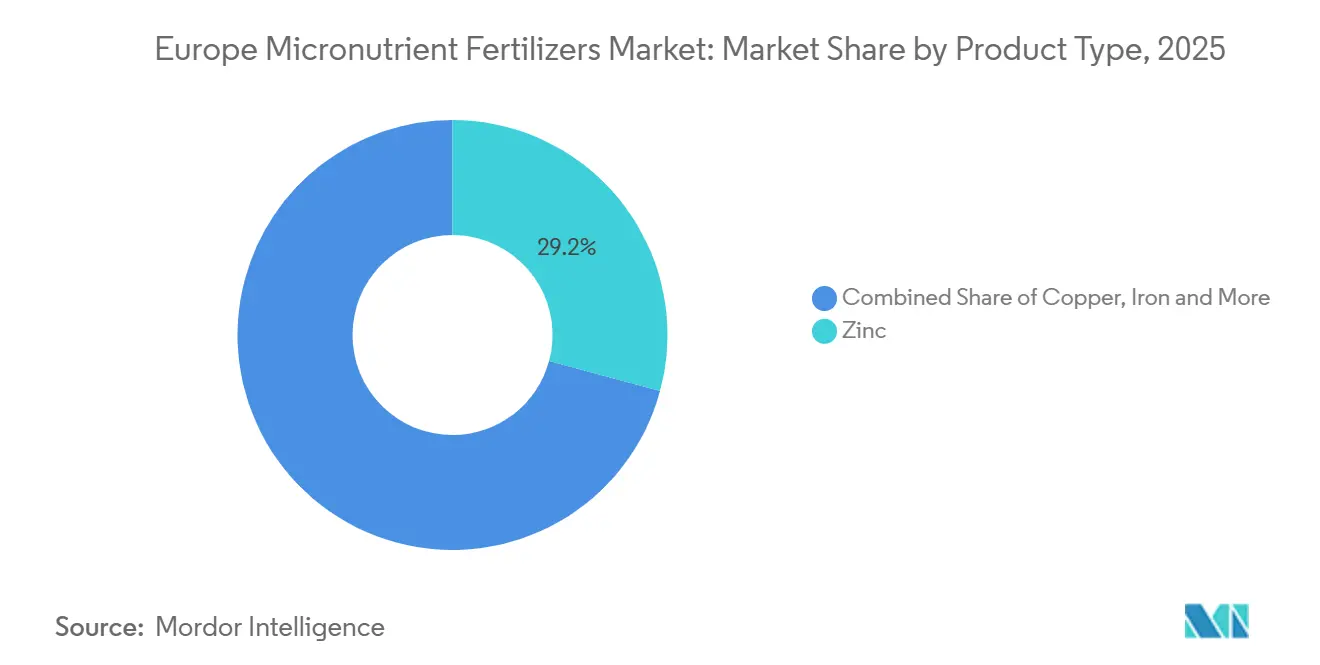
- Par produit, le zinc représentait 29,2 % de la part du marché européen des engrais aux micronutriments en 2026, tandis que le manganèse devrait croître à un CAGR de 7,9 % de 2027 à 2032.
- Par mode d'application, la pulvérisation foliaire représentait 65,0 % de la taille du marché européen des engrais aux micronutriments en 2026, tandis que la fertigation devrait croître à un CAGR de 7,2 % de 2027 à 2032.
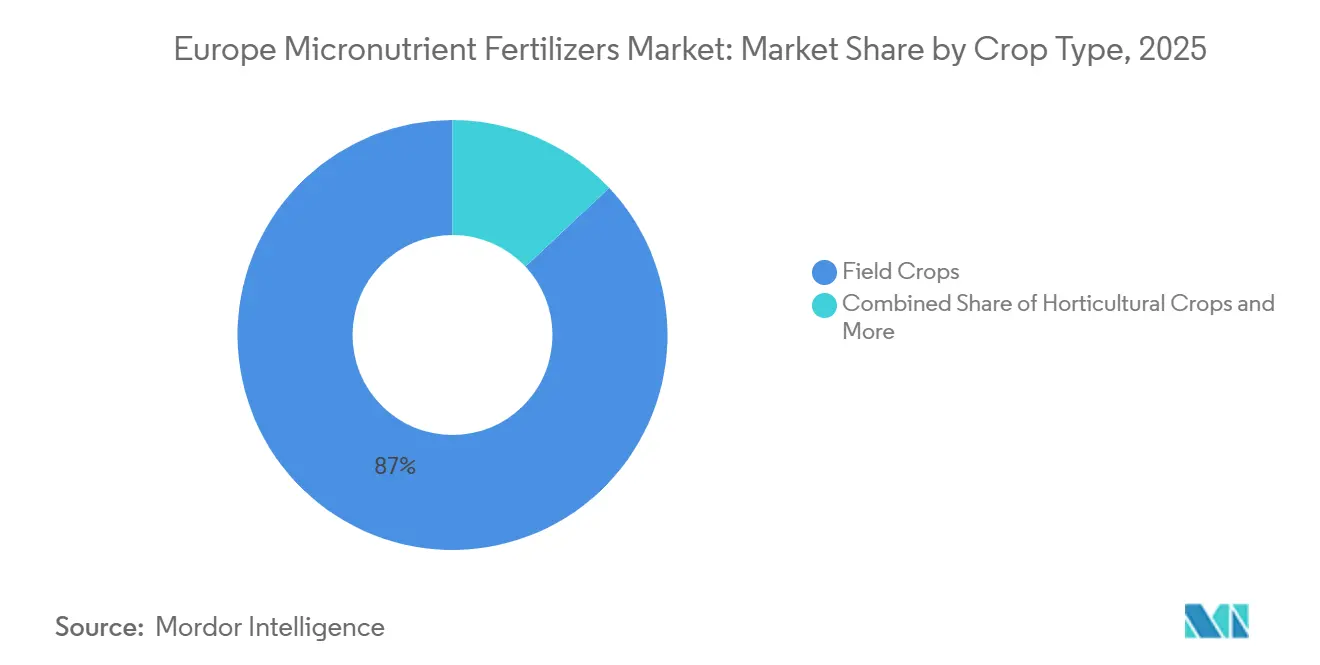
- Par type de culture, les grandes cultures représentaient 87,0 % de la part de marché en 2026, tandis que les cultures horticoles devraient croître à un CAGR de 9,3 % de 2027 à 2032.
- Par zone géographique, la France représentait 14,1 % de la part de marché en 2026, tandis que la Russie devrait croître à un CAGR de 7,7 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Cartographie des micronutriments du sol guidée par l'agriculture de précision | +1.5% | Europe, concentrée en Allemagne, France, Pays-Bas | Court terme (≤ 2 ans) |
| Incitations aux éco-régimes de la Politique Agricole Commune (PAC) | +1.2% | UE-27, plus forte en France, Italie, Espagne | Moyen terme (2-4 ans) |
| Demande croissante de cultures horticoles à haute valeur ajoutée | +1.3% | Pays-Bas, Espagne, Italie, France | Moyen terme (2-4 ans) |
| Évolution vers des formulations liquides chélatées et hydrosolubles | +1.0% | Allemagne, France, Pays-Bas, Royaume-Uni | Court terme (≤ 2 ans) |
| Plateformes numériques de conseil agronomique stimulant l'adoption | +0.8% | Allemagne, Pays-Bas, Royaume-Uni, France | Court terme (≤ 2 ans) |
| Enregistrements accélérés post-Brexit au Royaume-Uni | +0.4% | Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cartographie des Micronutriments du Sol Guidée par l'Agriculture de Précision
Les tests de sol à taux variable transforment la façon dont les agriculteurs achètent des micronutriments sur le marché européen des engrais aux micronutriments, remplaçant les programmes généralisés par des achats spécifiques à chaque parcelle. L'échantillonnage par GPS et SIG à haute densité de grille aide les exploitations à identifier les carences en micronutriments qui n'étaient pas visibles avec des pratiques de test plus larges. Le projet d'Outil d'Évaluation et de Cartographie de la Qualité des Sols (SQAT), actif depuis février 2024 avec 3,59 millions EUR (3,87 millions USD) de financement de l'UE, développe des capteurs montés sur robots pour l'analyse des sols in situ[1]. Le projet vise la commercialisation via 7 PME européennes d'ici juillet 2027, maintenant l'application technologique axée sur l'utilisation pratique en exploitation plutôt que sur le seul travail en laboratoire[3]. L'amélioration de la cartographie révèle également des carences en zinc et en manganèse dans les sols calcaires du sud et de l'est de l'Europe, où la demande visible reste encore en deçà du besoin agronomique que les données de terrain commencent à mettre en évidence. Pour le marché européen des engrais aux micronutriments, cela est significatif car une plus grande part de la demande future pourrait être tirée par un meilleur diagnostic plutôt que par une simple expansion des surfaces cultivées.
Incitations aux éco-régimes de la Politique Agricole Commune (PAC)
Le cadre de la PAC 2023-2027 intègre la planification nutritive comme une composante plus formelle de la prise de décision agricole sur l'ensemble du marché européen des engrais aux micronutriments[2]. Les achats de micronutriments sont de plus en plus liés à des tests de sol documentés, à la planification des cultures et à un examen consultatif, plutôt qu'être traités comme des intrants correctifs occasionnels. Le Plan d'Action sur les Engrais de la Commission Européenne, adopté en mai 2026, appelle à des Services de Conseil Agricole renforcés dans le cadre des Plans Stratégiques de la PAC et à un soutien explicite à l'efficacité d'utilisation des nutriments et aux intrants biosourcés. Cette orientation politique soutient des audits de micronutriments plus réguliers et augmente la probabilité que les carences soient identifiées avant l'apparition d'un stress visible sur les cultures. Elle met également davantage l'accent sur la conformité et la tenue de registres au niveau de l'exploitation, ce qui tend à favoriser les producteurs mieux organisés qui appliquent la nutrition de spécialité de manière plus cohérente. Dans ce contexte, le marché européen des engrais aux micronutriments bénéficie d'une base de demande plus stable, la gestion des nutriments devenant une partie intégrante de l'administration courante de l'exploitation plutôt qu'une décision d'achat irrégulière.
Demande Croissante de Cultures Horticoles à Haute Valeur Ajoutée
La culture sous abri est devenue un moteur de demande régulier sur le marché européen des engrais aux micronutriments, car les cultures sous serre fonctionnent avec des seuils nutritionnels plus stricts et présentent une tolérance plus faible aux carences visibles. Les produits hydrosolubles et chélatés sont bien adaptés aux systèmes de fertigation au goutte-à-goutte largement utilisés en Espagne, en Italie, aux Pays-Bas et en France, où la distribution de précision est déjà intégrée dans la gestion des cultures. Une recherche publiée dans le Journal of Agriculture and Food Research en 2025 sur les mini tomates prunes de serre a montré que l'application foliaire de zinc-EDTA augmentait la concentration en zinc des fruits de 66 %, soutenant l'utilisation continue de formulations premium de micronutriments dans les systèmes de cultures à haute valeur ajoutée. Cela confère à l'horticulture une part disproportionnée des revenus, même si ses surfaces sont bien inférieures à celles des grandes cultures. Selon la Commission Européenne, l'approvisionnement en manganèse reste exposé, avec 96 % de l'offre mondiale extraite en dehors de l'UE et plus de 60 % provenant d'un seul pays. Cette structure d'approvisionnement favorise les formulations efficaces qui fournissent plus de nutriments utilisables par unité appliquée, notamment là où les producteurs ne peuvent pas se permettre d'interruptions dans des cycles de culture étroitement gérés.
Évolution vers des Formulations Liquides Chélatées et Hydrosolubles
L'évolution vers des produits liquides chélatés et hydrosolubles sur le marché européen des engrais aux micronutriments est motivée à la fois par les exigences de performance et la conformité réglementaire. Les agriculteurs utilisant l'irrigation au goutte-à-goutte, les systèmes sous serre et les programmes foliaires ont besoin de produits qui restent solubles, stables et efficaces dans le cadre de calendriers de cultures intensifs. En 2025, ICL Group Ltd. a déclaré que son revêtement eqo.x avait reçu une certification officielle de conformité aux revêtements biodégradables dans le cadre réglementaire de l'UE, illustrant comment le développement de produits est de plus en plus aligné sur les exigences réglementaires. Cela bénéficie aux entreprises capables de combiner des capacités de formulation avancées avec une préparation à l'accès au marché dans plusieurs pays européens. Cela place également les mélangeurs régionaux plus petits sous une pression accrue, car le marché européen des engrais aux micronutriments ne récompense plus l'approvisionnement à faible complexité dans la même mesure qu'auparavant.
Analyse de l'Impact des Facteurs Limitants*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières métalliques | -0.8% | Europe, impact le plus élevé en Allemagne, Russie, Royaume-Uni | Court terme (≤ 2 ans) |
| Concurrence des inoculants biologiques et des biofertilisants | -0.5% | Allemagne, France, Espagne | Moyen terme (2-4 ans) |
| Limites de l'Union européenne sur les contaminants métalliques lourds | -0.6% | UE-27 | Long terme (≥ 4 ans) |
| Politiques de biofortification réduisant les apports externes | -0.4% | France, Allemagne, Pays-Bas, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières Métalliques
Les prix du sulfate de zinc, de cuivre et de manganèse restent exposés aux fluctuations des matières premières, ce qui peut réduire les marges des fabricants sur le marché européen des engrais aux micronutriments. Lorsque les coûts des intrants augmentent fortement, les fournisseurs répercutent souvent une partie de la hausse sur les agriculteurs, ce qui peut retarder les achats de produits de spécialité non considérés comme immédiatement nécessaires. Cette exposition est significative étant donné que le manganèse est également le segment de produit à la croissance la plus rapide sur le marché européen des engrais aux micronutriments. Toute perturbation de l'approvisionnement ou hausse des coûts peut ralentir le segment que les fournisseurs cherchent le plus activement à développer. Cela crée une dynamique difficile où la croissance reste attrayante, mais la visibilité des bénéfices et le calendrier dépendent fortement des conditions des matières premières.
Concurrence des Inoculants Biologiques et des Biofertilisants
Les intrants biologiques gagnent en attention en Europe et commencent à concurrencer les mêmes budgets de nutrition des cultures de spécialité qui soutiennent le marché européen des engrais aux micronutriments. Le contexte politique est pertinent, car le Pacte Vert européen et la stratégie De la Ferme à la Table donnent la priorité à la réduction des engrais et à l'amélioration de la santé des sols. Une recherche publiée dans MDPI en 2025 indique que certains engrais biosourcés peuvent égaler les performances conventionnelles d'absorption du phosphore tout en améliorant la biodisponibilité du zinc grâce à l'activité du microbiome du sol. Cela signifie que les produits biologiques peuvent servir de compléments dans certains systèmes et de substituts partiels dans d'autres. La pression sur le marché européen des engrais aux micronutriments est souvent indirecte, car une biologie du sol plus robuste peut réduire la fréquence des applications correctives de micronutriments dans les champs bien gérés. En conséquence, les dépenses peuvent se déplacer au sein du même budget d'exploitation même lorsque les producteurs ne cessent pas entièrement d'utiliser des micronutriments minéraux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Le Zinc Ancre les Volumes, le Manganèse Gagne en Importance StratégiqueLe zinc détenait 29,2 % de la part du marché européen des engrais aux micronutriments en 2026, reflétant son rôle étendu dans les systèmes de blé, de maïs et de tournesol dans les sols calcaires et à pH élevé où la disponibilité pour les plantes est structurellement limitée. Cette large pertinence agronomique maintient le zinc au cœur du marché européen des engrais aux micronutriments, car le problème est ancré dans la chimie du sol autant que dans les pratiques agricoles. Le manganèse devrait croître à un CAGR de 7,90 % de 2027 à 2032, soutenu par l'horticulture sous serre et les systèmes hors-sol où les cycles de cultures répétés nécessitent un réapprovisionnement constant. Le cuivre et le fer conservent également des rôles bien définis, le cuivre étant lié aux céréales et au colza dans les zones sujettes aux carences, et les chélates de fer étant largement utilisés dans les vergers, vignobles et systèmes maraîchers alcalins.
Le bore reste important dans les cultures sensibles à la pollinisation telles que le colza, le tournesol et la betterave sucrière dans plusieurs grands pays agricoles de la région. Le molybdène reste plus modeste en demande absolue mais occupe une place stable dans la culture des légumineuses. Le segment du manganèse présente également un risque d'approvisionnement distinct, rendant la planification des matières premières plus exposée que dans plusieurs autres gammes de produits. L'outil de cartographie de précision SQAT (Soil Quality Analysis Tool) est également susceptible d'améliorer l'identification des parcelles déficientes en micronutriments dans les systèmes de cultures, soutenant une demande plus ciblée dans le secteur européen des engrais aux micronutriments.

Par Mode d'Application :
Le Foliaire en Tête, la Fertigation Gagne du Terrain StructurelL'application foliaire représentait 65,0 % du marché européen des engrais aux micronutriments en 2026, reflétant son avantage pour la correction rapide des carences en cours de saison, aussi bien pour les grandes cultures que pour les cultures spécialisées. Sa position est la plus forte là où les producteurs ont besoin d'une réponse visible de la culture dans la même saison et où les programmes de pulvérisation sont déjà bien établis. Cela explique l'utilisation foliaire généralisée et continue des produits foliaires en France, en Allemagne et au Royaume-Uni. L'utilisation foliaire bénéficie également d'un soutien régulier en horticulture sur le marché européen des engrais aux micronutriments, car les symptômes de carence peuvent rapidement réduire la valeur commerciale des produits commercialisables.
La fertigation est le mode d'application à la croissance la plus rapide avec un CAGR de 7,2 % de 2027 à 2032, portée par les systèmes de serres irriguées au goutte-à-goutte en Espagne, en Italie et aux Pays-Bas, où les micronutriments sont apportés via l'infrastructure d'irrigation existante. Cela abaisse la barrière à l'adoption, car les producteurs n'ont pas besoin d'investissement en capital séparé pour intégrer les micronutriments dans leurs programmes d'irrigation. L'application au sol reste pertinente dans les grands systèmes de grandes cultures en Russie et en Ukraine, où la correction préalable à la plantation du zinc et du manganèse convient aux modèles d'exploitation à grande échelle. Ces dynamiques maintiennent le marché européen des engrais aux micronutriments équilibré entre l'utilisation foliaire à réponse immédiate, la fertigation en expansion et les programmes d'application au sol adaptés aux grandes exploitations. Au fil du temps, les décisions d'application deviendront probablement plus spécifiques au stade de la culture à mesure que l'agronomie numérique et la cartographie de précision amélioreront le diagnostic au niveau parcellaire.
Par Type de Culture :
Les Grandes Cultures Ancrent les Volumes, l'Horticulture Génère la Valeur PremiumLes grandes cultures représentaient 87,0 % de la taille du marché en 2026, reflétant la forte dépendance du marché européen des engrais aux micronutriments aux céréales, oléagineux et cultures racines pour la demande de base. Le blé, le maïs, le colza et la betterave sucrière couvrent de vastes superficies en France, en Allemagne, en Ukraine, en Russie et en Pologne, donnant aux grandes cultures un avantage de volume clair sur tous les autres groupes de cultures. Ces cultures connaissent également des carences récurrentes en zinc, cuivre et manganèse à des stades de croissance spécifiques, ce qui soutient l'utilisation répétée des produits. Cela positionne les grandes cultures au centre de la demande routinière, même si la croissance des revenus est plus visible dans d'autres segments du marché européen des engrais aux micronutriments.
Les cultures horticoles sont le type de culture à la croissance la plus rapide, avec un CAGR de 9,3 % de 2027 à 2032, et des taux d'application de micronutriments par hectare nettement plus élevés que les grandes cultures. Une recherche publiée dans MDPI en 2025 sur l'engrais microgranulaire soufre-zinc dans la production de tomates en Italie, en Espagne et en Pologne a démontré des réponses notables en termes de rendement et de santé des plantes, soutenant l'intensité continue des produits dans les systèmes horticoles. L'utilisation pour les gazons et les plantes ornementales reste plus modeste en volume mais représente un créneau premium dans des pays tels que le Royaume-Uni et les Pays-Bas. La culture protégée devrait continuer à augmenter la part des revenus de l'horticulture, car les programmes d'approvisionnement tout au long de l'année et les normes de qualité des acheteurs laissent peu de place aux défauts liés aux nutriments. En conséquence, la composition des cultures au sein du marché européen des engrais aux micronutriments continuera à évoluer progressivement vers des programmes à plus haute valeur ajoutée, même si les grandes cultures restent la principale source de tonnage.
Analyse Géographique
Marché des engrais aux micronutriments en Europe occidentale et orientale
La France était le plus grand marché en 2026, avec une part de valeur de 14,1 %, soutenue par l'ampleur et la diversité de sa base agricole. Le pays dispose d'une vaste culture de blé dans le Bassin parisien, d'un important secteur viticole dans le sud et le sud-ouest, et d'un réseau de conseil agricole bien établi qui encourage depuis longtemps les analyses de sol et une nutrition équilibrée des cultures. Les données de l'Union des Industries de la Fertilisation (UNIFA) ont montré que la France a enregistré des livraisons de 17,9 millions de tonnes métriques d'engrais minéraux et organiques au cours de la campagne 2023-2024. Ce profil de volume stable indique également un glissement progressif du mix produit vers des formulations spécialisées et à base de micronutriments, à mesure que les exigences de gestion des nutriments des éco-régimes de la PAC continuent de s'imposer. L'Espagne reste stratégiquement importante, soutenue par l'horticulture méditerranéenne irriguée au goutte-à-goutte, la culture de l'olivier et des agrumes, ainsi que les vignobles en sols alcalins qui maintiennent une demande récurrente en chélates de fer et en zinc. L'Ukraine continue de revêtir une importance structurelle, car sa vaste ceinture de terres noires soutient de grands systèmes céréaliers nécessitant des applications correctives à grande échelle de zinc et de manganèse.
Marché russe des engrais aux micronutriments
La Russie est la zone géographique à la croissance la plus rapide, avec un CAGR prévisionnel de 7,7 % de 2027 à 2032. Les objectifs de production céréalière ont renforcé les programmes de nutrition dans le District fédéral de la Volga et la région de la Terre noire centrale, où la culture répétée de céréales a réduit les réserves en micronutriments et renforcé la nécessité d'applications correctives à grande échelle. L'Italie bénéficie de sa base horticole haut de gamme, comprenant les tomates, les raisins et les légumes sous serre, qui soutient la demande en chélates de fer et en bore dans les sols méditerranéens calcaires où la chlorose ferrique demeure un problème persistant. L'Allemagne reste un centre clé pour l'agriculture de précision, et l'application de micronutriments à taux variable gagne en pertinence dans les États producteurs de céréales du nord. Une étude évaluée par des pairs sur l'adoption par les agriculteurs allemands de la fertilisation azotée à taux variable a révélé que le renforcement des capacités et des preuves claires de rentabilité sont les deux principaux facteurs déterminant l'adoption plus large de la technologie, et ces conclusions sont également pertinentes pour les prescriptions en micronutriments. Le Royaume-Uni est également soutenu par des changements législatifs, le gouvernement ayant ouvert une consultation publique en mars 2026 sur le projet de réglementation britannique sur les produits fertilisants, conçue pour remplacer des règles restées inchangées depuis plus de 20 ans et permettre aux produits spécialisés et aux micronutriments d'accéder plus rapidement au marché.
Marchés européens au sens large
Les Pays-Bas, malgré leur faible superficie, représentent une part disproportionnée des dépenses en micronutriments haut de gamme en raison de leurs secteurs avancés d'horticulture sous serre et de floriculture. Dans ces systèmes, les chélates de fer EDDHA (acide éthylènediamine-N,N′-bis(2-hydroxyphénylacétique)), le sulfate de manganèse et le bore font partie des programmes professionnels de nutrition des cultures. La croissance est également soutenue par des améliorations de produits vers des formulations biodégradables et chélatées aux acides aminés, tandis que le système d'éco-régime néerlandais à points, étendu avec des éco-activités supplémentaires en 2024 et 2025, crée un soutien financier plus solide pour la gestion précise des nutriments et des analyses de sol plus détaillées. Le reste de l'Europe comprend des marchés en développement dans les Balkans, les États baltes et les pays nordiques, où l'adoption des micronutriments est encore en retrait par rapport au cœur de l'Union européenne. Ces marchés continuent d'offrir un potentiel de volume à moyen terme à mesure que les dépenses de modernisation agricole augmentent et que l'accès au conseil agricole s'améliore. Dans l'ensemble, le marché européen des engrais aux micronutriments reste diversifié, l'Europe occidentale tirant les améliorations de produits et l'Europe orientale soutenant une demande corrective à fort volume.
Paysage Concurrentiel
Le marché européen des engrais aux micronutriments reste fragmenté, les cinq premiers acteurs détenant une part plus modeste des revenus de 2026. Ce niveau de concentration signifie qu'aucun fournisseur unique ne dispose d'un contrôle total des prix sur les produits, les canaux et les pays. Les mélangeurs régionaux, les fournisseurs spécialisés nationaux et les réseaux de distribution coopérative conservent une part significative des relations avec les agriculteurs. En conséquence, la performance des produits, l'accès aux canaux et le soutien consultatif comptent autant que l'échelle dans de nombreuses décisions d'achat. Cette structure fragmentée est une caractéristique déterminante du marché, même si les exigences de conformité et de formulation élèvent progressivement les barrières à l'entrée.
Yara International ASA est l'un des acteurs clés, combinant des marques de micronutriments établies avec une large portée en nutrition des cultures. Yara a déclaré 15,7 milliards USD de revenus totaux en 2025 et un EBITDA européen de 612 millions USD, en hausse de 121 % par rapport à 2024, indiquant que l'Europe reste une base de revenus importante pour l'entreprise. Ces développements indiquent que le marché récompense les fournisseurs qui combinent des portefeuilles de produits avec des outils de conformité, des conseils agronomiques et un accès numérique spécifique aux cultures.
Le prochain domaine de concurrence sera probablement centré sur la chimie biodégradable et les recommandations traçables au niveau parcellaire. Les grandes entreprises sont mieux positionnées pour absorber les travaux de certification, les tests de produits et les exigences d'enregistrement dans plusieurs pays. Les mélangeurs régionaux plus petits sont donc plus exposés à la dépendance aux marques blanches ou à la consolidation si les seuils techniques continuent d'augmenter. Même ainsi, les relations locales restent importantes, car le marché est vendu dans des systèmes de cultures variés, des cultures de conseil différentes et des structures de distribution nationales diverses. Cela maintient le marché accessible aux fournisseurs régionaux, même si les acteurs multinationaux les plus forts construisent leur avantage grâce à la technologie, la profondeur de formulation et la préparation réglementaire.
Leaders du Secteur Européen des Engrais aux Micronutriments
-
Yara International ASA
-
Compo Expert GmbH (Grupa Azoty S.A.)
-
Sociedad Quimica y Minera de Chile S.A.
-
Trade Corporation International (Rovensa Group)
-
Valagro S.p.A. (Syngenta Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des engrais aux micronutriments Entreprises couvertes dans ce rapport
- Yara International ASA
- Compo Expert GmbH (Grupa Azoty S.A.)
- Sociedad Quimica y Minera de Chile S.A.
- Trade Corporation International (Rovensa Group)
- Valagro S.p.A. (Syngenta Group)
- BASF SE
- Triton Partners (Fertiberia)
- Haifa Group
- ICL Group Ltd.
- K+S Aktiengesellschaft
- Nutrien Ltd.
- Timac Agro SAS (Groupe Roullier)
- Verdesian Life Sciences LLC (AEA Investors)
- EuroChem Group AG
- AGLUKON Spezialduenger GmbH and Co. KG
Développements industriels récents dans Marché européen des engrais aux micronutriments
- Juillet 2026 : Rovensa Next a rejoint BIO², un projet Horizon Europe de 6,4 millions EUR (6,9 millions USD) axé sur le développement d'engrais biosourcés et de solutions microbiennes à partir de sources circulaires. L'initiative vise au moins deux biofertilisants entièrement circulaires d'ici 2029, avec des essais en plein champ prévus en Allemagne, en Lettonie, en Italie, en Norvège et en Espagne sur des cultures comprenant le blé, la pomme de terre, la fraise et le raisin de table. BIO² soutient l'évolution du marché européen de la nutrition des cultures vers des alternatives biosourcées, portée par les réglementations du Pacte Vert européen, visant à remplacer les intrants chimiques traditionnels et à réduire la dépendance aux macronutriments conventionnels.
- Mars 2026 : TIMAC Agro France a formalisé un partenariat stratégique avec la Confédération des Vignerons Indépendants de France, couvrant près de 7 000 vignerons indépendants dans toutes les régions viticoles françaises. L'accord porte sur un soutien agronomique sur mesure comprenant la nutrition en micronutriments, l'optimisation de la fertilité des sols et la gestion du stress hydrique.
- Mai 2026 : Yara International a lancé YaraBela NITROMAG Z, un engrais granulaire multi-nutriments combinant azote, calcium, magnésium et zinc dans un seul granule. Le produit améliore l'efficacité de la distribution du zinc en parallèle des applications de macronutriments, réduisant le nombre de passages nécessaires en champ et élargissant l'offre de produits zinc de spécialité de Yara pour les agriculteurs européens en grandes cultures cherchant des solutions de nutrition consolidées.
Portée du Rapport sur le Marché Européen des Engrais aux Micronutriments
Les engrais aux micronutriments sont des engrais qui fournissent des nutriments essentiels en très petites quantités pour prévenir les carences des cultures et améliorer la croissance, le rendement et la qualité des plantes. Ils sont formulés pour une distribution ciblée dans divers types de cultures et méthodes d'application, soutenant des stratégies de nutrition de précision dans l'agriculture moderne.
Le Marché Européen des Engrais aux Micronutriments est Segmenté par Type de Produit (Bore, Cuivre, Fer, Manganèse, Molybdène, Zinc et Autres), par Mode d'Application (Fertigation, Foliaire et Sol), par Type de Culture (Grandes Cultures, Cultures Horticoles, et Gazon et Plantes Ornementales), et par Géographie (France, Allemagne, Italie, Pays-Bas, Russie, Espagne, Ukraine, Royaume-Uni et Reste de l'Europe). La Taille du Marché et les Prévisions sont Fournies en Termes de Valeur (USD) et de Volume (Tonnes Métriques).
Aperçu de la segmentation
| Bore |
| Cuivre |
| Fer |
| Manganèse |
| Molybdène |
| Zinc |
| Autres |
| Fertigation |
| Foliaire |
| Sol |
| Grandes Cultures |
| Cultures Horticoles |
| Gazon et Plantes Ornementales |
| France |
| Allemagne |
| Italie |
| Pays-Bas |
| Russie |
| Espagne |
| Ukraine |
| Royaume-Uni |
| Reste de l'Europe |
| Produit | Bore |
| Cuivre | |
| Fer | |
| Manganèse | |
| Molybdène | |
| Zinc | |
| Autres | |
| Mode d'Application | Fertigation |
| Foliaire | |
| Sol | |
| Type de Culture | Grandes Cultures |
| Cultures Horticoles | |
| Gazon et Plantes Ornementales | |
| Par Géographie | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe |
Questions Clés Auxquelles le Rapport Répond
Quelle est la taille du marché européen des engrais aux micronutriments ?
La taille du marché européen des engrais aux micronutriments était évaluée à 0,79 milliard USD en 2026 et devrait croître de 0,84 milliard USD en 2027 à 1,18 milliard USD d'ici 2032, à un CAGR de 7,03 % de 2027 à 2032.
Quel segment de produit est en tête et lequel connaît la croissance la plus rapide ?
Le zinc représentait 29,2 % de la part du marché européen des engrais aux micronutriments en 2026, tandis que le manganèse devrait croître à un CAGR de 7,9 % de 2027 à 2032.
Qui sont les principaux acteurs du marché européen des engrais aux micronutriments ?
Les principaux acteurs du marché européen des engrais aux micronutriments comprennent Yara International ASA, ICL Group Ltd., Nutrien Ltd., The Mosaic Company et BASF SE.
Quel pays est en tête du paysage régional ?
La France représentait 14,1 % de la part du marché européen des engrais aux micronutriments en 2026, tandis que la Russie devrait croître à un CAGR de 7,7 % de 2027 à 2032.