
Taille et Part du Marché des Engrais Micronutriments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
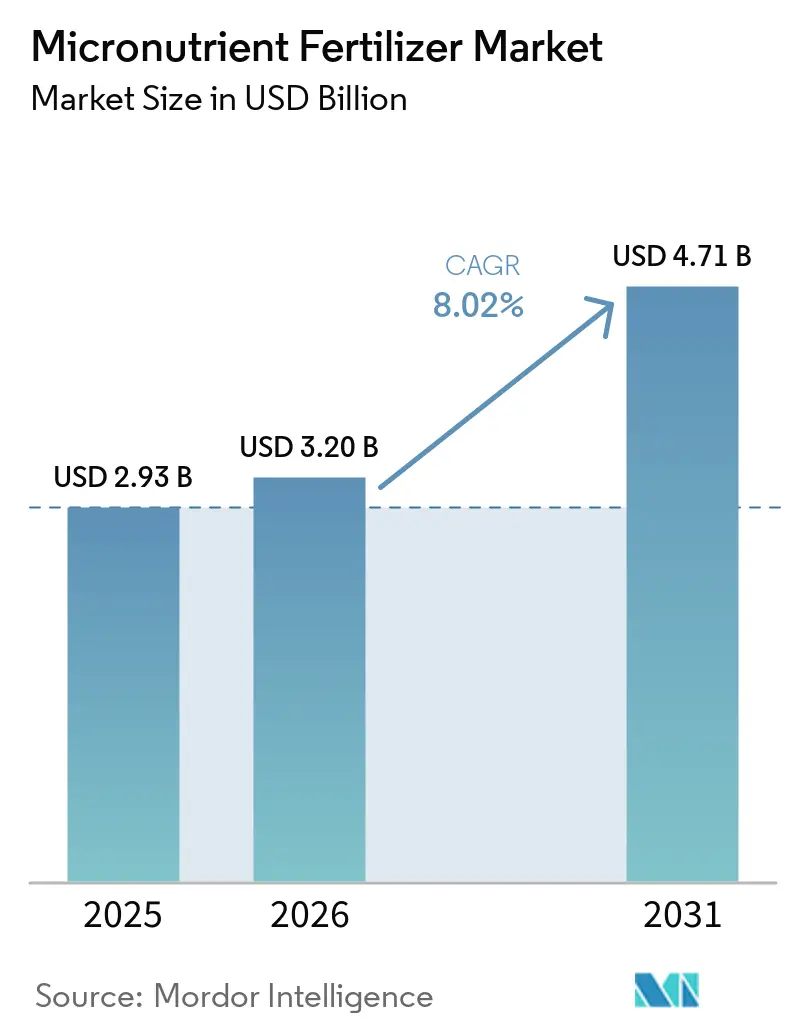
| Taille du Marché (2026) | 3.20 Milliards de dollars |
| Taille du Marché (2031) | 4.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
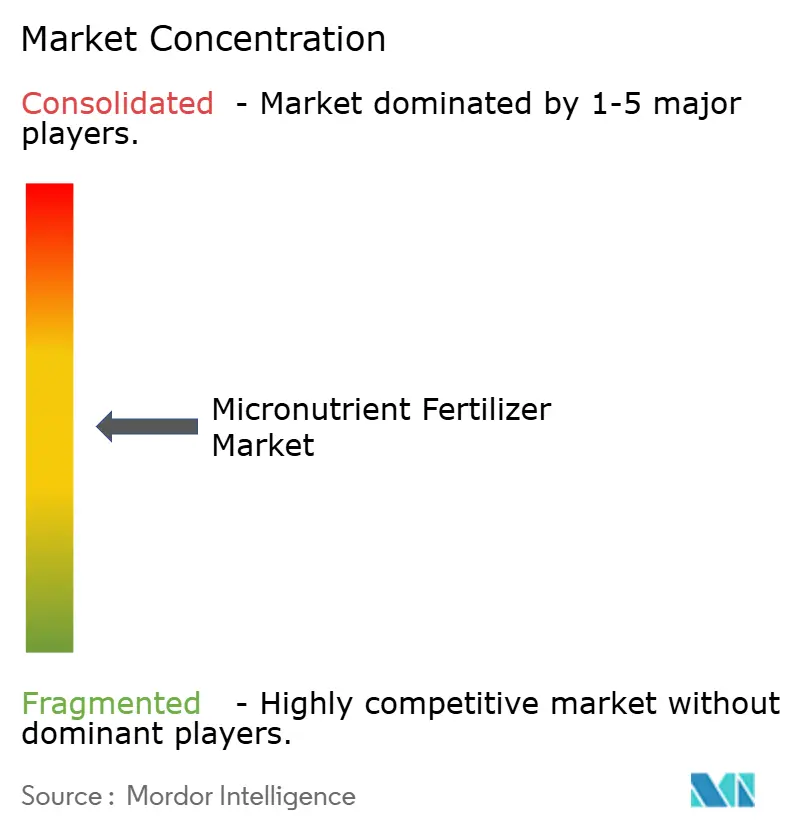
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Engrais Micronutriments par Mordor Intelligence
La taille du marché des engrais micronutriments était évaluée à 2,93 milliards USD en 2025 et devrait croître de 3,20 milliards USD en 2026 à 4,71 milliards USD d'ici 2031, enregistrant un CAGR de 8,0 % au cours de la période de prévision. L'appauvrissement des sols en micronutriments dans les grandes ceintures céréalières intensives et le passage vers l'horticulture à haute valeur ajoutée sont les principaux moteurs de l'accélération de la demande, les carences en cuivre et en zinc limitant désormais les rendements céréaliers dans plusieurs rotations blé-riz malgré une utilisation élevée d'NPK. L'adoption d'équipements d'application de précision, les programmes de subventions généralisés en Asie du Sud et du Sud-Est, et les mandats de biofortification ciblant la faim cachée élargissent le spectre des opportunités commerciales pour les fournisseurs tout en favorisant simultanément des segments premium, tels que les nanocomplexes et les granulés à libération contrôlée. Du côté de l'offre, les limites de cadmium imposées par le Règlement de l'Union Européenne sur les Produits Fertilisants 2019/1009 entraînent un pivot des sulfates de faible qualité vers des variantes chélatées, augmentant les coûts de formulation tout en élargissant les marges pour les producteurs capables de garantir des intrants exempts de contaminants. Les principaux risques concernent la volatilité des prix des minerais, en particulier pour les concentrés de zinc et de cuivre, et les lacunes agronomiques persistantes en Afrique subsaharienne qui freinent l'adoption.
Principaux Enseignements du Rapport
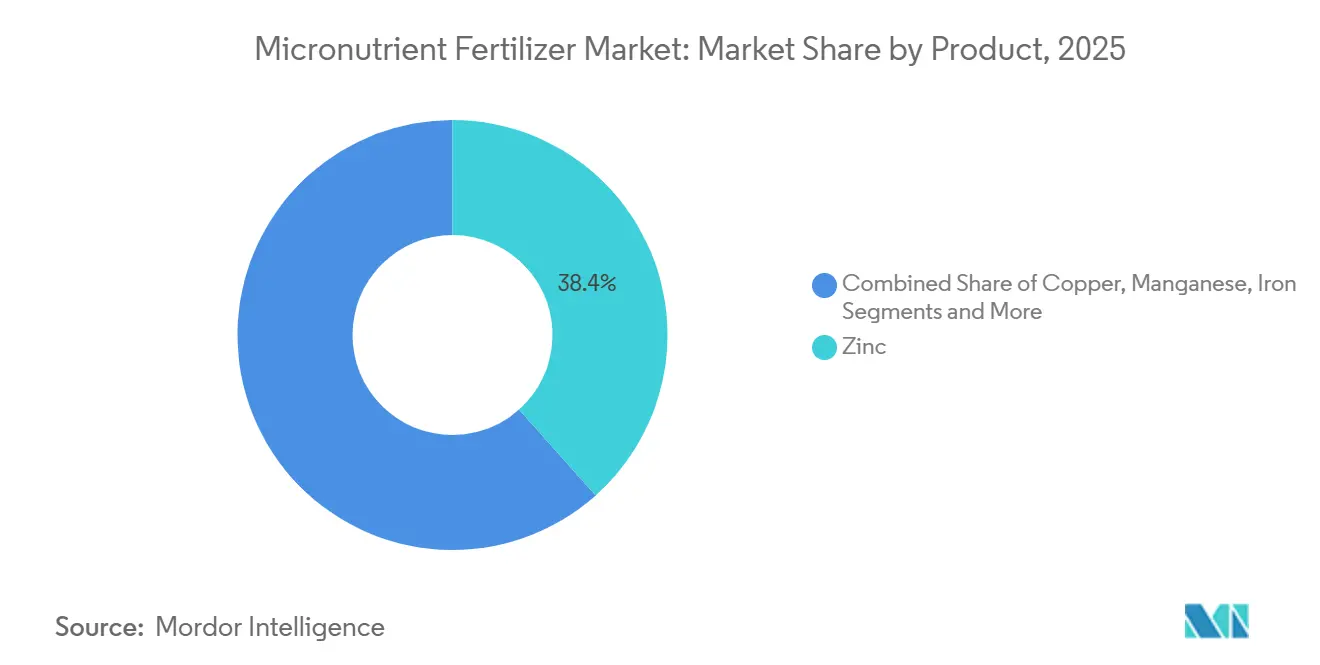
- Par produit, le zinc a dominé le marché avec une part de 38,4 % en 2025, tandis que le bore est apparu comme le segment à la croissance la plus rapide, avec une expansion projetée à un CAGR de 7,5 % de 2026 à 2031.
- Par mode d'application, l'application foliaire a représenté la plus grande taille du marché des engrais micronutriments en 2025, soit 49,5 % du marché, et devrait maintenir son leadership de croissance avec un CAGR de 8,8 % jusqu'en 2031.
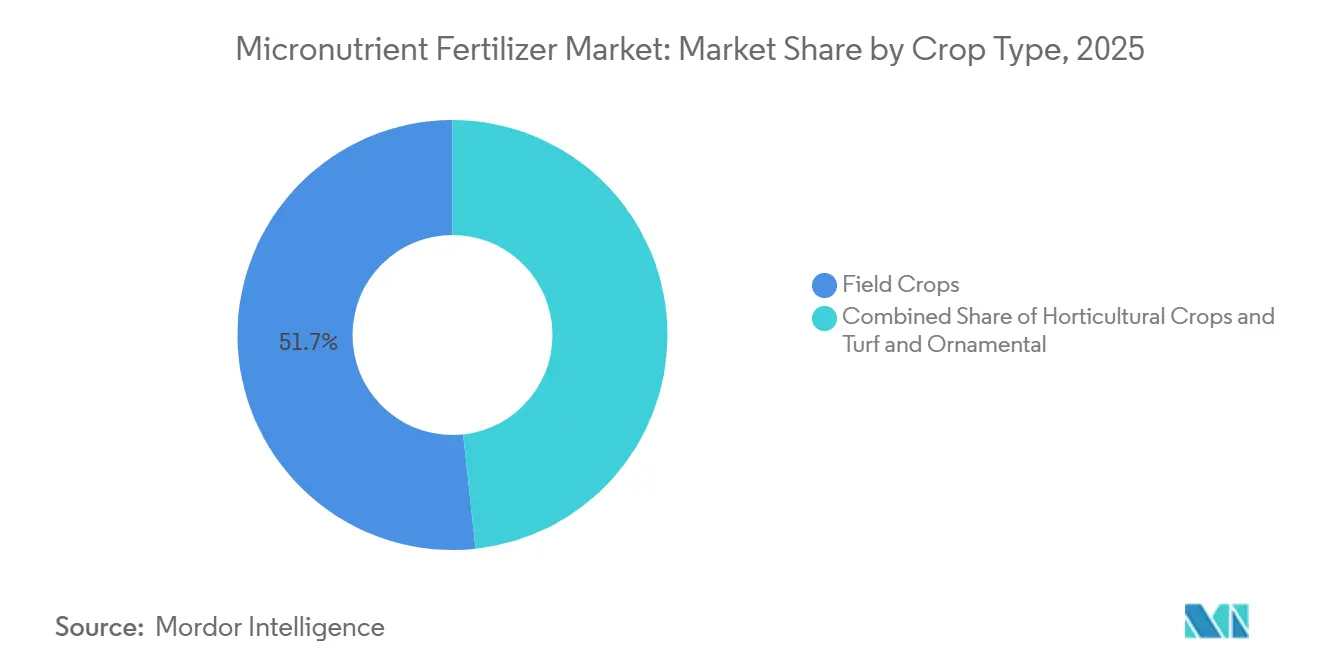
- Par type de culture, les grandes cultures ont capturé la part de marché la plus élevée à 51,7 % en 2025, tandis que les cultures horticoles devraient enregistrer la croissance la plus forte, progressant à un CAGR de 8,2 % durant 2026–2031.
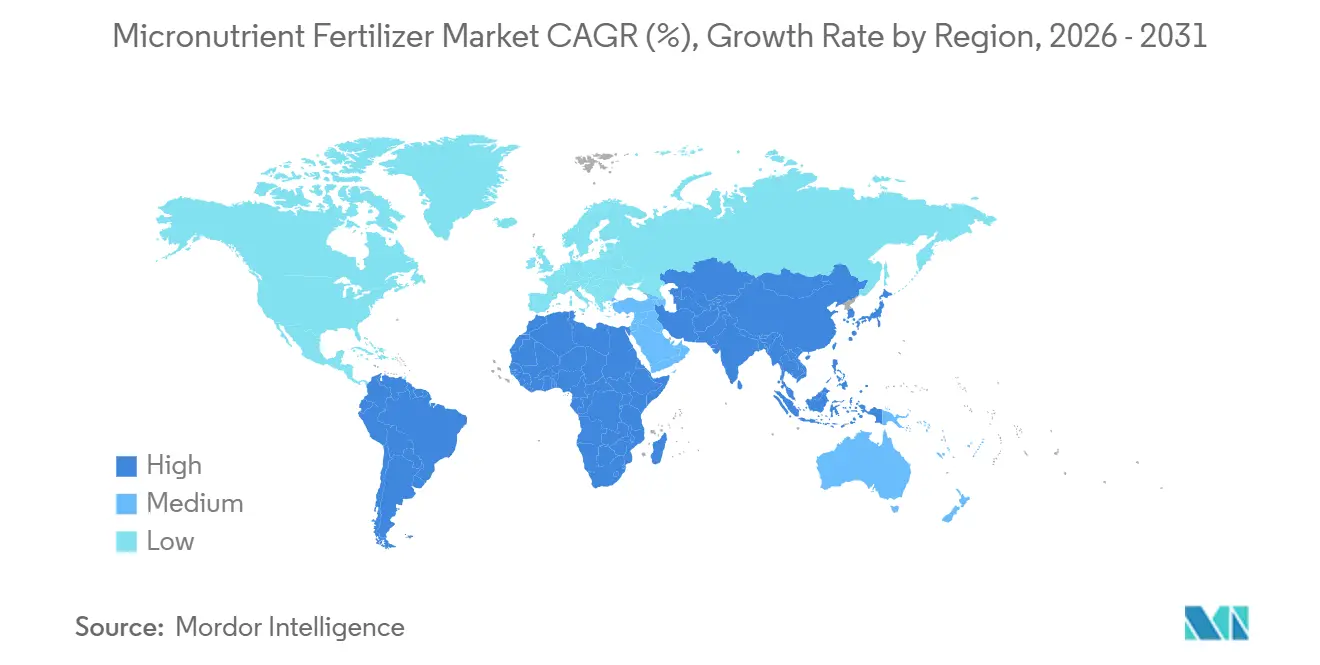
- Par géographie, l'Asie-Pacifique a dominé la part du marché des engrais micronutriments avec 39,1 % en 2025 et devrait rester le marché régional à la croissance la plus rapide, enregistrant un CAGR de 8,9 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Carences généralisées en micronutriments dans les sols des ceintures céréalières intensives | + 1.8% | Plaine indo-gangétique, Plaine du Nord de la Chine, Cerrado brésilien | Long terme (≥ 4 ans) |
| Adoption rapide d'équipements d'application de précision | + 1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'horticulture à haute valeur ajoutée sous culture protégée | + 1.2% | Corridor Espagne-Pays-Bas, Moyen-Orient et Afrique, Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes gouvernementaux de subventions aux micronutriments en Asie du Sud et du Sud-Est | + 1.0% | Inde, Bangladesh, Indonésie, Pakistan, projet pilote au Nigéria | Court terme (≤ 2 ans) |
| Initiatives de biofortification contre la faim cachée | + 0.8% | Inde, Philippines, Éthiopie, Kenya, Brésil | Long terme (≥ 4 ans) |
| Formulations nanocomplexées offrant une efficacité d'absorption plus élevée | + 0.5% | Premiers adoptants en Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Carences Généralisées en Micronutriments dans les Sols des Ceintures Céréalières Intensives
L'audit des cartes de santé des sols en Inde en 2024 a révélé une carence en zinc dans 49 % des districts, une augmentation de sept points de pourcentage depuis 2019, tandis que les déficits en bore ont affecté un tiers des parcelles échantillonnées [1]. Les rendements en blé dans la province du Henan en Chine ont stagné à 5,8 tonnes métriques par hectare de 2020 à 2024, même si l'utilisation d'azote a augmenté de 12 % car les cofacteurs en oligo-éléments restaient limitants. Le Ministère de l'Agriculture d'Indonésie a distribué 120 000 tonnes métriques d'NPK enrichi en zinc en 2024, augmentant les rendements en paddy de 8 % dans les parcelles pilotes. Le moteur sous-jacent est le déclin continu de la matière organique, qui réduit la chélation naturelle et assure une demande structurelle.
Adoption Rapide d'Équipements d'Application de Précision
Les applicateurs équipés de GPS ont réduit l'utilisation de sulfate de zinc de 22 % par hectare dans 340 exploitations européennes en 2024, tout en augmentant les concentrations de zinc foliaire de 15 %. John Deere a noté que 18 % des ventes de pulvérisateurs en 2024 incluaient des injecteurs de micronutriments, contre 11 % en 2022. L'application foliaire de bore guidée par drone dans le canola canadien a augmenté la nouaison de 9 %. Ces gains réduisent simultanément les risques de sur-application, un besoin de conformité environnementale émergent signalé par l'Organisation Scientifique et Industrielle du Commonwealth pour la Recherche.
Expansion de l'Horticulture à Haute Valeur Ajoutée sous Culture Protégée
La superficie des serres d'Almería a atteint 31 000 hectares en 2024, consommant 4 200 tonnes métriques de fer et de manganèse chélatés annuellement, soit une augmentation de 19 % depuis 2022. L'Arabie Saoudite a installé 2 400 hectares de serres à climat contrôlé en 2024 et injecte désormais du fer-EDDHA à raison de 0,5 g par m³ dans la solution nutritive. Le Sinaloa au Mexique a ajouté 1 100 hectares de serres fournissant des tomates d'hiver à l'Amérique du Nord, en s'appuyant sur des applications foliaires hebdomadaires de zinc et de bore pour maintenir la fermeté pendant le transport. Les substrats de fibre de coco et de perlite manquent d'oligo-éléments intrinsèques, entraînant une multiplication par trois de la demande en micronutriments par hectare par rapport aux systèmes de sol en plein champ.
Programmes Gouvernementaux de Subventions aux Micronutriments en Asie du Sud et du Sud-Est
La Subvention Basée sur les Nutriments de l'Inde a versé 420 millions USD en 2024 aux fabricants de zinc et de fer, faisant baisser les prix de détail de 35 % et augmentant les volumes de 28 % d'une année sur l'autre. Le Bangladesh a fourni 18 000 tonnes métriques de bore et de zinc subventionnés en 2024. L'Indonésie a rendu obligatoire l'urée enrichie en zinc pour 1,2 million d'agriculteurs rizicoles, et le Pendjab pakistanais a offert un crédit micronutriment sans intérêt à 45 000 cultivateurs de coton. Les programmes ont une durabilité politique car ils s'alignent sur les objectifs nutritionnels nationaux.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte volatilité des prix des minerais clés | -0.9% | Moyen-Orient et Afrique dépendants des importations, Amérique du Sud | Court terme (≤ 2 ans) |
| Faible sensibilisation des agriculteurs en Afrique subsaharienne et dans certaines parties de l'Amérique du Sud | -0.7% | Ceinture subsaharienne, nations andines | Moyen terme (2-4 ans) |
| Interactions antagonistes dans les mélanges multi-nutriments | -0.4% | Marchés mondiaux de mélanges en vrac | Moyen terme (2-4 ans) |
| Limites plus strictes sur les contaminants en métaux lourds | -0.5% | Europe, Chine, certains États d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte Volatilité des Prix des Minerais Clés
Le sulfate de zinc s'est négocié entre 1 200 et 1 680 USD par tonne métrique en 2024, comprimant les marges des formulateurs qui s'établissent en moyenne à 8-12 %. Le sulfate de cuivre a atteint 2 400 USD par tonne métrique à mi-2024, amenant certains producteurs de soja sud-américains à reporter les applications foliaires de cuivre, ce qui a entraîné une baisse de 6 % des volumes régionaux de micronutriments au premier semestre 2024. Mosaic a couvert 40 % de ses intrants en sulfate de zinc pour amortir la volatilité.
Faible Sensibilisation des Agriculteurs en Afrique Subsaharienne et dans Certaines Parties de l'Amérique du Sud
Seulement 18 % des petits exploitants interrogés au Kenya, en Tanzanie et en Éthiopie étaient capables de diagnostiquer une carence en zinc du maïs en 2024 [2]. Le Nigéria a constaté que 72 % des riziculteurs de Kano et Kaduna n'utilisaient que de l'urée et de l'NPK malgré une carence en zinc des sols de 55 %. Dans les hauts plateaux andins du Pérou, 65 % des producteurs de pommes de terre n'avaient jamais entendu parler des engrais borés, même si la carence causait 20 % de pertes de tubercules. Les lacunes de crédit renforcent le déficit de connaissances.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Le Zinc Domine, le Bore Progresse dans les Zones à Faible Disponibilité en EauLe zinc représentait la plus grande part du marché des engrais micronutriments, soit 38,4 % en 2025. Cette domination est attribuée à son rôle essentiel dans la croissance des plantes, l'activation enzymatique et l'amélioration des rendements dans les principales grandes cultures et cultures horticoles. Les engrais à base de zinc sont largement adoptés, notamment dans les régions présentant des carences documentées en micronutriments dans les sols et des systèmes de culture intensive. L'expansion du marché est en outre soutenue par des innovations produits, notamment des formulations à efficacité améliorée telles que les produits zinc enrobés et chélatés, qui améliorent la disponibilité des nutriments et l'efficacité d'absorption dans diverses conditions de sol.
Le bore devrait être le segment à la croissance la plus rapide, avec un CAGR de 7,5 % durant 2026-2031. Cette croissance est portée par la culture croissante d'oléagineux, de fruits, de légumes et d'autres cultures à haute valeur ajoutée, où le bore joue un rôle critique dans la floraison, la nouaison, la pollinisation et la qualité globale des cultures. L'adoption croissante de pratiques de gestion précise des nutriments et de systèmes de fertigation stimule davantage la demande d'engrais borés. De plus, la sensibilisation croissante aux carences en bore et à leur impact sur la productivité des cultures encourage l'utilisation de produits à base de bore dans les marchés agricoles développés et émergents.

Par Mode d'Application :
L'Application Foliaire Mène et Accélère la CroissanceL'application foliaire représentait la plus grande part du marché des engrais micronutriments, soit 49,5 % en 2025. Elle devrait également être la méthode d'application à la croissance la plus rapide, avec un CAGR de 8,8 % durant 2026-2031. La position forte de cette méthode découle de sa capacité à délivrer des micronutriments directement aux tissus végétaux, permettant une correction rapide des carences en nutriments et améliorant l'efficacité d'utilisation des nutriments. L'application foliaire est largement utilisée dans les fruits, légumes, cultures sous serre et autres systèmes agricoles à haute valeur ajoutée où l'optimisation de la qualité et du rendement des cultures est essentielle. L'utilisation croissante de formulations de micronutriments hydrosolubles et chélatés soutient davantage son adoption dans les environnements d'agriculture de précision et de culture protégée.
L'application au sol reste une méthode de livraison significative, notamment dans l'agriculture à grande échelle pour les céréales, les oléagineux et autres grandes cultures, où les micronutriments sont appliqués conjointement avec les programmes d'engrais conventionnels. La fertigation gagne également de l'élan à mesure que les réseaux d'irrigation goutte-à-goutte se développent à l'échelle mondiale, permettant aux producteurs d'intégrer l'irrigation et l'apport de nutriments dans un système unique. L'adoption croissante de pratiques d'agriculture de précision, combinée à des investissements croissants dans une agriculture économe en eau, stimule la demande d'application de micronutriments par fertigation, notamment dans les systèmes de production horticole et sous serre.
Par Type de Culture :
Les Grandes Cultures Mènent tandis que l'Horticulture Stimule la CroissanceLes grandes cultures représentaient la plus grande part du marché des engrais micronutriments, à 51,7 % en 2025. Cette domination est attribuée à la culture extensive de céréales, d'oléagineux et d'autres cultures de base, qui nécessitent des apports équilibrés en micronutriments pour optimiser la productivité. La demande est particulièrement forte pour les engrais à base de zinc, de fer, de manganèse et de bore, les producteurs s'attachant de plus en plus à remédier aux carences en micronutriments des sols pour améliorer les rendements et l'efficacité d'utilisation des nutriments. L'adoption de pratiques de gestion précise des nutriments dans les exploitations à grande échelle continue de stimuler la demande d'engrais micronutriments dans ce segment.
Les cultures horticoles devraient être le segment à la croissance la plus rapide, avec un CAGR projeté de 8,2 % durant 2026-2031. Cette croissance est alimentée par la production croissante de fruits, légumes, noix et autres cultures à haute valeur ajoutée qui nécessitent une gestion précise des micronutriments pour améliorer la qualité, l'apparence, la durée de conservation et le rendement global. L'expansion de la culture sous serre, de l'agriculture protégée et des systèmes de production basés sur la fertigation soutient davantage l'adoption des engrais micronutriments. Alors que les producteurs privilégient la maximisation de la qualité des cultures et le respect des normes de marché premium, les cultures horticoles devraient rester un moteur de croissance significatif pour le marché des engrais micronutriments.
Analyse Géographique
Marché des Engrais Micronutriments en Asie-Pacifique
En 2025, la région Asie-Pacifique représentait la plus grande part du marché des engrais micronutriments à 39,1 %. Elle devrait également être le marché régional à la croissance la plus rapide, avec un CAGR de 8,9 % au cours de la période de prévision 2026–2031. Cette croissance est portée par les vastes systèmes de production agricole en Chine, en Inde et dans les pays d'Asie du Sud-Est. L'accent croissant mis sur la gestion équilibrée des nutriments et la correction des carences en micronutriments est un facteur clé stimulant la demande. De plus, l'adoption croissante d'engrais spéciaux, de pratiques d'agriculture de précision et de la culture de cultures à haute valeur ajoutée renforce davantage la position du marché dans cette région.
Marché des Engrais Micronutriments en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont considérées comme des marchés matures mais stratégiquement significatifs pour les engrais micronutriments. La demande dans ces régions est soutenue par l'utilisation généralisée des technologies d'agriculture de précision, des méthodes avancées d'analyse des sols et des produits micronutriments chélatés. En outre, l'accent réglementaire sur l'efficacité d'utilisation des nutriments et les pratiques agricoles durables encourage les agriculteurs à mettre en œuvre des programmes d'application ciblée de micronutriments pour les grandes cultures et les cultures horticoles.
Marché des Engrais Micronutriments au Moyen-Orient et en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, émergent comme des marchés de croissance clés en raison de la modernisation agricole et de l'expansion des activités agricoles commerciales. Les investissements dans les infrastructures d'irrigation, l'amélioration de l'accessibilité aux engrais et les programmes d'amélioration de la productivité stimulent l'adoption des engrais micronutriments dans ces régions. En Amérique du Sud, la culture croissante de cultures telles que le soja, le maïs, les fruits et les légumes soutient la croissance du marché. Pendant ce temps, les pays du Moyen-Orient et d'Afrique se concentrent sur l'amélioration de la productivité des cultures grâce à des stratégies de nutrition végétale équilibrée.
Paysage Concurrentiel
Les cinq premiers fournisseurs, Yara International ASA, The Mosaic Company, ICL Group Ltd, K+S Aktiengesellschaft et Coromandel International Ltd, détenaient collectivement une part de 57,4 % en 2024, signalant une concentration modérée. Yara et Mosaic bénéficient d'une intégration verticale du minerai aux mélanges, les protégeant des fluctuations des matières premières et soutenant leur leadership sur le marché des engrais micronutriments. ICL et Coromandel se concentrent sur les spécialités chélatées pour les niches de fertigation et d'application foliaire, tandis que K+S se différencie avec des mélanges magnésium plus micronutriments. Les formulateurs brésiliens et turcs plus petits co-conditionnent les micronutriments avec des biologiques pour contourner les plafonds de métaux lourds de l'UE et séduire les pratiques d'agriculture régénérative.
La différenciation technologique aiguise les avantages concurrentiels. Le manganèse nanocomplexé de Haifa réduit de moitié le temps de correction dans les agrumes, permettant une tarification premium. Les dépôts de brevets pour les micronutriments enrobés de polymère ont augmenté de 22 % en 2024, menés par Mosaic et Koch Agronomic Services, soulignant la migration du secteur vers la technologie à libération contrôlée [4]. Les investissements en conformité réglementaire élargissent les barrières, notamment en Europe, où les limites de cadmium exigent des matières premières purifiées.
Des opportunités d'espaces blancs persistent en Afrique subsaharienne et en Amérique du Sud andine, où la pénétration des micronutriments reste inférieure à 15 % des terres arables. Les fournisseurs qui associent des conseils agronomiques à des formulations adaptées sont en mesure de gagner des parts de marché à mesure que les programmes de sensibilisation se développent.
Leaders du Secteur des Engrais Micronutriments
-
Coromandel International Ltd.
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
The Mosaic Company
-
Yara International ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Engrais Micronutriments Entreprises couvertes dans ce rapport
- Yara International ASA
- The Mosaic Company
- ICL Group Ltd
- K+S Aktiengesellschaft
- Coromandel International Ltd
- Koch Agronomic Services (Koch Industries)
- BASF SE
- FMC Corporation
- SQM S.A.
- Haifa Group
- Compass Minerals International Inc.
- Nouryon
- Nufarm Limited
- Brandt Consolidated Inc.
- BMS Micro-Nutrients NV
Développements industriels récents dans Marché des Engrais Micronutriments
- Août 2024 : Le partenariat élargi d'ICL avec AMP renforce sa présence sur le marché chinois en forte croissance des engrais spéciaux hydrosolubles, porté par l'adoption croissante de l'irrigation goutte-à-goutte et des cultures à haute valeur ajoutée. Cet accord positionne ICL pour répondre aux besoins évolutifs des agriculteurs avec des solutions nutritives innovantes axées sur l'irrigation.
- Juin 2024 : Coromandel International Ltd. a ouvert une usine de nano-engrais à Kakinada, Andhra Pradesh, élargissant sa capacité pour les engrais de nouvelle génération, y compris les formulations à base de nano-micronutriments tels que le zinc et le bore. L'installation renforce la capacité de l'entreprise à servir les marchés de l'horticulture à haute valeur ajoutée et de la fertigation.
- Novembre 2023 : K+S Aktiengesellschaft investit 35 millions EUR (37 millions USD) pour augmenter la production annuelle d'EPSO Micro dans son usine de Kassel, en Allemagne, de 25 000 tonnes métriques. La mise à niveau cible la demande croissante des producteurs européens de colza et de pommes de terre pour des mélanges de micronutriments riches en magnésium et devrait commencer à fonctionner au troisième trimestre 2025.
Périmètre du Rapport Mondial sur le Marché des Engrais Micronutriments
Le Bore, le Cuivre, le Fer, le Manganèse, le Molybdène, le Zinc et les Autres sont couverts comme segments par Produit. La Fertigation, le Foliaire et le Sol sont couverts comme segments par Mode d'Application. Les Grandes Cultures, les Cultures Horticoles et le Gazon et Ornementaux sont couverts comme segments par Type de Culture. L'Asie-Pacifique, l'Europe, le Moyen-Orient et l'Afrique, l'Amérique du Nord et l'Amérique du Sud sont couverts comme segments par Région.Aperçu de la segmentation
| Bore |
| Cuivre |
| Fer |
| Manganèse |
| Molybdène |
| Zinc |
| Autres |
| Fertigation |
| Foliaire |
| Sol |
| Grandes Cultures |
| Cultures Horticoles |
| Gazon et Ornementaux |
| Asie-Pacifique | Australie |
| Bangladesh | |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Pakistan | |
| Philippines | |
| Thaïlande | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Europe | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Nigéria |
| Arabie Saoudite | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud |
| Par Produit | Bore | |
| Cuivre | ||
| Fer | ||
| Manganèse | ||
| Molybdène | ||
| Zinc | ||
| Autres | ||
| Par Mode d'Application | Fertigation | |
| Foliaire | ||
| Sol | ||
| Par Type de Culture | Grandes Cultures | |
| Cultures Horticoles | ||
| Gazon et Ornementaux | ||
| Par Géographie | Asie-Pacifique | Australie |
| Bangladesh | ||
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Pakistan | ||
| Philippines | ||
| Thaïlande | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | France | |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Ukraine | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Nigéria | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Nord | Canada | |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
Définition du marché
- NIVEAU D'ESTIMATION DU MARCHÉ - Les estimations du marché pour les différents types d'engrais ont été réalisées au niveau du produit et non au niveau du nutriment.
- TYPES DE NUTRIMENTS COUVERTS - Micronutriments : Zn, Mn, Cu, Fe, Mo, B et Autres
- TAUX MOYEN D'APPLICATION DES NUTRIMENTS - Il s'agit du volume moyen de nutriments consommés par hectare de terres agricoles dans chaque pays.
- TYPES DE CULTURES COUVERTS - Grandes Cultures : Céréales, Légumineuses, Oléagineux et Cultures Fibreuses Horticulture : Fruits, Légumes, Cultures de Plantation et Épices, Gazon et Ornementaux
| Mot-clé | Définition |
|---|---|
| Engrais | Substance chimique appliquée aux cultures pour assurer les besoins nutritionnels, disponible sous diverses formes telles que granulés, poudres, liquide, hydrosoluble, etc. |
| Engrais Spécial | Utilisé pour une efficacité améliorée et une disponibilité accrue des nutriments, appliqué par voie sol, foliaire et fertigation. Comprend les engrais à libération contrôlée (ELC), les engrais à libération lente (ELL), les engrais liquides et les engrais hydrosolubles. |
| Engrais à Libération Contrôle (ELC) | Enrobés de matériaux tels que polymère, polymère-soufre et autres matériaux tels que les résines pour assurer la disponibilité des nutriments pour la culture pendant tout son cycle de vie. |
| Engrais à Libération Lente (ELL) | Enrobés de matériaux tels que le soufre, le neem, etc., pour assurer la disponibilité des nutriments pour la culture sur une période plus longue. |
| Engrais Foliaires | Comprennent à la fois des engrais liquides et hydrosolubles appliqués par voie foliaire. |
| Engrais Hydrosolubles | Disponibles sous diverses formes incluant liquide, poudre, etc., utilisés en mode d'application foliaire et par fertigation. |
| Fertigation | Engrais appliqués par différents systèmes d'irrigation tels que l'irrigation goutte-à-goutte, la micro-irrigation, l'irrigation par aspersion, etc. |
| Ammoniac Anhydre | Utilisé comme engrais, injecté directement dans le sol, disponible sous forme gazeuse liquide. |
| Superphosphate Simple (SPS) | Engrais phosphaté contenant uniquement du phosphore inférieur ou égal à 35 %. |
| Triple Superphosphate (TSP) | Engrais phosphaté contenant uniquement du phosphore supérieur à 35 %. |
| Engrais à Efficacité Améliorée | Engrais enrobés ou traités avec des couches supplémentaires de divers ingrédients pour les rendre plus efficaces par rapport aux autres engrais. |
| Engrais Conventionnel | Engrais appliqués aux cultures par des méthodes traditionnelles incluant l'épandage à la volée, le placement en ligne, le placement dans le sol par labour, etc. |
| Micronutriments Chélatés | Engrais micronutriments enrobés d'agents chélatants tels que l'EDTA, l'EDDHA, le DTPA, l'HEDTA, etc. |
| Engrais Liquides | Disponibles sous forme liquide, principalement utilisés pour l'application d'engrais aux cultures par voie foliaire et par fertigation. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




