
Taille et part de marché des bus scolaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.79 Milliards de dollars |
| Taille du Marché (2031) | 23.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
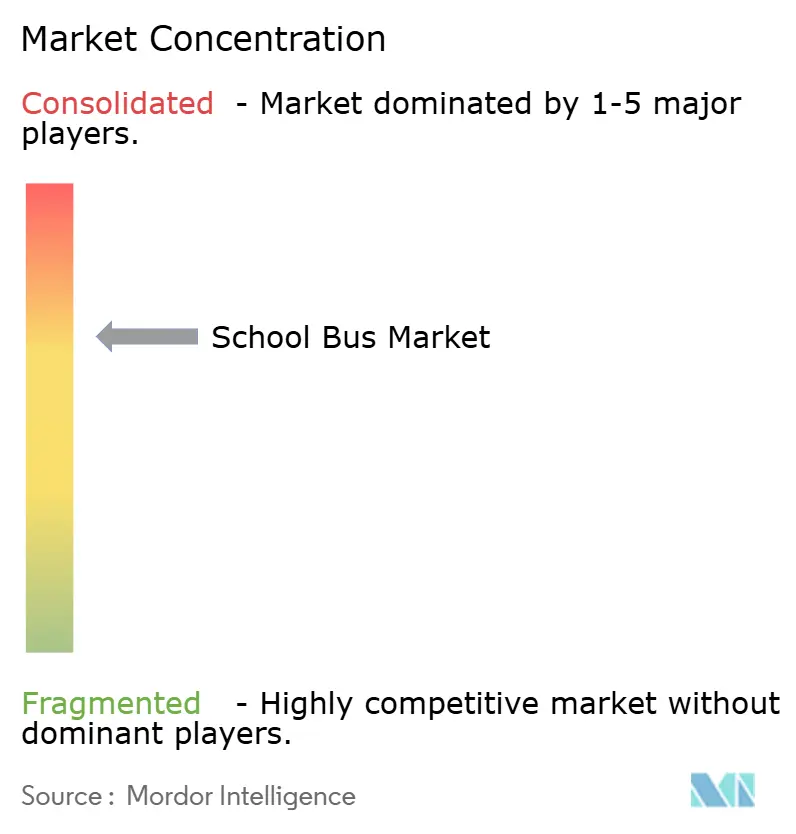
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bus scolaires par Mordor Intelligence
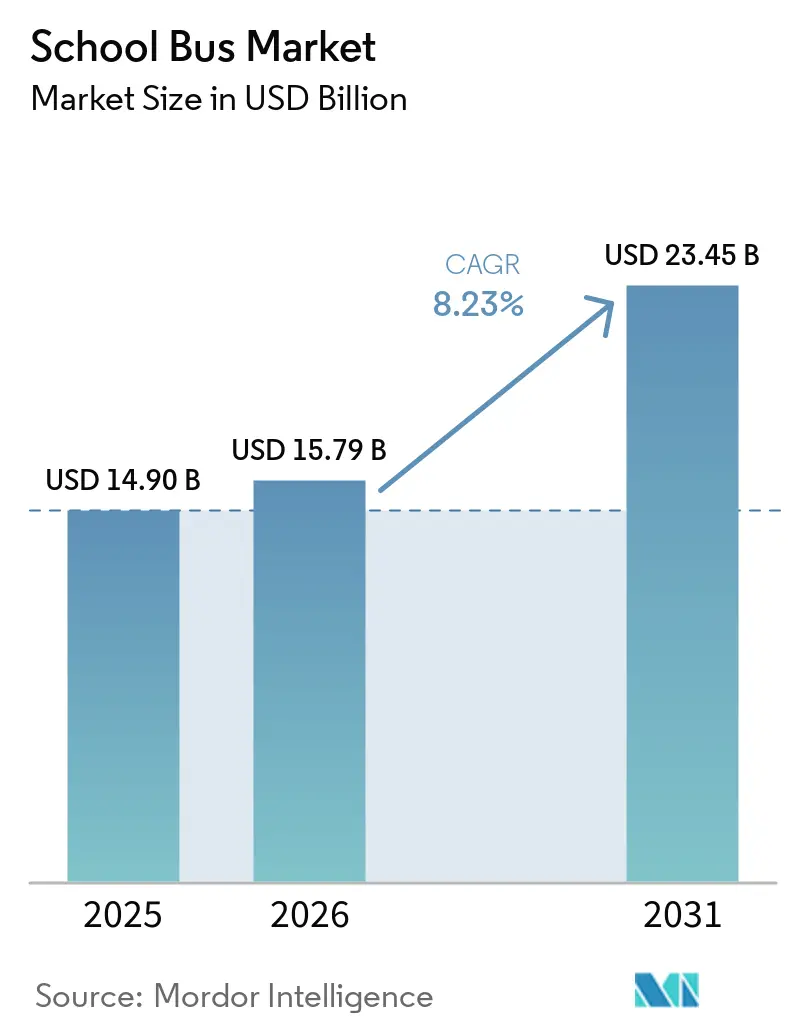
La taille du marché des bus scolaires était évaluée à 14,90 milliards USD en 2025 et devrait croître de 15,79 milliards USD en 2026 pour atteindre 23,45 milliards USD d'ici 2031, à un CAGR de 8,23 % durant la période de prévision (2026-2031). Des programmes de financement fdéraux et étatiques accélérés, un durcissement des normes d'émissions et des avancées rapides dans l'électrification des véhicules soutiennent collectivement cette trajectoire de croissance. Les fabricants continuent de rééquilibrer leurs investissements de portefeuille vers les gammes électriques à batterie, à mesure que la parité du coût total de possession avec le diesel se resserre dans les districts à forte utilisation. Parallèlement, les contrats de flotte en tant que service par abonnement offrent une flexibilité d'approvisionnement aux opérateurs contraints budgétairement qui ne disposent pas des capitaux nécessaires pour des achats directs. L'intensité concurrentielle s'est accrue, les fournisseurs chinois intégrés verticalement tirant parti de leurs avantages en termes de coûts pour défier les acteurs nord-américains établis. Par ailleurs, les fonctionnalités à dominante logicielle, telles que la télématique et la compatibilité véhicule-réseau (V2G), sont désormais prises en compte dans les décisions d'appel d'offres aux côtés des spécifications matérielles.
Principaux points à retenir du rapport
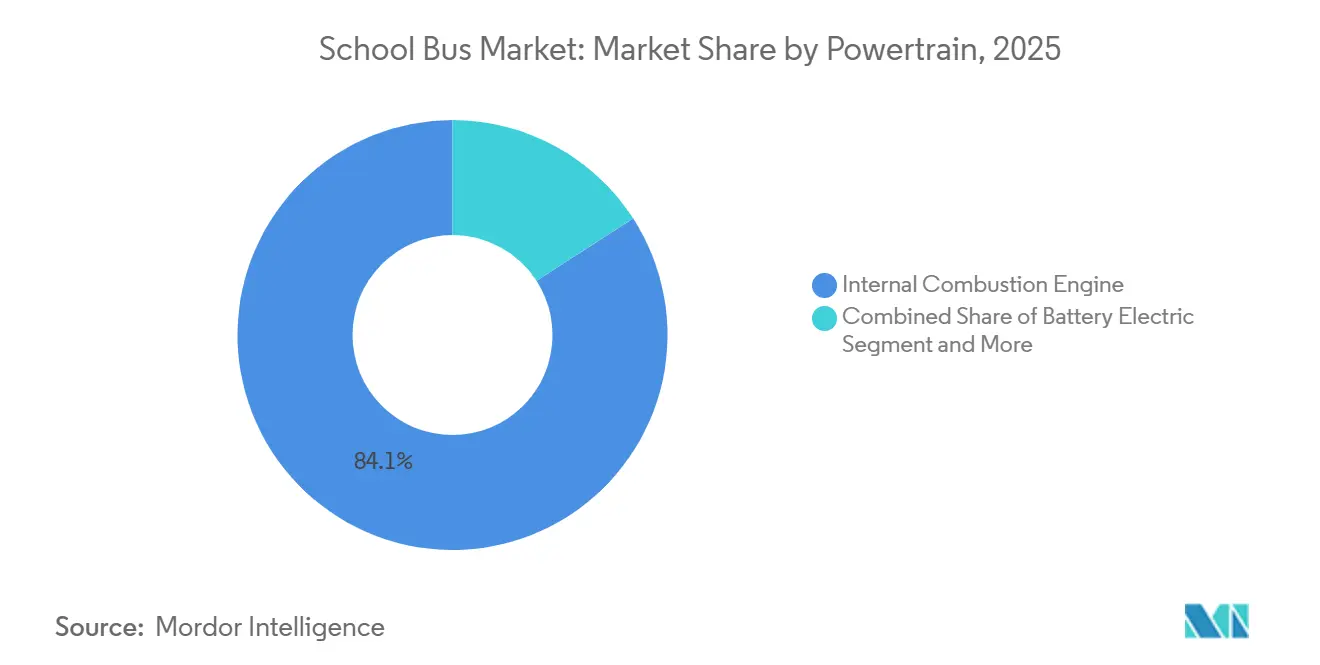
- Par groupe motopropulseur, les moteurs à combustion interne ont dominé avec 84,12 % de la part de marché des bus scolaires en 2025, tandis que les variantes électriques à batterie devraient se développer à un CAGR de 9,42 % jusqu'en 2031.
- Par capacité d'assise, la catégorie 31 à 60 sièges représentait 49,25 % de la taille du marché des bus scolaires en 2025, tandis que les unités de capacité inférieure ou égale à 30 sièges progresseront à un CAGR de 8,94 % sur l'horizon de prévision.
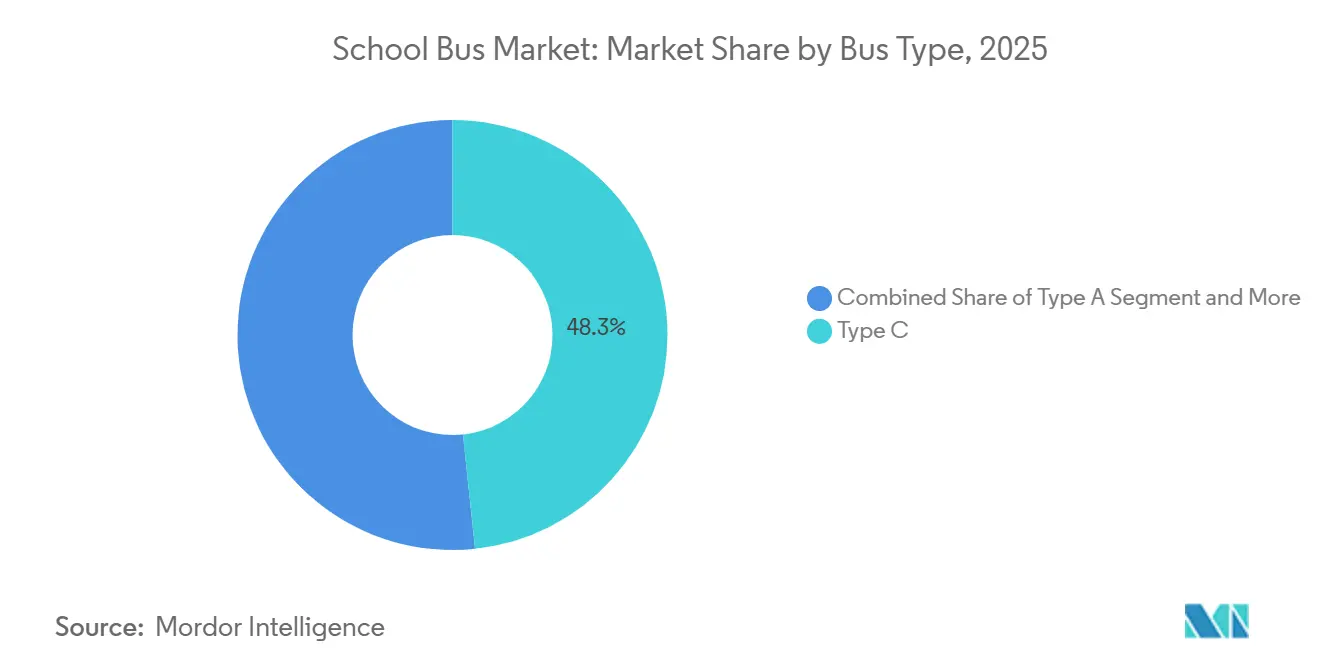
- Par type de bus, les configurations de type C détenaient 48,33 % de la part de marché des bus scolaires en 2025, tandis que les bus de type A connaîtront la croissance la plus rapide, avec un CAGR de 9,76 % jusqu'en 2031.
- Par utilisateur final, les districts scolaires publics représentaient 64,21 % de la part de marché des bus scolaires en 2025, tandis que les opérateurs privés et charters devraient afficher le CAGR le plus élevé, à 11,22 %, jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 39,24 % de la part de marché des bus scolaires en 2025 ; cependant, l'Asie-Pacifique est positionnée pour la croissance la plus rapide, à un CAGR de 10,24 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des bus scolaires
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Normes gouvernementales sur les émissions | +1.2% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Fonds de financement fédéraux et étatiques | +0.9% | Cœur de l'Amérique du Nord, programmes pilotes dans l'UE | Court terme (≤ 2 ans) |
| Adoption de systèmes de sécurité avancés | +0.6% | Mondial, avec adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Revenus issus du véhicule-réseau (V2G) | +0.4% | Régions pilotes d'Amérique du Nord et d'UE | Moyen terme (2 à 4 ans) |
| Modèles de flotte en tant que service par abonnement | +0.3% | Mondial, concentré dans les districts urbains | Moyen terme (2 à 4 ans) |
| Optimisation des itinéraires par intelligence artificielle | +0.2% | Mondial, districts à forte orientation technologique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes gouvernementales sur les émissions accélérant l'électrification des flottes
La règle californienne sur les flottes propres avancées exige que tous les nouveaux achats soient à zéro émission d'ici 2035, une norme reprise par plusieurs États américains et influençant désormais les appels d'offres municipaux européens. Les cadres de conformité incluent des crédits carbone échangeables, permettant aux districts de monétiser les émissions évitées et de réinvestir ces recettes dans la modernisation ultérieure de leurs flottes. Les limites de particules Euro VII entrent en vigueur en 2025 et élimineront effectivement les groupes motopropulseurs diesel traditionnels, contraignant les opérateurs européens à identifier des alternatives à zéro émission. Le non-respect entraîne des restrictions de lignes qui réduisent la flexibilité du service, faisant de l'électrification un impératif opérationnel plutôt qu'une préférence environnementale [1]« Programme de bus scolaires propres », Agence de protection de l'environnement des États-Unis, epa.gov.
Fonds de financement fédéraux et étatiques dédiés aux bus scolaires à zéro émission
La loi américaine sur l'investissement dans les infrastructures et l'emploi a alloué un montant considérable exclusivement aux subventions d'acquisition de bus scolaires propres, constituant le stimulus individuel le plus significatif de l'histoire du secteur. Les décaissements accordent la priorité aux communautés défavorisées, accélérant la diffusion de la technologie là où les écarts budgétaires ont historiquement freiné la modernisation. Les bons d'État complémentaires, tels que le programme HVIP de Californie, ajoutent un montant substantiel par bus, éliminant pratiquement toutes les primes en capital supplémentaires par rapport au diesel. Les règles relatives au contenu national intégrées dans bon nombre de ces incitations orientent les décisions d'achat vers les lignes d'assemblage locales, façonnant ainsi les stratégies d'approvisionnement mondiales [2]« Fiche d'information sur la loi sur l'investissement dans les infrastructures et l'emploi », Département des transports des États-Unis, transportation.gov .
Adoption croissante des technologies de sécurité avancées
Les réglementations FMVSS révisées exigent des systèmes de freinage d'urgence automatique et de détection des angles morts sur les nouveaux bus scolaires. La conformité entraîne une intégration plus poussée des systèmes ADAS aux côtés de la télématique, permettant une surveillance en temps réel du comportement des conducteurs et de l'état des véhicules. Les grands équipementiers tirent parti de leur échelle en matière de R&D, creusant l'écart de capacités avec leurs concurrents plus modestes. Les districts bénéficient également d'une réduction de 20 % des primes d'assurance lorsque des systèmes de sécurité robustes sont en place, ce qui renforce davantage la justification de l'achat [3]« Règle finale FMVSS sur le freinage d'urgence automatique », Administration nationale de la sécurité de la circulation routière, nhtsa.gov .
Potentiel de revenus du véhicule-réseau pour les districts scolaires
Les bus scolaires, généralement inactifs pendant la majeure partie de la journée, représentent une opportunité de premier plan pour la recharge bidirectionnelle. Dans des programmes pilotes menés au Massachusetts et en Californie, chaque véhicule génère des revenus de services auxiliaires significatifs, les services publics couvrant les coûts pour l'écrêtage des pointes et les services de régulation de fréquence. Ces revenus supplémentaires transforment les bus de simples centres de coûts en actifs de réseau précieux, réduisant considérablement la période de remboursement des modèles électriques dans les régions à forte participation.
Analyse de l'impact des facteurs restrictifs*
| Facteur restrictif | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût initial élevé | -0.8% | Mondial, plus aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Infrastructure de recharge et de ravitaillement en hydrogène | -0.6% | Zones rurales mondiales, marchés en développement | Moyen terme (2 à 4 ans) |
| Volatilité de l'approvisionnement en batteries | -0.4% | Mondial, concentré dans les régions dépendantes du lithium | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens qualifiés | -0.3% | Mondial, plus sévère dans les marchés ruraux et en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des variantes électriques et à pile à combustible
Les bus électriques sont nettement plus coûteux que leurs homologues diesel en raison du coût élevé des batteries, qui représentent une part substantielle du coût global du véhicule. La volatilité des prix des matières premières, notamment pour le lithium et le nickel, crée des incertitudes budgétaires, compliquant davantage les décisions d'approvisionnement. Les plateformes à pile à combustible sont encore plus coûteuses, principalement en raison des dépenses liées au stockage d'hydrogène embarqué, aux conduites haute pression et aux piles à combustible, dont la production reste onéreuse. Les difficultés de financement sont les plus prononcées dans les districts ruraux et à faibles revenus, où l'accès aux obligations traditionnelles ou aux outils de financement vert est limité. Il en résulte des taux d'adoption inégaux, même dans les régions où les subventions sont largement disponibles.
Infrastructure de recharge ou de ravitaillement en hydrogène limitée
L'achat d'un seul chargeur de dépôt de niveau 3 implique des coûts élevés. De plus, ces chargeurs nécessitent souvent des mises à niveau substantielles du réseau électrique, ce qui peut alourdir davantage les dépenses des districts. Les délais d'installation sont généralement longs, dépassant souvent largement un an, ce qui peut retarder les projets au-delà des délais prévus pour l'année scolaire. L'infrastructure de ravitaillement en hydrogène est encore plus limitée, avec très peu de sites de ravitaillement pour véhicules lourds accessibles au public à l'échelle nationale. Cette limitation restreint l'adoption des véhicules à pile à combustible à des régions spécifiques, comme certains corridors en Californie. Par ailleurs, les contraintes de capacité du réseau électrique en milieu rural pourraient soit rendre les véhicules inutilisables, soit imposer des ajustements opérationnels, compromettant en fin de compte les améliorations de service attendues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par groupe motopropulseur : l'électrification s'accélère malgré la domination des moteurs à combustion interne
Les moteurs à combustion interne détenaient 84,12 % de la part de marché des bus scolaires en 2025, l'infrastructure de maintenance existante et la familiarité avec l'approvisionnement en diesel maintenant les moteurs diesel stables parmi les districts aux ressources limitées. Les bus électriques à batterie sont appelés à devenir la sous-catégorie à la croissance la plus rapide, en bonne voie pour un CAGR de 9,42 % jusqu'en 2031, à mesure que les opérateurs tirent parti des subventions fédérales et de la baisse des prix des batteries pour justifier l'économie de la transition. Les variantes à pile à combustible restent un marché de niche, concentré dans les régions disposant de mandats politiques et de lignes d'approvisionnement en hydrogène accessibles. Le freinage régénératif et la réduction du nombre de pièces mobiles permettent de réduire les coûts de maintenance de 60 à 70 % pour les bus électriques, réduisant ainsi les dépenses totales sur le cycle de vie.
Les densités actuelles des batteries permettent des autonomies en charge unique de 240 à 320 kilomètres, suffisantes pour couvrir la plupart des itinéraires quotidiens sans recharge en milieu de journée. Les systèmes à pile à combustible offrent un ravitaillement rapide mais dépendent d'un réseau clairsemé de stations de ravitaillement, ce qui limite leur adoption aux flottes de démonstration. Dans l'ensemble, la transition des groupes motopropulseurs restructure les contrats fournisseurs, l'approvisionnement en batteries devenant le principal goulot d'étranglement sur le marché des bus scolaires.


Par capacité d'assise : les configurations compactes répondent à l'évolution démographique
Les bus de 31 à 60 sièges représentaient 49,25 % de la part de marché des bus scolaires en 2025, constituant un compromis optimal répondant à la demande moyenne des itinéraires sans surdimensionner les flottes. Les véhicules de capacité inférieure ou égale à 30 sièges devraient afficher un CAGR de 8,94 % jusqu'en 2031, bénéficiant aux districts qui segmentent de plus en plus les itinéraires par niveau scolaire, besoins spéciaux ou activités parascolaires.
Les modèles dépassant 60 sièges desservent les corridors à forte densité mais font face à des contraintes d'infrastructure, telles que des rayons de braquage et des longueurs de trottoir limités, qui ralentissent leur croissance. Les capacités plus réduites s'alignent sur les tendances démographiques, notamment la réduction de la taille des ménages et la plus grande variabilité du choix scolaire, qui augmentent toutes deux la diversité des itinéraires. Les districts redéploient également les bus plus petits pour les sorties scolaires ou le transport sportif, maximisant l'utilisation des actifs. Cette tendance au redimensionnement suggère que les futures lignes de fabrication pourraient évoluer vers plusieurs modèles plutôt que vers des modèles uniques à fort volume, remodelant le calcul de planification des capacités sur le marché des bus scolaires.
Par type de bus : les formats plus petits gagnent du terrain en milieu urbain
Les bus de type C représentaient 48,33 % du marché des bus scolaires en 2025, privilégiés pour les itinéraires suburbains et ruraux qui équilibrent la capacité avec des vitesses d'exploitation modérées. Les bus de type A connaîtront l'adoption la plus rapide, avec un CAGR de 9,76 % jusqu'en 2031, car leur faible encombrement leur permet de naviguer dans les rues urbaines encombrées et d'assurer des itinéraires d'éducation spécialisée avec moins de passagers. Les unités de type B desservent les corridors à demande intermédiaire, tandis que les modèles de type D à grande capacité dominent les districts densément peuplés, bien qu'à des taux de croissance incrémentielle plus faibles.
De nombreuses municipalités préfèrent les plateformes de type A pour les programmes d'écoles spécialisées et les activités parascolaires, où la maniabilité agile compense le coût plus élevé par siège. À l'inverse, l'adoption du type D reste liée aux grands systèmes métropolitains capables de supporter un encombrement plus important en bordure de trottoir et des exigences en matière de permis de conduire. Cette évolution souligne une orientation plus large vers l'optimisation des itinéraires plutôt que vers la capacité maximale, offrant des opportunités différenciées aux fournisseurs de châssis sur le marché des bus scolaires.
Par utilisateur final : les opérateurs privés adoptent l'innovation
Les districts publics représentaient 64,21 % de la part de marché des bus scolaires en 2025, principalement en raison de leur responsabilité statutaire en matière de transport des élèves dans la plupart des juridictions nord-américaines. Les opérateurs privés et charters afficheront la trajectoire de croissance la plus élevée, avec un CAGR de 11,22 %, portés par des dispositifs de financement flexibles et des cycles de décision plus courts. Les prestataires et les spécialistes de la location regroupent véhicules, conducteurs et maintenance dans des contrats basés sur la performance, transférant le risque opérationnel des conseils d'éducation aux professionnels de la gestion de flotte.
Les entités privées peuvent plus facilement piloter des plateformes électriques ou à pile à combustible, car elles peuvent ajuster la composition des itinéraires sans approbation des conseils scolaires, accélérant ainsi la validation technologique à plus petite échelle. Cette dynamique positionne les prestataires de services comme des vecteurs de diffusion de l'innovation, permettant une adoption plus large de l'électrification des flottes une fois les premiers obstacles surmontés.
Analyse géographique
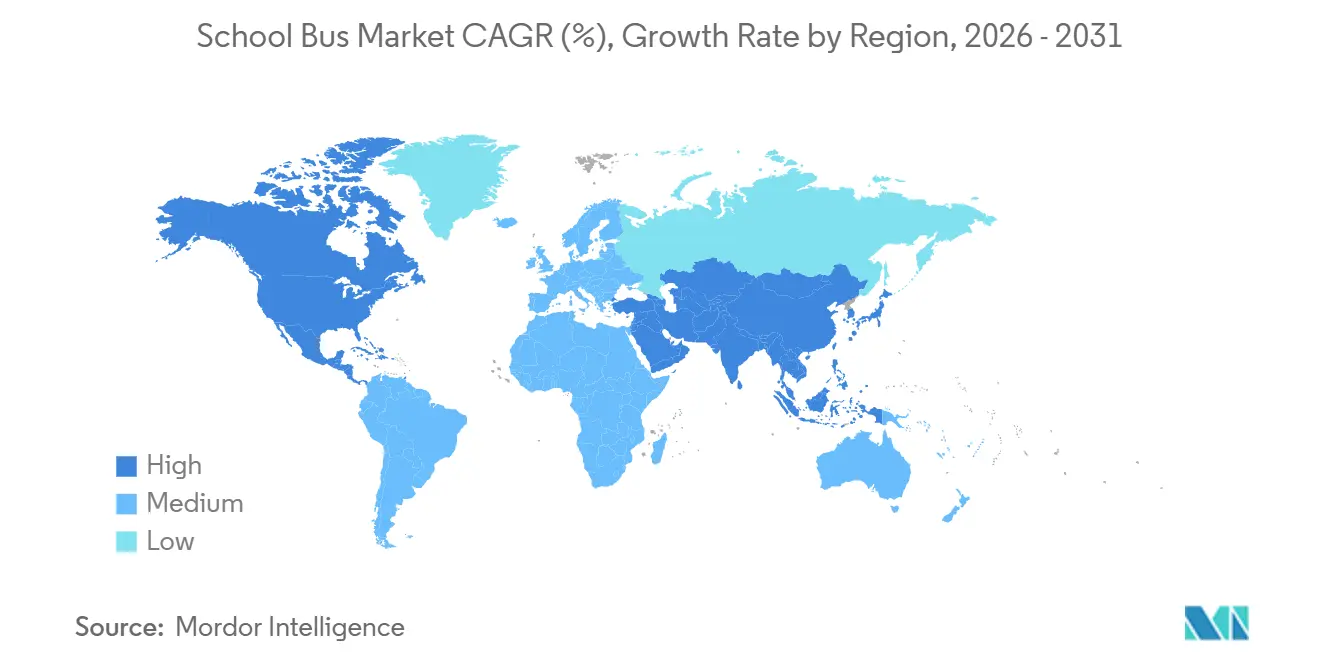
L'Amérique du Nord a sécurisé 39,24 % de la part de marché des bus scolaires en 2025, reflétant des avantages cumulés en matière de financement, de fabrication et d'intégration au réseau électrique. Les partenariats entre États et services publics soutiennent des projets pilotes V2G qui transforment les flottes stationnées en ressources énergétiques distribuées, contribuant à compenser les coûts d'acquisition plus élevés. Le Canada apporte une dynamique supplémentaire grâce au financement des infrastructures vertes et aux objectifs de réduction des émissions, tandis que le rôle du Mexique dans l'ACEUM rationalise les chaînes d'approvisionnement mais laisse l'adoption centrée sur les corridors métropolitains.
L'Asie-Pacifique enregistrera la dynamique prospective la plus élevée du secteur, avec un CAGR de 10,24 % jusqu'en 2031, la Chine associant des objectifs d'électrification obligatoires à une capacité nationale de production de batteries, ce qui comprime les courbes de coûts. Le programme national de bus électriques de l'Inde élargit la base adressable, les villes de deuxième rang procédant pour la première fois à des appels d'offres pour des bus scolaires dédiés. Le Japon et la Corée du Sud intègrent des systèmes ADAS avancés, élevant les références régionales en matière de sécurité qui se répercutent sur les normes internationales.
L'Europe maintient des gains stables à mesure que les normes Euro VII éliminent progressivement le diesel à haute teneur en soufre et que les fonds de relance nationaux subventionnent les groupes motopropulseurs alternatifs. L'Allemagne explore des itinéraires à hydrogène, tirant parti de ses compétences existantes en matière de pile à combustible, tandis que le Royaume-Uni met l'accent sur la connectivité des services ruraux grâce à des bus de plus petite taille. Les économies d'Europe du Sud progressent plus prudemment en raison de contraintes de marge budgétaire, mais les systèmes municipaux de péage de congestion accélèrent indirectement le remplacement du diesel.

Paysage réglementaire
Les exigences en matière de sécurité et d'émissions continuent de se durcir sur le marché des bus scolaires, poussant les équipementiers et les opérateurs vers la sécurité active, les systèmes ADAS et des groupes motopropulseurs plus propres. Aux États-Unis, la base statutaire des normes fédérales de sécurité des bus scolaires est établie par le 49 USC 30125, la NHTSA administrant les normes fédérales de sécurité des véhicules à moteur couvrant les sorties de secours, les sièges, la résistance aux chocs et l'intégrité du système de carburant. Ces spécifications de base définissent ce que les bus doivent respecter pour les appels d'offres des districts publics.
En Europe, le règlement (UE) 2019/2144 (règlement général sur la sécurité) élargit l'équipement obligatoire de technologies de sécurité avancées, notamment le freinage d'urgence avancé et l'avertissement de sortie de voie pour les catégories de bus concernées, ce qui accélère le contenu ADAS par véhicule. En Chine, la norme nationale GB 24407-2025 relative à la sécurité des bus scolaires dédiés a été publiée le 31 décembre 2025, mettant à jour la version de 2012 avec des exigences de sécurité active renforcées (notamment le freinage d'urgence automatique et la réponse d'urgence en cas d'éclatement de pneu). La date d'application indiquée est le 1er juillet 2027, laissant aux fabricants une fenêtre définie pour reconcevoir leurs plateformes et valider de nouvelles architectures de sécurité.
Analyse de la chaîne de valeur
La chaîne de valeur des bus scolaires s'étend de l'ingénierie des châssis et des carrosseries aux systèmes de sécurité spécialisés, au groupe motopropulseur et au stockage d'énergie (composants diesel ou batteries et unités de traction électrique), jusqu'à l'assemblage final dans les usines contrôlées par les équipementiers et les réseaux de concessionnaires. Ensuite, l'approvisionnement est soutenu par le financement et le déploiement d'infrastructures de recharge pour les flottes électriques, suivi par les services sur le cycle de vie couvrant les pièces, les diagnostics et la maintenance. Les grands équipementiers tels que Blue Bird, Thomas Built Buses (Daimler) et IC Bus (Navistar) s'appuient sur des réseaux de composants propriétaires et des concessionnaires certifiés pour soutenir la disponibilité des districts, tandis que l'électrification accroît l'importance des batteries, des essieux électriques, des systèmes thermiques et des logiciels de télématique et de gestion de la recharge.
Les contraintes en amont sont de plus en plus liées aux tarifs douaniers et à la volatilité de l'approvisionnement en matériaux (acier et aluminium) et en électronique (semi-conducteurs), ce qui favorise davantage de relocalisation et de délocalisation de proximité ainsi que des accords d'approvisionnement à plus long terme. La consolidation des composants modifie également le rapport de force des fournisseurs et le regroupement dans les intérieurs et la CVC, comme l'illustre l'accord de fusion définitif de juillet 2026 entre Patrick Industries et LCI Industries (société mère de Lippert Components, incluant Trans/Air Manufacturing et Freedman Seating). Du côté de la demande, les exigences de financement public et de documentation influencent le calendrier des commandes et les spécifications. Le programme Clean School Bus de l'EPA américaine fournit 5 milliards USD pour 2022-2026 via des subventions et des remises, et des réglementations au niveau des États, notamment les niveaux d'incitation NYSERDA liés à un plan d'électrification de la flotte, font intervenir les activités d'infrastructure et de planification plus tôt dans le cycle d'approvisionnement.
Paysage concurrentiel
Les grandes marques nord-américaines dominent le marché des bus scolaires, tirant parti de contrats historiques. Cependant, elles ressentent de plus en plus la pression de concurrents tels que BYD et Yutong, qui poussent à des prix plus compétitifs. Blue Bird et Thomas Built Buses réorientent leurs lignes d'assemblage vers des modèles électriques à batterie, une démarche renforcée par les règles de financement américaines qui mettent l'accent sur le contenu local. En revanche, Lion Electric se concentre sur des châssis électriques dédiés, évitant les rétrofits, et gagne la faveur des districts tournés vers l'avenir.
Les acteurs chinois tirent profit d'un approvisionnement en batteries intégré verticalement, réduisant considérablement les coûts des nomenclatures. Cette évolution a incité les acteurs établis à conclure des accords à long terme sur les cellules, une stratégie visant à amortir les baisses de marges. Simultanément, les collaborations entre équipementiers et entreprises de télématique soulignent l'importance croissante des données, éclipsant le matériel traditionnel. Ces alliances offrent des alertes de maintenance prédictive, des analyses d'itinéraires et des tableaux de bord de conformité en matière de sécurité, donnant aux partenaires un avantage concurrentiel dans les appels d'offres.
Les manœuvres stratégiques mettent en évidence l'évolution du paysage industriel. Début 2025, Thomas Built Buses a présenté sa Saf-T-Liner C2 Jouley de nouvelle génération, dotée d'une technologie d'essieu électrique avancée et d'une autonomie étendue. Lion Electric étend son site de fabrication en Illinois pour augmenter substantiellement la production annuelle, avec un accent notable sur les modèles électriques à batterie. La décision de BYD de localiser l'assemblage des batteries en Californie souligne son engagement envers les normes de contenu américaines. Ensemble, ces initiatives signalent un pivot décisif du diesel vers l'électrification totale, modifiant la dynamique des fournisseurs et les stratégies d'investissement en capital sur le marché des bus scolaires.
Leaders du secteur des bus scolaires
Tata Motors Ltd.
Zhengzhou Yutong Bus Co., Ltd.
Ashok Leyland Ltd.
Thomas Built Buses Inc.
IC Bus LLC (International Motors, LLC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'électrification élargit l'opportunité du matériel roulant vers le déploiement clé en main, incluant la recharge en dépôt, la coordination avec les services publics, la télématique et l'activation du véhicule-réseau (V2G) que les districts peuvent utiliser pour monétiser leurs actifs inactifs. Un indicateur clair de cette évolution est le lancement par Zum et le district scolaire unifié de San Francisco d'un projet de flotte électrique de 238 bus en mai 2026, intégrant la recharge bidirectionnelle et l'intégration V2G, avec 104 bus prévus pour commencer à opérer en août 2026. Cela indique que les opérateurs de flotte et les systèmes scolaires contractent pour des résultats énergétiques et opérationnels intégrés plutôt que pour l'achat de véhicules seuls.
La conception du financement élargit également l'espace de solutions pour les équipementiers et les prestataires de flotte capables d'offrir plusieurs groupes motopropulseurs conformes et des voies de ravitaillement. Dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi, le programme de bus scolaires propres de l'EPA est autorisé à hauteur de 5 milliards USD (exercices 2022-2026), et l'EPA a signalé 2,37 milliards USD de fonds non alloués restants au début de l'exercice 2026. En février 2026, l'agence a lancé un processus formel pour revoir le programme afin d'inclure des options de carburant supplémentaires telles que les biocarburants, le GNC et l'hydrogène aux côtés des bus électriques à zéro émission. Cela crée un espace blanc pour les fournisseurs qui connectent des véhicules conformes à la livraison d'infrastructures, à la formation des techniciens et à des modèles de financement ou d'abonnement qui aident les districts à gérer les coûts initiaux et les délais de mise en œuvre pluriannuels.
Développements récents du secteur
- Juillet 2026 : Tata Motors a lancé la gamme de bus Ultra Prime et Starbus Prime lors du salon Prawaas 5.0, incluant des variantes conçues pour le transport scolaire. Ce renouvellement élargit le choix de produits pour les opérateurs indiens et soutient les appels d'offres qui accordent de plus en plus d'importance aux caractéristiques de sécurité et de confort en plus du prix d'achat.
- Juillet 2026 : EKA Mobility a lancé le bus scolaire électrique EKA 9M lors de l'exposition Prawaas 5.0 à Gandhinagar, élargissant son portefeuille de véhicules commerciaux électriques avec un modèle spécialement conçu pour le transport des élèves. L'entreprise a développé le véhicule spécifiquement pour les applications scolaires, élargissant ainsi sa gamme de véhicules commerciaux électriques à batterie.
- Juillet 2026 : Les écoles publiques du comté de Duval ont ajouté une nouvelle flotte de bus scolaires électriques avant l'année scolaire 2026-2027. Les responsables du district ont déclaré que cet investissement introduirait de nouvelles technologies dans le transport des élèves tout en contribuant à réduire les coûts à long terme.
- Mars 2026 : L'École des Nations a acquis son premier bus scolaire électrique auprès de BasiGo, devenant ainsi la première école au Kenya à électrifier sa flotte de transport des élèves. Cette initiative s'inscrivait dans le cadre de la stratégie plus large de l'école en matière de développement durable et d'éducation environnementale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les bus scolaires complets utilisés pour le transport des élèves, auprès des opérateurs publics et privés. Le dimensionnement reflète la valeur des ventes de véhicules par principaux types de bus et groupes motopropulseurs, comptabilisée là où le véhicule est acheté pour un service de transport scolaire dédié.
Exclusions du périmètre : Nous excluons les pièces de rechange, les services de maintenance courants et les bus de transport en commun à usage général qui ne sont pas achetés et immatriculés pour le transport scolaire.
Aperçu de la segmentation
- Par groupe motopropulseur
- Moteur à combustion interne (MCI)
- Électrique à batterie
- Électrique à pile à combustible
- Par capacité d'assise
- 30 sièges ou moins
- 31 à 60 sièges
- Plus de 60 sièges
- Par type de bus
- Type A
- Type B
- Type C
- Type D
- Par utilisateur final
- Districts scolaires publics
- Opérateurs privés et affréteurs
- Contractants et sociétés de location
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire aide à définir le périmètre du marché et recueille les signaux de base qui influencent la demande de bus scolaires d'une année à l'autre. Nous avons consulté des sources publiques telles que le Département des transports des États-Unis et les normes de sécurité des transports scolaires de la NHTSA, les règles d'émissions de l'EPA américaine et les mises à jour des programmes de véhicules propres, les données d'inscription et de district du Centre national des statistiques de l'éducation, et les séries de prix des carburants de l'Administration américaine de l'information sur l'énergie.
Pour élargir la couverture au-delà des États-Unis, nous avons également utilisé les statistiques officielles sur l'éducation et les transports publiées par les agences nationales des principaux pays, ainsi que les rapports douaniers et commerciaux lorsqu'ils étaient disponibles. Les dépôts d'entreprises, les présentations aux investisseurs, la couverture de presse réputée et les portails d'approvisionnement des districts scolaires ou des municipalités ont été examinés pour comprendre les cycles de commande, les délais de livraison et les valeurs moyennes des contrats. Un abonnement payant pour les données financières des entreprises et la veille d'actualités a été utilisé de manière sélective pour recouper l'exposition aux revenus et les annonces de contrats majeurs, et une base de données d'expéditions d'importation et d'exportation au niveau des envois a été utilisée lorsque les flux commerciaux aidaient à valider les mouvements d'approvisionnement. Les sources mentionnées ici sont illustratives, et de nombreux autres documents publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et de questionnaires structurés avec des responsables côté équipementiers, des opérateurs de flotte, des participants au réseau de concessionnaires et de distributeurs, et des prestataires de transport scolaire, afin de confirmer le cycle d'achat réel et le calendrier de remplacement. Comme il s'agit d'un marché mondial, les discussions ont été équilibrées entre l'APAC, l'EMEA et les Amériques pour refléter la manière dont les exigences de sécurité, les programmes de financement et la maturité de l'électrification font évoluer la demande en pratique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 17 % | APAC : 42 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 37 % |
| Acteurs plus modestes : 18 % | Responsables : 51 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
La construction de base commence par un bassin de demande descendant où les effectifs d'élèves, la densité des itinéraires et la couverture typique bus-élève sont traduits en une flotte active, puis en volumes de remplacement et d'achats supplémentaires. Ces volumes sont valorisés à l'aide de prix de vente moyens adaptés à chaque région, reflétant les évolutions par type de bus (type A à type D) et par composition de groupe motopropulseur (diesel, carburants alternatifs, hybride et électrique à batterie).
Avant de finaliser les totaux, nous corroborons les résultats par des vérifications ascendantes sélectives, notamment l'échantillonnage des valeurs de contrats publiés, des vérifications de canal sur les délais de livraison et un récapitulatif de vraisemblance de l'exposition aux revenus des fournisseurs et assembleurs là où elle peut être rattachée aux programmes de bus scolaires. Les principaux intrants utilisés dans le modèle comprennent les tendances d'inscription des élèves en âge scolaire, les cycles de financement municipaux et de district, les calendriers de conformité aux émissions et à la sécurité, les différentiels de prix des carburants qui influencent le coût total de possession, et la part des attributions de bus scolaires électrifiés qui se convertissent en livraisons. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par les attentes des experts sur la continuité du financement et le rythme d'adoption des bus électriques, et les lacunes dans les données locales sont comblées en appliquant des ratios de référence issus de régions comparables et en les validant avec les retours des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés de plusieurs manières afin qu'une seule série de données ne détermine pas l'ensemble du résultat. Nous comparons les volumes de ventes de bus implicites avec des signaux indépendants tels que les annonces d'approvisionnement, les récits de remplacement de flotte des opérateurs et les tendances générales de production et d'échanges de véhicules, puis nous revérifions les grands écarts par région ou groupe motopropulseur.
Un second examen par un analyste est utilisé pour remettre en question les hypothèses telles que la progression du prix de vente moyen, la montée en puissance de la part électrique et les cycles de remplacement, et des appels de suivi sont déclenchés lorsqu'un écart ne peut pas être expliqué par un événement politique ou d'appel d'offres clair. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des éléments importants surviennent, tels que des cycles de financement majeurs, de nouveaux mandats de sécurité ou des changements significatifs dans les flux de commandes de bus électriques à batterie. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Comparaison de la taille du marché des bus scolaires de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les bus scolaires semblent souvent très éloignés les uns des autres, car le même libellé est mesuré de différentes manières. Les écarts proviennent généralement de la définition du bus scolaire, de la couverture ou non de toutes les grandes régions, et du fait que la valeur est construite à partir de signaux de demande de flotte ou de rapports de revenus côté fabricant.
L'écart principal provient de ce qui est comptabilisé comme valeur de marché, où les bus scolaires complets liés à la demande de transport des élèves sont valorisés en utilisant le type et la composition du groupe motopropulseur, un traitement appliqué par Mordor Intelligence qui diffère des rapports de revenus plus étroits au prix départ usine ou des conversions d'années antérieures.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 53,44 milliards USD (2026) | |
| Consultance mondiale A | 19,31 milliards USD (2025) | Utilise une logique de valeur au prix départ usine et une approche axée sur les revenus des fabricants, ce qui peut exclure les couches de prix en aval et peut également suivre une période de référence différente, rendant les totaux plus faibles par rapport à une construction de bassin de demande. |
| Éditeur sectoriel B | 14,83 milliards USD (2025) | Applique souvent un périmètre de produit et de reporting plus étroit et peut traiter différemment la couverture régionale et les unités de volume, ce qui modifie le prix moyen implicite et réduit le total déclaré pour le même libellé de marché général. |
L'écart dans le tableau s'explique principalement par la définition de la valeur, le calendrier de l'année et la manière dont le bassin de demande est construit à partir des signaux d'inscription, de flotte et d'approvisionnement. Lorsque le périmètre est maintenu spécifique et que la logique de valorisation est liée au type de bus et à la composition du groupe motopropulseur, la valeur de marché résultante reste traçable à des variables claires et à des vérifications reproductibles dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial des bus scolaires en 2026 ?
La taille du marché des bus scolaires devrait atteindre 15,79 milliards USD d'ici 2026.
Quel est le taux de croissance prévu pour le secteur jusqu'en 2031 ?
Le marché devrait enregistrer un CAGR de 8,23 % entre 2026 et 2031.
Quel groupe motopropulseur connaît la croissance la plus rapide dans le transport scolaire ?
Les bus électriques à batterie devraient afficher le CAGR prévisionnel le plus élevé, à 9,42 %, portés par le financement fédéral et la réduction des coûts de maintenance.
Pourquoi l'Asie-Pacifique est-elle perçue comme le principal moteur de croissance ?
Les mandats d'électrification obligatoires en Chine et les programmes de bus à grande échelle de l'Inde pousseront l'Asie-Pacifique à un CAGR de 10,24 %, dépassant les autres régions.
Quels revenus un district scolaire peut-il espérer tirer des programmes de véhicule-réseau ?
Les programmes pilotes ont documenté des revenus annuels de 2 000 à 4 000 USD par bus électrique grâce aux services de réponse à la demande et de régulation de fréquence.
Quel type de bus connaît la croissance la plus rapide sur les itinéraires urbains ?
Les modèles compacts de type A mènent la croissance avec un CAGR de 9,76 %, les districts urbains privilégiant une meilleure maniabilité dans les environnements de circulation dense.
Dernière mise à jour de la page le:



