
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 611.20 Millions de dollars américains |
| Taille du Marché (2027) | 644.07 Millions de dollars américains |
| Taille du Marché (2032) | 836.89 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs ophtalmiques en Arabie Saoudite par Mordor Intelligence
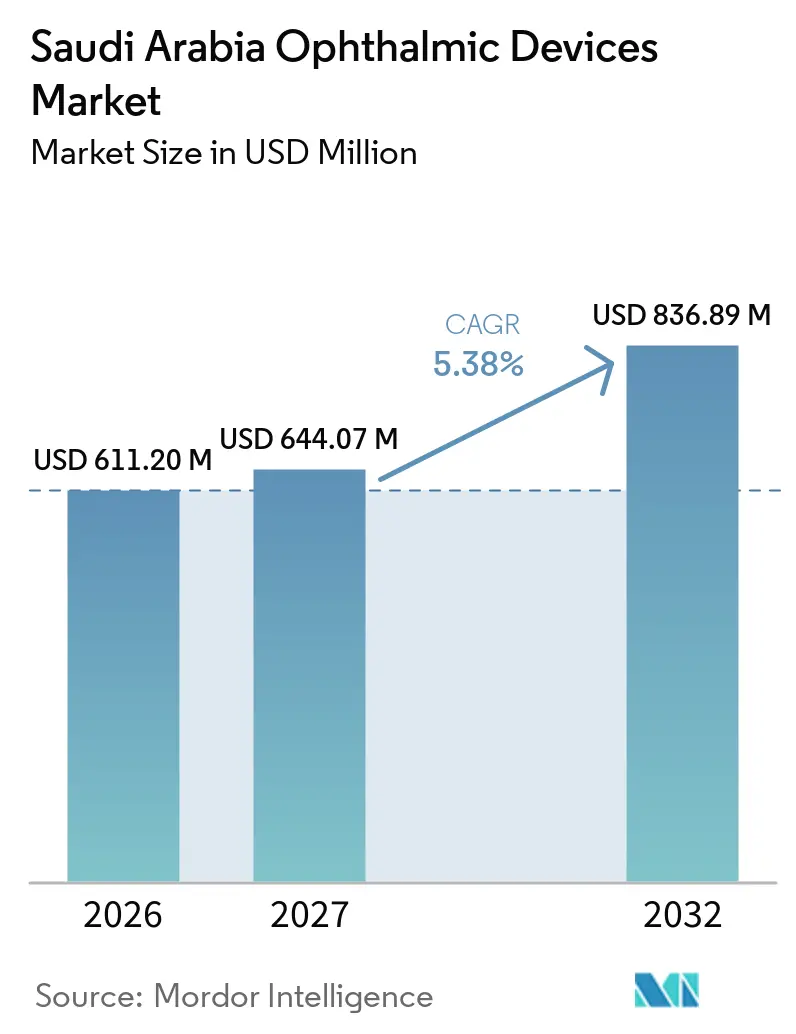
La taille du marché des dispositifs ophtalmiques en Arabie Saoudite devrait passer de 611,20 millions USD en 2026 à 644,07 millions USD en 2027, et est prévue pour atteindre 836,89 millions USD d'ici 2032, avec un CAGR de 5,38 % sur la période 2027-2032. Cette progression s'appuie sur le plan de modernisation du système de santé de Vision 2030, doté de 65 milliards USD. La demande soutenue est alimentée par un fardeau du diabète qui a atteint 7 millions de cas en 2021 et devrait s'élever à 8,4 millions d'ici 2030, renforçant le besoin de technologies de dépistage et de surveillance. L'adoption rapide des diagnostics basés sur l'intelligence artificielle (IA), la croissance des investissements privés dans les centres de soins oculaires ambulatoires, ainsi que l'émergence de Riyad et de Djeddah comme pôles de tourisme médical dynamisent davantage le marché des dispositifs ophtalmiques en Arabie Saoudite. Des obstacles persistent néanmoins, sous la forme d'une dépendance aux importations qui fait monter les prix des dispositifs et d'une pénurie de techniciens certifiés, qui limite le débit malgré la disponibilité des équipements. Les décideurs politiques affinent donc les procédures de l'Autorité saoudienne des aliments et des médicaments (SFDA) et financent des programmes de formation pour atténuer ces contraintes.
Principaux enseignements du rapport
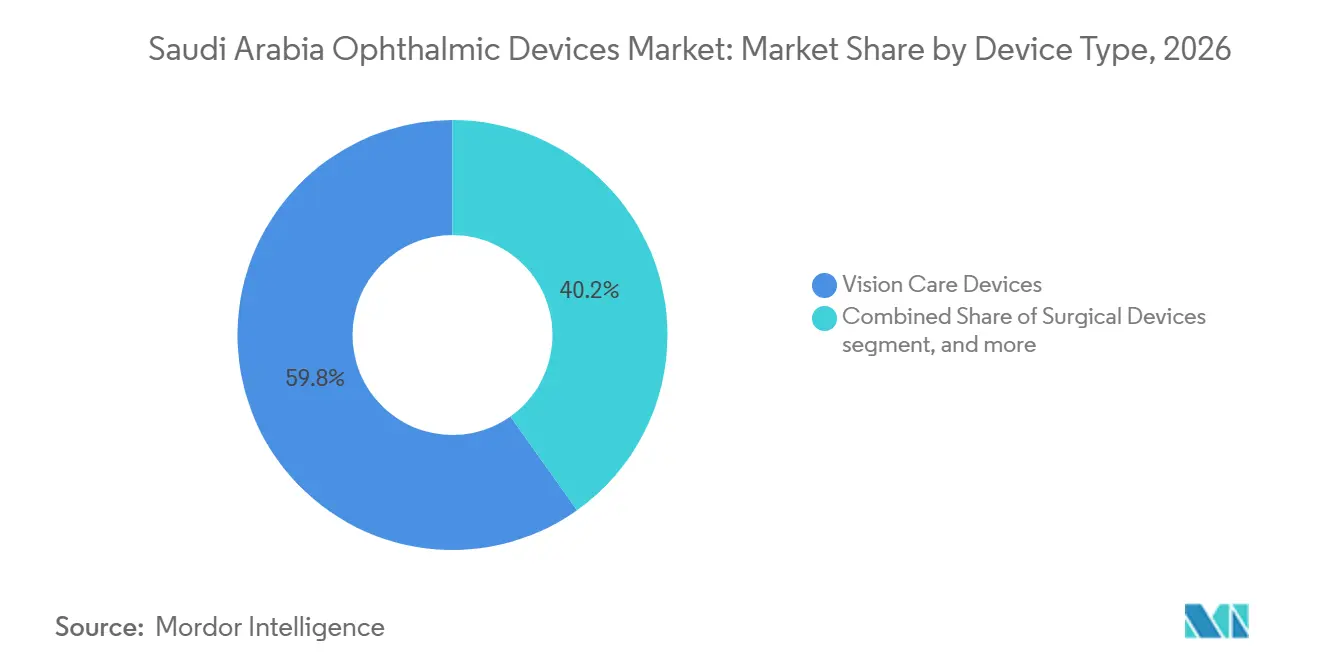
- Par type de dispositif, les dispositifs de soins visuels détenaient 59,83 % de la part du marché des dispositifs ophtalmiques en Arabie Saoudite en 2026 ; les dispositifs de diagnostic et de surveillance devraient se développer à un CAGR de 7,42 % jusqu'en 2032.
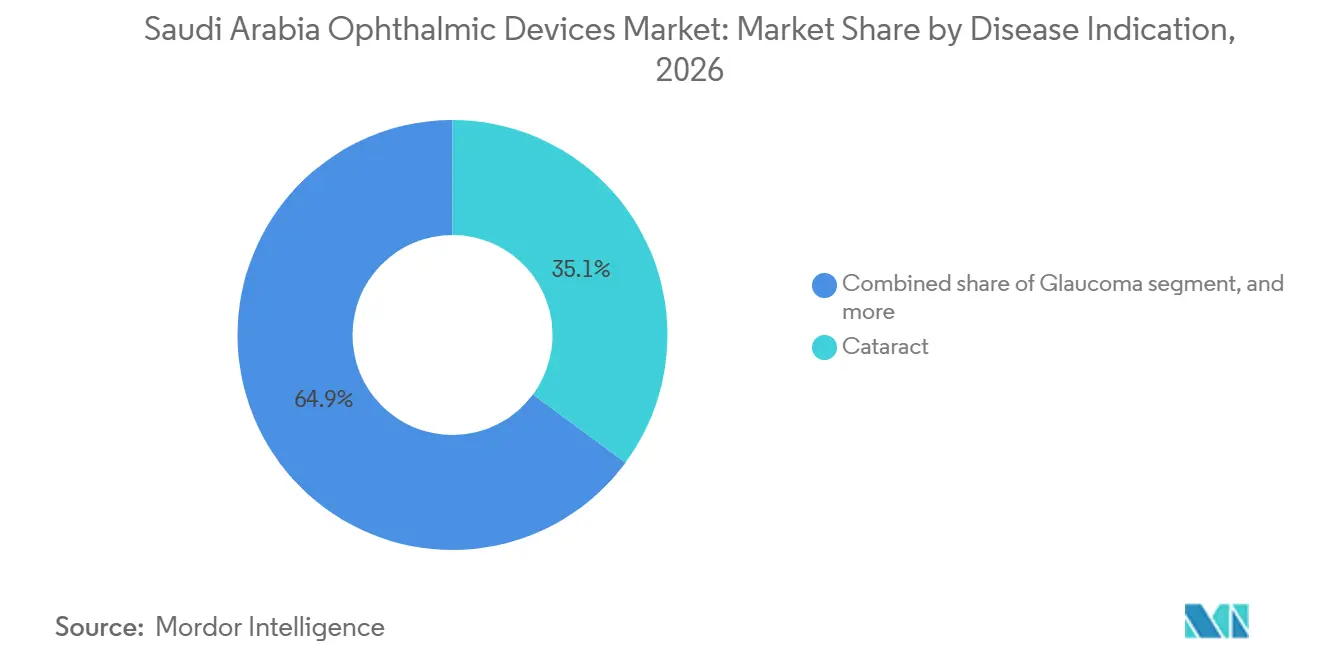
- Par indication pathologique, la cataracte représentait 35,12 % de la taille du marché des dispositifs ophtalmiques en Arabie Saoudite en 2026, tandis que la rétinopathie diabétique devrait croître à un CAGR de 6,74 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 45,05 % des revenus en 2026 ; les centres de chirurgie ambulatoire devraient afficher un CAGR de 6,55 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des dispositifs ophtalmiques en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'infrastructure ophtalmologique financée par le gouvernement dans le cadre de Vision 2030 | +1.8% | Riyad, Djeddah, Province orientale | Moyen terme (2-4 ans) |
| Forte prévalence du diabète stimulant l'adoption du dépistage de la rétinopathie diabétique basé sur l'IA | +1.2% | À l'échelle nationale ; plus forte dans la région occidentale | Long terme (≥ 4 ans) |
| Programmes obligatoires de dépistage oculaire prénuptial et scolaire | +0.8% | Initialement urbain, puis national | Moyen terme (2-4 ans) |
| Essor des chirurgies électives premium de LASIK et de la cataracte via les pôles de tourisme médical (Riyad, Djeddah) | +0.9% | Riyad et Djeddah | Court terme (≤ 2 ans) |
| Émergence de centres d'excellence ophtalmiques public-privé dans le cadre du modèle PPP du NHC | +0.6% | Principales zones métropolitaines | Moyen terme (2-4 ans) |
| Adoption rapide des appareils OCT et des caméras du fond d'œil connectés au cloud dans les polycliniques de soins primaires | +0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure ophtalmologique financée par le gouvernement dans le cadre de Vision 2030
Vision 2030 cherche à porter la participation du secteur privé dans les soins de santé à 68 % d'ici 2030 et à ajouter environ 84 000 lits pour atteindre les normes de l'OCDE[1]. Les plans d'expansion de grands groupes hospitaliers — tels que Dr Sulaiman Al Habib Medical Services, qui entend faire passer sa capacité de 1 913 à 3 609 lits d'ici 2028 — se traduisent directement par des achats accrus de microscopes chirurgicaux, de scanners de tomographie par cohérence optique (OCT) et de plateformes de télé-ophtalmologie. L'hôpital virtuel SEHA relie désormais plus de 150 hôpitaux, permettant des évaluations rétiniennes à distance et étendant la portée des spécialistes.
Forte prévalence du diabète stimulant l'adoption du dépistage de la rétinopathie diabétique basé sur l'IA
Le diabète touche 31,0 % des adultes du Royaume, et la rétinopathie diabétique (RD) affecte 46 % des diabétiques dans la région occidentale. Un programme national de télé-rétinopathie basé sur l'IA, lancé en 2024, accélère le débit et la précision du dépistage. Les premiers résultats indiquent une réduction de 30,0 % des orientations inutiles, stimulant la demande de caméras du fond d'œil compatibles avec l'IA et de systèmes de gestion d'images intégrés au cloud. Les lacunes persistantes en matière de connaissances — 29 % des patients déclarent n'avoir jamais subi d'examen oculaire — sont comblées par des campagnes de sensibilisation financées par les payeurs, qui devraient stimuler l'utilisation des dispositifs.
Programmes obligatoires de dépistage oculaire prénuptial et scolaire
Le dépistage génétique prénuptial obligatoire, en vigueur depuis 2004, manque encore de tests oculaires complets malgré la forte prévalence des maladies oculaires héréditaires. La consanguinité représente 87,2 % des cas de strabisme pédiatrique, soulignant le potentiel des autoréfractomètres portables dans les cliniques de soins primaires. Le dépistage scolaire reste ponctuel ; une étude menée à Qassim a révélé un taux d'échec aux tests de vision de 26,6 % chez les enfants d'âge préscolaire, signalant une forte demande latente pour des kits de diagnostic portables[2]. Les parents font preuve d'une grande sensibilisation mais d'un suivi limité pour les contrôles oculaires réguliers, ce qui suggère un potentiel de croissance une fois les directives nationales adoptées.
Essor des chirurgies électives premium de LASIK et de la cataracte via les pôles de tourisme médical
Riyad et Djeddah se positionnent comme des centres régionaux pour la chirurgie oculaire haut de gamme. Magrabi Health à elle seule réalise plus de 200 000 procédures par an sur 40 sites, ayant été pionnière du LASIK dans la région. Des tarifs groupés compétitifs attirent les patients du Golfe, soutenant une demande soutenue pour les systèmes laser femtoseconde, les lentilles intraoculaires premium et les diagnostics avancés. Alcon a renforcé cet écosystème premium en inaugurant le premier Alcon Experience Center du Moyen-Orient à Djeddah en mars 2025.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépendance aux importations gonflant les prix des dispositifs après l'harmonisation tarifaire (SFDA) | −1.2% | À l'échelle nationale ; segments premium | Court terme (≤ 2 ans) |
| Pénurie de techniciens ophtalmiques certifiés limitant le débit diagnostique | −0.9% | Régions rurales les plus touchées | Moyen terme (2-4 ans) |
| Délais prolongés d'enregistrement des dispositifs auprès de la SFDA retardant les lancements | −0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Commerce électronique de lentilles de contact sensible aux prix freinant l'adoption des dispositifs de soins de la vue premium | −0.4% | À l'échelle nationale ; plus fort dans les canaux de commerce électronique urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux importations gonflant les prix des dispositifs
La SFDA impose la certification ISO 13485 et des représentants agréés locaux, ce qui augmente les coûts des transactions d'importation. À compter de janvier 2025, tous les dispositifs médicaux nécessitent également des certificats de conformité de la plateforme SABER, qui ajoutent des frais de conformité que les vendeurs répercutent sur les acheteurs. Ces dépenses augmentent les coûts à l'arrivée — en particulier pour les équipements d'imagerie premium — d'environ 15 %, freinant l'adoption dans les petites cliniques.
Pénurie de techniciens ophtalmiques certifiés limitant le débit diagnostique
L'Arabie Saoudite compte 2 608 ophtalmologistes (81,06 pour un million d'habitants), dépassant les directives de l'OMS, mais seulement 38 % sont des ressortissants nationaux et la répartition est inégale : Riyad compte 75,6 pour un million contre 42,8 pour un million à Jazan[3]. Au niveau des techniciens, seulement 0,47 % des centres de soins primaires proposent des services d'optométrie, de sorte que les dispositifs à haute valeur ajoutée tels que les scanners OCT sont souvent sous-utilisés. Des bourses gouvernementales et des procédures d'agrément accélérées visent à combler le déficit de compétences, mais il faudra des années pour obtenir une main-d'œuvre équilibrée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les équipements de diagnostic accélèrent l'innovation
Les dispositifs de soins visuels ont conservé une part de 59,83 % du marché des dispositifs ophtalmiques en Arabie Saoudite en 2026, soutenue par une demande stable en lunettes, lentilles de contact et systèmes de distribution. Les dispositifs de diagnostic et de surveillance devraient toutefois se développer un CAGR de 7,42 % jusqu'en 2032, reflétant le virage des hôpitaux vers l'identification précoce des maladies. Au sein de ce segment, les scanners de tomographie par cohérence optique devraient représenter 24,18 % des revenus diagnostiques en 2025, bénéficiant d'une visualisation supérieure des couches rétiniennes qui facilite le dépistage de la dégénérescence maculaire et de la rétinopathie diabétique. Les caméras de fond d'œil à champ ultra-large enregistrent également de fortes commandes, car les cliniciens souhaitent des images complètes de la rétine périphérique pour détecter les lésions non visibles par les systèmes à 45 degrés.
Le cycle haussier du diagnostic est renforcé par les mandats nationaux de télésanté qui intègrent la gestion d'images en nuage et la notation par IA. En conséquence, la taille du marché des dispositifs ophtalmiques en Arabie Saoudite allouée au matériel de diagnostic augmente parallèlement aux programmes de dépistage connectés au numérique. La demande en dispositifs chirurgicaux progresse à un rythme modéré, portée par l'adoption de lentilles intraoculaires premium dans les procédures électives de cataracte et de réfraction, populaires à Riyad et à Djeddah. Les droits de douane à l'importation restent un frein pour les petits acheteurs, mais les fournisseurs multinationaux compensent les droits par des options de crédit-bail et des contrats de services groupés.



Par indication pathologique : la rétinopathie diabétique stimule la transformation numérique
La cataracte a conservé 35,12 % des revenus en 2026, reflétant le vieillissement de la population et les volumes élevés de chirurgie dans les hôpitaux publics. La rétinopathie diabétique enregistre désormais la trajectoire de croissance la plus rapide, avec un CAGR prévu de 6,74 % pour 2027-2032, portée par une prévalence du diabète ayant atteint 7 millions de patients en 2021. La taille du marché des dispositifs ophtalmiques en Arabie Saoudite liée aux soins de la rétinopathie diabétique progresse donc rapidement, les payeurs subventionnant les réseaux de caméras de fond d'œil basées sur l'IA et les unités d'angiographie par tomographie par cohérence optique pour la cartographie microvasculaire.
Le glaucome suit avec des innovations en implants micro-invasifs qui réduisent la pression intraoculaire tout en diminuant le temps de récupération. Les solutions pour la cataracte continuent de bnéficier de la demande en lentilles multifocales et toriques premium parmi les cas à paiement direct et de tourisme médical. Les fournisseurs introduisent des kits de vitrectomie jetables et des systèmes de phacoémulsification à double plateforme pour optimiser la rotation en salle d'opération dans les centres à fort volume, maintenant l'élan global des ventes malgré les pressions sur les prix.

Par utilisateur final : les centres de chirurgie ambulatoire captent le virage vers les soins ambulatoires
Les hôpitaux ont capté 45,05 % des dépenses totales en 2026, en s'appuyant sur des parcours de soins intégrés et des cycles budgétaires d'investissement. Cependant, les centres de chirurgie ambulatoire sont prévus pour afficher un CAGR de 6,55 %, reflétant un virage mondial vers l'ophtalmologie en ambulatoire, notamment pour les procédures de cataracte et de LASIK. Les incitations gouvernementales visant à porter la participation du secteur privé à 68 % d'ici 2030 encouragent les investisseurs à construire des réseaux de centres de chirurgie ambulatoire équipés de lasers femtosecondes, de plateformes de phacoémulsification et de diagnostics au point de soins, tous approvisionnés sur le marché des dispositifs ophtalmiques en Arabie Saoudite.
Les cliniques ophtalmologiques spécialisées se développent également rapidement, les chaînes régionales étendant leur présence au-delà des villes de premier rang. Ces cliniques se concentrent sur les niches de soins réfractifs et rétiniens, en achetant des tours d'imagerie compactes et des lasers portables adaptés aux salles chirurgicales de plus petite taille. Les hôpitaux dominent toujours les cas complexes d'oncologie oculaire, de pédiatrie et de traumatologie, garantissant une demande de base pour les microscopes de haute acuité et les consoles de vitrectomie.
Paysage réglementaire
Les dispositifs ophtalmiques en Arabie saoudite sont réglementés par la Saudi Food and Drug Authority (SFDA) dans le cadre de son dispositif réglementaire pour les dispositifs médicaux, l'entrée sur le marché étant centrée sur l'obtention d'une autorisation de mise sur le marché des dispositifs médicaux (Medical Device Marketing Authorization, MDMA). Les fabricants, importateurs, distributeurs et représentants autorisés doivent opérer sous une licence d'établissement SFDA, et les soumissions sont acheminées électroniquement via le portail SFDA GHAD, avec une exigence d'évaluation du dossier technique alignée sur le profil de risque du dispositif et les directives de classification.
Les exigences de conformité se sont élargies de manière à affecter la commercialisation et la gestion du cycle de vie des dispositifs ophtalmiques. Depuis janvier 2025, les dispositifs médicaux nécessitent également des certificats de conformité de la plateforme SABER, ajoutant une couche de conformité parallèle qui accroît la charge administrative pour les segments à forte dépendance à l'importation. Pour les offres combinées dispositif-médicament pertinentes en ophtalmologie, la SFDA a publié le Guidance for Combination Products Classification and Registration (version 2.0), en vigueur à partir du 5 mars 2026, introduisant une approche du mode d'action principal (Primary Mode of Action, PMOA) et un plan par étapes pour les attentes en matière de dossiers annexes jusqu'en 2030, ce qui modifie la planification et le séquençage des dossiers pour les portefeuilles combinés.
Paysage concurrentiel
Concentration du Marché
Le marché des dispositifs ophtalmiques en Arabie Saoudite présente une concentration modérée. Les équipementiers mondiaux tels qu'Alcon, Carl Zeiss Meditec, Johnson & Johnson Vision et Bausch + Lomb dominent les segments de haute technologie, s'appuyant sur de larges portefeuilles et des réseaux de services. L'Alcon Experience Center de Djeddah assure la formation des chirurgiens et des démonstrations sur site, consolidant son influence sur les achats de dispositifs premium. Les multinationales détiennent une position solide dans l'imagerie diagnostique et les consommables chirurgicaux, des secteurs nécessitant une intensité capitalistique et une expérience réglementaire.
Les chaînes locales et régionales, notamment Magrabi Health et Saudi German Hospital Group, se distinguent par l'étendue de leurs services et leur couverture géographique, s'associant souvent à des fournisseurs mondiaux pour des transferts de technologie et des initiatives de formation conjointe. L'essor des plateformes de télé-rétinopathie basées sur l'IA crée un espace pour les acteurs axés sur les logiciels qui se différencient par la précision des algorithmes plutôt que par le prestige du matériel. Les droits de douane à l'importation et les délais de la SFDA favorisent toutefois les distributeurs établis capables de naviguer dans la conformité et de financer les stocks.
Des opportunités inexploitées existent dans les unités de dépistage mobiles, les caméras du fond d'œil portables à faible coût et les services de formation des techniciens. Les start-ups internationales proposant des appareils OCT portables et une imagerie du segment antérieur basée sur smartphone pourraient gagner du terrain si elles obtiennent des partenariats avec des représentants agréés et un support technique local. Les appels d'offres publics sensibles aux prix tiennent encore compte de la valeur plutôt que des fonctionnalités premium, positionnant les fournisseurs de milieu de gamme pour des gains de parts une fois les procédures SABER stabilisées.
Leaders du secteur des dispositifs ophtalmiques en Arabie Saoudite
-
Alcon Inc
-
Bausch Health Companies Inc
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care
-
EssilorLuxottica SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur le déploiement à grande échelle des capacités de diagnostic et de surveillance pouvant fonctionner hors des hôpitaux tertiaires. Le programme national de télé-rétinopathie lancé en 2024 et le réseau SEHA Virtual Hospital reliant plus de 150 hôpitaux ont créé un modèle opérationnel pour l'évaluation rétinienne décentralisée, soutenant la demande de caméras de fond d'œil compatibles IA, d'OCT connectés au cloud et de plateformes de gestion d'images adaptées aux flux de travail des soins primaires et des polycliniques. Avec 29 % des patients déclarant n'avoir jamais eu d'examen oculaire, les prestataires et les payeurs disposent d'une marge pour étendre des parcours de dépistage standardisés utilisant des autoréfractomètres portables, l'imagerie manuelle et des déploiements axés sur le service (location, équipement géré et formation sur site) là où les pénuries de techniciens laissent l'équipement installé sous-utilisé.
Les leviers d'approvisionnement et de localisation offrent une opportunité supplémentaire, en particulier pour les fournisseurs qui s'alignent sur les appels d'offres publics et les exigences de contenu local. Les programmes Vision 2030 et les structures d'approvisionnement, y compris les cadres NUPCO, récompensent les fournisseurs capables de fournir une couverture de service locale, des délais plus rapides et des étapes de fabrication localisées telles que l'assemblage, l'emballage ou l'étiquetage sous la supervision de la SFDA (par exemple, les voies mentionnées dans MDS-G11). Les initiatives d'entreprises renforçant les capacités locales, telles que l'ouverture par Alcon de son Experience Center à Djeddah en mars 2025 pour la formation des chirurgiens et l'éducation technologique, indiquent également que les modèles combinant formation et service constituent un facteur de différenciation, aux côtés des ventes de matériel, en particulier dans les pôles premium de chirurgie de la cataracte et réfractive de Riyad et Djeddah.
Développements récents du secteur
- Mars 2026 : Johnson & Johnson a annoncé l'approbation par la FDA américaine de la lentille intraoculaire TECNIS PureSee pour la chirurgie de la cataracte. Cette approbation élargit le portefeuille de vision chirurgicale de l'entreprise, également commercialisé à l'international, renforçant sa position concurrentielle dans les catégories de LIO premium pertinentes pour les centres de cataracte électifs et à haut volume en Arabie saoudite.
- Mars 2025 : Alcon a inauguré le premier Alcon Experience Center au Moyen-Orient et en Afrique à Djeddah et a signé des accords de formation avec des hôpitaux de premier plan. L'installation soutient la formation localisée des chirurgiens et la démonstration de produits, ce qui peut réduire les cycles d'adoption des plateformes avancées de cataracte et de chirurgie réfractive et renforce le soutien après-vente comme critère d'approvisionnement.
- Mai 2024 : Formosa Pharmaceuticals a conclu un accord de licence exclusive avec Tabuk Pharmaceuticals pour commercialiser une suspension ophtalmique de propionate de clobétasol (0,05 %) au Moyen-Orient et en Afrique du Nord. Cet accord met en lumière le rôle des partenaires basés en Arabie saoudite dans la navigation réglementaire et la commercialisation, et il renforce les canaux régionaux susceptibles d'influencer l'approvisionnement groupé et l'accès aux formulaires, parallèlement à l'utilisation des dispositifs pour les procédures ophtalmiques.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les dispositifs ophtalmiques vendus et utilisés en Arabie Saoudite pour le diagnostic oculaire, la correction visuelle et le soutien à la chirurgie oculaire, dans les établissements hospitaliers, les cliniques et les points de vente au détail, comptabilisés au point de vente au client local.
Exclusions du périmètre : Nous excluons les médicaments ophtalmiques, les services de soins visuels et les équipements hospitaliers généraux qui ne sont pas principalement destinés aux soins oculaires.
Aperçu de la segmentation
- Par type de dispositif
- Dispositifs de diagnostic et de surveillance
- Scanners OCT
- Caméras du fond d'œil et caméras rétiniennes
- Autoréfractomètres et kératomètres
- Systèmes de topographie cornéenne
- Systèmes d'imagerie par ultrasons
- Périmètres et tonomètres
- Autres dispositifs de diagnostic et de surveillance
- Dispositifs chirurgicaux
- Dispositifs chirurgicaux pour la cataracte
- Dispositifs chirurgicaux vitréorétiniens
- Dispositifs chirurgicaux réfractifs
- Dispositifs chirurgicaux pour le glaucome
- Autres dispositifs chirurgicaux
- Dispositifs de soins de la vue
- Montures et verres de lunettes
- Lentilles de contact
- Dispositifs de diagnostic et de surveillance
- Par indication pathologique
- Cataracte
- Glaucome
- Rétinopathie diabétique
- Autres indications pathologiques
- Par utilisateur final
- Hôpitaux
- Cliniques ophtalmiques spécialisées
- Centres de chirurgie ambulatoire (CSA)
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la définition du bassin de demande et la répartition par type d'établissement de soins, afin que les hypothèses ultérieures ne dérivent pas. Nous avons consulté des sources publiques telles que les publications statistiques du ministère de la Santé d'Arabie Saoudite, l'Autorité générale des statistiques et les profils de santé par pays de l'Organisation mondiale de la Santé, afin de comprendre la population, la prévalence du diabète et les indicateurs d'accès aux soins qui déterminent les volumes de tests oculaires et de chirurgies en Arabie Saoudite.
Pour enrichir le contexte relatif aux dispositifs et aux procédures, nous avons galement utilisé des revues ophtalmologiques à comité de lecture, des organisations internationales de prévention du diabète et de la cécité, ainsi que des portails officiels d'appels d'offres dont le langage de passation de marchés indique ce qui est acheté et à quelle fréquence. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour vérifier l'orientation des catégories et les tendances tarifaires, tandis que des abonnements payants aux données financières et de veille concurrentielle, aux actualités et données financières, aux bases de données de brevets et au suivi sélectif des appels d'offres ont contribué à valider les calendriers et les cycles de renouvellement technologique. Ces sources documentaires sont illustratives et non exhaustives ; nous avons également consulté des sources publiques et payantes supplémentaires à des fins de collecte, de validation et de clarification.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer ce que les sources documentaires ne permettent pas de montrer clairement, notamment les schémas d'approvisionnement actuels, la composition des canaux de distribution et la répartition pratique entre les équipements de diagnostic et les consommables utilisés dans les flux de travail des cliniques saoudiennes. Nous avons interrogé un panel de répondants comprenant des distributeurs, des importateurs, des équipes d'approvisionnement hospitalier, des ophtalmologistes et des directeurs de cliniques dans les principaux centres de demande du pays, puis utilisé leurs retours pour combler les lacunes et vérifier la cohérence de nos hypothèses de prix et de volumes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux et membres du comité exécutif : 12 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante, dont le point de départ était le bassin de demande traitée en Arabie Saoudite et sa traduction en utilisation de dispositifs dans les établissements de soins oculaires. Pour la vue descendante, les parcours de procédures et de dépistage ont été utilisés pour reconstituer la demande, puis des ratios de conversion ont été appliqués aux catégories de dispositifs étroitement liées à l'activité de soins.
Les données clés comprenaient la population diabétique diagnostiquée comme indicateur des besoins en dépistage rétinien, le volume de chirurgies de la cataracte et de chirurgies réfractives dans les grands hôpitaux et les centres privés, les cycles de remplacement du parc installé de dispositifs de diagnostic, les fourchettes de prix de vente moyens pour les principaux groupes de dispositifs, et les indicateurs de dépendance aux importations influençant la disponibilité et les délais. Le cas échéant, des vérifications ascendantes sélectives ont été effectuées à l'aide de contrôles des canaux de distribution et de calculs échantillonnés prix de vente moyen-volume dans le temps, puis les totaux ont été ajustés lorsqu'un schéma d'achat local suggérait une composition différente. Les lacunes ont été traitées en utilisant des fourchettes d'adoption prudentes retestées avec les retours des entretiens, plutôt qu'en forçant une consolidation détaillée qui ne peut pas être observée de manière cohérente.
Pour les prévisions, une analyse de scénarios a été utilisée car les expansions de capacité pilotées par les politiques publiques et le calendrier des appels d'offres peuvent faire varier la demande annuelle davantage qu'une tendance linéaire lissée. Les hypothèses relatives à la croissance des procédures, à la cadence de remplacement et aux prix ont été projetées en utilisant le consensus d'experts issu des entretiens et un examen des signaux récents d'investissement dans les secteurs hospitalier et privé.
Cycle de validation des données et de mise à jour
La validation a été effectuée par couches afin que les totaux finaux restent alignés sur l'activité réelle, plutôt que de simplement correspondre à un seul chiffre de référence. Nous avons comparé les résultats du modèle à des signaux indépendants tels que l'orientation des procédures, la visibilité des approvisionnements et les prix par catégorie, puis revu tout écart important ne pouvant être expliqué par un facteur de marché clairement identifié.
Avant validation finale, un autre analyste examine l'ensemble de la chaîne d'hypothèses, des recalculs sont effectués pour les valeurs aberrantes, et des appels de suivi sont déclenchés lorsqu'une catégorie de dispositifs présente une variation inhabituelle à la hausse ou à la baisse. Les rapports sont actualisés annuellement, et des ajustements intermédiaires sont effectués si un événement significatif lié aux politiques publiques, au remboursement ou aux approvisionnements modifie la demande. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des dispositifs ophtalmiques en Arabie Saoudite selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, car les limites définissant ce qui constitue un dispositif ophtalmique ne sont pas toujours cohérentes, et l'année utilisée comme point de départ peut décaler l'ensemble de la courbe. Les différences proviennent également de la manière dont les prix sont traités (prix catalogue par rapport au prix réalisé) et du fait que le calendrier des importations est intégré à l'année d'utilisation ou à l'année d'achat.
En vérifiant les facteurs de demande liés aux procédures et en actualisant les hypothèses de prix et de remplacement grâce à des entretiens locaux, Mordor Intelligence maintient le total pour l'Arabie Saoudite ancré dans l'utilisation des dispositifs dans les cliniques ophtalmologiques et les services d'ophtalmologie hospitaliers, plutôt que d'y intégrer la valeur adjacente du commerce de détail optique, comme les verres de lunettes, qui est souvent comptabilisée différemment.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 611,20 millions USD (2026) | |
| Cabinet de conseil mondial A | 515,30 millions USD (2025) | Utilise une année de base différente et applique une courbe de croissance plus rapide sur la période de projection, ce qui peut décaler les totaux si les cycles de remplacement et les prix réalisés ne sont pas revalidés pour les schémas d'approvisionnement locaux. |
| Cabinet de conseil régional B | 425,63 millions USD (2024) | S'ancre sur une année de base antérieure et une fenêtre d'étude qui peut sous-estimer les hausses à court terme lorsque les ajouts de capacité hospitalière et les achats pilotés par les appels d'offres se répartissent de manière inégale sur les années. |
Le tableau montre que les choix de calendrier et la manière dont les prix et les remplacements sont reportés peuvent expliquer une grande partie de l'écart. Notre approche reste reproductible car elle est construite à partir de signaux de demande visibles, puis recoupée avec les retours des canaux de distribution et des acheteurs avant de finaliser les totaux annuels.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des dispositifs ophtalmiques en Arabie Saoudite ?
Le marché est évalué à 611,20 millions USD en 2026 et devrait atteindre 836,89 millions USD d'ici 2032.
Quelle catégorie de dispositifs se développe le plus rapidement ?
Les dispositifs de diagnostic et de surveillance devraient croître à un CAGR de 7,42 % entre 2027 et 2032, portés par l'adoption de l'imagerie assistée par IA.
Quelle est l'importance de la rétinopathie diabétique dans la stimulation de la demande ?
La rétinopathie diabétique touche 31 % des diabétiques, stimulant l'adoption rapide du dépistage basé sur l'IA et en faisant le segment pathologique à la croissance la plus rapide avec un CAGR de 6,74 %.
Pourquoi les centres de chirurgie ambulatoire gagnent-ils du terrain ?
Les centres de chirurgie ambulatoire bénéficient d'efficiences de coûts et de la dynamique de privatisation de Vision 2030, ce qui se traduit par un CAGR attendu de 6,55 % jusqu'en 2032 pour les procédures ophtalmiques.
Quelles réglementations influencent les prix à l'importation ?
L'enregistrement auprès de la SFDA, la conformité à la norme ISO 13485 et la plateforme SABER s'ajoutent aux coûts d'importation, augmentant les prix d'environ 15 % pour les dispositifs haut de gamme.
Où les chirurgies électives premium sont-elles concentrées ?
Riyad et Djeddah accueillent la plupart des procédures premium de LASIK et de cataracte, soutenues par des centres tels que Magrabi Health et de nouvelles installations comme l'Alcon Experience Center.