
Taille et part du marché des logiciels d'optimisation d'itinéraires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.98 Milliards de dollars |
| Taille du Marché (2031) | 16.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
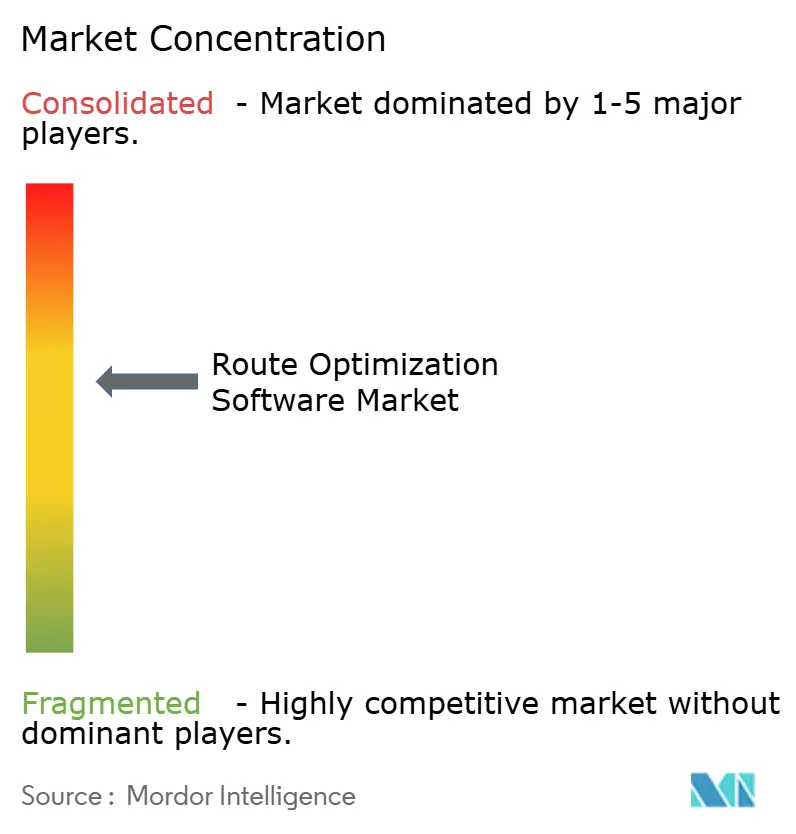
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'optimisation d'itinéraires par Mordor Intelligence
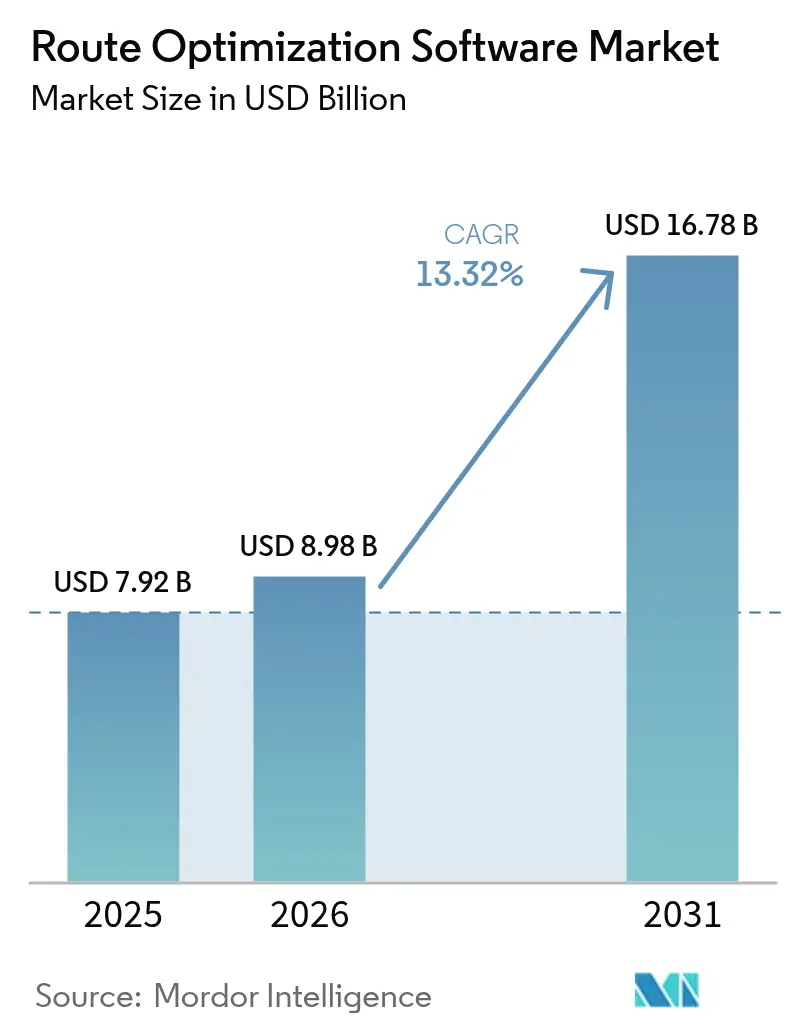
La taille du marché des logiciels d'optimisation d'itinéraires était évaluée à 7,92 milliards USD en 2025 et devrait croître de 8,98 milliards USD en 2026 pour atteindre 16,78 milliards USD d'ici 2031, à un TCAC de 13,32 % pendant la période de prévision (2026-2031). La croissance continue du commerce électronique, l'intégration de l'intelligence artificielle et les pénuries persistantes de conducteurs remodèlent l'économie de la logistique, stimulant l'adoption mondiale de moteurs automatisés de planification d'itinéraires. Les plateformes nativement cloud accélèrent les délais de déploiement, tandis que la connectivité 5G permet des recalculs de trafic en temps quasi réel qui réduisent les kilomètres improductifs et les coûts d'heures supplémentaires. Les mandats relatifs aux zones à faibles émissions, la convergence de la télématique et de l'IA, ainsi que les programmes nationaux de logistique intelligente amplifient la demande à mesure que les flottes cherchent à se conformer aux objectifs environnementaux et aux contraintes de main-d'œuvre. Les offres commerciales intègrent de plus en plus la maintenance prédictive, l'analyse de la sécurité des conducteurs et des fonctionnalités d'optimisation indépendantes du type de véhicule, faisant du logiciel d'optimisation d'itinéraires une tour de contrôle pour l'orchestration du dernier kilomètre.
Principaux enseignements du rapport
- Par composante de solution, les plateformes logicielles ont dominé avec une part de revenus de 62,15 % de la taille du marché des logiciels d'optimisation d'itinéraires en 2025, tandis que les services progressent à un TCAC de 14,08 % jusqu'en 2031.
- Par secteur d'utilisateurs finaux, la livraison de nourriture à la demande a enregistré le TCAC le plus rapide de 15,03 % jusqu'en 2031, tandis que le commerce de détail et les biens de grande consommation ont représenté 31,25 % de la part de marché des logiciels d'optimisation d'itinéraires en 2025.
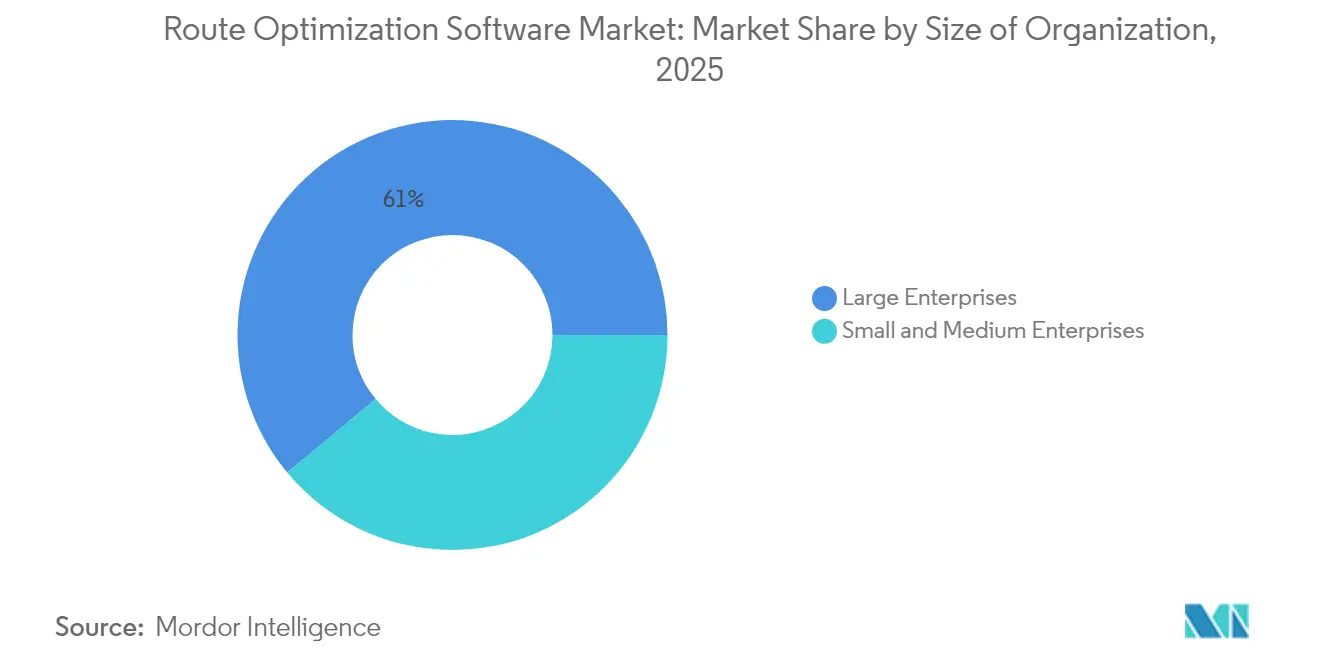
- Par taille d'organisation, les grandes entreprises ont représenté 61,05 % de la taille du marché des logiciels d'optimisation d'itinéraires en 2025, mais les PME enregistrent le TCAC le plus élevé de 14,12 % jusqu'en 2031.
- Par mode de déploiement, les solutions cloud représentaient 65,74 % de la part de marché des logiciels d'optimisation d'itinéraires en 2025 et progressent à un TCAC de 13,95 % jusqu'en 2031.
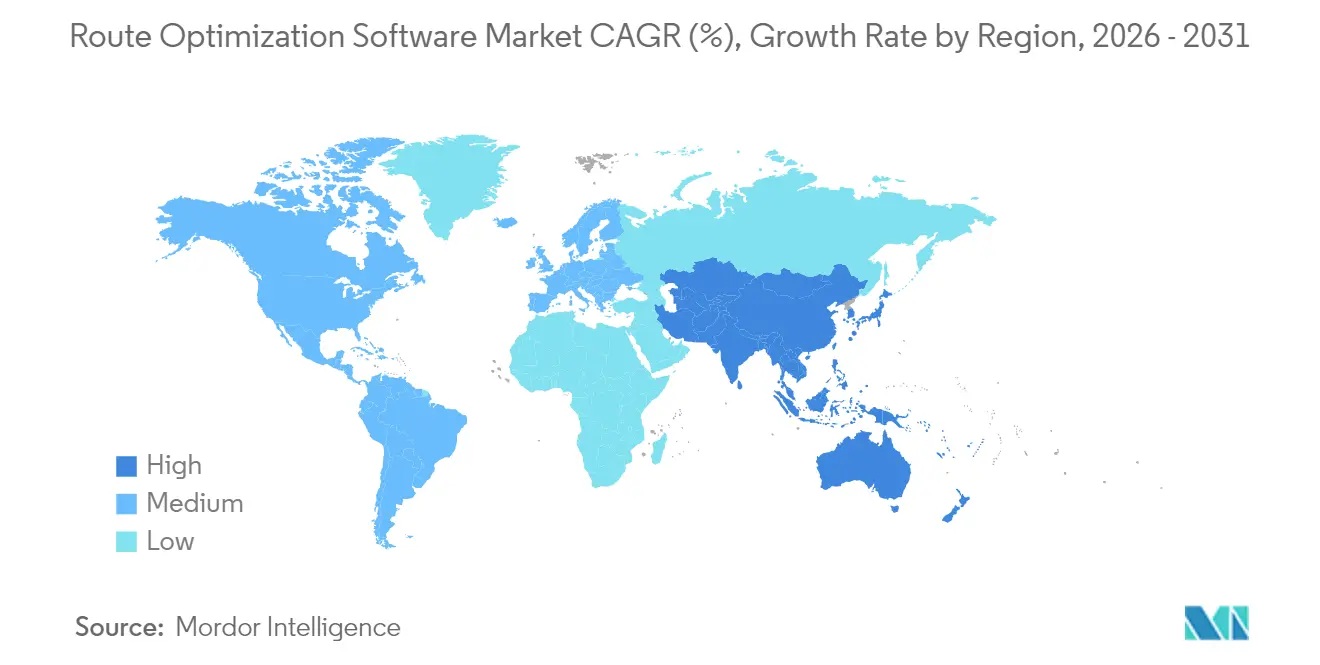
- Par géographie, l'Amérique du Nord a capturé 38,05 % de la part de revenus du marché des logiciels d'optimisation d'itinéraires en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 14,82 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance explosive du volume de colis du commerce électronique | +3.2% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats d'assistance à la conduite liés aux zones urbaines à faibles émissions | +2.1% | Europe et certaines villes d'Amérique du Nord | Moyen terme (2-4 ans) |
| Optimisation en temps réel via la 5G pour les flottes de l'économie à la demande | +1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Convergence de la télématique et des moteurs d'itinéraires pilotés par l'IA | +2.5% | Mondial | Long terme (≥ 4 ans) |
| Modèles de tarification dynamique réduisant le coût total de possession pour les adoptants PME | +1.4% | Mondial, avec adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Programmes nationaux de logistique intelligente (ex. : Forum numérique des transports et de la logistique de l'UE, ULIP en Inde) | +1.7% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive du volume de colis du commerce électronique
Les colis du commerce électronique ont atteint des milliards d'unités annuelles, effondrant les modèles traditionnels en étoile et obligeant les éditeurs de logiciels à gérer des millions de points de livraison dynamiques dans des fenêtres temporelles restreintes. Amazon à lui seul a traité plus de cinq milliards de colis en 2024, soulignant la nécessité d'algorithmes capables d'équilibrer la proximité des stocks, les emplacements des centres de micro-fulfillment et les prévisions de trafic en temps réel. Les livraisons en zones urbaines à forte densité exigent désormais des moteurs d'apprentissage automatique capables de pré-optimiser les itinéraires à partir de données historiques sur la demande, la météo et le comportement des conducteurs. Les plateformes incapables de fournir des recalculs à la milliseconde perdent en pertinence à mesure que les détaillants développent leurs services omnicanaux et leurs promesses de livraison le jour même.[1]Amazon.com, "Amazon livre cinq milliards de colis en 2024," amazon.com
Optimisation en temps réel via la 5G pour les flottes de l'économie à la demande
La latence à la milliseconde de la 5G et du calcul en périphérie multi-accès transforme la planification par lots en optimisation continue. Les plateformes de livraison de nourriture exploitent les nœuds de réseau locaux pour recalculer instantanément les itinéraires lorsque les commandes affluent ou que des goulots d'étranglement de circulation apparaissent. Les nœuds de périphérie réduisent les temps de calcul aller-retour à 1–10 millisecondes, ce qui signifie qu'un conducteur peut recevoir une séquence de livraison mise à jour avant le prochain feu de circulation. La couverture est encore centrée sur les villes, de sorte que les flottes rurales bénéficient moins des améliorations jusqu'à ce que les déploiements nationaux arrivent à maturité.[2]GSMA, "Calcul en périphérie 5G pour la logistique," gsma.com
Convergence de la télématique et des moteurs d'itinéraires pilotés par l'IA
Les moteurs modernes intègrent les diagnostics des véhicules, les courbes de consommation de carburant, les capteurs de fatigue des conducteurs et les flux de congestion en direct pour maximiser plusieurs objectifs simultanément : coût, vitesse, émissions et sécurité des conducteurs. Les calendriers de maintenance prédictive s'intègrent désormais directement dans les affectations d'itinéraires, prévenant les pannes qui compromettent les promesses de livraison serrées. Les transporteurs longue distance rapportent des réductions de consommation de carburant de 1 à 2 % une fois que les modèles d'IA réordonnent les séquences de livraison en fonction du terrain historique, du poids de la charge et de la cyclicité du trafic.[3]Daimler Truck AG, "Routage économe en carburant avec la télématique IA," daimlertruck.com
Modèles de tarification dynamique réduisant le coût total de possession pour les adoptants PME
Les plateformes cloud ont popularisé les modèles de paiement à l'usage et de partage des économies qui éliminent les frais de licence initiaux élevés. Les entreprises de messagerie locales peuvent déployer une optimisation de niveau entreprise en quelques jours, capitalisant sur les améliorations algorithmiques partagées issues de données de flotte anonymisées. Les contrats basés sur les résultats alignent les incitations des fournisseurs avec les gains de productivité des clients, accélérant l'adoption sur les marchés sensibles aux coûts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Droits complexes sur les données dans les ensembles de données de conduite participative | -1.5% | Mondial, avec une application plus stricte en Europe | Moyen terme (2-4 ans) |
| Résistance des conducteurs face aux calendriers de livraison à très haute densité | -2.1% | Mondial, avec une concentration dans les marchés développés | Court terme (≤ 2 ans) |
| Précision cartographique limitée dans les réseaux ruraux des marchés émergents | -1.2% | Zones rurales d'Asie-Pacifique, d'Afrique et d'Amérique latine | Long terme (≥ 4 ans) |
| Réglementations fragmentées du dernier kilomètre augmentant les coûts de conformité | -1.8% | Mondial, avec une complexité particulière en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Droits complexes sur les données dans les ensembles de données de conduite participative
Le RGPD et les législations similaires limitent le volume et la granularité des données comportementales disponibles pour les pipelines d'apprentissage automatique. Les éditeurs de logiciels doivent intégrer des workflows de gestion du consentement, de traçabilité des données et de suppression sélective qui alourdissent les charges de conformité. Les fournisseurs de plus petite taille, dépourvus d'équipes juridiques dédiées, se heurtent à des obstacles à l'expansion transfrontalière, ce qui favorise la concentration du marché au profit des acteurs bien capitalisés capables d'absorber les coûts de conformité.[4]Europa.eu, "RGPD et transferts de données transfrontaliers," europa.eu
Résistance des conducteurs face aux calendriers de livraison à très haute densité
Les rapports de terrain montrent que les algorithmes d'optimisation ignorent souvent les réalités du terrain, telles que les contraintes de stationnement en bordure de voie, les codes d'accès aux bâtiments et les temps d'attente, créant des calendriers que les conducteurs jugent irréalistes. Des syndicats et des coalitions de conducteurs à la demande ont déclenché des grèves dans les principales métropoles, obligeant les flottes à intégrer des temps de marge et des mécanismes de dérogation manuelle. Ces interventions manuelles érodent les gains d'efficacité projetés et peuvent allonger les horizons de retour sur investissement, en particulier là où les négociations sociales restent volatiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composante de solution :
la croissance des services dépasse celle des plateformesLes plateformes logicielles ont conservé une part de 62,15 % de la part de marché des logiciels d'optimisation d'itinéraires en 2025, reflétant leur rôle de colonne vertébrale des systèmes de répartition automatisés. Les services de conseil et d'intégration, bien que plus modestes en valeur absolue, progressent à un TCAC de 14,08 % à mesure que les entreprises font face à des paysages informatiques multi-fournisseurs et à des obstacles liés à la gestion du changement. Les intégrateurs repensent les flux de travail des entrepôts, les interfaces des systèmes de gestion du transport et les notifications CRM pour libérer les économies promises par les logiciels. Les fournisseurs intègrent de plus en plus des prestations de conseil, reconnaissant que les déploiements de plateformes sans refonte des processus permettent rarement d'atteindre des réductions à deux chiffres des coûts de livraison.
Les entreprises s'appuient également sur des équipes de services pour l'ajustement continu des modèles, les évaluations comparatives et la gestion des cas d'exception, éléments critiques lorsque les flottes s'étendent au-delà des districts pilotes. En conséquence, les contrats récurrents d'optimisation en tant que service cannibalisent les licences perpétuelles, lissant les flux de revenus pour les fournisseurs. La taille du marché des logiciels d'optimisation d'itinéraires allouée aux services professionnels devrait dépasser 4,72 milliards USD d'ici 2031, signalant un basculement vers des modèles de collaboration basés sur les résultats.


Par secteur d'utilisateurs finaux :
la livraison de nourriture stimule la croissance la plus rapideLes fournisseurs du commerce de détail et des biens de grande consommation ont dominé les revenus, mais la livraison de nourriture à la demande s'accélère avec un TCAC de 15,03 % à mesure que les promesses de livraison en 30 minutes deviennent un standard concurrentiel. La taille du marché des logiciels d'optimisation d'itinéraires liée aux flottes de livraison de repas dépassera 2,32 milliards USD d'ici 2031, portée par des pools de livreurs dynamiques et des cargaisons périssables qui exigent des recalculs en temps réel. Les algorithmes doivent ré-optimiser les itinéraires toutes les quelques minutes, en équilibrant les contraintes de perte de chaleur et le débit des cuisines.
Les services sur le terrain, la santé et le covoiturage nécessitent chacun des bibliothèques de contraintes adaptées, la surveillance de la température pour les produits pharmaceutiques, la correspondance des compétences des techniciens ou des modèles de repositionnement des conducteurs. Cette verticalisation pousse les fournisseurs à publier des modules complémentaires plutôt que des moteurs universels, fragmentant le paysage des plateformes tout en augmentant la valeur adressable totale dans des niches spécialisées.
Par taille d'organisation :
les PME adoptent les solutions nativement cloudLes grandes multinationales détenaient 61,05 % de la taille du marché des logiciels d'optimisation d'itinéraires en 2025, déployant des coordinateurs multimodaux sophistiqués intégrant le fret aérien, ferroviaire et le transport de proximité. Cependant, les PME affichent le TCAC le plus fort de 14,12 % car les déploiements cloud réduisent les charges d'infrastructure et de support. Les frais basés sur l'utilisation s'adaptent aux volumes d'expédition irréguliers, rendant l'optimisation économiquement viable pour les coursiers régionaux et les distributeurs spécialisés.
L'adoption par les PME est également portée par des tableaux de bord intuitifs et des constructeurs d'itinéraires guidés par assistant qui évitent les courbes d'apprentissage abruptes. À mesure que les places de marché et les plateformes de commerce électronique intègrent des boutons « optimiser » dans les portails vendeurs, les micro-commerçants accèdent en un clic à l'intelligence de routage autrefois réservée aux entreprises. Cette démocratisation élargit la parité concurrentielle, poussant les acteurs établis à explorer des garanties de service hyperlocal.
Par mode de déploiement :
la domination du cloud reflète les exigences du temps réelLes configurations cloud ont capturé 65,74 % de la part de marché des logiciels d'optimisation d'itinéraires en 2025 et suivent un TCAC de 13,95 % jusqu'en 2031. Les appels API en temps réel vers les systèmes de trafic, de météo et de confirmation de point de livraison saturent la bande passante que les instances sur site peinent à provisionner. L'élasticité de la mise à l'échelle automatique gère les pics saisonniers, le commerce électronique des fêtes et la logistique des récoltes sans dépassements de dépenses d'investissement.
Néanmoins, les secteurs traitant des charges militaires ou pharmaceutiques sensibles persistent avec des déploiements sur site ou hybrides. Les équipements optimisés en périphérie exécutent désormais une optimisation localisée pour des mises à jour minute par minute tout en synchronisant des agrégats anonymisés vers les modèles cloud pour un apprentissage à l'échelle de la flotte. De telles architectures combinent conformité et innovation, un compromis susceptible de maintenir une empreinte hybride à deux chiffres dans les secteurs fortement réglementés.
Analyse géographique
Marché des Logiciels d'Optimisation des Itinéraires en Amérique du Nord
L'Amérique du Nord a représenté 38,05 % des revenus de 2025, portée par la maturité du commerce électronique et des pénuries aiguës de chauffeurs qui font des économies kilométriques algorithmiques une priorité stratégique absolue. Les systèmes propriétaires d'Amazon établissent des références qui se répercutent sur l'ensemble des concurrents, tandis que le Canada exploite des modules transfrontaliers pour synchroniser les corridors de l'ALENA. L'essor manufacturier du Mexique alimente des algorithmes d'équilibrage des flux entrants et sortants qui minimisent les kilomètres à vide au sein des pôles industriels. Les positions réglementaires régionales en matière de partage des données restent comparativement souples, permettant un déploiement rapide des tableaux de bord de formation aux comportements des conducteurs et d'économies de carburant.
Marché des Logiciels d'Optimisation des Itinéraires en Asie-Pacifique
L'Asie-Pacifique est le marché en expansion la plus rapide, affichant un CAGR de 14,82 % porté par la congestion des mégapoles et les programmes de logistique numérique soutenus par les États. L'ULIP indien instaure des canaux de données standardisés entre plus de 500 transporteurs, permettant aux petites flottes d'accéder à des moteurs d'optimisation mutualisés sans intégrations sur mesure. Les métropoles chinoises couvertes par la 5G prennent en charge des recalculs en moins d'une seconde pour les essaims de livraisons de produits alimentaires et de colis, tandis que le plafonnement des heures supplémentaires lié au « Problème de 2024 » au Japon impose des gains de productivité pour maintenir le flux de fret malgré des heures de conduite contraintes. La croissance en Asie du Sud-Est repose sur le commerce axé sur les smartphones, la pénétration du cloud et l'essor des zones de fabrication orientées vers l'exportation nécessitant une logistique portuaire synchronisée.
Marché des Logiciels d'Optimisation des Itinéraires en Europe
L'Europe affiche une adoption régulière tirée par la réglementation environnementale. Les zones à faibles émissions dans plus de 250 villes imposent des contraintes de fenêtres horaires et de charge utile que seul un routage amélioré par l'intelligence artificielle peut satisfaire de manière économique. Le Forum européen du transport numérique et de la logistique publie des API harmonisées qui réduisent les coûts de conformité pour les expéditions transfrontalières. Cependant, les règles strictes de consentement du RGPD limitent l'utilisation de la télémétrie participative, incitant les fournisseurs à développer des techniques d'apprentissage préservant la confidentialité, telles que l'optimisation fédérée et le masquage différentiel.

Paysage réglementaire
La réglementation intègre de plus en plus des exigences de données numériques et auditables dans les opérations de fret, rapprochant les logiciels d'optimisation d'itinéraires des flux de conformité. Dans l'Union européenne, le règlement eFTI (UE) 2020/1056 favorise l'échange numérique des informations réglementaires de fret, et le règlement d'exécution (UE) 2025/2243 de la Commission a finalisé les exigences fonctionnelles pour les plateformes eFTI le 6 novembre 2025. Cela accroît le besoin pour les plateformes de routage de prendre en charge des formats de données standardisés, des interfaces destinées aux autorités et des journaux de décision traçables, alors que les États membres et le secteur se préparent à des exigences opérationnelles complètes d'ici décembre 2026.
Les règles du transport routier renforcent également les contraintes de planification que le logiciel doit gérer. Dans le cadre du paquet Mobilité I de l'UE, les limites de cabotage et la règle de retour du véhicule imposent des contraintes de planification strictes, tandis que les exigences du tachygraphe intelligent de deuxième génération (G2V2), effectives à partir du 1er juillet 2026, s'étendent aux véhicules utilitaires légers de plus de 2,5 tonnes engagés dans le transport international. Cet élargissement accroît la demande, motivée par la conformité, pour un routage tenant compte du temps de conduite, des passages frontaliers et de l'éligibilité des véhicules. Aux États-Unis, le plan stratégique national du fret 2026 de l'USDOT en vertu du 49 USC 70102 renforce l'identification des goulots d'étranglement basée sur les données et l'adoption des systèmes de transport intelligents, alignant les programmes de fret du secteur public sur des méthodologies quantitatives qui interagissent avec le routage commercial, la télémétrie et l'analyse des corridors.
Analyse de la chaîne de valeur
La chaîne de valeur des logiciels d'optimisation d'itinéraires commence par des intrants qui déterminent la fidélité du routage : cartes numériques et géocodage, flux de trafic et météo en temps réel, signaux télématiques et ELD/tachygraphes, ainsi que données maîtres relatives aux clients, commandes et dépôts. Ces intrants sont ensuite normalisés au sein des moteurs de routage (modélisation des contraintes, solveurs d'optimisation et planification de plus en plus assistée par IA) et livrés via des plateformes cloud, des API et des applications mobiles pour chauffeurs destinées à la navigation, à la preuve de livraison et à la gestion des exceptions. En aval, la valeur est captée lorsque les plans optimisés sont intégrés aux opérations quotidiennes via des intégrations avec les systèmes TMS, WMS, OMS et ERP, suivies d'une analyse d'exécution qui suit les kilomètres, les arrêts par heure, le respect des délais de service et le reporting des émissions lorsque requis.
Les services et les partenaires de l'écosystème sont des facilitateurs clés de la chaîne de valeur car les étapes les plus difficiles se situent hors du solveur central, notamment l'intégration, la gouvernance des données, la gestion du changement et l'ajustement continu des modèles. L'exécution du dernier kilomètre reste un goulot d'étranglement récurrent, ce dernier étant souvent cité comme représentant 30 à 50 % du coût de livraison ; les contraintes réelles des chauffeurs telles que la disponibilité du stationnement, les zones de chargement, l'accès aux bâtiments et la congestion variable selon l'heure différencient donc la performance des solutions. Les écosystèmes des fournisseurs regroupent de plus en plus le routage avec les piles de flotte et de télématique, par exemple en liant la planification d'itinéraires à la maintenance prédictive ou à l'analyse de la sécurité des chauffeurs, de sorte que les résultats d'optimisation déclenchent des actions de répartition, une planification de la maintenance et une communication client plutôt que de rester des plans statiques.
Paysage concurrentiel
Le marché des logiciels d'optimisation d'itinéraires présente une fragmentation modérée, mais les tendances à la consolidation sont nettes à mesure que les géants de la télématique acquièrent des spécialistes de l'IA de niche. Le partenariat de Trimble en 2025 avec Microsoft Azure ajoute la maintenance prédictive, intégrant la planification d'itinéraires dans des écosystèmes plus larges de santé des flottes. Verizon Connect exploite son infrastructure 5G pour lancer un reroutage en temps quasi réel, se différenciant des concurrents historiques de traitement par lots. ORTEC étend ses capacités à la modélisation de l'autonomie des véhicules électriques, se positionnant pour les flottes migrant vers des fourgonnettes zéro émission.
Les nouveaux entrants nativement cloud courtisent les PME avec des interfaces utilisateur guidées par assistant et une tarification à la livraison, capturant des parts dans des segments historiquement mal desservis par des suites centrées sur les grandes entreprises. Des spécialistes verticaux tels que Locus.sh pour la logistique de santé et Bringg pour le coaching des conducteurs soulignent la valeur des bibliothèques de contraintes spécifiques aux domaines. Les fossés de propriété intellectuelle tournent autour des architectures de calcul en temps réel, des protections de confidentialité fédérées et des partenariats de données propriétaires avec des fournisseurs de cartographie ou de capteurs de trafic. Les acteurs établis du marché doivent soit accélérer leurs investissements internes en IA, soit procéder à des acquisitions ciblées pour endiguer l'érosion des niches.
Leaders du secteur des logiciels d'optimisation d'itinéraires
Trimble Inc.
Verizon Connect Solutions Inc.
The Descartes Systems Group Inc.
Omnitracs LLC
ORTEC B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels d'Optimisation des Itinéraires
- Trimble Inc.
- Verizon Connect Solutions Inc.
- The Descartes Systems Group Inc.
- Omnitracs LLC
- ORTEC B.V.
- ESRI Global Inc.
- Caliper Corporation
- PTV Planung Transport Verkehr GmbH
- Paragon Software Systems PLC
- Microlise Group PLC
- Route4Me LLC
- Routific Solutions Inc.
- InsightGeeks Solutions Pvt. Ltd (TrackoBit)
- WorkWave LLC
- Wise Systems Inc.
- Bringg Delivery Technologies Ltd.
- FarEye Technologies Pvt. Ltd.
- Locus.sh (Marble Automation Pvt. Ltd.)
- OptimoRoute Inc.
- Mapbox Inc.

Opportunités de marché et perspectives d'avenir
Le routage lié à la durabilité crée un espace clairement inexploité pour transformer les résultats d'optimisation en mesures et rapports carbone auditables pour les flottes et les expéditeurs. En janvier 2026, SimpliRoute a divulgué les résultats opérationnels de 2025 au Mexique, qu'elle a associés à des trajets évités (139,74 millions de km), des économies de carburant (17,47 millions de litres) et des émissions évitées (29 345 tonnes métriques de CO2). En mars 2026, elle a lancé la plateforme NetZero au Brésil pour la surveillance du CO2 en temps réel intégrée à l'optimisation des itinéraires. Cela pousse les fournisseurs à industrialiser la comptabilité des émissions, l'attribution du carbone au niveau des itinéraires et les tableaux de bord de durabilité destinés aux clients en tant que modules standards plutôt que projets sur mesure.
Une deuxième opportunité consiste à étendre l'optimisation au-delà de la livraison urbaine vers des opérations plus lourdes, multimodales et critiques, où les contraintes de temps, de carburant et de sécurité sont plus sensibles à la variabilité météorologique et de trafic. En mars 2026, Heerema Marine Contractors a annoncé un partenariat avec Amphitrite pour mener un pilote d'optimisation de voyage basé sur les données, qui a réduit de 2,5 jours la traversée de l'Atlantique Nord de son navire-grue Sleipnir, illustrant la demande pour une optimisation qui fusionne le routage avec des données de risque et environnementales externes. Les exploitants de flottes opérationnalisent également le routage par IA dans la répartition quotidienne à grande échelle, notamment en mai 2026 lorsque Net Zero Logistics a transféré ses opérations de flotte vers Finmile et a signalé un passage de la gestion d'environ 30 à 40 itinéraires par jour à seulement 16 à 20 itinéraires. Cela indique une traction commerciale pour des outils combinant automatisation, gestion des exceptions et intégration aux systèmes d'exécution plutôt qu'une planification isolée.
Recent Industry Developments in Marché des Logiciels d'Optimisation des Itinéraires
- Juin 2026 : Trimble a introduit la fonctionnalité Saved and Shared Routes dans Trimble PC*Miler Web afin de centraliser la création d'itinéraires et de distribuer des itinéraires standardisés au sein des équipes. Cette mise à jour améliore la gouvernance d'entreprise des modèles d'itinéraires et facilite l'intégration plus rapide des planificateurs et des chauffeurs dans les flottes multi-sites. Elle renforce également l'évolution vers des bibliothèques d'itinéraires gérées dans le cloud, pouvant être mises à jour et réutilisées à mesure que les contraintes d'exploitation évoluent.
- Janvier 2026 : The Descartes Systems Group a annoncé que Supergasbras a modernisé des opérations complexes de distribution de GPL en utilisant les solutions de routage et de gestion de flotte de Descartes sur plus de 400 camions. Ce déploiement témoigne de la demande pour une planification et une exécution basées sur le cloud dans un secteur de distribution réglementé et sensible à la sécurité, avec un routage dense à arrêts multiples. Il élargit également la présence de Descartes dans les programmes de numérisation des flottes en Amérique latine, où le routage, la conformité et la fiabilité du service sont étroitement liés.
- Avril 2025 : The Descartes Systems Group a acquis un spécialiste de l'optimisation du dernier kilomètre pour 125 millions USD afin de renforcer ses capacités d'orchestration de la livraison urbaine. Cette transaction reflète la consolidation en cours, les grands fournisseurs de technologies logistiques ajoutant des propriétés intellectuelles spécialisées en routage et des fonctionnalités de dernier kilomètre plutôt que de les développer uniquement en interne. Elle accélère également le regroupement des fonctionnalités entre la planification d'itinéraires, la répartition et l'analyse d'exécution au sein de plateformes logistiques plus larges.


Marché des Logiciels d'Optimisation des Itinéraires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus générés par les logiciels d'optimisation d'itinéraires qui aident à planifier, séquencer et ré-optimiser des itinéraires à arrêts multiples en utilisant des contraintes telles que les fenêtres horaires, la distance et les limites des véhicules, à travers des cas d'usage de flottes commerciales.
Exclusions de périmètre : nous excluons les applications de navigation génériques et les outils de cartographie uniquement qui ne fournissent pas de logique d'optimisation pour le routage de flottes à arrêts multiples.
Aperçu de la segmentation
- Par composante de solution
- Plateformes logicielles
- Services
- Par secteur d'utilisateurs finaux
- Livraison de nourriture à la demande
- Commerce de détail et biens de grande consommation
- Services sur le terrain
- Services de covoiturage et de taxi
- Santé et produits pharmaceutiques
- Autres secteurs d'utilisateurs finaux
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par mode de déploiement
- Cloud
- Sur site
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par ancrer le bassin de demande dans l'activité observable des flottes et l'adoption de la logistique numérique, puis en cartographiant cela dans la part des dépenses logicielles adressable par les outils d'optimisation d'itinéraires. Nous utilisons des sources publiques telles que le US Bureau of Transportation Statistics, les statistiques de transport d'Eurostat, le Forum international des transports (OCDE) et les indicateurs logistiques de la Banque mondiale pour comprendre l'intensité des expéditions, la pression de la livraison urbaine et les schémas d'utilisation des flottes.
Pour convertir l'activité en fourchettes de dépenses, nous examinons également des documents tels que les dépôts SEC, les présentations aux investisseurs et la documentation produit indiquant les approches tarifaires, les structures contractuelles et le passage des licences sur site aux abonnements. Pour la triangulation, des signaux complémentaires proviennent des bases de données de brevets sur les thèmes de routage et d'optimisation, ainsi que de certains abonnements payants fournissant des données financières d'entreprises et une couverture d'actualités. Lorsque disponibles, des bases de données commerciales et d'appels d'offres au niveau des expéditions sont utilisées pour vérifier la cohérence du comportement d'achat des entreprises. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et propriétaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des utilisateurs de logiciels et des experts côté canal, y compris des responsables des opérations de flotte, des gestionnaires de répartition, des planificateurs logistiques et des partenaires de mise en œuvre à travers les principales régions. Ces apports ont été utilisés pour confirmer les exigences typiques des acheteurs, les valeurs contractuelles moyennes, le comportement de renouvellement et la part des dépenses de routage qui relève véritablement de l'optimisation (et non simplement du suivi ou de la répartition de base). Lorsque les estimations montraient une variance importante entre pays ou verticaux, les hypothèses clés ont été revérifiées avec les mêmes catégories d'intrants.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXOs) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 32 % |
| Petits acteurs : 17 % | Managers : 44 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le modèle est construit principalement selon une approche descendante du bassin de demande, dans laquelle les indicateurs d'activité des flottes et des livraisons sont reconstruits par région, puis filtrés pour obtenir la part qui adopte typiquement des logiciels d'optimisation payants. Une fois le bassin de demande façonné, nous le traduisons en dépenses en utilisant des taux d'adoption et des fourchettes de prix validés par des entretiens. Les valeurs totales sont testées à l'aide d'approximations ascendantes sélectives, telles que des répartitions de revenus de fournisseurs échantillonnées et le prix de vente moyen typique des abonnements multiplié par les flottes actives estimées.
Quelques intrants pratiques dans ce marché incluent la croissance du volume de livraison du dernier kilomètre, la part des flottes utilisant des systèmes de répartition et de télématique, la préférence de déploiement cloud, la densité des itinéraires à arrêts multiples en zones urbaines, et les gains de productivité attendus qui soutiennent le retour sur investissement logiciel. Lorsque les signaux ascendants sont incomplets, nous utilisons des repères verticaux adjacents (par exemple, la livraison de détail par rapport au routage des services sur le terrain), puis appliquons des ajustements de pénétration prudents afin que les petits segments ne soient pas surestimés.
Pour les prévisions, nous effectuons une analyse de scénarios, puis nous nous ancrons sur une base de référence de lissage exponentiel pour les revenus d'abonnement récurrents. Les écarts de scénarios sont guidés par les avis d'experts sur l'adoption du routage assisté par IA, la pression des coûts de carburant et de main-d'œuvre, et les exigences réglementaires ou de reporting en matière de durabilité pouvant accélérer le déploiement d'outils d'optimisation.
Validation des données et cycle de mise à jour
Les estimations sont vérifiées par triangulation entre indicateurs de demande, fourchettes de prix et signaux d'adoption régionaux, puis les valeurs aberrantes sont examinées au niveau des hypothèses avant la validation finale des chiffres. Nous comparons également les résultats à des signaux indépendants tels que les tendances de dépenses en logiciels logistiques, le rythme de migration vers le cloud dans le transport, et la présence de fonctionnalités d'optimisation dans les exigences d'approvisionnement.
Le travail est examiné en plusieurs étapes, incluant des vérifications par des pairs sur les formules, les conversions d'unités et le traitement des devises, suivies d'une vérification finale de cohérence sur les trajectoires de croissance par géographie et cas d'usage. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements majeurs surviennent, tels que des changements réglementaires importants, des réajustements tarifaires marqués ou des variations soudaines des volumes de fret et de livraison. Avant la livraison, un analyste effectue un nouveau passage afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché des logiciels d'optimisation d'itinéraires de Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les logiciels d'optimisation d'itinéraires ne correspondent souvent pas car le périmètre de produits comptabilisé n'est pas le même, et parce que la logique tarifaire peut varier entre les modèles axés sur les licences et ceux axés sur les abonnements. Des différences apparaissent également lorsque certaines études mélangent la planification d'itinéraires, la répartition et la télématique, et lorsque le calendrier d'actualisation modifie l'impact supposé des cycles de carburant, de main-d'œuvre et de commerce électronique.
Certains chiffres externes intègrent des catégories plus larges de planification et de gestion d'itinéraires et ajoutent une composante de services importante, ce qui pousse le chiffre à la hausse même lorsque l'adoption logicielle reste inégale selon les verticaux. Chez Mordor Intelligence, l'optimisation d'itinéraires est comptabilisée lorsque l'outil est vendu comme un logiciel d'optimisation payant pour le routage de flottes à arrêts multiples, et les dépenses adjacentes de navigation uniquement, de suivi uniquement ou de gestion de flotte générique sont exclues. Les totaux sont convertis en utilisant un calendrier USD cohérent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,92 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 7,20 milliards USD (2025) | Traite souvent les services professionnels, la formation et le support comme une part regroupée plus importante, et peut appliquer une tarification mixte qui sous-pondère les abonnements d'optimisation d'entreprise à plus forte valeur. |
| Éditeur de recherche sectorielle B | 4,30 milliards USD (2025) | Utilise une définition plus étroite axée sur les logiciels de planification et de gestion d'itinéraires, ce qui peut exclure les modules d'optimisation dynamique haut de gamme et certains cas d'usage de flottes axés sur la logistique. |
La comparaison montre que l'écart s'explique principalement par ce qui est comptabilisé comme logiciel par rapport aux services, et par le fait que les outils de planification uniquement sont ou non traités comme équivalents à l'optimisation. Notre approche reste traçable à un bassin de demande reproductible, à des fourchettes de prix validées et à des inclusions claires, ce qui aide à maintenir l'estimation cohérente à travers les régions et les cycles de mise à jour.


Questions clés auxquelles répond le rapport
Quel est le TCAC prévu pour le marché des logiciels d'optimisation d'itinéraires jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 13,32 % de 2026 à 2031.
Quelle région enregistrera la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC de 14,82 % porté par les programmes de logistique intelligente et la couverture 5G.
Pourquoi les services croissent-ils plus vite que les plateformes logicielles ?
Les entreprises ont besoin d'expertise en intégration, gestion du changement et ajustement des modèles pour capturer l'intégralité des bénéfices de l'optimisation, poussant les services à un TCAC de 14,08 %.
Comment les réseaux 5G influencent-ils l'optimisation d'itinéraires ?
La 5G permet des recalculs d'itinéraires en temps quasi réel via le calcul en périphérie, améliorant la réactivité en temps réel des flottes dans les zones urbaines denses.
Quels défis limitent l'adoption des logiciels par les flottes ?
La conformité en matière de protection des données, la résistance des conducteurs face aux calendriers denses et l'imprécision de la cartographie rurale tempèrent les taux d'adoption.
Comment les PME bénéficient-elles des solutions d'itinéraires nativement cloud ?
Les frais basés sur l'utilisation et les déploiements sans infrastructure permettent aux PME de déployer rapidement et de manière rentable une optimisation de niveau entreprise.
Dernière mise à jour de la page le:



