
Taille et part du marché du recrutement
Analyse du marché du recrutement par Mordor Intelligence
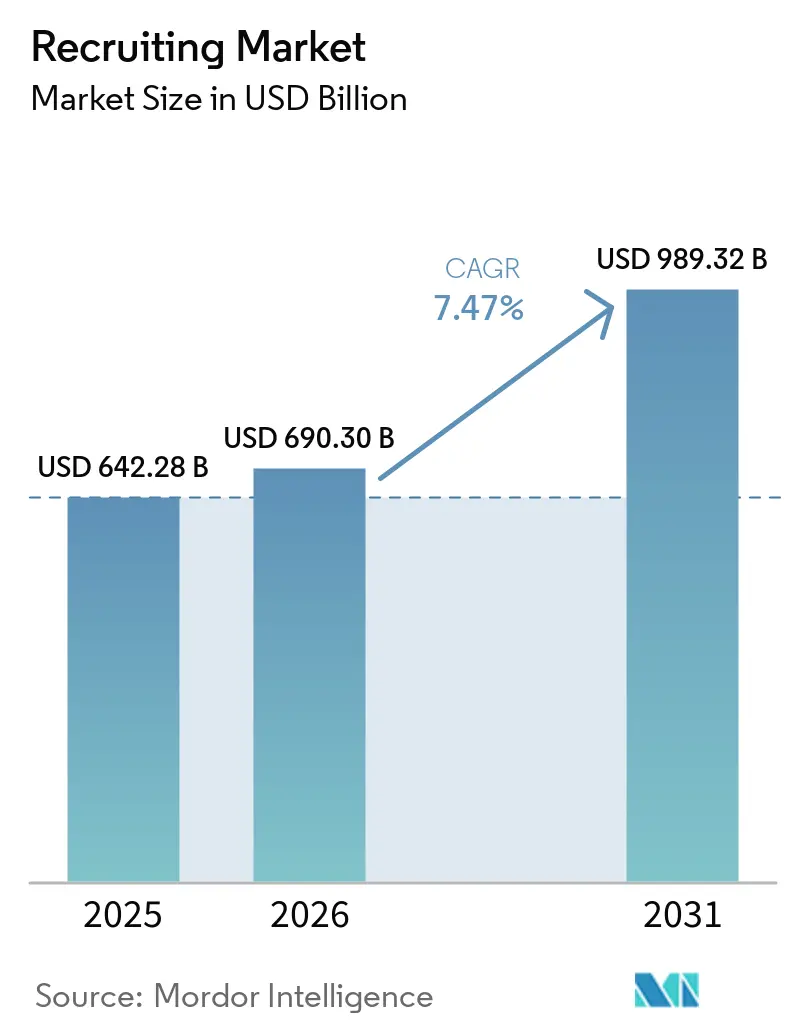
La taille du marché du recrutement devrait progresser de 690,3 milliards USD en 2026 et 741,9 milliards USD en 2027 pour atteindre 1,05 trillion USD d'ici 2032, enregistrant un CAGR de 7,12 % entre 2027 et 2032.
La persistance des difficultés de recrutement soutient la demande de recrutement spécialisé, tandis que l'adoption de l'IA aux États-Unis élargit les outils disponibles pour les équipes de recrutement. Le déploiement de la 5G en Inde et l'expansion des réseaux de télécommunications ont intensifié la demande de personnel qualifié à partir de l'exercice 2024-25, tandis que la dotation temporaire soutient la continuité de la mise à disposition de main-d'œuvre. Cependant, la prudence en matière d'effectifs et le sourcing interne réduisent le volume de missions disponibles pour les cabinets externes, de sorte que l'adoption technologique seule ne garantit pas la demande adressée aux agences. Les prestataires qui combinent une portée numérique avec une responsabilité de livraison définie peuvent offrir aux employeurs un complément au recrutement interne, déplaçant la concurrence vers l'exécution de la mission de recrutement.
Principaux enseignements du rapport
- Par type de service, la dotation temporaire et contractuelle détenait une part de marché du recrutement de 38,18 % en 2026, tandis que l'externalisation du processus de recrutement devrait connaître la croissance la plus rapide avec un CAGR de 8,88 % de 2027 à 2032.
- Par canal de recrutement, les plateformes en ligne et les sites d'offres d'emploi représentaient une part de 40,6 % de la taille du marché du recrutement en 2026, les prestataires hybrides et de services gérés devant connaître la croissance la plus rapide avec un CAGR de 9,7 % de 2027 à 2032.
- Les grandes entreprises ont dominé la demande par taille de client avec 45,81 % du chiffre d'affaires mondial du recrutement en 2026, tandis que les petites et moyennes entreprises devraient connaître la croissance la plus rapide avec un CAGR de 8,15 % de 2027 à 2032.
- Parmi les secteurs d'activité, l'IT et les télécommunications détenaient 29,12 % du chiffre d'affaires mondial du recrutement en 2026, la santé et les sciences de la vie devant connaître la croissance la plus rapide avec un CAGR de 8,7 % de 2027 à 2032.
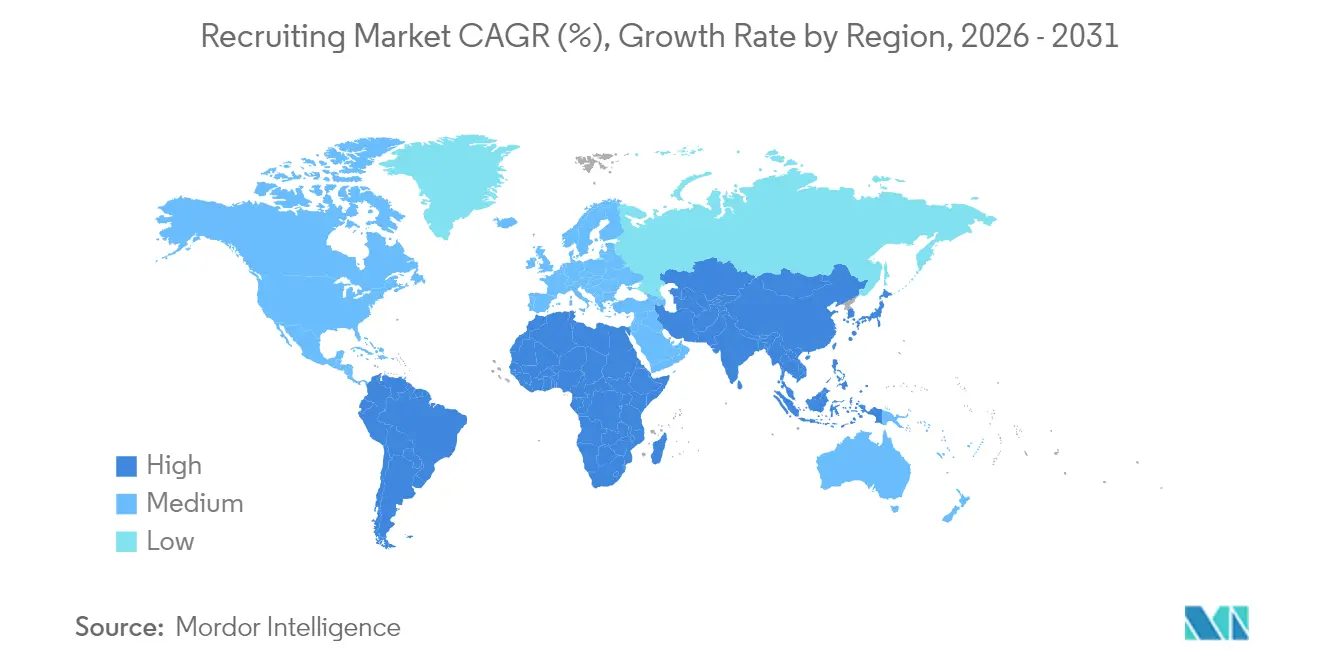
- Géographiquement, l'Amérique du Nord représentait 36,47 % du chiffre d'affaires mondial du recrutement en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la transformation numérique et des outils de recrutement pilotés par l'IA | +2.6% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Expansion de l'économie des petits boulots augmentant la demande de dotation en personnel contingent | +1.7% | République de l'Inde | Moyen terme (2-4 ans) |
| Pénuries mondiales persistantes de talents | +2.8% | Allemagne, Inde, Japon et États-Unis | Moyen terme (2-4 ans) |
| Cadres de recrutement basés sur les compétences accélérant les plateformes de mise en correspondance des aptitudes | +1.4% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Adoption rapide des modèles d'employeur de référence (EOR) sur les marchés émergents | +0.6% | République populaire de Chine | Moyen terme (2-4 ans) |
| Vérification des accréditations par la blockchain réduisant potentiellement le délai d'embauche | +0.2% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la transformation numérique et des outils de recrutement pilotés par l'IA
L'adoption de l'IA crée une opportunité pour les prestataires de recrutement d'élargir le contact avec les candidats dans le cadre des flux de travail établis des recruteurs. Dans son enquête 2025 auprès des professionnels du recrutement aux États-Unis, Employ a rapporté que 65 % d'entre eux utilisaient l'IA pour augmenter les technologies de recrutement, une légère augmentation par rapport à 2024.[1] Au 10 juin 2026, Adecco avait enregistré 1,2 million d'interactions entre candidats et agents dans 10 pays, dont 250 000 entretiens réalisés pour 50 000 postes. Adecco a également signalé des délais d'embauche plus courts et de meilleurs taux de pourvoi, intégrant le contact candidat piloté par l'IA dans sa livraison de postes pourvus. Ces améliorations rapportées confèrent aux services de recrutement activés par l'IA une proposition de valeur liée à la performance des placements, étendant le moteur au-delà de la seule utilisation du logiciel.
Expansion de l'économie des petits boulots augmentant la demande de dotation en personnel contingent
Les prestataires de dotation en personnel contingent bénéficient lorsque l'emploi flexible se développe par l'intermédiaire de sociétés de dotation organisées. L'économie des petits boulots en Inde, couvrant la livraison, le covoiturage et le travail indépendant, est passée de 7,7 millions de travailleurs en exercice 2021 à 12 millions en exercice 2025, soit une augmentation rapportée de 55 %. Par ailleurs, les membres de la Fédération indienne du travail temporaire représentaient 1,95 million de travailleurs flexibles formels au premier trimestre de l'exercice 2027, tandis que l'emploi dans le secteur du travail temporaire a progressé de 7,5 % d'une année sur l'autre. La mesure du travail temporaire formel montre l'activité gérée par les sociétés de dotation, donnant aux prestataires un rôle direct dans la fourniture de main-d'œuvre contingente. L'opportunité de service à court terme réside dans les placements flexibles formels, où la croissance de l'emploi génère des missions supplémentaires pour les sociétés de dotation.
Pénuries mondiales persistantes de talents
La difficulté à pourvoir les postes donne aux spécialistes du recrutement une raison de se différencier par l'accès à des candidats appropriés plutôt que par le volume de candidatures. L'enquête 2026 sur les pénuries de talents de ManpowerGroup a révélé que 72 % des employeurs dans 41 pays ont signalé des difficultés à pourvoir des postes en octobre 2025, en baisse par rapport à 74 % lors de l'enquête précédente.[2] L'assouplissement modeste nuance l'argument de la demande, mais la large incidence soutient toujours un besoin substantiel d'expertise en mise en correspondance. Pour un employeur confronté à un poste vacant non résolu, la valeur commerciale d'un recruteur dépend de l'identification d'un candidat acceptable plutôt que du simple élargissement de la diffusion de l'annonce. La portée internationale de l'enquête indique une opportunité de service potentielle dans plusieurs pays, le besoin adressable étant défini par la difficulté de recrutement plutôt que par une supposée hausse des postes vacants.
Cadres de recrutement basés sur les compétences accélérant les plateformes de mise en correspondance des aptitudes
La sélection basée sur les compétences crée une opportunité commerciale pour les services de recrutement qui facilitent la comparaison des aptitudes des candidats. L'enquête Job Outlook 2026 de la National Association of Colleges and Employers, collectée du 7 août au 22 septembre 2025, a révélé que 70 % des employeurs participants utilisaient le recrutement basé sur les compétences, contre 65 % l'année précédente.[3] L'analyse de LinkedIn jusqu'en janvier 2025 estimait qu'une approche basée sur les compétences pourrait élargir le vivier de talents pour les postes américains dans le pétrole, le gaz et les mines par un facteur de 12,1 par rapport aux recherches basées sur les intitulés de poste antérieurs. Le vivier potentiel plus large fait de l'évaluation une partie plus déterminante du service, car les candidats potentiels doivent toujours être évalués par rapport aux exigences de l'employeur. La preuve comparable de compétences transférables est le résultat utile du service, permettant aux employeurs américains du pétrole, du gaz et des mines de considérer des candidats qu'une recherche basée uniquement sur l'intitulé de poste aurait pu manquer.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ralentissements macroéconomiques réduisant les budgets de recrutement | -0.9% | République de Singapour | Court terme (≤ 2 ans) |
| Intensification de la concurrence des équipes internes d'acquisition de talents | -0.8% | Royaume-Uni et Europe | Moyen terme (2-4 ans) |
| Hausse des coûts de conformité liée au renforcement des réglementations sur la protection des données | -0.3% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Risque de responsabilité lié au contrôle des biais algorithmiques dans le recrutement par IA | -0.2% | New York City | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Ralentissements macroéconomiques réduisant les budgets de recrutement
Des perspectives commerciales incertaines contraignent la demande de recrutement lorsque les employeurs hésitent à autoriser des postes supplémentaires. Dans une enquête de 2025, 58 % des employeurs singapouriens prévoyaient de geler les effectifs en 2026 dans un contexte de perspectives commerciales incertaines, contre 50 % en 2024. De telles intentions réduisent le volume de mandats d'expansion potentiels disponibles pour les recruteurs si les employeurs les mettent en œuvre, même lorsque des postes vacants individuels restent difficiles à pourvoir. Le recrutement de remplacement peut soutenir une partie de l'activité, mais il ne peut pas se substituer à chaque mission qui aurait accompagné une augmentation des effectifs. Les services liés à l'expansion de la main-d'œuvre font face à la contrainte la plus forte, car une offre de candidats solide ne peut pas surmonter le refus d'autorisation pour un nouveau poste.
Intensification de la concurrence des équipes internes d'acquisition de talents
La capacité de recrutement interne réduit le seuil à partir duquel un employeur a besoin d'un prestataire de recherche externe. Dans son enquête 2025 au Royaume-Uni et en Europe, Oakleaf Partnership a rapporté que le recrutement intensif au sein des équipes internes avait fait du sourcing interne la première option pour les postes spécialisés. Cette position de premier recours peut permettre à l'employeur de traiter un poste vacant avant d'offrir à un prestataire externe l'opportunité d'y travailler. Une agence peut répondre en se concentrant sur les missions où son accès particulier aux candidats complète la portée de l'équipe interne. La contrainte résiduelle est que l'accès aux recherches spécialisées dépend du choix de l'employeur d'impliquer un cabinet externe, limitant la part de son activité de recrutement disponible pour un mandat externe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
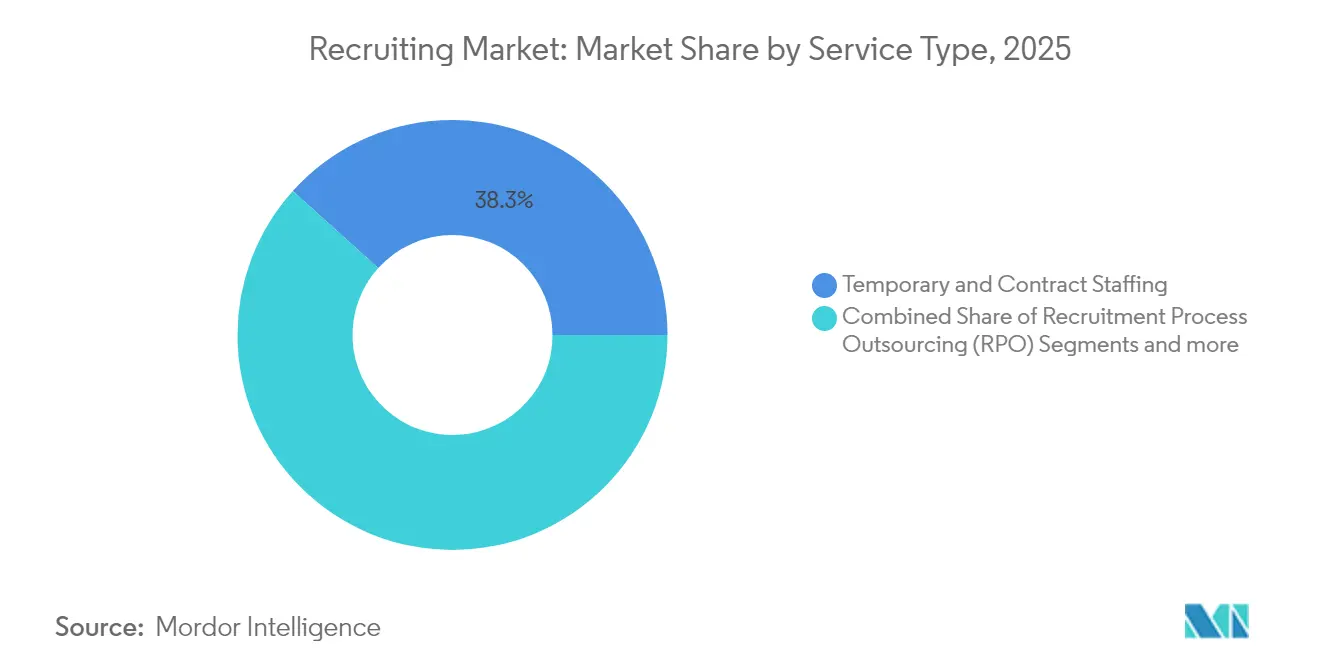
la dotation récurrente soutient l'échelleLa dotation temporaire et contractuelle représentait une part de 38,18 % de la taille du marché du recrutement en 2026. En 2025, Adecco Group AG a fourni un emploi flexible à 440 962 personnes chaque jour grâce à des placements flexibles, hors coentreprises. La coordination de cette main-d'œuvre quotidienne fait de la régularité de la livraison un enjeu d'exécution central pour le prestataire, en plus de sécuriser le prochain placement. Étant donné que ce chiffre comptabilise les personnes en poste chaque jour, l'échelle du segment repose sur des missions qui doivent être pourvues jour après jour plutôt que sur des placements ponctuels.
L'externalisation du processus de recrutement (RPO) devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,88 % de 2027 à 2032. Le chiffre d'affaires des honoraires RPO de Korn Ferry a atteint 367,1 millions USD en exercice 2026, en hausse de 4 % par rapport à 354,1 millions USD en exercice 2025. Les taux de change ont favorablement affecté les honoraires de 2 %. Son nouveau volume d'affaires RPO s'est élevé à 543,9 millions USD en exercice 2026 contre 533,4 millions USD en exercice 2025, mesuré comme valeur contractuelle estimée à l'exécution. Étant donné que Korn Ferry a attribué la hausse principalement à de nouveaux clients en Amérique du Nord, cette activité RPO a progressé grâce à des relations clients supplémentaires plutôt que par les seuls renouvellements.

Par canal de recrutement :
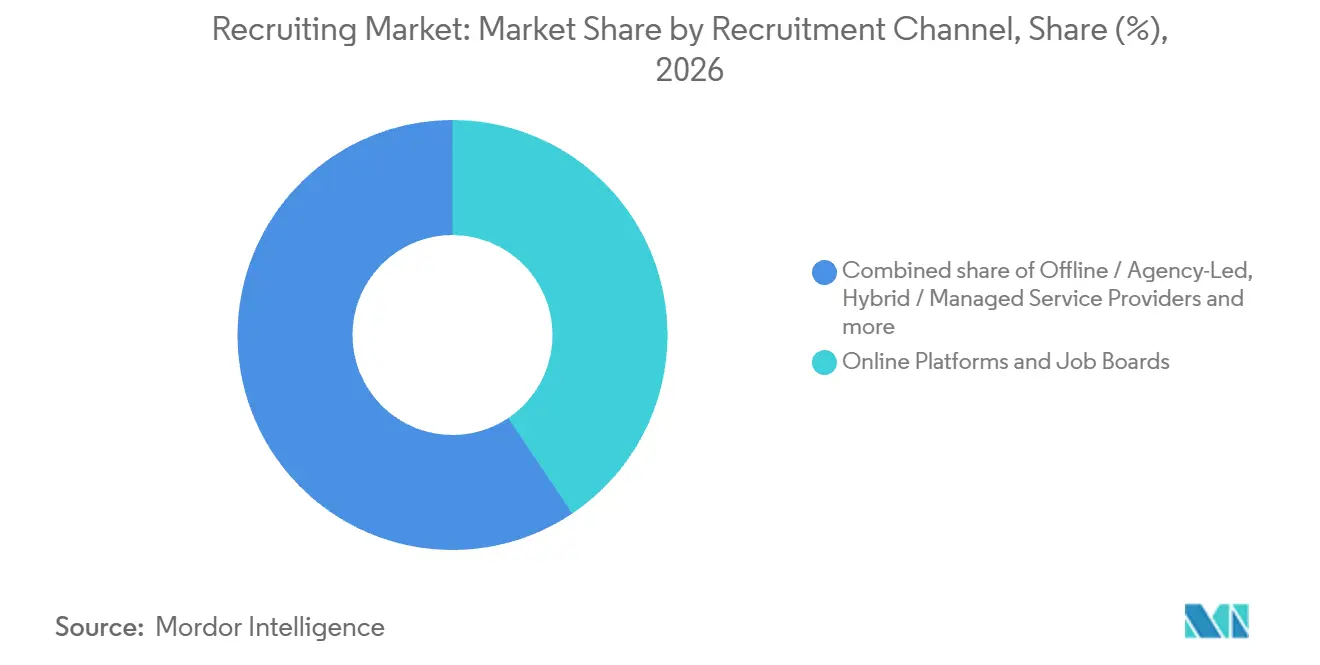
la portée des plateformes rencontre la livraison géréeLes plateformes en ligne et les sites d'offres d'emploi représentaient une part de marché du recrutement de 40,6 % en 2026. La plateforme Indeed de Recruit Holdings, qui fait partie de son activité Technologie RH, comptait plus de 665 millions de comptes de demandeurs d'emploi vérifiés cumulés dans le monde au 31 mars 2026, chacun associé à une adresse e-mail vérifiée unique. Par ailleurs, 3,5 millions d'employeurs dans le monde ont utilisé Indeed pour recruter au cours des 12 mois se terminant en mars 2026. Indeed peut utiliser sa base de comptes candidats accumulée pour attirer les employeurs, le nombre annuel distinct d'employeurs démontrant une utilisation commerciale substantielle du canal de recrutement.
Les prestataires hybrides et de services gérés devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 9,7 % de 2027 à 2032. ManpowerGroup a rapporté une croissance solide continue de son activité de prestataire de services gérés (MSP) au sein de Talent Solutions au deuxième trimestre 2026. Dans son dépôt pour 2025, ManpowerGroup a indiqué que la plupart des transactions d'agents se produisaient dans les programmes MSP TAPFIN, où il gérait les effectifs contingents de ses clients et percevait des commissions sur les services de dotation gérés. Des prestataires tiers fournissaient les services de dotation, que ManpowerGroup ne contrôlait pas avant leur transfert aux clients. Dans le cadre de cet arrangement d'agent, les revenus de commissions de ManpowerGroup dépendent du volume de dotation tierce qu'il gère, liant ses revenus aux services qu'il coordonne.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par taille de client :
les programmes d'entreprise ancrent la demandeLes grandes entreprises constituaient le segment le plus important, représentant 45,81 % du chiffre d'affaires mondial du recrutement en 2026. Le RPO de Korn Ferry a soutenu plus de 250 clients entreprises en exercice 2026 grâce à des programmes de recrutement stratégique et à des déploiements de main-d'œuvre à grande échelle dans différentes régions et secteurs. Au niveau de l'entreprise, 66 % de ses honoraires RPO en exercice 2026 provenaient de recommandations d'autres solutions de Korn Ferry. Chez ce prestataire, les recommandations inter-services offrent une voie vers les ventes RPO, donnant aux relations existantes en matière de services de talents une pertinence commerciale pour les programmes de recrutement d'entreprise dans différentes régions et secteurs.
Les petites et moyennes entreprises (PME) devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,15 % de 2027 à 2032. En 2025, 58 % des petites entreprises britanniques citaient le recrutement de personnel et les compétences comme un obstacle à la réussite commerciale, en hausse de 3 points de pourcentage par rapport à 2024. Cela crée une opportunité pour les prestataires de répondre à un obstacle spécifique de recrutement ou de compétences par le biais d'une mission de service définie. Les entreprises de taille intermédiaire ont montré des intentions de recrutement globalement stables, avec 52 % des 405 dirigeants américains du marché intermédiaire interrogés anticipant des besoins de recrutement modérés à significatifs au cours des 12 mois suivant le quatrième trimestre 2025, comparable à 55 % au quatrième trimestre 2023. Une mission ciblée liée au poste non pourvu offre aux acheteurs plus petits une proposition de service plus claire que la reproduction de l'étendue d'un programme de recrutement d'entreprise.
Par secteur d'activité :
les compétences spécialisées façonnent les besoins de recrutementL'IT et les télécommunications constituaient le segment le plus important, représentant 29,12 % du chiffre d'affaires mondial du recrutement en 2026. En exercice 2024-25, TeamLease Services Limited a rapporté que l'expansion du réseau 5G en Inde avait intensifié la demande de personnel technique et opérationnel qualifié, en particulier parmi les petits, moyens et micro-prestataires de télécommunications. Le prestataire de dotation a développé ses comptes dans les télécommunications et intégré des systèmes de gestion des ressources humaines et des outils de technologie éducative pour gérer l'échelle. La direction a ensuite indiqué que les services de télécommunications continuaient de se développer régulièrement tout au long de l'exercice 2025-26, portés par les déploiements de réseaux, et a identifié les télécommunications comme un domaine de croissance pour l'entreprise. À mesure que les déploiements de réseaux se traduisent en missions de dotation, la capacité du prestataire à coordonner des travailleurs techniques et opérationnels qualifiés peut être aussi importante que la recherche initiale de candidats.
La santé et les sciences de la vie devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,7 % de 2027 à 2032. Le chiffre d'affaires d'AMN Healthcare Services pour les solutions infirmières et paramédicales aux États-Unis s'est élevé à 422 millions USD au deuxième trimestre 2026, en hausse de 11 % d'une année sur l'autre mais en baisse de 63 % séquentiellement après les événements de perturbation du travail du premier trimestre. Son directeur général a indiqué que la croissance globale de la demande s'était améliorée tout au long du deuxième trimestre 2026 et que la tendance s'était améliorée en juillet. Chez AMN, la progression d'une année sur l'autre et le compte rendu de la direction sur l'amélioration de la demande fournissent une base opérationnelle pour les perspectives de croissance du secteur malgré le déclin séquentiel du chiffre d'affaires de son segment de dotation.
Analyse géographique
Marché du Recrutement en Amérique du Nord
L'Amérique du Nord représentait une part de marché du recrutement de 36,47 % en 2026, ce qui en fait la plus grande géographie. Randstad a rapporté une moyenne de 67 900 personnes au travail dans son activité nord-américaine chaque semaine en 2025. Une main-d'œuvre hebdomadaire importante fait de la disponibilité des travailleurs une variable commerciale récurrente, car les missions futures peuvent s'appuyer sur les relations établies lors de placements antérieurs. Le redéploiement de travailleurs connus pourrait préserver la valeur de ces relations entre les mandats clients et réduire les travaux de sourcing répétés au sein de l'opération régionale.
Marché du Recrutement en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 8 % de 2027 à 2032. L'enquête de juillet 2026 de ManpowerGroup a rapporté une perspective nette d'emploi en Asie-Pacifique de 34 % pour le quatrième trimestre 2026, en hausse de 6 points de pourcentage par rapport au trimestre précédent et de 3 points de pourcentage d'une année sur l'autre. Cette mesure soustrait le pourcentage d'employeurs anticipant des baisses d'embauche de ceux anticipant des hausses. Pour les prestataires de recrutement, l'amélioration de l'équilibre signale une ouverture potentielle pour des missions supplémentaires lorsque les employeurs mettent en œuvre leurs plans de main-d'œuvre. La conversion de ce potentiel en travail de recrutement externe dépend de l'obtention du mandat lorsque les employeurs passent de la planification à l'exécution de leur recrutement.
La demande totale d'emplois en ligne en Amérique du Sud a fortement chuté en 2025, selon la Confédération mondiale de l'emploi. L'Europe a connu une légère contraction de la demande d'emplois en ligne mesurée par les offres d'emploi en 2025. Au Moyen-Orient, le prestataire de services IT et de recrutement Halian a annoncé une expansion en Arabie Saoudite le 18 août 2025, impliquant une équipe locale et un bureau pour les services de recrutement et les initiatives de transformation numérique. En Afrique, l'informalité structurelle a contraint les services d'emploi privés en 2024 et 2025, selon la Confédération mondiale de l'emploi. Par rapport au déclin annuel de l'Amérique du Sud, la série plus étroite sur le travail en agence a enregistré 0,22 million d'offres au quatrième trimestre 2025, en hausse de 58 % d'une année sur l'autre, montrant un signal d'offres différent pour ce canal en fin d'année.
Cadre réglementaire et perspectives
Le tableau compare les juridictions sélectionnées du point de vue d'une agence d'emploi entrant sur le marché et fournissant des services de recrutement numérique. Les cadres et orientations politiques sélectionnés couvrent le traitement des données des candidats, les décisions d'embauche automatisées et l'activité de recrutement sous licence. La colonne des États-Unis utilise les exigences relatives aux outils couverts de New York City comme exemple local au sein du pays. Ces contrôles affectent à la fois l'entrée dans le service et les conditions dans lesquelles une agence peut utiliser la technologie de recrutement.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Département de la protection des consommateurs et des travailleurs de New York City | Bureau du commissaire à l'information | Département national du cyberespace et départements centraux et locaux concernés dans leurs domaines de compétence | Autorité nationale de protection des données (ANPD) | Ministère des Ressources humaines et du Développement social (HRSD) pour les licences ; Autorité saoudienne des données et de l'IA (SDAIA) pour les données et l'IA |
| Instruments clés ou orientation | Loi locale 144 de 2021 pour les outils d'embauche couverts à New York City | RGPD britannique et loi sur la protection des données de 2018 ; orientations en matière de recrutement en cours de révision | Loi sur la protection des informations personnelles (PIPL), article 24, sur les décisions automatisées relatives aux données personnelles | L'IA et les technologies émergentes dans le traitement des données personnelles dans les priorités d'application 2026-2027 | Article 30 de la loi du travail sur les licences de recrutement de travailleurs et loi sur la protection des données personnelles (PDPL) |
| Effet commercial | L'utilisation d'outils couverts à New York City nécessite un audit de l'année précédente, des informations d'audit publiques et des avis | Les obligations relatives aux données des candidats s'appliquent aux employeurs et aux intermédiaires de recrutement | Transparence et résultats équitables et impartiaux pour les décisions automatisées utilisant des informations personnelles | Exposition à une surveillance large des données personnelles liées à l'IA | Licence pour le recrutement de travailleurs ; la PDPL couvre le traitement au sein du Royaume et les données des résidents traitées à l'étranger, sous réserve du champ d'application légal et des exceptions |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Pas de changement | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | |||||
Les États-Unis et la Chine reçoivent des évaluations Moyen et Pas de changement car la fenêtre d'audit d'un an de New York City et les garanties relatives aux décisions automatisées de la PIPL fournissent des bases de conformité continues. Les évaluations Moyen et Pas de changement du Royaume-Uni reposent sur les obligations existantes du RGPD britannique et de la loi sur la protection des données de 2018 pour les agences, tandis que la révision de l'Autorité de contrôle de l'information porte sur les orientations plutôt que sur des modifications de ces obligations. Les évaluations Moyen et Pas de changement du Brésil reflètent l'orientation générale de l'ANPD en matière d'application de l'IA et des données personnelles au cours de la période prioritaire annoncée 2026-2027. L'Arabie Saoudite est Faible avec Pas de changement car les licences de recrutement et les obligations relatives aux données personnelles dans le champ d'application créent des exigences d'entrée et d'exploitation concomitantes pour une agence.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les plateformes de sourcing, les prestataires de placement et les spécialistes de la transition de main-d'œuvre tirent profit de différentes parties de la relation d'emploi. LinkedIn Job Slots connecte la publication d'offres d'emploi et la gestion des candidatures avec des systèmes de recrutement tiers, donnant à l'étape de sourcing un lien avec les travaux d'embauche ultérieurs. Ce lien rend le transfert entre l'accès aux candidats et l'exécution par le recruteur commercialement important, car la visibilité seule ne résout pas la décision de sélection de l'employeur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Sourcing de candidats et distribution des offres d'emploi | Plateformes de publication d'offres d'emploi telles que LinkedIn | Frais de publication d'offres d'emploi prépayés | Les informations sur les candidats peuvent se retrouver séparées des travaux d'embauche en aval | Connecter la gestion des candidatures avec les systèmes de recrutement |
| Livraison de recrutement et de placement | Prestataires de dotation contractuelle et de placement permanent tels que Robert Half | Chiffre d'affaires des services de dotation contractuelle et de placement permanent | Le chiffre d'affaires des placements est exposé à l'activité de mission et d'embauche | Ajuster les ressources de livraison aux mandats clients actifs |
| Transition de main-d'œuvre et conseil en talents | Prestataires de transition de carrière et de conseil en talents tels que LHH, une activité d'Adecco Group | Chiffre d'affaires des services de conseil en talents et de transition de carrière | Le diagnostic conseil et l'exécution de la transition peuvent se retrouver déconnectés | Lier la livraison de la transition à une évaluation conseil spécifique à l'employeur |
| Source: Mordor Intelligence | ||||
LHH a servi plus de 15 000 clients et plus d'un million de professionnels annuellement dans l'ensemble de son portefeuille de solutions de talents en 2025. Robert Half a rapporté 3,43 milliards USD de chiffre d'affaires en solutions de talents en 2025, avec des revenus de talents contractuels et de placement permanent en baisse de 11 % et 10 % respectivement par rapport à 2024. Les baisses de Robert Half illustrent l'exposition du chiffre d'affaires des placements à l'activité de recrutement des clients, tandis que la base de clients à l'échelle du portefeuille de LHH montre l'étendue des relations employeurs entourant ses services de conseil et de transition.
Paysage concurrentiel
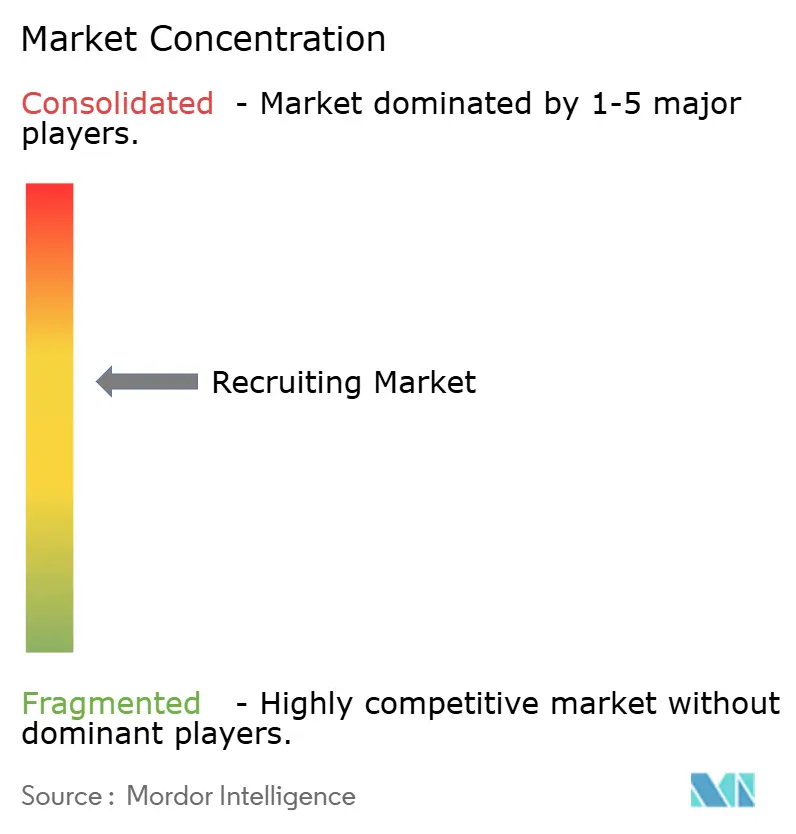
Le secteur du recrutement est fragmenté, avec des prestataires diversifiés en concurrence par le biais d'opérations de dotation, de mise en correspondance numérique et de services gérés. Adecco Group AG fournit des emplois flexibles et des placements permanents, tandis que la composition des activités 2025 de Randstad NV comprenait 95 % de dotation temporaire, permanente et indépendante, avec le RPO, le MSP et l'outplacement dans le reste. ManpowerGroup Inc. fournit des services de recrutement via Manpower et Experis, tandis que Talent Solutions fournit des services RPO et MSP. Ces portefeuilles qui se chevauchent limitent la différenciation par la seule étendue des services, car plusieurs fournisseurs établis proposent déjà aux employeurs à la fois des placements individuels et des programmes de main-d'œuvre externalisés.
Recruit Holdings Co., Ltd. combine des opérations de Technologie RH et de Dotation, reliant sa position concurrentielle à la fois à la mise en correspondance et à la livraison de main-d'œuvre. Son chiffre d'affaires en Technologie RH a augmenté de 6,3 % en base JPY en exercice 2025, couvrant avril 2025 à mars 2026, sur une comparaison supposant que le transfert des Solutions RH a eu lieu en exercice 2024. Allegis Group, Inc. fournit des services de dotation, de recherche, de conseil en talents, de livraison gérée et de gestion de la main-d'œuvre par le biais d'entreprises spécialisées. Les places de marché numériques de Randstad ont enregistré 1,4 million de créneaux auto-planifiés au quatrième trimestre 2025, illustrant comment l'interaction numérique peut s'inscrire dans une organisation de dotation établie. La croissance de Recruit a été rapportée pour la Technologie RH seule, tandis que les créneaux numériques de Randstad s'inscrivent dans une activité à forte composante de dotation, donnant à la mise en correspondance numérique des rôles financiers distincts dans les 2 entreprises.
Le 12 mars 2026, Allegis Global Solutions, une entreprise d'Allegis Group, a annoncé des fournisseurs de dotation stratégiques pour ses programmes clients MSP en Amérique du Nord, EMEA, Asie-Pacifique et Inde. La sélection a pris en compte les taux de réponse aux demandes, les démarrages et les missions, la qualité des embauches, la conformité des taux de facturation et l'efficacité du partenariat. Ces critères combinent la rapidité de réponse avec les résultats des missions et la discipline tarifaire, faisant de l'accès aux candidats seulement une partie de la proposition fournisseur. Étant donné qu'AGS tire ses indicateurs de sa plateforme Acumen et des retours des équipes du programme client, la position du fournisseur repose sur des dossiers de livraison mesurés selon plusieurs indicateurs.
Leaders du secteur du recrutement
-
Adecco Group AG
-
Randstad NV
-
ManpowerGroup Inc.
-
Recruit Holdings Co., Ltd.
-
Allegis Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Recrutement Entreprises couvertes dans ce rapport
- Adecco Group AG
- Randstad NV
- ManpowerGroup Inc.
- Recruit Holdings Co., Ltd.
- Allegis Group, Inc.
- Robert Half Inc.
- Korn Ferry
- Hays plc
- Michael Page plc
- Kelly Services, Inc.
- TrueBlue, Inc.
- Kforce Inc.
- Insight Global, LLC
- SThree plc
- Star Equity Holdings, Inc.
- Vertage Limited
- AMS
- Heidrick & Struggles International, Inc.
- Spencer Stuart
- Robert Walters plc
- DHR Global
Opportunités clés pour les acteurs du marché
Les opportunités comparent la passation de marchés pour l'éducation de l'Agence commerciale gouvernementale (GCA) avec les mises à niveau de services pour les employeurs qui réévaluent le recrutement externalisé. À partir de septembre 2026, les académies anglaises individuelles et multi-académies doivent passer leurs marchés de personnel d'agence de remplacement par l'intermédiaire de la GCA, sauf si des cadres ou contrats alternatifs satisfont aux exigences de la loi sur les marchés publics de 2023 et aux seuils financiers applicables sans dépasser les tarifs de la GCA. Les contrats existants conformes peuvent continuer, tandis que les écoles indépendantes ne peuvent pas utiliser le cadre. Pour les fournisseurs désignés, l'opportunité est de servir les académies éligibles dans le cadre de ces voies de passation de marchés plutôt que de supposer que chaque académie doit immédiatement remplacer ses arrangements de dotation.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Dotation en personnel éducatif basée sur un cadre | Voie de passation de marchés obligatoire pour les académies anglaises éligibles | Académies passant des marchés pour des enseignants remplaçants et du personnel de soutien d'agence | Développer des offres de dotation spécifiques aux académies dans le cadre des conditions du cadre | Roster de fournisseurs fermé et plafonds de frais pour les fournisseurs de personnel temporaire | Fournisseurs de recrutement désignés tels que Randstad |
| Refonte des missions RPO établies | Les employeurs interrogés envisageaient de changer de prestataire ou de restructurer leur mission en janvier 2026 | Employeurs réévaluant une relation RPO | Proposer une refonte définie de la livraison de recrutement lorsque les acheteurs réévaluent la mission | Une refonte du service peut retenir le prestataire en place | Prestataires RPO tels que Randstad Sourceright et Korn Ferry |
| Soutien à la gestion des risques liés aux candidats dans le cadre du RPO | Les acheteurs interrogés ont demandé un soutien en matière de cyber-risques et de fraude aux candidats au premier trimestre 2026 | Acheteurs RPO recherchant un soutien à la gestion des risques liés aux candidats | Inclure des contrôles de risques définis séparément et une révision humaine responsable dans les propositions | Démontrer les contrôles proposés avant d'obtenir une responsabilité élargie | Prestataires RPO tels que Korn Ferry |
| Source: Mordor Intelligence | |||||
Dans l'étude du premier trimestre 2026 de l'Association de l'externalisation du processus de recrutement en Amérique du Nord, en Europe, au Moyen-Orient et en Afrique, et en Asie-Pacifique, 58 % des acheteurs RPO interrogés souhaitaient un soutien du prestataire pour la cyber-sécurité et la prévention de la fraude aux candidats. Cela crée une opportunité de définir explicitement le travail lié aux risques dans le cadre de la mission de recrutement, notamment qui évalue une préoccupation et qui prend la décision d'embauche. Les prestataires proposant un service distinct de révision des risques liés aux candidats peuvent poursuivre une extension de responsabilité dans le cadre d'une mission RPO, offrant à l'acheteur une alternative concrète au changement de son fournisseur de recrutement.
Développements industriels récents dans Marché du Recrutement
- Oct 2026 : Le 14 octobre, 24 Seven a annoncé l'acquisition de SRI (Software Resources, Inc.), une société de dotation et de recrutement spécialisée dans les services IT et professionnels.
- Oct 2026 : Le 5 octobre, JobSource Inc. et The Reserves Network ont finalisé leur fusion, créant une organisation nationale américaine de services de main-d'œuvre offrant de la dotation temporaire et contingente, du placement direct et de la recherche de cadres.
- Sep 2026 : Le 1er septembre, Korn Ferry a finalisé l'acquisition d'AMS, dont le siège est au Royaume-Uni, ajoutant des capacités d'externalisation du processus de recrutement, de recrutement en début de carrière et de main-d'œuvre contingente, ainsi que des services de conseil et de développement des compétences.
Marché du Recrutement Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial du recrutement mesure les dépenses annuelles en services payants qui sourcent, évaluent, mettent en correspondance, fournissent ou recrutent des candidats pour les employeurs. Il couvre les achats des employeurs dans le monde entier par le biais de canaux d'agence, en ligne et gérés, y compris les facturations de dotation temporaire et contractuelle.
Exclusions du périmètre : le conseil RH général et l'administration RH, l'employeur de référence et l'administration de la paie vendus séparément, les coûts des équipes internes d'acquisition de talents et les salaires directs des employés payés en dehors des facturations des prestataires de dotation sont exclus.
Aperçu de la segmentation
- Par type de service
- Dotation permanente
- Dotation temporaire et contractuelle
- Externalisation des processus de recrutement
- Recherche de cadres dirigeants
- Autres services de niche
- Par canal de recrutement
- Hors ligne / piloté par agence
- Plateformes en ligne et sites d'emploi
- Prestataires de services hybrides et gérés
- Par taille de client
- Petites et moyennes entreprises
- Entreprises de taille intermédiaire
- Grandes entreprises
- Par secteur vertical
- Informatique et télécommunications
- Santé et sciences de la vie
- Services bancaires, financiers et d'assurance
- Fabrication et industrie
- Commerce de détail et biens de consommation
- Autres secteurs verticaux
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques sur le marché du travail aident à cadrer la demande d'embauche et les différences géographiques, avec des sources telles que les Perspectives mondiales de l'emploi et des questions sociales de l'Organisation internationale du Travail, les statistiques sur les postes vacants d'Eurostat, les enquêtes sur les recrutements de la National Association of Colleges and Employers et le Rapport économique de la Confédération mondiale de l'emploi. La Confédération mondiale de l'emploi définit également séparément le travail en agence, les services gérés, le recrutement direct, l'externalisation du processus de recrutement et la gestion de carrière, et décrit un ajustement pour réduire le chevauchement entre les revenus du travail en agence et des services gérés.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier la composition des services des prestataires, les revenus déclarés, les plans d'embauche et les changements dans les modèles de livraison. Ces sources sont recoupées avec les indicateurs du travail et du secteur. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées peuvent s'appuyer sur des dirigeants d'agences de recrutement et de sociétés de dotation, des responsables de plateformes en ligne et de services gérés, et des responsables d'acquisition de talents ou d'achats chez les employeurs en APAC, EMEA et dans les Amériques. Les répondants peuvent tester l'interprétation des données secondaires, expliquer les différences dans la facturation des services et le traitement des canaux, et vérifier comment la demande d'embauche se traduit en revenus pour les prestataires. Lorsque les données restent incomplètes, les analystes peuvent comparer les réponses selon les rôles et les régions des répondants, revenir à la source ou au répondant concerné pour clarification, et trianguler avec les informations des prestataires et les indicateurs indépendants du marché du travail.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux et assimilés : 20 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 34 % |
| Acteurs plus petits : 20 % | Managers : 50 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
L'analyste estime les dépenses annuelles mondiales des employeurs de manière descendante, puis vérifie les totaux sélectionnés par rapport aux agrégats de revenus des prestataires, aux données des canaux et aux frais ou facturations moyens échantillonnés multipliés par les volumes de missions. Les taux de postes vacants et les plans d'embauche des employeurs indiquent la demande probable de missions, l'emploi et l'activité économique fournissent un signal de demande plus large, les revenus de dotation et de recrutement des prestataires ancrent les totaux du marché, et les offres ou abonnements aux plateformes aident à distinguer l'accès en ligne de la livraison par agence et gérée. Les parts par service, canal, taille de client, secteur et région sont construites à partir de la composition des revenus déclarés et des indicateurs de demande, avec la masse salariale de la dotation temporaire comptée uniquement dans les facturations des prestataires et le travail géré ou sous-traité qui se chevauche compté une seule fois. Une régression multivariée peut relier les revenus historiques du marché à ces indicateurs de demande et de prestataires, avec une analyse de scénarios pour les changements importants dans la composition des embauches ou des services. Les répondants primaires peuvent vérifier les variables et expliquer les valeurs aberrantes, tandis que les lacunes dans les agrégats sélectifs sont conservées sous forme de fourchettes et réconciliées avec le total descendant.
Cycle de validation et de mise à jour des données
Les analystes triangulent les revenus des prestataires, les signaux du marché du travail et les indicateurs des employeurs ou des canaux, puis examinent les grandes variances, les unités incohérentes, la double facturation et les changements inexpliqués dans les parts de segment ou régionales avant la validation finale. Un second analyste examine la traçabilité des sources, les calculs, le traitement du périmètre et la logique des prévisions, et l'équipe recontacte une source ou un répondant lorsqu'une divergence importante ou une définition modifiée pourrait modifier l'estimation. Les données sont actualisées annuellement, réexaminées entre les cycles lorsqu'un événement de marché important modifie les embauches ou la livraison des services, et vérifiées à nouveau lors d'une nouvelle révision avant livraison.
Taille du marché du recrutement selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché mondial du recrutement mesure les dépenses annuelles en services payants qui sourcent, évaluent, mettent en correspondance, fournissent ou recrutent des candidats pour les employeurs.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts par service, canal, taille de client, secteur et région sont construites à partir de la composition des revenus déclarés et des indicateurs de demande, avec la masse salariale de la dotation temporaire comptée uniquement dans les facturations des prestataires et le travail géré ou sous-traité qui se chevauche compté une seule fois.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 741,9 milliards USD (2027) | |
| Éditeur mondial A de recherche de marché | 648,25 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 12,6 % à la valeur 2027 de ce rapport de 741,9 milliards USD, 2 ans plus tard. Son estimation de 2025 utilise un CAGR prévisionnel de 6,56 % de 2026 à 2034, inférieur au taux de croissance 2027-2032 de ce rapport. |
| Éditeur mondial B de recherche de marché | 624,99 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 15,8 % à la valeur 2027 de ce rapport de 741,9 milliards USD, 2 ans plus tard. Son estimation de 2025 est associée à un CAGR prévisionnel de 6,4 % de 2026 à 2032, inférieur au taux de croissance 2027-2032 de ce rapport. |
Les analystes de Mordor Intelligence triangulent les revenus des prestataires, les signaux du marché du travail et les indicateurs des employeurs ou des canaux, puis examinent les grandes variances, les unités incohérentes, la double facturation et les changements inexpliqués dans les parts de segment ou régionales avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du recrutement et ses perspectives de croissance ?
La taille devrait progresser de 741,9 milliards USD en 2027 à 1,05 trillion USD d'ici 2032, enregistrant un CAGR de 7,12 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services de recrutement externes ?
Les pénuries de talents et l'adoption de l'IA soutiennent les services spécialisés. Dans l'enquête 2025 d'Employ, 65 % des répondants américains en recrutement ont utilisé l'IA pour augmenter les technologies de recrutement.
Quel service de recrutement constitue le segment le plus important ?
La dotation temporaire et contractuelle représentait 38,18 % du chiffre d'affaires mondial du recrutement en 2026.
Quelles entreprises sont en concurrence dans la dotation et le recrutement ?
Les principaux acteurs comprennent Adecco Group AG, Randstad NV, ManpowerGroup Inc., Recruit Holdings Co., Ltd. et Allegis Group, Inc., qui fournissent des services de dotation, de recrutement ou de gestion de la main-d'œuvre.
Qu'est-ce qui pourrait contraindre la demande de recrutement externe ?
La prudence en matière d'effectifs peut limiter les nouveaux mandats. Dans une enquête de 2025, 58 % des employeurs singapouriens prévoyaient de geler les effectifs en 2026 dans un contexte de perspectives commerciales incertaines, contre 50 % en 2024.
Quelles régions sont en tête des services de recrutement ?
L'Amérique du Nord était en tête avec 36,47 % du chiffre d'affaires mondial du recrutement en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8 % de 2027 à 2032.