
Taille et part du marché des thérapeutiques du prurit
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.39 Milliards de dollars |
| Taille du Marché (2031) | 12.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
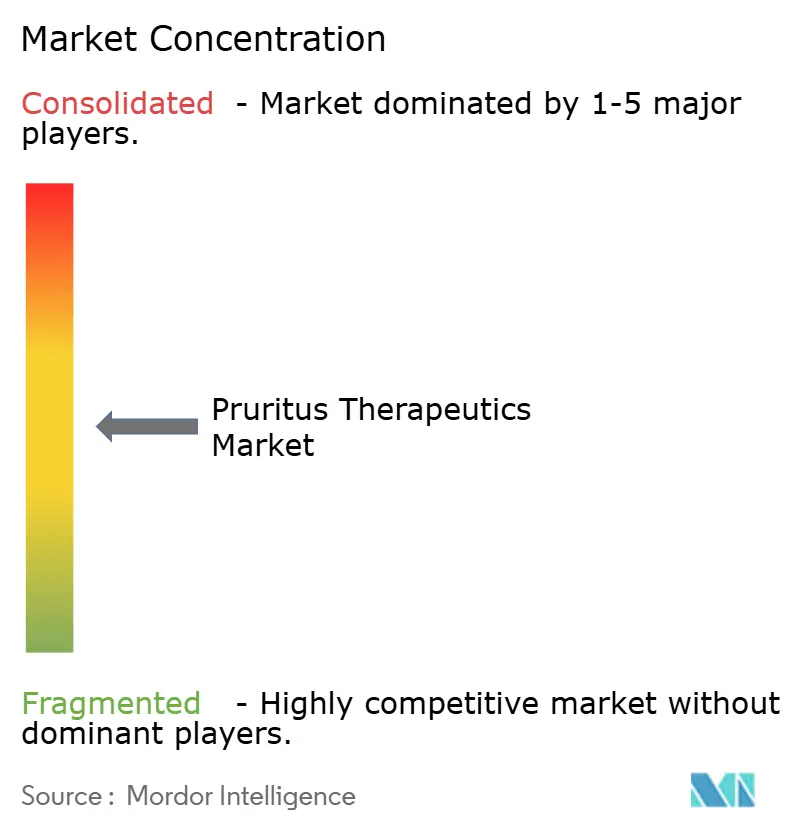
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques du prurit par Mordor Intelligence
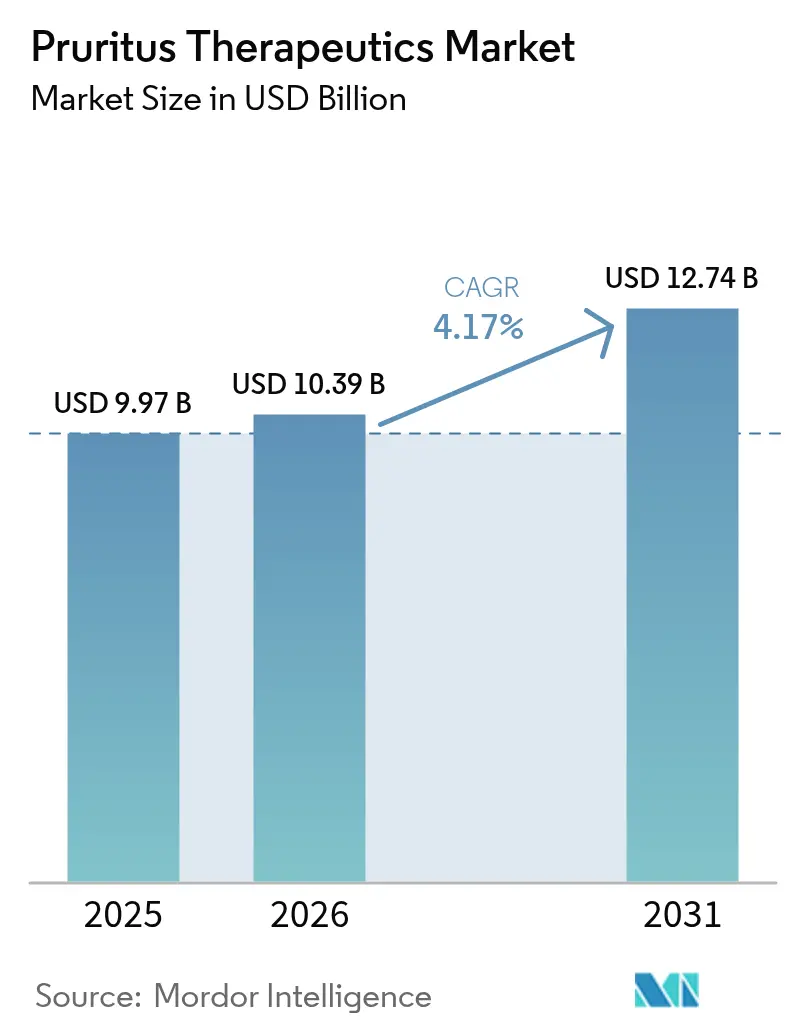
La taille du marché des thérapeutiques du prurit en 2026 est estimée à 10,39 milliards USD, en croissance par rapport à la valeur de 2025 de 9,97 milliards USD, avec des projections pour 2031 montrant 12,74 milliards USD, croissant à un CAGR de 4,17 % sur la période 2026-2031.
Les avancées dans les biologiques spécifiques aux mécanismes et les inhibiteurs de petites molécules font évoluer le traitement de l'immunosuppression large vers la médecine de précision, notamment après l'approbation du premier antagoniste du récepteur IL-31 de sa catégorie fin 2024. L'harmonisation réglementaire et l'adoption de la santé numérique élargissent davantage l'accès aux patients, tandis que la sensibilisation croissante aux maladies repositionne le prurit chronique d'un symptôme à une catégorie thérapeutique à part entière. Les indications à fort potentiel inexploité, telles que le prurit cholestatique et oncologique, commencent à attirer des investissements à mesure que les segments établis arrivent à maturité. Néanmoins, la vigilance des payeurs et l'évolution des profils de sécurité des inhibiteurs de JAK tempèrent l'accélération des revenus à court terme.
Points clés du rapport
- Par type de produit, les corticostéroïdes ont dominé avec 34,98 % de la part du marché des thérapeutiques du prurit en 2025, tandis que les inhibiteurs de JAK sont en passe d'enregistrer le CAGR le plus rapide de 5,59 % jusqu'en 2031.
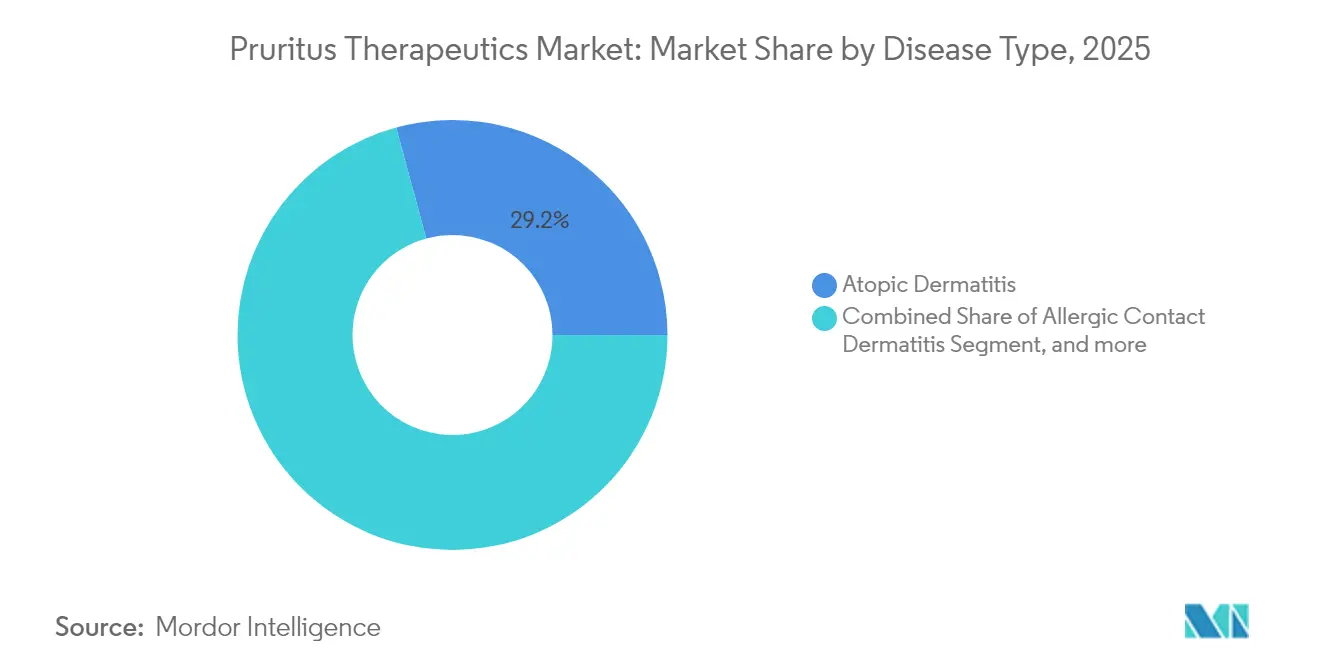
- Par type de maladie, la dermatite atopique détenait une part de 29,22 % de la taille du marché des thérapeutiques du prurit en 2025, tandis que le prurit neuropathique devrait se développer à un CAGR de 6,14 % jusqu'en 2031.
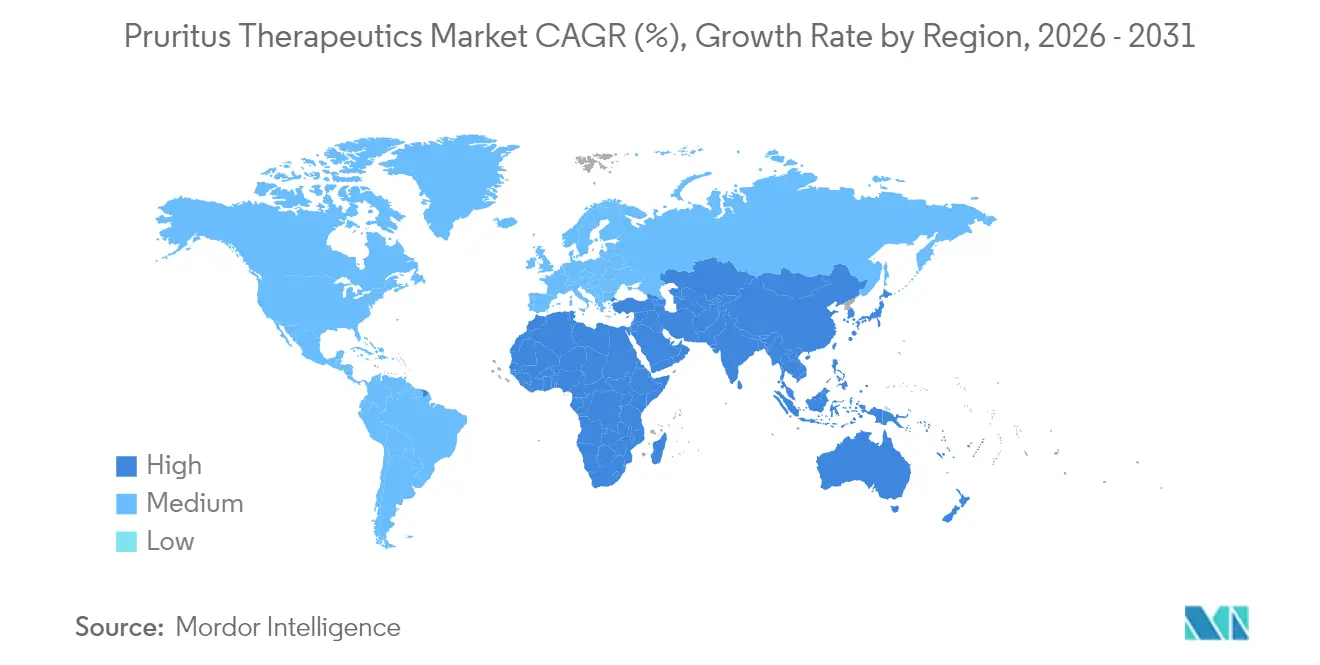
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 37,12 % en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 8,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des thérapeutiques du prurit
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des troubles dermatologiques | +1.2% | Mondial, plus élevé dans les populations vieillissantes | Long terme (≥ 4 ans) |
| Présence de besoins médicaux non satisfaits élevés | +0.8% | Mondial, particulièrement dans les marchés émergents | Moyen terme (2-4 ans) |
| Population vieillissante avec des maladies cutanées inflammatoires chroniques | +0.9% | Amérique du Nord et UE, en expansion vers l'APAC | Long terme (≥ 4 ans) |
| Lancement commercial des biologiques et des inhibiteurs de JAK | +1.1% | Amérique du Nord et UE en cœur, diffusion vers l'APAC | Court terme (≤ 2 ans) |
| Adoption rapide des plateformes de télé-dermatologie et d'e-prescription | +0.5% | Mondial, accéléré dans les marchés développés | Moyen terme (2-4 ans) |
| R&D innovante dans les mécanismes du prurit neurogène | +0.7% | Mondial, dirigé par les pôles de recherche américains et européens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles dermatologiques
La prévalence mondiale du prurit dépasse la croissance globale de la population ; 14,2 % des adultes âgés signalent un prurit chronique contre 1 % parmi les cohortes plus jeunes. L'exposition aux allergènes liée au climat et la pollution urbaine augmentent l'incidence de la dermatite atopique, notamment dans les économies en développement rapide.[1]Nature Staff, "Tendances de l'urbanisation et de la dermatite atopique," nature.com De meilleurs diagnostics classifient désormais plusieurs affections prurigineuses orphelines, ce qui élargit la population traitée. Les systèmes de santé attribuent de plus en plus des codes de remboursement spécifiques au prurit chronique, améliorant l'accès aux thérapies avancées. À mesure que les neurologues et les oncologistes intègrent la prise en charge du prurit dans les soins de routine, le marché des thérapeutiques du prurit gagne en visibilité multidisciplinaire.
Population vieillissante avec des maladies cutanées inflammatoires chroniques
L'allongement de l'espérance de vie augmente le nombre de patients atteints d'eczéma récalcitrant, de prurigo nodulaire et de lichen simplex ; les données régionales montrent que l'Europe du Nord et l'Amérique du Nord supportent le fardeau le plus lourd.[2]MDPI Healthcare Authors, "Fardeau mondial du prurit chronique dans les populations vieillissantes," mdpi.com Les médecins préfèrent les biologiques ciblés aux corticostéroïdes systémiques dans les contextes de polymédication pour éviter les interactions médicamenteuses. L'expansion de la couverture santé universelle élargit les volumes de diagnostic et de traitement en Asie-Pacifique. Ensemble, ces évolutions démographiques et politiques génèrent une base de demande durable pour le marché des thérapeutiques du prurit.
Lancement commercial des biologiques et des inhibiteurs de JAK
Le némolizoumab a atteint des taux de réponse de 85 % dans des études à long terme, validant l'antagonisme de l'IL-31 pour le prurit sévère.[3]Galderma, "Les données sur deux ans du némolizoumab confirment une efficacité durable," galderma.com Les approbations de la FDA pour le lébrikizumab, le tapinarof et le roflumilast élargissent les choix thérapeutiques pour tous les groupes d'âge, y compris la pédiatrie. Dans l'essai LEVEL UP, l'upadacitinib a délivré 19,9 % de clairance complète contre 8,9 % pour le dupilumab. L'adoption rapide des nouvelles indications au Japon soutient une diffusion rapide en Asie-Pacifique. Les anticorps bispécifiques en développement promettent une dynamique d'innovation supplémentaire, positionnant le marché des thérapeutiques du prurit pour des cycles de renouvellement de produits soutenus.
Adoption rapide des plateformes de télé-dermatologie et d'e-prescription
La télé-dermatologie améliore la précision diagnostique et élimine les obstacles liés aux déplacements, étendant les soins spécialisés aux régions mal desservies. Les capteurs portables qui quantifient les grattages nocturnes, tels que ceux développés dans le cadre de l'initiative DECODE, permettent des ajustements de dose pilotés par l'IA. Les flux de renouvellement automatisés sur les portails d'e-prescription raccourcissent le délai d'accès à la thérapie pour les médicaments spécialisés. Ces avancées numériques compriment les cycles de décision, soutenant une adoption plus rapide des nouveaux agents sur le marché des thérapeutiques du prurit.
Analyse de l'impact des freins*
| Frein | ( ~ ) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Compréhension limitée de la physiopathologie du prurit | -0.6% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Préoccupations de sécurité liées à l'utilisation à long terme des immunosuppresseurs | -0.8% | Mondial, particulièrement dans les populations âgées | Long terme (≥ 4 ans) |
| Disponibilité d'alternatives symptomatiques sans ordonnance | -0.4% | Mondial, plus élevé dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Remboursement fragmenté pour les nouveaux biologiques | -0.7% | Principalement dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Compréhension limitée de la physiopathologie du prurit
Le prurit neuropathique ne dispose toujours pas d'une thérapie approuvée par la FDA ; les critères diagnostiques consensuels ne se sont cristallisés que récemment. Les voies réceptoriales complexes couvrant TRPV1, TRPA1 et IL-31 compliquent la validation des cibles. Le prurit chronique d'origine inconnue affecte souvent les patients âgés sans biomarqueurs fiables, retardant le développement des médicaments. Les régulateurs restent prudents quant aux critères d'évaluation numériques non validés, prolongeant les délais des essais cliniques et augmentant les coûts sur le marché des thérapeutiques du prurit.
Préoccupations de sécurité liées à l'utilisation à long terme des immunosuppresseurs
Les avertissements de la FDA et de l'EMA soulignent les risques cardiovasculaires et de malignité élevés liés à l'utilisation prolongée des inhibiteurs de JAK. Les données à long terme limitées pour les nouveaux bloqueurs de l'IL-31 suscitent la prudence chez les prescripteurs. La vigilance accrue en matière d'infections dans l'environnement post-pandémique impose des charges de surveillance supplémentaires qui peuvent décourager l'adoption dans les petites cliniques. À mesure que l'éducation des patients et la surveillance en laboratoire augmentent les frais généraux, les systèmes à ressources limitées se tournent vers les traitements symptomatiques établis, modérant la croissance sur le marché des thérapeutiques du prurit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les inhibiteurs de JAK défient la domination des corticostéroïdes
Les corticostéroïdes ont conservé une part de revenus de 34,98 % en 2025, mais les préoccupations cumulatives en matière de sécurité et la tachyphylaxie limitent les renouvellements d'ordonnances. Les inhibiteurs de JAK ont contribué à une part modeste en 2025 mais devraient croître le plus rapidement à un CAGR de 5,59 %, portés par des taux de clairance complète de 19,9 % démontrés par l'upadacitinib face au dupilumab dans des données en face à face. La taille du marché des thérapeutiques du prurit pour les inhibiteurs de JAK pourrait atteindre 2,49 milliards USD d'ici 2031 si les extensions d'indication se poursuivent. Les antihistaminiques restent en première ligne pour le contrôle des poussées aiguës, tandis que les inhibiteurs de la calcineurine occupent des niches pédiatriques grâce à leur profil de sécurité favorable sur les peaux fines.
Les films transdermiques en nanofibres améliorent l'administration des contre-irritants et des anesthésiques locaux, augmentant l'observance dans les cas légers. Les inhibiteurs de la PDE-4 passent du psoriasis à la dermatite atopique, diversifiant les portefeuilles topiques. Les antagonistes des récepteurs opioïdes figurent désormais dans des essais en phase avancée pour le prurit cholestatique, tandis que les agonistes du TRPM8 explorent la modulation des récepteurs du froid. La thérapie combinée et le dosage de précision deviennent des normes émergentes, fragmentant davantage le marché des thérapeutiques du prurit.


Par type de maladie : le prurit neuropathique émerge comme moteur de croissance
La dermatite atopique a représenté 29,22 % de la part du marché des thérapeutiques du prurit en 2025, soutenue par des pipelines biologiques robustes. Le prurit neuropathique, traditionnellement relégué aux gabapentinoïdes, devrait délivrer un CAGR de 6,14 % jusqu'en 2031 à mesure que la compréhension mécanistique progresse. L'urticaire attend l'action de la FDA sur le dupilumab, ce qui pourrait rediriger les flux de patients vers les biologiques. Le prurit cholestatique attend la première thérapie dédiée suite aux résultats positifs de Phase III pour le linérixibat de GSK.
Les segments du prurit hématologique et oncologique s'élargissent à mesure que la survie augmente, stimulant la demande de soins de soutien. L'utilisation croisée des antagonistes de l'IL-31 pourrait brouiller les frontières entre les maladies, accélérant l'adoption des produits sur le marché des thérapeutiques du prurit. L'amélioration des panels de tests épicutanés facilite la prise en charge de la dermatite de contact allergique, augmentant les taux de diagnostic. Ensemble, ces évolutions diversifient les sources de revenus tout en réduisant la dépendance à la dermatite atopique.
Analyse géographique
L'Amérique du Nord détenait 37,12 % des revenus de 2025 grâce à un accès précoce aux biologiques ; cependant, la concurrence des biosimilaires et le resserrement des formulaires des gestionnaires de prestations pharmaceutiques ralentissent la croissance incrémentale. Les réductions des honoraires Medicare de 46 % (ajustées à l'inflation) sur les procédures dermatologiques entre 2007 et 2024 poussent les prestataires vers des schémas thérapeutiques optimisés en termes de coûts. Les grands gestionnaires de prestations pharmaceutiques ont déjà retiré certains biologiques à prix élevé pour favoriser les biosimilaires d'adalimumab à faible coût. Néanmoins, la densité des essais cliniques et les délais d'examen rapides de la FDA maintiennent l'influence de la région sur le séquençage des lancements mondiaux au sein du marché des thérapeutiques du prurit.
L'Asie-Pacifique est en passe d'atteindre un CAGR de 8,18 %, bénéficiant de l'adoption synchronisée des directives ICH et de l'expansion de l'assurance de la classe moyenne. La Chine a approuvé 228 nouveaux médicaments en 2024, avec des voies accélérées couvrant 71 molécules. Le Japon continue de délivrer des premières mondiales en dermatologie, notamment la couverture de l'urticaire chronique spontanée pour le dupilumab, et facilite la commercialisation du roflumilast topique par des alliances de co-développement. L'autorisation de l'abrocitinib en Inde souligne les tendances à la convergence réglementaire, tandis que les plateformes nationales de télésanté étendent les soins spécialisés aux villes de deuxième rang.
L'Europe affiche une croissance stable mais modérée à mesure que la concurrence des biosimilaires s'intensifie. Les avertissements cardiovasculaires de l'EMA sur les inhibiteurs de JAK influencent le choix des médecins, notamment pour les adultes âgés. La divergence réglementaire liée au Brexit ajoute de la complexité aux dépôts, bien que les efforts de l'ICH maintiennent une large harmonisation. Les opportunités à long terme se trouvent au Moyen-Orient, en Afrique et en Amérique du Sud, où l'amélioration des infrastructures et les programmes d'accès soutenus par les ONG élargissent la base adressable pour le marché des thérapeutiques du prurit.

Paysage réglementaire
Aux États-Unis, les traitements du prurit suivent généralement la voie standard d'approbation des nouveaux médicaments prévue par le Federal Food, Drug, and Cosmetic Act, avec des preuves substantielles d'efficacité issues d'études adéquates et bien contrôlées. Les exigences d'étiquetage et de pharmacovigilance post-commercialisation reflètent également les risques propres à chaque classe, en particulier pour les immunomodulateurs systémiques tels que les inhibiteurs de JAK. En Europe, l'Agence européenne des médicaments (EMA) applique des lignes directrices dermatologiques relatives à l'efficacité clinique et à la sécurité, et réalise des évaluations centralisées du rapport bénéfice-risque, notamment l'autorisation européenne de 2022 de Kapruvia (difélikéfaline) pour le prurit modéré à sévère chez les patients atteints de maladie rénale chronique sous hémodialyse.
Les normes de pratique clinique renforcent le socle de preuves exigé pour les parcours de diagnostic et de traitement. La European S2k Guideline on Chronic Pruritus de 2025 fournit un bilan diagnostique standardisé et un cadre de prise en charge progressive, influençant la conception des essais et les pratiques de prescription en conditions réelles, où les instruments de mesure des résultats rapportés par les patients et de la sévérité du prurit sont utilisés pour démontrer le bénéfice clinique. Les organismes de santé publique suivent également les candidats en phase avancée susceptibles de modifier les algorithmes de traitement ; par exemple, le NIHR Innovation Observatory a documenté en janvier 2026 le développement en cours du povorcitinib d'Incyte pour le prurigo nodulaire.
Paysage concurrentiel
Le marché des thérapeutiques du prurit est modérément concentré. Les ventes combinées de Skyrizi et Rinvoq d'AbbVie ont dépassé 6 milliards USD en 2025, en hausse de 70,5 % en glissement annuel. Les fusions-acquisitions stratégiques reconfigurent les portefeuilles — Incyte a payé 750 millions USD en avance pour la plateforme d'antagonistes MRGPR d'Escient, tandis que Johnson & Johnson a acquis la technologie bispécifique NM26 pour 1,25 milliard USD. Les partenariats en thérapeutiques numériques deviennent des facteurs de différenciation ; Galderma s'associe à des entreprises de dispositifs pour intégrer la surveillance des grattages dans les algorithmes de traitement.
Les expirations de brevets accélèrent les vagues de biosimilaires : 14 copies d'adalimumab sont déjà en concurrence aux États-Unis, et les génériques d'ustékinumab font leurs débuts en 2025. La diversification des portefeuilles s'étend désormais aux sprays à base de microbiome et aux modulateurs du TRPM8, permettant aux entrants plus petits de se tailler des niches. Les données probantes du monde réel et les programmes d'accès aux patients sous-tendent de plus en plus l'avantage concurrentiel, notamment là où les payeurs exigent une preuve de valeur sur le marché des thérapeutiques du prurit.
Les immunosuppresseurs traditionnels génèrent encore des ventes en volume dans les régions émergentes, mais font face à une érosion de parts dans les marchés développés. Les développeurs de biologiques ripostent avec des programmes de flacons à prix réduits et des contrats basés sur les résultats. Les entreprises qui combinent une large empreinte d'indications avec une fabrication avancée semblent les mieux positionnées pour maintenir la résilience des marges.
Leaders de l'industrie des thérapeutiques du prurit
Cara Therapeutics
AbbVie Inc.
EPI Health LLC
Sanofi
Galderma S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité commerciale se dessine dans le prurit systémique et cholestatique, domaine où la prise en charge historique s'appuyait davantage sur des agents symptomatiques et des traitements hors indication. En mars 2026, la FDA américaine a approuvé le Lynavoy (linérixibat) de GSK, un inhibiteur de l'IBAT, pour le prurit cholestatique chez les adultes atteints de cholangite biliaire primitive. Cette option de marque dédiée peut modifier la séquence thérapeutique, les critères des payeurs et la prescription spécialisée dans le prurit lié à l'hépatologie. L'accès et l'exécution de la commercialisation font également partie de cette opportunité : en avril 2026, Alfasigma a finalisé un accord de licence exclusif avec GSK pour acquérir les droits de commercialisation mondiaux de Lynavoy et pour mener des programmes de lancement et d'accompagnement des patients, créant un espace propice à des services différenciés autour de l'adhérence thérapeutique, de la navigation en matière de remboursement et du suivi longitudinal du prurit chronique.
Au-delà de la cholestase, les segments plus larges liés au prurit, inflammatoires et urticariens, favorisent une expansion orale et biologique fondée sur les mécanismes d'action. En février 2026, Novartis a annoncé des résultats topline positifs de phase III pour le rémibrutinib oral dans l'urticaire chronique inductible, à travers plusieurs déclencheurs, renforçant une voie d'élargissement d'indication au sein des affections d'hypersensibilité associées au prurit. Dans le prurit cholestatique pédiatrique rare, Santé Canada a autorisé le LIVMARLI (maralixibat) de Mirum en février 2026 pour la PFIC (à partir de 12 mois), illustrant comment des autorisations réglementaires dans plusieurs zones géographiques peuvent développer les prescriptions spécialisées et renforcer la notoriété de la catégorie des modulateurs de la voie des acides biliaires.
Développements récents du secteur
- Juin 2026 : AbbVie a annoncé un accord définitif pour acquérir Apogee Therapeutics pour environ 10,9 milliards USD, ajoutant des actifs en développement dans l'immunologie et la dermatologie, y compris des programmes sur la dermatite atopique. Cette transaction renforce la capacité d'AbbVie à regrouper des options systémiques avancées à travers les maladies inflammatoires de la peau liées au prurit, affectant le positionnement concurrentiel dans les biologiques et les petites molécules.
- Avril 2025 : Tvardi Therapeutics a finalisé sa fusion avec Cara Therapeutics, créant une entreprise combinée centrée sur de nouvelles thérapies STAT3. Cet accord a effectivement réorienté les ressources de Cara loin du développement axé sur le prurit après des revers cliniques antérieurs, remodelant le paysage concurrentiel pour les innovateurs plus petits.
- Juin 2024 : Cara Therapeutics a interrompu son programme clinique de phase 2/3 pour la difélikéfaline orale dans la notalgia paresthetica après que la partie A de l'étude KOURAGE-1 n'a montré aucun bénéfice clinique significatif par rapport au placebo. Ce résultat a réduit la pression concurrentielle à court terme sur l'agonisme des récepteurs kappa-opioïdes dans les indications de prurit neuropathique et a redirigé l'attention vers des mécanismes alternatifs et des critères d'évaluation mieux définis.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus des traitements pharmacologiques sur prescription et en vente libre utilisés pour soulager ou contrôler le prurit (démangeaisons) d'origine dermatologique, systémique et neuropathique, comptabilisés au point de vente dans chaque zone géographique puis convertis en USD.
Exclusions du périmètre : les revenus liés aux équipements de photothérapie et autres dispositifs non pharmacologiques sont exclus afin de concentrer le dimensionnement sur les traitements thérapeutiques.
Aperçu de la segmentation
- Par type de produit
- Corticostéroïdes
- Antihistaminiques
- Anesthésiques locaux
- Contre-irritants
- Immunosuppresseurs
- Inhibiteurs de la calcineurine
- Antagonistes des récepteurs opioïdes
- Antidépresseurs
- Inhibiteurs de la PDE-4
- Inhibiteurs de JAK
- Par type de maladie
- Dermatite atopique
- Dermatite de contact allergique
- Urticaire
- Prurit cholestatique
- Prurit hématologique
- Prurit neuropathique
- Prurit oncologique
- Autre type de maladie
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie du contexte de la maladie et du traitement afin que le modèle reste ancré dans l'usage clinique réel, et non seulement dans des totaux dermatologiques généraux. Nous avons examiné des références de santé publique et d'épidémiologie, telles que les statistiques de santé du CDC, les ressources du NIH et de MedlinePlus, ainsi que les jeux de données de santé de l'OMS, afin de comprendre la fréquence des affections prurigineuses et les lieux où les soins sont généralement recherchés.
Pour les signaux de marché, nous nous sommes appuyés sur des sources telles que la base de données des étiquetages et des approbations de médicaments de la FDA, ClinicalTrials.gov pour le contexte du pipeline, et des articles évalués par des pairs indexés sur PubMed pour confirmer les mécanismes, les schémas posologiques et les comportements de changement de traitement susceptibles d'influer sur les volumes. Les documents d'entreprise, les présentations aux investisseurs et une couverture de presse fiable ont été utilisés pour valider les échéances de lancement et les récits tarifaires, et un abonnement payant couvrant les finances et l'actualité des entreprises ainsi qu'une base de données de brevets ont été utilisés de manière sélective pour vérifier certaines hypothèses. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour convertir la réalité clinique en données de modélisation, notamment la fréquence de traitement médicamenteux du prurit par rapport à l'attente vigilante, les classes de médicaments utilisées en première intention et les facteurs conduisant à l'escalade vers des agents plus récents. Nous avons échangé avec un ensemble de cliniciens, de payeurs et d'acteurs du secteur dans les principales régions afin que les schémas de diagnostic et les différences d'accès se reflètent dans les données. Des relances ont été effectuées lorsque les hypothèses ne coïncidaient pas entre les groupes de répondants.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36% | Dirigeants (CXO) : 17% | APAC : 47% |
| Niveau intermédiaire : 47% | Responsables fonctionnels/d'unité : 31% | EMEA : 32% |
| Acteurs plus petits : 17% | Managers : 52% | Amériques : 21% |
Dimensionnement du marché et prévisions
La construction principale a utilisé une approche descendante (top-down) du bassin de la demande, où les volumes de patients diagnostiqués et traités ont été reconstitués par principales pathologies à l'origine du prurit, puis traduits en valeur thérapeutique à l'aide des taux de traitement typiques et du coût annuel moyen du traitement. Lorsque des lacunes de données existaient, nous avons utilisé des hypothèses de transition transparentes, pouvant être révisées et ajustées, comme l'utilisation des taux de traitement de pathologies adjacentes lorsque les données spécifiques au prurit n'étaient pas disponibles au niveau national.
Pour garantir des totaux réalistes, les résultats ont été corroborés par des approximations ascendantes (bottom-up) sélectives, notamment des vérifications de prix échantillonnées au niveau des marques et des classes, des vérifications du mix de canaux entre le commerce de détail et les établissements hospitaliers, et des consolidations limitées des revenus des fournisseurs lorsque les informations publiques le permettaient. Les données les plus déterminantes comprenaient la prévalence traitée par indication, la part des patients recevant un traitement pharmacologique, les courbes d'adoption des agents plus récents, la durée du traitement pour le prurit chronique par rapport au prurit aigu, et l'évolution des prix après remises et entrée des génériques, le tout étant ensuite normalisé en USD selon un calendrier de change cohérent.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter l'incertitude entourant les nouvelles approbations, les restrictions d'accès et les changements de classe thérapeutique, et chaque scénario a été examiné avec des experts primaires afin de convenir de ce qui est le plus probable par région. Les perspectives finales ont ensuite été lissées afin d'éviter des variations irréalistes d'une année à l'autre, sauf lorsqu'un événement clair, tel qu'un lancement ou une modification des lignes directrices, justifiait une inflexion.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, notamment la croissance générale des traitements en dermatologie et en immunologie, les évolutions publiques des prix, et les événements réglementaires majeurs susceptibles de modifier rapidement la demande. Nous avons effectué des contrôles de variance entre les régions et les indications, et lorsque des valeurs aberrantes apparaissaient, les facteurs sous-jacents étaient réexaminés et, si nécessaire, le responsable de l'hypothèse était de nouveau contacté pour clarification.
Avant validation finale, le travail passe par un examen analytique en plusieurs étapes au cours duquel les calculs, les conversions et la logique clé sont revérifiés, suivi d'une dernière vérification de cohérence entre le texte et les chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des approbations majeures, des alertes de sécurité ou des changements de politique, puis un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus récente.
Taille du marché des traitements du prurit selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les traitements du prurit peuvent varier car les limites de la catégorie ne sont pas toujours traitées de la même manière, et parce que les hypothèses relatives à la part traitée, à la tarification et à l'adoption liée aux indications peuvent faire évoluer rapidement les totaux. Des écarts apparaissent également lorsqu'une estimation s'appuie davantage sur les dépenses dermatologiques générales, tandis qu'une autre tente d'isoler le traitement spécifique du prurit à travers plusieurs pathologies sous-jacentes.
En suivant les bassins de patients traités, en vérifiant l'évolution des prix au niveau des classes et en actualisant les hypothèses d'accès régionales, Mordor Intelligence maintient l'estimation ancrée dans l'usage des traitements médicamenteux du prurit, en excluant les revenus liés aux dispositifs qui peuvent gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,39 milliards USD (2026) | |
| Revue professionnelle A | 10,30 milliards USD (2025) | Utilise une année de référence différente et semble appliquer un panier de produits large qui peut mêler les traitements du prurit à des indications dermatologiques plus vastes, ce qui modifie les hypothèses de volume traité et les données de tarification. |
| Cabinet de conseil régional B | 9,54 milliards USD (2025) | Applique probablement des hypothèses de taux de traitement et d'adoption plus conservatrices pour les agents plus récents, et peut standardiser la tarification en utilisant des remises plus élevées selon les régions, ce qui réduit le total converti en USD. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé, l'année utilisée pour le dimensionnement, et la manière dont la tarification et la part traitée sont ajustées selon les régions. Notre approche reste reproductible car le total peut être retracé jusqu'à des données claires sur les patients, les traitements et les prix, et chaque hypothèse majeure est vérifiée de manière croisée lors de la validation avant que le chiffre ne soit finalisé.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des thérapeutiques du prurit ?
Le marché des thérapeutiques du prurit était évalué à 10,39 milliards USD en 2026 et devrait atteindre 12,74 milliards USD d'ici 2031.
Quelle classe de produits connaît la croissance la plus rapide sur le marché des thérapeutiques du prurit ?
Les inhibiteurs de JAK devraient se développer à un CAGR de 5,59 % jusqu'en 2031, le plus rapide parmi toutes les catégories de produits.
Quelle est la région à la croissance la plus rapide sur le marché des thérapeutiques du prurit ?
L'Asie-Pacifique devrait croître au CAGR le plus élevé sur la période de prévision (2026-2031).
Pourquoi l'Asie-Pacifique est-elle la région de croissance la plus attractive ?
L'harmonisation réglementaire avec les directives ICH, l'élargissement de la couverture d'assurance et les premières approbations mondiales au Japon stimulent un CAGR de 8,18 % en Asie-Pacifique.
Quelle est la principale préoccupation en matière de sécurité influençant les tendances de prescription ?
Les risques cardiovasculaires et de malignité à long terme liés aux inhibiteurs de JAK ont conduit la FDA et l'EMA à émettre des avertissements, influençant le choix des cliniciens, notamment pour les patients âgés.
Quelle indication non satisfaite représente une opportunité majeure d'espace blanc ?
Le prurit cholestatique reste largement non traité ; des données positives de Phase III pour le linérixibat pourraient ouvrir la première thérapie dédiée à cette affection et débloquer de nouveaux revenus.
Dernière mise à jour de la page le:



