
Taille et part du marché des équipements de qualité de l'énergie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.3 Milliards de dollars |
| Taille du Marché (2031) | 28.26 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de qualité de l'énergie par Mordor Intelligence
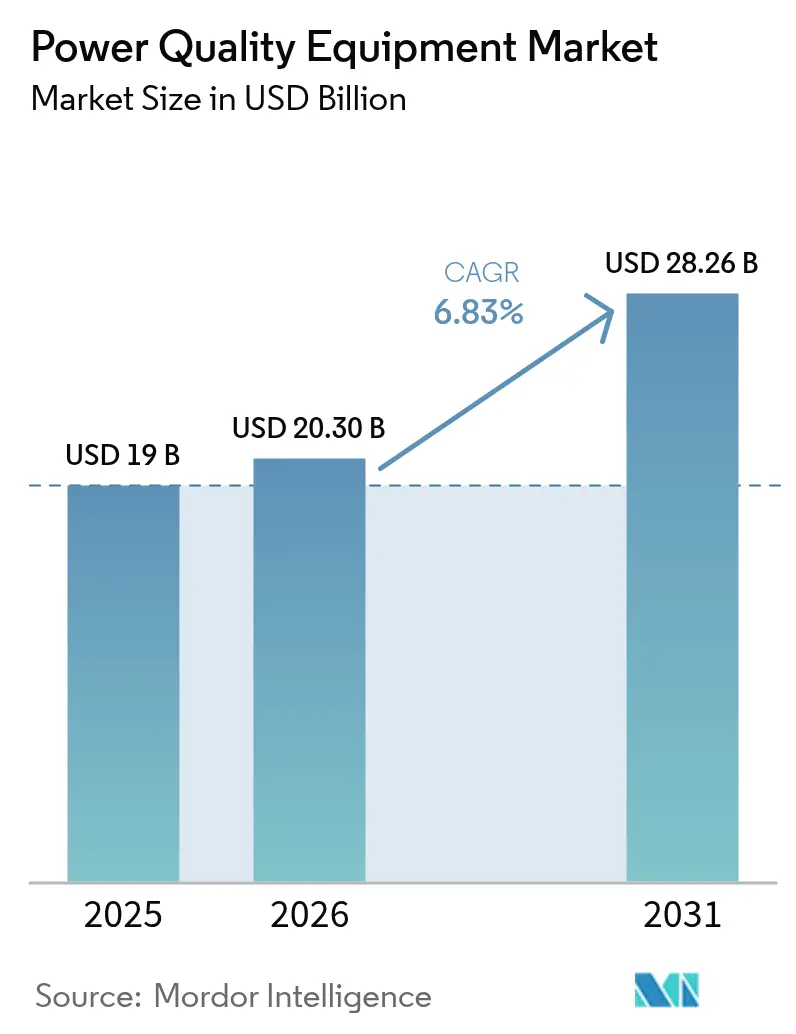
La taille du marché des équipements de qualité de l'énergie était évaluée à 19 milliards USD en 2025 et devrait croître de 20,3 milliards USD en 2026 pour atteindre 28,26 milliards USD d'ici 2031, à un TCAC de 6,83 % durant la période de prévision (2026-2031).
La numérisation croissante des usines, l'expansion des capacités en énergies renouvelables et le développement rapide des centres de données soulignent pourquoi même des perturbations électriques de l'ordre de la microseconde se traduisent désormais par des arrêts coûteux dans les industries mondiales. Les services publics et les fabricants passent d'une protection réactive à des systèmes prédictifs pilotés par logiciel, capables de diagnostiquer et de corriger les problèmes en temps réel. Le déploiement croissant d'électronique de puissance avancée, d'algorithmes d'apprentissage automatique et de commandes de réseau bidirectionnelles redéfinit la qualité de l'énergie, qui passe d'une tâche de maintenance de niche à un levier stratégique de l'électrification et de la durabilité. L'Asie-Pacifique représente près de la moitié de la demande mondiale, portée par des investissements records dans les réseaux en Chine et par l'essor des énergies renouvelables en Inde.
Points clés du rapport
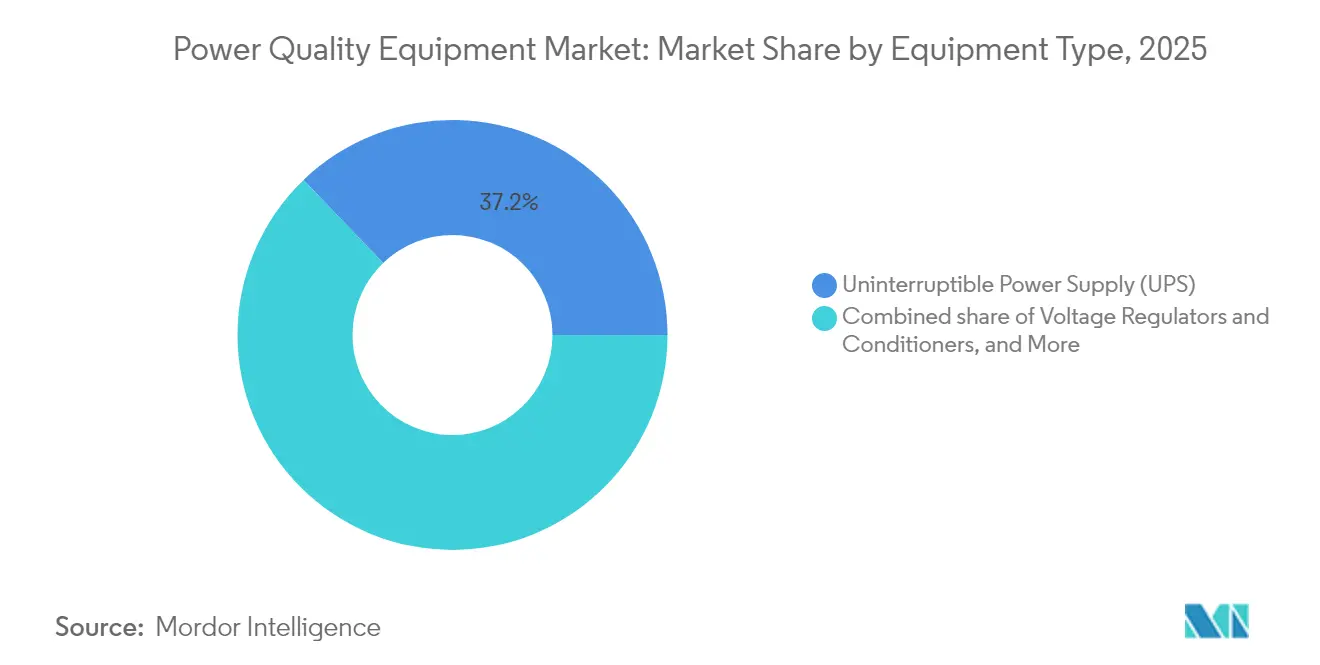
- Par type d'équipement, les systèmes d'alimentation sans interruption (ASI) ont capté 37,18 % de la part de marché des équipements de qualité de l'énergie en 2025. Les régulateurs et conditionneurs de tension progressent au TCAC le plus rapide du marché des équipements de qualité de l'énergie, soit 9,62 % d'ici 2031.
- Par phase, les solutions triphasées ont dominé avec 60,05 % de part du marché des équipements de qualité de l'énergie en 2025, tandis que les produits monophasés sont prêts à enregistrer un TCAC de 7,12 % d'ici 2031.
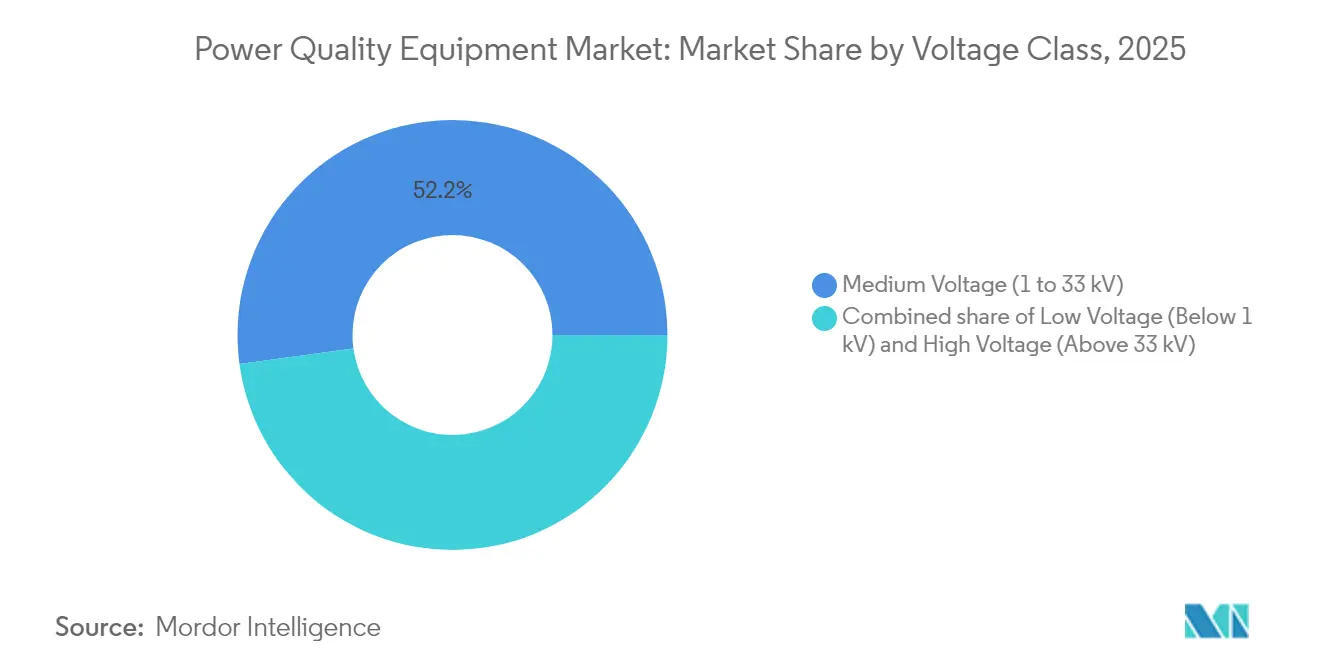
- Par classe de tension, les appareils à moyenne tension ont représenté 52,15 % de la taille du marché des équipements de qualité de l'énergie en 2025 ; les unités à basse tension devraient afficher le TCAC le plus élevé, à 8,01 %, d'ici 2031.
- Par application, les projets d'intégration des énergies renouvelables et de centres de données ont conjointement représenté 32,45 % de la taille du marché des équipements de qualité de l'énergie en 2025, tandis que l'infrastructure de recharge rapide pour véhicules électriques devrait se développer à un TCAC de 9,08 % entre 2026 et 2031.
- Par utilisateur final, les installations commerciales et industrielles ont détenu 62,35 % de part de marché en 2025 ; les services publics constituent la base d'utilisateurs à la croissance la plus rapide, avec un TCAC de 7,18 % d'ici 2031.
- Par géographie, l'Asie-Pacifique a représenté la plus grande part, soit 48,05 % en 2025, et devrait également connaître la croissance la plus rapide, à un TCAC de 8,22 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance rapide de l'électronique sensible dans les processus de l'Industrie 4.0 | +1.8% | Mondial, avec des gains précoces en Allemagne, en Chine, au Japon | Moyen terme (2-4 ans) |
| Expansion des centres de données nécessitant une alimentation haute disponibilité | +1.5% | Mondial, concentré en Amérique du Nord, cœur de l'APAC | Court terme (≤ 2 ans) |
| Investissements dans les réseaux intelligents et la modernisation du transport et de la distribution | +1.2% | Mondial, avec des retombées vers les économies en développement | Long terme (≥ 4 ans) |
| Normes mondiales strictes de qualité de l'énergie (IEEE 519, EN 50160) | +0.9% | Mondial, avec application réglementaire dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Électrification des navires maritimes générant une demande d'atténuation des harmoniques | +0.6% | Mondial, avec des gains précoces en Norvège, aux Pays-Bas, à Singapour | Long terme (≥ 4 ans) |
| Électrolyseurs d'hydrogène vert sur site nécessitant une alimentation ultra-propre | +0.4% | UE, Australie, Moyen-Orient, retombées vers l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide de l'électronique sensible dans les processus de l'Industrie 4.0
Les lignes de fabrication de précision s'appuient désormais sur un chronométrage à la sous-microseconde et des commandes pilotées par l'IA qui tolèrent une variation de tension minimale. La réapprobation en 2024 des règles d'immunité aux creux de tension SEMI F47 a intensifié la demande de restaurateurs de tension dynamiques et de filtres actifs capables d'agir en quelques millisecondes [1]SEMI, "Norme d'immunité aux creux de tension SEMI F47 réapprouvée," semi.org. Le risque d'arrêt dans les usines de semi-conducteurs et les usines automobiles élève la continuité de l'alimentation d'un coût de maintenance à un facteur de différenciation concurrentielle. À mesure que les usines intègrent davantage de modèles d'apprentissage automatique, une alimentation propre et continue devient essentielle à la précision algorithmique, stimulant ainsi le marché des équipements de qualité de l'énergie.
Expansion des centres de données nécessitant une alimentation haute disponibilité
La densité des baies tendant vers 1 MW et les grappes d'IA refroidies par liquide imposent des objectifs stricts de régulation de tension de ±1 %, que les topologies d'ASI traditionnelles peinent à atteindre. Les opérateurs hyperscale déploient des architectures modulaires qui distribuent les fonctions de filtrage et de batterie, éliminant les points de défaillance uniques tout en réduisant les pertes [2]Vertiv, "Tendances des centres de données 2025," vertiv.com. Les pompes de refroidissement et les échangeurs de chaleur en rangée ajoutent une distorsion harmonique, ce qui accroît la demande de filtres actifs. Les centres de données absorbant désormais 3 à 4 % de l'électricité mondiale, la distribution intelligente de l'énergie adaptée aux charges de travail en temps réel remodèle le marché des équipements de qualité de l'énergie.
Investissements dans les réseaux intelligents et la modernisation du transport et de la distribution
Les dépenses des services publics dans les systèmes de distribution ont atteint 50,9 milliards USD en 2023, et les dépenses de stockage ont été multipliées par sept en un an, catalysant l'adoption des STATCOM et des régulateurs de tension avancés [3]Administration américaine d'information sur l'énergie, "Les investissements dans l'infrastructure de réseau entraînent une augmentation des dépenses des services publics," eia.gov. La classification dynamique des lignes et les onduleurs formateurs de réseau augmentent la capacité de transport sans nouvelles lignes, mais exigent également un contrôle harmonique précis. L'infrastructure de comptage avancée offre aux services publics une visibilité jusqu'au compteur du client, permettant des corrections ciblées de la qualité de l'énergie qui renforcent la croissance à long terme du marché des équipements de qualité de l'énergie.
Normes mondiales strictes de qualité de l'énergie (IEEE 519, EN 50160)
La mise à jour 2022 de l'IEEE 519 a renforcé les limites de distorsion du courant au point de couplage commun, obligeant les fabricants et les services publics à adopter une surveillance en temps réel avec des actions correctives automatisées. Des études de terrain montrent que 37 % des locaux aux États-Unis dépassent les seuils harmoniques, signalant une demande latente de rénovation. La norme EN 50160 complète les règles de l'IEEE à travers l'Europe, assurant la compatibilité des équipements dans les réseaux transfrontaliers et stimulant continuellement les achats d'instruments permettant de vérifier la conformité.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé des solutions avancées de qualité de l'énergie | -1.1% | Mondial, affectant particulièrement les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de professionnels qualifiés en analyse de la qualité de l'énergie | -0.8% | Mondial, aiguë dans les régions APAC et MEA | Moyen terme (2-4 ans) |
| Émergence de transformateurs à semi-conducteurs réduisant la demande autonome de qualité de l'énergie | -0.5% | Amérique du Nord et UE, marchés d'adoption précoce | Long terme (≥ 4 ans) |
| Variateurs à front actif OEM freinant les ventes de filtres sur le marché secondaire | -0.3% | Mondial, concentré dans les pôles d'automatisation industrielle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des solutions avancées de qualité de l'énergie
Les STATCOM à l'échelle des services publics coûtent entre 1 et 3 millions USD l'unité et nécessitent souvent des montants équivalents pour l'ingénierie et la mise en service, portant les délais de retour sur investissement à cinq ans dans certaines régions. Les fluctuations de change et les droits d'importation gonflent encore les prix pour les acheteurs des pays en développement. Les fournisseurs réagissent en modularisant les systèmes, permettant des mises à niveau progressives adaptées aux cycles budgétaires, tandis que le financement basé sur les services convertit les dépenses d'investissement en flux de charges d'exploitation prévisibles ; cependant, l'adoption à court terme sur le marché des équipements de qualité de l'énergie reste contrainte.
Pénurie de professionnels qualifiés en analyse de la qualité de l'énergie
Les installations modernes combinent l'électronique de puissance, les commandes et l'analyse de données, mais les programmes universitaires sont en retard, produisant moins de techniciens capables de configurer et de maintenir de tels systèmes. Les entreprises d'Asie du Sud-Est et du Golfe font fréquemment appel à des ingénieurs expatriés, ce qui augmente les coûts des projets et allonge les calendriers. Les programmes de certification professionnelle et les académies des fournisseurs se développent, mais l'écart entre l'offre et la demande devrait persister jusqu'en 2028, ce qui tempère la croissance du secteur des équipements de qualité de l'énergie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes ASI dominent le marchéLes systèmes d'alimentation sans interruption (ASI) ont détenu 37,18 % du marché des équipements de qualité de l'énergie en 2025, démontrant leur rôle essentiel dans la protection des serveurs, des dispositifs médicaux et des contrôleurs industriels. Les régulateurs et conditionneurs de tension enregistrent la croissance la plus rapide, à un TCAC de 9,62 % d'ici 2031, reflétant la sensibilité croissante de l'électronique aux moindres variations de tension. Les modèles d'ASI intelligents avec maintenance prédictive améliorent la disponibilité et réduisent les coûts du cycle de vie, ancrant davantage la domination du segment. Les filtres harmoniques bénéficient d'une demande soutenue liée à l'adoption plus large de variateurs de fréquence dans les usines.
Les compensateurs statiques VAR et les plateformes STATCOM gagnent en popularité à mesure que les réseaux intègrent davantage d'énergies renouvelables, créant des opportunités pour des déploiements à moyenne tension qui stabilisent la tension et la fréquence en temps réel. Le lancement en 2025 par Socomec d'une ASI haute densité atteignant 99 % d'efficacité souligne comment les fournisseurs combinent gain de place et économies d'énergie, renforçant l'expansion globale de la taille du marché des équipements de qualité de l'énergie. Les parasurtenseurs bénéficient également de la norme IEC 61643-01:2024 mise à jour, tandis que les commutateurs de transfert statiques pénètrent les campus à infrastructure critique qui ne peuvent tolérer même des perturbations de l'ordre de la milliseconde.


Par phase :
domination du triphasé dans les applications industriellesLes architectures triphasées ont représenté 60,05 % de la part du marché des équipements de qualité de l'énergie en 2025, les usines, les raffineries et les tours commerciales privilégiant leur efficacité supérieure et leur équilibrage de charge inhérent. Les contrôleurs avancés mesurent et corrigent désormais chaque phase de manière indépendante, minimisant le déséquilibre et réduisant les contraintes sur les transformateurs. Les unités monophasées devraient croître à un TCAC de 7,12 %, portées par les onduleurs solaires domestiques et les petits commerces où la simplicité l'emporte sur les gains d'efficacité.
Les chargeurs de véhicules électriques résidentiels et les installations photovoltaïques en toiture spécifient de plus en plus des filtres monophasés intelligents communiquant avec les plateformes de gestion du bâtiment. Pendant ce temps, les utilisateurs industriels standardisent les conceptions triphasées pour exploiter les économies d'échelle dans le câblage et l'appareillage de commutation à mesure que l'électrification mondiale s'accélère, ancrant une domination à long terme sur le marché des équipements de qualité de l'énergie.
Par classe de tension :
la domination de la moyenne tension reflète l'accent mis sur les infrastructuresLes systèmes à moyenne tension (1–33 kV) ont représenté 52,15 % de la taille du marché des équipements de qualité de l'énergie en 2025, servant d'interface entre le transport à haute tension et l'utilisation finale à basse tension. Les alimentateurs de distribution sont soumis à diverses sources harmoniques, incitant les services publics à installer des dispositifs VAR dynamiques dans les sous-stations. Les produits à basse tension connaîtront la croissance la plus rapide, à un TCAC de 8,01 % d'ici 2031, à mesure que les ménages et les petites entreprises ajoutent des charges intelligentes nécessitant un conditionnement local.
Les solutions haute tension soutiennent la demande dans les énergies renouvelables orientées vers l'exportation, telles que l'éolien offshore, comme en témoigne le déploiement du STATCOM de Hitachi Energy à Hornsea 4, qui ancre la tension sur les câbles sous-marins. Les équipements basse tension modulaires gagnent également du terrain grâce à des conceptions prêtes à l'emploi qui s'intègrent dans les tableaux existants sans arrêt de production, maintenant l'élan pour le marché plus large des équipements de qualité de l'énergie.
Par application :
l'intégration des énergies renouvelables mène la transformation du marchéLes projets d'intégration des énergies renouvelables et de centres de données ont conjointement capté 32,45 % de la part du marché des équipements de qualité de l'énergie en 2025, alors que les réseaux absorbent la production variable solaire et éolienne tandis que les fournisseurs de services cloud exigent une disponibilité quasi parfaite. Les systèmes de stockage d'énergie par batterie formateurs de réseau fournissent désormais des services d'énergie et de qualité de l'énergie, faisant le pont entre la production intermittente et les charges numériques sensibles.
L'infrastructure de recharge rapide pour véhicules électriques devrait afficher le TCAC le plus élevé, à 9,08 %, d'ici 2031, nécessitant une suppression harmonique en temps réel pour protéger les alimentateurs adjacents. Les installations pétrolières et gazières maintiennent une demande résiliente de conditionneurs de courant robustes sur les sites distants, tandis que l'électrification maritime introduit des exigences de niche pour des filtres harmoniques résistants à la corrosion, ajoutant de la diversité au secteur des équipements de qualité de l'énergie.
Par utilisateur final :
domination du secteur commercial et industrielLes utilisateurs commerciaux et industriels ont détenu 62,35 % de la part du marché des équipements de qualité de l'énergie en 2025, car les arrêts dans les usines ou les hôpitaux peuvent coûter des millions par incident. Les services publics, en revanche, sont prêts pour un TCAC de 7,18 % d'ici 2031, portés par les incitations réglementaires à intégrer les ressources énergétiques distribuées tout en garantissant la qualité de la tension.
Les coopératives électriques pilotent désormais des tarifs d'énergie de qualité supérieure qui intègrent une surveillance harmonique en temps réel, offrant un service différencié aux locataires de haute technologie. Les clients résidentiels adoptent des combinaisons onduleur-conditionneur intégrées aux offres photovoltaïques en toiture et aux batteries, élargissant la base d'utilisateurs du marché des équipements de qualité de l'énergie.

Analyse géographique
Marché des équipements de qualité de l'énergie en Asie-Pacifique
L'Asie-Pacifique a conservé une part de marché de 48,05 % en 2025 et devrait afficher un CAGR de 8,22 % jusqu'en 2031, soutenu par l'investissement de 88,7 milliards USD de la Chine dans le réseau électrique en 2025 et par l'expansion des énergies renouvelables en Inde, qui exigent ensemble un conditionnement sophistiqué. Des innovateurs régionaux tels que Huawei Digital Power déploient des systèmes de stockage à formation de réseau qui associent le contrôle de fréquence à l'arbitrage énergétique, accélérant ainsi l'adoption. Le Japon et la Corée du Sud apportent un élan supplémentaire grâce à des améliorations de la qualité de l'énergie pilotées par les semi-conducteurs, répondant à des critères stricts d'immunité aux creux de tension.
Marché des équipements de qualité de l'énergie en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, portée par la construction de centres de données hyperscale et par des plans de modernisation des réseaux d'utilité publique d'une valeur de 1,42 milliard USD en Pennsylvanie, mettant l'accent sur la régulation avancée de la tension. Les incitations fiscales fédérales en faveur du renforcement du réseau intensifient les dépenses en STATCOMs et en filtres harmoniques, tandis que les investissements du Canada dans la recherche sur le HVDC développent une expertise locale, renforçant ainsi la demande régionale sur le marché des équipements de qualité de l'énergie.
Marché des équipements de qualité de l'énergie en Europe
L'Europe se concentre sur l'intégration des énergies renouvelables et la décarbonation industrielle, illustrées par le premier STATCOM à formation de réseau de 300 MVAr en Allemagne, qui stabilise un réseau à forte proportion d'énergie éolienne. Les exigences de conformité à la norme EN 50160 incitent les sites commerciaux à déployer une surveillance permanente. L'agenda d'indépendance énergétique de l'UE favorise l'acquisition d'équipements de qualité de l'énergie efficaces qui réduisent les pertes des clusters industriels électrifiés, soutenant ainsi l'expansion régulière du marché des équipements de qualité de l'énergie.


Paysage réglementaire
Les exigences en matière de qualité de l'alimentation électrique sont façonnées par des normes internationales de mesure et de compatibilité, ainsi que par des règles de mise en œuvre spécifiques à chaque région qui influent sur la manière dont les compteurs, filtres et dispositifs de correction actifs sont spécifiés. La norme IEC 61000-4-30:2025 (publiée en octobre 2025) a renforcé la standardisation des méthodes de mesure de la qualité de l'alimentation pour les systèmes 50/60 Hz, tandis que l'IEC TS 62749:2026 (publiée en mars 2026) a mis à jour les méthodes d'évaluation pour les réseaux publics basse, moyenne et haute tension jusqu'à 230 kV, favorisant une évaluation et un reporting plus cohérents côté distributeurs.
Du côté des équipements, la norme EN IEC 63497:2026 (publiée en avril 2026 par le CENELEC) fournit un cadre produit pour les dispositifs de correction actifs connectés en dérivation, y compris les générateurs statiques de VAR et les filtres harmoniques actifs, structurant les essais de conformité et les achats en Europe. La Chine a mis en œuvre la norme GB/T 19862-2025 en février 2026, mettant à jour les exigences générales relatives aux équipements de surveillance de la qualité de l'alimentation, ainsi que les principes GB/Z 44118.1-2024 relatifs à la gestion technique de la qualité de l'alimentation (mis en œuvre en septembre 2024). Dans l'UE, le règlement (UE) 2025/2052 de la Commission (promulgué en octobre 2025) ajoute des exigences d'écoconception pour les alimentations externes, ce qui renforce les considérations d'efficacité et d'interopérabilité qui se répercutent sur les architectures connectées de conditionnement de l'alimentation utilisées dans les installations commerciales et industrielles.
Paysage concurrentiel
Le marché des équipements de qualité de l'énergie présente une consolidation modérée, Schneider Electric, ABB, Eaton et Siemens tirant collectivement parti de leurs usines mondiales et de leurs larges portefeuilles pour sécuriser des projets multinationaux. Les acteurs établis intègrent de plus en plus l'analyse en nuage avec le matériel, transformant les produits en plateformes par abonnement qui prédisent les défaillances et automatisent les interventions de service.
Les alliances stratégiques et les acquisitions sélectives s'intensifient : le partenariat d'Eaton avec Siemens Energy en 2025 accélère les déploiements clé en main de centres de données, tandis que l'acquisition par ABB de SEAM Group étend les services de cycle de vie sur les sites nord-américains. Les challengers asiatiques exploitent des avantages de coûts et le soutien des États pour pénétrer les marchés émergents, comprimant les marges traditionnelles et poussant les acteurs établis vers des couches logicielles à plus haute valeur ajoutée.
Les pénuries de composants depuis 2023 ont provoqué d'importantes injections de capitaux : Hitachi Energy s'est engagée à investir 250 millions USD supplémentaires pour la capacité de transformateurs, et HD Hyundai Electric a annoncé 274 millions USD pour agrandir ses usines aux États-Unis et en Corée. Ces mouvements soulignent une course stratégique à la localisation de la production près des centres de demande à forte croissance, façonnant davantage la concurrence au sein du secteur des équipements de qualité de l'énergie.
Acteurs majeurs du secteur des équipements de qualité de l'énergie
Siemens AG
Schneider Electric SE
Eaton Corporation plc
ABB Ltd / Hitachi Energy (FACTS combinés)
Vertiv Holdings Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des équipements de qualité de l'énergie
- Hitachi Energy Ltd
- Siemens AG
- Eaton Corporation plc
- Emerson Electric Co.
- Schneider Electric SE
- General Electric Co.
- Toshiba Corp.
- Schaffner Holding AG
- MTE Corporation
- Active Power Inc.
- ABB Ltd
- Vertiv Holdings Co.
- Huawei Digital Power
- Mitsubishi Electric Corp.
- Delta Electronics Inc.
- Piller Power Systems
- Socomec SA
- Legrand SA
- K-Star
- Kehua Tech

Opportunités de marché et perspectives d'avenir
Les mises à jour normatives créent une demande à court terme pour des solutions de surveillance et de vérification conformes, en particulier là où les distributeurs et les grandes installations ont besoin de méthodes harmonisées et de qualifications d'appareils. Les normes IEC 61000-4-30:2025 et IEC TS 62749:2026 relèvent les exigences en matière de cohérence des mesures et d'évaluation des réseaux jusqu'à 230 kV, tandis que la mise en œuvre de la norme GB/T 19862-2025 en Chine (février 2026) et les principes de gestion technique GB/Z 44118.1-2024 institutionnalisent des programmes de qualité de l'alimentation qui favorisent les compteurs modernes, les moniteurs permanents et les plateformes dotées de fonctions d'analyse. Du côté correctif, la norme EN IEC 63497:2026 clarifie les attentes en matière de CEM, de sécurité et de performance pour les dispositifs de correction actifs connectés en dérivation (y compris les filtres harmoniques actifs et les générateurs statiques de VAR), favorisant une sélection et une qualification des produits plus normalisées.
La localisation de la chaîne d'approvisionnement et l'expansion des capacités autour des infrastructures de centres de données et de réseaux électriques créent également un besoin opérationnel pour des équipements de qualité de l'alimentation intégrés aux appareillages de commutation, aux transformateurs et aux blocs d'alimentation modulaires. En avril 2026, Eaton a annoncé un investissement de 30 millions d'USD pour une usine de fabrication d'appareillages de commutation de 370 000 pieds carrés à Bellevue, dans le Nebraska, orientée vers des systèmes d'alimentation modulaires et évolutifs pour centres de données. En juin 2026, Hitachi Energy a lancé une extension de 457 millions d'USD à South Boston, en Virginie, pour créer le plus grand site de production de transformateurs de puissance du pays, et Siemens a dévoilé de nouveaux investissements liés à la demande d'infrastructures électriques provenant de l'IA et des centres de données (y compris un plan de 300 millions d'EUR annoncé pour étendre la production d'appareillages de commutation à Francfort et Offenbach, en Allemagne, en juillet 2026). Ces mouvements élargissent la disponibilité des infrastructures électriques en amont, où l'atténuation des harmoniques, la régulation de tension et la surveillance sont de plus en plus spécifiées dans le cadre d'architectures d'alimentation packagées à haute disponibilité.
Recent Industry Developments in Marché des équipements de qualité de l'énergie
- Juillet 2026 : ABB a annoncé l'acquisition du spécialiste français de l'électronique de puissance en carbure de silicium (SiC) Advantics. Cet accord renforce l'accès d'ABB à des blocs de commutation à haute efficacité et de conversion à densité de puissance supérieure, soutenant les architectures de conversion de puissance de nouvelle génération utilisées dans les systèmes de charge rapide et d'alimentation en courant continu, où la performance en matière de qualité de l'alimentation est essentielle.
- Mars 2026 : Eaton a collaboré avec NVIDIA pour dévoiler sa plateforme Beam Rubin DSX destinée aux centres de données d'IA, centrée sur une infrastructure d'alimentation modulaire allant du réseau à la puce. Ce lancement renforce une évolution vers des blocs d'alimentation intégrés et conteneurisés combinant les fonctions de conversion, de surveillance et de conditionnement afin de réduire les délais de déploiement pour les charges numériques à haute densité.
- Juillet 2024 : L'IEC a publié la norme IEC 61000-2-4:2024, définissant les niveaux de compatibilité pour les perturbations conduites basse fréquence dans les environnements électriques industriels. Cette mise à jour ancre des exigences de compatibilité plus strictes sur les sites industriels et favorise une adoption plus large des équipements de surveillance et d'atténuation pour valider et maintenir des conditions d'alimentation conformes.


Marché des équipements de qualité de l'énergie Portée du rapport et méthodologie de recherche
Définition et portée du marché
Aux fins de cette étude, le marché des équipements de qualité de l'alimentation est défini comme les revenus générés par les dispositifs utilisés pour surveiller, corriger et maintenir la qualité de l'alimentation électrique, afin que les utilisateurs finaux et les opérateurs de réseau puissent réduire les perturbations telles que les harmoniques, les creux de tension et les transitoires.
Exclusions du périmètre : Nous excluons les services d'installation électrique courants et les appareillages de commutation généraux qui ne sont pas principalement vendus pour la surveillance ou la correction de la qualité de l'alimentation.
Aperçu de la segmentation
- Par type d'équipement
- Alimentation sans interruption (ASI)
- Filtres harmoniques
- Compensateurs statiques VAR (SVC/STATCOM)
- Compteurs de qualité de l'énergie
- Parasurtenseurs
- Filtres actifs de puissance
- Commutateurs de transfert statiques
- Régulateurs et conditionneurs de tension
- Autres types d'équipements
- Par phase
- Monophasé
- Triphasé
- Par classe de tension
- Basse tension (inférieure à 1 kV)
- Moyenne tension (1 à 33 kV)
- Haute tension (supérieure à 33 kV)
- Par application
- Intégration des énergies renouvelables
- Automatisation et robotique
- Infrastructure de recharge rapide pour véhicules électriques
- Opérations pétrolières et gazières
- Plateformes maritimes et offshore
- Autres
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la délimitation du périmètre produit et des centres de demande pour les équipements de qualité de l'alimentation, puis par leur mise en relation avec des signaux du système électrique publiés régulièrement. Nous avons utilisé des sources publiques telles que l'Agence internationale de l'énergie (demande d'électricité et tendances des réseaux), l'US Energy Information Administration (indicateurs de consommation d'électricité), la documentation de programme du Département de l'Énergie des États-Unis sur la fiabilité des réseaux, ainsi que les orientations en matière de normes de qualité de l'alimentation issues des documents IEEE et IEC qui clarifient les problèmes spécifiques auxquels répondent ces produits.
Pour ancrer les chiffres dans la réalité, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la couverture médiatique afin de comprendre les schémas d'adoption typiques des utilisateurs finaux et l'orientation des prix. Dans quelques cas, nous avons utilisé des abonnements payants uniquement pour l'intelligence financière des entreprises, les vérifications des lignes commerciales d'expédition et les recherches de brevets, principalement pour combler les lacunes lorsque les dépôts publics n'étaient pas suffisamment détaillés. Les sources listées ici ne sont pas exhaustives, et de nombreuses autres références publiques et sectorielles ont également été utilisées pour les recoupements et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont la demande est réellement déclenchée et dont les acheteurs choisissent entre le matériel correctif et les outils de surveillance, de sorte que nos hypothèses ne reposent pas uniquement sur des récits publiés. Nous avons échangé avec un panel de fabricants, de partenaires de distribution, de distributeurs d'électricité et de grands utilisateurs industriels dans les régions clés, puis avons utilisé leurs contributions pour confirmer le calendrier d'adoption, les cycles de remplacement typiques et l'ampleur pratique de l'évolution des prix de vente moyens par famille de produits.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants (CXO) : 21 % | APAC : 39 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 20 % | EMOA : 37 % |
| Acteurs plus modestes : 22 % | Managers : 59 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une construction descendante (top-down) reconstituant le bassin de revenus adressable à partir des points où les contraintes de qualité de l'alimentation sont les plus visibles et où les dépenses correctives sont généralement budgétées, et ce n'est qu'ensuite que les totaux sont finalisés. En pratique, nous avons ancré le modèle à la croissance de la consommation d'électricité et aux axes de fiabilité des réseaux, puis avons appliqué des hypothèses d'adoption et d'intensité de dépenses aux principaux groupes d'utilisateurs finaux qui déploient couramment ces systèmes.
Les principales données utilisées pour façonner le modèle comprenaient le rythme des ajouts de charge industrielle, l'intégration des énergies renouvelables qui accroît la volatilité de la tension et des harmoniques, l'expansion des centres de données et des charges critiques commerciales, les besoins de correction typiques liés aux événements de distorsion harmonique et de creux de tension, ainsi qu'une progression réaliste des prix de vente moyens par catégorie d'équipement (y compris les évolutions de mix vers la surveillance et les contrôles numériques). Une fois le bassin global constitué, des vérifications ascendantes (bottom-up) sélectives ont été effectuées à l'aide d'indices de revenus de fournisseurs échantillonnés, de retours des canaux de distribution sur les volumes et de fourchettes de prix de vente moyens, afin d'ajuster toute surestimation dans les premières années. Lorsque les informations communiquées par les entreprises n'étaient pas clairement attribuables, les revenus ont été répartis à l'aide d'indications de mix produit et de facteurs de répartition issus des entretiens.
Les prévisions ont utilisé une analyse de scénarios étayée par un consensus d'experts sur la vitesse d'évolution de la densité des charges critiques et des dépenses de modernisation des réseaux, ces scénarios étant ensuite traduits en un scénario de base unique maintenant des taux de croissance cohérents avec les signaux observables en matière d'électricité et d'infrastructure.
Validation des données et cycle de mise à jour
La validation a été effectuée à travers plusieurs points de contrôle afin qu'aucun biais lié à une source unique ne domine le chiffre final. Nous avons comparé les résultats du modèle à des signaux indépendants tels que l'orientation de la demande d'électricité, les initiatives publiques de fiabilité des réseaux, et la répartition observée de l'adoption par type d'utilisateur final relevée lors des entretiens, puis avons examiné tout écart qui semblait anormal.
Avant validation finale, les hypothèses et calculs intermédiaires ont été revus par plusieurs analystes, suivis d'un contrôle final des écarts au niveau régional et par famille d'équipements. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs modifient la demande ou la logique de prix, comme des changements majeurs de politique de réseau ou une évolution marquée des dépenses d'investissement industrielles. Juste avant la livraison, nous effectuons une nouvelle passe pour nous assurer que les dernières publications publiques et les enseignements des entretiens sont bien pris en compte.
Taille du marché des équipements de qualité de l'alimentation selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les équipements de qualité de l'alimentation peuvent sembler très éloignées les unes des autres, ce qui s'explique généralement par le fait que la limite entre la surveillance, la correction et les équipements électriques adjacents est traitée différemment par chaque éditeur. Des différences apparaissent également lorsqu'une estimation s'appuie sur des totaux d'équipements électriques au sens large, plutôt que de lier le modèle aux déclencheurs de demande spécifiques à la qualité de l'alimentation.
Les signaux de fiabilité de l'électricité, les vérifications d'adoption par les utilisateurs finaux issues des entretiens, et les règles de périmètre au niveau des produits constituent les éléments qui permettent à Mordor Intelligence de rester aligné sur un bassin de demande reproductible, plutôt que de comptabiliser des catégories connexes qui ne répondent pas directement aux harmoniques, aux événements de tension ou aux résultats de conditionnement de l'alimentation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,30 milliards d'USD (2026) | |
| Publication sectorielle A | 33,23 milliards d'USD (2024) | Cette estimation semble utiliser un ensemble de produits plus large et une année de référence antérieure, et peut également refléter un traitement différent des dispositifs de surveillance et de l'électronique en périphérie de réseau, qui ne sont pas toujours achetés pour un usage correctif de la qualité de l'alimentation. |
| Brève d'agence de presse B | 41,10 milliards d'USD (2024) | Cet écart est cohérent avec une définition plus large mêlant plusieurs catégories d'équipements de conditionnement de l'alimentation et liés à la distribution, ainsi qu'un calendrier de devises et une cadence d'actualisation différents pouvant relever la valeur 2024 indiquée. |
Le tableau montre que la majeure partie de l'écart s'explique par l'alignement du périmètre et de l'année, plutôt que par un désaccord sur la direction de la croissance. En maintenant les inclusions liées à des fonctions claires de qualité de l'alimentation et en validant les fourchettes d'adoption et de prix de vente moyens par des données de terrain, la taille de marché obtenue reste transparente et plus facile à reproduire lorsque les hypothèses sont mises à jour.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des équipements de qualité de l'énergie et sa croissance projetée ?
La taille du marché des équipements de qualité de l'énergie est de 20,3 milliards USD en 2026 et devrait atteindre 28,26 milliards USD d'ici 2031 à un TCAC de 6,83 %.
Quelle catégorie d'équipement domine les revenus mondiaux ?
Les systèmes d'alimentation sans interruption (ASI) dominent avec 37,18 % de part de marché en 2025, reflétant leur rôle central dans la protection de l'infrastructure numérique.
Quel domaine d'application se développe le plus rapidement ?
L'infrastructure de recharge rapide pour véhicules électriques devrait croître à un TCAC de 9,08 % entre 2026 et 2031, à mesure que l'adoption des véhicules électriques s'accélère.
Pourquoi l'Asie-Pacifique est-elle le plus grand marché régional ?
Les investissements records dans les réseaux en Chine et les développements agressifs des énergies renouvelables en Inde propulsent l'Asie-Pacifique à 48,05 % de part et au TCAC le plus élevé, à 8,22 %.
Quel frein majeur pourrait ralentir l'adoption ?
Les coûts initiaux élevés des solutions avancées, en particulier les STATCOM et les filtres dynamiques, limitent l'adoption à court terme auprès des utilisateurs sensibles aux prix.
Comment les fournisseurs répondent-ils à la pénurie de compétences en analyse de la qualité de l'énergie ?
Les fabricants ont lancé des académies de formation mondiales et des programmes de certification pour élargir le vivier d'ingénieurs qualifiés capables de déployer des systèmes modernes.
Dernière mise à jour de la page le:



