
Taille et part du marché de la location de groupes électrogènes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.05 Milliards de dollars |
| Taille du Marché (2031) | 18.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de groupes électrogènes par Mordor Intelligence
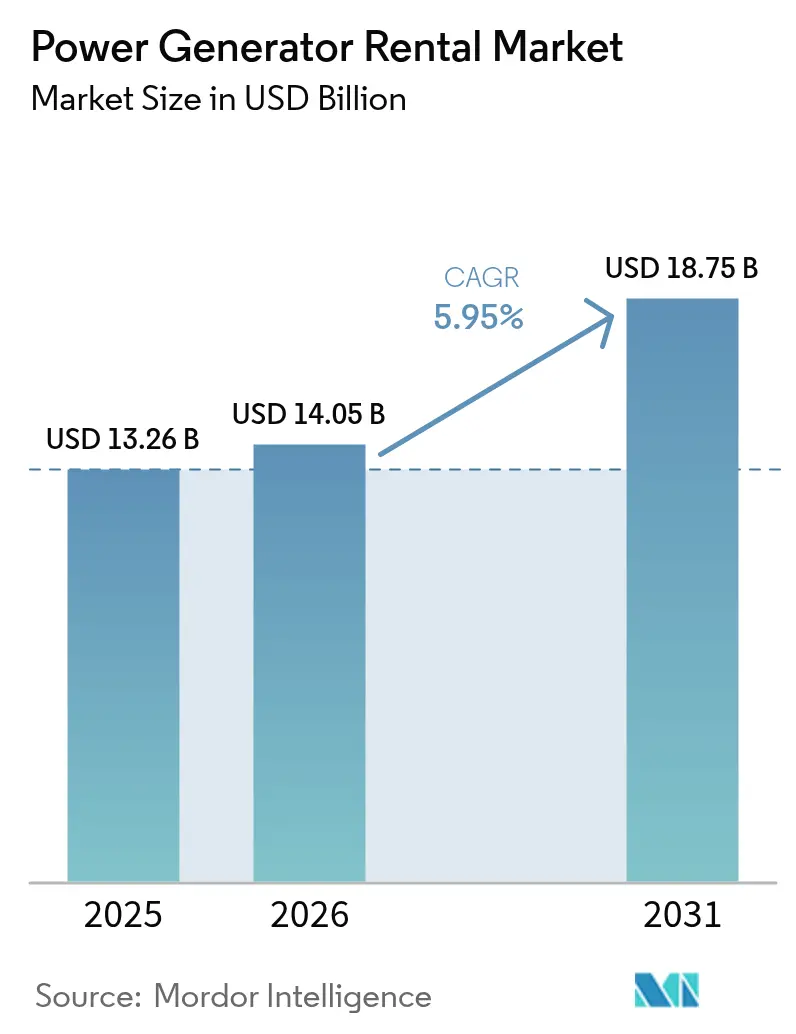
La taille du marché de la location de groupes électrogènes en 2026 est estimée à 14,05 milliards USD, en progression par rapport à la valeur de 2025 de 13,26 milliards USD, avec des projections pour 2031 affichant 18,75 milliards USD, croissant à un TCAC de 5,95 % sur la période 2026-2031.
La demande s'oriente des simples groupes de secours vers des systèmes hybrides combinant diesel, stockage par batterie et sources renouvelables, offrant aux utilisateurs finaux des capacités intelligentes d'équilibrage de charge et de réduction des émissions de carbone. La location de parcs reste une stratégie privilégiée car elle diffère les dépenses d'investissement, aligne les coûts d'exploitation sur les délais des projets et fournit un accès immédiat aux machines conformes à la norme Stage V ou Tier 4 Final lorsque les chaînes d'approvisionnement se resserrent. La construction de centres de données, la fréquence croissante des pannes due aux événements météorologiques liés au changement climatique, et les vastes programmes d'infrastructure en Asie-Pacifique constituent les principaux moteurs de croissance. L'intensité concurrentielle s'accroît à mesure que les bailleurs multinationaux en cours de consolidation combinent portée géographique et plateformes numériques de gestion de parcs, tandis que les opérateurs dépourvus d'offres hybrides subissent une pression sur les marges en raison de la volatilité des prix du diesel et du renforcement des réglementations sur les émissions.
Principaux enseignements du rapport
- Par type de carburant, les groupes diesel représentaient 68,72 % de la part de marché de la location de groupes électrogènes en 2025, tandis que les groupes hybrides intégrés à batterie devraient progresser à un TCAC de 9,35 % jusqu'en 2031.
- Par puissance nominale, les unités de 101 à 500 kVA représentaient 38,12 % de la taille du marché de la location de groupes électrogènes en 2025 et sont prévues de croître à un TCAC de 6,62 %.
- Par application, les solutions de secours et de sauvegarde représentaient 53,65 % du chiffre d'affaires en 2025, tandis que les locations pour l'écrêtage de pointe progressent à un TCAC de 8,92 % jusqu'en 2031.
- Par utilisateur final, la construction était en tête avec 26,74 % du chiffre d'affaires en 2025 ; les centres de données devraient enregistrer le TCAC le plus élevé, à 9,66 %, jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté une part de 32,48 % en 2025 et devrait croître au TCAC le plus élevé du marché, soit 7,55 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de la location de groupes électrogènes
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des infrastructures de réseau et fréquence des pannes | +1.80% | Mondial, particulièrement Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Essor des infrastructures et de la construction dans les économies émergentes | +1.20% | Cœur APAC, extension vers MEA | Long terme (≥ 4 ans) |
| Expansion de la capacité des centres de données et contraintes de délai d'alimentation | +0.90% | Mondial, concentré en APAC et en Amérique du Nord | Court terme (≤ 2 ans) |
| Maintenance et arrêts des champs pétroliers et gaziers | +0.70% | Mondial, particulièrement Moyen-Orient, Amérique du Nord, mer du Nord | Moyen terme (2 à 4 ans) |
| Offres de location hybrides solaire-batterie-diesel pour les micro-réseaux | +0.60% | Mondial, adoption précoce en Australie, en Californie et en Allemagne | Long terme (≥ 4 ans) |
| Adoption pilote de groupes électrogènes de location alimentés à l'hydrogène | +0.50% | Europe et Japon en tête, Amérique du Nord suivant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des infrastructures de réseau et fréquence des pannes
Les actifs des réseaux électriques aux États-Unis et en Europe occidentale ont en moyenne plus de quatre décennies de service, accroissant leur vulnérabilité aux pannes liées aux conditions météorologiques sévères, qui représentent déjà près de 80 % des interruptions majeures de service.(1)Source : T&D World Staff, "Storm Resilience Investments Accelerate," tdworld.com Les programmes planifiés de renforcement nécessitent souvent des arrêts prolongés des alimentateurs, pendant lesquels des groupes mobiles assurent la fourniture d'énergie aux clients et soutiennent les équipes travaillant sur les sections sous tension. La demande locative s'intensifie lorsque les tempêtes dépassent les ressources de rétablissement et que les gestionnaires de réseau déploient des flottes de groupes électrogènes montés sur remorques vers les hôpitaux, les tours de télécommunications et les abris collectifs. L'analyse prédictive adoptée par les opérateurs de réseau raccourcit les intervalles de maintenance, augmentant paradoxalement la fréquence des coupures programmées et maintenant les demandes de location. La flexibilité d'augmenter ou de réduire la puissance sans posséder d'actifs fixes positionne le marché de la location de groupes électrogènes comme un outil de résilience essentiel pour les services publics, renforçant les infrastructures de transport et de distribution.
Essor des infrastructures et de la construction dans les économies émergentes
Une vague de dépenses souveraines et multilatérales — illustrée par la loi Infrastructure Investment and Jobs Act de 1 200 milliards USD et les pipelines de mégaprojets parallèles en Inde, en Indonésie et en Arabie saoudite — crée des milliers de chantiers actifs dépourvus d'accès stable au réseau électrique.(2)Source : American Rental Association, "2025 Rental Market Forecast," ararental.org Les entreprises de construction préfèrent la location pour contourner les coûts d'équipement initiaux et pour adapter la capacité électrique aux charges évolutives du site à mesure que les projets passent des travaux de terrassement aux phases de finition. L'urbanisation reste rapide ; les villes d'Asie-Pacifique accueilleront plus de 90 millions de nouveaux résidents d'ici 2030, accélérant la demande de routes, de métros et de stations d'épuration qui consomment de l'électricité temporaire à chaque phase de construction. Au-delà de la flexibilité du capital, la location permet aux entrepreneurs de se conformer instantanément aux limites d'émissions locales en remplaçant les moteurs anciens par des modèles homologués Stage V lorsque les autorités renforcent les règles de qualité de l'air. Ces facteurs maintiendront le marché de la location de groupes électrogènes sur une courbe de croissance soutenue dans les zones émergentes à long terme.
Expansion de la capacité des centres de données et contraintes de délai d'alimentation
Les opérateurs hyperscale ont mis en ligne 2 996 MW de nouvelle capacité en Asie-Pacifique au cours du premier trimestre 2024, mais des dizaines de campus supplémentaires attendent des raccordements au réseau pouvant être retardés de 18 à 36 mois dans des corridors encombrés tels que Sydney et Osaka. Les packages d'alimentation relais configurés avec des groupes diesel prime et du stockage par batterie permettent la mise en service de se poursuivre pendant que les services publics modernisent les sous-stations. Le matériel électrique représente environ un quart du coût total d'investissement des centres de données, et chaque mois de retard peut éroder les revenus de colocation contractés ; les solutions locatives d'alimentation relais comblent cet écart et maintiennent les projets dans les délais. Les exigences de maintenabilité simultanée et de redondance N+1 favorisent les parcs multi-modules dans la gamme 101–500 kVA, qui peuvent être mis en parallèle pour le suivi de charge et le délestage. Les nœuds d'informatique en périphérie se multipliant à proximité des réseaux 5G s'appuient sur des locations conteneurisées pouvant être redéployées à mesure que les points chauds de latence se déplacent. Par conséquent, la croissance des centres de données alimente directement des revenus supplémentaires substantiels entrant sur le marché de la location de groupes électrogènes.
Maintenance et arrêts des champs pétroliers et gaziers
Les raffineurs en aval, les pipelines intermédiaires et les plateformes offshore fonctionnent selon des calendriers d'arrêt stricts de 20 à 60 jours, pendant lesquels les turbines permanentes sont hors ligne et des groupes portables prennent en charge les charges essentielles. Les lignes de service spécifiques au secteur d'Aggreko illustrent comment les groupes diesel, GNL et GNC sont adaptés avec des enceintes antidéflagrantes et une télémétrie à distance pour les zones dangereuses. L'alimentation locative atténue les pertes de production en soutenant les pompes électriques, l'éclairage de secours et les barges d'hébergement dans de brefs délais. La mobilité est essentielle car les actifs sont fréquemment stationnés à des centaines de kilomètres en mer ou à travers des déserts arides où l'accès au réseau est inexistant. L'intérêt pour l'éolien offshore mobile et les micro-réseaux hybrides solaire-batterie-diesel est croissant, ce qui peut réduire les coûts de carburant de plus de 60 % lors des arrêts planifiés. Des fréquences de maintenance accrues, conçues pour maximiser l'utilisation des actifs, continueront d'alimenter la demande locative dans les bassins d'hydrocarbures du monde entier.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par le stockage d'énergie par batterie | -0.80% | Mondial, accéléré en Californie, en Allemagne et en Australie | Court terme (≤ 2 ans) |
| Volatilité des prix du diesel et hausse des taxes carbone | -0.60% | Mondial, particulièrement en Europe avec la tarification du carbone | Moyen terme (2 à 4 ans) |
| Pénuries d'approvisionnement en moteurs Tier 4 Final | -0.40% | Principalement Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Transition vers la location de micro-réseaux à turbines à gaz | -0.30% | Marchés développés disposant d'infrastructures gazières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par le stockage d'énergie par batterie
Les coûts des systèmes lithium-ion ont chuté de 80 % depuis 2013, permettant aux sites commerciaux de déployer des batteries d'une à quatre heures qui écrêtent les tarifs de pointe et fournissent une alimentation de secours zéro émission. Les modélisations indiquent que l'intégration du stockage par batterie avec du solaire sur site peut réduire la durée de fonctionnement diesel jusqu'à 80 % dans les micro-réseaux hybrides desservant des festivals, des tournages ou des tours de télécommunications. Au Brésil, les propriétaires de micro-réseaux ont réduit leurs factures d'électricité annuelles de 33 % lorsque les batteries ont remplacé les groupes électrogènes pendant les fenêtres de tarif de pointe. Les incitations réglementaires telles que les remises SGIP de Californie accélèrent l'adoption, comprimant les heures de location de courte durée sur les marchés où des batteries silencieuses à réponse rapide satisfont aux critères de fiabilité. Néanmoins, les batteries peinent à couvrir des pannes de plusieurs jours causées par des ouragans ou des défauts de transmission, ce qui souligne le besoin critique de groupes électrogènes de location pouvant fonctionner indéfiniment lorsqu'ils sont réapprovisionnés en carburant.
Volatilité des prix du diesel et hausse des taxes carbone
Les stocks de distillats restent faibles dans les pays de l'OCDE, et l'Agence américaine d'information sur l'énergie met en garde contre de nouvelles hausses de prix à chaque saison des ouragans.(3)Source : Transport Topics, "Diesel Price Outlook 2024," transporttopics.com Étant donné que les contrats de location excluent souvent le carburant, les hausses de prix peuvent contraindre les clients à réduire leur utilisation ou à négocier des ajustements tarifaires, diminuant les heures d'utilisation. Par ailleurs, des juridictions comme le Canada ont fixé des seuils de CO₂ à 65 t par GWh pour la période 2035-2049, avec une escalade vers la neutralité carbone par la suite, obligeant les locataires à absorber le coût des crédits de compensation ou à se tourner vers des mélanges de diesel renouvelable. Les mécanismes européens de tarification du carbone ajoutent une complexité administrative et peuvent éroder les rendements des investissements à long terme dans les parcs. Les groupes hybrides, le carburant HVO et les moteurs à gaz protègent partiellement les opérateurs mais peuvent augmenter les coûts d'investissement. Collectivement, ces facteurs réduisent les points de croissance du marché de la location de groupes électrogènes en décourageant les déploiements diesel exclusifs prolongés dans les régions réglementées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant : l'intégration hybride perturbe la domination du diesel
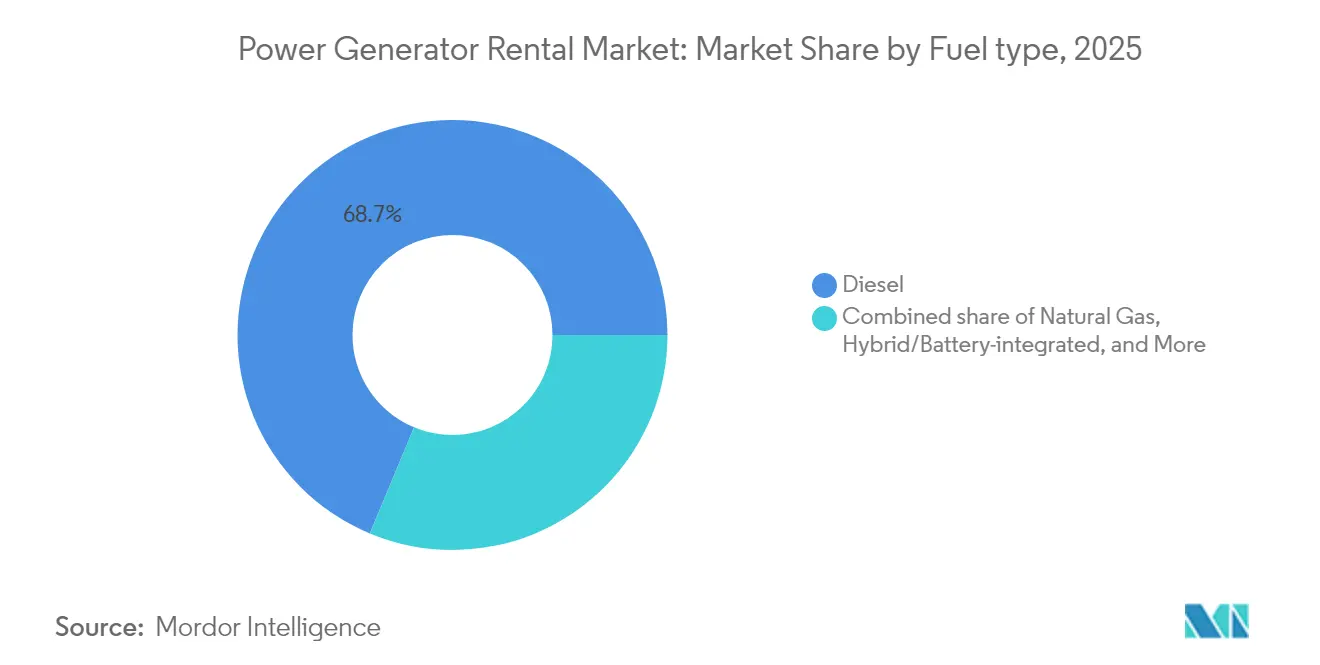
Le diesel a continué à dominer le marché de la location de groupes électrogènes avec une valeur de 9,11 milliards USD en 2025 ; ses vastes infrastructures de ravitaillement et sa fiabilité éprouvée sous-tendent une part de 68,72 %. Pourtant, les offres hybrides batterie-diesel enregistrent le TCAC le plus rapide, à 9,35 %, jusqu'en 2031, les locataires cherchant à réaliser des économies de carburant, à réduire le bruit et à se conformer immédiatement aux limites Stage V. Les opérateurs confirment que des contrôleurs intelligents peuvent mettre les moteurs en veille et laisser les batteries supporter les charges variables, réduisant la consommation jusqu'à 80 % et prolongeant les intervalles d'entretien. Les groupes à gaz naturel restent stables dans les municipalités disposant de réseaux de canalisations et de réglementations plus strictes sur les particules, tandis que les projets pilotes à hydrogène en Allemagne et au Japon montrent des premières promesses pour les festivals et l'alimentation d'événements zéro carbone.
Le positionnement concurrentiel évolue : le générateur solaire à batterie EHR de United Rentals marie un auvent photovoltaïque de 5 kW, un groupe propane de 45 kVA et un pack lithium dans un micro-réseau conteneurisé adapté aux rénovations urbaines ultra-silencieuses. Atlas Copco, Cummins et Aggreko proposent désormais des batteries standard sur des châssis de 10 à 100 kVA. L'hydrogène reste une niche, mais les subventions européennes financent des essais sur le terrain où des empilements PEM remplacent les groupes diesel pour les tours de télécommunications distantes. Sur l'horizon de prévision, les déploiements hybrides éroderont la domination du diesel, bien que la demande absolue de diesel continuera d'augmenter dans les mines et les raffineries à l'échelle du mégawatt où l'économie des batteries reste difficile.


Par puissance nominale : la domination de la gamme intermédiaire reflète une évolutivité optimale
Les groupes évalués à 101–500 kVA ont généré 5,06 milliards USD en 2025, soit une part de 38,12 % du marché de la location de groupes électrogènes, et sont positionnés pour un TCAC de 6,62 % à mesure que les clients privilégient leur polyvalence d'adaptation à la charge. Un seul groupe de 250 kVA peut alimenter des grues à tour, des centrales à béton ou des salles de données en périphérie, tout en restant remorquable par des camions standard, minimisant les coûts logistiques. Les locations inférieures à 100 kVA répondent aux cliniques mobiles et aux points de vente au détail, mais font face à la concurrence des packs de batteries dans les zones sensibles au bruit.
La demande de machines de 501 à 1 000 kVA se concentre dans les arrêts pétrochimiques et les méga-événements nécessitant une capacité agrégée. Les packages supérieurs à 1 MVA, souvent conteneurisés et parallélisables, remplissent des rôles de soutien au réseau électrique lors des remplacements de transformateurs. Les parcs locatifs déploient de plus en plus des grappes de groupes de gamme intermédiaire au lieu de châssis à haute capacité unique, renforçant la redondance et permettant aux opérateurs d'entretenir les équipements sans arrêt total du site. L'introduction de moteurs Stage V avec modules SCR et DPF ajoute des coûts ; par conséquent, les blocs standardisés de gamme intermédiaire offrent des économies d'échelle en matière d'approvisionnement, de maintenance et d'intégration télématique qui sous-tendent leur leadership continu.
Par application : l'écrêtage de pointe émerge comme moteur de croissance
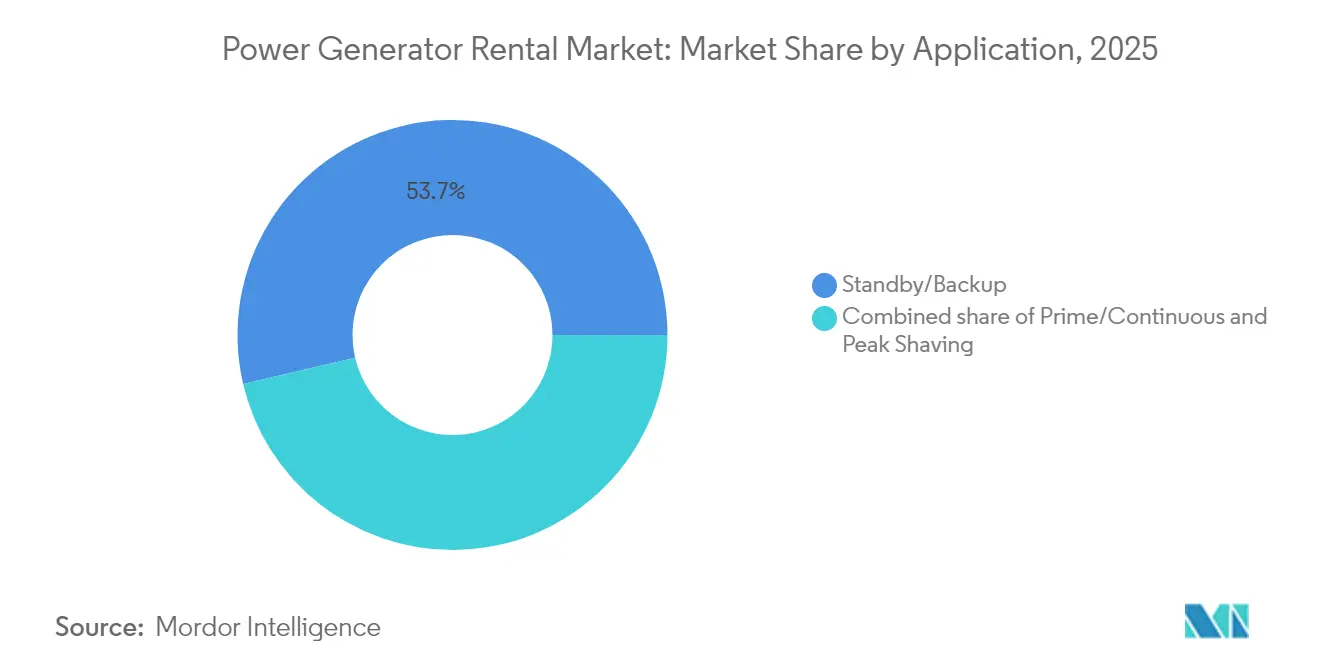
Les services de secours et de sauvegarde dominaient toujours la part de marché de la location de groupes électrogènes à 53,65 % en 2025, car les hôpitaux, les banques et les lignes de fabrication exigent une disponibilité garantie lors des défaillances du réseau. Cependant, les programmes de réponse à la demande des services publics au Brésil, en Australie et dans plusieurs ISO américains catalysent un TCAC de 8,92 % pour les packages d'écrêtage de pointe jusqu'en 2031. Ces déploiements expédient des groupes électrogènes pendant les fenêtres à tarif élevé, capturant des paiements incitatifs et réduisant les factures d'énergie des sites.
Les locations prime et continues restent vitales pour les mines éloignées, les camps de réfugiés et les complexes insulaires, où la faible couverture du réseau fait des moteurs diesel ou à gaz l'unique source d'électricité. Pourtant, même dans les scénarios d'alimentation prime, l'hybridation progresse ; un mélange GNL-diesel peut réduire les coûts de carburant de 25 %, tandis que les batteries embarquées réduisent le bruit nocturne pour les camps d'hébergement de la main-d'œuvre. À mesure que les compteurs intelligents se multiplient, davantage d'utilisateurs industriels exploiteront les locations d'écrêtage de pointe comme outil de couverture financière, renforçant la transition d'une simple alimentation de contingence vers une optimisation proactive des coûts énergétiques au sein du marché plus large de la location de groupes électrogènes.
Par utilisateur final : les centres de données pilotent la transformation
Les chantiers de construction représentaient 3,55 milliards USD de la taille du marché de la location de groupes électrogènes en 2025, soit une part de 26,74 %, car les développements de gratte-ciels, de corridors de transit et de parcs industriels restent énergivores pendant les phases initiales. Les centres de données, cependant, représentent le segment à la croissance la plus rapide avec un TCAC de 9,66 %, s'accélérant à partir de la base de 2025 de 1,58 milliard USD, portés par la montée en puissance des charges de travail d'intelligence artificielle projetée pour porter la consommation électrique des centres de données américains de 2 % à 4 % de la demande nationale d'ici 2030.
Les opérateurs pétroliers et gaziers maintiennent des dépenses stables, s'appuyant sur des groupes GNL, GNC et diesel portables pour les hydrotests de pipelines, la maintenance offshore et les arrêts de traitement du gaz. Les sociétés minières en Afrique subsaharienne continuent de louer des grappes multi-mégawatts pouvant être démontées lorsque les gisements s'épuisent, évitant ainsi les actifs immobilisés. Les usines de fabrication, les studios de cinéma et les installations de soins de santé temporaires complètent une demande diversifiée, prouvant la large pertinence sectorielle de l'alimentation locative même si les hyperscalers dominent la croissance des grands titres.
Analyse géographique
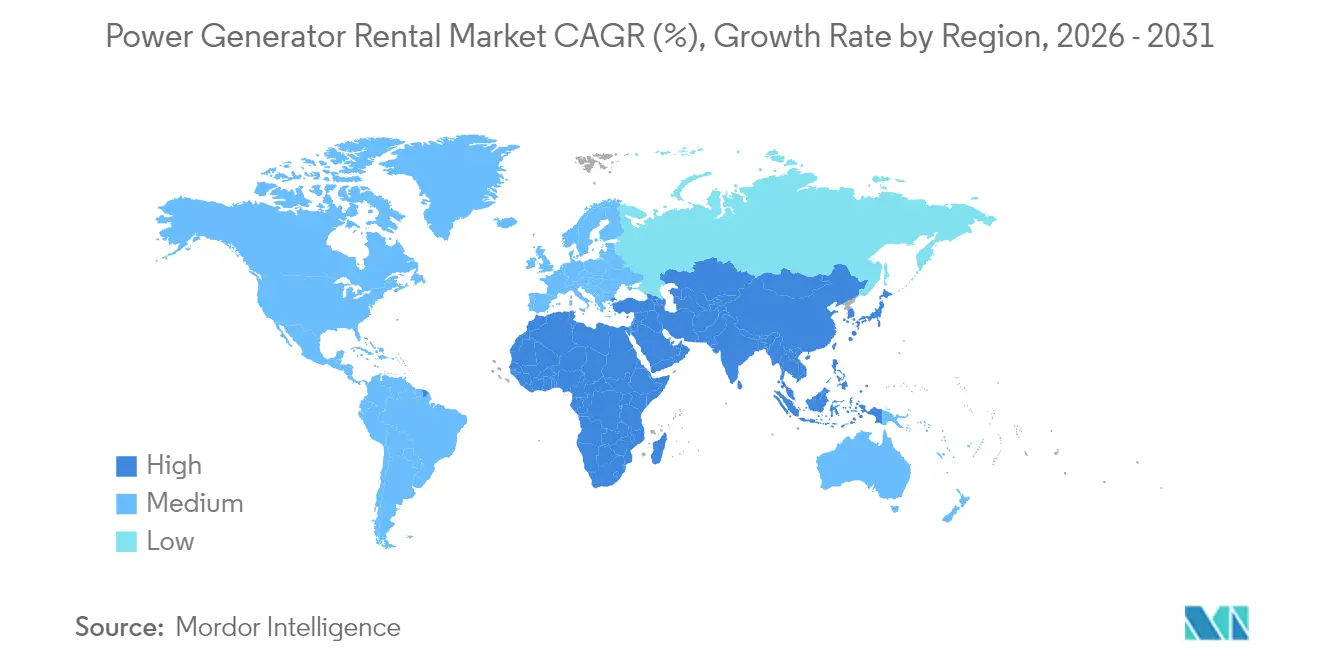
L'Asie-Pacifique a conservé la plus grande part régionale en 2025, avec un chiffre d'affaires de 4,31 milliards USD représentant 32,48 % de la part du marché de la location de groupes électrogènes. Les réseaux philippins endommagés par les tempêtes, le programme Villes intelligentes de l'Inde et la construction de la nouvelle capitale de l'Indonésie alimentent des commandes continues de groupes montés sur remorques, tandis que la capacité hyperscale régionale a ajouté 2 996 MW au seul premier trimestre 2024. Les locations hybrides prennent de l'élan en Australie, où des programmes de subventions récompensent les micro-réseaux photovoltaïque-batterie-diesel sur des concessions minières éloignées.
L'Amérique du Nord se classait deuxième avec 4,12 milliards USD en 2025, et les budgets de renforcement du réseau combinés aux imprévus liés aux incendies de forêt en Californie et au Texas soutiendront une croissance à un chiffre moyen. La conformité Stage 5/Tier 4 est déjà intégrée dans la plupart des parcs locatifs, permettant une tarification premium pour les stocks à faibles émissions d'oxydes d'azote. L'Europe suit de près, avec la volatilité des prix de l'énergie depuis 2022 incitant les usines à sécuriser des locations à court terme pour l'écrêtage des charges de pointe et la couverture d'urgence. Les réglementations liées aux émissions, y compris les règles relatives aux engins mobiles non routiers, créent une impulsion de remplacement favorisant les parcs locatifs modernes par rapport aux stocks anciens détenus en propre.
L'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, représentaient moins de 15 % du chiffre d'affaires de 2024, mais présentent un potentiel à deux chiffres lié à l'extraction de ressources, aux expansions pétrochimiques et aux extensions du réseau national. Les incitations brésiliennes à l'écrêtage de pointe, les cycles de maintenance GNL du Qatar et la loi nigériane sur la localisation des données constituent tous des catalyseurs pour la location plutôt que l'achat direct, laissant présager une adoption accélérée des groupes hybrides et à gaz à mesure que la décennie avance.

Paysage réglementaire
Les exigences en matière d'émissions et de conformité pour les flottes de location sont façonnées par les réglementations relatives aux engins non routiers dans les principales régions. En Europe, le Règlement (UE) 2016/1628 (NRMM) fait de la conformité Stage V la référence pour les groupes électrogènes mis sur le marché, poussant les opérateurs de location vers des moteurs plus récents, homologués par type, et des configurations de post-traitement.
Aux États-Unis, les normes EPA relatives aux moteurs diesel non routiers (Tier 4 Final selon 40 CFR Part 1039) couvrent les générateurs de location mobiles et remorquables, tandis que les déploiements fixes nécessitent généralement des voies distinctes de délivrance de permis d'air aux niveaux étatique et local. Cette dynamique accroît l'importance d'une classification correcte des équipements et du maintien d'une documentation de conformité. L'Inde renforce également la conformité produit avec la certification BIS obligatoire pour les générateurs diesel relevant des codes SH 8502 et 8503, effective à compter du 1er septembre 2026, ce qui augmente la valeur des stocks certifiés et des chaînes d'approvisionnement conformes pour les canaux de location et de négoce. Au Nigéria, le SONCAP reste un programme de certification préexpédition obligatoire pour les générateurs diesel, façonnant le calendrier des achats et les délais pour les entreprises de location et les entrepreneurs de projets opérant dans le pays.
Paysage concurrentiel
La consolidation a renforcé le leadership : l'acquisition par United Rentals de H&E Rentals pour 4,8 milliards USD a ajouté 64 000 unités de parc et 160 agences, créant une organisation capable de négocier de meilleures conditions sur les moteurs, de répartir les frais généraux télématiques et de tirer parti de la vente croisée auprès des comptes industriels. Ashtead Group, Aggreko et Herc Holdings continuent les acquisitions complémentaires pour approfondir la densité géographique et les offres spécialisées telles que le contrôle de la température ou le stockage par batterie. Le marché tend ainsi vers les opérateurs capables de déploiements nationaux simultanés et d'une gestion numérique intégrée du parc.
La technologie reste un facteur de différenciation. United Rentals, Aggreko et Atlas Copco lancent des plateformes propriétaires de stockage d'énergie qui s'intègrent parfaitement aux groupes diesel et à gaz, en utilisant des contrôleurs pilotés par l'intelligence artificielle pour optimiser le déploiement. Les fabricants Generac, Cummins et Wärtsilä courtisent les entreprises de location grâce à la télématique installée en usine, la conformité Stage V et les moteurs polycarburants pouvant fonctionner avec des mélanges HVO ou hydrogène. Les acteurs dépourvus de capacités hybrides ou d'analyse de données peinent à respecter les accords de niveau de service exigés par les clients hyperscale et les services publics.
Des spécialistes de niche subsistent, ciblant l'ingénierie des micro-réseaux ou l'alimentation des festivals avec des groupes Stage V ultra-silencieux. Des entrants soutenus par le capital-investissement tels que Powering Srl, récemment acquise par Arcus Infrastructure Partners, s'étendent régionalement en se concentrant sur les micro-réseaux à forte composante renouvelable et sur l'écrêtage-de-pointe-en-tant-que-service. L'intensité concurrentielle devrait se renforcer à mesure que les fabricants d'équipements d'origine (OEM) poussent des modèles commerciaux directs vers la location et que la tarification du carbone contraint les parcs à se moderniser plus tôt, renforçant les barrières à l'entrée pour les petits concurrents sous-capitalisés.
Leaders du secteur de la location de groupes électrogènes
Atlas Copco (India) Ltd
Herc Rentals Inc.
Cummins Inc.
Ashtead Group PLC
United Rentals Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les contraintes de puissance des centres de données et les déploiements en aval du compteur créent un espace pour les packages de production locative et rapidement déployable combinant rapidité de livraison, conformité et surveillance. En juillet 2026, Kodiak Gas Services et Baker Hughes ont annoncé un accord pluriannuel couvrant le déploiement de jusqu'à 1,8 GW de capacité de production d'électricité, incluant une attribution initiale d'environ 1 GW de turbines à gaz et de générateurs, explicitement liée à la croissance des centres de données aux États-Unis. Cela renforce la demande pour des blocs d'alimentation modulaires et critiques, capables de compléter les flottes de location avec des solutions de plus longue durée ou de puissance principale. Une tendance similaire est visible en juillet 2026, lorsque Williams a sécurisé 5,34 milliards USD de capitaux engagés pour développer cinq installations d'alimentation en aval du compteur dans l'Ohio, totalisant environ 2,6 GW, indiquant une préférence croissante des clients pour des voies non liées au réseau public lorsque les délais d'interconnexion sont serrés.
Du côté des produits et services, le durcissement des contraintes d'émissions sur site et la volatilité des coûts de carburant créent une opportunité pour les prestataires de location de regrouper des systèmes hybrides diesel-batterie, la télématique et la gestion du carburant en une offre unique régie par un SLA, plutôt que de vendre uniquement du temps de fonctionnement. Le passage à des flottes conformes Stage V et EPA Tier 4 Final augmente également le taux d'utilisation pour les prestataires capables d'échanger rapidement des unités conformes entre les chantiers de construction urbains, les travaux de renforcement des réseaux publics et la mise en service de centres de données. L'adoption pilote de carburants alternatifs (gaz naturel et essais précoces d'hydrogène mentionnés dans le périmètre du marché) offre une voie de différenciation supplémentaire pour les clients privilégiant des émissions locales plus faibles, des intervalles de ravitaillement plus longs ou un fonctionnement plus silencieux.
Développements récents du secteur
- Juin 2026 : Cummins a élargi son portefeuille de générateurs à haute puissance aux marchés 50 Hz en utilisant la plateforme moteur QSK78, portant les offres jusqu'à 3 500 kVA pour les applications critiques et les centres de données. Ce changement élargit la disponibilité de groupes de forte capacité utilisés dans les scénarios de location, de puissance principale temporaire et de puissance de transition, où des charges importantes doivent être satisfaites rapidement dans plusieurs zones géographiques.
- Juillet 2025 : Rolls-Royce a engagé 75 millions USD pour étendre la fabrication de moteurs MTU à Aiken, en Caroline du Sud, afin d'augmenter la production de la Série 4000 en lien avec la demande croissante de puissance principale pour centres de données. La production accrue de moteurs soutient la disponibilité pour les OEM et le canal de location dans les applications à cycle d'utilisation élevé, où les délais de livraison et les stocks prêts à l'emploi conformes constituent des leviers concurrentiels.
- Janvier 2024 : Les opérateurs hyperscale ont ajouté 2 996 MW de nouvelle capacité de centres de données en Asie-Pacifique, tandis que de nombreux campus supplémentaires ont subi des retards de connexion au réseau de 18 à 36 mois dans des corridors tels que Sydney et Osaka. Ces goulets d'étranglement de mise en service ont accru le recours à des packages d'alimentation temporaire et de transition, y compris des flottes de générateurs de moyenne puissance en parallèle et des configurations hybrides permettant de maintenir les calendriers de construction et de mise en service.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par la location de générateurs d'électricité fournissant une alimentation temporaire pour des besoins planifiés ou imprévus, l'équipement étant fourni pour une durée définie et restitué après utilisation. Il inclut les configurations de location courantes utilisées sur les sites qui ne peuvent pas dépendre entièrement de l'alimentation du réseau.
Exclusions du périmètre : nous excluons les ventes directes de groupes électrogènes et les systèmes d'alimentation installés de manière permanente, ainsi que les équipements de réseau public qui ne sont pas louées en tant que solution de générateur.
Aperçu de la segmentation
- Par type de carburant
- Diesel
- Gaz naturel
- Hybride/intégré à batterie
- Hydrogène et autres
- Par puissance nominale
- Moins de 100 kVA
- 101 à 500 kVA
- 501 à 1 000 kVA
- Plus de 1 000 kVA
- Par application
- Secours/sauvegarde
- Prime/continu
- Écrêtage de pointe
- Par utilisateur final
- Construction
- Pétrole et gaz
- Exploitation minière
- Fabrication
- Centres de données
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur l'origine de la demande de location et sur la manière dont les flottes sont généralement utilisées selon les régions. Nous avons consulté des sources publiques telles que l'Agence internationale de l'énergie (contexte d'accès et de fiabilité de l'électricité), la Banque mondiale (indicateurs d'infrastructure) et l'Administration américaine de l'information sur l'énergie (orientation du marché du carburant et de l'électricité).
Pour ancrer les hypothèses, nous avons également utilisé des sources telles que la série des dépenses de construction du Bureau du recensement des États-Unis, UN Comtrade pour l'orientation des flux commerciaux liés aux équipements de générateurs, et des documents publiés par des associations professionnelles suivant l'activité de la construction, des mines et de l'industrie. Les documents d'entreprise, présentations aux investisseurs et la presse spécialisée réputée ont été examinés pour cartographier les zones de service et les structures contractuelles typiques, puis recoupés avec un abonnement payant que nous utilisons pour les données financières d'entreprises et un autre pour l'information commerciale au niveau des expéditions, lorsque cela aidait à clarifier la dépendance aux importations dans certains marchés. Ces sources sont illustratives et non exhaustives, de nombreux autres documents publics ayant également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est loué, pour combien de temps et selon quelle logique tarifaire dans les secteurs de la construction, du pétrole et du gaz, des mines, de la fabrication et des cas d'usage liés aux centres de données. Nous avons échangé avec un ensemble d'opérateurs de flottes de location, de distributeurs d'équipements, d'entrepreneurs EPC et de grands utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques, afin de confirmer et d'ajuster les signaux de demande et les hypothèses d'utilisation lorsque les données documentaires étaient trop générales.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Directeurs généraux : 14 % | APAC : 47 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/unités : 34 % | EMEA : 30 % |
| Petits acteurs : 22 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante qui reconstruit la demande de location à partir de l'activité des marchés finaux, puis l'affecte à l'usage de location de générateurs selon les besoins typiques de secours et de puissance principale par secteur et par région. Cette structure est ensuite testée par des vérifications ascendantes sélectives, où des tailles de flottes échantillonnées, des fourchettes d'utilisation et des bandes de tarifs de location sont utilisées pour vérifier si le revenu implicite correspond à des résultats opérationnels réalistes.
Les principales données utilisées dans le modèle comprennent l'activité des projets de construction et d'infrastructure, la fréquence et la durée des coupures de réseau déclenchant la location de secours, l'orientation des prix du carburant qui influence les choix de location diesel et gaz, les cycles de mise en service et de test des centres de données qui font appel à l'alimentation temporaire, et le mix d'applications telles que le secours, la puissance principale et le lissage des pointes, qui modifie les heures de fonctionnement et la tarification. Lorsque les données locales étaient limitées, les écarts ont été traités à l'aide de ratios de substitution régionaux, par exemple des profils d'intensité de construction et d'électrification similaires, puis affinés grâce aux retours des entretiens.
Les prévisions sont établies par analyse de scénarios, car la demande peut évoluer rapidement avec les cycles d'attribution d'infrastructures, les événements météorologiques et les calendriers d'arrêt industriel. La tendance du scénario de base est ancrée sur les indicateurs macroéconomiques et l'activité sectorielle, et la trajectoire finale est ajustée après les retours primaires sur l'utilisation attendue, la répercussion tarifaire et les plans d'expansion des flottes.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation des totaux finaux avec des signaux indépendants tels que l'orientation des dépenses de construction, les tendances de production industrielle et l'évolution observée des tarifs de location rapportés par les acteurs du marché. Les valeurs aberrantes sont signalées lorsque l'utilisation implicite ou le revenu par unité s'écarte des fourchettes habituelles, et ces cellules sont réexaminées avant validation des chiffres.
Une seconde revue par un analyste est appliquée à la logique du modèle, aux hypothèses et aux calculs afin que tout changement soit explicable et cohérent entre les régions. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des variations brusques des prix du carburant, des ralentissements majeurs d'infrastructure ou des changements de politique affectant l'usage du diesel. Avant livraison, une vérification finale de fraîcheur des données est effectuée afin que les dernières données publiques et retours d'experts soient reflétés dans la version publiée.
Comparaison de la taille du marché de la location de générateurs électriques de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la location de générateurs ne sont souvent pas alignées, même lorsqu'elles semblent décrire la même activité. Les principales raisons tiennent généralement à ce qui est comptabilisé comme revenu de location, aux zones géographiques couvertes, et au fait que l'estimation soit ancrée sur des indicateurs d'activité ou principalement basée sur un ensemble de revenus plus large.
Sur ce marché, l'écart s'explique souvent par le fait que les études incluent ou non des packages d'alimentation temporaire plus larges, tels que transformateurs, câbles, bancs de charge et locations d'installations électriques clé en main, par la manière dont les applications de secours par rapport aux applications principales sont converties en heures de fonctionnement et en tarification, et par le traitement du calendrier des devises lorsque les flottes opèrent dans plusieurs pays. Le fait de comptabiliser uniquement le revenu de location de générateurs et de maintenir des vérifications explicites de l'utilisation par application, plutôt que de regrouper les services de location d'énergie adjacents, est une raison clé pour laquelle le chiffre de 2026 est plus élevé ici que certaines estimations d'années de base plus anciennes. Ce choix de modélisation est appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,05 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,49 milliards USD (2024) | Utilise une année de base antérieure et une définition plus large de la location d'énergie qui peut regrouper des équipements autres que des générateurs et des services de location d'installations électriques temporaires clé en main, ce qui modifie le périmètre de revenu comparable et le calendrier. |
| Groupe de recherche sectoriel B | 8,50 milliards USD (2026) | Souvent ancré sur des définitions plus restreintes de la location de générateurs et des hypothèses d'utilisation prudentes pour les cas d'usage de secours, avec une visibilité limitée sur les évolutions du mix d'applications telles que les tests de centres de données et le lissage des pointes. |
En parcourant le tableau, la principale différence ne réside pas seulement dans l'année utilisée, mais aussi dans ce qui est considéré comme revenu de location entrant dans le périmètre et dans la manière dont l'utilisation est convertie en dollars. En maintenant les moteurs de la demande liés à l'activité de construction, aux besoins de secours déclenchés par les coupures, et aux vérifications du mix d'applications, le chiffre final reste traçable à des données claires et des étapes reproductibles.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la location de groupes électrogènes ?
La taille du marché de la location de groupes électrogènes a atteint 14,05 milliards USD en 2026 et devrait atteindre 18,75 milliards USD d'ici 2031 à un TCAC de 5,95 %.
Quelle région est en tête de la génération de revenus ?
L'Asie-Pacifique a capté 32,48 % du chiffre d'affaires mondial en 2025 et est également la région à la croissance la plus rapide avec un TCAC de 7,55 %.
Pourquoi les locations de groupes électrogènes hybrides à batterie gagnent-elles en popularité ?
Les groupes hybrides réduisent la consommation de diesel jusqu'à 80 %, diminuent les émissions et aident les locataires à se conformer aux règles Stage V et Tier 4 Final, stimulant la demande notamment dans les projets urbains et de centres de données.
Quel secteur d'utilisateurs finaux se développe le plus rapidement ?
Les centres de données devraient voir les dépenses de location croître à un TCAC de 9,66 % en raison des retards de raccordement au réseau et de la densité de puissance croissante liée à l'intelligence artificielle, qui nécessitent une alimentation relais rapide et flexible.
Comment les taxes carbone affecteront-elles les locations de groupes électrogènes ?
Des mécanismes de tarification du carbone plus stricts augmentent les coûts de carburant pour les groupes diesel, encourageant les parcs locatifs à adopter des solutions HVO, gaz naturel et hybrides pour protéger leurs marges et atteindre les objectifs de développement durable des clients.
Les systèmes de stockage d'énergie par batterie remplacent-ils les groupes électrogènes de location ?
Les batteries déplacent certaines charges de courte durée, notamment l'écrêtage de pointe sur les marchés réglementés, mais la résilience lors de pannes de plusieurs jours dépend toujours de locations de groupes électrogènes conventionnels ou hybrides.
Dernière mise à jour de la page le:



