
Taille et part du marché de la protéine de pomme de terre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
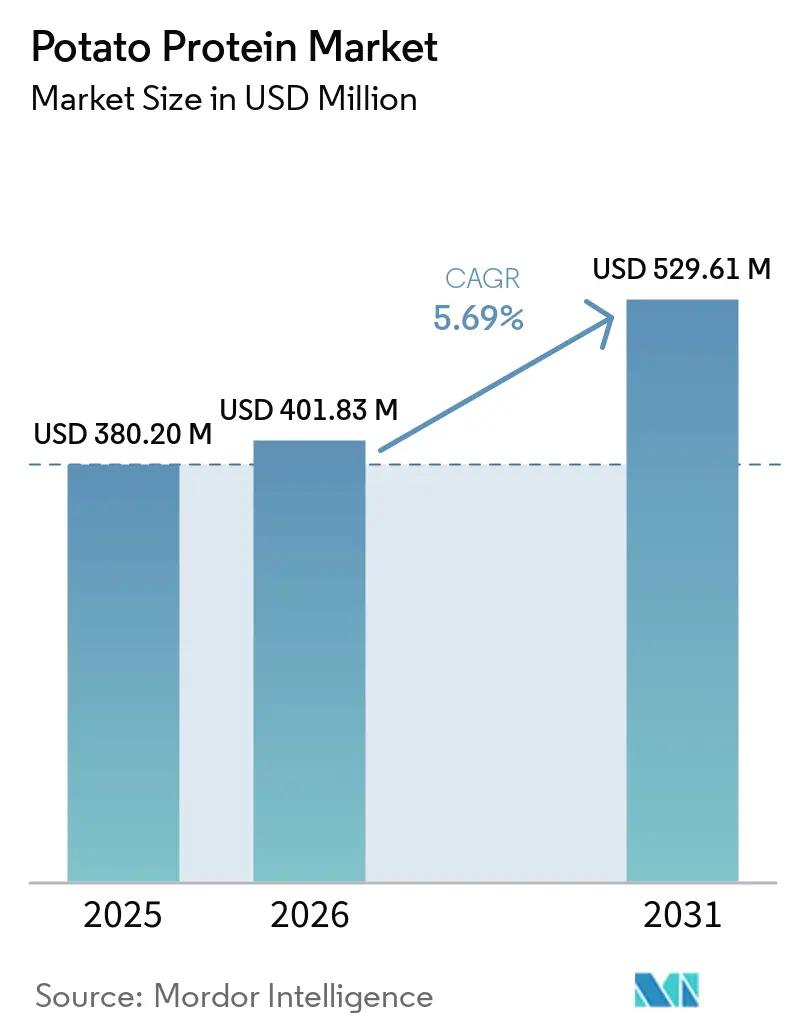
| Taille du Marché (2026) | 401.83 Millions de dollars américains |
| Taille du Marché (2031) | 529.61 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
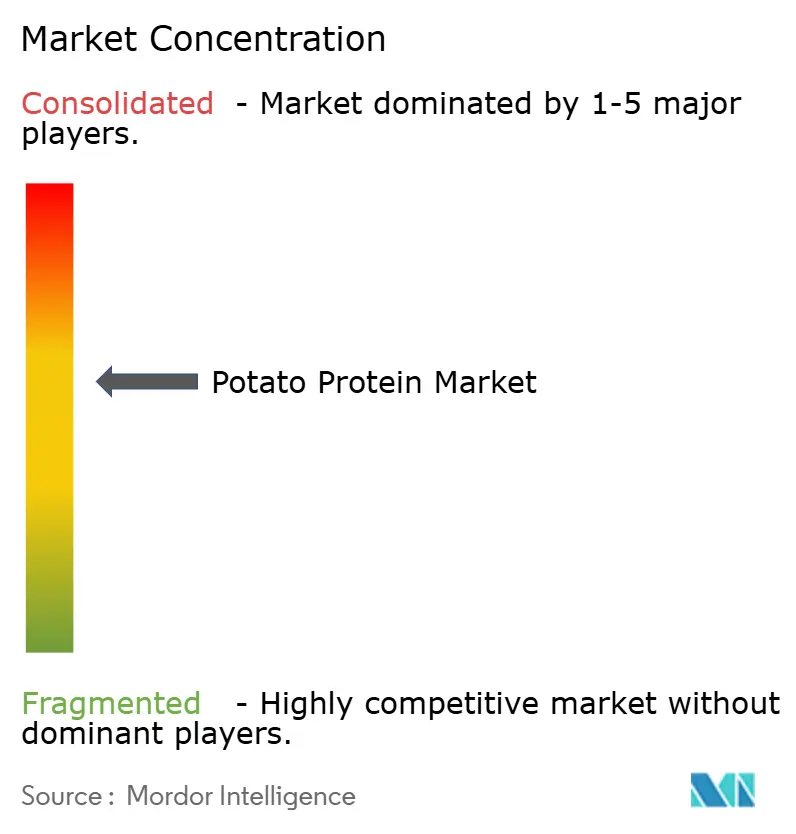
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protéine de pomme de terre par Mordor Intelligence
La taille du marché des protéines de pomme de terre était évaluée à 380,20 millions USD en 2025 et devrait croître de 401,83 millions USD en 2026 pour atteindre 529,61 millions USD d'ici 2031, à un CAGR de 5,69 % durant la période de prévision (2026-2031). La croissance du marché est portée par l'adoption croissante des régimes à base de plantes, la demande d'ingrédients à étiquette propre et des méthodes de transformation efficaces qui valorisent les sous-produits de l'amidon de pomme de terre. Les fabricants alimentaires utilisent les protéines de pomme de terre dans diverses applications, notamment les substituts de viande, les substituts laitiers, les produits de boulangerie, les boissons et les produits de nutrition sportive, contribuant à des prix de vente plus élevés et à des applications d'utilisation finale élargies. Les données récentes sur les achats indiquent que les marques de petite et moyenne taille augmentent leurs achats en vrac, ce qui suggère une distribution plus large des activités de développement de produits. Cette diversification de la base de clientèle aide les fournisseurs à maintenir des flux de revenus stables lors des fluctuations économiques.
Principaux enseignements du rapport
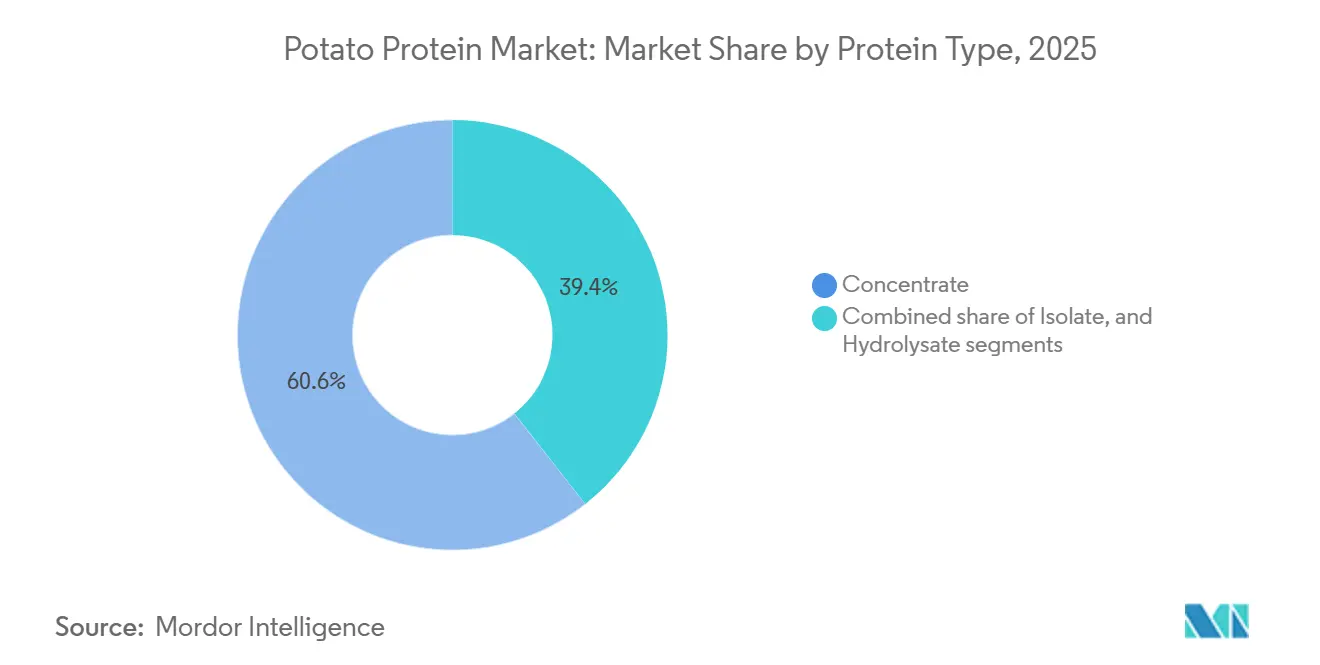
- Par type de protéine, les concentrés ont dominé avec 60,62 % de la part de marché des protéines de pomme de terre en 2025, et les isolats devraient se développer à un CAGR de 8,42 % jusqu'en 2031.
- Par nature, le conventionnel détenait 87,74 % de la part de marché en 2025, et l'organique est en passe d'atteindre un CAGR de 9,96 % jusqu'en 2031.
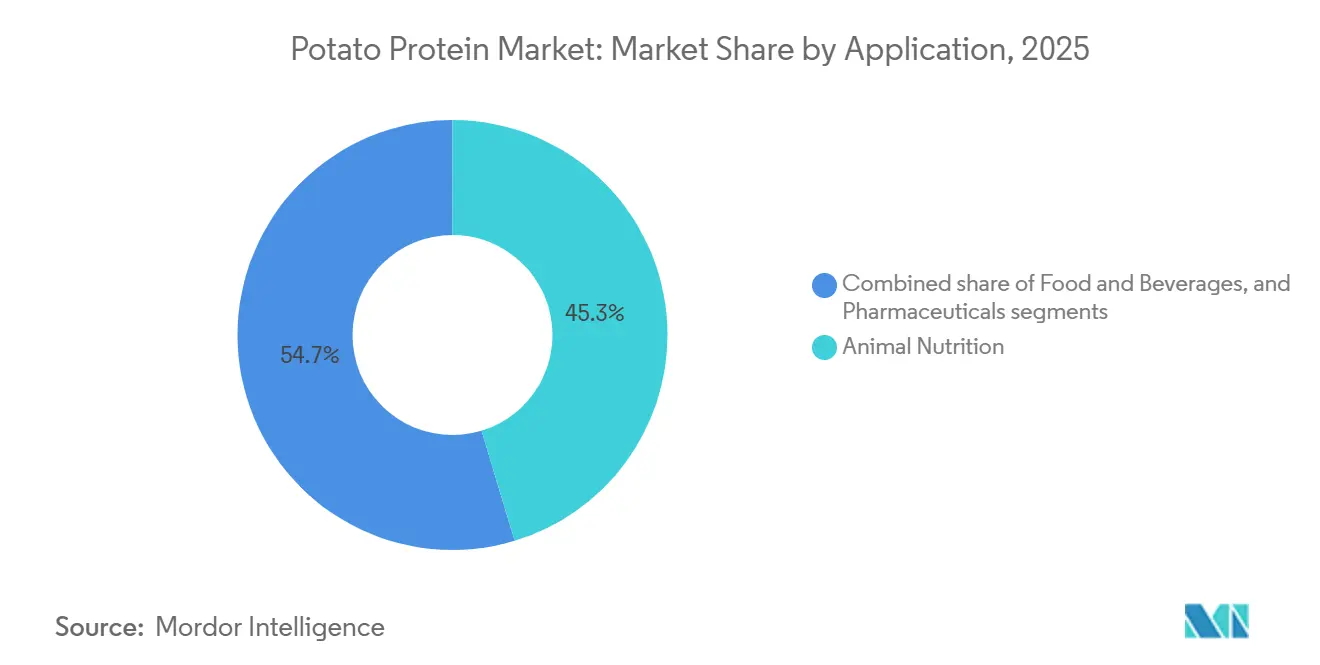
- Par application, la nutrition animale a dominé le marché avec une part maximale de 45,32 % en 2025, tandis que les produits pharmaceutiques étaient les plus en croissance, avec un CAGR de 8,76 % en 2031.
- Par canal de distribution, le B2B détenait 89,58 % de la part de marché en 2025, et le B2C est en passe d'atteindre un CAGR de 7,12 % jusqu'en 2031.
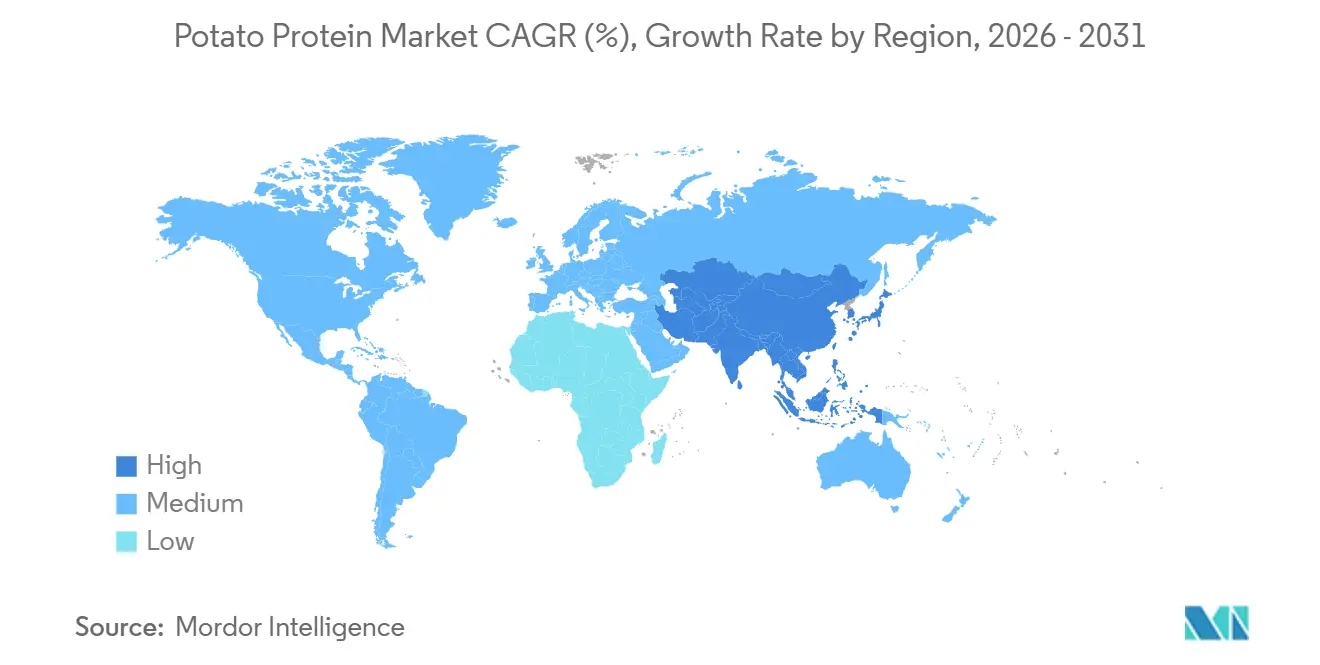
- Par géographie, l'Europe a dominé le marché en 2025 avec 44,86 %, tandis que l'Asie-Pacifique reste la région à la croissance la plus rapide, avec un CAGR de 8,05 % en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits véganes | +2.1% | Mondial, avec une concentration en Europe et en Amérique du Nord | Moyen terme (3-4 ans) |
| Demande croissante d'ingrédients sans allergènes et sans gluten | +1.5% | Amérique du Nord et Europe | Moyen terme (3-4 ans) |
| Expansion de la production d'aliments aquacoles et des industries de l'alimentation animale | +1.2% | Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Demande croissante d'ingrédients durables et à étiquette propre | +2.0% | Europe, Amérique du Nord, en expansion en Asie-Pacifique | Moyen terme (3-4 ans) |
| Application croissante dans les produits à base de viande végétale | +2.2% | Mondial, avec une adoption rapide en Asie-Pacifique | Court à moyen terme (≤ 4 ans) |
| Utilisation croissante dans les snacks et les produits prêts à consommer | +1.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (3-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits véganes
La croissance du flexitarisme transforme le marché des protéines de pomme de terre en générant une demande significative de protéines végétales. L'essor du véganisme a accru la sensibilisation des consommateurs aux implications environnementales et éthiques des choix alimentaires. En réponse, les fabricants alimentaires développent des sources de protéines alternatives pour répondre à la demande croissante de produits à base de plantes. En janvier 2023, environ 707 000 personnes ont participé au Veganuary, une campagne mondiale d'une organisation à but non lucratif britannique qui encourage les participants à adopter un régime végétalien en janvier. La participation de 2023 représente une multiplication par quatre par rapport aux niveaux de 2018 [1]. Cette augmentation significative de la polyvalence des applications démontre l'intérêt croissant des consommateurs pour les régimes à base de plantes et les choix alimentaires durables. La protéine de pomme de terre offre aux fabricants un profil de saveur neutre et des propriétés fonctionnelles, ce qui en fait un choix idéal pour les produits de substitution de la viande. Son profil complet en acides aminés et son indice élevé de digestibilité (score PDCAAS de 0,99) en font un ingrédient efficace pour les entreprises cherchant à se différencier sur le marché des produits à base de plantes. Les préférences des consommateurs évoluent des produits imitant la viande vers des alternatives végétales naturelles qui mettent en valeur des saveurs et des textures authentiques, élargissant les applications des protéines de pomme de terre au-delà des substituts de viande traditionnels. Cette polyvalence d'application a positionné la protéine de pomme de terre comme un ingrédient précieux dans l'industrie alimentaire végétale en pleine évolution.
Demande croissante d'ingrédients sans allergènes et sans gluten
Le profil sans allergènes de la protéine de pomme de terre s'impose comme un différenciateur clé du marché face à l'augmentation mondiale des allergies et intolérances alimentaires. La demande des consommateurs pour la protéine de pomme de terre a augmenté alors qu'ils recherchent des produits alimentaires transparents et peu transformés, sans allergènes courants tels que le gluten et le lactose. En 2022, le Food and Beverage Journal a rapporté que 68 % des consommateurs préféraient les produits à étiquette propre avec des listes d'ingrédients simplifiées contenant des composants naturels reconnaissables. La protéine de pomme de terre ne contient ni gluten, ni lactose, ni allergènes courants, ce qui la rend adaptée aux fabricants ciblant le segment de marché sans allergènes. Cette caractéristique est essentielle dans les formulations destinées aux régimes spécialisés et aux groupes de consommateurs sensibles, notamment les enfants et les personnes présentant de multiples sensibilités alimentaires. Plusieurs pays affichent des taux élevés d'intolérance au lactose, influençant les tendances alimentaires mondiales et les préférences en matière d'ingrédients. Selon World Population Review, la Corée du Sud, le Yémen, le Ghana et le Malawi signalent 100 % d'intolérance au lactose au sein de leurs populations, tandis que les Îles Salomon affichent un taux d'intolérance de 99 % en 2025 [2]. Cette intolérance au lactose généralisée stimule la demande de l'industrie alimentaire et des boissons pour des ingrédients non allergènes et sans gluten. La polyvalence fonctionnelle de la protéine de pomme de terre lui permet de remplacer les ingrédients allergènes dans diverses applications tout en maintenant les propriétés texturales et nutritionnelles souhaitées, créant des opportunités d'innovation dans des catégories auparavant difficiles d'accès pour les consommateurs sensibles aux allergènes.
Expansion de la production d'aliments aquacoles et des industries de l'alimentation animale
Le secteur de la nutrition animale, qui détient actuellement 45,32 % du marché des protéines de pomme de terre en 2025, connaît une transformation significative portée par les préoccupations de durabilité et la recherche de sources de protéines alternatives. La haute digestibilité et le profil complet en acides aminés de la protéine de pomme de terre en font un substitut efficace aux sources de protéines à forte intensité de ressources dans les formulations d'aliments pour animaux. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a rapporté que la production mondiale d'aquaculture a atteint 130,9 millions de tonnes en 2022/23, contribuant à une production totale des pêches et de l'aquaculture de 223,2 millions de tonnes. Cela représentait une augmentation de 4 % par rapport à 2020. La croissance de l'aquaculture a accru la demande dans les industries de l'alimentation aquacole et de l'alimentation animale, qui nécessitent des alternatives protéiques durables à base de plantes. La protéine de pomme de terre est devenue un ingrédient précieux pour les formulations d'alimentation aquacole en raison de sa haute digestibilité, de son profil en acides aminés et de sa faible allergénicité. Les avancées dans la technologie d'extraction ont amélioré la rentabilité de la protéine de pomme de terre pour les applications d'alimentation animale, élargissant son utilisation à différentes espèces animales et stades de vie. Par exemple, en novembre 2024, IQI Trusted Petfood Ingredients s'est associé à Royal Avebe pour lancer ProtaSTAR®, une protéine à base de pomme de terre pour l'industrie des aliments pour animaux de compagnie. Le produit contient 80 % de protéines et un profil complet en acides aminés, permettant la production d'aliments végétariens pour animaux de compagnie nutritionnellement équilibrés. Ce lancement répond à la demande croissante de protéines végétales, notamment dans les formulations véganes et sans céréales.
Utilisation croissante dans les snacks et les produits prêts à consommer
Cette trajectoire de croissance sur le marché des snacks stimule la demande accrue de protéine de pomme de terre, que les fabricants préfèrent de plus en plus comme ingrédient en raison de ses propriétés fonctionnelles et de ses caractéristiques sans allergènes. La tendance à l'enrichissement en protéines s'étend désormais au-delà des produits protéinés traditionnels vers les catégories de snacks grand public. L'exceptionnelle fonctionnalité de la protéine de pomme de terre dans les snacks provient de ses propriétés supérieures de gélification, d'émulsification et de moussage, qui améliorent la texture et la stabilité des aliments transformés. Des recherches démontrent que l'isolat de protéine de pomme de terre (IPP) forme des gels stables à pH 3 et pH 7 à des températures comprises entre 45 et 50 °C, ce qui le rend particulièrement précieux pour les produits snacks nécessitant des attributs texturaux spécifiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Présence d'une faible teneur en protéines | -1.7% | Mondial | Long terme (≥ 5 ans) |
| Coûts de production élevés | -1.9% | Mondial ; impact plus élevé dans les régions en développement | Moyen terme (3-4 ans) |
| Sensibilisation limitée des consommateurs | -1.0% | Asie-Pacifique, Amérique du Sud | Court terme (≤ 2 ans) |
| Limitations fonctionnelles dans certaines applications | -0.8% | Mondial, prononcé dans les boissons prêtes à consommer à haute acidité | Court à moyen terme (≤ 3 ans) |
| Source: Mordor Intelligence | |||
Présence d'une faible teneur en protéines
La faible teneur en protéines inhérente aux pommes de terre brutes (généralement 2-2,5 %) représente un défi majeur pour l'industrie de la protéine de pomme de terre, créant de multiples défis techniques et économiques tout au long de la chaîne de valeur. Ce pourcentage est nettement inférieur à celui d'autres sources de protéines végétales telles que le soja (35-40 %) et les pois (20-25 %). Cette limitation fondamentale crée un effet en cascade de défis techniques et économiques tout au long du processus de production.
Le processus d'extraction aggrave ce défi, les rendements n'atteignant généralement que 30 à 40 % de récupération de la teneur en protéines disponible. Ce faible taux de récupération affecte la capacité de l'industrie à être compétitive sur les prix par rapport aux autres protéines végétales, notamment sur les marchés sensibles aux prix comme l'alimentation animale. Sur ces marchés, la protéine de pomme de terre doit démontrer des avantages fonctionnels ou nutritionnels supérieurs pour justifier son prix premium et surmonter les désavantages concurrentiels.
En réponse à ces défis, des entreprises de biotechnologie développent des solutions innovantes. En 2024, ReaGenics a introduit des techniques de culture cellulaire pouvant augmenter la teneur en protéines de la pomme de terre à 31 %, avec le potentiel d'atteindre 40 %. De plus, la technologie d'agriculture moléculaire de PoLoPo vise à produire des tubercules de pomme de terre riches en protéines d'ici fin 2024, ciblant le marché de la protéine d'œuf évalué à 26,6 milliards USD. Cependant, l'industrie continue de faire face à des inefficacités de rendement qui affectent sa capacité à concurrencer des alternatives naturellement riches en protéines comme les pois et le soja, nécessitant des avancées technologiques continues pour améliorer l'efficacité d'extraction et la teneur en protéines.
Coûts de production élevés
Les processus d'extraction complexes nécessaires pour isoler la protéine de pomme de terre des sous-produits de la production industrielle d'amidon de pomme de terre ont un impact significatif sur sa compétitivité sur le marché. Le marché de la protéine de pomme de terre fait face à des contraintes de croissance importantes en raison de ses coûts de production élevés par rapport aux protéines végétales alternatives telles que le soja, le blé et les pois. Le processus d'extraction des protéines nécessite des techniques complexes de séparation et de purification, notamment la coagulation thermique, l'ultrafiltration et le séchage. Ces procédés sont énergivores et technologiquement exigeants, entraînant des dépenses opérationnelles et d'investissement plus élevées pour les fabricants. Les méthodes industrielles actuelles reposent sur des procédés énergivores tels que l'échange d'ions et l'adsorption sur lit expansé, contribuant à des coûts de production plus élevés par rapport aux autres protéines végétales.
La faible teneur en protéines inhérente aux pommes de terre (inférieure à 2 %) nécessite le traitement de grands volumes de matières premières pour produire de petites quantités de protéines. Cette inefficacité augmente les coûts tout au long de la chaîne d'approvisionnement, de l'approvisionnement en matières premières au transport, au stockage et à la gestion des déchets des composants de pomme de terre inutilisés. La production de protéine de pomme de terre de haute qualité, notamment pour les applications alimentaires et de nutrition pour animaux de compagnie, nécessite des mesures rigoureuses de contrôle de la qualité. Celles-ci comprennent le maintien d'une faible teneur en glycoalcaloïdes et de profils d'acides aminés cohérents, ce qui augmente encore la complexité du traitement et les coûts de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de protéine : les concentrés de protéine de pomme de terre dominent tandis que les isolats affichent une croissance rapide
Le marché des protéines de pomme de terre, par type de protéine, est dominé par les concentrés, le segment le plus important, qui détient une part de marché de 60,62 % en 2025. Cette domination est attribuée à leur rapport coût-efficacité et à leur polyvalence dans de multiples applications, notamment dans l'alimentation animale, où la sensibilité aux prix est élevée. Les concentrés de protéines de pomme de terre maintiennent leur leadership sur le marché grâce à leur utilisation extensive dans l'alimentation animale, notamment dans l'alimentation aquacole et la nutrition du bétail, offrant une haute digestibilité et des profils équilibrés en acides aminés. Le processus de production simplifié et économique des concentrés permet leur utilisation dans des applications à grand volume. Ces concentrés offrent des propriétés fonctionnelles, notamment des capacités de liaison, d'émulsification et de moussage, les rendant adaptés aux formulations d'aliments transformés et d'aliments pour animaux de compagnie.
Les isolats représentent le segment à la croissance la plus rapide avec un CAGR de 8,42 % (2026-2031), portés par leurs propriétés fonctionnelles supérieures et leur teneur plus élevée en protéines (≥90 %), ce qui justifie leur prix premium dans des applications spécialisées. Les récentes avancées dans la technologie d'extraction ont amélioré l'efficacité de la production d'isolats. Par exemple, en août 2024, ReaGenics a développé des techniques de culture cellulaire pouvant augmenter la teneur en protéines de pomme de terre à 31 %, ce qui pourrait avoir un impact significatif sur la croissance du segment des isolats. Les hydrolysats constituent le segment le plus petit mais revêtent une importance technologique en offrant une digestibilité et une biodisponibilité améliorées pour des applications nutritionnelles spécialisées. Leurs caractéristiques, notamment une solubilité améliorée et une allergénicité réduite, les rendent précieux pour les produits pharmaceutiques et de nutrition sportive. L'expansion du segment est soutenue par des recherches sur les peptides bioactifs issus des protéines de pomme de terre, qui montrent un potentiel dans des applications telles que les traitements anti-hyperuricémie. Ces développements élargissent les applications des hydrolysats dans les marchés des aliments fonctionnels et des nutraceutiques.
Note: Les parts de tous les segments individuels seront disponibles à l'achat du rapport
Par nature : le premium biologique stimule la croissance
Le segment conventionnel détenait une part dominante de 87,74 % du marché des protéines de pomme de terre et constituait le segment le plus important en 2025, soutenu par des chaînes d'approvisionnement établies et des capacités de production à grande échelle rentables. Le segment biologique est le segment à la croissance la plus rapide et devrait croître à un CAGR de 9,96 % durant la période 2026-2031, dépassant le taux de croissance global du marché. Cette expansion reflète la préférence croissante des consommateurs pour des produits durables et à étiquette propre. Le rapport sur la situation biologique de l'USDA indique des conditions de marché robustes aux États-Unis, avec des ventes au détail biologiques atteignant 63,8 milliards USD en 2023 [3].
Les initiatives gouvernementales et industrielles font progresser l'agriculture durable et la production d'ingrédients d'origine végétale grâce à des investissements dans l'agriculture biologique, le développement des infrastructures et l'amélioration des technologies de transformation alimentaire. Ces efforts augmentent l'offre de matières premières de pomme de terre de qualité tout en répondant à la demande croissante d'ingrédients protéiques à étiquette propre et sans allergènes. Un exemple significatif est l'investissement de 3 millions USD du Commonwealth de Pennsylvanie dans Folkland Foods, une entreprise de pommes de terre biologiques du comté d'Erie, dans le cadre du Programme de capital d'assistance à la réhabilitation (RACP) en 2024. Ce financement soutient la construction d'une usine de fabrication, le développement d'un entrepôt frigorifique et la création d'une installation de stockage de pommes de terre, générant jusqu'à 50 emplois et encourageant les pratiques agricoles durables au sein des communautés agricoles locales.
Par application : l'alimentation animale domine le marché de la protéine de pomme de terre tandis que les applications pharmaceutiques se développent
La nutrition animale domine le marché des protéines de pomme de terre, étant la plus grande catégorie avec une part de 45,32 % en 2025, principalement en raison de l'excellente digestibilité et du profil complet en acides aminés de la protéine de pomme de terre. De plus, les propriétés fonctionnelles de la protéine de pomme de terre, notamment ses capacités d'émulsification et de liaison, améliorent la qualité et la stabilité des granulés d'aliments, améliorant ainsi l'efficacité alimentaire. La demande croissante de l'industrie de l'élevage pour des sources de protéines durables et sans allergènes indique un marché en expansion pour la protéine de pomme de terre dans la nutrition animale.
De plus, le segment pharmaceutique reflète cette tendance, avec un CAGR attendu de 8,76 % de 2026 à 2031, étant le segment d'application à la croissance la plus rapide. La demande de l'industrie pharmaceutique pour la protéine de pomme de terre continue de croître, portée par ses propriétés hypoallergéniques, sa haute digestibilité et sa composition en acides aminés. Ces caractéristiques permettent son utilisation dans des applications de nutrition médicale, notamment dans les produits de nutrition entérale pour les patients ayant des restrictions alimentaires. Les initiatives de recherche et développement examinent leurs applications dans les produits pharmaceutiques à base de protéines, ce qui élargit leur potentiel de marché dans l'industrie pharmaceutique.
Note: Les parts de tous les segments individuels seront disponibles à l'achat du rapport
Par canal de distribution : le B2B domine le marché
Le canal B2B est le principal canal de distribution pour les protéines de pomme de terre, dominant le marché avec une part de 89,58 % en 2025, facilitant les transactions en vrac entre les fabricants et les utilisateurs industriels dans les secteurs de la transformation alimentaire, de l'alimentation animale et pharmaceutique. Ce canal fonctionne grâce à des relations établies et des systèmes logistiques efficaces qui soutiennent les mouvements de grands volumes. La domination de la distribution B2B s'aligne sur la structure du marché, où la protéine de pomme de terre fonctionne principalement comme un ingrédient industriel plutôt qu'un produit de détail. Des entreprises comme Cargill tirent parti de leurs vastes réseaux B2B pour fournir des protéines végétales, y compris des variétés à base de pomme de terre, aux fabricants alimentaires qui intègrent l'enrichissement en protéines dans divers produits et applications.
Le canal B2C, bien qu'actuellement plus modeste en termes d'échelle, est le segment à la croissance la plus rapide, avec un CAGR projeté de 7,12 % jusqu'en 2031, porté par la sensibilisation croissante des consommateurs aux protéines végétales spécialisées. Ce segment s'adresse principalement aux marchés de niche, notamment la nutrition sportive et les régimes spéciaux, où les consommateurs valorisent les propriétés hypoallergéniques et le profil complet en acides aminés de la protéine de pomme de terre. L'introduction de produits prêts à la consommation, tels que des poudres protéinées et des barres contenant de la protéine de pomme de terre, élargit progressivement la présence et l'importance de ce canal sur le marché.
Analyse géographique
Marché européen des Protéines de Pomme de Terre
L'Europe détient une part dominante de 44,86 % du marché des protéines de pomme de terre en 2025, soutenue par son vaste réseau d'infrastructures de transformation de la pomme de terre et ses technologies d'extraction. La force du marché régional provient d'entreprises établies comme Royal Avebe, Roquette Frères et Emsland Group, qui exploitent des installations intégrées verticalement, de la culture de la pomme de terre à l'extraction des protéines. Les orientations actualisées de l'Autorité européenne de sécurité des aliments (EFSA) pour les demandes de nouveaux aliments, en vigueur depuis février 2025, simplifient le processus d'approbation pour les produits protéiques innovants. Ce cadre réglementaire, combiné à la demande croissante des consommateurs pour des alternatives à base de plantes, crée un environnement propice à la poursuite de l'expansion et du développement du marché.
Marché des Protéines de Pomme de Terre en Asie-Pacifique
L'Asie-Pacifique affiche le taux de croissance le plus élevé à 8,05 % de CAGR (2026-2031), attribué à l'industrialisation de la transformation alimentaire et à l'intérêt croissant des consommateurs pour les produits enrichis en protéines. Le développement de la région est soutenu par des investissements stratégiques dans la production, comme en témoigne la coentreprise entre Tummers Food Processing Solutions et Kiron Food Processing Technologies en Inde pour améliorer l'infrastructure de transformation de la pomme de terre. La Chine et le Japon sont les principaux moteurs du marché, tandis que la Corée du Sud affiche une adoption accrue dans les applications de nutrition sportive. La croissance des secteurs de l'alimentation animale et de l'aquaculture en Asie-Pacifique génère une demande supplémentaire de protéines de pomme de terre, notamment dans les économies en développement où la consommation de viande et de poisson augmente avec la hausse des revenus disponibles.
Marché des Protéines de Pomme de Terre en Amérique du Nord
L'Amérique du Nord maintient une part substantielle du marché des protéines de pomme de terre, portée par une forte demande de protéines végétales et d'ingrédients sans gluten. Les États-Unis mènent la consommation régionale, soutenus par la préférence croissante des consommateurs pour les protéines alternatives. L'initiative de transition biologique de 300 millions USD de l'USDA de 2022 bénéficie indirectement au segment des protéines de pomme de terre biologiques en augmentant l'offre de pommes de terre biologiques. Les capacités d'innovation alimentaire de la région et le fort pouvoir d'achat des consommateurs soutiennent une croissance continue, notamment dans les applications premium telles que la nutrition sportive et les produits diététiques spécialisés.


Paysage réglementaire
Aux États-Unis, les ingrédients protéiques de pomme de terre utilisés dans les aliments conventionnels sont couramment positionnés via la voie GRAS, y compris l'avis GRAS de la FDA (GRN) 447 couvrant l'isolat de protéine de pomme de terre pour une utilisation dans plusieurs catégories alimentaires. Cela soutient une activité de formulation plus large dans les substituts de viande, les boissons et les aliments enrichis en protéines. L'étiquetage des ingrédients est régi par les règles d'étiquetage alimentaire de la FDA, notamment le 21 CFR 101.4, qui encadre les déclarations standardisées d'ingrédients et influence la manière dont les fournisseurs positionnent la protéine de pomme de terre par rapport aux systèmes de protéines végétales mélangées.
En Europe et en Grande-Bretagne, l'accès au marché et les allégations dépendent des cadres applicables aux ingrédients alimentaires et aux nouveaux aliments. L'Agence britannique des normes alimentaires maintient une entrée de nouveaux aliments autorisée (NOVEL-116) pour les protéines de pomme de terre (coagulées) et les hydrolysats, tandis que les exigences d'étiquetage de l'UE incluent l'utilisation de la désignation d'ingrédient « protéine de pomme de terre » dans les listes d'ingrédients, comme en témoignent les actes officiels de l'UE tels que la décision de 2002 publiée dans le Journal officiel L 50. Ces régimes distinguent les ingrédients protéiques conventionnels dérivés de sous-flux des voies de transformation nouvelles qui nécessitent des travaux d'autorisation supplémentaires, ce qui affecte à son tour le séquençage de la mise sur le marché.
Analyse de la chaîne de valeur
La chaîne de valeur des protéines de pomme de terre commence par la culture de la pomme de terre et la transformation industrielle de la pomme de terre, puis se concentre autour des fabricants d'amidon qui récupèrent les protéines du jus de fruit de pomme de terre et d'autres sous-flux générés lors de l'extraction de l'amidon. Les coopératives appartenant aux agriculteurs et les transformateurs intégrés, par exemple Royal Avebe et AKV, ancrent l'approvisionnement en amont et la conversion en milieu de chaîne en associant des lignes d'amidon à la récupération des protéines (précipitation/séparation et filtration membranaire) et au séchage, puis en standardisant les concentrés et les isolats en spécifications alimentaires et d'alimentation animale.
En aval, les volumes transitent principalement par des canaux B2B vers les aliments composés, l'alimentation aquacole et les aliments pour animaux de compagnie, ainsi que vers les fabricants alimentaires développant des alternatives laitières, des produits de boulangerie et des systèmes d'analogues de viande. Dans ces applications, les performances de gélification, de moussage et d'émulsification déterminent la valeur. Les contraintes sont concentrées dans la transformation et les services publics, notamment le séchage à forte intensité énergétique, le traitement des eaux usées et la faible récupération à partir de pommes de terre à faible teneur en protéines, ce qui accroît le rôle des améliorations de procédés et de la co-localisation avec les installations d'amidon pour améliorer l'efficacité énergétique et réduire les coûts logistiques. La distribution dépend également des distributeurs d'ingrédients et du soutien applicatif pour aider à traduire les performances fonctionnelles en formulations clients, notamment pour les isolats dans les utilisations alimentaires et nutritionnelles à plus haute valeur ajoutée.
Paysage concurrentiel
Le marché de la protéine de pomme de terre présente une structure modérément consolidée, avec quelques grandes entreprises contrôlant la production et l'innovation mondiales. Ces entreprises se concentrent sur les technologies d'extraction avancées, les partenariats stratégiques et la diversification des produits pour maintenir leurs positions sur le marché. Royal Avebe, Roquette Frères et Emsland Group dominent le marché grâce à leurs capacités techniques et à leurs solides réseaux de distribution, renforçant encore leurs positions grâce à des partenariats stratégiques.
Le paysage du marché se transforme à mesure que les entreprises de biotechnologie introduisent des méthodes innovantes de production de protéines. Des entreprises telles que ReaGenics et PoLoPo développent de nouvelles technologies qui s'attaquent au défi fondamental de la faible teneur en protéines des pommes de terre conventionnelles, pouvant potentiellement remodeler la dynamique du marché.
De plus, Avebe fabrique des produits à base de protéine de pomme de terre, notamment PerfectaSOL, qui améliore la texture, l'élasticité et la rétention d'humidité dans les formulations à base de plantes. L'ingrédient est utilisé dans les biscuits, les muffins et les produits de boulangerie à base de légumes. Son profil à étiquette propre et ses propriétés sans allergènes répondent aux exigences des consommateurs en matière d'alternatives alimentaires naturelles.
Leaders de l'industrie de la protéine de pomme de terre
-
Avebe
-
Omega Protein Corporation
-
Tereos Group
-
Roquette Frères
-
Agrana Beteiligungs-AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Protéines de Pomme de Terre
- Royal Avebe U.A.
- Roquette Frères S.A.
- Tereos Group
- Emsland Group
- KMC A.m.b.A
- Agrana Beteiligungs-AG
- Meelunie B.V.
- AKV Langholt Amba
- Sudstärke GmbH
- Omega Protein Corp.
- Pepees S.A.
- Kemin Industries Inc.
- Lyckeby Culinar AB
- PPZ Niechlow SA
- The Scoular Company
- Finnamyl Oy
- Grupa Luboń
- DUYNIE GROUP
- PPZ Trzemeszno Sp. z o.o.
- Spix Protein
Lire l’analyse des entreprises de protéine de pomme de terre

Opportunités de marché et perspectives d'avenir
Les espaces blancs en matière de produits et de formulations s'élargissent là où la protéine de pomme de terre répond à la fois aux besoins « sans allergènes » et aux performances fonctionnelles, notamment dans les snacks et les concepts prêts à consommer qui combinent l'enrichissement en protéines et en fibres. Ces formats alimentaires grand public dépendent également d'une texture stable, ce qui crée une demande pratique pour des caractéristiques de gélification, de moussage et d'émulsification reproductibles. L'activité en 2026 a mis en évidence cette direction, notamment Emsland Group présentant des solutions d'ingrédients à base de protéines et de fibres de pomme de terre pour les applications de snacks au SNACKEX 2026 à Lisbonne, reflétant des efforts actifs de commercialisation pour l'enrichissement en protéines et en fibres au-delà de la nutrition animale.
Les opportunités portées par la technologie se concentrent sur l'amélioration du rendement en protéines utilisables et l'adaptation de la fonctionnalité pour des applications premium, répondant aux contraintes liées à la faible teneur en protéines natives et aux coûts de production élevés. La poussée de commercialisation de PoLoPo autour de la patatine fonctionnelle (protéine native de pomme de terre) et les travaux de ReaGenics Research sur la biomasse de pomme de terre cultivée en cellules, y compris la détermination formelle de la qualité protéique et la préparation de dossiers réglementaires pour les voies UE et américaine, illustrent comment les fournisseurs tentent de dissocier la valeur de la seule récupération à partir des flux secondaires de l'amidon. La familiarité réglementaire peut également soutenir de nouveaux lancements sur des marchés établis, le cadre GRAS de la FDA, par exemple le GRN 447 pour l'isolat de protéine de pomme de terre, et la liste britannique de nouveaux aliments autorisés (NOVEL-116) offrant des voies plus claires pour la mise à l'échelle des applications alimentaires lorsque les spécifications, l'étiquetage et les niveaux d'usage prévu sont alignés.
Recent Industry Developments in Marché des Protéines de Pomme de Terre
- Mai 2026 : Tereos Group a publié les résultats de son exercice 2025/26 (exercice se terminant en mars 2026), fournissant des informations actualisées sur la performance du groupe et les priorités en matière de capital dans son portefeuille d'ingrédients. Ce type de publication est suivi de près par les acheteurs d'ingrédients car il indique où les grands transformateurs allouent leurs ressources, ce qui peut affecter la disponibilité et le prix des ingrédients fonctionnels d'origine végétale utilisés dans l'alimentation humaine et animale.
- Juillet 2025 : Brenntag Specialties et Royal Avebe ont élargi leur accord de distribution pour fournir des amidons, protéines fonctionnelles et fibres à base de pomme de terre de Royal Avebe aux clients de l'alimentation et de la nutrition aux États-Unis. La couverture élargie du distributeur accroît la portée commerciale des ingrédients protéiques de pomme de terre en Amérique du Nord et favorise une adoption plus rapide par les formulateurs de taille moyenne qui dépendent d'un inventaire local et d'un service technique.
- Août 2024 : IQI Trusted Petfood Ingredients et Royal Avebe ont conclu un partenariat exclusif de long terme pour introduire ProtaSTAR(R), un ingrédient protéique à base de pomme de terre positionné pour les formulations d'aliments pour animaux de compagnie. L'accord a renforcé un débouché premium pour la protéine de pomme de terre en reliant la capacité de production d'Avebe à un canal spécialisé d'ingrédients pour aliments pour animaux de compagnie, confirmant la nutrition des animaux de compagnie comme un centre de demande à forte valeur pour les protéines de pomme de terre raffinées.


Marché des Protéines de Pomme de Terre Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des protéines de pomme de terre est défini comme la valeur annuelle des ingrédients protéiques dérivés de la pomme de terre vendus pour des usages alimentaires et d'alimentation animale, où la protéine est extraite lors de la transformation industrielle de la pomme de terre et vendue comme ingrédient commercial.
Exclusions du périmètre : Nous excluons les pommes de terre brutes et les fractions non protéiques de la pomme de terre (telles que l'amidon et les fibres), ainsi que les hydrolysats de protéines de pomme de terre et les produits de type peptidique.
Aperçu de la Segmentation
- Par type de protéine
- Concentré de protéine de pomme de terre
- Isolat de protéine de pomme de terre
- Hydrolysat de protéine de pomme de terre
- Par nature
- Conventionnel
- Biologique
- Par application
- Alimentation et boissons
- Boulangerie et confiserie
- Analogues de viande
- Alternatives laitières
- Nutrition sportive et barres
- Autres
- Nutrition animale
- Alimentation du bétail
- Aliments pour animaux de compagnie
- Aliments aquacoles
- Produits pharmaceutiques
- Alimentation et boissons
- Par canal de distribution
- B2B
- B2C
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Espagne
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et constituer une base factuelle solide avant toute modélisation. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les statistiques agricoles et de transformation alimentaire de l'USDA et d'Eurostat, les séries de production FAOSTAT, les flux commerciaux UN Comtrade pour les catégories d'ingrédients pertinentes, et les publications des associations d'ingrédients alimentaires et des organismes de l'industrie de la pomme de terre.
En parallèle, nous avons examiné les rapports annuels, les présentations aux investisseurs et les communications sur la durabilité des fabricants d'ingrédients et des grands transformateurs de pommes de terre, car ceux-ci montrent généralement comment la capacité progresse, comment l'utilisation évolue et comment le mix produit se transforme au fil du temps. Des abonnements payants sélectifs pour les données financières des entreprises et les actualités sectorielles ont été utilisés pour suivre les annonces d'expansion et les commentaires sur les prix, et une base de données de brevets a été utilisée comme vérification légère de l'activité en matière de procédés et d'applications. Les sources documentaires listées ici sont uniquement illustratives, et des références publiques supplémentaires ont également été consultées pour collecter des données, valider des hypothèses et clarifier des points ouverts.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes se sont concentrés sur les volumes, les fourchettes de prix réalisés et le mix concentrés/isolats dans les principales régions de consommation. Nous avons échangé avec des équipes de vente d'ingrédients, des contacts en approvisionnement et formulation dans l'alimentation et la nutrition animale, ainsi que quelques participants du côté de la distribution afin de réduire les lacunes des ensembles de données publiques et de les recouper.
La couverture a été maintenue mondiale afin que les mêmes hypothèses puissent être testées en Europe, en Asie-Pacifique et dans les Amériques, puis ajustées lorsque les schémas de prix locaux, la réglementation ou le comportement d'adoption indiquaient une forme de demande différente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 33 % |
| Acteurs plus petits : 22 % | Managers : 54 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante où le débit de transformation de la pomme de terre et la logique de récupération des sous-flux sont utilisés pour reconstituer le bassin d'approvisionnement réaliste, qui est ensuite traduit en valeur d'ingrédient en utilisant le mix produit observé et les fourchettes de prix. Nous corroborons les totaux avec des approximations ascendantes sélectives, principalement des vérifications de revenus de fournisseurs échantillonnés et des calculs de volumes multipliés par le prix de vente moyen pour les applications clés, puis nous ajustons le modèle lorsque les deux vues ne s'alignent pas.
Les données d'entrée qui font significativement bouger le chiffre comprennent les volumes industriels d'amidon de pomme de terre et de transformation, les rendements de conversion en ingrédients protéiques, la part des concentrés par rapport aux isolats dans le mix vendable, la progression du prix de vente moyen par grade et par région, et les signaux de demande issus des tendances de formulation à base de plantes et à haute teneur en protéines. Lorsqu'un point de données direct est manquant, nous comblons la lacune en utilisant des plages délimitées issues d'entretiens et de séries d'indicateurs adjacents (par exemple, les mouvements commerciaux et les annonces de capacité) afin que l'estimation reste reproductible.
Pour les prévisions, nous effectuons une analyse de scénarios autour des ajouts d'approvisionnement, de l'utilisation et des prix, puis nous lissons le cas de base en utilisant un ajustement de tendance exponentielle afin que les mouvements d'une année à l'autre ne surréagissent pas aux chocs ponctuels. Les hypothèses ne sont finalisées qu'après que les avis d'experts convergent sur la direction des changements de rendement, d'adoption et de prix au cours des prochaines années.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que la direction des échanges commerciaux, les changements de capacité et les commentaires sur les prix, puis les valeurs aberrantes sont examinées jusqu'à ce que le facteur explicatif puisse être identifié. Une deuxième revue analytique est effectuée avant la validation finale, et des appels de suivi sont déclenchés lorsqu'une hypothèse clé change ou lorsque de nouvelles communications publiques créent un écart notable.
Les rapports sont actualisés selon un cycle annuel, avec des mises à jour intermédiaires lors d'événements majeurs, tels que des expansions d'usines, des changements réglementaires affectant l'étiquetage, ou des fluctuations importantes des coûts liées aux matières premières. Avant la livraison, une vérification finale est effectuée afin que le calendrier de conversion de devises le plus récent, les hypothèses d'entrée et les signaux de marché soient reflétés dans les chiffres.
Comparaison du Dimensionnement du Marché des Protéines de Pomme de Terre par Mordor Intelligence avec d'Autres Estimations Publiées
Les chiffres de marché publiés pour les protéines de pomme de terre peuvent sembler très éloignés, même lorsqu'ils décrivent la même famille d'ingrédients, car les limites du périmètre et les choix de calendrier ne sont pas toujours alignés. Les différences proviennent généralement de ce qui est comptabilisé comme protéine de pomme de terre, de la façon dont les prix sont convertis en USD, et de la question de savoir si l'année en cours est actualisée après l'apparition de nouvelles communications et signaux commerciaux.
Les écarts les plus importants pour ce marché ont tendance à apparaître dans la logique des prix et la cadence d'actualisation, car les réinitialisations de contrats et les changements de mix entre concentrés et isolats peuvent modifier rapidement le prix de vente moyen réalisé. Le moment où la conversion de devises est appliquée et quel mois de prix est traité comme représentatif compte également beaucoup, de même que la question de savoir si l'utilisation dans la nutrition animale est modélisée à partir d'un bassin de volumes ou traitée comme un complément plus modeste. Ces vérifications sont maintenues à jour grâce à des points de révision programmés et des suivis d'anomalies, une cadence appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 380,20 millions USD (2025) | |
| Cabinet de Conseil Mondial A | 230,20 millions USD (2024) | Utilise une année de base antérieure et est généralement interprété comme une vue plus étroite des revenus des ingrédients, avec des niveaux de prix de vente moyen et un calendrier de conversion de devises qui peuvent ne pas capturer les réinitialisations de prix ultérieures et les améliorations du mix vers les isolats. |
| Éditeur Sectoriel B | 185,20 millions USD (2024) | Applique souvent une segmentation plus large des produits conditionnés avec une visibilité limitée sur les hypothèses de rendement, et peut sous-estimer les volumes de qualité alimentaire animale ou appliquer des prix conservateurs, ce qui comprime le total de valeur. |
Le tableau montre que l'écart est principalement expliqué par le calendrier et les limites du périmètre, et non par un seul facteur de demande. En maintenant l'estimation traçable jusqu'au débit de transformation, au rendement, au mix produit et aux vérifications actuelles du prix de vente moyen, nous pouvons expliquer chaque mouvement et relancer la logique lorsque de nouvelles preuves apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille attendue du marché de la protéine de pomme de terre d'ici 2031 ?
Le marché de la protéine de pomme de terre devrait atteindre 529,61 millions USD d'ici 2031.
Quelle région détient actuellement la plus grande part du marché de la protéine de pomme de terre ?
L'Europe est en tête avec une part de 44,86 %, portée par son écosystème intégré de transformation de l'amidon.
Pourquoi les isolats de protéine de pomme de terre croissent-ils plus rapidement que les concentrés ?
Les isolats offrent ≥ 90 % de protéines et une solubilité améliorée, permettant des allégations premium dans les boissons et la nutrition sportive, affichant ainsi un CAGR de 8,42 %.
Comment la protéine de pomme de terre soutient-elle les aliments aquacoles durables ?
Sa haute digestibilité et son profil équilibré en acides aminés permettent le remplacement partiel de la farine de poisson, réduisant l'impact environnemental tout en maintenant les performances de croissance.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

