
Taille et part du marché des protéines de blé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.08 Milliards de dollars |
| Taille du Marché (2031) | 3.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des protéines de blé par Mordor Intelligence
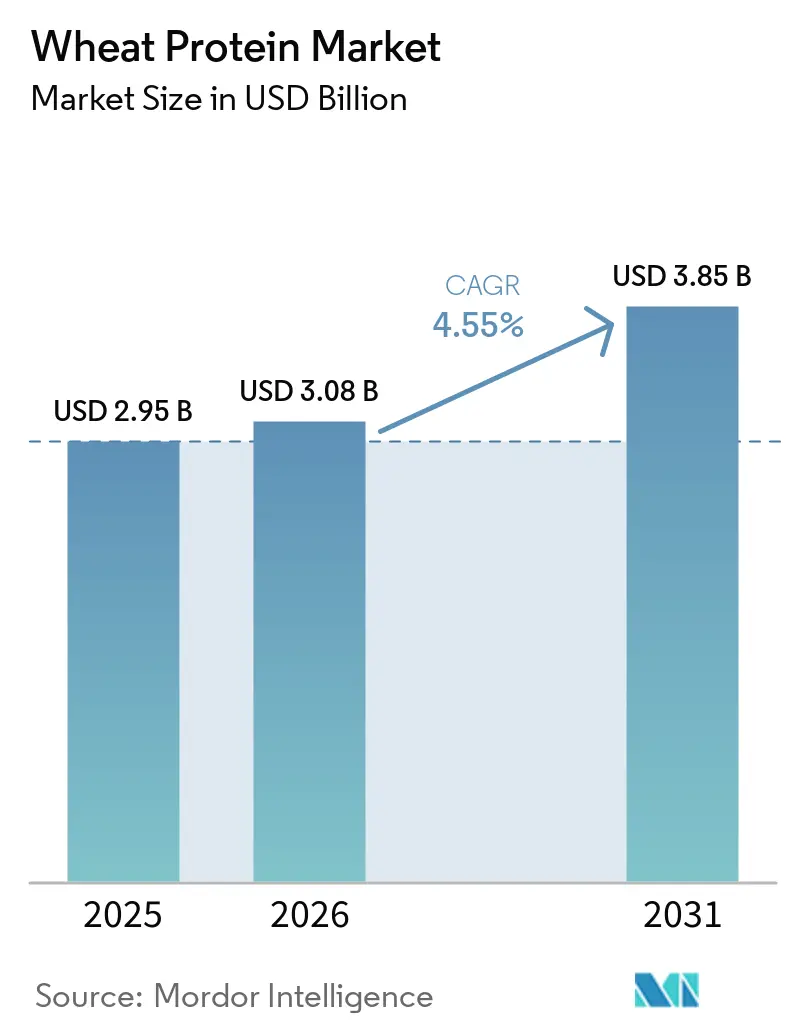
La taille du marché des protéines de blé devrait passer de 2,95 milliards USD en 2025 à 3,08 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 3,85 milliards USD d'ici 2031, à un TCAC de 4,55 % sur la période 2026-2031. L'adoption s'oriente vers des applications à marges plus élevées — isolats biologiques, non OGM et fonctionnels — tandis que la volatilité des chaînes d'approvisionnement et des réglementations sans gluten persistantes et strictes tempèrent la croissance globale. L'intérêt des consommateurs pour la fortification en protéines, les allégations d'étiquetage propre et les aliments d'origine végétale maintient la demande en volume, même si les transformateurs doivent faire face aux cycles des prix du blé et aux risques logistiques. Les segments premium — tels que les isolats biologiques — affichent une adoption plus rapide malgré des volumes modestes, illustrant comment la création de valeur se déplace des ventes de produits de base vers des solutions différenciées. L'Europe conserve son leadership en volume grâce à des traditions boulangères bien établies et à des normes de qualité rigoureuses, tandis que l'Asie-Pacifique progresse le plus rapidement, portée par des politiques favorables aux protéines alternatives et la diversification des régimes alimentaires urbains.
Principaux enseignements du rapport
- Par type, les concentrés ont dominé avec 44,62 % de la part du marché des protéines de blé en 2025, tandis que les isolats ont enregistré le TCAC le plus élevé à 6,42 % sur la même période.
- Par nature, les produits conventionnels ont capté 89,12 % de la part de marché en 2025 ; les protéines de blé biologiques progressent à un TCAC de 8,47 % jusqu'en 2031.
- Par application, l'alimentation et les boissons détenaient une part de 34,71 % de la taille du marché des protéines de blé en 2025, tandis que la nutrition sportive et fonctionnelle devrait progresser à un TCAC de 7,88 % jusqu'en 2031.
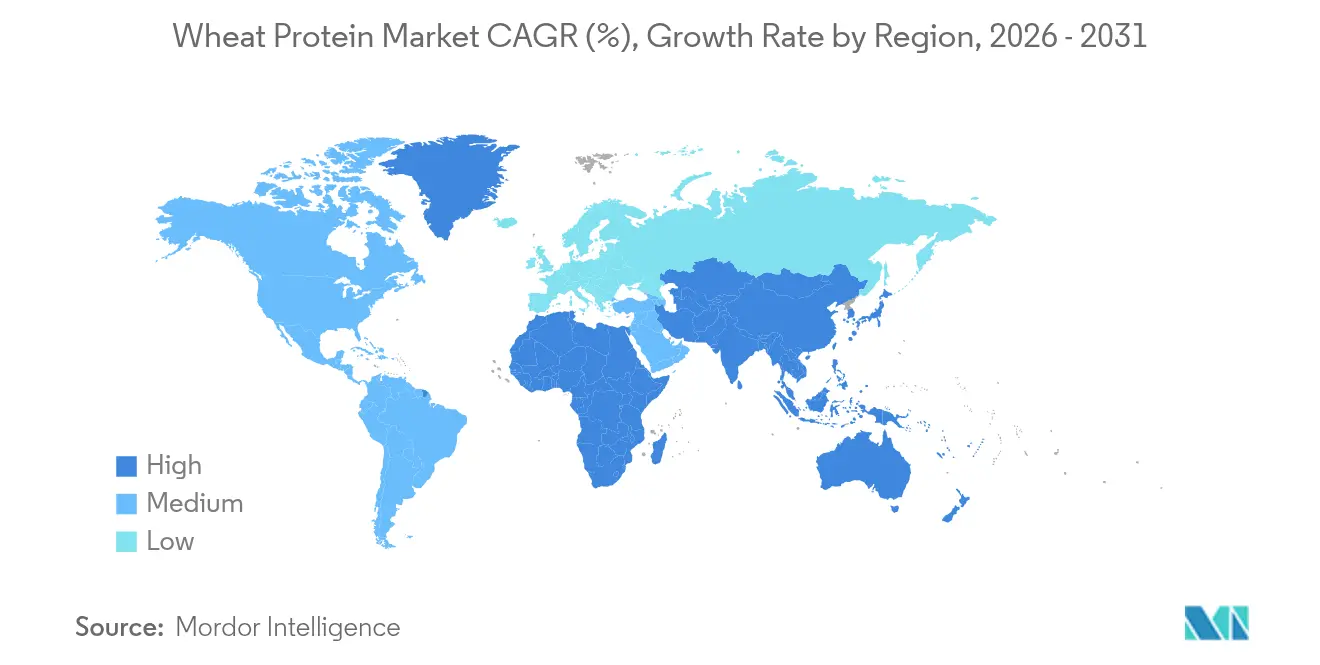
- Par géographie, l'Europe représentait 33,68 % du marché des protéines de blé en 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 7,12 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de produits de boulangerie riches en protéines | +1.2% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Essor de la demande d'ingrédients d'étiquetage propre et naturels | +1.0% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Hausse de la demande de protéines végétales dans les substituts de viande d'origine végétale | +0.8% | Asie-Pacifique, mondial | Moyen terme (2 à 4 ans) |
| Application croissante dans les compléments sportifs et nutritionnels | +0.7% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Préférence croissante pour les déclarations d'ingrédients non OGM | +0.5% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Adoption croissante des protéines de blé dans l'alimentation animale et les aliments pour animaux de compagnie | +0.4% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de produits de boulangerie riches en protéines
Les protéines de blé améliorent la structure de la pâte et augmentent la teneur en protéines, permettant aux fabricants de supprimer les agents améliorants synthétiques tout en maintenant le volume et la texture des produits. La structure moléculaire de la protéine forme un réseau de gluten solide qui emprisonne les bulles de gaz lors de la fermentation, améliorant ainsi le volume du pain et la structure de la mie. L'Université d'État d'Oklahoma a développé des variétés de blé à haute résistance — Paradox, Breadbox et Firebox — illustrant les innovations agricoles qui favorisent les agents texturants naturels par rapport aux additifs chimiques. Ces variétés présentent des teneurs en protéines plus élevées et une qualité de gluten supérieure par rapport au blé conventionnel. Les fabricants d'ingrédients proposent des concentrés et des isolats de protéines de blé qui maintiennent l'élasticité de la pâte, offrant à la fois des avantages fonctionnels et nutritionnels. Les protéines peuvent être personnalisées pour des applications spécifiques, du pain et des pâtisseries aux pâtes et aux snacks. Cette double fonctionnalité soutient une tarification plus élevée dans les produits de boulangerie artisanale et les options de snacks plus saines, les consommateurs recherchant de plus en plus des alternatives à étiquetage propre avec des profils nutritionnels améliorés.
Essor de la demande d'ingrédients d'étiquetage propre et naturels
Le mouvement pour l'étiquetage propre est passé d'une préférence marketing à une nécessité réglementaire, 11 % des personnes aux États-Unis suivant des habitudes alimentaires saines, selon les données du Conseil international d'information sur les aliments (International Food Information Council) de 2024 [1]Source : Conseil international d'information sur les aliments, "Type de régime alimentaire ou de mode d'alimentation suivi", hific.org. Ce sentiment des consommateurs se traduit par des mandats d'approvisionnement pour les fabricants alimentaires cherchant à éliminer les additifs synthétiques et les conservateurs de leurs formulations. La fonctionnalité inhérente des protéines de blé en matière de liaison de l'eau, d'émulsification et de formation de gel les positionne comme un substitut naturel aux auxiliaires technologiques chimiques, notamment dans les applications où la teneur en protéines et le statut d'étiquetage propre créent une différenciation concurrentielle. La réglementation de la Food and Drug Administration (FDA) sur l'étiquetage sans gluten, exigeant que les produits contiennent moins de 20 ppm de gluten, stimule paradoxalement la demande de protéines de blé dans les applications non sans gluten où ses propriétés fonctionnelles peuvent être pleinement utilisées, selon la Food and Drug Administration.
Hausse de la demande de protéines végétales dans les substituts de viande d'origine végétale
Le développement de protéines alternatives en Asie-Pacifique a pris un élan comparable à la transition vers les énergies propres, les protéines de blé servant d'ingrédient fondamental dans les formulations d'analogues de viande. Les propriétés visco-élastiques uniques du gluten de blé permettent de créer des textures fibreuses qui imitent étroitement la structure musculaire animale, le rendant indispensable dans des produits comme le seitan et les substituts de viande hybrides. Le défi réside dans les limites fonctionnelles des protéines de blé par rapport aux protéines animales, notamment en termes de complétude en acides aminés et de digestibilité, ce qui stimule l'innovation dans les technologies de mélange et de traitement des protéines. L'expansion du partenariat de Cargill avec ENOUGH pour augmenter la production de mycoprotéines à plus d'1 million de tonnes d'ici 2033 illustre comment les acteurs établis diversifient leurs portefeuilles de protéines tout en maintenant les protéines de blé comme composant central. La croissance du segment des substituts de viande d'origine végétale crée une demande soutenue pour les isolats de protéines de blé et les variantes texturées, bien que le succès dépende de l'innovation continue dans les techniques de traitement qui améliorent les profils nutritionnels et les attributs sensoriels.
Application croissante dans les compléments sportifs et nutritionnels
La consommation de compléments sportifs et nutritionnels augmente en raison de la participation accrue aux sports et des modes de vie actifs dans le monde entier. Cette croissance est particulièrement visible dans les régions développées où la conscience sanitaire et les activités de fitness sont devenues des composantes intégrantes des routines quotidiennes. Selon les données de Sport England de 2024, 6 695,5 milliers de personnes en Angleterre ont participé à des cours de fitness deux fois par mois, démontrant le potentiel de marché significatif [2]Source : Sport England, "Participation sportive en Angleterre", sportsengland.com. En raison de cela, l'utilisation des protéines de blé dans les compléments de nutrition sportive est en augmentation. Les protéines de blé bénéficient d'une chaîne d'approvisionnement bien établie et d'une structure de coûts favorable, les rendant adaptées aux produits de nutrition sportive grand public qui ne peuvent pas soutenir une tarification premium. Les processus de production efficaces et la disponibilité généralisée du blé en tant que matière première contribuent à son avantage concurrentiel sur le marché. La croissance du segment dépend de l'innovation dans le traitement qui améliore la solubilité et la digestibilité des protéines de blé tout en préservant ses caractéristiques d'étiquetage propre. Ces améliorations sont essentielles pour répondre aux exigences des consommateurs en matière de compléments protéinés naturels de haute qualité qui offrent des avantages nutritionnels optimaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence de la maladie cœliaque et de la sensibilité au gluten | -0.8% | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Disponibilité et préférence pour d'autres protéines d'origine végétale | -0.6% | Mondial, avec une adoption diversifiée des protéines en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Fluctuation des prix des matières premières | -0.5% | Mondial, avec un impact particulier sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Limites fonctionnelles par rapport aux protéines animales | -0.4% | Mondial, affectant les applications premium | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence de la maladie cœliaque et de la sensibilité au gluten
Selon les données de l'Australian Broadcasting Corporation (Société australienne de radiodiffusion) de 2024, 1 personne sur 70 en Australie était atteinte de la maladie cœliaque [3]Source : Australian Broadcasting Corporation, "Prévalence de la maladie cœliaque en Australie", abc.net.au. Les exigences de la FDA en matière d'étiquetage sans gluten limitent la teneur en gluten à moins de 20 ppm, empêchant l'utilisation des protéines de blé dans les produits destinés aux consommateurs sensibles au gluten. Cette réglementation crée une contrainte permanente sur la demande que les innovations de traitement ne peuvent pas résoudre. La restriction affecte le développement des produits, les stratégies de formulation et les processus de fabrication dans l'ensemble du secteur alimentaire. Bien que le marché mondial croissant des produits sans gluten réduise les applications des protéines de blé, il consolide également la demande de protéines de blé dans les segments traditionnels où leurs propriétés fonctionnelles restent essentielles. Ces segments comprennent les produits de boulangerie, les pâtes et les applications de viande transformée, où les propriétés visco-élastiques uniques du gluten sont cruciales pour la qualité des produits. Les fabricants de protéines de blé opèrent dans ces limites réglementaires en se concentrant sur des applications où la fonctionnalité du gluten apporte une valeur unique, notamment dans les produits alimentaires conventionnels qui s'appuient sur les capacités de liaison, de texturation et de structuration des protéines de blé.
Fluctuation des prix des matières premières
La volatilité des prix du blé crée une compression des marges pour les transformateurs de protéines, la Banque mondiale prévoyant des prix du blé à 265 USD par tonne métrique en 2025-2026, représentant une baisse de 55,65 USD par rapport aux niveaux de 2024, selon les données de la Banque mondiale. Cette baisse des prix, tout en stimulant potentiellement la demande en aval, crée des défis de planification des approvisionnements pour les fabricants de protéines de blé qui doivent équilibrer les coûts de stockage par rapport à l'exposition au risque de prix. Les facteurs géopolitiques, notamment le conflit en cours en Ukraine et les incertitudes des politiques commerciales, introduisent une volatilité supplémentaire qui complique les accords d'approvisionnement à long terme et les stratégies de tarification. La projection du Département américain de l'agriculture (USDA) concernant les ratios stocks/utilisation du blé à 47 % pour 2025/26, au-dessus de la moyenne des 16 dernières années de 41 %, suggère une pression continue sur les prix qui pourrait bénéficier à la demande de protéines de blé tout en mettant à l'épreuve la rentabilité des transformateurs. Les entreprises de protéines de blé qui réussissent mettent en œuvre des stratégies de couverture et diversifient leurs sources d'approvisionnement pour atténuer les impacts de la volatilité des prix tout en maintenant un positionnement concurrentiel dans les segments de marché sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
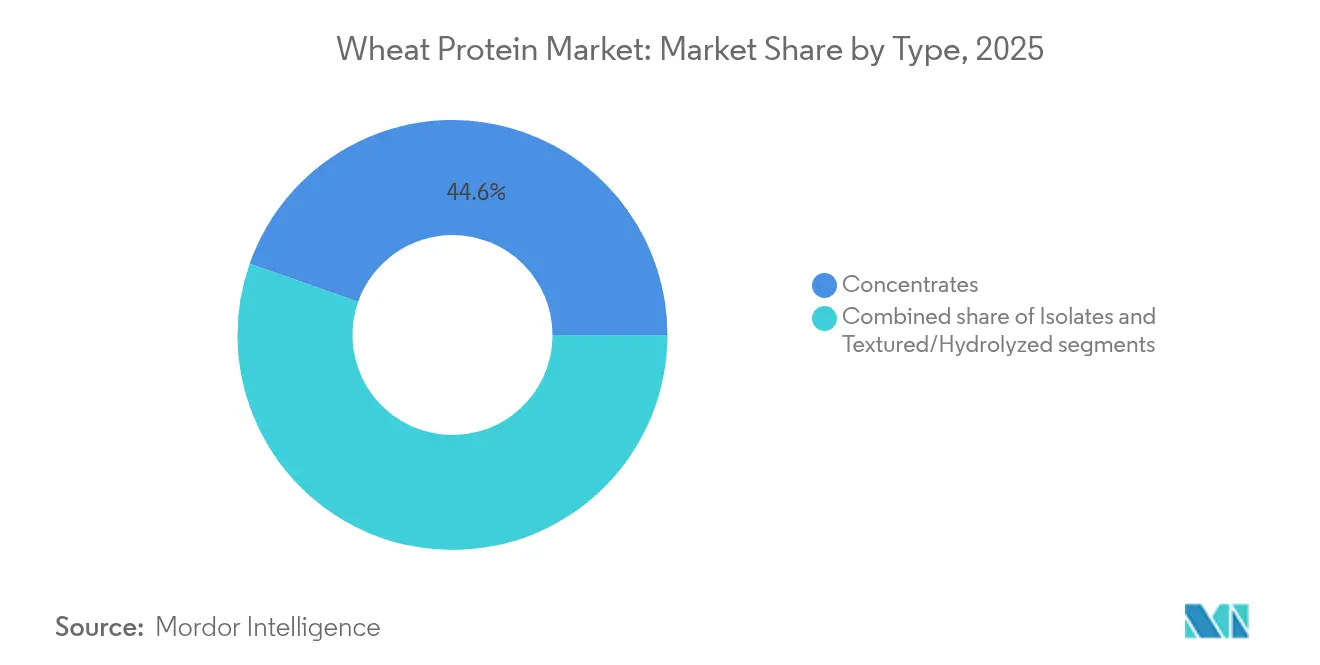
les concentrés dominent grâce à leur efficacité économiqueLes concentrés de protéines de blé représentent 44,62 % de la part de marché en 2025, tirant parti de leur rentabilité dans les applications alimentaires à fort volume où une teneur en protéines modérée répond aux exigences fonctionnelles sans contraintes de tarification premium. La domination du segment reflète l'approche pragmatique de l'industrie alimentaire en matière de fortification en protéines, où les concentrés offrent une fonctionnalité suffisante pour les applications de boulangerie, les aliments transformés et les formulations d'alimentation animale à des prix qui maintiennent l'accessibilité au grand public. Les isolats représentent le segment à la croissance la plus rapide, avec un TCAC de 6,42 % jusqu'en 2031, portés par des applications spécialisées dans la nutrition sportive, les préparations pour nourrissons et les produits alimentaires premium où la pureté protéique plus élevée justifie des prix premium.
La dynamique des segments reflète les tendances générales du secteur vers la différenciation fonctionnelle, des entreprises comme MGP Ingredients migrant stratégiquement leurs ventes vers des produits de blé spéciaux à marges plus élevées, notamment leurs gammes Arise® et Proterra®. Les avancées technologiques de traitement permettent une production isolée avec une teneur en protéines dépassant 83 %, comme le démontre la gamme de produits VITEN® de Roquette Frères, créant des opportunités de positionnement premium dans les applications où la densité protéique génère de la valeur.


Par nature :
accélération biologique malgré la domination conventionnelleLes protéines de blé conventionnelles maintiennent une part de marché de 89,12 % en 2025, reflétant leur domination grâce à des chaînes d'approvisionnement bien établies, une compétitivité en termes de coûts et une fonctionnalité éprouvée dans diverses applications où la certification biologique ne commande pas de primes suffisantes pour justifier des coûts d'intrants plus élevés. La durabilité du segment dépend de la demande continue des consommateurs pour les produits biologiques et de programmes réussis de transition des agriculteurs qui élargissent la capacité de production de blé biologique.
Les protéines de blé biologiques accélèrent à un TCAC de 8,47 % jusqu'en 2031 malgré la domination des produits conventionnels sur le marché, reflétant l'expansion rapide du segment premium alors que la production de blé biologique aux États-Unis a rebondi de 22 % pour atteindre 24,41 millions de boisseaux au cours de l'année de commercialisation 2023-24, selon le Département américain de l'agriculture (United States Department of Agriculture). L'annonce par le Département américain de l'agriculture d'un financement de 10 millions USD pour soutenir les transitions des producteurs biologiques indique la reconnaissance gouvernementale de l'importance stratégique de l'agriculture biologique, pouvant élargir l'offre de protéines de blé biologiques dans les périodes futures.
Par application :
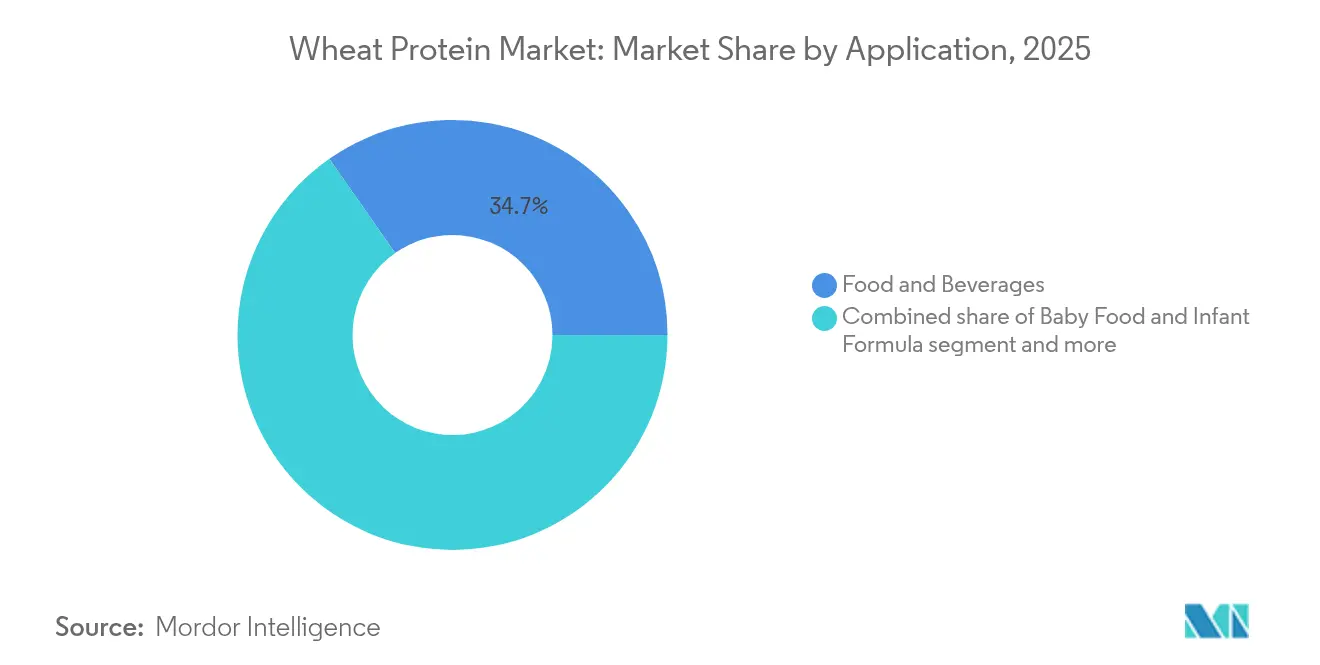
la nutrition sportive mène la croissance tandis que la boulangerie maintient sa domination du marchéLe segment alimentation et boissons maintient sa position de leadership avec une part de 34,71 % en 2025, soutenu par des réseaux de chaînes d'approvisionnement bien établis et des avantages fonctionnels documentés dans diverses applications de produits de boulangerie. Les applications de nutrition sportive et fonctionnelle connaissent une croissance significative à un TCAC de 7,88 % jusqu'en 2031, portées par une demande croissante des consommateurs pour des produits de performance enrichis en protéines. Les segments alimentation pour bébés et préparations pour nourrissons nécessitent des méthodes de traitement spécifiques et des contrôles de qualité pour assurer une digestibilité adéquate, une absorption des nutriments et des normes de sécurité. Les segments nutrition pour personnes âgées et nutrition médicale se concentrent sur des formulations protéinées spécialisées qui répondent à des besoins métaboliques distincts et traitent les exigences nutritionnelles liées à l'âge.
Les protéines de blé démontrent une adaptabilité exceptionnelle dans diverses applications, assurant à la fois des fonctions de liaison de base dans les aliments transformés et répondant à des exigences nutritionnelles complexes dans des produits spécialisés. Les propriétés fonctionnelles de la protéine lui permettent d'agir comme un émulsifiant, un stabilisant et un modificateur de texture efficace dans différents systèmes alimentaires. Le segment alimentation animale offre un volume constant grâce à des cycles de demande réguliers, mais présente des perspectives de croissance limitées en raison de la concurrence de sources de protéines alternatives. Les soins personnels et les cosmétiques émergent comme des opportunités prometteuses, utilisant les capacités de formation de film et les propriétés de rétention d'humidité des protéines de blé pour des applications non nutritionnelles dans les produits de soin de la peau et des cheveux.
Analyse géographique
Marché des Protéines de Blé en Europe
En 2025, l'Europe détient la plus grande part de marché à 33,68 %, soutenue par une infrastructure avancée de transformation alimentaire, des réglementations strictes de l'EFSA et un accent sur la qualité et la sécurité. Ces réglementations stimulent l'innovation dans des domaines tels que la boulangerie enrichie, les alternatives premium à la viande et la nutrition clinique. La demande croissante de produits à base de plantes offrant des bénéfices fonctionnels pousse les protéines de blé vers des segments à haute valeur ajoutée. Les entreprises se différencient grâce à des technologies propriétaires et des partenariats avec des marques de santé et de bien-être afin d'accroître leur pénétration du marché.
Marché des Protéines de Blé en Asie-Pacifique
La région Asie-Pacifique est le marché à la croissance la plus rapide, avec un CAGR projeté de 7,12 % jusqu'en 2031. La croissance est portée par les préoccupations en matière de sécurité alimentaire, l'essor d'une classe moyenne et les initiatives gouvernementales favorisant les protéines alternatives pour la nutrition et la durabilité. Des pays comme la Chine, l'Inde et l'Asie du Sud-Est adoptent les protéines de blé dans les aliments transformés en raison de leur accessibilité et de leur polyvalence. Les gouvernements investissent dans la R&D en technologie alimentaire, développent l'infrastructure des protéines végétales et encouragent les collaborations avec le secteur privé afin de réduire la dépendance aux protéines animales et d'atteindre les objectifs climatiques. Les transformateurs alimentaires locaux stimulent également la demande de sources de protéines localisées et économiques.
Marché des Protéines de Blé au Moyen-Orient, en Afrique et en Asie-Pacifique
Le Moyen-Orient et l'Afrique représentent des opportunités émergentes où la croissance démographique et la diversification alimentaire stimulent la demande en protéines, bien que les limites infrastructurelles contraignent le développement du marché dans certaines zones. Les schémas commerciaux régionaux des protéines de blé évoluent en réponse aux tensions géopolitiques, le conflit en Ukraine illustrant la résilience des chaînes d'approvisionnement, les expéditions mondiales de blé ayant résisté aux perturbations initiales grâce à la diversification des fournisseurs et à l'utilisation stratégique des stocks. La distribution géographique de la demande en protéines de blé reflète de plus en plus l'intégration des cultures alimentaires locales, les traditions de fermentation asiatiques créant des applications uniques pour les protéines de blé dans les produits alimentaires traditionnels et modernes.

Paysage réglementaire
La réglementation relative à la protéine de blé et au gluten de blé s'appuie sur des normes d'identité et de composition, ainsi que sur des contrôles liés aux allergènes et aux échanges commerciaux qui déterminent où et comment les ingrédients issus du blé peuvent être utilisés. La norme Codex Stan 163-1987 (Rév. 1-2001) fixe la teneur en gluten de blé vital à 80% ou plus sur base sèche, ce qui favorise des spécifications harmonisées à travers les chaînes d'approvisionnement. Dans le même temps, les exigences d'étiquetage liées au gluten dans les principaux marchés limitent le positionnement des produits pour les consommateurs sensibles au gluten.
En 2026, les actions réglementaires ont accru les considérations de conformité et d'approvisionnement pour les exportateurs de protéine de blé et les utilisateurs en aval. Le Canada a géré l'accès aux produits de blé via son contingent tarifaire (TRQ) pour les produits de blé, un avis de février 2026 indiquant que le TRQ 2025-2026 était comblé et que le permis général d'importation n° 20 était suspendu jusqu'au 31 juillet 2026. Par ailleurs, l'Agence des services frontaliers du Canada a ouvert le 19 juin 2026 une enquête sur des allégations de dumping de gluten de blé provenant d'Italie, de Pologne et du Royaume-Uni. Sur le plan de l'étiquetage, les États-Unis ont vu l'introduction des textes H.R. 8385 (20 avril 2026) et H.R. 9048 (29 mai 2026), proposant de traiter les céréales contenant du gluten (dont le blé) comme des allergènes alimentaires majeurs, ce qui indique un possible changement futur des pratiques de divulgation des ingrédients. L'Indonésie a également étendu ses contrôles commerciaux via le règlement n° 11 de 2026 du ministère du Commerce (publié le 21 avril 2026), instaurant une licence d'importation pour le blé destiné à l'alimentation animale à compter du 8 mai 2026, renforçant les mesures nationales d'autosuffisance en matières premières.
Paysage concurrentiel
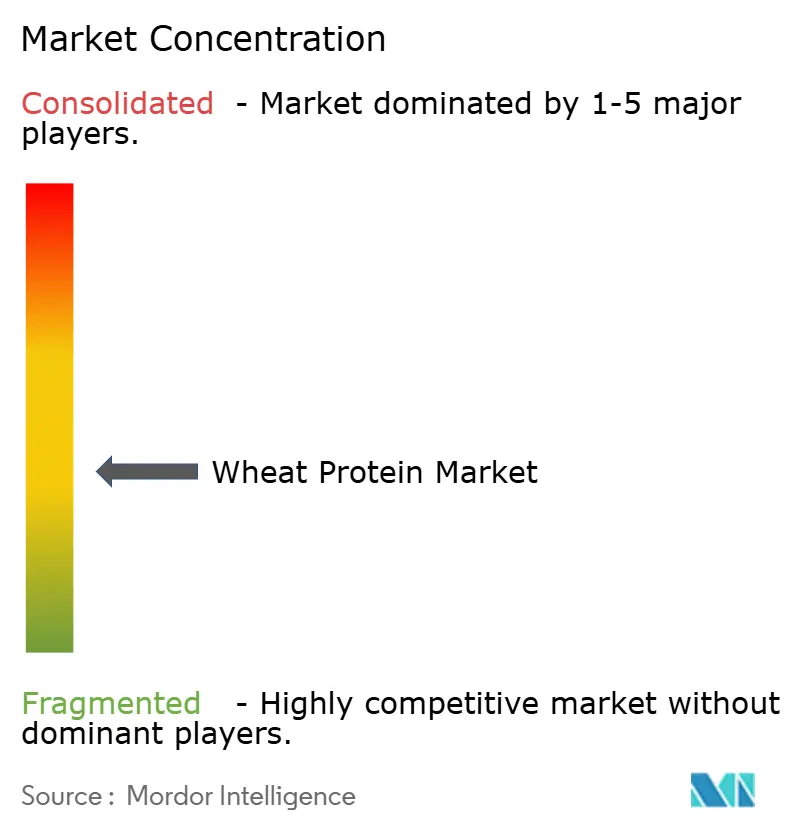
Le marché des protéines de blé présente une fragmentation modérée, caractérisée par un équilibre entre des entreprises mondiales d'ingrédients bien établies et des fabricants de protéines spécialisés qui se font concurrence sur plusieurs segments d'application. Les principaux acteurs du marché comprennent Archer Daniels Midland Company, Cargill, Incorporated, Roquette Frères, MGP Ingredients, Inc. et Kerry Group plc. La différenciation stratégique est centrée sur l'avancement des technologies de traitement, les leaders comme Cargill investissant dans des procédés propriétaires qui améliorent les propriétés fonctionnelles des protéines de blé pour des applications spécifiques.
L'intégration verticale s'impose comme un avantage concurrentiel, les entreprises contrôlant la chaîne de valeur depuis l'approvisionnement en blé jusqu'au fractionnement des protéines, ce qui leur permet d'atteindre des positions de coût supérieures et un meilleur contrôle de la qualité. Des opportunités inexploitées existent principalement dans le développement d'applications spécialisées, notamment dans le secteur des soins personnels, où les protéines de blé hydrolysées gagnent du terrain pour leurs propriétés hydratantes et conditionnantes.
Le déploiement technologique occupe une place de plus en plus centrale dans la stratégie concurrentielle, les applications d'intelligence artificielle accélérant la découverte d'ingrédients et l'optimisation des formulations, ce qui pourrait perturber les délais traditionnels de recherche et développement et permettre aux acteurs de plus petite taille de se démarquer par leur agilité en matière d'innovation plutôt que par des avantages d'échelle.
Leaders du secteur des protéines de blé
Archer Daniels Midland Company
Cargill, Incorporated
Roquette Frères
MGP Ingredients, Inc.
Kerry Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Protéines de Blé
- Archer Daniels Midland Company
- Cargill, Incorporated
- Roquette Freres
- MGP Ingredients, Inc.
- Kerry Group plc
- Sudzucker AG
- Kroner-Starke GmbH
- Tereos S.A.
- Manildra Group
- Crespel & Deiters GmbH & Co. KG
- Tate & Lyle PLC
- CropEnergies AG
- A. Costantino & C. S.p.A.
- Glanbia plc
- Croda International Plc
- Glico Nutrition Co., Ltd.
- The Scoular Company
- Sedamyl
- Kelisema
- Meelunie B.V.

Opportunités de marché et perspectives d'avenir
Les opportunités de marché sont liées aux ajouts de capacité continus et aux technologies de transformation qui soutiennent la protéine de blé texturée et les isolats de protéines pour les analogues de viande, la boulangerie et les applications nutritionnelles. En mars 2026, J.Macêdo a inauguré un nouveau complexe industriel de transformation du blé à Londrina, au Brésil (300 millions de R$, 660 tonnes/jour), ce qui indique une croissance de la disponibilité locale pour les flux de protéine de blé en aval. En mai 2026, le Kazakhstan a signé un accord d'investissement pour une usine de transformation approfondie des céréales à Akmola, visant 1 million de tonnes de blé par an, ce qui peut soutenir la production de protéine de blé parallèlement aux fractions de farine et d'amidon. L'expansion de la ligne de texture de Roquette en 2025 signale également la poursuite de la commercialisation des formats de blé texturés conçus pour répondre à la demande d'étiquetage propre.
Un espace géographique blanc apparaît là où ces investissements améliorent la disponibilité locale d'ingrédients protéiques pour les fabricants de produits alimentaires recherchant des protéines végétales rentables et des chaînes d'approvisionnement plus courtes. Ce même déploiement s'aligne également sur des applications à marge plus élevée telles que les isolats fonctionnels et les variantes texturées, tout en atténuant partiellement les contraintes de positionnement liées au gluten grâce à un étiquetage plus clair et à des portefeuilles diversifiés dans les domaines alimentaire, nutritionnel et non alimentaire, tels que les ingrédients de soins personnels.
Recent Industry Developments in Marché des Protéines de Blé
- Juillet 2026 : Crespel & Deiters a démarré une production commerciale à grande échelle de protéine végétale texturée utilisant la technologie d'extrusion à sec dans son usine de Helmond, aux Pays-Bas, en partenariat avec Happy Plant Protein. Cette initiative ajoute une capacité européenne évolutive pour les applications de TVP à étiquette propre dans les alternatives à la viande et les plats préparés. Elle reflète également l'extension des transformateurs de blé au-delà du gluten vital vers des formats à plus forte valeur ajoutée et axés sur les applications.
- Juin 2025 : Roquette Frères a lancé NUTRALYS T WHEAT, une protéine de blé texturée pour les alternatives de viande de type poulet. Ce lancement élargit la palette de protéines végétales de Roquette pour soutenir des options de formulation où la viscoélasticité et les propriétés de texturation de la protéine de blé aident à obtenir une mâche fibreuse dans les analogues de viande.
- Août 2024 : Crespel & Deiters a investi 20,7 millions USD pour construire une nouvelle installation de silos sur son site principal à Ibbenbüren, en Allemagne. La capacité de stockage et de manutention ajoutée a renforcé la logistique amont et la gestion des matières premières pour les opérations de transformation du blé.


Marché des Protéines de Blé Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Nous définissons le marché des protéines de blé comme la valeur des ventes de protéines dérivées du blé utilisées dans l'alimentation humaine, la nutrition, l'alimentation animale et certaines utilisations non alimentaires, comptabilisées au point de vente commercial dans les principales régions.
Exclusions du périmètre : Nous excluons la valeur de la production de blé à la ferme ainsi que les aliments de consommation finis dans lesquels la protéine de blé n'est qu'un ingrédient mineur et n'est pas tarifée séparément.
Aperçu de la Segmentation
- Par type
- Concentrés
- Isolats
- Texturés/Hydrolysés
- Par nature
- Conventionnel
- Biologique
- Par application
- Alimentation et boissons
- Boulangerie et snacks
- Céréales de petit-déjeuner
- Produits à base de viande/volaille/fruits de mer et substituts de viande
- Produits alimentaires prêts à consommer/prêts à cuisiner
- Condiments/Sauces
- Nutrition sportive/de performance
- Alimentation pour bébés et préparations pour nourrissons
- Nutrition pour personnes âgées et nutrition médicale
- Alimentation animale
- Soins personnels et cosmétiques
- Alimentation et boissons
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les travaux documentaires ont débuté par l'élaboration d'une vue d'ensemble simplifiée de l'offre, de la demande et des prix des protéines de blé. Nous avons consulté des séries de données publiques telles que FAOSTAT pour le contexte de la production de blé, les mises à jour de l'offre et de l'utilisation de l'USDA, les flux commerciaux d'UN Comtrade pour le gluten de blé et les concentrés connexes, ainsi que les indicateurs de l'industrie alimentaire d'Eurostat pour comprendre l'orientation de la demande en Europe.
Pour ancrer la demande par application, nous avons également examiné des sources telles que le Codex Alimentarius et les directives nationales d'étiquetage alimentaire le cas échéant, ainsi que des articles évalués par des pairs sur la fonctionnalité des protéines de blé dans les produits de boulangerie et les analogues de viande. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique crédible ont été utilisés pour confirmer les ajouts de capacité, les changements de composition des produits (isolats par rapport aux concentrés) et les commentaires généraux sur les prix. Des abonnements payants qui agrègent les données financières des entreprises, les brevets et les données commerciales au niveau des expéditions ont été utilisés de manière sélective pour combler les lacunes, mais les sources répertoriées ici ne sont pas exhaustives, et nous avons consulté d'autres références publiques pour la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation des facteurs qui déterminent réellement la consommation, les prix et le comportement des canaux pour les protéines de blé. Nous avons échangé avec un ensemble de fournisseurs d'ingrédients, de distributeurs et d'acheteurs en aval dans les secteurs de l'alimentation et de la nutrition, puis utilisé des entretiens de suivi pour confirmer les différences régionales dans la demande et les conditions contractuelles types dans les principales zones géographiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 18 % | APAC : 42 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 36 % |
| Acteurs de plus petite taille : 20 % | Managers : 59 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement repose sur une approche descendante dans laquelle la production de transformation du blé, l'orientation des échanges commerciaux et les signaux de pénétration des applications sont utilisés pour reconstituer le bassin de demande adressable par région. Nous corroborons ensuite le résultat à l'aide d'approximations ascendantes sélectives, telles que des ventilations de revenus de fournisseurs échantillonnés, des vérifications des canaux de distribution et un contrôle de cohérence prix de vente moyen x volume pour les principales formes de produits, ce qui permet d'ajuster les totaux lorsqu'une série de données d'entrée semble bruitée.
Les principaux paramètres utilisés dans le modèle comprennent les cycles de prix du blé qui influencent les prix des ingrédients protéiques, le glissement de part entre les concentrés, les isolats et les formats texturés ou hydrolysés, les mouvements d'importation-exportation pour les formes de protéines de blé couramment échangées, et les indicateurs de demande liés aux formulations de boulangerie, de snacks et à base de plantes. Nous suivons également la répartition entre l'approvisionnement B2B et les conditionnements B2C au détail, car les prix et les marges diffèrent selon le canal, ce qui peut affecter les résultats en valeur même lorsque les volumes évoluent plus lentement.
Pour les prévisions, une analyse de scénarios est utilisée autour de la répercussion des coûts du blé, du rythme d'adoption dans les aliments riches en protéines et des tendances de croissance régionales. Les fourchettes sont affinées à l'aide des attentes des personnes interrogées concernant les contrats, les délais de reformulation et les cycles de renégociation des prix. Lorsque les données ascendantes sont incomplètes pour les marchés de plus petite taille, les lacunes sont comblées par des ratios de substitution issus de pays comparables, suivis de vérifications croisées avec l'intensité des échanges commerciaux et l'échelle locale de transformation alimentaire.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances commerciales, les mouvements de capacité déclarés et les indicateurs de demande par application, de sorte que les chiffres finaux ne reposent pas sur un seul ensemble de données. Lorsque des écarts importants apparaissent par région ou par année, nous réexaminons les hypothèses, revérifions les conversions d'unités et recontactons certains répondants pour confirmer si le changement est réel ou lié au calendrier.
Avant la validation finale, les travaux font l'objet de révisions internes en plusieurs étapes portant sur la cohérence entre les régions, la logique de tarification et le caractère raisonnable des facteurs de croissance. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du Marché Mondial des Protéines de Blé selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les protéines de blé semblent souvent différentes car chaque éditeur fixe ses propres paramètres de calendrier, de logique de tarification et de périmètre, et ces choix s'accumulent rapidement dans les marchés basés sur la valeur. Nous observons les plus grands écarts lorsque les estimations mélangent les années, appliquent des calendriers de taux de change différents ou utilisent un prix moyen unique pour des types de produits qui se vendent en réalité à des prix très différents.
Un autre facteur courant est ce qui est comptabilisé comme protéine de blé en premier lieu, certaines approches se concentrant principalement sur les produits de qualité alimentaire, tandis que d'autres intègrent également des ingrédients adjacents ou une valeur plus large des aliments transformés. La fréquence d'actualisation est également importante, car les coûts du blé et de l'énergie peuvent évoluer rapidement, et des hypothèses obsolètes peuvent maintenir les prix et les répartitions régionales en décalage avec le comportement contractuel actuel et les signaux commerciaux. C'est pourquoi le calendrier des devises et les vérifications de mise à jour du prix de vente moyen utilisés par Mordor Intelligence tendent à maintenir le chiffre plus proche de ce que les acheteurs et les fournisseurs décrivent au cours des trimestres récents.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,08 milliards USD (2026) | |
| Revue Professionnelle A | 3,70 milliards USD (2025) | Utilise une année de base différente et une progression de croissance plus rapide, et la construction des prix semble faire la moyenne entre les types de produits sans séparer clairement les concentrés des isolats et des formats texturés dans la progression du prix de vente moyen. |
| Blog Sectoriel B | 3,01 milliards USD (2024) | Traite le marché principalement sous l'angle qualité alimentaire par rapport à qualité pour l'alimentation animale et présente de possibles incohérences d'unités ou d'étiquetage dans le reporting de la valeur des segments, ce qui peut comprimer le total par rapport à un agrégat basé sur le type et l'application. |
L'écart entre ces chiffres provient principalement de l'alignement des années, de la façon dont les taux de change et les mises à jour des prix sont synchronisés, et du fait que le modèle sépare ou non les isolats à prix plus élevé des concentrés à prix plus bas avant l'agrégation. En maintenant le périmètre lié à des formes de protéines de blé clairement tarifées, puis en validant les totaux par rapport aux mouvements commerciaux et aux retours acheteurs-vendeurs, nous obtenons un chiffre qui peut être retracé jusqu'à des données d'entrée pratiques et reproductibles.


Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché des protéines de blé ?
Le marché des protéines de blé est évalué à 3,08 milliards USD en 2026 et devrait atteindre 3,85 milliards USD d'ici 2031.
Quel type de produit domine le marché ?
Les concentrés dominent avec une part de 44,62 % en 2025 en raison de leur efficacité économique dans les applications de boulangerie et de snacks à fort volume.
Quelle application connaît la croissance la plus rapide ?
La nutrition sportive et fonctionnelle progresse à un TCAC de 7,88 % jusqu'en 2031, les consommateurs se tournant vers des produits de performance d'origine végétale.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le soutien politique aux protéines alternatives et la hausse des revenus urbains dynamisent un TCAC de 7,12 % pour la demande régionale de protéines de blé.
Dernière mise à jour de la page le:



