
Taille et part du marché des composites polyuréthane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
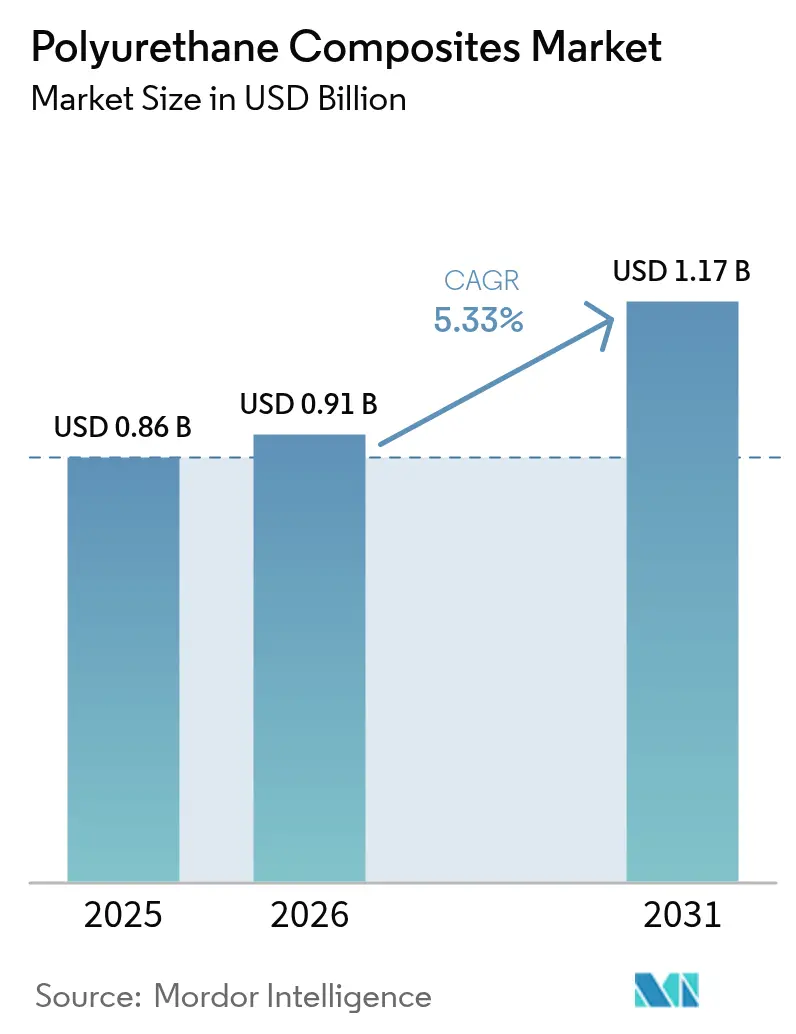
| Taille du Marché (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2031) | 1.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composites polyuréthane par Mordor Intelligence
La taille du marché des composites polyuréthane est estimée à 0,91 milliard USD en 2026, en hausse par rapport à la valeur de 0,86 milliard USD en 2025, avec des projections pour 2031 indiquant 1,17 milliard USD, progressant à un CAGR de 5,33 % sur la période 2026-2031. La demande persistante de structures légères dans les secteurs de l'automobile, de l'aérospatiale, de l'énergie éolienne et des systèmes de construction modernes constitue la principale force ancrant cette croissance. La pression réglementaire visant à réduire les émissions des véhicules, associée aux objectifs d'électrification, accélère la substitution des matériaux, des métaux vers les composites qui réduisent la consommation de carburant et prolongent l'autonomie des véhicules électriques. La hausse des investissements dans les parcs éoliens terrestres et offshore stimule l'allongement des pales, ce qui favorise les matrices polyuréthane grâce à leur vitesse de traitement et à leur résistance à la fatigue. Les constructeurs adoptent également des panneaux structurels isolés préfabriqués combinant des peaux en fibre de verre avec des noyaux en polyuréthane pour satisfaire des normes d'efficacité énergétique plus strictes. Les chimies de résines biosourcées et sans isocyanate gagnent en dynamique commerciale à mesure que les producteurs répondent aux plafonds de toxicité de l'UE et aux exigences élargies en matière de reporting ESG.
Principaux points à retenir du rapport
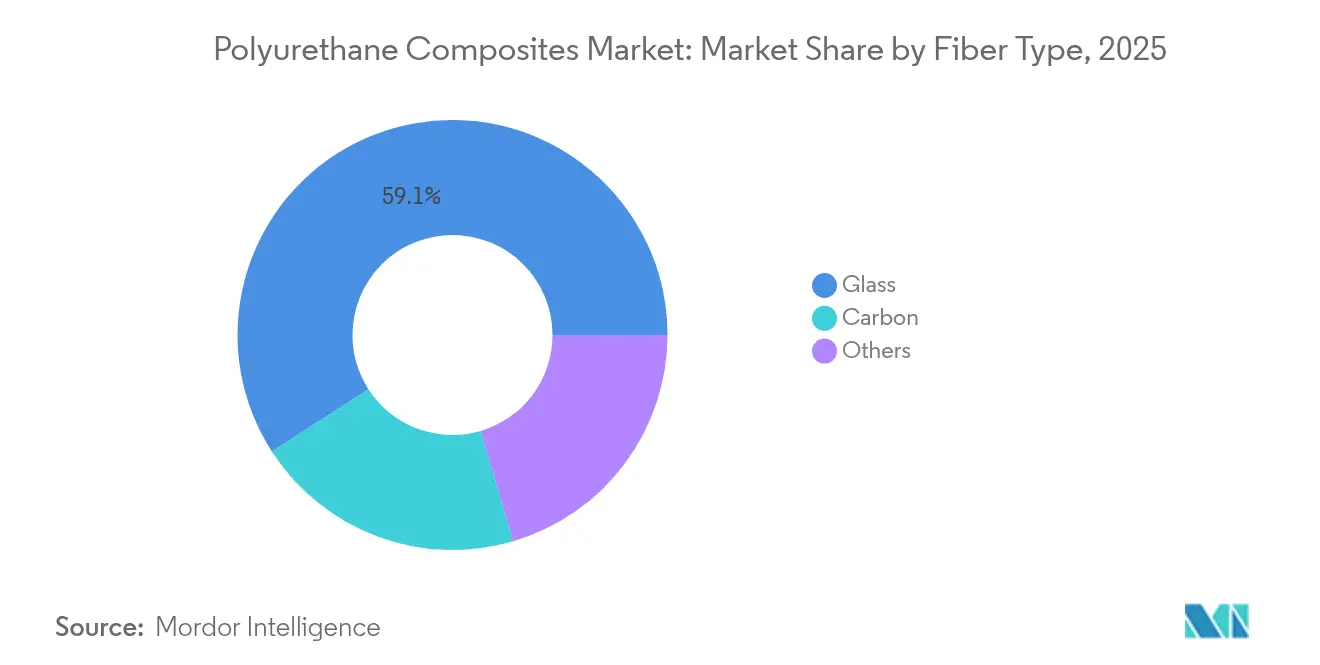
- Par type de fibre, la fibre de verre a maintenu une part de chiffre d'affaires de 59,12 % en 2025 ; la fibre de carbone devrait progresser à un CAGR de 6,21 % jusqu'en 2031.
- Par type de résine, le polyuréthane thermodurcissable était en tête avec 60,00 % de la part de marché des composites polyuréthane en 2025 et progresse à un CAGR de 6,55 % jusqu'en 2031.
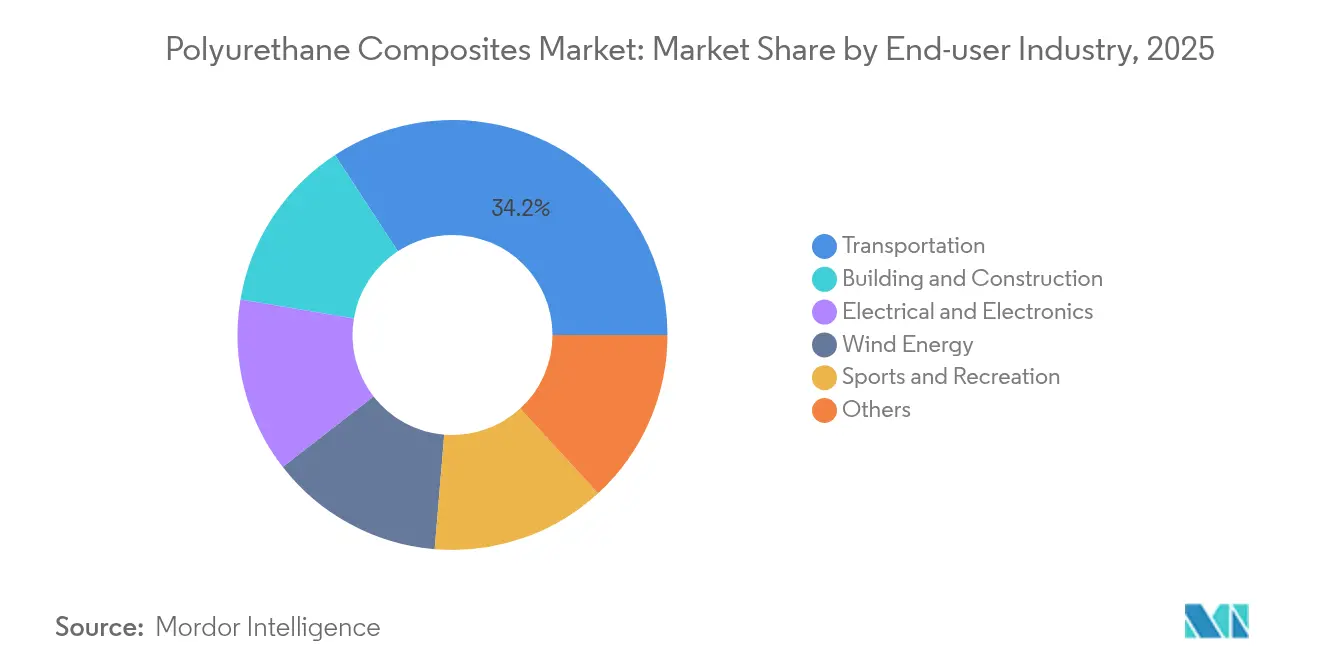
- Par secteur d'utilisation final, le transport a capté 34,20 % de la demande en 2025, tandis que les applications d'énergie éolienne devraient afficher un CAGR de 7,05 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique représentait 52,30 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 7,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression en faveur de l'allègement dans le transport | +1.8% | Amérique du Nord, UE, pôles mondiaux de véhicules électriques | Moyen terme (2-4 ans) |
| Allongement rapide des pales d'éoliennes | +1.5% | Asie-Pacifique, extension vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Transition de la construction vers des panneaux PU-SIPs modulaires | +1.2% | Amérique du Nord, UE, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Adoption de résines PU biosourcées motivée par l'ESG | +0.9% | Mondial, piloté par la politique de l'UE | Long terme (≥ 4 ans) |
| Boîtiers de batteries en PU à protection thermique | +1.1% | Fabrication en Asie-Pacifique, demande mondiale de véhicules électriques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression en faveur de l'allègement dans le transport
Les constructeurs automobiles, ferroviaires et aérospatiaux intègrent des composites polyuréthane pour se conformer aux règles d'efficacité strictes et aux attentes en matière d'autonomie. Le C-brace composite de Ford sur le Bronco Raptor illustre comment la réduction de masse peut être associée à l'atténuation du bruit et des vibrations pour améliorer le confort de conduite. Les constructeurs de wagons de chemin de fer installent également des vitrages en polyuréthane et des composants d'isolation phonique pour répondre à des normes de bruit en cabine plus strictes. La croissance de la production de véhicules électriques amplifie la substitution des matériaux, car les batteries imposent une pénalité de masse significative que les structures de carrosserie en composite peuvent compenser.
Allongement rapide des pales d'éoliennes
Des pales plus longues augmentent la puissance en mégawatts et réduisent le coût nivelé de l'énergie, stimulant la demande de semelles de longeron plus rigides et plus légères fabriquées en polyuréthane et en fibre de carbone. Vestas a validé la technologie de semelle de longeron polyuréthane-carbone de Dow, ouvrant la voie à des pales dépassant 100 m sans les ralentissements de processus typiques de la réticulation époxy. Le programme Big Adaptive Rotor du département de l'Énergie des États-Unis souligne également les goulets d'étranglement logistiques qui favorisent les voies d'infusion de polyuréthane à durcissement plus rapide.
Transition de la construction vers des panneaux PU-SIPs modulaires
Les constructeurs accélèrent l'adoption de panneaux isolants structurels en polyuréthane à peaux en fibre de verre qui arrivent sur chantier en tant que modules prêts à installer. Composite Panel Building Systems rapporte que ses bardages C-SIS réduisent les infiltrations d'air et assurent une isolation continue tout en éliminant le risque de délaminage. Des études Preflex montrent une consommation énergétique globale du bâtiment inférieure de 45 % par rapport aux murs à ossature légère. Les approches modulaires peuvent réduire la main-d'œuvre sur chantier jusqu'à 70 %, un avantage crucial face à la pénurie persistante de travailleurs qualifiés.
Adoption de résines PU biosourcées motivée par l'ESG
Les objectifs d'émissions des entreprises et le seuil de 0,1 % de diisocyanate de l'UE entré en vigueur en 2023 accélèrent le développement de résines biosourcées. BASF a lancé un polyuréthane thermoplastique à bilan massique biomasse sur son site de Lemförde sous certification ISCC PLUS, permettant aux clients de réduire l'empreinte CO2 du berceau à la porte sans modifier les performances. Des chercheurs de l'Université de Californie à San Diego ont synthétisé des diisocyanates aromatiques entièrement à partir du D-galactose, supprimant la dépendance au phosgène toxique tout en préservant la résistance mécanique. Les formulations à base de soja et de maïs de John Deere soulignent davantage la transition vers des monomères d'origine agricole dans les gammes de produits du secteur des composites polyuréthane.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de la production automobile | -1.2% | Mondial, pôles automobiles traditionnels | Court terme (≤ 2 ans) |
| Coûts élevés de fabrication des composites carbone/PU | -0.8% | Mondial, segments premium | Moyen terme (2-4 ans) |
| Risque réglementaire lié aux matières premières chlorées (MDI/TDI) | -0.6% | UE en premier lieu, extension mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la production automobile
Les fluctuations de la production de véhicules perturbent la planification de la chaîne d'approvisionnement pour les fournisseurs de résines et les mouleurs. Les ventes de Covestro en 2023 ont chuté de 20 % à 14,4 milliards EUR en raison d'une demande automobile plus faible qui s'est traduite par des volumes de commandes plus faibles. SGL Carbon a signalé des pressions sur le chiffre d'affaires lorsque des contrats de composites de longue date ont expiré avant les programmes de remplacement. La transition vers les véhicules électriques ajoute de l'incertitude dans les prévisions, car les plateformes à combustion interne traditionnelles et les nouvelles architectures de véhicules électriques nécessitent des ensembles de matériaux différents[1]OCDE, "Transformer la chaîne de valeur automobile," oecd.org.
Coûts élevés de fabrication des composites carbone/PU
La fibre de carbone à forte consommation d'énergie et les lignes de presse multimatériaux élèvent les coûts d'investissement et d'exploitation, freinant le remplacement à grande échelle de la fibre de verre dans les segments sensibles aux coûts. Oak Ridge National Laboratory a augmenté la résistance mécanique de 50 % grâce au renforcement par nanofibres, mais les exigences de traitement complexes menacent les économies d'échelle. Le moulage direct de composites sandwich peut rationaliser les structures sandwich en carbone, mais il nécessite de nouvelles presses et une automatisation que de nombreux équipementiers de rang ne peuvent pas se permettre. La mitigation des défauts pour les composés fortement chargés allonge également les cycles de production et augmente les taux de rebut, érodant la compétitivité des prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
accélération du carbone malgré la domination du verreLa fibre de verre détenait 59,12 % du chiffre d'affaires en 2025 grâce à la maturité des chaînes d'approvisionnement et à l'efficacité des coûts dans les applications automobiles, de construction et marines. La fibre de carbone devrait croître à un CAGR de 6,21 %, dépassant le marché global des composites polyuréthane à mesure que la reprise du secteur aérospatial et l'allongement des pales d'éoliennes accroissent la demande de rapports rigidité/poids supérieurs. La taille du marché des composites polyuréthane pour les applications en fibre de carbone devrait s'élargir substantiellement à mesure que Vestas adopte la technologie de semelle de longeron de Dow dans les turbines de nouvelle génération.
Les avantages d'échelle de la fibre de verre devraient la maintenir bien ancrée dans les pièces de transport et de construction sensibles aux coûts, même si les solutions en carbone pénètrent les segments premium. Les fabricants explorent des stratifiés à surface modifiée pour améliorer l'adhérence avec les résines sans isocyanate, ce qui pourrait maintenir les volumes de verre malgré le durcissement des règles sur les COV.


Par type de résine :
double leadership du polyuréthane thermodurcissableLes formulations thermodurcissables représentaient 60,00 % du volume mondial en 2025 et progressent à un CAGR de 6,55 % grâce à leur cinétique d'infusion rapide et à leur haute tolérance aux dommages. Covestro rapporte que les fabricants de pales éoliennes peuvent réduire de 10 à 15 % le coût total de fabrication en passant de la résine époxy au polyuréthane, grâce à des vitesses de ligne plus élevées et à des budgets thermiques réduits. La taille du marché des composites polyuréthane pour les systèmes thermodurcissables dans l'énergie éolienne seule devrait s'élargir considérablement jusqu'en 2031 à mesure que les turbines en mégawatts se multiplient.
Les avancées dans les feuilles de polyuréthane à mémoire de forme et les chimies autoréparantes suggèrent une diversité fonctionnelle croissante dans les offres thermodurcissables. Les leaders du segment intègrent également des additifs ignifuges pour satisfaire les codes de sécurité des batteries sans halogènes, renforçant l'adoption dans les boîtiers de véhicules électriques. Dans l'ensemble, la double domination du polyuréthane thermodurcissable reflète ses avantages en termes de résistance mécanique, tandis que les filières thermoplastiques et biosourcées émergentes soutiennent les engagements en faveur de l'économie circulaire.
Par secteur d'utilisation final :
leadership du transport avec accélération de l'énergie éolienneLe transport détenait 34,20 % de la demande en 2025, consolidant son rôle de principal générateur de chiffre d'affaires au sein du marché des composites polyuréthane. Les constructeurs automobiles utilisent le matériau dans les renforts structurels, les boucliers de soubassement et les boîtiers de batteries pour compenser la masse des groupes motopropulseurs électriques et respecter les plafonds d'émissions de flotte. Les constructeurs navals utilisent des ponts sandwich en polyuréthane qui résistent à l'infiltration d'eau et à la fatigue. Les segments du bâtiment et de la construction bénéficient de panneaux à isolation thermique qui répondent à des codes énergétiques plus stricts, bien que la croissance soit modérée par rapport aux volumes tirés par la mobilité.
L'énergie éolienne est le secteur d'utilisation final à la croissance la plus rapide et progresse à un CAGR de 7,05 % jusqu'en 2031 à mesure que les nations renforcent leurs engagements en matière de capacité renouvelable. La part de marché des composites polyuréthane dans les applications éoliennes s'élargit à mesure que les fabricants d'équipements d'origine pour turbines adoptent des systèmes polyuréthane pour les semelles de longeron et les capots de nacelle afin de raccourcir les cycles de production. Les fabricants d'appareils électriques et électroniques exploitent la rigidité diélectrique de la résine pour encapsuler des cartes sensibles, tandis que les marques d'équipements sportifs intègrent des noyaux en polyuréthane pour l'amortissement des chocs.
Analyse géographique
Marché des Composites en Polyuréthane en Asie-Pacifique
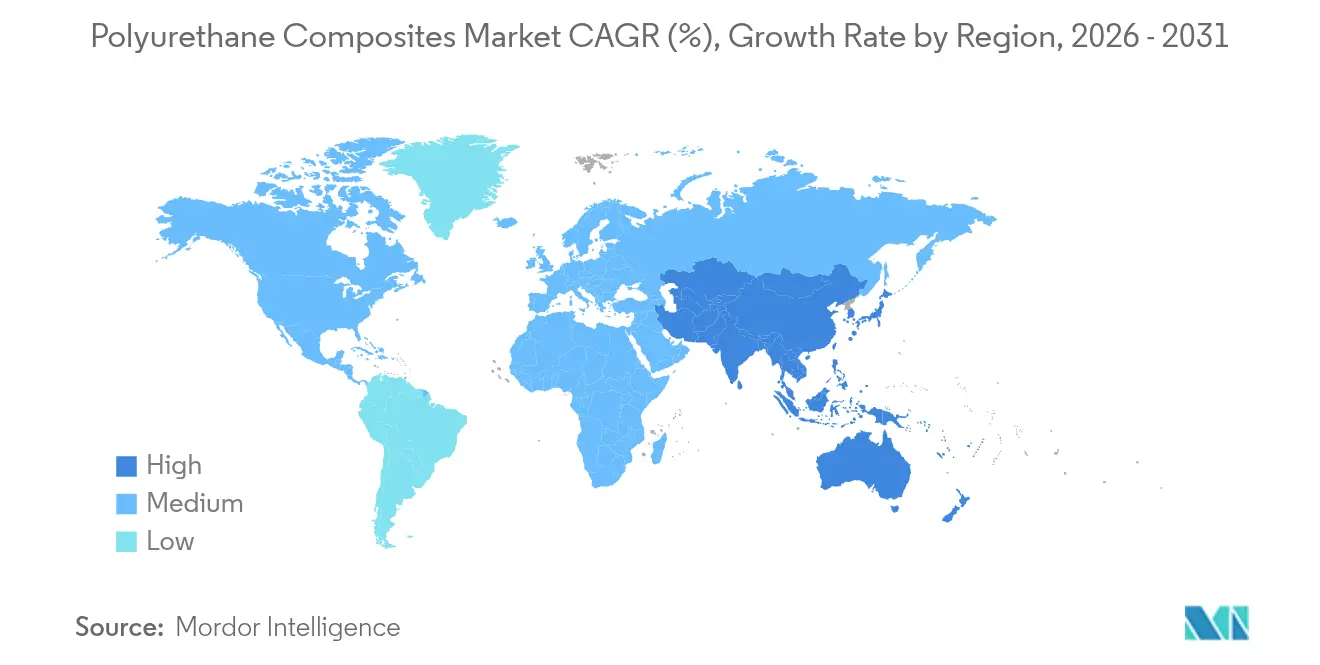
L'Asie-Pacifique a dominé le marché des composites en polyuréthane avec 52,30 % des revenus mondiaux en 2025 et devrait progresser à un CAGR de 7,25 % jusqu'en 2031. La Chine et l'Inde stimulent les volumes grâce à l'expansion de l'assemblage automobile et à la construction de parcs éoliens, tandis que l'Asie du Sud-Est renforce les capacités en propylène glycol et en amines spécialisées pour alimenter les usines de résines.
Marché des Composites en Polyuréthane en Amérique du Nord et en Europe
L'Amérique du Nord conserve une empreinte substantielle grâce aux programmes aérospatiaux, de défense et automobiles à haute valeur ajoutée. Les incitations politiques en faveur des projets d'énergie propre stimulent la fabrication supplémentaire de pales d'éoliennes et de composants de batteries à travers les États-Unis. La trajectoire de l'Europe est façonnée par des réglementations chimiques rigoureuses et des objectifs ambitieux en matière d'énergies renouvelables. Les restrictions REACH sur les diisocyanates poussent les formulateurs vers des voies à faible teneur en monomères et d'origine biosourcée, rationalisant une transition verte qui amplifie l'utilisation des composites en polyuréthane dans les applications circulaires.

Paysage réglementaire
La surveillance réglementaire des composites polyuréthane vise de plus en plus à la fois la sécurité chimique et les flux commerciaux des matières premières amont pour polyuréthane. Dans l'Union européenne, REACH continue de façonner les choix de formulation, le seuil de 0,1 % de diisocyanate (en vigueur depuis 2023) renforçant la manipulation à faible teneur en monomères, la formation des travailleurs et les efforts de substitution vers des voies biosourcées et sans isocyanate. En 2026, la Commission européenne a mis à jour son calendrier continu de restrictions via le processus d'experts REACH Caracal, maintenant la planification de conformité active pour les substances pertinentes pour les chaînes de valeur du polyuréthane.
Aux États-Unis, l'administration du TSCA par l'EPA affecte les nouvelles chimies utilisées dans les systèmes de résine composite. Les actions du Federal Register d'avril 2026 ont finalisé les Significant New Use Rules (SNURs) pour certaines nouvelles substances chimiques, exigeant une notification au moins 90 jours avant le début des usages nouveaux significatifs désignés. Sur le plan commercial, les actions de 2026 ont accru la surveillance des précurseurs et intermédiaires polyuréthane importés, notamment une enquête de l'UE sur des allégations de dumping de certains polyéthers polyols originaires de Chine et une détermination préliminaire affirmative de préjudice matériel de l'USITC en mai 2026 sur les importations de PTMEG provenant de plusieurs origines asiatiques. Ensemble, ces mesures resserrent les options d'approvisionnement et augmentent l'importance d'un multi-sourcing qualifié.
Analyse de la chaîne de valeur
La chaîne de valeur des composites polyuréthane commence par des matières premières pétrochimiques et biosourcées amont qui sont converties en matières premières essentielles, principalement des isocyanates (MDI/TDI) et des polyols, ainsi que des catalyseurs, allongeurs de chaîne, retardateurs de flamme et autres additifs. Ces intrants sont ensuite formulés en systèmes de résine polyuréthane thermodurcissable et thermoplastique. Des producteurs chimiques intégrés tels que BASF, Covestro, Dow et Huntsman soutiennent cette couche amont-à-formulation avec des réseaux de production mondiaux et des équipes de service technique. BASF, par exemple, met en avant une empreinte de chaîne de valeur polyuréthane intégrée sur des sites tels que Geismar, Ludwigshafen, Anvers, Shanghai et Chongqing, reflétant une préférence du secteur pour l'échelle, la sécurité d'approvisionnement et un contrôle cohérent des spécifications.
Les transformateurs et formulateurs en milieu de chaîne combinent ensuite les systèmes de résine avec des renforts, notamment des fibres de verre et de carbone, des tissus et des roving traités en surface, pour produire des pièces composites semi-finies et finies. Les procédés de fabrication incluent le moulage par transfert de résine (RTM), l'infusion, le pultrusion et la fabrication de panneaux sandwich. La demande aval provient des équipementiers et fournisseurs de rang dans les secteurs du transport, de l'énergie éolienne et de la construction, où un soutien à la qualification, des apports de conception pour la fabrication et des temps de cycle reproductibles sont nécessaires. Les goulots d'étranglement comprennent l'intensité capitalistique des équipements spécialisés, la volatilité des coûts des intrants résine et fibre, et les exigences de conformité liées à la gestion des COV et à la sécurité des travailleurs pour la manipulation de chimies réactives.
Paysage concurrentiel
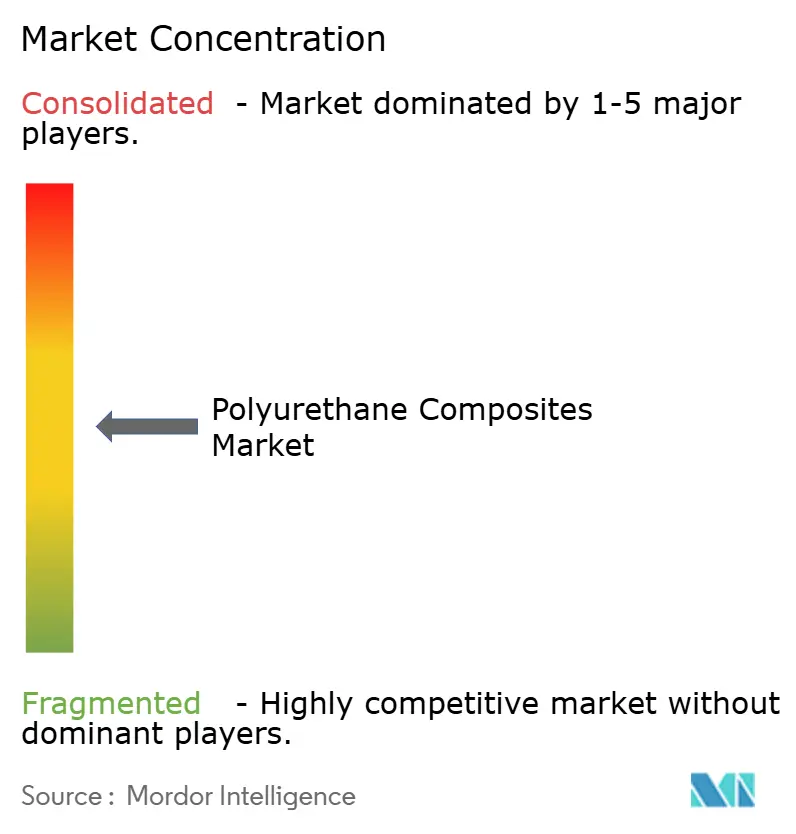
Le marché des composites polyuréthane reste modérément fragmenté. Les grands groupes chimiques mondiaux BASF, Covestro, Dow et Huntsman combinent une intégration en amont dans le MDI/TDI, les polyols et les additifs avec des centres techniques régionaux qui aident les transformateurs à optimiser les temps de cycle et à respecter les exigences en matière d'émissions. Les mélangeurs spécialisés se concentrent sur des niches d'application telles que la protection thermique des batteries haute température, les systèmes sans isocyanate et les stratifiés pour équipements sportifs.
Leaders du secteur des composites polyuréthane
BASF
Covestro AG
Huntsman International LLC
TORAY INDUSTRIES, INC.
Dow
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composites en Polyuréthane
- AOC Resins
- BASF
- Covestro AG
- Dow
- Evonik Industries AG
- Gurit Holding
- Henkel AG & Co. KGaA
- Hexcel Corporation
- Huntsman International LLC
- Linecross Ltd.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc
- Owens Corning
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- The Lubrizol Corporation
- TORAY INDUSTRIES, INC.
- Webasto Group
Lire l’analyse des entreprises de composites en polyuréthane

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur se concentre sur la sécurisation de la disponibilité régionale des intermédiaires polyuréthane clés et des systèmes prêts pour composites, alors que les mesures commerciales et les enquêtes introduisent un risque d'approvisionnement pour les polyols et intrants connexes. En 2026, la Chine et l'Inde ont présenté de multiples mouvements de capacité amont et milieu de chaîne qui élargissent les options d'approvisionnement local. Wanhua Chemical a fait avancer un processus de consultation publique pour une expansion de 262 000 tonnes/an de polyéther polyol (Phase I) dans le parc industriel chimique de Yantai, tandis qu'Expanded Polymer Systems a mis en service un stockage supplémentaire d'oxyde de propylène pour soutenir la demande indienne de polyuréthane. Ces développements créent une marge de manœuvre pour les formulateurs et transformateurs de composites afin de localiser les chaînes d'approvisionnement, de réduire les délais pour les programmes éoliens et de mobilité, et d'élargir les voies de qualification avec une disponibilité d'intrants plus stable.
Une autre piste d'opportunité est la différenciation par des chimies à faibles émissions et alignées sur la circularité, qui réduisent la dépendance aux intrants restreints ou à risque plus élevé tout en soutenant les besoins de reporting de durabilité des équipementiers. Covestro a annoncé un programme d'investissement pour une nouvelle usine de MDI de 660 ktpa sur son site intégré de Shanghai, et Xuchuan Technology (Kunshan) a obtenu l'acceptation d'un examen environnemental pour une expansion de 75 000 tonnes/an de résine polyuréthane sans solvant, ces deux initiatives soutenant une disponibilité plus large de plateformes polyuréthane avancées adaptées au traitement composite. En parallèle, les travaux en cours sur les matrices polyuréthane biosourcées et les polyuréthanes sans isocyanate à base de lignine soutiennent un pipeline de familles de produits répondant à la pression de substitution induite par REACH et aidant les propriétaires de marques à documenter les changements de matières premières sans modifier les voies de fabrication composite.
Recent Industry Developments in Marché des Composites en Polyuréthane
- Juillet 2026 : Covestro a finalisé l'acquisition de deux anciennes installations de production de Vencorex pour les dérivés d'hexaméthylène diisocyanate (HDI) à Rayong, en Thaïlande, et à Freeport, au Texas. L'acquisition renforce la couverture de fabrication régionale pour les intrants de revêtements et adhésifs polyuréthane, soutenant la continuité d'approvisionnement pour les applications polyuréthane à plus haute performance et les cas d'usage composite en aval.
- Mai 2026 : Kimpur a acquis une participation de 80 % dans Kobe Polyurethane, ajoutant des groupes de produits spécialisés à son portefeuille et citant un potentiel de ventes annuel de 10 000 tonnes. La transaction élargit la gamme de produits et la portée client de Kimpur dans les systèmes polyuréthane, augmentant l'intensité concurrentielle dans les segments axés sur la formulation qui se recoupent avec les applications composites.
- Juin 2025 : Covestro a annoncé que les expéditions de modules photovoltaïques utilisant des cadres fabriqués avec sa technologie composite polyuréthane Baydur ont dépassé 3 GW. Cette étape montre l'adoption à grande échelle des cadres composites polyuréthane dans les applications solaires et soutient une qualification plus large des composites polyuréthane pour des cas d'usage à grand volume et de durabilité extérieure.


Marché des Composites en Polyuréthane Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des composites polyuréthane couvre les systèmes de résine polyuréthane utilisés pour produire des pièces et structures composites renforcées, vendus aux industries d'utilisation finale telles que le transport, la construction, l'électrique et l'électronique, l'énergie éolienne, et le sport et les loisirs.
Exclusions du périmètre : ce dimensionnement exclut les plastiques polyuréthane non renforcés, les mousses polyuréthane, ainsi que les revêtements, adhésifs, mastics et élastomères qui ne sont pas utilisés comme matrices composites.
Aperçu de la segmentation
- Par type de fibre
- Verre
- Carbone
- Autres
- Par type de résine
- PU thermodurcissable
- PU thermoplastique
- PU biosourcé
- Par secteur d'utilisation final
- Transport
- Bâtiment et construction
- Électrique et électronique
- Énergie éolienne
- Sports et loisirs
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'alignement des signaux de base de l'offre et de la demande afin de ne pas construire le modèle sur un seul point de données. Nous nous référons généralement à des sources publiques telles que les statistiques commerciales de l'US International Trade Commission, UN Comtrade, Eurostat et les offices statistiques nationaux pour le contexte macro de fabrication et de commerce lié aux pièces composites et aux matériaux polymères.
Nous examinons également les normes et articles techniques (tels que des articles de revues sur les systèmes polyuréthane thermodurcissable et thermoplastique et les voies de recyclage) et nous suivons les notes réglementaires et de durabilité qui peuvent modifier les choix de matériaux. Les rapports annuels des entreprises, présentations aux investisseurs et la presse réputée sont utilisés pour comprendre où les ajouts de capacité, les changements d'utilisation des usines et les nouvelles applications remportées sont discutés. Dans certains cas, nous utilisons des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets et des vérifications d'importation et d'exportation au niveau des expéditions pour confirmer des tendances directionnellement cohérentes. Ces sources sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les sources documentaires ne peuvent pas entièrement expliquer, notamment l'adoption des types de résine, le comportement de tarification au niveau des pièces et le calendrier de la demande par industrie d'utilisation finale. Nous discutons avec un mélange de fournisseurs de matériaux, formulateurs, mouleurs et fabricants, et acheteurs en aval, et nous couvrons l'APAC, l'EMEA et les Amériques afin que les hypothèses ne reposent pas trop sur une seule géographie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Cadres dirigeants : 13 % | APAC : 44 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Managers : 48 % | Amériques : 27 % |
Dimensionnement et prévision du marché
La taille du marché est d'abord reconstruite à l'aide d'une approche descendante, où les bassins de demande d'utilisation finale pour les composants composites sont établis par région puis filtrés en utilisant la pénétration des composites polyuréthane et des hypothèses typiques de part de résine. Pour maintenir des totaux réalistes, nous corroborons ensuite les résultats avec des approximations ascendantes sélectives, en utilisant des répartitions de revenus de fournisseurs échantillonnés, des vérifications de canaux et une vérification de cohérence des ASP par volume pour quelques applications très visibles.
Les intrants clés qui façonnent le modèle incluent les tendances de production de pièces composites dans le transport et la construction, les taux de construction de pales éoliennes et composants associés, le mix de types de résine entre PU thermodurcissable, PU thermoplastique et PU biosourcé, et les préférences en fibres (verre contre carbone) qui influencent les fourchettes de prix utilisables. Nous tenons également compte d'indicateurs tels que l'activité d'allègement des véhicules, les cycles de remplacement des produits de construction et les signaux de production manufacturière, qui expliquent ensemble les variations d'une année à l'autre.
Pour les prévisions, une analyse de scénarios est utilisée autour du cas de base afin que le modèle puisse refléter différentes vitesses d'adoption pour les systèmes thermoplastiques recyclables, les substitutions de matériaux motivées par la durabilité, et le calendrier des grands programmes éoliens et de mobilité. Lorsque les détails ascendants sont minces pour les utilisations finales plus petites, les lacunes sont gérées via des allocations basées sur des ratios rattachées aux bassins de demande régionaux validés, puis examinées lors de suivis d'experts.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation entre signaux indépendants, puis les écarts sont examinés avant la finalisation des chiffres. Si un résultat régional ou d'utilisation finale sort des fourchettes attendues, par exemple des changements de mix de résine qui ne s'alignent pas avec les retours d'entretiens, nous revérifions les hypothèses, mettons à jour les facteurs de conversion et recontactons certains répondants.
Un examen interne en plusieurs étapes est suivi afin que la logique de calcul, la gestion des unités et les conversions de devises soient cohérentes dans tout le modèle. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels se produisent, tels que des changements de capacité majeurs ou des ralentissements soudains du marché final. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des composites polyuréthane selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les composites polyuréthane ne correspondent pas toujours car la ligne de périmètre est tracée différemment et les moteurs sous-jacents utilisés pour la demande peuvent varier. Les différences proviennent souvent du fait que des domaines de produits polyuréthane adjacents soient inclus ou non, des types de résine traités comme dans le périmètre, et de la manière dont la tarification est reportée sur la période de prévision.
Certaines estimations externes mélangent l'activité composite au niveau des procédés et les dépenses en composites polymères plus larges dans une seule valeur, ce qui peut faire augmenter le total même si la demande d'utilisation finale reste inchangée. Dans le dimensionnement de Mordor Intelligence, seules les applications de composites polyuréthane renforcés sont comptées, et les chiffres sont rattachés aux types de résine et aux signaux de demande d'utilisation finale, avec un calendrier de devises maintenu cohérent entre les régions.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,91 milliard USD (2026) | |
| Fournisseur de données sectorielles A | 0,83 milliard USD (2024) | Utilise une année de base différente et cadre le marché autour de catégories de procédés, ce qui peut modifier l'inclusion de certaines activités composites qui ne sont pas strictement des composites à matrice polyuréthane dans les applications d'utilisation finale. |
| Éditeur de recherche mondial B | 0,62 milliard USD (2024) | Accorde plus de poids à une vision plus étroite des types de fibres et à une tarification d'années antérieures, ce qui peut sous-estimer la valeur dans les applications où l'adoption des composites polyuréthane et les ASP ont évolué plus rapidement ces dernières années. |
L'écart entre les sources s'explique principalement par le choix de l'année de base, ce qui est comptabilisé comme un composite polyuréthane par rapport à l'activité composite générale, et la manière dont les ASP sont mis à jour au fil du temps. En maintenant le bassin de demande lié aux signaux de consommation d'utilisation finale, puis en le recoupant avec des apports ciblés de fournisseurs et de canaux, nous arrivons à un chiffre pratique qui peut être reproduit et mis à jour selon des étapes claires.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des composites polyuréthane ?
Le marché s'élève à 0,91 milliard USD en 2026 et devrait atteindre 1,17 milliard USD d'ici 2031.
Quelle région est en tête de la demande mondiale de matériaux composites polyuréthane ?
L'Asie-Pacifique détient 52,30 % du chiffre d'affaires mondial en 2025 et devrait également être la région à la croissance la plus rapide avec un CAGR de 7,25 % jusqu'en 2031.
Pourquoi les composites polyuréthane sont-ils populaires dans les applications d'énergie éolienne ?
L'allongement rapide des pales exige une rigidité élevée et un traitement rapide, deux caractéristiques que les systèmes de résine polyuréthane offrent de manière plus rentable que les alternatives époxy traditionnelles.
Comment les changements réglementaires dans l'UE affectent-ils les producteurs de composites polyuréthane ?
Le plafond REACH sur la teneur en diisocyanate supérieure à 0,1 % pousse les fabricants vers des chimies biosourcées ou sans isocyanate et accroît les investissements dans la formation des travailleurs à la manipulation sécurisée.
Quel type de résine domine le marché des composites polyuréthane ?
Le polyuréthane thermodurcissable détient 60,00 % du chiffre d'affaires et croît à un CAGR de 6,55 % en raison de sa résistance mécanique et de ses temps de cycle plus courts dans la production automobile et de pales éoliennes.
Dernière mise à jour de la page le:



