
Marktgröße und Marktanteil für Polyurethan-Verbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
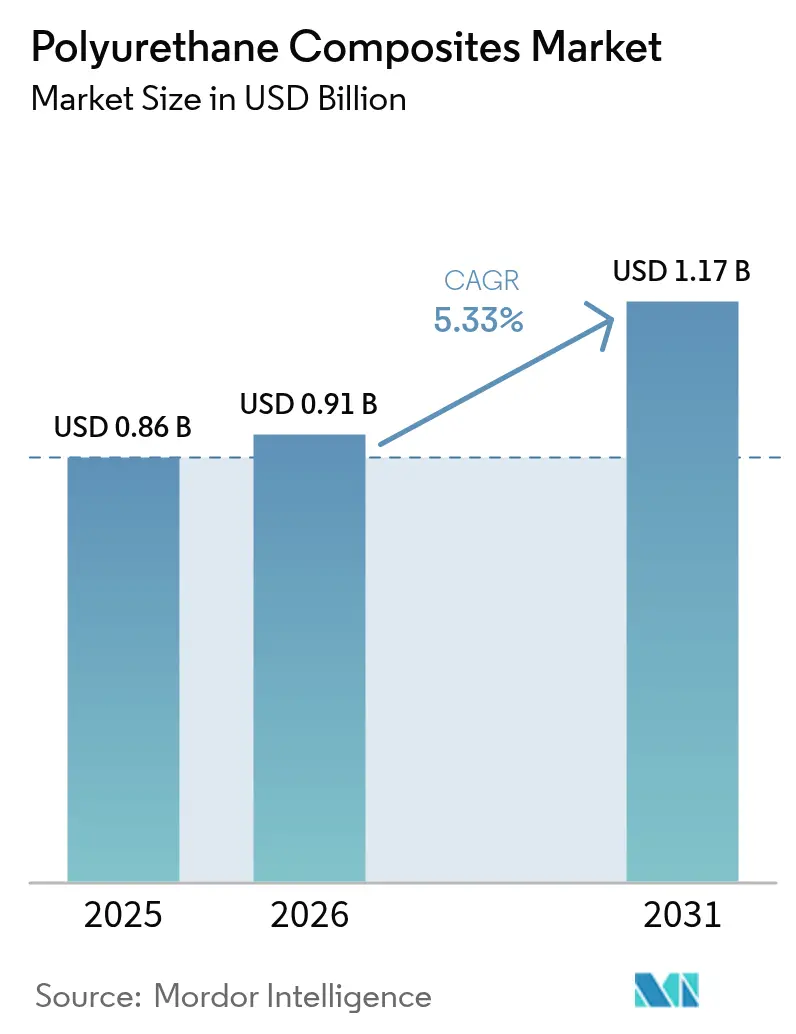
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
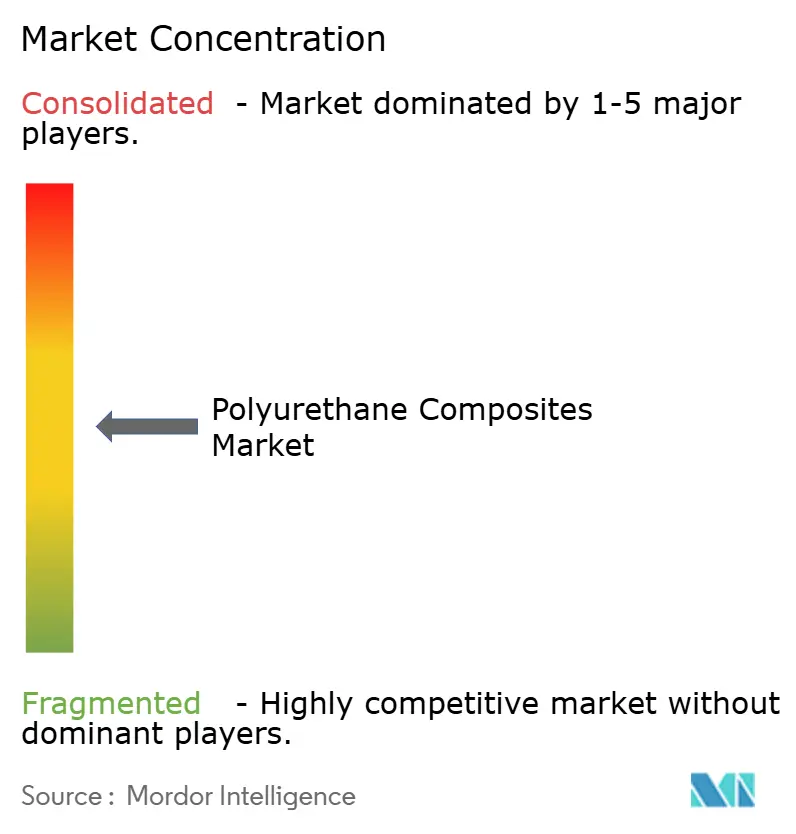
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Polyurethan-Verbundwerkstoffe von Mordor Intelligence
Die Marktgröße des Marktes für Polyurethan-Verbundwerkstoffe wird im Jahr 2026 auf 0,91 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 0,86 Milliarden USD, mit Projektionen für 2031, die 1,17 Milliarden USD zeigen, und wächst mit einer CAGR von 5,33 % über den Zeitraum 2026–2031. Die anhaltende Nachfrage nach Leichtbaustrukturen in der Automobil-, Luft- und Raumfahrt-, Windenergie- und modernen Baubranche ist die primäre Kraft, die dieses Wachstum verankert. Regulatorischer Druck zur Reduzierung von Fahrzeugemissionen, gekoppelt mit Elektrifizierungszielen, beschleunigt die Materialsubstitution von Metallen hin zu Verbundwerkstoffen, die den Kraftstoffverbrauch senken und die Reichweite von Elektrofahrzeugen verlängern. Steigende Investitionen in Onshore- und Offshore-Windparks stimulieren die Skalierung der Rotorblattlänge, was Polyurethan-Matrices begünstigt, dank ihrer Prozessgeschwindigkeit und Ermüdungsbeständigkeit. Bauunternehmen setzen auch auf vorgefertigte Strukturisolierplatten, die Glasfaserhäute mit Polyurethan-Kernen kombinieren, um strengere Energieeffizienzvorschriften zu erfüllen. Biobasierte und isocyanatfreie Harzchemien gewinnen kommerziell an Dynamik, da die Hersteller auf EU-Toxizitätsobergrenzen und umfassendere ESG-Berichtsanforderungen reagieren.
Wichtigste Erkenntnisse des Berichts
- Nach Fasertyp hielt Glasfaser im Jahr 2025 einen Umsatzanteil von 59,12 %; Kohlenstofffaser soll bis 2031 mit einer CAGR von 6,21 % wachsen.
- Nach Harztyp führte duroplastisches Polyurethan mit 60,00 % des Marktanteils für Polyurethan-Verbundwerkstoffe im Jahr 2025 und schreitet mit einer CAGR von 6,55 % bis 2031 voran.
- Nach Endverbraucherbranche erfasste der Transportsektor 34,20 % der Nachfrage im Jahr 2025, während Windenergieanwendungen im Zeitraum 2026–2031 eine CAGR von 7,05 % prognostiziert wird.
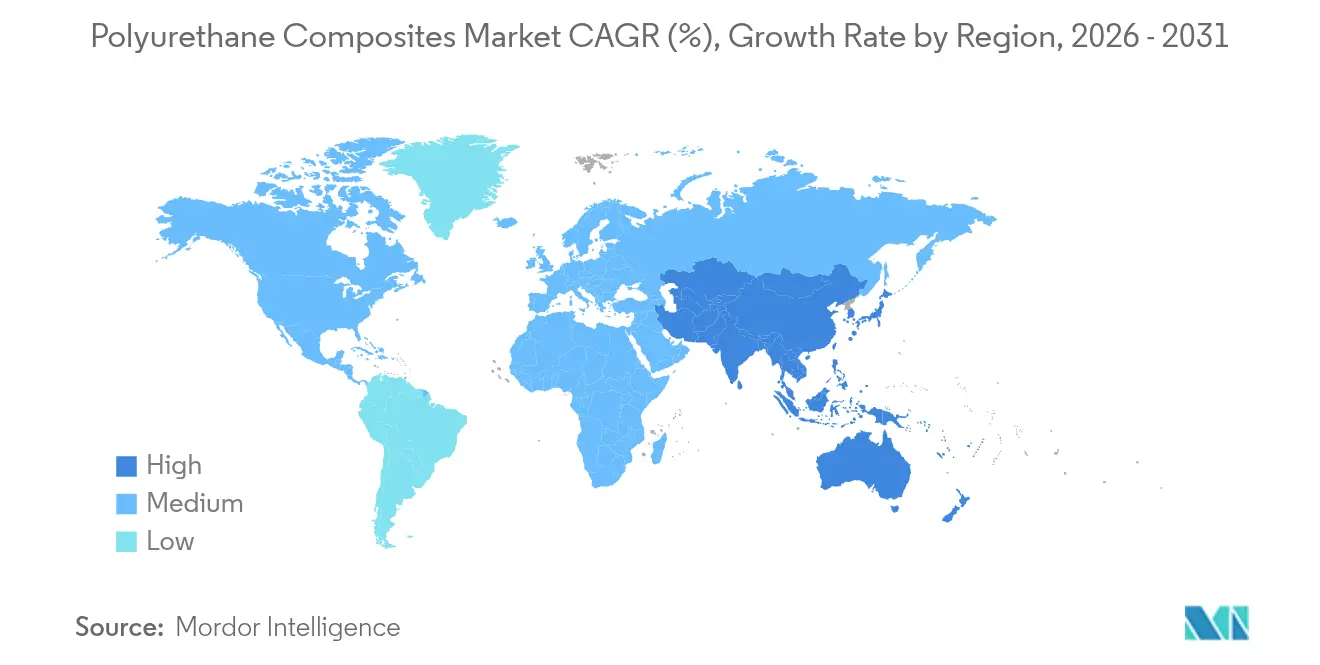
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 52,30 % am globalen Umsatz, und es wird erwartet, dass er bis 2031 mit einer CAGR von 7,25 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbaudruck im Transportwesen | +1.8% | Nordamerika, EU, globale Elektrofahrzeug-Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Rasche Skalierung der Windturbinen-Rotorblattlänge | +1.5% | Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Verlagerung im Bauwesen hin zu modularen PU-Strukturisolierplatten | +1.2% | Nordamerika, EU, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| ESG-getriebene Einführung biobasierter PU-Harze | +0.9% | Global, angeführt von EU-Politik | Langfristig (≥ 4 Jahre) |
| Thermisch schützende PU-Batteriegehäuse | +1.1% | Asien-Pazifische Fertigung, globale Elektrofahrzeugnachfrage | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbaudruck im Transportwesen
Automobil-, Bahn- und Luft- und Raumfahrthersteller integrieren Polyurethan-Verbundwerkstoffe, um strenge Effizienzvorschriften und Reichweitenerwartungen zu erfüllen. Fords Verbundwerkstoff-C-Strebe am Bronco Raptor veranschaulicht, wie Gewichtsreduzierung mit Geräusch- und Vibrationsdämpfung kombiniert werden kann, um den Fahrkomfort zu verbessern. Waggonbauer statten ebenfalls Polyurethan-Verglasungen und Schallschutzkomponenten ein, um strengere Kabinengeräuschgrenzwerte zu erfüllen. Die wachsende Produktion von Elektrofahrzeugen verstärkt die Materialsubstitution, da Akkupakete eine erhebliche Massestrafe auferlegen, die Verbundwerkstoff-Karosseriestrukturen ausgleichen können.
Rasche Skalierung der Windturbinen-Rotorblattlänge
Längere Rotorblätter steigern die Megawatt-Leistung und senken die nivellierten Energiekosten, was die Nachfrage nach steiferen und leichteren Holmgurten aus Polyurethan und Kohlenstofffaser antreibt. Vestas validierte Dows Polyurethan-Kohlenstoff-Holmgurt-Technologie und eröffnete damit einen Weg für Rotorblätter, die 100 m überschreiten, ohne die bei der Epoxidhärtung typischen Prozessverzögerungen. Das Big Adaptive Rotor-Programm des US-amerikanischen Energieministeriums unterstreicht ferner Logistikengpässe, die schneller härtende Polyurethan-Infusionswege begünstigen.
Verlagerung im Bauwesen hin zu modularen PU-Strukturisolierplatten
Bauunternehmen beschleunigen die Übernahme von glasfaserbeschichteten Polyurethan-Strukturisolierplatten, die als einbaufertige Module auf der Baustelle ankommen. Composite Panel Building Systems berichtet, dass seine C-SIS-Verkleidungen Luftleckage reduzieren und eine kontinuierliche Dämmung bieten, während das Delaminationsrisiko eliminiert wird. Preflex-Studien zeigen einen um 45 % niedrigeren Gesamtenergieverbrauch des Gebäudes im Vergleich zu Holzrahmenbauwänden. Modulare Ansätze können den Baustellenaufwand um bis zu 70 % reduzieren, ein entscheidender Vorteil angesichts anhaltenden Fachkräftemangels.
ESG-getriebene Einführung biobasierter PU-Harze
Unternehmensemissionsziele und die 2023 in Kraft getretene EU-Schwelle von 0,1 % für Diisocyanate beschleunigen die Entwicklung biobasierter Harze. BASF brachte biomassebilanziertes thermoplastisches Polyurethan in seinem Werk in Lemförde unter ISCC-PLUS-Zertifizierung auf den Markt, wodurch Kunden ihren CO2-Fußabdruck von der Wiege bis zum Werkstor senken können, ohne die Leistung zu beeinträchtigen. Forscher der Universität von Kalifornien in San Diego synthetisierten aromatische Diisocyanate vollständig aus D-Galaktose, wodurch die Abhängigkeit von toxischem Phosgen entfällt, während die mechanische Festigkeit erhalten bleibt. John Deeres auf Soja und Mais basierte Formulierungen unterstreichen ferner die Verlagerung hin zu landwirtschaftlich erzeugten Monomeren in den Produktlinien der Polyurethan-Verbundwerkstoffbranche.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Automobilproduktion | -1.2% | Global, traditionelle Automobil-Knotenpunkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Fertigungskosten für Kohlenstoff/PU-Verbundwerkstoffe | -0.8% | Global, Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Regulatorisches Risiko für Chlor-Ausgangsstoffe (MDI/TDI) | -0.6% | EU zuerst, weltweite Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Automobilproduktion
Schwankende Fahrzeugproduktion stört die Lieferkettenplanung für Harzlieferanten und Formteilhersteller. Der Umsatz von Covestro sank 2023 um 20 % auf 14,4 Milliarden EUR, da die schwächere Automobilnachfrage zu geringeren Bestellvolumina führte. SGL Carbon berichtete von Umsatzdruck, als langjährige Verbundwerkstoffverträge vor Ersatzprogrammen ausliefen. Der Übergang zu Elektrofahrzeugen fügt Prognoseunsicherheit hinzu, da veraltete Verbrennungsplattformen und Elektrofahrzeug-Architekturen der nächsten Generation unterschiedliche Materialsätze erfordern[1]OECD, "Transformation der automobilen Wertschöpfungskette," oecd.org.
Hohe Fertigungskosten für Kohlenstoff/PU-Verbundwerkstoffe
Energieintensive Kohlenstofffaser und mehrmaterielle Presslinien erhöhen Kapital- und Betriebskosten und hemmen die großflächige Substitution von Glasfaser in kostenempfindlichen Segmenten. Das Oak Ridge National Laboratory steigerte die mechanische Festigkeit durch Nanofaserverstärkung um 50 %, jedoch bedrohen komplexe Verarbeitungsanforderungen Skaleneffekte. Direktes Sandwich-Verbundwerkstoff-Formen kann Kohlenstoffsandwichstrukturen rationalisieren, erfordert jedoch neue Pressen und Automatisierung, die sich viele Zulieferer nicht leisten können. Die Fehlerbehebung bei hochgefüllten Verbindungen verlängert auch die Produktionszyklen und erhöht die Ausschussraten, was die Wettbewerbsfähigkeit der Preise untergräbt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Kohlenstoffbeschleunigung trotz GlasdominanzGlasfaser hielt 2025 59,12 % des Umsatzes aufgrund ausgereifter Versorgungsleitungen und Kosteneffizienz in der Automobil-, Bau- und Schifffahrtsbranche. Kohlenstofffaser soll mit einer CAGR von 6,21 % wachsen und damit den Gesamtmarkt für Polyurethan-Verbundwerkstoffe übertreffen, da die Erholung der Luft- und Raumfahrtbranche und die Skalierung von Windrotorblättern die Nachfrage nach überlegenen Steifigkeits-Gewichts-Verhältnissen erhöhen. Die Marktgröße für Polyurethan-Verbundwerkstoffe bei Kohlenstofffaseranwendungen wird voraussichtlich erheblich wachsen, da Vestas die Holmgurttechnologie von Dow in Turbinen der nächsten Generation einsetzt.
Die Skalenvorteile von Glasfaser sollten sie in kostenempfindlichen Transport- und Bauwerksteilen verankert halten, auch wenn Kohlenstofflösungen in Premiumsegmente eindringen. Hersteller erforschen oberflächenmodifizierte Rovings zur Verbesserung der Haftung mit isocyanatfreien Harzen, was Glasvolumina trotz strengerer VOC-Vorschriften aufrechterhalten könnte.
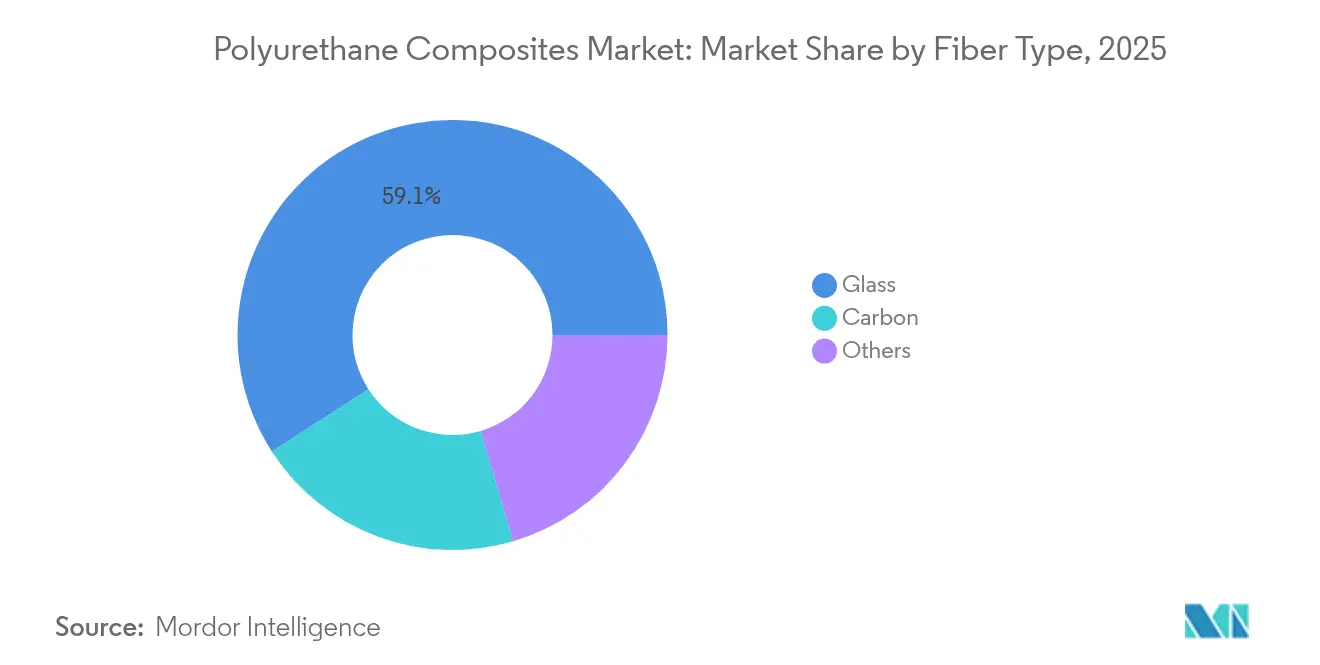
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Harztyp:
Doppelte Führungsposition des duroplastischen PolyurethansDuroplastische Formulierungen kontrollierten im Jahr 2025 60,00 % des globalen Volumens und verzeichnen eine CAGR von 6,55 % aufgrund ihrer schnellen Infusionskinetik und hohen Schadenstoleranz. Covestro berichtet, dass Windrotorblatthersteller durch den Wechsel von Epoxidharz zu Polyurethanharz aufgrund höherer Liniengeschwindigkeiten und niedrigerer Wärmebudgets 10–15 % der gesamten Fertigungskosten einsparen können. Die Marktgröße für Polyurethan-Verbundwerkstoffe bei duroplastischen Systemen allein in der Windenergie soll bis 2031 erheblich wachsen, da Megawatt-Turbinen sich verbreiten.
Fortschritte bei Formgedächtnis-Polyurethanfolien und selbstheilenden Chemien deuten auf eine wachsende funktionale Vielfalt innerhalb duroplastischer Angebote hin. Segmentführer integrieren auch flammhemmende Additive, um Batteriesicherheitsvorschriften ohne Halogene zu erfüllen, was die Einführung in Elektrofahrzeuggehäuse stärkt. Insgesamt spiegelt die doppelte Dominanz des duroplastischen Polyurethans seine mechanischen Stärkevorteile wider, während aufkommende thermoplastische und biobasierte Wege Kreislaufwirtschaftsverpflichtungen unterstützen.
Nach Endverbraucherbranche:
Führungsposition des Transportsektors mit WindenergiebeschleunigungDer Transportsektor hielt 2025 34,20 % der Nachfrage und festigte seine Rolle als größter Umsatzgenerator innerhalb des Marktes für Polyurethan-Verbundwerkstoffe. Automobilhersteller setzen das Material in strukturellen Verstärkungen, Unterbodenabdeckungen und Batteriegehäusen ein, um die Masse elektrischer Antriebsstränge auszugleichen und Flottenemissionsobergrenzen zu erfüllen. Schiffsbauer verwenden Polyurethan-Sandwich-Decks, die Wassereinbruch und Ermüdung widerstehen. Bauwesen- und Konstruktionssegmente profitieren von wärmegedämmten Platten, die strengere Energievorschriften erfüllen, obwohl das Wachstum im Vergleich zu mobilitätsgetriebenen Volumina moderat ist.
Windenergie ist die am schnellsten wachsende Endverbraucherbranche und verzeichnet bis 2031 eine CAGR von 7,05 %, da Nationen ihre Verpflichtungen zur Ausbaukapazität für erneuerbare Energien ausweiten. Der Marktanteil für Polyurethan-Verbundwerkstoffe bei Windenergieanwendungen weitet sich aus, da Turbinenhersteller Polyurethan-Systeme für Holmgurte und Gondelhauben einsetzen, um Produktionszyklen zu verkürzen. Elektro- und Elektronikhersteller nutzen die dielektrische Stärke des Harzes zur Kapselung empfindlicher Platinen, während Sportartikelmarken Polyurethankerne zur Stoßdämpfung einbetten.
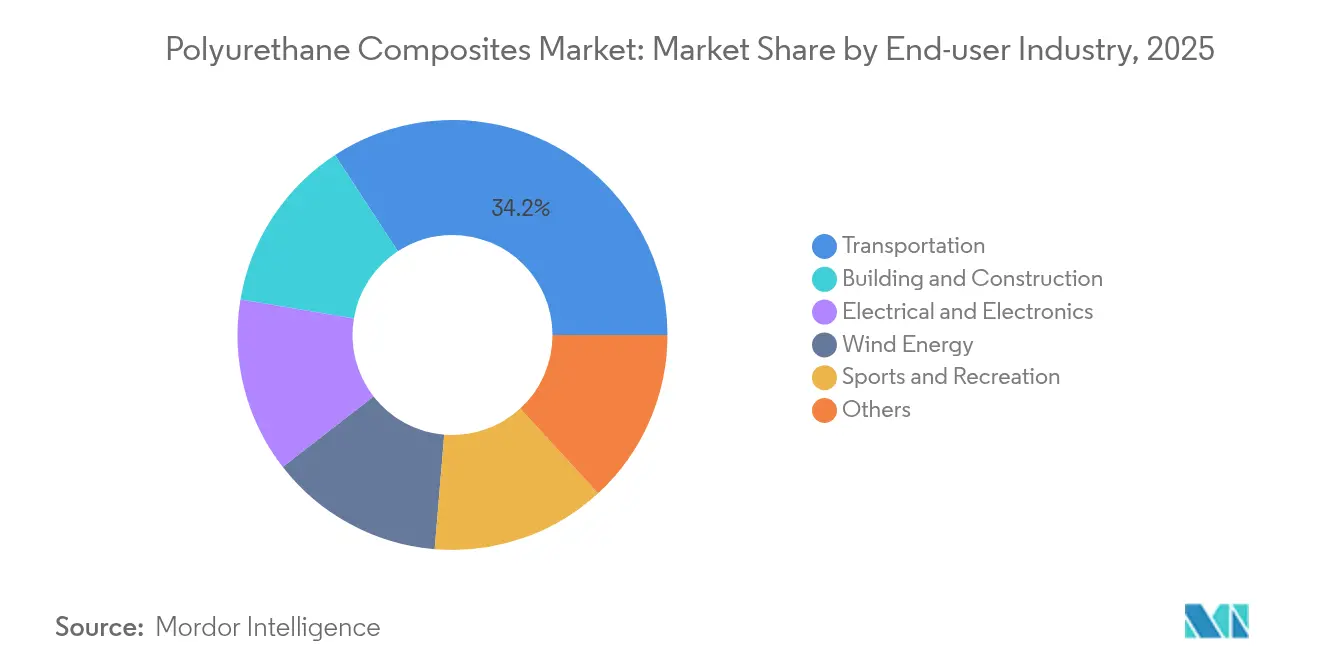
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyurethan-Verbundwerkstoffe Markt
Der asiatisch-pazifische Raum dominierte den Markt für Polyurethan-Verbundwerkstoffe mit einem Anteil von 52,30 % am globalen Umsatz im Jahr 2025 und wird voraussichtlich mit einem CAGR von 7,25 % bis 2031 wachsen. China und Indien treiben die Volumina durch den Ausbau der Automobilmontage und den Bau von Windparks an, während Südostasien die Kapazitäten für Propylenglykol und Spezialamine ausbaut, um Harzwerke zu versorgen.
Nordamerika und Europa Polyurethan-Verbundwerkstoffe Markt
Nordamerika behält einen erheblichen Marktanteil aufgrund von Luft- und Raumfahrt-, Verteidigungs- und hochwertigen Automobilprogrammen. Politische Anreize für saubere Energieprojekte fördern die zusätzliche Fertigung von Windrotorblättern und Batteriekomponenten in den Vereinigten Staaten. Europas Entwicklung wird durch strenge Chemikalienvorschriften und ambitionierte Ziele für erneuerbare Energien geprägt. REACH-Beschränkungen für Diisocyanate drängen Formulierer zu monomerarmen und biobasierten Verfahren und beschleunigen einen grünen Wandel, der die Nutzung von Polyurethan-Verbundwerkstoffen in Kreislaufanwendungen verstärkt.

Regulatorisches Umfeld
Die regulatorische Aufsicht über Polyurethan-Verbundwerkstoffe zielt zunehmend sowohl auf die chemische Sicherheit als auch auf die Handelsströme vorgelagerter Polyurethan-Rohstoffe ab. In der Europäischen Union prägt REACH weiterhin die Formulierungsentscheidungen, wobei der seit 2023 geltende Grenzwert von 0,1% für Diisocyanate den Umgang mit niedrigen Monomeranteilen, die Schulung von Arbeitskräften und die Substitutionsbemühungen hin zu biobasierten und nicht-isocyanathaltigen Ansätzen verstärkt. Im Jahr 2026 aktualisierte die Europäische Kommission ihre fortlaufende Beschränkungspipeline über den REACH-Caracal-Expertenprozess und hielt damit die Compliance-Planung für Substanzen, die für Polyurethan-Wertschöpfungsketten relevant sind, aktiv.
In den Vereinigten Staaten beeinflusst die Verwaltung des TSCA durch die EPA neue Chemikalien, die in Verbundwerkstoff-Harzsystemen verwendet werden. Maßnahmen im Federal Register vom April 2026 haben Significant New Use Rules (SNURs) für bestimmte neue chemische Substanzen finalisiert, die eine Meldung mindestens 90 Tage vor Beginn der festgelegten bedeutenden neuen Verwendungen erfordern. Auf der Handelsseite führten Maßnahmen im Jahr 2026 zu einer verstärkten Prüfung importierter Polyurethan-Vorstufen und -Zwischenprodukte, einschließlich einer EU-Untersuchung zum angeblichen Dumping bestimmter Polyetherpolyole mit Ursprung in China und einer vorläufigen positiven Feststellung einer materiellen Schädigung durch die USITC im Mai 2026 hinsichtlich PTMEG-Importen aus mehreren asiatischen Ursprungsländern. Zusammen verengen diese Schritte die Beschaffungsoptionen und erhöhen die Bedeutung einer qualifizierten Mehrquellenbeschaffung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Polyurethan-Verbundwerkstoffen beginnt mit vorgelagerten petrochemischen und biobasierten Rohstoffen, die in Kernrohstoffe umgewandelt werden, hauptsächlich Isocyanate (MDI/TDI) und Polyole, zusammen mit Katalysatoren, Kettenverlängerern, Flammschutzmitteln und anderen Additiven. Diese Ausgangsstoffe werden anschließend zu duroplastischen und thermoplastischen Polyurethan-Harzsystemen formuliert. Integrierte Chemieproduzenten wie BASF, Covestro, Dow und Huntsman unterstützen diese Schicht von der Rohstoffversorgung bis zur Formulierung mit globalen Produktionsnetzwerken und technischen Serviceteams. BASF beispielsweise hebt einen integrierten Polyurethan-Wertschöpfungsketten-Footprint an Standorten wie Geismar, Ludwigshafen, Antwerpen, Shanghai und Chongqing hervor, was eine Branchenpräferenz für Skalierung, Versorgungssicherheit und konsistente Spezifikationskontrolle widerspiegelt.
Midstream-Verarbeiter und Compoundeure kombinieren anschließend Harzsysteme mit Verstärkungsmaterialien, darunter Glas- und Kohlefasern, Gewebe und oberflächenbehandelte Rovings, um Halbzeug- und Fertigteile aus Verbundwerkstoffen herzustellen. Zu den Fertigungsverfahren zählen Resin Transfer Molding (RTM), Infusion, Pultrusion und die Herstellung von Sandwichplatten. Die nachgelagerte Nachfrage kommt von OEMs und Tier-Zulieferern in den Bereichen Transport, Windenergie und Bauwesen, wo Qualifizierungsunterstützung, fertigungsgerechte Konstruktionsdaten und wiederholbare Zykluszeiten erforderlich sind. Zu den Engpässen zählen die Kapitalintensität für spezialisierte Ausrüstung, volatile Kosten bei Harz- und Faserinputs sowie Compliance-Anforderungen im Zusammenhang mit VOC-Management und Arbeitssicherheit beim Umgang mit reaktiven Chemikalien.
Wettbewerbslandschaft
Der Markt für Polyurethan-Verbundwerkstoffe bleibt mäßig fragmentiert. Die globalen Chemiekonzerne BASF, Covestro, Dow und Huntsman kombinieren Rückwärtsintegration in MDI/TDI, Polyole und Additive mit regionalen Technologiezentren, die Verarbeitern bei der Optimierung von Zykluszeiten und der Einhaltung von Emissionsvorschriften helfen. Spezialisierte Compoundeure konzentrieren sich auf Anwendungsnischen wie Hochtemperatur-Batterieschutz, isocyanatfreie Systeme und Sportartikellaminate.
Branchenführer im Bereich Polyurethan-Verbundwerkstoffe
BASF
Covestro AG
Huntsman International LLC
TORAY INDUSTRIES, INC.
Dow
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyurethan-Verbundwerkstoffe Markt
- AOC Resins
- BASF
- Covestro AG
- Dow
- Evonik Industries AG
- Gurit Holding
- Henkel AG & Co. KGaA
- Hexcel Corporation
- Huntsman International LLC
- Linecross Ltd.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc
- Owens Corning
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- The Lubrizol Corporation
- TORAY INDUSTRIES, INC.
- Webasto Group
Lesen Sie die Analyse der Polyurethan-Verbundwerkstoffe-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraumbereich konzentriert sich darauf, die regionale Verfügbarkeit wichtiger Polyurethan-Zwischenprodukte und verbundwerkstofffertiger Systeme zu sichern, da Handelsmaßnahmen und Untersuchungen Beschaffungsrisiken für Polyole und verwandte Ausgangsstoffe mit sich bringen. Im Jahr 2026 zeichneten sich in China und Indien mehrere vor- und nachgelagerte Kapazitätsschritte ab, die die lokalen Beschaffungsoptionen erweitern. Wanhua Chemical brachte einen öffentlichen Konsultationsprozess für eine Erweiterung der Polyetherpolyol-Kapazität um 262.000 Tonnen/Jahr (Phase I) im Yantai Chemical Industrial Park voran, während Expanded Polymer Systems zusätzliche Propylenoxid-Lagerkapazität in Betrieb nahm, um die indische Polyurethan-Nachfrage zu unterstützen. Diese Entwicklungen schaffen Raum für Verbundwerkstoff-Formulierer und -Verarbeiter, Lieferketten zu lokalisieren, Vorlaufzeiten für Wind- und Mobilitätsprogramme zu verkürzen und Qualifizierungspfade mit stabilerer Verfügbarkeit von Ausgangsstoffen zu erweitern.
Eine weitere Chancenspur ist die Differenzierung durch emissionsärmere und kreislaufwirtschaftsorientierte Chemien, die die Abhängigkeit von eingeschränkten oder risikoreicheren Ausgangsstoffen verringern und gleichzeitig die Nachhaltigkeitsberichterstattung der OEMs unterstützen. Covestro kündigte ein Investitionsprogramm für eine neue MDI-Anlage mit 660 ktpa Kapazität an seinem integrierten Standort in Shanghai an, und Xuchuan Technology (Kunshan) erhielt die umweltrechtliche Freigabe für eine Erweiterung der Kapazität für lösungsmittelfreies Polyurethanharz um 75.000 Tonnen/Jahr, was beides die breitere Verfügbarkeit fortschrittlicher Polyurethan-Plattformen für die Verbundwerkstoffverarbeitung unterstützt. Parallel dazu unterstützt die laufende Arbeit an biobasierten Polyurethan-Matrizes und ligninbasierten nicht-isocyanathaltigen Polyurethanen eine Pipeline von Produktfamilien, die dem durch REACH getriebenen Substitutionsdruck begegnen und Markeninhabern helfen, Rohstoffumstellungen zu dokumentieren, ohne die Herstellungsverfahren für Verbundwerkstoffe zu ändern.
Recent Industry Developments in Polyurethan-Verbundwerkstoffe Markt
- Juli 2026: Covestro schloss die Übernahme zweier ehemaliger Vencorex-Produktionsanlagen für Hexamethylendiisocyanat (HDI)-Derivate in Rayong, Thailand, und Freeport, Texas, ab. Die Übernahme stärkt die regionale Fertigungsabdeckung für Polyurethan-Beschichtungs- und Klebstoffvorprodukte und unterstützt die Versorgungskontinuität für leistungsstärkere polyurethanbasierte Anwendungen und nachgelagerte Verbundwerkstoff-Einsatzfälle.
- Mai 2026: Kimpur erwarb eine 80%ige Beteiligung an Kobe Polyurethane, wodurch spezialisierte Produktgruppen zu seinem Portfolio hinzugefügt wurden, mit einem angegebenen jährlichen Absatzpotenzial von 10.000 Tonnen. Die Transaktion erweitert die Produktbreite und Kundenreichweite von Kimpur im Bereich Polyurethansysteme und erhöht die Wettbewerbsintensität in formulierungsgetriebenen Segmenten, die sich mit Verbundwerkstoffanwendungen überschneiden.
- Juni 2025: Covestro gab bekannt, dass die Lieferungen von Photovoltaikmodulen mit Rahmen aus seiner Baydur-Polyurethan-Verbundwerkstofftechnologie 3 GW überschritten haben. Dieser Meilenstein zeigt die skalierte Anwendung von Polyurethan-Verbundwerkstoffrahmen in Solaranwendungen und unterstützt die breitere Qualifizierung von Polyurethan-Verbundwerkstoffen für großvolumige, wetterbeständige Einsatzfälle im Außenbereich.


Polyurethan-Verbundwerkstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Polyurethan-Verbundwerkstoffe Polyurethan-Harzsysteme, die zur Herstellung verstärkter Verbundwerkstoffteile und -strukturen verwendet werden und an Endanwenderbranchen wie Transport, Bauwesen, Elektrik und Elektronik, Windenergie sowie Sport und Freizeit verkauft werden.
Ausschlüsse vom Anwendungsbereich: Diese Marktgrößenbestimmung schließt unverstärkte Polyurethan-Kunststoffe, Polyurethanschäume sowie Beschichtungen, Klebstoffe, Dichtstoffe und Elastomere aus, die nicht als Verbundwerkstoffmatrizes verwendet werden.
Übersicht der Segmentierung
- Nach Fasertyp
- Glas
- Kohlenstoff
- Sonstige
- Nach Harztyp
- Duroplastisches PU
- Thermoplastisches PU
- Biobasiertes PU
- Nach Endverbraucherbranche
- Transport
- Bauwesen und Konstruktion
- Elektro und Elektronik
- Windenergie
- Sport und Freizeit
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt damit, grundlegende Angebots- und Nachfragesignale auszurichten, damit das Modell nicht auf einem einzigen Datenpunkt aufbaut. Wir beziehen uns typischerweise auf öffentliche Quellen wie die Handelsstatistiken der US International Trade Commission, UN Comtrade, Eurostat und nationale Statistikbehörden für den makroökonomischen Fertigungs- und Handelskontext im Zusammenhang mit Verbundwerkstoffteilen und Polymermaterialien.
Wir prüfen außerdem Normen und Fachartikel (wie Zeitschriftenartikel über duroplastische und thermoplastische Polyurethansysteme und Recyclingpfade) und verfolgen regulatorische und nachhaltigkeitsbezogene Hinweise, die Materialentscheidungen beeinflussen können. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden genutzt, um zu verstehen, wo Kapazitätserweiterungen, Änderungen der Anlagenauslastung und neue Anwendungserfolge diskutiert werden. An einigen Stellen nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene, um richtungsweisend konsistente Trends zu bestätigen. Diese Quellen sind exemplarisch und nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um das, was Sekundärquellen nicht vollständig erklären können, einer Belastungsprüfung zu unterziehen, insbesondere die Akzeptanz von Harztypen, das Preisverhalten auf Teileebene und das Timing der Nachfrage nach Endanwenderbranche. Wir sprechen mit einer Mischung aus Materiallieferanten, Compoundeuren, Formern und Fertigern sowie nachgelagerten Käufern und decken APAC, EMEA und Amerika ab, damit sich die Annahmen nicht zu stark auf eine Geografie stützen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 13% | APAC: 44% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 39% | EMEA: 29% |
| Kleinere Akteure: 14% | Manager: 48% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Marktgröße wird zunächst mit einem Top-down-Ansatz rekonstruiert, bei dem regionale Nachfragepools für Verbundwerkstoffkomponenten aufgebaut und anschließend anhand der Durchdringung von Polyurethan-Verbundwerkstoffen und typischer Harzanteilsannahmen gefiltert werden. Um die Gesamtsummen realistisch zu halten, bestätigen wir die Ergebnisse anschließend mit selektiven Bottom-up-Näherungen unter Verwendung von stichprobenbasierten Umsatzaufteilungen der Lieferanten, Kanalprüfungen und einer volumengewichteten ASP-Plausibilitätsprüfung für einige stark beachtete Anwendungen.
Zu den wichtigsten Eingaben, die das Modell prägen, zählen Trends bei der Produktion von Verbundwerkstoffteilen in Transport und Bauwesen, Baugeschwindigkeiten von Windturbinenblättern und verwandten Komponenten, der Harztypenmix zwischen duroplastischem PU, thermoplastischem PU und biobasiertem PU sowie Faserpräferenzen (Glas gegenüber Kohle), die die nutzbaren Preisspannen beeinflussen. Wir berücksichtigen außerdem Indikatoren wie die Aktivität bei der Fahrzeugleichtbaukonstruktion, Erneuerungszyklen für Baustoffe und Fertigungsoutput-Signale, die zusammen die Veränderungen von Jahr zu Jahr erklären.
Für die Prognose wird eine Szenarioanalyse rund um den Basisfall verwendet, damit das Modell unterschiedliche Adoptionsgeschwindigkeiten für recyclingfähige thermoplastische Systeme, nachhaltigkeitsgetriebene Materialsubstitutionen und das Timing großer Wind- und Mobilitätsprogramme widerspiegeln kann. Wo die Bottom-up-Detailtiefe für kleinere Endanwendungen dünn ist, werden Lücken durch verhältnisbasierte Zuweisungen geschlossen, die auf die validierten regionalen Nachfragepools zurückgeführt und anschließend in Expertengesprächen überprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg geprüft, bevor Abweichungen untersucht und die Zahlen finalisiert werden. Wenn ein Ergebnis für eine Region oder Endanwendung außerhalb der erwarteten Bandbreite liegt, zum Beispiel Verschiebungen im Harzmix, die nicht mit dem Interview-Feedback übereinstimmen, überprüfen wir die Annahmen erneut, aktualisieren Umrechnungsfaktoren und kontaktieren ausgewählte Befragte erneut.
Es wird eine mehrstufige interne Überprüfung durchgeführt, damit die Berechnungslogik, die Einheitenbehandlung und die Währungsumrechnungen im gesamten Modell konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Kapazitätsänderungen oder abrupte Verlangsamungen im Endmarkt. Vor der Auslieferung wird ein finaler Analystendurchgang durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Polyurethan-Verbundwerkstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Polyurethan-Verbundwerkstoffe stimmen nicht immer überein, da die Abgrenzung des Anwendungsbereichs unterschiedlich gezogen wird und die zugrunde liegenden Treiber für die Nachfrage variieren können. Unterschiede ergeben sich oft daraus, ob angrenzende Polyurethan-Produktbereiche einbezogen werden, welche Harztypen als im Anwendungsbereich behandelt werden und wie die Preisgestaltung über den Prognosezeitraum fortgeschrieben wird.
Einige externe Schätzungen vermischen Verbundwerkstoffaktivitäten auf Prozessebene und breitere Ausgaben für Polymerverbundwerkstoffe zu einem einzigen Wert, was die Gesamtsumme nach oben verschieben kann, selbst wenn die Endanwendernachfrage unverändert ist. In der Marktgrößenbestimmung von Mordor Intelligence werden nur verstärkte Polyurethan-Verbundwerkstoffanwendungen berücksichtigt, und die Zahlen werden auf Harztyp- und Endanwendernachfragesignale zurückgeführt, wobei das Währungstiming über alle Regionen hinweg konsistent gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,91 Mrd. USD (2026) | |
| Branchendatenanbieter A | 0,83 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und fasst den Markt anhand von Prozesskategorien, was die Einbeziehung bestimmter Verbundwerkstoffaktivitäten verschieben kann, die in Endanwendungen nicht streng genommen Polyurethan-Matrix-Verbundwerkstoffe sind. |
| Globaler Forschungsverlag B | 0,62 Mrd. USD (2024) | Legt mehr Gewicht auf eine engere Sichtweise nach Fasertyp und eine frühere Jahrespreisgestaltung, was den Wert in Anwendungen unterschätzen kann, in denen die Akzeptanz von Polyurethan-Verbundwerkstoffen und die ASPs sich in den letzten Jahren schneller entwickelt haben. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Wahl des Basisjahres, was als Polyurethan-Verbundwerkstoff gegenüber allgemeiner Verbundwerkstoffaktivität gezählt wird, und wie ASPs im Zeitverlauf aktualisiert werden. Indem wir den Nachfragepool mit Endanwender-Verbrauchssignalen verknüpft halten und ihn dann mit gezielten Lieferanten- und Kanaleingaben abgleichen, gelangen wir zu einer praktikablen Zahl, die mit klaren Schritten wiederholt und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Polyurethan-Verbundwerkstoffe?
Der Markt steht im Jahr 2026 bei 0,91 Milliarden USD und soll bis 2031 1,17 Milliarden USD erreichen.
Welche Region führt die globale Nachfrage nach Polyurethan-Verbundwerkstoffmaterialien an?
Der asiatisch-pazifische Raum hält 2025 52,30 % des globalen Umsatzes und soll auch die am schnellsten wachsende Region mit einer CAGR von 7,25 % bis 2031 sein.
Warum sind Polyurethan-Verbundwerkstoffe in Windenergieanwendungen beliebt?
Die rasche Skalierung der Rotorblattlänge erfordert hohe Steifigkeit und schnelle Verarbeitung, die beide Polyurethan-Harzsysteme kostengünstiger bereitstellen als herkömmliche Epoxidalternativen.
Wie wirken sich regulatorische Änderungen in der EU auf Hersteller von Polyurethan-Verbundwerkstoffen aus?
Die REACH-Obergrenze für Diisocyanatgehalte über 0,1 % drängt Hersteller zu biobasierten oder isocyanatfreien Chemien und erhöht Investitionen in Mitarbeiterschulungen für den sicheren Umgang.
Welcher Harztyp dominiert den Markt für Polyurethan-Verbundwerkstoffe?
Duroplastisches Polyurethan hält 60,00 % des Umsatzes und wächst mit einer CAGR von 6,55 % aufgrund mechanischer Festigkeit und schnellerer Zykluszeiten in der Automobil- und Windrotorblattproduktion.
Seite zuletzt aktualisiert am:



