
Tamaño y Cuota del Mercado de Compuestos de Poliuretano
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.33 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos de Poliuretano por Mordor Intelligence
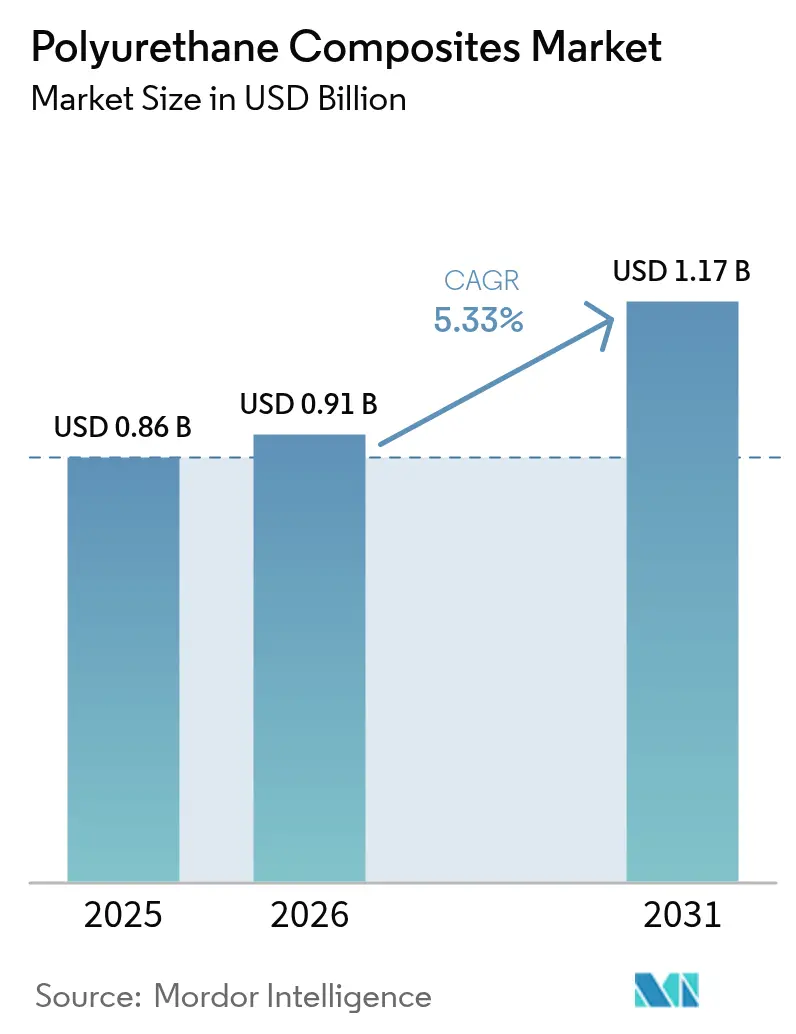
El tamaño del Mercado de Compuestos de Poliuretano se estima en USD 0,91 mil millones en 2026, creciendo desde el valor de 2025 de USD 0,86 mil millones, con proyecciones para 2031 que muestran USD 1,17 mil millones, creciendo a una CAGR del 5,33% durante 2026-2031. La demanda persistente de estructuras ligeras en los sectores automotriz, aeroespacial, de energía eólica y de sistemas de construcción modernos es la fuerza primaria que sustenta este crecimiento. La presión regulatoria para reducir las emisiones de vehículos, junto con los objetivos de electrificación, acelera la sustitución de materiales, pasando de los metales a los compuestos que reducen el consumo de combustible y amplían la autonomía de los vehículos eléctricos. El aumento de las inversiones en parques eólicos terrestres y marinos estimula el escalado de la longitud de las palas, lo que favorece las matrices de poliuretano gracias a su velocidad de procesamiento y resistencia a la fatiga. Los constructores también están adoptando paneles estructurales aislados prefabricados que combinan revestimientos de fibra de vidrio con núcleos de poliuretano para cumplir con códigos de eficiencia energética más estrictos. Las químicas de resinas de base biológica y sin isocianato están ganando impulso comercial a medida que los productores responden a los límites de toxicidad de la UE y a los requisitos más amplios de informes ESG.
Conclusiones Clave del Informe
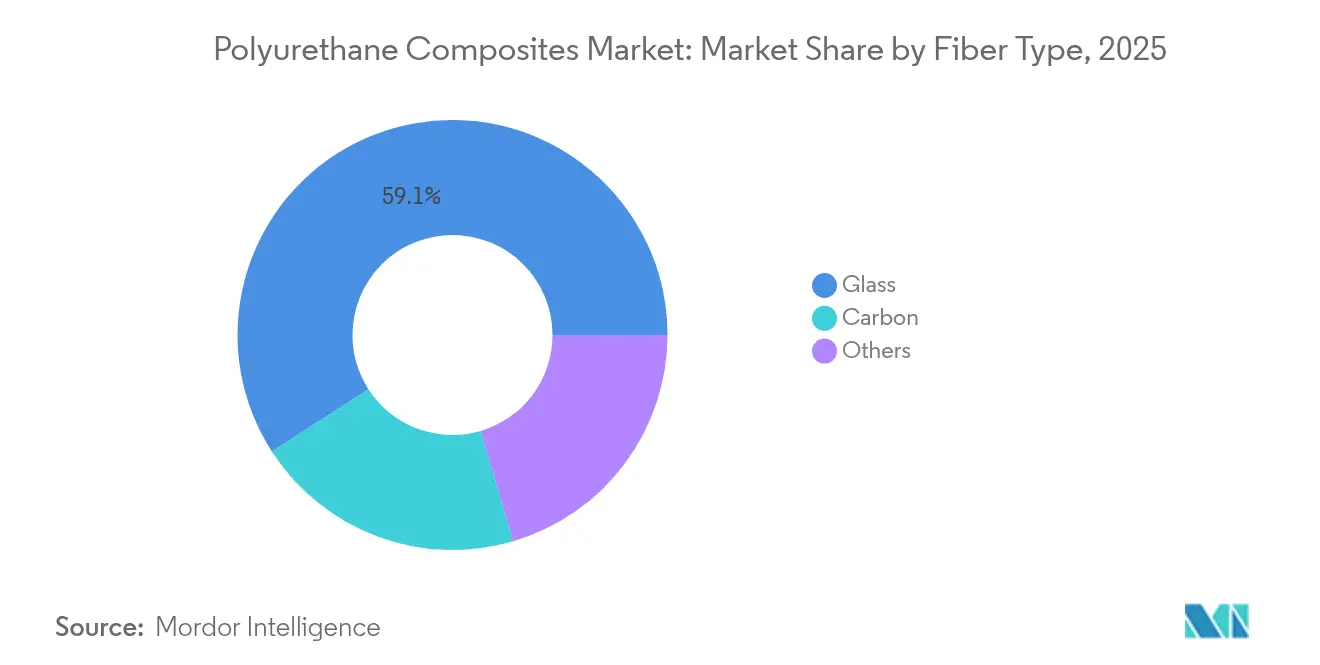
- Por tipo de fibra, la fibra de vidrio mantuvo una cuota de ingresos del 59,12% en 2025; se proyecta que la fibra de carbono se expandirá a una CAGR del 6,21% hasta 2031.
- Por tipo de resina, el poliuretano termoestable lideró con el 60,00% de la cuota del mercado de compuestos de poliuretano en 2025 y avanza a una CAGR del 6,55% hasta 2031.
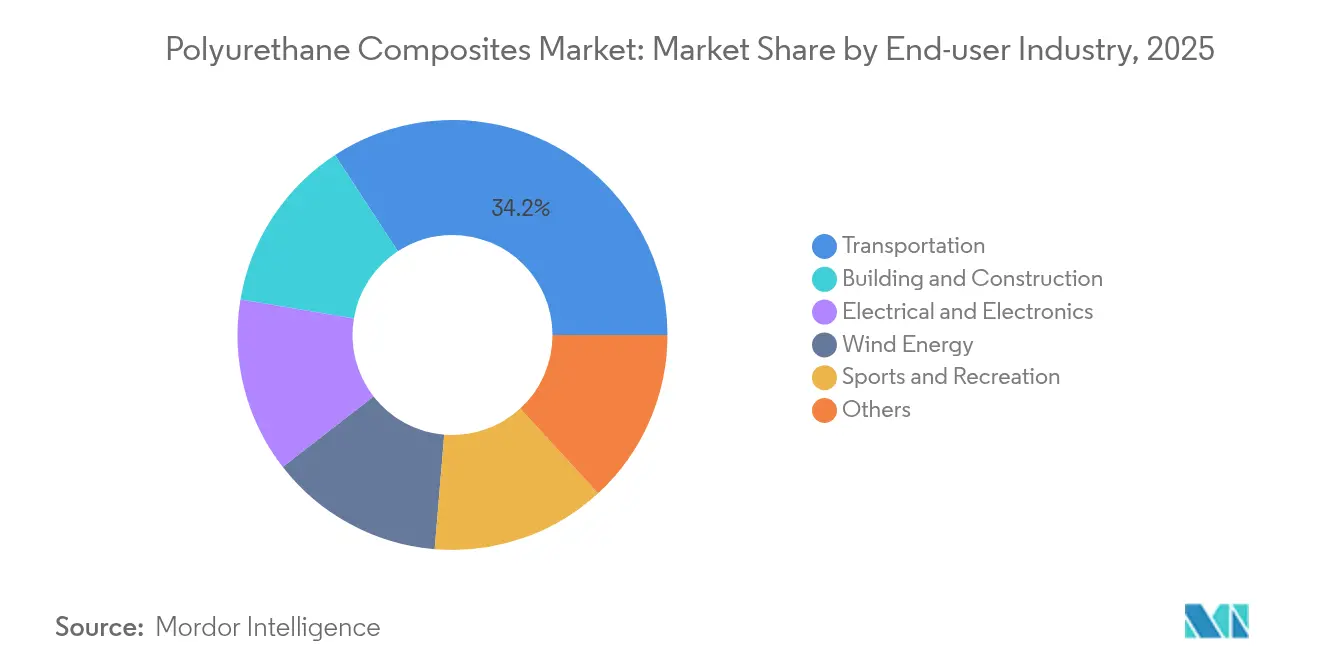
- Por industria de usuario final, el transporte captó el 34,20% de la demanda de 2025, mientras que se prevé que las aplicaciones de energía eólica registren una CAGR del 7,05% durante 2026-2031.
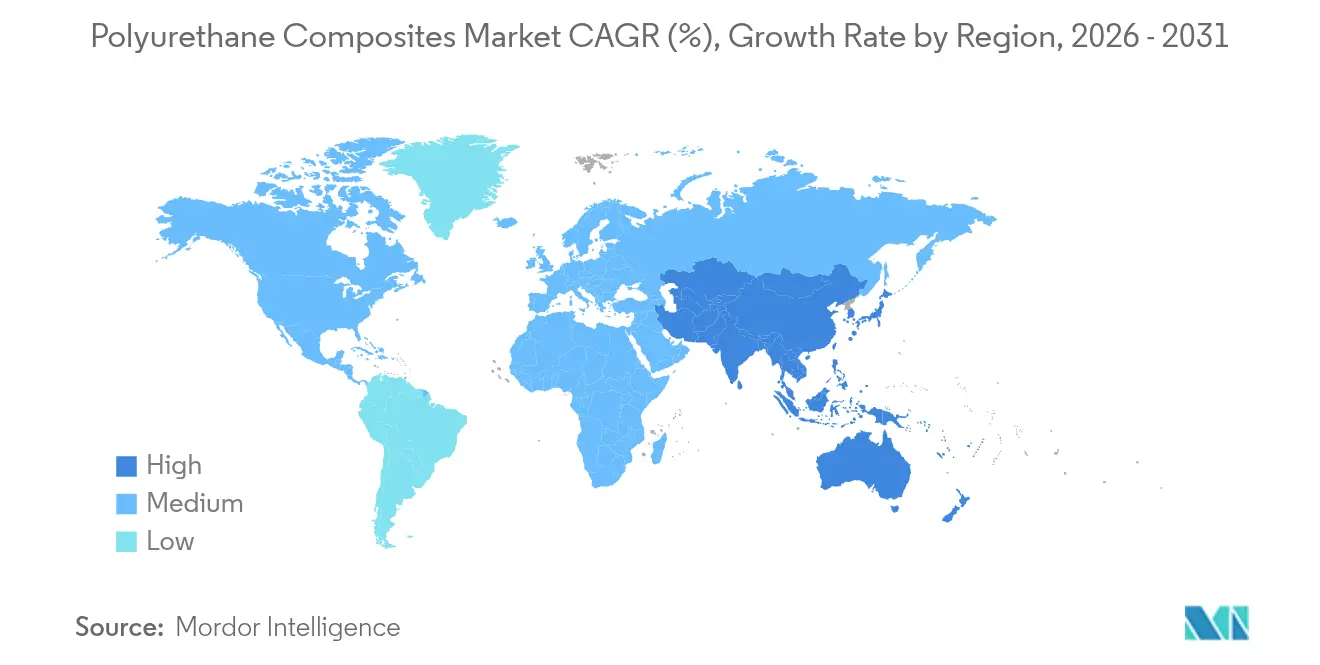
- Por geografía, Asia-Pacífico representó el 52,30% de los ingresos globales en 2025 y se espera que crezca a una CAGR del 7,25% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Impulso hacia la reducción de peso en el transporte | +1.8% | América del Norte, UE, centros globales de vehículos eléctricos | Mediano plazo (2-4 años) |
| Escalado rápido de la longitud de las palas de turbinas eólicas | +1.5% | Asia-Pacífico, con extensión a América del Norte y la UE | Largo plazo (≥ 4 años) |
| Cambio en la construcción hacia paneles PU-SIPs modulares | +1.2% | América del Norte, UE, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Adopción de resinas de PU de base biológica impulsada por ESG | +0.9% | Global, liderado por la política de la UE | Largo plazo (≥ 4 años) |
| Carcasas de batería de PU con protección térmica | +1.1% | Fabricación en Asia-Pacífico, demanda global de vehículos eléctricos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Impulso hacia la Reducción de Peso en el Transporte
Los fabricantes del sector automotriz, ferroviario y aeroespacial están integrando compuestos de poliuretano para cumplir con estrictas normas de eficiencia y expectativas de autonomía. El refuerzo en C de material compuesto de Ford en el Bronco Raptor ilustra cómo la reducción de peso puede combinarse con la amortiguación de ruido y vibración para mejorar la comodidad de conducción. Los fabricantes de vagones ferroviarios también incorporan acristalamientos de poliuretano y componentes de barreras acústicas para cumplir con límites de ruido en cabina más estrictos. El creciente volumen de producción de vehículos eléctricos magnifica la sustitución de materiales, ya que las baterías imponen una penalización significativa de masa que las estructuras de carrocería de material compuesto pueden compensar.
Escalado Rápido de la Longitud de las Palas de Turbinas Eólicas
Las palas más largas aumentan la producción en megavatios y reducen el costo nivelado de la energía, impulsando la demanda de largueros más rígidos y ligeros fabricados con poliuretano y fibra de carbono. Vestas validó la tecnología de largueros de poliuretano-carbono de Dow, abriendo una vía para palas que superan los 100 m sin las ralentizaciones de proceso típicas del curado con epoxi. El programa Big Adaptive Rotor del Departamento de Energía de los Estados Unidos destaca además los cuellos de botella logísticos que favorecen las rutas de infusión de poliuretano de curado más rápido.
Cambio en la Construcción hacia Paneles PU-SIPs Modulares
Los constructores están acelerando la adopción de paneles estructurales aislados de poliuretano con revestimiento de fibra de vidrio que llegan a la obra como módulos listos para instalar. Composite Panel Building Systems informa que sus revestimientos C-SIS reducen las fugas de aire y proporcionan aislamiento continuo, eliminando al mismo tiempo el riesgo de delaminación. Los estudios de Preflex muestran un 45% menos de consumo energético total del edificio en comparación con las paredes de entramado ligero. Los enfoques modulares pueden reducir la mano de obra in situ hasta en un 70%, un beneficio crítico en un contexto de persistente escasez de trabajadores cualificados.
Adopción de Resinas de PU de Base Biológica Impulsada por ESG
Los objetivos de emisiones corporativas y el umbral de diisocianato del 0,1% de la UE, que entró en vigor en 2023, están acelerando el desarrollo de resinas de base biológica. BASF lanzó poliuretano termoplástico con balance de biomasa en su planta de Lemförde bajo la certificación ISCC PLUS, lo que permite a los clientes reducir el CO2 de cuna a puerta sin alterar el rendimiento. Investigadores de la Universidad de California en San Diego sintetizaron diisocianatos aromáticos íntegramente a partir de D-galactosa, eliminando la dependencia del fosgeno tóxico y preservando al mismo tiempo la resistencia mecánica. Las formulaciones de John Deere basadas en soja y maíz subrayan aún más el cambio hacia monómeros de origen agrícola en las líneas de productos de la industria de compuestos de poliuretano.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en la producción automotriz | -1.2% | Global, centros automotrices tradicionales | Corto plazo (≤ 2 años) |
| Altos costos de fabricación de compuestos de carbono/PU | -0.8% | Global, segmentos premium | Mediano plazo (2-4 años) |
| Riesgo regulatorio de materias primas con cloro (MDI/TDI) | -0.6% | UE en primer lugar, con expansión mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en la Producción Automotriz
La fluctuación en la producción de vehículos está perturbando la planificación de la cadena de suministro de los proveedores de resinas y los moldeadores. Las ventas de Covestro en 2023 cayeron un 20% hasta EUR 14,4 mil millones a medida que la menor demanda automotriz se tradujo en volúmenes de pedidos más débiles. SGL Carbon reportó presión sobre los ingresos cuando contratos de compuestos de larga duración vencieron antes del inicio de los programas de reemplazo. El giro hacia los vehículos eléctricos añade incertidumbre en las previsiones, ya que las plataformas heredadas de combustión interna y las arquitecturas de vehículos eléctricos de nueva generación requieren conjuntos de materiales diferentes[1]OCDE, "Transformando la Cadena de Valor Automotriz," oecd.org.
Altos Costos de Fabricación de Compuestos de Carbono/PU
La fibra de carbono de gran consumo energético y las líneas de prensado multimaterial elevan los costos de capital y operativos, inhibiendo la sustitución a gran escala de la fibra de vidrio en segmentos sensibles al precio. El Laboratorio Nacional de Oak Ridge aumentó la resistencia mecánica en un 50% mediante el refuerzo con nanofibras, pero los complejos requisitos de procesamiento amenazan las economías de escala. El Moldeo Directo de Composites Sándwich puede agilizar las estructuras sándwich de carbono, aunque requiere nuevas prensas y automatización que muchos proveedores de nivel no pueden costear. La mitigación de defectos en compuestos con alta carga de relleno también alarga los ciclos de producción y eleva las tasas de desperdicio, erosionando la competitividad en precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
Aceleración del Carbono a Pesar del Dominio del VidrioLa fibra de vidrio mantuvo el 59,12% de los ingresos en 2025 gracias a la solidez de las cadenas de suministro maduras y la eficiencia de costos en aplicaciones automotrices, de construcción y marinas. Se prevé que la fibra de carbono crezca a una CAGR del 6,21%, superando al mercado general de compuestos de poliuretano a medida que la recuperación aeroespacial y el escalado de las palas eólicas incrementan la demanda de relaciones superiores de rigidez-peso. Se proyecta que el tamaño del mercado de compuestos de poliuretano para aplicaciones de fibra de carbono se amplíe sustancialmente a medida que Vestas adopte la tecnología de largueros de Dow en turbinas de próxima generación.
Las ventajas de escala de la fibra de vidrio deberían mantenerla consolidada en piezas de transporte y construcción sensibles al precio, incluso a medida que las soluciones de carbono penetren en los segmentos premium. Los fabricantes están explorando mecha de superficie modificada para mejorar la adhesión con resinas sin isocianato, lo que podría sostener los volúmenes de vidrio a pesar del endurecimiento de las normas de COV.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Resina:
Doble Liderazgo del Poliuretano TermoestableLas formulaciones termoestables acapararon el 60,00% del volumen global en 2025 y registran una CAGR del 6,55% gracias a su rápida cinética de infusión y su alta tolerancia al daño. Covestro informa que los fabricantes de palas eólicas pueden reducir entre un 10% y un 15% el costo total de fabricación al cambiar de resina epoxi a resina de poliuretano, debido a velocidades de línea más rápidas y menores necesidades de calor. Se prevé que el tamaño del mercado de compuestos de poliuretano para sistemas termoestables únicamente en energía eólica se amplíe de forma significativa hasta 2031 a medida que proliferen las turbinas de megavatios.
Los avances en láminas de poliuretano con memoria de forma y las químicas de autocuración sugieren una creciente diversidad funcional dentro de las ofertas termoestables. Los líderes de segmento también están integrando aditivos ignífugos para cumplir con los códigos de seguridad de baterías sin halógenos, impulsando la adopción en carcasas de vehículos eléctricos. En conjunto, el doble dominio del poliuretano termoestable refleja sus ventajas de resistencia mecánica, mientras que las vías emergentes termoplásticas y de base biológica apoyan los compromisos con la economía circular.
Por Industria de Usuario Final:
Liderazgo del Transporte con Aceleración de la Energía EólicaEl transporte mantuvo el 34,20% de la demanda en 2025, consolidando su papel como el mayor generador de ingresos dentro del mercado de compuestos de poliuretano. Los fabricantes de automóviles emplean el material en refuerzos estructurales, protectores del bajo carrocería y carcasas de batería para compensar la masa de los trenes de potencia eléctricos y cumplir con los límites de emisiones de las flotas. Los constructores navales utilizan cubiertas sándwich de poliuretano que resisten la penetración de agua y la fatiga. Los segmentos de edificación y construcción se benefician de paneles con aislamiento térmico que cumplen con los códigos energéticos más estrictos, aunque el crecimiento es moderado en comparación con los volúmenes impulsados por la movilidad.
La energía eólica es el usuario final de más rápido crecimiento y registra una CAGR del 7,05% hasta 2031 a medida que las naciones amplían sus compromisos de capacidad renovable. La cuota del mercado de compuestos de poliuretano en aplicaciones eólicas se está ampliando a medida que los fabricantes de equipos originales de turbinas adoptan sistemas de poliuretano para largueros y carcasas de góndola para acortar los ciclos de producción. Los fabricantes de equipos eléctricos y electrónicos aprovechan la resistencia dieléctrica de la resina para encapsular placas sensibles, mientras que las marcas de equipamiento deportivo incorporan núcleos de poliuretano para la amortiguación de impactos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Compuestos de Poliuretano en Asia Pacífico
Asia Pacífico dominó el mercado de compuestos de poliuretano con el 52,30% de los ingresos globales en 2025 y se espera que avance a una CAGR del 7,25% hasta 2031. China e India impulsan los volúmenes a través de la expansión del ensamblaje automotriz y la construcción de parques eólicos, mientras que el Sudeste Asiático incrementa las capacidades de propilenglicol y aminas especiales para abastecer las plantas de resinas.
Mercado de Compuestos de Poliuretano en América del Norte y Europa
América del Norte mantiene una presencia sustancial gracias a los programas aeroespaciales, de defensa y automotrices de alto valor. Los incentivos de política para proyectos de energía limpia impulsan la fabricación adicional de palas de aerogeneradores y componentes de baterías en todo Estados Unidos. La trayectoria de Europa está determinada por rigurosas regulaciones químicas y ambiciosos objetivos de energía renovable. Las restricciones REACH sobre los diisocianatos están impulsando a los formuladores hacia rutas de bajo contenido en monómeros y de origen biológico, agilizando una transición verde que amplía el uso de compuestos de poliuretano en aplicaciones circulares.

Panorama regulatorio
La supervisión regulatoria de los compuestos de poliuretano se centra cada vez más tanto en la seguridad química como en los flujos comerciales de las materias primas de poliuretano de la etapa inicial. En la Unión Europea, REACH sigue configurando las decisiones de formulación, con el umbral del 0,1% de diisocianato (en vigor desde 2023) reforzando el manejo de bajo monómero, la formación de trabajadores y los esfuerzos de sustitución hacia vías de base biológica y sin isocianatos. En 2026, la Comisión Europea actualizó su calendario continuo de restricciones a través del proceso de expertos REACH Caracal, manteniendo activa la planificación de cumplimiento para las sustancias relevantes en las cadenas de valor del poliuretano.
En Estados Unidos, la administración de la TSCA por parte de la EPA afecta a las nuevas químicas utilizadas en los sistemas de resina compuesta. Las acciones del Registro Federal de abril de 2026 finalizaron las Reglas de Nuevos Usos Significativos (SNUR) para ciertas sustancias químicas nuevas, exigiendo notificación al menos 90 días antes de comenzar los usos nuevos significativos designados. En el frente comercial, las acciones de 2026 aumentaron el escrutinio sobre los precursores e intermedios de poliuretano importados, incluida una investigación de la UE sobre presunto dumping de determinados poliéteres poliol originarios de China y una determinación preliminar afirmativa de daño material de la USITC en mayo de 2026 sobre importaciones de PTMEG procedentes de varios orígenes asiáticos. Juntos, estos pasos restringen las opciones de aprovisionamiento y aumentan la importancia de una diversificación de proveedores cualificada.
Análisis de la cadena de valor
La cadena de valor de los compuestos de poliuretano comienza con materias primas petroquímicas y de base biológica de la etapa inicial que se convierten en materias primas fundamentales, principalmente isocianatos (MDI/TDI) y polioles, junto con catalizadores, extensores de cadena, retardantes de llama y otros aditivos. Estos insumos se formulan luego en sistemas de resina de poliuretano termoestable y termoplástico. Productores químicos integrados como BASF, Covestro, Dow y Huntsman respaldan esta capa desde la etapa inicial hasta la formulación con redes de producción globales y equipos de servicio técnico. BASF, por ejemplo, destaca una huella integrada de la cadena de valor del poliuretano en sitios como Geismar, Ludwigshafen, Amberes, Shanghái y Chongqing, lo que refleja una preferencia del sector por la escala, la seguridad de suministro y un control consistente de las especificaciones.
Los convertidores y compuestadores intermedios combinan luego los sistemas de resina con refuerzos, incluidas fibras de vidrio y carbono, telas y rovings tratados en superficie, para producir piezas compuestas semiacabadas y terminadas. Las rutas de fabricación incluyen moldeo por transferencia de resina (RTM), infusión, pultrusión y fabricación de paneles sándwich. La demanda posterior proviene de fabricantes de equipos originales y proveedores de nivel superior en transporte, energía eólica y construcción, donde se necesita apoyo de cualificación, aportes de diseño para la fabricación y tiempos de ciclo repetibles. Los cuellos de botella incluyen la intensidad de capital para equipos especializados, los costos volátiles de los insumos de resina y fibra, y los requisitos de cumplimiento vinculados a la gestión de COV y la seguridad de los trabajadores para el manejo de químicas reactivas.
Panorama Competitivo
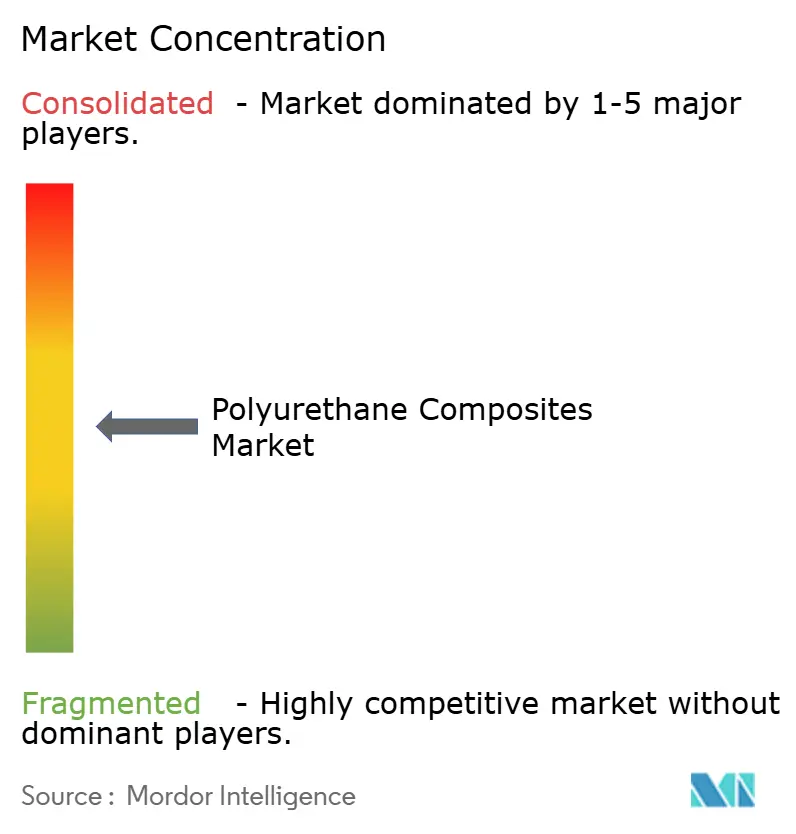
El mercado de compuestos de poliuretano sigue siendo moderadamente fragmentado. Las grandes empresas químicas globales BASF, Covestro, Dow y Huntsman combinan la integración vertical en MDI/TDI, poliolos y aditivos con centros técnicos regionales que asisten a los procesadores en la optimización de tiempos de ciclo y el cumplimiento de normativas de emisiones. Los compoundeurs especializados se centran en nichos de aplicación como la protección de baterías a alta temperatura, los sistemas sin isocianato y los laminados para equipamiento deportivo.
Líderes de la Industria de Compuestos de Poliuretano
BASF
Covestro AG
Huntsman International LLC
TORAY INDUSTRIES, INC.
Dow
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos de Poliuretano
- AOC Resins
- BASF
- Covestro AG
- Dow
- Evonik Industries AG
- Gurit Holding
- Henkel AG & Co. KGaA
- Hexcel Corporation
- Huntsman International LLC
- Linecross Ltd.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc
- Owens Corning
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- The Lubrizol Corporation
- TORAY INDUSTRIES, INC.
- Webasto Group
Lea el análisis de las empresas de compuestos de poliuretano

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad principal se centra en asegurar la disponibilidad regional de intermedios clave de poliuretano y sistemas listos para compuestos, ya que las acciones e investigaciones comerciales introducen riesgo de aprovisionamiento para polioles e insumos relacionados. En 2026, China e India presentaron múltiples movimientos de capacidad en las etapas inicial e intermedia que amplían las opciones de abastecimiento local. Wanhua Chemical avanzó en un proceso de comentario público para una expansión de poliéter poliol de 262.000 toneladas/año (Fase I) en el Parque Industrial Químico de Yantai, mientras que Expanded Polymer Systems puso en marcha almacenamiento adicional de óxido de propileno para respaldar la demanda de poliuretano en India. Estos avances crean margen para que los formuladores y convertidores de compuestos localicen sus cadenas de suministro, reduzcan los plazos de entrega para programas eólicos y de movilidad, y amplíen las vías de cualificación con una disponibilidad de insumos más estable.
Otra vía de oportunidad es la diferenciación mediante químicas de menores emisiones y alineadas con la circularidad que reducen la dependencia de insumos restringidos o de mayor riesgo, al mismo tiempo que respaldan las necesidades de informes de sostenibilidad de los fabricantes de equipos originales. Covestro anunció un programa de inversión para una nueva planta de MDI de 660 kt anuales en su sitio integrado de Shanghái, y Xuchuan Technology (Kunshan) obtuvo la aceptación de revisión ambiental para una expansión de resina de poliuretano sin solventes de 75.000 toneladas/año, ambas favoreciendo una mayor disponibilidad de plataformas avanzadas de poliuretano adecuadas para el procesamiento de compuestos. En paralelo, el trabajo en curso sobre matrices de poliuretano de base biológica y poliuretanos sin isocianatos a base de lignina respalda una cartera de familias de productos que abordan la presión de sustitución impulsada por REACH y ayudan a los propietarios de marcas a documentar los cambios de materias primas sin modificar las rutas de fabricación de compuestos.
Recent Industry Developments in Mercado de Compuestos de Poliuretano
- Julio de 2026: Covestro completó la adquisición de dos antiguas instalaciones de producción de Vencorex para derivados de diisocianato de hexametileno (HDI) en Rayong, Tailandia, y Freeport, Texas. La adquisición fortalece la cobertura de fabricación regional para insumos de recubrimientos y adhesivos de poliuretano, respaldando la continuidad del suministro para aplicaciones de poliuretano de mayor rendimiento y casos de uso de compuestos posteriores.
- Mayo de 2026: Kimpur adquirió una participación del 80% en Kobe Polyurethane, agregando grupos de productos especializados a su cartera y citando un potencial de ventas anuales de 10.000 toneladas. La transacción amplía la gama de productos de Kimpur y su alcance de clientes en sistemas de poliuretano, aumentando la intensidad competitiva en segmentos impulsados por formulación que se superponen con las aplicaciones de compuestos.
- Junio de 2025: Covestro anunció que los envíos de módulos fotovoltaicos con marcos fabricados con su tecnología de compuesto de poliuretano Baydur superaron los 3 GW. El hito muestra la adopción a escala de los marcos de compuesto de poliuretano en aplicaciones solares y respalda una cualificación más amplia de los compuestos de poliuretano para casos de uso de alto volumen y durabilidad al aire libre.


Mercado de Compuestos de Poliuretano Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de compuestos de poliuretano abarca los sistemas de resina de poliuretano utilizados para producir piezas y estructuras compuestas reforzadas, vendidas a industrias de uso final como transporte, construcción, eléctrica y electrónica, energía eólica y deportes y recreación.
Exclusiones del alcance: Esta estimación excluye los plásticos de poliuretano sin refuerzo, las espumas de poliuretano, y los recubrimientos, adhesivos, selladores y elastómeros que no se utilizan como matrices compuestas.
Descripción general de la segmentación
- Por Tipo de Fibra
- Vidrio
- Carbono
- Otros
- Por Tipo de Resina
- PU Termoestable
- PU Termoplástico
- PU de Base Biológica
- Por Industria de Usuario Final
- Transporte
- Edificación y Construcción
- Eléctrica y Electrónica
- Energía Eólica
- Deportes y Recreación
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza alineando las señales básicas de oferta y demanda para no construir el modelo sobre un solo dato. Habitualmente recurrimos a fuentes públicas como las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos, UN Comtrade, Eurostat y las oficinas nacionales de estadística para el contexto macro de fabricación y comercio vinculado a piezas compuestas y materiales polímeros.
También revisamos normas y artículos técnicos (como artículos de revistas sobre sistemas de poliuretano termoestable y termoplástico y vías de reciclaje) y realizamos un seguimiento de las notas regulatorias y de sostenibilidad que pueden modificar las elecciones de materiales. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de renombre se utilizan para comprender dónde se están discutiendo las ampliaciones de capacidad, los cambios en la utilización de plantas y las nuevas conquistas de aplicaciones. En algunos casos, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y verificaciones de importaciones y exportaciones a nivel de envío para confirmar tendencias direccionalmente coherentes. Estas fuentes son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden explicar del todo, especialmente la adopción de tipos de resina, el comportamiento de precios a nivel de pieza y el momento de la demanda por industria de uso final. Conversamos con una combinación de proveedores de materiales, compuestadores, moldeadores y fabricantes, y compradores posteriores, y cubrimos APAC, EMEA y América para que los supuestos no se apoyen demasiado en una sola geografía.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | CXO: 13% | APAC: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 48% | América: 27% |
Dimensionamiento y previsión del mercado
El tamaño del mercado se reconstruye primero utilizando un enfoque descendente, en el que los conjuntos de demanda de uso final para componentes compuestos se construyen por región y luego se filtran utilizando la penetración de compuestos de poliuretano y supuestos típicos de participación de resina. Para mantener los totales realistas, luego corroboramos los resultados con aproximaciones ascendentes selectivas, utilizando divisiones de ingresos de proveedores muestreados, verificaciones de canal y una comprobación de coherencia de precio promedio de venta por volumen para algunas aplicaciones de alta visibilidad.
Los insumos clave que configuran el modelo incluyen las tendencias de producción de piezas compuestas en transporte y construcción, las tasas de fabricación de palas eólicas y componentes relacionados, la mezcla de tipos de resina entre PU termoestable, PU termoplástico y PU de base biológica, y las preferencias de fibra (vidrio frente a carbono) que influyen en los rangos de precios utilizables. También tenemos en cuenta indicadores como la actividad de reducción de peso en vehículos, los ciclos de reemplazo de productos de construcción y las señales de producción manufacturera, que juntos explican el movimiento de un año a otro.
Para la previsión, se utiliza un análisis de escenarios alrededor del caso base para que el modelo pueda reflejar diferentes velocidades de adopción de sistemas termoplásticos reciclables, sustituciones de materiales impulsadas por la sostenibilidad y el momento de los grandes programas eólicos y de movilidad. Cuando el detalle ascendente es escaso para usos finales más pequeños, las brechas se gestionan mediante asignaciones basadas en proporciones vinculadas a los conjuntos de demanda regional validados y luego se revisan en seguimientos con expertos.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación entre señales independientes, y luego se investigan las variaciones antes de finalizar las cifras. Si un resultado regional o de uso final se sale de los rangos esperados, por ejemplo, cambios en la mezcla de resina que no coinciden con los comentarios de las entrevistas, revisamos los supuestos, actualizamos los factores de conversión y volvemos a contactar a determinados encuestados.
Se sigue una revisión interna en varias etapas para que la lógica de cálculo, el manejo de unidades y las conversiones de divisas sean coherentes en todo el modelo. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de capacidad o desaceleraciones abruptas del mercado final. Antes de la entrega, se completa una revisión final por parte de un analista para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de compuestos de poliuretano de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para los compuestos de poliuretano no siempre coinciden porque la línea de alcance se traza de manera diferente y los impulsores subyacentes utilizados para la demanda pueden variar. Las diferencias suelen provenir de si se incluyen áreas de productos de poliuretano adyacentes, qué tipos de resina se tratan como parte del alcance, y cómo se proyectan los precios a lo largo del período de previsión.
Algunas estimaciones externas mezclan la actividad de compuestos a nivel de proceso y el gasto más amplio en compuestos polímeros en un solo valor, lo que puede elevar el total incluso si la demanda de uso final no cambia. En el dimensionamiento de Mordor Intelligence, solo se contabilizan las aplicaciones de compuestos de poliuretano reforzado, y las cifras se vinculan a las señales de demanda por tipo de resina y uso final, manteniendo la sincronización de divisas coherente entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,91 mil millones de USD (2026) | |
| Proveedor de Datos del Sector A | 0,83 mil millones de USD (2024) | Utiliza un año base diferente y enmarca el mercado en torno a categorías de proceso, lo que puede modificar la inclusión de ciertas actividades de compuestos que no son estrictamente compuestos de matriz de poliuretano en aplicaciones de uso final. |
| Editorial de Investigación Global B | 0,62 mil millones de USD (2024) | Otorga más peso a una visión más estrecha por tipo de fibra y a precios de años anteriores, lo que puede subestimar el valor en aplicaciones donde la adopción de compuestos de poliuretano y los precios promedio de venta se han movido más rápido en los últimos años. |
La dispersión entre fuentes se explica principalmente por la selección del año base, lo que se cuenta como compuesto de poliuretano frente a la actividad general de compuestos, y cómo se actualizan los precios promedio de venta a lo largo del tiempo. Al mantener el conjunto de demanda vinculado a las señales de consumo de uso final y luego verificarlo cruzadamente con aportes específicos de proveedores y canales, llegamos a una cifra práctica que puede repetirse y actualizarse con pasos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de compuestos de poliuretano?
El mercado se sitúa en USD 0,91 mil millones en 2026 y se proyecta que alcance USD 1,17 mil millones en 2031.
¿Qué región lidera la demanda global de materiales de compuestos de poliuretano?
Asia-Pacífico concentra el 52,30% de los ingresos globales en 2025 y también se proyecta como la región de más rápido crecimiento con una CAGR del 7,25% hasta 2031.
¿Por qué los compuestos de poliuretano son populares en las aplicaciones de energía eólica?
El escalado rápido de la longitud de las palas exige alta rigidez y procesamiento rápido, ambas características que los sistemas de resina de poliuretano ofrecen de manera más rentable que las alternativas tradicionales de epoxi.
¿Cómo afectan los cambios regulatorios en la UE a los productores de compuestos de poliuretano?
El límite REACH sobre el contenido de diisocianato por encima del 0,1% impulsa a los fabricantes hacia químicas de base biológica o sin isocianato y aumenta la inversión en formación de trabajadores para una manipulación segura.
¿Qué tipo de resina domina el mercado de compuestos de poliuretano?
El poliuretano termoestable mantiene el 60,00% de los ingresos y crece a una CAGR del 6,55% gracias a la resistencia mecánica y los tiempos de ciclo más rápidos en la producción automotriz y de palas eólicas.
Última actualización de la página el:



