
Tamanho e Participação do Mercado de Compósitos de Poliuretano
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
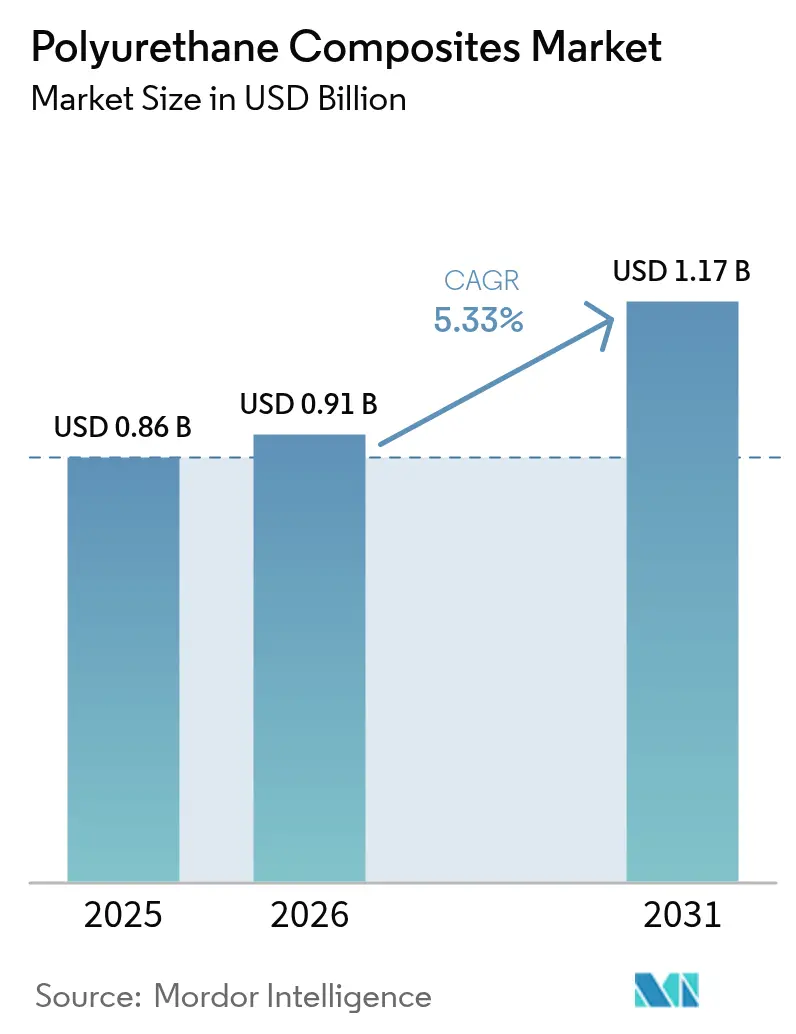
| Tamanho do Mercado (2026) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.33 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
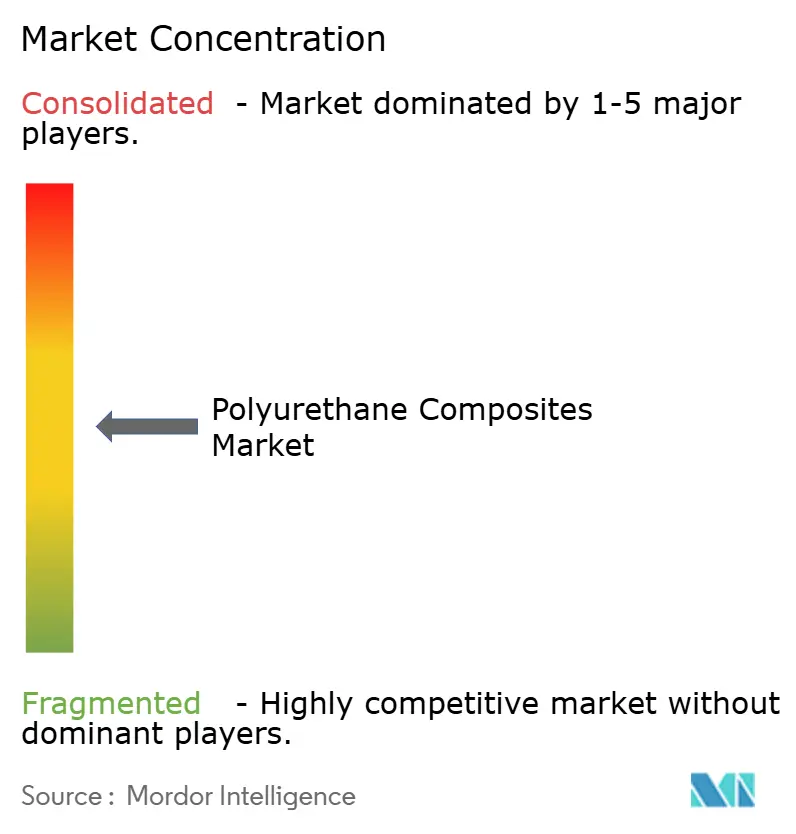
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos de Poliuretano por Mordor Intelligence
O tamanho do Mercado de Compósitos de Poliuretano em 2026 é estimado em USD 0,91 bilhão, crescendo a partir do valor de 2025 de USD 0,86 bilhão, com projeções para 2031 mostrando USD 1,17 bilhão, crescendo a uma CAGR de 5,33% no período de 2026 a 2031. A demanda persistente por estruturas leves nos setores automotivo, aeroespacial, de energia eólica e de sistemas modernos de construção é a força primária que sustenta esse crescimento. A pressão regulatória para reduzir as emissões de veículos, aliada às metas de eletrificação, acelera a substituição de materiais, dos metais para os compósitos, que reduzem o consumo de combustível e ampliam a autonomia dos veículos elétricos. O aumento dos investimentos em parques eólicos terrestres e offshore estimula o dimensionamento do comprimento das pás, o que favorece as matrizes de poliuretano graças à sua velocidade de processamento e resistência à fadiga. Os construtores também estão migrando para painéis estruturais isolados pré-fabricados que combinam revestimentos de fibra de vidro com núcleos de poliuretano para atender a normas mais rigorosas de eficiência energética. As químicas de resinas de base biológica e sem isocianato estão ganhando impulso comercial à medida que os produtores respondem aos limites de toxicidade da UE e a requisitos mais amplos de relatórios ESG.
Principais Conclusões do Relatório
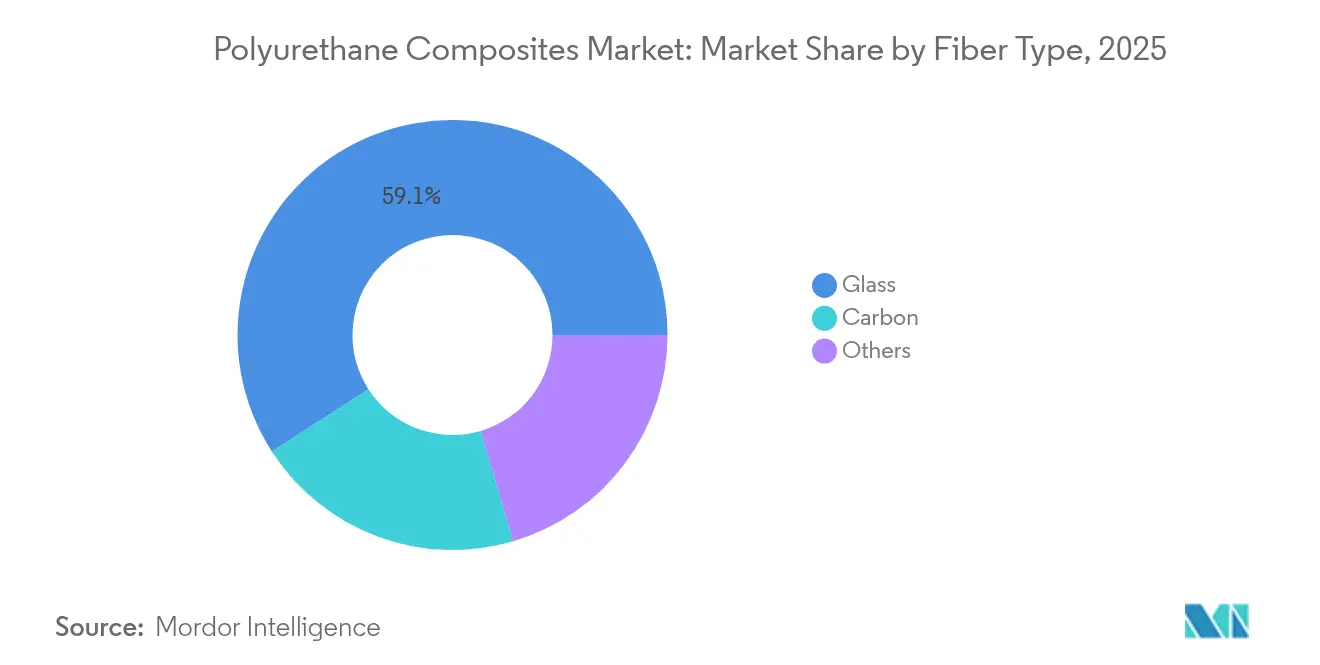
- Por tipo de fibra, a fibra de vidro manteve uma participação de receita de 59,12% em 2025; projeta-se que a fibra de carbono se expanda a uma CAGR de 6,21% até 2031.
- Por tipo de resina, o poliuretano termorrígido liderou com 60,00% da participação do mercado de compósitos de poliuretano em 2025 e está avançando a uma CAGR de 6,55% até 2031.
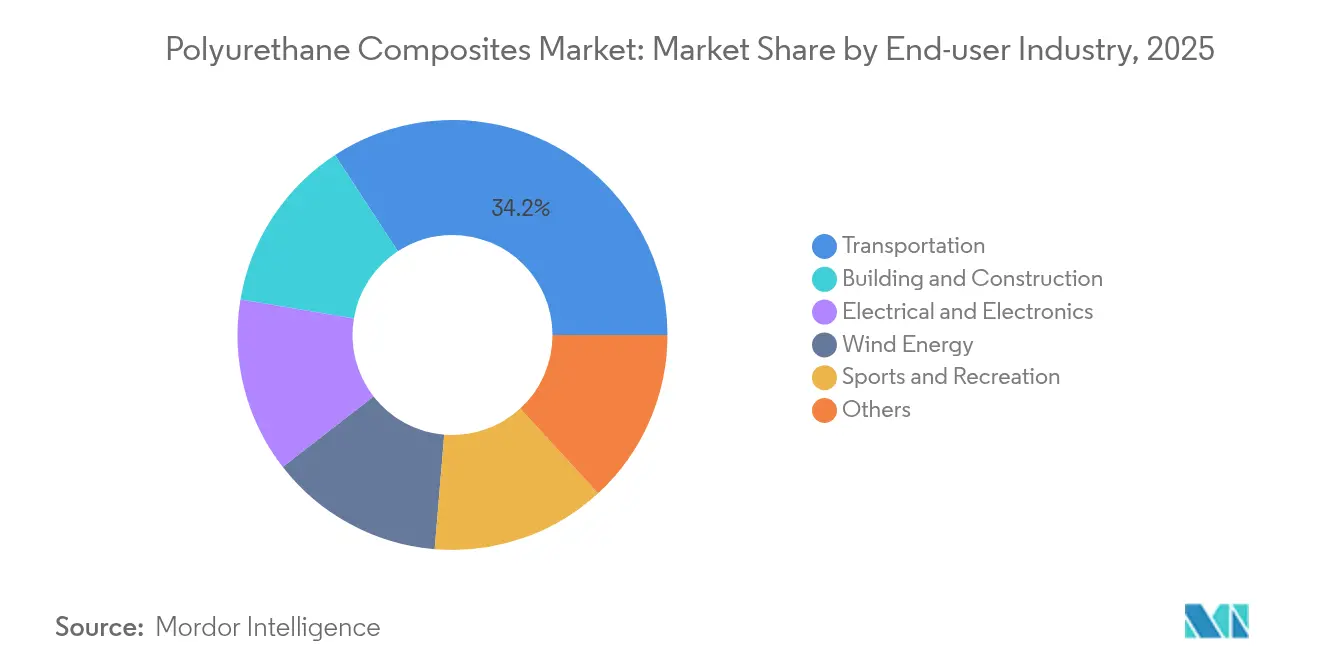
- Por setor de usuário final, o transporte capturou 34,20% da demanda de 2025, enquanto as aplicações de energia eólica estão previstas para registrar uma CAGR de 7,05% durante 2026-2031.
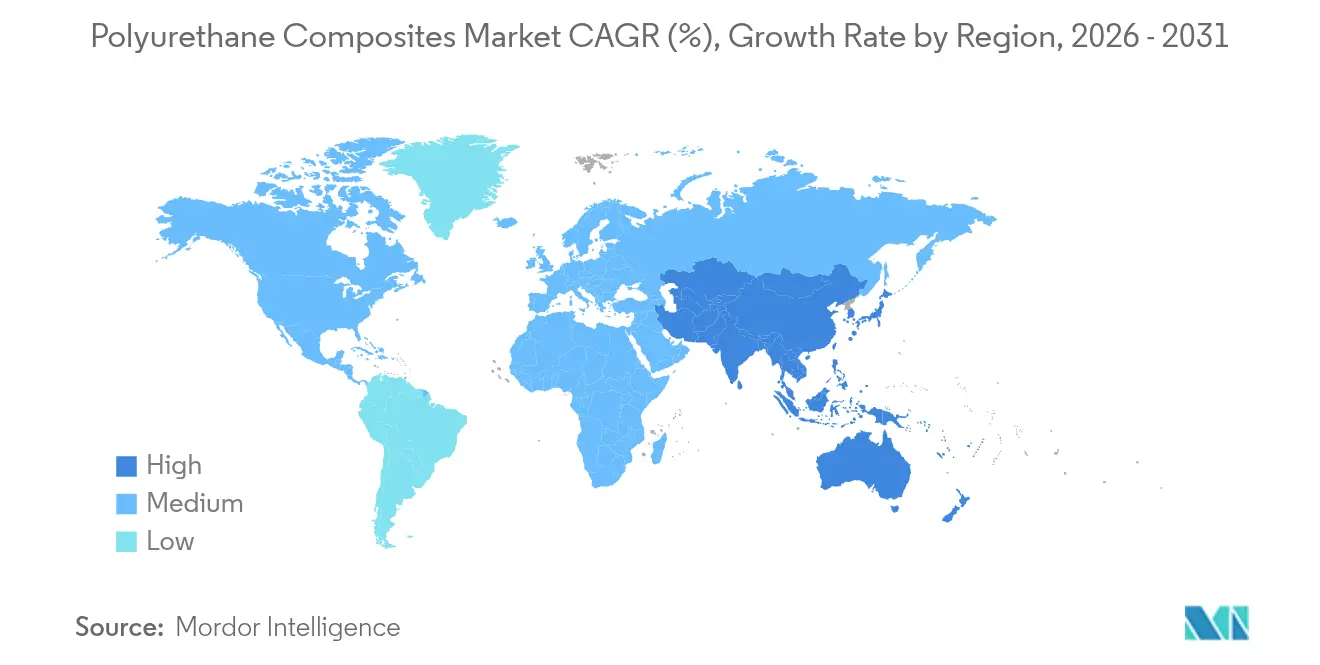
- Por geografia, a Ásia-Pacífico respondeu por 52,30% da receita global em 2025 e deverá crescer a uma CAGR de 7,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso para redução de peso no transporte | +1.8% | América do Norte, UE, Polos Globais de Veículos Elétricos | Médio prazo (2 a 4 anos) |
| Rápido dimensionamento do comprimento das pás de turbinas eólicas | +1.5% | Ásia-Pacífico, com extensão para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Migração da construção civil para painéis PU-SIPs modulares | +1.2% | América do Norte, UE, Ásia-Pacífico emergente | Médio prazo (2 a 4 anos) |
| Adoção de resinas de PU de base biológica impulsionada por ESG | +0.9% | Global, liderado pela política da UE | Longo prazo (≥ 4 anos) |
| Invólucros de baterias de PU com proteção térmica | +1.1% | Fabricação na Ásia-Pacífico, demanda global de veículos elétricos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Impulso para Redução de Peso no Transporte
Os fabricantes dos setores automotivo, ferroviário e aeroespacial estão integrando compósitos de poliuretano para cumprir normas rigorosas de eficiência e expectativas de autonomia. O C-brace compósito da Ford no Bronco Raptor ilustra como a redução de peso pode ser combinada com o amortecimento de ruído e vibração para melhorar o conforto de condução. Os construtores de vagões ferroviários também instalam componentes de envidraçamento de poliuretano e barreiras acústicas para atender a limites mais rígidos de ruído na cabine. O crescimento da produção de veículos elétricos amplia a substituição de materiais, pois as baterias impõem uma penalidade de massa significativa que as estruturas de carroceria em compósito podem compensar.
Rápido Dimensionamento do Comprimento das Pás de Turbinas Eólicas
Pás mais longas aumentam a produção em megawatts e reduzem o custo nivelado de energia, impulsionando a demanda por longuerons mais rígidos e leves fabricados com poliuretano e fibra de carbono. A Vestas validou a tecnologia de longuerão de poliuretano-carbono da Dow, abrindo um caminho para pás que excedem 100 m sem as desacelerações de processo típicas da cura com epóxi. O programa Big Adaptive Rotor do Departamento de Energia dos Estados Unidos destaca ainda mais os gargalos logísticos que favorecem as rotas de infusão de poliuretano de cura mais rápida.
Migração da Construção Civil para Painéis PU-SIPs Modulares
Os construtores estão acelerando a adoção de painéis estruturais isolados de poliuretano com revestimento de fibra de vidro, que chegam à obra como módulos prontos para instalar. A Composite Panel Building Systems relata que seus revestimentos C-SIS reduzem a infiltração de ar e proporcionam isolamento contínuo, eliminando o risco de delaminação. Estudos da Preflex mostram 45% menos consumo de energia em todo o edifício em comparação com paredes de estrutura convencional. As abordagens modulares podem reduzir a mão de obra no local em até 70%, um benefício crítico diante da persistente escassez de trabalhadores qualificados.
Adoção de Resinas de PU de Base Biológica Impulsionada por ESG
As metas corporativas de redução de emissões e o limite de 0,1% de diisocianato da UE, em vigor desde 2023, estão acelerando o desenvolvimento de resinas de base biológica. A BASF lançou poliuretano termoplástico com balanço de biomassa em sua unidade de Lemförde sob a certificação ISCC PLUS, permitindo que os clientes reduzam o CO2 do berço ao portão sem alterar o desempenho. Pesquisadores da Universidade da Califórnia em San Diego sintetizaram diisocianatos aromáticos inteiramente a partir de D-galactose, eliminando a dependência de fosgênio tóxico e preservando a resistência mecânica. As formulações à base de soja e milho da John Deere reforçam ainda mais a mudança em direção a monômeros de origem agrícola nas linhas de produtos da indústria de compósitos de poliuretano.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da produção automotiva | -1.2% | Global, polos automotivos tradicionais | Curto prazo (≤ 2 anos) |
| Altos custos de fabricação de compósitos de carbono/PU | -0.8% | Global, segmentos premium | Médio prazo (2 a 4 anos) |
| Risco regulatório de matéria-prima de cloro (MDI/TDI) | -0.6% | UE primeiro, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Produção Automotiva
A flutuação na produção de veículos está perturbando o planejamento da cadeia de suprimentos para fornecedores de resinas e moldadores. As vendas da Covestro em 2023 caíram 20% para EUR 14,4 bilhões, uma vez que a menor demanda automotiva se traduziu em volumes de pedidos mais fracos. A SGL Carbon reportou pressão sobre a receita quando contratos de compósitos de longa data expiraram antes dos programas de reposição. A transição para veículos elétricos adiciona incerteza nas previsões porque as plataformas legadas de combustão interna e as arquiteturas de veículos elétricos de próxima geração requerem conjuntos de materiais diferentes[1]OCDE, "Transformando a Cadeia de Valor Automotiva", oecd.org.
Altos Custos de Fabricação de Compósitos de Carbono/PU
A fibra de carbono com uso intensivo de energia e as linhas de prensagem multimaterial elevam os custos de capital e operacionais, inibindo a substituição em larga escala da fibra de vidro em segmentos sensíveis ao custo. O Laboratório Nacional de Oak Ridge aumentou a resistência mecânica em 50% por meio do reforço com nanofibras, mas os requisitos de processamento complexos ameaçam as economias de escala. A Moldagem Direta de Compósito Sanduíche pode simplificar as estruturas de sanduíche de carbono, mas exige novas prensas e automação que muitos fornecedores de nível intermediário não podem pagar. A mitigação de defeitos em compostos altamente preenchidos também aumenta os ciclos de produção e eleva as taxas de sucata, corroendo a competitividade de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
Aceleração do Carbono Apesar da Dominância do VidroA fibra de vidro detinha 59,12% da receita em 2025, com base na força de cadeias de suprimento maduras e eficiência de custo nas aplicações automotiva, de construção e naval. A fibra de carbono deve crescer a uma CAGR de 6,21%, superando o mercado geral de compósitos de poliuretano à medida que a recuperação aeroespacial e o dimensionamento das pás eólicas elevam a demanda por relações superiores de rigidez em relação ao peso. O tamanho do mercado de compósitos de poliuretano para aplicações de fibra de carbono está projetado para se ampliar substancialmente à medida que a Vestas adota a tecnologia de longuerão da Dow em turbinas de próxima geração.
As vantagens de escala da fibra de vidro devem mantê-la entrincheirada em peças de transporte e construção sensíveis ao custo, mesmo à medida que as soluções de carbono penetram nos segmentos premium. Os fabricantes estão explorando rovings com superfície modificada para melhorar a adesão com resinas sem isocianato, o que poderia sustentar os volumes de vidro apesar do aperto das normas de COV.


Por Tipo de Resina:
Dupla Liderança do Poliuretano TermorrígidoAs formulações termorrígidas comandavam 60,00% do volume global em 2025 e estão registrando uma CAGR de 6,55% devido às suas rápidas cinéticas de infusão e alta tolerância a danos. A Covestro relata que os fabricantes de pás eólicas podem reduzir de 10% a 15% do custo total de fabricação ao trocar a resina epóxi pelo poliuretano, em razão das velocidades de linha mais rápidas e dos menores orçamentos de calor. O tamanho do mercado de compósitos de poliuretano para sistemas termorrígidos apenas no segmento de energia eólica deve se expandir materialmente até 2031, à medida que as turbinas de megawatts proliferam.
Os avanços em folhas de poliuretano com memória de forma e químicas de auto-recuperação sugerem uma diversidade funcional crescente nas ofertas termorrígidas. Os líderes de segmento também estão integrando aditivos retardadores de chama para atender aos códigos de segurança de baterias sem halogênios, fortalecendo a adoção em invólucros de veículos elétricos. Coletivamente, a dupla dominância do poliuretano termorrígido reflete suas vantagens de resistência mecânica, enquanto as vias termoplásticas e de base biológica emergentes apoiam os compromissos com a economia circular.
Por Setor de Usuário Final:
Liderança do Transporte com Aceleração da Energia EólicaO transporte detinha 34,20% da demanda em 2025, consolidando seu papel como o maior gerador de receita no mercado de compósitos de poliuretano. Os fabricantes de automóveis empregam o material em reforços estruturais, proteções inferiores e caixas de baterias para compensar a massa dos sistemas de tração elétrica e cumprir as metas de emissões das frotas. Os construtores navais utilizam decks sanduíche de poliuretano que resistem à infiltração de água e à fadiga. Os segmentos de construção civil se beneficiam de painéis termoisolados que atendem a normas de energia mais rigorosas, embora o crescimento seja moderado em relação aos volumes impulsionados pela mobilidade.
A energia eólica é o usuário final de crescimento mais rápido e está registrando uma CAGR de 7,05% até 2031, à medida que as nações ampliam seus compromissos de capacidade de energia renovável. A participação do mercado de compósitos de poliuretano nas aplicações eólicas está se ampliando à medida que os fabricantes de turbinas OEM adotam sistemas de poliuretano para longuerons e coberturas de nacele para encurtar os ciclos de produção. Os fabricantes do setor elétrico e eletrônico aproveitam a resistência dielétrica da resina para encapsular placas sensíveis, enquanto as marcas de equipamentos esportivos incorporam núcleos de poliuretano para amortecimento de impactos.
Análise Geográfica
Mercado de Compósitos de Poliuretano da APAC
A Ásia-Pacífico dominou o mercado de compósitos de poliuretano com 52,30% da receita global em 2025 e deve crescer a um CAGR de 7,25% até 2031. A China e a Índia impulsionam os volumes por meio da expansão da montagem automotiva e da construção de parques eólicos, enquanto o Sudeste Asiático amplia as capacidades de propilenoglicol e aminas especiais para abastecer as plantas de resinas.
Mercado de Compósitos de Poliuretano da América do Norte e Europa
A América do Norte mantém uma presença substancial devido a programas aeroespaciais, de defesa e automotivos de alto valor agregado. Os incentivos políticos para projetos de energia limpa estimulam a fabricação adicional de pás de turbinas eólicas e componentes de baterias nos Estados Unidos. A trajetória da Europa é moldada por regulamentações químicas rigorosas e metas agressivas de energia renovável. As restrições do REACH sobre diisocianatos estão levando os formuladores a rotas de baixo teor de monômeros e de origem biológica, agilizando uma transição verde que amplia o uso de compósitos de poliuretano em aplicações circulares.

Panorama regulatório
A supervisão regulatória dos compósitos de poliuretano visa cada vez mais tanto a segurança química quanto os fluxos comerciais de matérias-primas de poliuretano upstream. Na União Europeia, o REACH continua a moldar as escolhas de formulação, com o limite de 0,1% de diisocianato (em vigor desde 2023) reforçando o manejo de baixo monômero, a capacitação de trabalhadores e os esforços de substituição por rotas de base biológica e não isocianato. Em 2026, a Comissão Europeia atualizou seu pipeline contínuo de restrições por meio do processo de especialistas REACH Caracal, mantendo o planejamento de conformidade ativo para substâncias relevantes para as cadeias de valor do poliuretano.
Nos Estados Unidos, a administração da TSCA pela EPA afeta novas químicas usadas em sistemas de resina compósita. Ações do Federal Register de abril de 2026 finalizaram Regras de Uso Significativo Novo (SNURs) para certas novas substâncias químicas, exigindo notificação com pelo menos 90 dias de antecedência antes de iniciar usos significativos novos designados. No front comercial, ações de 2026 aumentaram o escrutínio sobre precursores e intermediários de poliuretano importados, incluindo uma investigação da UE sobre suposto dumping de certos poliéteres poliois originários da China e uma determinação preliminar afirmativa de dano material da USITC em maio de 2026 sobre importações de PTMEG de várias origens asiáticas. Juntas, essas medidas restringem as opções de aquisição e aumentam a importância de um multi-sourcing qualificado.
Análise da cadeia de valor
A cadeia de valor dos compósitos de poliuretano começa com matérias-primas petroquímicas e de base biológica upstream, que são convertidas em matérias-primas centrais, principalmente isocianatos (MDI/TDI) e poliois, junto com catalisadores, extensores de cadeia, retardantes de chama e outros aditivos. Esses insumos são então formulados em sistemas de resina de poliuretano termofixo e termoplástico. Produtores químicos integrados, como BASF, Covestro, Dow e Huntsman, apoiam essa camada de upstream à formulação com redes de produção globais e equipes de serviço técnico. A BASF, por exemplo, destaca uma presença integrada na cadeia de valor do poliuretano em locais como Geismar, Ludwigshafen, Antuérpia, Xangai e Chongqing, refletindo uma preferência do setor por escala, segurança de fornecimento e controle consistente de especificações.
Conversores e compostadores midstream então combinam sistemas de resina com reforços, incluindo fibras de vidro e carbono, tecidos e rovings com tratamento de superfície, para produzir peças compósitas semiacabadas e acabadas. As rotas de fabricação incluem moldagem por transferência de resina (RTM), infusão, pultrusão e fabricação de painéis sanduíche. A demanda downstream vem de OEMs e fornecedores de nível um em transporte, energia eólica e construção, onde são necessários suporte à qualificação, insumos de design para fabricação e tempos de ciclo repetíveis. Os obstáculos incluem a intensidade de capital para equipamentos especializados, custos voláteis em insumos de resina e fibra, e requisitos de conformidade ligados à gestão de VOC e segurança do trabalhador no manejo de químicas reativas.
Cenário Competitivo
O mercado de compósitos de poliuretano permanece moderadamente fragmentado. Os grandes grupos químicos globais BASF, Covestro, Dow e Huntsman combinam integração retroativa em MDI/TDI, polióis e aditivos com centros técnicos regionais que auxiliam os processadores na otimização do tempo de ciclo e na conformidade com as emissões. Os compostos especialistas se concentram em nichos de aplicação, como proteção de baterias em altas temperaturas, sistemas sem isocianato e laminados para equipamentos esportivos.
Líderes do Setor de Compósitos de Poliuretano
BASF
Covestro AG
Huntsman International LLC
TORAY INDUSTRIES, INC.
Dow
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compósitos de Poliuretano
- AOC Resins
- BASF
- Covestro AG
- Dow
- Evonik Industries AG
- Gurit Holding
- Henkel AG & Co. KGaA
- Hexcel Corporation
- Huntsman International LLC
- Linecross Ltd.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc
- Owens Corning
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- The Lubrizol Corporation
- TORAY INDUSTRIES, INC.
- Webasto Group

Oportunidades de mercado e perspectivas futuras
Uma área branca primária concentra-se em garantir a disponibilidade regional de intermediários-chave de poliuretano e sistemas prontos para compósitos, uma vez que ações e investigações comerciais introduzem risco de aquisição para poliois e insumos relacionados. Em 2026, China e Índia apresentaram múltiplos movimentos de capacidade upstream e midstream que ampliam as opções de fornecimento local. A Wanhua Chemical avançou um processo de consulta pública para uma expansão de 262.000 toneladas/ano de poliéter poliol (Fase I) no Parque Industrial Químico de Yantai, enquanto a Expanded Polymer Systems colocou armazenamento adicional de óxido de propileno em operação para apoiar a demanda indiana de poliuretano. Esses desenvolvimentos criam espaço para formuladores e conversores de compósitos localizarem cadeias de suprimentos, reduzirem prazos de entrega para programas eólicos e de mobilidade, e expandirem caminhos de qualificação com maior estabilidade na disponibilidade de insumos.
Outra frente de oportunidade é a diferenciação por meio de químicas de menores emissões e alinhadas à circularidade, que reduzem a dependência de insumos restritos ou de maior risco, ao mesmo tempo em que apoiam as necessidades de relatórios de sustentabilidade dos OEMs. A Covestro anunciou um programa de investimento para uma nova planta de MDI de 660 kt/ano em seu site integrado em Xangai, e a Xuchuan Technology (Kunshan) obteve a aceitação da revisão ambiental para uma expansão de 75.000 toneladas/ano de resina de poliuretano sem solventes, ambas apoiando uma disponibilidade mais amplas de plataformas avançadas de poliuretano adequadas ao processamento de compósitos. Paralelamente, o trabalho contínuo em matrizes de poliuretano de base biológica e poliuretanos não isocianato à base de lignina apoia um pipeline de famílias de produtos que atendem à pressão de substituição impulsionada pelo REACH e ajudam os proprietários de marcas a documentar mudanças de matéria-prima sem alterar as rotas de fabricação de compósitos.
Recent Industry Developments in Mercado de Compósitos de Poliuretano
- Julho de 2026: a Covestro concluiu a aquisição de duas antigas instalações de produção da Vencorex para derivados de diisocianato de hexametileno (HDI) em Rayong, Tailândia, e Freeport, Texas. A aquisição fortalece a cobertura de fabricação regional para insumos de revestimentos e adesivos à base de poliuretano, apoiando a continuidade do fornecimento para aplicações de poliuretano de maior desempenho e casos de uso downstream em compósitos.
- Maio de 2026: a Kimpur adquiriu uma participação de 80% na Kobe Polyurethane, adicionando grupos de produtos especializados ao seu portfólio e citando um potencial de vendas anuais de 10.000 toneladas. A transação amplia a abrangência de produtos e o alcance de clientes da Kimpur em sistemas de poliuretano, aumentando a intensidade competitiva em segmentos orientados por formulação que se sobrepõem às aplicações compósitas.
- Junho de 2025: a Covestro anunciou que as expedições de módulos fotovoltaicos usando molduras fabricadas com sua tecnologia de compósito de poliuretano Baydur superaram 3 GW. O marco mostra a adoção em escala de molduras de compósito de poliuretano em aplicações solares e apoia uma qualificação mais amplas dos compósitos de poliuretano para casos de uso de alto volume e durabilidade externa.


Mercado de Compósitos de Poliuretano Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de compósitos de poliuretano abrange sistemas de resina de poliuretano usados para produzir peças e estruturas compósitas reforçadas, vendidas para indústrias de uso final como transporte, construção, elétrica e eletrônica, energia eólica, e esportes e lazer.
Exclusões de escopo: este dimensionamento exclui plásticos de poliuretano não reforçados, espumas de poliuretano, e revestimentos, adesivos, selantes e elastômeros que não são usados como matrizes compósitas.
Visão geral da segmentação
- Por Tipo de Fibra
- Vidro
- Carbono
- Outros
- Por Tipo de Resina
- PU Termorrígido
- PU Termoplástico
- PU de Base Biológica
- Por Setor de Usuário Final
- Transporte
- Construção Civil
- Elétrico e Eletrônico
- Energia Eólica
- Esportes e Recreação
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa alinhando sinais básicos de demanda e oferta, para que não construamos o modelo com um único ponto de dados. Normalmente, recorremos a fontes públicas como as estatísticas comerciais da US International Trade Commission, UN Comtrade, Eurostat e escritórios nacionais de estatística para obter o contexto macro de manufatura e comércio ligado a peças compósitas e materiais poliméricos.
Também analisamos normas e artigos técnicos (como artigos de periódicos sobre sistemas de poliuretano termofixo e termoplástico e rotas de reciclagem) e acompanhamos notas regulatórias e de sustentabilidade que podem alterar as escolhas de materiais. Relatórios anuais de empresas, apresentações a investidores e imprensa respeitável são usados para entender onde estão sendo discutidos adições de capacidade, mudanças na utilização de plantas e novas conquistas de aplicação. Em alguns pontos, usamos assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e verificações de importação e exportação em nível de embarque para confirmar tendências direcionalmente consistentes. Essas fontes são ilustrativas e não exaustivas, e muitas outras referências públicas e pagas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão o que as fontes documentais não conseguem explicar totalmente, especialmente a adoção de tipos de resina, o comportamento de precificação no nível de peça e o timing de demanda por setor de uso final. Conversamos com uma combinação de fornecedores de materiais, compostadores, moldadores e fabricantes, e compradores downstream, e cobrimos APAC, EMEA e Américas para que as premissas não se apoiem demais em uma única geografia.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 44% |
| Nível médio: 51% | Líderes funcionais/de unidade: 39% | EMEA: 29% |
| Atores menores: 14% | Gerentes: 48% | Américas: 27% |
Dimensionamento de mercado e previsão
O tamanho do mercado é inicialmente reconstruído usando uma abordagem top-down, na qual os pools de demanda de uso final para componentes compósitos são construídos por região e depois filtrados usando penetração de compósitos de poliuretano e premissas típicas de participação de resina. Para manter os totais realistas, corroboramos então os resultados com aproximações bottom-up seletivas, usando divisões amostradas de receita de fornecedores, verificações de canal e uma verificação de sanidade de ASP por volume para algumas aplicações de alta visibilidade.
Os principais insumos que moldam o modelo incluem tendências de produção de peças compósitas em transporte e construção, taxas de fabricação de pás eólicas e componentes relacionados, mix de tipo de resina entre PU termofixo, PU termoplástico e PU de base biológica, e preferências de fibra (vidro versus carbono) que influenciam as faixas de preço utilizáveis. Também consideramos indicadores como a atividade de redução de peso de veículos, ciclos de substituição de produtos de construção e sinais de produção industrial, que juntos explicam a movimentação de ano para ano.
Para a previsão, análise de cenários é usada em torno do caso base, para que o modelo possa refletir diferentes velocidades de adoção para sistemas termoplásticos recicláveis, substituições de materiais impulsionadas pela sustentabilidade, e o timing de grandes programas eólicos e de mobilidade. Onde o detalhe bottom-up é escasso para usos finais menores, as lacunas são tratadas por meio de alocações baseadas em proporção, ligadas de volta aos pools de demanda regional validados, e depois revisadas em acompanhamentos com especialistas.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de triangulação entre sinais independentes, e as variações são investigadas antes que os números sejam finalizados. Se o resultado de uma região ou uso final ficar fora das faixas esperadas, por exemplo mudanças no mix de resina que não se alinham com o feedback das entrevistas, verificamos novamente as premissas, atualizamos os fatores de conversão e recontatamos entrevistados selecionados.
Uma revisão interna em múltiplas etapas é seguida para que a lógica de cálculo, o tratamento de unidades e as conversões de moeda sejam consistentes em todo o modelo. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de capacidade ou desacelerações abruptas do mercado final. Antes da entrega, uma passagem final do analista é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de compósitos de poliuretano da Mordor Intelligence comparado com outras estimativas publicadas
Os números publicados para compósitos de poliuretano nem sempre coincidem, porque a linha de escopo é traçada de forma diferente e os motores subjacentes usados para a demanda podem variar. As diferenças frequentemente vêm de se áreas de produtos de poliuretano adjacentes são incluídas, quais tipos de resina são tratados como dentro do escopo, e como a precificação é projetada ao longo do período de previsão.
Algumas estimativas externas misturam a atividade compósita em nível de processo e gastos mais amplos com compósitos poliméricos em um único valor, o que pode elevar o total mesmo que a demanda de uso final permaneça inalterada. No dimensionamento da Mordor Intelligence, apenas as aplicações de compósitos de poliuretano reforçado são contabilizadas, e os números são vinculados a sinais de tipo de resina e demanda de uso final, com o timing cambial mantido consistente entre as regiões.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,91 bilhão de USD (2026) | |
| Provedor de Dados do Setor A | 0,83 bilhão de USD (2024) | Usa um ano-base diferente e enquadra o mercado em torno de categorias de processo, o que pode alterar a inclusão de certas atividades compósitas que não são estritamente compósitos de matriz de poliuretano em aplicações de uso final. |
| Editora Global de Pesquisa B | 0,62 bilhão de USD (2024) | Atribui mais peso a uma visão mais restrita por tipo de fibra e a preços de anos anteriores, o que pode subestimar o valor em aplicações onde a adoção de compósitos de poliuretano e os ASPs avançaram mais rapidamente nos últimos anos. |
A dispersão entre as fontes é explicada principalmente pela seleção do ano-base, pelo que é contabilizado como compósito de poliuretano em oposição à atividade compósita geral, e por como os ASPs são atualizados ao longo do tempo. Ao manter o pool de demanda vinculado a sinais de consumo de uso final e depois verificá-lo com insumos direcionados de fornecedores e canais, chegamos a um número prático que pode ser repetido e atualizado com etapas claras.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de compósitos de poliuretano?
O mercado está avaliado em USD 0,91 bilhão em 2026 e está projetado para atingir USD 1,17 bilhão até 2031.
Qual região lidera a demanda global por materiais compósitos de poliuretano?
A Ásia-Pacífico detém 52,30% da receita global em 2025 e também está projetada para ser a região de crescimento mais rápido, com uma CAGR de 7,25% até 2031.
Por que os compósitos de poliuretano são populares nas aplicações de energia eólica?
O rápido dimensionamento do comprimento das pás exige alta rigidez e processamento rápido, ambos fornecidos pelos sistemas de resina de poliuretano de forma mais econômica do que as alternativas tradicionais de epóxi.
Como as mudanças regulatórias na UE afetam os produtores de compósitos de poliuretano?
O limite REACH sobre o teor de diisocianato acima de 0,1% leva os fabricantes a adotar químicas de base biológica ou sem isocianato e aumenta os investimentos em treinamento de trabalhadores para o manuseio seguro.
Qual tipo de resina domina o mercado de compósitos de poliuretano?
O poliuretano termorrígido detém 60,00% da receita e está crescendo a uma CAGR de 6,55% devido à resistência mecânica e aos tempos de ciclo mais rápidos na produção automotiva e de pás eólicas.
Página atualizada pela última vez em:



