
Taille et part de marché des logiciels d'administration des retraites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.33 Milliards de dollars |
| Taille du Marché (2031) | 7.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'administration des retraites par Mordor Intelligence
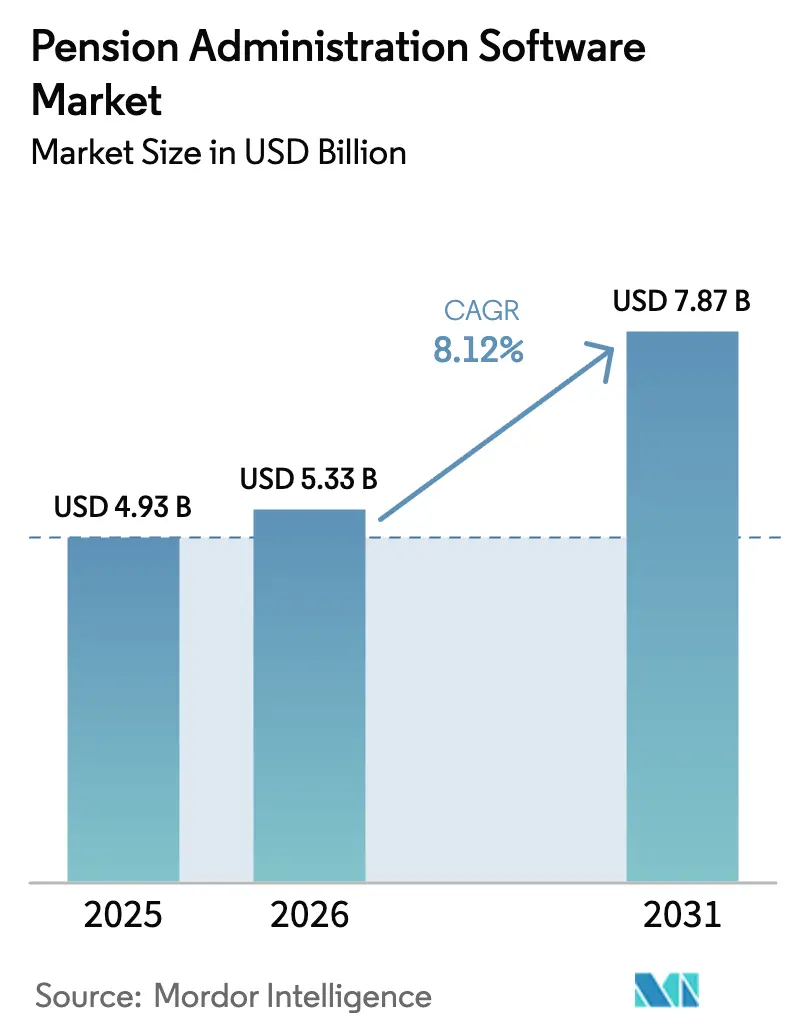
La taille du marché des logiciels d'administration des retraites devrait passer de 4,93 milliards USD en 2025 à 5,33 milliards USD en 2026 et atteindre 7,87 milliards USD d'ici 2031, à un TCAC de 8,12 % sur la période 2026-2031. Cette croissance est portée par une numérisation accélérée, la pression réglementaire en faveur du reporting en temps réel et le remplacement urgent des systèmes hérités vieillissants. Les organisations migrent leurs charges de travail vers le cloud pour éviter les cycles de renouvellement du matériel et réduire les charges informatiques, tandis que les mandats de modernisation du secteur public injectent des budgets conséquents dans la mise à niveau des systèmes. Parallèlement, les incidents de cybersécurité et les coûts d'intégration freinent le rythme d'adoption, créant un paysage dynamique dans lequel les fournisseurs se différencient grâce à des analyses basées sur l'IA, une conformité automatisée et des portails libre-service intuitifs.
Principaux enseignements du rapport
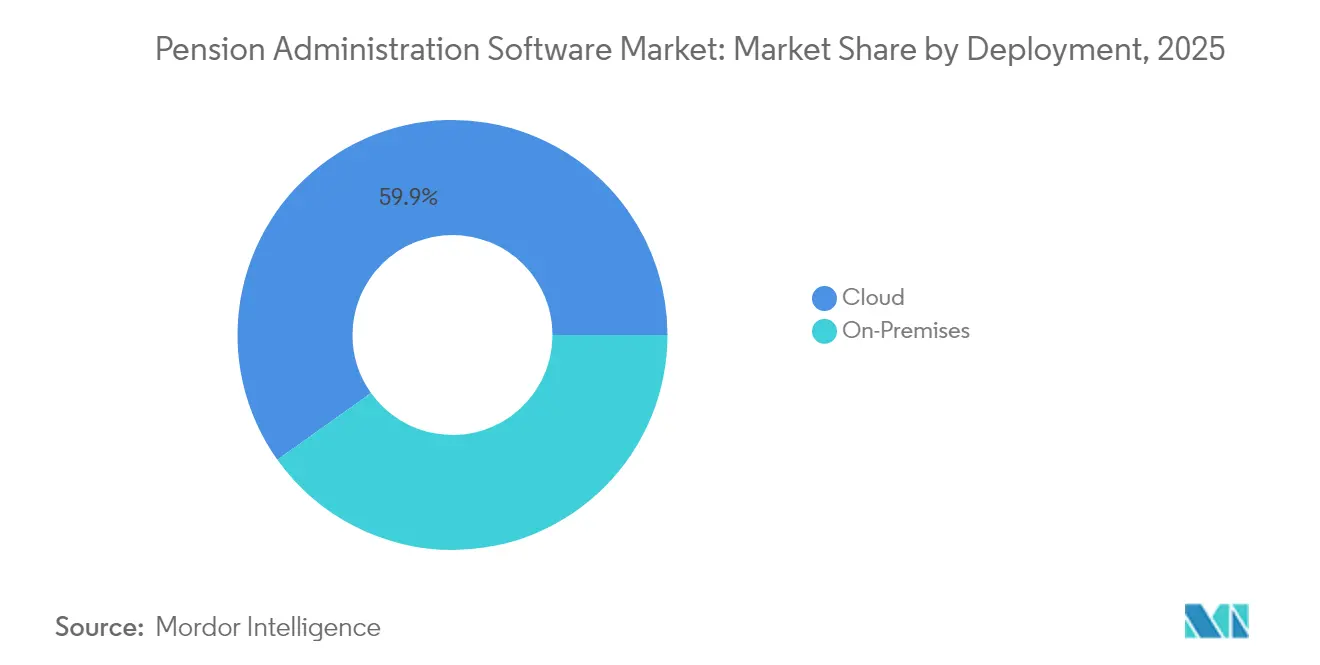
- Par déploiement, les modèles cloud détenaient 59,85 % de la part de marché des logiciels d'administration des retraites en 2025, et ce segment progresse à un TCAC de 12,35 % jusqu'en 2031.
- Par taille d'entreprise, les entités gouvernementales ont dominé avec une part de revenus de 42,35 % en 2025, tandis que les PME ont enregistré la croissance la plus rapide avec un TCAC de 10,62 % jusqu'en 2031.
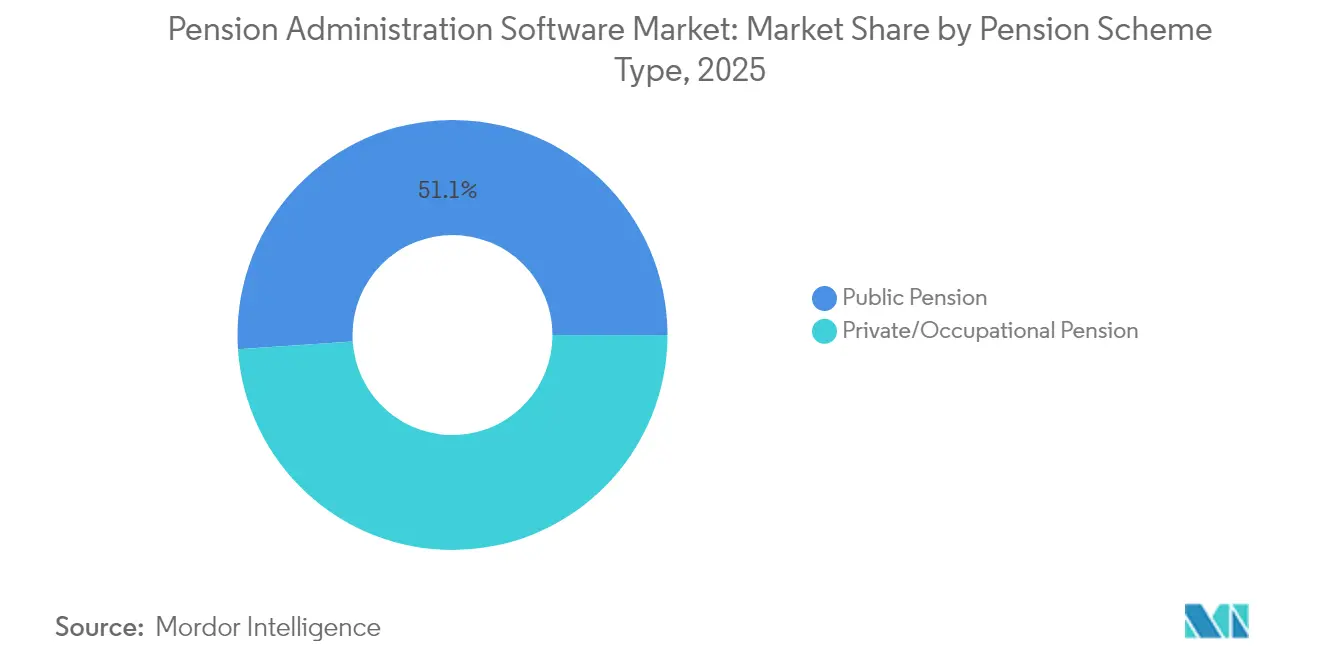
- Par type de régime de retraite, les régimes publics représentaient 51,05 % de la taille du marché des logiciels d'administration des retraites en 2025 ; les régimes privés et professionnels sont en passe d'atteindre un TCAC de 9,98 % jusqu'en 2031.
- Par fonctionnalité, le traitement des cotisations et de la paie est resté la plus grande catégorie à 26,55 % en 2025, tandis que les portails libre-service progressent à un TCAC de 12,05 % jusqu'en 2031.
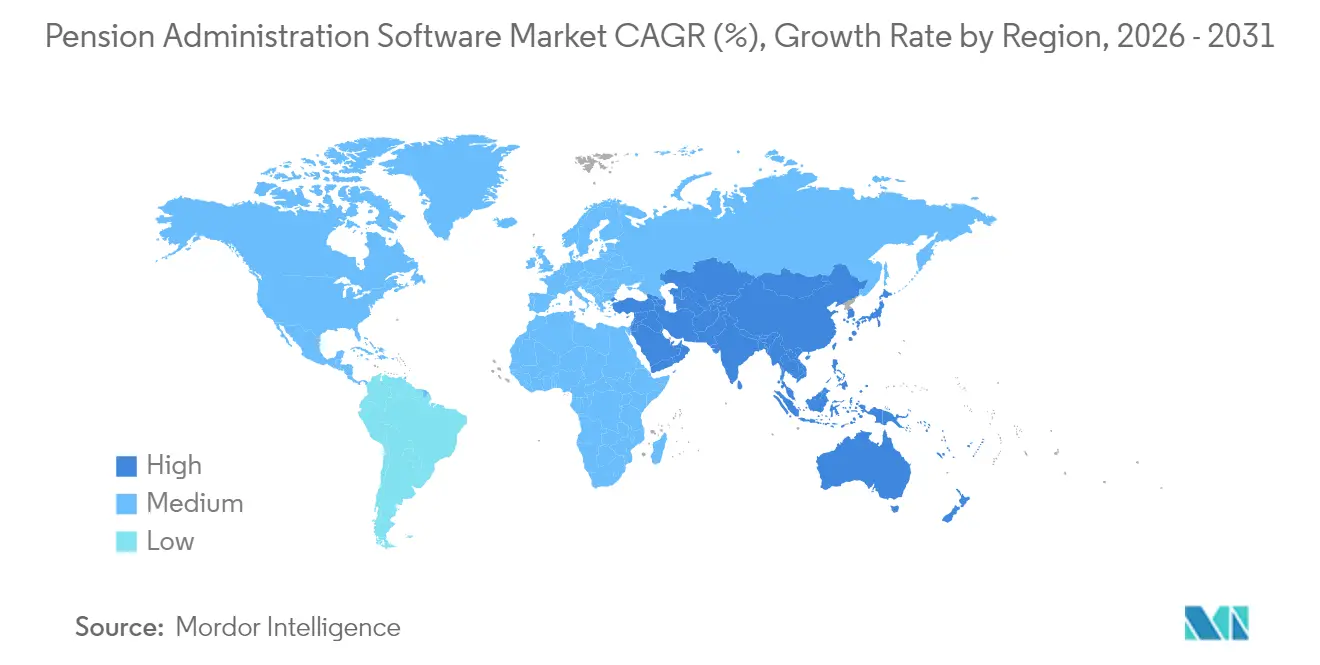
- Par géographie, l'Amérique du Nord a dominé avec une part de marché de 33,85 % en 2025, et l'Asie-Pacifique connaît la croissance la plus rapide avec un TCAC de 13,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Logiciels d'Administration des Retraites*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les déploiements natifs au cloud réduisent les coûts informatiques | +2.1% | Amérique du Nord et UE en tant que premiers acteurs ; diffusion mondiale | Moyen terme (2 à 4 ans) |
| Évolution réglementaire vers le reporting en temps réel | +1.8% | Menée par l'ERISA américain et le RGPD européen | Court terme (≤ 2 ans) |
| Mandats de modernisation du secteur public | +1.5% | Amérique du Nord et Asie-Pacifique en cœur ; diffusion vers l'UE | Moyen terme (2 à 4 ans) |
| Le vieillissement de la main-d'œuvre accroît la complexité des retraites | +1.2% | Économies développées dans le monde entier | Long terme (≥ 4 ans) |
| Les analyses de risques basées sur l'IA gagnent du terrain | +0.9% | Premiers adoptants en Amérique du Nord et dans l'UE ; l'Asie-Pacifique rattrape son retard | Moyen terme (2 à 4 ans) |
| Pilotes d'actifs de retraite tokenisés | +0.4% | États-Unis, Royaume-Uni, Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements natifs au cloud réduisent les coûts informatiques
La migration des charges de travail liées aux retraites vers des environnements cloud génère des réductions de 30 à 40 % du coût total de possession, grâce notamment à des fournisseurs tels qu'Oracle, dont les rapports annuels 2024 montrent que les services cloud représentent désormais 37 % du chiffre d'affaires après 8,9 milliards USD de dépenses en R&D. Les résultats du premier trimestre 2024 de SAP reflètent cette tendance avec une croissance de 24 % des revenus cloud, soutenue par un carnet de commandes de 14,2 milliards EUR (16,49 milliards USD). Malgré ces gains, les organismes qui migrent depuis des systèmes sur site — le Wiltshire Pension Fund en est un exemple notable — rencontrent des pics de coûts temporaires liés à la réconciliation des données et à la reconversion du personnel.
Évolution réglementaire vers le reporting en temps réel
La règle du Département de la Justice américain de janvier 2025 restreignant l'accès aux données personnelles sensibles intensifie les exigences de conformité pour les systèmes de retraite qui traitent des informations transfrontalières, avec une mise en application débutant en avril 2025. Le Bulletin d'assistance sur le terrain 2025-02 du Département du Travail énonce des stipulations supplémentaires relatives aux avis annuels de financement dans le cadre de la loi SECURE 2.0.[2]Département du Travail américain, « Bulletin d'assistance sur le terrain 2025-02 », dol.gov Les directives européennes se resserrent simultanément, l'AEAPP révisant les obligations de divulgation des risques de durabilité qui nécessitent la collecte de données ESG.
Mandats de modernisation du secteur public
Les gouvernements réallouent des budgets significatifs pour moderniser les plateformes vieillissantes. Le Fonds de modernisation technologique américain a accordé 18,3 millions USD à l'Office de gestion du personnel en décembre 2024 pour migrer les systèmes prenant en charge 2,8 millions de bénéficiaires de rentes.[1]Administration des services généraux américaine, « Le Fonds de modernisation technologique annonce ses investissements », gsa.gov Le Système de retraite des enseignants de Californie investit 523,1 millions USD pour finaliser son Projet de solution de retraite d'ici fin 2025. En Asie, le Rapport de travail gouvernemental 2025 de la Chine souligne l'augmentation des dépenses en infrastructure numérique pour préparer les évolutions démographiques.
Le vieillissement de la main-d'œuvre accroît la complexité des retraites
L'allongement de l'espérance de vie accroît la complexité des calculs de prestations, poussant les administrateurs vers des logiciels configurables capables de gérer de multiples conceptions de régimes. Le Système de retraite de Virginie a versé 6,47 milliards USD en 2024 tout en servant plus de 832 000 membres dans le cadre de régimes variés. Les marchés émergents suivent la même tendance, la Somalie ayant introduit en 2024 un régime à prestations définies pour les fonctionnaires basé sur des formules de moyenne de carrière. De multiples réformes en Amérique latine, menées par l'abaissement de l'âge de la retraite au Mexique et les hausses proposées au Panama, génèrent une complexité logicielle supplémentaire.
Analyse de l'Impact des Freins sur le Marché des Logiciels d'Administration des Retraites*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de migration et d'intégration croissants | -1.4% | Les plus aigus en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Préoccupations relatives à la cybersécurité et à la souveraineté des données | -0.8% | Mondial ; amplifié dans les opérations transfrontalières | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de migration et d'intégration croissants
CEM Benchmarking calcule que les dépenses d'administration des retraites ont bondi de 15,6 % d'une année sur l'autre en 2024, soit près du triple de la moyenne des pairs, portant le coût total par membre à 51 USD. Les petits régimes font face à une charge supplémentaire : le mandat d'inscription automatique de SECURE 2.0, en vigueur depuis janvier 2025, introduit des travaux de conformité qui poussent de nombreuses PME vers des solutions externalisées. Les ajustements annuels du coût de la vie de l'IRS imposent des mises à jour logicielles continues, alourdissant les budgets d'exploitation.
Préoccupations relatives à la cybersécurité et à la souveraineté des données
La violation de données de décembre 2024 chez Carruth Compliance Consulting a exposé les informations personnelles identifiables de plus de 40 000 travailleurs de l'éducation et a engendré de multiples procès. Les associations de retraite publiques avertissent que la vérification insuffisante des fournisseurs et la formation minimale des employés se combinent pour accroître le risque de violation. Au niveau politique, les nouvelles règles américaines de souveraineté des données restreignent l'accès étranger aux dossiers sensibles, ce qui pourrait restreindre les options d'hébergement pour les régimes mondiaux recherchant des plateformes unifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Logiciels d'Administration des Retraites
Par déploiement :
la dominance du cloud accélère la transformation de l'infrastructureLes modèles cloud ont représenté 59,85 % de la part de marché des logiciels d'administration des retraites en 2025, surpassant les alternatives sur site et projetant un TCAC de 12,35 % jusqu'en 2031. Cette dynamique découle de coûts de possession plus faibles et d'une mise à l'échelle élastique qui correspond mieux aux volumes fluctuants de membres. La taille du marché des logiciels d'administration des retraites associée aux plateformes cloud est en voie de se multiplier à mesure que les organismes financent des conversions pluriannuelles. La migration, cependant, révèle une complexité dans la validation des données et la reconversion, entraînant souvent des pics de coûts provisoires. Les environnements hybrides servent désormais de passerelle, permettant aux données sensibles de rester derrière un pare-feu tandis que les analyses exploitent la puissance du cloud.
Les déploiements sur site persistent dans les juridictions soumises à des mandats stricts de localisation des données ou à des investissements infrastructurels établis. Pourtant, à mesure que les principaux fournisseurs obtiennent des certifications ISO 27001 et que les offres de cloud souverain se développent, la proposition de valeur des architectures purement sur site s'érode. Les décaissements d'investissements tels que la subvention de 18,3 millions USD du Fonds de modernisation technologique soulignent comment les budgets publics migrent vers des architectures privilégiant le cloud.


Par taille d'entreprise :
le leadership gouvernemental stimule l'accélération des PMELes entités publiques ont dominé le marché des logiciels d'administration des retraites avec une part de 42,35 % en 2025, reflétant l'ampleur des obligations en matière de prestations gouvernementales et la rigueur des obligations légales de reporting. Néanmoins, les PME enregistrent l'expansion la plus rapide avec un TCAC de 10,62 % jusqu'en 2031, la tarification par abonnement abaissant les barrières à l'entrée. L'inscription automatique obligatoire en vertu de SECURE 2.0 intensifie les pressions de conformité sur les petits régimes qui manquent d'expertise interne, les orientant vers des services cloud clés en main.
Les grands employeurs poursuivent une adoption régulière, en se concentrant sur l'analyse approfondie et la coordination multi-régimes. La taille du marché des logiciels d'administration des retraites allouée aux PME reste relativement modeste, mais sa trajectoire de croissance signale une démocratisation des capacités autrefois réservées aux régimes de plusieurs milliards de dollars.
Par type de régime de retraite :
l'innovation du secteur privé remet en question la dominance publiqueLes régimes publics contrôlaient 51,05 % des revenus mondiaux en 2025, mais les régimes privés et professionnels sont en passe d'atteindre un TCAC de 9,98 % jusqu'en 2031, les employeurs recherchant des outils agiles intégrant l'expertise actuarielle aux plateformes RH. Les prestataires privés tels que Smart Pension exploitent la technologie pour consolider rapidement les actifs, comme en témoignent dix acquisitions de fonds communs de placement qui ont porté ses actifs à 6 milliards GBP (7,4 milliards USD) en 2024.
Les régimes publics disposent d'une stabilité budgétaire et d'une surveillance claire, mais font face à des cycles d'approvisionnement plus longs. Parallèlement, la part de marché des logiciels d'administration des retraites détenue par les régimes privés s'élargit à mesure que les employeurs recherchent des services aux membres plus rapides et une gestion automatisée des cotisations.
Par fonctionnalité :
les portails libre-service mènent la révolution de l'expérience numérique des membresLe traitement des cotisations et de la paie représentait 26,55 % des revenus de 2025, tandis que les portails libre-service affichent la croissance la plus rapide avec un TCAC de 12,05 % ; ils simplifient les transactions et répondent aux attentes des membres en matière d'accès à la demande. Les portails sécurisés permettent aux retraités de mettre à jour leurs informations, de consulter leurs relevés et d'initier des retraits sans intervention de l'administrateur, réduisant les volumes d'appels et les délais.
Les analyses de risques et actuarielles gagnent du terrain à mesure que la longévité et la volatilité des investissements mettent à l'épreuve les stratégies de financement. Les administrateurs exigent des tableaux de bord unifiés superposant des modèles pilotés par l'IA aux données de cotisations, renforçant l'ambition du marché des logiciels d'administration des retraites de couvrir chaque étape de l'inscription au versement au sein d'une architecture logicielle unique.
Analyse géographique
Marché des Logiciels d'Administration des Retraites en Amérique du Nord
L'Amérique du Nord a représenté 33,85 % des revenus de 2025, soutenue par des modernisations à grande échelle telles que le projet CalSTRS Pension Solution d'une valeur de 523,1 millions USD et la mise à niveau de l'OPM d'une valeur de 18,3 millions USD, tous deux visant à éliminer les plateformes des années 1990. La loi SECURE 2.0 ajoute de nouvelles couches de conformité qui améliorent les perspectives commerciales des fournisseurs nationaux spécialisés dans la réglementation américaine. Le Canada et le Mexique offrent des opportunités supplémentaires grâce à des réformes progressives et à des modifications des critères d'éligibilité par l'âge.
Marché des Logiciels d'Administration des Retraites en Europe
L'Europe maintient une dynamique solide, car le RGPD et l'évolution des règles ESG poussent les administrateurs de fonds de retraite à améliorer la gouvernance des données et les informations en matière de durabilité. Les consultations de l'EIOPA sur le traitement prudentiel du risque climatique et la prévalence croissante des objectifs de neutralité carbone dans 29 % des fonds européens renforcent la demande de logiciels pour le marquage granulaire des actifs et le suivi des émissions. La taille du marché des logiciels d'administration des retraites pour les juridictions de l'UE croît régulièrement, les fournisseurs adaptant des interfaces multilingues et des contrôles de protection des données.
Marché des Logiciels d'Administration des Retraites en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique dépasse toutes les régions avec un CAGR de 13,35 % jusqu'en 2031. Le plan de la Chine visant à orienter les capitaux de retraite à long terme vers les marchés intérieurs nécessite des analyses robustes des risques et des portefeuilles, tandis que le Japon accélère ses engagements en matière de gouvernement numérique, qui incluent la modernisation des registres de retraite. L'Inde, Singapour et l'Australie diversifient la demande grâce à des projets pilotes sur la blockchain et à des services mobiles avancés, positionnant le marché des logiciels d'administration des retraites comme une couche essentielle dans les stratégies nationales de vieillissement. Les régions du Moyen-Orient et d'Afrique entrent dans des phases précoces de réforme, signalant une progression future une fois les cadres législatifs consolidés.

Paysage réglementaire
La réglementation sur le marché des logiciels d'administration des retraites se durcit en matière de gouvernance des données, de divulgation et de connectivité numérique, façonnant ce que les logiciels doivent prendre en charge en termes d'auditabilité, de cadence de reporting et de décisions d'hébergement. Aux États-Unis, les orientations liées à SECURE 2.0 et le Bulletin d'assistance sur le terrain 2025-02 du département du Travail des États-Unis ajoutent des exigences spécifiques en matière de notification et de reporting pour les plans, tandis que la règle finale du département de la Justice des États-Unis restreignant l'accès aux données personnelles sensibles (publiée en janvier 2025, appliquée à partir d'avril 2025) accroît les contrôles pour le traitement transfrontalier des données dans les systèmes qui gèrent les dossiers des participants.
Au Royaume-Uni, le Pension Schemes Act 2026 (sanction royale le 29 avril 2026) renforce la gouvernance et la surveillance, y compris la supervision des superfonds et les exigences de rapport qualité-prix, et consolide un environnement de conformité où les administrateurs ont besoin de données structurées et de contrôles de flux de travail. Par ailleurs, les règles et normes des tableaux de bord des retraites, y compris celles du Money and Pensions Service (MaPS) et la supervision du Pensions Regulator (TPR) et de la Financial Conduct Authority (FCA), stimulent les exigences de connectivité et de préparation des données, les régimes concernés devant se connecter à l'architecture numérique des tableaux de bord d'ici le 31 octobre 2026. En Europe, l'application du RGPD et l'évolution des attentes en matière de divulgation de durabilité mentionnées dans les revues de l'EIOPA continuent de pousser les administrateurs vers des systèmes offrant une capture granulaire des données, des permissions et des résultats de reporting traçables.
Paysage concurrentiel
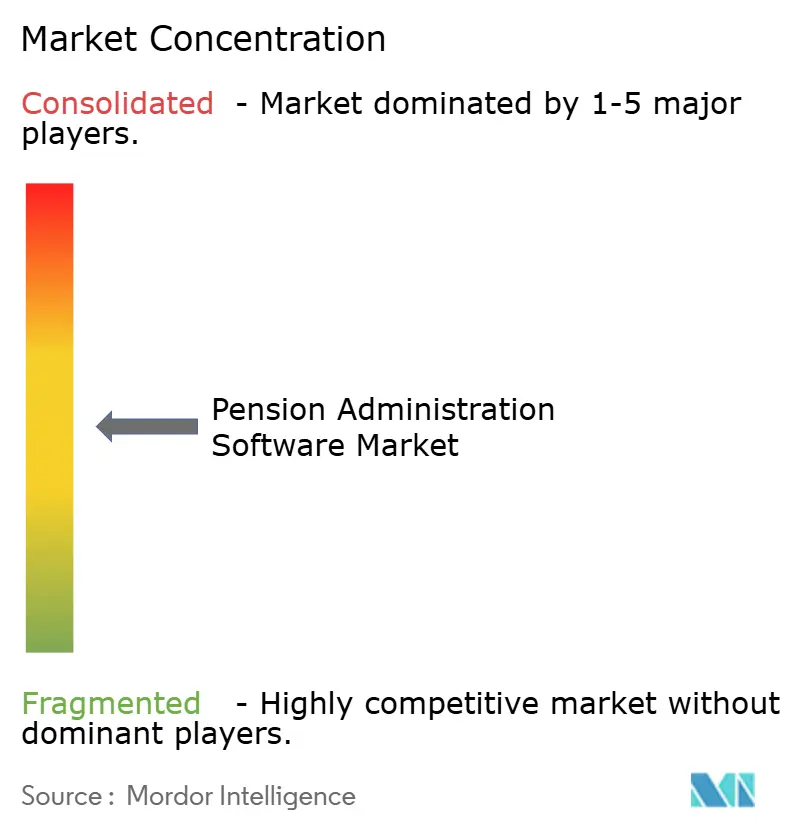
La concurrence est modérément fragmentée. Oracle et SAP disposent de bases de clients bien établies, tirant parti d'équipes étendues de R&D et de livraison mondiale ; Oracle a consacré 8,9 milliards USD à la recherche en 2024 et tire désormais 37 % de ses revenus des services cloud. Les fournisseurs spécialisés tels que Sagitec Solutions se concentrent sur les appels d'offres du secteur public, obtenant une place sur la liste GovTech 100 comme preuve de leur expertise de niche.
Smart Pension souligne les tendances à la consolidation, ayant finalisé sa dixième acquisition de fonds communs de placement en mars 2025, dépassant ainsi 6 milliards GBP (8,17 milliards USD) d'actifs et utilisant des plateformes propriétaires pour rationaliser l'intégration. Alight Solutions, après avoir cédé des segments non essentiels pour 1,0 milliard USD, se concentre sur sa plateforme Worklife pour approfondir les fonctionnalités d'administration des avantages sociaux et de bien-être.
La différenciation des produits repose de plus en plus sur la détection des fraudes assistée par l'IA, des API configurables et des options de déploiement sur cloud souverain. Les fournisseurs cultivent des partenariats avec des spécialistes de l'analyse et de la cybersécurité pour faire face aux obstacles liés à la souveraineté des données mis en évidence par la violation Carruth de 2024. La pénurie de talents constitue un risque systémique : une enquête 2025 de la Commission des compétences en services financiers identifie l'analyse des données et l'IA comme les lacunes les plus criantes entravant la vitesse de mise en œuvre.
Leaders du secteur des logiciels d'administration des retraites
Heywood Limited
Milliman, Inc.
SAP SE
Oracle Corporation
Capita plc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Logiciels d'Administration des Retraites
- Oracle Corporation
- SAP SE
- Capita plc
- Equiniti Group plc
- Civica Group
- Heywood Limited
- Sagitec Solutions
- Milliman Inc.
- Buck Global LLC
- Smart Pension Ltd.
- Alight Solutions
- LandP Systems Ltd.
- Aon plc
- Mercer LLC
- PensionSoft Ltd.
- Aquila Heywood
- Vitech Systems Group
- Itek Systems Management
- PensionFusion
- FIS Global
Lire l’analyse des entreprises de logiciels d'administration des retraites

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé concerne les logiciels qui opérationnalisent les nouvelles obligations de connectivité numérique et de divulgation en flux de travail de qualité production, notamment lorsque les administrateurs doivent normaliser les données des membres, prendre en charge des flux sécurisés d'identité et de consentement, et gérer des requêtes de données à fort volume. Le programme britannique de tableaux de bord constitue un catalyseur à court terme pour les fournisseurs proposant une connectivité intégrée aux prestataires de services, des outils de validation des données et une surveillance continue alignée sur les normes du MaPS et les attentes du TPR/FCA. Aux États-Unis, les cycles de changement de conformité liés à SECURE 2.0 et aux orientations connexes du département du Travail soutiennent également la demande pour la génération configurable de notifications, les pistes d'audit et les modèles de reporting qui réduisent le travail manuel.
Les programmes de modernisation et les grands projets pluriannuels du secteur public créent également un espace pour les plateformes cloud-natives et API-first qui réduisent les efforts de rapprochement entre les systèmes de paie, de RH et de finance, en particulier lorsque les piles de retraite héritées n'ont pas été conçues pour le reporting en temps réel et les contrôles de cybersécurité. Parmi les initiatives déjà visibles figurent le Technology Modernization Fund américain, qui a attribué 18,3 millions USD (décembre 2024) à l'Office of Personnel Management pour migrer les systèmes de retraite soutenant 2,8 millions de rentiers, et CalSTRS, qui a investi 523,1 millions USD pour achever son Pension Solution Project d'ici fin 2025. Ces efforts s'alignent sur la demande des acheteurs pour une tenue de dossiers consolidée, des portails en libre-service et des couches de données gouvernées capables de prendre en charge le traitement de documents assisté par IA et les tâches de conformité automatisées, dans un contexte de vigilance accrue en matière de sécurité suite à des incidents tels que la violation de Carruth Compliance Consulting en décembre 2024, affectant plus de 40 000 travailleurs du secteur de l'éducation.
Développements Récents du Secteur sur le Marché des Logiciels d'Administration des Retraites
- Juin 2026 : a remporté un contrat fédéral HR 2.0 de 395,8 millions de dollars sur 10 ans auprès de l'Office of Personnel Management pour consolider les systèmes RH, y compris l'intégration de la paie et des avantages sociaux. Ce contrat étend l'administration des retraites et des avantages sociaux basée sur le cloud à travers un important marché du secteur public. Cette expansion de capacité renforce la position d'Oracle sur le marché fédéral en intégrant à grande échelle les systèmes RH et de paie.
- Juin 2026 : a annoncé un accord définitif pour acquérir l'activité d'administration des régimes de retraite et des avantages sociaux de Milliman pour 340 millions USD. Cette consolidation dans les services d'administration des régimes de retraite élargit les capacités d'Empower pour offrir des solutions DB/DC/H&W et accélère la diversification du portefeuille et l'échelle dans les services d'administration des retraites.
- Juin 2026 : sélectionné par Imperial County Employees' Retirement Services (ICERS) pour un programme complet de modernisation de l'administration des retraites. Cet engagement élargit la présence de Heywood dans la modernisation des retraites publiques et les déploiements du secteur public aux États-Unis.


Marché des Logiciels d'Administration des Retraites Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les logiciels utilisés pour gérer les régimes de retraite de bout en bout, y compris les dossiers des membres, les cotisations, les calculs de prestations, les décaissements, le reporting de conformité et le libre-service des membres, fournis sous forme de solutions cloud ou sur site pour les administrateurs de régimes publics et privés.
Exclusions de périmètre : ce dimensionnement exclut les suites générales de RH/paie qui n'ont pas de modules d'administration spécifiques aux retraites, et il exclut les missions purement de conseil qui ne sont pas liées à une licence logicielle ou à des abonnements logiciels récurrents.
Aperçu de la segmentation
- Par déploiement
- Cloud
- Sur site
- Par taille d'entreprise
- PME
- Grandes entreprises
- Entités gouvernementales
- Par type de régime de retraite
- Retraite publique
- Retraite privée/professionnelle
- Par fonctionnalité
- Traitement des cotisations et de la paie
- Calcul et versement des prestations
- Conformité et reporting
- Analyse des risques et actuarielle
- Portails libre-service
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du flux de travail d'administration des retraites et des principaux centres d'achat, afin que le modèle de marché ne comptabilise que les dépenses logicielles qui soutiennent directement les tâches d'administration des retraites. Nous alignons ensuite le périmètre sur les signaux publics relatifs à l'activité des systèmes de retraite et aux besoins de conformité, en utilisant des sources telles que les publications du département du Travail des États-Unis (EBSA), les indicateurs de retraite de l'OCDE, les publications de la Banque mondiale sur les retraites et la protection sociale, et les offices nationaux de statistiques qui publient des ensembles de données démographiques et sur les systèmes de retraite.
Ensuite, nous ajoutons le contexte côté fournisseurs à partir des dépôts d'entreprise, des rapports annuels, des présentations aux investisseurs et de la couverture de presse fiable sur les migrations de plateformes et la modernisation cloud. Des vérifications complémentaires proviennent également de bases de données de brevets (pour observer où se concentrent l'automatisation et l'analytique) et, dans certaines régions, d'une base de données d'expéditions import-export lorsqu'elle aide à valider les flux d'infrastructure informatique adjacents. Cette liste est illustrative, et d'autres sources de référence publiques et internes ont été utilisées pour collecter, recouper et clarifier les points de données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire se concentre sur des entretiens et des enquêtes structurées auprès d'administrateurs de régimes de retraite, d'entités du secteur public, d'intégrateurs de systèmes et d'équipes de produits logiciels, afin que la logique de tarification et le calendrier d'adoption soient validés par rapport à la manière dont les contrats sont signés et renouvelés. Nous utilisons également ces échanges pour tester les hypothèses concernant le rythme de migration vers le cloud, les cycles de remplacement des plateformes héritées, et ce qui est intégré dans les abonnements (par exemple, les modules complémentaires de reporting par rapport à la tenue de dossiers de base).
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Directeurs (CXO) : 13 % | APAC : 41 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 34 % |
| Petits acteurs : 19 % | Managers : 57 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, où les bassins de demande des régimes et des administrateurs sont reconstitués à partir de la couverture des systèmes de retraite et des signaux de numérisation, puis traduits en dépenses logicielles. En pratique, nous commençons par la base installée d'activité d'administration des retraites par région, appliquons des taux d'adoption logicielle et de modernisation, puis estimons les dépenses logicielles annuelles moyennes par administrateur en fonction du type de déploiement et de la complexité.
Pour que le modèle reste réaliste, nous utilisons une courte liste d'intrants que les répondants pouvaient valider, tels que la répartition entre déploiements cloud et sur site, les durées de contrat typiques et les schémas de renouvellement, l'intensité de mise en œuvre selon la complexité du régime, et le poids relatif des exigences de conformité et de reporting qui déclenchent des mises à niveau. Lorsque les détails ascendants manquent pour les géographies plus petites, nous appliquons des ratios proxy issus de marchés similaires et les ajustons via les retours d'entretiens. Des vérifications ascendantes sélectives sont ensuite utilisées pour corroborer les totaux, y compris des fourchettes de prix échantillonnées pour les abonnements, des vérifications de canaux avec les intégrateurs, et des contrôles de cohérence des revenus à partir des divulgations financières publiques lorsque l'administration des retraites est visible comme ligne d'activité.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par des vues au niveau des variables provenant d'experts primaires, car les cycles budgétaires et les programmes de modernisation du secteur public peuvent évoluer plus vite ou plus lentement que ne le suggèrent les lignes de tendance. Les scénarios font principalement varier la vitesse de migration vers le cloud, les cycles de remplacement et la progression de la tarification des abonnements, et la prévision finale reflète la vue la plus cohérente entre ces variables.
Validation des données et cycle de mise à jour
La validation se fait à travers de multiples vérifications afin que les chiffres finaux ne dépendent pas d'un seul flux de données. Nous comparons les résultats du modèle avec des signaux indépendants tels que les récits d'adoption du cloud, les annonces de marchés publics et de modernisation, et les évolutions observables des attentes en matière de reporting de conformité, puis nous étudions tout écart important avant validation finale.
Des contrôles d'anomalies sont effectués entre les régions et les transitions d'une année à l'autre, suivis d'une revue interne par les analystes où les hypothèses et les calculs sont retestés pour en assurer la cohérence. Si un intrant clé évolue de manière significative, les répondants sont recontactés pour confirmer ce qui a changé et si le changement est temporaire ou structurel. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et un nouveau passage de pré-livraison est effectué afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des logiciels d'administration des retraites de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les logiciels d'administration des retraites peuvent varier considérablement, même lorsque le discours de croissance semble similaire, car chaque éditeur trace la limite de ce qui compte comme revenu logiciel. Les différences proviennent également de la manière dont les abonnements cloud sont annualisés, de la manière dont la mise en œuvre et les services gérés sont traités, et de la rapidité présumée du remplacement des systèmes héritées.
L'écart principal vient du fait que l'estimation ne comptabilise que les revenus des applications d'administration des retraites, ou qu'elle inclut également des composants de plateforme et de services plus larges ; dans le traitement de Mordor Intelligence, le total est construit pour inclure les logiciels fonctionnels spécifiques aux retraites à travers les déploiements cloud et sur site, plutôt qu'une coupe plus étroite limitée aux seules applications.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,93 milliards USD (2025) | |
| Cabinet de recherche sectorielle A | 4,60 milliards USD (2024) | Utilise une année de référence différente et peut appliquer un regroupement de composants plus large entre solutions et services, ce qui peut décaler le moment de la reconnaissance des revenus et inflater ou dégonfler le total logiciel seul de base. |
| Éditeur de référentiel sectoriel B | 0,29 milliard USD (2024) | Semble refléter un sous-ensemble de revenus d'applications centré sur une liste définie de fournisseurs, ce qui peut exclure les abonnements liés à la mise en œuvre, les déploiements du secteur public hors du périmètre suivi, et les revenus des fournisseurs non répertoriés. |
La comparaison montre que la majeure partie de l'écart s'explique par ce qui est comptabilisé et le moment où cela est comptabilisé, et non par un désaccord sur l'orientation de la demande. En maintenant des intrants liés à des signaux d'adoption observables et à des structures de contrats vérifiées par entretiens, le chiffre résultant reste traçable à des étapes reproductibles telles que les taux d'adoption, le mix de déploiement et les fourchettes de dépenses validées.


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande actuelle de logiciels d'administration des retraites ?
La pression réglementaire en faveur du reporting en temps réel, les économies de coûts liées aux déploiements natifs au cloud et les mandats gouvernementaux de modernisation des systèmes hérités sont les principaux catalyseurs de la demande.
À quelle vitesse le marché des logiciels d'administration des retraites devrait-il croître ?
Le marché devrait progresser de 5,33 milliards USD en 2026 à 7,87 milliards USD d'ici 2031, enregistrant un TCAC de 8,12 %.
Quel modèle de déploiement gagne le plus de terrain ?
Les déploiements basés sur le cloud représentent déjà 59,85 % des revenus de 2025 et progressent à un TCAC de 12,35 % à mesure que les administrateurs s'éloignent du matériel sur site.
Pourquoi les portails libre-service deviennent-ils si importants ?
Les portails donnent aux membres un accès instantané aux relevés et aux calculs de prestations, réduisant les volumes des centres d'appels et progressant à un TCAC de 12,05 % — plus rapidement que toute autre catégorie fonctionnelle.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique est en tête avec un TCAC de 13,35 % jusqu'en 2031, portée par des programmes de numérisation des retraites à grande échelle en Chine, au Japon et en Inde.
Quels sont les principaux obstacles à l'adoption ?
Les coûts élevés de migration des données héritées et les risques croissants de cybersécurité, mis en évidence par des violations récentes, restent les principales contraintes pour les nouveaux déploiements de systèmes.
Dernière mise à jour de la page le:



