
Tamaño y Cuota del Mercado de Software de Administración de Pensiones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.12 % |
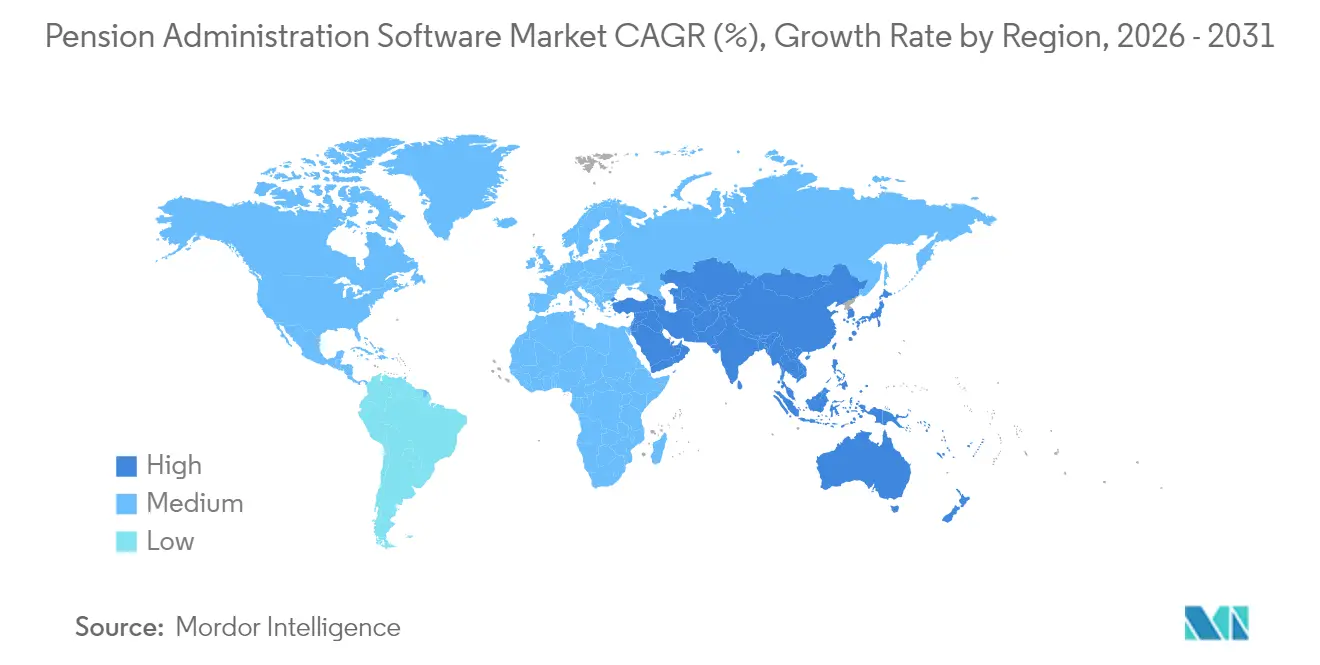
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
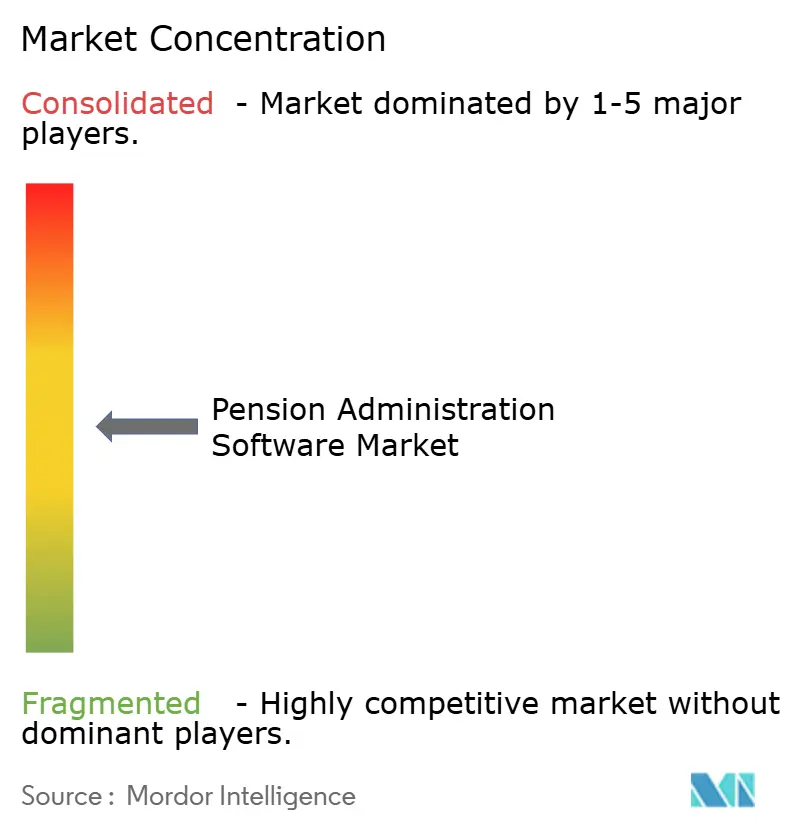
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Administración de Pensiones por Mordor Intelligence
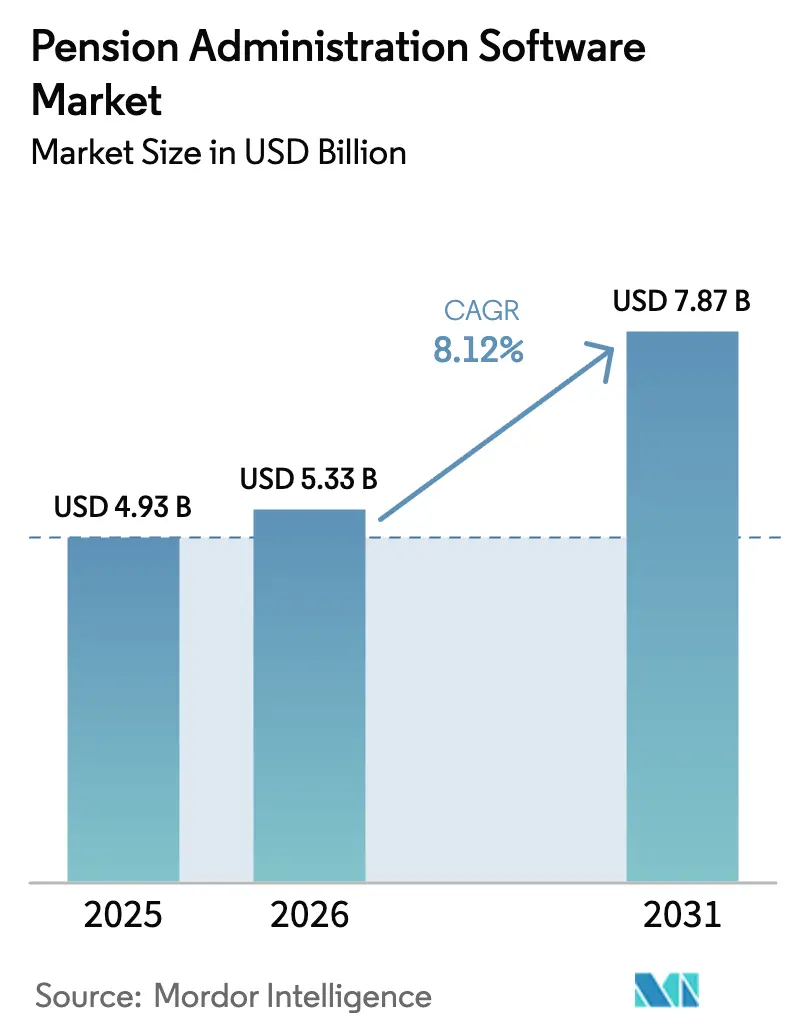
Se espera que el tamaño del mercado de software de administración de pensiones crezca de USD 4,93 mil millones en 2025 a USD 5,33 mil millones en 2026 y se prevé que alcance USD 7,87 mil millones en 2031 con una CAGR del 8,12% durante 2026-2031. El crecimiento está impulsado por la acelerada digitalización, la presión regulatoria para la elaboración de informes en tiempo real y la urgente sustitución de sistemas heredados obsoletos. Las organizaciones están trasladando las cargas de trabajo a la nube para evitar los ciclos de renovación de hardware y reducir la sobrecarga de TI, mientras que los mandatos de modernización del sector público inyectan presupuestos considerables en las actualizaciones de sistemas. Al mismo tiempo, los incidentes de ciberseguridad y los costes de integración moderan el ritmo de adopción, creando un panorama dinámico en el que los proveedores se diferencian mediante análisis habilitados por IA, cumplimiento normativo automatizado y portales de autoservicio intuitivos.
Conclusiones Clave del Informe
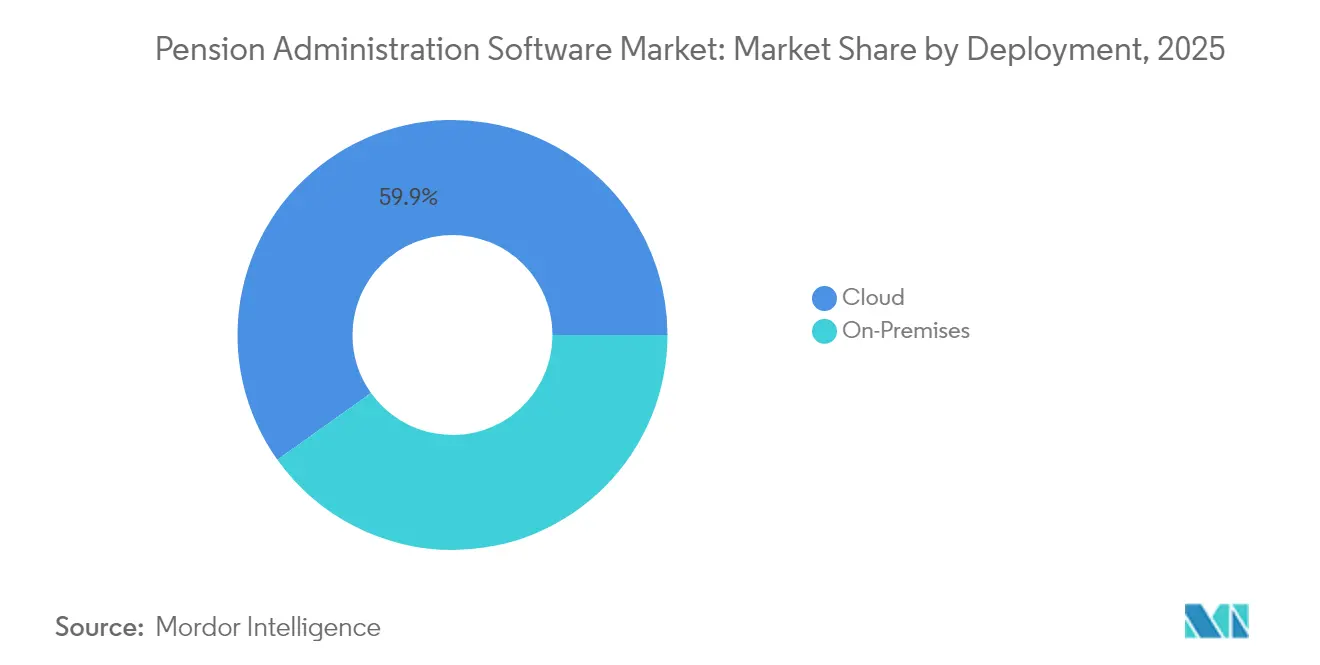
- Por implementación, los modelos en la nube representaron el 59,85% de la cuota del mercado de software de administración de pensiones en 2025, y este segmento se está expandiendo a una CAGR del 12,35% hasta 2031.
- Por tamaño de empresa, las entidades gubernamentales lideraron con una cuota de ingresos del 42,35% en 2025, mientras que las pymes registraron el crecimiento más rápido con una CAGR del 10,62% hasta 2031.
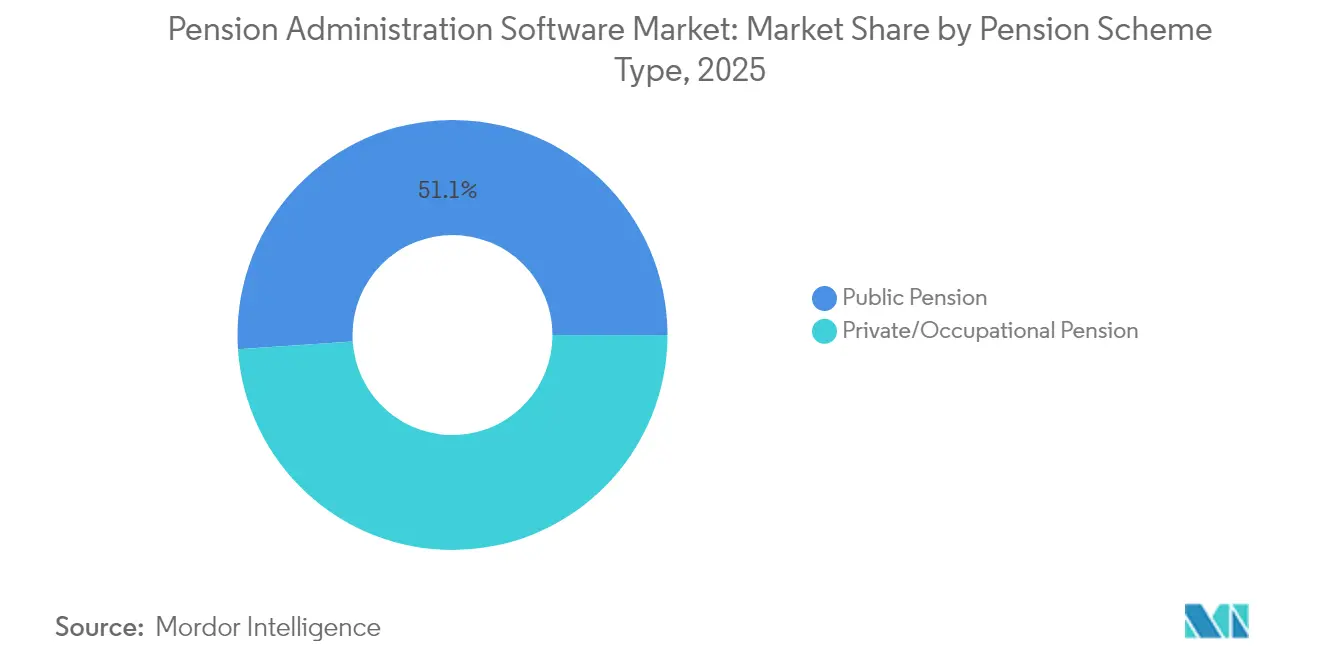
- Por tipo de plan de pensiones, los planes públicos representaron el 51,05% del tamaño del mercado de software de administración de pensiones en 2025; los planes privados y ocupacionales están en camino de alcanzar una CAGR del 9,98% hasta 2031.
- Por funcionalidad, el procesamiento de contribuciones y nóminas se mantuvo como la categoría más grande con el 26,55% en 2025, mientras que los portales de autoservicio avanzan a una CAGR del 12,05% hasta 2031.
- Por geografía, América del Norte dominó con una cuota de mercado del 33,85% en 2025, y Asia-Pacífico está creciendo más rápido con una CAGR del 13,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Software de Administración de Pensiones*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las implementaciones nativas en la nube reducen la sobrecarga de TI | +2.1% | América del Norte y la UE como primeros adoptantes; difusión global | Mediano plazo (2-4 años) |
| Cambio regulatorio hacia la elaboración de informes en tiempo real | +1.8% | Liderado por el ERISA de EE. UU. y el RGPD de la UE | Corto plazo (≤ 2 años) |
| Mandatos de modernización del sector público | +1.5% | América del Norte y APAC como núcleo; expansión hacia la UE | Mediano plazo (2-4 años) |
| El envejecimiento de la fuerza laboral aumenta la complejidad de las pensiones | +1.2% | Economías desarrolladas a nivel mundial | Largo plazo (≥ 4 años) |
| Los análisis de riesgo basados en IA ganan tracción | +0.9% | América del Norte y la UE como adoptantes tempranos; APAC alcanzando el ritmo | Mediano plazo (2-4 años) |
| Pilotos de activos de pensiones tokenizados | +0.4% | EE. UU., Reino Unido, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Implementaciones Nativas en la Nube Reducen la Sobrecarga de TI
El traslado de las cargas de trabajo de pensiones a entornos en la nube está produciendo reducciones del 30-40% en el coste total de propiedad, con la ayuda de proveedores como Oracle, cuyos informes de 2024 muestran que los servicios en la nube ascienden al 37% de los ingresos tras un gasto en I+D de USD 8,9 mil millones. Los resultados del primer trimestre de 2024 de SAP reflejan este patrón con un crecimiento de ingresos en la nube del 24%, respaldado por una cartera de pedidos de EUR 14,2 mil millones (USD 16,49 mil millones). A pesar de estas ganancias, las agencias que migran desde sistemas en instalaciones propias —el Fondo de Pensiones de Wiltshire es un ejemplo destacado— encuentran aumentos de costes temporales vinculados a la conciliación de datos y la recapacitación del personal.
Cambio Regulatorio Hacia la Elaboración de Informes en Tiempo Real
La norma del Departamento de Justicia de EE. UU. de enero de 2025 que restringe el acceso a datos personales sensibles intensifica las exigencias de cumplimiento normativo para los sistemas de pensiones que gestionan información transfronteriza, con la aplicación de la normativa a partir de abril de 2025. El Boletín de Asistencia de Campo 2025-02 del Departamento de Trabajo establece estipulaciones adicionales sobre el aviso anual de financiación conforme a la Ley SECURE 2.0.[2]Departamento de Trabajo de EE. UU., "Boletín de Asistencia de Campo 2025-02," dol.gov Las directrices europeas se están endureciendo de forma simultánea, ya que la Autoridad Europea de Seguros y Pensiones de Jubilación (EIOPA) revisa las divulgaciones de riesgo de sostenibilidad que requieren la captura de datos ASG.
Mandatos de Modernización del Sector Público
Los gobiernos están reasignando presupuestos significativos para renovar plataformas obsoletas. El Fondo de Modernización Tecnológica de EE. UU. concedió USD 18,3 millones a la Oficina de Gestión de Personal en diciembre de 2024 para migrar los sistemas que dan soporte a 2,8 millones de pensionistas.[1]Administración General de Servicios de EE. UU., "El Fondo de Modernización Tecnológica Anuncia Inversiones," gsa.gov El Sistema de Jubilación de Maestros de California está invirtiendo USD 523,1 millones para finalizar su Proyecto de Solución de Pensiones a finales de 2025. En Asia, el Informe de Trabajo Gubernamental de China 2025 subraya el incremento del gasto en infraestructura digital para prepararse ante los cambios demográficos.
El Envejecimiento de la Fuerza Laboral Aumenta la Complejidad de las Pensiones
El aumento de la esperanza de vida incrementa la complejidad de los cálculos de prestaciones, empujando a los administradores hacia un software configurable capaz de gestionar múltiples diseños de planes. El Sistema de Jubilación de Virginia desembolsó USD 6,47 mil millones en 2024 atendiendo a más de 832.000 miembros en distintos planes. Los mercados emergentes siguen el ejemplo, con Somalia introduciendo en 2024 un plan de prestaciones definidas para funcionarios públicos que emplea fórmulas de promedio de carrera. Múltiples reformas en América Latina, encabezadas por la reducción de la edad de jubilación en México y los aumentos propuestos en Panamá, generan mayor complejidad para el software.
Análisis del Impacto de las Restricciones del Mercado de Software de Administración de Pensiones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los costes de migración e integración | -1.4% | Más agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad y soberanía de datos | -0.8% | Global; amplificado en operaciones transfronterizas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costes de Migración e Integración
CEM Benchmarking calcula que los gastos de administración de pensiones aumentaron un 15,6% interanual en 2024, casi el triple de la media de referencia del sector, elevando el coste total por miembro a USD 51. Los planes más pequeños se enfrentan a una carga adicional: el mandato de inscripción automática de la Ley SECURE 2.0, vigente desde enero de 2025, introduce trabajo de cumplimiento normativo que empuja a muchas pymes hacia soluciones externas. Los ajustes anuales del coste de vida del Servicio de Impuestos Internos (IRS) obligan a actualizaciones continuas del software, lo que infla los presupuestos operativos.
Preocupaciones sobre Ciberseguridad y Soberanía de Datos
La brecha de seguridad de diciembre de 2024 en Carruth Compliance Consulting expuso información de identificación personal de más de 40.000 trabajadores de la educación y generó múltiples demandas judiciales. Las asociaciones de jubilación públicas advierten que la verificación inadecuada de proveedores y la formación mínima de los empleados se combinan para aumentar el riesgo de brechas de seguridad. A nivel político, las nuevas normas de soberanía de datos de EE. UU. restringen el acceso extranjero a registros sensibles, lo que puede reducir las opciones de alojamiento para los planes globales que buscan plataformas unificadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Software de Administración de Pensiones
Por Implementación:
El Dominio de la Nube Acelera la Transformación de la InfraestructuraLos modelos en la nube representaron el 59,85% de la cuota del mercado de software de administración de pensiones en 2025, superando a las alternativas en instalaciones propias y proyectando una CAGR del 12,35% hasta 2031. Este impulso proviene de los menores costes de propiedad y la escalabilidad elástica que se adapta mejor a los volúmenes fluctuantes de miembros. El tamaño del mercado de software de administración de pensiones asociado a las plataformas en la nube está en camino de multiplicarse a medida que las agencias financian conversiones plurianuales. Sin embargo, la migración expone la complejidad en la validación de datos y la recapacitación, lo que a menudo genera aumentos de costes temporales. Los entornos híbridos están tendiendo un puente entre ambas opciones, permitiendo que los datos sensibles permanezcan detrás de un cortafuegos mientras los análisis aprovechan la potencia de la nube.
Las implementaciones en instalaciones propias persisten en jurisdicciones con estrictos mandatos de localización de datos o inversiones en infraestructura consolidadas. Sin embargo, a medida que los principales proveedores obtienen certificaciones ISO 27001 y se amplían las ofertas de nube soberana, la propuesta de valor de las arquitecturas puramente en instalaciones propias se erosiona. Los desembolsos de inversión, como la subvención de USD 18,3 millones del Fondo de Modernización Tecnológica, subrayan cómo los presupuestos públicos están migrando hacia arquitecturas que priorizan la nube.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Empresa:
El Liderazgo Gubernamental Impulsa la Aceleración de las PymesLas entidades públicas dominaron el mercado de software de administración de pensiones con una cuota del 42,35% en 2025, lo que refleja la escala de las obligaciones de prestaciones gubernamentales y el rigor de los informes reglamentarios. Aun así, las pymes registran la expansión más rápida con una CAGR del 10,62% hasta 2031, ya que los precios por suscripción reducen las barreras de entrada. La inscripción automática obligatoria bajo la Ley SECURE 2.0 intensifica las presiones de cumplimiento normativo sobre los planes pequeños que carecen de experiencia interna, dirigiéndolos hacia servicios en la nube llave en mano.
Las grandes empresas continúan con una adopción sostenida, centrándose en análisis profundos y coordinación de múltiples planes. El tamaño del mercado de software de administración de pensiones asignado a las pymes sigue siendo comparativamente pequeño, pero su trayectoria de crecimiento señala la democratización de capacidades que antes estaban reservadas para planes de miles de millones de dólares.
Por Tipo de Plan de Pensiones:
La Innovación del Sector Privado Desafía el Dominio PúblicoLos planes públicos controlaron el 51,05% de los ingresos globales en 2025, aunque los planes privados y ocupacionales están previstos para una CAGR del 9,98% hasta 2031, a medida que los empleadores buscan herramientas ágiles que integren la perspectiva actuarial con las plataformas de recursos humanos. Los proveedores privados como Smart Pension aprovechan la tecnología para consolidar activos rápidamente, como lo evidencian diez adquisiciones de fondos de empleo múltiple que elevaron sus activos a GBP 6 mil millones (USD 7,4 mil millones) en 2024.
Los planes públicos cuentan con estabilidad presupuestaria y una supervisión clara, pero se enfrentan a ciclos de adquisición más prolongados. Mientras tanto, la cuota del mercado de software de administración de pensiones en manos de los planes privados se amplía a medida que los empleadores buscan servicios de miembros más rápidos y gestión automatizada de contribuciones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Funcionalidad:
Los Portales de Autoservicio Lideran la Revolución de la Experiencia Digital del MiembroEl procesamiento de contribuciones y nóminas representó el 26,55% de los ingresos de 2025, aunque los portales de autoservicio registran el crecimiento más rápido con una CAGR del 12,05%; agilizan las transacciones y satisfacen las expectativas de los miembros de acceso bajo demanda. Los portales seguros permiten a los jubilados actualizar su información, consultar estados de cuenta e iniciar retiros sin la intervención del administrador, reduciendo los volúmenes de llamadas y la latencia.
Los análisis de riesgos y actuariales ganan terreno a medida que la longevidad y la volatilidad de las inversiones desafían las estrategias de financiación. Los administradores exigen paneles de control unificados que superpongan modelos impulsados por IA sobre los datos de contribuciones, reforzando la ambición del mercado de software de administración de pensiones de cubrir cada paso desde la inscripción hasta el pago dentro de una única arquitectura.
Análisis Geográfico
Mercado de Software de Administración de Pensiones en América del Norte
América del Norte concentró el 33,85% de los ingresos de 2025, impulsada por modernizaciones a gran escala como el Proyecto de Solución de Pensiones CalSTRS por 523,1 millones de USD y la actualización de la OPM por 18,3 millones de USD, ambos orientados a eliminar plataformas de la década de 1990. La SECURE 2.0 añade nuevas capas de cumplimiento normativo que mejoran las perspectivas comerciales de los proveedores nacionales especializados en la regulación estadounidense. Canadá y México aportan oportunidades adicionales a través de reformas por fases y cambios en los criterios de elegibilidad por edad.
Mercado de Software de Administración de Pensiones en Europa
Europa mantiene un sólido impulso a medida que el RGPD y la evolución de las normativas ESG presionan a los administradores de fondos de pensiones para mejorar la gobernanza de datos y las divulgaciones de sostenibilidad. Las consultas de la EIOPA sobre el tratamiento prudencial del riesgo climático y la creciente prevalencia de objetivos de cero emisiones netas en el 29% de los fondos europeos refuerzan la demanda de software para el etiquetado granular de activos y el seguimiento de emisiones. El tamaño del mercado de software de administración de pensiones en las jurisdicciones de la UE crece de manera constante, con proveedores que adaptan interfaces multilingües y controles de protección de datos.
Mercado de Software de Administración de Pensiones en Asia-Pacífico y Oriente Medio y África
Asia-Pacífico supera a todas las regiones con una CAGR del 13,35% hasta 2031. El plan de China de canalizar capital de pensiones a largo plazo hacia los mercados nacionales requiere sólidos análisis de riesgo y de cartera, mientras que Japón acelera sus compromisos de gobierno digital que incluyen la modernización de los registros de pensiones. India, Singapur y Australia diversifican la demanda con proyectos piloto de cadena de bloques y servicios móviles avanzados, posicionando el mercado de software de administración de pensiones como una capa crítica en las estrategias nacionales de envejecimiento. Las regiones de Oriente Medio y África se encuentran en etapas más tempranas de reforma, lo que augura un crecimiento futuro una vez que los marcos legislativos se consoliden.

Panorama regulatorio
La regulación en el mercado de software de administración de pensiones se está endureciendo en torno a la gobernanza de datos, la divulgación y la conectividad digital, definiendo lo que el software debe respaldar en materia de auditabilidad, cadencia de informes y decisiones de alojamiento. En los Estados Unidos, la guía relacionada con SECURE 2.0 y el Boletín de Asistencia de Campo 2025-02 del Departamento de Trabajo de los EE. UU. añaden estipulaciones específicas de notificación y presentación de informes para los planes, mientras que la norma final del Departamento de Justicia de los EE. UU. que restringe el acceso a datos personales sensibles (emitida en enero de 2025, aplicada desde abril de 2025) aumenta los controles para el manejo transfronterizo de datos en los sistemas que gestionan registros de participantes.
En el Reino Unido, la Ley de Planes de Pensiones de 2026 (Sanción Real el 29 de abril de 2026) refuerza la gobernanza y la supervisión, incluida la supervisión de superfondos y los requisitos de relación calidad-precio, y consolida un entorno de cumplimiento en el que los administradores necesitan datos estructurados y controles de flujo de trabajo. Por separado, las normas y estándares de los paneles de pensiones, incluidos los del Money and Pensions Service (MaPS) y la supervisión de The Pensions Regulator (TPR) y la Financial Conduct Authority (FCA), impulsan requisitos de conectividad y preparación de datos, y los planes dentro del alcance deben conectarse a la arquitectura digital de los paneles antes del 31 de octubre de 2026. En Europa, la aplicación del RGPD y las expectativas cambiantes de divulgación de sostenibilidad mencionadas en las revisiones de la EIOPA siguen impulsando a los administradores hacia sistemas con captura granular de datos, permisos y resultados de informes trazables.
Panorama Competitivo
La competencia está moderadamente fragmentada. Oracle y SAP cuentan con bases de clientes consolidadas, aprovechando sus extensos equipos de I+D y entrega global; Oracle dedicó USD 8,9 mil millones a investigación en 2024 y ahora obtiene el 37% de sus ingresos de los servicios en la nube. Los proveedores especializados como Sagitec Solutions se centran en licitaciones del sector público, asegurando un puesto en la lista GovTech 100 como prueba de su experiencia en nichos de mercado.
Smart Pension subraya las tendencias de consolidación al completar su décima adquisición de fondo de empleo múltiple en marzo de 2025, superando así los GBP 6 mil millones (USD 8,17 mil millones) en activos y utilizando plataformas propietarias para agilizar la incorporación. Alight Solutions, tras desinvertir segmentos no estratégicos por USD 1,0 mil millones, redobla su apuesta por su plataforma Worklife para profundizar en la administración de beneficios y las funciones de bienestar.
La diferenciación de productos descansa cada vez más en la detección de fraude habilitada por IA, las API configurables y las opciones de implementación en nube soberana. Los proveedores cultivan alianzas con empresas de análisis y especialistas en ciberseguridad para abordar los obstáculos de soberanía de datos puestos de relieve por la brecha de Carruth de 2024. La escasez de talento presenta un riesgo sistémico: una encuesta de 2025 de la Comisión de Competencias en Servicios Financieros del Reino Unido señala el análisis de datos y la IA como las brechas más agudas que obstaculizan la velocidad de implementación.
Líderes del Sector de Software de Administración de Pensiones
Heywood Limited
Milliman, Inc.
SAP SE
Oracle Corporation
Capita plc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Software de Administración de Pensiones Incluidas en este Informe
- Oracle Corporation
- SAP SE
- Capita plc
- Equiniti Group plc
- Civica Group
- Heywood Limited
- Sagitec Solutions
- Milliman Inc.
- Buck Global LLC
- Smart Pension Ltd.
- Alight Solutions
- LandP Systems Ltd.
- Aon plc
- Mercer LLC
- PensionSoft Ltd.
- Aquila Heywood
- Vitech Systems Group
- Itek Systems Management
- PensionFusion
- FIS Global
Lea el análisis de las empresas de software de administración de pensiones

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clave es el software que convierte los nuevos mandatos de conectividad digital y divulgación en flujos de trabajo de nivel de producción, especialmente donde los administradores necesitan normalizar los datos de los afiliados, respaldar flujos seguros de identidad y consentimiento, y gestionar consultas de datos de alto volumen. El programa de paneles del Reino Unido es un catalizador a corto plazo para los proveedores que ofrecen conectividad integrada con proveedores de servicios, herramientas de validación de datos y monitoreo continuo alineado con los estándares de MaPS y las expectativas de TPR/FCA. En los EE. UU., los ciclos de cambio normativo vinculados a SECURE 2.0 y la guía relacionada del Departamento de Trabajo también sostienen la demanda de generación configurable de notificaciones, pistas de auditoría y plantillas de informes que reducen el trabajo manual.
Los programas de modernización y los grandes proyectos plurianuales del sector público también generan espacio para plataformas nativas de la nube y basadas en API que reducen el esfuerzo de reconciliación entre los sistemas de nómina, recursos humanos y finanzas, especialmente donde las pilas de pensiones heredadas no se construyeron para informes en tiempo real y controles de ciberseguridad. Entre las iniciativas ya visibles se incluyen el Fondo de Modernización Tecnológica de los EE. UU., que otorgó 18,3 millones de USD (diciembre de 2024) a la Oficina de Administración de Personal para migrar los sistemas de jubilación que respaldan a 2,8 millones de pensionistas, y CalSTRS, que invirtió 523,1 millones de USD para completar su Pension Solution Project a finales de 2025. Estos esfuerzos se alinean con la demanda de los compradores de un mantenimiento de registros consolidado, portales de autoservicio y capas de datos gobernadas que puedan respaldar el procesamiento de documentos habilitado por IA y las tareas de cumplimiento automatizadas, junto con un mayor escrutinio de seguridad tras incidentes como la filtración de Carruth Compliance Consulting en diciembre de 2024, que afectó a más de 40.000 trabajadores del sector educativo.
Desarrollos Recientes de la Industria en el Mercado de Software de Administración de Pensiones
- Junio de 2026: Ganó un contrato federal HR 2.0 de 395,8 millones de USD y 10 años de duración de la Oficina de Administración de Personal para consolidar los sistemas de recursos humanos, incluida la integración de nómina y beneficios. La adjudicación amplía la administración de pensiones y beneficios basada en la nube en un importante mercado del sector público. La ampliación de capacidad refuerza la posición de Oracle en el mercado federal al integrar los sistemas de recursos humanos y nómina a gran escala.
- Junio de 2026: Anunció un acuerdo definitivo para adquirir el negocio de administración de planes de jubilación y beneficios de Milliman por 340 millones de USD. La consolidación en los servicios de administración de planes de jubilación amplía las capacidades de Empower para ofrecer soluciones de DB/DC/H&W y acelera la diversificación de cartera y la escala en los servicios de administración de pensiones.
- Junio de 2026: Seleccionada por Imperial County Employees’ Retirement Services (ICERS) para un programa integral de modernización de administración de pensiones. El contrato amplía la presencia de Heywood en la modernización de pensiones públicas de EE. UU. y en implementaciones del sector público.


Mercado de Software de Administración de Pensiones Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el software utilizado para gestionar planes de pensiones de extremo a extremo, incluidos los registros de afiliados, las contribuciones, los cálculos de beneficios, los desembolsos, los informes de cumplimiento y el autoservicio de los afiliados, entregado como soluciones en la nube o locales para administradores de planes públicos y privados.
Exclusiones de alcance: Este dimensionamiento excluye los conjuntos generales de recursos humanos/nómina que no cuentan con módulos de administración específicos para pensiones, y excluye los compromisos de consultoría pura que no están vinculados a licencias de software o suscripciones de software recurrentes.
Descripción general de la segmentación
- Por Implementación
- Nube
- En Instalaciones Propias
- Por Tamaño de Empresa
- Pymes
- Grandes Empresas
- Entidades Gubernamentales
- Por Tipo de Plan de Pensiones
- Pensión Pública
- Pensión Privada/Ocupacional
- Por Funcionalidad
- Procesamiento de Contribuciones y Nóminas
- Cálculo y Desembolso de Prestaciones
- Cumplimiento Normativo e Informes
- Análisis de Riesgos y Actuarial
- Portales de Autoservicio
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el flujo de trabajo de la administración de pensiones y los principales centros de compra, de modo que el modelo de mercado solo contabilice el gasto en software que respalda directamente las tareas de administración de pensiones. Luego alineamos el alcance con las señales públicas sobre la actividad de los sistemas de jubilación y las necesidades de cumplimiento, utilizando fuentes como las publicaciones del Departamento de Trabajo de los EE. UU. (EBSA), los indicadores de pensiones de la OCDE, las publicaciones sobre pensiones y protección social del Banco Mundial, y las oficinas nacionales de estadística que publican conjuntos de datos demográficos y de sistemas de jubilación.
A continuación, incorporamos el contexto del lado de la oferta a partir de presentaciones de empresas, informes anuales, presentaciones a inversores y coberturas de prensa acreditadas sobre migraciones de plataformas y modernización en la nube. Las verificaciones de apoyo también provienen de bases de datos de patentes (para ver dónde se concentran la automatización y los análisis) y, en regiones seleccionadas, una base de datos a nivel de envíos de importación-exportación cuando ayuda a validar flujos adyacentes de infraestructura de TI. Esta lista es ilustrativa, y se utilizaron otras fuentes de referencia públicas e internas para recopilar, verificar y aclarar los datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centra en entrevistas y encuestas estructuradas con administradores de planes de pensiones, entidades del sector público, integradores de sistemas y equipos de producto de software, de modo que la lógica de precios y el momento de adopción se validen frente a cómo se firman y renuevan los acuerdos. También utilizamos estas conversaciones para probar supuestos sobre el ritmo de migración a la nube, los ciclos de reemplazo de plataformas heredadas y qué se está incluyendo en las suscripciones (por ejemplo, complementos de informes frente al mantenimiento de registros básico).
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 41% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 57% | Américas: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elabora mediante un enfoque descendente y ascendente, en el que los grupos de demanda de planes y administradores se reconstruyen a partir de la cobertura de los sistemas de jubilación y las señales de digitalización, y luego se traducen en gasto en software. En la práctica, comenzamos con la base instalada de actividad de administración de pensiones por región, aplicamos tasas de adopción de software y modernización, y luego estimamos el gasto anual promedio en software por administrador según el tipo de implementación y la complejidad.
Para mantener el modelo realista, utilizamos una lista corta de datos que los encuestados pudieran validar, como la combinación de implementaciones en la nube frente a las locales, la duración típica de los contratos y los patrones de renovación, la intensidad de implementación según la complejidad del plan, y el peso relativo de los requisitos de cumplimiento e informes que desencadenan actualizaciones. Cuando falta detalle ascendente para geografías más pequeñas, aplicamos ratios proxy de mercados similares y los ajustamos mediante retroalimentación de entrevistas. Luego se utilizan verificaciones ascendentes selectivas para corroborar los totales, incluidos rangos de precios muestreados para suscripciones, verificaciones de canal con implementadores y comprobaciones de sensatez de ingresos a partir de divulgaciones financieras públicas donde la administración de pensiones es visible como línea de negocio.
La previsión se realiza mediante análisis de escenarios respaldado por perspectivas a nivel de variables de expertos primarios, ya que los ciclos presupuestarios y los programas de modernización del sector público pueden avanzar más rápido o más lento de lo que sugieren las líneas de tendencia. Los escenarios ajustan principalmente la velocidad de migración a la nube, los ciclos de reemplazo y la progresión de precios de las suscripciones, y la previsión final refleja la visión más consistente entre esas variables.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que las cifras finales no dependan de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes como narrativas de adopción de la nube, anuncios de contratación pública y modernización, y cambios observables en las expectativas de informes de cumplimiento, y luego investigamos cualquier variación importante antes de la aprobación final.
Se realizan verificaciones de anomalías entre regiones y en las transiciones año a año, seguidas de una revisión interna de analistas en la que se vuelven a probar los supuestos y cálculos para verificar su coherencia. Si un dato clave cambia de manera significativa, se vuelve a contactar a los encuestados para confirmar qué cambió y si el cambio es temporal o estructural. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más reciente y actualizada.
Comparación del dimensionamiento del mercado de software de administración de pensiones de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el software de administración de pensiones pueden variar ampliamente, incluso cuando la narrativa de crecimiento suena similar, porque cada publicador traza la línea de lo que cuenta como ingresos de software de manera diferente. Las diferencias también provienen de cómo se anualizan las suscripciones en la nube, cómo se tratan la implementación y los servicios gestionados, y con qué rapidez se supone que ocurre el reemplazo de sistemas heredados.
La principal brecha proviene de si la estimación contabiliza únicamente los ingresos de aplicaciones de administración de pensiones o si también incluye componentes más amplios de plataforma y servicios, y en el tratamiento de Mordor Intelligence, el total se construye para incluir software funcional específico de pensiones tanto en implementaciones en la nube como locales, en lugar de un recorte más estrecho limitado solo a aplicaciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,93 mil millones de USD (2025) | |
| Casa de Investigación de la Industria A | 4,60 mil millones de USD (2024) | Utiliza un año base diferente y puede aplicar una agrupación de componentes más amplia entre soluciones y servicios, lo que puede desplazar el momento de reconocimiento de ingresos e inflar o desinflar el total exclusivo de software. |
| Editor de Referencia de la Industria B | 0,29 mil millones de USD (2024) | Parece reflejar un subconjunto de ingresos de aplicaciones centrado en una lista definida de proveedores, lo que puede excluir suscripciones vinculadas a implementación, implementaciones del sector público fuera del conjunto rastreado y los ingresos de proveedores no incluidos en la lista. |
La comparación muestra que la mayor parte de la dispersión se explica por lo que se contabiliza y cuándo se contabiliza, no por un desacuerdo en la dirección de la demanda. Al mantener los datos vinculados a señales de adopción observables y estructuras de acuerdos verificadas mediante entrevistas, la cifra resultante permanece trazable a pasos repetibles como las tasas de adopción, la combinación de implementaciones y los rangos de gasto validados.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda actual de software de administración de pensiones?
La presión regulatoria para la elaboración de informes en tiempo real, el ahorro de costes de las implementaciones nativas en la nube y los mandatos gubernamentales para modernizar los sistemas heredados son los principales catalizadores de la demanda.
¿A qué velocidad se espera que crezca el mercado de software de administración de pensiones?
Se proyecta que el mercado crezca de USD 5,33 mil millones en 2026 a USD 7,87 mil millones en 2031, con una CAGR del 8,12%.
¿Qué modelo de implementación está ganando mayor tracción?
Las implementaciones basadas en la nube ya representan el 59,85% de los ingresos de 2025 y avanzan a una CAGR del 12,35% a medida que los administradores se alejan del hardware en instalaciones propias.
¿Por qué los portales de autoservicio son cada vez más importantes?
Los portales ofrecen a los miembros acceso inmediato a estados de cuenta y cálculos de prestaciones, reduciendo la carga de los centros de atención telefónica y expandiéndose a una CAGR del 12,05%, más rápido que cualquier otra categoría funcional.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia-Pacífico lidera con una CAGR del 13,35% hasta 2031, impulsada por programas de digitalización de pensiones a gran escala en China, Japón e India.
¿Cuáles son los principales obstáculos para la adopción?
Los elevados costes de migración de datos heredados y el creciente riesgo de ciberseguridad, destacados por brechas recientes, siguen siendo las principales restricciones para la implementación de nuevos sistemas.
Última actualización de la página el:



