
年金管理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.33 十億米ドル |
| 市場規模 (2031) | 7.87 十億米ドル |
| 成長率 (2026 - 2031) | 8.12 % |
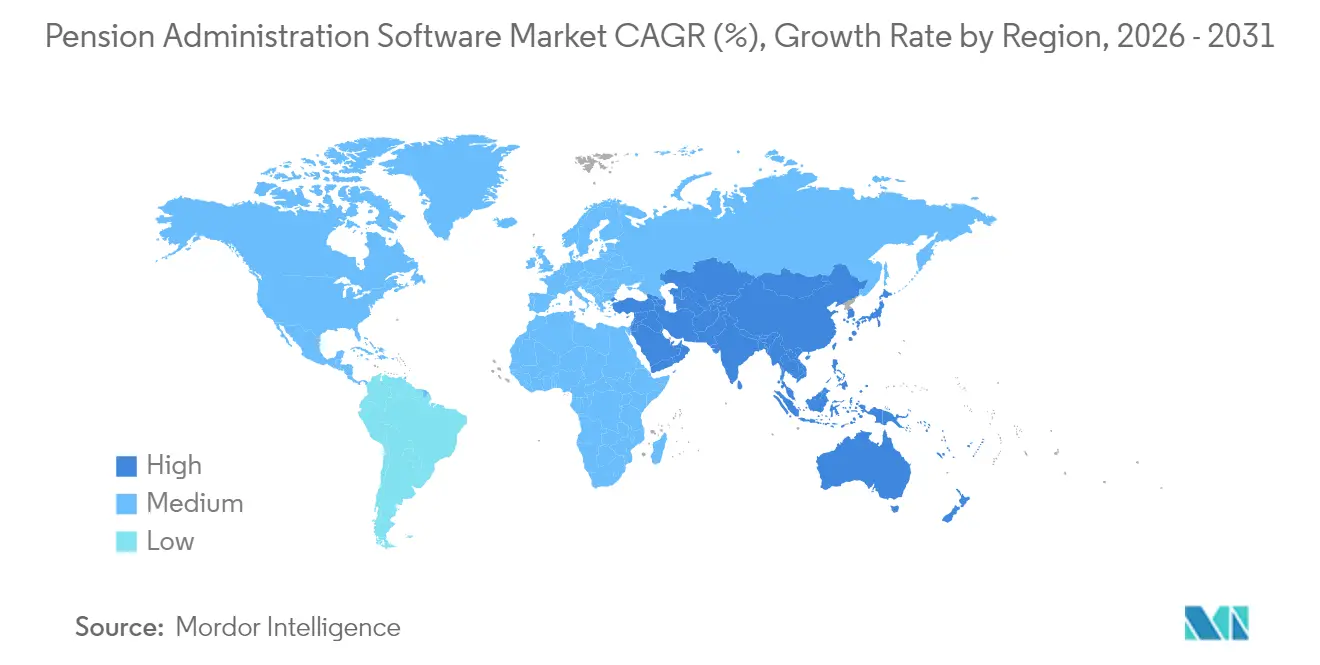
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
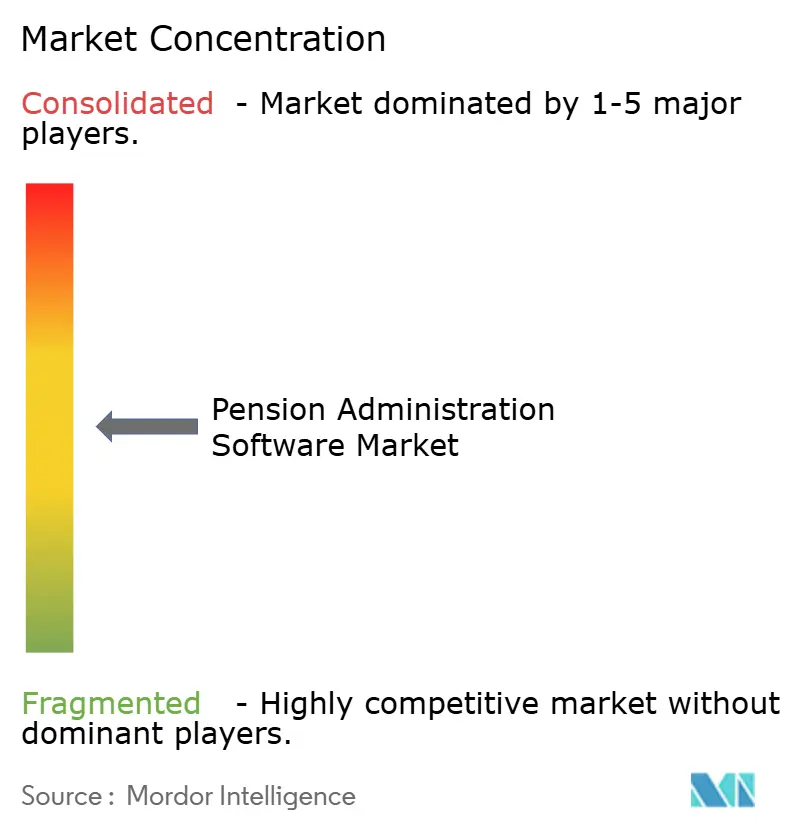
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる年金管理ソフトウェア市場分析
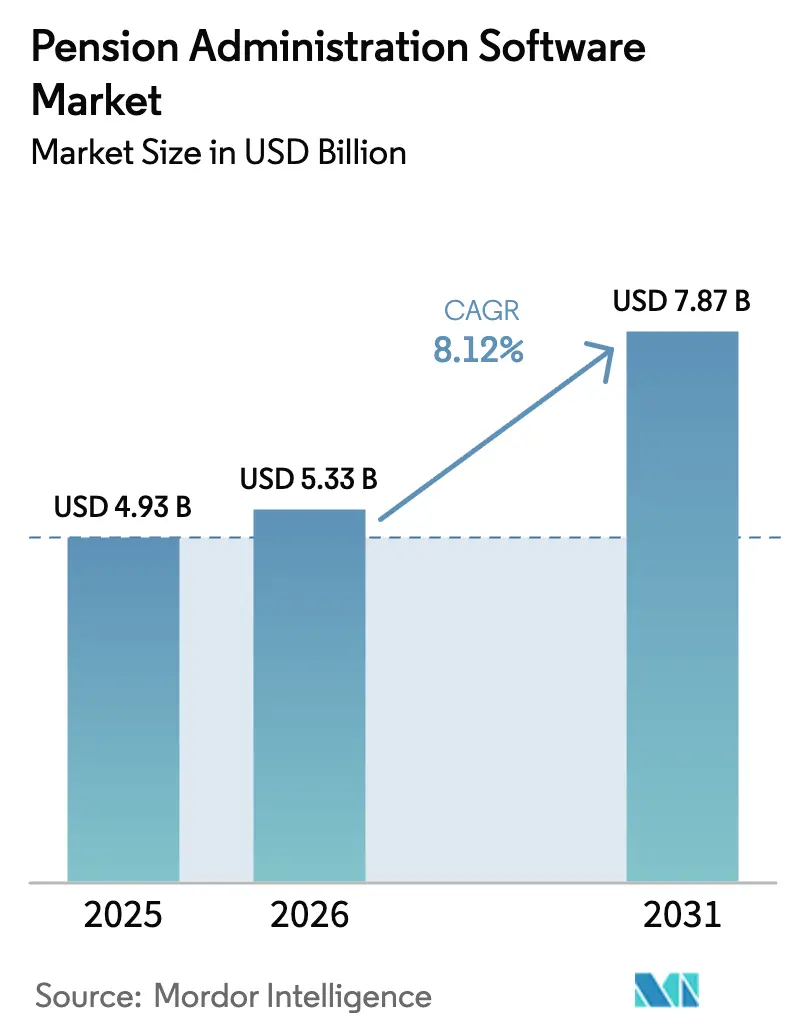
年金管理ソフトウェア市場規模は、2025年の49億3,000万米ドルから2026年には53億3,000万米ドルへと成長し、2026年から2031年にかけて8.12%のCAGRで2031年には78億7,000万米ドルに達すると予測されています。成長はデジタル化の加速、リアルタイムレポーティングに対する規制上の圧力、および老朽化したレガシーシステムの緊急な更新によって推進されています。組織はハードウェアの更新サイクルを回避してITオーバーヘッドを削減するためにクラウドへのワークロード移行を進めており、公共部門のモダナイゼーション義務がシステム刷新に多大な予算を投入しています。同時に、サイバーセキュリティインシデントとインテグレーションコストが導入ペースを抑制し、ベンダーがAI対応アナリティクス、自動化されたコンプライアンス、および直感的なセルフサービスポータルによって差別化を図るダイナミックな市場環境を形成しています。
レポートの主要ポイント
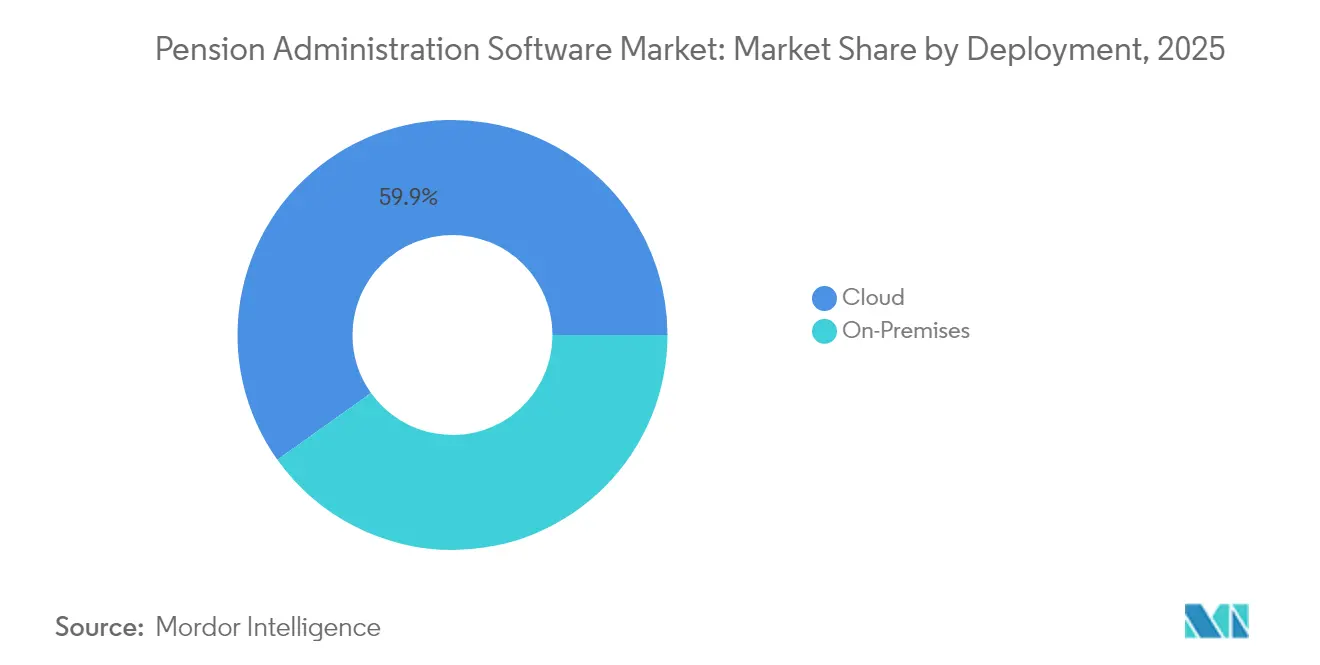
- 展開方式別では、クラウドモデルが2025年の年金管理ソフトウェア市場シェアの59.85%を占め、このセグメントは2031年に向けて12.35%のCAGRで拡大しています。
- 企業規模別では、政府機関が2025年の売上シェアで42.35%を占めてリードしており、中小企業が2031年にかけて10.62%のCAGRで最も急速な伸びを記録しています。
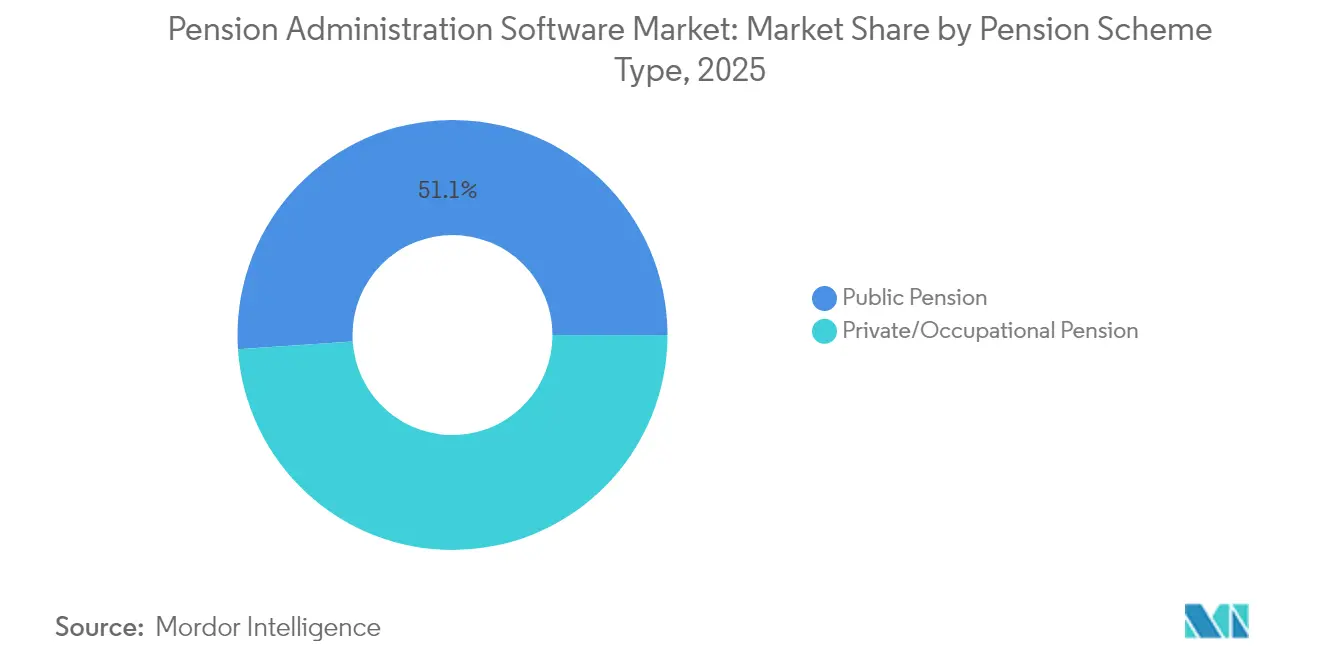
- 年金制度タイプ別では、公的年金制度が2025年の年金管理ソフトウェア市場規模の51.05%を占めており、私的および職域年金制度は2031年に向けて9.98%のCAGRで成長する軌道にあります。
- 機能別では、拠出金および給与処理が2025年に26.55%で最大のカテゴリーであり続けており、セルフサービスポータルは2031年に向けて12.05%のCAGRで進展しています。
- 地域別では、北米が2025年に33.85%の市場シェアで首位を占めており、アジア太平洋地域が2031年に向けて13.35%のCAGRで最も急速な成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
年金管理ソフトウェア市場の促進要因影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブの展開によるITオーバーヘッドの大幅削減 | +2.1% | 北米およびEUが先行導入;グローバルへ普及 | 中期(2〜4年) |
| リアルタイムレポーティングへの規制シフト | +1.8% | 米国ERISAおよびEUのGDPRが主導 | 短期(2年以内) |
| 公共部門のモダナイゼーション義務 | +1.5% | 北米およびアジア太平洋が中核;EUへの波及 | 中期(2〜4年) |
| 高齢化する労働力による年金の複雑性の増大 | +1.2% | 先進国全体 | 長期(4年以上) |
| AIベースのリスクアナリティクスの普及 | +0.9% | 北米およびEUが早期採用者;アジア太平洋が追随 | 中期(2〜4年) |
| トークン化された年金資産のパイロット | +0.4% | 米国、英国、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブの展開によるITオーバーヘッドの大幅削減
年金ワークロードをクラウド環境に移行することで総所有コストが30〜40%削減されており、これはOracleのようなベンダーによって支援されています。Oracleの2024年の財務報告書では、89億米ドルの研究開発費支出後にクラウドサービスが売上の37%に上昇しています。SAPの2024年第1四半期の業績もこのパターンを反映しており、142億ユーロ(164億9,000万米ドル)のバックログを背景に24%のクラウド収益成長を達成しています。これらの成果にもかかわらず、オンプレミスシステムから移行する機関—ウィルトシャー年金基金が顕著な例—はデータ照合とスタッフの再教育に関連する一時的なコスト急増に直面しています。
リアルタイムレポーティングへの規制シフト
2025年1月の米国司法省による機密性の高い個人データへのアクセスを制限する規則は、国境を越えた情報を扱う年金システムのコンプライアンス要件を強化しており、施行は2025年4月に開始されます。米国労働省のフィールド・アシスタンス・ブレティン2025-02は、SECURE 2.0法に基づく追加の年次資金通知規定を定めています。[2]米国労働省、「フィールド・アシスタンス・ブレティン2025-02」、dol.gov 欧州のガイドラインも同時に厳格化されており、欧州保険・企業年金監督機構(EIOPA)がESGデータの取得を必要とするサステナビリティリスク開示を見直しています。
公共部門のモダナイゼーション義務
各国政府は老朽化したプラットフォームの刷新に多大な予算を再配分しています。米国テクノロジー・モダナイゼーション・ファンドは2024年12月に228万人の年金受給者を支援するシステムを移行するために人事管理局へ1,830万米ドルを付与しました。[1]米国一般調達局、「テクノロジー・モダナイゼーション・ファンドが投資を発表」、gsa.gov カリフォルニア州教職員退職制度は2025年後半までに年金ソリューションプロジェクトを完成させるために5億2,310万米ドルを投資しています。アジアでは、中国の2025年政府活動報告が人口動態の変化に備えるためのデジタルインフラ支出の拡大を強調しています。
高齢化する労働力による年金の複雑性の増大
平均寿命の上昇により給付計算の複雑性が増し、管理者は複数の制度設計を管理できる設定変更可能なソフトウェアへの移行を迫られています。バージニア退職制度は2024年に多様な制度の832,000人以上の加入者にサービスを提供しながら64億7,000万米ドルを支払いました。新興市場も追随しており、ソマリアは2024年に平均給与方式を採用した公務員向け確定給付型年金制度を導入しました。メキシコの退職年齢引き下げやパナマの引き上げ提案を筆頭に複数のラテンアメリカ改革が、さらなるソフトウェアの複雑性をもたらしています。
年金管理ソフトウェア市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 移行およびインテグレーションコストの上昇 | -1.4% | 北米およびEUで最も深刻 | 短期(2年以内) |
| サイバーセキュリティおよびデータ主権に関する懸念 | -0.8% | グローバル;国境を越えた業務において増幅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
移行およびインテグレーションコストの上昇
CEMベンチマーキングは、2024年の年金管理費用が前年比15.6%増加し、同業者平均のほぼ3倍に達し、加入者1人当たりの総コストが51米ドルに上昇したと算出しています。小規模制度には追加の負担があります:2025年1月に施行されたSECURE 2.0の自動加入義務は、多くの中小企業を外部ソリューションへと誘導するコンプライアンス作業を生み出しています。毎年の米国内国歳入庁の生計費調整が継続的なソフトウェアアップデートを強制し、運用予算を増大させています。
サイバーセキュリティおよびデータ主権に関する懸念
2024年12月のCarruth Compliance Consultingにおける情報漏洩は、40,000人を超える教育関係者の個人識別情報を露出させ、複数の訴訟を引き起こしました。公的退職協会は、不十分なベンダー審査と最低限の従業員研修が組み合わさって情報漏洩リスクを高めていると警告しています。政策レベルでは、新しい米国のデータ主権規則が機密記録への外国からのアクセスを制限しており、統一プラットフォームを求めるグローバル制度のホスティング選択肢を狭める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
年金管理ソフトウェア市場セグメント分析
展開方式別:
クラウドの優位性がインフラ変革を加速クラウドモデルは2025年の年金管理ソフトウェア市場シェアの59.85%を占め、オンプレミスの代替手段を上回り、2031年にかけて12.35%のCAGRを推移しています。この勢いは、より低い所有コストと変動する加入者ボリュームにより適したエラスティックなスケーリングから生まれています。クラウドプラットフォームに付随する年金管理ソフトウェア市場規模は、機関が複数年にわたる転換に資金を投じるにつれて倍増する軌道にあります。しかし移行は、データ検証と再教育において複雑性を露呈し、しばしば一時的なコスト急増につながります。ハイブリッド環境が現在ギャップを埋めており、機密データをファイアウォール内に保持しながらアナリティクスがクラウドの処理能力を活用できるようにしています。
オンプレミス展開は、厳格なデータローカライゼーション義務や根強いインフラ投資を持つ法域では継続しています。しかし、主要ベンダーがISO 27001認証を取得し、ソブリンクラウドの提供が拡大するにつれて、純粋なオンプレミス基盤の価値提案は低下しています。1,830万米ドルのテクノロジー・モダナイゼーション・ファンド補助金などの投資支出は、公的予算がクラウドファーストのアーキテクチャへ移行していることを強調しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


企業規模別:
政府機関のリーダーシップが中小企業の加速を促進公的機関は2025年に42.35%のシェアで年金管理ソフトウェア市場を支配しており、これは政府の給付義務の規模と法定報告の厳格さを反映しています。それでも、中小企業はサブスクリプション価格設定が参入障壁を下げることで2031年に向けて10.62%のCAGRで最も急速な拡大を示しています。SECURE 2.0に基づく自動加入義務は、社内の専門知識を持たない小規模制度にコンプライアンス上の圧力を強め、それらをターンキーのクラウドサービスへと誘導しています。
大企業は深いアナリティクスと複数制度の調整に注力しながら着実な採用を続けています。中小企業に割り当てられた年金管理ソフトウェア市場規模は比較的小さいままですが、その成長軌道はかつては数十億ドル規模の制度に限られていた能力の民主化を示しています。
年金制度タイプ別:
民間セクターのイノベーションが公的優位性に挑戦公的年金制度は2025年にグローバル収益の51.05%を支配しましたが、私的および職域年金制度は雇用主がアクチュアリアルインサイトをHRプラットフォームと統合するアジャイルなツールを求めるにつれて、2031年に向けて9.98%のCAGRが見込まれています。Smart Pensionのような民間プロバイダーはテクノロジーを活用して資産を迅速に統合しており、2024年に10件のマスタートラスト買収によって資産が60億英ポンド(74億米ドル)に達したことがその証拠です。
公的年金制度は予算の安定性と明確な監督権限を持つ一方で、より長い調達サイクルに直面しています。一方、雇用主がより迅速な加入者サービスと自動化された拠出金管理を追求するにつれて、私的年金制度が保有する年金管理ソフトウェア市場シェアは拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
機能別:
セルフサービスポータルがデジタル加入者体験革命をリード拠出金および給与処理が2025年の収益の26.55%を占めましたが、セルフサービスポータルは12.05%のCAGRで最も急速な伸びを示しており、取引を合理化して即時アクセスへの加入者の期待に応えています。安全なポータルにより、年金受給者は管理者の介入なしに情報を更新し、明細を閲覧し、引き出しを開始でき、コール件数と待ち時間を削減しています。
リスクおよびアクチュアリアル分析は、長寿と投資変動性が資金調達戦略に課題をもたらす中で影響力を増しています。管理者はAI駆動のモデルを拠出金データに重ね合わせる統合ダッシュボードを求めており、加入から支払いまでのあらゆるステップを単一のスタックでカバーしようとする年金管理ソフトウェア市場の野心を強化しています。
地域分析
北米年金管理ソフトウェア市場
北米は2025年の収益の33.85%を占め、1億5,231万米ドルのCalSTRS年金ソリューションプロジェクトおよび1,830万米ドルのOPMアップグレードなど、1990年代のプラットフォームの刷新を目的とした大規模なモダナイゼーションに支えられています。SECURE 2.0は新たなコンプライアンス層を追加し、米国規制に精通した国内ベンダーの商業的見通しを向上させています。カナダとメキシコは、段階的な改革および受給年齢の変更を通じて追加的な機会をもたらしています。
欧州年金管理ソフトウェア市場
欧州は、GDPRおよび進化するESGルールが年金受託者にデータガバナンスとサステナビリティ開示の改善を求める中、堅調な勢いを維持しています。気候リスクの健全性処理に関するEIOPAの協議、および欧州ファンドの29%に広がるネットゼロ目標の増加は、詳細な資産タグ付けと排出量追跡のためのソフトウェア需要を強化しています。EU管轄区域における年金管理ソフトウェア市場規模は着実に成長しており、ベンダーは多言語インターフェースとデータ保護管理を整備しています。
アジア太平洋・中東アフリカ年金管理ソフトウェア市場
アジア太平洋地域は2031年までに13.35%のCAGRで全地域を上回る成長を示しています。中国が長期年金資本を国内市場に振り向ける計画は、堅牢なリスクおよびポートフォリオ分析を必要とし、日本は現代的な年金記録を含むデジタル政府への取り組みを加速しています。インド、シンガポール、オーストラリアはブロックチェーンの試験導入と高度なモバイルサービスによって需要を多様化させ、年金管理ソフトウェア市場を国家的な高齢化戦略における重要な基盤として位置づけています。中東およびアフリカの地域は改革の初期段階にあり、立法的枠組み整備されれば将来的な成長が見込まれます。

規制環境
年金管理ソフトウェア市場における規制は、データガバナンス、情報開示、デジタル接続性の面で強化が進んでおり、監査対応、報告頻度、ホスティング判断においてソフトウェアがサポートすべき内容を形作っている。米国では、SECURE 2.0関連のガイダンスおよび米国労働省のField Assistance Bulletin 2025-02が、プランに対する具体的な通知・報告要件を追加し、また機密性の高い個人データへのアクセスを制限する米国司法省の最終規則(2025年1月発行、2025年4月から施行)が、参加者記録を管理するシステムにおける国境を越えたデータ取扱いの管理を強化している。
英国では、2026年年金制度法(2026年4月29日国王裁可)がガバナンスと監督を強化し、スーパーファンドの監督や費用対効果(value-for-money)要件を含み、管理者に構造化されたデータおよびワークフロー管理を求めるコンプライアンス環境を強めている。別途、Money and Pensions Service(MaPS)によるものを含む年金ダッシュボードの規則・基準、およびThe Pensions Regulator(TPR)と金融行動監視機構(FCA)による監督が、接続性とデータ準備要件を推進しており、対象となるプランは2026年10月31日までにダッシュボードのデジタルアーキテクチャに接続することが求められている。欧州では、GDPRの施行とEIOPAのレビューで言及される持続可能性開示に関する期待の進化が、管理者に対して、粒度の細かいデータ取得、権限管理、追跡可能な報告出力を備えたシステムへの移行を引き続き促している。
競合状況
競争は中程度に分散しています。OracleとSAPは広範な研究開発とグローバルデリバリーチームを活用して定着した顧客基盤を有しており、Oracleは2024年に研究開発に89億米ドルを投じ、現在クラウドサービスから収益の37%を得ています。Sagitec Solutionsのような専門ベンダーは公共部門の入札に注力し、ニッチな専門性の証としてガブテック100リストに名を連ねています。
Smart Pensionは統合トレンドを示しており、2025年3月に10件目のマスタートラスト買収を完了し、資産が60億英ポンド(81億7,000万米ドル)を超え、独自のプラットフォームを使用してオンボーディングを合理化しています。Alight Solutionsは非中核セグメントを10億米ドルで売却した後、ベネフィット管理とウェルネス機能を深化させるためワークライフプラットフォームに注力しています。
製品差別化はますますAI対応の不正検知、設定変更可能なAPI、およびソブリンクラウド展開オプションに依存しています。ベンダーは2024年のCarruth情報漏洩によって浮き彫りになったデータ主権の障壁に対処するためにアナリティクス企業やサイバーセキュリティの専門家とのパートナーシップを培っています。人材不足は体系的なリスクをもたらしており、2025年の金融サービス・スキルズ・コミッションの調査は、データ分析とAIが実装速度を妨げる最も深刻なギャップであると指摘しています。
年金管理ソフトウェア産業のリーダー企業
Heywood Limited
Milliman, Inc.
SAP SE
Oracle Corporation
Capita plc.
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた年金管理ソフトウェア市場企業
- Oracle Corporation
- SAP SE
- Capita plc
- Equiniti Group plc
- Civica Group
- Heywood Limited
- Sagitec Solutions
- Milliman Inc.
- Buck Global LLC
- Smart Pension Ltd.
- Alight Solutions
- LandP Systems Ltd.
- Aon plc
- Mercer LLC
- PensionSoft Ltd.
- Aquila Heywood
- Vitech Systems Group
- Itek Systems Management
- PensionFusion
- FIS Global

市場機会と将来展望
主要なホワイトスペース領域は、新たなデジタル接続性や情報開示義務を実運用レベルのワークフローに落とし込むソフトウェアであり、特に管理者が会員データを標準化し、安全な認証・同意フローをサポートし、大量のデータクエリを処理する必要がある場合において顕著である。英国のダッシュボード計画は、統合されたサービスプロバイダー接続、データ検証ツール、MaPSの基準およびTPR/FCAの期待に沿った継続的モニタリングを提供するベンダーにとって、近い将来のカタリストとなる。米国では、SECURE 2.0および関連する労働省ガイダンスに紐づくコンプライアンス変更サイクルも、手作業を減らす設定可能な通知生成、監査証跡、報告テンプレートへの需要を持続させている。
近代化プログラムや大規模かつ複数年にわたる公共部門プロジェクトもまた、給与、人事、財務システム間の照合作業を削減するクラウドネイティブでAPIファーストのプラットフォームの余地を生み出しており、特にレガシーの年金システムがリアルタイム報告やサイバーセキュリティ管理を想定して構築されていなかった場合において顕著である。既に見られる取り組みとしては、米国Technology Modernization Fundが2.8百万人の年金受給者を支える退職システムの移行のために人事管理局(Office of Personnel Management)へ1,830万米ドル(2024年12月)を交付したことや、CalSTRSが2025年末までにPension Solution Projectを完了するために5億2,310万米ドルを投資したことが挙げられる。これらの取り組みは、統合された記録管理、セルフサービスポータル、AI対応の文書処理や自動化されたコンプライアンス業務をサポートできる統制されたデータレイヤーに対する購買側の需要と一致しており、2024年12月のCarruth Compliance Consultingの侵害事件(4万人超の教育関係者に影響)などのインシデントを受けたセキュリティ精査の高まりとも重なっている。
年金管理ソフトウェア市場における最近の業界動向
- 2026年6月:人事管理局(Office of Personnel Management)から、給与および福利厚生統合を含む人事システム統合のための3億9,580万米ドル、10年間の連邦HR 2.0契約を受注。この受注により、大規模な公共部門市場全体でクラウドベースの年金・福利厚生管理が拡大する。この能力拡大は、人事・給与システムを大規模に統合することでOracleの連邦市場における地位を強化する。
- 2026年6月:Millimanの退職プランおよび福利厚生管理事業を3億4,000万米ドルで取得する最終契約を発表。退職プラン管理サービスにおける統合により、EmpowerはDB/DC/H&Wソリューションを提供する能力を拡大し、年金管理サービスにおけるポートフォリオの多様化と規模拡大を加速する。
- 2026年6月:Imperial County Employees' Retirement Services(ICERS)により、包括的な年金管理近代化プログラムのために選定される。この契約により、Heywoodの米国公共年金近代化および公共部門展開における足場が拡大する。


年金管理ソフトウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、会員記録、拠出金、給付計算、支払い、コンプライアンス報告、会員セルフサービスを含む、年金プランをエンドツーエンドで運用するために使用されるソフトウェアを対象とし、クラウドまたはオンプレミス型のソリューションとして公的・民間のプラン管理者向けに提供される。
対象範囲の除外事項:本市場規模には、年金特有の管理モジュールを持たない一般的な人事・給与スイートは含まれず、また、ソフトウェアライセンスや継続的なソフトウェアサブスクリプションに紐づかない純粋なコンサルティングのみの業務も除外される。
セグメンテーション概要
- 展開方式別
- クラウド
- オンプレミス
- 企業規模別
- 中小企業
- 大企業
- 政府機関
- 年金制度タイプ別
- 公的年金
- 私的・職域年金
- 機能別
- 拠出金および給与処理
- 給付計算および支払い
- コンプライアンスおよびレポーティング
- リスクおよびアクチュアリアル分析
- セルフサービスポータル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、年金管理のワークフローと主要な購買主体をマッピングすることから始まり、市場モデルは年金管理業務を直接支えるソフトウェア支出のみを計上する。次に、米国労働省(EBSA)の発表、OECDの年金指標、世界銀行の年金・社会保護に関する出版物、人口動態や退職制度に関するデータセットを公表する各国統計局といった資料を用いて、退職制度の動向やコンプライアンス上のニーズに関する公開情報と対象範囲を整合させる。
次に、企業提出資料、年次報告書、投資家向け説明資料、プラットフォーム移行やクラウド近代化に関する信頼性の高い報道から、サプライヤー側の情報を重ね合わせる。補完的な確認として、特許データベース(自動化や分析がどこに集中しているかを確認するため)や、隣接するITインフラの流れを検証する際に有用な一部地域における輸出入出荷レベルのデータベースも利用する。このリストは例示的なものであり、本調査中にデータポイントを収集、相互確認、明確化するために、他の公開および内部の参照資料も使用した。
一次インタビューおよび調査
一次調査は、年金プラン管理者、公共部門機関、システムインテグレーター、ソフトウェア製品チームとのインタビューおよび構造化調査に重点を置いており、価格ロジックや導入時期が、契約がどのように締結・更新されているかに基づいて検証される。これらの対話は、クラウド移行のペース、レガシープラットフォームの入れ替え周期、そしてサブスクリプションにどのような内容が組み込まれているか(例えば、報告アドオンと基本的な記録管理の区別)に関する仮説の検証にも用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | APAC:41% |
| 中位層:46% | 機能/部門責任者:30% | EMEA:34% |
| 中小規模プレーヤー:19% | マネージャー:57% | アメリカ大陸:25% |
市場規模算定と予測
市場規模はトップダウンとボトムアップの両アプローチを用いて構築されており、プランおよび管理者の需要プールを退職制度のカバレッジおよびデジタル化の兆候から再構築し、それをソフトウェア支出に変換する。実務上は、まず地域別の年金管理業務の既存基盤から出発し、ソフトウェア導入率および近代化率を適用し、その後、導入形態と複雑性に基づいて管理者あたりの年間平均ソフトウェア支出を推定する。
モデルの現実性を保つため、クラウドとオンプレミス導入の比率、典型的な契約期間と更新パターン、プランの複雑さに応じた導入強度、アップグレードを促すコンプライアンスおよび報告要件の相対的な重みなど、回答者が検証可能な簡潔な入力項目リストを使用する。小規模地域においてボトムアップの詳細が欠けている場合は、類似市場からの代替比率を適用し、インタビューのフィードバックを通じて調整する。その後、サブスクリプションのサンプル価格帯、実装業者との経路確認、年金管理事業が明確に開示されている公開財務情報からの収益整合性チェックなど、選択的なボトムアップ検証を用いて合計値を裏付ける。
予測は、一次専門家による変数レベルの見解に基づくシナリオ分析を用いて実施される。これは、予算サイクルや公共部門の近代化プログラムが、トレンドラインが示唆するよりも速く、あるいは遅く進む可能性があるためである。シナリオは主にクラウド移行速度、入れ替え周期、サブスクリプション価格の推移を変動させ、最終予測はこれらの変数全体で最も整合性のある見解を反映する。
データ検証と更新サイクル
検証は複数の確認を通じて行われ、最終的な数値が単一のデータストリームに依存しないようにしている。モデルの出力を、クラウド導入に関する定性的動向、公共調達や近代化に関する発表、コンプライアンス報告要件における観測可能な変化といった独立した指標と比較し、大きな差異があれば承認前に調査する。
異常値のチェックは地域間および年次遷移全体で実施され、その後、仮定と計算の整合性を再検証する社内アナリストレビューが行われる。主要な入力値が大きく変動した場合は、回答者に再度連絡を取り、変化の内容および、それが一時的なものか構造的なものかを確認する。レポートは年次で更新され、重大な事象が発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品前に最終的な見直しが実施される。
Mordor Intelligenceの年金管理ソフトウェア市場規模算定と他の公表推定値との比較
年金管理ソフトウェアの公表市場価値は、成長ストーリーが似ているように見えても、大きく異なることがある。これは、各発行元がソフトウェア収益として何を数えるかの線引きが異なるためである。差異は、クラウドサブスクリプションの年次換算方法、実装・マネージドサービスの取扱い方法、そしてレガシー入れ替えの想定スピードからも生じる。
主な差異は、推定値が年金管理アプリケーション収益のみを計上しているか、それともより広範なプラットフォームおよびサービス構成要素を含んでいるかによるものであり、Mordor Intelligenceの取扱いでは、狭義のアプリケーションのみの区分ではなく、クラウドおよびオンプレミス導入全体にわたる年金特有の機能的ソフトウェアを含めて合計を構築している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.93 B (2025) | |
| 産業調査機関A | USD 4.60 B (2024) | 異なる基準年を使用しており、ソリューションとサービス全体にわたるより広範な構成要素のバンドル化を適用している可能性があり、これにより収益認識のタイミングがずれ、ソフトウェアのみの中核的な合計が増減する可能性がある。 |
| 業界ベンチマーク発行元B | 0.29億米ドル(2024年) | 特定のベンダーリストに焦点を当てたアプリケーション収益のサブセットを反映しているように見え、実装に紐づくサブスクリプション、追跡対象外の公共部門展開、非上場プロバイダーの収益を除外している可能性がある。 |
この比較は、差異の大部分が需要方向に関する見解の不一致によるものではなく、何がいつ数えられているかによって説明されることを示している。入力値を観測可能な導入指標およびインタビューで確認された取引構造に紐づけ続けることで、導き出される数値は、導入率、導入形態の構成、検証済みの支出範囲といった再現可能な手順まで追跡可能な状態を保つ。


レポートで回答される主要な質問
年金管理ソフトウェアに対する現在の需要を牽引しているのは何ですか?
リアルタイムレポーティングへの規制圧力、クラウドネイティブのコスト削減、およびレガシーシステムをモダナイズするための政府の義務が主要な需要触媒となっています。
年金管理ソフトウェア市場はどの程度の速さで成長すると予測されていますか?
市場は2026年の53億3,000万米ドルから2031年には78億7,000万米ドルへと成長し、8.12%のCAGRを達成すると予測されています。
どの展開モデルが最も支持を集めていますか?
クラウドベースの展開はすでに2025年の収益の59.85%を占めており、管理者がオンプレミスのハードウェアから離れるにつれて12.35%のCAGRで進展しています。
セルフサービスポータルがなぜそれほど重要になっているのですか?
ポータルは加入者に明細と給付計算への即時アクセスを提供し、コールセンターの負担を軽減し、他のどの機能カテゴリーよりも速い12.05%のCAGRで拡大しています。
どの地域が最も高い成長ポテンシャルを提供していますか?
アジア太平洋地域は、中国、日本、インドにおける大規模な年金デジタル化プログラムに牽引され、2031年に向けて13.35%のCAGRでリードしています。
採用における主な障壁は何ですか?
レガシーデータの高い移行コストと、最近の情報漏洩によって浮き彫りになったサイバーセキュリティリスクの上昇が、新しいシステム展開に対する最大の抑制要因であり続けています。
最終更新日:



