
Marktgröße und Marktanteil für Pensionsverwaltungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
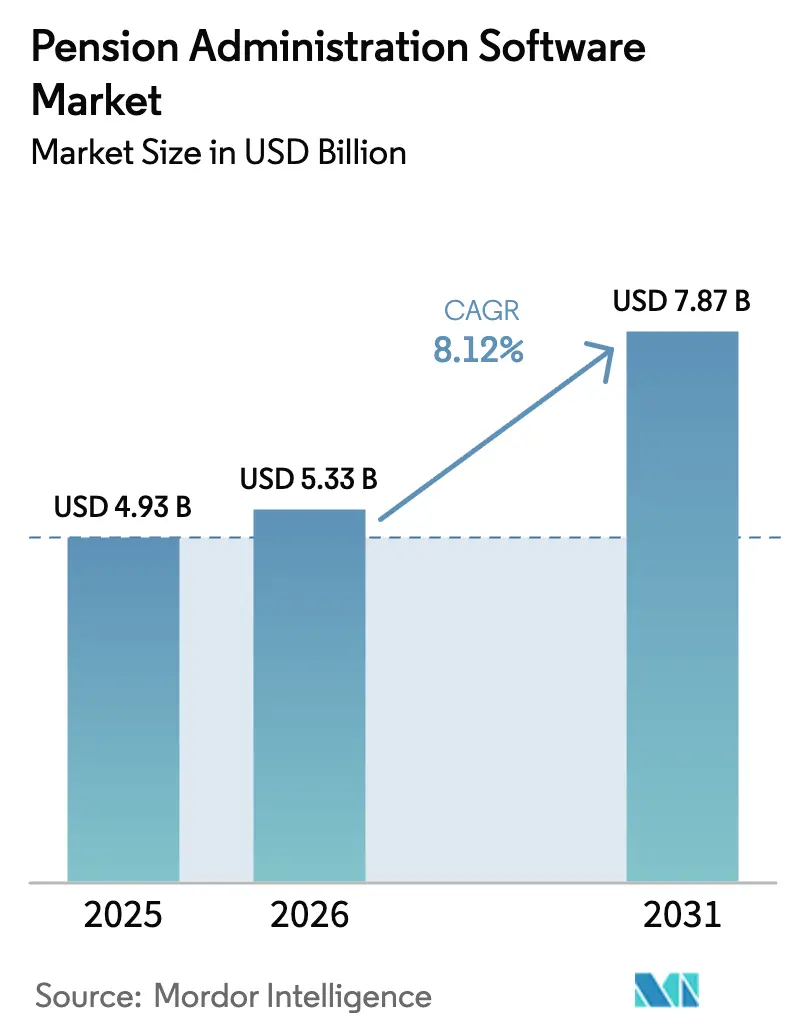
| Marktgröße (2026) | 5.33 Milliarden US-Dollar |
| Marktgröße (2031) | 7.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
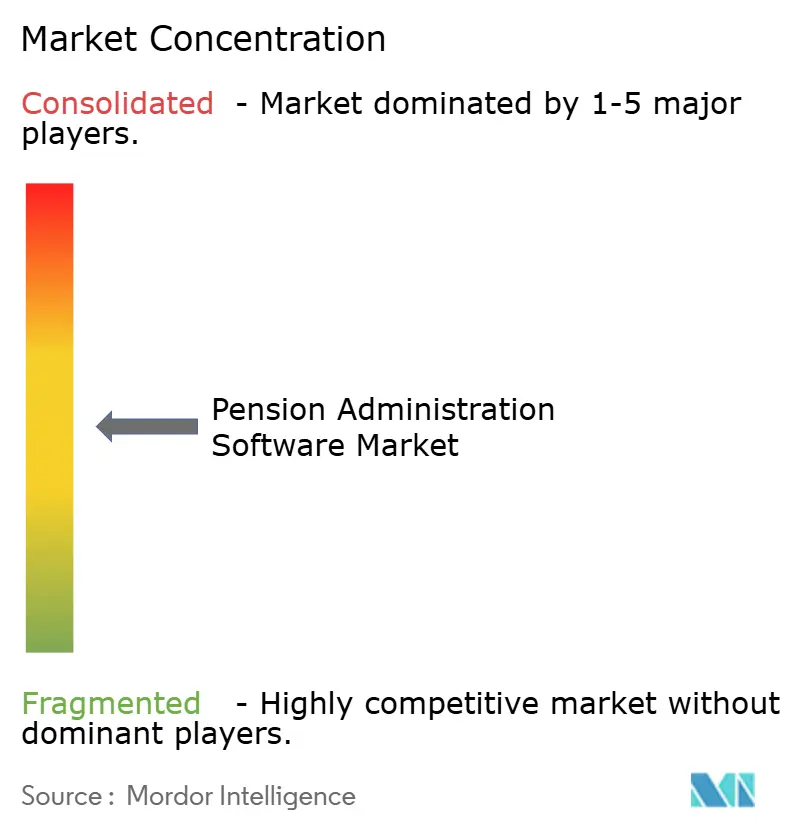
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Pensionsverwaltungssoftware durch Mordor Intelligence
Die Marktgröße für Pensionsverwaltungssoftware wird voraussichtlich von 4,93 Milliarden USD im Jahr 2025 auf 5,33 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,12 % über den Zeitraum 2026–2031 einen Wert von 7,87 Milliarden USD erreichen. Das Wachstum wird durch die beschleunigte Digitalisierung, den regulatorischen Druck hin zur Echtzeit-Berichterstattung sowie den dringenden Ersatz veralteter Legacy-Systeme vorangetrieben. Organisationen verlagern Arbeitslasten in die Cloud, um Hardware-Erneuerungszyklen zu vermeiden und den IT-Aufwand zu reduzieren, während Modernisierungsauflagen des öffentlichen Sektors erhebliche Budgets in Systemaufrüstungen lenken. Gleichzeitig dämpfen Cybersicherheitsvorfälle und Integrationskosten das Adoptionspotenzial und schaffen eine dynamische Marktlandschaft, in der sich Anbieter durch KI-gestützte Analysen, automatisierte Compliance und intuitive Self-Service-Portale differenzieren.
Wichtigste Erkenntnisse des Berichts
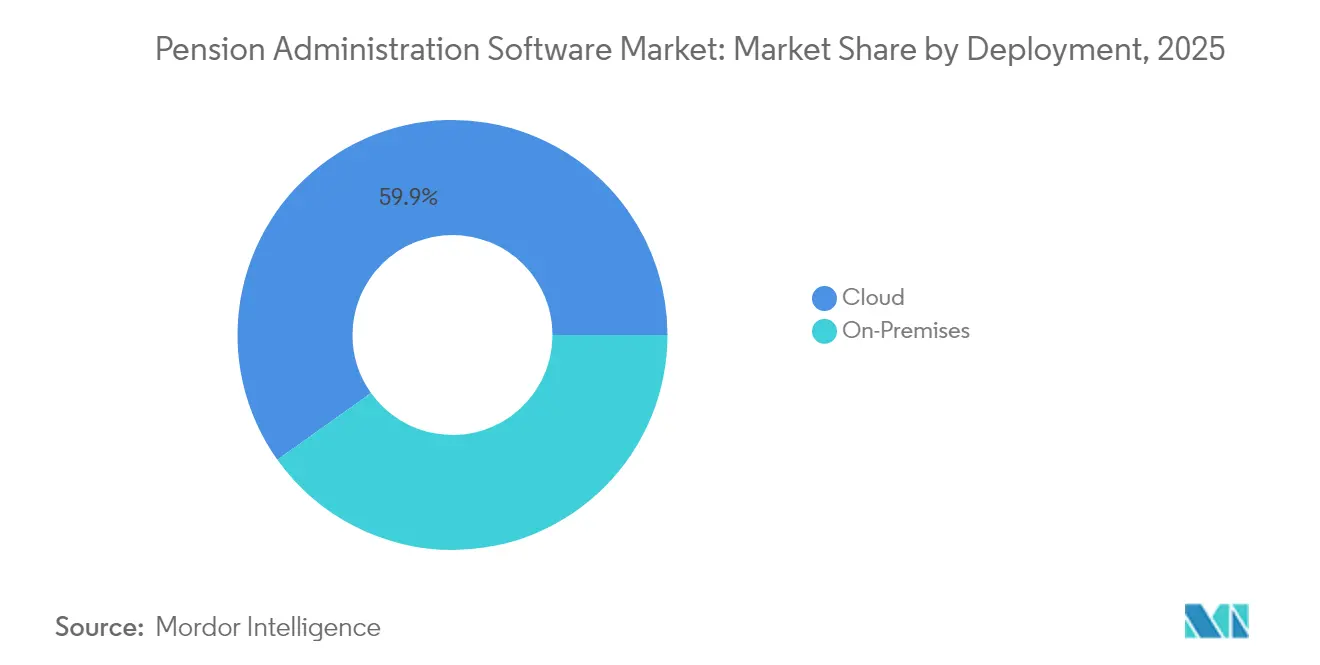
- Nach Bereitstellung hielten Cloud-Modelle im Jahr 2025 einen Marktanteil von 59,85 % am Markt für Pensionsverwaltungssoftware, und dieses Segment expandiert mit einem CAGR von 12,35 % bis 2031.
- Nach Unternehmensgröße führten Regierungsstellen im Jahr 2025 mit einem Umsatzanteil von 42,35 %, während KMU mit einem CAGR von 10,62 % bis 2031 den schnellsten Anstieg verzeichneten.
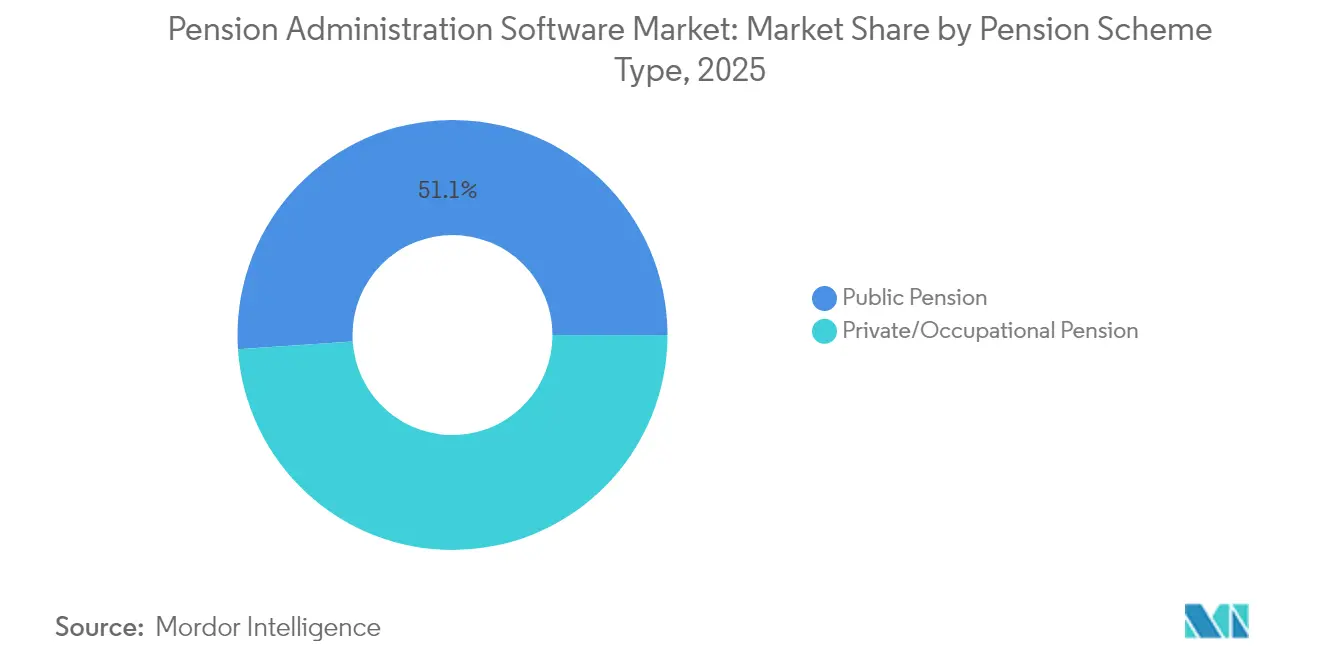
- Nach Rentenplantyp entfielen im Jahr 2025 51,05 % der Marktgröße für Pensionsverwaltungssoftware auf öffentliche Pläne; private und betriebliche Rentenmodelle streben bis 2031 einen CAGR von 9,98 % an.
- Nach Funktionalität blieb die Beitrags- und Gehaltsabrechnung im Jahr 2025 mit 26,55 % die größte Kategorie, während Self-Service-Portale mit einem CAGR von 12,05 % bis 2031 wachsen.
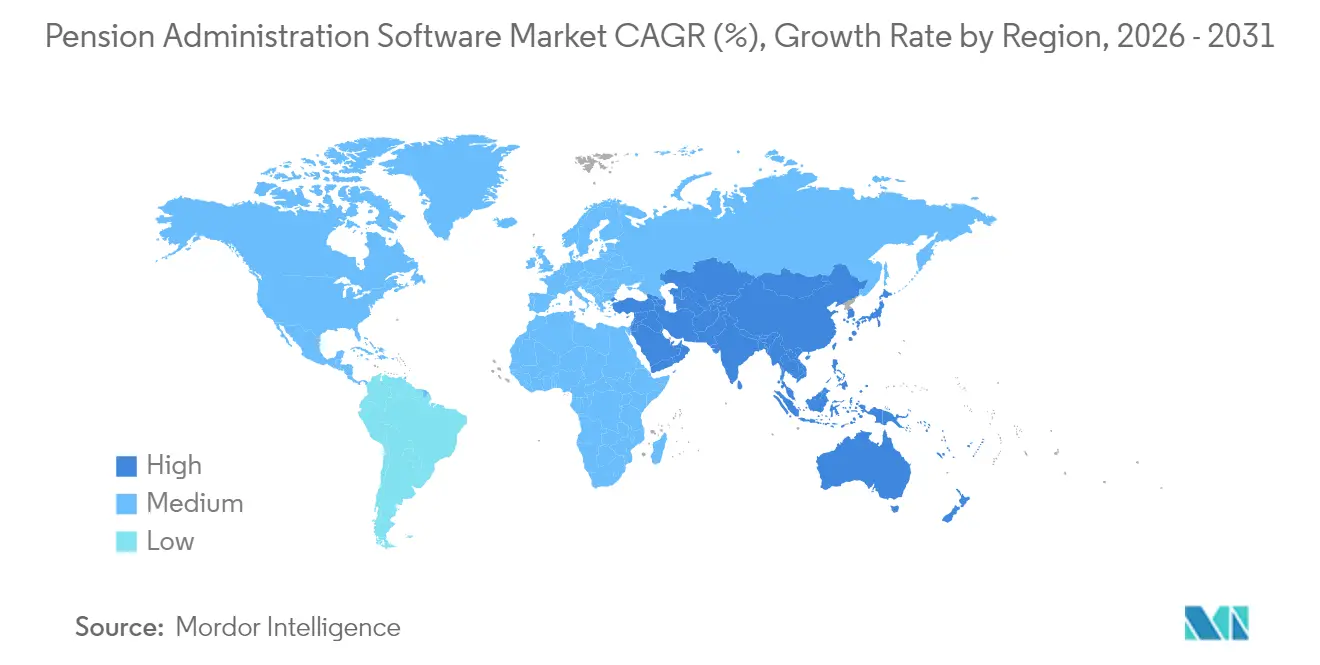
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 33,85 %, und Asien-Pazifik wächst mit einem CAGR von 13,35 % bis 2031 am schnellsten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für Pensionsverwaltungssoftware*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-native Bereitstellungen senken den IT-Aufwand drastisch | +2.1% | Nordamerika und EU als Vorreiter; globale Verbreitung | Mittelfristig (2–4 Jahre) |
| Regulatorischer Wandel hin zur Echtzeit-Berichterstattung | +1.8% | Geführt von US-ERISA und EU-DSGVO | Kurzfristig (≤ 2 Jahre) |
| Modernisierungsauflagen des öffentlichen Sektors | +1.5% | Kernregionen Nordamerika und Asien-Pazifik; Ausstrahlungseffekte auf die EU | Mittelfristig (2–4 Jahre) |
| Alternde Belegschaft erhöht die Komplexität der Rentenversorgung | +1.2% | Entwickelte Volkswirtschaften weltweit | Langfristig (≥ 4 Jahre) |
| KI-gestützte Risikoanalyse gewinnt an Bedeutung | +0.9% | Nordamerika und EU als frühe Anwender; Asien-Pazifik holt auf | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für tokenisierte Rentenanlagen | +0.4% | USA, Vereinigtes Königreich, Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-native Bereitstellungen senken den IT-Aufwand drastisch
Die Verlagerung von Rentenarbeitslasten in Cloud-Umgebungen führt zu Reduzierungen der Gesamtbetriebskosten von 30–40 %, unterstützt durch Anbieter wie Oracle, dessen Geschäftsberichte 2024 einen Anstieg der Cloud-Dienste auf 37 % des Umsatzes nach F&E-Ausgaben von 8,9 Milliarden USD belegen. SAPs Ergebnisse für das erste Quartal 2024 spiegeln dieses Muster mit einem Cloud-Umsatzwachstum von 24 % wider, gestützt durch einen Auftragsbestand von 14,2 Milliarden EUR (16,49 Milliarden USD). Trotz dieser Fortschritte stoßen Behörden, die von On-Premises-Systemen migrieren – der Wiltshire Pension Fund ist ein bemerkenswertes Beispiel –, auf vorübergehende Kostensteigerungen, die mit Datenabgleich und Mitarbeiterschulung zusammenhängen.
Regulatorischer Wandel hin zur Echtzeit-Berichterstattung
Die US-amerikanische Regel des Justizministeriums vom Januar 2025, die den Zugang zu sensiblen personenbezogenen Daten einschränkt, verschärft die Compliance-Anforderungen für Pensionssysteme, die grenzüberschreitende Informationen verarbeiten, wobei die Durchsetzung im April 2025 beginnt. Das Rundschreiben zur Feldhilfe 2025-02 des Arbeitsministeriums legt zusätzliche jährliche Finanzierungsmitteilungspflichten gemäß dem SECURE 2.0-Gesetz fest.[2]US-Arbeitsministerium, "Rundschreiben zur Feldhilfe 2025-02," dol.gov Europäische Leitlinien werden gleichzeitig verschärft, da die Europäische Behörde für das Versicherungswesen und die betriebliche Altersversorgung (EIOPA) die Offenlegung von Nachhaltigkeitsrisiken überprüft, die eine ESG-Datenerfassung erfordern.
Modernisierungsauflagen des öffentlichen Sektors
Regierungen leiten erhebliche Budgets zur Modernisierung veralteter Plattformen um. Der US-amerikanische Fonds für technologische Modernisierung (Technology Modernization Fund) gewährte dem Amt für Personalmanagement (Office of Personnel Management) im Dezember 2024 18,3 Millionen USD zur Migration von Systemen, die 2,8 Millionen Rentenempfänger versorgen.[1]US-Allgemeine Verwaltungsbehörde (General Services Administration), "Fonds für technologische Modernisierung kündigt Investitionen an," gsa.gov Das California Teachers' Retirement System investiert 523,1 Millionen USD, um sein Rentenlösungsprojekt bis Ende 2025 abzuschließen. In Asien unterstreicht Chinas Regierungsarbeitsbericht 2025 die erweiterten Ausgaben für digitale Infrastruktur zur Vorbereitung auf demografische Veränderungen.
Alternde Belegschaft erhöht die Komplexität der Rentenversorgung
Die steigende Lebenserwartung erhöht die Komplexität der Leistungsberechnungen und treibt Administratoren hin zu konfigurierbarer Software, die mehrere Plandesigns verwalten kann. Das Virginia Retirement System zahlte im Jahr 2024 6,47 Milliarden USD aus und bediente dabei mehr als 832.000 Mitglieder in verschiedenen Rentenmodellen. Schwellenmärkte folgen diesem Trend: Somalia führte 2024 einen leistungsorientierten Plan für Beamte ein, der auf Durchschnittsgehaltformeln basiert. Mehrere lateinamerikanische Reformen, angeführt durch Mexikos niedrigeres Rentenalter und die vorgeschlagenen Anhebungen in Panama, schaffen weitere Softwarekomplexität.
Analyse der Auswirkungen von Hemmnissen auf den Markt für Pensionsverwaltungssoftware*
| Beschränkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Migrations- und Integrationskosten | -1.4% | Am stärksten in Nordamerika und der EU ausgeprägt | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datensouveränitätsbedenken | -0.8% | Global; verstärkt bei grenzüberschreitenden Operationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Migrations- und Integrationskosten
CEM Benchmarking berechnet, dass die Pensionsverwaltungskosten im Jahr 2024 um 15,6 % gegenüber dem Vorjahr gestiegen sind – fast dreimal so hoch wie der Branchendurchschnitt –, wodurch die Gesamtkosten pro Mitglied auf 51 USD gestiegen sind. Kleinere Pläne sind einer zusätzlichen Belastung ausgesetzt: Die automatische Einschreibepflicht gemäß SECURE 2.0, die ab Januar 2025 gilt, führt zu Compliance-Aufwand, der viele KMU zu externen Lösungen drängt. Jährliche Lebenshaltungskostenkorrekturen des IRS machen kontinuierliche Software-Updates erforderlich und erhöhen die Betriebsbudgets.
Cybersicherheits- und Datensouveränitätsbedenken
Der Datenschutzverstoß bei Carruth Compliance Consulting im Dezember 2024 legte personenbezogene Daten von mehr als 40.000 Bildungsarbeitnehmern offen und verursachte mehrere Klagen. Öffentliche Rentenverbände warnen, dass unzureichende Anbieterprüfung und minimale Mitarbeiterschulung kombiniert das Verstoßrisiko erhöhen. Auf politischer Ebene schränken neue US-amerikanische Datensouveränitätsregeln den ausländischen Zugang zu sensiblen Aufzeichnungen ein, was die Hosting-Optionen für globale Pläne, die einheitliche Plattformen anstreben, einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Pensionsverwaltungssoftware
Nach Bereitstellung:
Cloud-Dominanz beschleunigt den InfrastrukturwandelCloud-Modelle beanspruchten im Jahr 2025 59,85 % des Marktanteils für Pensionsverwaltungssoftware und übertrafen damit On-Premises-Alternativen, mit einer prognostizierten CAGR von 12,35 % bis 2031. Dieser Schwung resultiert aus niedrigeren Eigentumskosten und elastischer Skalierung, die besser zu schwankenden Mitgliedervolumina passen. Die an Cloud-Plattformen geknüpfte Marktgröße für Pensionsverwaltungssoftware wird sich voraussichtlich vervielfachen, da Behörden mehrjährige Konversionen finanzieren. Die Migration legt jedoch Komplexität bei der Datenvalidierung und Schulung offen, was häufig zu vorübergehenden Kostensteigerungen führt. Hybride Umgebungen überbrücken nun diese Lücke und ermöglichen es, sensible Daten hinter einer Firewall zu halten, während Analysen die Cloud-Rechenleistung nutzen.
On-Premises-Bereitstellungen bestehen in Rechtsordnungen fort, die strenge Datenlokalisierungspflichten oder etablierte Infrastrukturinvestitionen aufweisen. Da führende Anbieter jedoch ISO-27001-Zertifizierungen erwerben und souveräne Cloud-Angebote ausgebaut werden, erodiert das Wertversprechen reiner On-Premises-Systeme. Investitionsauszahlungen wie die Förderung des Fonds für technologische Modernisierung in Höhe von 18,3 Millionen USD unterstreichen, wie öffentliche Budgets zu Cloud-first-Architekturen migrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Unternehmensgröße:
Führungsrolle des öffentlichen Sektors treibt KMU-Beschleunigung anÖffentliche Einrichtungen dominierten den Markt für Pensionsverwaltungssoftware im Jahr 2025 mit einem Anteil von 42,35 %, was das Ausmaß staatlicher Leistungsverpflichtungen und die Strenge der gesetzlichen Berichterstattung widerspiegelt. Dennoch verzeichnen KMU mit einem CAGR von 10,62 % bis 2031 die schnellste Expansion, da Abonnementpreise Eintrittsbarrieren senken. Die obligatorische automatische Einschreibung gemäß SECURE 2.0 verschärft den Compliance-Druck auf kleine Pläne, die kein internes Fachwissen besitzen, und lenkt sie zu schlüsselfertigen Cloud-Diensten.
Große Arbeitgeber setzen die stetige Einführung fort und konzentrieren sich auf tiefgehende Analysen und die Koordination mehrerer Pläne. Die dem KMU-Segment zugeordnete Marktgröße für Pensionsverwaltungssoftware bleibt vergleichsweise gering, aber ihre Wachstumstrajektorie signalisiert die Demokratisierung von Fähigkeiten, die einst Plänen im Milliardenbereich vorbehalten waren.
Nach Rentenplantyp:
Innovation im privaten Sektor stellt öffentliche Dominanz in FrageÖffentliche Rentenmodelle kontrollierten im Jahr 2025 51,05 % des weltweiten Umsatzes, doch private und betriebliche Rentenmodelle sind bis 2031 auf einen CAGR von 9,98 % eingestellt, da Arbeitgeber nach agilen Tools suchen, die versicherungsmathematische Erkenntnisse mit HR-Plattformen integrieren. Private Anbieter wie Smart Pension nutzen Technologie, um Vermögenswerte schnell zu konsolidieren, wie durch zehn Master-Trust-Akquisitionen belegt, die das Vermögen im Jahr 2024 auf 6 Milliarden GBP (7,4 Milliarden USD) anhoben.
Öffentliche Pläne verfügen über Budgetstabilität und klare Aufsicht, stehen jedoch vor längeren Beschaffungszyklen. Inzwischen nimmt der vom privaten Rentensektor gehaltene Marktanteil für Pensionsverwaltungssoftware zu, da Arbeitgeber schnellere Mitgliederservices und automatisiertes Beitragsmanagement anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Funktionalität:
Self-Service-Portale führen die Revolution des digitalen Mitgliedererlebnisses anDie Beitrags- und Gehaltsabrechnung machte im Jahr 2025 26,55 % des Umsatzes aus, doch Self-Service-Portale verzeichnen mit einem CAGR von 12,05 % den schnellsten Anstieg; sie optimieren Transaktionen und entsprechen den Erwartungen der Mitglieder an On-Demand-Zugang. Sichere Portale ermöglichen es Rentnern, Informationen zu aktualisieren, Kontoauszüge einzusehen und Auszahlungen zu veranlassen, ohne dass ein Administrator eingreifen muss, was das Anrufvolumen und die Latenz reduziert.
Risiko- und versicherungsmathematische Analysen gewinnen an Bedeutung, da Langlebigkeit und Anlageschwankungen Finanzierungsstrategien herausfordern. Administratoren verlangen einheitliche Dashboards, die KI-gestützte Modelle auf Beitragsdaten überlagern, was den Anspruch des Marktes für Pensionsverwaltungssoftware unterstreicht, jeden Schritt von der Einschreibung bis zur Auszahlung innerhalb eines einzigen Systems abzudecken.
Geografische Analyse
Markt für Pensionsverwaltungssoftware in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 33,85 %, gestützt durch groß angelegte Modernisierungsvorhaben wie das CalSTRS-Pensionslösungsprojekt im Wert von 523,1 Millionen USD und das OPM-Upgrade im Wert von 18,3 Millionen USD, die beide darauf abzielen, Plattformen aus den 1990er Jahren abzulösen. SECURE 2.0 fügt neue Compliance-Schichten hinzu, die die kommerziellen Aussichten für inländische Anbieter mit Expertise in der US-amerikanischen Regulierung verbessern. Kanada und Mexiko eröffnen zusätzliche Chancen durch schrittweise Reformen und Änderungen der Alterszugangsberechtigung.
Markt für Pensionsverwaltungssoftware in Europa
Europa behält eine solide Dynamik bei, da die DSGVO und sich weiterentwickelnde ESG-Vorschriften Pensionstreuhänder unter Druck setzen, ihre Datenverwaltung und Nachhaltigkeitsberichterstattung zu verbessern. EIOPA-Konsultationen zur aufsichtsrechtlichen Behandlung von Klimarisiken und die zunehmende Verbreitung von Netto-Null-Zielen bei 29 % der europäischen Fonds verstärken die Softwarenachfrage für granulares Asset-Tagging und Emissionsverfolgung. Die Marktgröße für Pensionsverwaltungssoftware in EU-Jurisdiktionen wächst stetig, wobei Anbieter mehrsprachige Oberflächen und Datenschutzkontrollen anpassen.
Markt für Pensionsverwaltungssoftware in APAC und MEA
Asien-Pazifik übertrifft alle Regionen mit einer CAGR von 13,35 % bis 2031. Chinas Plan, langfristiges Pensionskapital in inländische Märkte zu lenken, erfordert robuste Risiko- und Portfolioanalysen, während Japan seine Verpflichtungen zur Digitalisierung der öffentlichen Verwaltung beschleunigt, zu denen auch moderne Rentenunterlagen gehören. Indien, Singapur und Australien diversifizieren die Nachfrage durch Blockchain-Pilotprojekte und fortschrittliche mobile Dienste und positionieren den Markt für Pensionsverwaltungssoftware als kritische Schicht in nationalen Alterungsstrategien. Regionen im Nahen Osten und Afrika befinden sich in früheren Reformphasen, was auf einen künftigen Aufschwung hindeutet, sobald sich die gesetzlichen Rahmenbedingungen festigen.

Regulatorisches Umfeld
Die Regulierung im Markt für Rentenverwaltungssoftware verschärft sich in den Bereichen Datenverwaltung, Offenlegung und digitale Konnektivität und prägt, was Software in Bezug auf Prüfbarkeit, Berichtsfrequenz und Hosting-Entscheidungen unterstützen muss. In den Vereinigten Staaten fügen die SECURE 2.0-bezogenen Leitlinien und das Field Assistance Bulletin 2025-02 des U.S. Department of Labor spezifische Mitteilungs- und Berichtspflichten für Pläne hinzu, während die endgültige Regel des U.S. Department of Justice zur Einschränkung des Zugangs zu sensiblen personenbezogenen Daten (erlassen im Januar 2025, durchgesetzt ab April 2025) die Kontrollen für die grenzüberschreitende Datenverarbeitung in Systemen verschärft, die Teilnehmerdaten verwalten.
Im Vereinigten Königreich stärkt der Pension Schemes Act 2026 (königliche Zustimmung am 29. April 2026) die Governance und Aufsicht, einschließlich der Superfund-Überwachung und der Anforderungen an das Preis-Leistungs-Verhältnis, und verstärkt ein Compliance-Umfeld, in dem Verwalter strukturierte Daten- und Workflow-Kontrollen benötigen. Getrennt davon treiben die Regeln und Standards für Renten-Dashboards, einschließlich derjenigen des Money and Pensions Service (MaPS) sowie die Aufsicht durch The Pensions Regulator (TPR) und die Financial Conduct Authority (FCA), die Anforderungen an Konnektivität und Datenbereitschaft voran, wobei betroffene Pläne bis zum 31. Oktober 2026 an die digitale Architektur der Dashboards angeschlossen werden müssen. In Europa treiben die Durchsetzung der DSGVO und die sich weiterentwickelnden Erwartungen an die Nachhaltigkeitsberichterstattung, auf die in EIOPA-Überprüfungen verwiesen wird, Verwalter weiterhin zu Systemen mit granularer Datenerfassung, Berechtigungen und nachvollziehbaren Berichtsausgaben.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Oracle und SAP verfügen über tief verwurzelte Kundenstämme und nutzen umfangreiche F&E-Mittel und globale Lieferteams; Oracle widmete 2024 8,9 Milliarden USD der Forschung und erzielt nun 37 % des Umsatzes aus Cloud-Diensten. Spezialisierte Anbieter wie Sagitec Solutions konzentrieren sich auf Ausschreibungen des öffentlichen Sektors und sicherten sich einen Platz auf der GovTech-100-Liste als Beweis für Nischenexpertise.
Smart Pension unterstreicht Konsolidierungstrends durch den Abschluss seiner zehnten Master-Trust-Akquisition im März 2025, wodurch das Vermögen auf über 6 Milliarden GBP (8,17 Milliarden USD) stieg, und nutzt proprietäre Plattformen zur Optimierung des Onboardings. Alight Solutions verdoppelt nach der Veräußerung nicht zum Kerngeschäft gehörender Segmente für 1,0 Milliarden USD den Fokus auf seine Worklife-Plattform, um die Leistungsverwaltung und Wellness-Funktionen zu vertiefen.
Die Produktdifferenzierung beruht zunehmend auf KI-gestützter Betrugserkennung, konfigurierbaren APIs und souveränen Cloud-Bereitstellungsoptionen. Anbieter pflegen Partnerschaften mit Analyseunternehmen und Cybersicherheitsspezialisten, um Datensouveränitätshürden zu begegnen, die durch den Datenschutzverstoß bei Carruth im Jahr 2024 aufgezeigt wurden. Fachkräftemangel stellt ein systemisches Risiko dar: Eine Umfrage der Financial Services Skills Commission aus dem Jahr 2025 identifiziert Datenanalyse und KI als die drängendsten Kompetenzlücken, die die Implementierungsgeschwindigkeit behindern.
Führende Unternehmen der Branche für Pensionsverwaltungssoftware
Heywood Limited
Milliman, Inc.
SAP SE
Oracle Corporation
Capita plc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Pensionsverwaltungssoftware
- Oracle Corporation
- SAP SE
- Capita plc
- Equiniti Group plc
- Civica Group
- Heywood Limited
- Sagitec Solutions
- Milliman Inc.
- Buck Global LLC
- Smart Pension Ltd.
- Alight Solutions
- LandP Systems Ltd.
- Aon plc
- Mercer LLC
- PensionSoft Ltd.
- Aquila Heywood
- Vitech Systems Group
- Itek Systems Management
- PensionFusion
- FIS Global
Lesen Sie die Analyse der Pensionsverwaltungssoftware-Unternehmen

Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraumbereich ist Software, die neue digitale Konnektivitäts- und Offenlegungsvorgaben in produktionsreife Workflows umsetzt, insbesondere dort, wo Verwalter Mitgliederdaten normalisieren, sichere Identitäts- und Zustimmungsabläufe unterstützen und große Mengen von Datenabfragen bewältigen müssen. Das britische Dashboards-Programm ist ein kurzfristiger Katalysator für Anbieter, die integrierte Dienstleisterkonnektivität, Datenvalidierungstools und laufende Überwachung im Einklang mit den MaPS-Standards und den Erwartungen von TPR/FCA anbieten. In den USA sorgen auch die mit SECURE 2.0 und den damit verbundenen Leitlinien des Department of Labor verbundenen Compliance-Änderungszyklen weiterhin für Nachfrage nach konfigurierbarer Mitteilungserstellung, Prüfpfaden und Berichtsvorlagen, die den manuellen Aufwand reduzieren.
Modernisierungsprogramme und große, mehrjährige Projekte im öffentlichen Sektor schaffen ebenfalls Raum für cloud-native, API-first-Plattformen, die den Abstimmungsaufwand zwischen Gehaltsabrechnungs-, HR- und Finanzsystemen reduzieren, insbesondere dort, wo alte Rentensysteme nicht für Echtzeit-Berichterstattung und Cybersicherheitskontrollen ausgelegt waren. Bereits sichtbare Initiativen umfassen den U.S. Technology Modernization Fund, der 18,3 Millionen USD (Dezember 2024) an das Office of Personnel Management vergeben hat, um Rentensysteme zu migrieren, die 2,8 Millionen Rentenempfänger unterstützen, sowie CalSTRS, das 523,1 Millionen USD investiert, um sein Pension Solution Project bis Ende 2025 abzuschließen. Diese Bemühungen entsprechen der Nachfrage der Käufer nach konsolidierter Datenverwaltung, Self-Service-Portalen und geregelten Datenebenen, die KI-gestützte Dokumentenverarbeitung und automatisierte Compliance-Aufgaben unterstützen können, zusammen mit verstärkter Sicherheitsprüfung nach Vorfällen wie der Datenschutzverletzung von Carruth Compliance Consulting im Dezember 2024, die mehr als 40.000 Bildungsmitarbeiter betraf.
Jüngste Branchenentwicklungen im Markt für Pensionsverwaltungssoftware
- Juni 2026: Gewann einen 10-jährigen Bundesvertrag über 395,8 Millionen USD für HR 2.0 vom Office of Personnel Management zur Konsolidierung von HR-Systemen, einschließlich der Integration von Gehaltsabrechnung und Sozialleistungen. Der Zuschlag erweitert die cloudbasierte Renten- und Sozialleistungsverwaltung in einem wichtigen Markt des öffentlichen Sektors. Die Kapazitätserweiterung stärkt die Position von Oracle auf dem Bundesmarkt durch die Integration von HR- und Gehaltsabrechnungssystemen im großen Maßstab.
- Juni 2026: Bekanntgabe einer endgültigen Vereinbarung zur Übernahme des Geschäftsbereichs für Altersvorsorgepläne und Sozialleistungsverwaltung von Milliman für 340 Millionen USD. Die Konsolidierung bei Dienstleistungen zur Verwaltung von Altersvorsorgeplänen erweitert die Fähigkeiten von Empower, DB/DC/H&W-Lösungen anzubieten, und beschleunigt die Portfoliodiversifizierung und den Umfang der Rentenverwaltungsdienstleistungen.
- Juni 2026: Ausgewählt von Imperial County Employees' Retirement Services ICERS für ein umfassendes Modernisierungsprogramm der Rentenverwaltung. Der Auftrag erweitert Heywoods Präsenz bei der Modernisierung öffentlicher Renten in den USA und bei Einsätzen im öffentlichen Sektor.


Markt für Pensionsverwaltungssoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software, die zur durchgängigen Verwaltung von Rentenplänen verwendet wird, einschließlich Mitgliederdatensätzen, Beiträgen, Leistungsberechnungen, Auszahlungen, Compliance-Berichterstattung und Self-Service für Mitglieder, bereitgestellt als Cloud- oder On-Premises-Lösungen für Verwalter öffentlicher und privater Pläne.
Umfangsausschlüsse: Diese Marktgrößenbestimmung schließt allgemeine HR-/Gehaltsabrechnungssuiten ohne rentenspezifische Verwaltungsmodule aus und schließt reine Beratungsdienstleistungen aus, die nicht mit Softwarelizenzierung oder wiederkehrenden Softwareabonnements verbunden sind.
Übersicht der Segmentierung
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Unternehmensgröße
- KMU
- Großunternehmen
- Regierungsstellen
- Nach Rentenplantyp
- Öffentliche Rente
- Private/Betriebliche Rente
- Nach Funktionalität
- Beitrags- und Gehaltsabrechnung
- Leistungsberechnung und -auszahlung
- Compliance und Berichterstattung
- Risiko- und Versicherungsmathematische Analyse
- Self-Service-Portale
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Abbildung des Rentenverwaltungs-Workflows und der wichtigsten Einkaufszentren, sodass das Marktmodell nur Softwareausgaben zählt, die die Rentenverwaltungsaufgaben direkt unterstützen. Anschließend gleichen wir den Umfang mit öffentlichen Signalen zur Aktivität von Rentensystemen und Compliance-Anforderungen ab, unter Verwendung von Quellen wie Veröffentlichungen des U.S. Department of Labor (EBSA), OECD-Rentenindikatoren, Veröffentlichungen der Weltbank zu Renten und Sozialschutz sowie nationalen Statistikbehörden, die demografische und rentensystembezogene Datensätze veröffentlichen.
Als Nächstes fügen wir Kontext von der Anbieterseite aus Unternehmensmeldungen, Jahresberichten, Investorenpräsentationen und seriöser Presseberichterstattung über Plattformmigrationen und Cloud-Modernisierung hinzu. Unterstützende Prüfungen stammen auch aus Patentdatenbanken (um zu sehen, wo sich Automatisierung und Analytik konzentrieren) und, in ausgewählten Regionen, aus einer Datenbank auf Sendungsebene für Import-Export, wenn dies hilft, angrenzende IT-Infrastrukturströme zu validieren. Diese Liste ist beispielhaft, und weitere öffentliche und interne Referenzquellen wurden verwendet, um Datenpunkte während der Studie zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf Interviews und strukturierte Umfragen mit Rentenplanverwaltern, öffentlichen Einrichtungen, Systemintegratoren und Softwareproduktteams, sodass die Preisgestaltungslogik und der Zeitpunkt der Einführung anhand der tatsächlichen Vertragsabschlüsse und -verlängerungen validiert werden. Wir nutzen diese Gespräche auch, um Annahmen zum Tempo der Cloud-Migration, zu Ersatzzyklen für Altsysteme und zu dem, was in Abonnements gebündelt wird (zum Beispiel Berichts-Add-ons versus Kern-Datenverwaltung), zu testen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 13% | APAC: 41% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 30% | EMEA: 34% |
| Kleinere Akteure: 19% | Manager: 57% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wird mit einem Top-down- und Bottom-up-Ansatz erstellt, bei dem die Nachfragepools von Plänen und Verwaltern aus der Abdeckung von Rentensystemen und Digitalisierungssignalen rekonstruiert und dann in Softwareausgaben übersetzt werden. In der Praxis beginnen wir mit der installierten Basis der Rentenverwaltungsaktivitäten nach Region, wenden Softwareeinführungs- und Modernisierungsraten an und schätzen dann die durchschnittlichen jährlichen Softwareausgaben pro Verwalter basierend auf Bereitstellungstyp und Komplexität.
Um das Modell realistisch zu halten, verwenden wir eine kurze Liste von Eingaben, die die Befragten validieren konnten, wie den Mix aus Cloud- versus On-Premises-Bereitstellungen, typische Vertragslaufzeiten und Verlängerungsmuster, die Implementierungsintensität nach Plankomplexität und das relative Gewicht der Compliance- und Berichtsanforderungen, die Upgrades auslösen. Wo Bottom-up-Details für kleinere Regionen fehlen, wenden wir Proxy-Verhältnisse aus ähnlichen Märkten an und passen diese durch Interview-Feedback an. Selektive Bottom-up-Prüfungen werden dann verwendet, um die Gesamtsummen zu bestätigen, einschließlich stichprobenartiger Preisspannen für Abonnements, Kanalprüfungen mit Implementierungspartnern und Plausibilitätsprüfungen der Umsätze anhand öffentlicher Finanzberichte, in denen die Rentenverwaltung als Geschäftsbereich sichtbar ist.
Die Prognose erfolgt mittels Szenarioanalyse, die durch Sichtweisen von Primärexperten auf Variablenebene unterstützt wird, da sich Haushaltszyklen und Modernisierungsprogramme des öffentlichen Sektors schneller oder langsamer entwickeln können, als es Trendlinien nahelegen. Die Szenarien variieren hauptsächlich die Geschwindigkeit der Cloud-Migration, die Ersatzzyklen und die Preisentwicklung von Abonnements, und die endgültige Prognose spiegelt die konsistenteste Sicht über diese Variablen hinweg wider.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass sich die endgültigen Zahlen nicht auf eine einzige Datenquelle stützen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Cloud-Einführungsnarrativen, Ankündigungen zu öffentlicher Beschaffung und Modernisierung sowie beobachtbaren Verschiebungen bei den Erwartungen an die Compliance-Berichterstattung, und untersuchen dann alle größeren Abweichungen vor der endgültigen Freigabe.
Anomalieprüfungen werden über Regionen und Jahresübergänge hinweg durchgeführt, gefolgt von einer internen Analystenprüfung, bei der Annahmen und Berechnungen erneut auf Konsistenz getestet werden. Wenn sich eine wesentliche Eingabegröße erheblich ändert, werden die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat und ob die Änderung vorübergehend oder struktureller Natur ist. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates für wesentliche Ereignisse, und vor der Auslieferung wird ein weiterer Durchgang abgeschlossen, sodass Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Rentenverwaltungssoftware mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Rentenverwaltungssoftware können stark variieren, selbst wenn die Wachstumsgeschichte ähnlich klingt, da jeder Herausgeber die Grenze dessen, was als Softwareumsatz zählt, unterschiedlich zieht. Unterschiede ergeben sich auch daraus, wie Cloud-Abonnements annualisiert werden, wie Implementierungs- und verwaltete Dienstleistungen behandelt werden und wie schnell der Ersatz von Altsystemen angenommen wird.
Die Hauptlücke ergibt sich daraus, ob die Schätzung nur den Umsatz aus Rentenverwaltungsanwendungen zählt oder auch breitere Plattform- und Dienstleistungskomponenten einschließt, und in der Behandlung von Mordor Intelligence wird die Gesamtsumme so gebildet, dass sie rentenspezifische Funktionssoftware über Cloud- und On-Premises-Bereitstellungen hinweg einschließt, anstatt eines engeren, nur auf Anwendungen beschränkten Ausschnitts.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,93 Milliarden USD (2025) | |
| Branchenforschungsinstitut A | 4,60 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine breitere Komponentenbündelung über Lösung und Dienstleistungen an, was den Zeitpunkt der Umsatzrealisierung verschieben und die reine Softwaresumme erhöhen oder verringern kann. |
| Branchen-Benchmark-Publisher B | 0,29 Milliarden USD (2024) | Scheint eine Teilmenge des Anwendungsumsatzes widerzuspiegeln, die sich auf eine definierte Anbieterliste konzentriert, was implementierungsgebundene Abonnements, Bereitstellungen im öffentlichen Sektor außerhalb des erfassten Satzes und Umsätze nicht gelisteter Anbieter ausschließen kann. |
Der Vergleich zeigt, dass der Großteil der Streuung durch das erklärt wird, was gezählt wird und wann es gezählt wird, nicht durch eine Uneinigkeit über die Nachfragerichtung. Indem die Eingaben an beobachtbare Einführungssignale und interviewgeprüfte Deal-Strukturen gebunden bleiben, bleibt die resultierende Zahl auf wiederholbare Schritte wie Einführungsraten, Bereitstellungsmix und validierte Ausgabenspannen nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Was treibt die aktuelle Nachfrage nach Pensionsverwaltungssoftware an?
Regulatorischer Druck hin zur Echtzeit-Berichterstattung, Cloud-native Kosteneinsparungen und staatliche Mandate zur Modernisierung von Legacy-Systemen sind die führenden Nachfragekatalysatoren.
Wie schnell wird der Markt für Pensionsverwaltungssoftware voraussichtlich wachsen?
Es wird prognostiziert, dass der Markt von 5,33 Milliarden USD im Jahr 2026 auf 7,87 Milliarden USD bis 2031 steigt und dabei einen CAGR von 8,12 % erzielt.
Welches Bereitstellungsmodell gewinnt am stärksten an Bedeutung?
Cloud-basierte Bereitstellungen repräsentieren bereits 59,85 % des Umsatzes im Jahr 2025 und wachsen mit einem CAGR von 12,35 %, da Administratoren von On-Premises-Hardware abrücken.
Warum gewinnen Self-Service-Portale so stark an Bedeutung?
Portale verschaffen Mitgliedern sofortigen Zugang zu Kontoauszügen und Leistungsberechnungen, reduzieren das Call-Center-Volumen und wachsen mit einem CAGR von 12,05 % – schneller als jede andere funktionale Kategorie.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik führt mit einem CAGR von 13,35 % bis 2031, angetrieben durch groß angelegte Digitalisierungsprogramme für Rentenversorgung in China, Japan und Indien.
Was sind die Haupthindernisse für die Einführung?
Hohe Migrationskosten für Legacy-Daten und steigende Cybersicherheitsrisiken, die durch jüngste Datenschutzverstöße hervorgehoben wurden, bleiben die größten Beschränkungen für neue Systemeinführungen.
Seite zuletzt aktualisiert am:



