
Taille et part du marché indien du matériel informatique
Analyse du marché indien du matériel informatique par Mordor Intelligence
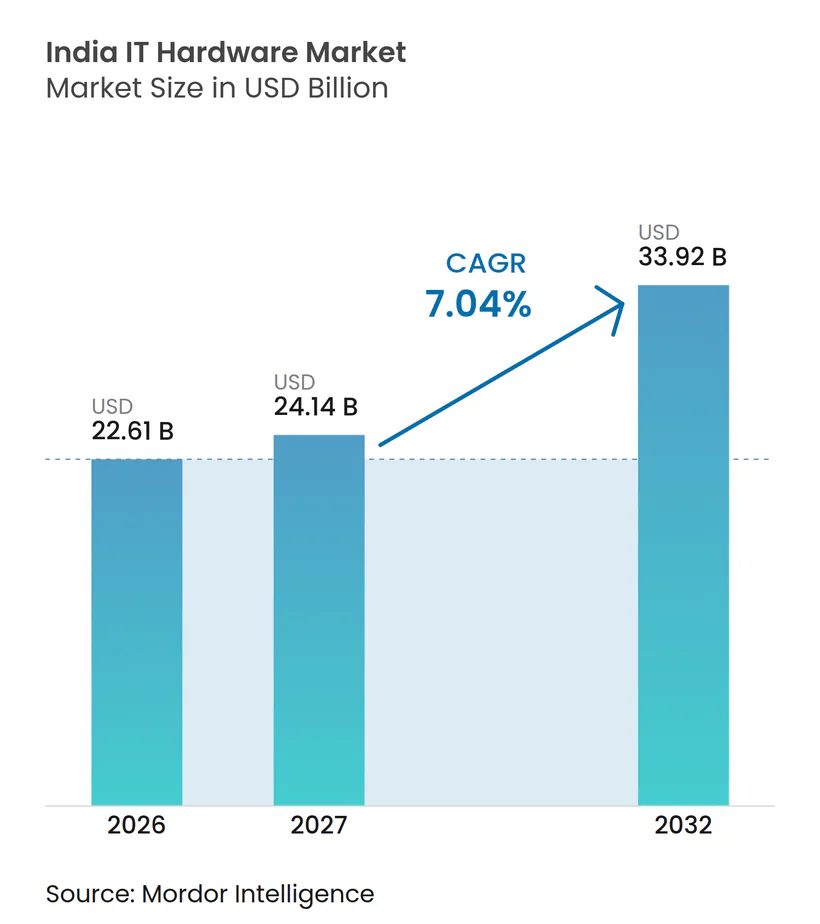
La taille du marché du matériel informatique en Inde devrait augmenter de 22,61 milliards USD en 2026 à 24,14 milliards USD en 2027 et atteindre 33,92 milliards USD d'ici 2032, avec un CAGR de 7,04 % sur 2027-2032.
Le calcul partagé par intelligence artificielle, la numérisation publique et le travail hybride créent des voies distinctes pour la demande de matériel informatique en Inde. Les incitations à la fabrication et les partenariats avec des marques peuvent élargir la production locale, aidant les fournisseurs à répondre à ces besoins grâce à une capacité nationale. Une pénurie mondiale de mémoire amorcée fin 2025, alors que les fabricants de mémoire réorientaient leur production vers la mémoire à haute bande passante pour les centres de données d'intelligence artificielle, a exercé une pression sur l'accessibilité des ordinateurs portables grand public, tandis que l'infrastructure partagée constitue une base de demande distincte pour les serveurs. L'assemblage national et un approvisionnement plus large auprès de fournisseurs donnent aux vendeurs des leviers sur l'offre, mais les prix de la mémoire exposent l'accessibilité des ordinateurs portables.
Points clés du rapport
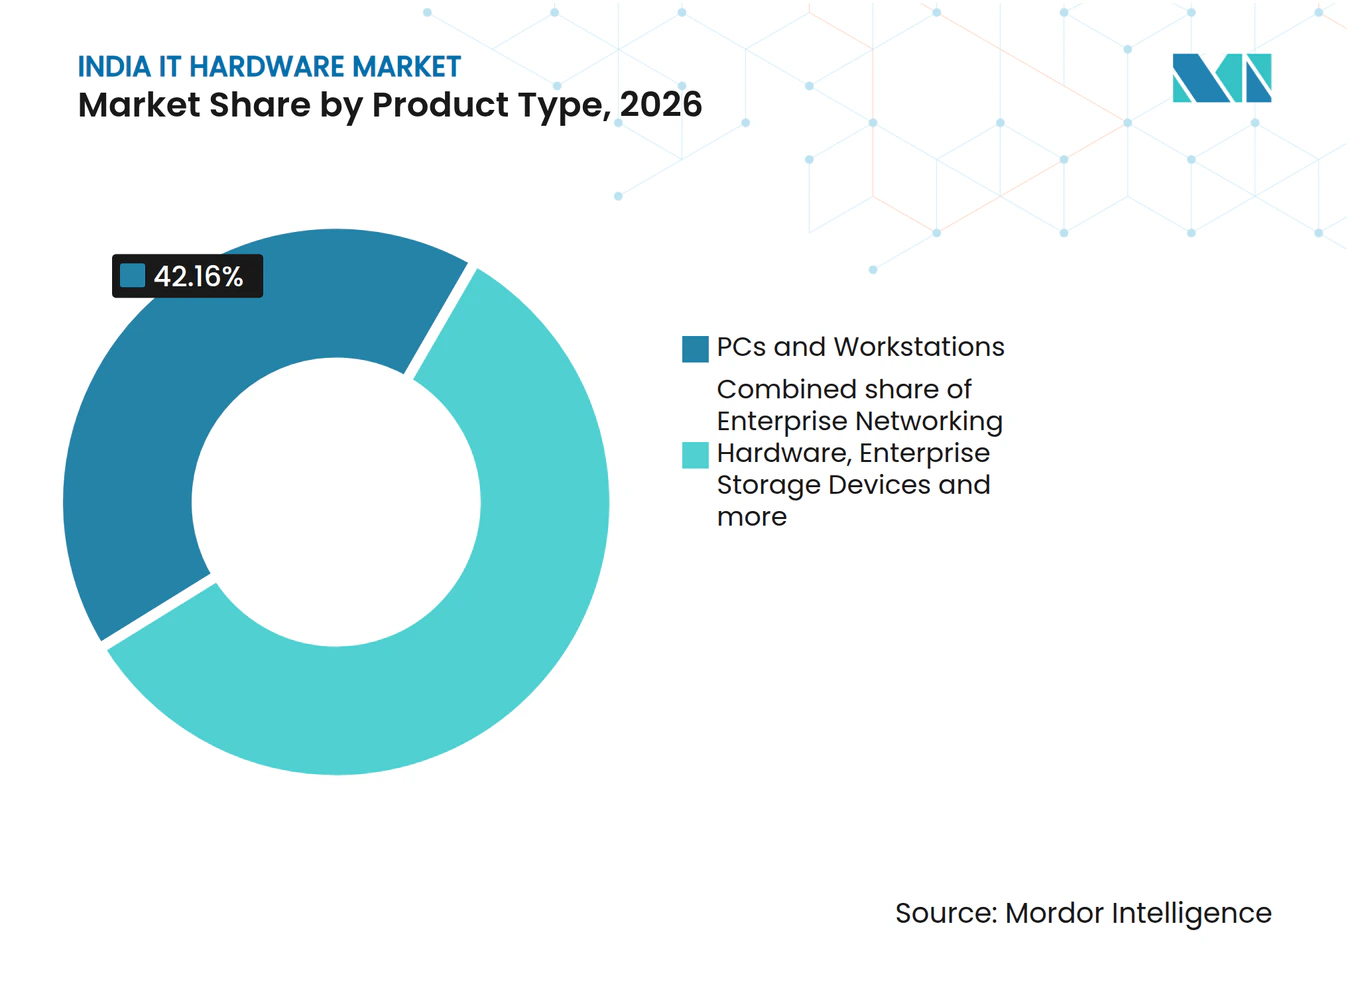
- Par type de produit, les PC et stations de travail ont dominé avec une part de marché de 42,16 % du matériel informatique en Inde en 2026, tandis que les dispositifs de stockage d'entreprise devraient connaître la croissance la plus rapide avec un CAGR de 8,3 % sur 2027-2032.
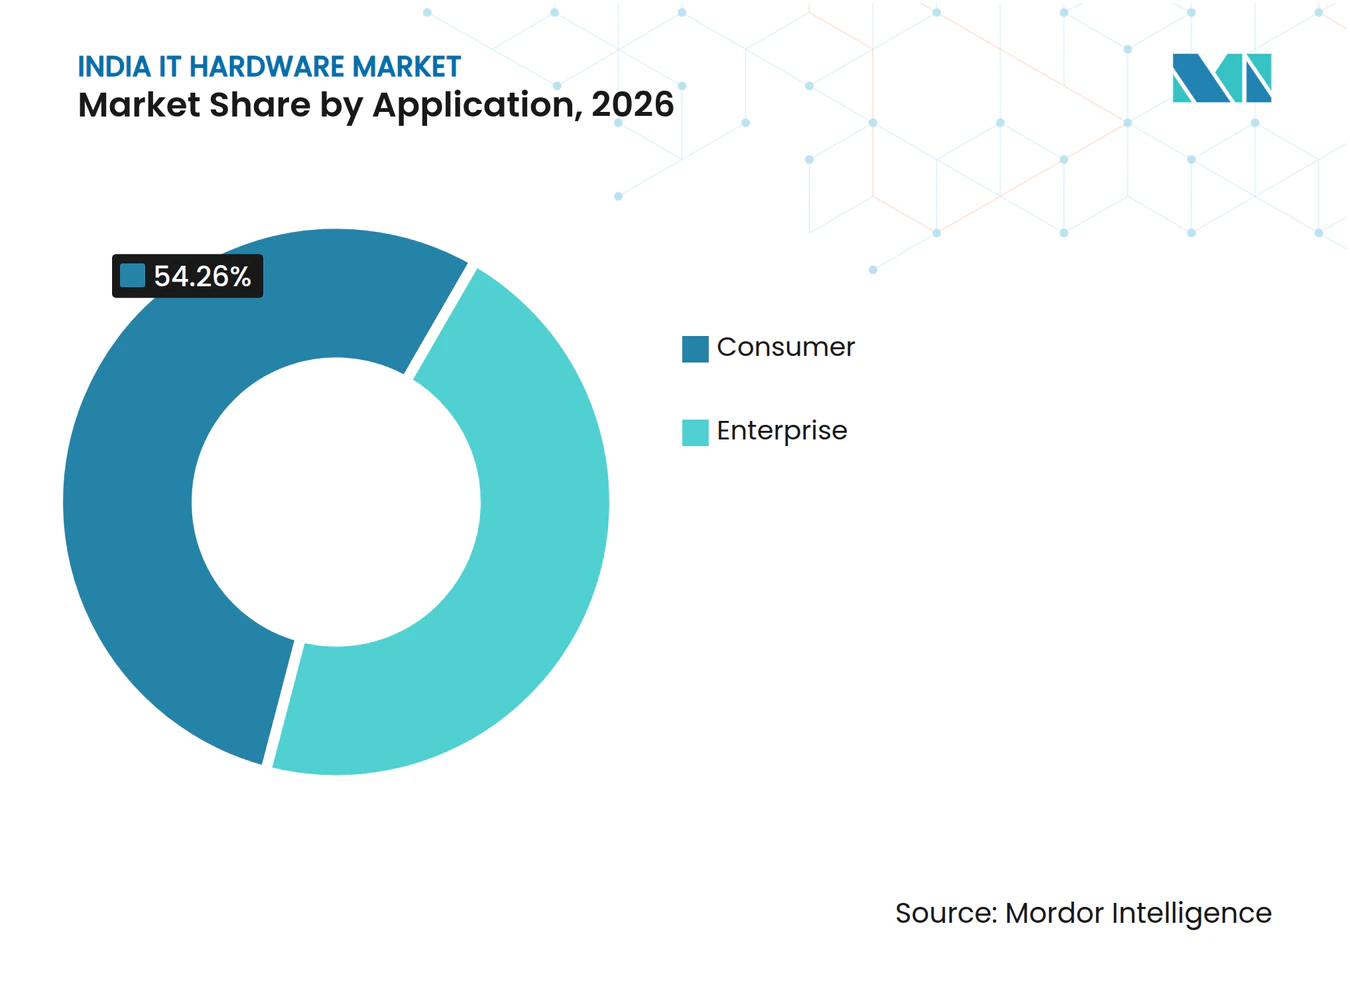
- Les applications grand public ont représenté une part de 54,26 % de la taille du marché du matériel informatique en Inde en 2026, tandis que l'entreprise est l'application à la croissance la plus rapide avec un CAGR de 7,88 % sur 2027-2032.
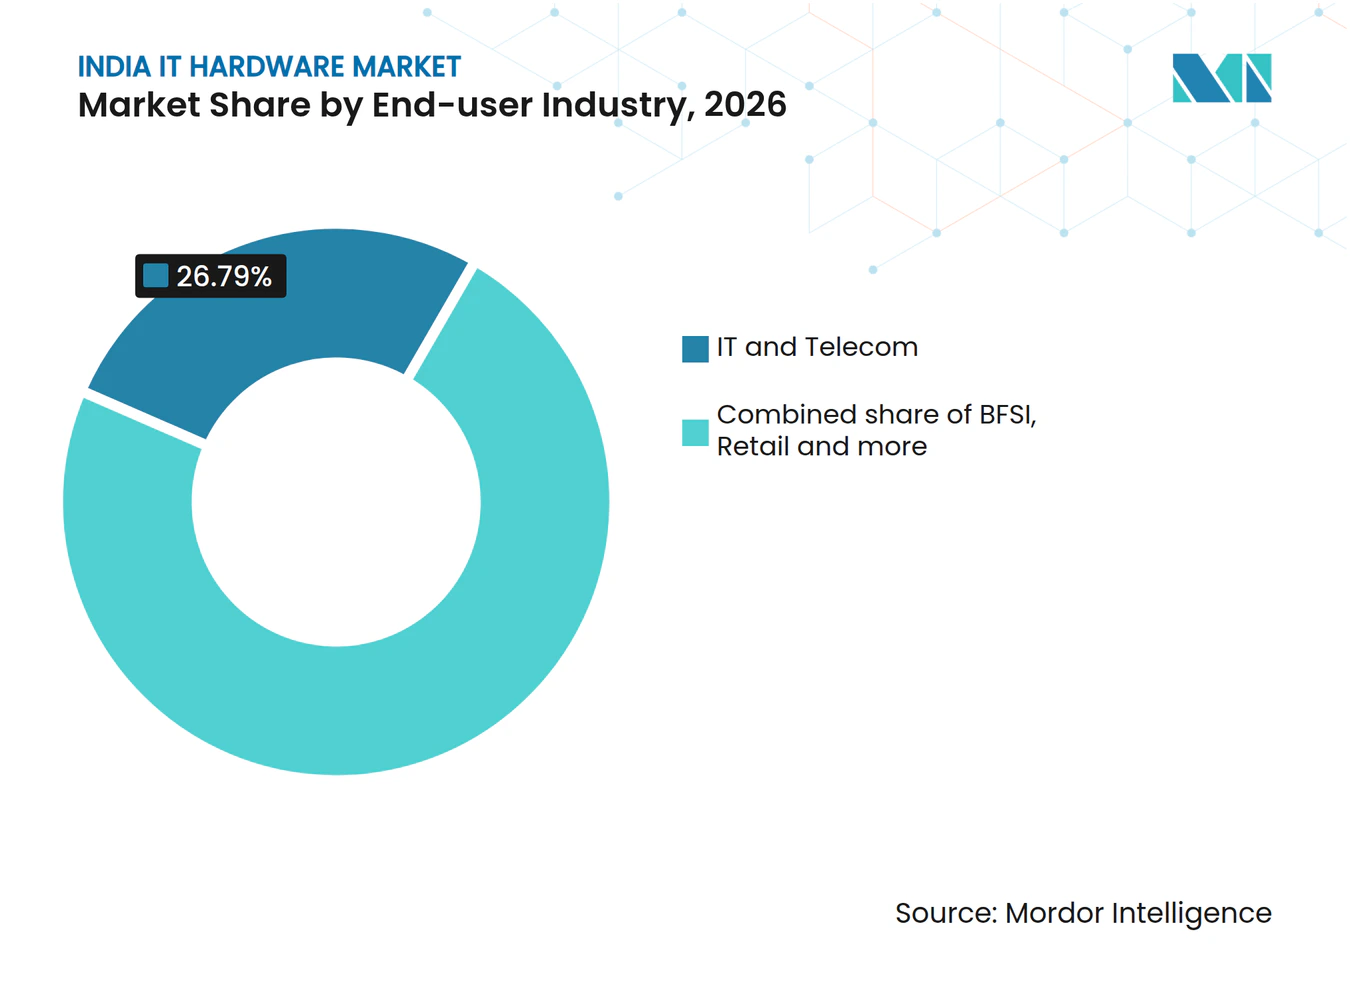
- Parmi les secteurs d'utilisation final, l'informatique et les télécommunications ont dominé avec 26,79 % du marché en 2026, et le commerce de détail devrait connaître la croissance la plus rapide avec un CAGR de 7,36 % sur 2027-2032.
- L'Inde du Sud a dominé la répartition régionale avec 42,58 % du marché en 2026, tandis que l'Inde de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 8,45 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide de la demande en ordinateurs portables sous les politiques de travail hybride | +2.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Besoin accru en informatique haute performance pour les charges de travail d'IA | +2.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Poussée de numérisation du secteur public via Digital India et les projets du Centre national d'informatique (NIC) | +1.8% | Amingaon en Assam | Moyen terme (2 à 4 ans) |
| Incitations « Fabriqué en Inde » pour la fabrication locale de PC et serveurs (PLI 2.0) | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Demande croissante de serveurs pour centres de données en périphérie dans les villes de niveau 2 (sous-rapportée) | +0.9% | Patna au Bihar | Long terme (≥ 4 ans) |
| Les mandats ESG des entreprises favorisent le matériel informatique économe en énergie (sous-rapporté) | +0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide de la demande d'ordinateurs portables dans le cadre des politiques de travail hybride
Les horaires hybrides rendent l'informatique portable commercialement pertinente, car le même appareil peut servir à un travail réparti entre le domicile et le bureau. Infosys a indiqué qu'environ 79 % de ses effectifs mondiaux fonctionnaient en mode hybride au cours de l'exercice 2026. Au deuxième trimestre 2026, les expéditions d'ordinateurs portables en Inde ont augmenté de 13 % en glissement annuel pour atteindre 3 millions d'unités. Un terminal portable permet aux fournisseurs de répondre aux deux parties d'un horaire hybride via la même catégorie d'appareils, reliant le mode de travail à un cas d'usage matériel identifiable. Omdia a attribué une partie de la croissance des PC au deuxième trimestre à des achats anticipés avant des hausses de prix attendues, de sorte que les vendeurs ne peuvent pas extrapoler une demande soutenue liée au travail hybride à partir du gain d'expéditions de ce trimestre.
Besoin accru de calcul haute performance pour les charges de travail d'intelligence artificielle
Les charges de travail d'intelligence artificielle créent une opportunité matérielle grâce à une infrastructure de calcul partagée, étendant la demande au-delà des organisations pouvant posséder des équipements dédiés. La mission IndiaAI a étendu la capacité de calcul partagée à plus de 45 000 unités de traitement graphique, ou GPU, d'ici juin 2026.[1] En août 2026, 237 projets avaient accédé à 9,32 millions d'heures GPU de calcul d'intelligence artificielle subventionné via la mission. Ensemble, la capacité et l'accès enregistré montrent comment un pool d'infrastructure commune peut servir de nombreux projets sans que chacun d'eux n'ait à acquérir des GPU physiques. Pour les fournisseurs de serveurs, cela concentre l'opportunité d'équipement adressable autour des fournisseurs de calcul partagé, tandis que la participation aux projets donne à cette infrastructure une base d'application concrète.
Impulsion de la numérisation du secteur public via les projets Digital India et NIC
La demande de matériel informatique du gouvernement couvre des appels d'offres concentrés pour les terminaux et une infrastructure partagée, offrant aux fournisseurs plus d'une voie vers la numérisation publique. Le Centre national d'informatique, ou NIC, a lancé des appels d'offres pour 995 ordinateurs portables haut de gamme entre le 16 octobre et le 6 novembre 2025. Le 14 février 2026, le Centre national de données pour la région du Nord-Est a été inauguré à Amingaon, en Assam. Sa capacité approuvée était de 8,5 MW, avec une capacité moyenne de 10 kW par baie, pour héberger des applications gouvernementales et servir de centre de reprise après sinistre. Le rôle de reprise après sinistre offre aux fournisseurs d'infrastructure une application de continuité, tandis que l'appel d'offres pour les ordinateurs portables représente une opportunité de volume distincte pour les fournisseurs d'appareils.
Incitations Make-in-India pour la fabrication locale de PC et de serveurs (PLI 2.0)
Le ministère de l'Électronique et des Technologies de l'Information, ou MeitY, utilise des incitations à la localisation qui peuvent élargir l'offre commercialement viable d'ordinateurs portables et de serveurs, soutenant la demande grâce à la fabrication nationale. Le PLI 2.0 de MeitY de mai 2023 offre aux fabricants éligibles répondant aux seuils du programme et aux conditions d'approbation une incitation moyenne d'environ 5 % pour les articles de localisation spécifiés dans les ordinateurs portables, tablettes, PC tout-en-un, serveurs et appareils à très petit facteur de forme. La période d'incitation de 6 ans court à partir de la date de début éligible choisie par chaque candidat. Les candidats doivent localiser l'assemblage de cartes de circuits imprimés et l'assemblage au cours de la première année, puis ajouter au moins un composant ou sous-ensemble optionnel chaque année. MeitY a signalé 5 216 emplois directs cumulés au 29 juillet 2026, et 2 participants majeurs ont commencé leur production au cours de l'exercice 2025-26 après avoir choisi une période de gestation de 2 ans. La disponibilité à la production détermine la rapidité avec laquelle un fournisseur éligible peut transformer le soutien politique en fourniture d'équipements.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts de conformité en matière de déchets électroniques | -0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Importations persistantes sur le marché gris dans les périphériques (sous-rapportées) | -0.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Cycles de renouvellement lents des entreprises dans les appels d'offres du secteur public (sous-rapportés) | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de conformité en matière de déchets électroniques
Les obligations liées aux déchets électroniques créent une exposition financière pour les producteurs au-delà de la vente initiale des équipements. Les directives approuvées du Conseil central de contrôle de la pollution, ou CPCB, exigent que les producteurs qui n'atteignent pas les objectifs de responsabilité élargie des producteurs, ou REP, supportent une compensation basée sur les coûts moyens de collecte, de transport et de recyclage des déchets électroniques. L'amendement de 2024 demande au CPCB de fixer les limites du prix d'échange des certificats REP à 30 % à 100 % de la compensation pour les obligations non remplies. Pour un producteur achetant des certificats pour combler un déficit, le plancher prescrit fixe un coût minimum de 30 % de la responsabilité de compensation correspondante. Pour les producteurs concernés, cette exposition peut réduire la marge de manœuvre pour les concessions de prix, laissant une charge de coûts lorsque les opportunités de vente nécessitent des devis plus compétitifs.
Volatilité de la chaîne d'approvisionnement en semi-conducteurs
Les fabricants de mémoire ont réorienté davantage de production vers la mémoire à haute bande passante pour les centres de données d'intelligence artificielle, resserrant l'offre mondiale de mémoire PC traditionnelle à partir de fin 2025. En septembre 2026, Mint a rapporté une prévision selon laquelle les ventes d'ordinateurs portables grand public en Inde chuteraient de deux chiffres en juillet-septembre 2026 en raison de la flambée des prix des puces mémoire affectant la demande. Samsung Electronics a prévu que la demande croissante de DRAM pour serveurs, de disques SSD d'entreprise et de mémoire à haute bande passante maintiendrait une sous-offre mondiale de mémoire au second semestre 2026, malgré une modération de la demande mobile et PC. ASUS India a déclaré en septembre 2026 qu'elle travaillait avec ses fournisseurs et renforçait sa stratégie multi-fournisseurs pour aider à atténuer les coûts plus élevés de la mémoire et du stockage. Pour les vendeurs d'ordinateurs portables, absorber des coûts de mémoire plus élevés peut préserver l'accessibilité pendant la saison festive uniquement en réduisant le rendement de chaque appareil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
programmes PC nationaux et demande de stockage intégréLes PC et stations de travail représentaient une part de 42,16 % de la taille du marché du matériel informatique en Inde en 2026. Le marché PC traditionnel indien, couvrant les ordinateurs de bureau, les ordinateurs portables et les stations de travail, a expédié 4,4 millions d'unités au premier trimestre 2026, en hausse de 31,1 % en glissement annuel, selon IDC. En juillet 2025, Syrma SGS a indiqué fabriquer de petites quantités d'ordinateurs portables MSI pour l'Inde, avec une offre mondiale en cours de négociation. En juin 2026, MSI a déclaré que la plupart de ses ordinateurs portables destinés au marché indien étaient fabriqués localement par Syrma SGS et d'autres partenaires de fabrication sous contrat. Un assembleur peut participer au programme d'approvisionnement indien d'une marque aux côtés d'autres fabricants, de sorte que la capacité locale n'a pas besoin de dépendre d'engagements à l'exportation.
Les dispositifs de stockage d'entreprise constituent le segment de produits à la croissance la plus rapide, avec un CAGR prévu de 8,3 % sur 2027-2032. Le 1er août 2025, Esconet Technologies Limited a divulgué un contrat de National Informatics Centre Services Inc. pour fournir, installer et mettre en service un système de stockage de données pour le Centre national de données exploité par NIC.[2] Le package convenu comprenait le matériel, les logiciels et les services associés, avec une exécution suivant le calendrier du bon de commande. Le regroupement du système physique avec l'installation fait de la capacité d'intégration une partie de l'offre commerciale du fournisseur, aux côtés de l'équipement lui-même. L'opportunité de stockage favorise donc les fournisseurs capables d'assumer la responsabilité du déploiement, reliant la demande d'appareils à la capacité à répondre à une exigence de centre de données institutionnel.



Par application :
les appareils personnels et les systèmes institutionnels suivent une logique d'achat différenteLes applications grand public représentaient une part de marché de 54,26 % du matériel informatique en Inde en 2026. Le suivi PC Inde d'Omdia a enregistré 7,05 millions d'expéditions d'ordinateurs de bureau et portables grand public en 2025. IDC a séparément rapporté que les expéditions de PC grand public en Inde ont augmenté de 11,7 % en glissement annuel au premier trimestre 2026. Ces expéditions étant des ordinateurs de bureau et portables finis, la concurrence des fournisseurs pour cette application se concentre sur l'appareil complet et son prix plutôt que sur les composants individuels.
Les applications d'entreprise constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 7,88 % sur 2027-2032. IDC a rapporté une croissance de 20,9 % en glissement annuel dans le segment PC entreprise en Inde en 2025, définissant l'entreprise comme les sociétés de 500 employés ou plus. Le 31 mars 2025, la State Bank of India a lancé des appels d'offres au nom du groupe State Bank pour acquérir, installer, mettre en service et maintenir des serveurs pour les bureaux nationaux et étrangers, les filiales qualifiées et les coentreprises. Les quantités par site devaient être confirmées par des bons de commande, faisant de l'exigence proposée une opportunité de déploiement coordonné à travers le groupe. L'appel d'offres était une proposition et une invitation à soumissionner plutôt qu'une attribution, il montre donc l'étendue des besoins en serveurs du groupe mais pas les commandes confirmées.

Par secteur d'utilisation final :
les programmes d'infrastructure et les opérations de commerce de détail façonnent les besoins en équipementsL'informatique et les télécommunications constituaient le plus grand segment d'utilisation final, représentant 26,79 % du marché en 2026. Google a posé la première pierre de son hub d'intelligence artificielle à Visakhapatnam le 28 avril 2026, pour un projet à l'échelle du gigawatt comprenant 3 campus de centres de données. AdaniConneX et Nxtra by Airtel ont été désignés pour diriger la construction des bâtiments et de l'infrastructure de connexion. Le travail des partenaires de construction permet le déploiement prévu par Google de capacités avancées d'intelligence artificielle, reliant les campus physiques à un cas d'usage informatique distinct. L'opportunité d'équipement se concentre sur la capacité de charge de travail d'intelligence artificielle au sein du hub, faisant de l'échelle de construction un indicateur indirect de la demande de matériel.
Le commerce de détail est le segment d'utilisation final à la croissance la plus rapide, avec un CAGR prévu de 7,36 % sur 2027-2032. Reliance Retail a ouvert 1 564 magasins au cours de l'exercice 2025-26, portant son propre réseau à 20 160 magasins. Sa base de clients enregistrés a augmenté à 387 millions, tandis que les transactions ont dépassé 1,9 milliard au cours du même exercice. Pour les fournisseurs de matériel, cette combinaison crée des applications pour l'informatique et la mise en réseau sur une empreinte opérationnelle de commerce de détail plus large. L'opportunité réside dans le service aux opérations en magasin et au traitement des transactions, de sorte que l'expansion peut élargir les applications matérielles au-delà des équipements nécessaires aux seuls nouveaux emplacements ouverts.
Analyse géographique
Marché du matériel informatique en Inde du Sud
L'Inde du Sud représentait 42,58 % de la taille du marché du matériel informatique en Inde en 2026. En janvier 2026, le Tamil Nadu a lancé un programme d'ordinateurs portables ciblant 2 millions d'étudiants dans les collèges gouvernementaux et aidés par le gouvernement en 2 phases. La première phase prévoyait la distribution de 1 million d'ordinateurs portables. Un tel programme concentre la demande prospective autour d'une exigence éducative à l'échelle de l'État, fournissant une application institutionnelle pour la capacité de fabrication d'ordinateurs portables sur une large base de bénéficiaires. Pour les fournisseurs, l'unité de demande pertinente est le programme public par phases, plutôt que des millions de décisions d'achat individuelles des ménages, ce qui rend la livraison coordonnée du programme commercialement significative.
Marché du matériel informatique en Inde de l'Est
L'Inde de l'Est est la région à la croissance la plus rapide, avec un CAGR prévu de 8,45 % sur 2027-2032. CtrlS Datacenters Ltd a inauguré son centre de données de Patna le 13 octobre 2026, annonçant une capacité de charge informatique de 12 MW. Une installation opérationnelle fournit un cadre concret pour les équipements de serveurs, de stockage et de réseau en Inde de l'Est, offrant aux fournisseurs régionaux un point de contact commercial au-delà d'une simple annonce d'investissement. Une expansion supplémentaire a été liée à la demande future, faisant des équipements dimensionnés à chaque étape de l'activité d'intelligence artificielle et de cloud une voie commerciale plus défendable que l'installation de la pleine capacité potentielle à l'avance.
La base d'acheteurs du secteur public en Inde du Nord comprend le Département de la formation et de l'enseignement technique de Delhi, qui a lancé des appels d'offres pour 253 ordinateurs de bureau haut de gamme en janvier 2026. L'exigence concentrée en ordinateurs de bureau offre aux fournisseurs une voie de vente institutionnelle définie par la spécification d'équipement d'un département technique. L'Inde de l'Ouest et du Centre présente un exemple judiciaire distinct, avec la Haute Cour du Gujarat lançant des appels d'offres pour 1 922 systèmes tout-en-un pour elle-même et la justice de district en août 2026. L'appel d'offres permettait à la quantité finale de varier lors de l'émission des bons de commande. La quantité de l'appel d'offres pouvant varier au stade du bon de commande, les fournisseurs au service du tribunal et de la justice de district font face à une base d'utilisateurs dispersée dont la taille finale de commande est fixée tardivement.
Cadre réglementaire et perspectives
Pour les producteurs de matériel couverts disposant d'installations de fabrication, la comparaison des juridictions sélectionnées distingue les obligations de produits et de producteurs de l'Inde des contrôles industriels conditionnels du Tamil Nadu. Les fabricants, producteurs, remetteurs à neuf et recycleurs couverts doivent s'enregistrer auprès du Conseil central de contrôle de la pollution, ou CPCB. Les producteurs remplissent leurs obligations de recyclage pour les équipements électriques et électroniques répertoriés via des recycleurs enregistrés. Les microentreprises font partie des catégories exclues de l'application des règles sur les déchets électroniques.
Tableau réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Bureau des normes indiennes et CPCB | Conseil de contrôle de la pollution du Tamil Nadu pour le consentement industriel couvert |
| Instruments ou orientations clés | Enregistrement obligatoire pour les produits informatiques répertoriés ; Règles de gestion des déchets électroniques, 2022 | Cadre de consentement de la loi sur l'eau pour les opérations couvertes ; calendrier national REP des producteurs |
| Effet commercial | Enregistrement des produits et obligations de recyclage des producteurs | Consentement préalable pour les opérations couvertes impliquant des rejets d'eaux usées ou d'effluents industriels spécifiés ; inspection et possible refus ou retrait |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète les voies d'enregistrement et les obligations de recyclage des producteurs, tandis que celle du Tamil Nadu reflète l'exposition au consentement et à l'inspection pour les opérations couvertes liées aux rejets. Le calendrier national de recyclage des producteurs, qui s'applique également aux producteurs couverts opérant au Tamil Nadu, est la seule base des deux notes de Durcissement. Ses objectifs passent de 70 % en exercice 2025-26 et 2026-27 à 80 % à partir de l'exercice 2027-28, mesurés par rapport aux quantités d'équipements mis sur le marché au cours de l'année précédente pertinente, ajustées en fonction de la durée de vie moyenne du produit. Les règles exigent une révision après l'exercice 2028-29 et permettent une nouvelle augmentation des objectifs.
Étapes de la chaîne de valeur
La comparaison suit la conception, l'assemblage et la distribution, séparant les capacités fournies à chaque étape des revenus qu'elles soutiennent. En janvier 2025, Syrma SGS a inauguré une ligne d'assemblage à Chennai pour les ordinateurs portables Micro-Star International avec une capacité initiale de 100 000 unités par an.[3] Lors de l'inauguration, la montée en puissance à 1 million d'unités par an sur 1 à 2 ans a été annoncée comme dépendante de la demande, faisant de l'expansion un choix commercial. Cette distinction est importante car la capacité d'ingénierie, la capacité d'assemblage et l'accès aux acheteurs contribuent à des parties différentes de l'offre d'un fournisseur d'équipements.
Tableau d'analyse de la chane de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception de systèmes et de cartes | Concepteurs de systèmes informatiques haut de gamme tels que Netweb Technologies India Limited | Capacité de conception intégrée dans les ventes de systèmes | Alignement de la conception des cartes avec les exigences du système complet | Coordonner le développement des cartes avec l'ingénierie du système complet |
| Assemblage d'équipements | Assembleurs d'ordinateurs portables sous contrat tels que Syrma SGS | Revenus d'assemblage et de fabrication | Expansion de capacité dépendante de la demande | Échelonner la capacité supplémentaire en fonction de la demande confirmée |
| Distribution et support technique des canaux | Distributeurs informatiques tels que Supertron Electronics Private Limited et Rashi Peripherals Limited | Ventes de distribution d'équipements et services aux canaux | Support technique sur des canaux de vente dispersés | Combiner la portée des canaux avec le support avant-vente |
| Source: Mordor Intelligence | ||||
En avril 2026, HFCL a indiqué que la disponibilité de la mémoire affectait ses produits de télécommunications et informatiques et a décrit un approvisionnement alternatif auprès de plusieurs fabricants d'équipements d'origine pour ses routeurs internes. La production nationale de systèmes expose les fabricants à la disponibilité des composants mémoire. Une capacité d'assemblage supplémentaire a une valeur commerciale limitée si la disponibilité de la mémoire empêche l'achèvement des systèmes supplémentaires.
Paysage concurrentiel
Concentration du Marché
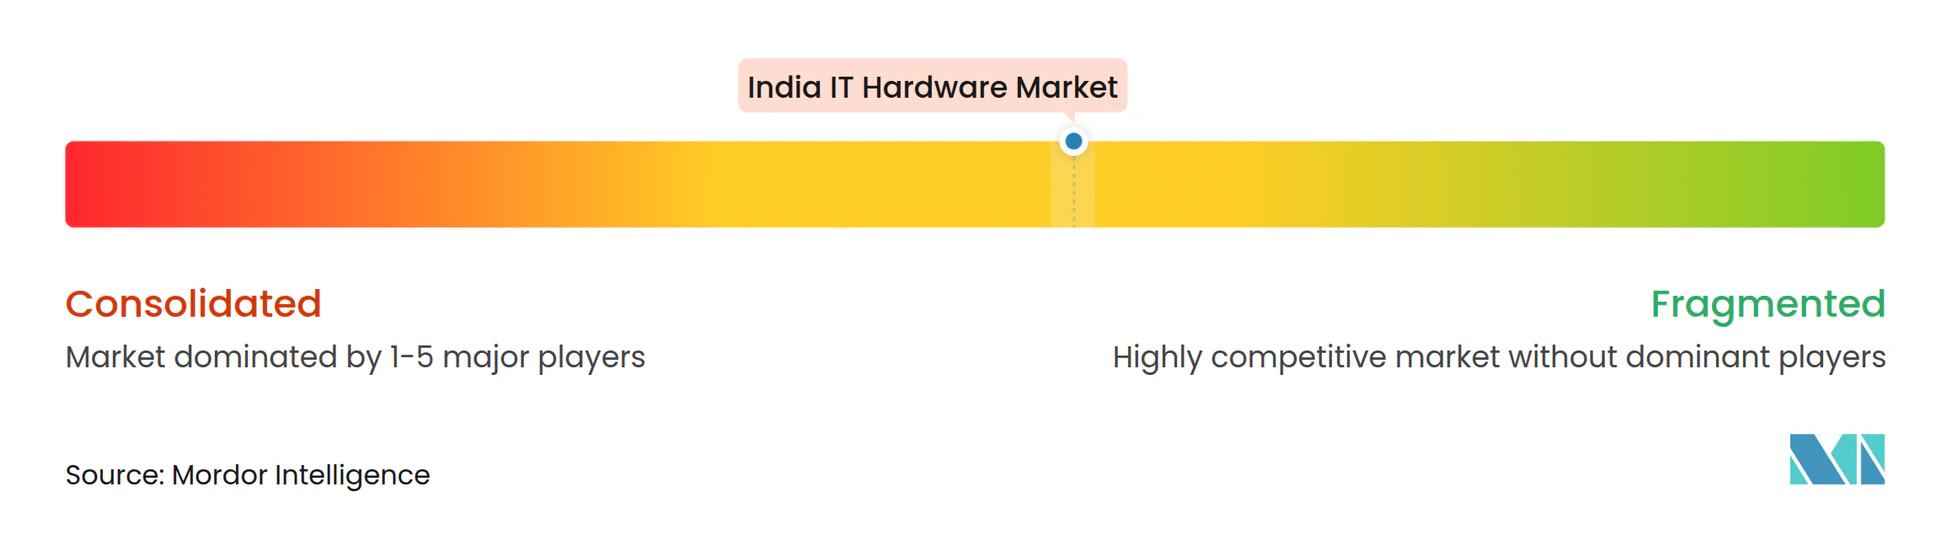
La concurrence dans les PC de marque est concentrée parmi quelques grands vendeurs, tandis que les partenariats de fabrication offrent une autre voie vers une position locale. Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. et Acer Inc. sont des concurrents majeurs. IDC a placé HP Inc., Acer Group, Lenovo, Dell et ASUS en tête des expéditions de PC en Inde au premier trimestre 2026, avec des parts respectives de 26,6 %, 21,3 %, 18,3 %, 15,9 % et 6,9 %. Un cadre de Dell India a déclaré en juillet 2026 que la majorité des serveurs de l'entreprise étaient fabriqués en Inde et que la production locale visait le marché indien. Pour les acheteurs d'entreprise, cela place la capacité de production nationale aux côtés de la marque elle-même comme distinction commerciale, tout en préservant la place pour les vendeurs concurrents et leurs partenaires de fabrication.
En août 2025, Acer India a annoncé un partenariat de fabrication d'ordinateurs portables à Pondichéry avec Plumage Solutions pour une installation avec une capacité annuelle annoncée de 300 000 ordinateurs portables. Plumage Solutions a servi de partenaire de fabrication. Le même plan de Pondichéry couvrait également les moniteurs, les ordinateurs de bureau tout-en-un, les serveurs, les stations de travail et les adaptateurs d'alimentation, de sorte qu'Acer a positionné le site comme une source de plus que des ordinateurs portables. Le partenariat rend l'exécution de la fabrication commercialement pertinente pour l'offre de la marque, la capacité annoncée définissant l'échelle potentielle et les performances de l'usine déterminant le volume disponible pour servir les acheteurs.
Le positionnement réglementaire et la capacité des systèmes présentent des tests concurrentiels différents pour les fournisseurs poursuivant des contrats d'infrastructure d'entreprise. En juillet 2026, le cadre indien de Dell a décrit la participation de l'entreprise aux PLI 1.0 et 2.0 et sa feuille de route pour répondre aux exigences Make in India. Ce positionnement peut aider à répondre aux exigences de production locale, tandis que le lancement en Inde en juillet 2026 de PowerStore Elite par Dell cible le stockage sur site pour les charges de travail d'intelligence artificielle et les données d'entreprise conservées dans le pays. Les challengers peuvent se concentrer sur une exigence particulière d'équipement ou d'intégration plutôt que de correspondre à une marque établie dans toutes les catégories de matériel. La barrière pour un challenger consiste à combiner une exécution locale crédible avec un système qui répond à l'exigence particulière de charge de travail et de localisation des données de l'acheteur.
Acteurs dominants du secteur du matériel informatique en Inde
-
Dell Inc.
-
Lenovo Group Ltd
-
ASUSTeK Computer Inc.
-
HP Inc.
-
Acer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du matériel informatique en Inde Entreprises couvertes dans ce rapport
- Dell Inc.
- Lenovo Group Ltd
- ASUSTeK Computer Inc.
- HP Inc.
- Acer Inc.
- IBM Corporation
- Apple Inc.
- Samsung Electronics Co. Ltd.
- NetApp Inc.
- Hitachi Ltd.
- Cisco Systems Inc.
- Juniper Networks Inc.
- Arista Networks Inc.
- Hewlett Packard Enterprise (HPE) Inc.
- Wistron India Inc.
- Foxconn India Inc.
- Super Micro Computer Inc.
- Dell EMC Indian Ops
- Supertron Electronics Private Limited
- RP Tech India
Opportunités clés pour les acteurs du marché
Ces opportunités comparent les équipements de bureau directement financés avec les applications matérielles soutenues par la capacité des centres de données et l'adoption du cloud gouvernemental. La capacité installée des centres de données en Inde est passée de 375 MW en 2020 à environ 1 575 MW en août 2026. Le 19 août 2026, le ministère des MPME a alloué des fonds pour des ordinateurs de bureau et des imprimantes pour ses bureaux et centres de branche au cours de l'exercice 2026-27. La base d'infrastructure plus large soutient les systèmes spécifiques aux charges de travail, tandis que les destinataires de bureaux désignés offrent aux fournisseurs d'appareils une voie plus définie vers des commandes potentielles.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Déploiements d'ordinateurs de bureau et d'imprimantes pour les bureaux MPME désignés | Fonds d'équipement pour l'exercice 2026-27 alloués en août 2026 | Bureaux et centres désignés du ministère des MPME | Proposer des configurations d'ordinateurs de bureau et d'imprimantes avec support de déploiement | Traduire les allocations en commandes d'équipements spécifiques aux bureaux | Fournisseurs d'ordinateurs de bureau et d'imprimantes, prestataires de déploiement |
| Déploiements de serveurs d'intelligence artificielle spécifiques aux charges de travail | La capacité installée élargie des centres de données fournit une base d'infrastructure opérationnelle | Opérateurs de centres de données | Échelonner les systèmes de serveurs en fonction des exigences applicatives | Adapter l'échelle des équipements à la demande réelle de charges de travail | Fournisseurs de serveurs et intégrateurs de systèmes |
| Stockage et réseau cloud gouvernemental partagé | 2 170 ministères et départements hébergeaient des applications MeghRaj en décembre 2025 | NIC en tant que fournisseur cloud MeghRaj | Intégrer le stockage et le réseau autour des applications hébergées | Coordonner les équipements avec l'infrastructure applicative partagée | Fournisseurs de stockage et de réseau d'entreprise |
| Source: Mordor Intelligence | |||||
La demande des bureaux individuels peut être satisfaite par des appareils complets, tandis que les applications cloud partagées nécessitent une infrastructure coordonnée. Cela déplace la tâche commerciale d'un fournisseur d'infrastructure vers l'intégration de la charge de travail hébergée, plutôt que la réplication du parc d'appareils d'un bureau. L'exigence d'équipement de bureau du ministère des MPME est l'ouverture la plus claire car un groupe d'acheteurs nommé dispose d'un financement daté, tandis que la demande d'infrastructure dépend de la traduction des charges de travail hébergées en commandes d'équipements.
Développements industriels récents dans Marché du matériel informatique en Inde
- Oct 2026 : Adani Enterprises Limited et Jabil Inc. ont signé un protocole d'accord non contraignant proposant une coentreprise 50:50 pour fabriquer et assembler des équipements d'intelligence artificielle et de centres de données en Inde, sous réserve d'accords définitifs, d'approbations et de conditions habituelles.
- Oct 2026 : CtrlS Datacenters Ltd a inauguré son centre de données de Patna, annonçant une capacité de charge informatique de 12 MW.
- Juil 2026 : Dell a lancé sa plateforme de données PowerStore Elite en Inde pour le stockage sur site conçu pour prendre en charge les charges de travail d'intelligence artificielle et conserver les données d'entreprise dans le pays.
Marché du matériel informatique en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du matériel informatique en Inde mesure les dépenses annuelles en équipements informatiques physiques vendus aux consommateurs et aux organisations en Inde. Il couvre les achats par types de produits, applications, secteurs d'utilisation final et régions, évalués au point de vente en USD.
Exclusions du périmètre : les services informatiques, la connectivité télécommunications, les abonnements logiciels purs, et les semi-conducteurs et autres composants vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de produit
- PC et stations de travail
- Matériel de mise en réseau d'entreprise
- Dispositifs de stockage d'entreprise
- Serveurs
- Autre matériel (imprimantes et copieurs)
- Par application
- Consommateurs
- Entreprises
- PME
- Grandes entreprises
- Par secteur d'utilisation finale
- BFSI
- Commerce de détail
- Informatique et télécommunications
- Autres secteurs d'utilisation finale
- Par région
- Nord de l'Inde
- Est de l'Inde
- Ouest et centre de l'Inde
- Sud de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les communiqués du Bureau de presse du gouvernement indien, l'analyse budgétaire de PRS India, les règles du Conseil central de contrôle de la pollution et les informations d'enregistrement du Bureau des normes indiennes fournissent des preuves illustratives sur la production locale d'équipements, la politique, la conformité des produits et les conditions d'approvisionnement. Ces sources aident à établir le contexte du marché et à sélectionner des indicateurs observables sans traiter la production électronique globale ou les dépenses informatiques totales comme des ventes d'équipements.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et les reportages commerciaux réputés peuvent apporter des preuves sur les revenus des produits, les canaux, les prix et les approvisionnements pour l'Inde. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens structurés et les enquêtes incluraient des fabricants de matériel informatique axés sur l'Inde, des distributeurs et revendeurs, des responsables des achats d'entreprise et des technologies de l'information, ainsi que des spécialistes des achats du secteur public. Leurs témoignages permettraient de tester les conclusions secondaires sur la composition des produits, les prix de vente réalisés, le calendrier des expéditions, les marges des canaux et la demande régionale. En cas de réponses contradictoires ou d'absence de données, les analystes enregistreraient l'écart, compareraient les signaux indépendants des entreprises et des approvisionnements, et chercheraient des éclaircissements auprès des répondants concernés avant de fixer une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses annuelles en Inde pour les équipements informatiques finis et répartit la valeur par type de produit, application grand public ou entreprise, secteur d'utilisation final et les quatre régions étudiées. Les expéditions historiques de PC et les prix de vente, les dépenses en matériel d'entreprise, les attributions de marchés publics, les ajouts de capacité des centres de données et la production locale d'ordinateurs portables et de serveurs fournissent des indicateurs sensibles au marché : les expéditions et les prix informent la valeur des terminaux, tandis que les marchés publics, les ajouts d'infrastructure et les tendances de production informent la demande d'entreprise et l'offre nationale disponible pour la satisfaire. Les analystes utilisent ces indicateurs dans une régression multivariée pour les prévisions, avec une analyse de scénarios pour les perturbations des prix des composants ou de l'approvisionnement, et déduisent les parts de segments des preuves de revenus d'équipements par acheteur, produit, secteur et région.
Des vérifications ascendantes sélectives utilisent des volumes d'équipements échantillonnés multipliés par les prix de vente moyens observés et les cumuls de revenus des fournisseurs ou des canaux, avec suppression des transferts en gros en double afin que le même appareil soit comptabilisé une seule fois à sa vente finale. Les analystes rapprochent ces vérifications du total descendant, examinent les différences par catégorie et conservent une fourchette lorsque les preuves publiques ne résolvent pas l'écart. Les répondants primaires examineraient la direction et la plausibilité pratique des hypothèses individuelles d'expédition, de prix, d'approvisionnement et de déploiement, avec des ajustements liés à des preuves corroborantes plutôt qu'à des opinions non vérifiées.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation par rapport aux divulgations indépendantes des entreprises, aux indicateurs d'expédition, aux marchés publics gouvernementaux et aux données de fabrication, puis examinent les mouvements inhabituels et les écarts entre le modèle, les totaux des segments et les signaux observés avant validation. Ils recontactent les répondants concernés lorsqu'une hypothèse matérielle entre en conflit avec de nouvelles preuves ou lorsqu'une commande importante, un choc de prix ou une interruption d'approvisionnement modifie le calendrier ou la composition attendus. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements de marché importants, et fait l'objet d'une nouvelle revue des preuves et de la cohérence avant la livraison.
Taille du marché du matériel informatique en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du matériel informatique en Inde mesure les dépenses annuelles en équipements informatiques physiques vendus aux consommateurs et aux organisations en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les expéditions historiques de PC et les prix de vente, les dépenses en matériel d'entreprise, les attributions de marchés publics, les ajouts de capacité des centres de données et la production locale d'ordinateurs portables et de serveurs fournissent des indicateurs sensibles au marché : les expéditions et les prix informent la valeur des terminaux, tandis que les marchés publics, les ajouts d'infrastructure et les tendances de production informent la demande d'entreprise et l'offre nationale disponible pour la satisfaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,14 milliards USD (2027) | |
| Consultance mondiale A | 4,61 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 80,9 % à la valeur 2027 de ce rapport de 24,14 milliards USD, 2 ans plus tard. Sa base publiée de 2025 précède l'année de comparaison 2027 du rapport. |
| Consultance mondiale B | 15,46 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 36,0 % à la valeur 2027 de ce rapport de 24,14 milliards USD, 2 ans plus tard. Sa base publiée de 2025 précède l'année de comparaison 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux divulgations indépendantes des entreprises, aux indicateurs d'expédition, aux marchés publics gouvernementaux et aux données de fabrication, puis examinent les mouvements inhabituels et les écarts entre le modèle, les totaux des segments et les signaux observés avant validation.
Questions clés auxquelles répond le rapport
Comment la taille du marché du matériel informatique en Inde évoluera-t-elle d'ici 2032 ?
La taille devrait passer de 24,14 milliards USD en 2027 à 33,92 milliards USD d'ici 2032, avec un CAGR de 7,04 % sur 2027-2032.
Qu'est-ce qui stimule la demande de matériel informatique ?
L'infrastructure d'intelligence artificielle et la numérisation publique soutiennent la demande. La mission IndiaAI a étendu la capacité de calcul partagée à plus de 45 000 GPU d'ici juin 2026.
Quel segment de produits matériels est en tête en Inde ?
Les PC et stations de travail ont dominé avec 42,16 % du marché en 2026.
Quelles entreprises sont en concurrence dans le secteur du matériel informatique en Inde ?
Les principaux concurrents comprennent Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. et Acer Inc.
Quel défi de coût affecte l'accessibilité des ordinateurs portables ?
Les pressions sur les coûts de la mémoire et du stockage constituent un défi majeur. ASUS India a décrit ses efforts avec les fournisseurs et le renforcement de sa stratégie multi-fournisseurs en septembre 2026.
Quelles régions indiennes sont en tête de la demande et de la croissance du matériel informatique ?
L'Inde du Sud a dominé avec 42,58 % du marché en 2026. L'Inde de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 8,45 % sur 2027-2032.