
Tamaño y Participación del Mercado de Componentes Electrónicos Pasivos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 48.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.48 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes Electrónicos Pasivos por Mordor Intelligence
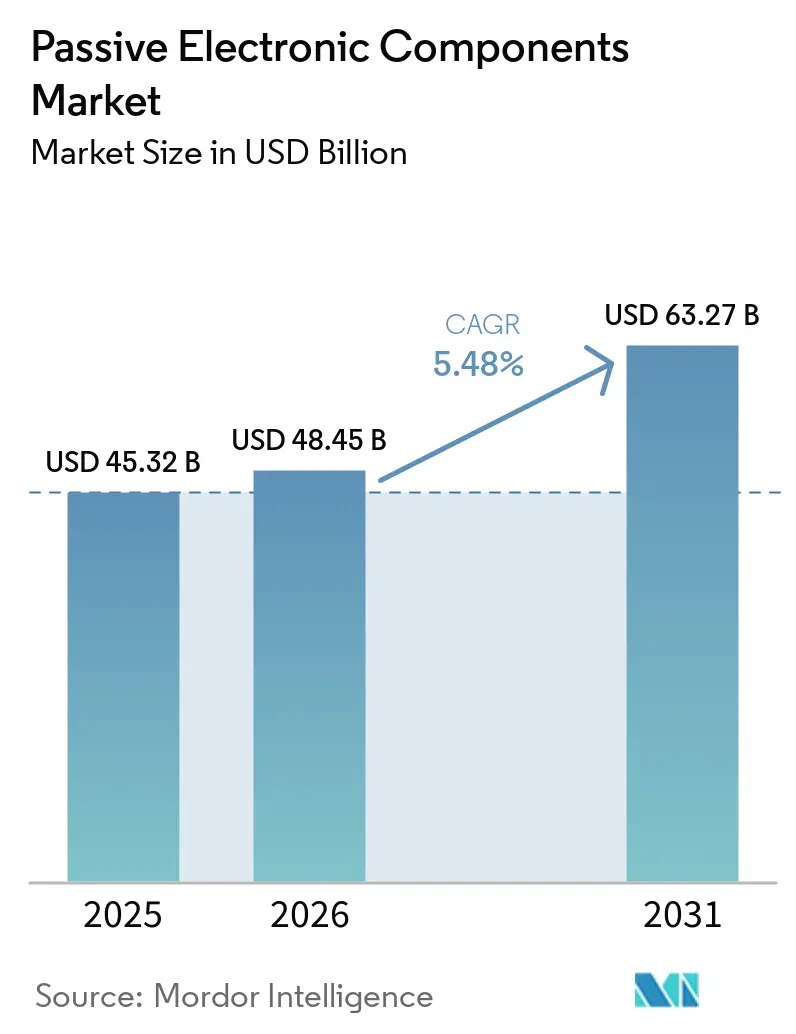
El tamaño del mercado de componentes electrónicos pasivos fue valorado en 45,32 mil millones de USD en 2025 y se estima que crecerá desde 48,45 mil millones de USD en 2026 hasta alcanzar 63,27 mil millones de USD en 2031, a una CAGR del 5,48% durante el período de pronóstico (2026-2031). La expansión está liderada por plataformas de vehículos eléctricos que consumen entre tres y cinco veces más condensadores, resistencias e inductores por unidad que los automóviles de combustión interna, mientras que las estaciones base 5G y Wi-Fi 7 impulsan una demanda sin precedentes de filtros de alta frecuencia. Los fabricantes de equipos están integrando componentes pasivos en miniatura en sustratos de circuitos impresos para ahorrar espacio en la placa, incluso cuando la integración vertical en el suministro de paladio y rutenio amortigua los choques de precios. Los programas soberanos de electrónica en Oriente Medio, India y el Sudeste Asiático están regionalizando la producción, reduciendo el riesgo logístico y mejorando la resiliencia. El enfoque competitivo ha pasado, en consecuencia, de las guerras de precios al liderazgo tecnológico, con los principales proveedores patentando dieléctricos que soportan procesos de soldadura sin plomo a 260 °C e integrando componentes pasivos dentro de paquetes de módulos de potencia para inversores de carburo de silicio.
Conclusiones Clave del Informe
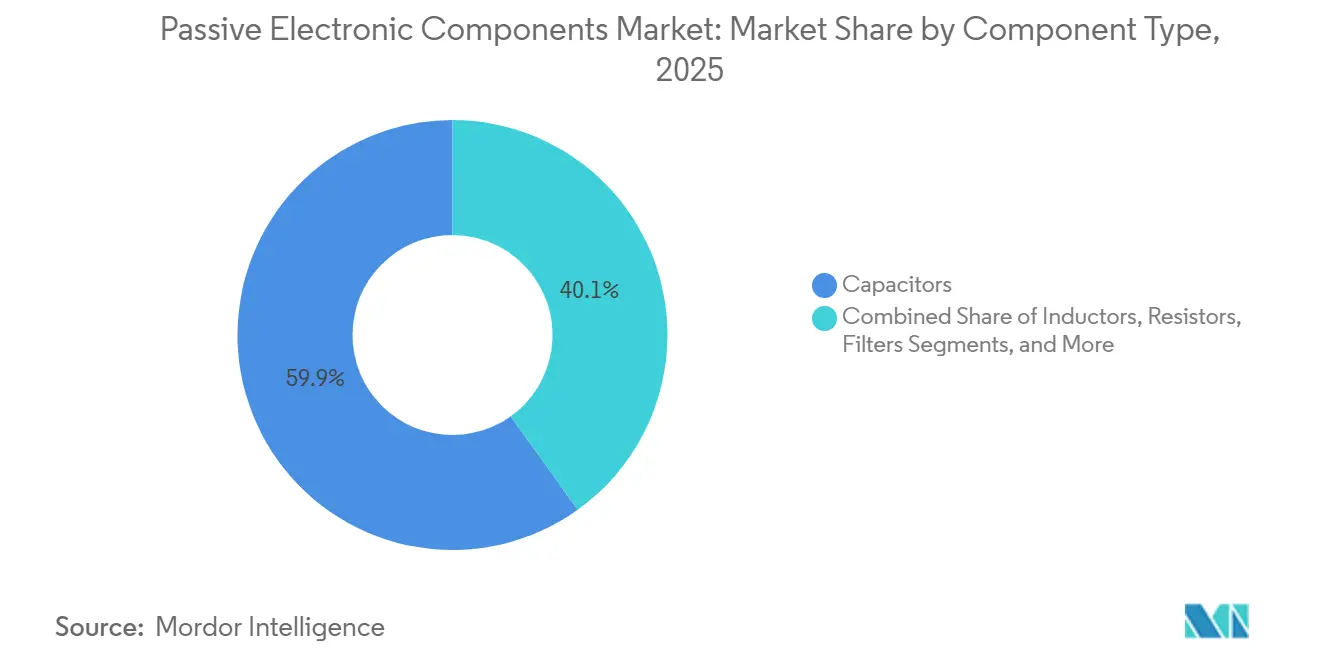
- Por tipo de componente, los condensadores representaron el 59,89% de la participación del mercado de componentes electrónicos pasivos en 2025, mientras que los filtros se expanden a una CAGR del 8,23% hasta 2031.
- Por tipo de producto de condensador, las unidades cerámicas lideraron con una participación del 45,78% del tamaño del mercado de componentes electrónicos pasivos en 2025; los supercondensadores avanzan a una CAGR del 7,31% hasta 2031.
- Por industria de usuario final de condensadores, el sector automotriz capturó el 26,59% de la participación de ingresos en 2025, aunque se prevé que las aplicaciones energéticas escalen a una CAGR del 7,02%.
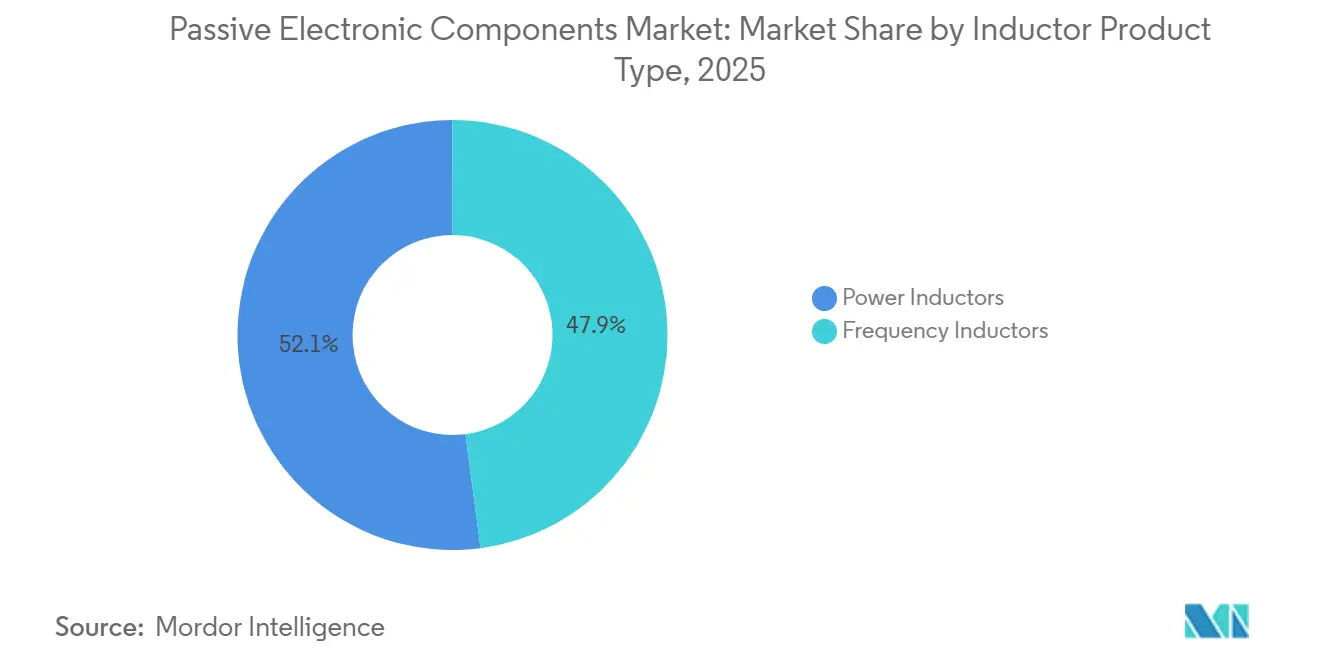
- Por tipo de producto de inductor, los inductores de potencia mantuvieron el 52,07% de los ingresos en 2025; se prevé que los inductores de radiofrecuencia registren la CAGR más rápida del 6,82% para 2031.
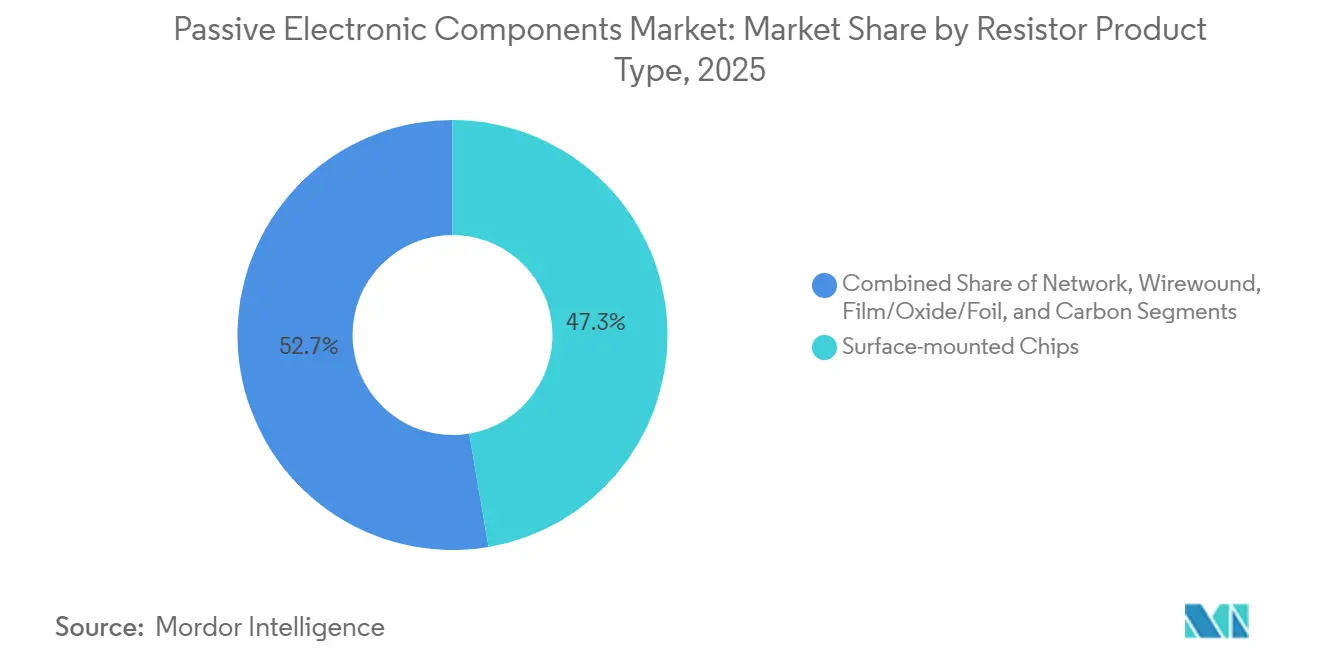
- Por tipo de producto de resistencia, los chips de montaje superficial dominaron con una participación del 47,32% en 2025, mientras que los dispositivos de película, óxido y lámina crecen a una CAGR del 6,03%.
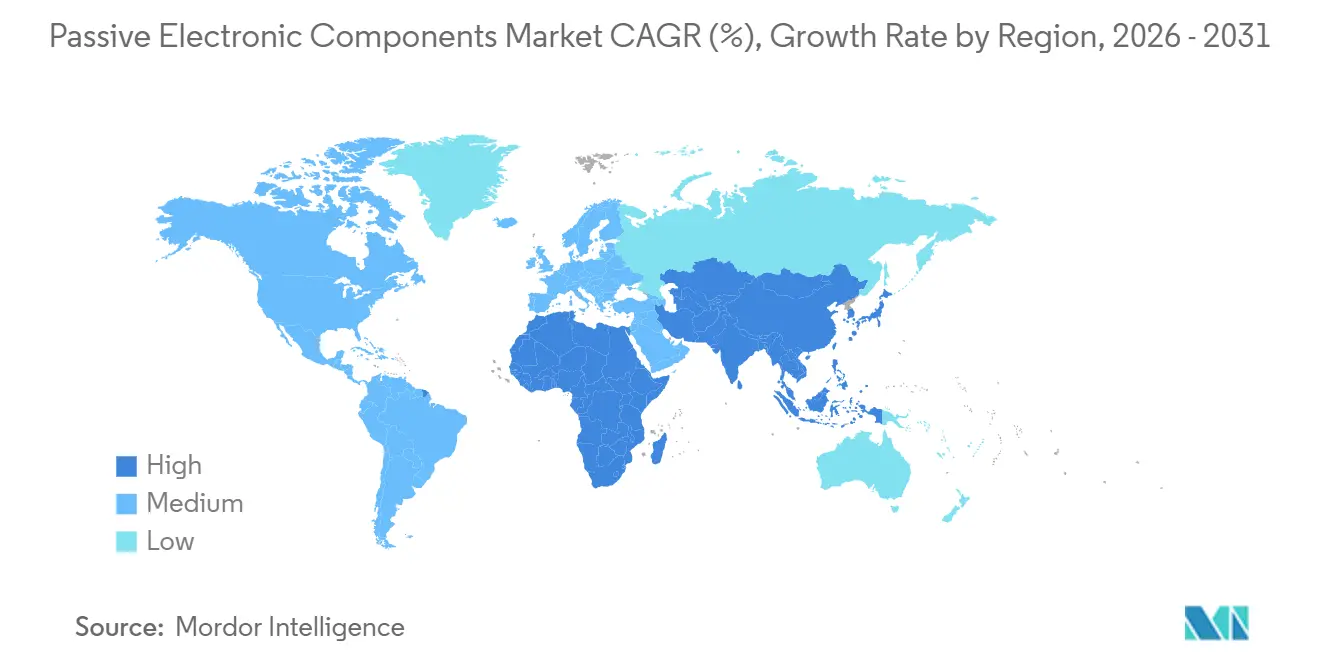
- Por geografía, Asia Pacífico contribuyó con el 36,12% de los ingresos por condensadores en 2025, mientras que se espera que Oriente Medio registre una CAGR del 6,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de la electrónica automotriz para vehículos eléctricos y autónomos | +1.8% | China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Despliegue de 5G que impulsa la demanda de componentes pasivos de alta frecuencia | +1.5% | Asia Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Creciente adopción de dispositivos IoT que requieren componentes pasivos de ultrabajo consumo | +1.2% | Asia Pacífico, Europa | Mediano plazo (2-4 años) |
| Integración vertical del suministro de materiales para asegurar paladio y rutenio | +0.7% | Japón, Corea del Sur, Taiwán | Largo plazo (≥ 4 años) |
| Surgimiento de la tecnología de componentes pasivos integrados en sustratos de circuitos impresos | +0.9% | Asia Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Regionalización de la fabricación de electrónica para mitigar el riesgo en la cadena de suministro | +1.0% | Sudeste Asiático, India, México, Europa Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Electrónica Automotriz para Vehículos Eléctricos y Autónomos
Los automóviles eléctricos despliegan hasta 3.000 componentes pasivos discretos, el triple que los vehículos convencionales, porque los paquetes de baterías de 800 V requieren condensadores cerámicos de alta rizado, resistencias de detección de corriente y filtros de interferencia electromagnética. Los sistemas de gestión de baterías integran por sí solos aproximadamente 200 condensadores cerámicos multicapa por módulo, suavizando las corrientes de equilibrado para proteger las celdas de iones de litio. El lidar y el radar de 77 GHz añaden inductores y condensadores de temperatura estable que deben cumplir ventanas de operación de menos 40 °C a más 125 °C. Tesla reportó un aumento del 18% en el costo de componentes pasivos por vehículo en 2025, impulsado en gran medida por estas actualizaciones de alta tensión.[1] Los proveedores de primer nivel están ubicando líneas de condensadores junto a las plantas de trenes de potencia europeas y chinas, reduciendo los plazos de entrega de 12 a cuatro semanas y liberando capital de trabajo.
Despliegue de 5G que Impulsa la Demanda de Componentes Pasivos de Alta Frecuencia
Las macroceldas de quinta generación utilizan espectro por encima de 3,5 GHz, donde los parásitos en los componentes pasivos convencionales inducen pérdidas de inserción. Los paneles Massive-MIMO agrupan entre 64 y 256 radiadores y necesitan condensadores con frecuencias de autorresonancia superiores a 10 GHz. Los sitios 5G autónomos globales alcanzaron 1,2 millones a finales de 2025, con China y Corea del Sur albergando el 60% de los despliegues.[2] Cada radio consume aproximadamente 400 componentes pasivos, incluidos inductores de radiofrecuencia sintonizados para operación en gigahercios. Ericsson documentó una reducción del 25% en el peso de sus radios de banda media al miniaturizar estos componentes pasivos, permitiendo instalaciones más ligeras en azoteas.[3] Solo un puñado de proveedores puede sinterizar núcleos de ferrita que mantienen la permeabilidad estable en extremos de temperatura y humedad.
Creciente Adopción de Dispositivos IoT que Requieren Componentes Pasivos de Ultrabajo Consumo
Los sensores industriales, los nodos de agricultura inteligente y los monitores de salud remotos deben sobrevivir años con pilas de botón, lo que impulsa a los proveedores a diseñar condensadores e inductores con fugas inferiores a 1 nA. Las conexiones IoT celulares superaron los 3.000 millones en 2025, siendo la agricultura y la logística los adoptantes más rápidos. Los dispositivos soportan oscilaciones de menos 40 °C a más 85 °C y humedad superior al 90%, lo que acelera la electromigración si las terminaciones no son resistentes a la corrosión. Los fabricantes aplican recubrimientos conformales para extender la vida útil más allá de 10 años, un requisito indispensable para los contadores inteligentes y los monitores de tuberías. Vishay señaló que las resistencias de película delgada originalmente diseñadas para unidades de control de motor ahora aparecen en pasarelas IoT porque derivan menos del 0,1% a lo largo de una década.
Surgimiento de la Tecnología de Componentes Pasivos Integrados en Sustratos de Circuitos Impresos
La integración de resistencias y condensadores dentro del dieléctrico del circuito impreso reduce el área de la placa un 30% y acorta los caminos de retorno, mejorando la integridad de la señal. AT and S reveló que los sustratos integrados representaron el 15% de los ingresos de interconexión de alta densidad en 2025, casi el doble que en 2024.[4] El método se basa en la deposición por pulverización catódica y el recorte láser, lo que exige 50 millones de USD por línea en capital. Intel patentó condensadores de desacoplo integrados en protuberancias de chip que reducen la impedancia de distribución de energía un 40%, permitiendo velocidades de reloj superiores a 6 GHz sin caída de tensión. Si bien son rentables para valores inferiores a 100 nF, los componentes pasivos integrados vinculan a los clientes a un único proveedor de circuitos impresos, aumentando los costos de cambio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los precios de metales preciosos que afecta los costos de los condensadores | -0.9% | Japón, Corea del Sur, Taiwán | Corto plazo (≤ 2 años) |
| Límites de miniaturización para componentes de alta capacitancia | -0.6% | Global, más restrictivo en electrónica de consumo | Mediano plazo (2-4 años) |
| Regulaciones ambientales sobre el uso de tantalio y plomo | -0.5% | Europa, América del Norte, Asia Pacífico | Largo plazo (≥ 4 años) |
| Escasez de talento en experiencia en diseño de radiofrecuencia de alta frecuencia | -0.4% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Metales Preciosos que Afecta los Costos de los Condensadores
El paladio cotizó entre 900 y 1.400 USD por onza troy durante 2025, haciendo que los márgenes de los condensadores cerámicos multicapa oscilaran hasta 5 puntos porcentuales para los proveedores sin cobertura. El rutenio se disparó un 40% a principios de 2025 cuando las restricciones de exportación rusas redujeron la disponibilidad, forzando la reformulación de pastas de electrodos que sacrifican la densidad de capacitancia. TDK señaló que la inflación de metales preciosos recortó su margen de condensadores en 150 puntos básicos en el ejercicio fiscal 2025 y desencadenó una revisión de precios con compradores del sector automotriz e industrial. Los pequeños proveedores sin escala sufrieron impactos más severos, acelerando la consolidación del sector.
Límites de Miniaturización para Componentes de Alta Capacitancia
El espesor del dieléctrico en los condensadores cerámicos multicapa se ha reducido a 0,5 µm, pero adelgazarlo más desencadena el efecto túnel cuántico y la ruptura dieléctrica. Murata calculó que un paquete 0201 con 22 µF requeriría 1.000 capas, un factor que destruye el rendimiento y hace que la pieza no sea económica. Los diseñadores están apilando chips de menor capacitancia o adoptando híbridos poliméricos para alta energía volumétrica en perfiles delgados. El iPhone 16 de Apple combinó matrices cerámicas y de tantalio para superar este límite, aunque con mayor complejidad en la lista de materiales.[5]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
Los Condensadores Anclan el Mercado, los Filtros Surgen por la Demanda de RadiofrecuenciaEn 2025, los condensadores representaron el 59,89% de los ingresos en el mercado de componentes electrónicos pasivos, validando su universalidad para el acondicionamiento de energía en equipos automotrices, industriales y de consumo. Los filtros, aunque de menor base, se expandirán a una CAGR del 8,23% hasta 2031, ya que cada teléfono inteligente 5G integra ahora hasta 40 filtros acústicos para aislar las señales de Wi-Fi 6E, Bluetooth, banda ultraancha y 5G. Los inductores sustentan los convertidores de potencia, mientras que las resistencias establecen corrientes y dividen tensiones en todos los circuitos.
La tecnología integrada está redibujando los límites de las categorías. Los sustratos que alojan resistencias y condensadores de película delgada reducen la altura para los teléfonos inteligentes, pero los valores superiores a 100 nF aún requieren dispositivos discretos para el almacenamiento de energía. Como resultado, se espera que el tamaño del mercado de componentes electrónicos pasivos para condensadores discretos en los sectores automotriz e industrial siga siendo dominante, incluso cuando los filtros centrados en la cadena de señal continúan ganando participación incremental en teléfonos inteligentes y estaciones base.

Por Tipo de Producto de Condensador:
El Dominio Cerámico se Encuentra con el Impulso de los SupercondensadoresLas unidades cerámicas entregaron el 45,78% de las ventas de condensadores en 2025, beneficiándose de un amplio rango de capacitancia, baja resistencia en serie equivalente y alta respuesta en frecuencia. Los supercondensadores están proyectados para registrar una CAGR del 7,31%, respaldados por el frenado regenerativo y la regulación de frecuencia de la red, donde sus rápidos ciclos de carga y descarga destacan.
Mientras que los dispositivos electrolíticos de tantalio y aluminio continúan en aplicaciones aeroespaciales e industriales, los proveedores están combinando dieléctricos de película y cerámicos para alcanzar clasificaciones de 1.000 V en cargadores a bordo de vehículos eléctricos de 800 V. Esta combinación garantiza que el tamaño del mercado de componentes electrónicos pasivos vinculado a los bloques de vehículos eléctricos de alta tensión siga creciendo a pesar de la madurez general de los teléfonos inteligentes.
Por Industria de Usuario Final de Condensadores:
El Sector Automotriz Lidera, la Energía se AceleraEl sector automotriz absorbió el 26,59% de la demanda de condensadores en 2025 en el mercado de componentes electrónicos pasivos. La generación y el almacenamiento de energía escalarán a una CAGR del 7,02% hasta 2031, a medida que los inversores fotovoltaicos y las turbinas eólicas adoptan condensadores de película capaces de soportar sobretensiones de kilovoltios.
La maquinaria industrial, el sector aeroespacial y los dispositivos médicos siguen requiriendo unidades robustas o biocompatibles, aunque la electrónica de consumo continúa enviando volúmenes en decenas de miles de millones de piezas. El enfoque del segmento se inclina, por tanto, desde el volumen puro hacia la diversidad de aplicaciones, preservando la rentabilidad de la industria de componentes electrónicos pasivos.
Por Tipo de Producto de Inductor:
Los Inductores de Potencia Lideran, las Variantes de Radiofrecuencia Ganan TerrenoLos inductores de potencia contribuyeron con el 52,07% de los ingresos por inductores en 2025 gracias a los convertidores reductores y elevadores que alimentan las CPU y los cargadores de baterías. Se espera que los inductores de frecuencia, aunque representan solo una cuarta parte del valor del segmento, se expandan a una CAGR del 6,82% a medida que proliferen los terminales de 5G de banda media y de comunicaciones satelitales.
Los híbridos suaves de 48 V para automoción y la iluminación LED requieren inductores blindados con saturación superior a 20 A, lo que refuerza la demanda de componentes electrónicos pasivos para automoción, mientras que los aceleradores de inteligencia artificial para centros de datos necesitan bobinas de RF de tolerancia ajustada para filtros de varios gigahercios. Los proveedores que refinen el polvo de ferrita para mantener la permeabilidad a estas frecuencias captarán la próxima ola de crecimiento del mercado de componentes electrónicos pasivos.
Por Industria de Usuario Final de Inductores:
El Sector Automotriz Domina, las Comunicaciones SurgenEl sector automotriz reclamó el 28,61% del gasto en inductores en 2025, impulsado por los convertidores CC-CC distribuidos dentro de los vehículos eléctricos. Las comunicaciones, los servidores y el almacenamiento registrarán una CAGR del 6,47% hasta 2031, a medida que los clústeres de inteligencia artificial despliegan cientos de etapas de potencia por placa.
El sector aeroespacial y de defensa necesita componentes magnéticos tolerantes a la radiación, mientras que los accionamientos de motores industriales dependen de bobinas de alta corriente. Los principales actores, por tanto, combinan la certificación automotriz AEC-Q200 con servicios de personalización para sectores robustos, aislando los márgenes incluso cuando los volúmenes de teléfonos inteligentes se estabilizan.
Por Tipo de Producto de Resistencia:
Los Chips de Montaje Superficial Prevalecen, las Variantes de Película AumentanLas resistencias de chip de película gruesa mantuvieron una participación del 47,32% en 2025, utilizadas en todo, desde divisores de tensión hasta resistencias de pull-up. Las piezas de película, óxido y lámina superarán con una CAGR del 6,03% porque los equipos médicos, aeroespaciales y de instrumentación exigen coeficientes de temperatura inferiores a 25 ppm/°C.
Las unidades bobinadas continúan en el frenado dinámico y los bancos de carga, mientras que las redes de resistencias simplifican la retroiluminación LED. El tamaño del mercado de componentes electrónicos pasivos dedicado a dispositivos de película de precisión y lámina se expande, por tanto, a medida que las aplicaciones con gran carga analógica buscan una deriva inferior al 0,1% a lo largo de la vida útil.
Por Industria de Usuario Final de Resistencias:
La Electrónica de Consumo Lidera, la Energía CreceLos teléfonos inteligentes, los ordenadores portátiles y las consolas absorbieron el 27,47% de los ingresos por resistencias en 2025. Los inversores solares y eólicos serán el segmento de mayor crecimiento con una CAGR del 6,43% hasta 2031, a medida que las energías renovables instalan bloques de potencia a escala de megavatios.
Los vehículos eléctricos automotrices necesitan chips de detección de corriente de hasta 5 W en perfiles 2512, mientras que la imagen médica requiere resistencias ultraestables en amplificadores de gradiente. Estos nichos especializados refuerzan el giro de la industria de componentes electrónicos pasivos desde los volúmenes de consumo estandarizados hacia los sectores de alto valor.
Análisis Geográfico
Mercado de Componentes Electrónicos Pasivos de Asia Pacífico
Asia Pacífico representó el 36,12% de las ventas de condensadores en 2025 y sigue siendo el ancla del mercado de componentes electrónicos pasivos gracias a los profundos clústeres de fabricación en China, Japón, Corea del Sur y Taiwán. Los gobiernos regionales subvencionan la investigación de dieléctricos de próxima generación y ofrecen incentivos fiscales para la expansión de capacidad, lo que permite a los proveedores ubicarse junto a los centros de ensamblaje final de teléfonos inteligentes, PC y vehículos eléctricos.
Mercado de Componentes Electrónicos Pasivos de Oriente Medio
La demanda de Oriente Medio, aunque representa apenas una participación de un dígito medio, se expande a una CAGR del 6,76% hasta 2031 bajo iniciativas soberanas que financian fábricas de semiconductores, centros de datos y parques solares. Abu Dabi y Riad asignan presupuestos de varios miles de millones de dólares para localizar el ensamblaje de componentes pasivos, protegiendo la infraestructura crítica de telecomunicaciones y energía de las interrupciones en el suministro extranjero.
Mercado de Componentes Electrónicos Pasivos de América del Norte y Europa
América del Norte y Europa representan mercados maduros pero resilientes. La electrificación de vehículos, la computación en el borde y la automatización industrial sostienen la demanda de componentes, mientras que las regulaciones medioambientales impulsan la adopción de diseños sin plomo y sin tantalio. México, la República Checa y Polonia aprovechan las tendencias de relocalización, atrayendo nuevas líneas de MLCC y resistencias de chip para acortar la logística de los fabricantes de equipos originales estadounidenses y alemanes.
Panorama regulatorio
Las normas de cumplimiento ambiental y de materiales continúan definiendo el diseño y la calificación de componentes pasivos, en particular para la electrónica automotriz e industrial que debe mantener una alta fiabilidad en ensamblajes sin plomo. En la UE, la Directiva RoHS sigue siendo una restricción central para soldaduras, terminaciones y casos de uso heredados de alta fiabilidad, con actualizaciones y vencimientos de exenciones del Anexo III de RoHS avanzando mediante actos delegados de la Comisión en 2025. Estos cambios incluyen permisos con plazo determinado que afectan el contenido de plomo en aplicaciones específicas de componentes hasta el horizonte de 2026.
La política comercial e industrial añade más trabajo de cumplimiento para las cadenas de suministro distribuidas globalmente. En Estados Unidos, los cambios en la política arancelaria bajo la Sección 232 modificaron el cálculo de los derechos para las categorías electrónicas cubiertas, desplazando la mecánica de valoración hacia un enfoque de valor de entrada total, vigente a partir del 6 de abril de 2026. Esto incrementa la necesidad de una clasificación arancelaria HTS precisa y documentación de respaldo para las piezas y ensamblajes electrónicos importados que incorporan componentes pasivos.
Análisis de la cadena de valor
La cadena de valor comienza en la etapa inicial con metales extraídos y refinados (en particular paladio y rutenio para electrodos y pastas de película gruesa, además de cobre y aluminio para láminas y terminaciones) y materiales de ingeniería como polvos dieléctricos y materiales de núcleo de ferrita. La síntesis de materiales y el conocimiento especializado de procesos siguen concentrados en centros establecidos, con Japón destacando en los ecosistemas de materiales y equipos upstream que respaldan cerámicas multicapa, películas delgadas/gruesas y construcciones de condensadores de alta tensión.
La fabricación midstream abarca MLCC de alto volumen, resistores chip e inductores, con producción concentrada en Japón, Taiwán, China y otras bases de fabricación en Asia, junto con capacidad seleccionada de nearshoring para abastecer a Norteamérica y Europa. En la fase downstream, los distribuidores autorizados y los acuerdos de suministro directo con OEM/Tier-1 gestionan la asignación y el soporte del ciclo de vida, mientras que las fluctuaciones en los plazos de entrega y el inventario continúan apareciendo como puntos de friccion recurrentes. El monitoreo del sector señaló que los inventarios de categorías pasivas clave alcanzaron mínimos de 12 meses en febrero de 2025, y las empresas respondieron mediante ampliaciones de capacidad y mejoras de proceso, incluyendo la finalización por parte de Nichicon de una inversión de 7,6 mil millones de JPY en el año fiscal 2025 para ampliar la capacidad de condensadores electrolíticos de aluminio y de película para vehículos eléctricos.
Panorama Competitivo
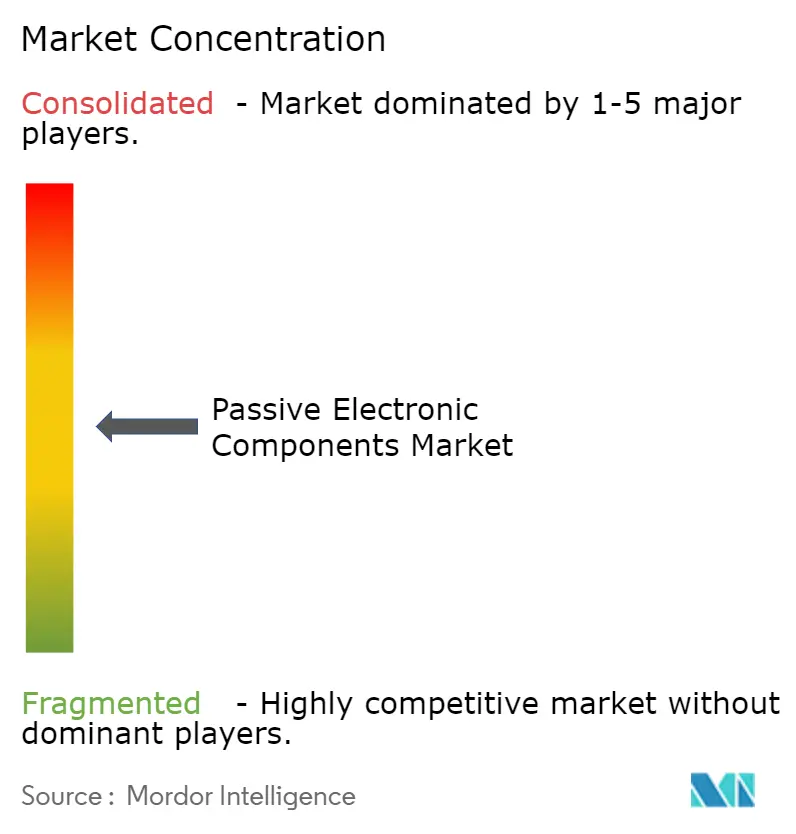
Los cinco principales proveedores, Murata, TDK, Yageo, Samsung Electro-Mechanics y Kyocera, controlan aproximadamente el 45% de los ingresos de 2025, generando una estructura moderadamente concentrada donde la escala y las carteras de patentes son determinantes. Estos líderes invierten capital en hornos de sinterización que depositan dieléctricos submicrómetros, superando la densidad de capacitancia de sus rivales.
Murata presentó 47 patentes de materiales para condensadores cerámicos multicapa en 2024 y añadirá un 15% más de capacidad mediante una línea en Fukui de 670 millones de USD que comenzará en 2026.[6] TDK colabora con Infineon para integrar componentes pasivos dentro de módulos de carburo de silicio, un movimiento que eleva la frecuencia de conmutación a 100 kHz y erosiona el valor de los inductores discretos. La adquisición por parte de Yageo en 2025 de una planta malaya añade 8.000 millones de condensadores cerámicos multicapa por mes, diversificando la producción fuera de Taiwán, propensa a terremotos.[7]
Los actores disruptivos como Fenghua y Torch incursionan en aplicaciones de consumo a través de subsidios gubernamentales, aunque tienen dificultades para obtener la calificación AEC-Q200 para los segmentos automotrices. La volatilidad de las materias primas reduce aún más los márgenes de los actores de segundo nivel que carecen de contratos de paladio a largo plazo. Por tanto, se espera que la consolidación continúe a medida que los fabricantes de nicho de condensadores y resistencias busquen escala o salgan del mercado.
Líderes de la Industria de Componentes Electrónicos Pasivos
-
Panasonic Corporation
-
TDK Corporation
-
Vishay Intertechnology Inc.
-
Murata Manufacturing Co. Ltd
-
Yageo Corporation (KEMET)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Componentes Electrónicos Pasivos Empresas cubiertas en este informe
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- Yageo Corporation
- Vishay Intertechnology Inc.
- Panasonic Holdings Corporation
- Kyocera Corporation (AVX)
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Nichicon Corporation
- KEMET LLC (Yageo Group)
- Cornell Dubilier Electronics Inc.
- Wurth Elektronik Group
- Bourns Inc.
- KOA Corporation
- TT Electronics plc
- Delta Electronics Inc.
- Eaton Corporation plc
- Coilcraft Inc.
- Susumu Co., Ltd.
- Sagami Electric Co., Ltd.
- Viking Tech Corporation
- Ohmite Manufacturing Company
- Rubycon Corporation
- WIMA GmbH and Co. KG
- United Chemi-Con Inc. (Nippon Chemi-Con Corp.)
Oportunidades de mercado y perspectivas futuras
La demanda de componentes pasivos de alta especificación para servidores de IA, conversión de energía de alta tensión y arquitecturas embebidas o miniaturizadas está impulsando inversiones específicas en capacidad y materiales, generando más espacio más allá de los MLCC básicos y los resistores chip de propósito general. Varios programas de 2026 reflejan este cambio: Holy Stone Enterprise anunció en marzo de 2026 una inversión de NT$3 mil millones (aproximadamente 94 millones de USD) para añadir una línea de producción en su centro de I+D de Hokkaido y ampliar la capacidad en su planta de Yilan Lize en Taiwán para MLCC de fuentes de alimentación de IA. Kyocera también anunció en julio de 2026 un plan de inversión plurianual de 100 mil millones de JPY (hasta el año fiscal que finaliza en marzo de 2031) para ampliar la capacidad de MLCC de alta gama en su planta de Kokubu, en Kagoshima, Japón.
Los materiales y la integración a nivel de encapsulado también crean oportunidades monetizables donde la estabilidad a alta temperatura, alta corriente de rizado y alta frecuencia es crítica. En julio de 2026, Ishihara Sangyo reveló planes para duplicar la producción de dióxido de titanio en su planta de Yokkaichi con el fin de respaldar la demanda de condensadores cerámicos vinculada a servidores de IA, lo que subraya una escalabilidad centrada en dieléctricos para MLCC. En paralelo, la calificación de grado automotriz (AEC-Q200) y la adopción de pasivos embebidos en sustratos de PCB están impulsando a los proveedores hacia ofertas específicas para cada aplicación y una mayor colaboración de codiseño con OEM y fabricantes de sustratos, apoyando carteras diferenciadas para construcciones de alta fiabilidad y alta densidad.
Desarrollos recientes de la industria en Mercado de Componentes Electrónicos Pasivos
- Junio de 2026: Murata presentó el GCJ21BD72A225KE02, un MLCC chip de terminación blanda de 2,2 uF/100 Vdc para aplicaciones automotrices, ampliando la oferta de alta tensión de la empresa en un tamaño compacto de encapsulado 0805. La estructura de terminación blanda apunta a la resistencia frente al estrés mecánico en las PCB de vehículos, apoyando una mayor fiabilidad en circuitos de potencia y relacionados con ADAS.
- Mayo de 2025: TDK lanzó una nueva actualización de producto de componentes pasivos a través de su centro de noticias, reflejando los ciclos continuos de renovación de cartera vinculados a la miniaturización y las mejoras de rendimiento para electrónica de alta densidad. El ritmo de lanzamientos respalda una incorporación más rápida en el diseño para los OEM que enfrentan un área de placa más reducida y frecuencias de conmutación más altas en plataformas de consumo e industriales.
- Febrero de 2024: Panasonic anunció una nueva iniciativa de productos relacionados con condensadores a través de su sala de prensa global, reforzando el desarrollo continuo de componentes de acondicionamiento de energía utilizados en informática, electrónica industrial y especificaciones emergentes de carga rápida. Las actualizaciones de línea de productos en los principales proveedores Tier-1 ayudan a ampliar las opciones de abastecimiento para los OEM que gestionan riesgos de calificación y de ciclo de vida.
Mercado de Componentes Electrónicos Pasivos Alcance del informe y metodología de investigación
Definicin y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por los componentes electrónicos pasivos utilizados para controlar, almacenar o filtrar señales eléctricas en circuitos electrónicos, en los principales sectores de uso final y regiones.
Exclusiones del alcance: Se excluyen los componentes activos y la optoelectrónica, así como los servicios de ensamblaje puro que no incluyen la venta de un componente.
Descripción General de la Segmentación
- Por Tipo de Componente
- Condensadores
- Tipo de Producto
- Condensadores Cerámicos
- Condensadores de Tantalio
- Condensadores Electrolíticos de Aluminio
- Condensadores de Papel y Película Plástica
- Supercondensadores
- Por Industria de Usuario Final
- Automotriz
- Industrial
- Aeroespacial y de Defensa
- Electrónica de Consumo y Computación
- Comunicaciones/Servidores/Almacenamiento de Datos
- Energía
- Médico
- Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- Resto del Mundo
- Tipo de Producto
- Inductores
- Por Tipo de Producto
- Inductores de Potencia
- Inductores de Frecuencia
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial y de Defensa
- Electrónica de Consumo y Computación
- Comunicaciones/Servidores/Almacenamiento de Datos
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- Resto del Mundo
- Por Tipo de Producto
- Resistencias
- Por Tipo de Producto
- Chips de Montaje Superficial
- Redes
- Bobinadas
- Película/Óxido/Lámina
- Carbono
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial y de Defensa
- Electrónica de Consumo y Computación
- Comunicaciones/Servidores/Almacenamiento de Datos
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- Resto del Mundo
- Por Tipo de Producto
- Filtros y Otros Componentes
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial y de Defensa
- Electrónica de Consumo y Computación
- Comunicaciones/Servidores/Almacenamiento de Datos
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- Resto del Mundo
- Por Industria de Usuario Final
- Condensadores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto del mercado y para anclar el modelo a indicadores observables de demanda de electrónica. Se revisaron referencias técnicas y comerciales públicas, como publicaciones de IPC sobre tendencias de fabricación de PCB y electrónica, referencias de normas JEDEC, revistas IEEE sobre cambios en la tecnología de componentes, y datos comerciales de la USITC sobre flujos de componentes relacionados. También se utilizaron estadísticas gubernamentales e indicadores macroeconómicos (como series de producción industrial y exportaciones de electrónica) para comprender el momento del ciclo.
Por el lado de la oferta, se recurrió a informes anuales de empresas, presentaciones para inversores y transcripciones de llamadas de resultados para interpretar los cambios en la combinación de productos, los comentarios sobre utilización y el lenguaje de precios que influye en las trayectorias del precio de venta promedio. Las bases de datos de patentes también se utilizaron de forma selectiva para rastrear dónde la miniaturización, el filtrado de alta frecuencia y los nuevos materiales dieléctricos estaban pasando de la I+D a los diseños comerciales. Las fuentes aquí enumeradas son meramente ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para contrastar los insumos y aclarar dónde podrían desplazarse los límites de las categorías.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en validar cómo se está formando la demanda en los mercados finales principales y en confirmar cómo se están comportando los precios y los plazos de entrega para las principales categorías de componentes pasivos. Se realizaron conversaciones con una combinación equilibrada de participantes del ecosistema de componentes, incluidos fabricantes, distribuidores, empresas de servicios de manufactura electrónica y grandes equipos de compras de fabricantes de equipos originales, y se cubrieron las regiones de Asia-Pacífico, EMEA y las Américas. Posteriormente se realizaron llamadas de seguimiento para cerrar las brechas en los supuestos que no eran completamente verificables a partir de fuentes públicas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 17% | Asia-Pacífico: 41% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 23% | EMEA: 36% |
| Actores menores: 18% | Gerentes: 60% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que los planes de producción electrónica y de construcción de mercados finales se convirtieron en un conjunto de demanda de componentes pasivos y luego se tradujeron en valor utilizando una lógica de precios a nivel de categoría. Posteriormente, el modelo se verificó mediante aproximaciones selectivas de abajo hacia arriba, como volúmenes de envío muestreados y rangos de precios para categorías clave, además de conversaciones con el canal sobre cambios en la combinación, y los totales se ajustaron cuando aparecieron grandes brechas.
Algunos insumos prácticos guiaron el modelo, incluidas las tendencias de producción de electrónica automotriz e industrial, los ciclos de envío de dispositivos de consumo, las tasas de construcción de equipos para centros de datos y comunicaciones, y la intensidad típica de contenido de componentes pasivos en diseños de alta frecuencia y gestión de energía. Se utilizaron la dirección de los plazos de entrega y los patrones de sustitución (por ejemplo, cambios entre tipos de condensadores utilizados en la misma función de circuito) como controles de coherencia para las curvas de volumen y precio de venta promedio. Los pronósticos se produjeron mediante análisis de escenarios, dado que el mercado es sensible a los ciclos macroeconómicos y las correcciones de inventario, y la trayectoria final se seleccionó después de que los encuestados primarios se alinearon en el cronograma de normalización de la demanda más probable. Cuando las perspectivas de abajo hacia arriba estaban incompletas para filtros de nicho o subcategorías más pequeñas, las brechas se gestionaron mediante asignación basada en ratios vinculada a los grupos principales mejor rastreados y luego se verificaron nuevamente con las señales de demanda del uso final.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que el número final no esté determinado por una sola serie de datos o un único supuesto. Se comparan los totales del modelo con señales independientes, como las tendencias de envío de los mercados finales, la direccionalidad del comercio y la combinación de ingresos reportada por las empresas, y luego se revisan los saltos inusuales en precios o participación de la demanda antes de la aprobación final.
Si una variación es grande, los analistas vuelven a contactar a los encuestados relevantes y revisan el factor que causó el movimiento, como un cambio repentino en los plazos de entrega o un plan de construcción del mercado final revisado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Componentes Electrónicos Pasivos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los componentes electrónicos pasivos pueden parecer muy dispares porque no todos contabilizan el mismo conjunto de componentes, y el momento del ciclo puede capturarse de manera diferente. Las diferencias también aparecen cuando los precios se tratan como un supuesto fijo en lugar de vincularse a los cambios en la combinación entre tipos de condensadores y otros componentes pasivos.
Algunas cifras externas se centran únicamente en los tres grupos principales, o anclan el año base a un mínimo o máximo de demanda anterior, lo que cambia el punto de partida incluso antes de que se apliquen los supuestos de pronóstico. En el modelo de Mordor Intelligence, el alcance se amplía para incluir filtros y otros componentes pasivos junto con condensadores, inductores y resistores, y el valor del año 2026 está vinculado a señales de demanda del uso final que fueron verificadas nuevamente mediante entrevistas e indicadores de ciclo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 48,45 mil millones de USD (2026) | |
| Asociación Industrial A | 39,00 mil millones de USD (2023) | Cubre únicamente los tres grupos principales de componentes pasivos (condensadores, resistores e inductores) y se presenta como un mercado total direccionable para una vista de año fiscal, lo que puede excluir categorías de componentes pasivos adyacentes y desplazar el momento en comparación con un modelo de mercado de año calendario. |
| Publicación Especializada del Sector B | 40,28 mil millones de USD (2025) | Utiliza un año base diferente y una perspectiva de mayor plazo, y el alcance y la construcción de precios no son transparentes, lo que puede subestimar el efecto de los cambios en el precio de venta promedio impulsados por la combinación y la normalización del ciclo de inventario en el corto plazo. |
En toda la tabla, la dispersión se explica principalmente por lo que se incluye en la cesta de componentes y qué año se trata como el punto de partida del ciclo. Cuando el alcance se declara claramente y se utilizan señales de demanda para verificar la dirección de precios y volúmenes, el valor de mercado resultante es más fácil de reproducir y de seguir a lo largo del tiempo para las decisiones de planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de componentes electrónicos pasivos?
El tamaño del mercado de componentes electrónicos pasivos es de 48,45 mil millones de USD en 2026 y se prevé que alcance los 63,27 mil millones de USD en 2031.
¿Qué categoría de componente domina los ingresos actualmente?
Los condensadores representan el 59,89% de los ingresos en 2025, convirtiéndolos en el segmento de componentes más grande.
¿Qué tipo de producto crece más rápido dentro de los condensadores?
Los supercondensadores se expanden a una CAGR del 7,31% hasta 2031, impulsados por el frenado regenerativo y la regulación de frecuencia de la red.
¿Cómo afectará el 5G a la demanda de componentes pasivos?
Cada estación base 5G consume aproximadamente 400 componentes pasivos, impulsando las ventas de filtros de alta frecuencia e inductores durante los próximos dos años.
¿Cuál es la geografía de mayor crecimiento?
Se proyecta que Oriente Medio registre una CAGR del 6,76% hasta 2031 gracias a las inversiones soberanas en centros de datos y energías renovables.
¿Quiénes son los principales proveedores?
Murata, TDK, Yageo, Samsung Electro-Mechanics y Kyocera poseen colectivamente alrededor del 45% de los ingresos de 2025.