
Taille et part de marché du riz conditionné
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 157.29 Milliards de dollars |
| Taille du Marché (2031) | 197.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.72 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du riz conditionné par Mordor Intelligence
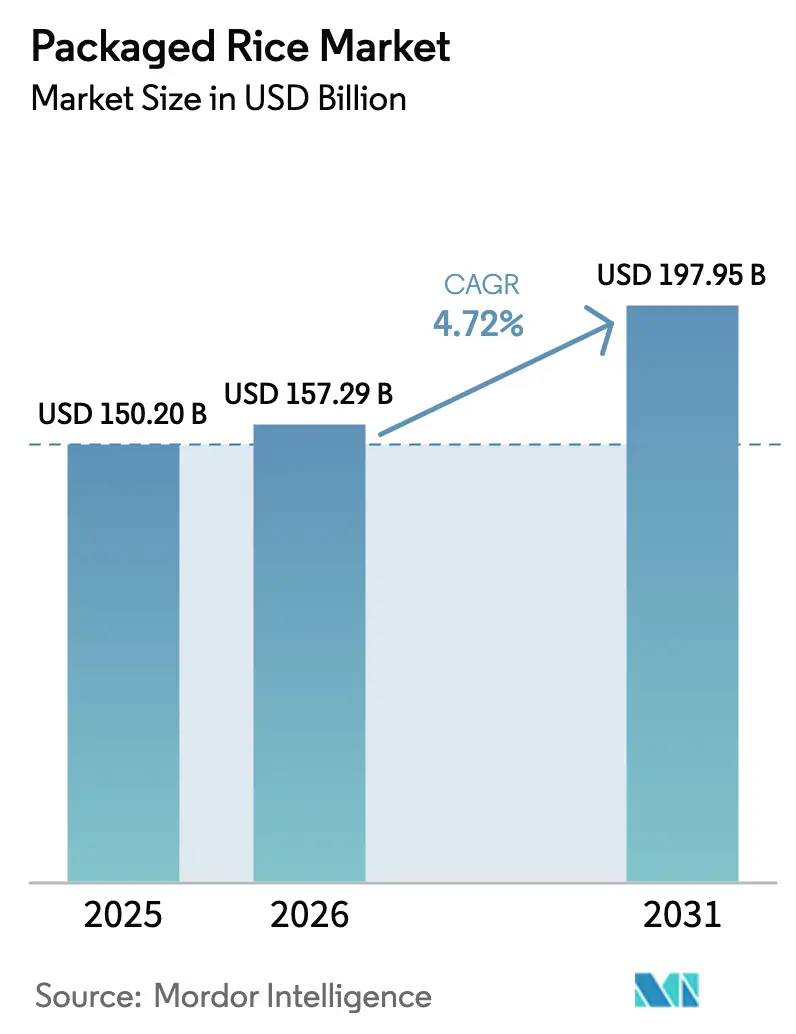
Le marché du riz conditionné devrait croître de 150,20 milliards USD en 2025 à 157,29 milliards USD en 2026 et devrait atteindre 197,95 milliards USD d'ici 2031, à un TCAC de 4,72 % sur la période 2026-2031. Cette trajectoire de croissance reflète la résilience du secteur face à l'évolution des préférences des consommateurs et aux mandats réglementaires qui reconfigurent les habitudes traditionnelles de consommation du riz. Les programmes nutritionnels gouvernementaux, notamment la distribution universelle de riz enrichi en Inde via le Système de distribution publique jusqu'en décembre 2028, illustrent la manière dont les interventions politiques peuvent créer une demande soutenue pour les produits de riz conditionné à valeur ajoutée[1]Source : Ministère des affaires de consommation, « Riz enrichi : l'initiative ambitieuse du gouvernement central pour lutter contre les carences en micronutriments », pib.gov.in. Les principaux facteurs contribuant à la croissance du marché comprennent la demande croissante de commodité portée par l'urbanisation et un virage vers une consommation soucieuse de la santé.
Principaux enseignements du rapport
- Par taille de grain, le riz à grain long a dominé avec 61,78 % de la part de marché du riz conditionné en 2025 ; le riz à grain court devrait se développer à un TCAC de 5,02 % jusqu'en 2031.
- Par type de riz, le riz blanc représentait 51,62 % de la taille du marché du riz conditionné en 2025 ; le riz basmati devrait croître à un TCAC de 5,38 % jusqu'en 2031.
- Par nature, le riz conventionnel détenait 91,72 % de la part du marché du riz conditionné en 2025, tandis que le riz biologique devrait afficher un TCAC de 6,22 % entre 2026 et 2031.
- Par catégorie, le riz brut dominait avec 77,63 % de la part des revenus en 2025 ; les produits prêts-à-chauffer/prêts-à-manger progressent à un TCAC de 5,24 % jusqu'en 2031.
- Par canal de distribution, le circuit en grande distribution (hors domicile) captait 70,86 % de la valeur totale en 2025 ; les circuits hors domicile devraient enregistrer un TCAC de 5,31 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 48,12 % des ventes de 2025 ; la région Moyen-Orient et Afrique devrait afficher le TCAC le plus rapide à 5,88 % sur la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du riz conditionné
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Tendance croissante des consommateurs soucieux de leur santé vers le riz complet et le riz enrichi | +1.2% | Mondial, avec une forte adoption en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Modes de vie urbains axés sur la commodité stimulant la demande de sachets prêts-à-cuire | +0.9% | Centres urbains mondiaux, notamment Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Programmes nutritionnels gouvernementaux imposant le riz enrichi | +1.1% | Inde, Indonésie, certains pays africains | Long terme (≥ 4 ans) |
| Innovation croissante en matière de produits | +0.7% | Mondial, en tête l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Intérêt croissant pour les plats internationaux à base de riz de spécialité | +0.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Demande croissante de produits à base de riz avec un emballage durable et respectueux de l'environnement | +0.4% | Europe, Amérique du Nord, certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Tendance croissante des consommateurs soucieux de leur santé vers le riz complet et le riz enrichi
La sensibilisation des consommateurs aux carences en micronutriments génère une demande sans précédent pour le riz conditionné enrichi, les programmes gouvernementaux servant de puissants catalyseurs de marché. Le Conseil de l'Union (Cabinet de l'Union) a approuvé la prolongation du programme de riz enrichi jusqu'en décembre 2028. Le programme garantit un approvisionnement universel en riz enrichi dans l'ensemble des dispositifs gouvernementaux, le gouvernement indien assurant un financement intégral de 17 082 crores INR[2]Source : Ministère des affaires de consommation, « Programme de riz enrichi prolongé jusqu'en 2028 avec le soutien gouvernemental de ₹17 082 crores », pib.gov.in. Ce développement d'infrastructures signale un virage structurel vers les produits enrichis qui dépasse les programmes gouvernementaux pour s'étendre aux marchés commerciaux. L'approbation par l'Organisation mondiale de la santé (OMS) de l'enrichissement du riz en tant qu'intervention de catégorie 1 dans les pays où le riz constitue un aliment de base fournit une validation réglementaire qui encourage l'investissement du secteur privé dans les gammes de produits enrichis[3]Source : Organisation mondiale de la santé, « Enrichissement du riz », who.int. Le riz brun et les variétés de riz complet de spécialité gagnent du terrain auprès des consommateurs soucieux de leur santé, en particulier sur les marchés développés où les prix premium soutiennent des marges plus élevées pour les producteurs de riz conditionné.
Modes de vie urbains axés sur la commodité stimulant la demande de sachets prêts-à-cuire
Les évolutions démographiques urbaines modifient fondamentalement les habitudes de consommation du riz, avec des capacités de production de produits prêts-à-servir en expansion significative pour répondre à la demande croissante. L'expansion substantielle par Riviana Foods Inc. de la capacité de production de riz prêt-à-servir dans son usine de Memphis en avril 2024 traduit la reconnaissance par le secteur de la durabilité de cette tendance, au-delà des changements induits par la pandémie. L'industrie alimentaire thaïlandaise du prêt-à-manger affiche une croissance dans le segment du riz conditionné au sein des produits à longue conservation, portée par la demande des consommateurs en matière de commodité et de portions individuelles. Les circuits de distribution modernes, notamment les hypermarchés et les commerces de proximité, sont devenus les principaux points de distribution du riz conditionné en Thaïlande. La majorité du riz parvient aux consommateurs sous forme pré-emballée via ces circuits de distribution moderne. Ce glissement des ventes en vrac traditionnelles permet aux entreprises d'établir un positionnement premium et de différencier leurs marques.
Programmes nutritionnels gouvernementaux imposant le riz enrichi
Les mandats réglementaires en matière d'enrichissement du riz créent des flux de demande soutenus qui reconfigurent la dynamique des chaînes d'approvisionnement et les spécifications des produits sur plusieurs marchés. Le programme de distribution de riz de l'Agence nationale de l'alimentation d'Indonésie, Bantuan Pangan Beras, lancé mi-2023 avec l'objectif de distribuer 639 millions de kg de riz enrichi à 21,353 millions de familles bénéficiaires, représente la meilleure opportunité pour développer à grande échelle l'enrichissement du riz en Asie du Sud-Est[4]Source : UNICEF, « Analyse du paysage de la fortification alimentaire à grande échelle en Indonésie », unicef.org. Les exigences techniques pour la production de riz enrichi, notamment la nécessité d'équipements de mélange spécialisés et de systèmes de contrôle qualité, favorisent les producteurs de plus grande taille et plus avancés technologiquement, tout en créant des barrières à l'entrée pour les meuneries de plus petite taille. Les normes de l'Autorité de sécurité alimentaire et des normes de l'Inde (Food Safety and Standards Authority of India - FSSAI) imposant des niveaux spécifiques de micronutriments établissent des spécifications de produit claires qui favorisent la standardisation du secteur et l'investissement dans les technologies d'enrichissement. Ces programmes créent une demande prévisible et à long terme qui permet la planification des capacités et l'optimisation de la chaîne d'approvisionnement pour les producteurs de riz conditionné servant les marchés institutionnels.
Innovation croissante en matière de produits
L'avancement technologique dans le traitement et l'emballage du riz permet des stratégies de différenciation des produits qui commandent des prix premium et élargissent les marchés adressables. L'adoption de technologies modernes de mouture du riz, intégrant l'automatisation, la digitalisation et l'amélioration de l'efficacité énergétique, permet aux producteurs de proposer plusieurs références (SKU) et de garantir des normes de traçabilité répondant aux attentes évolutives des consommateurs. Les machines de production de riz enrichi, notamment les machines automatiques de fabrication de riz artificiel avec technologie d'extrusion bi-vis, permettent aux fabricants de produire des produits nutritionnellement améliorés à l'échelle commerciale avec des capacités de sortie allant de 100 à 240 kg/heure. L'introduction par SunRice des Tasses de riz micro-ondables et de variétés aromatisées illustre la façon dont l'innovation en matière d'emballage peut créer de nouvelles occasions de consommation et stimuler la fréquence d'utilisation. L'intégration de caractéristiques de durabilité, notamment la transition des emballages vers des formats recyclables et la réduction de l'utilisation du plastique, aligne le développement des produits sur les réglementations environnementales et les préférences des consommateurs, tout en soutenant des stratégies de positionnement premium.
Analyse de l'impact des facteurs restrictifs*
| Facteur restrictif | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Popularité croissante des substituts de céréales à faible teneur en glucides (quinoa, « riz » de chou-fleur) | -0.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Volatilité des prix du riz brut | -1.1% | Mondial, affectant particulièrement les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Risques réglementaires, de certification et de contrefaçon | -0.6% | Mondial, avec un impact plus élevé dans les marchés en développement | Long terme (≥ 4 ans) |
| Défis liés à la chaîne d'approvisionnement et au stockage | -0.9% | Mondial, aigu dans les régions à infrastructures limitées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante des substituts de céréales à faible teneur en glucides
Les produits à base de céréales alternatives captent des parts de marché dans les segments démographiques soucieux de leur santé, notamment parmi les consommateurs cherchant à réduire leur apport en glucides et à diversifier leur alimentation. L'émergence du riz de chou-fleur, du quinoa et d'autres substituts à faible teneur en glucides crée une pression concurrentielle sur les produits de riz conditionné traditionnels, en particulier dans les segments de marché premium où les consommateurs disposent d'un revenu disponible plus élevé et d'une plus grande disposition à expérimenter des alternatives. Cette tendance est la plus prononcée sur les marchés nord-américains et européens, où les tendances alimentaires trouvent souvent leur origine avant de se propager à d'autres régions. Cependant, le rôle fondamental du riz en tant qu'aliment de base, notamment sur les marchés asiatiques où il représente des fondements culturels et nutritionnels, limite l'impact global de la menace de substitution. Le défi pour les producteurs de riz conditionné réside dans le positionnement des produits et l'innovation pour répondre aux préoccupations des consommateurs soucieux de leur santé, tout en maintenant les avantages de commodité et de polyvalence du riz.
Volatilité des prix du riz brut
Les fluctuations des prix internationaux du riz créent une pression significative sur les marges et une incertitude dans la chaîne d'approvisionnement pour les producteurs de riz conditionné, la récente volatilité illustrant la sensibilité du marché aux perturbations politiques et météorologiques. Les prix du riz ont augmenté d'environ 45 % entre août 2022 et janvier 2024, sous l'effet des préoccupations liées au phénomène El Niño et des restrictions à l'exportation imposées par l'Inde, avant de reculer à mesure que les conditions se stabilisaient[5]Source : Institut international de recherche sur le riz, « Hauts et bas du marché mondial du riz », irri.org. Ce schéma de volatilité, combiné aux fluctuations des coûts des engrais et aux perturbations du transport liées aux tensions géopolitiques, complique les stratégies de tarification et la gestion des stocks pour les entreprises de riz conditionné. Les producteurs doivent développer des stratégies de couverture sophistiquées et diversifier leur chaîne d'approvisionnement pour gérer ces risques tout en maintenant des prix compétitifs pour les produits conditionnés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de grain : la domination du grain long face à l'innovation du grain court
Le riz à grain long maintient sa position dominante avec 61,78 % de part de marché en 2025, porté par sa polyvalence dans les cuisines internationales et ses caractéristiques de stockage supérieures qui séduisent aussi bien les consommateurs que les détaillants. La domination de ce segment reflète des chaînes d'approvisionnement établies, notamment dans les grandes régions productrices comme l'Inde et la Thaïlande, où les variétés à grain long bénéficient des infrastructures d'exportation et de la standardisation de la qualité. Le riz à grain court émerge comme le segment à la croissance la plus rapide avec un TCAC de 5,02 % jusqu'en 2031, porté par une demande croissante pour des applications de spécialité, notamment la préparation de sushis et les produits prêts-à-manger premium qui nécessitent des caractéristiques de texture spécifiques.
La segmentation par taille de grain révèle une sophistication croissante des consommateurs et une disposition à payer des primes pour des produits adaptés à des usages spécifiques. L'analyse du marché européen du riz de spécialité indique une demande croissante pour les variétés aromatiques et de spécialité, les options à grain court gagnant du terrain dans les circuits biologiques et premium. Cette tendance suggère que, si le riz à grain long maintient son leadership en volume, la création de valeur s'opère de plus en plus dans les segments spécialisés où la taille du grain impacte directement les performances culinaires et la satisfaction des consommateurs.


Par type de riz : le leadership du riz blanc mis au défi par la croissance du basmati
Le riz blanc commande 51,62 % de part de marché en 2025, reflétant son attrait large auprès de segments de consommateurs variés et sa position établie dans les circuits de vente au détail et de restauration. Cependant, le riz basmati affiche la trajectoire de croissance la plus forte avec un TCAC de 5,38 % jusqu'en 2031, porté par une appréciation croissante pour les variétés aromatiques et l'adoption grandissante de la cuisine internationale. Le riz brun et les autres types de spécialité représentent collectivement la part de marché restante, le riz brun bénéficiant des tendances de consommation soucieuses de la santé malgré les défis de transformation et de durée de conservation qui limitent une adoption plus large.
Le marché affiche un glissement vers les produits de riz conditionné premium, notamment les variétés aromatiques et de spécialité, qui génèrent des marges bénéficiaires plus élevées par rapport au riz blanc standard. La chaîne de valeur intégrée du basmati de KRBL Limited, couvrant le développement des semences jusqu'à la commercialisation sous marque sur plusieurs marchés internationaux, illustre la façon dont une spécialisation par type de produit peut créer des avantages concurrentiels. La trajectoire de croissance du basmati reflète à la fois l'expansion de la consommation de produits alimentaires ethniques et l'acceptation grand public des variétés de riz premium sur les marchés développés.
Par nature : le riz biologique gagne en dynamisme malgré la domination du conventionnel
Le riz conventionnel détient une part de marché dominante de 91,72 % en 2025, porté par des chaînes d'approvisionnement établies, des coûts inférieurs et une large acceptation des consommateurs. La domination du segment conventionnel reflète la position du riz en tant qu'aliment de base, le prix étant un facteur primordial dans les décisions d'achat des consommateurs. Le riz biologique, représentant 8,28 % de part de marché en 2025, affiche le taux de croissance le plus élevé à 6,22 % TCAC jusqu'en 2031, porté par des consommateurs soucieux de leur santé et le soutien réglementaire aux pratiques agricoles durables.
La croissance du riz biologique est confrontée à des contraintes de chaîne d'approvisionnement et à des complexités de certification qui limitent une montée en puissance rapide, mais les prix premium soutiennent les producteurs et détaillants spécialisés. L'obtention par Matco Foods de la certification biologique de l'Union européenne (UE) à la fois au niveau de la ferme et de l'usine, permettant l'approvisionnement mondial en variétés de basmati biologique, illustre les exigences techniques et réglementaires pour une participation réussie au marché du riz biologique. La trajectoire de croissance du segment biologique suggère une disposition croissante des consommateurs à payer des primes pour des bénéfices perçus en termes de santé et d'environnement, créant des opportunités pour des stratégies de positionnement différenciées.
Par catégorie : l'innovation du prêt-à-manger perturbe la domination du riz brut
Le riz brut maintient la plus grande part de catégorie à 77,63 % en 2025, reflétant les habitudes de consommation traditionnelles et la sensibilité aux prix parmi les segments de consommateurs principaux. Le riz étuvé répond à des préférences régionales spécifiques et à des applications de transformation, tandis que le riz prêt-à-chauffer/prêt-à-manger émerge comme la catégorie à la croissance la plus rapide avec un TCAC de 5,24 % jusqu'en 2031. Cette croissance reflète les tendances à l'urbanisation et l'évolution des modes de vie qui privilégient la commodité par rapport aux méthodes de cuisson traditionnelles.
Les habitudes de consommation du riz évoluent significativement, notamment dans les zones urbaines où les modes de vie trépidants augmentent la demande de produits à base de riz pratiques. L'industrie thaïlandaise des aliments prêts-à-manger prévoit une croissance des exportations plus forte que la croissance nationale, indiquant des opportunités sur les marchés internationaux pour les produits de riz conditionné de commodité. Les produits de riz prêts-à-manger bénéficient d'une durée de conservation prolongée, d'un contrôle des portions et d'une commodité de préparation, créant de nouvelles occasions de consommation et élargissant les marchés adressables au-delà des consommateurs traditionnels de riz.

Par canal de distribution : le commerce moderne reconfigure les ventes traditionnelles de riz
Les circuits hors domicile (off-trade) dominent avec 70,86 % de part de marché en 2025, englobant les supermarchés, hypermarchés, commerces de proximité et plateformes de vente en ligne au détail qui servent la majorité des consommateurs de riz conditionné. Les circuits en restauration (on-trade) affichent une croissance plus rapide à un TCAC de 5,31 % jusqu'en 2031, portés par l'expansion des secteurs de la restauration et les programmes d'achats institutionnels. Cette croissance reflète la consommation croissante de riz dans les restaurants, hôtels et établissements institutionnels où les produits conditionnés offrent des avantages en termes de contrôle des portions et de cohérence de la qualité.
L'évolution des canaux de distribution reflète une transformation plus large de la vente au détail et l'évolution des comportements d'achat des consommateurs, accélérée par l'adoption numérique. La croissance du commerce en ligne dans la distribution alimentaire crée de nouvelles opportunités pour les marques de riz conditionné d'atteindre directement les consommateurs. Les circuits de commerce moderne permettent un positionnement premium et une différenciation des marques tout en fournissant des données analytiques qui orientent le développement des produits et les stratégies marketing.
Analyse géographique
L'Asie-Pacifique maintient sa position dominante avec 48,12 % de part de marché en 2025, soutenue par des habitudes de consommation traditionnelles, de larges bases de population et des programmes nutritionnels gouvernementaux qui créent une demande soutenue pour les produits de riz conditionné. Le leadership de la région reflète à la fois les avantages de production et les préférences culturelles qui font du riz un aliment de base dans des marchés diversifiés. La Chine et l'Inde représentent les plus grands marchés individuels au sein de la région, tandis que les pays d'Asie du Sud-Est contribuent à la fois par la consommation et la production orientée à l'exportation. Les programmes de fortification gouvernementaux, notamment la distribution universelle de riz enrichi en Inde s'étendant jusqu'en décembre 2028, créent des flux de demande prévisibles qui soutiennent la planification des capacités et les décisions d'investissement pour les producteurs régionaux.
La région Moyen-Orient et Afrique présente le potentiel de croissance le plus élevé avec un TCAC de 5,88 % jusqu'en 2031, porté par la croissance démographique, l'urbanisation et l'amélioration des infrastructures de distribution. La trajectoire de croissance de la région reflète une consommation croissante de riz à mesure que les habitudes alimentaires évoluent et que les programmes nutritionnels gouvernementaux s'étendent. Les efforts régionaux d'enrichissement du riz, soutenus par des organisations telles que l'analyse par l'Institut George des réglementations relatives à l'étiquetage nutritionnel en Éthiopie, au Kenya, au Nigeria et en Afrique du Sud, indiquent une attention politique croissante portée au riz comme vecteur de lutte contre les carences en micronutriments.
L'Amérique du Nord et l'Europe représentent des marchés matures avec des habitudes de consommation établies et des réseaux de distribution sophistiqués qui favorisent les produits de riz premium et de spécialité. La dynamique du marché nord-américain reflète la diversité démographique, la consommation de riz étant concentrée parmi les populations asiatiques et hispaniques qui affichent une consommation par habitant et une fréquence de consommation plus élevées. Les marchés européens du riz de spécialité montrent une demande croissante pour les produits biologiques, issus du commerce équitable (Fairtrade) et certifiés durables, le Royaume-Uni représentant le plus grand importateur en provenance des pays en développement et une forte demande pour les variétés de basmati portée par les préférences des populations issues de l'immigration.


Paysage réglementaire
La réglementation du riz emballé est façonnée par des normes alimentaires, des spécifications d'enrichissement et des mesures commerciales qui affectent l'étiquetage, la qualité et les échanges transfrontaliers. Aux États-Unis, l'USDA a mis à jour les United States Standards for Rice via une publication du Federal Register datée du 18 novembre 2025, renforçant des définitions standardisées qui influencent la classification, les spécifications d'achat et les allégations de qualité au détail. En Inde, les exigences d'enrichissement de la FSSAI et la décision du gouvernement indien de prolonger le Fortified Rice Scheme jusqu'en décembre 2028 accroissent les besoins de conformité en matière de dosage des micronutriments et d'assurance qualité pour le riz emballé enrichi distribué via les canaux gouvernementaux.
Les régimes commerciaux et d'importation ajoutent également des étapes de conformité et une variabilité des coûts pour les acteurs de riz emballé de marque et de marque de distributeur. En janvier 2026, les Philippines ont mis en place un mécanisme d'ajustement tarifaire du riz déclenché par les prix (en vertu de l'Executive Order n° 105, 2025), les tarifs variant selon des seuils de prix internationaux, ce qui affecte les coûts débarqués pour les importateurs et les conditionneurs en aval. L'Inde a également renforcé les protocoles d'exportation pour l'accès au marché chinois, l'APEDA ayant publié des procédures le 8 juin 2026 incluant des exigences telles que la mise en œuvre de l'HACCP et l'analyse OGM, relevant le niveau d'exigence en matière d'enregistrement des rizeries et de documentation pour les exportateurs visant ce corridor. En mars 2026, le Royaume-Uni a ouvert l'année contingentaire 2026 pour les importations de riz avec des allocations définies par origine, façonnant les stratégies d'approvisionnement des conditionneurs et détaillants européens.
Analyse de la chaîne de valeur
La chaîne de valeur du riz emballé va du développement des semences et des variétés, de la culture (souvent via l'agriculture contractuelle) et de l'approvisionnement en riz paddy, jusqu'au décorticage et au polissage, au mélange ou à l'enrichissement (le cas échéant), au conditionnement, à l'entreposage et à la distribution via le commerce moderne, le commerce électronique et les canaux de restauration ou institutionnels. Des acteurs intégrés comme KRBL combinent l'approvisionnement amont, la transformation et la distribution de marque, ce qui aide à gérer des attributs de qualité tels que la longueur du grain, l'arôme, la casse et la préparation à l'exportation pour des catégories premium comme le basmati.
La valeur ajoutée et le risque se concentrent aux nœuds de transformation, de conformité et de logistique. Les mandats d'enrichissement du riz et les règles d'accès à l'exportation augmentent la demande en technologies de mélange, en tests et en systèmes certifiés de sécurité alimentaire, y compris les exigences liées à l'HACCP dans les procédures d'exportation de l'Inde vers la Chine, ce qui peut avantager les grandes rizeries et les marques organisées. En aval, les opérateurs multinationaux et régionaux gèrent l'exposition au risque de change et de droits de douane sur les circuits dépendant des importations ; Ebro Foods a souligné la sensibilité de ses opérations d'importation aux États-Unis aux fluctuations tarifaires et aux mouvements USD/EUR au premier trimestre 2026, illustrant comment la politique commerciale et le change peuvent affecter les coûts des intrants et la tarification des emballages. La durabilité et la traçabilité deviennent également des exigences opérationnelles dans certains canaux, LT Foods réalisant une analyse de l'empreinte carbone couvrant les Scopes 1, 2 et 3, et le nouvel exportateur Rize expédiant 1 500 tonnes métriques de riz traçable à faibles émissions vers plusieurs marchés développés, indiquant un approvisionnement et une vérification davantage fondés sur les données à travers la chaîne.
Paysage concurrentiel
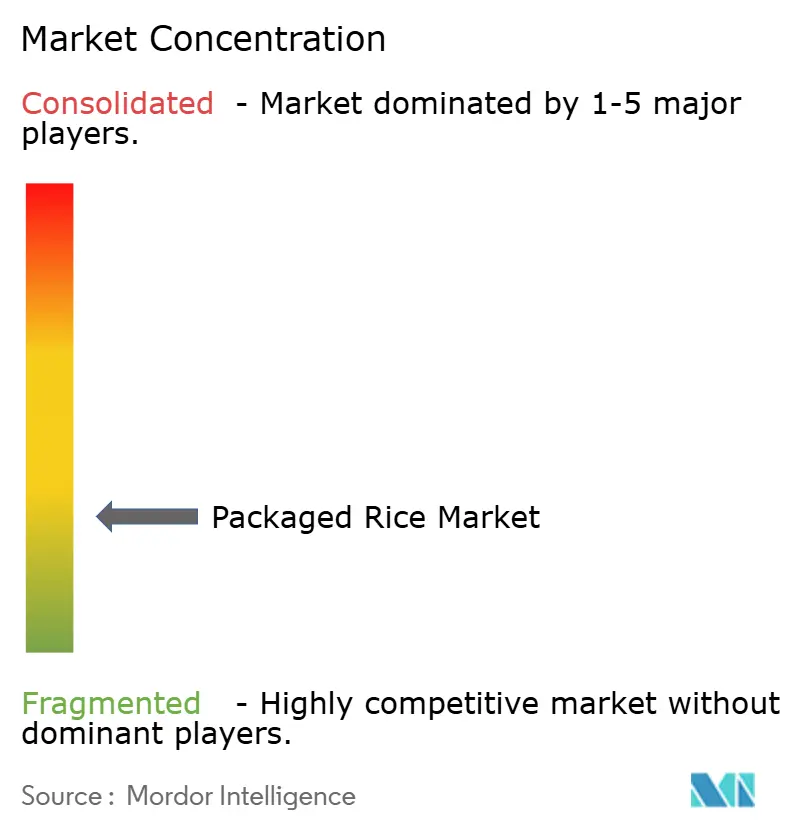
Le marché du riz conditionné présente une fragmentation, indiquant des opportunités significatives de consolidation et de gains de parts de marché grâce à un positionnement stratégique et une excellence opérationnelle. Les acteurs leaders poursuivent des stratégies d'intégration verticale couvrant le développement des semences, les partenariats agricoles, la transformation, l'emballage et la commercialisation des marques afin de capter de la valeur tout au long de la chaîne d'approvisionnement.
L'adoption technologique émerge comme un facteur de différenciation clé, les entreprises investissant dans l'automatisation, le contrôle qualité numérique et les emballages durables pour améliorer leur efficacité et répondre aux attentes évolutives des consommateurs. Des opportunités inexploitées existent sur les marchés émergents où le développement des infrastructures de distribution et les programmes nutritionnels gouvernementaux créent de nouveaux flux de demande pour les produits de riz conditionné.
Les acteurs émergents perturbateurs se concentrent sur le positionnement durable, les circuits de vente directe aux consommateurs et le développement de produits de spécialité qui répondent à des préférences alimentaires spécifiques ou à des applications culinaires particulières. Le niveau de concentration modéré suggère que les stratégies de croissance organique et d'acquisition peuvent toutes deux efficacement renforcer la position sur le marché, en particulier pour les entreprises capables de combiner efficacité opérationnelle, développement de marque et expansion du réseau de distribution.
Leaders du secteur du riz conditionné
KRBL Ltd
LT Foods Ltd
Riviana Foods Inc
Riceland Foods Inc
Ebro Foods SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les achats liés à l'enrichissement et la demande institutionnelle créent une voie de commercialisation pour le riz emballé à valeur ajoutée, en particulier sur les marchés où le riz est utilisé pour délivrer des programmes nutritionnels. L'Inde a prolongé sa distribution universelle de riz enrichi via des programmes gouvernementaux jusqu'en décembre 2028, soutenue par un financement dédié, ce qui augmente le volume adressable pour les formats emballés enrichis et soutient l'investissement dans le mélange, les tests et l'emballage conforme adapté à la distribution à grande échelle.
Les programmes de riz vérifiés durables et traçables créent des opportunités de premiumisation et d'accès aux canaux, en particulier pour le riz emballé orienté vers l'exportation et le basmati de marque. En mai 2026, Tilda a étendu son programme de basmati durable à 3 840 fermes et a signalé une réduction annuelle de 36,9 milliards de litres de la consommation d'eau d'irrigation, donnant aux grandes marques des mesures opérationnelles qu'elles peuvent traduire en allégations sur emballage et en exigences vis-à-vis des détaillants. Les capitaux se dirigent également vers la traçabilité et la numérisation agricole : Rize a levé 31 millions USD en juillet 2026 pour étendre des systèmes d'agriculture durable pilotés par l'IA et de traçabilité des exportations à travers l'Asie du Sud-Est, et a déjà expédié 1 500 tonnes métriques de riz traçable à faibles émissions à des acheteurs en Europe, au Canada, en Australie et à Singapour. En Asie du Sud-Est, le riz emballé de marque peut également se connecter aux filières nutritionnelles publiques via des accords d'écoulement structurés ; Pandawa Agri et Danone Indonesia ont intégré l'écosystème RiceVitalize dans le programme gouvernemental indonésien Makan Bergizi Gratis pour les chaînes d'approvisionnement des repas scolaires.
Développements récents du secteur
- Juillet 2026 : KRBL Limited a lancé le kit India Gate Classic Biryani. Ce lancement élargit le segment de la commodité du riz emballé. L'initiative renforce l'avantage concurrentiel de la marque India Gate et soutient la catégorie nationale des kits de masala pour biryani.
- Juin 2026 : KRBL Limited a lancé le Poha sous la marque India Gate. Ce lancement élargit l'empreinte de la catégorie des produits de base au sein du portefeuille de riz emballé. Il élargit le mix produit pour capter les occasions de repas au petit-déjeuner et en collation, visant à accroître la part dans les offres de produits de base.
- Avril 2026 : Riviana Foods Inc. a lancé le Success Boil-in-Bag Sticky Rice pour le marché de l'Est des États-Unis. Ce lancement élargit le portefeuille de riz prêt à chauffer en sachet cuisson dans l'est des États-Unis. Il renforce la distribution régionale de Riviana dans des canaux de marché clés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché comprend le riz vendu sous forme emballée pour un usage domestique et la restauration, à travers le commerce moderne et les canaux en ligne, et valorisé au point de vente dans chaque pays.
Exclusions du périmètre : les éléments exclus comprennent généralement le riz en vrac non emballé vendu sur les marchés ouverts et les produits alimentaires où le riz n'est qu'un ingrédient mineur (comme les plats prêts à consommer).
Aperçu de la segmentation
- Par taille de grain
- Riz à grain court
- Riz à grain moyen
- Riz à grain long
- Par type de riz
- Riz blanc
- Riz brun
- Riz basmati
- Autres
- Par nature
- Conventionnel
- Biologique
- Par catégorie
- Riz brut
- Riz étuvé
- Riz prêt-à-chauffer/prêt-à-manger
- Par canal de distribution
- Circuit en restauration (on-trade)
- Circuit hors restauration (off-trade)
- Supermarchés/Hypermarchés
- Commerces de proximité
- Magasins spécialisés
- Boutiques de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de l'offre et de la demande autour du riz susceptible de s'orienter réellement vers des formats emballés. Nous utilisons des sources publiques telles que FAOSTAT, USDA PSD, ITC Trade Map, UN Comtrade et certains offices statistiques nationaux pour comprendre la production, les importations et les exportations, et pour confirmer l'orientation de la consommation par pays.
Ensuite, nous vérifions comment la dynamique de l'emballage et du commerce de détail pourrait faire évoluer la valeur, en utilisant des sources telles que les barèmes tarifaires douaniers, les réglementations gouvernementales en matière de sécurité alimentaire et d'étiquetage, et les publications des associations commerciales pour les céréales et les aliments emballés. Nous utilisons également les rapports annuels des entreprises, les présentations aux investisseurs et des articles de presse réputés pour cartographier la présence des marques et les différences de mise sur le marché. Lorsque les détails financiers sont manquants, nous comblons les lacunes en utilisant des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets, et des données d'importation et d'exportation au niveau des expéditions lorsque cela est pertinent. Les exemples cités ici sont illustratifs et non exhaustifs, et des références supplémentaires ont été consultées pour la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour éprouver les hypothèses documentaires sur ce qui se vend réellement en tant que riz emballé, comment les tailles de conditionnement et les gammes de prix évoluent, et comment les marges de distribution varient selon le canal. Nous avons échangé avec un ensemble de fabricants, distributeurs, détaillants et spécialistes de la catégorie à travers les principales régions de consommation, afin que les intrants du modèle reflètent les comportements d'achat observés plutôt que les seules statistiques commerciales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 13 % | APAC : 42 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs plus petits : 16 % | Managers : 60 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une reconstitution descendante du bassin de demande, où la production, les flux commerciaux et la consommation apparente sont resserrés à la part vendue via des formats emballés par pays et par canal. Ceci est ensuite traduit en valeur à l'aide de gammes de prix de détail et de gros observées par type de riz et taille de conditionnement, avec des ajustements pour les marges de canal et les taxes le cas échéant.
Pour maintenir des totaux réalistes, nous les corroborons avec des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de références de marques et de marques de distributeur à travers les principaux canaux et l'application d'une logique PVM x volume pour un petit ensemble de marchés représentatifs, suivie d'ajustements lorsque l'écart persiste. Les intrants qui font le plus souvent évoluer le modèle comprennent la part emballée de la consommation totale de riz, les évolutions vers des variétés premium (telles que le basmati et le jasmin), le mix de tailles de conditionnement, la pénétration du commerce moderne et du commerce électronique, et la dépendance aux importations pour certains types de riz.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par un lissage de tendance, où des moteurs tels que la croissance des revenus, l'urbanisation, l'expansion du commerce de détail et les cycles de prix du riz sont mis en correspondance avec la part emballée et la progression des prix. Lorsque les réponses primaires diffèrent selon les pays, nous appliquons un point médian prudent et documentons l'hypothèse afin que les étapes puissent être répétées et revues ultérieurement.
Validation des données et cycle de mise à jour
Des vérifications sont appliquées à plusieurs étapes afin que les résultats ne dépendent pas d'un seul ensemble de données ou d'une seule hypothèse. Nous comparons les totaux modélisés à des signaux indépendants tels que les totaux commerciaux, la vraisemblance de la consommation par habitant, les fourchettes de mouvement des prix et la part emballée implicite, puis les valeurs aberrantes sont examinées avant validation finale.
Si un écart est important, le facteur est retracé jusqu'à l'un des intrants clés et revalidé par des échanges de suivi ou des collectes de données publiques supplémentaires. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent (tels que des changements de politique, des chocs de prix majeurs ou des restrictions commerciales). Avant la livraison, un analyste effectue une dernière relecture pour s'assurer que les données les plus récentes sont reflétées et que les hypothèses restent cohérentes.
Taille du marché du riz emballé selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour le riz emballé peuvent sembler très éloignées les unes des autres, car la frontière entre le riz de détail emballé et le commerce plus large du riz n'est pas cohérente entre les sources, et les hypothèses de prix varient également selon le canal et la géographie. Des différences apparaissent également lorsqu'une estimation est construite uniquement à partir de la valeur du commerce de détail, tandis qu'une autre inclut la restauration ou la conversion du vrac en emballage.
Les vérifications des flux commerciaux, la validation de la part emballée issue des entretiens et les revues des gammes de prix au niveau des références sont les points de preuve qui relient Mordor Intelligence à la demande de format emballé (y compris les conditionnements pour la restauration) plutôt qu'à la consommation totale de riz. Les écarts proviennent généralement du comptage du riz en vrac vendu sur les marchés traditionnels, du mélange différent de formes de riz adjacentes, ou de l'application d'une seule référence temporelle de devise et d'une seule structure de marge à de nombreux pays.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 157,29 milliards USD (2026) | |
| Revue professionnelle A | 67,55 milliards USD (2024) | Souvent limité au riz de détail préemballé uniquement, ce qui tend à exclure certaines parts de la demande de restauration et peut sous-estimer la valeur sur les marchés où l'emballage intervient en aval de l'importation ou du décorticage. |
| Portail sectoriel B | 33,16 milliards USD (2025) | Reflète généralement un ensemble plus restreint de produits de riz emballé et de régions, et peut s'appuyer sur une tarification simplifiée qui ne saisit pas pleinement le mix de variétés premium et les marges de canal. |
En parcourant le tableau, l'écart s'explique principalement par ce qui est compté comme riz emballé et par la manière dont la valeur est construite à partir des prix et des canaux. Lorsque le périmètre est resserré aux références emballées de détail uniquement ou à des géographies limitées, le total diminue naturellement, même si des tendances de consommation similaires sont citées. Notre méthode reste reproductible car le chiffre final peut être retracé jusqu'à la part emballée, aux gammes de prix et aux agrégations par pays qui sont vérifiées lors des mises à jour.


Questions clés traitées dans le rapport
Quel sera le volume total des ventes mondiales de riz conditionné en 2031 ?
Le marché du riz conditionné devrait atteindre 197,95 milliards USD d'ici 2031, reflétant un TCAC de 4,72 % à partir de 2026.
Quel segment par taille de grain connaît la croissance la plus rapide ?
Le riz à grain court est en passe d'afficher la croissance la plus élevée, progressant à un TCAC de 5,02 % jusqu'en 2031 grâce à la demande pour les sushis et les desserts.
Qu'est-ce qui explique le glissement vers les sachets de riz prêts-à-manger ?
Les modes de vie urbains favorisent la commodité ; les tasses micro-ondables et les sachets à longue conservation réduisent le temps de cuisson et ont stimulé un TCAC de 5,24 % dans la catégorie prêt-à-chauffer.
Quelle région offre le potentiel de croissance le plus fort ?
Le Moyen-Orient et l'Afrique devraient progresser à un TCAC de 5,88 % jusqu'en 2031, soutenus par la croissance démographique et l'amélioration des réseaux de distribution.
Dernière mise à jour de la page le:



