
Taille et part de marché des pétoncles emballés à sec
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.87 Milliards de dollars |
| Taille du Marché (2031) | 3.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
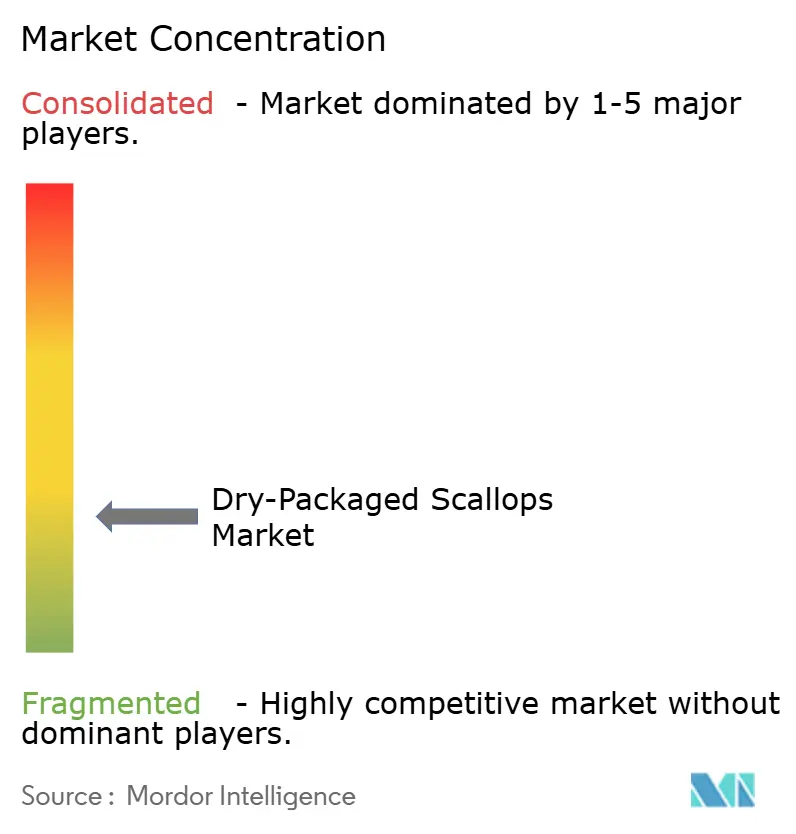
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pétoncles emballés à sec par Mordor Intelligence
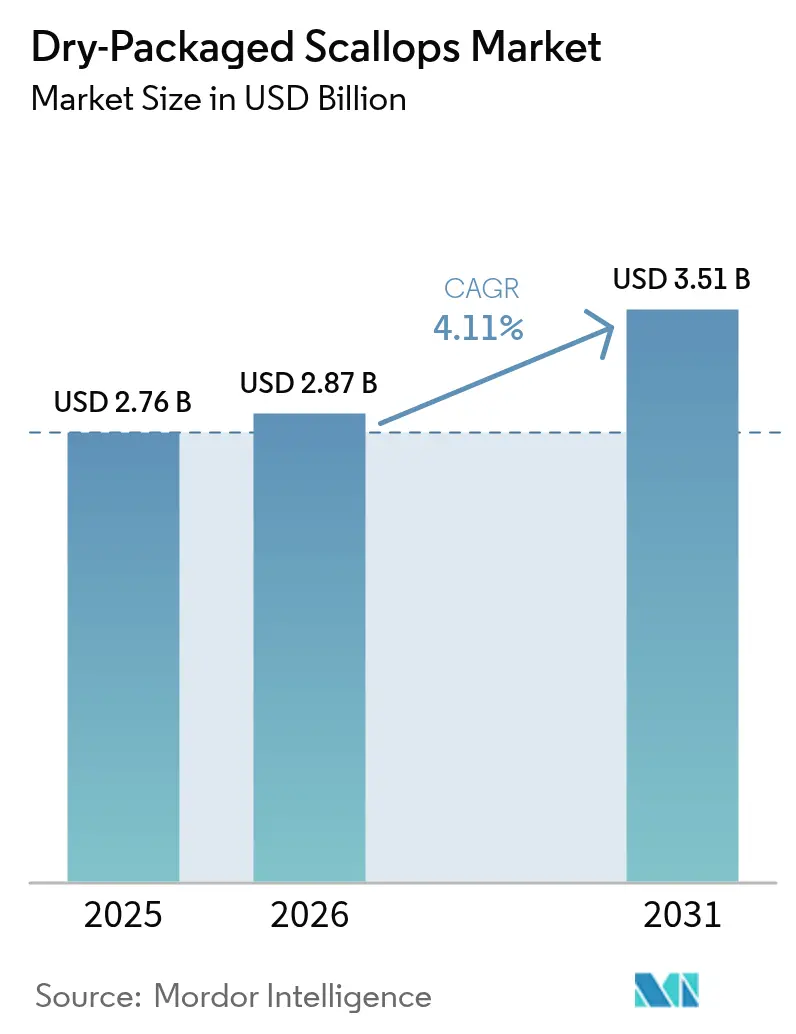
La taille du marché des pétoncles emballés à sec devrait passer de 2,76 milliards USD en 2025 à 2,87 milliards USD en 2026 et devrait atteindre 3,51 milliards USD d'ici 2031 à un TCAC de 4,11 % sur la période 2026-2031. Cette croissance est portée par une hausse de la demande des consommateurs pour des produits de la mer sans produits chimiques, un soutien réglementaire solide en faveur d'une récolte durable et des investissements constants dans les technologies avancées de congélation et d'emballage à sec. L'élargissement de la clientèle est renforcé par un positionnement haut de gamme dans la restauration, une augmentation des quotas certifiés MSC et des produits innovants offrant des durées de conservation prolongées. Cependant, la fragmentation des chaînes d'approvisionnement et les débarquements soumis à des quotas maintiennent les prix à un niveau élevé. Le marché présente une intensité concurrentielle modérée, mais celle-ci, associée aux contraintes du côté de l'offre et à l'évolution des exigences en matière d'étiquetage, incite les transformateurs à opter pour l'intégration verticale, l'adoption de la congélation cryogénique et le passage à des formats à valeur ajoutée pour préserver leurs marges. À mesure que la surveillance de la sécurité alimentaire se renforce, les transformateurs qui mettent l'accent sur la traçabilité et la durabilité obtiennent des contrats à long terme auprès des détaillants et des acheteurs institutionnels. Si le marché des pétoncles emballés à sec bénéficie de la tendance aux produits à étiquette propre, la sensibilité aux prix de certains circuits pourrait freiner la croissance des volumes lors des pénuries d'approvisionnement cycliques.
Principaux enseignements du rapport
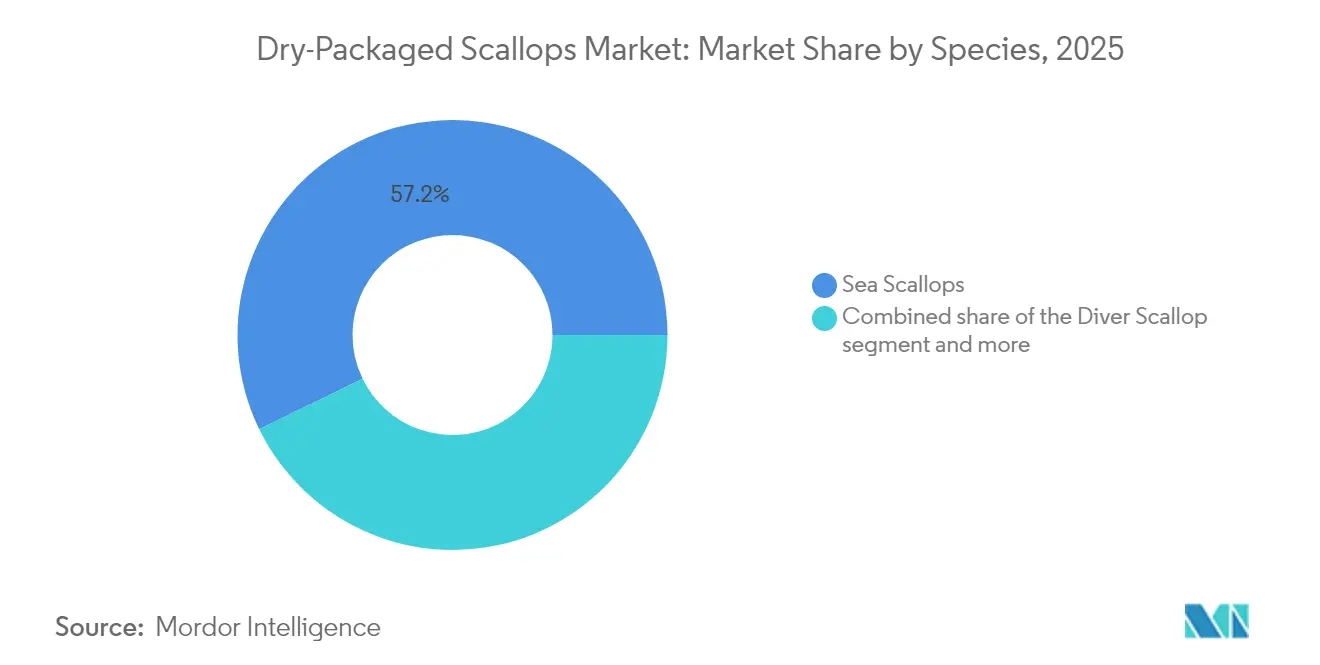
- Par espèce, les pétoncles de mer ont dominé avec une part de revenus de 57,22 % en 2025 ; les pétoncles de plongée devraient progresser à un TCAC de 6,15 % jusqu'en 2031.
- Par forme, les produits surgelés représentaient 45,96 % des revenus en 2025 ; les pétoncles séchés devraient croître à un TCAC de 6,63 % jusqu'en 2031.
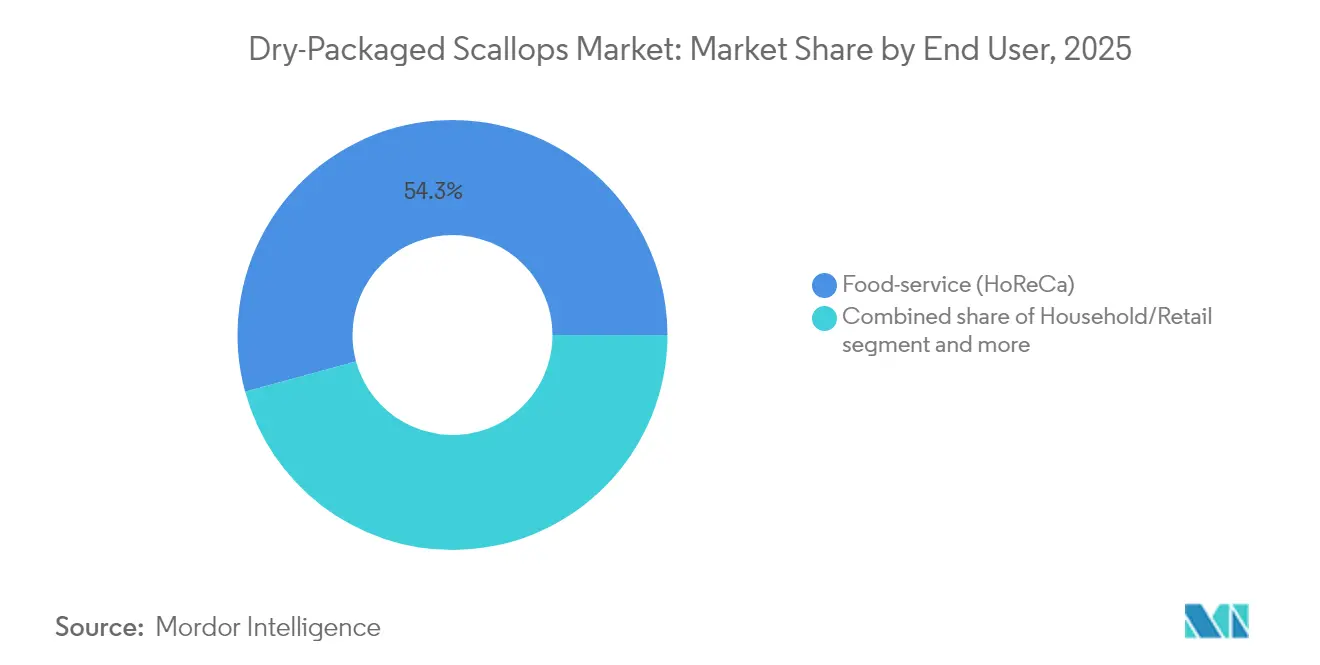
- Par utilisateur final, le segment de la restauration détenait 54,25 % de la valeur en 2025 ; le circuit ménages/vente au détail devrait progresser à un TCAC de 5,61 % jusqu'en 2031.
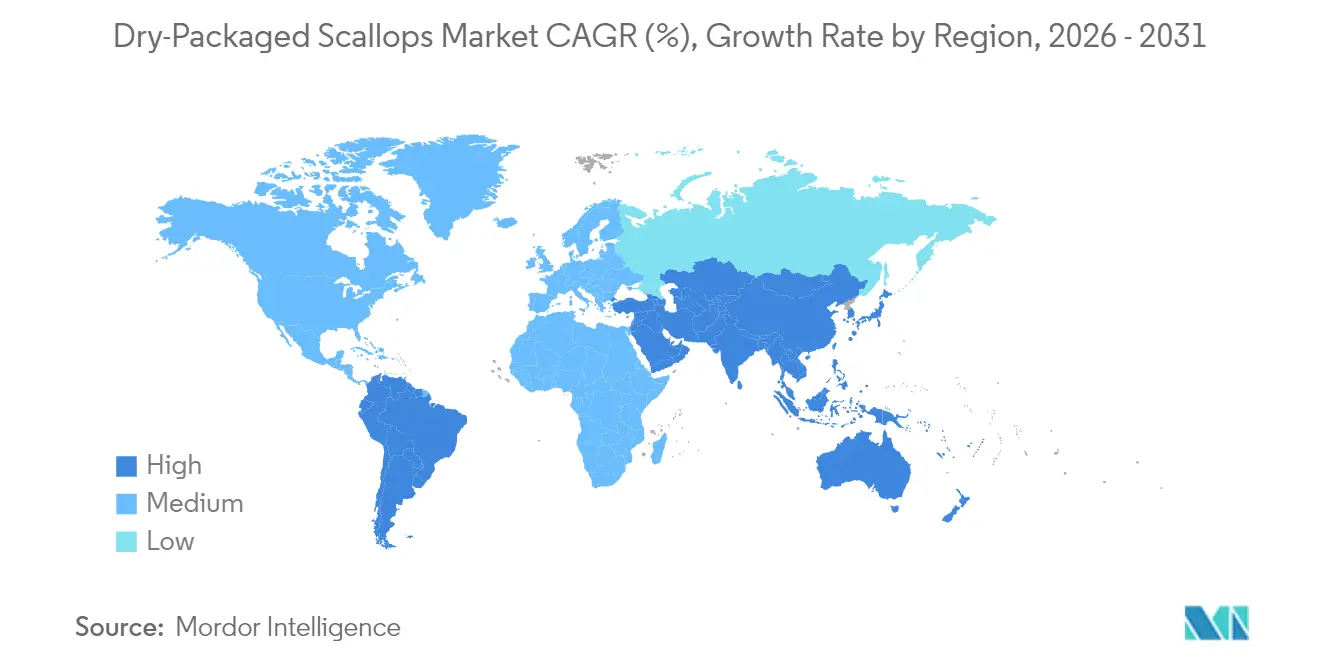
- Par géographie, l'Amérique du Nord représentait une part de 33,10 % en 2025 ; l'Asie-Pacifique devrait afficher la croissance la plus rapide avec un TCAC de 5,30 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence croissante pour les produits de la mer « à sec » sans produits chimiques | +0.8% | Mondial, avec une pénétration haut de gamme en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Réalisation de prix premium dans le segment de la restauration | +0.6% | Amérique du Nord et Europe en cœur de cible, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des quotas de pétoncles de mer de l'Atlantique certifiés MSC | +0.4% | Amérique du Nord en premier lieu, retombées sur les marchés d'exportation | Long terme (≥ 4 ans) |
| Innovation produit dans les techniques de transformation et de congélation | +0.5% | Mondial, mené par les transformateurs nord-américains et européens | Moyen terme (2 à 4 ans) |
| Avancées dans les technologies de congélation et d'emballage à sec | +0.3% | Marchés développés en premier lieu, transfert de technologie vers les régions émergentes | Long terme (≥ 4 ans) |
| Diversification des produits : pétoncles à valeur ajoutée | +0.4% | Amérique du Nord et Europe, pénétration sélective en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour les produits de la mer « à sec » sans produits chimiques
À mesure que la conscience sanitaire et la sophistication culinaire progressent, les consommateurs privilégient de plus en plus les produits de la mer naturels et non transformés, en particulier sur les marchés haut de gamme. Les pétoncles emballés à sec, notamment, bénéficient de primes de prix notables par rapport à leurs homologues traités chimiquement. Les chefs, en particulier dans les restaurants, sont attirés par les pétoncles emballés à sec non seulement pour leur saveur supérieure, mais aussi pour leurs meilleures capacités de saisie. Global Seafoods souligne que ces pétoncles offrent une plus grande polyvalence culinaire, les chefs saluant leur goût authentique et leurs qualités de cuisson. Cette tendance est particulièrement forte en Amérique du Nord et en Europe, où les réglementations encouragent un étiquetage transparent, aidant les consommateurs à identifier les méthodes de transformation. L'Interstate Shellfish Sanitation Conference (Conférence interétatique sur la salubrité des mollusques et crustacés) souligne l'importance d'une bonne manipulation et d'un bon stockage des pétoncles, renforçant ainsi le statut haut de gamme des produits emballés à sec. À mesure que les opérateurs de restauration défendent de plus en plus la durabilité et la transformation naturelle, le marché des produits sans produits chimiques se développe rapidement. Ce mouvement est en résonance avec la tendance plus large aux produits à étiquette propre dans l'industrie alimentaire, indiquant un changement durable au-delà des seuls segments haut de gamme.
Réalisation de prix premium dans le segment de la restauration
Malgré les contraintes d'approvisionnement, les pétoncles U10 atteignent désormais des prix supérieurs d'environ 20 USD à ceux de l'année dernière, grâce à leur positionnement stratégique en tant que plats haut de gamme dans les établissements de restauration. Ce pouvoir de fixation des prix souligne non seulement la valeur de rareté des pétoncles, mais met également en évidence une différenciation par la qualité. Les restaurants tirent parti des propriétés culinaires supérieures des produits emballés à sec pour justifier leur positionnement haut de gamme, comme le rapporte Seafood News[1]Source : Seafood News, « Prix des pétoncles U10 », seafoodnews.com. Les opérateurs du secteur HoReCa soulignent que les pétoncles emballés à sec différencient non seulement leurs menus, mais contribuent également à augmenter les additions moyennes. Cela est particulièrement vrai dans les établissements de gastronomie fine, où l'origine et la préparation d'un plat influencent considérablement la perception des clients. L'industrie florissante de l'aquaculture des pétoncles dans le Maine profite de cette dynamique. Des organisations telles que le NOAA Sea Grant (Programme de subventions maritimes de la NOAA) promeuvent activement les pétoncles d'élevage et sauvages par le biais de programmes d'éducation culinaire mettant en valeur leurs attributs de qualité, comme le souligne la World Aquaculture Society (Société mondiale d'aquaculture). La volonté du secteur de la restauration de supporter ces coûts élevés souligne l'importance stratégique des ingrédients haut de gamme dans le paysage concurrentiel des restaurants. Cependant, une résistance croissante face aux hausses de prix continues laisse entrevoir des limites potentielles d'élasticité de la demande susceptibles de modérer les futurs gains de prix, selon Undercurrent News.
Expansion des quotas de pétoncles de mer de l'Atlantique certifiés MSC
Alors que la pêcherie américaine de pétoncles de mer de l'Atlantique conserve sa certification du Marine Stewardship Council (MSC), les allocations de quotas augmentent pour répondre à la demande du marché. La NOAA Fisheries (Agence nationale des pêches de la NOAA) a projeté des débarquements de 18 millions de livres pour 2025. Dans le cadre du Framework 39 (Cadre de gestion 39), les quotas annuels ont été portés à 675 563 livres, et des zones autrefois interdites ont été rouvertes. Cette certification offre un avantage concurrentiel sur les marchés, notamment en Europe, où les critères de durabilité jouent un rôle déterminant dans les décisions d'approvisionnement. Les pêcheries détenant la certification MSC témoignent de leur engagement envers une gestion responsable des ressources, en appliquant des quotas fondés sur des données scientifiques et des mesures de protection des habitats, garantissant ainsi la viabilité à long terme du secteur. Grâce à l'élargissement des quotas, les transformateurs peuvent développer leurs activités tout en respectant leurs engagements en matière de durabilité, ce qui atténue les contraintes d'approvisionnement qui ont historiquement fait monter les prix du marché. La certification MSC renforce non seulement l'accès au marché, mais contribue également au positionnement haut de gamme, car la durabilité influence de plus en plus les décisions d'achat dans les secteurs institutionnel et de détail. Il convient toutefois de noter que la gestion des quotas est liée à des évaluations biologiques et à des facteurs environnementaux, ce qui introduit une variabilité de l'offre susceptible d'affecter la stabilité du marché.
Innovation produit dans les techniques de transformation et de congélation
Les innovations dans les systèmes de congélation rapide à l'azote liquide et les systèmes cryogéniques transforment la conservation des pétoncles, offrant des caractéristiques produit améliorées par rapport aux méthodes traditionnelles. Des recherches menées par la Virginia Tech (Institut polytechnique et université d'État de Virginie) montrent que les pétoncles congelés cryogéniquement affichent des taux de perte à la décongélation nettement inférieurs : un processus cryogénique de 4 heures entraîne une perte à la décongélation de 2,41 %, tandis qu'une méthode de 24 heures affiche une perte de 4,21 %[2]Source : Virginia Tech, « Qualité des pétoncles de mer congelés cryogéniquement », vt.edu. Ces avancées permettent aux transformateurs de maintenir la qualité des produits lors d'un stockage prolongé, préservant ainsi la texture et les attributs nutritionnels des produits emballés à sec haut de gamme. Les vitesses de congélation rapide des applications à l'azote liquide dans les produits aquatiques limitent la formation de cristaux de glace, renforçant l'intégrité globale du produit, comme le note la revue Food Science of Animal Products (Science alimentaire des produits animaux). D'autres innovations de transformation introduisent des équipements automatisés d'accrochage à l'oreille en aquaculture, doublant presque la capacité de production et réduisant les coûts de main-d'œuvre de 43 % par rapport à la culture en filets-lanternes traditionnelle. La combinaison des technologies de congélation avancées et de la transformation en emballage à sec amplifie non seulement la qualité, mais renforce également le positionnement sur le marché haut de gamme et élargit la portée de la distribution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementation stricte en matière de sécurité alimentaire et d'étiquetage | -0.3% | Mondial, avec des coûts de conformité variables selon les régions | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en matières premières et fluctuations des prix | -0.5% | Mondial, avec un impact aigu dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Durée de conservation limitée pour les produits frais emballés à sec haut de gamme | -0.2% | Mondial, avec un impact plus fort sur les marchés éloignés | Moyen terme (2 à 4 ans) |
| Infrastructure de transformation limitée dans les marchés émergents | -0.3% | Asie-Pacifique et régions en développement principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte en matière de sécurité alimentaire et d'étiquetage
Les exigences de conformité réglementaire imposent des coûts opérationnels substantiels et une complexité importante aux transformateurs de pétoncles emballés à sec. Le guide de la FDA (Agence américaine des produits alimentaires et médicamenteux) relatif aux risques et aux contrôles des produits de la pêche et de la pisciculture impose la mise en place de systèmes complets d'identification et de contrôle des dangers, obligeant les transformateurs à établir des protocoles de surveillance robustes. Les récentes mises à jour des directives de la FDA ont étendu les exigences en matière de traitement post-récolte et de contrôle des agents pathogènes, notamment pour les produits à base de coquillages nécessitant des procédures de manipulation spécifiques[3]Source : U.S. FDA, « Risques et contrôles des produits de la pêche et de la pisciculture », fda.gov. Les réglementations du programme d'inspection des produits de la mer de la NOAA, entrées en vigueur en janvier 2025, établissent des procédures standardisées nécessitant des investissements significatifs en matière de conformité. De plus, les exigences de l'étiquetage obligatoire du pays d'origine (COOL) augmentent les responsabilités administratives et les pénalités potentielles en cas de mauvais étiquetage, notamment pour les produits importés. L'environnement réglementaire crée des avantages opérationnels pour les transformateurs établis disposant de ressources dédiées à l'assurance qualité, tandis que les opérateurs plus petits font face à des obstacles potentiels à l'entrée sur le marché. Ces réglementations soutiennent toutefois la qualité des produits et la vérification de leur authenticité, contribuant à l'amélioration de la valeur à l'échelle du secteur.
Volatilité de l'approvisionnement en matières premières et fluctuations des prix
Les perturbations des chaînes d'approvisionnement et les variations saisonnières créent des pressions persistantes sur les coûts, affectant la rentabilité et la stabilité du marché dans le secteur des pétoncles. Selon la NOAA Fisheries, les mesures réglementaires, notamment la fermeture du nord du golfe du Maine jusqu'en avril 2026, ont réduit les volumes d'approvisionnement sur le marché et accru la volatilité des prix. L'interdiction des importations de produits de la mer japonais par la Chine a considérablement modifié les schémas commerciaux mondiaux, entraînant une instabilité de la chaîne d'approvisionnement. Alors que les exportations de pétoncles du Japon vers la Chine sont tombées à zéro en 2024, les producteurs ont redirigé leur offre vers d'autres marchés, notamment les États-Unis et le Viêt Nam, ce qui a entraîné des pressions sur les prix dans ces régions. Seafood News rapporte que le marché des pétoncles de mer de l'Atlantique fait face à des contraintes d'approvisionnement persistantes, caractérisées par des débarquements en baisse et une pénurie de pétoncles de grande taille. Ces facteurs maintiennent des niveaux de prix historiquement élevés, affectant la demande du marché. Les transformateurs font face à des difficultés pour maintenir leurs marges bénéficiaires en raison des coûts fluctuants des matières premières et des charges d'exploitation fixes. La nature périssable des pétoncles complique davantage la situation en limitant les options de gestion des stocks et en augmentant la vulnérabilité aux fluctuations de prix à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par espèce :
les pétoncles de mer dominent grâce à leur taille et leur polyvalence culinaireEn 2025, les pétoncles de mer ont dominé le marché avec une part de 57,22 %, grâce à leur taille plus grande, leur meilleur rendement en chair et des chaînes d'approvisionnement atlantiques bien établies. Pendant ce temps, les pétoncles de plongée constituent le segment à la croissance la plus rapide, affichant un TCAC de 6,15 % jusqu'en 2031, grâce à leur positionnement haut de gamme et à leurs méthodes de récolte durables. La viabilité commerciale et l'efficacité de transformation des pétoncles de mer sont manifestes, la pêcherie de pétoncles de mer de l'Atlantique ayant généré 478 millions USD pour 31,6 millions de livres de débarquements en 2022, selon la NOAA Fisheries. Les pétoncles de baie, appréciés pour leur saveur douce et leur disponibilité saisonnière, occupent une position de niche. Ils atteignent des prix haut de gamme lors des récoltes de pointe, en particulier dans les marchés du nord-est des États-Unis. Selon l'Interstate Shellfish Sanitation Conference, les pétoncles de baie sont réputés pour leur goût délicat, tandis que les pétoncles de mer se distinguent comme l'option la plus grande et la plus commercialement disponible.
Les pétoncles de plongée connaissent une croissance rapide, grâce à leur nature récoltée à la main et à leur impact environnemental minimal. Cela séduit les consommateurs soucieux de la durabilité et les restaurants haut de gamme à la recherche d'options de menu uniques. Les schémas de production géographique influencent la segmentation par espèce : les pétoncles de mer prospèrent dans les eaux nord-américaines, tandis que les pétoncles de plongée sont sourcés dans des régions côtières sélectionnées offrant des conditions de plongée idéales. Les méthodes de transformation diffèrent selon les espèces : les pétoncles de mer bénéficient d'une écaillage mécanisé, tandis que les pétoncles de plongée sont soumis à une manipulation à haute intensité de main-d'œuvre, renforçant leur statut haut de gamme. Les cadres réglementaires façonnent également la composition par espèce, les programmes de certification MSC endorsant une récolte durable à travers différents types de pétoncles.


Par forme :
les produits surgelés dominent grâce à une disponibilité prolongéeEn 2025, les pétoncles surgelés ont dominé le marché, captant une part de 45,96 %, grâce à leur durée de conservation prolongée et à leur disponibilité toute l'année. Pendant ce temps, les pétoncles séchés, portés par les traditions culinaires asiatiques et un positionnement haut de gamme sur les marchés spécialisés, émergent comme le segment à la croissance la plus rapide, affichant un TCAC de 6,63 %. Les avancées technologiques dans la congélation rapide individuelle (IQF) et la transformation cryogénique soutiennent le segment surgelé, garantissant la qualité des produits et permettant une distribution mondiale au-delà des récoltes saisonnières. L'investissement de 2 millions USD de Lund's Fisheries dans une technologie avancée de tunnel de congélation souligne la confiance dans les capacités et la demande du segment surgelé, comme le met en avant National Fisherman.
Les produits frais-réfrigérés commandent une prime dans les arènes locales et régionales, où une distribution rapide garantit une qualité optimale, répondant en particulier aux besoins des restaurants haut de gamme et des détaillants de niche. La segmentation par forme met en évidence des propositions de valeur variées : les produits surgelés excellent en termes de facilité opérationnelle et de rentabilité, tandis que les produits frais, avec leurs attributs culinaires améliorés, dégagent des marges plus élevées. Les pétoncles séchés occupent une niche, ayant une résonance culturelle profonde dans les cuisines asiatiques, jouant un double rôle d'ingrédients de base et d'exhausteurs de saveur dans des recettes ancestrales. Les innovations récentes dans les technologies de séchage pour les produits aquatiques soulignent l'importance du contrôle environnemental dans le maintien de la qualité sensorielle et nutritionnelle. La progression des produits séchés reflète la croissance de la diaspora asiatique et l'adoption croissante par l'Occident des méthodes culinaires asiatiques, qui font souvent appel à des ingrédients de produits de la mer séchés.
Par utilisateur final :
la restauration stimule le développement du marché haut de gammeEn 2025, le segment de la restauration a capté une part de marché dominante de 54,25 %, tirant parti de la tarification haut de gamme et de la différenciation des menus pour ériger les pétoncles emballés à sec en ingrédients emblématiques. Pendant ce temps, le segment ménages/vente au détail est apparu comme le segment à la croissance la plus rapide, affichant un TCAC de 5,61 %, porté par une sophistication croissante des consommateurs et une hausse de la cuisine à domicile. La domination de la restauration souligne sa capacité à commander des prix haut de gamme pour des ingrédients de haute qualité. Les restaurants exploitent les propriétés supérieures de saisie et les profils de saveur des pétoncles emballés à sec pour créer des plats de menu uniques. Témoignant de l'engagement du secteur, les programmes d'échange culinaire du Maine, soutenus par le NOAA Sea Grant, promeuvent activement les pétoncles d'élevage et sauvages par le biais de programmes d'éducation des chefs et de transfert de technologie, comme le note la World Aquaculture Society.
Les secteurs de la transformation alimentaire et industriel exigent de manière constante une qualité et un approvisionnement fiables. Ils se tournent souvent vers des formes surgelées, bien adaptées à la production à grande échelle et offrant un stockage prolongé. Le segment de la vente au détail aux ménages connaît une progression, portée par une sensibilisation accrue des consommateurs aux produits de la mer haut de gamme et une confiance croissante dans la cuisine à domicile, renforcée par les ressources en ligne et les cours de cuisine. High Liner Foods, dans un rapport du deuxième trimestre 2025, a attribué l'amélioration des performances au détail à un calendrier du Carême plus tardif et à des ventes au détail robustes, signalant une tendance positive du marché de consommation, comme le met en évidence Seafood News. Les nuances de la segmentation sont évidentes : tandis que la restauration privilégie les emballages en vrac, le commerce de détail met l'accent sur des portions adaptées aux consommateurs et un étiquetage transparent, détaillant les attributs du produit et les conseils de préparation.
Analyse géographique
Marché des Pétoncles à Emballage Sec en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 33,10 % en 2025, portée par des pêcheries de pétoncles géants de l'Atlantique bien établies, une infrastructure de transformation robuste et des cadres réglementaires complets. Les chaînes d'approvisionnement intégrées de la région relient les opérations de récolte aux installations de transformation et aux réseaux de distribution, desservant efficacement les marchés intérieurs et d'exportation. La gestion par la NOAA de la pêcherie de pétoncles géants de l'Atlantique comprend des allocations de quotas de 18 millions de livres pour 2025 et une gestion par zones dans le cadre du Cadre 39. Au Canada, la consolidation du secteur se poursuit, comme en témoigne la vente par Ocean Choice International d'un quota de pétoncles de 200 millions USD à trois entreprises en Nouvelle-Écosse. Toutefois, les fermetures saisonnières et les limitations de quotas créent des contraintes d'approvisionnement, affectant la stabilité des prix et du marché.
Marché des Pétoncles à Emballage Sec en Europe
Le marché européen, arrivé à maturité, se caractérise par des relations commerciales établies et des exigences strictes en matière de durabilité. Les importations de l'Union européenne en pétoncles vivants, frais ou réfrigérés ont atteint 79,4 millions USD en 2021, le Royaume-Uni étant le principal fournisseur avec 75,2 millions USD, suivi des États-Unis et de la Norvège. Les exigences de certification MSC influencent la dynamique du marché, au bénéfice des fournisseurs certifiés. La production européenne de pétoncles a atteint 45 985 tonnes en 2021, la France contribuant à hauteur de 91 % de la production régionale. Après le Brexit, le Royaume-Uni maintient sa position de fournisseur important, malgré les nouvelles exigences réglementaires affectant l'accès au marché.
Marché des Pétoncles à Emballage Sec en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique affiche le taux de croissance le plus élevé, avec un CAGR de 5,30 % jusqu'en 2031, soutenu par une consommation accrue de produits de la mer et l'expansion des classes moyennes. Les flux commerciaux régionaux ont évolué après l'interdiction par la Chine des importations de produits de la mer japonais, le Japon réorientant ses exportations vers des marchés tels que les États-Unis et le Vietnam, où les importations de pétoncles japonais ont augmenté de 771 % en 2024. La région met l'accent sur le développement de l'aquaculture, le Japon cherchant à réduire sa dépendance au traitement chinois. Les limitations d'infrastructure et les exigences de contrôle qualité demeurent des défis majeurs pour accéder aux segments de marché haut de gamme. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique présentent des opportunités de croissance malgré les limitations d'infrastructure actuelles. Au Moyen-Orient, les Émirats arabes unis ont exporté pour 12 160 USD de pétoncles en 2023, principalement vers l'Arabie saoudite. Le marché des produits de la mer en Arabie saoudite devrait croître de 0,98 milliard USD en 2024 à 1,23 milliard USD d'ici 2033, soutenu par les initiatives Vision 2030. Les deux régions nécessitent des investissements infrastructurels significatifs et un développement du marché pour accroître leur présence dans les segments haut de gamme des pétoncles.

Paysage réglementaire
Le commerce des pétoncles conditionnés à sec est façonné par des régimes chevauchants de sécurité alimentaire, d'étiquetage et de certification à l'importation qui augmentent les exigences de conformité pour les transformateurs et les exportateurs. Aux États-Unis, la surveillance de la FDA se concentre sur les orientations relatives aux dangers et contrôles des poissons et produits de la pêche, ainsi que sur les contrôles des noms de marché et de l'étiquetage des produits de la mer via la FDA Seafood List (mise à jour selon un cycle semestriel). Les obligations de tenue de registres de traçabilité de la FSMA ajoutent également des obligations de documentation pour les chaînes d'approvisionnement des produits de la mer. Par ailleurs, la NOAA Fisheries accompagne les exportateurs dans le respect des exigences de certification de l'Union européenne et fournit des orientations sur la documentation nécessaire pour l'accès au marché de l'UE.
En Europe, les contrôles officiels des mollusques bivalves sont mis à jour par des actes d'exécution qui affectent à la fois la surveillance des zones de production et les certificats d'importation. Le règlement d'exécution (UE) 2026/1406 de la Commission (26 juin 2026) modifie les exigences de surveillance sanitaire pour le classement et le contrôle des zones de production et de reparcage des mollusques bivalves vivants au titre du règlement (UE) 2019/627, ce qui affecte les contrôles en amont déterminant l'éligibilité des produits et leur documentation. Le règlement d'exécution (UE) 2026/1305 de la Commission (11 juin 2026) modifie le règlement (UE) 2020/1641 relatif aux exigences de certificat officiel pour les importations de mollusques bivalves en provenance des États-Unis et prévoit une période transitoire courant jusqu'au 3 décembre 2026, créant une échéance définie pour les envois d'origine américaine et leurs systèmes de certification et d'enregistrement.
Paysage concurrentiel
Le secteur des pétoncles emballés à sec présente une fragmentation modérée. Les acteurs de premier plan, notamment Sea Watch International et Pacific Seafood Group, utilisent l'intégration verticale, couvrant tout, des quotas de récolte aux usines de transformation et à la distribution nationale. Ces entreprises investissent dans des tunnels de congélation cryogénique et des lignes de calibrage automatisées, garantissant la préservation de la texture et la réduction des coûts de main-d'œuvre, tout en obtenant des contrats à long terme avec les opérateurs de restauration. Pendant ce temps, les entreprises de taille moyenne se créent des niches en mettant l'accent sur les spécialités régionales, en s'approvisionnant souvent en pétoncles de plongée et en collaborant avec des chefs pour tisser des récits de provenance.
Les investissements stratégiques témoignent d'une forte conviction dans la croissance portée par la technologie. Lund's Fisheries, par exemple, a amélioré sa capacité horaire en investissant 2 millions USD dans un tunnel de congélation, aboutissant à une plus grande efficacité de débit et à des économies d'énergie. En 2024, Northern Wind a élargi ses horizons en acquérant un fournisseur régional, accédant ainsi à des matières premières certifiées MSC et élargissant ses offres sous marque propre pour les chaînes de distribution. Clearwater Seafoods, sous propriété des Premières Nations, illustre la participation croissante des communautés autochtones dans la gestion des quotas et les décisions relatives à la chaîne de valeur, ajoutant une dimension socio-économique au paysage concurrentiel.
L'innovation s'oriente vers la commodité et la durabilité. Aquamar a profité de la tendance avec ses lanières prêtes à consommer, répondant aux marchés des kits de repas et du snacking. Simultanément, les transformateurs expérimentent la traçabilité par chaîne de blocs (blockchain) pour répondre aux exigences strictes des audits d'approvisionnement institutionnel. Des acteurs perturbateurs notables émergent, tels que des entreprises aquacoles dans le Maine utilisant des équipements d'accrochage à l'oreille pour des rendements en muscle adducteur améliorés, et des entreprises norvégiennes utilisant la vision sous-marine pilotée par l'IA pour une récolte sélective. Alors que les transformateurs rivalisent pour obtenir un espace en rayon haut de gamme et des placements dans les menus, leur succès repose sur l'accès au capital, l'expertise en conformité et des stratégies marketing robustes.
Leaders du secteur des pétoncles emballés à sec
Sea Watch International
Clearwater Seafoods
Pacific Seafood Group
High Liner Foods
Northern Wind
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pétoncles à Emballage Sec
- Sea Watch International
- Pacific Seafood Group
- Northern Wind
- High Liner Foods
- Clearwater Seafoods
- Big Blue Ocean
- Eastern Fisheries
- Blue Harvest Fisheries
- American Seafoods Co.
- Lund’s Fisheries
- Seacore Seafood
- Truro Seafood
- Hokkaido Maruha
- Dalian Ocean Fishing
- Zhejiang Zhoushan Putuo
- American Sea Chest
- Atlantic Capes Fisheries
- Seatrade International
- Royal Greenland
- Boston Sword and Tuna

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur des formats conformes aux exigences réglementaires et prolongeant la durée de conservation, ainsi que sur des lignes d'emballage qui aident à maintenir la qualité des produits conditionnés à sec sur des distances de distribution plus longues et dans un contexte d'audits plus stricts. Les emballages actifs et barrières qui gèrent l'humidité intra-emballage et inhibent la croissance bactérienne, combinés à des étapes d'inspection automatisées (rayons X, détection de métaux et contrôle de poids) dans les opérations de co-emballage, donnent aux transformateurs un levier auprès des acheteurs premium de la distribution et des institutions qui attendent des spécifications et une documentation cohérentes. Cette orientation est renforcée par le durcissement des régimes de documentation et de certification, notamment les exigences de traçabilité de la FSMA aux États-Unis et les règles actualisées de certificat d'importation de l'UE, avec une fenêtre transitoire allant jusqu'au 3 décembre 2026 pour les envois de mollusques bivalves américains.
La transformation à valeur ajoutée constitue une autre voie de croissance, où les attributs des produits conditionnés à sec peuvent être transposés vers de nouvelles occasions de consommation, notamment les collations et produits pratiques à base de pétoncles. Les innovations en matière d'équipement et de procédés, telles que la manipulation automatisée et les approches de transformation à basse température ou sous vide, visent à préserver la texture et à limiter la perte de qualité pendant le stockage. Du côté de l'offre, les contraintes dans les pêcheries sauvages principales, notamment les débarquements gérés par quotas (la NOAA Fisheries a projeté 18 millions de livres de débarquements de pétoncles de mer de l'Atlantique américain pour 2025) et les restrictions géographiques (y compris la fermeture du Northern Gulf of Maine jusqu'en avril 2026), rendent la gestion des rendements, le contrôle de la chaîne du froid et l'intégration verticale plus pertinents pour stabiliser la qualité des intrants et soutenir une tarification premium dans les canaux de la restauration et de la distribution.
Recent Industry Developments in Marché des Pétoncles à Emballage Sec
- Juin 2026 : Clearwater Seafoods a finalisé la vente de sa filiale argentine Glaciar Pesquera, y compris les opérations de pêche aux pétoncles, à Grupo Newsan. Cette cession redessine l'empreinte géographique de Clearwater Seafoods et réoriente les capacités d'approvisionnement et de transformation des pétoncles hors d'Argentine vers son cœur de métier.
- Mai 2026 : Premium Brands Holdings a noté l'achèvement de la transaction impliquant Clearwater Seafoods. La structure de propriété et l'intégration au sein d'une plateforme de produits de la mer plus large renforcent la capacité à coordonner l'approvisionnement, la transformation et la distribution dans les catégories de produits de la mer sous chaîne du froid pertinentes pour les pétoncles conditionnés à sec.
- Décembre 2024 : Northern Wind a finalisé l'acquisition d'un fournisseur de pétoncles afin d'élargir son offre de produits et de sécuriser l'accès à des matières premières adaptées aux besoins d'approvisionnement premium. Cette opération a renforcé les programmes de marque de distributeur et de vente au détail plus larges en resserrant le contrôle sur l'approvisionnement et la provenance.


Marché des Pétoncles à Emballage Sec Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les pétoncles conditionnés à sec vendus via les canaux de la distribution et de la restauration, où le produit est emballé pour la vente et présenté comme une offre de pétoncles conditionnés à sec.
Exclusions de périmètre : nous excluons les pétoncles conditionnés en milieu humide ou traités chimiquement, ainsi que les pétoncles frais et surgelés qui ne sont pas commercialisés et vendus comme produits conditionnés à sec.
Aperçu de la segmentation
- Par espèce
- Pétoncles de mer
- Pétoncles de baie
- Pétoncles de plongée
- Par forme
- Frais-réfrigéré
- Surgelé
- Séché
- Par utilisateur final
- Restauration (HoReCa)
- Transformation alimentaire/Industriel
- Ménages/Vente au détail
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Pologne
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Australie
- Singapour
- Thaïlande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la disponibilité de l'offre, les signaux commerciaux et l'évolution des prix qui affectent les pétoncles conditionnés à sec, puis pour traduire ces signaux en données de dimensionnement. Des ensembles de données publics, tels que les statistiques commerciales UN Comtrade, les données de pêche et d'aquaculture de la FAO, les résumés de débarquements de la NOAA Fisheries, ainsi que les douanes nationales ou les offices statistiques des grands pays importateurs, nous ont aidés à comprendre la dépendance aux importations et l'orientation de la consommation.
Nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs des transformateurs et distributeurs de produits de la mer, ainsi que des articles sur les catégories de la restauration et de la distribution provenant de médias et de sites d'associations reconnus. Pour les vérifications croisées, nous avons sélectivement utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, des registres d'importation et d'exportation au niveau des expéditions, et des bases de données de brevets couvrant la transformation et l'emballage des produits de la mer, lorsque cela aidait à confirmer les tendances de transformation et les allégations de produits à conservation prolongée. Les sources citées ci-dessus ne sont qu'illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la part du commerce et de la consommation de pétoncles effectivement vendue sous forme conditionnée à sec, ainsi que sur les écarts de prix selon le style d'emballage, la qualité et le circuit de mise en marché. Nous avons échangé avec des transformateurs, des importateurs, des distributeurs et des category managers, puis utilisé ces données pour confirmer les facteurs de conversion, les fourchettes de prix habituelles et les répartitions par canal dans les régions APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 32 % | Dirigeants (CXO) : 13 % | APAC : 42 % |
| Acteurs intermédiaires : 54 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Petits acteurs : 14 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le marché a été dimensionné à l'aide d'une approche descendante qui part de l'offre de pétoncles et des signaux commerciaux, puis reconstruit le bassin de demande adressable pour les formats conditionnés à sec en appliquant des hypothèses de part et de prix. Pour garder des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par format d'emballage multiplié par le volume estimé circulant dans les canaux clés, puis ajusté lorsque des écarts apparaissaient.
Les intrants utilisés dans le modèle comprenaient, à titre illustratif, les volumes et valeurs d'importation de pétoncles dans les principaux pays consommateurs, les tendances des débarquements nationaux et de la production aquacole, les primes de prix des produits conditionnés à sec par rapport aux formats comparables, la part des ventes passant par la distribution par rapport à la restauration, et les évolutions d'emballage et de transformation influençant la durée de conservation et la manipulation. Lorsqu'une variable n'était pas disponible de manière constante pour un pays, un proxy issu d'un marché comparable proche a été utilisé, puis affiné à l'aide des retours d'entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée dans les conditions d'offre attendues, la normalisation du commerce et les schémas de consommation, puis testée face à la sensibilité aux prix partagée par les participants. Les trajectoires de croissance ont été maintenues cohérentes avec la saisonnalité observée et les cycles d'approvisionnement, ce qui a permis d'éviter des sauts irréalistes de volume ou d'ASP sur la période de prévision.
Validation des données et cycle de mise à jour
La validation a été effectuée par le biais de multiples vérifications afin qu'une seule source ne décide pas du chiffre final. Nous avons comparé les résultats du modèle à des signaux indépendants, tels que les tendances de valeur des importations, la croissance de la catégorie rapportée sur les marchés clés, et les évolutions attendues de la production et des récoltes, puis examiné toute variation anormale avant validation.
Lorsque le premier passage montrait de grands écarts par région ou par canal, les hypothèses ont été revues et les répondants ont été recontactés pour confirmer si un véritable changement de marché s'était produit ou si un décalage de définition était à l'origine de l'écart. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, et un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus actuelle disponible au moment de la publication.
Taille du marché des pétoncles conditionnés à sec selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les pétoncles conditionnés à sec ne coïncident pas toujours car le périmètre du produit peut facilement s'étendre à des formats de pétoncles plus larges, et parce que certaines études mélangent différents horizons temporels et hypothèses de prix. Les différences proviennent également de la façon dont les chercheurs traitent les valeurs commerciales, les marges de canal, et de l'application d'hypothèses de croissance conservatrices ou agressives en cas de fluctuations de l'offre.
Le tableau montre un écart important qui suit principalement les choix de périmètre et la manière dont les prix sont traités. Dans le modèle de Mordor Intelligence, la valeur n'est comptabilisée que pour les pétoncles vendus comme offres conditionnées à sec, plutôt que d'inclure les catégories adjacentes de pétoncles conditionnés en milieu humide ou de pétoncles séchés en général. D'autres écarts apparaissent souvent lorsqu'une étude utilise une fenêtre de prévision plus longue avec une progression d'ASP supposée plus rapide, ou lorsqu'elle s'appuie sur des totaux de valeur commerciale sans séparer de manière cohérente les réexportations, les marges de transformation et les marges de distribution.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,76 milliards USD (2025) | |
| Éditeur mondial A | 2,51 milliards USD (2025) | Utilise une structure d'année de référence antérieure et peut appliquer un traitement de canal plus étroit qui sous-estime le positionnement premium des produits conditionnés à sec, ce qui peut réduire la valeur enregistrée pour la même année. |
| Étude de catégorie B | 0,31 milliard USD (2023) | Se concentre sur les pétoncles séchés comme catégorie de produit avec des répartitions par usage final, ce qui est plus restrictif que les pétoncles conditionnés à sec vendus dans la distribution moderne et la restauration, et utilise également une année de référence différente. |
Pris ensemble, la comparaison met en évidence deux facteurs pratiques de divergence, à savoir ce qui est inclus comme conditionné à sec et la manière dont les prix et les canaux sont traduits en revenus. En gardant un périmètre clair et en rattachant les hypothèses aux signaux commerciaux, au contexte de l'offre et aux fourchettes de prix confirmées par les entretiens, l'estimation reste traçable à des étapes reproductibles plutôt qu'à des hypothèses ponctuelles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des pétoncles emballés à sec ?
Le marché des pétoncles emballés à sec est évalué à 2,87 milliards USD en 2026 et devrait atteindre 3,51 milliards USD d'ici 2031.
Quelle région est en tête de la consommation mondiale ?
L'Amérique du Nord est en tête, fournissant 33,10 % des ventes mondiales grâce à une transformation avancée et à des cadres réglementaires solides.
Quelle espèce domine l'offre ?
Les pétoncles de mer dominent avec une part de marché de 57,22 % grâce à leur rendement élevé en chair et à leurs pêcheries atlantiques bien établies.
Pourquoi les pétoncles emballés à sec sont-ils préférés dans les restaurants ?
Les chefs les privilégient pour leur transformation sans produits chimiques, qui permet une caramélisation supérieure et des profils de saveur constants.
Comment la durabilité est-elle prise en compte dans le secteur ?
La certification MSC, la gestion des quotas et les programmes de traçabilité garantissent une récolte responsable et renforcent la confiance des consommateurs.
Dernière mise à jour de la page le:



