
Taille et part du marché des pigments organiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 757.84 kilotonnes |
| Volume du Marché (2031) | 889.69 kilotonnes |
| Growth Rate (2026 - 2031) | 3.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
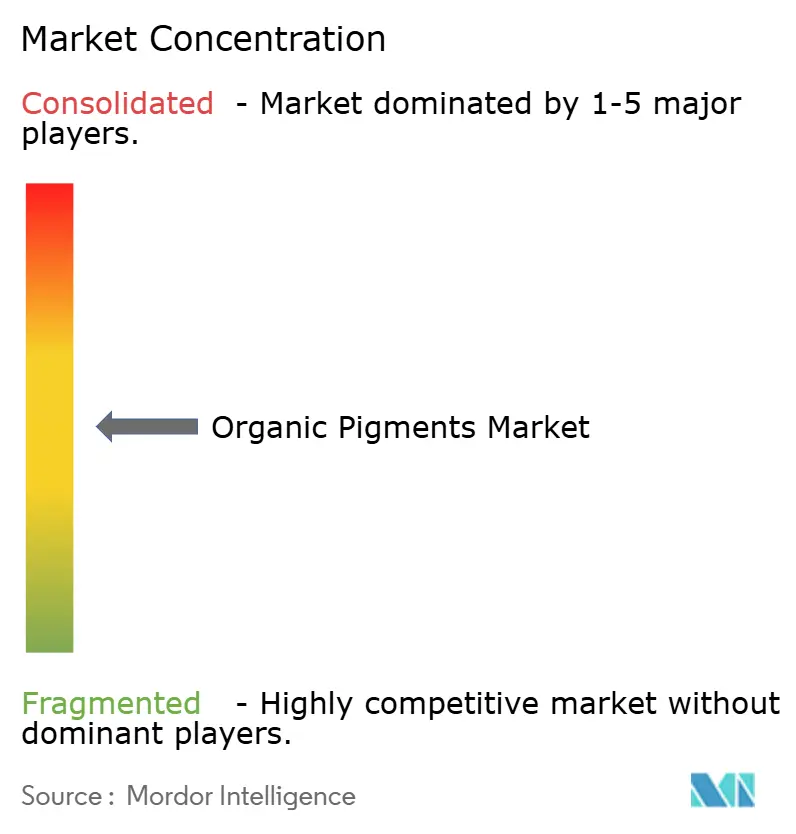
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché des pigments organiques par Mordor Intelligence
La taille du marché des pigments organiques est estimée à 757,84 kilotonnes en 2026, et devrait atteindre 889,69 kilotonnes d'ici 2031, à un TCAC de 3,26 % durant la période de prévision (2026-2031). L'expansion du marché des pigments organiques est portée par les économies à urbanisation rapide de l'Asie-Pacifique, la croissance soutenue du commerce électronique qui stimule les encres pour emballages souples, et la transition du secteur automobile vers des grades de quinacridone résistant aux tests d'exposition aux intempéries sur plusieurs décennies. Les formulateurs d'encres d'imprimerie se tournent vers des dispersions à haute consistance compatibles avec les plateformes de correspondance des couleurs pilotées par l'IA, tandis que les propriétaires de marques en Europe et en Amérique du Nord privilégient les options biosourcées conformes aux réglementations sur les microplastiques. La volatilité des matières premières et le durcissement des législations sur la communication des risques accentuent la pression sur les coûts, mais les réacteurs à flux continu et les outils de formulation basés sur le cloud protègent les marges en réduisant les déchets et les délais de cycle. L'axe concurrentiel migre de la puissance colorante des produits de base vers des services à valeur ajoutée permettant de garantir des teintes conformes dès la première utilisation sur tout substrat.
Principaux enseignements du rapport
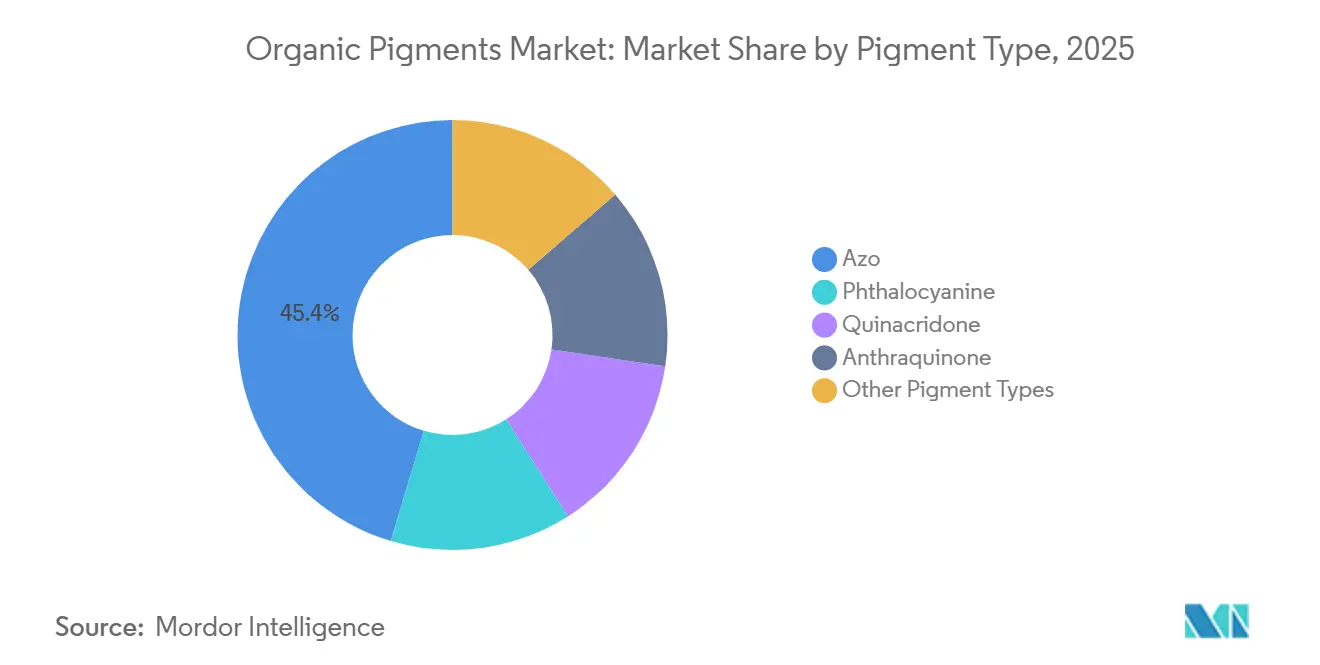
- Par type de pigment, les grades azoïques détenaient 45,36 % de la part du marché des pigments organiques en 2025, tandis que les variantes de quinacridone devraient afficher le TCAC le plus élevé, à 4,43 %, jusqu'en 2031.
- Par source, les procédés synthétiques représentaient 88,47 % de la taille du marché des pigments organiques en 2025, tandis que les alternatives naturelles et biosourcées devraient se développer à un TCAC de 4,31 % jusqu'en 2031.
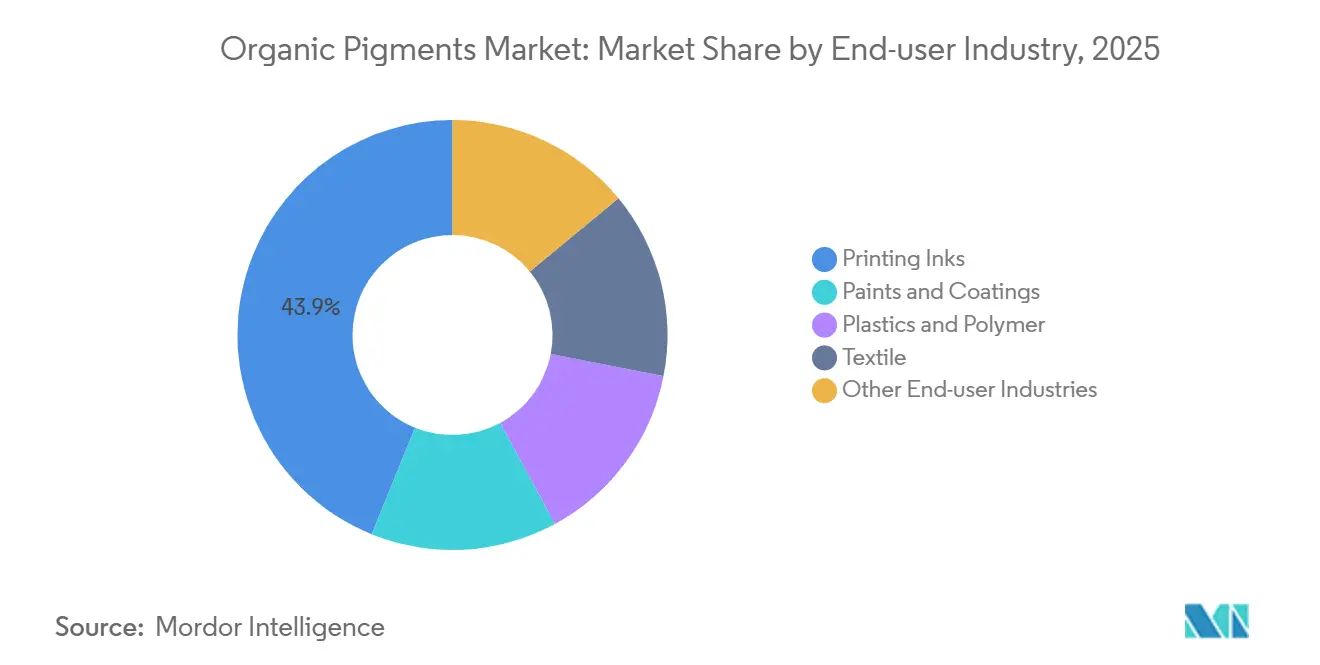
- Par secteur d'utilisation finale, les encres d'imprimerie représentaient 43,88 % de la taille du marché des pigments organiques en 2025 ; le segment textile progresse à un TCAC de 4,39 % jusqu'en 2031.
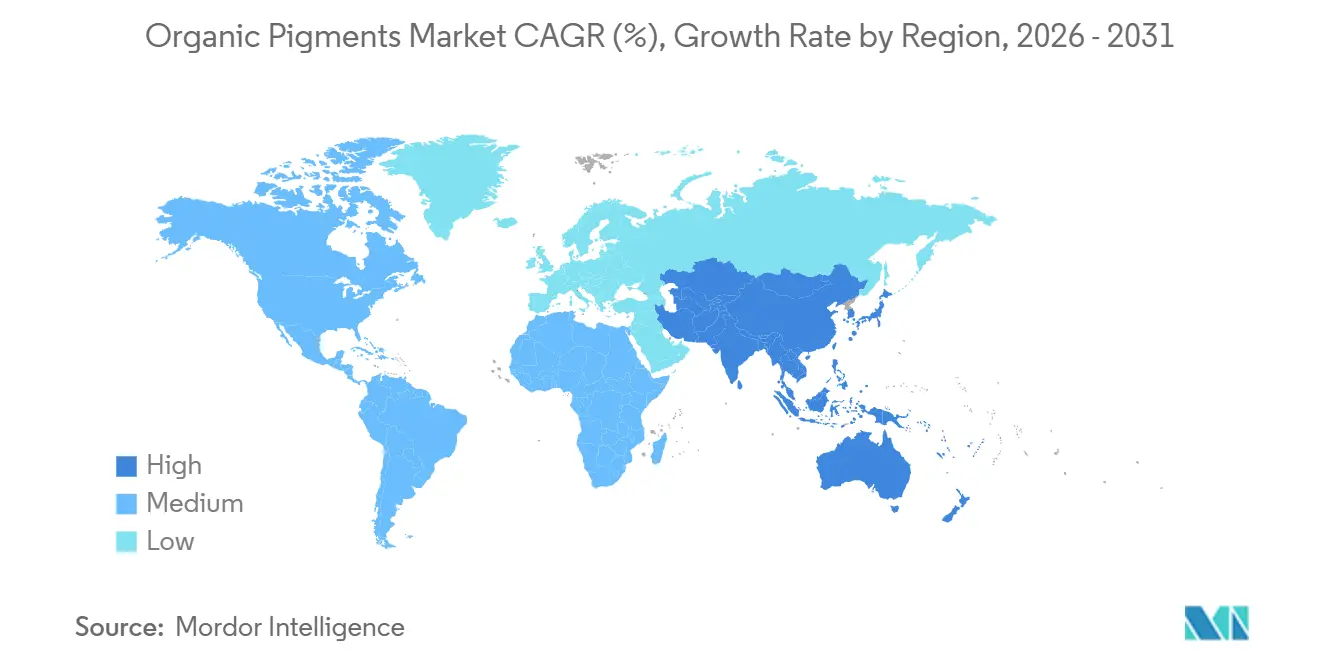
- Par géographie, l'Asie-Pacifique a capté 49,63 % du volume en 2025 et devrait dominer le marché des pigments organiques avec un TCAC régional de 4,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des pigments organiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des secteurs des peintures et revêtements | +0.8% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Transition vers des pigments haute performance écologiques | +0.7% | Europe et Amérique du Nord, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Forte progression de la demande en encres pour emballages souples et impression numérique | +0.9% | Mondial, porté par les pôles de commerce électronique d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la production textile dans les économies émergentes | +0.6% | Cœur de l'Asie-Pacifique (Inde, Bangladesh, Vietnam) | Moyen terme (2-4 ans) |
| Correspondance des couleurs numérique assistée par l'IA | +0.5% | Amérique du Nord et Europe, adoption précoce en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante du secteur des peintures et revêtements
Les revêtements architecturaux et industriels ont absorbé 39 % de la production chinoise de 251 000 tonnes de pigments en 2024, reflétant le rythme soutenu du renouvellement urbain et des mises à niveau d'infrastructures. Les émulsions acryliques en phase aqueuse remplaçant les alkydes en phase solvant nécessitent des pigments capables de se disperser sans agents de couplage, favorisant le magenta de quinacridone et le bleu de phtalocyanine qui résistent à la floculation dans les peintures latex à pH élevé. Les ateliers de retouche automobile spécifient des grades à effets combinant la quinacridone avec des paillettes d'aluminium pour garantir des finitions compatibles avec les radars sur les véhicules électriques, orientant les listes de pigments approuvés vers des produits inférieurs à 100 nanomètres[1]BASF, "Lancement du service numérique ColorCARE," basf.com. Les réacteurs à flux continu aident les producteurs à atteindre cette granularité tout en maintenant le ΔE entre lots dans un intervalle de ±2, préservant l'intégrité des couleurs de marque. Ces prérequis techniques soutiennent les prix premium même lorsque les coûts des matières premières fluctuent.
Transition vers des pigments haute performance écologiques
La restriction sur les microplastiques de l'Union européenne, en vigueur depuis octobre 2023, interdit le rejet intentionnel de particules inférieures à 5 millimètres, incitant les formulateurs à expérimenter des précurseurs de quinacridone biosourcés synthétisés à partir de la lignine. Le programme californien Safer Consumer Products recense plusieurs grades azoïques, imposant une analyse des alternatives pour les expéditions supérieures à 1 tonne par an. Les extraits naturels de curcuma et de spiruline gagnent des parts dans les emballages en contact alimentaire, mais manquent de solidité à la lumière au-delà de la laine bleue 4, limitant leur usage en extérieur. À mesure que les réglementations se durcissent, le marché des pigments organiques récompense les fournisseurs capables d'équilibrer biodégradabilité et performance, entraînant une bifurcation entre producteurs de produits de base et acteurs spécialisés proposant des grades certifiés à faible migration.
Forte progression de la demande en encres pour emballages souples et impression numérique
L'Asie-Pacifique a traité plus de 150 milliards de colis de commerce électronique en 2024, chacun nécessitant des graphismes imprimés. Les presses à jet d'encre numérique, représentant désormais 18 % de la capacité installée, requièrent des dispersions nanométriques inférieures à 150 nanomètres pour protéger les têtes d'impression. Les encres flexographiques durcissables aux UV de Sun Chemical durcissent en 0,5 seconde à 400 mètres par minute et utilisent des pigments de phtalocyanine et de quinacridone prédispersés dans des diluants réactifs[2]Sun Chemical, "Encres flexo UV pour fort rendement," sunchemical.com. Les transformateurs d'emballages souples en contact alimentaire privilégient les encres héliographiques en phase aqueuse sans toluène, payant des primes de 20 % à 30 % pour des pigments dont les extractibles sont inférieurs à 0,1 % en masse. Ces spécifications font de l'impression numérique un nœud de forte croissance au sein du marché des pigments organiques.
Expansion de la production textile dans les économies émergentes
Les exportations textiles de l'Inde ont atteint 44,4 milliards USD au cours de l'exercice 2023-24, soutenues par sept parcs PM MITRA qui regroupent la teinture et la finition au sein de systèmes d'effluents intégrés. Le Bangladesh a ajouté 1,2 million de broches en polyester en 2024, ciblant les articles de sport nécessitant des colorants dispersés azoïques avec une solidité au lavage ISO 105 supérieure au niveau 4. Les expéditions textiles du Vietnam ont progressé de 8,7 % en 2024 grâce aux préférences tarifaires de l'UE. Les grades stables à la chaleur à base de quinacridone et de pérylène résistent au traitement thermosol à 200 °C sans sublimation, permettant aux ateliers de teinture de maintenir des teintes vives. Les fabricants de pigments régionaux qui développent leur capacité de dispersion gagnent des avantages en termes de délais de mise sur le marché, renforçant l'expansion du marché des pigments organiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production plus élevés liés aux réglementations environnementales | -0.5% | Europe et Amérique du Nord, avec extension à la Chine | Moyen terme (2-4 ans) |
| Avantage coût/performance des pigments inorganiques | -0.3% | Mondial, en particulier dans les peintures de construction et industrielles | Long terme (≥ 4 ans) |
| Volatilité du prix des matières premières | -0.4% | Mondial, avec un impact aigu en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production plus élevés liés aux réglementations environnementales strictes
La mise à jour 2024 du règlement européen sur la classification, l'étiquetage et l'emballage (CLP) exige de nouveaux dossiers toxicologiques dont le coût s'élève à 50 000-150 000 EUR par pigment. La loi chinoise de 2024 sur la pollution de l'eau a plafonné les rejets de DCO à 50 mg/L, entraînant des travaux de modernisation des systèmes de traitement des eaux usées pour un montant de 20 à 50 millions CNY (2,8 à 7 millions USD). En Inde, la surveillance en temps réel des effluents augmente les coûts opérationnels de 12 % à 18 % pour les producteurs de taille intermédiaire. Ces investissements pèsent sur les entreprises ne disposant pas de la taille suffisante pour amortir les coûts de conformité, freinant la croissance du marché des pigments organiques.
Avantages performance/coût des pigments inorganiques
Le dioxyde de titane offre une opacité supérieure à un tiers du coût au kilogramme, permettant aux formulateurs d'atteindre les objectifs de pouvoir couvrant avec des charges moindres. Pour les peintures de construction, les acheteurs sensibles aux prix se tournent vers les pigments inorganiques lorsque les cotations des pigments organiques augmentent. La hausse de prix de 5 % annoncée par Lanxess en 2025 sur les oxydes de fer Bayferrox illustre l'escalade des coûts à l'échelle du secteur. Les pigments inorganiques limitent donc l'élasticité des prix du marché des pigments organiques, en particulier dans les applications architecturales à fort volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pigment : les variants azoïques dominent tandis que la quinacridone gagne du terrain
Les grades azoïques ont représenté 45,36 % de la part du marché des pigments organiques en 2025, une position soutenue par une synthèse par couplage diazoïque peu complexe qui produit des jaunes et des rouges vifs à grande échelle. Leur dispersibilité aisée permet aux encres flexographiques en phase aqueuse de réduire l'énergie de broyage de 20 % par rapport aux options à base de quinacridone. Les oranges disazoïques offrent de l'opacité dans les mélanges-maîtres en polypropylène à 0,5 % de charge, doublant les cadences de production sur les extrudeuses à couple réduit. Les pigments de quinacridone, bien que plus faibles en tonnage, progressent à un TCAC de 4,43 % car les équipementiers exigent des polymorphes conservant leur teinte après 2 000 heures d'exposition aux arcs xénon, un critère essentiel pour les garanties de couleur de dix ans sur les véhicules.
Sur l'horizon de prévision, le marché des pigments organiques table sur la stabilité thermique de la quinacridone au-dessus de 200 °C pour ouvrir de nouvelles applications dans les couvercles de batteries et les carrosseries composites, mais la sensibilité aux coûts dans les emballages souples maintient les grades azoïques bien implantés. Les bleus et verts de phtalocyanine restent des produits incontournables dans les revêtements architecturaux, négociés à moins de 8 USD/kg pour la phtalocyanine de cuivre en cristal alpha. Les rouges anthraquinoniques et péryléniques de niche atteignent des prix supérieurs à 50 USD/kg, là où la solidité à la lumière laine bleue 7 est non négociable. Les systèmes de correspondance des couleurs numériques peuvent substituer des pigments coûteux par des mélanges optimisés, contraignant les grades spéciaux à démontrer leur valeur sur la durée de vie au sein du marché des pigments organiques.


Par source : les procédés synthétiques prédominent tandis que les alternatives biosourcées se développent lentement
Les procédés synthétiques représentaient 88,47 % du volume de 2025, soutenus par des rendements affinés sur des décennies dépassant 85 % dans les lignes azoïques, phtalocyanines et quinacridones. Les extraits naturels — curcumine, bétanine, phycocyanine — gagnent une adoption de niche dans les emballages en contact alimentaire, mais manquent de la durabilité laine bleue 5, freinant une adoption plus large en extérieur. Les pigments synthétiques biosourcés produits par fermentation réduisent les empreintes carbone de 40 %, bien que des rendements inférieurs à 60 % maintiennent les coûts élevés.
La taille du marché des pigments organiques pour les grades biosourcés devrait progresser à un TCAC de 4,31 % jusqu'en 2031, aidée par les mandats du programme californien Safer Consumer Products et les futures règles d'écoconception de l'UE. Cependant, tant que la tarification carbone ne comblera pas l'écart, les acteurs synthétiques établis domineront les revêtements haute performance où la chrominance constante et la stabilité priment sur les arguments environnementaux. La trajectoire indique l'émergence de chaînes d'approvisionnement parallèles : synthétique de base pour l'efficacité des coûts et biosourcé spécialisé pour les étiquettes écologiques premium.
Par secteur d'utilisation finale : les encres d'imprimerie en tête tandis que le textile accélère
Les encres d'imprimerie ont consommé 43,88 % de la taille du marché des pigments organiques en 2025, portées par l'essor des colis du commerce électronique et la transition vers des dispersions nanométriques pour les têtes à jet d'encre. Les peintures et revêtements suivent, s'appuyant sur les acryliques en phase aqueuse pour respecter les plafonds de COV de 50 g/L dans l'UE et de 150 g/L en Chine. La mise en compound des plastiques valorise les rouges de quinacridone stables à la chaleur qui résistent à 280 °C dans le polyamide sans dérive de teinte.
Le textile, bien que représentant une part plus faible, progresse à un TCAC de 4,39 % à mesure que l'Inde, le Bangladesh et le Vietnam modernisent leurs capacités de teinture. Les colorants dispersés intégrant des chromophores azoïques atteignent une solidité au lavage ISO 105-C06 supérieure au niveau 4, essentielle pour le polyester du prêt-à-porter. Les parcs PM MITRA intégrés en Inde raccourcissent les délais d'approvisionnement en pigments, renforçant l'élan de croissance. Les segments des cosmétiques spécialisés et des couleurs pour artistes complètent la demande, en insistant sur des grades à faible migration qui affichent des primes de 30 % à 50 %, sécurisant des niches de valeur au sein du marché des pigments organiques.
Analyse géographique
L'Asie-Pacifique a représenté 49,63 % du volume de 2025 et progressera à un TCAC de 4,92 % jusqu'en 2031, grâce à la production chinoise de 251 000 tonnes et aux secteurs textile et revêtements en forte croissance en Inde qui stimulent la demande régionale. Les producteurs chinois tels que Baihehua et Qicai Chemical utilisent des réacteurs à flux continu atteignant des tolérances de puissance colorante dans un intervalle de ±2 ΔE, se qualifiant pour les homologations automobiles CPCIF.CN. Le marché des pigments organiques en Inde a enregistré une croissance de 11 % au cours de l'exercice 2024-25, portée par 44,4 milliards USD d'exportations textiles et une consommation de peintures tirée par l'infrastructure.
L'Amérique du Nord et l'Europe représentent conjointement environ 30 % du volume mondial. La restriction sur les microplastiques de l'UE et les mises à jour du règlement REACH orientent les formulateurs vers des grades à faible migration et biodégradables, permettant aux fournisseurs spécialisés de capturer des marges. Aux États-Unis, la position réglementaire de la Californie accélère la substitution des pigments azoïques répertoriés par des alternatives à base de quinacridone et de phtalocyanine, contraignant les acteurs établis dans les produits de base à mettre à jour leurs données toxicologiques. Les outils de correspondance des couleurs numériques font l'objet d'une adoption précoce dans les chaînes de retouche automobile, améliorant la différenciation des services.
L'Amérique du Sud et le Moyen-Orient-Afrique couvrent la part restante. La reprise de la construction au Brésil soutient la demande locale de pigments, tandis que la diversification en aval de l'Arabie saoudite dans le cadre de Vision 2030 développe des capacités de revêtements liées aux pôles pétrochimiques. Ces régions importent des grades haute performance tout en s'approvisionnant en pigments azoïques de base en Asie, soulignant le rôle de l'Asie-Pacifique comme colonne vertébrale de l'approvisionnement du marché des pigments organiques.

Paysage réglementaire
Les fabricants de pigments organiques vendant aux secteurs des peintures et des encres sont confrontés à des exigences de conformité chimique de l'UE plus strictes, couvrant l'enregistrement des substances, la classification et la documentation sur la forme des particules dans le cadre de REACH et des mises à jour associées. En décembre 2025, la Commission européenne a adopté la décision 2025/2607, qui a établi des critères révisés pour le label écologique de l'UE pour les revêtements décoratifs et de performance, augmentant la demande en aval pour les pigments et préparations à teneur réduite en substances dangereuses et présentant des profils de cycle de vie améliorés.
En 2026, l'attention en matière d'application s'est également étendue aux émissions et à la conformité commerciale. En avril 2026, l'EPA américaine a mis à jour les exigences NESHAP pour les sources de zone de fabrication chimique, augmentant la charge de conformité pour les usines de pigments et les intermédiaires en amont. Séparément, en février 2026, le Département du Commerce américain a publié des résultats préliminaires dans un examen administratif sur les droits antidumping pour le pigment violet de carbazole 23 provenant d'Inde, montrant comment les mesures commerciales peuvent affecter les décisions d'approvisionnement pour des chimies spécifiques de pigments organiques en Amérique du Nord.
Analyse de la chaîne de valeur
La chaîne de valeur des pigments organiques commence par les aromatiques pétrochimiques et leurs dérivés (y compris les chaînes benzène-toluène-xylènes, les dérivés du naphtalène et des intermédiaires clés tels que le phtalocyanine de cuivre brut). Elle passe ensuite par la synthèse et la finition (filtration, lavage, séchage), suivies d'un traitement en aval en pigments en poudre, gâteaux de presse, et préparations ou dispersions de pigments. La disponibilité des matières premières et la concentration des intermédiaires en Asie restent importantes, l'approvisionnement en phtalocyanine de cuivre brut étant concentré en Chine, en Inde et au Japon, tandis que les dispersions à haute consistance et les capacités de nano-broyage sont de plus en plus utilisées pour différencier les fournisseurs desservant les encres numériques et les revêtements haut de gamme.
L'économie de fabrication et la résilience sont façonnées par les investissements de conformité et les choix de procédés. Les producteurs adoptent des approches de fabrication continue et de gestion thermique améliorée, en particulier pour les chimies de performance telles que les quinacridones, afin d'améliorer la constance des rendements et de réduire les déchets sous une application environnementale plus stricte. Les maisons de pigments intégrées disposant de portefeuilles chimiques plus larges, par exemple l'accès de BASF SE à la chimie des dispersants en plus des pigments, gagnent en levier sur les achats, l'optimisation de la production et le service technique, tandis que les producteurs européens gèrent des coûts de transition énergétique plus élevés et déplacent certaines étapes de production de matières premières vers des régions à moindre coût dans le contexte du Green Deal de l'UE.
Paysage concurrentiel
Le marché des pigments organiques est modérément consolidé. La consolidation s'est poursuivie lorsque SK Capital a acquis Heubach en novembre 2024, fusionnant les lignes européennes de phtalocyanine avec un portefeuille plus large de produits chimiques spécialisés. Sudarshan Chemical a mis en service une ligne de dispersion de 5 000 tonnes en 2025 pour servir les revêtements automobiles et industriels nécessitant une cohérence ±2 ΔE. Les coûts de conformité réglementaire au titre du règlement REACH et des programmes californiens élèvent les barrières à l'entrée, favorisant les acteurs diversifiés qui amortissent la documentation à travers leurs portefeuilles, façonnant ainsi la dynamique à long terme du marché des pigments organiques.
Leaders du secteur des pigments organiques
DIC CORPORATION
Sudarshan Chemical Industries Limited
BASF
artience Co., Ltd.
Clariant
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les investissements en capacité et en technologie se concentrent autour des pigments organiques haute performance et des formats prêts à l'application. En février 2026, Sun Chemical a annoncé un investissement d'environ 10 millions USD pour étendre la capacité de production de pigments quinacridones à son usine de Newport, Delaware, ce qui correspond à la demande de qualités durables et thermostables utilisées dans les revêtements premium et les applications où la couleur est critique. Les utilisateurs en aval dans les encres d'impression et les revêtements continuent de passer des pigments secs aux dispersions et préparations de pigments, qui simplifient la formulation et permettent des tolérances de couleur plus strictes, conformément à l'accent mis dans le rapport sur l'appariement des couleurs numérique assisté par l'IA et sur le besoin de dispersions nano-broyées cohérentes.
Le positionnement axé sur la conformité crée également des opportunités pour les fournisseurs capables d'opérationnaliser la documentation, la traçabilité et la performance de substitution plus sûre. En juillet 2026, l'ECHA a mis en œuvre la version 4 de l'annexe VI révisée dans le cadre de REACH, avec des exigences de dossiers pour les formes nanométriques pour les matériaux inférieurs à 100 nm, augmentant la valeur des fournisseurs capables de fournir des dossiers de données spécifiques aux nanomatériaux et un contrôle cohérent de la forme des particules pour les expéditions à destination de l'UE. La substitution continue des pigments à base de cadmium et de plomb dans les applications réglementées maintient l'attention sur les alternatives organiques lorsque la résistance à la lumière, le contrôle de la migration et la stabilité thermique peuvent répondre aux exigences d'usage final, soutenant des qualités différenciées à faible migration pour les encres d'emballage en contact alimentaire et les revêtements de performance.
Développements récents du secteur
- Juin 2026 : Sudarshan Chemical a inauguré son deuxième siège mondial à Francfort, en Allemagne, élargissant son empreinte opérationnelle après l'intégration de l'activité Heubach. Cette démarche renforce la coordination avec les clients et le support technique pour les clients européens des revêtements et encres, et signale une structure plus permanente post-fusion pour gérer un réseau de pigments multi-sites.
- Mars 2025 : Sudarshan Chemical Industries Limited a finalisé l'acquisition du groupe allemand Heubach Group, combinant les capacités héritées de Heubach et de Sudarshan dans une plateforme mondiale de pigments plus large avec une base de sites internationaux élargie. La transaction a remodelé la dynamique concurrentielle en augmentant l'échelle dans les familles clés de pigments organiques et en renforçant l'accès aux marchés finaux réglementés.
- Novembre 2024 : SK Capital a acquis Heubach, marquant un changement de propriété significatif pour un producteur majeur de pigments avec des positions établies dans les pigments organiques de performance. L'opération a accéléré la dynamique de consolidation et influencé les décisions de portefeuille et d'empreinte parmi les fournisseurs desservant les revêtements, encres, plastiques et applications spécialisées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché suit les pigments organiques utilisés pour apporter de la couleur dans les applications industrielles et grand public, comptabilisés en volumes de pigments fournis pour des usages finaux tels que les revêtements, les plastiques, les encres et les textiles dans les principales régions.
Exclusions du périmètre : les pigments inorganiques, les colorants et autres agents colorants qui ne fonctionnent pas comme des pigments dans les applications ciblées sont exclus.
Aperçu de la segmentation
- Par type de pigment
- Azoïque
- Phtalocyanine
- Quinacridone
- Anthraquinone
- Autres types de pigments
- Par source
- Synthétique
- Naturel / Biosourcé
- Par secteur d'utilisation finale
- Peintures et revêtements
- Plastiques et polymères
- Encres d'imprimerie
- Textile
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de départ du modèle de dimensionnement et pour ancrer les hypothèses difficiles à valider par les seuls entretiens. Nous avons examiné des signaux publics de commerce et de production tels que les séries d'importations et d'exportations de la Base de données Comtrade des Nations Unies, les indices de production industrielle des offices statistiques nationaux, et les publications de l'EPA et de l'ECHA pour comprendre les évolutions du choix des pigments motivées par la conformité.
Afin de garder des répartitions par usage final réalistes, nous avons également vérifié des sources telles que les publications d'associations de peintures et revêtements et d'encres d'impression, des articles évalués par les pairs sur la chimie et la performance des pigments, ainsi que des bases de données de brevets indiquant où se déplacent les travaux de formulation. Parallèlement, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs, et la presse spécialisée pour les ajouts de capacité, les redémarrages d'usines et les changements d'approvisionnement régionaux. Certains jeux de données ont été complétés par des abonnements payants pour les données financières et de renseignement d'entreprises, ainsi que des données commerciales au niveau des expéditions, puis recoupés avec les signaux publics. Ces exemples ne sont pas exhaustifs, et d'autres sources ont également été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la validation de la formation de la demande et sur la façon dont les volumes circulent dans la chaîne de valeur, en particulier lorsque les statistiques publiques ne distinguent pas clairement les familles de pigments. Nous avons échangé avec des producteurs de pigments, des formulateurs, des distributeurs et des utilisateurs en aval dans les revêtements, plastiques, encres et textiles à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé leurs retours pour confirmer les hypothèses de répartition et normaliser les signaux atypiques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Direction générale : 18 % | APAC : 41 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 36 % |
| Acteurs plus petits : 18 % | Managers : 42 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement de base part d'une construction de la demande de type descendant utilisant des indicateurs régionaux d'activité dans les revêtements, la transformation des plastiques et l'impression, qui sont ensuite traduits en consommation de pigments organiques à l'aide de facteurs de charge par application et de schémas de substitution. Une fois ce bassin de demande constitué, nous avons corroboré les totaux avec des approximations ascendantes sélectives, telles que des échantillons de volumes de fournisseurs par famille de pigments et des vérifications de canaux sur les fourchettes de prix typiques par qualité, puis avons ajusté lorsque les deux visions ne s'alignaient pas.
Les intrants importants sur ce marché comprennent les tendances de production des peintures et revêtements, l'activité de compoundage plastique et de mélanges maîtres, la demande d'encres d'impression liée à l'emballage et à l'édition, les évolutions de coloration textile, et les mouvements induits par la réglementation à l'écart de certaines chimies. Lorsqu'ils étaient disponibles, les flux commerciaux pour les intermédiaires de pigments et les pigments finis ont été utilisés comme vérification de cohérence, et les annonces de capacité ont été utilisées pour tester la faisabilité de l'offre. Pour les prévisions, une analyse de scénarios a été appliquée autour des taux de croissance par usage final et de la progression des prix, et ces scénarios ont été testés à l'aide des retours primaires afin que la trajectoire finale reflète la façon dont les fournisseurs et les acheteurs s'attendent à ce que la demande et les prix évoluent. Lorsque des lacunes apparaissaient dans le détail par pays, nous les avons comblées à l'aide de proxys régionaux liés à la production industrielle et à l'intensité commerciale, puis avons revérifié l'usage implicite de pigment par unité par rapport aux fourchettes issues des entretiens.
Validation des données et cycle de mise à jour
La validation est réalisée par des vérifications en plusieurs étapes afin que le modèle ne s'écarte pas des signaux réels du marché. Nous comparons les volumes calculés à des indicateurs indépendants tels que les indices de production en aval, la directionnalité commerciale, et les récits sur l'utilisation des capacités, puis examinons les écarts marqués avant validation finale.
Si une hypothèse évolue de manière significative, comme un arrêt majeur d'usine, un changement de conformité, ou un ralentissement inattendu de la demande dans l'emballage ou les revêtements, l'analyste recontacte des répondants sélectionnés pour confirmer l'ampleur et le calendrier. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont préparées lorsque des événements majeurs modifient sensiblement l'offre, les prix ou la demande. Avant la livraison, une dernière revue est effectuée afin que les clients reçoivent la vision la plus actuelle, rattachée à des intrants clairs.
Comparaison du dimensionnement du marché des pigments organiques de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les pigments organiques peuvent sembler très éloignées, car les études ne mesurent pas toujours la même chose, même lorsque le titre semble identique. Les différences proviennent généralement du fait que le travail est basé sur le volume ou sur le revenu, de la façon dont les applications sont regroupées, et de la façon dont le prix est traité entre régions et qualités.
L'écart principal provient du choix d'unité et du mélange de périmètre, où Mordor Intelligence maintient la taille principale en kilotonnes et évite d'inclure les colorants et pigments inorganiques dans le total des pigments, tandis que certains chiffres publiés présentent une valeur en USD qui peut également refléter des paniers de colorants plus larges et une logique d'escalade de prix différente.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,76 million USD (2026) | |
| Éditeur sectoriel A | 3,56 milliards USD (2024) | Utilise un dimensionnement par le revenu en USD et une année de référence différente, ce qui peut intégrer des écarts de prix d'application plus larges et des effets de calendrier de change non comparables à un chiffre uniquement basé sur le volume. |
| Éditeur sectoriel B | 5,00 milliards USD (2024) | Présente une estimation mondiale basée sur la valeur avec une large liste d'applications, et l'approche peut varier selon les prix de vente moyens supposés par qualité et par région, ce qui peut gonfler les totaux lorsque les limites du périmètre ne sont pas strictement contrôlées. |
En examinant le tableau, l'essentiel de l'écart s'explique par le mélange des kilotonnes avec la valeur en USD et par l'utilisation d'années de référence différentes. Lorsque les acheteurs alignent l'unité de mesure et maintiennent un ensemble de colorants inclus cohérent, les différences restantes se réduisent généralement aux hypothèses de prix, à la pondération régionale et à la rapidité avec laquelle le modèle est actualisé après des changements d'offre ou réglementaires.


Questions clés traitées dans le rapport
Quelle est la demande projetée pour les pigments organiques d'ici 2031 ?
Le marché des pigments organiques devrait atteindre 889,69 kilotonnes d'ici 2031, reflétant un TCAC de 3,26 % sur la période 2026-2031.
Quelle région contribue le plus à la consommation ?
L'Asie-Pacifique représente 49,63 % du volume de 2025 et devrait rester la région la plus grande et à la croissance la plus rapide.
Quel type de pigment est en tête en termes de volume ?
Les pigments azoïques représentaient 45,36 % du volume en 2025 en raison de leur synthèse à faible coût et de leur large compatibilité avec les encres en phase aqueuse.
Pourquoi les grades de quinacridone gagnent-ils en popularité ?
Les pigments de quinacridone offrent une stabilité thermique supérieure à 200 °C et une durabilité de 2 000 heures aux arcs xénon, répondant aux exigences strictes des garanties de couleur automobile.
Comment les réglementations environnementales affectent-elles les producteurs ?
Les mises à jour du règlement CLP de l'UE et les règles sur les microplastiques augmentent les coûts de conformité de 50 000 à 150 000 EUR par pigment, alourdissant les dépenses de production pour les petites entreprises.
Dernière mise à jour de la page le:



