
Taille et part du marché des films oraux minces
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.61 Milliards de dollars |
| Taille du Marché (2031) | 5.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
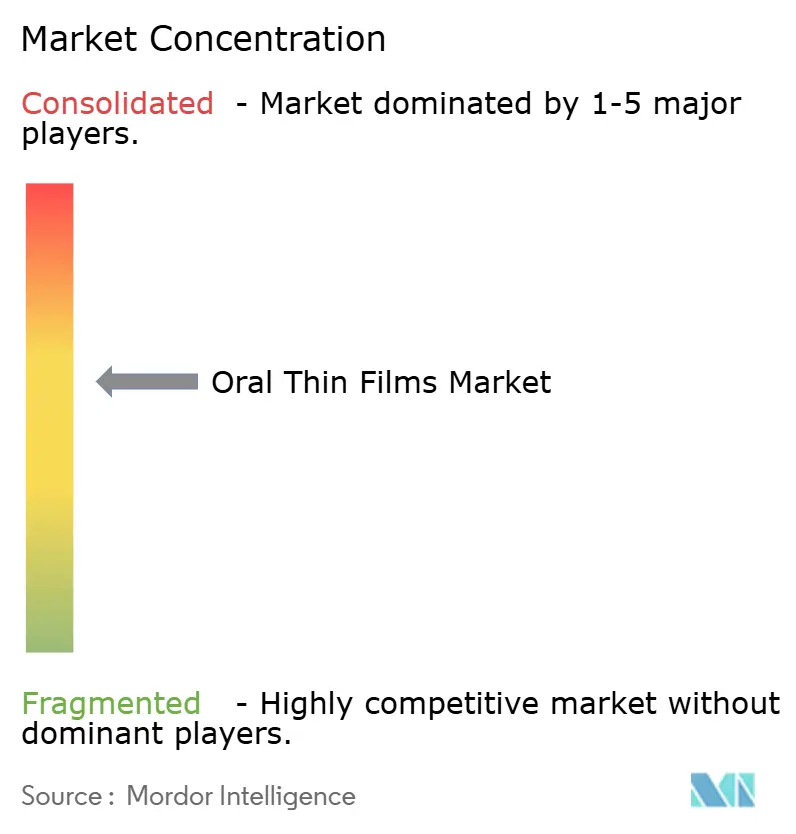
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films oraux minces par Mordor Intelligence
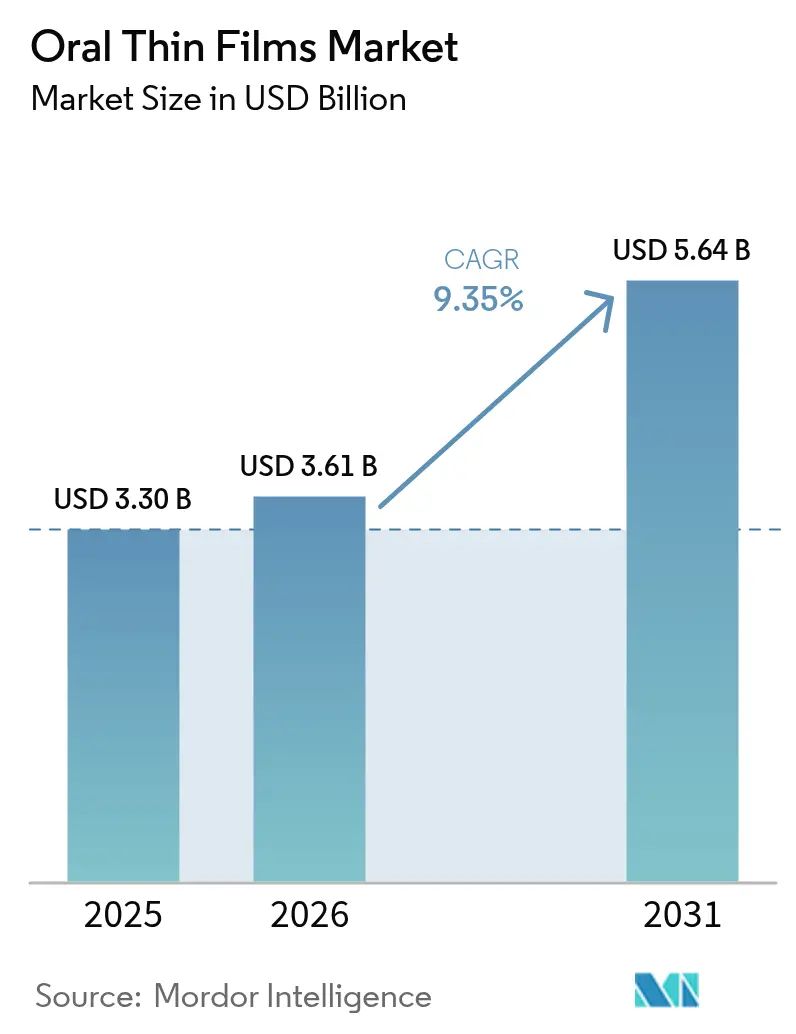
La taille du marché des films oraux minces était évaluée à 3,30 milliards USD en 2025 et devrait croître de 3,61 milliards USD en 2026 pour atteindre 5,64 milliards USD d'ici 2031, à un CAGR de 9,35 % au cours de la période de prévision (2026-2031). La demande s'accélère à mesure que les développeurs pharmaceutiques privilégient des formats centrés sur le patient qui contournent les difficultés de déglutition, évitent le métabolisme hépatique de premier passage et permettent un début d'action thérapeutique rapide. Le vieillissement de la population, la prévalence accrue des maladies chroniques et le besoin de médicaments adaptés aux enfants renforcent tous un changement structurel vers l'administration par film mince. Les améliorations technologiques en science des polymères, les revêtements barrières à l'humidité et la fabrication en continu ajoutent un élan supplémentaire en réduisant les coûts unitaires et en élargissant la gamme de principes actifs pharmaceutiques compatibles. L'intensité concurrentielle croît à mesure que les innovateurs de marque et les fabricants de génériques utilisent les voies de reformulation 505(b)(2) pour repositionner des molécules existantes, élargissant ainsi le marché des films oraux minces à des indications autrefois dominées par les comprimés et les gélules.
Points clés du rapport
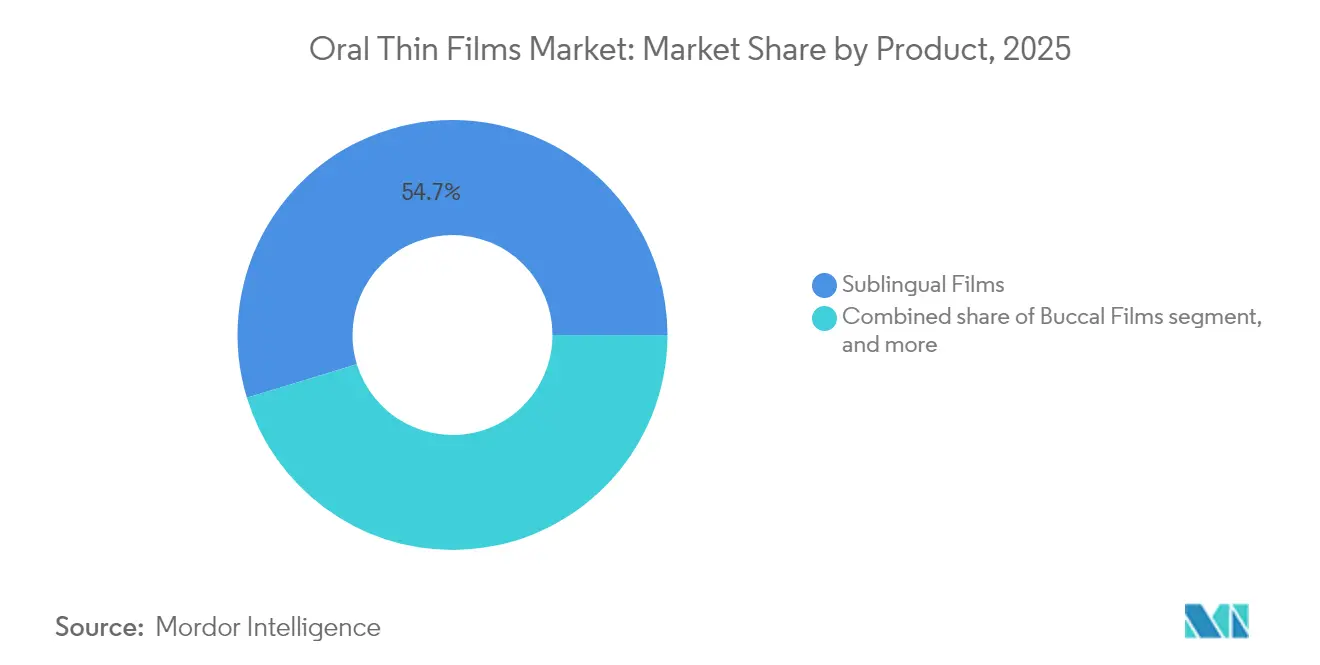
- Par produit, les films sublinguaux ont dominé avec une part de revenus de 54,72 % en 2025 ; les films buccaux devraient afficher le CAGR le plus rapide de 11,12 % jusqu'en 2031.
- Par indication thérapeutique, la dépendance aux opioïdes représentait 39,12 % de la part de marché en 2025, tandis que les thérapies contre la migraine devraient se développer à un CAGR de 11,86 % sur la même période.
- Par canal de distribution, les pharmacies de détail ont capturé 48,10 % de la part en 2025, tandis que les pharmacies en ligne devraient afficher un CAGR de 12,08 % jusqu'en 2031.
- Par technologie, la coulée par solvant détenait 54,21 % de la part en 2025 ; l'impression 3D devrait croître à un CAGR de 11,34 %.
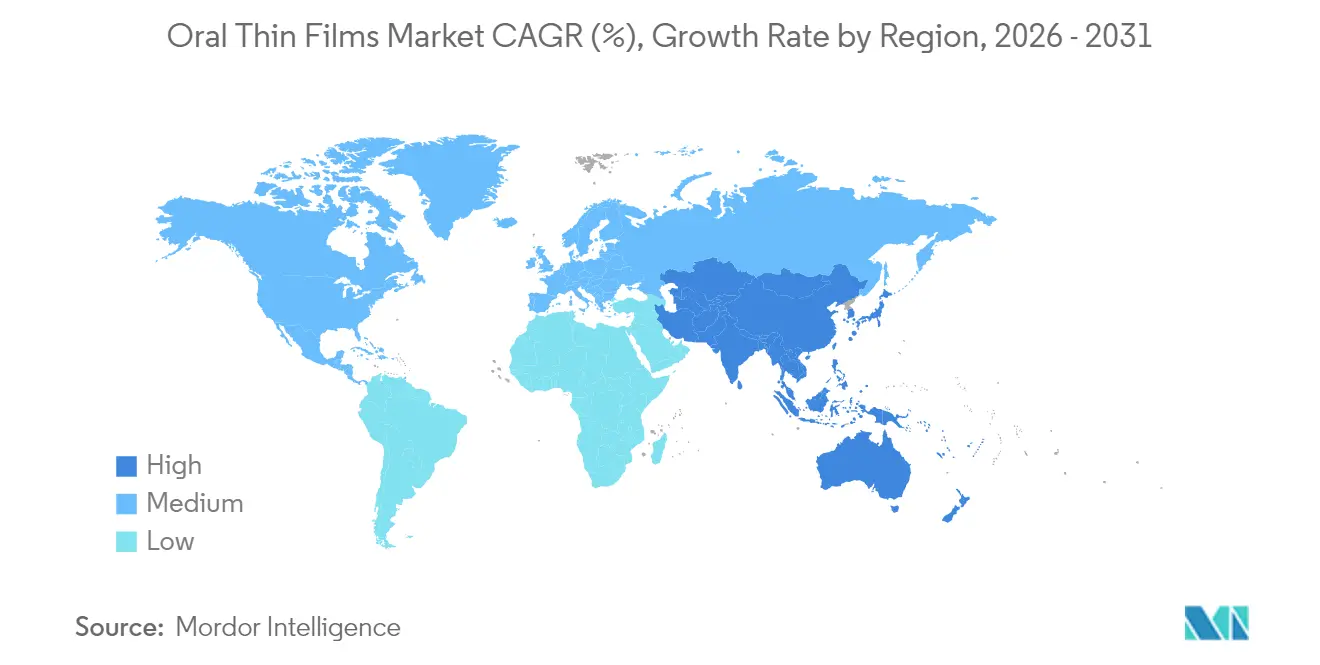
- Par géographie, l'Amérique du Nord dominait avec 41,20 % de part en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 10,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques | +2.1% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Préférence croissante pour l'administration de médicaments adaptée aux patients | +1.8% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Augmentation des populations gériatriques et pédiatriques | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Stratégies de reformulation 505(B)(2) accélérées | +1.2% | Amérique du Nord, en expansion vers l'Europe | Court terme (≤ 2 ans) |
| Expansion des applications dans le cannabis et les nutraceutiques | +0.9% | Amérique du Nord, certains marchés européens | Moyen terme (2-4 ans) |
| Avancées technologiques en ingénierie des films polymères | +0.7% | Mondial, R&D concentrée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques
Les maladies chroniques non transmissibles accentuent l'urgence clinique de formes pharmaceutiques qui améliorent l'observance chez les patients présentant des difficultés de déglutition. La dysphagie touche 25 % des adultes de plus de 50 ans et jusqu'à 50 % des résidents en maison de retraite, et ces patients connaissent des séjours hospitaliers plus longs et des coûts de traitement plus élevés. Les films sublinguaux de buprénorphine sont devenus la formulation privilégiée dans les programmes de traitement des troubles liés à l'usage des opioïdes, car ils réduisent le risque de détournement et simplifient la thérapie sous observation directe, renforçant ainsi l'expansion du marché des films oraux minces dans les soins en addictologie. Les cliniciens favorisent également les produits en film dans l'hypertension et le diabète, où les schémas posologiques quotidiens exigent une observance constante. Ensemble, ces tendances pathologiques fournissent une base de patients régulière qui protège le marché des films oraux minces des ralentissements économiques.
Préférence croissante pour l'administration de médicaments adaptée aux patients
Une base de données probantes reliant la palatabilité et l'observance guide désormais la conception des formulations en pharmacothérapie pédiatrique et gériatrique. Une revue systématique de 225 études pédiatriques a confirmé que le goût constitue le principal obstacle à l'achèvement des traitements antibiotiques et anticonvulsivants[1]D. Cram, "Goût et acceptabilité dans les formulations pédiatriques," Frontiers in Drug Delivery, frontiersin.org. Les films dissolvants surmontent cet obstacle en incorporant des excipients masquant le goût, ce qui conduit à des taux d'achèvement plus élevés dans les essais comparatifs directs contre les formes liquides. Les autorités réglementaires reconnaissent également la proposition de valeur : l'approbation par la FDA du contraceptif oral dissolvant Femlyv en juillet 2024 a mis en évidence les avantages en termes de commodité d'utilisation et de précision de la dose. À mesure que les prescripteurs intègrent de plus en plus la facilité d'utilisation dans le choix thérapeutique, le marché des films oraux minces capte des prescriptions qui se portaient autrefois par défaut sur les comprimés.
Augmentation des populations gériatriques et pédiatriques
Les évolutions démographiques amplifient la demande, car les patients très jeunes et très âgés présentent une capacité de déglutition limitée tout en nécessitant un dosage précis. Les travaux cliniques sur le film sublingual d'épinéphrine Anaphylm ont démontré une pharmacocinétique favorable chez les enfants âgés de 7 à 17 ans, élargissant ainsi la base adressable future. Dans les soins aux personnes âgées, la forme pharmaceutique en film évite d'écraser les comprimés, réduisant la charge de travail infirmier et les incidents d'aspiration. Les Nations Unies prévoyant que les personnes de plus de 65 ans atteindront 1,0 milliard d'ici 2030, les formats adaptés à la déglutition s'imposent comme des outils thérapeutiques essentiels et non optionnels.
Stratégies de reformulation 505(b)(2) accélérées
La voie simplifiée 505(b)(2) permet aux promoteurs de s'appuyer en partie sur les données de sécurité du médicament de référence, réduisant les programmes cliniques à des études de bioéquivalence et de palatabilité. Le guide de la FDA de 2024 couvrant les modifications mineures des formes pharmaceutiques solides orales a codifié les normes relatives aux milieux de dissolution qui font spécifiquement référence aux films. Les promoteurs synchronisent désormais les lancements de produits avec les expirations de brevets des princeps, utilisant les films comme instruments de gestion du cycle de vie pour contrer l'érosion générique. Ces dynamiques concurrentielles canalisent les investissements vers le marché des films oraux minces et accélèrent la cadence des produits.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité de chargement limitée en principes actifs pharmaceutiques | -1.4% | Mondial, affectant particulièrement les médicaments à doses élevées | Moyen terme (2-4 ans) |
| Barrières réglementaires et d'assurance qualité élevées | -1.1% | Mondial, les plus strictes en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pression sur les prix due à la concurrence des génériques | -0.9% | Mondial, avec une intensité accrue en Europe et sur les marchés émergents | Moyen terme (2-4 ans) |
| Infrastructure insuffisante de bonnes pratiques de fabrication | -0.6% | Régions émergentes d'Asie-Pacifique, d'Amérique latine et d'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Capacité de chargement limitée en principes actifs pharmaceutiques
Les films minces n'accommodent généralement pas plus de 30 % de médicament en poids avant que l'intégrité mécanique ne soit compromise, plafonnant les charges utiles par bandelette à environ 30 mg dans la pratique commerciale[2]Boyd Biomedical Engineering, "Amélioration du chargement en médicaments dans les films oraux," boydbiomedical.com. Les thérapies à doses élevées, telles que les anti-inflammatoires non stéroïdiens, doivent recourir à des schémas d'administration à bandelettes multiples, annulant certains avantages en termes de commodité. Les recherches sur les conceptions multicouches sont prometteuses mais se heurtent encore à des compromis en termes de temps de dissolution. Tant que la science des matériaux ne repousse pas ce plafond, le marché des films oraux minces se concentrera sur les principes actifs puissants pour lesquels des doses en milligrammes plus faibles suffisent.
Barrières réglementaires et d'assurance qualité élevées
La sensibilité à l'humidité exige des salles de fabrication à atmosphère contrôlée, des emballages primaires en pochettes aluminium et des chaînes de distribution validées en termes d'humidité. La FDA et l'EMA exigent des analyses d'uniformité et de teneur sur dix zones du film, une spécification plus stricte que la variation de poids des comprimés. Les petites entreprises ne disposant pas des capitaux nécessaires pour des salles blanches séparées externalisent souvent la production auprès de grands fabricants sous contrat, ajoutant des couches de redevances qui augmentent le coût des marchandises. L'harmonisation est en retard en Asie-Pacifique, obligeant à des soumissions de dossiers séparées qui allongent le délai de mise sur le marché au-delà de la référence américaine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les films sublinguaux continuent d'ancrer la croissanceLes films sublinguaux représentaient 54,72 % de la part du marché des films oraux minces en 2025, reflétant la familiarité bien établie des médecins dans le traitement de l'addiction aux opioïdes et la prise en charge des crises épileptiques en urgence. Le format assure une absorption transmuqueuse rapide, délivrant des concentrations plasmatiques thérapeutiques en quelques minutes. Les pipelines concurrentiels restent actifs, avec au moins six nouveaux candidats sublinguaux en études de phase avancée ciblant l'anaphylaxie, l'hypotension et la migraine.
Les films buccaux, dont le CAGR est prévu à 11,12 %, exploitent des polymères mucoadhésifs qui prolongent le temps de résidence contre la joue et ralentissent la libération de la charge utile. Ce profil cinétique attire les développeurs dans le domaine du traitement hormonal substitutif et de la douleur chronique à la recherche d'une posologie une fois par jour. L'impression 3D individualise davantage l'épaisseur buccale et la charge en médicament, permettant la titration des doses sans nouvelles études de stabilité. Sur la période de prévision, les investisseurs s'attendent à ce que les gammes buccales plus petites mais à croissance plus rapide grignotent la base sublinguale dominante mais arrivant à maturité.


Par indication thérapeutique :
les soins en addictologie dominent, la thérapie contre la migraine s'accélèreLa dépendance aux opioïdes a conservé 39,12 % de la taille du marché des films oraux minces en 2025 et bénéficie du soutien des politiques dans le cadre des mandats élargis de traitement assisté par médicaments en Amérique du Nord. La couverture d'assurance obligatoire garantit des volumes de prescriptions élevés, et l'emballage en film mince décourage le détournement grâce aux blisters à dose unitaire.
Les programmes contre la migraine atteignent un CAGR de 11,86 %, stimulés par l'approbation américaine de RizaFilm en 2023 qui a établi un précédent réglementaire pour les futurs films à base de triptans. Le format s'adresse aux patients qui souffrent de nausées et risquent de vomir les comprimés lors des crises aiguës. À mesure que des molécules supplémentaires telles que le lasmiditan migrent vers le film, les neurologues prévoient une adoption plus large. Les segments nausées-vomissements et schizophrénie bénéficient également de cette tendance, mais leur croissance combinée reste en deçà de l'essor de la migraine.
Par canal de distribution :
le commerce de détail traditionnel se maintient, les canaux numériques progressent fortementLes pharmacies de détail ont reçu 48,10 % des revenus du marché des films oraux minces en 2025, car les pharmaciens conseillent sur le placement sublingual correct et la gestion de l'humidité. La domination des points de vente physiques persiste, mais les changements de comportement des consommateurs après la pandémie accélèrent les options d'e-pharmacie authentifiées.
Les canaux en ligne sont en passe d'afficher un CAGR de 12,08 %, soutenus par des dispositifs réglementaires permettant l'expédition de films de buprénorphine de classe III sous dérogations de télésanté pour substances contrôlées. Les envois postaux avec indicateurs de température garantissent la stabilité, et l'automatisation des renouvellements améliore l'observance par rapport aux retraits en magasin. Les pharmacies hospitalières se concentrent sur les films de secours en cas de crise épileptique et les films adjuvants à l'anesthésie pour une utilisation immédiate, maintenant une part plus faible mais stable.

Par technologie :
la maturité de la coulée par solvant rencontre le potentiel de l'impression 3DLes lignes de coulée par solvant ont produit 54,21 % de la taille du marché des films oraux minces en 2025 grâce à des décennies de savoir-faire en montée en charge, des rendements prévisibles et la confiance des autorités réglementaires. Les systèmes à bande continue atteignent 100 m/min, se traduisant par des lots de millions de doses qui satisfont les médicaments blockbusters à faible coût.
L'impression tridimensionnelle atteint le CAGR le plus élevé de 11,34 % en permettant un contrôle de la dissolution piloté par la géométrie. Les doses pédiatriques personnalisées deviennent réalisables en faisant varier la surface plutôt que les ratios d'excipients, simplifiant la validation. Le Centre d'évaluation et de recherche sur les médicaments de la FDA a élargi son Programme des technologies émergentes en 2025 pour guider les demandeurs d'impression de films, facilitant l'adoption. L'extrusion à chaud offre un traitement sans solvant pour les principes actifs pharmaceutiques thermostables, tandis que l'électrofilage explore les films en nanofibres adaptés aux vaccins transmuqueux dans les pipelines futurs.
Analyse géographique
Marché des Films Oraux Minces en Amérique du Nord
L'Amérique du Nord a représenté 41,20 % de la part de marché des films oraux minces en 2025. Un remboursement solide, la formation des cliniciens et des directives claires de la FDA accélèrent l'adoption dans les domaines de la douleur, de l'addiction et des soins allergologiques pédiatriques. Le pipeline régional comprend huit soumissions de NDA en cours d'examen en juillet 2025, ce qui indique un flux de produits soutenu. Les prix au détail restent élevés aux États-Unis, soutenus par la protection des brevets et une concurrence générique limitée.
Marché des Films Oraux Minces en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,12 % jusqu'en 2031, portée par les clusters de fabrication sous contrat en Inde et les efforts d'harmonisation réglementaire dans le cadre du Schéma d'Harmonisation Pharmaceutique de l'ASEAN. Les producteurs chinois investissent dans des capacités de coulée par solvant, en recherchant la préqualification de l'OMS pour les films de buprénorphine destinés à l'exportation. La hausse des revenus de la classe moyenne favorise l'acceptation des formes pharmaceutiques adaptées aux patients, tandis que les plateformes nationales d'e-pharmacie comblent les lacunes d'accès en milieu rural. Des structures de coûts favorables positionnent la région à la fois comme base d'approvisionnement et comme centre de demande à forte croissance au sein du marché mondial des films oraux minces.
Marché des Films Oraux Minces en Europe
L'Europe maintient des volumes stables dans le cadre de systèmes à payeur unique qui examinent attentivement le coût par année de vie ajustée sur la qualité. L'approbation en décembre 2024 par l'Agence Européenne des Médicaments du film de buprénorphine Neuraxpharm souligne la continuité réglementaire malgré le Brexit. Les contrôles des prix au niveau national entraînent une érosion des prix de référence, mais favorisent également les génériques. En réponse, les innovateurs se tournent vers des thérapies personnalisées imprimées en 3D pour assurer leur différenciation. Les directives de télépharmacie intégrées dans la Stratégie Pharmaceutique de l'UE soutiennent la vente par correspondance transfrontalière, ce qui devrait faire progresser la part en ligne au fil du temps.

Paysage réglementaire
Les films fins oraux sont réglementés en tant que produits médicamenteux solides oraux non stériles, mais la terminologie et le cadre pharmacopéique varient selon les régions. La FDA utilise couramment le terme de films solubles oraux, tandis que la Pharmacopée européenne décrit des feuilles mono ou multicouches conçues pour se disperser rapidement dans la bouche. Aux États-Unis et en Europe, la conformité est généralement liée aux référentiels GMP (21 CFR Parts 210/211 et EU GMP Volume 4, respectivement) et aux exigences du dossier CTD selon l'ICH, avec un accent sur l'uniformité des unités de dosage, la performance de dissolution et la stabilité des polymères filmogènes et de l'emballage sensible à l'humidité.
Les exigences de Quality-by-Design, notamment l'ICH Q8(R2) et les approches de spécification associées, renforcent le contrôle strict des paramètres critiques du procédé pour le coulage, le séchage et la découpe. Cela favorise également des justifications fondées sur les données pour des stratégies de contrôle telles que les tests de libération en temps réel lorsque la compréhension du procédé est suffisamment mature. Les exigences de test pharmacopéique pour les produits médicamenteux oraux (y compris les chapitres de test de qualité produit de l'USP) et les pratiques d'inspection propres à chaque région relèvent le niveau d'exigence de conformité pour les développeurs de petite et moyenne taille, les poussant souvent vers des CMO qualifiés disposant de capacités validées de contrôle de l'humidité, d'inspection en cours de fabrication et d'emballage unitaire inviolable.
Paysage concurrentiel
Le marché des films oraux minces reste modérément fragmenté. Aquestive Therapeutics exploite sa plateforme PharmFilm sous licence dans les programmes d'épilepsie, d'allergie et d'endocrinologie, générant 50,6 millions USD de revenus de redevances en 2023. IntelGenx s'associe à Gensco pour co-promouvoir RizaFilm, tandis que LTS Lohmann et Catalent servent de leaders en développement sous contrat avec des pipelines multi-clients.
Les alliances stratégiques s'intensifient. Merck a conclu un accord de licence de 493 millions USD avec Cyprumed en avril 2025 pour une technologie de peptides oraux destinée à faire passer les biologiques injectables vers une forme pharmaceutique en film. L'acquisition par Roquette d'IFF Pharma Solutions pour 1 milliard USD enrichit les portefeuilles d'excipients essentiels aux films de nouvelle génération. Ces transactions signalent que le contrôle de la propriété intellectuelle sur les polymères et l'expertise en fabrication, plutôt que les dépenses marketing brutes, détermineront le leadership futur.
L'activité en matière de brevets se concentre sur les couches mucoadhésives et les stratifiés barrières à l'humidité. À mesure que les portefeuilles arrivent à maturité, les petites entreprises spécialisées s'allient avec des distributeurs régionaux pour pénétrer des indications de niche, tandis que les grandes multinationales exploitent leurs réseaux de promotion mondiaux. L'avantage concurrentiel dépendra de la capacité à démontrer la bioéquivalence avec moins de sujets cliniques, raccourcissant le délai de retour sur investissement pour chaque nouvelle molécule.
Marché dynamique à fort potentiel de croissance
Le marché des films oraux minces présente un mélange de grands conglomérats pharmaceutiques et d'entreprises spécialisées axées sur la technologie, créant un paysage concurrentiel diversifié. Les acteurs mondiaux comme Viatris exploitent leurs vastes réseaux de distribution et leurs capacités de fabrication, tandis que des entreprises spécialisées comme IntelGenx et Cure Pharmaceutical se concentrent sur l'innovation technologique et les applications de niche. Le marché présente une consolidation modérée, les grandes entreprises poursuivant activement des acquisitions pour renforcer leur position, comme en témoigne l'acquisition de Tapemark Inc. par LTS Lohmann pour améliorer ses capacités de fabrication et sa présence sur le marché.
Le secteur se caractérise par des barrières à l'entrée significatives en raison des exigences en matière d'expertise technique et de normes réglementaires strictes, notamment dans les applications pharmaceutiques. Les entreprises forment de plus en plus des alliances stratégiques pour combiner les capacités technologiques et l'accès au marché, en particulier sur les marchés émergents. Les acteurs régionaux, notamment sur les marchés d'Asie-Pacifique, gagnent en importance grâce à leur concentration sur les versions génériques et la fabrication rentable, tandis que les acteurs établis maintiennent leur domination grâce à la protection par brevet et à la notoriété de la marque. Le marché démontre une tendance à l'intégration verticale, les entreprises investissant dans des capacités de bout en bout, de la recherche et du développement à la commercialisation.
L'innovation et l'adaptabilité stimulent le succès sur le marché
Le succès sur le marché des films oraux minces dépend de plus en plus de la capacité des entreprises à développer des technologies propriétaires tout en maintenant leur compétitivité en termes de coûts. Les acteurs en place doivent se concentrer sur l'innovation continue dans les systèmes d'administration de médicaments, l'expansion des applications thérapeutiques et le renforcement de leurs portefeuilles de brevets pour maintenir leur leadership sur le marché. L'établissement de relations solides avec les prestataires de soins de santé et la garantie d'une qualité de produit constante sont essentiels pour réussir sur le marché. Les entreprises doivent investir dans des capacités de fabrication avancées tout en développant simultanément des stratégies pour naviguer dans des environnements réglementaires complexes dans différentes régions.
Pour les nouveaux entrants et les acteurs plus petits, se concentrer sur des domaines thérapeutiques de niche et développer des applications spécialisées présente des opportunités de pénétration du marché. Les facteurs de succès comprennent l'établissement de solides capacités de recherche et développement, la formation de partenariats stratégiques avec des entreprises pharmaceutiques établies et le développement de processus de fabrication rentables. La demande croissante de systèmes d'administration de médicaments adaptés aux patients et l'acceptation croissante des films oraux minces dans diverses applications thérapeutiques créent des opportunités d'expansion du marché. Cependant, les entreprises doivent naviguer avec soin face à des défis tels que les coûts de développement élevés, les exigences de conformité réglementaire et la nécessité de démontrer des avantages thérapeutiques clairs par rapport aux formes pharmaceutiques conventionnelles. Les principaux fabricants de films oraux et les fabricants de films oraux dissolvants sont particulièrement bien positionnés pour capitaliser sur ces tendances.
Leaders du secteur des films oraux minces
ZIM Laboratories Limited
Aquestive Therapeutics, Inc.
IntelGenx Corp.
C.L.Pharm
CURE Pharmaceutical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Films Oraux Minces
- Aquestive Therapeutics
- Intelgenx
- LTS Lohmann Therapie-Systeme
- Viatris
- NAL Pharma
- ZIM Laboratories Ltd.
- Sunovion Pharmaceuticals
- CURE Pharmaceutical
- C.L. Pharm
- Indivior
- BioDelivery Sciences International
- Rapid Dose Therapeutics
- AdhexPharma
- Catalent
- Tapemark
- IBSA Group
- Dr.Thins
- DK Livkon Healthcare
- NutraStrips
- Pharmedica
- Nova Thin Film Pharmaceuticals
- Orcosa
- Labtec GmbH
- Aavishkar Oral Strips

Opportunités de marché et perspectives d'avenir
De nouvelles entrées dans des aires thérapeutiques et l'innovation de plateforme élargissent l'espace blanc au-delà des cas d'usage établis du marché que sont la dépendance aux opioïdes et les soins aigus, en particulier lorsque la rapidité d'action et l'administration sans eau importent. L'approbation par la FDA en février 2026 du film oral VYBRIQUE (sildénafil) d'IBSA USA pour le dysfonctionnement érectile démontre la viabilité commerciale de molécules établies à fort volume sous un format de film oral. Elle soutient également des programmes supplémentaires de gestion de cycle de vie et de reformulation pouvant recourir à des approches de type 505(b)(2) lorsque applicable.
Des opportunités apparaissent également dans les technologies habilitantes qui élargissent la gamme de substances actives adressables et les besoins de dosage propres à chaque patient. L'activité de brevets, comme l'obtention en mars 2026 par OFD Life Sciences d'un brevet pour sa plateforme d'administration orale LyoPastille, ainsi que des programmes de développement en cours tels que les mises à jour 2026 de BioNxt Solutions concernant une collaboration sur un ODF sublingual de sémaglutide avec Gen-Plus GmbH, témoignent d'efforts visant à faire passer des thérapies complexes ou sensibles à l'adhésion vers des formats oraux de type film ou proches du film. Les travaux techniques rendus publics par LTS Lohmann sur les films fins oraux à base de mousse mettent en outre en évidence une différenciation produit autour d'une dissolution plus rapide et de profils de libération flexibles, bien que la maturité de fabrication et les systèmes de qualité de niveau réglementaire restent le verrou pour l'extension vers les marchés réglementés.
Recent Industry Developments in Marché des Films Oraux Minces
- Mars 2026 : Aquestive Therapeutics a achevé une réunion de Type A en personne avec la FDA américaine concernant la voie de resoumission de sa NDA pour le film sublingual Anaphylm (dibutépinéphrine). Cette mise à jour a clarifié les prochaines étapes réglementaires de l'entreprise et positionné le programme pour un calendrier de resoumission prévu, maintenant l'attention concurrentielle sur les formats de films à usage d'urgence nécessitant une action rapide et une fiabilité de fabrication élevée.
- Juillet 2025 : ZIM Laboratories a obtenu sa première autorisation de mise sur le marché en Australie auprès de la Therapeutic Goods Administration pour des films oraux dispersibles de bézylate de rizatriptan. Cette approbation a élargi la présence de l'entreprise sur les marchés réglementés et soutenu la migraine comme indication en expansion pour l'administration par film, dans un contexte où les nausées pendant les crises peuvent réduire l'utilisabilité des comprimés.
- Avril 2024 : IntelGenx (désormais Nualtis) a rapporté que son partenaire Chemo Research SL avait reçu une Complete Response Letter de la FDA pour une ANDA concernant un film buccal de buprénorphine. Les demandes portaient principalement sur des informations supplémentaires de qualité pharmaceutique et non sur de nouvelles inspections d'installations, renforçant la sensibilité de la catégorie en matière de qualité et de CMC et affectant les calendriers de développement des produits génériques et reformulés sous forme de film.


Marché des Films Oraux Minces Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les films fins oraux pharmaceutiques contenant un principe actif et conçus pour se dissoudre dans la bouche ou adhérer à la muqueuse orale afin d'assurer une administration médicamenteuse locale ou systémique. Les valeurs reflètent les revenus générés par ces films médicamenteux dans les principales régions.
Exclusions de portée : les bandelettes buccales non médicamenteuses (comme les rafraîchisseurs d'haleine), les films d'emballage et les autres matériaux de film fin non pharmaceutiques sont exclus.
Aperçu de la segmentation
- Par produit
- Films sublinguaux
- Films buccaux
- Films orodispersibles
- Films oraux à dissolution rapide
- Par indication thérapeutique
- Dépendance aux opioïdes
- Nausées et vomissements
- Schizophrénie
- Migraine
- Gestion de la douleur
- Autres
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres canaux de distribution
- Par technologie (méthode de fabrication)
- Coulée par solvant
- Extrusion à chaud
- Impression 3D
- Autres technologies
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir le modèle de dimensionnement, nous commençons par cartographier les produits de films fins oraux approuvés, les formes posologiques et les voies d'administration, puis nous vérifions les signaux de base de la demande. Les sources publiques ayant contribué à cette étape incluent les bases de données de la FDA américaine (étiquetages et approbations de médicaments), la National Library of Medicine (registre des essais cliniques), et les ressources du NIH américain pour le contexte des aires thérapeutiques.
Nous avons également utilisé les statistiques de santé du CDC américain pour orienter la prévalence des pathologies, les données de santé de l'OMS pour la comparabilité entre pays, ainsi que des revues à comité de lecture rapportant la biodisponibilité, l'adhésion et l'acceptabilité par les patients des formats de films. Les dépôts d'entreprises, présentations aux investisseurs et la presse réputée ont été utilisés pour saisir le calendrier de lancement des produits et l'exposition géographique globale, et les abonnements payants pour les données financières d'entreprises, l'actualité et les bases de brevets ont soutenu la normalisation financière et le suivi de l'innovation. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Des échanges primaires ont été utilisés pour confirmer quels produits ont une importance commerciale, comment les prix évoluent généralement par aire thérapeutique, et quelle part de la demande passe par les hôpitaux par rapport aux pharmacies de détail et en ligne. Nous avons échangé avec un panel d'experts en formulation et fabrication, de distributeurs et de responsables commerciaux dans les Amériques, la région EMEA et l'APAC, afin d'ajuster les hypothèses lorsque les données documentaires ne correspondaient pas à la réalité du terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Cadres dirigeants : 14 % | APAC : 42 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 46 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous utilisons une construction descendante qui part de la population traitable adressable dans les principales indications où les films fins oraux sont utilisés, laquelle est ensuite convertie en demande annuelle de films à l'aide des taux de traitement et des schémas posologiques habituels. Le revenu est ensuite dérivé en appliquant des fourchettes de prix indicatives par aire thérapeutique et canal, et les totaux sont agrégés par région après normalisation des devises.
Pour garantir des résultats réalistes, nous corroborons avec des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus produit lorsque des informations sont disponibles, et la validation de l'orientation des prix et des volumes via des vérifications de canal. Les intrants qui font couramment évoluer le modèle incluent les nouvelles approbations de produits films, la préférence des patients pour un dosage sans déglutition, l'évolution du mix entre formats sublinguaux et autres formats de films, la pondération des canaux de distribution et les différences d'adoption régionale liées au remboursement et aux normes de prescription.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par un ajustement de tendance simple, où les moteurs principaux sont projetés selon des trajectoires conservatrices, de base et d'adoption plus rapide. Lorsque des lacunes de couverture apparaissent dans les vérifications ascendantes (par exemple, une divulgation limitée pour les fabricants détenus de manière privée), nous les comblons par un étalonnage concurrentiel puis retestons les totaux via les retours d'entretiens avant finalisation.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que le chiffre final ne repose pas sur une seule hypothèse. Nous comparons les dépenses implicites par patient et les volumes de films implicites à des indicateurs indépendants tels que le rythme des approbations, les signaux de mix de canaux et la croissance par aire thérapeutique, puis nous étudions les valeurs aberrantes avant validation finale.
Une seconde revue par un analyste est effectuée pour la logique du modèle, la cohérence des unités et le traitement des devises, suivie d'une vérification finale des écarts par rapport aux éditions précédentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent (comme des lancements majeurs, des actions réglementaires ou des changements brusques de prix). Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente mise à jour.
Taille du marché des films fins oraux selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les films fins oraux ne correspondent pas toujours car différentes études mélangent différemment les types de produits, choisissent des années de départ différentes et appliquent des hypothèses de prix et d'adoption différentes par indication. Des écarts apparaissent également lorsqu'une étude utilise un horizon de prévision plus long puis en déduit rétroactivement une année en cours, ou lorsque le calendrier de conversion des devises n'est pas aligné entre les régions.
Les bandelettes buccales dissolubles non médicamenteuses (comme les films rafraîchissants pour l'haleine) se situent hors du périmètre de Mordor Intelligence, ce qui maintient la demande modélisée liée au dosage des films pharmaceutiques et à l'adoption au niveau des indications plutôt qu'aux volumes plus larges des bandelettes de consommation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,61 milliards USD (2026) | |
| Revue professionnelle A | 3,70 milliards USD (2024) | Utilise une année de base plus ancienne et mélange les revenus des films orodispersibles et oromuqueux avec des définitions de canaux plus larges, ce qui peut modifier les totaux lorsque les prix sont moyennés entre indications et régions. |
| Portail de recherche sectorielle B | 3,50 milliards USD (2024) | Fenêtre de prévision plus courte et clarté limitée sur la manière dont l'adoption par aire thérapeutique et le dosage sont convertis en volumes, ce qui peut sous-estimer les marchés où les nouvelles approbations de films sont encore en phase de montée en puissance. |
L'écart s'explique principalement par ce qui est comptabilisé comme produit de film fin oral, l'année de base utilisée, et la manière dont les prix et l'adoption sont répercutés dans chaque indication. En conservant visibles les étapes allant de la demande traitée au volume puis à la valeur, l'estimation reste traçable à des variables pratiques pouvant être revérifiées et mises à jour lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valorisation actuelle du marché des films oraux minces ?
La taille du marché des films oraux minces est de 3,61 milliards USD en 2026 et devrait atteindre 5,64 milliards USD d'ici 2031.
Quel type de produit domine les ventes ?
Les films sublinguaux sont en tête avec 54,72 % de la part du marché des films oraux minces en 2025, grâce aux cas d'usage bien établis dans la dépendance aux opioïdes et le secours en cas de crise épileptique.
Quel segment se développe le plus rapidement ?
Les films buccaux devraient croître à un CAGR de 11,12 % jusqu'en 2031 grâce à leurs propriétés supérieures de mucoadhésion et de libération contrôlée.
À quelle vitesse la région Asie-Pacifique se développe-t-elle ?
Les revenus de l'Asie-Pacifique devraient progresser à un CAGR de 10,12 % jusqu'en 2031, plus rapidement que toute autre région.
Quelle technologie détient la part la plus élevée ?
La coulée par solvant représente 54,21 % de la taille du marché des films oraux minces, bien que l'impression 3D affiche le potentiel de croissance le plus rapide.
Quel canal de distribution gagne en dynamisme ?
Les pharmacies en ligne enregistrent un CAGR de 12,08 % à mesure que la télésanté et les modèles de vente directe aux consommateurs se normalisent.
Dernière mise à jour de la page le:



