
Taille et part du marché nord-américain du voyage en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
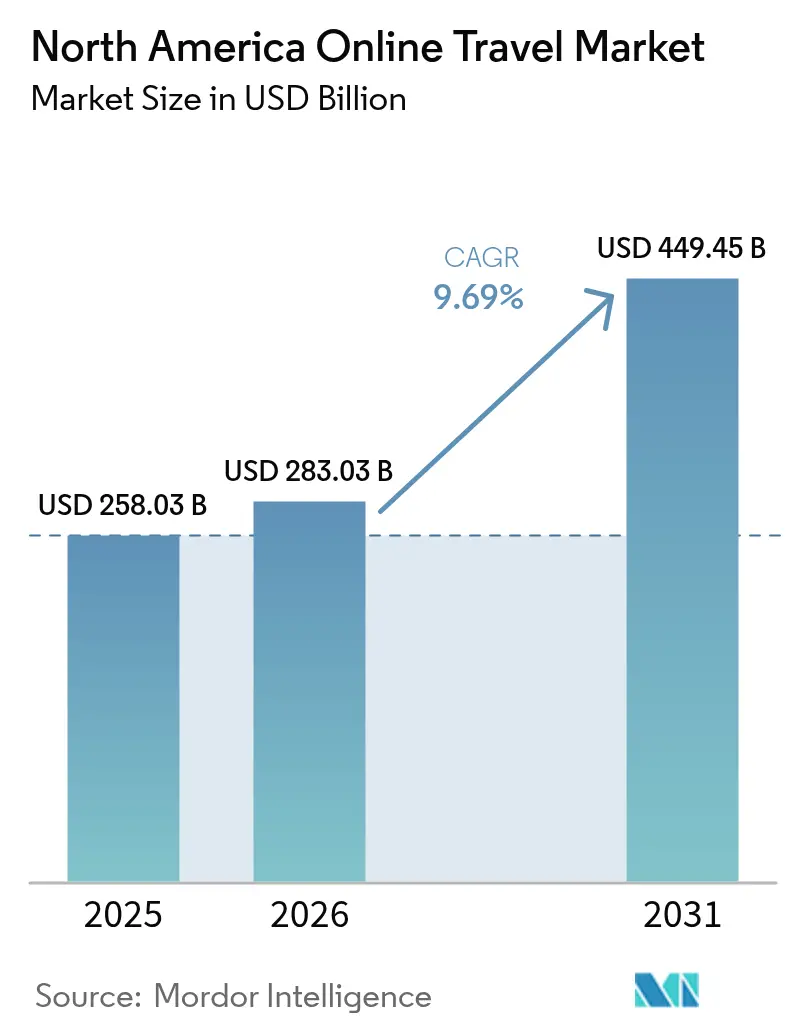
| Taille du marché de l'année de base (2025) | 258.03 Milliards de dollars |
| Taille du Marché (2026) | 283.03 Milliards de dollars |
| Taille du Marché (2031) | 449.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.69 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain du voyage en ligne par Mordor Intelligence
La taille du marché nord-américain du voyage en ligne était évaluée à 258,03 milliards USD en 2025 et devrait croître de 283,03 milliards USD en 2026 pour atteindre 449,45 milliards USD d'ici 2031, à un TCAC de 9,69 % pendant la période de prévision (2026-2031).
La dynamique est portée par des consommateurs constamment connectés, une adoption rapide du mobile et de nouveaux modes de paiement qui raccourcissent le chemin entre l'inspiration et l'achat. Les réservations mobiles représentent déjà 57 % de l'ensemble des réservations en ligne, soulignant à quel point les smartphones sont devenus le centre de contrôle de la planification des voyages. La capacité de distribution nouvelle des compagnies aériennes (NDC), la prolifération des locations de courte durée et les options flexibles d'« achat immédiat, paiement différé » (BNPL) élargissent le choix de produits et font progresser les valeurs de transaction. Dans le même temps, les réglementations au niveau des États sur le partage de logements, les frais marchands obstinément élevés et les risques persistants en matière de cybersécurité freinent ce qui constitue par ailleurs une expansion à grande vitesse du marché nord-américain du voyage en ligne.
Principaux enseignements du rapport
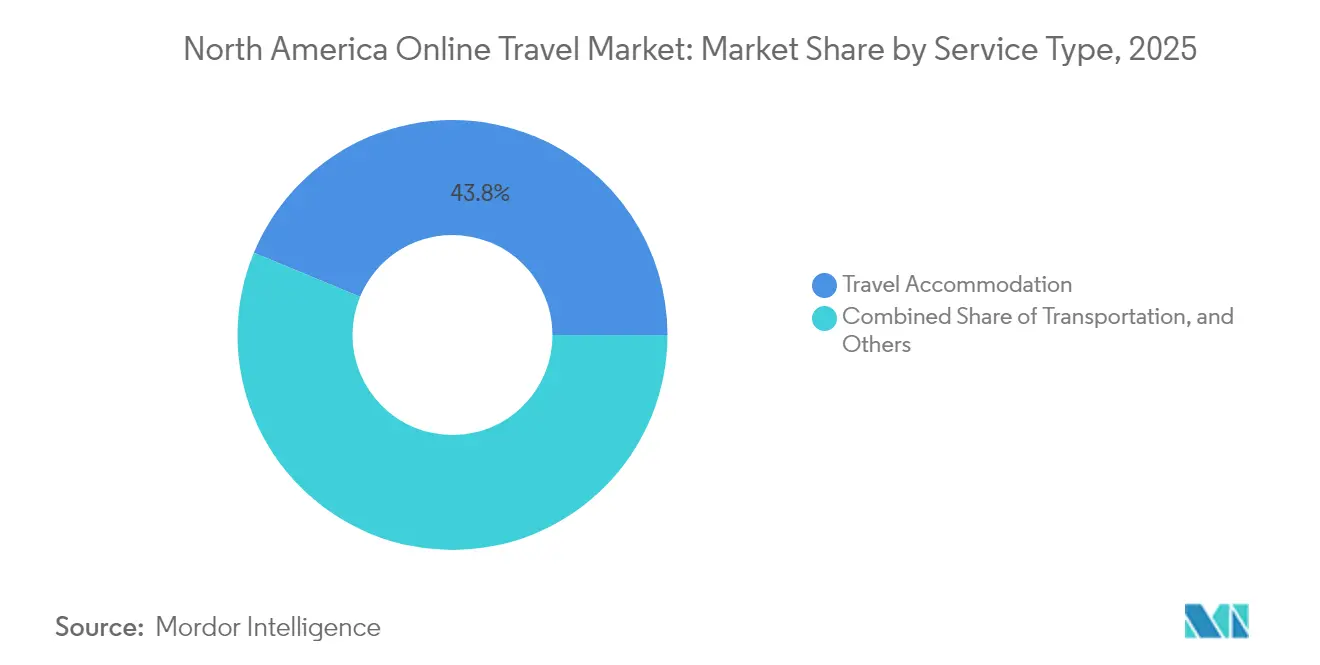
- Par type de service, l'hébergement de voyage a dominé avec 43,75 % de la part du marché nord-américain du voyage en ligne en 2025, tandis que les forfaits vacances devraient croître à un TCAC de 10,39 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont capté 56,18 % des réservations en 2025 ; l'ordinateur de bureau reste important, mais le mobile devrait afficher un TCAC de 11,55 % jusqu'en 2031 sur le marché nord-américain du voyage en ligne.
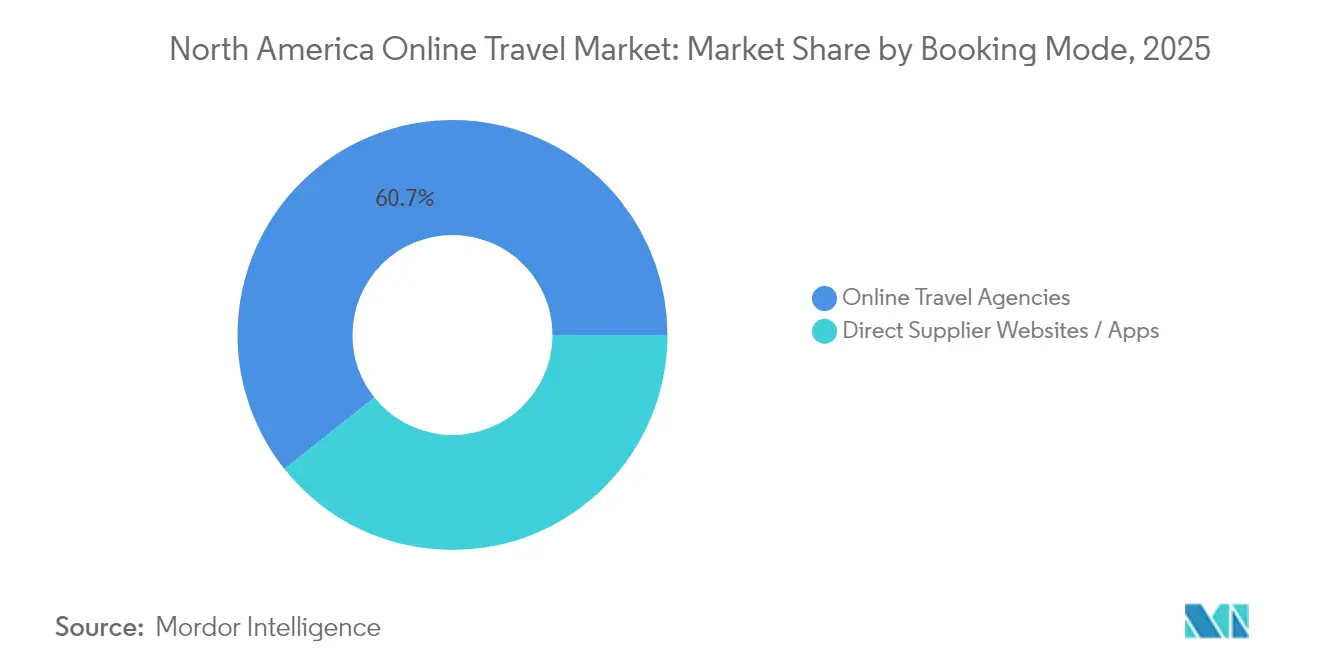
- Par mode de réservation, les agences de voyage en ligne détenaient 60,72 % de la taille du marché nord-américain du voyage en ligne en 2025, tandis que les applications des fournisseurs directs devraient se développer à un TCAC de 8,97 % jusqu'en 2031.
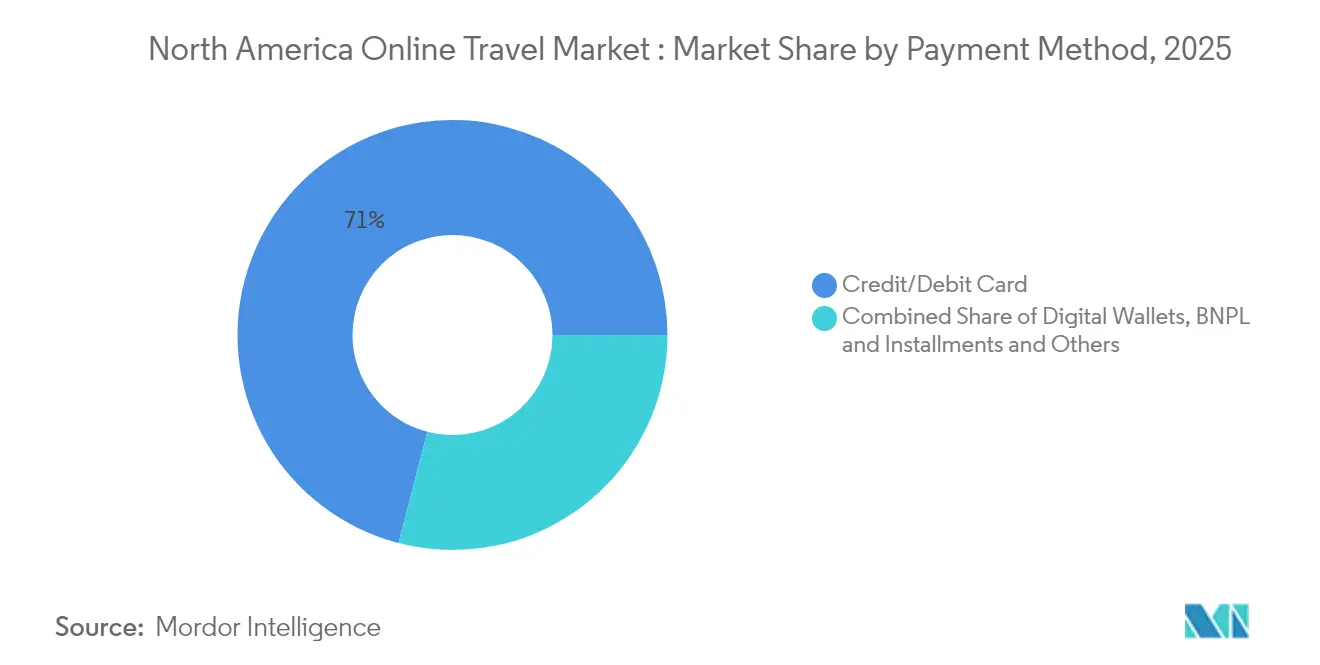
- Par mode de paiement, les cartes de crédit/débit ont conservé 70,96 % de la part des revenus en 2025, mais le BNPL est l'option à la croissance la plus rapide avec un TCAC de 17,48 % attendu jusqu'en 2031.
- Par objet du voyage, les loisirs représentaient 67,34 % des dépenses totales en 2025 et progressent à un TCAC de 10,12 %.
- Par groupe d'âge, les millennials représentaient 44,72 % des réservations en 2025 ; la génération Z est la plus forte progression avec un TCAC de 11,08 %.
- Par zone géographique, les États-Unis dominaient avec 80,95 % de part en 2025, tandis que le Mexique devrait afficher le TCAC le plus rapide de la région à 8,62 %.
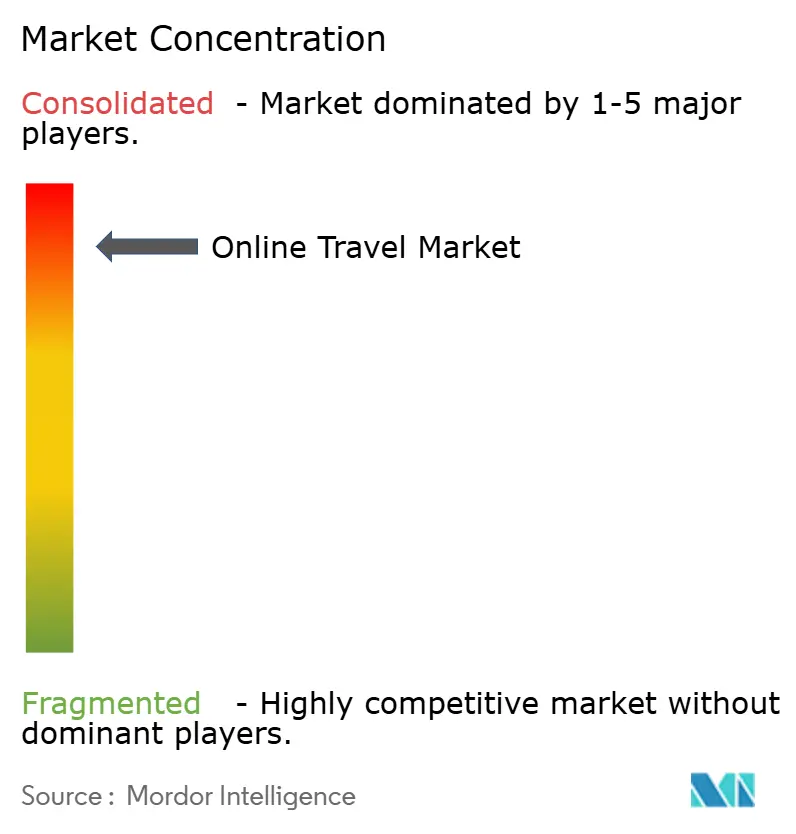
- Les cinq plus grands acteurs — Expedia Group, Booking Holdings, Airbnb, TripAdvisor et Hopper — détenaient collectivement une part de marché majeure en 2024, signalant un champ concurrentiel très concentré.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché nord-américain du voyage en ligne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Passage vers les réservations via application mobile aux États-Unis | + 2.0% | États-Unis, avec des effets d'entraînement au Canada et au Mexique | Moyen terme (2-4 ans) |
| Adoption du NDC par les compagnies aériennes permettant des offres personnalisées | + 1.5% | Amérique du Nord, avec l'impact le plus fort aux États-Unis | Moyen terme (2-4 ans) |
| Popularité croissante des locations de courte durée au Canada | + 1.2% | Canada, avec une influence sur les régions frontalières des États-Unis | Court terme (≤ 2 ans) |
| Intégration du BNPL stimulant la conversion au Mexique | + 1.8% | Mexique, avec une adoption croissante aux États-Unis | Court terme (≤ 2 ans) |
| Outils de planification de voyage basés sur l'IA améliorant l'engagement des utilisateurs | + 1.4% | Amérique du Nord, portée par les centres urbains des États-Unis | Moyen terme (2-4 ans) |
| Assouplissement des restrictions frontalières par les gouvernements et adoption de l'autorisation de voyage électronique canadienne | + 0.8% | Régions frontalières Canada-États-Unis, corridors de voyage Mexique-États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Passage vers les réservations via application mobile aux États-Unis
Les canaux mobiles captent déjà 57 % des transactions, et leur utilisation progresse de 12,2 % chaque année. Les jeunes générations alimentent cette progression : les millennials détiennent une part de 45,11 % et les réservations de la génération Z augmentent de près de 12 % par an. Les interfaces mobiles favorisent les réservations impulsives, la vente additionnelle basée sur la localisation et des ventes annexes plus riches que les ordinateurs de bureau ne permettent que rarement. Une couverture 4G/5G solide et un taux de pénétration d'internet mobile national de 85 % fournissent l'infrastructure de base [1]Source : Département du Commerce des États-Unis, « Enquête sur l'utilisation d'internet NTIA », commerce.gov. En conséquence, le marché nord-américain du voyage en ligne bénéficie d'un engagement accru, de durées de session plus longues et de taux d'attachement plus élevés pour les excursions et les assurances.
Adoption du NDC par les compagnies aériennes permettant des offres personnalisées
En déployant le NDC, les transporteurs proposent des offres groupées personnalisées en temps réel qui augmentent les revenus annexes par passager de 15 % [2]Source : Département des Transports des États-Unis, « Statistiques sur les revenus annexes des compagnies aériennes 2024 », transportation.gov. La tarification dynamique élargit les classes tarifaires tout en proposant la sélection de sièges, l'accès aux salons et les compensations carbone sur un seul écran. Les agences de voyage en ligne et les moteurs de métarecherche intègrent de plus en plus ce contenu enrichi, faisant du NDC un effet de réseau à travers le marché nord-américain du voyage en ligne. Les compagnies aériennes capables de combiner les données de fidélité avec les pipelines NDC font état d'une gestion du rendement plus précise et de coûts de distribution réduits, renforçant des avantages concurrentiels qui se répercutent sur les segments connexes tels que l'assurance et les forfaits vacances.
Intégration du BNPL stimulant la conversion au Mexique
Le BNPL et les paiements en plusieurs fois progressent à un TCAC de 18,25 %, le plus rapide de tous les outils de paiement de voyage. Pour les forfaits vacances de valeur moyenne à élevée — déjà le segment de type de service à la croissance la plus rapide — les paiements fractionnés atténuent le choc des prix et avancent les réservations. La Banque du Mexique note une hausse annuelle de 43 % du volume des transactions par paiement alternatif. Les fournisseurs mexicains adoptant le BNPL constatent une meilleure conversion des paniers et des délais de réservation plus longs, ce qui contribue à optimiser les stocks et le rendement des tarifs aériens. L'effet s'étend à l'ensemble du marché nord-américain du voyage en ligne, les plateformes américaines testant des offres similaires pour rester compétitives dans les segments sensibles aux prix.
Outils de planification de voyage basés sur l'IA améliorant l'engagement des utilisateurs
L'IA générative élabore désormais des itinéraires, prédit l'affluence en temps réel et reprogramme automatiquement les segments perturbés. Les grandes agences font état d'une hausse de 32 % de leurs dépenses technologiques en 2024. La recherche conversationnelle réduit les frictions, tandis que les moteurs de tarification par apprentissage automatique affinent les offres en fonction de l'heure de la journée et de la proximité. Les fournisseurs utilisant l'IA personnalisent les promotions à grande échelle, améliorant les taux de conversion et les indicateurs de fidélité qui alimentent en retour la boucle de croissance du marché nord-américain du voyage en ligne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Restrictions au niveau des États sur les locations de courte durée dans les villes américaines | -1.0% | Principaux centres urbains des États-Unis (New York, San Francisco, Boston) | Moyen terme (2-4 ans) |
| Frais marchands et d'interchange élevés augmentant les pressions sur les coûts | -0.8% | Amérique du Nord, avec l'impact le plus fort aux États-Unis | Long terme (≥ 4 ans) |
| Violations de la cybersécurité et de la confidentialité des données érodant la confiance des consommateurs | -1.2% | Amérique du Nord, affectant particulièrement les grandes agences de voyage en ligne | Moyen terme (2-4 ans) |
| Contraintes de capacité des compagnies aériennes entraînant une volatilité des prix | -0.9% | Principaux hubs de transport aérien aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions au niveau des États sur les locations de courte durée dans les villes américaines
Plus de 70 zones métropolitaines ont révisé leurs lois sur le partage de logements entre 2022 et 2024. Les plafonds de licences et les interdictions de zonage réduisent les stocks dans les principaux pôles de demande, pénalisant le segment hébergement qui représente 44,10 %. Les hôtes se tournent vers les zones périurbaines, modifiant les schémas de recherche et les normes de durée de séjour au sein du marché nord-américain du voyage en ligne. Les plateformes réorientent leurs dépenses marketing vers des annonces conformes, ralentissant l'expansion et augmentant les coûts d'acquisition dans les zones réglementées.
Frais marchands et d'interchange élevés augmentant les pressions sur les coûts
Les frais de traitement des paiements restent obstinément élevés, en particulier sur les transactions transfrontalières par carte. Les agences de voyage en ligne qui absorbent ces frais font face à une compression des marges et répercutent souvent les coûts via des frais de service, réduisant l'élasticité des prix. Le fardeau pèse davantage sur les compagnies aériennes à bas coûts et les fournisseurs d'hébergement économiques, érodant leur compétitivité face aux concurrents disposant de liquidités importantes. À terme, des structures de frais élevés pourraient accélérer la tendance des fournisseurs à privilégier les canaux directs, remodelant les flux de revenus à travers le marché nord-américain du voyage en ligne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les expériences groupées propulsent l'essor des forfaits vacances
Le segment hébergement de voyage a représenté 43,75 % des revenus en 2025, consolidant son rôle d'ancre du marché nord-américain du voyage en ligne. Un vaste inventaire de propriétés, des hôtels de marque aux locations alternatives, facilite les comparaisons et rend les prix transparents. Dans le même temps, les forfaits vacances devraient progresser de 10,39 % par an jusqu'en 2031, dépassant tous les autres types de services. Les moteurs de forfaits personnalisés combinent vols, hébergement et activités sur place, augmentant la valeur perçue et faisant progresser la valeur moyenne des commandes. La « taille du marché nord-américain du voyage en ligne » bénéficie de la vente croisée générée par les offres groupées, qui augmente les dépenses globales par passager.
Les forfaits vacances permettent également aux fournisseurs un meilleur contrôle du rendement en déplaçant les stocks en basse saison, lissant la volatilité des revenus qui affectait historiquement les réservations d'hôtels ou de vols individuels. Les agences de voyage en ligne exploitent les informations issues de l'apprentissage automatique pour personnaliser les itinéraires en fonction des profils de voyageurs, réduisant le temps de recherche et améliorant les scores de satisfaction. Le transport reste stable à mesure que la recherche multimodale gagne du terrain, le Bureau des statistiques des transports des États-Unis citant une hausse de 28 % des réservations multimodales en ligne en 2024. Les catégories annexes — circuits, assurances, expériences — adoptent la vente contextuelle ; les notifications push synchronisées avec la météo ou les événements locaux encouragent les dépenses supplémentaires, ajoutant de la profondeur au marché nord-américain du voyage en ligne.


Par type d'appareil : la suprématie des réservations mobiles continue de s'étendre
Le mobile représentait 56,18 % de toutes les réservations en 2025, avec un TCAC de 11,55 % pour la prochaine décennie. Cette domination oriente les priorités des interfaces d'application, du paiement en un clic à la connexion biométrique. La génération Z constitue le moteur le plus rapide, stimulant le trafic et promouvant la découverte via les réseaux sociaux qui se convertit directement dans les applications. La « taille du marché nord-américain du voyage en ligne » enregistre une croissance supplémentaire à mesure que des fonctionnalités plus riches dans les applications stimulent les taux d'attachement aux services annexes et les inscriptions aux programmes de fidélité.
Les ordinateurs de bureau persistent pour les itinéraires multi-escales ou à haute valeur où les grands écrans facilitent la comparaison. Les tablettes jouent un rôle de recherche, semant souvent une intention qui se concrétise ensuite sur les smartphones. Les fournisseurs expérimentent des déclencheurs par code QR dans les aéroports et les sites touristiques pour saisir des opportunités de vente additionnelle en temps réel. L'optimisation continue de la conception pour les petits écrans maintient les taux de rebond sous contrôle, préservant l'efficacité de l'entonnoir de conversion à travers le marché nord-américain du voyage en ligne.
Par mode de réservation : les canaux directs cherchent à améliorer leurs marges
Les agences de voyage en ligne ont conservé une part de 60,72 % du marché nord-américain du voyage en ligne en 2025, mais les canaux des fournisseurs directs gagnent du terrain avec un TCAC anticipé de 8,97 %. Les grandes chaînes hôtelières renforcent les avantages de leurs programmes de fidélité — Wi-Fi gratuit, surclassements de type de chambre, tarifs exclusifs sur application — pour inciter à une utilisation répétée. Les compagnies aériennes encouragent de même les téléchargements d'applications avec des offres de surclassement par notification push et des fonctionnalités de réacheminement automatique lors d'opérations irrégulières.
Les agences de voyage en ligne répliquent en intégrant des agents virtuels, des devis d'assurance sur la même page et des forfaits vacances multi-fournisseurs que les canaux directs ne peuvent pas facilement reproduire. Il en résulte une course à l'innovation qui améliore le choix des consommateurs et réduit les frictions à la réservation. À mesure que les applications des fournisseurs se multiplient, le coût marketing par acquisition pourrait diminuer, permettant une réallocation vers le développement de produits, un bénéfice net pour le marché nord-américain du voyage en ligne.
Par objet du voyage : la demande de loisirs oriente l'innovation produit
Les voyages de loisirs représentaient 67,34 % de la valeur des réservations en 2025. Les expériences dépassent désormais les biens matériels dans les priorités des ménages, une tendance particulièrement visible chez les millennials et la génération Z. Les fournisseurs répondent en proposant des excursions locales et authentiques allant des repas de la ferme à la table aux promenades d'art de rue. Les fenêtres d'annulation personnalisables et les codes entièrement remboursables satisfont les consommateurs averses au risque, élargissant la conversion.
Le voyage d'affaires progresse avec une expansion annuelle de 8,54 % attendue jusqu'en 2031, important même si le travail à distance modifie les politiques des entreprises. Les horaires hybrides génèrent des extensions « bleisure », allongeant les séjours et ajoutant des nuits de week-end qui génèrent des revenus supplémentaires. Les réunions migrent entre-temps vers des marchés secondaires aux coûts plus bas et aux restrictions moins strictes, redistribuant les dépenses sur une géographie plus large. Cette flexibilité maintient la demande résiliente et enrichit la diversité de l'offre au sein du marché nord-américain du voyage en ligne.
Par mode de paiement : la flexibilité financière conquiert des parts de portefeuille
Les cartes de crédit et de débit ont traité 70,96 % des transactions en 2025, mais les modèles BNPL progressent rapidement, avec un TCAC projeté de 17,48 %. Les paiements en plusieurs fois transforment les vacances à prix élevé en mensualités gérables, élargissant l'audience adressable. Les portefeuilles numériques bénéficient de la tokenisation et de l'authentification biométrique, apaisant les inquiétudes en matière de cybersécurité qui restent un frein majeur. Pour les itinéraires transfrontaliers, les portefeuilles multidevises contournent les frais de change punitifs et simplifient la réconciliation.
La montée en puissance du BNPL et des paiements en plusieurs fois génère également des fenêtres de réservation plus précoces, offrant aux compagnies aériennes et aux hôtels une meilleure visibilité sur la demande et un meilleur contrôle des stocks. Les rails alternatifs — virements bancaires, bons, cryptomonnaies — répondent à des niches de voyageurs spécifiques et aux réglementations locales, garantissant que le marché nord-américain du voyage en ligne peut servir un spectre de budgets et de profils de risque.
Par groupe d'âge : la génération Z émergente fixe de nouveaux repères d'expérience
Les millennials ont généré 44,72 % des réservations en 2025, mais la génération Z affichera la courbe la plus forte avec une croissance annuelle de près de 11,08 %. L'éthique de la génération Z valorise la durabilité, les avis des pairs et la validation sociale, incitant les plateformes à améliorer les éco-labels et la narration portée par les créateurs de contenu. La génération X reste importante pour les vacances en famille et les séjours multi-chambres, tandis que les baby-boomers maintiennent la demande de cabines premium et de croisières de luxe.
L'influence intergénérationnelle est tangible : les fonctionnalités d'abord déployées pour les natifs du numérique — comme la reprogrammation sans friction dans l'application — deviennent rapidement des standards attendus par les voyageurs plus âgés. Cela démocratise l'innovation et pousse vers une conception universelle, élargissant ainsi l'adoption du secteur nord-américain du voyage en ligne à travers les données démographiques.
Analyse géographique
Les États-Unis dominaient le marché nord-américain du voyage en ligne avec 80,95 % de part des revenus en 2025. Des dépenses élevées par habitant, une large couverture haut débit et un spectre d'inventaire allant des parcs nationaux aux attractions urbaines font du pays un moteur de demande autonome. Le débit aux points de contrôle de la TSA a atteint 2,94 millions le 24 juin 2024, soulignant la robustesse du trafic aérien intérieur malgré les pressions inflationnistes. La solidité du tourisme de loisirs sur le marché intérieur, où 68 % des voyages restent dans les frontières américaines, protège le secteur des chocs externes et alimente les avantages d'échelle des plateformes.
Le Mexique, partant d'une base plus modeste, est le pays à la croissance la plus rapide, avec un TCAC de 8,62 % jusqu'en 2031. Les améliorations d'infrastructure, telles que les nouveaux terminaux à Cancún et Guadalajara, rationalisent le transport aérien, tandis que l'adoption du BNPL abaisse les barrières d'accessibilité pour les touristes nationaux et entrants. Le Ministère du Tourisme a enregistré une hausse de 12 % des arrivées internationales en 2024. La pénétration des réservations mobiles reflète les moyennes régionales, validant la scalabilité transfrontalière des modèles centrés sur les applications qui ont déjà atteint leur maturité aux États-Unis.
Le marché du voyage en ligne au Canada continue d'évoluer avec des développements réglementaires uniques et des habitudes de voyage changeantes. Le secteur du voyage en ligne du pays est particulièrement influencé par la popularité croissante des locations de courte durée, qui remodèle le paysage de l'hébergement et contribue à la domination globale du segment hébergement de voyage.
Paysage réglementaire
La réglementation qui façonne le voyage en ligne en Amérique du Nord continue d'être façonnée par la protection des consommateurs, la fiscalité de l'hébergement et le financement des programmes touristiques aux États-Unis, au Canada et au Mexique. En Alberta, la taxe touristique est passée de 4 % à 6 % pour les réservations d'hébergement effectuées après le 31 mars 2026, ce qui a un impact direct sur le coût total des voyages et la transparence des prix sur les canaux OTA et de réservation directe.
Les actions politiques de 2026 se sont également concentrées sur le développement des destinations et les frictions liées aux autorisations. Le 14 juillet 2026, l'Alberta a mis en vigueur le Traveller Protection and Destination Development Act, établissant un cadre pour les frais de marketing de destination et la protection des voyageurs, tandis que la Colombie-Britannique a lancé un Adventure Tourism Hub en avril 2026 pour simplifier l'octroi de permis. Ce changement opérationnel peut influencer les fournisseurs d'excursions et d'activités dont l'inventaire se vend de plus en plus via les canaux en ligne. Au niveau fédéral, Innovation, Sciences et Développement économique Canada a annoncé un financement supplémentaire de 6 millions CAD pour le Fonds pour l'écotourisme autochtone (volet SITES) en mars 2026, soutenant le développement de produits qui élargit les expériences réservables sur les plateformes numériques.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de voyages (compagnies aériennes, hôtels et centres de villégiature, hôtes de logements alternatifs, opérateurs de train et de bus, sociétés de location de voitures, croisiéristes et attractions), qui fournissent l'inventaire, les tarifs et les politiques aux canaux de distribution. La distribution s'effectue via les sites web et applications directs des fournisseurs, ainsi que via les OTA (y compris les partenaires de métarecherche et d'affiliation). Le contenu NDC des compagnies aériennes et les moteurs de packaging façonnent de plus en plus ce qui est commercialisé et la manière dont les extras tels que les sièges, les bagages, les assurances et les activités sont ajoutés.
Sous la distribution, les catalyseurs incluent l'infrastructure cloud, les outils d'identité et de lutte contre la fraude, les contrôles de cybersécurité et l'orchestration des paiements (cartes, portefeuilles numériques et BNPL). Le service après-réservation (modifications, remboursements, gestion des perturbations, assistance client) et les systèmes de réputation (avis et contenu) alimentent ensuite le comportement de rachat. Les goulots d'étranglement en matière de coûts et de performance se concentrent dans les paiements et la résilience numérique, avec des frais marchands et d'interchange élevés, en particulier sur les transactions par carte transfrontalières, ce qui exerce une pression sur les taux de commission des OTA et encourage les fournisseurs à favoriser l'adoption des canaux directs via des avantages de fidélité et des offres réservées aux applications. La volatilité de la demande se répercute également le long de la chaîne : l'incertitude liée au sentiment transfrontalier et au commerce a été signalée dans les enquêtes de 2025 menées par l'American Bus Association, la National Tour Association et la Student and Youth Travel Association, tandis que les opérateurs basés au Canada ont signalé une baisse des réservations en provenance des États-Unis, réduisant l'utilisation pour les circuits et les produits en package. Le mobile représentant la majorité des réservations en ligne (56,18 % en 2025 selon ce rapport), la performance des applications, l'authentification sécurisée et la disponibilité sont des facteurs déterminants pour la conversion et l'ajout d'extras à travers l'écosystème.
Paysage concurrentiel
La concurrence sur le marché nord-américain du voyage en ligne est concentrée, les cinq premiers acteurs détenant collectivement une part de marché majeure. Expedia Group continue de s'appuyer sur ses capacités de forfaits groupés et son large programme de fidélité, Booking Holdings affine ses algorithmes de parité tarifaire, et Airbnb développe ses Expériences pour approfondir l'engagement des voyageurs au-delà de l'hébergement. TripAdvisor exploite son volume d'avis pour orienter le trafic vers la métarecherche et la réservation instantanée, tandis que Hopper déploie une tarification prédictive pour se tailler une niche mobile à forte croissance.
Les investissements stratégiques tendent vers l'intégration verticale : Expedia intègre la finance avec le crédit au point de vente, Booking acquiert des technologies de transport terrestre, et Airbnb expérimente des événements payants. L'IA reste le dénominateur commun, souligné par une hausse de 32 % des dépenses technologiques rapportée dans les dépôts collectifs auprès de la SEC. Cette course aux armements vise la personnalisation en temps réel, la lutte contre la fraude et l'efficacité opérationnelle.
Des opportunités de marché inexploitées persistent dans les segments du luxe, de l'écotourisme et des aventures de niche où les plateformes dominantes ont une curation limitée. Les spécialistes de taille plus modeste se différencient par des relations profondes avec les fournisseurs locaux et un positionnement de marque axé sur des valeurs. Néanmoins, les coûts élevés d'acquisition de clients et les structures de frais des plateformes poussent souvent les indépendants vers des partenariats ou des acquisitions, renforçant davantage les avantages d'échelle dont jouissent les acteurs établis au sein du marché nord-américain du voyage en ligne.
Leaders du secteur nord-américain du voyage en ligne
Expedia Group, Inc.
Booking Holdings Inc.
Airbnb, Inc.
TripAdvisor LLC
Hopper Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités portent sur l'expansion de l'engagement au-delà d'une simple réservation vers une orchestration complète du voyage, en utilisant l'IA et des intégrations partenaires plus poussées pour accroître l'ajout d'activités, de transport terrestre et de produits de protection au sein d'un même tunnel de conversion. Les actions des entreprises en 2026 montrent comment cet espace blanc est exploité, notamment l'initiative Explore 26 d'Expedia Group visant à introduire de nouvelles expériences de voyageur basées sur l'IA et ses capacités d'écosystème élargies, telles qu'une intégration plus étroite avec les services de covoiturage (Uber) pour conserver davantage d'étapes du voyage dans l'application. Du côté de l'offre, InterContinental Hotels Group a achevé une refonte de ses systèmes de base sur huit ans, comprenant une nouvelle plateforme de réservation et une gestion des revenus assistée par IA, ce qui permet des flux plus propres pour les offres personnalisées ainsi qu'une disponibilité et une tarification plus cohérentes sur les canaux directs et tiers.
La flexibilité des paiements et l'utilisation conforme des données restent des leviers de conversion pratiques sur un marché où les cartes de crédit et de débit dominent toujours avec une part de 70,96 % en 2025 selon ce rapport, tandis que le BNPL est le mode de paiement à la croissance la plus rapide dans le même périmètre. Le partenariat entre Affirm et UATP annoncé en mai 2025 élargit l'activation du BNPL pour les compagnies aériennes, favorisant les itinéraires et forfaits à plus forte valeur qui bénéficient de l'économie des paiements échelonnés. Parallèlement, les réglementations sur la location de courte durée dans les grandes villes américaines et les nouveaux mécanismes de taxe touristique, y compris la modification de la taxe de l'Alberta en 2026, ont fait de la surveillance réglementaire une exigence produit. Les plateformes doivent de plus en plus investir dans la conformité des annonces, la divulgation des frais et la logique de tarification localisée, ce qui crée des ouvertures pour des outils et des partenariats réduisant la charge réglementaire pour les fournisseurs et les intermédiaires.
Développements récents du secteur
- Juillet 2026 : Expedia Group a organisé une Summer Flash Deal d'un jour le 7 juillet 2026, offrant jusqu'à 50 % de réduction sur une sélection d'hôtels pour des voyages jusqu'au 31 décembre 2026. Cette promotion illustre comment les grandes OTA utilisent des événements tarifaires limités dans le temps pour stimuler la demande et concurrencer les canaux directs des fournisseurs, tout en remplissant l'inventaire sur des fenêtres de voyage définies.
- Mai 2026 : Airbnb a annoncé sa Summer Release 2026, ajoutant de nouvelles catégories de services telles que la location de voitures, la livraison d'épicerie, les prises en charge à l'aéroport et des expériences organisées autour de la Coupe du Monde de la FIFA 2026. L'expansion vers la logistique de voyage et les expériences liées aux événements peut accroître les opportunités de capter une plus grande part du budget voyage au-delà de l'hébergement et d'approfondir l'engagement au sein de l'application.
- Mai 2025 : Affirm et UATP ont annoncé un partenariat pour permettre des options de paiement différé auprès des marchands aériens. Cette collaboration élargit la disponibilité du BNPL dans les parcours de paiement des compagnies aériennes, favorisant la conversion pour les voyages à ticket plus élevé et établissant une voie pour une adoption plus large des paiements échelonnés sur les plateformes de voyage en ligne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché du voyage en ligne en Amérique du Nord couvre la valeur des réservations de voyage effectuées via des canaux numériques, y compris les billets d'avion et autres billets de transport, les séjours d'hébergement et les forfaits vacances en ligne payés via des sites web ou des applications mobiles.
Exclusions du périmètre : les réservations effectuées via des agences de voyage hors ligne, les frais de services de gestion des voyages d'affaires et les assurances liées au voyage vendues séparément en dehors du parcours de réservation sont exclus.
Aperçu de la segmentation
- Par type de service
- Transport
- Transport aérien
- Transport en autocar
- Transport ferroviaire
- Location de voiture
- Croisière
- Hébergement de voyage
- Hôtels et complexes hôteliers
- Hébergement alternatif / locations
- Forfaits vacances
- Autres (activités, assurance voyage, services annexes)
- Transport
- Par type d'appareil
- Ordinateur de bureau / portable
- Mobile (smartphone)
- Tablette
- Par mode de réservation
- Agences de voyage en ligne
- Sites web / applications des fournisseurs directs
- Par objet du voyage
- Loisirs
- Affaires
- Par mode de paiement
- Carte de crédit / débit
- Portefeuilles numériques
- BNPL et paiements en plusieurs fois
- Autres (virement bancaire, espèces, cryptomonnaie)
- Par groupe d'âge
- Génération Z (18-24 ans)
- Millennials (25-40 ans)
- Génération X (41-56 ans)
- Baby-boomers (57-75 ans)
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché et ancrer les principaux signaux de demande pouvant être vérifiés d'une année à l'autre. Nous nous sommes appuyés sur des sources publiques telles que les publications de l'Office national américain du voyage et du tourisme, les tableaux de Statistique Canada sur le voyage et le tourisme, et les statistiques touristiques de la Banco de Mexico, suivies des indicateurs de trafic aérien et aéroportuaire publiés par les organismes du secteur et les aéroports.
Afin d'éviter de construire des estimations sur une seule série de données restreinte, les signaux de prix et d'activité de voyage ont été recoupés à l'aide de sources telles que les composantes voyage de l'IPC du Bureau of Labor Statistics des États-Unis, les données sur les passagers aériens du Bureau of Transportation Statistics des États-Unis, et les jeux de données gouvernementaux sur les entrées frontalières. Ceux-ci ont été complétés par des rapports annuels d'entreprises, des transcriptions d'appels de résultats, des présentations aux investisseurs et une couverture médiatique fiable, ainsi qu'un usage sélectif d'abonnements payants pour les données financières des entreprises et une base de données d'importations et d'exportations au niveau des expéditions, lorsque cela permettait de valider les tendances de paiement et d'appareils liées au voyage. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la solidité des hypothèses non directement visibles dans les données publiques, en particulier les évolutions de la répartition des canaux entre les sites directs des fournisseurs et les réservations intermédiées. Nous nous sommes entretenus avec des opérateurs de voyage en ligne, des fournisseurs de voyages, des acteurs des technologies de paiement et de réservation, ainsi que des conseillers du secteur du voyage aux États-Unis, au Canada et au Mexique, puis avons recoupé les retours pour affiner les intrants du modèle et écarter les visions de croissance aberrantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 15 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été réalisé selon une approche descendante, dans laquelle les signaux de demande et de dépenses de voyage ont été reconstitués en un pool de valeur des réservations numériques pour l'Amérique du Nord, puis filtrés selon la pénétration en ligne par grandes catégories de voyage. Pour garantir un résultat réaliste, nous avons corroboré les totaux par des vérifications ascendantes sélectives, telles que des agrégations de valeur de réservation échantillonnées à partir des divulgations d'entreprises publiques, des vérifications de canaux sur les modèles de commission et de taux de prise, et des contrôles de cohérence utilisant la valeur moyenne de réservation multipliée par le volume de transactions lorsque les données étaient disponibles.
Les principaux intrants comprenaient des indicateurs tels que les volumes de passagers aériens, les signaux de demande et de taux d'occupation de l'hébergement, l'inflation des prix du voyage (tarifs aériens et IPC de l'hébergement), l'adoption des smartphones et des réservations mobiles, et la part des achats de voyage effectués via des sites web et des applications. Lorsque des intrants manquaient pour un pays ou une catégorie de voyage, les lacunes ont été traitées à l'aide de proxys par plus proche voisin (par exemple, mix de voyageurs et indices de prix similaires), puis ajustées en fonction des retours d'entretiens. Les prévisions ont utilisé une analyse de scénarios appuyée par un ajustement de tendance simple sur les principaux moteurs, et la trajectoire finale n'a été retenue qu'après avoir été alignée avec les attentes des experts concernant l'évolution du mix de canaux et de la tarification du voyage au cours des prochaines années.
Validation des données et cycle de mise à jour
La validation a été effectuée en comparant les résultats du modèle à des signaux indépendants, notamment les tendances de volume de voyage et l'inflation des prix du voyage, puis en vérifiant que les valeurs de réservation implicites ne s'écartaient pas trop de ce que suggèrent les entreprises publiques et les organismes du secteur. Nous avons également effectué des vérifications de variance entre les États-Unis, le Canada et le Mexique afin qu'une hypothèse propre à un seul pays ne fausse pas silencieusement le total régional.
Avant validation finale, le modèle et les hypothèses font l'objet de revues d'analystes étape par étape, et de nouvelles prises de contact sont déclenchées en cas d'écart important entre les entretiens et les signaux secondaires. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des variations marquées de la demande de voyage, des changements de prix importants ou des évolutions politiques affectant les voyages transfrontaliers. Juste avant la livraison, une dernière revue est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché nord-américain du voyage en ligne selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le voyage en ligne en Amérique du Nord peuvent sembler très éloignées les unes des autres, car la définition sous-jacente n'est pas toujours la même, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est comptabilisé comme voyage en ligne, des pays inclus, et du fait que les chiffres reflètent la valeur des réservations ou seulement un flux de revenus plus restreint.
Certaines estimations limitent la géographie aux seuls États-Unis et Canada, ou intègrent l'activité des agences hors ligne via des canaux d'agences de voyage plus larges. Mordor Intelligence comptabilise les réservations en ligne aux États-Unis, au Canada et au Mexique pour le transport, l'hébergement et les forfaits combinés, et exclut les transactions en agence hors ligne ainsi que les frais de services de gestion des voyages d'affaires, afin que le chiffre reste lié au comportement de paiement numérique.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 258,03 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 166,10 milliards USD (2025) | Utilise un ensemble de pays plus restreint (États-Unis et Canada) et peut appliquer un périmètre de services plus étroit, ce qui réduit le pool de valeur des réservations par rapport à une agrégation nord-américaine complète incluant le Mexique et les forfaits combinés. |
| Éditeur sectoriel B | 229,00 milliards USD (2023) | Ancre la série sur une année de base plus ancienne et applique une trajectoire d'inflation et de reprise différente, de sorte que la valeur implicite pour 2025 peut diverger même si la définition globale du canal est similaire. |
En examinant le tableau, l'écart s'explique principalement par la couverture géographique et par la manière dont la valeur mesurée est construite au fil du temps. Lorsque les pays inclus et les catégories de réservation sont clairement énoncés, et que les intrants d'inflation et de demande sont vérifiés par rapport aux signaux de volume de voyage, la taille de marché résultante devient plus facile à retracer et à reproduire à des fins de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché nord-américain du voyage en ligne d'ici 2031 ?
Le marché devrait atteindre 449,45 milliards USD d'ici 2031, avec un TCAC de 9,69 %.
Quel type de service connaît la croissance la plus rapide sur le marché nord-américain du voyage en ligne ?
Les forfaits vacances devraient afficher un TCAC de 10,39 % jusqu'en 2031, les voyageurs recherchant des expériences groupées à forte valeur ajoutée.
Quelle est l'importance des réservations mobiles aujourd'hui ?
Les smartphones représentaient 56,18 % de toutes les réservations de voyage en ligne en 2025 et continuent de progresser à un TCAC de 11,55 %.
Pourquoi le BNPL est-il important pour les vendeurs de voyages en Amérique du Nord ?
Les transactions BNPL progressent de 17,48 % par an, améliorant les taux de conversion et rendant les voyages à plus haute valeur plus abordables, notamment au Mexique.
Dernière mise à jour de la page le:



