
Taille et part de marché des équipements de plongée sous-marine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.86 Milliards de dollars |
| Taille du Marché (2031) | 1.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
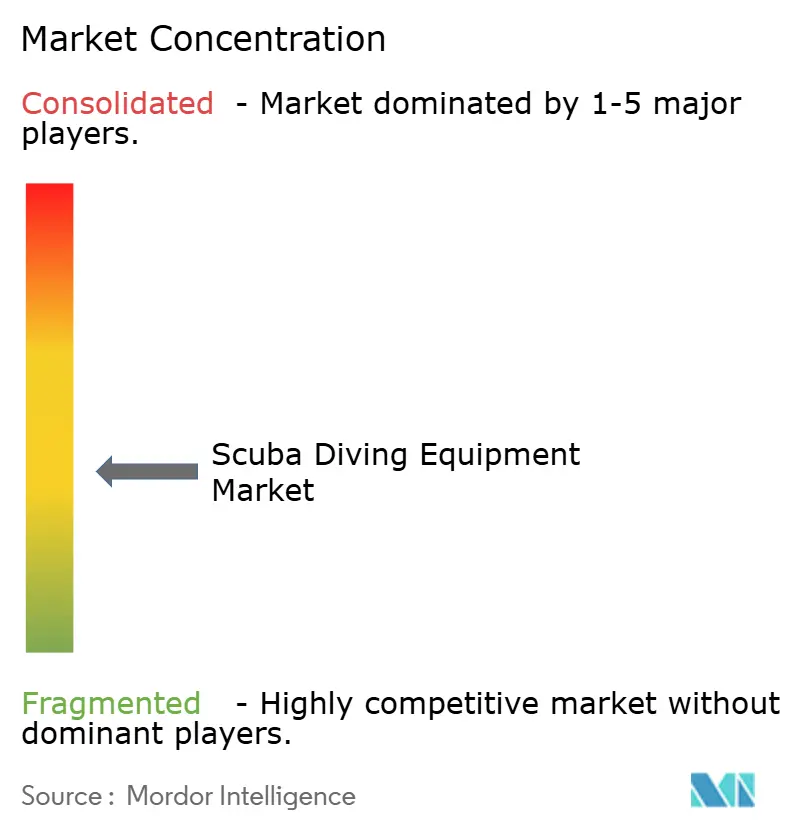
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de plongée sous-marine par Mordor Intelligence
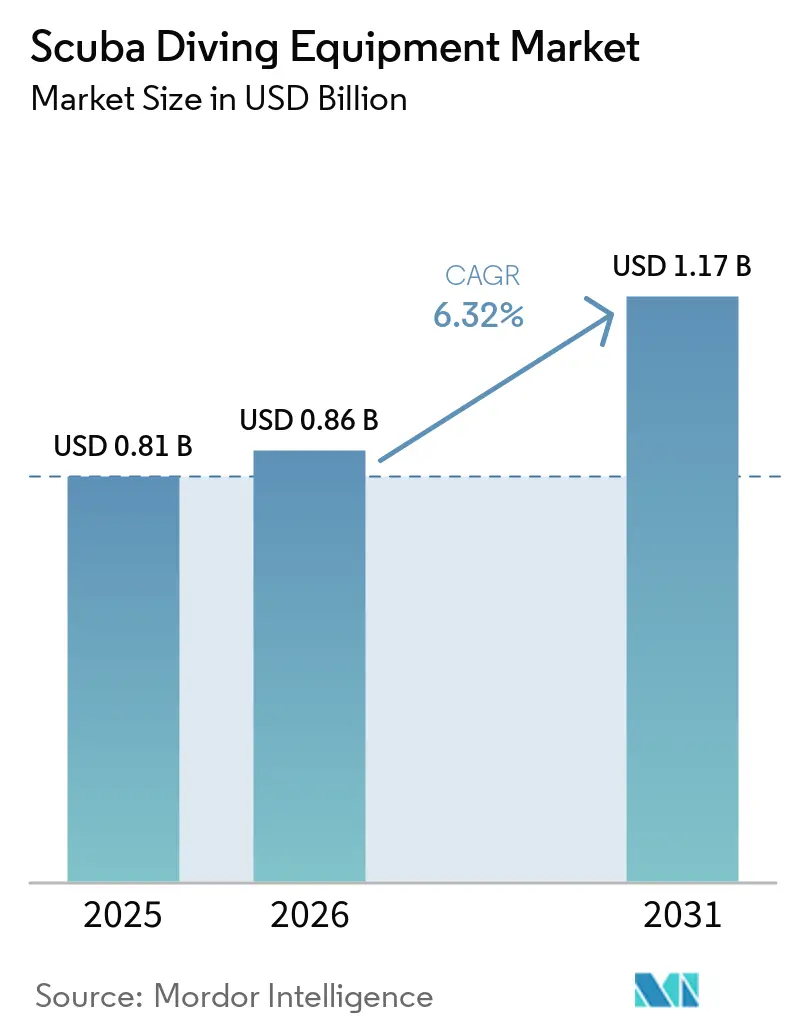
La taille du marché mondial des équipements de plongée sous-marine était évaluée à 0,81 milliard USD en 2025 et devrait progresser de 0,86 milliard USD en 2026 pour atteindre 1,17 milliard USD d'ici 2031, à un CAGR de 6,32 % durant la période de prévision (2026-2031). Ces perspectives de croissance ancrent l'optimisme actuel autour de la taille du marché et des nombreuses forces qui façonnent l'offre et la demande. La reprise post-pandémique du tourisme côtier, l'adoption plus large d'ordinateurs de plongée dotés d'intelligence artificielle et le rebond des revenus disponibles parmi les aventuriers passionnés constituent l'épine dorsale de cette expansion. L'innovation continue des produits, notamment autour des matériaux recyclés et des équipements connectés intégrés, raccourcit les cycles de remplacement et maintient les prix de vente moyens à un niveau stable. L'activité de consolidation, notamment le rachat d'Aqua Lung International par le groupe HEAD, signale un paysage concurrentiel en cours de maturation mais toujours fragmenté, où les avantages d'échelle deviennent déterminants. Les pressions du côté de l'offre, telles que l'inflation des matières premières et les goulets d'étranglement logistiques, se sont atténuées par rapport à 2024, mais la vigilance reste de mise, car toute résurgence pourrait nuire à la rentabilité.
Principaux enseignements du rapport
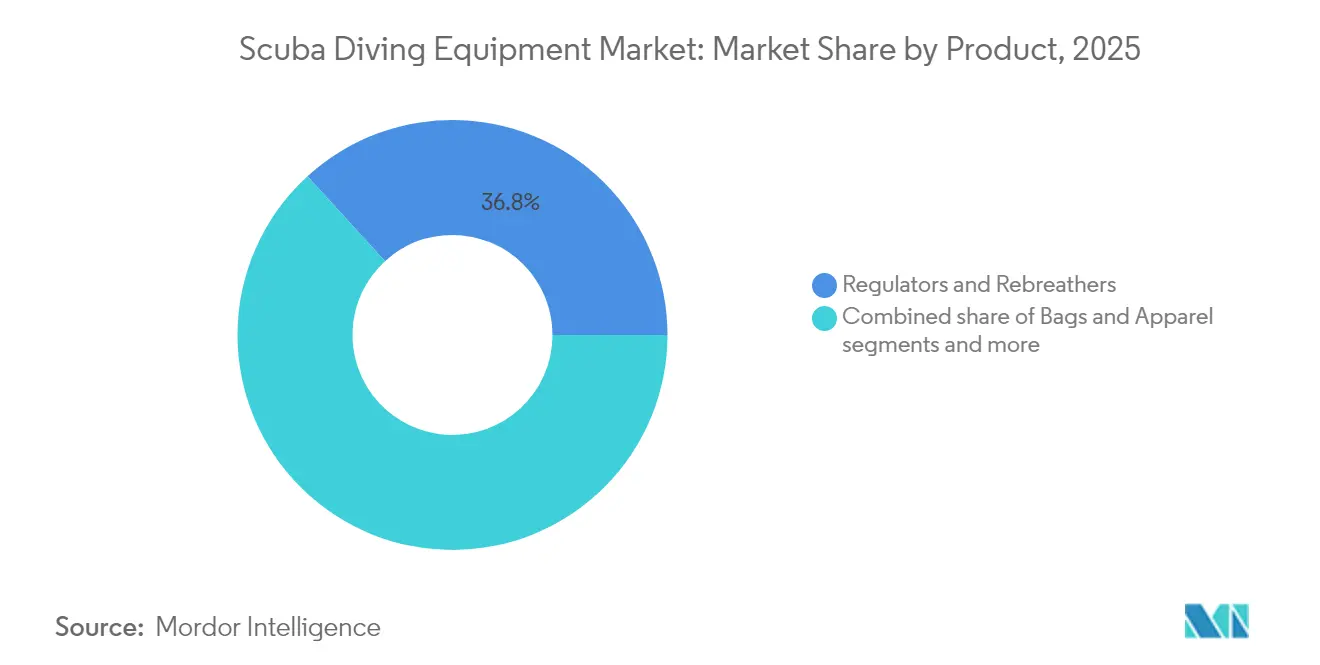
- Par produit, les détendeurs et recycleurs ont dominé avec 36,78 % de la part de marché des équipements de plongée sous-marine en 2025, et les jauges et ordinateurs de plongée devraient croître à un CAGR de 6,53 % jusqu'en 2031, soit la progression la plus rapide parmi les catégories de produits.
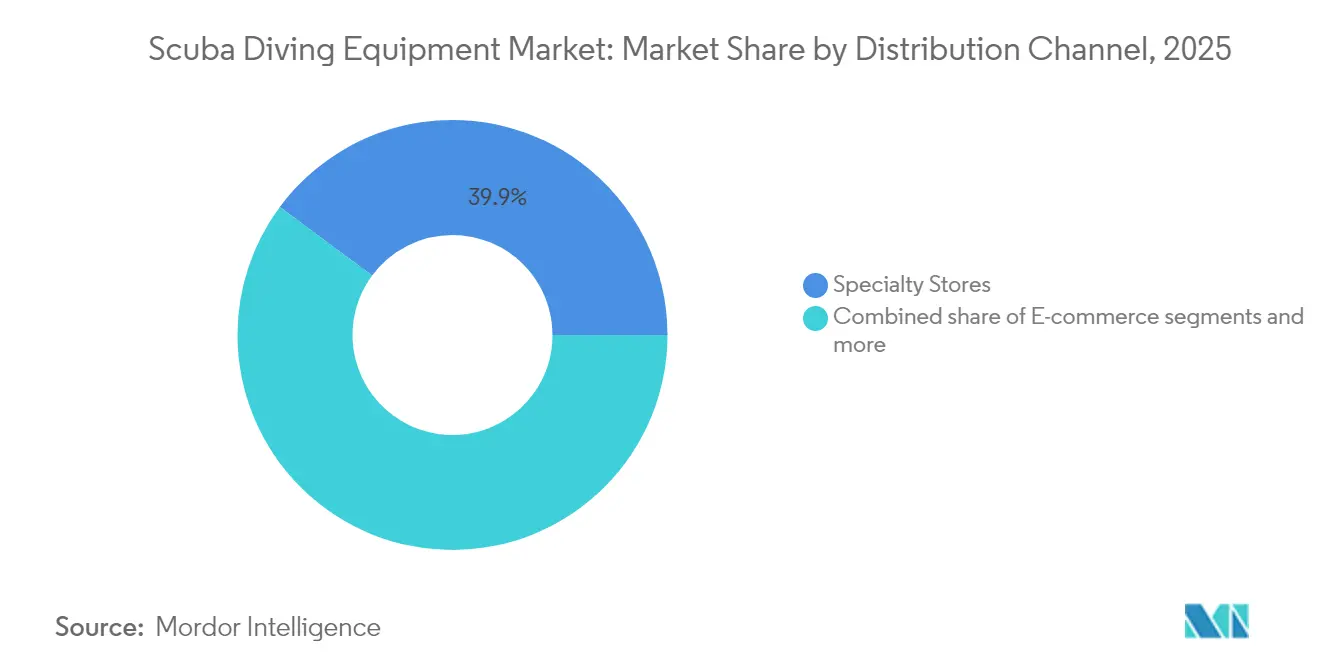
- Par canal de distribution, les magasins spécialisés en plongée ont détenu 39,85 % de la part de marché des équipements de plongée sous-marine en 2025, tandis que le commerce électronique progresse à un CAGR de 8,12 % jusqu'en 2031.
- Par utilisateur final, les plongeurs récréatifs ont capté 63,62 % de la part de marché des équipements de plongée sous-marine en 2025 ; le segment des plongeurs professionnels et techniques devrait se développer à un CAGR de 5,08 % sur le même horizon.
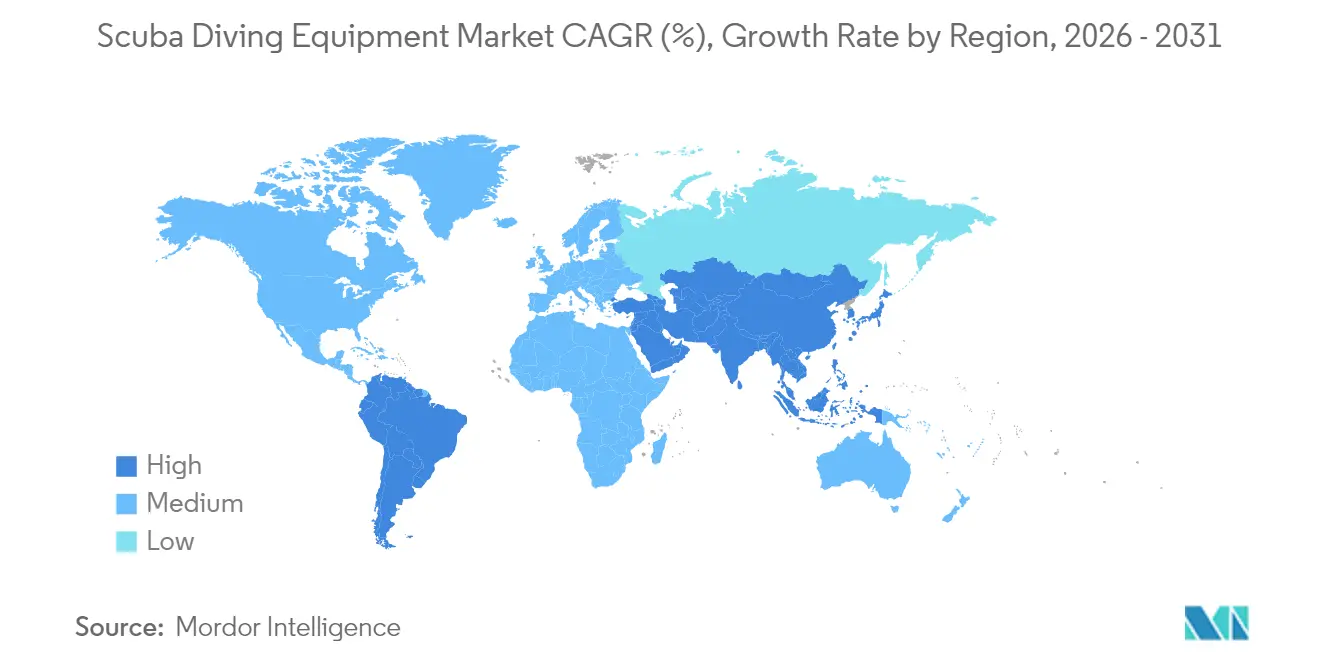
- Par géographie, l'Amérique du Nord a représenté 31,02 % de la part de marché des équipements de plongée sous-marine en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 6,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des dépenses liées au tourisme côtier | +1.2% | Mondial, plus marqué en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Expansion de la certification aux formations de plongée | +1.8% | Cœur en Asie-Pacifique ; extension vers l'Amérique du Sud | Long terme (≥ 4 ans) |
| Photographie sous-marine et influence des réseaux sociaux | +0.9% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Ordinateurs de plongée avancés et équipements connectés | +1.5% | L'Amérique du Nord et l'Europe en tête ; l'Asie-Pacifique suit | Moyen terme (2 à 4 ans) |
| Matériaux écologiques pour équipements | +0.7% | L'Europe et l'Amérique du Nord en expansion mondiale | Long terme (≥ 4 ans) |
| Projets de récifs artificiels | +0.4% | Asie-Pacifique, Moyen-Orient, sites sélectionnés aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses liées au tourisme côtier
Les destinations côtières ont pleinement rouvert en 2024, et la dynamique des dépenses s'est poursuivie en 2025, les effets de la « revanche du voyageur » maintenant des taux d'occupation des stations balnéaires élevés. Les offices du tourisme gouvernementaux en Turquie, en Australie-Occidentale et à Malte ont lancé des itinéraires axés sur la plongée regroupant formation, certification et achats d'équipements, convertissant ainsi les voyageurs de loisirs en plongeurs débutants[1]. Les améliorations des infrastructures — marinas, installations hyperbariques et clusters d'opérateurs de plongée — élèvent encore davantage le plafond des dépenses. Les pénuries de location d'équipements sur les sites émergents incitent les visiteurs à acheter des masques, tubas et palmes d'entrée de gamme, créant un lien direct entre les arrivées touristiques et les expéditions d'unités. La diversité des destinations importe également ; les sites proposant un mélange de récifs coralliens, de plongées sur épaves et de sites artificiels enregistrent des paniers plus élevés. Enfin, l'exposition sur les réseaux sociaux de eaux vierges et de mégafaune a transformé un intérêt aspirationnel en réservations concrètes, bouclant la boucle de la demande.
Popularité croissante de la photographie sous-marine et influence des réseaux sociaux
Les caméras d'action haute définition et les coques pour smartphones ont démocratisé la création de contenu sous-marin. Les influenceurs mettent en avant les plongées nocturnes, les pénétrations d'épaves et les interactions avec les raies manta, incitant les aspirants à reproduire ces visuels. Les plongeurs recherchent désormais des gilets de stabilisation dotés de points de fixation pour accessoires, d'adaptateurs grand angle et de kits d'éclairage intégrés à leur équipement principal. Les achats motivés par la photographie tendent à être de valeur plus élevée et à se renouveler plus fréquemment à mesure que la technologie optique et des capteurs évolue. Les fabricants répondent avec des bras lumineux à échange rapide, des caissons à flottabilité neutre et des journaux de plongée basés sur des applications qui se partagent automatiquement sur Instagram. L'effet net est un environnement de vente incitative plus riche, où même les plongeurs occasionnels se tournent vers des ordinateurs de milieu de gamme pour enregistrer la profondeur et les traces GPS. Le mini-écosystème autour de la photographie — batteries supplémentaires, cartes SD et étuis de protection — génère des revenus supplémentaires en complément des ventes d'équipements principaux.
Adoption croissante d'ordinateurs de plongée avancés et d'équipements connectés intégrés
La migration de l'analogique vers le numérique est entrée dans une deuxième phase où les algorithmes d'intelligence artificielle fournissent des conseils de décompression personnalisés basés sur les données biométriques. Le Descent G2 de Garmin est doté d'un boîtier en plastique recyclé et d'un écran AMOLED, offrant une utilité multi-sports qui étend sa proposition de valeur au-delà de la plongée [2]. Les utilisateurs d'Apple Watch Ultra peuvent accéder à des profils de loisirs complets via un logiciel par abonnement, initiant les nouveaux venus à la plongée sans console autonome. Ces appareils se couplent avec des plateformes en nuage, permettant aux instructeurs de consulter les journaux à distance et de certifier la maîtrise des compétences. Les alertes de maintenance prédictive encouragent l'entretien rapide des détendeurs, améliorant la sécurité et les revenus annexes pour les centres de service. Bien que les prix unitaires plus élevés puissent constituer un obstacle, les options de paiement échelonné sur les sites de commerce électronique réduisent les frictions à l'adoption. À mesure que les écosystèmes mûrissent, la portabilité des données deviendra un argument de vente, fidélisant les utilisateurs à des marques et des abonnements logiciels spécifiques.
Émergence de matériaux écologiques pour les équipements de plongée
La durabilité passe de facteur différenciant à critère de base, les plongeurs — souvent ardents défenseurs des océans — scrutant les empreintes carbone. Apeks a lancé des détendeurs contenant des pièces en bioplastique issues de déchets océaniques, tandis que plusieurs marques de combinaisons ont remplacé la colle à base de solvant par des alternatives à base d'eau.[3] Les premiers adoptants paient des primes car l'engagement environnemental s'aligne avec leurs valeurs personnelles. Les directives de l'Union européenne sur les plastiques à usage unique et la responsabilité élargie des producteurs se renforcent au cours des quatre prochaines années, incitant effectivement les retardataires à adopter des chaînes d'approvisionnement plus vertes. La sangle en nylon recyclé, le néoprène sans solvant et le caoutchouc bio deviennent des standards dans les gammes premium, avec un effet de ruissellement attendu à mesure que les coûts s'amortissent. Les fabricants disposant d'évaluations de cycle de vie vérifiées prennent de l'avance pour l'éligibilité aux écolabels, élargissant leur espace en rayons dans les détaillants spécialisés. À mesure que les technologies de recyclage des matériaux se développent, les différentiels de prix devraient se réduire, amenant les équipements écologiques au segment de masse d'ici 2028.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des équipements haut de gamme | -1.1% | Mondial, plus marqué dans les marchés émergents | Court terme (≤ 2 ans) |
| Volatilité saisonnière de la demande | -0.8% | Régions tempérées en Amérique du Nord, Europe, Asie | Moyen terme (2 à 4 ans) |
| Réglementations de sécurité strictes augmentant les obstacles à la certification | -1.0% | Mondial, plus marqué dans les marchés développés | Moyen terme (2 à 4 ans) |
| Préoccupations environnementales liées à la dégradation des récifs limitant les sites de plongée | -0.7% | Régions côtières avec des écosystèmes marins sensibles (ex. : Grande Barrière de Corail, Caraïbes) | Moyen à long terme (3 à 5 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des équipements de plongée haut de gamme
Les kits complets d'entrée de gamme dépassent 1 500 USD, un obstacle pour les plongeurs occasionnels qui représentent une grande partie des nouvelles certifications. Les données d'enquête montrent que les plongeurs techniques allouent 970 USD annuellement à l'équipement, tandis que les participants de loisirs se contentent de 252 USD, soulignant la segmentation par prix. Les recycleurs, dépassant souvent 8 000 USD, suscitent un intérêt de l'ordre de 57 % des plongeurs interrogés, mais le coût se classe au premier rang des facteurs dissuasifs. Les options de financement restent limitées dans les économies émergentes, compliquant l'adoption pour les jeunes professionnels confrontés à des dépenses de style de vie concurrentes. Les programmes de location comblent les lacunes mais retardent l'achat, aplatissant ainsi les courbes de mise à niveau. Les fabricants explorent des tarifications modulaires, permettant des achats échelonnés des premier et deuxième étages séparément pour réduire les dépenses initiales et élargir le bassin d'acheteurs potentiels.
Volatilité saisonnière de la demande dans les régions tempérées
Les détaillants dans les Grands Lacs ou la mer Baltique constatent des baisses de volume de 60 à 80 % durant les mois d'hiver. Les immobilisations de stocks prolongées en basse saison pèsent sur le fonds de roulement des petits commerces qui doivent également maintenir des techniciens de service tout au long de l'année. Certains opérateurs se diversifient dans les équipements de ski ou de kayak, mais la vente croisée dilue la focalisation sur la marque et complique les systèmes de gestion des stocks. Le changement climatique complique les prévisions : des hivers plus doux pourraient allonger les saisons intermédiaires, mais l'intensité des tempêtes augmente également, forçant des fermetures imprévisibles. Les fabricants réagissent en proposant des contrats de livraison en flux tendu, mais cette approche transfère le risque de stockage en amont. Les modules d'apprentissage électronique aident les centres à générer des revenus en basse saison, mais les achats d'équipements se concentrent toujours autour des périodes de pointe de voyage, préservant la cyclicité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les mises à niveau technologiques dynamisent l'adoption des ordinateursLes détendeurs et recycleurs ont détenu la plus grande part du marché des équipements de plongée sous-marine en 2025, représentant 36,78 % du chiffre d'affaires. Le segment bénéficie d'un rôle de sécurité obligatoire et d'intervalles de remplacement réguliers. À l'inverse, les jauges et ordinateurs de plongée affichent la trajectoire la plus rapide à un CAGR de 6,53 %, portés par les fonctions d'intelligence artificielle et l'interopérabilité avec les montres connectées. Ce dynamisme introduit des cycles de mise à niveau courts rappelant l'électronique grand public, tirant vers le haut les prix de vente moyens globaux. Les lancements en édition limitée, tels que les détendeurs commémoratifs avec revêtements en céramique, soutiennent l'enthousiasme dans une catégorie mature. Pendant ce temps, les sacs et vêtements restent élastiques au prix ; les marques en vente directe aux consommateurs exploitent la publicité sur les réseaux sociaux pour prendre des parts aux acteurs historiques. Les stratégies de regroupement de produits — ajout d'un ordinateur de plongée de base aux forfaits de détendeurs — servent de défenseurs de marge pour les fabricants traditionnels tout en réduisant les obstacles à l'adoption pour les nouveaux venus.

Par canal de distribution :
les plateformes en ligne remodèlent les parcours d'achatLes magasins spécialisés en plongée ont encore généré 39,85 % des ventes en 2025, car l'essayage personnalisé et les services d'entretien restent des valeurs ajoutées irremplaçables. Cependant, les habitudes d'achat acquises durant les confinements ont ancré une préférence pour le commerce électronique qui progresse désormais à un CAGR de 8,12 %. Les plongeurs plus jeunes consultent des sites de comparaison, regardent des vidéos de déballage et consultent des avis de pairs avant de s'engager. Les fabricants déploient de plus en plus des portails de vente directe aux consommateurs, contournant les intermédiaires et collectant des données pour le développement futur des produits. Les détaillants traditionnels répondent en proposant des expériences omnicanales — réserver en ligne et retirer en magasin — pour maintenir leur pertinence. Les hypermarchés jouent sur le segment d'entrée de gamme, stockant masques et palmes, mais la profondeur de l'assortiment reste minimale. À mesure que les outils d'essayage en réalité virtuelle s'améliorent, même les articles spécialisés comme les manchettes de combinaisons étanches pourraient gagner en attractivité en ligne, défiant davantage l'économie des commerces physiques.
Par utilisateur final :
le segment professionnel commande des prix plus élevésLes plongeurs de loisirs ont dominé la demande avec 63,62 % de la part de chiffre d'affaires en 2025, soutenus par les filières de certification et la reprise du tourisme. La cohorte des plongeurs professionnels et techniques, bien que plus réduite, affiche un CAGR robuste de 5,08 %, alimenté par la construction de parcs éoliens en mer et la recherche marine nécessitant des systèmes à mélanges gazeux. Les segments professionnels achètent des équipements de plus haute valeur — recycleurs à circuit fermé, casques de communication — et respectent des intervalles de maintenance plus stricts, stimulant les revenus du service après-vente. Les plongeurs militaires et de sécurité publique achètent via des processus d'appel d'offres liés aux cycles budgétaires gouvernementaux, ce qui rend le segment stable mais moins réactif aux tendances de consommation. La croissance des projets d'infrastructure dans les régions en développement exige des services de plongée à saturation, augmentant encore les volumes de commandes pour des systèmes de support spécialisés tels que les caissons de décompression. Avec l'expansion des inspections par drones, la demande de contrôle de décollage pour l'intervention ne disparaîtra pas ; elle s'orientera plutôt vers des tâches complexes nécessitant des équipements avancés.
Analyse géographique
Marché des équipements de plongée sous-marine en Amérique du Nord
L'Amérique du Nord a capturé une part solide de 31,02 % des revenus de 2025, portée par des organismes de certification établis, des sites de plongée variés et des revenus disponibles élevés. Les principaux pôles de vente au détail en Floride, en Californie et en Colombie-Britannique proposent des services intégrés comprenant la formation, l'entretien des équipements et la réservation de voyages, renforçant ainsi la fidélité des clients et encourageant les achats haut de gamme. La popularité de la plongée en eaux froides dans les Grands Lacs et le Pacifique Nord-Ouest accroît la demande d'équipements spécialisés tels que les combinaisons étanches et les détendeurs avancés, augmentant ainsi la valeur moyenne des ventes. Par ailleurs, la fabrication locale aux États-Unis et au Canada réduit les délais de livraison, garantissant une meilleure disponibilité des produits. Ces facteurs renforcent collectivement la position dominante de l'Amérique du Nord sur le marché des équipements de plongée sous-marine.
Marché des équipements de plongée sous-marine en Asie-Pacifique
L'Asie-Pacifique représente le groupe à la croissance la plus rapide avec un CAGR de 6,85 % jusqu'en 2031, résultat de l'essor de la classe moyenne aisée et de campagnes touristiques agressives. L'Indonésie, les Philippines et la Thaïlande délivrent collectivement des centaines de milliers de certifications chaque année, les gouvernements locaux investissant dans des récifs artificiels qui ajoutent de nouveaux sites et favorisent les visites répétées. Par ailleurs, le Japon enregistre un taux de participation à la plongée de 9,70 %, l'intérêt des non-plongeurs signalant un entonnoir de conversion prometteur. La baisse des coûts des équipements d'entrée de gamme, associée à des plans de paiement échelonné, rend l'acquisition accessible à un public plus large. Des écoles de formation de marque ont commencé à développer des modèles de franchise au Vietnam et en Inde, renforçant la demande portée par les certifications.
Marché des équipements de plongée sous-marine en Europe
L'Europe affiche une croissance modérée, mais les réglementations en matière de durabilité en font un terrain d'expérimentation pour les innovations écologiques. Les règles de responsabilité élargie des producteurs récompensent les précurseurs qui intègrent des matériaux recyclés, permettant des primes de prix sans aliéner les acheteurs soucieux de l'environnement. L'expansion des aires marines protégées dans le cadre de la Stratégie de l'UE en faveur de la biodiversité préserve la qualité des sites de plongée tout en imposant des directives plus strictes aux opérateurs, stimulant les ventes d'ancres à faible impact et de lubrifiants biodégradables. Le tourisme d'aventure en eaux froides en Norvège et en Islande stimule également la demande de sous-vêtements chauffants et de détendeurs haute performance adaptés aux environnements inférieurs à 5 °C.
Paysage réglementaire
La réglementation applicable aux équipements et services de plongée sous-marine combine des normes de sécurité des équipements, des règles de sécurité au travail et des exigences de destination au niveau des opérateurs et de l'environnement, façonnant la conception des produits, les intervalles d'entretien et les achats des opérateurs. Côté équipement, les normes couramment référencées incluent l'EN 250 pour les détendeurs à circuit ouvert et l'ISO 24803 pour les prestataires de services de plongée récréative, tandis que les États-Unis appliquent la norme OSHA 29 CFR 1910.424 pour les activités de plongée professionnelle (incluant des limites de profondeur pour les plongées dirigées par l'employeur), ce qui influence la demande en détendeurs, manomètres et documentation de maintenance conformes.
Les actions politiques récentes dans les principaux corridors du tourisme de plongée renforcent la surveillance des opérateurs et des pratiques de protection des récifs, ce qui peut affecter les achats d'équipement et les règles d'utilisation. La Thaïlande a mis en place des mesures nationales plus strictes pour les activités de plongée à compter du 22 avril 2025 dans le cadre de son dispositif relatif aux ressources marines et côtières, renforçant les interdictions de contact avec les récifs et les exigences opérationnelles pour les plongées encadrées. En 2026, gouvernements et organismes du secteur ont progressé vers des cadres plus formalisés : Chypre a fait avancer une législation vers une licence obligatoire pour les prestataires de plongée récréative (mars 2026), des délégués d'Asie du Sud-Est représentant sept pays se sont réunis à Bali pour harmoniser les normes environnementales Green Fins (mars 2026), et le ministère égyptien du Tourisme et des Antiquités a lancé le 22 avril 2026 une discussion sur une refonte réglementaire du secteur visant à moderniser la sécurité, la protection environnementale et la gouvernance. Ces évolutions accroissent la valeur de l'entretien traçable, des allégations produits à orientation environnementale et du soutien à la conformité des opérateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements de plongée sous-marine débute par des intrants en amont, notamment des métaux et alliages pour les premiers et deuxièmes étages, des polymères pour les boîtiers et composants de gilets stabilisateurs, des textiles et mousses pour les combinaisons de protection, et de l'électronique et des batteries pour les ordinateurs de plongée. Suivent la conception et les essais de certification pour répondre aux exigences EN/ISO et aux règles de sécurité nationales. La fabrication se répartit entre les détenteurs de marques qui définissent les feuilles de route produits et le marketing, et les fabricants de composants spécialisés ainsi que les usines OEM/ODM, avec une part significative de la production sous-traitée en Asie pour les équipements durs et souples. L'assemblage final, le kitting et les contrôles qualité peuvent également être réalisés plus près des principaux centres de demande afin de réduire les délais et d'améliorer la capacité de service.
En aval, les produits circulent via des distributeurs régionaux, des magasins spécialisés en plongée et des centres de service, qui constituent un point clé pour l'entretien des détendeurs, l'ajustement et les ventes liées à la formation. Le commerce électronique et les canaux directs au consommateur, en forte croissance, apportent de nouvelles dynamiques, combinant financement, conseils d'ajustement numériques et abonnements logiciels pour les ordinateurs de plongée. Les organismes de formation et instances du secteur (par exemple SDI/TDI pour les normes de formation et ADCI pour les normes consensuelles de plongée commerciale) influencent les spécifications d'équipement et les pratiques de maintenance via les cursus et les attentes de conformité, tandis que des associations professionnelles telles que DEMA soutiennent la coordination du secteur et la détection de la demande grâce aux mises à jour de son Manufacturing Purchase Index partagées avec ses membres. Les points de friction persistants incluent l'exposition aux tarifs douaniers et à la politique commerciale pour les produits importés, ainsi que la nécessité de diversifier les sources d'approvisionnement et d'adopter des modèles d'assemblage hybrides afin de stabiliser la disponibilité pendant les pics saisonniers sur les principaux marchés touristiques.
Paysage concurrentiel
Le marché des équipements de plongée sous-marine présente un niveau de concentration modéré, où une poignée d'acteurs clés détient une influence considérable, mais où il reste amplement de place pour les petites marques et les nouveaux entrants pour se développer. Ces dynamiques soutiennent à la fois les stratégies de consolidation et de spécialisation de niche. Un changement majeur est intervenu en juin 2025, lorsque le groupe HEAD a acquis Aqua Lung International, marquant l'un des mouvements de consolidation les plus impactants de l'industrie. La fusion a réuni des marques complémentaires et élargi les réseaux de distribution, créant un plus grand levier de prix et des capacités d'innovation accrues, notamment dans le segment premium. Ce conglomérat multi-marques nouvellement formé concurrence désormais toutes les catégories de produits et les marchés mondiaux, préparant le terrain pour de nouvelles consolidations alors que d'autres acteurs recherchent des avantages d'échelle similaires.
L'intégration technologique s'impose comme un facteur critique dans la formation des avantages concurrentiels. Des entreprises comme Garmin et Apple s'appuient sur leur expertise en électronique grand public, notamment en matière d'autonomie de batterie et de technologies d'affichage, pour défier les fabricants traditionnels d'ordinateurs de plongée. Cette tendance remodèle le paysage concurrentiel en grappes stratégiques : les marques historiques axées sur la précision technique et la fiabilité, les entreprises technologiques poussant la connectivité intelligente et l'intégration, et les startups agiles en vente directe aux consommateurs séduisant les consommateurs soucieux de leur budget via des canaux numériques. Ces approches distinctes offrent de multiples voies vers le succès selon le public cible et le positionnement de marque. Le commerce électronique et les réseaux sociaux ont encore renforcé la capacité des nouvelles marques à atteindre des audiences mondiales sans s'appuyer sur l'infrastructure de distribution traditionnelle.
Les opportunités inexploitées sur le marché se multiplient, notamment dans des domaines liés à l'innovation et à la durabilité. La demande d'équipements de plongée fabriqués avec des matériaux écologiques est en croissance, tout comme celle d'équipements intelligents offrant des fonctions de sécurité alimentées par l'intelligence artificielle. Les systèmes de support de surface intégrés qui améliorent la surveillance et la communication des plongeurs suscitent également un intérêt croissant, tant de la part des plongeurs individuels que des opérateurs professionnels. Ces innovations améliorent non seulement l'expérience utilisateur et la sécurité, mais ouvrent également des modèles de revenus récurrents pour les fabricants d'équipements et les prestataires de services. À mesure que le secteur évolue, les entreprises qui s'alignent sur ces tendances sont susceptibles de capter une valeur inexploitée et de se différencier sur un marché encombré.
Leaders du secteur des équipements de plongée sous-marine
-
Aqua Lung International
-
Johnson Outdoors – SCUBAPRO
-
Mares (HEAD Sport GmbH)
-
Cressi Sub SpA
-
Huish Outdoors (Atomic, Oceanic, Zeagle, Hollis)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de plongée sous-marine Entreprises couvertes dans ce rapport
- Aqua Lung International
- Johnson Outdoors (Scubapro)
- Mares (HEAD Sport GmbH)
- Cressi Sub SpA
- Huish Outdoors (Atomic Aquatics, Oceanic, Zeagle, Hollis)
- TUSA (Tabata Co., Ltd.)
- Sherwood Scuba
- Poseidon Diving Systems
- Apeks Marine Equipment
- Seacsub S.p.A.
- Suunto Oy
- Shearwater Research
- Garmin Ltd. (Descent Series)
- Dive Rite
- BARE Sports
- Beuchat International
- OMS (Ocean Management Systems)
- Ocean Reef Group
- Fourth Element
- XS Scuba
Opportunités de marché et perspectives d'avenir
Un espace blanc en matière de produits et de canaux s'ouvre autour des matériaux à orientation durable, des pratiques environnementales vérifiées et des écosystèmes d'équipements connectés numériquement, susceptibles de raccourcir les cycles de remplacement et d'ajouter des revenus récurrents issus des logiciels et services. Une preuve concrète est le virage de la protection d'exposition vers des matériaux à moindre impact : Fourth Element a lancé la combinaison Xenos ARC en février 2026, utilisant du caoutchouc naturel et des textiles recyclés, et des marques dans les vêtements et accessoires étendent l'usage d'intrants recyclés pour répondre aux préférences des plongeurs et aux exigences des distributeurs dans les destinations sensibles à l'environnement.
Une autre zone d'opportunité se situe à l'intersection de la réglementation et de la gestion des destinations, où les licences d'opérateurs et les programmes environnementaux influencent le matériel recommandé, loué et entretenu. Le programme Green Fins, soutenu par le PNUE et ses partenaires, est en cours d'harmonisation dans plusieurs pays d'Asie du Sud-Est suite à un atelier régional tenu à Bali en mars 2026. Les régulateurs de destinations comme la Thaïlande (mesures effectives depuis le 22 avril 2025) et l'Égypte (le CDWS agissant comme organisme d'inspection et d'audit du secteur, aligné sur l'ISO 24803 et les normes associées) relèvent les exigences en matière de conformité opérationnelle. Ces évolutions soutiennent la demande d'équipements assortis de dossiers d'entretien auditables, de consommables à faible impact (y compris les lubrifiants biodégradables mentionnés dans les pratiques européennes axées sur la durabilité), ainsi que d'ordinateurs de plongée connectés et de systèmes de sécurité de surface aidant les opérateurs à documenter des opérations de plongée plus sûres et plus standardisées dans les pôles touristiques à fort trafic.
Développements industriels récents dans Marché des équipements de plongée sous-marine
- Mai 2026 : SCUBAPRO a lancé un programme promotionnel de détendeurs offrant un OCTOPUS R105 gratuit pour l'achat d'un système de détendeur éligible jusqu'au 30 juin 2026. La campagne a soutenu la vente d'équipements de survie essentiels via les réseaux de détaillants et de revendeurs, tout en renforçant le comportement d'achat groupé autour des configurations de détendeurs.
- Juillet 2025 : le groupe HEAD a finalisé le rachat d'Aqua Lung International, consolidant les principales marques de plongée sous un même propriétaire et élargissant la portée de la distribution mondiale. L'opération a renforcé les avantages d'échelle dans les détendeurs haut de gamme, les gilets stabilisateurs et les canaux liés à la formation, et a intensifié la pression concurrentielle sur les fabricants indépendants historiques.
- Août 2024 : le Queensland a introduit le Recreational Diving, Recreational Technical Diving and Snorkelling Code of Practice 2024 en vertu du Safety in Recreational Water Activities Act 2011, effectif à partir du 1er août 2024. Ce code a formalisé les attentes de sécurité opérationnelle pour les prestataires commerciaux, soutenant la demande en équipements, entretien et documentation conformes auprès des opérateurs de plongée et partenaires de formation locaux.
Marché des équipements de plongée sous-marine Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les équipements de plongée sous-marine achetés ou remplacés pour des activités de plongée sous-marine, et est suivi en termes de revenus générés dans les principaux groupes de produits et canaux de vente à l'échelle mondiale.
Exclusions du périmètre : nous excluons les services hors équipements tels que la formation à la plongée, les forfaits voyage, les frais de séjour en resort et les locations de bateaux, ainsi que les équipements de natation générale non destinés à la plongée sous-marine.
Aperçu de la segmentation
- Par produit
- Détendeurs et recycleurs
- Sacs et vêtements
- Jauges et ordinateurs de plongée
- Par canal de distribution
- Commerce électronique
- Hypermarchés et supermarchés
- Magasins spécialisés
- Par utilisateur final
- Plongeurs de loisirs
- Plongeurs professionnels et techniques
- Plongeurs militaires et de sécurité publique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et pour définir des limites réalistes autour de ce qui doit être comptabilisé comme revenu des équipements de plongée sous-marine. Nous avons consulté des sources publiques non payantes telles que l'Organisation mondiale du tourisme (OMT), la Banque mondiale, les offices nationaux du tourisme (pour les indicateurs de tourisme côtier et de plongée), le Bureau américain des statistiques du travail (pour les signaux d'inflation utilisés dans la normalisation des prix) et les statistiques commerciales du Centre du commerce international (CCI) (pour les tendances directionnelles d'importation et d'exportation liées aux catégories d'équipements).
Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs, les catalogues de produits et les sites web d'associations ou d'événements liés à la plongée et aux sports nautiques, ces sources permettant de confirmer quelles gammes de produits sont activement commercialisées et comment les canaux évoluent. Le cas échéant, des abonnements payants pour les données financières et de renseignement sur les entreprises, des bases de données de brevets et des données d'importation-exportation au niveau des expéditions ont été utilisés pour vérifier la composition des produits et l'orientation des prix sans s'appuyer sur une seule divulgation. Les sources mentionnées ci-dessus sont données à titre illustratif, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour mettre à l'épreuve ce que nous avons observé dans les sources publiées, notamment en ce qui concerne les cycles de remplacement des produits, les marges des canaux et la répartition de la demande entre les utilisateurs récréatifs d'une part, et les utilisateurs professionnels et techniques d'autre part. Nous avons échangé avec un panel de fabricants, distributeurs, détaillants spécialisés, centres de service et moniteurs de plongée en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques, afin de confronter les hypothèses aux comportements d'achat réels et aux schémas de saisonnalité.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 31 % | Europe-Moyen-Orient-Afrique : 31 % |
| Acteurs de plus petite taille : 16 % | Responsables : 57 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, une construction descendante a d'abord été réalisée en cartographiant le bassin de demande mondial à travers les signaux de participation et d'activité de plongée liée au tourisme, qui ont ensuite été traduits en demande d'équipements à l'aide des taux de remplacement et d'adoption discutés lors des entretiens. Une fois le bassin de demande constitué, il a été réparti entre les principaux groupes d'équipements tels que les détendeurs et recycleurs, les sacs et vêtements, ainsi que les jauges et ordinateurs de plongée, puis une allocation par canal a été effectuée entre les magasins spécialisés, le commerce électronique et la grande distribution.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, notamment des points de prix échantillonnés par catégorie de produits, des calculs de vérification utilisant des indicateurs de volume issus des flux commerciaux le cas échéant, et des contrôles de canal sur les schémas typiques d'écoulement des ventes. Les principaux paramètres du modèle comprenaient la base de plongeurs certifiés et la fréquence des plongeurs actifs, l'intensité du tourisme de plongée par région, les cycles de remplacement moyens des équipements de survie essentiels, les changements de composition vers les ordinateurs de plongée dotés d'intelligence artificielle, et l'évolution du prix de vente moyen ajusté à l'inflation pour les renouvellements d'équipements. Les prévisions ont été réalisées à l'aide d'une analyse de scénarios étayée par les avis d'experts sur la reprise du tourisme et les dépenses discrétionnaires, et les scénarios ont été convertis en un cas de base unique après des vérifications de variance. Lorsque des indicateurs de volume directs faisaient défaut pour un pays ou un canal, les lacunes ont été comblées à l'aide de ratios de substitution issus de marchés similaires, puis revalidées avec les retours primaires avant finalisation.
Cycle de validation des données et de mise à jour
Les résultats sont validés par des recoupements avec des signaux indépendants, tels que la direction des flux touristiques régionaux, la tendance des échanges commerciaux pour les groupements d'équipements pertinents et les mouvements de prix observés dans les listes de vente au détail. Si le résultat d'un pays ou d'un segment semble hors norme, les hypothèses sont retravaillées et nous recontactons certains répondants pour confirmer si l'écart correspond à une véritable évolution du marché ou à un problème de modélisation.
Avant la validation finale, le modèle fait l'objet d'examens analytiques en plusieurs étapes afin que la logique de calcul, les conversions et les hypothèses de tendance soient cohérentes entre les régions et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les hypothèses de demande ou de prix surviennent, tels que de fortes perturbations des voyages ou des changements majeurs de canaux. Juste avant la livraison, une vérification finale est effectuée pour aligner les résultats sur les derniers indicateurs publics disponibles et les retours des entretiens.
Taille du marché mondial des équipements de plongée sous-marine selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements de plongée sous-marine peuvent sembler très éloignées les unes des autres, car chaque éditeur comptabilise un ensemble de produits différent, utilise des horizons temporels différents et applique ses propres hypothèses de prix et de remplacement. Le calendrier de conversion des devises et la manière dont les ventes en ligne sont traitées influencent également le chiffre final, même lorsque le nom du sujet semble identique.
L'écart principal provient de la question de savoir si des catégories adjacentes telles que les combinaisons de protection et les vêtements nautiques généraux sont incluses dans le total, Mordor Intelligence traitant le périmètre des équipements de plongée sous-marine essentiels autour des détendeurs et recycleurs, des sacs et vêtements, ainsi que des jauges et ordinateurs de plongée, et maintenant le marché lié aux revenus des équipements plutôt qu'aux dépenses plus larges liées aux sports nautiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,86 milliard USD (2026) | |
| Éditeur sectoriel A | 5,17 milliards USD (2025) | Utilise une définition plus large des équipements pouvant inclure les bouteilles, les caissons de décompression et d'autres équipements adjacents, et présente une année de référence et une fenêtre de prévision différentes, ce qui modifie les trajectoires implicites de remplacement et de prix. |
| Éditeur sectoriel B | 2,20 milliards USD (2025) | Inclut souvent les combinaisons de protection, les masques, les palmes et d'autres accessoires comme une part importante des dépenses, et l'horizon de prévision plus long repose sur une trajectoire de CAGR plus lissée qui peut atténuer les fluctuations à court terme liées aux voyages et à la saisonnalité. |
Pris ensemble, l'écart reflète principalement les choix de périmètre et la manière dont le comportement en matière de prix et de remplacement est traduit en revenus par année. Lorsque le périmètre est maintenu cohérent et que les hypothèses sont rattachées à des signaux d'activité observables et à la réalité des canaux, l'estimation devient plus facile à reproduire et à utiliser pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de plongée sous-marine en 2026 ?
Le secteur a généré 0,86 milliard USD en 2026 et est en bonne voie pour atteindre 1,17 milliard USD d'ici 2031.
Quel est le CAGR prévu pour les équipements de plongée sous-marine jusqu'en 2031 ?
Le marché devrait se développer à un taux annualisé de 6,32 % jusqu'en 2031.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les jauges et ordinateurs de plongée sont en tête avec un CAGR de 6,53 %, portés par l'intégration de l'intelligence artificielle et la compatibilité avec les montres connectées.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région de croissance la plus attractive ?
La hausse des revenus de la classe moyenne, l'expansion des programmes de certification et les récifs artificiels financés par les gouvernements soutiennent un CAGR de 6,85 %.
Comment les tendances en matière de durabilité influencent-elles l'innovation produit ?
Les fabricants se tournent vers les plastiques recyclés, le néoprène sans solvant et le caoutchouc bio, commandant souvent des prix premium en Europe et en Amérique du Nord.
Quel impact l'acquisition d'Aqua Lung par le groupe HEAD a-t-elle eu sur la concurrence ?
L'opération a créé le premier conglomérat multi-marques, conférant à l'entité combinée un plus grand pouvoir de fixation des prix et une capacité d'innovation transversale.