
Taille et part de marché de la gestion des installations en Norvège
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
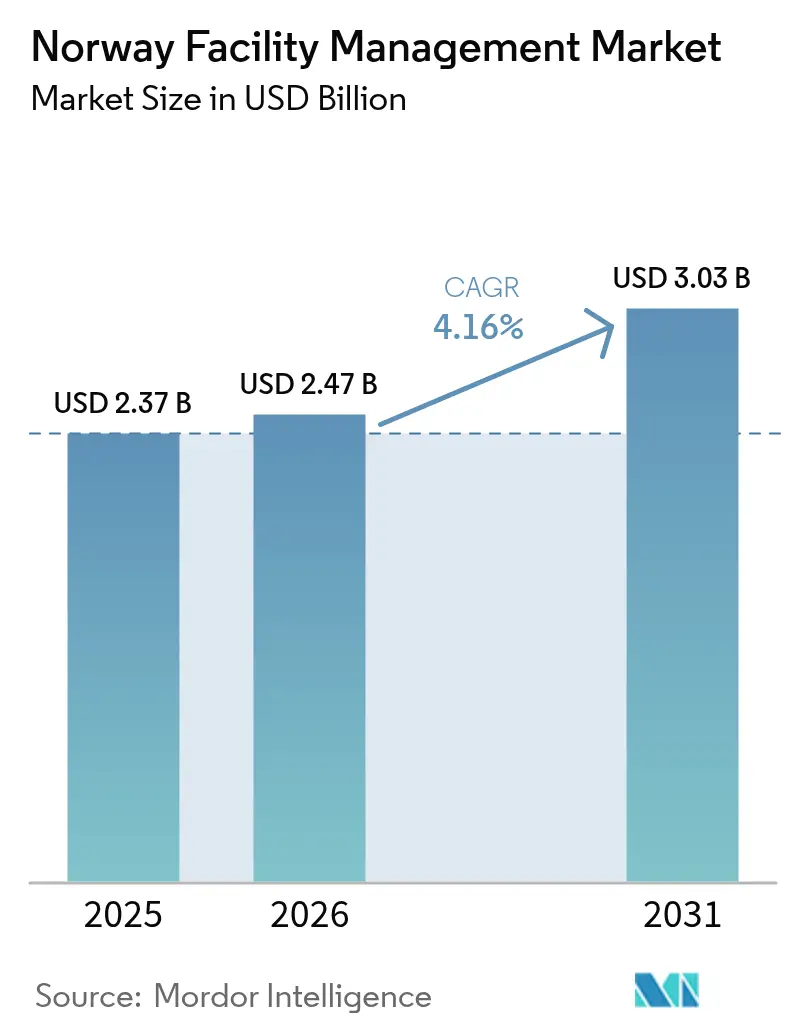
| Taille du marché de l'année de base (2025) | 2.37 Milliards de dollars |
| Taille du Marché (2026) | 2.47 Milliards de dollars |
| Taille du Marché (2031) | 3.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.16 % |
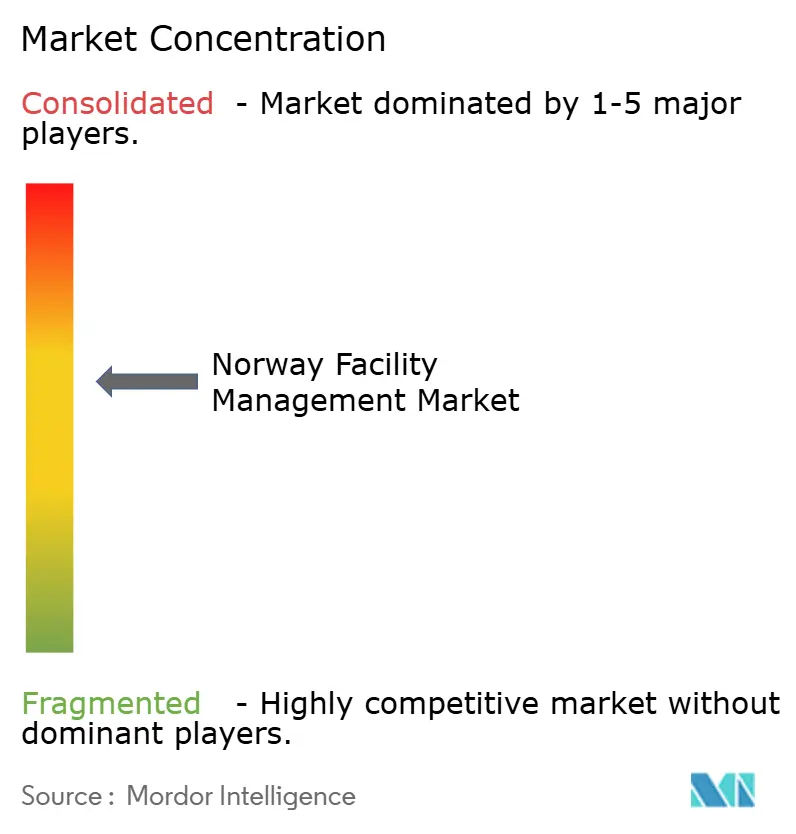
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des installations en Norvège par Mordor Intelligence
La taille du marché de la gestion des installations en Norvège en 2026 est estimée à 2,47 milliards USD, en progression par rapport à la valeur de 2025 de 2,37 milliards USD, avec des projections pour 2031 indiquant 3,03 milliards USD, croissant à un TCAC de 4,16 % sur la période 2026-2031. Ces perspectives de croissance reflètent une demande résiliente dans les portefeuilles immobiliers privés et publics, les mandats stricts d'efficacité énergétique du pays, et un pivot décisif vers des modèles de services intégrés. La connectivité fibre universelle de la Norvège soutient une intégration rapide des technologies PropTech, tandis que la divulgation obligatoire des critères ESG en vertu de la loi sur le climat accélère l'adoption de plateformes de gestion des installations riches en données. La domination d'Oslo dans les transactions de bureaux et les investissements en infrastructure canalise une grande part des nouveaux contrats vers la région de la capitale, mais Bergen, Stavanger et un groupe de villes secondaires comblent l'écart en capitalisant sur les projets énergétiques offshore, l'expansion universitaire et les subventions pour les bâtiments intelligents. L'intensité concurrentielle s'est accentuée après l'acquisition par Compass Group de 4Service en 2025, une opération qui a déclenché des améliorations de capacités et des réalignements tarifaires parmi les acteurs en place cherchant une envergure nordique. Les prestataires capables de démontrer des réductions de carbone mesurables et des économies de coûts vérifiables obtiennent désormais des accords de gestion des installations intégrée premium et pluriannuels.
Points clés du rapport
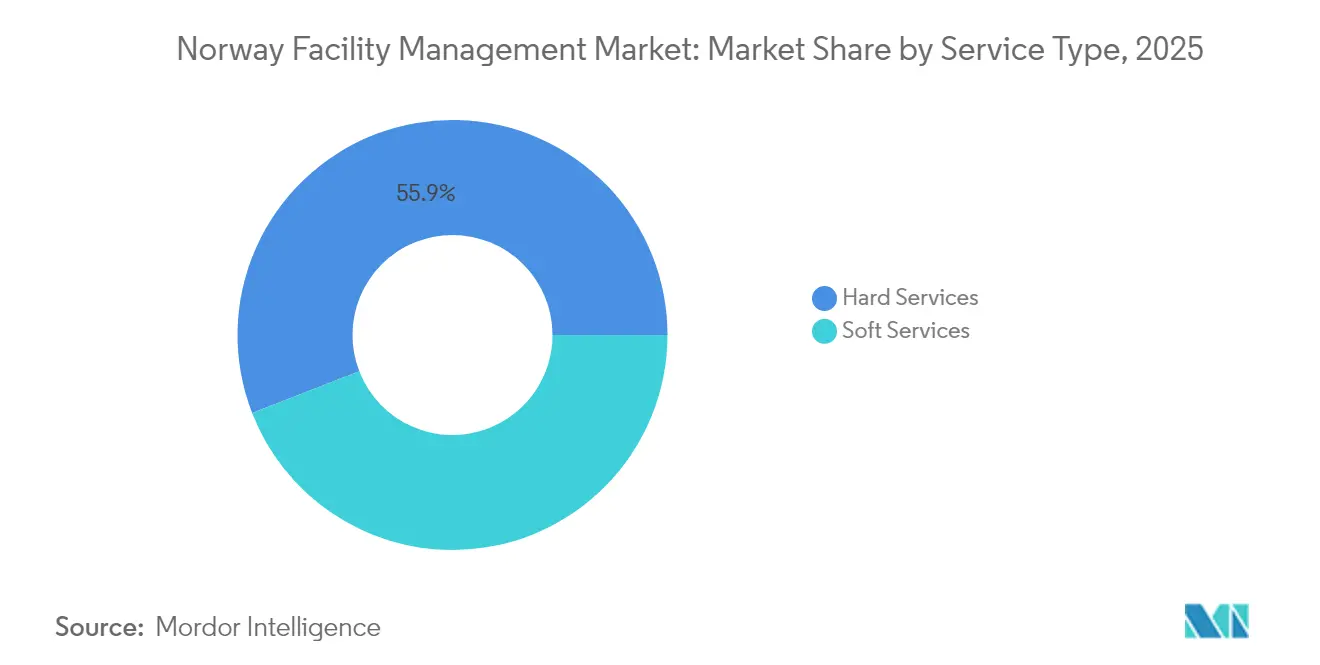
- Par type de service, les services techniques ont capté 55,90 % de la part de marché de la gestion des installations en Norvège en 2025, tandis que les services de support progressent à un TCAC de 4,92 % jusqu'en 2031.
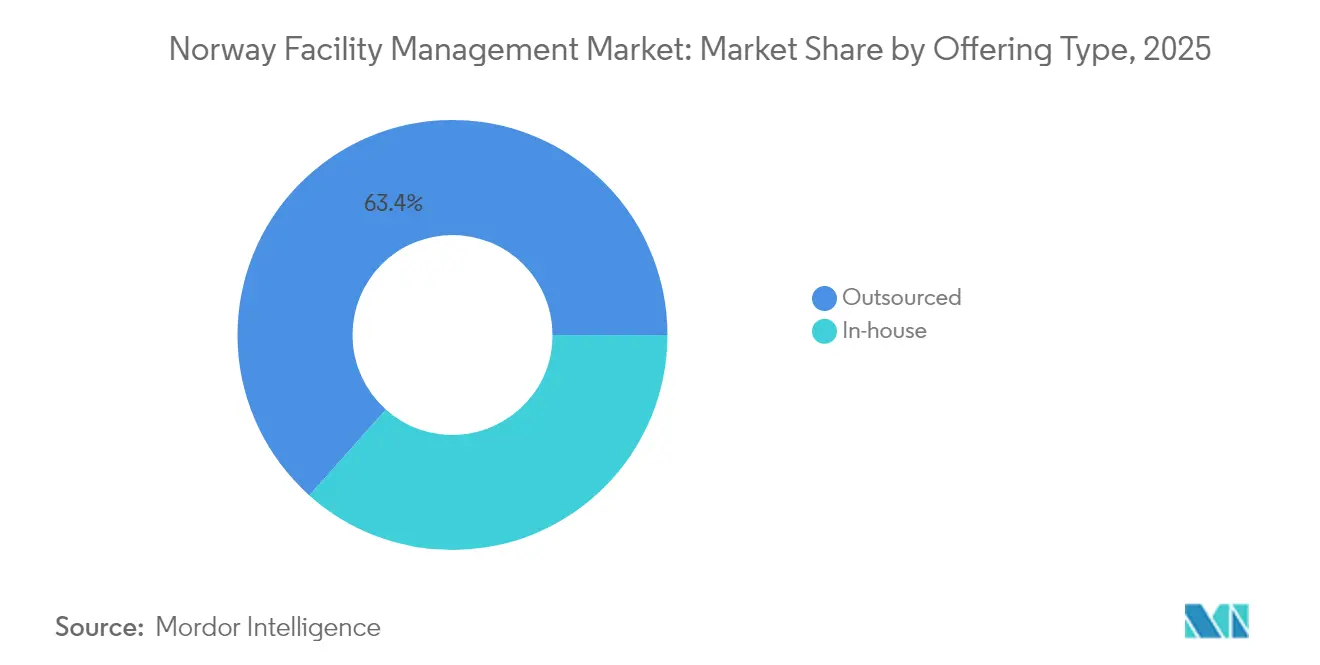
- Par type d'offre, le modèle externalisé représentait 63,40 % de la taille du marché de la gestion des installations en Norvège en 2025, tandis que les contrats de gestion des installations intégrée devraient s'étendre à un TCAC de 4,62 % entre 2026 et 2031.
- Par secteur d'utilisateur final, le segment des infrastructures institutionnelles et publiques progresse au TCAC le plus rapide de 4,73 % jusqu'en 2031 ; le secteur commercial a conservé une part de revenus de 39,20 % en 2025.
- ISS, Coor et Compass Group détenaient collectivement un peu plus de 40 % du pool de revenus domestiques en 2024, soulignant une structure concurrentielle modérément concentrée.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la gestion des installations en Norvège
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de rénovation pour atteindre les objectifs de la directive norvégienne sur l'efficacité énergétique de 2030 | +1.2% | National ; plus forte à Oslo, Bergen, Stavanger | Moyen terme (2-4 ans) |
| Les politiques d'externalisation de « Nye Veier » et de Statsbygg alimentent de grands contrats de gestion des installations intégrée dans le secteur public | +0.8% | National ; principaux corridors d'infrastructure | Long terme (≥ 4 ans) |
| Le reporting obligatoire ESG et carbone en vertu de la loi norvégienne sur le climat stimule les services de gestion des installations axés sur les données | +0.7% | National ; priorité dans les centres urbains | Court terme (≤ 2 ans) |
| Un marché du travail tendu et des niveaux de salaires élevés accélèrent l'externalisation de la gestion des installations pour le contrôle des coûts | +0.9% | National ; aigu à Oslo, Stavanger | Moyen terme (2-4 ans) |
| Adoption des technologies PropTech permise par la connectivité fibre nationale et les subventions pour les bâtiments intelligents | +0.6% | Centres urbains, en expansion vers les villes secondaires | Moyen terme (2-4 ans) |
| Demande de gestion des installations intégrée des plateformes pétrolières et gazières offshore en quête de conformité HSE auprès d'un fournisseur unique | +0.4% | Stavanger, Bergen, installations offshore | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de rénovation pour atteindre les objectifs de la directive norvégienne sur l'efficacité énergétique de 2030
L'objectif juridiquement contraignant de la Norvège de réduire les émissions de gaz à effet de serre de 55 % d'ici 2030 a libéré une demande sans précédent pour des projets de rénovation de bâtiments, et cette demande alimente directement le marché de la gestion des installations en Norvège.[1]Statsbygg, Slik kan bygg og eiendom bli grønnere,
statsbygg.no.Les initiatives financées par le gouvernement mettent l'accent sur la surveillance numérique et l'optimisation des espaces pour réduire l'empreinte énergétique considérable du secteur du bâtiment. Les gestionnaires d'installations déploient de plus en plus des systèmes de contrôle d'automatisation des bâtiments, permettant jusqu'à 24 % d'économies d'énergie lorsqu'ils sont associés à des mises à niveau complètes de l'enveloppe et des équipements. Les projets urbains favorisent ces rénovations numériques car les sites denses imposent des limites physiques aux interventions profondes sur l'enveloppe. Les propriétaires commerciaux d'Oslo et Bergen signalent des délais de récupération plus courts lorsque l'automatisation est ajoutée aux améliorations mécaniques, électriques et de plomberie (MEP), faisant des rénovations énergétiques un moteur essentiel des revenus des services techniques.
Les politiques d'externalisation de « Nye Veier » et de Statsbygg alimentent de grands contrats de gestion des installations intégrée dans le secteur public
Le pipeline d'infrastructures de Nye Veier de 25 milliards EUR sur 20 ans et le basculement en bloc de Statsbygg vers l'externalisation des opérations non essentielles reconfigurent la passation des marchés publics en faveur de contrats groupés et intégrés. [2]Nye Veier, "À notre sujet," nyeveier.noLes municipalités dirigent collectivement plus de 500 milliards NOK d'achats annuels, et les cahiers des charges récents des appels d'offres mettent l'accent sur les fiches d'évaluation ESG et la conformité à l'économie circulaire. Les fournisseurs qui documentent l'évitement du CO₂, le détournement des déchets et les indicateurs d'impact social bénéficient d'avantages en matière de notation. Les accords de gestion des installations intégrée assortis de clauses basées sur la performance remplacent désormais les marchés fragmentés à service unique, notamment le long des nouveaux corridors autoroutiers et dans les regroupements de bureaux gouvernementaux. Ces politiques allongent les durées des contrats et améliorent la visibilité des revenus sur la durée de vie pour les prestataires de services capables de fournir des solutions de bout en bout.
Reporting obligatoire ESG et carbone en vertu de la loi norvégienne sur le climat : coup de fouet pour les services de gestion des installations axés sur les données
La loi sur le climat et la loi sur la transparence obligent les grandes entreprises norvégiennes à fournir des informations ESG détaillées, entraînant une forte demande de solutions de suivi du carbone activées par l'IoT. Les gestionnaires d'installations ont répondu en installant des réseaux de capteurs dans les systèmes d'éclairage, de CVC et de comptage, capturant des données de consommation granulaires pour des rapports de conformité automatisés. Des déploiements tels que le programme d'économie d'énergie de 1 GWh de l'hôtel Sundvolden illustrent la capacité de l'analyse en temps réel à transformer les données en réductions claires des coûts et du carbone. Les premiers adoptants citent des cycles d'audit plus rapides et un meilleur engagement des locataires comme avantages supplémentaires, renforçant les modèles de gestion des installations axés sur les données comme une nécessité concurrentielle.
Un marché du travail tendu et des niveaux de salaires élevés accélèrent l'externalisation de la gestion des installations pour le contrôle des coûts
Le taux de chômage de la Norvège, légèrement supérieur à 2 %, et les salaires mensuels moyens proches de 60 000 NOK se traduisent par certains des coûts de masse salariale les plus élevés d'Europe pour la gestion des installations.[3]Statistics Norway, La croissance des salaires réels la plus élevée en plus de dix ans,
ssb.no.La densité syndicale et les primes d'heures supplémentaires négociées collectivement gonflent encore les budgets, rendant les services techniques et de support gérés en interne trop coûteux pour de nombreux occupants. La croissance des salaires réels de 1,9 % en 2024 a intensifié ces pressions, incitant les entreprises à transférer la responsabilité de la dotation en personnel, de la planification et des investissements technologiques à des prestataires spécialisés. L'externalisation atténue également les difficultés de recrutement dans les disciplines techniques rares, soutenant le basculement à long terme vers des contrats de gestion des installations groupés et intégrés.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des réglementations strictes en matière d'appels d'offres (loi sur les marchés publics) augmentent les coûts de soumission et allongent les cycles de vente | -0.5% | National ; s'applique à tous les marchés publics | Long terme (≥ 4 ans) |
| Le gel des investissements en capital dans l'immobilier commercial face à des taux d'intérêt élevés limite les nouveaux contrats de gestion des installations | -0.3% | Les quartiers centraux d'affaires d'Oslo et Bergen | Court terme (≤ 2 ans) |
| La volatilité des budgets de maintenance pétrolière et gazière offshore crée des variations de revenus pour les prestataires de services techniques de gestion des installations | -0.4% | National ; s'applique à tous les marchés publics | Long terme (≥ 4 ans) |
| Des taux de syndicalisation élevés limitent la flexibilité dans l'allocation de la main-d'œuvre et gonflent les dépenses d'heures supplémentaires | -0.2% | National ; aigu à Oslo, Stavanger | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Des réglementations strictes en matière d'appels d'offres augmentent les coûts de soumission et allongent les cycles de vente
La loi norvégienne sur les marchés publics prescrit une documentation exhaustive, des critères d'évaluation transparents et des fenêtres de recours qui prolongent souvent les cycles de soumission pour les contrats de gestion des installations dans le secteur public. Les prestataires doivent investir dans une documentation ESG détaillée, des analyses de coûts du cycle de vie et des cadres de reporting numérique avant même la présélection. Le processus rigoureux désavantage les petites entreprises nationales dépourvues d'équipes dédiées aux appels d'offres et augmente les coûts de conformité pour les acteurs en place de plus grande envergure. Les délais entre la publication de l'appel d'offres et l'attribution du marché peuvent dépasser 12 mois, comprimant la visibilité des revenus à court terme, notamment lorsque les accords avec les titulaires expirent pendant la phase d'évaluation.
Le gel des investissements en capital dans l'immobilier commercial face à des taux d'intérêt élevés limite les nouveaux contrats de gestion des installations
Une hausse rapide des taux d'intérêt en 2024 a alourdi les coûts en capital pour les investisseurs immobiliers, poussant de nombreux propriétaires à Oslo et Bergen à reporter les nouvelles constructions et les projets de rénovation majeurs. Les développements en cours étant différés, la génération de contrats pour les services de gestion des installations en phase de construction a ralenti, se traduisant par un frein à court terme sur la croissance du marché de la gestion des installations en Norvège. Les propriétaires privilégient désormais l'optimisation des charges d'exploitation à l'expansion, accentuant la concurrence par les prix dans les appels d'offres de services de support jusqu'à ce que les conditions de financement s'améliorent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services techniques dominent la part de marché malgré l'accélération de la croissance des services de support
Les services techniques ont commandé une part de marché dominante de 55,90 % sur le marché de la gestion des installations en Norvège en 2025, en raison du vieillissement des infrastructures, des contraintes climatiques sévères sur les enveloppes de bâtiments et des audits énergétiques obligatoires favorisant des mises à niveau sophistiquées des systèmes MEP et CVC. Les systèmes de sécurité incendie constituent un sous-segment critique dans les plateformes offshore où une surveillance continue est obligatoire. Les propriétaires demandent de plus en plus des solutions de gestion des actifs pour prolonger la durée de vie des équipements, une tendance renforcée par la hausse des coûts de financement. Les services de support, en revanche, contrôlaient 44,10 % des revenus de 2025 mais devraient progresser à un TCAC soutenu de 4,92 % jusqu'en 2031, à mesure que les occupants adoptent des stratégies d'environnement de travail axées sur le bien-être. Les applications numériques de gestion des ordres de travail, les protocoles de nettoyage conformes aux critères ESG et les fonctionnalités d'expérience utilisateur basées sur des applications positionnent les prestataires de services de support pour une expansion rapide dans les modèles de livraison groupés et intégrés.
Dans les deux catégories, les offres intégrées fusionnant la maintenance technique et la gestion des commodités de style hôtelier gagnent du terrain, notamment dans les actifs multilocataires en hauteur où les occupants exigent des expériences de service fluides. Les prestataires qui combinent le nettoyage certifié Nordic Swan, l'analyse des espaces assistée par l'IA et les garanties de performance énergétique concluent des contrats plus importants et plus longs, soulignant le potentiel de vente croisée entre les domaines techniques et de support.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par type d'offre : les modèles externalisés dominent à mesure que la complexité de l'intégration augmente
Le modèle de prestation externalisé représentait 63,40 % de la taille du marché de la gestion des installations en Norvège en 2025 et devrait croître à un TCAC de 4,62 % jusqu'en 2031, à mesure que les organisations se concentrent davantage sur leur cœur de métier et le transfert du risque lié aux coûts de main-d'œuvre. Les contrats à service unique reculent, notamment dans les campus de sièges sociaux d'entreprises où des fournisseurs fragmentés entravent le reporting ESG à l'échelle du portefeuille. Les occupants du marché intermédiaire se tournent vers la gestion des installations groupée parce qu'elle équilibre les gains de coordination avec une complexité contractuelle gérable, tandis que les grands groupes optent directement pour des accords pleinement intégrés.
La gestion des installations intégrée connaît une croissance à deux chiffres de son pipeline, soutenue par l'extension par ISS de son mandat avec Barclays et le renouvellement par Coor du contrat PostNord. Les prestataires exploitent des plateformes d'auto-exécution pour les services de support à fort volume et des écosystèmes de sous-traitants stratégiques pour les tâches techniques spécialisées, permettant des structures de coûts flexibles. Le segment interne représentant 36,60 % reste important dans les sites pétrochimiques, de défense et à haute sécurité où des contraintes réglementaires ou opérationnelles limitent l'accès des tiers, mais même ces derniers confient de plus en plus les tâches non essentielles à des partenaires externes.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisateur final : le leadership du secteur commercial est remis en question par la croissance institutionnelle
Le groupe de l'immobilier commercial a conservé 39,20 % des revenus de 2025, porté par la scène technologique florissante d'Oslo et des réseaux de commerce omnicanal exigeant des entrepôts à température contrôlée et une infrastructure de centres de données résiliente. Des opérateurs tels que Bulk Infrastructure ont déployé des sites de colocation écoénergétiques, générant un flux régulier de missions de gestion des installations techniques. Pourtant, le segment des infrastructures institutionnelles et publiques s'accélère à un TCAC de 4,73 %, porté par des dépenses publiques régulières et une externalisation systématique dans le cadre des programmes Nye Veier et Statsbygg.
Les hôpitaux, universités et hubs de transport exploitent des flux de travaux de modélisation des informations sur les bâtiments pour faire respecter les garanties de performance des actifs, orientant les fournisseurs de gestion des installations vers une prestation de services centrée sur les données. Les campus industriels, bien que cycliques, continuent de nécessiter des offres de maintenance prédictive qui minimisent les arrêts imprévus des équipements énergétiques et de procédés. Pendant ce temps, le secteur de l'hôtellerie adopte des contrôles climatiques et d'occupation pilotés par l'IoT qui réduisent simultanément les factures d'énergie et améliorent le confort des clients, signalant un potentiel de croissance supplémentaire pour les prestataires de gestion des installations proposant des solutions enrichies.
Analyse géographique
Le Grand Oslo, qui abrite environ 1,4 million de résidents, constitue le plus grand cluster adressable unique pour le marché de la gestion des installations en Norvège. Les bureaux du quartier central d'affaires prime commandent des loyers proches de 500 EUR/m², et l'absorption de 2023 a atteint 870 000 m², générant un grand volume de contrats techniques et de services de support haut de gamme. Le corridor des centres de données de la ville amplifie la demande de maintenance critique et de surveillance 24h/24 et 7j/7. En deuxième position en termes d'élan, Bergen a enregistré une croissance de la valeur immobilière de 13,1 % en 2024 et canalise les synergies du secteur offshore vers les besoins en gestion des installations pour les bases d'approvisionnement, l'hébergement des équipages et la logistique maritime. L'héritage énergétique de Stavanger génère un important vivier de travaux de soutien aux plateformes en milieu brun, tandis que plusieurs projets pilotes d'éolien flottant et de captage de carbone ajoutent des opportunités de services spécialisés.
Trondheim et Tromsø offrent une demande institutionnelle régulière soutenue par les domaines universitaires, les logements étudiants et les programmes gouvernementaux de développement du Grand Nord. La connectivité fibre omniprésente permet à ces marchés secondaires d'adopter les mêmes normes de gestion des installations riches en IoT que la capitale, réduisant l'écart de qualité de service et élargissant la base de clients accessible pour les prestataires nationaux de gestion des installations. Plus loin, les villes côtières à forte activité aquacole et maritime nécessitent des solutions de gestion des installations sur mesure axées sur la conformité HSE pour les écloseries, les usines de stockage frigorifique et les ports, ajoutant des opportunités de diversification de niche pour les fournisseurs agiles. Collectivement, ces dynamiques géographiques renforcent un profil de croissance modérément concentré mais régionalement équilibré pour le marché de la gestion des installations en Norvège.
Paysage réglementaire
Les prestataires de facility management en Norvège opèrent sous un ensemble de contraintes réglementaires qui combine de plus en plus les exigences en matière de bâtiment, de droit du travail et d'infrastructure numérique, en particulier lorsque le périmètre du FM inclut l'automatisation des bâtiments, la connectivité et les opérations de centres de données. Dans le cadre du référentiel actualisé de la loi sur les communications électroniques mis en œuvre fin 2024, les centres de données sont plus explicitement intégrés à la surveillance des infrastructures numériques critiques, avec des exigences d'enregistrement obligatoires pour les installations dépassant une capacité de 500 kW, rapprochant les opérations de FM des attentes de sécurité et de résilience de l'Autorité norvégienne des communications (Nkom). Sur le plan opérationnel, les entreprises effectuant l'installation et la maintenance de réseaux de communications électroniques doivent détenir des autorisations valides en vertu de l'Autorisasjonsforskriften, ce qui affecte la prestation de FM sur les bâtiments intelligents qui intègrent des réseaux internes, des capteurs et une connectivité BMS. Parallèlement, la Stratégie nationale de numérisation 2024-2030 relève les exigences minimales en matière de services numériques sûrs et résilients dans l'ensemble du secteur public, renforçant l'accent mis lors des achats sur une hygiène cybernétique documentée, le contrôle d'accès et la transparence dans les opérations externalisées touchant les bâtiments publics et les sites critiques.
Analyse de la chaîne de valeur
La chaîne de valeur du facility management en Norvège débute avec les propriétaires et occupants d'actifs (immobilier commercial, agences publiques, universités, transport, sites offshore et industriels) qui définissent des résultats de service combinant conformité réglementaire, disponibilité et reporting ESG. La demande transite par des canaux d'approvisionnement dominés par les accords-cadres et les appels d'offres publics (acheteurs municipaux et étatiques), puis vers des prestataires FM principaux (intégrés, groupés ou mono-service) qui exécutent en propre les services soft à grand volume tout en orchestrant des sous-traitants spécialisés pour le MEP, la sécurité incendie et les installations réglementées. La technologie et les données forment une deuxième couche, de plus en plus centrale, de la chaîne : les fournisseurs de PropTech et de logiciels FM proposent des solutions CAFM/IWMS, des systèmes d'exploitation de bâtiments, des plateformes de capteurs et des analyses qui intègrent le CVC, l'éclairage, le comptage et la sécurité dans le reporting de portefeuille. Les exigences d'interopérabilité se manifestent dans la pratique à travers les appels d'offres publics de numérisation pour les systèmes immobiliers et de maintenance, tandis que les partenariats liant les logiciels de systèmes de bâtiment à l'éclairage intelligent et aux capteurs illustrent comment les fabricants d'équipement et les éditeurs de logiciels alimentent une prestation de services durs basée sur la performance. En aval, la prestation de services boucle la chaîne via l'exécution des ordres de travail, le suivi de l'état des équipements, et les résultats de reporting ESG et carbone de plus en plus intégrés à la gouvernance des contrats FM intégrés.
Paysage concurrentiel
ISS, Coor et l'entité Compass Group-4Service nouvellement élargie représentent un peu plus de 40 % des revenus nationaux, définissant une structure de marché qui n'est ni oligopolistique ni très fragmentée. ISS a canalisé ses investissements dans des moteurs de flux de travail guidés par l'IA et une suite d'applications d'expérience employé, remportant des contrats multinationaux tels que le renouvellement Barclays, qui représente à lui seul 2,5 % du chiffre d'affaires du groupe. Coor poursuit une thèse d'envergure régionale nordique, intégrant des tableaux de bord de durabilité dans son contrat PostNord pour prouver les économies d'émissions. L'acquisition par Compass Group de 4Service en 2025 lui confère immédiatement une densité de services de support plus importante ainsi qu'une plateforme de commande numérique qui s'adapte efficacement aux comptes paneuropéens.
En dessous du premier niveau, des champions régionaux tels que GK et Multiconsult exploitent une solide expertise en ingénierie et une maîtrise approfondie de la conformité locale pour défendre des niches techniques. Des start-ups PropTech telles que Soundsensing et Sensorita fournissent des solutions modulaires prêtes pour les API que les acteurs en place commercialisent sous leur propre marque dans des offres intégrées, élevant la barre technologique pour l'entrée sur le marché. Les facteurs de différenciation concurrentielle tournent de plus en plus autour du reporting de durabilité en boucle fermée, de la précision de la maintenance prédictive et des modèles de partage des risques contractuels qui lient la rémunération du fournisseur aux économies réalisées sur les coûts énergétiques et de main-d'œuvre.
Leaders du secteur de la gestion des installations en Norvège
ISS Facility Services
Toma Facility Services AS
Coor Service Management
Ability FM
Sodexo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure en Norvège est l'expansion du FM intégré porté par la technologie, qui combine l'exécution des services durs avec un reporting vérifiable en matière d'énergie et de carbone, en cohérence avec la Stratégie nationale de numérisation 2024-2030 et les pratiques obligatoires de divulgation ESG évoquées dans le contexte du marché. Cette orientation est visible dans les déploiements numériques de grands portefeuilles, par exemple Thon Gruppen lançant un accord-cadre de quatre ans (février 2026) pour déployer la plateforme d'intelligence Foresight de Piscada sur environ 500 propriétés afin d'optimiser automatiquement l'énergie et de surveiller les opérations, signalant une volonté concrète des acheteurs de financer le suivi et la gestion de la performance à l'échelle du portefeuille. Les exigences de standardisation et d'interopérabilité du secteur public créent un espace disponible pour les fournisseurs capables de connecter les données BIM/IFC, les systèmes de bâtiment existants et les flux de travail FM dans un modèle opérationnel unifié. Cela est renforcé par une activité d'approvisionnement soutenue, telle que l'appel d'offres émis par Nordland fylkeskommune (juillet 2026) pour une plateforme immobilière numérique intégrant le BIM et l'IFC pour la gestion du cycle de vie, et par le mandat 2026 de Statsbygg qui met l'accent sur l'accélération de l'automatisation et des solutions numériques pour l'efficacité opérationnelle, l'utilisation des espaces et la réduction de l'énergie. Les acheteurs de l'immobilier commercial et industriel soutiennent également des structures contractuelles basées sur les résultats qui lient la gouvernance des services à une performance mesurable, augmentant la valeur ajoutée d'une intégration à API ouverte (CVC, éclairage et sécurité) et des fournisseurs capables de livrer un reporting auditable parallèlement à l'exécution quotidienne des services.
Développements récents du secteur
- Mai 2026 : ISS a signé un accord pour acquérir Tomagruppen AS, un prestataire de services de facility en Norvège et au Danemark. La transaction renforce l'échelle sur les principales lignes de services FM et est soumise à l'approbation de l'Autorité norvégienne de la concurrence, ce qui en fait une étape notable de consolidation dans un marché modérément concentré.
- Octobre 2025 : ISS a été sélectionné par l'Organisation norvégienne de sécurité et de services gouvernementaux (DSS) comme partenaire stratégique pour la restauration et les services d'accueil dans le nouveau quartier gouvernemental (Regjeringskvartalet). Cette attribution ancre plus profondément ISS dans les prestations publiques de longue durée, où les exigences des appels d'offres et les attentes en matière de sécurité influencent la conception des services et les processus opérationnels.
- Septembre 2024 : ISS a remporté un contrat de FM intégré de 7 ans avec le gouvernement britannique (1,2 milliard de DKK par an), renforçant sa base de références en matière de prestation multi-services basée sur les résultats. Ces références IFM à grande échelle soutiennent la compétitivité des offres en Norvège, à mesure que les agences publiques et les grands occupants passent de périmètres mono-service à des modèles intégrés avec des obligations de performance et de reporting.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les services de facility management fournis pour maintenir en fonctionnement les bâtiments et sites en Norvège, incluant les services durs (maintenance technique) et les services soft (support aux personnes). La valeur reflète les revenus de services générés à la fois par les contrats externalisés et la prestation en interne organisée comme une fonction FM définie.
Exclusions du périmètre : nous excluons l'achat et la vente pure d'immobilier, la construction et les rénovations majeures, ainsi que les ventes de produits autonomes sans prestation de service FM.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services de gestion des installations techniques
- Services de support
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services de gestion des installations de support
- Services techniques
- Par type d'offre
- Interne
- Externalisé
- Gestion des installations à service unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisateur final
- Commercial (informatique et télécommunications, commerce de détail et entreposage)
- Hôtellerie (hôtels, établissements de restauration et restaurants)
- Infrastructures institutionnelles et publiques (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et de procédés (fabrication, énergie, mines)
- Autres secteurs d'utilisateurs finaux (logements collectifs, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier l'ampleur du parc immobilier et de services de la Norvège, avant de le restreindre à ce qui peut raisonnablement être considéré comme du facility management. Nous utilisons des sources publiques telles que Statistics Norway (SSB) pour les séries d'activité économique et d'emploi, Eurostat pour les classifications de services comparables, l'Inspection norvégienne du travail pour les signaux relatifs au lieu de travail, et la Direction norvégienne de la protection civile (DSB) pour le contexte de sécurité et de conformité qui façonne la demande de services durs.
Pour ancrer les chiffres dans la réalité, nous examinons également les rapports annuels et documents déposés par les entreprises, les présentations aux investisseurs, et les portails d'achats publics qui montrent comment les contrats sont structurés et quels services sont regroupés. Dans quelques cas, des abonnements payants pour les données financières d'entreprises et l'actualité sont utilisés pour combler les lacunes concernant la logique de répartition des revenus et le calendrier des contrats. Une base de données d'expéditions import-export est utilisée uniquement lorsqu'elle aide à valider l'activité de maintenance liée aux équipements, par exemple les flux de pièces CVC. Les sources listées ici sont illustratives, et de nombreux autres documents publics ont été examinés pour collecter, vérifier et clarifier les hypothèses.
Entretiens et enquêtes primaires
Des entretiens avec des experts et des enquêtes auprès de directeurs d'installations, gestionnaires immobiliers, responsables des achats, prestataires de services et responsables d'exploitation en Norvège permettent de tester les parts d'externalisation, les valeurs des contrats, le mix de services, la pression salariale et le calendrier des renouvellements. Les réponses des répondants aident à combler les lacunes des données publiques de chiffre d'affaires, en particulier lorsque des contrats groupés rendent difficile l'isolement des revenus de services. Lorsqu'une réponse contredit les preuves secondaires, le répondant est recontacté avant la triangulation des hypothèses finales.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25 % | Cadres dirigeants : 18 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 20 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'une vue descendante où les indicateurs de production de services et de main-d'œuvre de la Norvège sont filtrés en un pool de demande FM, puis répartis entre services durs et soft à l'aide de vérifications d'allocation issues d'entretiens. Le modèle est ensuite corroboré par des approximations ascendantes sélectives, telles que des valeurs de contrats échantillonnés provenant d'appels d'offres publics, des consolidations de fournisseurs pour les principales catégories de services, et une simple vérification prix moyen de vente multiplié par volume pour les activités récurrentes comme les heures de nettoyage ou les visites de maintenance préventive.
Quelques données pertinentes sur ce marché incluent le stock de bâtiments commerciaux et publics sous gestion professionnelle, le taux de pénétration de l'externalisation par type d'utilisateur final, la durée typique des contrats et le rythme de renouvellement des appels d'offres, les signaux de salaire et de disponibilité de main-d'œuvre pour les métiers du nettoyage et de la sécurité, ainsi que l'activité de conformité en matière d'efficacité énergétique et de sécurité qui tire la demande vers la maintenance MEP, CVC et des systèmes incendie. Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une régression multivariée légère, où des facteurs tels que la croissance de la surface bâtie, les signaux de dépenses publiques et l'inflation des salaires de service sont combinés puis ajustés à l'aide d'avis d'experts sur la dynamique de l'externalisation. Lorsque les signaux ascendants sont incomplets, par exemple pour de petits contrats locaux dont les valeurs ne sont pas publiées, nous utilisons des ratios de couverture issus de l'échantillon d'appels d'offres et les corrigeons à l'aide de repères issus d'entretiens avant de finaliser les totaux.
Validation des données et cycle de mise à jour
Avant la validation finale des chiffres, notre équipe compare les résultats du modèle à des vérifications indépendantes, telles que les attributions publiques de contrats, les tendances de la main-d'œuvre, et les évolutions du mix de services qui apparaissent dans les rapports des prestataires. Les valeurs aberrantes sont examinées lors d'un second passage, et si une variance ne peut être expliquée par un changement clair de périmètre ou de calendrier, nous recontactons les sources pour confirmer les hypothèses.
Le rapport est actualisé annuellement, et nous effectuons également des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des vagues majeures d'externalisation, des changements réglementaires affectant les services durs, ou une inflation des coûts inhabituelle. Juste avant la livraison, un analyste effectue un dernier passage de révision afin que les clients reçoivent une vue actualisée alignée sur les données les plus récentes disponibles.
Comparaison de l'estimation de Mordor Intelligence pour le marché du facility management en Norvège avec d'autres estimations publiées
Les tailles de marché publiées pour le facility management en Norvège peuvent sembler très éloignées, même lorsqu'elles semblent couvrir le même sujet, car chaque éditeur établit ses propres règles de périmètre et sa propre logique de conversion. Les différences proviennent généralement de ce qui est considéré comme du FM par rapport aux services de bâtiment adjacents, de la manière dont l'activité interne est comptabilisée, et du fait que l'année indiquée reflète une vue par année calendaire ou une année de référence décalée.
Les principaux facteurs d'écart en Norvège tendent à être la question de savoir si les contrats groupés sont clairement répartis entre services durs et soft, la manière dont la couverture du secteur public et institutionnel est traitée, et la manière dont l'inflation et la répercussion des salaires sont modélisées dans la tarification des services. Certaines estimations appliquent également une courbe de croissance plus rapide sans la confronter au calendrier de renouvellement des appels d'offres et à la pénétration de l'externalisation, ce qui peut surestimer le bond à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,37 milliards USD (2025) | |
| Éditeur de données sectorielles A | 2,50 milliards USD (2024) | Cette estimation semble s'appuyer davantage sur une vision large des services de bâtiment et pourrait ne pas séparer de manière cohérente le FM des activités adjacentes de nettoyage et d'aménagement paysager, ce qui peut gonfler le total lorsqu'on le compare d'une année à l'autre. |
| Cabinet de conseil mondial B | 3,03 milliards USD (2026) | Ce chiffre est présenté pour une année ultérieure et suppose probablement une trajectoire d'externalisation et d'escalade des prix plus élevée sur les principales lignes de services, sans relier cette progression au rythme observé de renouvellement des appels d'offres et à la composition des contrats en Norvège. |
Le tableau montre que les choix de calendrier et de périmètre expliquent la majeure partie de l'écart, en particulier lorsque les services de bâtiment sont mélangés au FM ou lorsqu'une année ultérieure est comparée à une année de référence antérieure. En maintenant les services FM groupés séparés des activités adjacentes et en validant les hypothèses de prix et d'externalisation à l'aide de signaux contractuels, la valeur 2025 reste traçable à des vérifications reproductibles, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché de la gestion des installations en Norvège ?
Le marché est valorisé à 2,47 milliards USD en 2026 et devrait atteindre 3,03 milliards USD d'ici 2031, reflétant un TCAC de 4,16 % sur la période de prévision 2026-2031.
Quelle catégorie de service domine les revenus du marché ?
Les services techniques représentent 55,90 % des revenus de 2025, portés par des mises à niveau obligatoires en matière d'efficacité énergétique et le vieillissement des infrastructures.
Pourquoi les contrats de gestion des installations intégrée (GII) gagnent-ils du terrain ?
Les clients préfèrent les modèles à fournisseur unique pour rationaliser le reporting ESG, réduire les coûts de coordination et obtenir des garanties de performance à long terme, notamment pour les grands projets du secteur public dans le cadre des programmes Nye Veier et Statsbygg.
Comment le marché du travail tendu en Norvège influence-t-il les décisions d'externalisation ?
Un taux de chômage proche de 2 % et des niveaux de salaires syndicaux élevés alourdissent les coûts de dotation en personnel interne, incitant les organisations à externaliser à la fois les services de support et les services techniques pour le contrôle des coûts.
Quelles zones géographiques offrent les opportunités de croissance les plus rapides ?
Bergen mène la croissance régionale avec des gains de valeur immobilière de 13,1 % en 2024, tandis que les villes secondaires telles que Trondheim et Tromsø accélèrent les déploiements de bâtiments intelligents aidés par la connectivité fibre nationale.
Quelles technologies clés reconfigurent la prestation de services de gestion des installations ?
Les capteurs IoT, la maintenance prédictive assistée par l'IA et les plateformes d'analyse basées sur le cloud (par exemple, ClevAir et GK Cloud) permettent des économies d'énergie de 24 % à 40 % et améliorent le reporting de performance des actifs.
Dernière mise à jour de la page le:



