
Taille et part du marché du contrôle de sécurité urbaine en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
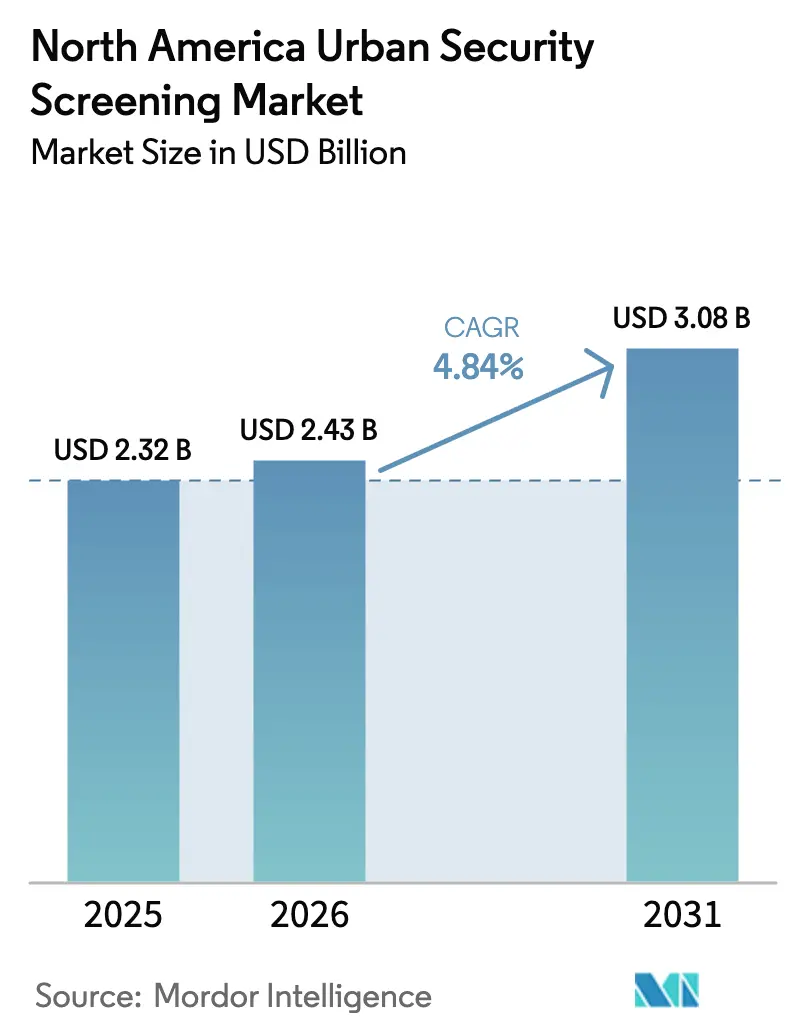
| Taille du marché de l'année de base (2025) | 2.32 Milliards de dollars |
| Taille du Marché (2026) | 2.43 Milliards de dollars |
| Taille du Marché (2031) | 3.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.84 % |
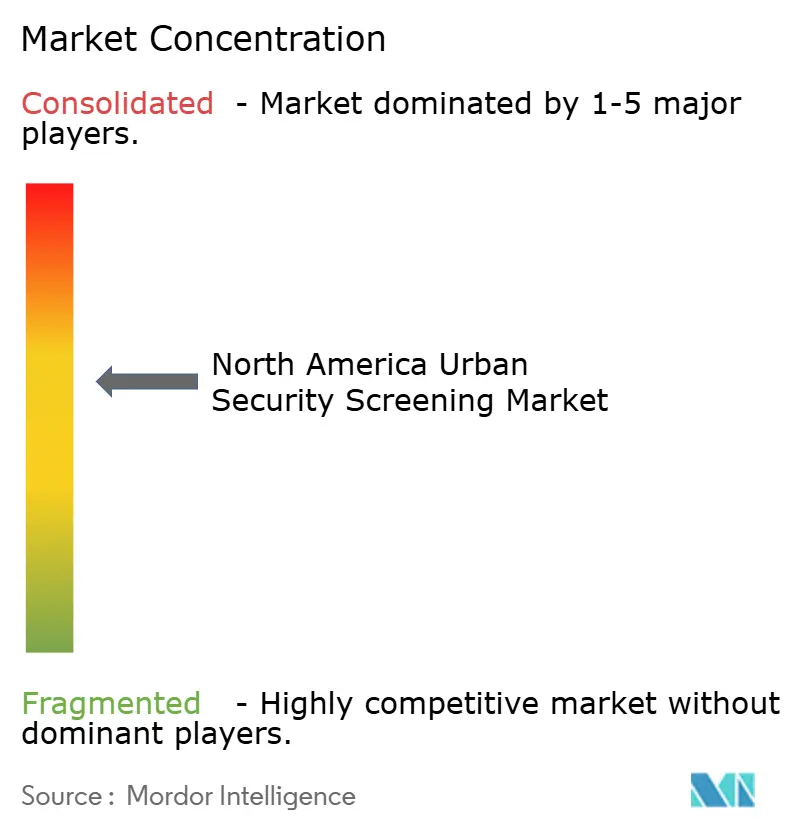
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du contrôle de sécurité urbaine en Amérique du Nord par Mordor Intelligence
La taille du marché du contrôle de sécurité urbaine en Amérique du Nord a été évaluée à 2,32 milliards USD en 2025 et devrait croître de 2,43 milliards USD en 2026 pour atteindre 3,08 milliards USD d'ici 2031, à un TCAC de 4,84 % au cours de la période de prévision (2026-2031). La demande croissante de solutions axées sur les menaces plutôt que sur des déploiements matériels à grande échelle guide les décisions d'achat, tandis que l'intelligence artificielle (IA) dicte désormais la différenciation concurrentielle. Les plateformes de transport, les installations fédérales et les entreprises à forte densité de données orientent leurs budgets vers des systèmes multi-capteurs qui réduisent les fausses alarmes sans ralentir le flux de piétons, comme l'illustre le déploiement de la tomographie par ordinateur de l'Administration de la sécurité des transports (TSA) sur 430 points de contrôle américains fin 2024. Les entreprises adoptent également des analyses flexibles basées sur abonnement qui optimisent les budgets d'investissement et intègrent des mises à jour continues. Parallèlement, les pénuries de composants et les frictions géopolitiques continuent d'allonger les délais de livraison des équipements, poussant les acheteurs vers des fournisseurs disposant de sites de production diversifiés. Les fournisseurs côté offre capables de certifier des architectures de cybersécurité robustes gagnent en préférence à mesure que les appareils de contrôle deviennent des actifs en réseau.
Principaux enseignements du rapport
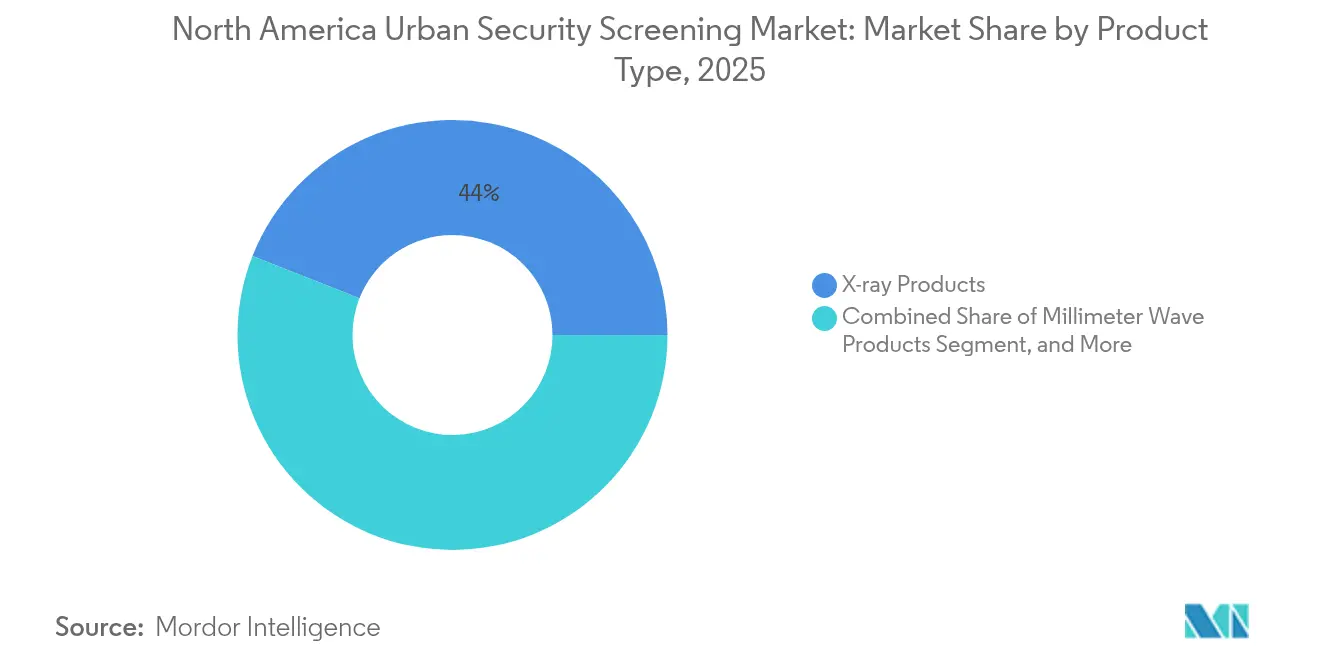
- Par type de produit, les produits à rayons X ont représenté 44,02 % de la part du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025 ; les systèmes multi-capteurs alimentés par l'IA devraient progresser à un TCAC de 6,21 % jusqu'en 2031.
- Par secteur d'utilisation finale, le segment des transports a détenu 32,35 % de la part des revenus du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025, tandis que les centres de données sont prêts à s'accélérer à un TCAC de 6,49 % jusqu'en 2031.
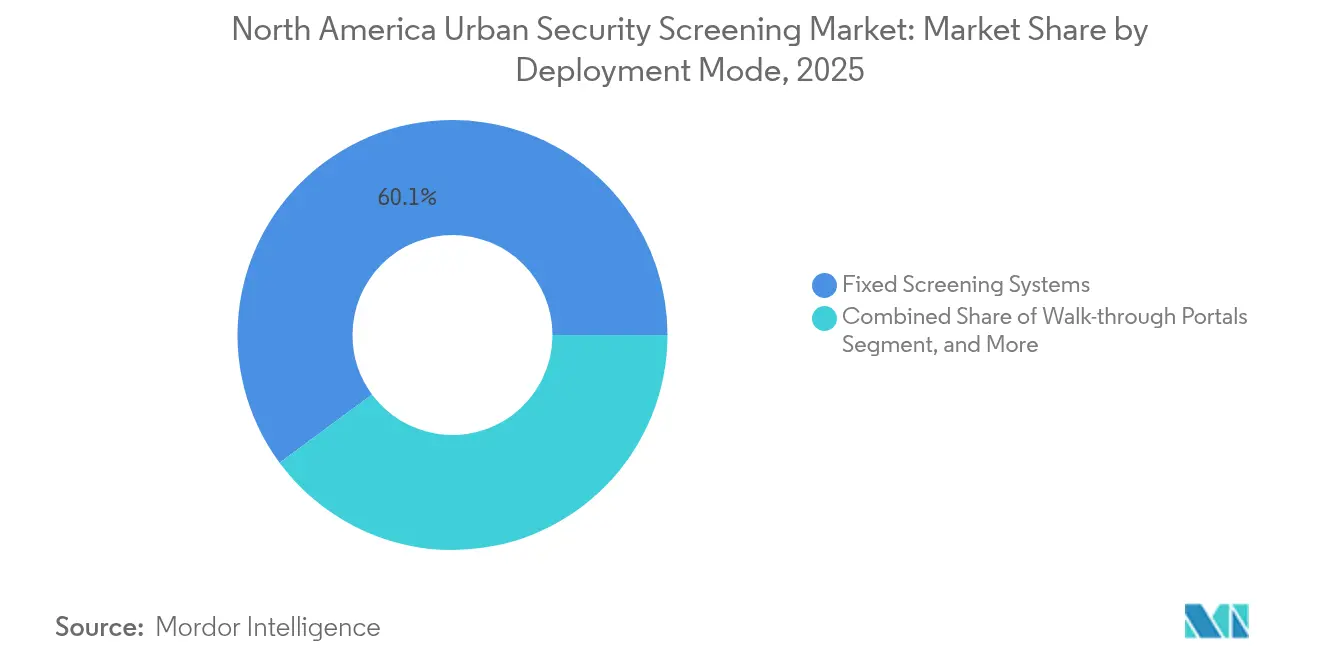
- Par mode de déploiement, les systèmes de contrôle fixes ont représenté 60,12 % de la taille du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025, et les appareils portables ou portatifs sont en bonne voie pour atteindre un TCAC de 5,82 % jusqu'en 2031.
- Par technologie, l'imagerie conventionnelle a capturé une part de 53,92 % du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025, tandis que l'imagerie térahertz progresse à un TCAC de 5,92 % jusqu'en 2031.
- Par pays, les États-Unis ont détenu une part de 81,95 % du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025, et le Mexique devrait afficher le TCAC le plus rapide à 6,01 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du contrôle de sécurité urbaine en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation croissante du contrôle de sécurité pour détecter les menaces avancées | +1.2% | Amérique du Nord, avec un impact concentré dans les installations fédérales américaines | Moyen terme (2 à 4 ans) |
| Recrudescence des activités terroristes dans la région | +0.8% | Mondial, avec un accent accru sur les plateformes de transport et les bâtiments gouvernementaux | Court terme (≤ 2 ans) |
| Initiatives gouvernementales croissantes en matière d'inspection de sécurité dans les écoles et les universités | +0.6% | États-Unis et Canada, avec des variantes de mise en œuvre au niveau des États | Long terme (≥ 4 ans) |
| Initiatives gouvernementales croissantes pour les villes intelligentes | +0.5% | Principales zones métropolitaines en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption rapide de l'analytique basée sur l'IA réduisant les fausses alarmes | +0.9% | Amérique du Nord, avec une adoption précoce dans les installations à fort trafic | Moyen terme (2 à 4 ans) |
| Intégration du contrôle biométrique sans contact motivée par les normes d'hygiène | +0.4% | Amérique du Nord, avec un accent sur les installations d'entreprise et de santé | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation croissante du contrôle de sécurité pour détecter les menaces avancées
Le Département de la sécurité intérieure a alloué 45 millions USD en 2024 pour automatiser la reconnaissance des menaces, signalant un pivot décisif vers la détection pilotée par des machines.[1]Département de la sécurité intérieure, "Récompenses pour la recherche sur la reconnaissance automatisée des menaces," dhs.gov Les systèmes automatisés identifient désormais les traces chimiques en 3 secondes contre 30 secondes pour l'analyse manuelle, réduisant les coûts de formation des opérateurs de 40 %. Les algorithmes de tomographie par ordinateur intégrés dans les scanners de chaussures permettent aux passagers de garder leurs chaussures, accélérant le débit des voies. Les modèles d'IA qui apprennent automatiquement à partir de nouvelles données sur les menaces réduisent le besoin de mises à jour d'ingénierie. Les normes de voies de contrôle automatisées de la TSA poussent les sites privés à adopter des capacités similaires, garantissant une demande soutenue sur les sites publics et commerciaux.
Recrudescence des activités terroristes dans la région
Le Bureau fédéral d'investigation a enregistré une hausse de 23 % des enquêtes sur le terrorisme intérieur en 2024.[2]Bureau fédéral d'investigation, "Enquêtes sur le terrorisme intérieur 2024," fbi.gov Les organisations superposent donc le contrôle du périmètre avec la surveillance intérieure pour une protection globale. Les allocations budgétaires ont migré des barrages réactifs vers des analyses prédictives qui signalent les comportements anormaux. La demande de véhicules de contrôle mobiles a augmenté, les entreprises positionnant les points de contrôle plus loin des actifs critiques pour contrer les explosifs transportés par véhicule. Les assureurs exigent désormais des processus de sécurité documentés avant d'étendre la couverture, renforçant la demande du marché.
Initiatives gouvernementales croissantes en matière d'inspection de sécurité dans les écoles et les universités
Plusieurs États américains ont réservé des fonds en 2025 pour la modernisation du contrôle dans les campus, notamment des portiques équipés d'analyses des menaces. Les districts apprécient les systèmes capables de distinguer les objets du quotidien des armes, minimisant ainsi la gêne des élèves. Les partenariats des fournisseurs avec les autorités éducatives font évoluer les achats vers des contrats de services gérés, allégeant les charges de maintenance des conseils scolaires. Les provinces canadiennes pilotent des scanners de bagages à main dotés d'IA qui envoient des alertes directement aux applications de sécurité du campus, une approche qui devrait gagner en popularité au cours des quatre prochaines années. Ces initiatives élargissent la base adressable du marché du contrôle de sécurité urbaine en Amérique du Nord.
Initiatives gouvernementales croissantes pour les villes intelligentes
Les autorités municipales qui relient la gestion du trafic, les caméras de sécurité publique et le contrôle de sécurité dans des centres de contrôle unifiés ouvrent de nouveaux appels d'offres pour des scanners connectés. Les architectures de calcul en périphérie qui traitent les données localement sont conformes aux lois strictes sur la confidentialité. Les normes d'interopérabilité adoptées par les urbanistes favorisent les fournisseurs qui proposent des appareils de contrôle à interface de programmation applicative ouverte. À mesure que les programmes de développement urbain débloquent des subventions fédérales, les intégrateurs regroupent le matériel de contrôle avec du mobilier urbain connecté à l'Internet des objets (IoT), créant ainsi des revenus récurrents d'analytique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes de chaîne d'approvisionnement causés par le contexte géopolitique et la pandémie de COVID-19 | -0.7% | Chaînes d'approvisionnement mondiales affectant les déploiements nord-américains | Court terme (≤ 2 ans) |
| Coûts élevés d'installation et de maintenance | -0.5% | Amérique du Nord, affectant particulièrement les petites et moyennes entreprises | Moyen terme (2 à 4 ans) |
| Préoccupations du public concernant la confidentialité face aux technologies d'imagerie avancées | -0.3% | États-Unis et Canada, avec des exigences de conformité réglementaire | Long terme (≥ 4 ans) |
| Insuffisance des mesures de cybersécurité dans les appareils de contrôle en réseau | -0.4% | Amérique du Nord, avec un accent sur la protection des infrastructures critiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes de chaîne d'approvisionnement causés par le contexte géopolitique et la pandémie de COVID-19
Les restrictions à l'exportation sur les composants d'imagerie avancée annoncées en 2024 ont fait passer les délais de livraison de 12 à 20 semaines.[3]Bureau de l'industrie et de la sécurité, "Mises à jour des réglementations sur l'administration des exportations," bis.doc.gov Les pénuries de semi-conducteurs ont contraint les fabricants à reconfigurer les cartes autour de jeux de puces facilement disponibles. Les entreprises maintiennent des stocks 15 à 25 % plus élevés pour amortir les retards, ce qui gonfle les besoins en fonds de roulement. OSI Systems a développé sa fabrication aux États-Unis pour se protéger contre le risque géopolitique, une tendance qui devrait réduire les marges tout en stabilisant la disponibilité. Les acheteurs choisissent de plus en plus des fournisseurs disposant de lignes d'assemblage multi-régions, influençant le positionnement concurrentiel au sein du marché du contrôle de sécurité urbaine en Amérique du Nord.
Coûts élevés d'installation et de maintenance
Une seule unité HEXWAVE de Liberty Defense coûte entre 150 000 et 200 000 USD, et les frais de service annuels représentent 12 à 15 % du prix d'achat. Les réaménagements des installations, la certification des opérateurs et les licences logicielles peuvent doubler le coût de possession sur cinq ans. Pour atténuer le choc du prix initial, les fabricants promeuvent des modèles de location et d'abonnement qui convertissent les dépenses d'investissement en dépenses d'exploitation. Les clients du marché intermédiaire apprécient les garanties de disponibilité intégrées, mais le support technique premium reste inévitable en raison des suites de capteurs complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'intégration de l'IA stimule l'évolution technologique
Les équipements à rayons X ont maintenu 44,02 % de la part du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025, grâce à des normes bien établies dans l'aviation, la logistique et les lieux publics. La maturité du segment entraîne des réseaux de revente solides et des pools d'opérateurs formés. Néanmoins, le marché du contrôle de sécurité urbaine en Amérique du Nord se tourne vers des systèmes multi-capteurs alimentés par l'IA riches en capacités, qui devraient progresser à un TCAC de 6,21 % jusqu'en 2031. Les fournisseurs intègrent des réseaux de neurones convolutifs qui classifient les signatures de menaces en quelques millisecondes, réduisant l'intervention manuelle. Les détecteurs de métaux continuent de sécuriser les périmètres des stades, tandis que les scanners à ondes millimétriques gagnent du terrain là où les préoccupations liées à l'exposition aux rayonnements limitent l'utilisation des rayons X. Les unités de détection des rayonnements bénéficient d'une sensibilisation accrue aux menaces radiologiques parmi les agences gouvernementales. Les modèles de détection de traces s'étendent à la découverte de stupéfiants et d'agents de guerre chimique, élargissant la demande adressable.
L'incorporation de l'IA dans les machines à rayons X existantes prolonge la durée de vie des actifs et fournit des analyses sans échanges de capitaux importants. Smiths Detection a lancé un scanner de chaussures à tomographie par ordinateur qui s'intègre aux voies existantes et réduit le temps de désinvestissement. Parallèlement, les interfaces d'architecture ouverte permettent des couches d'analyses tierces, encourageant des écosystèmes combinant les meilleures solutions disponibles. Cette modularité soutient les ventes de matériel tout en déplaçant la création de valeur vers les abonnements logiciels. Par conséquent, les gammes de produits qui convergent les capteurs à rayons X, de traces et de rayonnements dans une console unifiée connaissent des cycles d'achat plus rapides.


Par secteur d'utilisation finale : les centres de données mènent l'accélération de la croissance
Les installations de transport ont contrôlé 32,35 % des revenus en 2025, reflétant les mandats réglementaires et les flux continus de passagers. Pourtant, les centres de données se distinguent par une croissance projetée à un TCAC de 6,49 %. Les violations physiques compromettent la disponibilité et les obligations de conformité dans le cadre de référentiels tels qu'ISO 27001, catalysant l'investissement dans la biométrie et les détecteurs dotés d'IA. Une enquête de Johnson Controls a noté que 67 % des installations de données ont enregistré des tentatives d'accès non autorisé en 2024. Les campus d'entreprises allouent également des fonds à des solutions de gestion des visiteurs qui fusionnent la vérification d'identité avec les portiques de contrôle.
Les salles de courrier ont évolué, passant de simples rayons X en tunnel à des capteurs chimiques intégrés après des incidents notoires impliquant des colis. Les opérateurs d'entrepôts et de logistique privilégient les scanners mobiles qui se déplacent en fonction des schémas de chargement, soulignant l'évolution du marché du contrôle de sécurité urbaine en Amérique du Nord vers la flexibilité. Les bâtiments gouvernementaux restent des acheteurs stables, bien que les plafonds budgétaires poussent les agences à évaluer rigoureusement le coût total de possession. Les sites des forces de l'ordre exigent des appareils capables de détecter les objets de contrebande et résistant à une utilisation intensive. Les stades et les salles de spectacles optent pour des portiques portables pour faire face aux pics saisonniers, renforçant l'argument en faveur des modèles de location et de services gérés.
Par mode de déploiement : la mobilité gagne en importance stratégique
Les systèmes fixes ont détenu une part de 60,12 % en 2025 et demeurent l'épine dorsale des aéroports et des palais de justice. Cependant, les appareils portables et portatifs devraient enregistrer un TCAC de 5,82 % jusqu'en 2031, à mesure que les organisations valorisent le redéploiement rapide lors des escalades de menaces. La taille du marché du contrôle de sécurité urbaine en Amérique du Nord pour les appareils mobiles est stimulée par les spécifications du Département de la sécurité intérieure qui mettent l'accent sur les analyseurs chimiques de petite taille pour les équipes de terrain. Les portiques de passage intègrent désormais la fusion de capteurs, permettant de différencier les outils à main des armes létales afin de réduire les alarmes.
Les plateformes montées sur véhicule répondent aux besoins des zones frontalières et des installations pétrochimiques qui nécessitent des points de contrôle flexibles. Le système d'imagerie sous véhicule d'UVeye, déployé sur des sites nord-américains en 2024, a démontré des exigences minimales en travaux de génie civil et un déploiement rapide. Même les sites permanents choisissent des cadres modulaires pour pérenniser leurs investissements. L'adoption de modems 5G dans les unités mobiles permet le chargement en temps réel des images de scan vers les centres de commandement, offrant des voies d'escalade immédiates.
Par technologie : les systèmes conventionnels font face à la perturbation de l'IA
Les technologies d'imagerie conventionnelles ont représenté 53,92 % de la part du marché du contrôle de sécurité urbaine en Amérique du Nord en 2025, tandis que l'imagerie térahertz est prête pour un TCAC de 5,92 %. Les systèmes térahertz localisent les céramiques, les liquides et les plastiques sans représenter les caractéristiques anatomiques, atténuant ainsi les préoccupations de confidentialité dans les écoles. Les avancées radar à ondes millimétriques de Toshiba en 2024 ont amélioré le débit en faisant passer la vitesse de scan de 0,5 seconde à 0,2 seconde. Pendant ce temps, la détection des menaces basée sur l'IA passe d'un complément à une fonctionnalité de base.
Les mises à niveau par apprentissage automatique prolongent les cycles de vie des équipements existants, permettant aux opérateurs de charger de nouveaux poids de réseaux de neurones sans modification des cartes. L'étiquetage par RFID et IoT crée des journaux d'événements qui intègrent les alertes de contrôle avec les décisions de contrôle d'accès. Les travaux de normalisation de la Commission électrotechnique internationale harmonisent les critères de performance, permettant des environnements multi-fournisseurs. Cette évolution élargit la concurrence entre fournisseurs, mais ancre la valeur dans la capacité logicielle plutôt que dans le seul matériel.
Analyse géographique
Les États-Unis constituent le socle du marché du contrôle de sécurité urbaine en Amérique du Nord avec leur part de 81,95 % en 2025. Les engagements fédéraux, illustrés par le déploiement de tomographie par ordinateur de 781 millions USD sur 430 points de contrôle de la TSA, garantissent une demande de base. Les secteurs d'entreprise reflètent les investissements gouvernementaux en adoptant des algorithmes prédictifs qui maintiennent la sécurité tout en réduisant les frais généraux de personnel. Les subventions de recherche continues du Département de la sécurité intérieure assurent un pipeline de capacités de nouvelle génération.
La croissance du Canada reflète une modernisation ciblée. L'Agence des services frontaliers du Canada pilote la reconnaissance faciale aux passages terrestres, complétant les portiques biométriques de l'Administration canadienne de la sûreté du transport aérien. Les lois sur la vie privée orientent les acheteurs vers des scanners à traitement en périphérie. La variabilité provinciale ajoute une complexité aux achats, mais les fournisseurs qui adaptent leurs configurations aux lois locales gagnent des positions. Les projets pilotes de villes intelligentes à Toronto et Vancouver intègrent les données de contrôle dans des tableaux de bord d'analyse urbaine, amplifiant les cas d'utilisation.
Le Mexique enregistre le TCAC le plus rapide à 6,01 %. Les corridors industriels frontaliers nécessitent des systèmes d'inspection robustes pour protéger la continuité de la chaîne d'approvisionnement. Les directives gouvernementales associent désormais les normes de cybersécurité aux exigences de contrôle physique, favorisant les acquisitions intégrées. À mesure que les zones de libre-échange se développent, les autorités douanières poussent pour des protocoles standardisés qui accélèrent le débit tout en détectant les marchandises de contrebande. Les usines de fabrication locales déploient également des scanners portables pour atténuer le vol de propriété intellectuelle. Combinés, ces facteurs libèrent un potentiel soutenu au sein du marché du contrôle de sécurité urbaine en Amérique du Nord.
Paysage réglementaire
Aux États-Unis, la Transportation Security Administration (TSA) définit et applique les exigences de contrôle des passagers et des biens en vertu du 49 USC 44901, qui encadre les attentes techniques et opérationnelles de base pour les systèmes de points de contrôle et les fournisseurs qui les fournissent. Les directives de la TSA, telles que le Checkpoint Requirements and Planning Guide et l'Open Architecture Roadmap de l'agence, poussent les acheteurs et les intégrateurs vers des solutions interopérables, tandis que les pratiques de qualification fédérales, y compris les approches de Qualified Product List pour l'Advanced Imaging Technology, agissent comme un filtre pour le déploiement dans les environnements aéronautiques réglementés.
Les actions politiques élargissent également le périmètre de conformité au-delà des aéroports. Le SAFER SKIES Act, signé le 18 décembre 2025 (codifié sous 6 USC 124n), a établi un cadre à plusieurs niveaux autorisant les entités étatiques, locales, tribales et territoriales éligibles à mener des opérations anti-drones, renforçant la demande d'approches de sécurité intégrées dans les sites urbains et les infrastructures critiques où les systèmes de contrôle s'inscrivent dans des programmes de protection plus larges. Sur le plan de la cybersécurité, les exigences fédérales liées au FISMA et aux NIST 800-53/800-82 apparaissent de plus en plus dans le langage des marchés publics à mesure que les dispositifs de contrôle deviennent des actifs connectés au réseau. Les priorités budgétaires de la TSA mises en avant dans sa justification pour l'exercice 2026, y compris les lignes de financement pour les machines CT et la biométrie, renforcent encore les pressions de modernisation dans toute la région.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de composants et de sous-systèmes, notamment les détecteurs d'imagerie, les sources de rayons X, les modules de calcul et la cybersécurité embarquée, puis se poursuit avec les fabricants d'équipement d'origine (OEM) qui conçoivent et fabriquent des dispositifs de contrôle tels que la détection par rayons X, ondes millimétriques, traces et produits chimiques, ainsi que des plateformes multi-capteurs dotées d'IA. Les fournisseurs de logiciels fournissent ensuite des analyses de détection de menaces, la gestion des appareils et des couches d'intégration. Les intégrateurs de systèmes et les partenaires d'ingénierie des installations adaptent l'équipement aux contraintes du site, notamment l'alimentation électrique, le blindage, la segmentation réseau et la conception des voies. Les organisations de services complètent la boucle par l'étalonnage, la maintenance préventive, les mises à jour logicielles et la formation des opérateurs, ce qui peut être significatif dans le coût total du cycle de vie des déploiements urbains.
Les processus du secteur public, en particulier pour l'aviation et les programmes influencés au niveau fédéral, façonnent fortement les achats et le déploiement. La TSA utilise des outils tels que son Checkpoint Requirements and Planning Guide pour standardiser les données de conception des points de contrôle et la planification du déploiement, tandis que son Open Architecture Roadmap favorise l'interopérabilité qui influence la manière dont les OEM exposent leurs interfaces de données et dont les intégrateurs assemblent des systèmes multi-fournisseurs. Les appels d'offres formels et les voies de contractualisation, y compris les programmes publiés via SAM.gov tels que les efforts de services de déploiement d'équipements de contrôle, créent un parcours structuré depuis la définition des exigences jusqu'à l'installation et la maintenance. Les mécanismes de qualification, y compris les listes de la TSA pour les technologies approuvées, influencent quels produits passent des essais pilotes aux déploiements à grande échelle.
Paysage concurrentiel
Le tissu concurrentiel reste modérément fragmenté. Les acteurs établis tels que Smiths Detection et OSI Systems tirent parti de certifications bien établies et de réseaux de service après-vente. Evolv Technologies et Liberty Defense se différencient par des plateformes axées sur l'IA promettant moins de faux positifs et un déploiement plus rapide.[4]Evolv Technologies, "Mise à jour des performances 2024," evolvtechnology.com Le virage stratégique des ventes de matériel ponctuelles vers l'analytique par abonnement rééquilibre les flux de revenus. Les dépôts de brevets couvrant la classification des menaces par IA ont augmenté de 34 % en 2024, reflétant une R&D intensifiée.
Les stratégies des fournisseurs mettent l'accent sur l'intégration verticale. Le contrat d'inspection de véhicules de 81 millions USD d'OSI Systems a illustré les avantages d'échelle pour remporter des appels d'offres publics. Simultanément, les opportunités du marché intermédiaire attirent des fournisseurs de niche offrant des appareils prêts à l'emploi associés à des services gérés. L'harmonisation des normes par la Commission électrotechnique internationale réduit la variation matérielle, poussant les entreprises à se concurrencer sur des fonctionnalités logicielles telles que les algorithmes adaptatifs et les liaisons cloud sécurisées.
La résilience de la chaîne d'approvisionnement émerge comme un argument de vente. Les fabricants renforçant l'assemblage en Amérique du Nord assurent aux acheteurs une livraison dans les délais face aux turbulences géopolitiques. Le durcissement cybernétique des micrologiciels, accompagné de tests de pénétration indépendants, est désormais obligatoire dans de nombreux documents d'appel d'offres. Les acteurs qui fournissent des mécanismes de mise à jour sécurisés et des architectures à confiance zéro bénéficient d'un avantage concurrentiel. Dans l'ensemble, l'évolution vers une valeur définie par le logiciel remodèle la rivalité au sein du marché du contrôle de sécurité urbaine en Amérique du Nord.
Leaders du secteur du contrôle de sécurité urbaine en Amérique du Nord
3DX-Ray Ltd. (Image Scan Holdings PLC)
Astrophysics Inc.
Bruker Corporation
CEIA SpA
Evolv Technologies Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace de croissance évident est l'extension du contrôle au-delà des points de contrôle aéroportuaires réglementés au niveau fédéral vers des sites urbains à fort débit qui privilégient une entrée fluide, soutenue par des analyses par abonnement et des flux de travail opérationnels. Les contrats de sites pluriannuels et les renouvellements d'Evolv Technologies pour des systèmes au Crypto.com Arena (Los Angeles) et au TD Garden (Boston) témoignent d'un passage de l'adoption dans les stades et grands sites d'installations d'essai vers des modèles d'exploitation standardisés et pluriannuels combinant matériel et couches de logiciels et de services continues. Cette tendance menée par les sites alimente également des opportunités adjacentes dans les campus d'entreprise et les installations à usage mixte, où les acheteurs recherchent une efficacité similaire en termes de débit et de personnel, mais nécessitent des contrôles de confidentialité et de cybersécurité configurables.
Les programmes de modernisation liés aux pratiques de passation de marchés fédéraux ouvrent également des perspectives pour les fournisseurs capables de répondre aux exigences d'intégration en architecture ouverte et aux contrôles de cybersécurité fédéraux tout en offrant des améliorations mesurables du débit. Les priorités de la TSA énoncées dans sa justification budgétaire pour l'exercice 2026, y compris les lignes de financement pour les machines CT, la biométrie et l'automatisation des points de contrôle, maintiennent les feuilles de route techniques alignées sur l'imagerie basée sur la tomodensitométrie (CT) et le contrôle lié à l'identité. Cette orientation se répercute ensuite sur les segments non aéronautiques adoptant des concepts opérationnels tels que la reconnaissance automatisée des menaces et l'automatisation des voies. Du côté de la demande gouvernementale, d'importants contrats liés au DHS, notamment le contrat du Department of Homeland Security attribué le 23 juin 2026 à Astrophysics Inc. (110,6 millions USD), renforcent l'ampleur des marchés publics et ouvrent la voie à la diffusion de nouvelles capacités, certifications et de la maturité de fabrication vers des cas d'usage urbains plus larges, y compris le fret, le contrôle des salles de courrier et les points d'accès aux infrastructures critiques.
Développements récents du secteur
- Juin 2026 : le système de contrôle de salle de courrier AXIS CXi de 3DX-Ray Ltd a été sélectionné pour protéger une installation gouvernementale en Lituanie. Ce déploiement démontre la capacité de contrôle de salle de courrier dotée d'IA au sein d'infrastructures critiques et soutient la trajectoire de contrats gouvernementaux de l'entreprise.
- Avril 2026 : Astrophysics Inc a obtenu l'approbation de la TSA pour son système de balayage de fret par tomodensitométrie multi-vues, la première solution CT approuvée par la TSA pour le fret palettisé sur ACSTL. Cette étape réglementaire soutient un déploiement plus large sur le marché de la sécurité du fret aux États-Unis.
- Avril 2026 : vente par 3DX-Ray Ltd du système d'inspection portable par rayons X ThreatScan LSC à un client d'infrastructure nationale critique au Moyen-Orient. Cette expansion élargit la présence des solutions de contrôle portables dans des environnements à haute sécurité et renforce une stratégie matérielle intégrée aux logiciels.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les solutions de contrôle de sécurité urbaine utilisées pour détecter et dissuader les menaces dans les espaces publics et semi-publics d'Amérique du Nord, y compris les équipements, les logiciels associés et les services connexes vendus pour les flux de contrôle.
Exclusions du périmètre : les systèmes militaires de champ de bataille, les outils de cybersécurité pure et la vidéosurveillance générale non utilisée pour les flux de contrôle et de vérification d'accès sont exclus.
Aperçu de la segmentation
- Par type de produit
- Produits à rayons X
- Produits à ondes millimétriques
- Détecteurs de métaux
- Produits de détection des rayonnements
- Produits chimiques et de détection de traces
- Systèmes multi-capteurs alimentés par l'IA
- Par secteur d'utilisation finale
- Bâtiments d'entreprise
- Contrôle des salles de courrier
- Entrepôts et logistique
- Bâtiments gouvernementaux
- Transports
- Centres de données
- Forces de l'ordre
- Stades et grandes salles
- Autres secteurs d'utilisation finale
- Par mode de déploiement
- Systèmes de contrôle fixes
- Appareils de contrôle portables / portatifs
- Portiques de passage
- Unités de contrôle montées sur véhicule
- Par technologie
- Imagerie conventionnelle
- Détection des menaces basée sur l'intelligence artificielle
- Analytique améliorée par apprentissage automatique
- Imagerie térahertz
- Intégration RFID et IoT
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau de la demande de référence et fixer des fourchettes réalistes pour les cycles de déploiement et de remplacement aux États-Unis, au Canada et au Mexique. Nous nous sommes référés aux signaux publics de passation de marchés et de politique qui façonnent l'adoption du contrôle dans les environnements urbains, puis avons examiné l'orientation technologique et de performance afin de ne pas supposer des taux de mise à niveau uniformes.
Les sources habituellement utilisées comprennent des documents publics tels que les publications et justifications budgétaires de la TSA, les pages de programmes du DHS et de la FEMA américains, le Bureau of Transportation Statistics des États-Unis pour les indicateurs de débit des passagers et des installations, les publications de Statistique Canada pour les indices de dépenses en infrastructures et sécurité publique, ainsi que les directives normatives d'organismes tels que le NIST. Celles-ci ont été complétées par des documents d'entreprise, des présentations aux investisseurs, une presse réputée, des bases de données de brevets pour l'intensité technologique et une base de données d'expéditions import-export au niveau des envois pour des vérifications directionnelles sur les mouvements d'équipement. Les sources listées ici sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester ce qui est réellement acheté et remplacé, et comment les prix évoluent lorsque les capacités changent (par exemple, la détection assistée par IA et les configurations multi-capteurs). Nous avons échangé avec un ensemble de fabricants, partenaires de distribution, installateurs et utilisateurs finaux tels que les opérateurs de transport, les exploitants de sites et les équipes de sécurité d'installations publiques, en veillant à un équilibre entre les États-Unis, le Canada et le Mexique.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Cadres dirigeants (CXO) : 15 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 18 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le dimensionnement a été établi selon une approche descendante où le nombre de sites publics et les indicateurs de débit ont été utilisés pour reconstruire un bassin de demande de contrôle adressable, qui a ensuite été ajusté selon les schémas observés d'adoption et de renouvellement pour différents sites urbains. Pour que les totaux restent réalistes, les résultats ont été recoupés avec des approximations ascendantes sélectives telles que le prix échantillonné par voie ou point de contrôle, les combinaisons d'unités typiques, et les retours des canaux sur la dynamique annuelle des expéditions.
Les principaux intrants utilisés dans le modèle comprenaient (à titre d'exemples) la densité des points de contrôle ou des voies dans les lieux à fort trafic, les cycles de remplacement des équipements de passage et d'imagerie, la part des mises à niveau évoluant vers des configurations de contrôle avancées, les taux de rattachement des services et de la maintenance, et l'évolution du prix de vente moyen à mesure que les fonctionnalités logicielles se développent. Lorsque la visibilité directe des unités était limitée, les lacunes ont été traitées à l'aide de fourchettes de pénétration prudentes, revues avec les personnes interrogées, puis normalisées afin que les totaux par pays s'alignent sur les signaux de passation de marchés et d'infrastructure.
Pour la prévision, une analyse de scénarios a été utilisée afin que différentes conditions budgétaires et de préparation face aux menaces puissent être exprimées sans imposer une seule trajectoire agressive. Les hypothèses sur le calendrier des mises à niveau, la progression des prix et la part des services ont été affinées grâce aux retours primaires, puis appliquées de manière cohérente sur toute la période de prévision.
Validation des données et cycle de mise à jour
La validation a été effectuée à travers plusieurs vérifications, en commençant par examiner si les dépenses implicites par site semblaient raisonnables, puis en passant à une réconciliation au niveau national par rapport à des signaux indépendants tels que les annonces de marchés publics, les programmes de financement public et les indicateurs de cadence de remplacement. Les valeurs aberrantes ont été signalées, les hypothèses ont été révisées, et des appels de suivi ont été déclenchés lorsqu'une variable sortait de la fourchette convenue.
Avant validation finale, le modèle et les conclusions écrites font l'objet d'un examen étape par étape par les analystes afin d'assurer la cohérence des calculs, de la logique de périmètre et des transitions d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent susceptibles de modifier les budgets, le rythme de déploiement ou la tarification. Juste avant la livraison, une dernière vérification est effectuée afin que les chiffres reflètent les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché nord-américain du contrôle de sécurité urbaine par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le contrôle de sécurité urbaine en Amérique du Nord peuvent varier car les produits et lieux d'utilisation finale comptabilisés ne sont pas toujours les mêmes, et parce que l'année de référence et les hypothèses de tarification sont actualisées à des moments différents. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des indicateurs d'expédition tandis qu'une autre s'appuie sur le parc installé et les cycles de remplacement.
L'écart principal provient du fait que l'équipement des points de contrôle aéroportuaires et les dépenses plus larges de sécurité périmétrique soient regroupés ou non dans la même catégorie, alors que Mordor Intelligence ne comptabilise le contrôle urbain que lorsqu'il est lié aux flux de contrôle des personnes ou des objets dans les installations publiques et semi-publiques, avec les revenus de services inclus uniquement lorsqu'ils sont directement rattachés à ces déploiements.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,32 milliards USD (2025) | |
| Revue Sectorielle A | 3,10 milliards USD (2025) | Utilise une définition plus large mêlant le contrôle de sécurité général avec les mises à niveau aéroportuaires et les dépenses adjacentes de sécurité périmétrique, ce qui gonfle le bassin de demande comptabilisé pour les sites urbains. |
| Cabinet de Conseil Régional B | 1,75 milliard USD (2024) | S'appuie davantage sur un suivi conservateur limité aux marchés publics et exclut les revenus récurrents de services et de logiciels, tout en utilisant une année de référence antérieure avec une progression de prix limitée. |
L'écart observé dans le tableau s'explique principalement par le périmètre et ce qui est comptabilisé comme contrôle par rapport à la sécurité au sens large, suivi par des différences de calendrier dans la tarification de l'année de référence. En maintenant les intrants liés à des signaux observables de demande d'installations et en documentant la manière dont les services et logiciels sont rattachés aux déploiements, l'approche reste reproductible et plus facile à réconcilier lorsque de nouvelles vagues de marchés publics ou de mises à niveau surviennent.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle de l'espace du contrôle de sécurité urbaine en Amérique du Nord et où sera-t-il en 2031 ?
Les dépenses ont atteint 2,43 milliards USD en 2026 et devraient augmenter pour atteindre 3,08 milliards USD d'ici 2031, sur la base d'un TCAC de 4,84 %.
Quelle catégorie de produits enregistre l'expansion la plus rapide ?
Les systèmes multi-capteurs alimentés par l'IA devraient progresser à un TCAC de 6,21 % jusqu'en 2031, dépassant toutes les autres gammes de produits.
Où les acheteurs canalisent-ils la plus grande part des budgets aujourd'hui ?
Les installations de transport absorbent encore la part des revenus la plus élevée à 32,35 %, soutenues par des mandats fédéraux tels que le déploiement de tomographie par ordinateur de la TSA.
Quel groupe d'utilisateurs finaux devrait s'accélérer le plus rapidement au cours des cinq prochaines années ?
Les centres de données devraient croître à un TCAC de 6,49 % à mesure que les opérateurs renforcent leurs défenses physiques contre la montée des menaces cyber-physiques.
Comment les perturbations de la chaîne d'approvisionnement façonnent-elles les stratégies d'approvisionnement ?
Les délais de livraison prolongés et les pénuries de composants incitent les organisations à privilégier les fournisseurs disposant d'un assemblage en Amérique du Nord, à diversifier les listes de fournisseurs et à adopter des modèles par abonnement qui réduisent les dépenses initiales.
Quel pays est susceptible d'afficher le taux de croissance le plus élevé dans la région ?
Le Mexique est en passe d'atteindre le TCAC le plus rapide à 6,01 % jusqu'en 2031, porté par la modernisation des infrastructures, les besoins en sécurité industrielle et les exigences du commerce transfrontalier.
Dernière mise à jour de la page le:



