
Taille et part de marché des repas prêts-à-manger en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
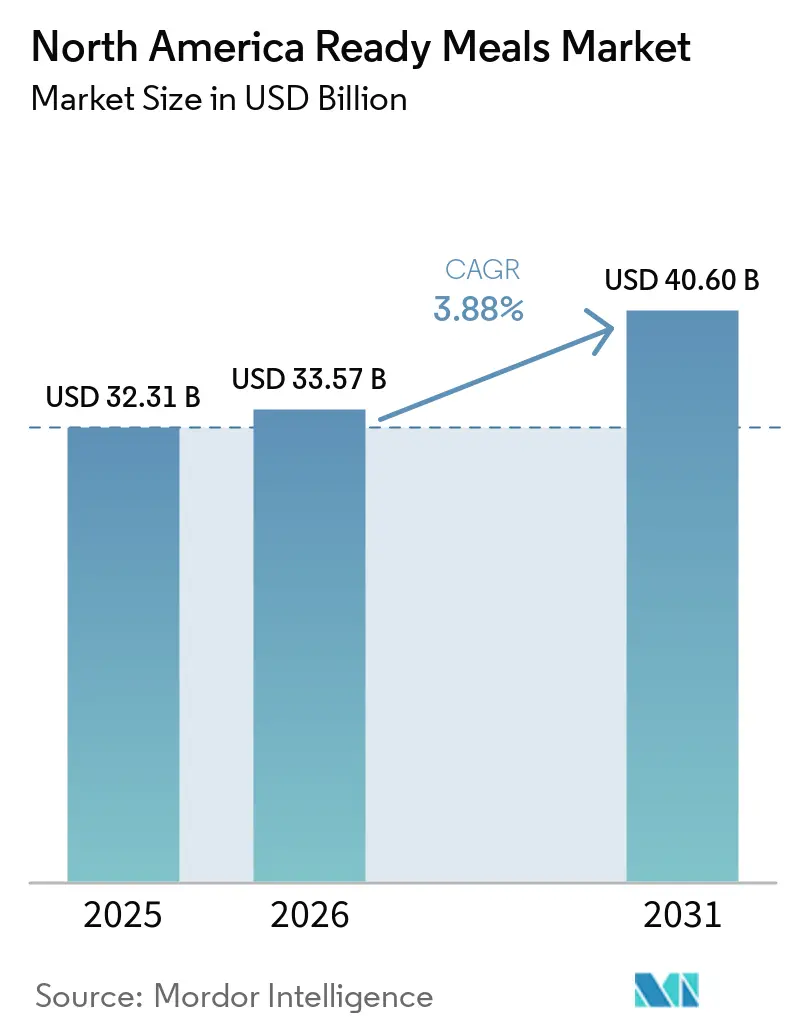
| Taille du marché de l'année de base (2025) | 32.31 Milliards de dollars |
| Taille du Marché (2026) | 33.57 Milliards de dollars |
| Taille du Marché (2031) | 40.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.88 % |
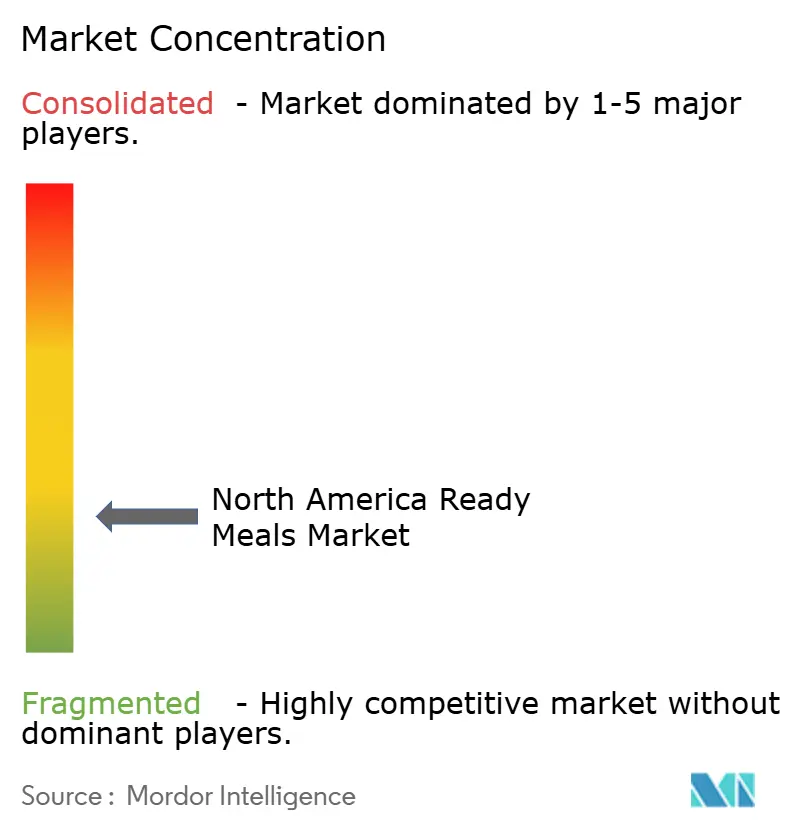
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des repas prêts-à-manger en Amérique du Nord par Mordor Intelligence
La taille du marché des repas prêts-à-manger en Amérique du Nord en 2026 est estimée à 33,57 milliards USD, en progression par rapport à la valeur de 2025 de 32,31 milliards USD, avec des projections pour 2031 affichant 40,6 milliards USD, soit une croissance à un TCAC de 3,88 % sur la période 2026-2031. La croissance est soutenue par les ménages à double revenu qui s'appuient sur des solutions de repas rapides, des réseaux de chaîne du froid robustes qui préservent la qualité, et des innovations en matière d'emballage qui prolongent la durée de conservation tout en protégeant la valeur nutritionnelle. Les fabricants exploitent ces avantages pour développer des gammes de produits différenciées répondant à l'évolution des préférences alimentaires, saisir des points de prix premium et réduire le gaspillage alimentaire grâce à une meilleure rotation des stocks. L'adoption de l'épicerie en ligne stimule les volumes en vente directe aux consommateurs et enrichit les signaux de demande qui accélèrent les cycles de renouvellement des produits. Dans le même temps, les pressions sur les coûts liées aux matières premières et les impératifs de durabilité poussent les acteurs vers des économies d'échelle et des partenariats stratégiques qui répartissent le risque en capital.
Principaux enseignements du rapport
- Par type de produit, les repas prêts-à-manger surgelés ont dominé avec une part de revenus de 45,35 % en 2025 ; les options surgelées devraient se développer à un TCAC de 4,72 % d'ici 2031.
- Par ingrédient, les formulations conventionnelles ont capté 73,82 % de la part de marché des repas prêts-à-manger en 2025, tandis que les alternatives sans allergènes devraient croître à un TCAC de 4,07 % jusqu'en 2031.
- Par catégorie, les gammes non-végétariennes représentaient 63,42 % de la taille du marché des repas prêts-à-manger en 2025, tandis que les offres végétariennes progressent à un TCAC de 4,49 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient une part de revenus de 41,26 % en 2025 ; le commerce en ligne est en passe d'atteindre un TCAC de 4,21 % entre 2026 et 2031.
- Par géographie, les États-Unis commandaient une part de 82,15 % du marché des repas prêts-à-manger en 2025, tandis que le Mexique devrait enregistrer le TCAC le plus rapide à 6,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mode de vie chargé des ménages à double revenu stimulant la demande de commodité | 1.2% | Amérique du Nord, avec l'impact le plus fort dans les zones métropolitaines des États-Unis | Long terme (≥ 4 ans) |
| Technologies de chaîne du froid et de surgélation rapide améliorant la qualité des produits | 0.8% | Mondial, avec adoption précoce aux États-Unis et au Canada | Moyen terme (2 à 4 ans) |
| Innovation dans les avancées en matière d'emballage | 0.7% | Amérique du Nord et marchés réglementaires de l'UE | Moyen terme (2 à 4 ans) |
| Les emballages auto-chauffants pour repas gagnent en référencement au détail | 0.6% | États-Unis et Canada, en expansion vers le Mexique | Court terme (≤ 2 ans) |
| Préférence croissante pour les repas prêts-à-manger à base de plantes et durables | 0.5% | Côte Ouest des États-Unis, zones urbaines du Canada, Mexico | Long terme (≥ 4 ans) |
| Diversification des saveurs et des produits culinaires | 0.4% | Amérique du Nord, avec les centres de population ethnique en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mode de vie chargé des ménages à double revenu stimulant la demande de commodité
La prolifération des ménages à double revenu remodèle fondamentalement les priorités en matière de préparation des repas, avec 58 % des adultes américains prenant le petit-déjeuner à domicile tandis que 18 % mangent en déplacement ou au travail, créant une demande soutenue pour des solutions portables à réchauffer et à manger[1]. Les consommateurs pressés considèrent de plus en plus la cuisine comme une activité discrétionnaire plutôt qu'essentielle, ouvrant des opportunités de premiumisation pour les marques proposant des saveurs de qualité restaurant dans des formats pratiques. La tendance s'accélère dans les zones métropolitaines où les temps de trajet dépassent 30 minutes, créant des poches géographiques de demande concentrée qui justifient des stratégies de distribution ciblées. L'analyse démographique révèle que les consommateurs de la génération Y et de la génération Z présentent une fréquence d'achat de repas prêts-à-manger 40 % plus élevée que les cohortes plus âgées, ce qui laisse présager une croissance soutenue à mesure que ces segments atteignent leurs années de revenus maximaux. Ce changement de comportement s'étend au-delà des occasions de dîner traditionnelles, avec des segments du petit-déjeuner et du déjeuner connaissant une expansion rapide à mesure que les consommateurs recherchent des solutions de repas cohérentes tout au long de la journée.
Technologies de chaîne du froid et de surgélation rapide améliorant la qualité des produits
Les technologies de conservation avancées permettent aux fabricants de repas prêts-à-manger de proposer des profils gustatifs équivalents aux produits frais tout en prolongeant la durée de conservation à 18-24 mois, modifiant fondamentalement la perception des consommateurs à l'égard des plats cuisinés surgelés pratiques. L'expansion des installations de NewCold pour 1,2 milliard USD en Amérique du Nord et l'introduction en bourse réussie de Lineage Logistics levant 2,4 milliards USD témoignent de la confiance institutionnelle dans les investissements en infrastructure de chaîne du froid[2]. La technologie de surgélation rapide d'UFrost préserve la structure cellulaire des protéines et des légumes, réduisant la dégradation de la texture qui limitait historiquement l'acceptation des repas surgelés parmi les consommateurs soucieux de la qualité. Les réseaux de distribution à température contrôlée atteignent désormais 95 % des ménages nord-américains en moins de 48 heures, permettant des modèles de vente directe aux consommateurs qui contournent les marges du commerce de détail traditionnel. Ces avancées technologiques créent des avantages concurrentiels durables pour les entreprises investissant dans des méthodes de conservation propriétaires, tandis que les acteurs plus petits font face à une pression croissante pour s'associer à des prestataires spécialisés en chaîne du froid ou risquer une détérioration de la qualité qui érode la valeur de la marque.
Innovation dans les avancées en matière d'emballage
L'innovation en matière d'emballage transcende la protection barrière traditionnelle pour intégrer des éléments de chauffage actifs, des mécanismes de contrôle des portions et des références de durabilité qui répondent à l'évolution des priorités des consommateurs. La technologie d'emballage auto-chauffant a atteint une adoption grand public au détail en 2024, avec les grandes chaînes d'épicerie allouant des espaces dédiés en rayons pour des solutions de repas à activation thermique ne nécessitant aucun équipement de cuisson externe[3]. Les matériaux biodégradables dérivés de l'amidon de maïs, de la canne à sucre et du bambou remplacent les plastiques d'origine pétrolière, bien que les surcoûts de 15 à 25 % exigent une gestion prudente des marges et une éducation des consommateurs sur les bénéfices environnementaux. L'intégration des emballages intelligents comprend des codes QR fournissant des instructions de recyclage et des indicateurs de fraîcheur qui changent de couleur en fonction des conditions de stockage, améliorant la sécurité alimentaire tout en réduisant les déchets. Les coûts de mise en conformité réglementaire pour les transitions vers des emballages durables vont de 2 à 5 millions USD pour les fabricants de taille intermédiaire, créant une pression à la consolidation tandis que les acteurs plus petits peinent à absorber ces investissements tout en maintenant des prix compétitifs.
Les emballages auto-chauffants pour repas gagnent en référencement au détail
La technologie d'emballage auto-chauffant représente un changement de paradigme dans la commodité des repas prêts-à-manger, éliminant la dépendance à l'accès aux micro-ondes tout en livrant des repas à température restaurant en 8 à 12 minutes grâce à des réactions chimiques exothermiques. Les grandes chaînes de distribution ont augmenté leurs allocations de produits auto-chauffants de 300 % en 2024, portées par la disposition des consommateurs à payer des primes de 20 à 30 % pour une portabilité ultime. Les applications militaires et de plein air ont initialement conduit le développement de la technologie, mais la consommation en milieu de travail représente désormais 60 % des occasions de repas auto-chauffants, les bâtiments de bureaux restreignant l'accès aux micro-ondes ou les employés recherchant des solutions de repas à leur bureau. Les processus d'approbation réglementaire nécessitent des tests de sécurité approfondis pour les éléments chauffants chimiques, créant des délais de développement de 18 à 24 mois qui favorisent les fabricants établis disposant d'une expertise réglementaire. Le succès de la technologie dépend de l'atteinte de la parité des coûts avec les emballages traditionnels dans un délai de 3 à 5 ans, les volumes de production actuels limitant les économies d'échelle qui permettraient une pénétration du marché de masse.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations sanitaires liées à la teneur en sodium et aux additifs | -0.9% | Amérique du Nord, avec l'impact le plus fort dans les données démographiques soucieuses de leur santé | Long terme (≥ 4 ans) |
| Volatilité des coûts des matières premières et des emballages | -0.7% | Chaînes d'approvisionnement mondiales affectant les fabricants nord-américains | Court terme (≤ 2 ans) |
| Cannibalisation par les abonnements aux kits de repas | -0.6% | Marchés urbains des États-Unis et du Canada | Moyen terme (2 à 4 ans) |
| La mise en conformité avec les interdictions du plastique augmente les dépenses d'investissement en emballage | -0.5% | États américains et provinces canadiennes soumis à des réglementations environnementales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées à la teneur en sodium et aux additifs
La conscience sanitaire des consommateurs crée des défis de formulation car les initiatives de réduction du sodium se heurtent aux exigences de conservation des saveurs et de durée de conservation essentielles à la viabilité des repas prêts-à-manger. Les recommandations de la FDA préconisent de réduire la teneur en sodium de 20 à 30 % dans toutes les catégories d'aliments transformés, or le sodium remplit des fonctions essentielles dans la rétention de l'humidité, l'inhibition microbienne et l'amélioration du goût qui ne peuvent pas être facilement reproduites par des ingrédients alternatifs. Des études des CDC reliant les régimes riches en sodium aux maladies cardiovasculaires incitent les consommateurs à scruter les étiquettes nutritionnelles, 65 % des acheteurs soucieux de leur santé évitant activement les produits dépassant 600 mg de sodium par portion. Les coûts de reformulation vont de 500 000 à 2 millions USD par gamme de produits, nécessitant des tests gustatifs approfondis, une validation de la durée de conservation et des processus d'approbation réglementaire pouvant retarder les lancements de 12 à 18 mois. Les méthodes de conservation alternatives, notamment les antimicrobiens naturels, les emballages sous atmosphère modifiée et l'ajustement du pH, offrent des solutions partielles mais compromettent souvent les profils gustatifs ou augmentent la complexité de la production, obligeant les fabricants à trouver un équilibre entre positionnement santé et acceptation des consommateurs.
Volatilité des coûts des matières premières et des emballages
La volatilité des prix des matières premières crée une pression sur les marges, les coûts du blé, des protéines et des matériaux d'emballage fluctuant de 20 à 40 % trimestriellement, mettant à l'épreuve la capacité des fabricants à maintenir une tarification cohérente tout en préservant leur rentabilité. Les mandats en faveur des biocarburants détournent la production agricole de l'alimentation humaine, les exigences en éthanol à base de maïs consommant des calories suffisantes pour 100 millions de personnes, faisant artificiellement monter les prix des céréales qui représentent 30 à 40 % des coûts d'intrants des repas prêts-à-manger. Les fluctuations des prix de l'énergie ont un impact direct sur la logistique de la chaîne du froid et les opérations de fabrication, le gaz naturel représentant 15 à 20 % du coût total de production pour les fabricants de repas surgelés. Les pénuries de matériaux d'emballage, notamment pour les films barrières spécialisés et les alternatives durables, créent des perturbations de la chaîne d'approvisionnement qui forcent des retards de production ou un approvisionnement d'urgence à des prix majorés. Les stratégies d'achat à terme offrent une couverture partielle mais nécessitent des engagements en capital importants qui grèvent le fonds de roulement des fabricants plus petits, créant des avantages concurrentiels pour les acteurs bien capitalisés capables de verrouiller des prix favorables lors des baisses du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
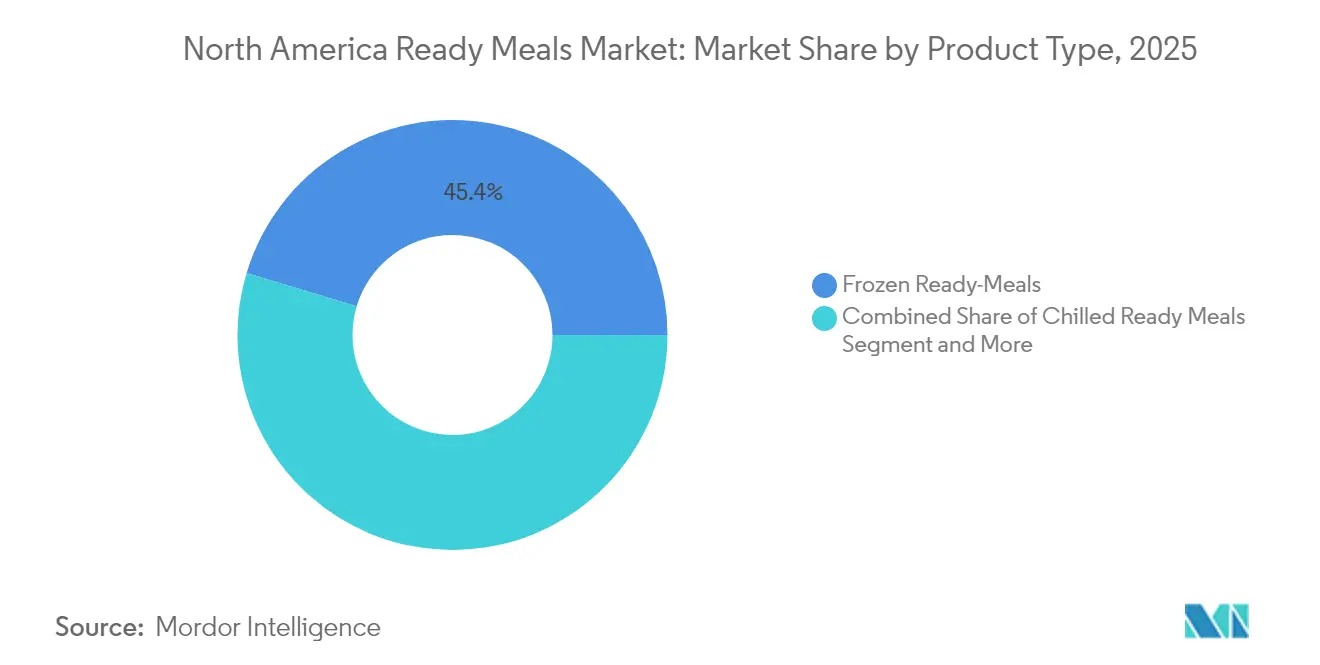
la dominance du surgelé stimule l'innovationLes repas prêts à consommer surgelés-cuits représentent 45,35 % de part de marché en 2025, tirant parti d'une stabilité de conservation supérieure et d'une efficacité économique qui permettent une distribution de masse via les circuits de vente au détail conventionnels. La sophistication technologique du segment continue de progresser grâce aux innovations de surgélation rapide qui préservent l'intégrité cellulaire, réduisant la dégradation de texture historiquement associée aux aliments de commodité surgelés Progressive Grocer. Les grands fabricants investissent massivement dans les équipements de surgélation par air pulsé et les emballages sous atmosphère modifiée afin de maintenir des profils gustatifs équivalents au frais, tout en atteignant des durées de conservation de 18 à 24 mois qui optimisent la gestion des stocks et réduisent le gaspillage alimentaire. L'acceptation des repas surgelés par les consommateurs a considérablement évolué à mesure que les améliorations qualitatives ont dissipé la stigmatisation autrefois associée aux produits du rayon congélation, les gammes surgelées haut de gamme étant désormais en concurrence directe avec les plats frais préparés sur le plan du goût et de la valeur nutritionnelle.
Les repas prêts à consommer surgelés représentent simultanément le segment à la croissance la plus rapide, avec un CAGR de 4,72 % jusqu'en 2031, portés par une innovation produit continue et une expansion de la distribution vers les commerces de proximité et les canaux en ligne. La technologie des repas surgelés auto-chauffants élimine la dépendance au micro-ondes, répondant aux occasions de consommation en milieu professionnel et en déplacement où l'accès aux équipements de chauffage reste limité Kvaroy Arctic. Les options surgelées à base de plantes connaissent une croissance particulièrement soutenue, les fabricants exploitant la technologie de surgélation pour préserver les textures délicates des protéines végétales qui se dégradent rapidement dans les formats réfrigérés. Le segment bénéficie d'économies d'échelle dans la production et la distribution, permettant une tarification compétitive qui attire les consommateurs soucieux du rapport qualité-prix, tout en maintenant des marges suffisantes pour poursuivre les investissements en innovation.


Par ingrédient :
les repas conventionnels maintiennent leur leadership sur le marchéLes repas prêts-à-manger conventionnels détiennent une part de marché de 73,82 % en 2025, reflétant les préférences des consommateurs grand public pour des saveurs familières et des sources de protéines établies offrant des expériences gustatives prévisibles. Les formulations traditionnelles bénéficient de décennies d'optimisation en matière de développement des saveurs, de techniques de conservation et de gestion des coûts qui permettent des prix compétitifs sur les canaux de masse. Les ingrédients conventionnels offrent une stabilité de conservation et une évolutivité de fabrication supérieures par rapport aux alternatives spécialisées, permettant aux fabricants de réaliser des économies d'échelle qui soutiennent des réseaux de distribution étendus et des stratégies de tarification promotionnelle. Les études consommateurs indiquent que le goût et la commodité sont classés plus haut que la spécialisation des ingrédients pour 70 % des acheteurs de repas prêts-à-manger, soutenant la demande de formulations conventionnelles malgré la montée de la conscience sanitaire.
Les repas sans allergènes s'accélèrent à un TCAC de 4,07 % jusqu'en 2031, captant les consommateurs ayant des restrictions alimentaires spécifiques et des comportements d'achat soucieux de leur santé, disposés à payer des prix premium pour des formulations spécialisées. Les repas prêts-à-manger sans gluten mènent la croissance de ce segment, portés à la fois par une consommation médicalement nécessaire et des bénéfices sanitaires perçus parmi les consommateurs généraux recherchant des profils d'ingrédients plus propres. La complexité de fabrication des produits sans allergènes nécessite des lignes de production dédiées et un approvisionnement spécialisé qui créent des barrières à l'entrée, permettant aux acteurs établis de pratiquer des prix premium tandis que les marques plus petites peinent avec les économies d'échelle. La conformité réglementaire pour les allégations sans allergènes exige des tests et une documentation approfondis qui ajoutent 200 000 à 500 000 USD aux coûts de développement de produits, favorisant les fabricants disposant d'une infrastructure d'assurance qualité existante et d'une expertise réglementaire.
Par catégorie :
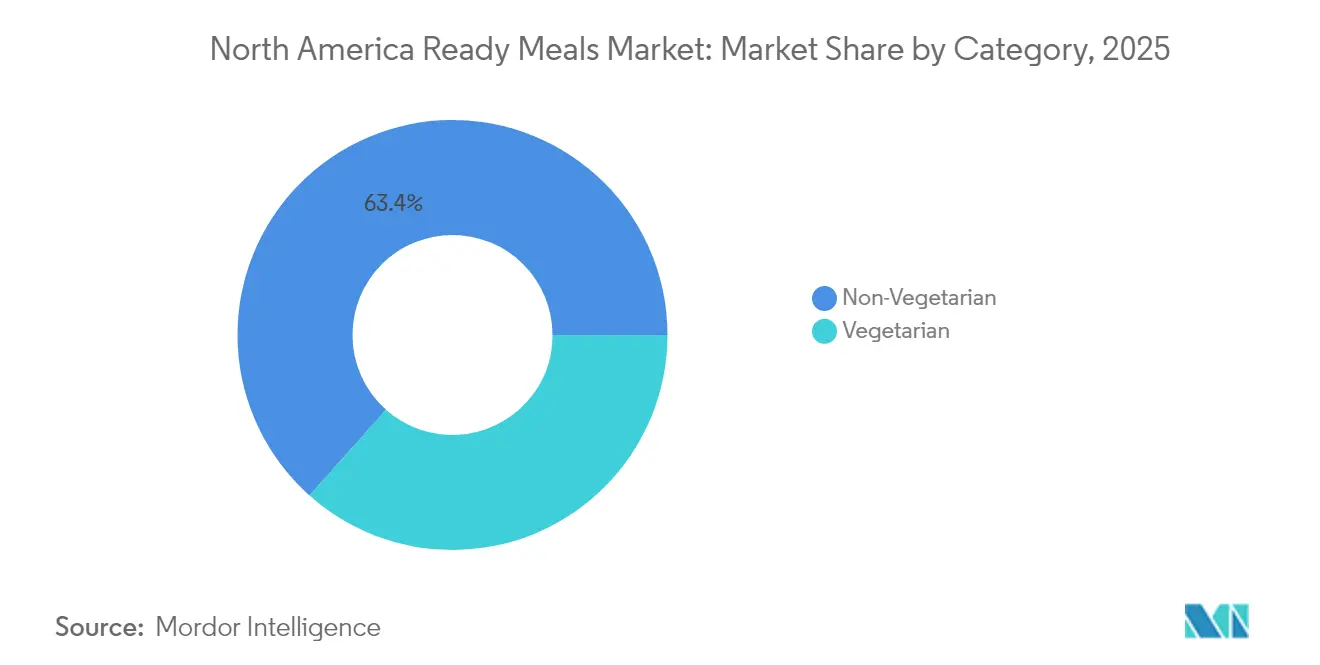
les préférences non-végétariennes façonnent la dynamique du marchéLes repas prêts-à-manger non-végétariens captent 63,42 % de la part de marché en 2025, reflétant la préférence persistante des consommateurs nord-américains pour les protéines animales comme composant principal des repas lors des occasions de petit-déjeuner, déjeuner et dîner. Le positionnement axé sur les protéines résonne auprès des données démographiques soucieuses de leur forme physique recherchant des options pratiques favorisant le maintien musculaire et la satiété, les repas prêts-à-manger contenant plus de 20 grammes de protéines affichant une rotation des stocks 25 % plus rapide que les alternatives moins riches en protéines. Les formulations à base de poulet dominent ce segment en raison de leur polyvalence, de leur rentabilité et de leur large acceptation par les consommateurs à travers les préférences ethniques et régionales. Les options non-végétariennes premium intégrant du bœuf nourri à l'herbe, des fruits de mer sauvages et des variétés de porc patrimoniaux commandent des primes de prix de 30 à 50 % tout en maintenant une forte dynamique dans les circuits de vente au détail naturels et biologiques.
Les repas prêts-à-manger végétariens progressent à un TCAC de 4,49 % jusqu'en 2031, portés par la conscience environnementale, les considérations sanitaires et l'expansion des options de protéines végétales qui offrent des profils de goût et de texture améliorés. Les données démographiques jeunes affichent des taux d'achat de repas prêts-à-manger végétariens 40 % plus élevés que les cohortes plus âgées, laissant présager une croissance soutenue à mesure que ces consommateurs mûrissent et fondent des foyers. L'innovation dans la technologie des protéines végétales permet aux fabricants de reproduire des textures et des saveurs similaires à la viande qui limitaient auparavant l'acceptation des repas végétariens parmi les consommateurs flexitariens. Les stratégies de positionnement au détail mettent de plus en plus l'accent sur la teneur en protéines et la densité nutritionnelle plutôt que sur le seul étiquetage végétarien, s'adressant à des segments de consommateurs plus larges recherchant des options de repas plus sains sans s'engager explicitement dans des régimes à base de plantes.
Par canal de distribution :
la domination du commerce de détail traditionnel face à la disruption numériqueLes supermarchés et hypermarchés maintiennent une part de marché de 41,26 % en 2025, tirant parti d'un vaste espace réfrigéré, de capacités promotionnelles et de la commodité du guichet unique qui génèrent des achats impulsifs et des opportunités d'enrichissement du panier. Ces circuits bénéficient de relations établies avec les grands fabricants, obtenant des prix favorables et un soutien promotionnel permettant des prix de détail compétitifs et des activités promotionnelles fréquentes. Les rayons produits surgelés dédiés offrent une visibilité optimale des produits et un contrôle de la température, tandis que les têtes de gondole et la mise en avant croisée avec des articles complémentaires génèrent des ventes additionnelles. Les programmes de repas prêts-à-manger à marque de distributeur génèrent des marges plus élevées pour les enseignes tout en offrant un positionnement prix attractif qui attire les consommateurs sensibles aux prix lors des périodes d'incertitude économique.
Les segments de commerce en ligne s'accélèrent à un TCAC de 4,21 % jusqu'en 2031, captant les consommateurs en quête de commodité, de variété et d'options de réapprovisionnement par abonnement que le commerce de détail traditionnel ne peut pas égaler. Les plateformes de commerce électronique permettent des relations directes avec les consommateurs qui fournissent des données de consommation précieuses et des opportunités de personnalisation pour le marketing ciblé et le développement de produits. Les investissements des grands acteurs du commerce électronique dans la logistique de la chaîne du froid garantissent la qualité des produits lors de la livraison du dernier kilomètre, répondant aux préoccupations historiques concernant l'intégrité des aliments surgelés dans les canaux en ligne. Les modèles d'abonnement créent des flux de revenus prévisibles tout en réduisant les coûts d'acquisition de clients, bien que des frais d'exécution plus élevés nécessitent des prix premium qui limitent le marché adressable aux données démographiques aisées et axées sur la commodité.
Analyse géographique
Marché des Repas Prêts à Consommer aux États-Unis et au Canada
En 2025, les États-Unis détiennent une part dominante de 82,15 % du marché nord-américain des repas prêts à consommer. Cette position de force est soutenue par une infrastructure de distribution solide et un vaste réseau de chaîne du froid, garantissant que les plats surgelés se trouvent à seulement deux jours de trajet de la plupart des foyers. Une part significative de la population vivant dans des ménages à double revenu et le rythme effréné des trajets urbains ont fait exploser la demande de repas rapides. Parallèlement, les tendances régionales en matière de santé ont ouvert la voie à un marché premium, mettant en lumière les produits biologiques et « sans » (free-from). Le paysage concurrentiel est intense, poussant les marques à renouveler fréquemment leurs offres et à faire tourner leurs promotions, améliorant ainsi les choix des consommateurs et maintenant la discipline des prix. Le Canada s'affirme comme un marché secondaire stable. Ici, des réglementations sanitaires strictes et l'obligation d'un étiquetage bilingue constituent de formidables barrières à l'entrée, protégeant les marques établies. Le secteur de la restauration du pays est en plein essor, affichant un CAGR de 5,4 %. Cette croissance catalyse une adoption multicanale des repas prêts à consommer au détail, les Canadiens cherchant de plus en plus à recréer des expériences de restauration à domicile. Les consommateurs, en particulier ceux attentifs aux étiquettes, se tournent vers des offres premium axées sur des ingrédients sains. De plus, une gouvernance stricte en matière de divulgation nutritionnelle renforce la confiance dans cette catégorie.
Marché des Repas Prêts à Consommer au Mexique
Le Mexique se distingue avec un CAGR impressionnant de 6,62 %. Cette croissance est largement portée par l'urbanisation et l'émergence d'une classe moyenne qui accorde une grande importance aux solutions de repas pratiques. L'essor rapide des applications de livraison de repas familiarise non seulement les consommateurs avec les offres surgelées, mais les initie également aux modèles d'abonnement. Les supermarchés élargissent leurs rayons surgelés, grâce à la modernisation du commerce de détail et à de nouveaux investissements dans le stockage frigorifique. Sur un marché inondé d'importations, les adaptations aux saveurs locales se taillent une niche. Bien que le positionnement axé sur les produits d'origine végétale en soit encore à ses débuts, il est appelé à refléter les tendances côtières des États-Unis à mesure que les niveaux de revenus et la conscience environnementale progressent.
Paysage réglementaire
Les plats préparés vendus en Amérique du Nord sont désormais soumis à des régimes d'étiquetage et de contrôle préventif de plus en plus prescriptifs qui touchent la formulation, les allégations et les transitions d'emballage. Aux États-Unis, la FDA a fixé une date de conformité uniforme au 1er janvier 2028 pour les réglementations finales d'étiquetage alimentaire publiées entre le 1er janvier 2025 et le 31 décembre 2026, ce qui offre une fenêtre de transition définie pour le réétiquetage et l'inventaire aux fabricants et aux programmes de marques privées. Parallèlement, la proposition de la FDA sur l'étiquetage nutritionnel en face avant de l'emballage a progressé au cours de 2025 (avec une période de commentaires prolongée se terminant le 15 juillet 2025), renforçant l'orientation vers une signalétique nutritionnelle simplifiée et soutenant les cycles de refonte d'étiquette produit par produit dans les gammes de plats préparés surgelés et à conservation ambiante à forte rotation.
Au Canada, l'Agence canadienne d'inspection des aliments (ACIA) applique le Règlement sur la salubrité des aliments au Canada (RSAC), consolidé au 26 mai 2026, et ces exigences encadrent les attentes en matière de licences, de traçabilité et de plans de contrôle préventif pour la production nationale et les importations. Les lignes directrices de l'ACIA pour les aliments prêts à manger (PAM) mettent l'accent sur le contrôle de Listeria monocytogenes, aligné sur la politique de Santé Canada, et des repères propres aux produits s'appliquent aux viandes PAM (y compris des objectifs de performance de létalité pour la réduction de Salmonella). Par conséquent, les marques doivent aligner la validation HACCP, les programmes d'assainissement et les stratégies de test du produit fini à la fois sur le contrôle des agents pathogènes et sur les critères spécifiques à la catégorie. Pour les échanges transfrontaliers et avec des pays tiers, les lignes directrices d'importation de l'ACIA et son système automatisé de référence à l'importation (SARI) jouent le rôle de filtre pratique pour les exigences propres aux aliments, ajoutant des étapes de conformité qui peuvent influencer l'approvisionnement en ingrédients et les décisions de portefeuille de produits finis pour les marques actives à la fois aux États-Unis et au Canada.
Paysage concurrentiel
Le marché des repas prêts-à-manger en Amérique du Nord présente une fragmentation modérée avec un score de concentration de 3 sur 10, créant des opportunités stratégiques tant pour la consolidation que pour la spécialisation de niche à travers divers segments de consommateurs. Les leaders du marché, notamment Nestlé, HelloFresh, Kraft Heinz, Conagra et Campbell, poursuivent des stratégies différenciées allant des modèles premium de vente directe aux consommateurs à la distribution au détail de masse, évitant la concurrence frontale directe grâce à une segmentation par canal et par positionnement. Les tendances d'adoption technologique révèlent des avantages concurrentiels pour les entreprises investissant dans des méthodes de conservation propriétaires, la prévision de la demande pilotée par l'IA et des capacités de distribution omnicanale qui optimisent la gestion des stocks et réduisent les déchets HelloFresh. Des opportunités d'espaces vierges existent dans les segments alimentaires spécialisés, les préférences de saveurs régionales et les occasions de consommation émergentes où les acteurs établis manquent d'offres ou de portée de distribution ciblées.
Les perturbateurs émergents exploitent des modèles de vente directe aux consommateurs, le réapprovisionnement par abonnement et la personnalisation pilotée par les données pour capter des parts de marché aux fabricants traditionnels axés sur le commerce de détail. L'acquisition par FreshRealm des actifs opérationnels de Marley Spoon pour 24 millions USD illustre les tendances de consolidation des infrastructures qui permettent aux marques plus petites d'accéder à une distribution nationale sans investissements immobiliers en capital. Les partenariats stratégiques entre les services de kits de repas et les détaillants traditionnels créent des modèles hybrides combinant l'accessibilité des épiceries de proximité avec la personnalisation par abonnement, défiant les fabricants de repas prêts-à-manger pure-play à développer des capacités omnicanales. Les cadres de conformité réglementaire, notamment la modernisation de la sécurité alimentaire de la FDA et la responsabilité élargie des producteurs pour les emballages, créent des avantages concurrentiels durables pour les acteurs établis tout en élevant les barrières à l'entrée pour les nouveaux entrants sur le marché qui manquent d'expertise réglementaire et d'infrastructure d'assurance qualité.
Leaders du secteur des repas prêts-à-manger en Amérique du Nord
-
Nestle SA
-
Conagra Brands, Inc.
-
The Kraft Heinz Company
-
Hello Fresh Group
-
Campbell Soup Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Repas Prêts à Consommer en Amérique du Nord
- Nestle SA
- HelloFresh SE
- The Kraft Heinz Company
- Conagra Brands, Inc.
- Campbell Soup Company
- General Mills Inc.
- Hormel Foods Corporation
- Unilever PLC
- Mars Incorporated
- Ebro Foods S.A.
- Nomad Foods Ltd.
- McCain Foods Ltd.
- Tyson Foods Inc.
- Amy's Kitchen Inc.
- Bakkavor Group Plc
- Ajinomoto Co., Inc.
- Maple Leaf Foods Inc.
- Pinnacle Foods (Birds Eye)
- JBS S.A.
- Dr. Oetker GmbH

Opportunités de marché et perspectives d'avenir
Un espace de production émerge autour des formats à conservation ambiante et surgelés adaptés à la distribution omnicanale, en particulier là où les capacités de stérilisation (retort) et de surgélation rapide (IQF) sont limitées. En mars 2026, le producteur de marques privées Dainty Foods a annoncé sa première opération de fabrication aux États-Unis à Batavia Township, dans l'Ohio, soutenue par un investissement initial de 85 millions USD et positionnée autour des poches, gobelets et bols stérilisables (retort). Cette annonce témoigne de la demande des détaillants et des marques pour des plateformes de type « à chauffer et manger » évolutives, au-delà des barquettes traditionnelles. En février 2026, Seenergy Foods s'est développé avec une deuxième usine de production en Ontario et a lancé une ligne de pâtes IQF, renforçant une autre voie pour élargir l'approvisionnement en composants de plats préparés (céréales, pâtes, légumineuses) et soutenir une rotation de menus plus rapide et une plus grande variété de références, tout en maintenant la performance au congélateur.
Les chaînes d'outils de développement de procédés et de produits évoluent également vers une itération plus rapide, ce qui crée un espace pour les marques capables de raccourcir les cycles de développement tout en restant alignées sur la documentation de sécurité alimentaire. Des forums destinés au secteur de la restauration ont présenté en 2026 des cas d'usage pratiques de l'IA pour identifier les lacunes de menu et accélérer les flux de développement de produits, favorisant une itération plus rapide des saveurs et un alignement plus étroit sur les préférences régionales, en particulier aux États-Unis où le marché détient la plus grande part. Dans le même temps, la demande pour des emballages axés sur la portabilité (y compris des concepts autochauffants déjà en cours de référencement) et l'examen continu du sodium et des additifs orientent l'innovation vers la reformulation, une communication nutritionnelle plus claire et une refonte des emballages. Les acteurs capables de gérer les transitions d'étiquetage tout en assurant des transitions de matériaux rentables disposent également d'une voie opérationnelle pour préserver l'intégrité de la chaîne du froid dans les canaux de vente au détail et de vente directe au consommateur.
Recent Industry Developments in Marché des Repas Prêts à Consommer en Amérique du Nord
- Juin 2026 : Conagra Brands a annoncé une large gamme d'innovations 2026 dans son portefeuille de surgelés et d'épicerie, mettant l'accent sur des formats axés sur la commodité et des profils de saveurs plus audacieux. Ce pipeline élargi accentue la pression concurrentielle dans le rayon surgelés et accélère le rythme de renouvellement des références chez les principaux comptes de vente au détail.
- Juin 2025 : Conagra Brands a finalisé la cession de sa marque Chef Boyardee à Hometown Food Company, tout en conservant une licence pour les plats en poêle surgelés. Cette cession a affiné le portefeuille de Conagra tout en préservant sa participation à certaines occasions de repas surgelés liées à la marque.
- Juillet 2024 : Mars Food and Nutrition a élargi le portefeuille Ben's Original avec des gobelets de riz individuels et de nouvelles saveurs Street Food. Ce lancement a renforcé les composants de repas individuels et rapides pouvant être associés à des plats préparés, et soutient une commercialisation plus large axée sur la commodité en magasin.


Marché des Repas Prêts à Consommer en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les plats préparés vendus en Amérique du Nord, définis comme des solutions de repas emballés et pré-préparés pouvant être chauffés ou servis rapidement, puis consommés à domicile ou en déplacement.
Exclusions du périmètre : nous excluons les kits repas nécessitant une cuisson significative, les plats frais vendus au poids en rayon traiteur, et les repas préparés en restaurant vendus pour une consommation immédiate.
Aperçu de la Segmentation
- Par type de produit
- Repas prêts-à-manger surgelés
- Repas prêts-à-manger réfrigérés
- Stable à température ambiante
- Repas prêts-à-manger lyophilisés
- Par ingrédient
- Repas conventionnels
- Repas sans allergènes
- Par catégorie
- Végétarien
- Non-végétarien
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Détaillants en ligne
- Autres canaux de distribution
- Par géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la définition d'un périmètre précis autour des plats préparés et par la cartographie de la manière dont cette catégorie est suivie dans les statistiques publiques. Nous avons consulté des sources telles que l'USDA et l'Economic Research Service, le DataWeb de la Commission américaine du commerce international pour les flux commerciaux, Statistique Canada pour les indicateurs de dépenses en aliments emballés, et le portail de données commerciales du gouvernement du Canada pour les mouvements transfrontaliers.
Pour étayer les hypothèses sur la demande en aliments emballés et les évolutions de prix, nous avons également utilisé les séries d'inflation et de dépenses de consommation du Bureau of Labor Statistics et du Bureau of Economic Analysis des États-Unis, ainsi que les publications des associations professionnelles et la couverture de la presse spécialisée dans le commerce de détail et l'alimentation. Les rapports annuels et les présentations aux investisseurs des entreprises ont été utilisés pour comprendre la composition des catégories, les actions tarifaires et les priorités de distribution, puis pour vérifier la cohérence du modèle. Dans quelques cas, nous avons également eu recours à des abonnements payants pour les données financières d'entreprises et les bases de données de brevets afin de confirmer les signaux d'échelle et les orientations en matière d'innovation. Ces sources sont données à titre illustratif, et de nombreuses autres références publiques et secondaires ont également été examinées pour collecter des données, valider des hypothèses et clarifier des lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester la manière dont les plats préparés sont définis en pratique et comment les revenus se répartissent entre les offres surgelées, réfrigérées et à longue conservation, ainsi qu'entre les circuits de vente au détail et la restauration hors domicile. Nous avons échangé avec un panel de fabricants, de fournisseurs d'ingrédients et d'emballages, de distributeurs et d'équipes de gestion de catégories en grande distribution aux États-Unis, au Canada et au Mexique, puis nous avons recoupé les points pour lesquels les sources documentaires étaient insuffisantes. Les contributions issues de ces discussions nous ont permis de fixer des grilles tarifaires réalistes, l'intensité promotionnelle, et la manière dont les nouveaux formats sont comptabilisés dans les ventes déclarées.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 18 % | Managers : 59 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement commence par une construction descendante dans laquelle les signaux de consommation d'aliments emballés sont reconstitués en un bassin de demande en plats préparés pour l'Amérique du Nord, puis affinés à l'aide de la structure de catégorie et de la logique de répartition par circuit. Une fois le total initial établi, il est corroboré par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné par format multiplié par les volumes estimés et une consolidation des indicateurs de revenus publics d'un ensemble de fournisseurs et de marques pertinents.
Parmi les données qui influencent de manière significative les totaux figurent la part des plats préparés surgelés et réfrigérés dans l'ensemble des repas emballés, le rythme des hausses de prix et les comportements de déclassement, la pénétration de la vente au détail par rapport à la contribution de la restauration hors domicile, et les évolutions de la composition des produits vers les portions individuelles par rapport aux formats familiaux. Nous suivons également la fréquence d'achat liée à la commodité, les contraintes de capacité des congélateurs en magasin, et les signaux commerciaux et d'importation pour les aliments préparés en tant qu'indicateurs complémentaires. Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance du scénario de base suive les moteurs convenus lors des entretiens, et des trajectoires plus resserrées ou plus rapides sont testées en utilisant différentes hypothèses de prix et de volumes. Lorsque le détail ascendant fait défaut, les lacunes sont comblées par une interpolation prudente à l'aide de ratios de catégories proches validés lors des entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses par catégorie, les indices de prix et les tendances des flux commerciaux, puis nous effectuons des contrôles de variance pour signaler les sauts anormaux par année, pays ou circuit. En cas d'écart constaté, les hypothèses sont réexaminées et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé, comme les actions tarifaires ou la reclassification des formats de repas.
Avant validation finale, le travail fait l'objet d'une révision interne en plusieurs étapes afin que les totaux concordent avec la définition et que les moteurs implicites restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la demande, les prix ou la distribution. Avant la livraison, une dernière vérification par un analyste est réalisée afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du Marché des Plats Préparés en Amérique du Nord par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les valeurs publiées pour le marché des plats préparés en Amérique du Nord ne concordent pas toujours, car les entreprises regroupent souvent des catégories alimentaires adjacentes, choisissent des années de base différentes et appliquent des trajectoires d'inflation des prix différentes. Les écarts proviennent également de la manière dont les chiffres portant uniquement sur la vente au détail sont traités par rapport aux totaux incluant également la restauration hors domicile, et de la rapidité avec laquelle les hypothèses sont actualisées.
Certains chiffres publiés élargissent le périmètre en intégrant les kits repas, les salades préparées et les produits prêts à consommer au sens large, ce qui fait monter le total même si la croissance est similaire. Chez Mordor Intelligence, le décompte est limité aux plats préparés en tant que solutions de repas emballés chauffés ou servis rapidement, et les kits repas ainsi que les plats préparés en rayon traiteur sont exclus, ce qui maintient le total lié à un bassin de demande reproductible et une logique de tarification plus claire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 32,31 milliards USD (2025) | |
| Communiqué de Presse Sectoriel A | 54,38 milliards USD (2023) | Reflète souvent une année de base antérieure et peut inclure un ensemble plus large de formats de repas préparés, avec une croissance des prix reportée à partir d'une fenêtre d'inflation différente. |
| Profil Sectoriel B | 52,15 milliards USD (2022) | Utilise généralement une définition des repas préparés qui peut mélanger les articles réfrigérés et les préparations de type traiteur, et applique des taux de change d'une seule année de référence, ce qui peut faire varier le total en USD. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé comme plat préparé et par la manière dont les prix et le calendrier des devises sont traités. En maintenant des inclusions cohérentes et en reliant les totaux à des signaux de demande et de prix observables, nous sommes en mesure de fournir un chiffre plus facile à auditer et à réutiliser pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des repas prêts-à-manger en Amérique du Nord ?
La taille du marché des repas prêts-à-manger s'établit à 33,57 milliards USD en 2026.
À quelle vitesse la catégorie devrait-elle croître au cours des cinq prochaines années ?
Elle devrait se développer à un TCAC de 3,88 %, portant la valeur à 40,6 milliards USD d'ici 2031.
Quel segment de produits connaît la croissance la plus rapide ?
Les repas prêts-à-manger surgelés mènent la croissance à un TCAC de 4,72 % jusqu'en 2031.
Pourquoi les ménages à double revenu sont-ils importants pour la demande de la catégorie ?
Les familles à double revenu pressées par le temps achètent plus fréquemment des repas à réchauffer et à manger, stimulant une croissance soutenue des volumes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

