
Taille et Part du Marché des Aliments Prêts-à-Manger
Analyse du Marché des Aliments Prêts-à-Manger par Mordor Intelligence
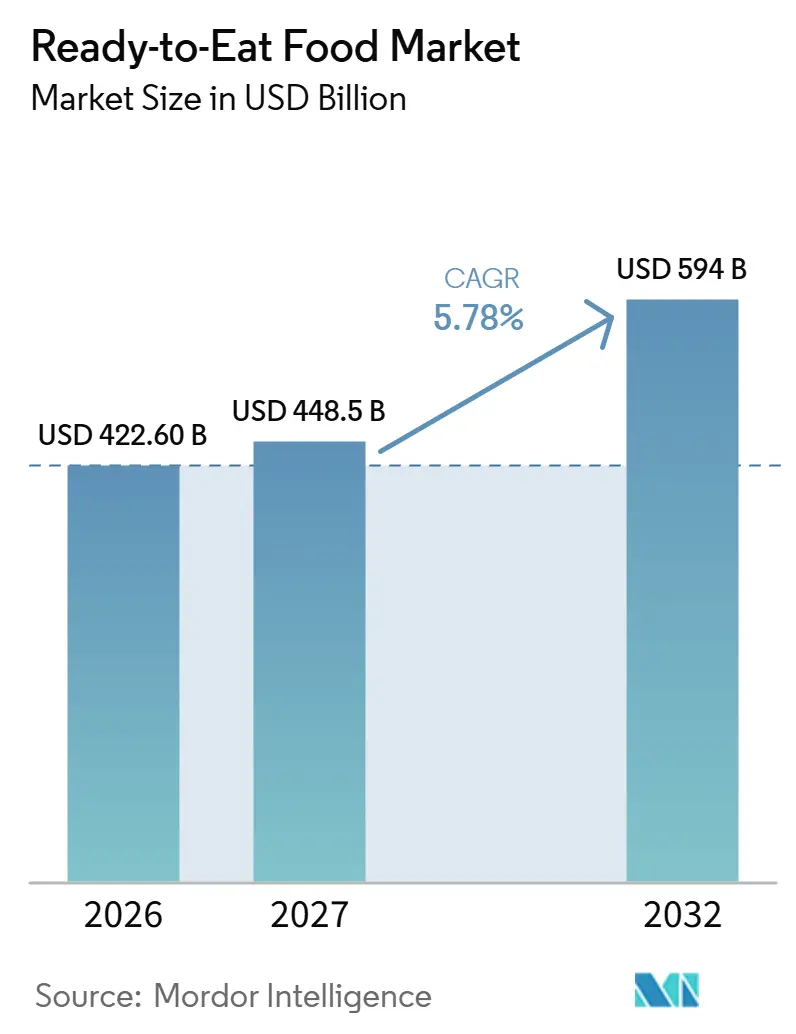
La taille du marché des aliments prêts-à-manger devrait s'étendre de 422,6 milliards USD en 2026 et 448,5 milliards USD en 2027 à 594 milliards USD d'ici 2032, enregistrant un CAGR de 5,78 % entre 2027 et 2032.
Une large base de ménages individuels et une portée élargie de la livraison d'épicerie soutiennent la demande de repas adaptés aux horaires alimentaires indépendants. En Inde, l'exécution par le commerce rapide rend les plats préparés emballés utiles dans le cadre d'une commande d'épicerie plus large, associant la commodité de la préparation des repas à un accès facilité. Les fournisseurs peuvent saisir cette opportunité grâce à des portions adaptées, des recettes régionalement pertinentes et une production liée à une zone de livraison définie. Pour les fournisseurs de snacks emballés, les restrictions d'ingrédients peuvent également déterminer l'accès aux ventes en milieu scolaire, faisant de l'éligibilité au canal une contrainte distincte sur l'expansion axée sur la commodité.
Principaux Enseignements du Rapport
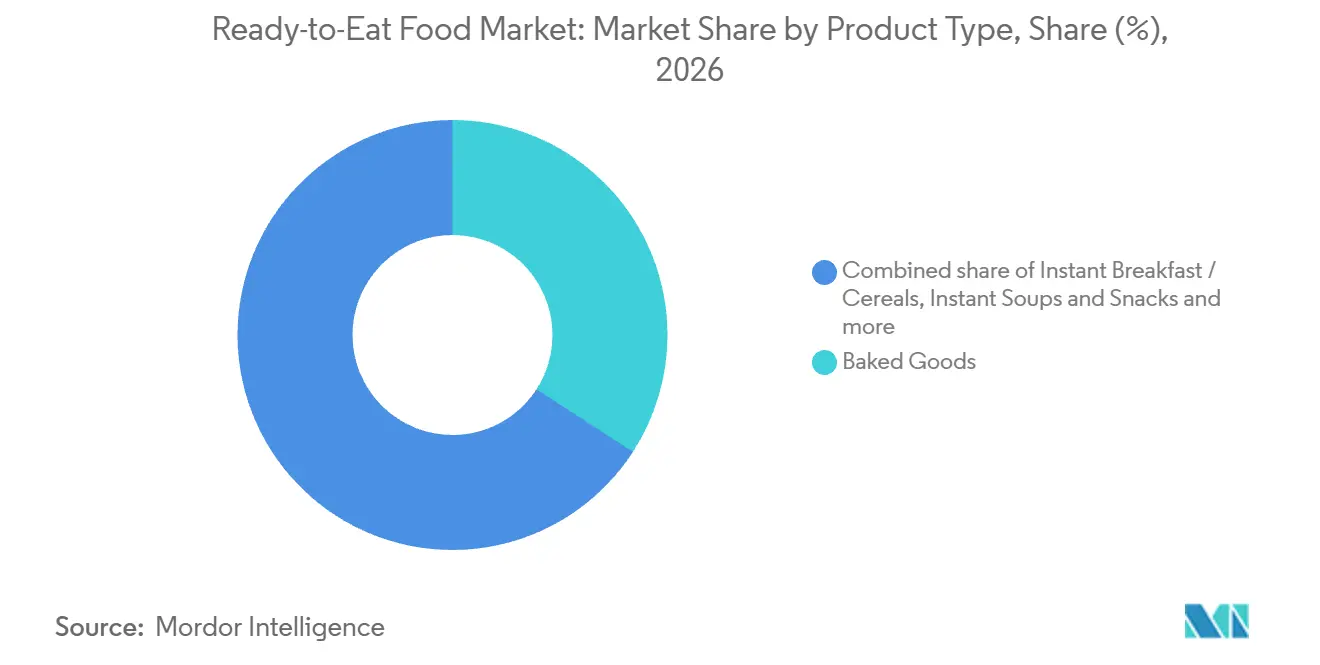
- Par type de produit, les produits de boulangerie ont détenu une part de marché des aliments prêts-à-manger de 34,14 % en 2026, tandis que le segment des soupes instantanées et snacks devrait connaître la croissance la plus rapide avec un CAGR de 6,4 % entre 2027 et 2032.
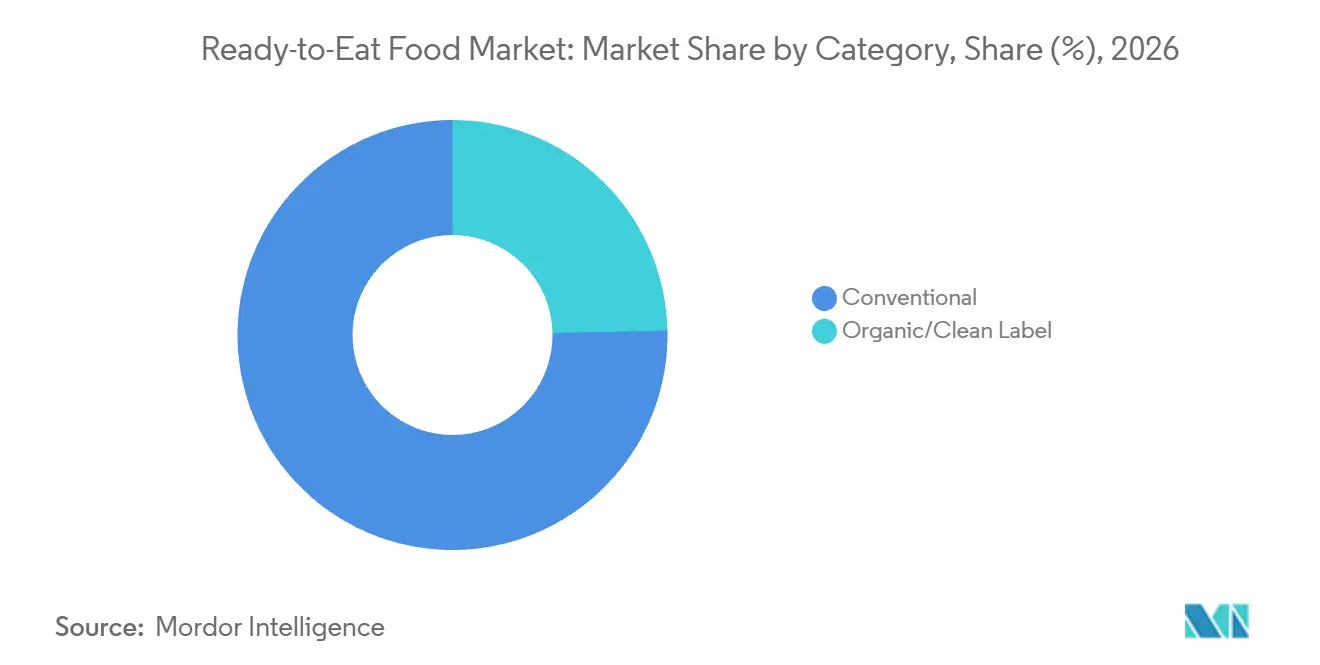
- Les aliments conventionnels ont dominé la catégorie avec une part de 75,33 % de la taille du marché des aliments prêts-à-manger en 2026, et le segment devrait connaître la croissance la plus rapide avec un CAGR de 5,8 % entre 2027 et 2032.
- Les canaux de distribution ont été dominés par les supermarchés et hypermarchés avec 45,44 % des ventes du marché en 2026, tandis que les magasins de vente au détail en ligne devraient connaître la croissance la plus rapide avec un CAGR de 7,4 % entre 2027 et 2032.
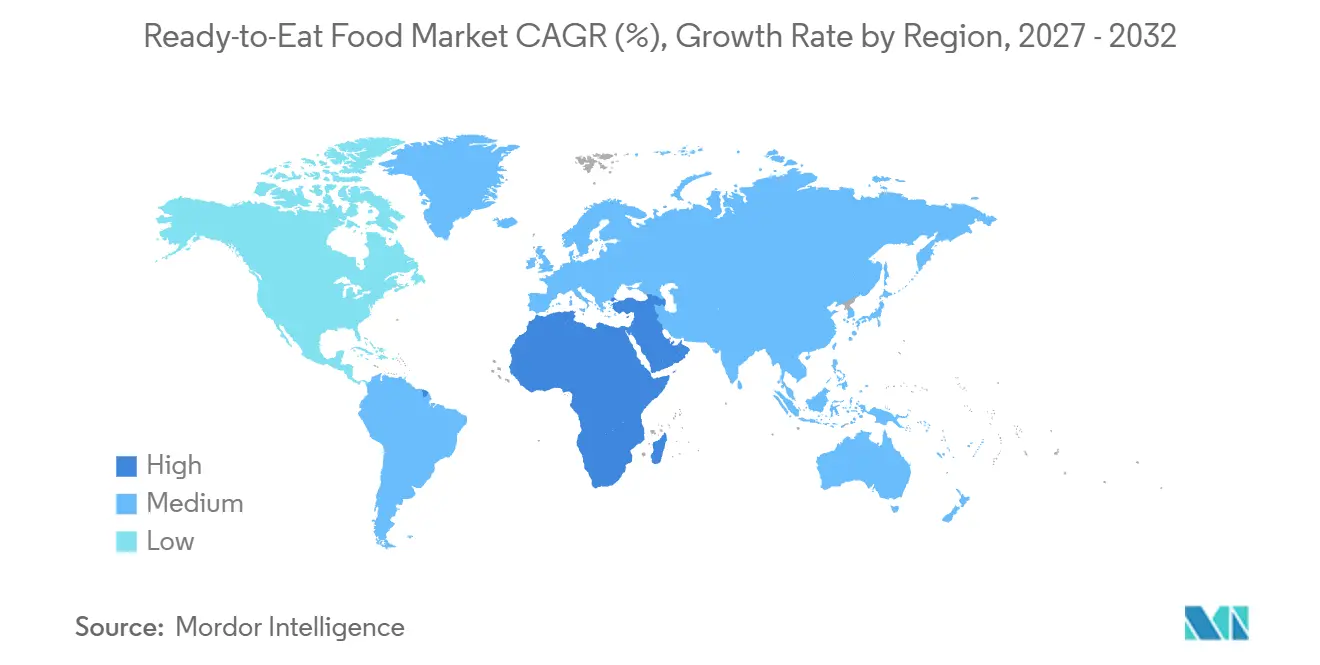
- Sur le plan géographique, l'Asie-Pacifique a représenté 41,4 % des ventes du marché en 2026, et la région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 6,65 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Nombre croissant de ménages unipersonnels et de familles à double revenu | +2% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Pénétration croissante de l'épicerie en ligne et de l'exécution par le commerce rapide | +1.9% | États-Unis et Inde | Moyen terme (2-4 ans) |
| Évolution des modes de vie des consommateurs | +1.7% | À travers le Royaume-Uni | Long terme (≥ 4 ans) |
| Croissance de l'industrie de la transformation alimentaire | +1.4% | Canada et Union européenne | Moyen terme (2-4 ans) |
| Avancées en matière de technologie d'emballage | +0.8% | France et Royaume-Uni | Moyen terme (2-4 ans) |
| Innovation produit et diversification des saveurs | +0.7% | États-Unis et Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Nombre croissant de ménages unipersonnels et de familles à double revenu
Cuisiner pour une seule personne fait de l'adéquation des portions un problème différent de la préparation d'un repas pour un foyer partagé. Les États-Unis comptaient 39,7 millions de ménages unipersonnels en 2025, représentant 29 % de l'ensemble des ménages.[1] Un repas individuel préparé peut servir cet acheteur sans nécessiter la préparation d'un plat plus grand. Pour les ménages à double revenu, le même format peut également permettre aux membres du foyer de choisir un repas indépendamment lorsque leurs horaires alimentaires diffèrent. L'ampleur de la base de ménages unipersonnels aux États-Unis donne aux fournisseurs une raison commerciale de développer des formats d'emballage individuels dédiés.
Pénétration croissante de l'épicerie en ligne et de l'exécution par le commerce rapide
L'exécution numérique des commandes d'épicerie rend les plats préparés emballés accessibles sans déplacement séparé, étendant leur utilité pour les occasions de restauration de dernière minute. Les ventes alimentaires en ligne aux États-Unis ont augmenté de près de 19 % en 2025. Swiggy a étendu Instamart de 27 à 124 villes indiennes au cours de l'exercice 2024-25, offrant une livraison de courses en 10 minutes aux côtés d'autres catégories. Cette empreinte de service élargie crée des voies supplémentaires par lesquelles les plats préparés emballés et les snacks peuvent atteindre les consommateurs. Pour les fournisseurs, l'opportunité de demande réside dans le fait de rendre un achat alimentaire immédiatement utilisable partie intégrante d'une commande d'épicerie numérique existante. La conversion de la portée géographique en achats de repas dépend donc d'un assortiment adapté à une exécution rapide.
Évolution des modes de vie des consommateurs
Les repas ne nécessitant qu'un réchauffage permettent aux ménages de séparer l'occasion de manger du travail de cuisiner un plat. Les achats de plats préparés à base de viande par les ménages britanniques sont passés d'environ 27 grammes par personne par semaine en 1974 à 182 grammes au cours de l'exercice se terminant en 2025. Pour les producteurs, l'opportunité s'étend à un repas principal complet à base de viande, faisant de l'ensemble de l'occasion de manger le centre du développement de produits.
Croissance de l'industrie de la transformation alimentaire
L'expansion de la transformation alimentaire soutient le plus directement la demande de plats préparés lorsque la nouvelle production est connectée à une région de livraison définie. La valeur de la production vendue de l'UE pour les produits alimentaires a augmenté de 3,8 % à prix constants en 2025 par rapport à 2024. Une expansion plus spécialisée est intervenue le 18 juin 2026, lorsque Factor Meals, une filiale de HelloFresh Canada, a ouvert une cuisine et un centre de distribution de 50 000 pieds carrés à Calgary. L'installation a établi une production localisée et soutenu la livraison de plats prêts à réchauffer à travers l'Ouest canadien. La combinaison de ces fonctions peut aider les producteurs de repas à construire une offre régionale autour d'une base opérationnelle de production et de distribution. La capacité de livraison régionale devient par conséquent une partie de la proposition d'investissement manufacturier pour un opérateur de plats prêts à réchauffer.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Dynamique croissante de réglementation des aliments ultra-transformés | -1% | Établissements scolaires participants en Arizona | Court terme (≤ 2 ans) |
| Problèmes de santé et de transparence nutritionnelle | -0.8% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Scepticisme des consommateurs à l'égard des additifs et conservateurs | -0.5% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Conformité stricte en matière de sécurité alimentaire et réglementaire | -0.4% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dynamique croissante de réglementation des aliments ultra-transformés
Les restrictions basées sur les ingrédients peuvent rendre un produit emballé pratique inéligible à un canal de vente particulier. À partir de l'année scolaire 2026-27, la loi de l'Arizona interdit aux établissements scolaires participant à des programmes de repas financés ou assistés par le gouvernement fédéral de servir, vendre ou autoriser des ventes par des tiers d'aliments concernés sur le campus pendant la journée scolaire normale. La définition couvre les aliments ou boissons contenant l'un des 11 additifs listés. Les parents et tuteurs peuvent fournir ces aliments à leurs propres élèves. Pour les fournisseurs de snacks emballés vendus par les canaux de campus concernés, cette distinction fait de la composition en ingrédients une condition d'accès. La reformulation d'un produit concerné ou le renoncement à ce canal ajoute une charge commerciale que la commodité seule ne peut surmonter.
Problèmes de santé et de transparence nutritionnelle
La transparence nutritionnelle peut contraindre les fournisseurs d'aliments emballés par le coût de la modification de la présentation des produits. La FDA a estimé les coûts annualisés de l'industrie américaine des aliments emballés entre 191 millions USD et 530 millions USD sur la période 2025-2034, en dollars de 2023 à un taux d'actualisation de 2 %, si sa règle proposée sur l'étiquetage nutritionnel en face avant est finalisée. La reformulation n'est pas une exigence ni un objectif de la proposition. Néanmoins, le modèle de coûts incluait la reformulation, liant la décision d'étiquetage à d'éventuelles modifications de l'aliment lui-même. La FDA a indiqué que certains coûts pourraient être répercutés sur les consommateurs sous forme de prix plus élevés. Une refonte de l'étiquette nutritionnelle peut donc devenir une décision d'économie de produit même lorsque les modifications de recette restent facultatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
les produits de boulangerie en tête et les formats instantanés ajoutent de la capacitéLes produits de boulangerie représentaient une part de 34,14 % de la taille du marché des aliments prêts-à-manger en 2026. Le plus grand segment comprend d'importantes entreprises de marque, illustrées par le chiffre d'affaires net mondial de 18,4 milliards USD de Mondelēz International, Inc. pour les Biscuits et Snacks de Boulangerie en 2025. L'Amérique du Nord a contribué à hauteur de 9,33 milliards USD au chiffre d'affaires net de cette catégorie en 2025, soit environ la moitié du total. L'Europe a ajouté 4,97 milliards USD, de sorte que l'Amérique du Nord et l'Europe ont ensemble fourni la majeure partie du chiffre d'affaires net mondial de la catégorie.
Les soupes instantanées et snacks devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,4 % entre 2027 et 2032. La World Instant Noodles Association (WINA) a estimé la demande mondiale de nouilles instantanées à 123,4 milliards de portions en 2025. Le 11 juin 2025, Samyang Foods a lancé la pleine exploitation de sa deuxième usine de Miryang en Corée du Sud, avec 6 lignes de production et une capacité annuelle de 830 millions d'unités de nouilles Buldak. Les lignes comprenaient 3 lignes de nouilles en sachet et 3 lignes de nouilles en gobelet. En accueillant les deux formats dans une seule expansion, un fournisseur peut élargir son offre de produits tout en concentrant l'investissement manufacturier dans les nouilles instantanées.

Par catégorie :
les aliments conventionnels en tête d'une offre variée de plats préparésLes aliments conventionnels représentaient une part de marché des aliments prêts-à-manger de 75,33 % en 2026 et devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,8 % entre 2027 et 2032. Leur proposition commerciale peut être construite autour du repas lui-même, permettant au développement de produits de mettre l'accent sur la simplicité de préparation, l'adéquation des portions et le goût. Les fabricants peuvent proposer un repas principal ou un snack préparé sans faire du positionnement biologique la raison d'achat. Avec une base de départ aussi large, les améliorations apportées aux repas familiers peuvent s'adresser à un vaste bassin de clients sans obliger les acheteurs à adopter une nouvelle catégorie alimentaire.
Les aliments biologiques et à label propre offrent une base distincte de différenciation par le positionnement des ingrédients. Dans les plats préparés surgelés aux États-Unis, les produits biologiques ont généré 2,1 milliards USD de ventes aux consommateurs en 2025, en baisse de 3,4 % par rapport à 2024. Le positionnement biologique n'a donc pas isolé cette sous-catégorie américaine de surgelés d'un recul des ventes.
Par canal de distribution :
l'échelle des supermarchés et l'efficacité de l'épicerie en ligneLes supermarchés et hypermarchés constituaient le plus grand segment avec 45,44 % des ventes du marché en 2026. Les supermarchés américains ont enregistré 1 000 milliards USD de ventes totales en 2025. Dans les 2 semaines suivant son lancement le 10 septembre 2025, la gamme de plats italiens de Marks & Spencer a vendu 2,8 millions d'unités. Les 49 plats de la gamme italienne rénovée étaient nouveaux ou améliorés, dont 17 lignes entièrement nouvelles. Pour les fournisseurs de supermarchés, le développement coordonné d'une gamme de repas peut donc constituer une proposition commerciale à part entière, soutenue par la capacité du distributeur à vendre de nombreux plats connexes.
Les magasins de vente au détail en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,4 % entre 2027 et 2032. Dans une enquête de 2025 auprès d'acheteurs d'épicerie en ligne en Australie et en Nouvelle-Zélande, 53,7 % ont cité la commodité et 50,2 % ont cité l'efficacité et le gain de temps. Les répondants pouvaient choisir plusieurs raisons, et 32,2 % ont cité une budgétisation plus facile. Une offre de repas conçue pour ce canal peut combiner une courte tâche de préparation alimentaire avec le temps économisé pour obtenir des courses. Des informations claires sur les portions et la préparation peuvent par conséquent faciliter la sélection d'un plat préparé dans le cadre d'une commande d'épicerie en ligne axée sur le gain de temps.
Analyse Géographique
Marché des aliments prêts-à-manger en Asie-Pacifique
L'Asie-Pacifique représentait 41,4 % de la taille du marché des aliments prêts-à-manger en 2026, ce qui en fait la plus grande région. La WINA a estimé la demande de nouilles instantanées en Chine/Hong Kong à 43,27 milliards de portions en 2025. En Malaisie, OTS Holdings, un groupe de produits carnés prêts-à-manger et prêts-à-cuisiner, a ouvert une installation de fabrication alimentaire par l'intermédiaire de sa filiale en propriété exclusive, Ellaziq (Malaysia), le 28 octobre 2025. L'installation avait une capacité déclarée allant jusqu'à 200 tonnes métriques par mois, bien qu'au cours du premier semestre de l'exercice 2026, elle n'ait pas encore atteint sa pleine capacité et que les certifications et approbations locales restaient en attente. La consommation de nouilles et l'investissement manufacturier illustrent la combinaison de l'Asie-Pacifique entre une demande substantielle de produits et les efforts pour développer l'approvisionnement régional.
Marché des aliments prêts-à-manger au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait être la plus dynamique, avec un CAGR de 6,65 % entre 2027 et 2032. En 2025, Almarai Bakery a indiqué que sa production quotidienne de 5 millions d'articles atteignait les consommateurs par un nombre croissant de points de vente au détail en Arabie saoudite et dans l'ensemble du Conseil de coopération du Golfe. L'entreprise utilisait des canaux de commerce traditionnel et moderne, créant différentes voies de distribution pour sa production de boulangerie. Ce mécanisme axé sur la distribution peut élargir la base d'acheteurs pour les produits de boulangerie établis, faisant de la portée des points de vente un levier commercial important aux côtés de l'échelle de la production quotidienne.
En Amérique du Nord, les dépenses alimentaires à domicile des consommateurs, des entreprises et des entités gouvernementales américaines ont atteint 1 100 milliards USD en 2025. Le Guatemala disposait d'une base locale de production de snacks, GRUMA ayant signalé une petite usine de chips de maïs au sein de Gruma Centroamérica en 2025. La vente au détail représentait la majorité des ventes de l'industrie alimentaire domestique du Brésil en 2025, accordant un poids particulier à la distribution au détail pour les fournisseurs desservant ce pays d'Amérique du Sud. Ailleurs en Amérique du Sud, la succursale en zone franche 107B de l'Uruguay pour les plats préparés et les mets a enregistré une augmentation de 13,0 % en glissement annuel de la production physique en août 2026. En Europe, HKFoods a démarré la production sur sa nouvelle ligne de plats préparés à Vantaa en Finlande au troisième trimestre 2025, répondant à la demande croissante de plats préparés des acheteurs de la restauration collective ainsi que des détaillants.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des grands fabricants vendant des aliments prêts-à-manger emballés par la vente au détail. La colonne Royaume-Uni distingue le cadre d'information des consommateurs sur les denrées alimentaires assimilé de la Grande-Bretagne du droit alimentaire de l'UE applicable en Irlande du Nord. Les établissements couverts aux États-Unis doivent maintenir des analyses des risques écrites, montrant que le travail de conformité s'étend au-delà de l'étiquette destinée aux consommateurs.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration | Anvisa | Autorités locales dans le cadre du règlement sur l'information alimentaire | Administration d'État pour la supervision du marché et autorités locales de supervision du marché | Contrôle alimentaire du Département de la santé pour l'administration ; Services de santé municipaux de district et métropolitains pour l'application |
| Instruments ou orientations clés | 21 CFR Partie 117 ; étiquettes nutritionnelles proposées en face avant avec un objectif de réglementation en décembre 2026 | RDC 429/2020 et IN 75/2020 ; développement de la politique d'étiquetage 2026-2027 | Cadre d'information des consommateurs sur les denrées alimentaires ; plans du Département de la santé et des soins sociaux pour une consultation sur le reporting des ventes d'aliments sains pour les grandes entreprises | GB 7718-2011 ; GB 7718-2025 en vigueur à partir du 16 mars 2027 | R146 (2010), tel qu'amendé ; projet R3337 |
| Effet commercial | Analyse des risques écrite dans les établissements couverts ; travaux d'étiquetage potentiels si la proposition est finalisée | Panneaux nutritionnels pour les aliments emballés et informations applicables en face avant | Information alimentaire spécifique au territoire ; reporting supplémentaire potentiel pour les grandes entreprises alimentaires | Les informations sur les allergènes sur les aliments préemballés concernés passent de recommandées à obligatoires en 2027 | Informations de composition lisibles ; logos proposés en face avant pour les aliments éligibles |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
Les fabricants américains font face à une possible étiquette supplémentaire en face avant, tandis que les plans britanniques de juin 2026 pour le reporting des ventes d'aliments sains pour les grandes entreprises en Angleterre, en Irlande du Nord et au Pays de Galles pourraient ajouter des travaux au-delà des étiquettes de produits. Les règles brésiliennes sur les panneaux nutritionnels et l'étiquetage en face avant, en vigueur depuis octobre 2022, soutiennent la continuité car le dialogue d'avril 2026 de l'Anvisa concernait des propositions pour une future consultation plutôt que des obligations adoptées. L'évaluation de la Chine reflète la norme GB 7718-2025, selon laquelle le marquage des allergènes sur les aliments préemballés concernés passe de recommandé à obligatoire lorsque la norme entre en vigueur le 16 mars 2027. Les logos proposés en face avant de l'Afrique du Sud pourraient nécessiter des reconceptions pour les produits éligibles, bien que les étapes de groupe de travail et d'examen juridique étaient en suspens au 7 octobre 2026.
Étapes de la chaîne de valeur
La formulation des ingrédients, la production de marque, le réapprovisionnement en gros et la vente au détail captent de la valeur grâce à différentes capacités. ADM fournit des composants de plats préparés tels que des sauces, vinaigrettes, trempettes et soupes, plaçant l'expertise en formulation en amont de la fabrication de produits finis. Nestlé fournit des aliments préparés par des marques incluant Stouffer's aux États-Unis, liant la production à la valeur de marque orientée consommateur. La distinction est importante car un fournisseur de recettes tire ses revenus des ventes de composants, tandis qu'un producteur d'aliments finis doit également transformer cette formulation en un produit emballé commercialisable.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en ingrédients et formulation | Fournisseurs de composants de repas tels qu'ADM | Ventes d'ingrédients et de composants personnalisés | Cohérence entre les variantes de recettes | Valider les composants de remplacement dans la recette finale du repas |
| Fabrication d'aliments préparés | Producteurs d'aliments de marque tels que Nestlé S.A. et Conagra Brands Inc. | Ventes d'aliments emballés de marque | Risque de perturbations de la fabrication par des tiers | Qualifier des producteurs de secours pour les produits critiques |
| Réapprovisionnement en gros | Distributeurs de vente au détail de proximité tels que McLane Company Inc. | Ventes en gros d'aliments emballés | Durée de vie de vente réfrigérée consommée pendant la distribution | Coordonner la production en cuisine centrale avec le réapprovisionnement réfrigéré |
| Vente au détail | Détaillants d'épicerie américains tels que Walmart Inc. | Ventes au détail d'aliments emballés | Expliquer les portions de repas et les exigences de préparation | Présenter des informations claires sur la taille des portions et le réchauffage sur tous les canaux de vente |
| Source: Mordor Intelligence | ||||
Le 15 juillet 2025, McLane a annoncé un programme de cuisine centrale américain livrant des aliments frais, jamais surgelés, emballés individuellement à emporter avec une durée de vie réfrigérée de 7 jours aux épiceries de proximité via son réseau de chaîne du froid.[2] Ce modèle fait de la fenêtre de vente restante du détaillant une partie de la proposition commerciale du distributeur. Une coordination plus étroite entre la préparation des repas et le réapprovisionnement peut donc donner aux distributeurs d'aliments réfrigérés un rôle plus fort dans la protection de la durée de vie des produits commercialisables.
Paysage Concurrentiel
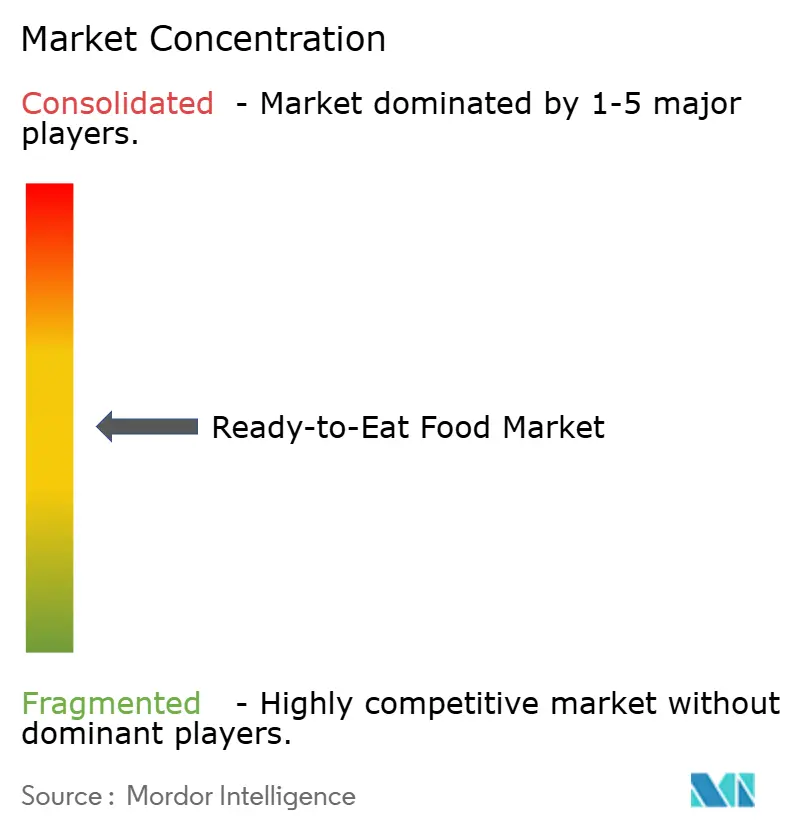
L'industrie modérément fragmentée comprend parmi ses principaux producteurs d'aliments de marque Conagra Brands Inc., Nestlé S.A., General Mills Inc., Tyson Foods Inc. et Mars Inc. General Mills fournit des plats surgelés, des produits de petit-déjeuner surgelés, des pizzas et des soupes, tandis que Mars a acquis Kellanova le 11 décembre 2025, ajoutant Pringles, Pop-Tarts, Rice Krispies Treats et les céréales internationales Kellogg's. Au premier trimestre de l'exercice 2027, clos le 30 août 2026, les ventes nettes du segment Réfrigéré et Surgelé américain de Conagra ont diminué de 2,1 % à 1,1 milliard USD, incluant une baisse de 0,5 % liée aux fusions et acquisitions. Les ventes nettes organiques ont reculé de 1,6 %, avec un prix/mix en baisse de 1,5 % et un volume en baisse de 0,1 %. Le prix/mix a donc représenté la quasi-totalité du recul des ventes organiques de Conagra dans ce segment, avec seulement une faible contribution de la baisse des volumes.
En 2025, Nestlé a lancé les Maggi Saucy Noodles en Europe avec des recettes de Teriyaki japonais et de Pad Thai, et a indiqué que les nouilles étaient le principal moteur de croissance de sa catégorie alimentaire. Les Chicken Cups entièrement cuits de Tyson Foods offrent un format de poulet préparé prêt à manger après réchauffage. Ces propositions répondent à des choix de développement de produits différents, avec un petit repas instantané construit autour de recettes régionales et un produit de poulet préparé construit autour d'une simple étape de réchauffage. Cela fait du format de préparation un choix de conception concurrentiel car il détermine quelle part de la tâche de repas reste à la charge de l'acheteur.
L'exécution des ingrédients ajoute une dimension distincte de positionnement réglementaire à la concurrence dans les grands portefeuilles alimentaires. Le 26 août 2026, General Mills a annoncé que toutes ses céréales américaines étaient fabriquées sans colorants certifiés, concrétisant son engagement de l'été 2026. Mener un changement de formulation spécifique à travers un portefeuille de céréales peut faire du contrôle des ingrédients une partie de la capacité d'échelle du producteur.
Leaders du Secteur des Aliments Prêts-à-Manger
-
Conagra Brands Inc.
-
Nestlé S.A.
-
General Mills Inc.
-
Tyson Foods Inc.
-
Mars Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments Prêts-à-Manger Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Conagra Brands Inc.
- General Mills Inc.
- The Kraft Heinz Company
- Tyson Foods Inc.
- Nomad Foods Ltd.
- McCain Foods Limited
- The Campbell's Company
- The J.M. Smucker Co.
- Dr. August Oetker Nahrungsmittel KG
- Amy's Kitchen Inc.
- Mars Inc
- ITC Ltd.
- Orkla India Limited
- Gits Food Products Pvt Ltd.
- Hormel Foods Corp.
- Ajinomoto Co. Inc.
- BRF SA
- Charoen Pokphand Foods Public Company Limited
- Ready Pac Foods Inc.
Principales opportunités pour les acteurs du marché
La comparaison examine comment une offre élargie de plats préparés peut servir différentes occasions d'achat au détail. En septembre 2026, Waitrose a entamé une amélioration de sa gamme sur 3 ans, introduisant de nouveaux plats et des plats rénovés dans des magasins sélectionnés et en ligne. Ce mois-là, Waitrose a signalé une croissance des ventes de plats préparés de 8 % en glissement annuel, dont 11 % sur ses gammes premium.[3] Les détaillants peuvent organiser des recettes premium autour d'occasions de repas spécifiques pour les ménages, donnant à une actualisation de gamme pluriannuelle un objectif commercial au-delà de l'ajout de plats.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Extensions de gamme de plats préparés premium | La dynamique des ventes premium accompagne une amélioration de gamme pluriannuelle | Acheteurs de plats préparés premium | Développer des recettes différenciées avec une nette montée en gamme qualitative | Offrir la différence de qualité à un coût de produit viable | Waitrose et producteurs de plats préparés premium |
| Gammes de repas cohérentes en magasin et en ligne | Nouveaux plats lancés à la fois dans des magasins sélectionnés et en ligne | Acheteurs d'épicerie utilisant les deux canaux de vente au détail | Aligner les descriptions de recettes, les portions et la présentation des produits sur tous les canaux | Rendre la même proposition de produit claire dans les deux contextes | Waitrose et fournisseurs de plats préparés pour la vente au détail |
| Propositions de repas à domicile le week-end | Waitrose a signalé des ventes de plats préparés plus élevées le vendredi et le samedi en septembre 2026 | Acheteurs choisissant des repas préparés pour le week-end | Créer des plats coordonnés autour d'une occasion de repas du soir distincte | Distinguer l'occasion du remplacement de repas habituel | Waitrose et développeurs de gammes d'aliments préparés |
| Source: Mordor Intelligence | |||||
Le développement de gammes premium offre l'ouverture la plus claire car il combine un signal de ventes démontré avec un programme d'amélioration de la vente au détail pluriannuel. Waitrose a lancé la gamme améliorée dans des magasins sélectionnés et sur Waitrose.com simultanément, rendant une famille de repas premium disponible par les deux canaux dès le départ. Étant donné que Waitrose a signalé une croissance des ventes de plats préparés premium plus rapide que ses ventes globales de plats préparés, les recettes premium plutôt que la gamme standard sont le premier endroit où un détaillant doit ajouter des plats.
Développements industriels récents dans Marché des Aliments Prêts-à-Manger
- Sep 2026 : Mars Inc a ouvert sa première usine Pringles à Chonburi, en Thaïlande, et a commencé à exploiter une deuxième ligne de production pour les exportations régionales.
- Août 2026 : General Mills Inc. a annoncé que toutes ses céréales américaines étaient fabriquées sans colorants certifiés, concrétisant son engagement de l'été 2026.
- Août 2026 : PepsiCo a lancé le gazpacho réfrigéré prêt-à-manger Alvalle, fabriqué avec des légumes et de l'huile d'olive extra vierge, aux États-Unis dans des points de vente Whole Foods Market sélectionnés.
Marché des Aliments Prêts-à-Manger Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des aliments prêts-à-manger mesure les dépenses annuelles des consommateurs dans le monde entier pour les aliments emballés préparés pour une consommation directe, y compris les produits consommés tels quels ou après une préparation simple telle que le réchauffage ou l'ajout d'eau chaude. Les ventes sont classées par type de produit, catégorie, canal de vente au détail et géographie.
Exclusions du périmètre : les aliments bruts et les ingrédients vendus pour la cuisine à domicile, les aliments non préparés nécessitant une cuisson, et les revenus de repas de restauration collective non vendus en tant que produits prêts-à-manger emballés sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Petit-déjeuner Instantané / Céréales
- Soupes et Snacks Instantanés
- Plats Préparés
- Produits de Boulangerie
- Produits Carnés
- Autres Types de Produits
- Par Catégorie
- Conventionnel
- Biologique/Label Propre
- Par Canal de Distribution
- Supermarchés/Hypermarchés
- Épiceries de Proximité
- Magasins de Vente au Détail en Ligne
- Autres Canaux de Vente au Détail
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Afrique du Sud
- Arabie Saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources illustratives telles que les Perspectives alimentaires de la FAO offrent une vue régulière des conditions du marché alimentaire mondial, tandis que les statistiques de production industrielle d'Eurostat fournissent des indicateurs officiels de fabrication et de production vendue qui aident à contextualiser l'offre d'aliments emballés. Les tableaux de demande de la World Instant Noodles Association donnent un signal de volume spécifique au produit, et l'évaluation conjointe de l'OMS et de la FAO sur Listeria dans les aliments prêts-à-manger informe les considérations de sécurité alimentaire et de manipulation.
Les rapports annuels des entreprises, les dépôts 10-K, les divulgations réglementaires, les documents publics destinés aux investisseurs et les rapports réputés sur l'industrie alimentaire peuvent clarifier les portefeuilles de produits, les changements d'installations, l'exposition aux canaux et les tendances de ventes déclarées aux côtés de ces sources. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées peuvent inclure des fabricants d'aliments, des détaillants d'aliments emballés, des distributeurs et des spécialistes de la sécurité alimentaire ou des catégories, avec des cadres supérieurs et des responsables fonctionnels invités à expliquer les définitions du marché, la couverture des canaux, les prix et le mix de produits. Leurs contributions peuvent tester les interprétations des sources secondaires, clarifier les lacunes dans les preuves de valeur et de catégorie, et être triangulées avec les indicateurs publics de ventes, de production et de commerce avant qu'une hypothèse ne soit retenue.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Les analystes peuvent estimer la valeur annuelle mondiale au détail avec un modèle descendant, en partant des dépenses en aliments emballés et des ventes alimentaires au détail, puis en isolant les achats prêts-à-manger par type de produit, catégorie, canal et géographie. Les indicateurs publics de ventes et de production par catégorie, les tendances des ménages et de la population, la portée de l'épicerie en ligne, la production de la transformation alimentaire, ainsi que les variations de prix et de mix de produits aident à estimer le niveau du marché et à expliquer les évolutions dans le temps. Une fois que les signaux de catégorie et de canal ont été réconciliés avec la frontière mondiale du commerce de détail, les parts de segment peuvent être construites et vérifiées par rapport au total. La régression multivariée peut relier la valeur annuelle à ces indicateurs de demande, d'offre et de prix, avec une analyse de scénarios utilisée lorsque la couverture historique est inégale, tandis que des vérifications sélectives telles que le prix de vente au détail échantillonné multiplié par le volume de ventes observé ou déclaré peuvent tester les principales estimations de produits et de canaux. Les analystes peuvent demander aux experts primaires de remettre en question les définitions des variables et la direction des changements de prévisions, puis examiner les lacunes dans les vérifications sélectives à travers des preuves publiques supplémentaires et exclure les hypothèses non étayées de l'estimation.
Cycle de validation des données et de mise à jour
Les analystes triangulent les signaux des détaillants, des fabricants, du commerce, de la production et des statistiques publiques, en vérifiant que chacun décrit les ventes au détail aux consommateurs plutôt qu'en ajoutant des transferts intermédiaires du même produit. Ils signalent les valeurs aberrantes et les écarts par année, produit, canal et région, retracent chaque anomalie jusqu'à sa source et son unité, et la résolvent par une vérification de source, une hypothèse révisée ou un nouveau contact ciblé avec un répondant avant un examen analytique en plusieurs étapes et une validation finale. L'ensemble des preuves est actualisé annuellement, réexaminé entre les cycles après des événements importants sur le marché ou la réglementation, et soumis à un nouvel examen des sources et des calculs immédiatement avant la livraison.
Estimation du marché des aliments prêts-à-manger de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des aliments prêts-à-manger mesure les dépenses annuelles des consommateurs dans le monde entier pour les aliments emballés préparés pour une consommation directe, y compris les produits consommés tels quels ou après une préparation simple telle que le réchauffage ou l'ajout d'eau chaude.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs publics de ventes et de production par catégorie, les tendances des ménages et de la population, la portée de l'épicerie en ligne, la production de la transformation alimentaire, ainsi que les variations de prix et de mix de produits aident à estimer le niveau du marché et à expliquer les évolutions dans le temps.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 448,5 milliards USD (2027) | |
| Consultance mondiale A | 412,68 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 8,0 % à la valeur 2027 de ce rapport de 448,5 milliards USD, 3 ans plus tard. Le montant publié utilise une base de 2024, trois ans avant l'année de comparaison du rapport, et ses prévisions déclarées projettent une croissance continue du marché après cette base. |
| Éditeur de recherche sectorielle B | 149,21 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 66,7 % à la valeur 2027 de ce rapport de 448,5 milliards USD, 3 ans plus tard. L'estimation couvre les plats préparés emballés précuits nécessitant un réchauffage, un ensemble de produits plus étroit que le marché complet des aliments prêts-à-manger. |
Les analystes de Mordor Intelligence triangulent les signaux des détaillants, des fabricants, du commerce, de la production et des statistiques publiques, en vérifiant que chacun décrit les ventes au détail aux consommateurs plutôt qu'en ajoutant des transferts intermédiaires du même produit.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des aliments prêts-à-manger et ses perspectives de croissance ?
Le marché devrait progresser de 448,5 milliards USD en 2027 à 594 milliards USD d'ici 2032, enregistrant un CAGR de 5,78 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de plats préparés et de snacks emballés prêts-à-manger ?
Les portions individuelles et un accès élargi à l'épicerie en ligne soutiennent la demande, illustrés par 39,7 millions de ménages unipersonnels aux États-Unis en 2025.
Quel type de produit prêt-à-manger emballé est en tête des ventes ?
Les produits de boulangerie représentaient 34,14 % des ventes du marché en 2026.
Quelles entreprises sont les principaux fournisseurs d'aliments prêts-à-manger emballés ?
Les principaux acteurs comprennent Conagra Brands Inc., Nestlé S.A., General Mills Inc., Tyson Foods Inc. et Mars Inc.
Quel est le principal défi de coût pour les producteurs d'aliments prêts-à-manger emballés ?
Les modifications de l'étiquetage nutritionnel constituent une pression potentielle sur les coûts. La FDA a estimé les coûts annualisés de l'industrie américaine des aliments emballés entre 191 millions USD et 530 millions USD sur la période 2025-2034, en dollars de 2023 à un taux d'actualisation de 2 %, si sa règle proposée est finalisée.
Quelle région est en tête des ventes d'aliments prêts-à-manger emballés, et où la croissance est-elle la plus rapide ?
L'Asie-Pacifique représentait 41,4 % des ventes du marché en 2026. La région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 6,65 % entre 2027 et 2032.