VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
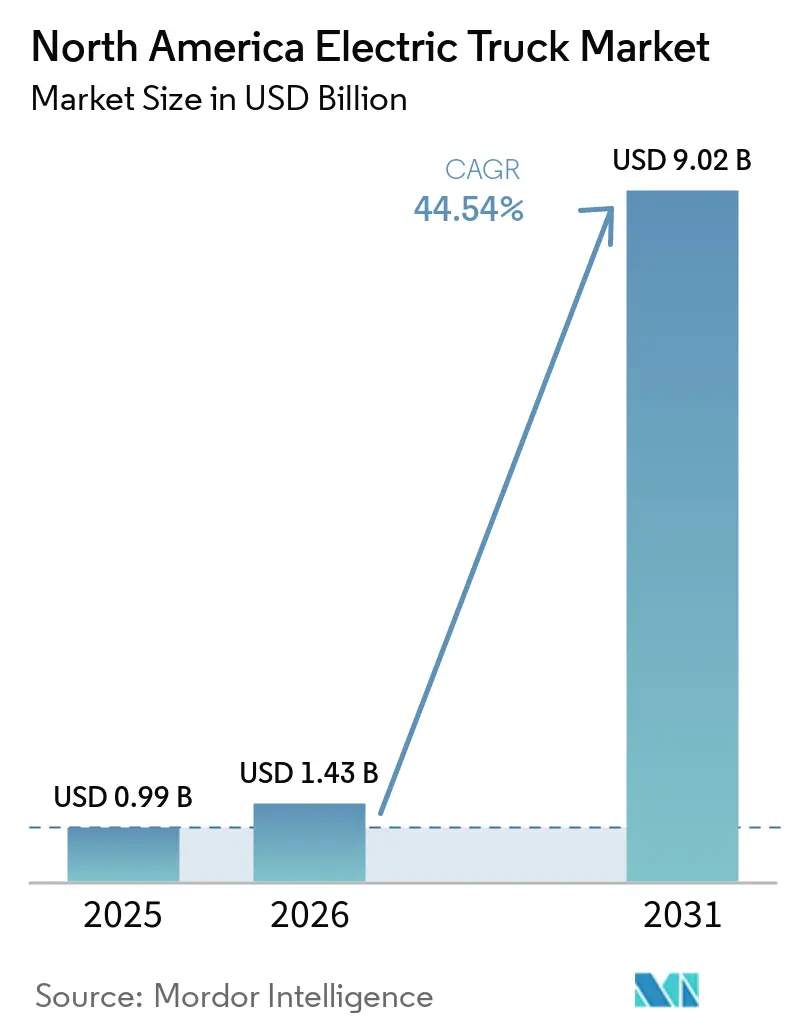
| Taille du marché de l'année de base (2025) | 0.99 Milliards de dollars |
| Taille du Marché (2026) | 1.43 Milliards de dollars |
| Taille du Marché (2031) | 9.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 44.54 % |
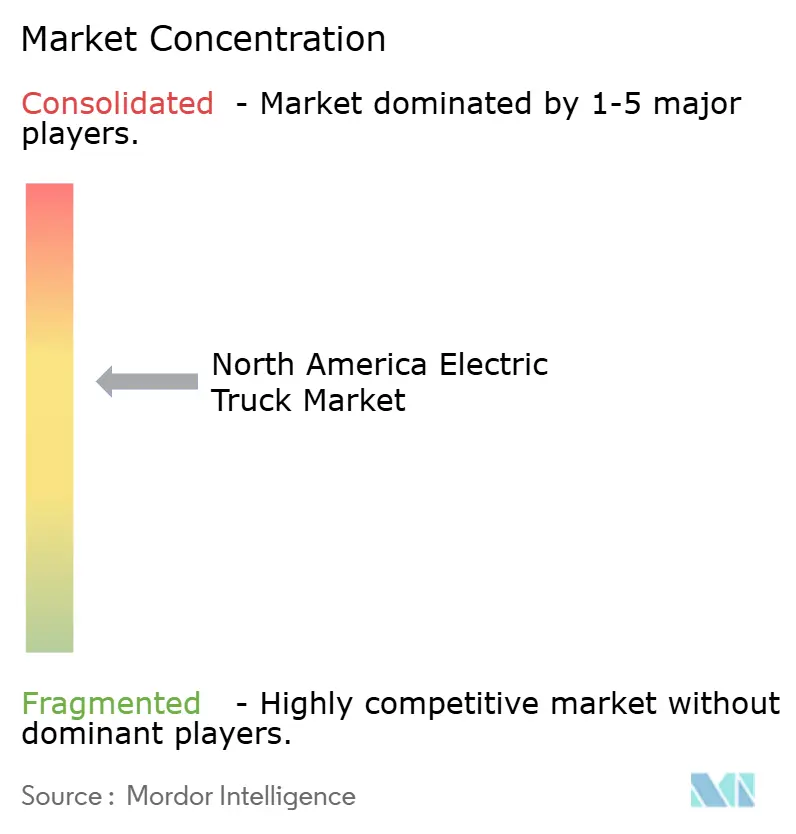
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Camions Électriques en Amérique du Nord par Mordor Intelligence
La taille du marché des camions électriques en Amérique du Nord était évaluée à 0,99 milliard USD en 2025, est estimée à 1,43 milliard USD en 2026 et devrait atteindre 9,02 milliards USD d'ici 2031, avec un CAGR de 44,54 % de 2026 à 2031. Cette puissante trajectoire de croissance est soutenue par des mandats de zéro émission qui se recoupent, la forte baisse des prix des batteries, et des objectifs de neutralité carbone de plus en plus ambitieux annoncés par les grands expéditeurs et détaillants. La réglementation Advanced Clean Trucks en Californie et dans les États qui l'ont adoptée, les normes GES Phase 3 pour les véhicules lourds de l'EPA, et la montée en puissance rapide de la capacité nationale de production de batteries ont combiné leurs effets pour accélérer les décisions d'achat des opérateurs de flottes, tandis que les démonstrations de recharge de classe mégawatt indiquent que les contraintes d'autonomie dans les cycles de transport longue distance s'atténueront avant le milieu de la décennie. La dynamique concurrentielle évolue également : les équipementiers historiques de véhicules lourds accélèrent le déploiement de leurs plateformes pour défendre leurs parts face aux nouveaux entrants à intégration verticale qui promettent des mises à jour logicielles plus rapides et des coûts d'exploitation plus faibles. Ces facteurs créent de nouveaux espaces pour les développeurs d'infrastructures et les spécialistes de la location de batteries, mais ils intensifient également le risque d'exécution lié aux files d'attente de raccordement au réseau et aux fluctuations des prix des matières premières.
Points Clés du Rapport
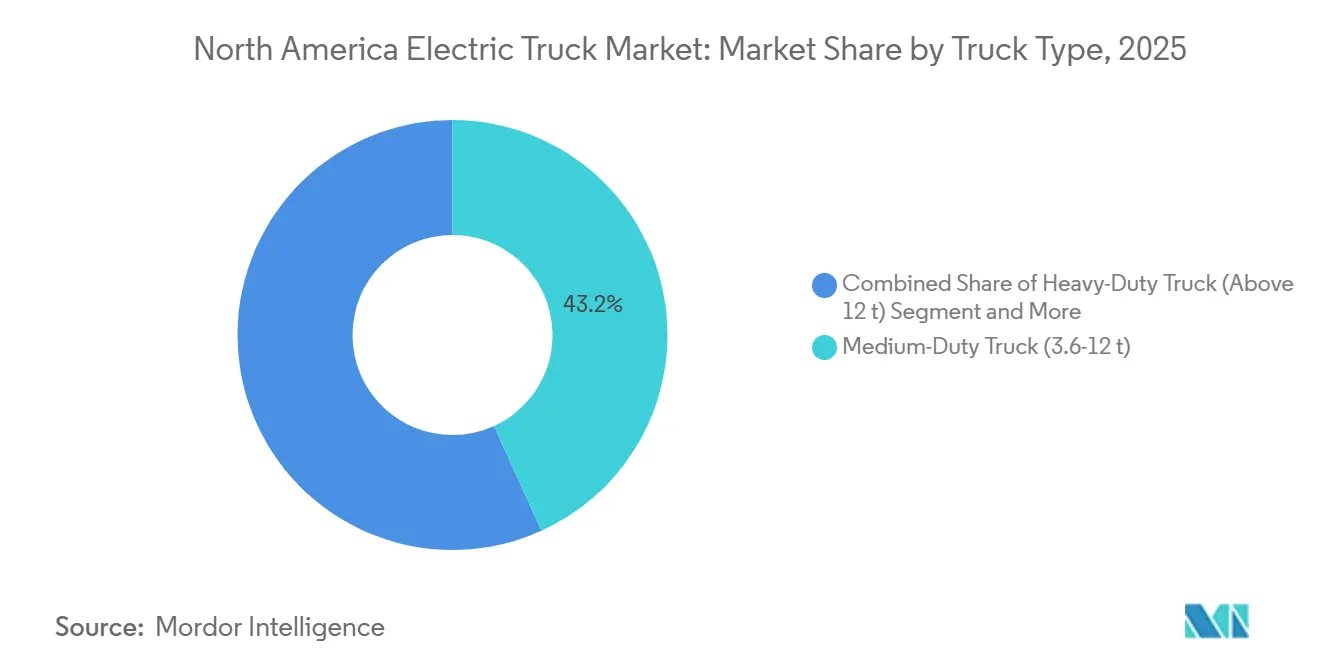
- Par type de camion, les modèles de moyenne capacité ont dominé avec 43,15 % de la part du marché des camions électriques en Amérique du Nord en 2025, tandis que les modèles lourds de plus de 12 t de PTAC progressent à un CAGR de 45,22 % jusqu'en 2031.
- Par type de propulsion, les véhicules électriques à batterie ont capté 77,45 % des revenus en 2025, tandis que les véhicules électriques à pile à combustible se développent à un CAGR de 50,13 % entre 2026 et 2031.
- Par autonomie, les camions urbains de moins de 150 km représentaient 47,13 % de la part en 2025, tandis que les camions d'une autonomie supérieure à 500 km devraient croître à un CAGR de 46,18 % d'ici 2031.
- Par capacité de batterie, les modèles de 201-400 kWh détenaient une part de 53,44 % en 2025, tandis que les camions d'une capacité supérieure à 800 kWh devraient se développer à un CAGR de 47,03 % d'ici 2031.
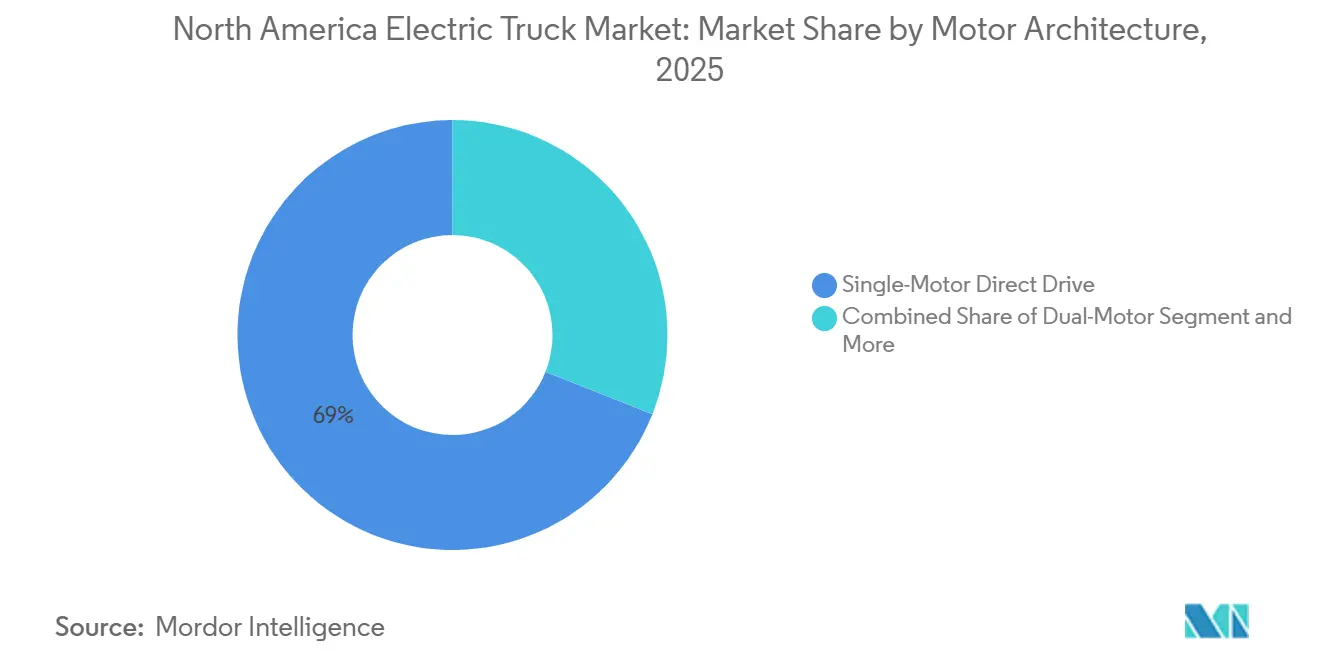
- Par architecture moteur, l'entraînement direct à moteur unique a capté 69,03 % des revenus en 2025, tandis que l'essieu électrique intégré devrait croître à un CAGR de 46,71 % d'ici 2031.
- Par application, la logistique et la livraison de colis contrôlaient 60,14 % du volume de 2025 ; les applications de construction et d'exploitation minière devraient afficher un CAGR de 45,85 % jusqu'en 2031.
- Par pays, les États-Unis représentaient 84,02 % des ventes régionales en 2025, tandis que le Mexique devrait croître à un CAGR de 47,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Réglementations ZEV et CO2 | +9.2% | CA, WA, OR, NY ; Canada | Moyen terme (2-4 ans) |
| Baisse des Coûts des Batteries Atteignant la Parité | +8.7% | National | Court terme (≤2 ans) |
| Recharge en Dépôt et sur les Corridors | +7.5% | Corridors de fret USMCA | Moyen terme (2-4 ans) |
| Engagement Croissant des Entreprises pour un Fret Neutre en Carbone | +6.8% | National | Court terme (≤2 ans) |
| Corridors de Recharge Mégawatt USMCA | +5.4% | Corridors transfrontaliers | Long terme (≥4 ans) |
| Pilotes d'Échange de Batteries pour le Transport de Courte Distance | +3.1% | Ports de CA et de CB | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Mandats ZEV Plus Stricts et Normes CO₂ pour les Véhicules Lourds
Les règles Phase 3 de l'EPA exigent une réduction notable des émissions de CO₂ pour les camions professionnels de l'année modèle 2027, tandis que la mesure Advanced Clean Fleets de Californie oblige les flottes prioritaires à passer à 100 % de tracteurs de transport de courte distance à zéro émission d'ici 2035 [1]. Dans l'État de Washington, l'Oregon et plusieurs États du Nord-Est, l'adoption par imitation représente désormais une part significative des immatriculations de camions aux États-Unis. Le projet de mandat de Transports Canada vise 35 % de ventes de véhicules moyens et lourds ZEV d'ici 2030, élargissant ainsi l'attrait réglementaire. Malgré une augmentation considérable des coûts de certification, Daimler Truck anticipe que les modèles ZEV contribueront de manière significative à ses revenus nord-américains dans les années à venir. Ces mandats qui se recoupent resserrent non seulement les délais de lancement des produits, mais établissent également une base de demande captive, offrant un amortisseur pour les volumes des équipementiers en période de ralentissement du fret.
Baisse Rapide des Coûts des Batteries Permettant la Parité du Coût Total de Possession
Au début de 2025, les prix des batteries LFP commerciales ont connu une baisse significative, portée par une surabondance de cathodes chinoises et les effets d'échelle des gigafactories. De même, les batteries NMC 811 à haute teneur en nickel ont enregistré une réduction notable des coûts, à la suite de la montée en puissance d'une ligne de production dans le Michigan à la fin de 2024. En Californie, les véhicules électriques commerciaux lourds ont atteint la parité des coûts avec le diesel dans des conditions spécifiques liées aux prix du carburant et de l'électricité. Une étude du NACFE, qui a analysé un grand nombre de véhicules de livraison, a révélé que les véhicules électriques offraient une période de retour sur investissement plus courte par rapport aux véhicules diesel. Cet avantage était principalement dû à la réduction des dépenses de maintenance et à la disponibilité d'incitations sous forme de bons. Par conséquent, la baisse des coûts des batteries élargit le champ de l'adoption par les flottes, au-delà des programmes pilotes urbains initiaux.
Expansion de la Recharge Rapide en Dépôt et sur les Corridors en Amérique du Nord
Le programme de formule NEVI oriente des financements importants pour installer des chargeurs rapides à courant continu à intervalles réguliers le long des corridors de carburants alternatifs, avec plusieurs sites adaptés aux camions qui devraient devenir opérationnels dans un avenir proche [2]. Dans la même veine, des entreprises privées se sont engagées à réaliser des investissements substantiels pour équiper les aires de repos de distributeurs à haute capacité au cours des prochaines années. L'infrastructure en dépôt fournit actuellement la majorité de l'énergie pour les camions électriques, les flottes privilégiant le contrôle des charges de demande et la disponibilité des chargeurs. Ces investissements réduisent collectivement les temps d'immobilisation, améliorent la flexibilité des itinéraires et atténuent les risques liés à l'utilisation des actifs en transport longue distance. Cependant, des défis tels que la fiabilité des chargeurs et l'interopérabilité des paiements continuent de poser problème aux premiers adoptants.
Engagements des Entreprises pour un Fret Neutre en Carbone
Walmart vise à convertir sa flotte de camions privée en unités à zéro émission d'ici 2040, affichant une nette préférence pour les modèles à véhicules électriques à batterie sur les trajets plus courts. UPS a déployé un nombre significatif de fourgonnettes électriques au fil des années, réalisant des économies notables sur le diesel. Pendant ce temps, FedEx a alloué des ressources substantielles aux dépenses d'investissement en véhicules électriques pour les prochaines années. Il est à noter que Tesla révèle qu'une majorité de ses réservations de Semi provient de flottes d'entreprises ciblant des réductions de carbone de porte 3. Ces engagements publics renforcent non seulement les carnets de commandes des équipementiers, mais accélèrent également la formation d'un marché secondaire en garantissant l'échelle.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés et Pénurie de Modèles | -4.3% | National | Moyen terme (2-4 ans) |
| Retards de Raccordement au Réseau Électrique | -3.6% | CA, TX, ON, QC | Court terme (≤2 ans) |
| Volatilité des Prix du Lithium | -2.8% | National | Court terme (≤2 ans) |
| Lacunes en Matière de Compétences HT-Sécurité pour les Flottes | -1.9% | Midwest et Sud-Est des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix Initial Élevé et Disponibilité Limitée des Modèles Lourds
Au quatrième trimestre 2025, un tracteur de classe 8 avec une capacité de batterie avancée était nettement plus cher que son homologue diesel, les batteries représentant une part substantielle du coût des matériaux. Bien que des crédits fiscaux soient disponibles pour compenser les coûts, les limitations sur le nombre d'unités éligibles créent une incertitude pour les acheteurs. Parmi les modèles disponibles, seuls quelques véhicules électriques à batterie avec cabine couchette offrent des capacités longue distance, comparé à une variété bien plus large d'options diesel. La production reste limitée, les fabricants étant confrontés à des contraintes de capacité. Les flottes plus petites se heurtent à des conditions de location plus strictes et à des coûts initiaux plus élevés, ce qui ralentit l'adoption en dehors des plus grands transporteurs.
Retards de Raccordement des Réseaux Électriques pour les Dépôts de ≥1 MW
Des enquêtes menées par l'EPRI révèlent que les sites en CA, TX et ON nécessitant des mises à niveau de service importantes font face à de longs délais d'attente, principalement en raison des améliorations nécessaires des transformateurs de distribution et des alimentateurs. PG&E souligne qu'une majorité des demandes à grande échelle nécessitent des mises à niveau coûteuses du réseau, une charge financière initialement supportée par les flottes en vertu de la Règle 15. Ces dernières années, la file d'attente d'ERCOT pour les chargeurs de véhicules électriques commerciaux a considérablement augmenté, entraînant des délais prolongés. En Ontario, les dossiers peuvent prendre encore plus de temps, surtout lorsque des conversions de tension sont imposées. Bien que la loi AB 2061 de Californie oblige les services publics à réaliser les études dans un délai plus court pour les projets de moindre envergure, la mise en œuvre effective reste incohérente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Camion :
La Domination des Camions de Moyenne Capacité Cède la Place à la Montée en Puissance des Camions LourdsLes modèles de moyenne capacité représentaient 43,15 % des revenus de 2025, reflétant un alignement précoce avec la recharge en dépôt et les cycles d'utilisation municipaux. Les modèles lourds afficheront la plus forte progression, avec un CAGR de 45,22 % qui augmentera considérablement la taille du marché des camions électriques en Amérique du Nord pour les tracteurs de classe 8 d'ici 2031, aidés par les corridors de recharge mégawatt et les batteries de 800 kWh.
L'intensité capitalistique reste plus faible dans les plateformes de classe 6, mais l'écart de performance se réduit. La part du marché des camions électriques en Amérique du Nord pour les unités de moyenne capacité atteint donc son pic tôt et évolue vers une parité proportionnelle avec les véhicules lourds d'ici 2030.



Par Type de Propulsion :
La Suprématie des Véhicules Électriques à Batterie Face à l'Accélération Rapide des Véhicules à Pile à CombustibleLes véhicules électriques à batterie détenaient 77,45 % des revenus de 2025 et ont généré la plus grande part du marché des camions électriques en Amérique du Nord grâce à une efficacité puits-à-roue de 85 à 90 % et au réseau de recharge le plus étendu. Les véhicules électriques à pile à combustible devraient progresser à un CAGR de 50,13 %, augmentant la taille collective du marché des camions électriques en Amérique du Nord pour les plateformes à hydrogène d'ici 2031. Les hybrides rechargeables offraient un compromis pour les flottes aux cycles d'utilisation mixtes, mais les incitations politiques ont commencé à se détourner des technologies de transition, orientant les investissements vers des groupes motopropulseurs purement à zéro émission.
À mesure que la période de prévision se déroule, la domination des véhicules électriques à batterie (VEB) commence à s'éroder. Ce changement est largement attribué à l'avènement des chargeurs mégawatt sur les corridors et à la baisse des prix de l'hydrogène vert, rendant possible le ravitaillement rapide pour les longues distances. Soutenant cette transition, les équipementiers font des annonces notables : Nikola prévoit d'établir un nombre significatif de stations à hydrogène, tandis que le programme XCIENT de Hyundai a démontré une haute fiabilité et d'importantes performances de flotte. Malgré cela, les VEB, appréciés pour leur compatibilité avec les dépôts, restent le choix privilégié des opérateurs urbains et régionaux. Ces opérateurs se concentrent principalement sur des itinéraires prévisibles couvrant des distances plus courtes. Par conséquent, le paysage concurrentiel évolue : les VEB consolident leur emprise sur les itinéraires métropolitains à fort volume, tandis que les véhicules électriques à pile à combustible (VEPC) se taillent des niches, notamment pour les transports longue distance sensibles à la charge utile et réfrigérés.
Par Autonomie :
Un Mix Orienté Urbain Évoluant Vers l'Adoption de Véhicules à Grande AutonomieLes véhicules d'une autonomie inférieure à 150 km représentaient 47,13 % des déploiements de 2025 en raison des itinéraires de livraison du dernier kilomètre et de collecte des ordures qui retournent à la base chaque nuit. Les camions capables d'une autonomie de 301 à 500 km détenaient une part modeste mais se développeront à un CAGR notable, le Semi de Tesla et l'eCascadia de Daimler validant une performance réelle de 480 km avec un poids total en charge de 82 000 lb.
Sur l'horizon de prévision, la tranche supérieure à 500 km progresse le plus rapidement à un CAGR de 46,18 %, augmentant sa part de la taille du marché des camions électriques en Amérique du Nord d'ici 2031. Avec l'établissement de corridors de recharge mégawatt dans le cadre du financement NEVI et des pilotes CharIN MCS, l'infrastructure essentielle est fermement mise en place. Simultanément, l'adoption de chimies de batteries avancées élève la densité des batteries au-delà du seuil de rentabilité de la charge utile. Tandis que les flottes axées sur l'urbain optent pour des châssis à courte autonomie afin de réduire les coûts des batteries, les opérations mixtes — telles que la logistique en tournée — se tournent vers des plateformes à autonomie intermédiaire qui équilibrent les dépenses d'investissement et la polyvalence.
Par Capacité de Batterie :
Les Batteries de Milieu de Gamme Dominent Tandis que les Systèmes de 800 kWh Gagnent du TerrainLes batteries de la tranche 201-400 kWh contrôlaient 53,44 % des achats de 2025 en exploitant les points d'équilibre coût-performance, offrant une autonomie de 250 à 300 km pour les camions fourgons de classe 6-7. Les systèmes dépassant 800 kWh ne constituaient qu'une part nominale des livraisons, mais devraient progresser à un CAGR de 47,03 %, augmentant la part du marché des camions électriques en Amérique du Nord pour ce segment d'ici fin 2031.
La tarification des systèmes LFP établit le fondement économique, les rendant nettement plus rentables par rapport aux systèmes NMC. Cependant, les opérateurs avec des poids bruts plus élevés sont prêts à payer la prime pour les systèmes NMC en raison de l'avantage de la recharge mégawatt, qui peut reconstituer rapidement l'état de charge, réduisant les temps d'immobilisation par rapport au diesel. Des entreprises leaders, notamment LG Energy Solution et Ford via son parc de batteries BlueOval sous licence CATL dans le Michigan, établissent des lignes de production LFP aux États-Unis, ce qui devrait réduire davantage les coûts et atténuer les risques d'approvisionnement.
Par Architecture Moteur :
Les Solutions à Moteur Unique Cèdent du Terrain aux Essieux Électriques IntégrésLes configurations à entraînement direct à moteur unique détenaient 69,03 % de la part en 2025, les flottes appréciant la simplicité et la rentabilité des composants. Les essieux électriques intégrés représentaient une part minimale mais devraient surpasser toutes les autres architectures à un CAGR de 46,71 %, augmentant la part du marché des camions électriques en Amérique du Nord pour les essieux électriques d'ici 2031.
Le groupe motopropulseur électrique avancé de Dana et le CeTrax 2 très efficace de ZF contribuent à la réduction du poids et à l'amélioration de l'autonomie en minimisant les pertes d'énergie. Les systèmes à double moteur continuent de jouer un rôle crucial pour répondre aux exigences des tâches professionnelles à forte intensité de couple, tandis que les moyeux de roue intégrés restent une option spécialisée jusqu'à ce que les défis technologiques soient résolus. De plus, les normes d'efficacité réglementaires encouragent subtilement les équipementiers à adopter des configurations intégrées, tirant parti des réductions de poids et de traînée pour satisfaire aux exigences de conformité.

Par Application :
La Domination de la Logistique s'Atténue Tandis que la Construction et l'Exploitation Minière AccélèrentEn 2025, la logistique et la livraison de colis sont devenues le segment dominant avec 60,14 % de part, portées par les stratégies d'approvisionnement de leaders du secteur tels qu'Amazon, UPS et FedEx. Pendant ce temps, les secteurs de la construction et de l'exploitation minière, bien que plus modestes en part, connaissent une croissance rapide de 45,85 % de CAGR. Cette expansion contribue de manière significative au marché des camions électriques en Amérique du Nord, avec des avancées notables en matière d'efficacité des coûts de carburant démontrées par des véhicules tels que les tombereaux Volvo CE et les camions-bennes BYD.
Les services municipaux prennent également de l'élan, soutenus par des mandats municipaux visant à atteindre zéro émission pour les flottes de collecte des ordures dans la prochaine décennie. Les secteurs de la distribution et des produits de grande consommation explorent des unités de réfrigération électriques qui optimisent la consommation d'énergie en séparant les charges CVC des batteries de traction. Dans le même temps, les entreprises de services publics adoptent des camions nacelles conçus pour réduire les émissions lors des opérations stationnaires. Chacune de ces applications bénéficie désormais d'un châssis conçu sur mesure, répondant au défi historique de l'adaptation de la technologie des voitures particulières à un usage commercial.
Analyse Géographique
Marché des Camions Électriques en Amérique du Nord aux États-Unis
Les États-Unis dominent le marché des camions électriques en Amérique du Nord, représentant environ 84 % du volume total du marché en 2024, tout en affichant la trajectoire de croissance la plus soutenue avec un taux de croissance attendu d'environ 24 % de 2024 à 2029. La performance robuste du marché peut être attribuée à l'approche globale du pays en matière d'adoption des camions électriques, soutenue par des incitations substantielles aux niveaux fédéral et étatique. Les objectifs environnementaux ambitieux du gouvernement américain, notamment à travers des initiatives telles que la réglementation Advanced Clean Trucks, ont créé un environnement favorable à l'adoption des camions électriques. Les grandes zones métropolitaines sont à l'avant-garde de cette transition, les villes mettant en place des zones à faibles émissions et développant des infrastructures de recharge dédiées. La présence de fabricants de premier plan et leurs investissements significatifs dans la recherche et le développement ont encore accéléré la croissance du marché. Par ailleurs, le secteur logistique bien développé du pays et les engagements croissants des entreprises en matière de durabilité ont stimulé la demande, notamment dans le segment du transport commercial.
Marché des Camions Électriques en Amérique du Nord au Canada
Le marché des camions électriques au Canada démontre un potentiel significatif, porté par l'engagement fort du pays en faveur de la durabilité environnementale et des transports propres. L'approche globale du gouvernement comprend des initiatives fédérales et provinciales visant à accélérer l'adoption de véhicules commerciaux électriques dans le transport commercial. Des provinces comme le Québec et la Colombie-Britannique sont en première ligne, mettant en œuvre leurs propres mandats sur les véhicules zéro émission et offrant des incitations supplémentaires pour l'électrification des flottes. L'infrastructure électrique robuste du pays et son mix énergétique propre constituent une base avantageuse pour l'exploitation des camions électriques. Les villes canadiennes intègrent de plus en plus les camions électriques dans leurs flottes municipales, donnant l'exemple au secteur privé. Le marché est encore renforcé par la collaboration croissante entre les agences gouvernementales, les services publics et les parties prenantes du secteur privé dans le développement des infrastructures de recharge. Les capacités de fabrication locales et les institutions de recherche contribuent aux avancées technologiques en matière de performances par temps froid, répondant aux défis spécifiques posés par le climat canadien.
Marché des Camions Électriques en Amérique du Nord au Mexique
Le marché des camions électriques au Mexique traverse une phase de transformation, caractérisée par une prise de conscience croissante des solutions de transport durable et des préoccupations environnementales grandissantes dans les zones urbaines. La position stratégique du pays dans le commerce et la fabrication en Amérique du Nord a attiré des investissements significatifs dans les capacités de production de véhicules électriques. Les grandes villes, notamment Mexico, stimulent l'adoption grâce à des politiques environnementales progressistes et des restrictions sur les véhicules conventionnels dans les centres urbains. L'expertise manufacturière automobile du pays s'oriente progressivement vers la production de véhicules électriques, créant un écosystème solide pour le développement des camions électriques. Les gouvernements locaux mettent en œuvre des politiques de soutien et collaborent avec des partenaires internationaux pour développer les infrastructures de recharge. Le marché est particulièrement actif dans les segments de la livraison du dernier kilomètre et de la logistique urbaine, où les camions électriques offrent des avantages opérationnels. L'engagement du Mexique à réduire la pollution atmosphérique urbaine a suscité un intérêt accru de la part des opérateurs de flottes pour les alternatives électriques, notamment dans les zones densément peuplées.
Marché des Camions Électriques en Amérique du Nord dans les Autres Pays
La région nord-américaine dans son ensemble présente des niveaux variables d'adoption des camions électriques, influencés par les réglementations locales, les conditions économiques et le développement des infrastructures. L'approche de chaque pays en matière d'électrification reflète ses priorités économiques et ses objectifs environnementaux propres. Le développement du marché est étroitement lié aux relations commerciales régionales et à la coopération transfrontalière dans l'établissement de réseaux de recharge et l'harmonisation des réglementations. Les initiatives locales et les programmes pilotes contribuent à démontrer la viabilité des camions électriques dans différentes conditions d'exploitation et cas d'usage. Le succès des premiers adoptants encourage d'autres marchés à accélérer leur transition vers les véhicules électriques, notamment dans le secteur du transport commercial. Les partenariats internationaux et le partage des connaissances jouent un rôle crucial dans le développement de l'expertise du marché et des capacités techniques à travers la région.
Éditions régionales
Paysage Concurrentiel
Concentration du Marché
Marché des Camions Électriques en Amérique du Nord aux États-Unis
Les équipementiers — Daimler Truck, Volvo Group, PACCAR et Tesla — détenaient une part notable du marché des camions électriques en Amérique du Nord en 2025. Daimler et Volvo s'appuient sur leurs réseaux de concessionnaires existants et des contrats de maintenance groupés pour maintenir des coûts sur la durée de vie prévisibles, tandis que Tesla et Rivian exploitent l'intégration verticale et les ventes directes aux flottes qui contournent les concessionnaires traditionnels. PACCAR s'est taillé une niche auprès des propriétaires-exploitants grâce à des configurations de batteries modulaires et à la télématique intégrée.
Le Semi de Tesla, désormais sorti en nombre significatif de la chaîne de production, offrait un avantage de prix par rapport aux tracteurs diesel lorsque le crédit de la Section 45W était disponible jusqu'en septembre 2025, et concurrence désormais uniquement sur le coût total de possession. Cela donne aux grands expéditeurs comme PepsiCo un avantage significatif en termes de coût par tonne-kilomètre. À la suite d'une expansion majeure à Portland, l'eCascadia de Daimler a augmenté sa production. Pendant ce temps, le VNR Electric de Volvo a établi une présence notable sur le marché du transport régional en Californie, renforçant son attrait avec des offres de services tarifées à un taux compétitif.
Les nouveaux entrants comme BYD, Lion Electric et Xos visent des opportunités inexploitées. L'usine de BYD en Californie contourne les droits de douane et tire parti des cellules LFP internes, réalisant une réduction de coûts significative par rapport aux batteries NMC standard. Les partenariats, notamment ceux s'alignant sur la norme mégawatt CharIN, émergent comme des différenciateurs essentiels, susceptibles de remodeler le paysage du secteur d'ici 2030.
Leaders du Secteur des Camions Électriques en Amérique du Nord
-
Daimler Truck Holding AG
-
Volvo Group
-
PACCAR Inc.
-
BYD Auto Co., Ltd.
-
Tesla, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Camions Électriques en Amérique du Nord Entreprises couvertes dans ce rapport
- Daimler Truck Holding AG
- Volvo Group
- PACCAR Inc.
- BYD Auto Co., Ltd.
- Ford Motor Company
- Orange EV
- Tesla, Inc.
- Rivian Automotive LLC
- Lion Electric Co.
- Xos, Inc.
- International Motors, LLC
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors
- Workhorse Group
- Hyundai Motor Company
- GreenPower Motor Company Inc.
Développements industriels récents dans Marché des Camions Électriques en Amérique du Nord
- Août 2026 : Ford a annoncé que son usine d'assemblage de Louisville est en bonne voie pour lancer pleinement la production de son nouveau camion électrique de taille intermédiaire en 2027. L'entreprise a déclaré avoir consacré les huit mois précédents à la conversion de l'usine d'assemblage de Louisville d'une installation de véhicules à essence en une usine de fabrication entièrement électrique pour préparer le lancement de la production du nouveau camion électrique de taille intermédiaire en 2027.
- Juin 2026 : BYD Commercial Vehicles a livré 100 camions légers électriques T75 au Mexique, marquant une étape importante dans l'expansion de l'entreprise en Amérique latine. La livraison renforce l'engagement de BYD à soutenir la transition du Mexique vers un transport et une logistique durables.
- Avril 2026 : La société de transport suédoise Einride a annoncé un partenariat avec Amazon.com pour déployer 75 camions lourds électriques à conduite manuelle et l'infrastructure de recharge associée dans cinq sites aux États-Unis au sein du réseau de fret du géant du commerce électronique.
- Avril 2026 : Elemental Trucks Inc. (ETI), un leader canadien des véhicules lourds à zéro émission, a lancé le premier camion à pile à combustible à hydrogène de 63,5 tonnes commercialement disponible en Amérique du Nord lors du Truck World 2026. Le lancement a démontré la capacité d'ETI à décarboner les opérations de transport les plus exigeantes.
Périmètre du Rapport sur le Marché des Camions Électriques en Amérique du Nord
Le périmètre comprend la segmentation par type de camion (camion léger (≤3,5 t), camion de moyenne capacité (3,6-12 t) et camion lourd (plus de 12 t)), type de propulsion (véhicule électrique à batterie, véhicule électrique à pile à combustible, véhicule hybride rechargeable et véhicule hybride électrique), autonomie (moins de 150 km (urbain), 150-300 km (régional), 301-500 km (longue distance) et plus de 500 km (étendu)), capacité de batterie (≤200 kWh, 201-400 kWh, 401-800 kWh et plus de 800 kWh), architecture moteur (entraînement direct à moteur unique, double moteur, essieu électrique intégré et moteur-roue intégré) et application (logistique et colis, services municipaux, construction et exploitation minière, distribution de détail et de produits de grande consommation, et services publics et autres industries). L'analyse couvre également la segmentation au niveau des pays, notamment les États-Unis, le Canada et le Mexique. La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
Aperçu de la segmentation
Configuration de Véhicule
| Camions | Camions Commerciaux Lourds |
| Camions Commerciaux de Moyenne Charge |
Catégorie de Carburant
| BEV |
| FCEV |
| HEV |
| PHEV |
Pays
| Canada |
| Mexique |
| États-Unis |
| Configuration de Véhicule | Camions | Camions Commerciaux Lourds |
| Camions Commerciaux de Moyenne Charge | ||
| Catégorie de Carburant | BEV | |
| FCEV | ||
| HEV | ||
| PHEV | ||
| Pays | Canada | |
| Mexique | ||
| États-Unis |
Définition du marché
- Type de Véhicule - La catégorie couvre la catégorie des camions.
- Type de Carrosserie de Véhicule - Cela inclut les Camions Commerciaux de Moyenne Charge et les Camions Commerciaux Lourds
- Catégorie de Carburant - La catégorie comprend divers types de carburant tels que l'Essence, le Diesel, le GPL (Gaz de Pétrole Liquéfié), le GNC (Gaz Naturel Comprimé), les HEV (Véhicules Électriques Hybrides), les PHEV (Véhicules Électriques Hybrides Rechargeables), les BEV (Véhicules Électriques à Batterie) et les FCEV (Véhicules Électriques à Pile à Combustible)
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique (VE) | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules entièrement électriques ou les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV n'ont pas de moteur à combustion interne et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement tous les véhicules entièrement électriques ainsi que les hybrides rechargeables. |
| Véhicule Électrique Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne, soit par un moteur électrique. Contrairement aux véhicules électriques hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à Combustion Interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence/pétrole ou au diesel. |
| Véhicule Électrique Hybride | Un véhicule alimenté par un moteur à combustion interne en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du moteur à combustion interne et le freinage régénératif. |
| Véhicules Commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour le transport de personnes ou de marchandises. La catégorie comprend les véhicules utilitaires légers et les véhicules de moyenne et lourde charge. |
| Véhicules de Tourisme | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Utilitaires Légers | Les véhicules commerciaux pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| Véhicules de Moyenne et Lourde Charge | Les véhicules commerciaux pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence/le pétrole comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules diesel-électriques hybrides. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils rechargeables. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un moteur à combustion interne. La batterie peut être chargée soit par freinage régénératif utilisant le moteur à combustion interne, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Hayon | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de la transmission intégrale et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules polyvalents (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de chiffre d'affaires et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen (ASP) respectif. Lors de l'estimation de l'ASP, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, le coût de fabrication, les avancées technologiques et les préférences variables des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés à travers un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.