
Taille et parts du marché des logiciels de réseaux de neurones
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 45.63 Milliards de dollars |
| Taille du Marché (2031) | 177.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 31.25 % |
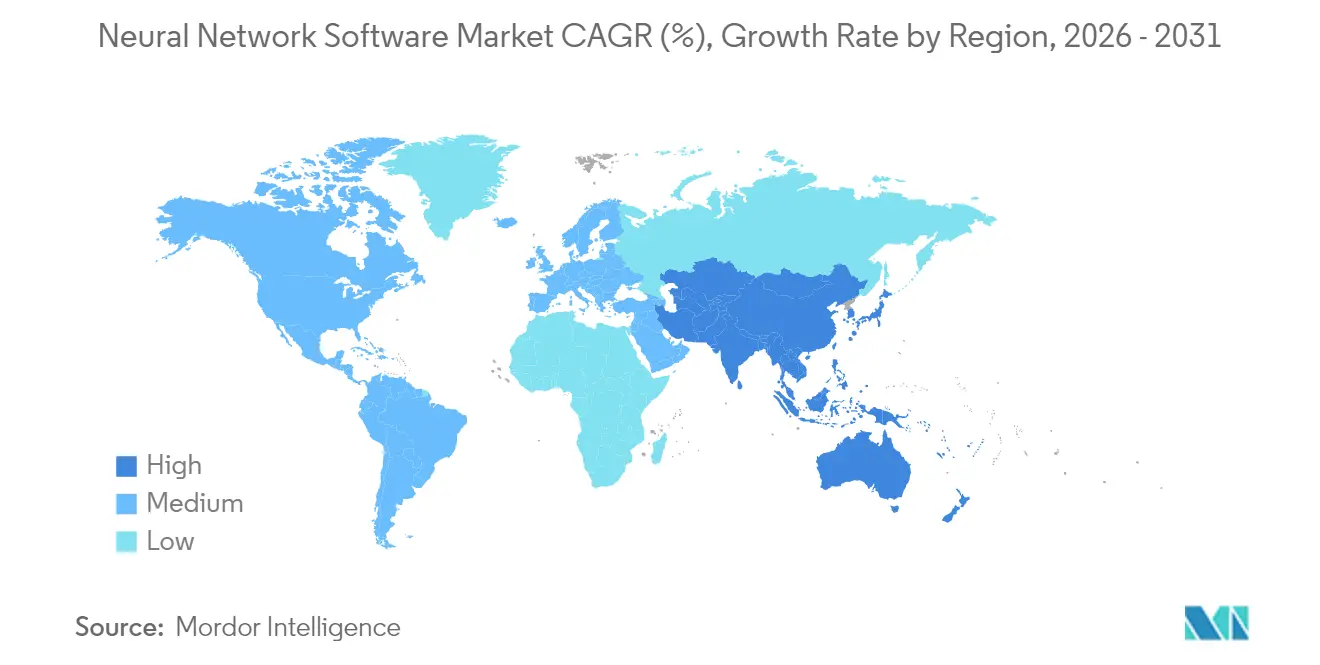
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
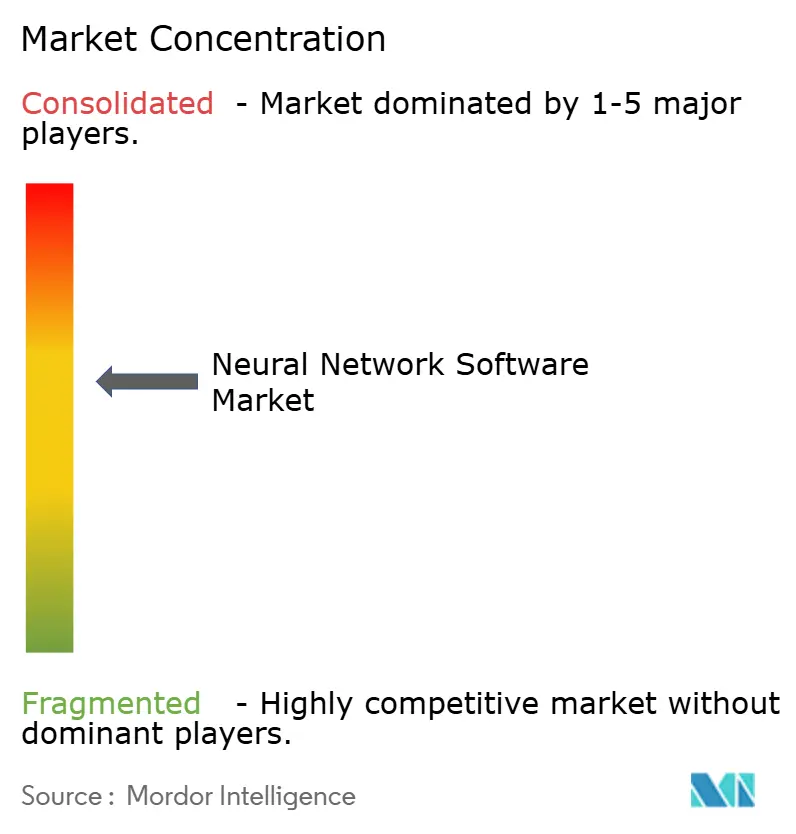
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de réseaux de neurones par Mordor Intelligence
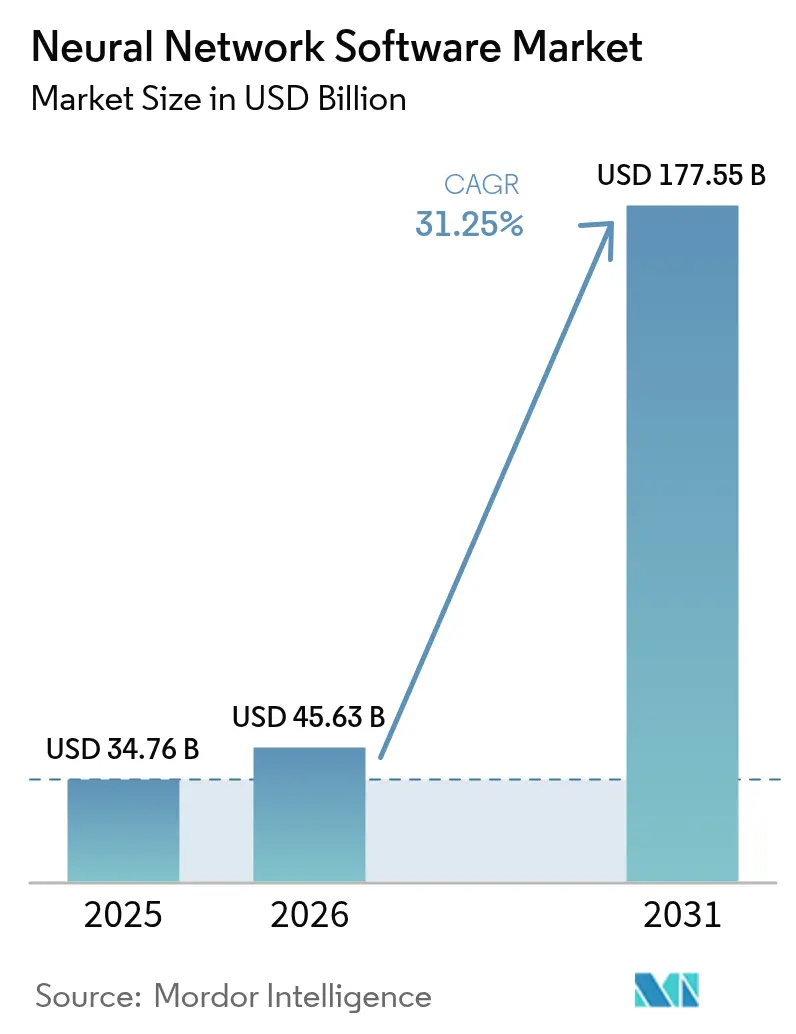
La taille du marché des logiciels de réseaux de neurones en 2026 est estimée à 45,63 milliards USD, en hausse par rapport à la valeur de 2025 de 34,76 milliards USD, avec des projections pour 2031 indiquant 177,55 milliards USD, progressant à un TCAC de 31,25 % sur la période 2026-2031. L'expansion s'accélère à mesure que les entreprises passent des preuves de concept aux déploiements à grande échelle, soutenues par des programmes d'IA souveraine, des écosystèmes de modèles de fondation et des plateformes cloud qui abaissent les barrières à l'adoption. La progression du chiffre d'affaires d'OpenAI, passant de 5,5 milliards USD en décembre 2024 à 10 milliards USD en juin 2025, illustre la demande commerciale croissante pour les déploiements de réseaux de neurones à grande échelle. L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, car la Chine, le Japon, l'Inde et la Corée du Sud localisent des grands modèles de langage et construisent des clouds nationaux d'IA. Les tendances par composant montrent que les outils logiciels conservent la part majoritaire, tandis que les services se développent plus rapidement à mesure que les entreprises recherchent une expertise en intégration et en optimisation. La concurrence continue de s'intensifier, les hyperscalers cloud, les éditeurs de logiciels d'entreprise et les entreprises spécialisées en IA se disputant la différenciation sur l'efficacité des modèles, la gouvernance et les solutions verticales.
Points clés du rapport
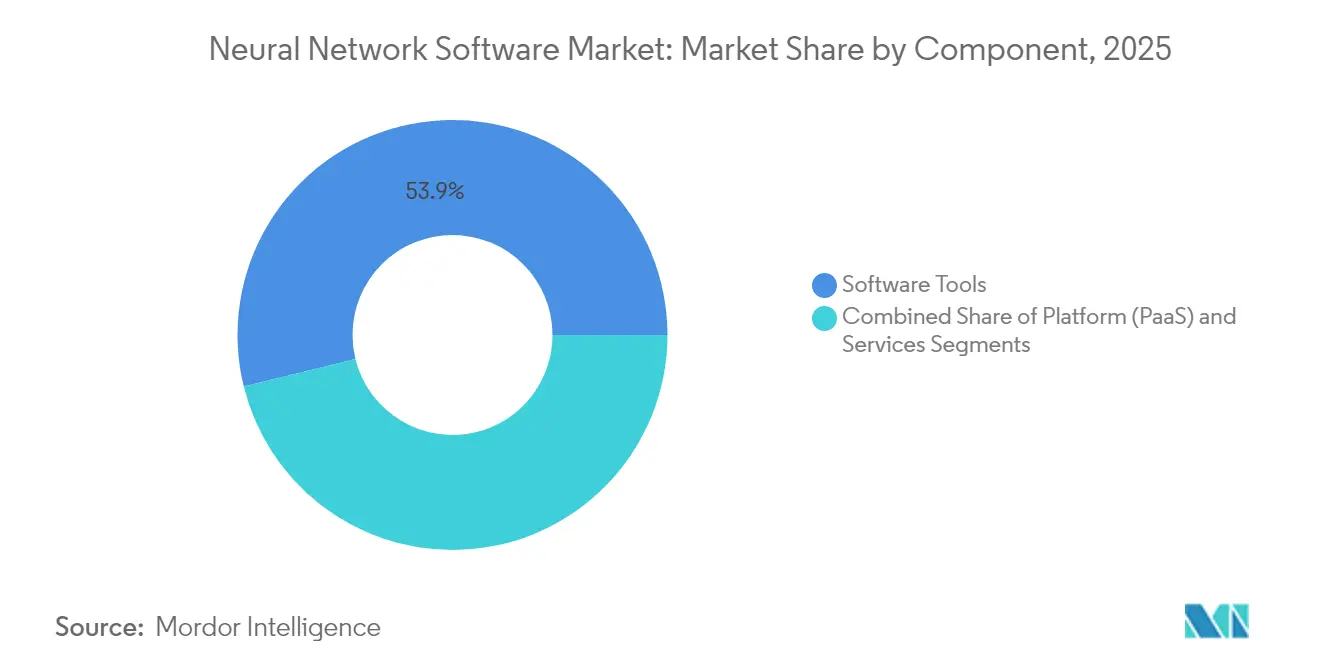
- Par composant, les outils logiciels représentaient 53,85 % du chiffre d'affaires 2025, tandis que les services devraient se développer à un TCAC de 34,15 % jusqu'en 2031.
- Par mode de déploiement, les solutions cloud représentaient 60,65 % des parts du marché des logiciels de réseaux de neurones en 2025, tandis que les architectures hybrides devraient croître à un TCAC de 33,6 % jusqu'en 2031.
- Par type, l'exploration et l'archivage de données étaient en tête avec une part de chiffre d'affaires de 38,15 % en 2025 ; les logiciels d'optimisation devraient progresser à un TCAC de 33,1 % jusqu'en 2031.
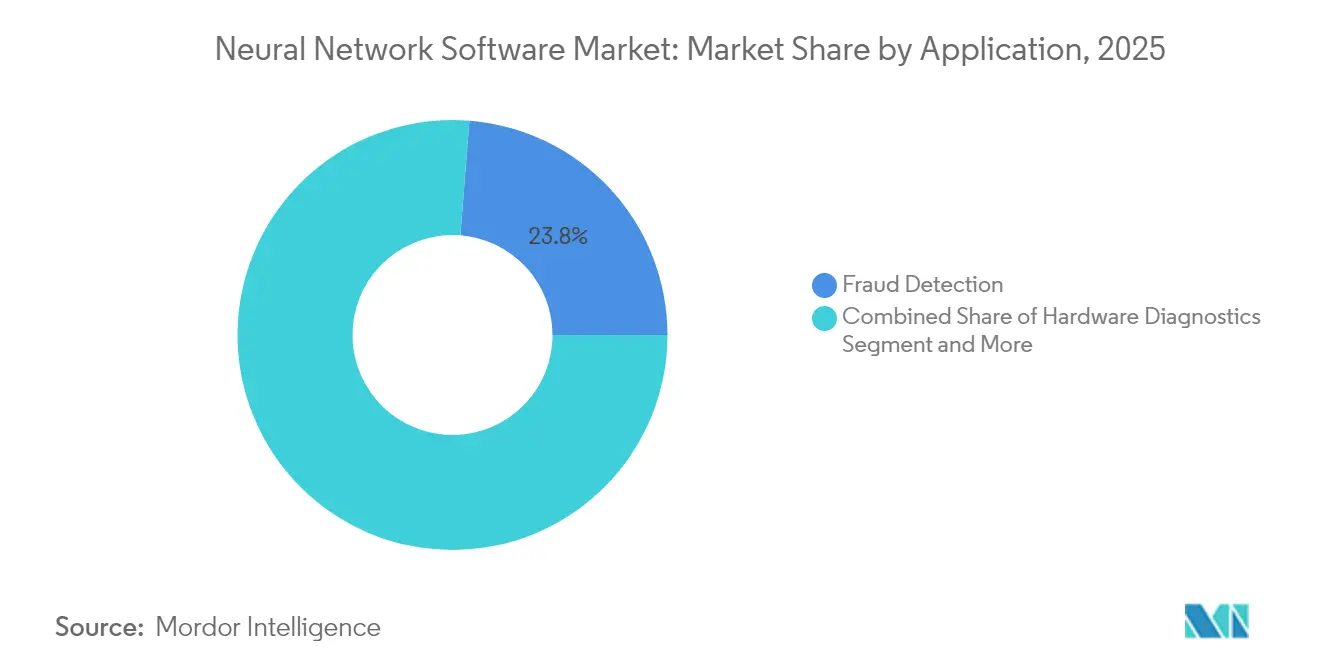
- Par application, la détection de fraude représentait 23,75 % du chiffre d'affaires 2025 ; la maintenance prédictive devrait enregistrer un TCAC de 34,4 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI représentait 23,05 % de la taille du marché des logiciels de réseaux de neurones en 2025, tandis que le secteur manufacturier devrait se développer à un TCAC de 33,4 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 37,65 % du chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 34,6 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des logiciels de réseaux de neurones
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les plateformes d'IA basées sur le cloud démocratisent les réseaux de neurones | +8.2% | Mondial, adoption plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande croissante des entreprises pour l'analytique prédictive | +7.5% | Mondial, porté par les pôles manufacturiers en Asie-Pacifique et en Amérique du Nord | Court terme (≤2 ans) |
| Disponibilité croissante des mégadonnées et des GPU | +6.8% | Amérique du Nord et Asie-Pacifique en tête, tempérée par les contraintes d'approvisionnement | Moyen terme (2-4 ans) |
| Les modèles de fondation créent une nouvelle demande de chaîne d'outils | +5.9% | Mondial, concentré dans les régions à forte avance technologique | Long terme (≥4 ans) |
| Les places de marché de modèles open source accélèrent l'adoption | +4.1% | Mondial, particulièrement fort dans les communautés de développeurs | Court terme (≤2 ans) |
| Les initiatives d'IA souveraine nécessitent des piles de réseaux de neurones locales | +3.7% | Europe, Asie-Pacifique et certains marchés émergents | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Les plateformes d'IA basées sur le cloud démocratisent l'accès
Les dépenses des entreprises en IA générative augmentent de 30 % en 2025, les entreprises du marché intermédiaire adoptant des plateformes gérées qui suppriment les barrières en capital. L'acquisition de Neural Magic par Red Hat ajoute des bibliothèques d'inférence optimisées à sa suite cloud hybride, permettant des déploiements efficaces au sein de clusters privés. [1]Red Hat, "Red Hat annonce un accord définitif pour acquérir Neural Magic," redhat.com Le service AI Anywhere de Rackspace regroupe des modèles préconstruits avec une tarification d'abonnement prévisible, rendant les architectures complexes de réseaux de neurones accessibles aux entreprises dépourvues d'expertise interne. [2]Rackspace Technology, "Améliorez les performances de l'IA dans le cloud privé avec Rackspace AI," rackspace.com La famille Gemini de Google étend la démocratisation en intégrant des API de génération de texte en image et de vidéo dans les consoles cloud standard, permettant aux développeurs de tester l'inférence multimodale sans infrastructure dédiée. Ces évolutions de plateformes réduisent le délai de création de valeur et élargissent le marché des logiciels de réseaux de neurones à de nouveaux adoptants en entreprise.
Demande croissante des entreprises pour l'analytique prédictive
Les fabricants passent d'une maintenance réactive à une maintenance proactive, les réseaux de neurones atteignant une précision de 94 % dans la prédiction des pannes. L'usine BMW de Ratisbonne prévient plus de 500 minutes de perturbations annuelles de la chaîne de montage en analysant les données des composants existants, confirmant un fort retour sur investissement dans les contextes industriels. [4]BMW Group, "Maintenance intelligente grâce à l'intelligence artificielle," press.bmwgroup.com General Motors a réduit les temps d'arrêt imprévus de 15 % et économisé 20 millions USD par an après avoir connecté des capteurs IoT à des moteurs de planification pilotés par l'IA. Les institutions financières constatent des avantages parallèles, avec des modèles d'apprentissage profond hybrides détectant 98,7 % des paiements frauduleux. Ces gains économiques clairs accélèrent les cycles d'achat de logiciels et élèvent les attentes en matière de support de déploiement rapide de la part des fournisseurs.
Disponibilité croissante des mégadonnées et des GPU
La capacité mondiale de calcul pour l'IA devrait croître de dix fois d'ici 2027, aidée par les avancées en nœuds de puces et en conditionnement avancé, mais l'offre reste tendue car NVIDIA contrôle 88 % du volume de GPU discrets et dépend de lignes CoWoS limitées. La rareté crée un marché matériel à deux niveaux où les entreprises riches en ressources poursuivent des modèles de pointe tandis que d'autres s'appuient sur des architectures plus petites. Les GPU Arc d'Intel, associés à PyTorch, réduisent les coûts d'entrée et élargissent le choix matériel. Le résultat net est une expansion continue des capacités, mais aussi un intérêt accru pour la compression efficace des modèles qui maintient des performances élevées sur des ressources limitées, soutenant la dynamique du marché des logiciels de réseaux de neurones.
Les modèles de fondation créent une nouvelle demande de chaîne d'outils
Le DBRX de Databricks montre comment les modèles de fondation ouverts permettent aux entreprises d'affiner leurs données propriétaires tout en conservant la propriété, réduisant les dépenses liées à la dépendance aux fournisseurs. TorchTitan atteint un entraînement 65 % plus rapide sur 128 GPU, soulignant le besoin d'orchestration d'entraînement distribué. Les couches de gouvernance arrivent à maturité en parallèle ; IBM watsonx.governance automatise les points de contrôle de conformité à la loi européenne sur l'IA, garantissant que les modèles respectent les mandats de transparence. [3]IBM Staff, "IBM watsonx.governance," IBM, ibm.com Ces chaînes d'outils spécialisées créent de nouveaux bassins de revenus dans les domaines des MLOps, de l'observabilité et des moteurs de politique, élargissant l'empreinte du marché des logiciels de réseaux de neurones.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de talents MLOps en apprentissage profond | -4.8% | Mondial, plus aigu en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Charges liées à la confidentialité des données et à la gouvernance | -3.2% | Europe (RGPD) avec une influence mondiale croissante | Long terme (≥4 ans) |
| Volatilité de la chaîne d'approvisionnement en GPU qui fait grimper les coûts | -2.9% | Mondial, impact concentré sur les applications à forte intensité de calcul | Court terme (≤2 ans) |
| Examen énergétique et ESG des charges de travail d'entraînement | -1.7% | Marchés développés appliquant des mandats de durabilité | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents MLOps en apprentissage profond
Seulement 28 % des adoptants de l'IA emploient des ingénieurs MLOps dédiés, et 75 % des employeurs européens ont eu du mal à pourvoir des postes en IA en 2024, mettant en évidence un déficit de compétences persistant. Les géants de la technologie proposent désormais des programmes de certification pour accélérer la reconversion, mais les programmes ne peuvent pas suivre les changements rapides de cadres. Sans suffisamment de praticiens pour opérationnaliser les modèles, les délais de déploiement s'allongent et les revenus des services augmentent, plafonnant les gains à court terme du marché des logiciels de réseaux de neurones même si la demande croît.
Charges liées à la confidentialité des données et à la gouvernance
La loi européenne sur l'IA introduit des évaluations des risques obligatoires et des obligations de divulgation, augmentant les frais généraux de conformité. Les institutions financières en Asie évitent l'IA pour les tâches de lutte contre le blanchiment d'argent car les systèmes hérités ne peuvent pas satisfaire aux tests de traçabilité des données. Le RGPD contraint en outre à une inférence préservant la confidentialité, incitant à investir dans la surveillance des modèles et les techniques de données synthétiques. Les petites entreprises font face à des coûts proportionnellement plus élevés, décourageant l'adoption précoce malgré un fort intérêt, et freinant ainsi l'expansion du marché des logiciels de réseaux de neurones.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : stabilité des logiciels et essor des services
Les cadres logiciels, les bibliothèques et les suites AutoML ont généré 53,85 % du chiffre d'affaires 2025, soulignant leur rôle de colonne vertébrale structurelle du marché des logiciels de réseaux de neurones. Les kits de développement de base tels que TensorFlow, PyTorch et JAX restent essentiels, mais les acheteurs exigent de plus en plus des modules clés en main qui raccourcissent les cycles d'expérimentation. Les services, notamment le conseil professionnel et les opérations gérées, progressent à un TCAC de 34,15 % à mesure que les entreprises externalisent l'intégration, l'ajustement et la gestion du cycle de vie.
Les services gérés ont capté des gains incrémentiels équivalant à 34,2 % de la taille du marché des logiciels de réseaux de neurones en 2025, les fournisseurs cloud intégrant des spécialistes en IA dans les packages d'abonnement pour accélérer le délai de mise en production. Les équipes de services professionnels répondent aux besoins spécifiques aux secteurs — par exemple, la conformité en imagerie médicale — renforçant davantage la part des services. Sur la fenêtre de prévision, la différenciation des fournisseurs dépendra de la profondeur du domaine et de la tarification basée sur les résultats plutôt que de la seule concession de licences.


Par mode de déploiement : la flexibilité hybride soutient l'IA souveraine
Le cloud public a conservé 60,65 % des parts du marché des logiciels de réseaux de neurones en 2025, car les hyperscalers offrent un calcul élastique pour l'entraînement et l'inférence. Les entreprises exploitent des clusters GPU à la demande, évitant les dépenses en capital initiales. Cependant, les exigences de souveraineté, de latence et réglementaires font évoluer la croissance vers les déploiements hybrides, prévus à un TCAC de 33,6 % jusqu'en 2031.
Les architectures hybrides permettent aux données de résider sur site ou dans des clouds privés tandis que l'entraînement des modèles se déroule dans des environnements publics évolutifs. Les opérateurs des services financiers et de la santé adoptent cette topologie pour protéger les données sensibles tout en exploitant l'échelle du cloud. L'utilisation croissante de l'informatique confidentielle et de l'apprentissage fédéré amplifiera la demande hybride, remodelant la planification des ressources pour les fournisseurs.
Par type : les moteurs d'optimisation gagnent en dynamisme
Les applications d'exploration et d'archivage de données contrôlaient 38,15 % du chiffre d'affaires en 2025, reflétant une utilisation ancrée pour la découverte de modèles dans de grands ensembles de données. Les tableaux de bord de visualisation et d'analyse traduisent les sorties des réseaux de neurones en informations exploitables pour les utilisateurs métier, consolidant leur place dans les piles analytiques.
Les logiciels d'optimisation progressent le plus rapidement à un TCAC de 33,1 %, ciblant le routage de la chaîne d'approvisionnement, la planification de la production et l'allocation des ressources. L'adoption précoce dans les lignes d'assemblage automobile montre que les algorithmes prédictifs réduisent les temps de changement et les taux de rebut, générant des économies de coûts directes. À mesure que la fabrication allégée et les objectifs ESG convergent, la demande de modules d'optimisation ajoutera de nouvelles couches au marché des logiciels de réseaux de neurones.
Par application : la maintenance prédictive prend son envol
La détection de fraude dominait avec une part de 23,75 % en 2025, stimulée par l'accent mis par le BFSI sur la surveillance des transactions. Une précision supérieure à 98 % est désormais un prérequis, poussant les fournisseurs vers des modules complémentaires d'IA explicable.
La maintenance prédictive ne représente aujourd'hui qu'une fraction, mais ajoute le poids incrémental le plus élevé à la taille du marché des logiciels de réseaux de neurones, progressant à un TCAC de 34,4 %. Les fabricants d'équipements industriels et les fabricants de processus intègrent des réseaux de neurones dans des passerelles de périphérie pour anticiper les pannes plusieurs jours à l'avance, réduisant les temps d'arrêt et les coûts de stock. Les pilotes réussis dans l'automobile, la chimie et les mines déclenchent des déploiements à l'échelle de l'entreprise, assurant une demande future robuste.
Par secteur d'utilisation final : le secteur manufacturier progresse, le BFSI se maintient
Le BFSI a conservé 23,05 % du chiffre d'affaires en 2025 grâce à une large adoption dans la fraude, le scoring de crédit et le trading algorithmique. Les obligations de reporting réglementaire maintiennent les dépenses stables.
Le secteur manufacturier devrait afficher un TCAC de 33,4 % à mesure que les projets Industrie 4.0 convergent avec les déploiements de capteurs IoT. Le segment a capté 33,9 % de la nouvelle taille du marché des logiciels de réseaux de neurones entre 2025 et 2026, porté par des suites de surveillance de l'état qui génèrent des gains de rendement mesurables. La transition des preuves de concept au déploiement à l'échelle de l'usine alimente des engagements d'abonnement pluriannuels, consolidant les relations avec les fournisseurs.
Analyse géographique
L'Amérique du Nord détenait 37,65 % du chiffre d'affaires en 2025 grâce à un écosystème de capital-risque établi, une infrastructure cloud avancée et des viviers de talents denses. Le doublement du chiffre d'affaires récurrent annuel d'OpenAI à 10 milliards USD souligne la maturité commerciale, tandis que les hyperscalers élargissent continuellement leurs portefeuilles d'IA gérée. Le Canada s'appuie sur des clusters académiques à Montréal et Toronto, mais la dépendance à la fabrication de puces en Asie limite les ambitions de calcul souverain. Le Mexique tire parti de la délocalisation de proximité pour intégrer des solutions de réseaux de neurones dans la logistique et la production automobile, renforçant les chaînes d'approvisionnement régionales.
L'Asie-Pacifique devrait croître à un TCAC de 34,6 %, la taille du marché des logiciels de réseaux de neurones bondissant à 72,4 milliards USD d'ici 2031, la Chine, le Japon, l'Inde et la Corée du Sud mettant en œuvre des clouds nationaux d'IA. La Chine est en tête dans 37 des 44 disciplines critiques de R&D, canalisant le financement public vers les mises à niveau de l'IA industrielle. Le Japon accueille le premier bureau indo-pacifique d'OpenAI, confirmant la demande locale de solutions GPT d'entreprise respectant les nuances linguistiques et les lois sur la résidence des données. L'Inde soutient les start-ups via des bacs à sable gouvernementaux, tandis que l'Australie et Singapour investissent dans la recherche sur la sécurité et la gouvernance, créant des opportunités régionales diversifiées.
L'Europe poursuit son autonomie technologique à travers des projets d'IA souveraine. NVIDIA fournit plus de 3 000 exaflops de clusters Blackwell aux partenaires européens de centres de données, formant une colonne vertébrale continentale pour les charges de travail d'IA réglementées. Le cloud industriel d'IA allemand et les pôles d'hébergement de modèles menés par les télécoms français ajoutent de la profondeur. Cependant, les pénuries de talents persistent, 75 % des employeurs étant incapables de pourvoir des postes en IA, entraînant une inflation salariale et des migrations transfrontalières. Les exigences strictes du RGPD et les prochaines exigences de la loi sur l'IA favorisent les fournisseurs proposant des outils de gouvernance, façonnant les priorités d'achat.

Paysage réglementaire
La réglementation se durcit autour de la gouvernance, de la transparence et de la sécurité de l'IA, poussant les fournisseurs de logiciels de réseaux neuronaux à intégrer la gestion des risques et l'auditabilité dans leurs chaînes d'outils. Dans l'Union européenne, l'AI Act (Règlement (UE) 2024/1689, daté du 13 juin 2024 et publié en juillet 2024) établit un cadre fondé sur le risque et des organes de gouvernance, notamment un Bureau de l'IA au sein de la Commission européenne, les règles applicables aux systèmes à haut risque évoluant selon des échéances étendues allant jusqu'au 2 août 2028. Les exigences de l'annexe VII pour les systèmes d'IA à haut risque comprennent la gestion documentée des risques, la gouvernance des données, la documentation technique, la conservation des enregistrements, la transparence envers les déployeurs, le contrôle humain, ainsi que l'exactitude, la robustesse et la cybersécurité, ce qui accroît l'importance de l'observabilité des modèles et des modules de gouvernance au sein des plateformes.
Aux États-Unis, l'attention portée à la conformité s'étend également à la distribution transfrontalière et à l'accès aux capacités avancées d'IA en raison des contrôles à l'exportation. Le « Framework for Artificial Intelligence Diffusion » du BIS a été publié dans le Federal Register le 15 janvier 2025, élargissant les contrôles liés à l'informatique avancée et aux capacités d'IA associées, aux côtés de directives du BIS telles que la déclaration de politique du 13 mai 2025 soulignant les considérations d'autorisation d'exportation pour les articles d'informatique avancée utilisés pour entraîner des modèles d'IA à des fins sensibles. Par ailleurs, des cadres et normes largement adoptés influencent les achats et les contrôles internes, notamment le NIST AI RMF 1.0 (janvier 2023), un cadre volontaire de gestion des risques, et la norme ISO/IEC 42001:2023 pour la mise en place d'un système de management de l'IA, tous deux de plus en plus utilisés pour structurer les preuves de gouvernance dans les déploiements en entreprise.
Analyse de la chaîne de valeur
La chaîne de valeur des logiciels de réseaux neuronaux couvre l'infrastructure de calcul (GPU/accélérateurs et serveurs), les couches cloud et d'orchestration, l'ingénierie et l'étiquetage des données, les chaînes d'outils de développement et d'entraînement des modèles (frameworks, bibliothèques, entraînement distribué et optimisation), et enfin le déploiement, la surveillance et la livraison des applications (MLOps, observabilité, gouvernance et applications verticales). Les hyperscalers du cloud, les fournisseurs de plateformes d'IA et les écosystèmes open source agissent comme principaux canaux de distribution via des places de marché et des services gérés, tandis que les intégrateurs de systèmes et les services professionnels accélèrent les déploiements en production dans les environnements réglementés ou hérités.
Les principales contraintes et le pouvoir de négociation se concentrent en amont autour de l'approvisionnement en accélérateurs et de l'assemblage, influençant les choix logiciels qui améliorent le débit par GPU, ressource rare. En 2025, l'assemblage avancé (y compris le CoWoS) et la mémoire à large bande passante (HBM) ont été cités comme des contraintes de production majeures, et les plus grands concepteurs de puces d'IA ont consommé une part dominante de cette capacité, ce qui amplifie la demande pour la compression de modèles, les moteurs d'inférence efficaces et les logiciels de planification. Au niveau de l'entraînement, les charges de travail distribuées font également face à des goulots d'étranglement liés à la bande passante réseau et à la surcharge logicielle, augmentant la valeur des infrastructures de communication, de l'orchestration consciente des clusters et de l'optimisation à l'exécution, qui réduisent les pénalités de synchronisation et de transfert de données.
Paysage concurrentiel
Le marché des logiciels de réseaux de neurones reste modérément fragmenté. Les hyperscalers cloud exploitent des piles intégrées, regroupant le calcul, les cadres et les services gérés sous une tarification basée sur la consommation. Les éditeurs d'applications d'entreprise ciblent les exigences sectorielles ; par exemple, SAP intègre des réseaux de neurones dans ses modules de fabrication S/4HANA. Les entreprises d'IA pure telles que DataRobot commandent des valorisations premium, reflétant l'appétit des investisseurs pour les suites AutoML et MLOps agnostiques au domaine.
Les fusions stratégiques sont en hausse. L'acquisition de Neural Magic par Red Hat sécurise la technologie d'inférence à matrice creuse qui réduit considérablement la latence des modèles sur des CPU standard, différenciant les performances du cloud hybride. IBM intègre watsonx.governance avec ses principaux produits de catalogue de données, positionnant la gouvernance comme un catalyseur de vente croisée. Les partenariats comptent également : NVIDIA s'aligne avec les gouvernements européens pour intégrer des systèmes Blackwell dans des centres de données souverains, tandis que Databricks et Hugging Face co-développent des pipelines de transformateurs optimisés pour les industries réglementées.
La différenciation technologique passe des scores de référence bruts à l'efficacité et à la gouvernance. Le modèle à mélange d'experts de DeepSeek a atteint des performances proches de la frontière avec seulement 5,6 millions USD de dépenses d'entraînement, prouvant que l'innovation rentable est possible et intensifiant la pression concurrentielle sur les acteurs établis à forte intensité de calcul. Les fournisseurs mettent désormais l'accent sur les boîtes à outils de quantification, d'élagage et de distillation aux côtés des tableaux de bord d'observabilité pour garantir une IA responsable. Les contraintes de la chaîne d'approvisionnement en GPU valorisent les logiciels qui maximisent le débit sur du matériel rare, créant une prime sur les algorithmes d'efficacité.
Leaders du secteur des logiciels de réseaux de neurones
DataRobot Inc.
H2O.ai Inc.
C3.ai Inc.
Hugging Face Inc.
DeepMind Technologies Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur les logiciels d'efficacité et les chaînes d'outils gérées qui transforment une capacité de calcul limitée en un débit d'entraînement et d'inférence plus élevé. Les contraintes d'approvisionnement autour de l'assemblage avancé et de la HBM, ainsi que la concentration de l'accès aux accélérateurs parmi les hyperscalers et quelques concepteurs de puces, poussent les entreprises à adopter des fonctionnalités de quantification, d'élagage, de distillation et de planification de cluster au sein des piles logicielles de réseaux neuronaux, en particulier pour l'inférence à grande échelle et les charges de travail agentiques. Les sorties de plateformes telles qu'AWS Neuron 2.31.0 (juillet 2026), qui ajoute des capacités telles que des mises à jour NKI et un opérateur pour l'allocation automatisée des charges de travail sur Amazon EKS, mettent en évidence la demande pour des logiciels qui améliorent l'utilisation et la résilience opérationnelle lors du déploiement de modèles sur des instances d'IA dédiées.
Un second espace inexploité concerne le déploiement en entreprise gouverné et auditable pour les secteurs réglementés et les programmes d'IA souveraine, où les exigences de conformité se traduisent de plus en plus en fonctionnalités produit. L'AI Act de l'UE (Règlement (UE) 2024/1689) et ses obligations relatives aux systèmes à haut risque renforcent le besoin de flux de travail de documentation intégrés, de surveillance et de contrôles de supervision humaine, consolidant le rôle des chaînes d'outils de gouvernance telles qu'IBM watsonx.governance, déjà positionnée autour des points de contrôle de l'AI Act de l'UE dans ce contexte de marché. Parallèlement, l'écosystème des modèles de fondation élargit sa distribution via des catalogues et places de marché gérés, comme le montre la disponibilité générale des modèles OpenAI via Amazon Bedrock (juillet 2026), ce qui accroît la demande pour des couches d'intégration, de surveillance et de contrôle des coûts qui standardisent le parcours des achats à la production sur les déploiements cloud et hybrides.
Développements récents du secteur
- Juin 2026 : C3 AI a annoncé que Shell a étendu son accord pluriannuel pour développer les déploiements de C3 AI Reliability et ajouter une analyse des causes profondes basée sur des agents IA à travers ses opérations d'actifs mondiales. Cette évolution renforce la demande de logiciels de réseaux neuronaux de qualité production dans les environnements à forte intensité d'actifs, où la disponibilité, la traçabilité et l'intégration avec les systèmes opérationnels existants sont essentielles.
- Décembre 2025 : Le Département de la Santé et des Services sociaux des États-Unis a sélectionné C3 AI comme plateforme d'IA d'entreprise pour construire une base de données couvrant les National Institutes of Health et les Centers for Medicare and Medicaid Services. Cette sélection signale une expansion continue des plateformes d'IA d'entreprise dans des environnements du secteur public complexes nécessitant gouvernance, sécurité et interopérabilité des données inter-agences.
- Novembre 2024 : Red Hat a accepté d'acquérir Neural Magic pour améliorer l'inférence d'IA générative dans les clouds hybrides grâce à des bibliothèques d'inférence optimisées. Cette acquisition renforce les parcours de déploiement hybride en améliorant les performances sur des CPU standards, ce qui soutient des déploiements d'entreprise plus larges lorsque l'accès aux GPU est limité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les logiciels utilisés pour construire, entraîner, déployer et gérer des modèles de réseaux neuronaux dans des flux de travail réels, à travers les environnements cloud, sur site et hybrides. Il comprend les outils, plateformes et services associés qui soutiennent directement le développement et l'exploitation des réseaux neuronaux.
Exclusions du périmètre : les accélérateurs matériels et puces, les logiciels d'analyse à usage général non conçus pour les réseaux neuronaux, et les services informatiques non liés sont exclus de ce dimensionnement de marché.
Aperçu de la segmentation
- Par composant
- Outils logiciels
- Cadres et bibliothèques
- Plateformes AutoML
- Plateforme (PaaS)
- Services
- Services gérés
- Services professionnels
- Outils logiciels
- Par mode de déploiement
- Cloud
- Sur site
- Hybride
- Par type
- Exploration et archivage de données
- Logiciels analytiques
- Logiciels d'optimisation
- Logiciels de visualisation
- Par application
- Détection de fraude
- Diagnostics matériels
- Prévisions financières
- Optimisation d'images
- Maintenance prédictive
- Traitement du langage naturel
- Reconnaissance vocale
- Autres
- Par secteur d'utilisation final
- BFSI
- Santé
- Commerce de détail et commerce électronique
- Défense et gouvernement
- Médias et divertissement
- Logistique et transport
- Énergie et services publics
- Secteur manufacturier
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la structure initiale du modèle, nous nous sommes appuyés sur des sources publiques et officielles qui aident à expliquer l'adoption, la capacité de dépense et les schémas de déploiement. Les exemples incluent le US Bureau of Economic Analysis pour les indicateurs macroéconomiques, le US Bureau of Labor Statistics pour les signaux de coût de la main-d'œuvre technologique, les indicateurs de l'économie numérique de l'OCDE, les jeux de données de la Banque mondiale pour les indicateurs de préparation informatique et cloud par pays, ainsi que les normes et directives publiées par le NIST concernant la gestion des risques liés à l'IA.
Nous avons également examiné les dépôts d'entreprises, les présentations de résultats, la documentation produit, les référentiels techniques ouverts et une couverture de presse fiable afin de cartographier les schémas courants de packaging, les conditions d'utilisation et les motions d'achat typiques. Certains abonnements payants compilant les données financières et les actualités des entreprises, ainsi que des bases de données de brevets, ont été utilisés pour recouper l'exposition des fournisseurs et le positionnement des produits lorsque les divulgations publiques étaient limitées. Ces sources documentaires sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver les hypothèses que les sources documentaires n'expliquent pas bien, comme la manière dont les acheteurs regroupent les outils avec les plateformes, la tarification des services, et ce qui constitue un usage spécifique aux réseaux neuronaux par rapport aux dépenses générales en IA. Nous avons échangé avec des praticiens du côté de l'offre et de la demande à travers les Amériques, l'EMEA et l'APAC afin que le modèle reflète les différences de maturité cloud, de réglementation et de rythme de déploiement en entreprise.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Dirigeants (CXO) : 16 % | APAC : 48 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Petits acteurs : 16 % | Managers : 43 % | Amériques : 23 % |
Dimensionnement de marché et prévisions
Le dimensionnement est construit selon une approche descendante où la demande logicielle est reconstruite à partir de la capacité de dépense en IA des entreprises, du mix de déploiement cloud et sur site, et de la part attribuable aux charges de travail de réseaux neuronaux plutôt qu'aux analyses connexes. Ce total est ensuite réconcilié avec des vérifications ascendantes sélectives, telles que l'agrégation des revenus échantillonnés des fournisseurs par composant et la validation de la dépense implicite par organisation adoptante à l'aide des retours des canaux de distribution.
Les principales entrées du modèle comprennent les taux d'adoption cloud pour les charges de travail d'IA, le mix de déploiement en entreprise (cloud, sur site, hybride), la répartition des dépenses entre outils logiciels, plateforme et services, la progression moyenne des prix d'abonnement et de support, ainsi que le rythme de passage des pilotes aux déploiements à grande échelle dans les secteurs réglementés. Lorsque les divulgations des petits fournisseurs sont limitées, nous combinons des indicateurs proxy tels que l'intensité de recrutement dans les métiers du ML, les signaux d'usage des produits trouvés dans les documents publics, et des référentiels prudents de revenu par client validés par des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin d'ajuster la croissance en fonction de la rapidité avec laquelle les exigences de gouvernance, les besoins de gestion du cycle de vie des modèles et les contraintes d'infrastructure évoluent dans chaque région. Les scénarios sont ancrés sur le consensus des entretiens concernant les cycles budgétaires et le calendrier des déploiements, puis vérifiés par rapport à la tendance historique de la période d'étude afin d'éviter des variations irréalistes.
Validation des données et cycle de mise à jour
La validation s'effectue par une triangulation répétée entre signaux indépendants, incluant des vérifications de la composition par composant, la cohérence de la part de déploiement, et des tests de cohérence de la croissance d'une année sur l'autre par rapport aux indicateurs plus larges des logiciels d'entreprise et du cloud. Si une anomalie apparaît, les facteurs sous-jacents sont revérifiés et, si nécessaire, l'hypothèse est renvoyée sur le terrain pour une reconfirmation rapide avant la finalisation des chiffres.
Un examen interne en plusieurs étapes est suivi afin que les définitions, l'arithmétique et la logique restent cohérentes entre les régions et les périodes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs du marché modifient significativement les schémas de dépense. Avant la livraison, les dernières mises à jour publiques sont réexaminées afin que les clients reçoivent une vue actuelle plutôt qu'une version antérieure du modèle.
Taille du marché des logiciels de réseaux neuronaux de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les logiciels de réseaux neuronaux peuvent sembler très éloignées même lorsque le sujet semble identique, car chaque éditeur trace différemment la ligne de ce qui est comptabilisé et de la manière dont les revenus sont reconnus. Les principaux facteurs de différence proviennent généralement du périmètre (ce qui est inclus), de l'année utilisée comme point de référence actuel, et de la manière dont les abonnements cloud, l'usage de la plateforme et les services sont traités dans le total des revenus.
Les accélérateurs matériels et les puces se situent hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi la valeur de 2026 peut être supérieure ou inférieure à des estimations qui mélangent logiciels et infrastructure de calcul ou plateformes d'IA plus larges. Des différences apparaissent également lorsqu'une estimation comptabilise des outils d'analyse et de données génériques comme des logiciels de réseaux neuronaux, ou lorsque le calendrier de conversion des devises et la progression des prix des abonnements ne sont pas actualisés selon les schémas contractuels récents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 45,63 milliards USD (2026) | |
| Éditeur mondial de recherche A | 32,39 milliards USD (2024) | Utilise une année de référence plus ancienne et un horizon plus long, et peut appliquer une définition de composant plus large qui mélange logiciels, plateforme et services sans séparer de manière cohérente les dépenses spécifiques aux réseaux neuronaux des outils d'IA généraux. |
| Éditeur du secteur B | 30,77 milliards USD (2024) | Ancre le modèle sur les valeurs de 2024 et applique une structure de composants qui peut regrouper différemment les services gérés, ce qui modifie le total lorsque la tarification des abonnements et le mix de déploiement évoluent vers le cloud et l'hybride. |
En examinant l'ensemble des chiffres, l'écart s'explique principalement par le calendrier et ce qui est comptabilisé dans l'ensemble des revenus, plutôt que par une simple erreur de calcul. Lorsque le périmètre reste étroitement lié aux outils logiciels, plateformes et services directement liés aux réseaux neuronaux, et que les données d'adoption et de tarification sont actualisées par des vérifications de terrain, la valeur de marché obtenue reste plus reproductible d'un cycle de mise à jour à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle et les perspectives de croissance du marché des logiciels de réseaux de neurones ?
Le marché était évalué à 45,63 milliards USD en 2026 et devrait atteindre 177,55 milliards USD d'ici 2031, progressant à un TCAC de 31,25 %.
Quelle région devrait connaître la croissance la plus rapide sur la période de prévision ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé de 34,6 % jusqu'en 2031, portée par les programmes nationaux de cloud d'IA en Chine, au Japon, en Inde et en Corée du Sud.
Quel segment d'application se développe le plus rapidement ?
La maintenance prédictive est le cas d'usage à la croissance la plus rapide, avec un TCAC de 34,4 %, les fabricants adoptant des réseaux de neurones pour réduire les temps d'arrêt et prolonger la durée de vie des équipements.
Pourquoi les revenus des services augmentent-ils plus vite que les ventes de licences logicielles ?
Les entreprises ont besoin d'intégration, d'ajustement et d'un support MLOps continu, de sorte que les services professionnels et gérés progressent à un TCAC de 34,15 % tandis que les boîtes à outils de base restent essentielles.
Quels défis clés pourraient freiner l'expansion du marché ?
Les pénuries aiguës de talents MLOps en apprentissage profond et les mandats stricts en matière de confidentialité des données augmentent les coûts de déploiement et allongent les délais de mise en œuvre.
Comment les entreprises font-elles face à la disponibilité limitée des GPU ?
Les entreprises optimisent les modèles par quantification et élagage, adoptent du matériel alternatif tel que les GPU Intel Arc, et privilégient les déploiements cloud hybrides qui équilibrent le coût et l'accès au calcul.
Dernière mise à jour de la page le:



