
Taille et parts du marché des voitures d'occasion aux Pays-Bas
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 39.71 Milliards de dollars |
| Taille du Marché (2026) | 41.46 Milliards de dollars |
| Taille du Marché (2031) | 51.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.41 % |
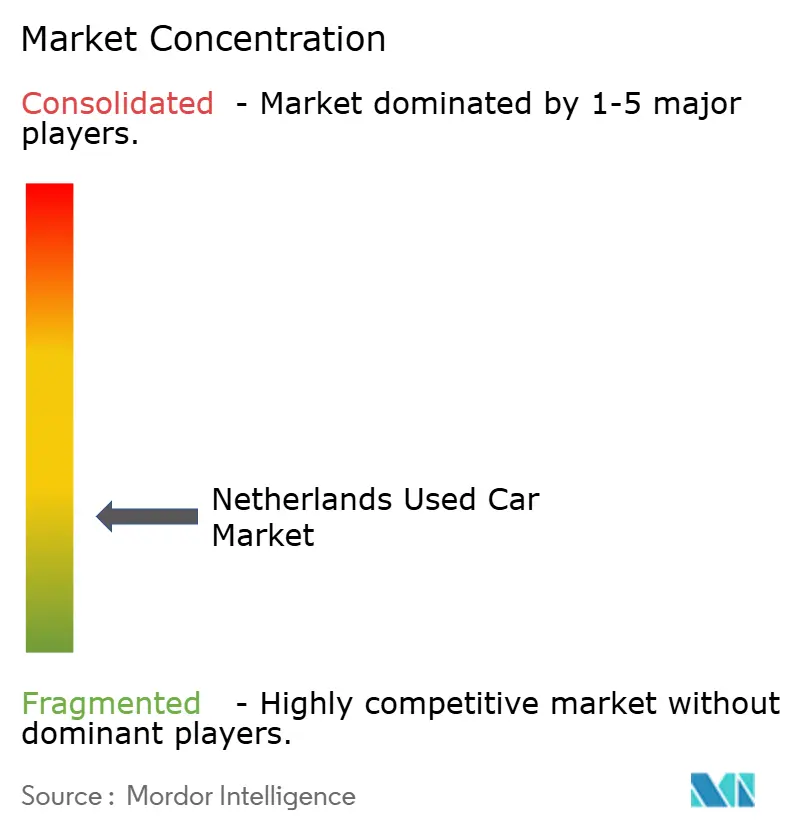
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion aux Pays-Bas par Mordor Intelligence
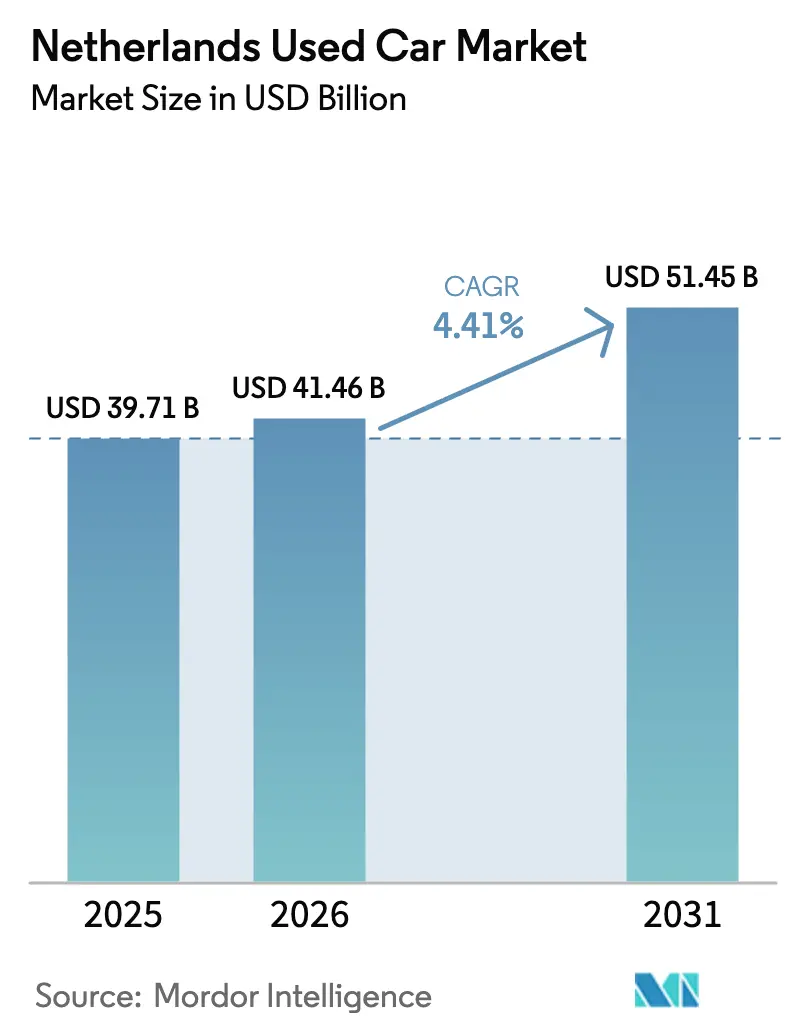
La taille du marché des voitures d'occasion aux Pays-Bas en 2026 est estimée à 41,46 milliards USD, en progression par rapport à la valeur de 2025 de 39,71 milliards USD, avec des projections pour 2031 indiquant 51,45 milliards USD, croissant à un TCAC de 4,41 % sur la période 2026-2031. La demande soutenue en matière de mobilité abordable, un afflux régulier de véhicules de parcs d'entreprise quasi neufs et une infrastructure numérique de vente au détail solide constituent le principal moteur de croissance. Des jalons réglementaires tels que les zones à zéro émission dans 29 municipalités remodèlent les cycles de remplacement, tandis que les modifications de la fiscalité des flottes induites par le WLTP élargissent l'offre de modèles récents. Les berlines compactes ancrent les volumes, mais le segment des SUV progresse plus rapidement en raison des préférences de style de vie et des plateformes compatibles avec l'électrique. La consolidation des concessionnaires, l'essor des vitrines omnicanales et les API de financement intégré réduisent les frictions transactionnelles, permettant aux vendeurs d'atteindre des publics plus larges sans contraintes géographiques. Les risques du marché comprennent les coûts de financement élevés, la fraude au compteur kilométrique dans les importations parallèles et l'obsolescence technologique des modèles anciens.
Principaux enseignements du rapport
- Par type de véhicule, les berlines compactes ont dominé avec 43,85 % des parts du marché des voitures d'occasion aux Pays-Bas en 2025, tandis que les SUV devraient enregistrer le TCAC le plus élevé de 8,78 % jusqu'en 2031.
- Par type de vendeur, le canal des concessionnaires organisés détenait 58,74 % de la taille du marché des voitures d'occasion aux Pays-Bas en 2025 et se développe à un TCAC de 6,83 % jusqu'en 2031.
- Par type de carburant, les voitures à essence représentaient 52,66 % de la taille du marché des voitures d'occasion aux Pays-Bas en 2025, tandis que les véhicules électriques à batterie progressent à un TCAC de 10,25 % jusqu'en 2031.
- Par âge du véhicule, la tranche 3-5 ans représentait 31,44 % des parts du marché des voitures d'occasion aux Pays-Bas en 2025, et le segment 0-2 ans devrait s'élargir à un TCAC de 9,05 % jusqu'en 2031.
- Par segment de prix, la fourchette 11 501-17 500 USD représentait 21,45 % de la taille du marché des voitures d'occasion aux Pays-Bas en 2025, tandis que les voitures dont le prix est supérieur à 35 000 USD devraient progresser à un TCAC de 7,74 %.
- Par canal de vente, les plateformes en ligne ont contribué à hauteur de 43,02 % à la taille du marché des voitures d'occasion aux Pays-Bas en 2025, et les détaillants exclusivement en ligne se développent à un TCAC de 9,36 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des voitures d'occasion aux Pays-Bas
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse de la demande des consommateurs en matière de mobilité abordable dans un contexte d'inflation | +1.2% | Pays-Bas, avec répercussion en Belgique et en Allemagne | Court terme (≤ 2 ans) |
| Numérisation rapide et modèles de vente au détail omnicanaux | +1.1% | Pays-Bas, à la pointe de la transformation numérique en Europe | Moyen terme (2-4 ans) |
| Développement des programmes de véhicules d'occasion certifiés (VOC) soutenus par les constructeurs automobiles | +0.8% | Pays-Bas, avec adoption précoce dans la région du Randstad | Moyen terme (2-4 ans) |
| La politique des zones à zéro émission (2025) accélère le remplacement des véhicules à moteur à combustion interne | +0.8% | Pays-Bas, 29 municipalités dotées de zones à zéro émission | Court terme (≤ 2 ans) |
| La rotation des flottes d'entreprise liée aux modifications fiscales du WLTP stimule l'offre de véhicules quasi neufs | +0.7% | Pays-Bas, avec effets secondaires sur les marchés de l'Union européenne | Court terme (≤ 2 ans) |
| Les API de financement intégré permettant le crédit instantané et le regroupement des assurances | +0.6% | Pays-Bas, marchés à adoption précoce des technologies financières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande des consommateurs en matière de mobilité abordable dans un contexte d'inflation
L'inflation rend les prix des voitures neuves inaccessibles pour de nombreux ménages, orientant les acheteurs vers des voitures d'occasion de qualité qui réduisent le coût total de possession. Les opérateurs de flottes cèdent leurs actifs à moteur à combustion interne avant le durcissement des règles environnementales, gonflant l'offre de véhicules quasi neufs à des prix attractifs. Les révisions de la taxe BPM néerlandaise prévues pour 2025 accélèrent encore cette rotation en supprimant des exonérations clés pour les véhicules commerciaux. Les modes de financement s'ajustent en parallèle, les prêteurs allongeant les durées afin que les clients puissent maintenir leurs mensualités stables tout en accédant à des modèles de gamme supérieure.
Développement des programmes de véhicules d'occasion certifiés soutenus par les constructeurs automobiles
Les constructeurs automobiles renforcent l'attachement à la marque et le contrôle des marges grâce à des garanties et des normes de remise en état qui renforcent la confiance des consommateurs. Les concessionnaires organisés gagnent en dynamisme car les stocks de véhicules d'occasion certifiés se trouvent au sein de leur réseau partenaire. Les dix plus grands groupes de concessionnaires, qui contrôlent le flux de véhicules neufs, déploient des plateformes centralisées de remise en état et des outils de gestion des stocks en temps réel que les petits indépendants ne peuvent pas reproduire. La télématique des véhicules connectés ajoute une couche supplémentaire de transparence en confirmant le kilométrage et l'historique d'entretien, un remède essentiel contre la fraude au compteur kilométrique.
Numérisation rapide et modèles de vente au détail omnicanaux
Les plateformes en ligne ont représenté davantage de transferts d'unités en 2024, et les détaillants exclusivement en ligne se développent à un rythme à deux chiffres. La pénétration du haut débit et le niveau élevé de culture numérique aux Pays-Bas ouvrent la voie à des parcours d'achat entièrement en ligne combinant des showrooms virtuels et la livraison à domicile. Les concessionnaires introduisent des moteurs de tarification basés sur l'intelligence artificielle et des analyses de l'état du véhicule par imagerie pour s'adapter aux cycles de recherche des consommateurs disponibles 24 heures sur 24. De nombreux acheteurs consultent le web avant toute visite physique en concession, obligeant les réseaux franchisés traditionnels à investir dans des outils CRM, le chat en direct et des widgets de financement intégré approuvant le crédit en quelques minutes. Ces systèmes intégrés élargissent le marché des voitures d'occasion aux Pays-Bas aux citadins et aux acheteurs semi-urbains pressés.
La politique des zones à zéro émission 2025 accélère le remplacement des véhicules à moteur à combustion interne
Depuis janvier 2025, les municipalités des Pays-Bas ont été autorisées à désigner des zones urbaines où seuls les véhicules à zéro émission peuvent circuler. Ces zones restreignent l'accès aux camionnettes et camions commerciaux à moteur à combustion interne, n'autorisant que les véhicules électriques (VE) et les véhicules à hydrogène à des fins professionnelles. Les flottes et les petites entreprises retirent prématurément leurs véhicules non conformes pour éviter des pénalités, libérant de nouveaux stocks vers les circuits secondaires. Amsterdam et plusieurs autres municipalités imposent que les taxis nouvellement immatriculés soient à zéro émission d'ici 2025, créant des vagues de cession prévisibles qui bénéficient aux stocks de 0-2 ans.[1]« Uitstootvrije Zone 2025 », Gemeente Amsterdam, amsterdam.nlDes écarts de prix régionaux émergent à mesure que les véhicules soumis à restrictions migrent vers des provinces sans couverture de zone, offrant des opportunités d'arbitrage aux grossistes avertis en matière de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Environnement de taux d'intérêt élevés alourdissant les coûts de financement | -1.1% | Pays-Bas, en phase avec la politique monétaire de la BCE | Court terme (≤ 2 ans) |
| Risque de manipulation du compteur kilométrique dans les importations parallèles érodant la confiance des acheteurs | -0.9% | Pays-Bas, transactions transfrontalières avec l'Allemagne et la Belgique | Court terme (≤ 2 ans) |
| Les véhicules anciens ne disposent pas des systèmes avancés d'aide à la conduite (ADAS) ni des fonctionnalités de connectivité | -0.8% | Pays-Bas, touchant les véhicules de plus de 5 ans | Long terme (≥ 4 ans) |
| Directive européenne plus stricte sur les véhicules en fin de vie augmentant les coûts de conformité des concessionnaires | -0.6% | Pays-Bas, harmonisation réglementaire à l'échelle de l'Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les véhicules anciens ne disposent pas des systèmes avancés d'aide à la conduite (ADAS) ni des fonctionnalités de connectivité
Les voitures de plus de cinq ans manquent souvent de systèmes d'assistance à la conduite et d'intégration aux smartphones. Les conducteurs néerlandais ne reçoivent pas d'informations sur les systèmes d'aide à la conduite lors de l'achat, tandis que 40 % des vendeurs se sentent mal informés, et les lacunes en matière de connaissances s'élargissent, réduisant la demande pour les stocks plus anciens.[2]J. Doornbos et al., « Lacunes des consommateurs en matière de connaissance des fonctions ADAS », Analyse des accidents et prévention, sciencedirect.comLes remises d'assurance et les incitations à la sécurité s'orientent de plus en plus vers les voitures riches en technologies, réduisant l'élasticité-prix pour les tranches d'âge 6-8 ans et 9-12 ans. Les véhicules pauvres en technologie glissent vers des niches budgétaires à mesure que les constructeurs automobiles standardisent les mises à jour à distance et les fonctions semi-autonomes.
Environnement de taux d'intérêt élevés alourdissant les coûts de financement
Les acheteurs de véhicules à moins de 15 000 EUR doivent désormais allonger la durée des prêts pour correspondre aux mensualités d'avant la hausse des taux. Les transactions en espèces augmentent légèrement, ralentissant le renouvellement pour les concessionnaires dépendants de la pénétration du financement captif. Les acheteurs de flottes font face à des difficultés similaires à mesure que les coûts d'emprunt des entreprises augmentent, déclenchant des cycles de rétention plus longs. Les Pays-Bas affichent un endettement des ménages élevé, de sorte que la hausse des remboursements hypothécaires comprime en premier lieu les budgets discrétionnaires alloués aux véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les berlines compactes dominent mais les SUV donnent le rythme
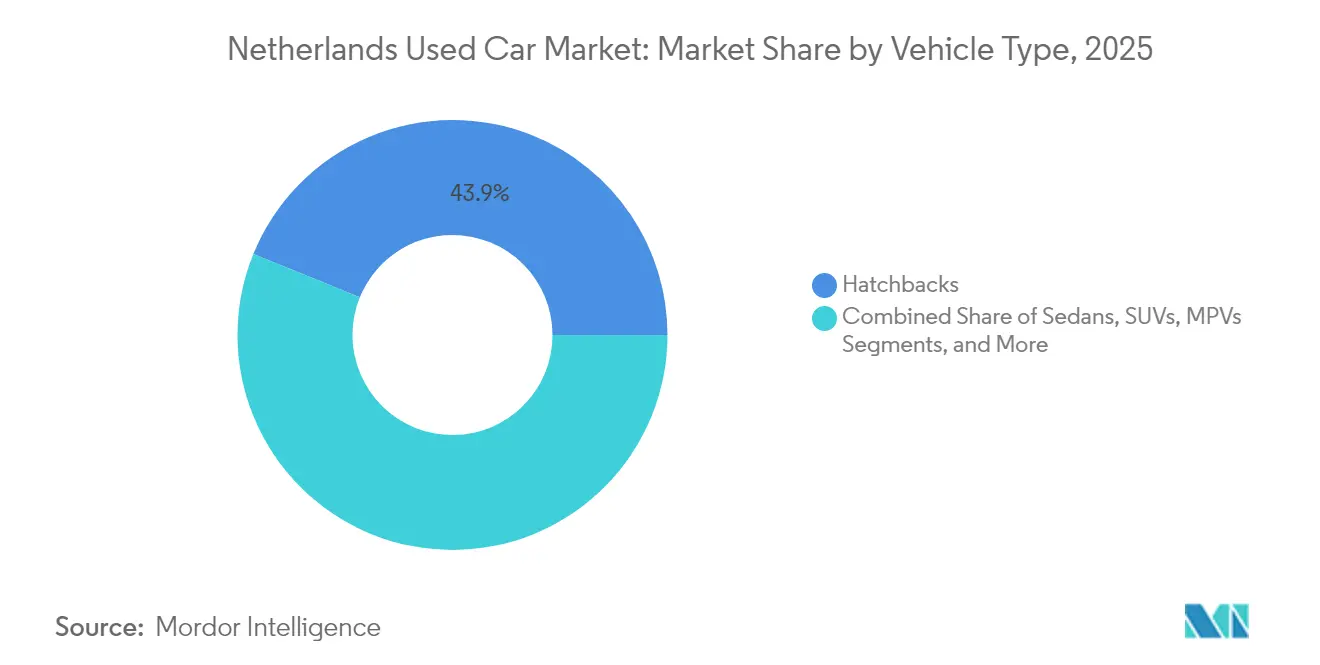
Les berlines compactes ont représenté 43,85 % des parts du marché des voitures d'occasion aux Pays-Bas en 2025, consolidant leur rôle de transport urbain économique. Cependant, la croissance s'oriente vers les SUV, qui devraient enregistrer un TCAC de 8,78 % jusqu'en 2031. La taille du marché des voitures d'occasion aux Pays-Bas pour les SUV s'élargit à mesure que les consommateurs privilégient une position de conduite surélevée, une sécurité perçue accrue et la compatibilité avec les motorisations électriques. Les cessions de flottes ont historiquement favorisé les carrosseries compactes, mais les règles relatives aux zones à zéro émission rendent attractifs les crossovers VEB à toit plus haut comme remplaçants. La résilience de la valeur résiduelle stimule encore davantage l'adoption des SUV, compensant des prix d'achat plus élevés par des prix de revente prévisibles.
La catégorie « autres », regroupant cabriolets, coupés, voitures de sport de niche et crossovers, représente une part modérée du marché, portée par les sous-segments des crossovers qui brouillent les frontières entre berlines compactes et SUV. Les monospaces conservent une part stable, séduisant les familles nombreuses à la recherche de polyvalence habitacle. Les modifications fiscales des entreprises incitent les sociétés à délaisser les berlines de fonction au profit de crossovers compacts répondant aux nouvelles tranches WLTP, remodelant ainsi le stock futur pour les circuits de vente au détail.


Par type de vendeur : les concessionnaires organisés tirent parti de l'échelle numérique
Les concessions organisées contrôlaient 58,74 % de la taille du marché des voitures d'occasion aux Pays-Bas en 2025 et devraient croître de 6,83 % par an jusqu'en 2031. Les vitrines numériques, les extensions de garantie et le financement intégré consolident leur avantage concurrentiel. La taille du marché des voitures d'occasion aux Pays-Bas gérée par les 10 premiers groupes augmente à mesure qu'ils mutualisent leurs centres de remise en état, réduisant le coût de remise en état par unité et raccourcissant les délais de vente. Les gammes de véhicules d'occasion certifiés différencient davantage les stocks, accordant à ces vendeurs une prime de prix tout en protégeant les acheteurs contre le risque de fraude.
Les vendeurs non organisés restent pertinents dans les provinces rurales et pour les stocks anciens à bas prix. Cependant, les couches de conformité réglementaire, telles que la directive renforcée sur les véhicules en fin de vie, alourdissent les frais généraux, incitant les petits acteurs à externaliser le recyclage et la documentation. Les places de marché numériques offrent aux indépendants une visibilité nationale, mais ne peuvent pas combler entièrement l'écart en matière de garantie, de logistique et de facilitation financière que les grands réseaux de concessionnaires assurent.
Par type de carburant : les véhicules électriques accélèrent la transformation
Les voitures à essence ont conservé 52,66 % des parts du marché des voitures d'occasion aux Pays-Bas en 2025, mais leur expansion a ralenti à mesure que la politique environnementale s'est intensifiée. Les véhicules électriques à batterie bénéficient d'une prévision de TCAC de 10,25 % à mesure que les contrats de leasing d'entreprises arrivent à expiration dans les réserves de vente au détail. La taille du marché des voitures d'occasion aux Pays-Bas pour les véhicules électriques à batterie devrait se renforcer, en raison d'une augmentation de la part des véhicules électriques à batterie dans les immatriculations de véhicules neufs en 2024, dont la moitié étaient des véhicules d'entreprise, garantissant un déploiement important vers les acheteurs secondaires dans les cycles habituels de trois à quatre ans. La demande de diesel diminue sous l'effet des restrictions de zone et du sentiment négatif, tandis que les hybrides servent de pont de transition pour les consommateurs réticents aux contraintes de recharge.
La confiance dans l'autonomie est renforcée par plus de 120 000 points de recharge publics à l'échelle nationale. Le coût initial élevé des véhicules électriques à batterie crée une incertitude à court terme, mais laisse l'équation du coût à long terme favorable par rapport à l'essence.
Par âge du véhicule : les voitures quasi neuves gagnent du terrain
Les véhicules âgés de 3 à 5 ans représentent 31,44 % de la taille du marché des voitures d'occasion aux Pays-Bas en 2025, équilibrant technologie moderne et dépréciation modérée. La niche des 0-2 ans, alimentée par la rotation des flottes d'entreprise, est la plus forte progressante avec un TCAC de 9,05 % jusqu'en 2031. Les entreprises se séparent de leurs voitures plus tôt pour éviter les pénalités liées aux zones à zéro émission, améliorant ainsi les volumes quasi neufs et les niveaux d'équipement. Le chevauchement des garanties et le faible kilométrage renforcent la confiance des acheteurs, réduisant les délais de vente sur les canaux numériques.
Les tranches plus anciennes, 6-8 ans et 9-12 ans, restent viables pour les acheteurs soucieux de leur budget, mais subissent une pression sur la valeur liée à l'absence de systèmes d'aide à la conduite. Les véhicules de plus de 12 ans font face à des majorations d'assurance et à des restrictions de zone limitant l'accès aux villes. Le financement reflète la courbe de risque : les prêteurs offrent des taux favorables pour les voitures de moins de cinq ans, tandis que les prêts pour les stocks plus anciens exigent des apports plus importants et des durées plus courtes, limitant l'accessibilité.
Par segment de prix : le marché intermédiaire ancre les volumes
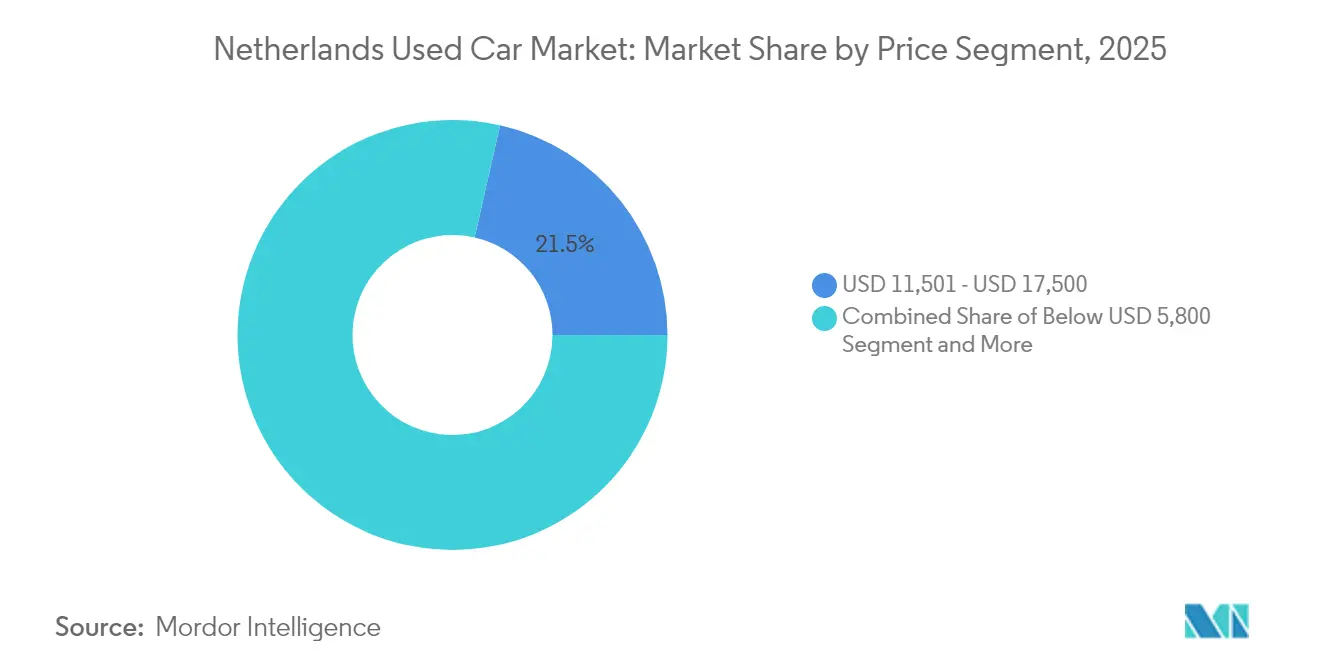
La fourchette 11 501-17 500 USD représentait 21,45 % des parts du marché des voitures d'occasion aux Pays-Bas en 2025, les ménages recherchant un équilibre entre fonctionnalités et niveaux d'endettement gérables. En revanche, les parts du marché des voitures d'occasion aux Pays-Bas au-dessus de 35 000 USD affichent la plus forte croissance en valeur, portées par un TCAC de 7,74 % propulsé par la concentration des richesses et l'accélération de la dépréciation des véhicules de luxe. Les lots inférieurs à 5 800 USD s'adressent aux acheteurs aux liquidités limitées et aux prestataires de services de livraison du dernier kilomètre.
Les tranches intermédiaires (17 501-23 100 USD et 23 101-35 000 USD) enregistreront davantage de transactions à mesure que les acheteurs élargissent leurs budgets pour des mises à niveau des systèmes d'infodivertissement ou des motorisations électrifiées. La sensibilité aux taux d'intérêt est aiguë dans ces zones, car les allongements de durée affectent directement les indicateurs d'accessibilité financière.
Par canal de vente : les plateformes numériques remodèlent l'accès
Les canaux en ligne ont représenté 43,02 % des parts du marché des voitures d'occasion aux Pays-Bas en 2025, et leur prévalence dans le marché des voitures d'occasion aux Pays-Bas augmentera à mesure que les parcours omnicanaux se normaliseront. Les détaillants exclusivement en ligne enregistrent un TCAC de 9,36 % en combinant des stocks à l'échelle nationale, une tarification algorithmique et des réseaux logistiques offrant une livraison à domicile dans les 48 heures. Les concessionnaires franchisés de constructeurs automobiles conservent une présence significative grâce aux essais en showroom et aux forfaits de service le jour même, mais s'connectent de plus en plus aux places de marché numériques centralisées pour la génération de leads.
Les indépendants multimarques tirent parti de la confiance locale et de la proximité du service après-vente, mais reproduisent désormais les outils numériques de concurrents plus importants. Les enchères physiques perdent des parts au profit des salles d'enchères en ligne où les grossistes enchérissent en temps réel. Les visites en réalité augmentée et l'imagerie à 360 degrés atténuent les réticences des acheteurs concernant les achats à distance.
Analyse géographique
L'arc du Randstad — Amsterdam, Rotterdam, La Haye et Utrecht — a concentré la valeur du marché des voitures d'occasion aux Pays-Bas en 2024, en raison de sa population dense, de revenus disponibles plus élevés et de taux d'adoption numérique supérieurs à la moyenne nationale. Les zones à zéro émission dans ces villes intensifient le renouvellement des voitures à moteur à combustion interne plus anciennes, orientant l'offre conforme vers les villes secondaires. Leurs acheteurs privilégient l'utilité au prestige, de sorte que les berlines compactes et les véhicules utilitaires légers dominent les compositions de stocks.
Les régions méridionales du Noord-Brabant et du Limbourg bénéficient de la proximité avec les frontières belge et allemande. Bien que la fraude au compteur kilométrique soit courante parmi les importations allemandes entrantes, l'arbitrage transfrontalier prospère, suscitant des contre-mesures telles que la vérification obligatoire du kilométrage lors du transfert. La densité des bornes de recharge reste un facteur de différenciation. Les zones urbaines accueillent la plupart des points de recharge publics du pays, tandis que les conducteurs ruraux citent l'anxiété d'autonomie comme un frein à l'acquisition de véhicules électriques à batterie. La pénétration du financement intégré est également plus forte en zone urbaine, où les prêteurs technologiques approuvent le crédit sur mobile, tandis que les résidents ruraux s'appuient sur les réseaux bancaires traditionnels. La politique fiscale néerlandaise, la culture numérique et une logistique fiable font du pays un exportateur net de véhicules électriques à batterie légèrement usagés, notamment vers l'Allemagne, où les incitations restent plus fortes. Par conséquent, les vendeurs nationaux surveillent les taux de change et les évolutions politiques pour optimiser le calendrier des annonces transfrontalières et maximiser les marges.
Paysage réglementaire
Le marché néerlandais des voitures d'occasion est étroitement encadré par l'Autorité néerlandaise des véhicules (RDW). La RDW supervise l'immatriculation des véhicules, la vérification d'identité et le transfert formel de propriété, y compris les exigences pour l'importation de véhicules depuis les pays de l'UE/AELE et la documentation associée telle que les déclarations fiscales BPM pour les importations. L'aptitude à circuler repose sur le contrôle technique périodique obligatoire (APK), qui façonne les normes de reconditionnement des concessionnaires et la capacité de revente des stocks plus anciens.
Les mesures politiques remodèlent également le comportement de remplacement et de conformité. Depuis janvier 2025, les municipalités sont autorisées à désigner des zones à zéro émission, ce qui accélère le renouvellement des véhicules utilitaires légers thermiques non conformes et modifie la composition des véhicules entrant dans les circuits secondaires. Au niveau de l'UE, le durcissement de la conformité liée aux véhicules hors d'usage et aux émissions accroît les obligations de documentation et de recyclage pour les acteurs du marché, tandis que l'agenda politique néerlandais continue de discuter des réformes de la fiscalité automobile et des mesures d'accessibilité financière (y compris des chantiers mentionnés dans l'Actieagenda Auto et la correspondance parlementaire au cours de 2026).
Analyse de la chaîne de valeur
L'offre sur le marché néerlandais des voitures d'occasion est alimentée par les défflottes de location et de flottes d'entreprise, les reprises chez les concessionnaires franchisés par les constructeurs et multimarques, ainsi que par les flux transfrontaliers (notamment depuis les marchés de l'UE voisins) qui nécessitent les démarches d'importation et d'immatriculation auprès de la RDW. Les véhicules sont ensuite dirigés vers le remarketing de gros, y compris les circuits d'enchères et les échanges B2B, ou vers la vente au détail via des concessions organisées, des concessionnaires indépendants et des ventes entre particuliers soutenues par des petites annonces numériques et des agrégateurs de prospects.
La création de valeur en aval se concentre sur l'inspection, la remise en état et la documentation de conformité, y compris la préparation à l'APK, les vérifications du kilométrage et de l'identité, et les formalités fiscales et d'immatriculation liées à l'importation. Des couches de données et de commercialisation se superposent à cette chaîne : des plateformes telles que viaBOVAG.nl et les principaux portails améliorent la visibilité et la transparence des prix, tandis que des partenaires de données du secteur tels que RDC soutiennent les statistiques de marché et l'intelligence tarifaire. La structure du marché rapportée par BOVAG met en évidence l'ampleur du circuit professionnel, avec des ventes de voitures d'occasion de près de 2,12 millions d'unités en 2025 et les concessions représentant environ deux tiers du volume, renforçant le rôle des acteurs organisés capables d'industrialiser le reconditionnement, les garanties et les offres de financement associées.
Paysage concurrentiel
La concentration des concessionnaires se resserre chaque année. Les 100 plus grands groupes vendent la quasi-totalité des voitures neuves et réorientent leur puissance d'achat vers les opérations de véhicules d'occasion. Ils acquièrent des indépendants plus petits pour mutualiser les stocks, négocier des ristournes sur le financement et investir dans des moteurs de réévaluation des prix pilotés par l'intelligence artificielle. Le marché des voitures d'occasion aux Pays-Bas voit ainsi les marges unitaires se stabiliser, même si la transparence des prix augmente via les portails de comparaison.
Les détaillants exclusivement numériques lèvent des capitaux pour établir des centres d'inspection qui rassurent les consommateurs grâce à des rapports d'état certifiés et des fenêtres de retour. Certains se développent dans des partenariats stratégiques avec des opérateurs de bornes de recharge pour regrouper des abonnements énergétiques avec l'achat de véhicules électriques. Les réseaux franchisés traditionnels répondent en intégrant la livraison le jour même et des visites vidéo en direct, brouillant la frontière entre les propositions en ligne et hors ligne.
Les nouveaux entrants sur des créneaux spécifiques se spécialisent dans des services de niche : certification de l'état de la batterie, rétrofit de systèmes d'aide à la conduite et authentification de véhicules haut de gamme. L'examen de l'Union européenne sur les collusions anti-recyclage, souligné par l'amende de 458 millions EUR (540 millions USD) prononcée en avril 2025, incite les constructeurs automobiles à externaliser la conformité en fin de vie à des recycleurs transparents. Les concessionnaires qui s'alignent précocement avec des démonteurs certifiés gagnent un avantage réputationnel et une rotation des stocks plus fluide.
Leaders du secteur des voitures d'occasion aux Pays-Bas
Marktplaats
AutoScout24
AutoTrack
ViaBOVAG
Gaspedaal
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé se situe à l'intersection du renouvellement des flottes induit par les politiques publiques et de l'ouverture croissante des consommateurs aux véhicules d'occasion électrifiés. Les zones à zéro émission introduites depuis janvier 2025 dans plusieurs municipalités poussent les entreprises à remplacer plus tôt leurs actifs thermiques vieillissants, et les vagues de cession qui en résultent approfondissent l'offre de véhicules d'occasion récents, en particulier dans les tranches 0-2 ans et 3-5 ans où les acheteurs valorisent le chevauchement de garantie ainsi que les fonctionnalités modernes de sécurité et d'infodivertissement. Les signaux du secteur indiquent également des discussions publiques en cours sur des mesures visant à stimuler le marché secondaire des voitures entièrement électriques, ce qui favorise une normalisation plus large de la possession de VE d'occasion à des prix accessibles au marché de masse.
Une autre opportunité concerne l'infrastructure de confiance pour les transactions transfrontalières et numériques. Le risque de trafic de compteurs kilométriques dans les importations parallèles maintient la demande concentrée autour des circuits capables de justifier la provenance, créant de la place pour une vérification standardisée du kilométrage, un reporting sur l'état de santé des batteries pour les VE d'occasion, et des engagements plus clairs en matière de remise en état et d'entretien. L'activité de BOVAG autour de labels d'occasion supplémentaires (y compris les contrôles axés sur l'importation et la couverture d'entretien) et la montée en puissance continue de la découverte en ligne via des plateformes telles que viaBOVAG.nl soutiennent de nouvelles couches de services qui monétisent la transparence, des décisions de financement plus rapides et la livraison à distance facilitée par la logistique, sans modifier le périmètre ou la segmentation du rapport.
Développements récents du secteur
- Juillet 2026 : la plateforme AutoZoWeg a franchi le jalon de plus de 1 000 ventes de véhicules réalisées au sein de son réseau de concessionnaires vérifiés. Ce jalon renforce les effets de réseau pour les transactions en ligne de voitures d'occasion et signale une confiance croissante dans les vitrines numériques. L'efficacité du marché augmente à mesure que davantage de volume passe par des circuits de concessionnaires certifiés, réduisant les frictions sur le marché néerlandais des voitures d'occasion.
- Avril 2026 : Eccasion a levé 3,2 millions d'euros de financement pour développer sa concession entièrement en ligne dédiée aux véhicules électriques en fin de location. Ce financement accélère l'offre de VE en fin de location et renforce l'écosystème numérique des VE d'occasion.
- Mars 2026 : BearingPoint et autobiz ont annoncé un partenariat visant à intégrer les données de valeur résiduelle d'autobiz dans la plateforme de financement basé sur les actifs de BearingPoint destinée aux institutions financières européennes. L'utilisation des données de valeur résiduelle dans le financement des voitures d'occasion dans le contexte néerlandais améliore les options de financement et l'évaluation des risques pour les achats de voitures d'occasion, soutenant la liquidité du marché.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Selon cette méthodologie, le marché néerlandais des voitures d'occasion représente la valeur totale générée par les transactions de véhicules particuliers vendus comme véhicules d'occasion au sein du pays, à travers les circuits de concessionnaires et de particuliers, pendant la période d'étude.
Exclusions du périmètre : les ventes au détail de voitures neuves, les services autonomes de maintenance et de réparation, l'assurance, la taxe routière et la vente au détail de carburant sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par type de véhicule
- Berlines compactes
- Berlines
- Véhicules utilitaires sport (SUV)
- Monospaces (MPV)
- Autres (cabriolets, coupés, crossovers, voitures de sport)
- Par type de vendeur
- Organisé
- Non organisé
- Par type de carburant
- Essence
- Diesel
- Hybride (VHE et VHR)
- Électrique à batterie (VEB)
- GPL / GNC / Autres
- Par âge du véhicule
- 0 - 2 ans
- 3 - 5 ans
- 6 - 8 ans
- 9 - 12 ans
- Plus de 12 ans
- Par segment de prix (USD)
- En dessous de 5 800
- 5 800 - 11 500
- 11 501 - 17 500
- 17 501 - 23 100
- 23 101 - 35 000
- Au-dessus de 35 000
- Par canal de vente
- Portails de petites annonces numériques en ligne
- Détaillants exclusivement en ligne
- Boutiques en ligne certifiées par les constructeurs automobiles
- Concessionnaires franchisés de constructeurs automobiles hors ligne
- Concessionnaires indépendants multimarques
- Salles des ventes physiques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire le premier ensemble d'hypothèses de volume et de tarification pour les véhicules particuliers d'occasion aux Pays-Bas. Nous nous sommes principalement référés à des ensembles de données publics montrant combien de voitures changent de propriétaire et à quoi ressemble le parc automobile, puis nous avons transposé ces signaux en un bassin de revenus.
Les sources habituelles comprenaient des statistiques nationales de transport et d'immatriculation, telles que les publications de la RDW, les publications de Statistics Netherlands (CBS), et les mises à jour sur la mobilité et les émissions des ministères néerlandais concernés. Nous avons également examiné des publications d'associations et d'observatoires de marché telles que BOVAG et VWE, ainsi que des indicateurs douaniers et commerciaux sélectionnés lorsque les réexportations peuvent influencer l'offre intérieure. Les rapports annuels d'entreprises, les présentations aux investisseurs et les couvertures médiatiques fiables ont été utilisés pour vérifier l'activité des concessions, les tendances des stocks et les conditions de financement, tandis que des abonnements payants pour les données financières d'entreprises, les actualités financières et les données sur le parc et les ventes de véhicules ont été utilisés pour valider l'évolution directionnelle et le calendrier. Les sources mentionnées ici sont illustratives et non exhaustives, car de nombreuses autres références ont également été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont visé à aligner les signaux secondaires avec ce qui se passe réellement dans les transactions quotidiennes de voitures d'occasion, notamment en ce qui concerne l'évolution des prix et la répartition des circuits. Les entretiens et enquêtes ont généralement couvert des groupes de concessionnaires, des détaillants indépendants, des intermédiaires en ligne, des acteurs du remarketing de flottes, ainsi que des experts en financement ou en garantie, afin de combler les lacunes concernant les volumes, les marges et les préférences des consommateurs avec un contexte de marché réel. Comme il s'agit d'un marché à pays unique, les répondants ont été sélectionnés pour refléter différentes empreintes opérationnelles au sein des Pays-Bas, y compris les schémas de demande urbains et non urbains.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | CXO : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 22 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le marché a été dimensionné à l'aide d'une approche descendante qui part de l'activité de possession et de transfert des véhicules particuliers aux Pays-Bas, puis reconstitue la valeur annuelle des transactions de voitures d'occasion en utilisant des fourchettes de prix de vente moyens par âge et par type de carburant. Pour garantir un total réaliste, nous avons ensuite vérifié le résultat avec des approximations ascendantes sélectives telles que le débit échantillonné des concessionnaires, les fourchettes de prix observées sur les annonces en ligne, et des vérifications par circuit sur le nombre de voitures vendues via des détaillants organisés par rapport aux circuits informels, puis nous avons ajusté les hypothèses lorsque des écarts persistaient.
Les principales données d'entrée du modèle comprenaient les volumes de transfert de propriété de voitures d'occasion, le parc de véhicules particuliers en circulation par type de carburant, le glissement de la composition vers les SUV et les stocks d'occasion plus récents, ainsi que le profil d'âge typique des voitures vendues. La tarification a été informée par les tendances des valeurs de transaction moyennes et par la rapidité de normalisation des prix lorsque l'offre de voitures neuves, les taux d'intérêt et l'accessibilité financière des consommateurs évoluent. Pour les prévisions, une analyse de scénarios a été utilisée pour traduire ces moteurs en trajectoires de demande et de prix futures, puis validée par des avis d'experts sur la manière dont la réglementation et les calendriers des zones à zéro émission pourraient influencer les décisions de remplacement. Lorsque les données directes étaient limitées, nous avons utilisé des proxys clairement énoncés, tels que la correspondance des tranches d'âge avec des courbes de décote des prix, puis nous les avons soumis à des tests de résistance par rapport à l'évolution observée du marché d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation a été effectuée en comparant les totaux de revenus modélisés à des signaux indépendants qui devraient évoluer dans la même direction, tels que les tendances de transfert de propriété, l'évolution de l'âge du parc, et les évolutions documentées de la composition du carburant des véhicules. Les écarts importants ont été examinés, et les hypothèses ont été révisées lorsque les changements de prix ou de volume semblaient incohérents avec des événements de marché connus et les retours d'entretiens.
Avant validation finale, le modèle et les conclusions écrites passent par des revues internes en plusieurs étapes, et des relances sont déclenchées lorsqu'une donnée d'entrée clé change ou qu'un conflit apparaît entre les sources. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que de fortes variations de prix ou des changements de politique affectant la disponibilité des voitures d'occasion. Juste avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché néerlandais des voitures d'occasion selon Mordor Intelligence comparée à d'autres estimations publiées
Différents éditeurs peuvent aboutir à des tailles de marché différentes pour le secteur néerlandais des voitures d'occasion car ils ne comptabilisent pas toujours les mêmes transactions, ou ils appliquent des hypothèses de tarification et de calendrier différentes. Les plus grandes différences proviennent généralement du fait que l'estimation soit basée sur les transferts de propriété par rapport à une activité de revente automobile plus large, de la manière dont les annonces en ligne sont traitées par rapport aux ventes conclues, et de la question de savoir si les valeurs sont converties et actualisées en utilisant des années de référence cohérentes.
Les principaux facteurs d'écart comprennent également la manière dont chaque étude traite les importations et les réexportations, qui peuvent gonfler l'activité de marché apparente si elles ne sont pas filtrées pour ne retenir que l'usage final domestique, ainsi que la rapidité avec laquelle les prix de vente moyens sont actualisés lorsque les taux de financement et l'offre se normalisent. En suivant les volumes de transfert de propriété et les fourchettes de prix observées (et en les actualisant lors des révisions de modèle), Mordor Intelligence maintient l'estimation ancrée sur des transactions néerlandaises effectivement conclues, plutôt que sur des annonces publicitaires ou des dépenses de mobilité groupées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 41,46 milliards USD (2026) | |
| Éditeur spécialisé A | 37,74 milliards USD (2024) | Utilise une année de référence antérieure avec une clarté limitée sur la question de savoir si les valeurs reflètent les prix de transaction finaux ou des prix demandés mixtes, et il est possible qu'elle ne sépare pas entièrement les ventes domestiques des flux transfrontaliers. |
| Organe de recherche B | 51,71 milliards USD (2033) | Un horizon de prévision plus long et des hypothèses de TCAC et de progression des prix différentes peuvent amplifier la valeur finale, en particulier si une tarification plus élevée des VE d'occasion et des SUV est supposée sans vérifications de volume correspondantes. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année de référence, ce qui est compté comme une vente conclue, et la manière dont la tarification est reportée pendant la fenêtre de prévision. Lorsque le périmètre et la logique de tarification sont énoncés de manière reproductible, le chiffre final du marché est plus facile à retracer jusqu'à des volumes réels et des valeurs de transaction réalistes, ce qui aide les décideurs à comparer les scénarios sur une base comparable.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des voitures d'occasion aux Pays-Bas ?
Le marché est évalué à 41,46 milliards USD en 2026 et devrait atteindre 51,45 milliards USD d'ici 2031.
Quel type de véhicule connaît la croissance la plus rapide dans les ventes de voitures d'occasion aux Pays-Bas ?
Les SUV mènent la croissance avec un TCAC prévu de 8,78 % jusqu'en 2031, portés par l'évolution des modes de vie et les plateformes châssis compatibles avec l'électrique.
Pourquoi les véhicules électriques à batterie gagnent-ils du terrain sur le marché secondaire ?
Les flottes d'entreprise immatriculent près de la moitié des nouveaux véhicules électriques à batterie, et ces voitures à faible kilométrage entrent sur le marché après l'expiration du contrat de leasing, tandis qu'un réseau de recharge public solide renforce la confiance des acheteurs.
Quel sera l'impact des zones à zéro émission sur les prix des voitures d'occasion ?
Les zones rendent les anciens modèles à moteur à combustion interne Euro 4 et Euro 5 moins attractifs dans les villes concernées, encourageant une cession accélérée et produisant des différentiels de prix régionaux en faveur des véhicules conformes.
Comment l'environnement de taux d'intérêt élevés affecte-t-il les acheteurs ?
La hausse des taux de la BCE alourdit les mensualités de prêt, incitant à allonger les durées pour les voitures de gamme intermédiaire et à recourir davantage aux transactions en espèces dans les segments budgétaires, ce qui peut ralentir la vélocité globale des transactions.
Dernière mise à jour de la page le:



