
Taille et part de marché de la mémoire flash NAND
Analyse du marché de la mémoire flash NAND par Mordor Intelligence
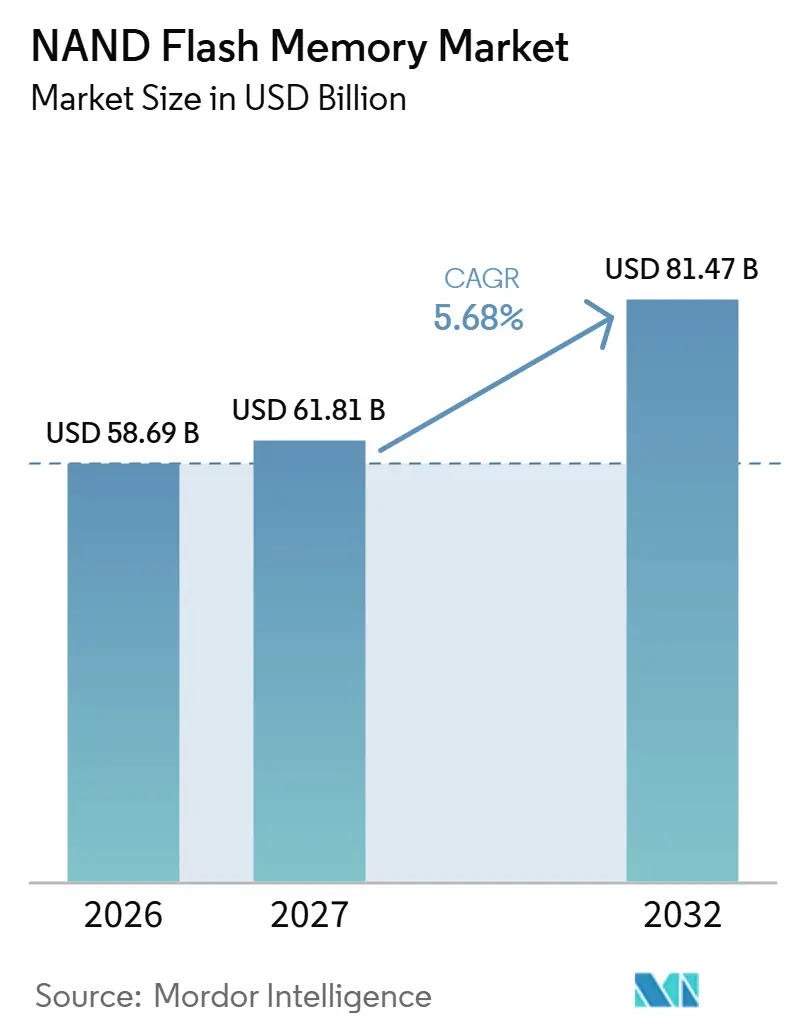
La taille du marché de la mémoire flash NAND devrait progresser de 58,69 milliards USD en 2026 et 61,81 milliards USD en 2027 à 81,47 milliards USD d'ici 2032, enregistrant un CAGR de 5,68 % entre 2027 et 2032.
L'entraînement de l'IA crée une demande de mémoire flash qui soutient la livraison des données en parallèle de la capacité de stockage. Les smartphones et les consoles équipées de SSD élargissent la base d'acheteurs, tandis que les configurations QLC haute capacité peuvent consolider le stockage en entreprise. Les fournisseurs répondent par des procédés flash avancés, des contrôleurs intégrés et des investissements industriels au Japon. Les limites d'endurance, la rigidité des coûts de production et les contraintes de licence sur les équipements restreignent l'ampleur et la rapidité du déploiement de ces technologies. L'avantage commercial dépend donc de l'adéquation entre le rôle de stockage de chaque application et une production réalisable, assortie d'engagements clients durables susceptibles de soutenir le prochain cycle de fabrication.
Principaux enseignements du rapport
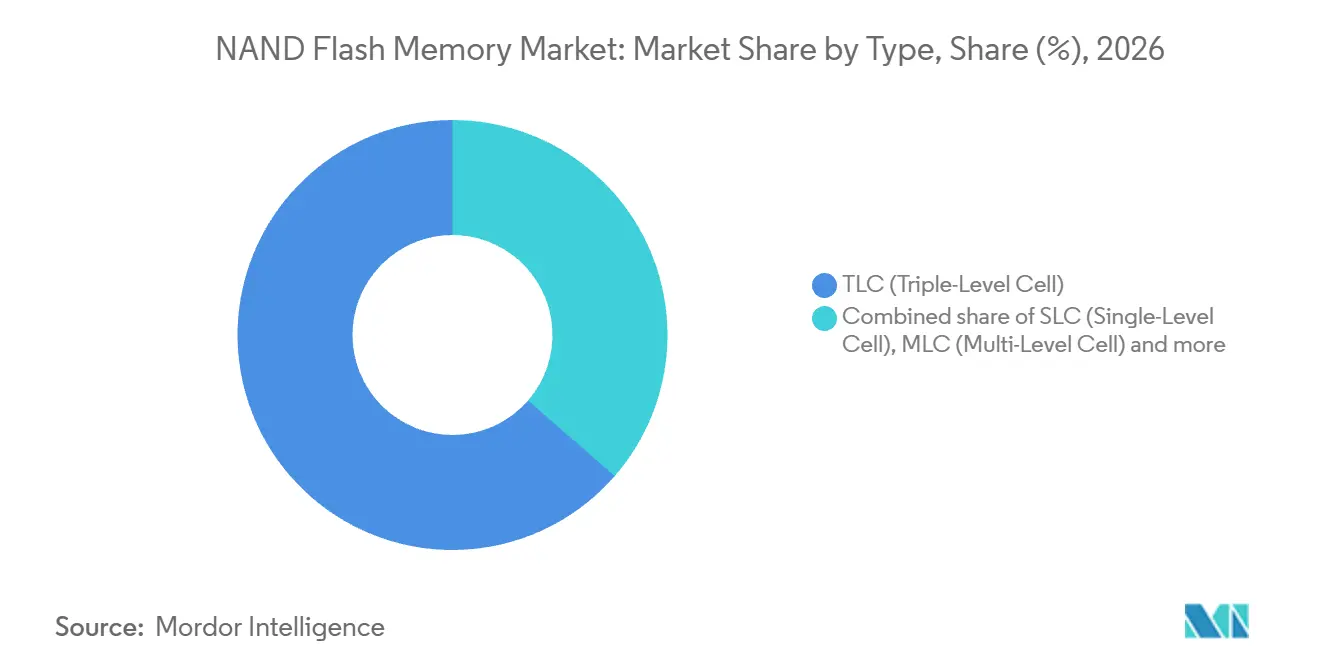
- Par type, le TLC a dominé avec une part de marché de la mémoire flash NAND de 63,61 % en 2026, tandis que le QLC devrait être le segment à la croissance la plus rapide avec un CAGR de 7 % entre 2027 et 2032.
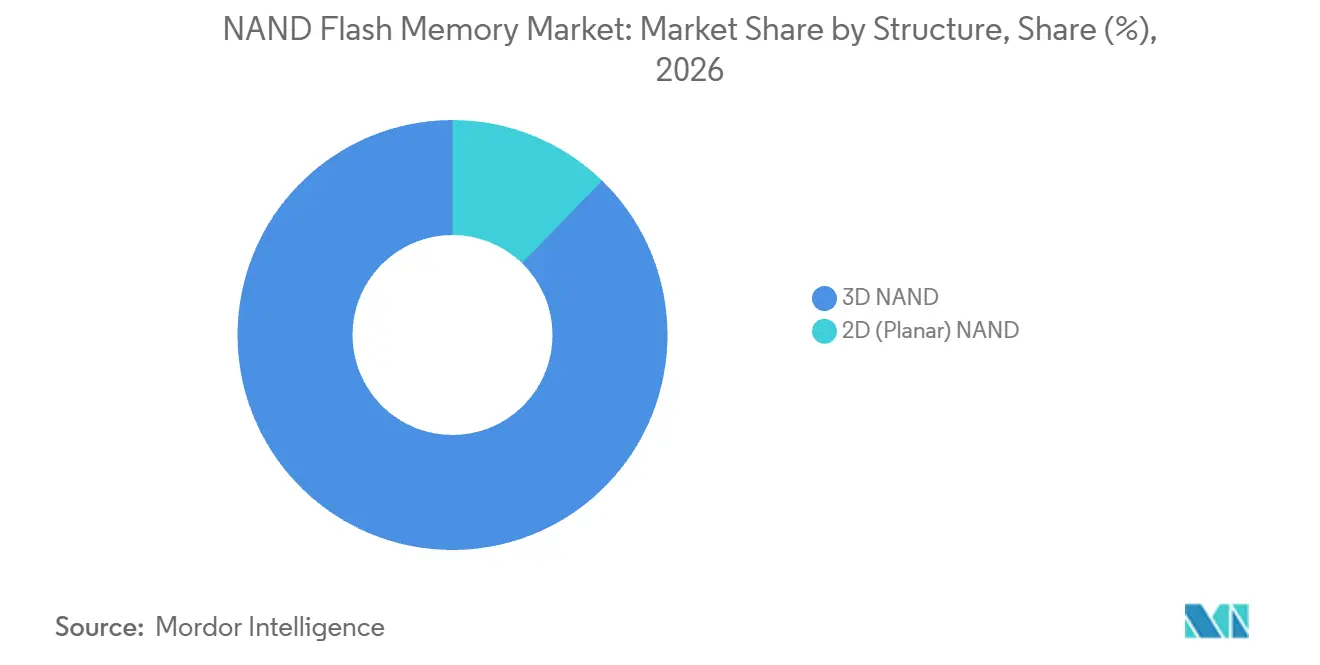
- La répartition par structure a été dominée par la NAND 3D, avec une part de 87,76 % de la taille du marché de la mémoire flash NAND en 2026 et le CAGR prévisionnel le plus élevé de 6,7 % entre 2027 et 2032.
- Dans la catégorie des interfaces, PCIe / NVMe a détenu 56,26 % du marché en 2026 et devrait afficher la croissance la plus rapide avec un CAGR de 7,8 % entre 2027 et 2032.
- Les smartphones ont dominé les applications avec 40,54 % du marché en 2026, tandis que les SSD pour entreprises et centres de données devraient afficher la croissance la plus rapide avec un CAGR de 8 % entre 2027 et 2032.
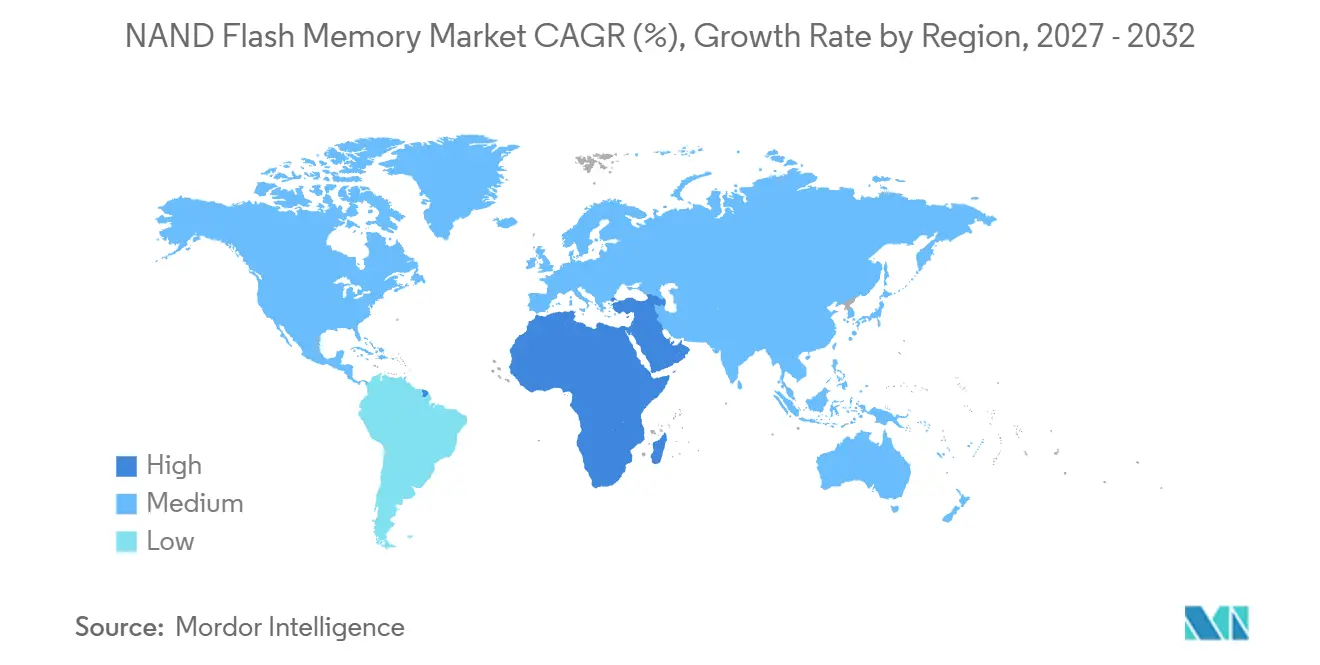
- Sur le plan géographique, l'Asie-Pacifique a détenu 55,31 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient afficher la croissance la plus rapide avec un CAGR de 8,6 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse du stockage pour l'IA/ML dans les centres de données | +2.6% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Prolifération de la 5G et des appareils IoT massifs | +1.5% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Transition des PC/consoles du disque dur HDD vers le disque SSD | +1.3% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Pivot des entreprises vers les disques SSD QLC économiques | +1.6% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Programmes nationaux de fabrication NAND sur site | +0.8% | Kitakami au Japon | Court terme (≤ 2 ans) |
| Développement du stockage computationnel compatible CXL | +0.3% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du stockage pour l'IA/ML dans les centres de données
L'entraînement de l'IA rend le comportement des accès aux données commercialement pertinent au même titre que la quantité de stockage installée. Meta a signalé l'adoption rapide en production d'un système de chargement de données pour l'entraînement de l'IA utilisant une structure de stockage régionale adossée à de la mémoire flash comme cache L3. L'opérateur décrit le chargement simultané de données et de points de contrôle sur des centaines de GPU, les poids de modèles fréquemment sollicités et les pics de trafic liés aux redémarrages. Son cache de données distribué utilise la mémoire disponible sur les hôtes GPU, séparément du niveau flash régional. Le niveau flash régional de Meta se situe en amont de sa source de vérité adossée aux HDD et conserve généralement les données pendant une période configurée pour les réutiliser entre les époques d'entraînement. Étant donné que le niveau flash régional précède la source de vérité HDD et conserve les données pour les réutiliser entre les époques d'entraînement, la demande de mémoire flash dans cette architecture suit les lectures répétées d'entraînement ainsi que la capacité stockée.
Prolifération de la 5G et des appareils IoT massifs
Un écosystème d'appareils connectés plus large élargit la base de clients potentiels pour la mémoire NAND utilisée dans les smartphones et l'électronique embarquée. Ericsson a indiqué que les abonnements 5G mondiaux ont progressé de 162 millions au premier trimestre 2026, atteignant 3,1 milliards. Plus d'un milliard de connexions NB-IoT et LTE-M actives étaient en service dans le monde à fin 2025, selon les données de la GSMA rapportées par Compare the Cloud. En mai 2025, Micron a indiqué que son stockage UFS 4.0 avait été intégré dans le Razr 60 Ultra de Motorola, un smartphone 5G que Motorola a commercialisé au Japon avec 512 Go de stockage interne. Cette intégration offre aux fournisseurs de mémoire NAND une voie concrète vers les smartphones connectés via le contenu de stockage embarqué, la demande en composants découlant de la conception de l'appareil plutôt que de chaque abonnement supplémentaire.
Transition des PC/consoles du disque dur HDD vers le disque SSD
Le renouvellement des PC et les consoles équipées de SSD créent des voies distinctes pour la demande de stockage NAND. Sony Interactive Entertainment a déclaré des ventes mondiales de matériel PlayStation 5 de 16 millions d'unités au cours de l'exercice 2025, d'avril 2025 à mars 2026, y compris les produits retournés et reconditionnés. PlayStation indique que les consoles PS5 utilisent un stockage SSD interne ultra-haute vitesse et prennent en charge l'extension par SSD M.2 compatible. Au troisième trimestre 2025, les transferts de HDD vers SSD représentaient 10,56 % des opérations de migration de systèmes Windows suivies par EaseUS Software. Les SSD d'extension PS5 compatibles permettent également d'exécuter des jeux et des applications multimédias directement, ajoutant de la capacité utilisable à la console. Le remplacement du stockage HDD par des SSD génère du contenu flash dans les mises à niveau de PC, tandis que les conceptions de consoles soutiennent la mémoire NAND via le stockage intégré et l'extension compatible.
Pivot des entreprises vers les disques SSD QLC économiques
Les opérateurs de stockage en entreprise qui remplacent des capacités HDD peuvent tirer de la valeur du QLC grâce à la densité en rack. En mai 2026, Micron a commencé à expédier son SSD de centre de données 6600 ION de 245 To, conçu avec de la mémoire NAND QLC G9 pour les charges de travail IA, cloud, entreprise et hyperscale.[1] La société l'a décrit comme le SSD commercialement disponible de plus haute capacité au monde et a indiqué une réduction de 82 % du nombre de racks par rapport aux déploiements HDD à capacité de stockage brute équivalente. Pour un opérateur confronté à une enveloppe de racks fixe, cette comparaison fait de la consolidation des capacités une raison concrète de remplacer les capacités HDD par des SSD QLC. Micron a également indiqué que son QLC G9 avait au moins une génération d'avance sur le QLC concurrent utilisé dans les SSD de centres de données. Le fournisseur cloud ITGLOBAL.COM a déclaré avoir utilisé des SSD NVMe QLC dans plus de 30 % de ses projets cloud en 2025, accélérant les lectures et réduisant les coûts de stockage, ce qui illustre l'adoption par les opérateurs en parallèle des offres des fournisseurs.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Limites d'endurance des cellules haute densité | -0.9% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Cyclicité des prix et charge des dépenses d'investissement | -1% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Goulots d'étranglement sur les équipements liés aux contrôles à l'exportation | -0.4% | Dalian en Chine | Moyen terme (2-4 ans) |
| Contrôle de durabilité sur les usines à couches multiples élevées | -0.2% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limites d'endurance des cellules haute densité
Une haute densité de stockage ne peut pas résoudre l'inadéquation d'une application avec l'endurance en écriture de sa mémoire. Meta a indiqué que la faible endurance en écriture, le coût élevé et les faibles capacités historiques des disques avaient ralenti l'adoption de la mémoire flash QLC dans les centres de données. Pour un opérateur de stockage, cette limitation rend le volume d'écritures pertinent au même titre que la capacité fournie par un dispositif. Meta a ciblé le QLC sur les charges de travail à forte intensité de lecture avec des exigences d'écriture peu fréquentes et relativement faibles en bande passante. Ses ingénieurs ont indiqué que le débit de lecture QLC pouvait atteindre 4 fois le débit d'écriture ou plus, nécessitant des contrôleurs de débit et des ordonnanceurs d'E/S soigneusement réglés pour éviter que les lectures sensibles à la latence ne se retrouvent en file d'attente derrière les écritures. Par conséquent, l'intégration du QLC dans ce niveau de stockage requiert un effort d'ingénierie logicielle en plus d'un profil d'écriture adapté, ce qui limite la substitution basée sur la seule capacité.
Cyclicité des prix et charge des dépenses d'investissement
Pour les producteurs de mémoire NAND, l'expansion des capacités doit être financée face à des prix de vente qui peuvent se dégrader plus rapidement que les coûts fixes ne s'ajustent. Kioxia a averti que ses prix de vente de mémoire flash pourraient baisser rapidement et significativement lorsque l'offre du secteur dépasse la demande ou que les stocks des clients s'accumulent. La société a également indiqué que d'importants investissements en capital et la poursuite de la recherche et du développement génèrent des coûts fixes élevés dans son activité de mémoire flash. Ces expositions peuvent se renforcer mutuellement, car une baisse des revenus laisse moins de trésorerie pour soutenir une base de production à forte intensité capitalistique. Des prix de composants plus bas peuvent bénéficier aux fabricants d'appareils tout en fragilisant l'économie des producteurs nécessaire pour accroître l'offre. Cette asymétrie peut retarder l'expansion même lorsque les besoins de stockage en aval justifient davantage de capacité, laissant les fournisseurs avec une charge de financement tout au long du cycle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
profondeur de production TLC et adoption client QLCLe TLC (cellule à triple niveau) représentait une part de 63,61 % de la taille du marché de la mémoire flash NAND en 2026. SK hynix a déclaré la production en masse de mémoire NAND TLC 4D 1 To à 321 couches. SK hynix a attribué à ce produit l'ouverture de la première ère industrielle d'empilement à plus de 300 couches. Les fabricants de produits de stockage spécifiant le type de cellule le plus grand peuvent donc obtenir du TLC à partir d'un procédé déjà en production de masse au-delà de 300 couches, reliant sa position établie sur le marché à un empilement avancé.
Le QLC (cellule à quadruple niveau) devrait être le segment à la croissance la plus rapide par type, avec un CAGR de 7 % entre 2027 et 2032. SK hynix a commencé à approvisionner Dell Technologies en avril 2026 avec son SSD client PQC21, utilisant de la mémoire NAND QLC à 321 couches en capacités de 1 To et 2 To. SK hynix a décrit le PQC21 comme le premier produit intégrant la technologie QLC à 321 couches.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par structure :
l'empilement avancé ancre la production tandis que les produits planaires sont progressivement abandonnésLa NAND 3D détenait 87,76 % du marché en 2026 et devrait être le segment à la croissance la plus rapide par structure, avec un CAGR de 6,7 % entre 2027 et 2032. Au deuxième trimestre 2026, SK hynix a indiqué que les produits NAND à 321 couches représentaient la plus grande part de sa propre production NAND. SK hynix prévoyait également que les produits à 321 couches atteignent environ 50 % de sa capacité de production NAND en Corée du Sud d'ici fin 2026. Cela relie un mix de production établi à une transition de capacité supplémentaire planifiée au sein de l'architecture. Le rythme de cette transition détermine la rapidité avec laquelle la nouvelle génération atteint la base d'approvisionnement commercial d'un producteur.
La NAND 2D (planaire) devrait se contracter, faisant de la continuité des produits un enjeu distinct pour les acheteurs de cette structure. Le 31 mars 2026, Kioxia Electronics (Chine) a notifié ses clients de l'arrêt prévu de certains produits NAND 2D à grille flottante, avec des expéditions finales programmées jusqu'au 31 décembre 2028. La notification couvrait également les produits BiCS FLASH de troisième génération et fixait au 30 septembre 2026 la date limite pour les prévisions d'approvisionnement finales. Pour un fabricant d'appareils utilisant un composant concerné, le calendrier d'expédition prévu crée un horizon d'approvisionnement fini pour la conception. La fin programmée des expéditions fait de la continuité des composants une raison de modifier une conception concernée indépendamment de son exigence de capacité de stockage.

Par interface :
les avancées de production PCIe accompagnent les gains de conception mobilePCIe / NVMe détenait 56,26 % du marché en 2026 et devrait être le segment à la croissance la plus rapide par interface, avec un CAGR de 7,8 % entre 2027 et 2032. Le SSD de centre de données PCIe Gen6 9650 de Micron était en production à haut volume le 16 mars 2026. Micron l'a décrit comme le premier SSD PCIe Gen6 du secteur en production à haut volume, optimisé pour les charges de travail d'IA agentique sur l'architecture NVIDIA BlueField-4 STX. Cela relie la progression de l'interface à une plateforme de stockage IA définie, offrant aux concepteurs de systèmes un produit commercial autour duquel construire.
L'UFS offre une voie spécifique aux smartphones pour les composants de stockage au sein de la catégorie UFS / eMMC. Xiaomi a lancé le 17T en Inde le 4 juin 2026, avec des variantes de stockage UFS 4.1 de 256 Go et 512 Go, une désignation que Xiaomi a qualifiée d'améliorée via une mise à jour du micrologiciel. Pour un fabricant de smartphones, cette configuration illustre une conception de stockage intégrée à l'appareil lui-même plutôt qu'un produit d'extension acheté séparément. Le SATA devrait se contracter, de sorte que le mix d'interfaces présente à la fois des opportunités de conception mobile et une catégorie héritée en déclin.
Par application :
l'échelle des smartphones rencontre l'expansion du stockage en entrepriseLes smartphones représentaient une part de marché de la mémoire flash NAND de 40,54 % en 2026. La division DX de Samsung Electronics a produit 214,3 millions d'unités de smartphones en 2025, contre 193,5 millions en 2024. Ses principaux sites de production de smartphones se trouvaient en Corée du Sud, au Vietnam, en Inde et au Brésil. Samsung a mis la série Galaxy S25 en vente à Singapour le 14 février 2025, avec le Galaxy S25 Ultra proposé en configurations de mémoire intégrée de 256 Go, 512 Go et 1 To. L'échelle de production des smartphones et les configurations de stockage font des programmes de smartphones une source à la fois de volume unitaire et d'exigences de capacité différenciées pour les fournisseurs de mémoire NAND.
Les SSD pour entreprises et centres de données devraient être le segment d'application à la croissance la plus rapide, avec un CAGR de 8 % entre 2027 et 2032. Sandisk a déclaré que le chiffre d'affaires de son marché final Datacenter au sens large, auquel il fournit des SSD d'entreprise, a progressé de 437 % au cours de l'exercice 2026 par rapport à l'exercice 2025, principalement grâce à des ventes et des prix plus élevés. Les produits vendus sur ce marché final ont augmenté de près de 120 % en exaoctets sur la même période. L'expansion des volumes donne au mécanisme de croissance une base de capacité, tandis que la hausse plus importante des revenus intègre également les prix. Sandisk a également indiqué que le chiffre d'affaires par gigaoctet sur ce marché final Datacenter au sens large a augmenté de près de 150 % au cours de l'exercice 2026 par rapport à l'exercice 2025.
Analyse géographique
Marché de la mémoire flash NAND en Asie-Pacifique
L'Asie-Pacifique représentait une part de 55,31 % de la taille du marché de la mémoire flash NAND en 2026. Kioxia a commencé la préparation du site en août 2026 pour le Fab3 de son usine de Kitakami au Japon afin d'étendre la capacité de mémoire flash 3D BiCS FLASH, avec des opérations ciblées pour l'exercice 2029. Le Fab3 doit être construit sur un terrain au sud du Fab2 existant, de sorte que l'ajout de capacité étend un site Kitakami établi. À Taïwan, l'Institut des sciences biomédicales de l'Academia Sinica a attribué un achat de 11 SSD Micron 6500 ION, chacun de 30 720 Go, en septembre 2025. La capacité flash japonaise planifiée et l'achat de stockage pour la recherche attribué à Taïwan placent les fournisseurs à différents points de la chaîne, séparant l'approvisionnement futur en composants d'un canal de disques finis institutionnel.
Marché de la mémoire flash NAND au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être la géographie à la croissance la plus rapide, avec un CAGR de 8,6 % entre 2027 et 2032. Microsoft a programmé la disponibilité pour les clients de sa région de centres de données Arabie Saoudite Est pour novembre 2026. La région prévue permettrait aux organisations des secteurs public et privé saoudiens d'héberger localement les charges de travail cloud et IA éligibles ainsi que les données. Étant donné que les charges de travail et les données éligibles doivent être hébergées à l'intérieur du Royaume, le stockage qui les dessert doit être installé dans le pays plutôt qu'approvisionné depuis une région à l'étranger.
Les principaux marchés de centres de données d'Amérique du Nord ont enregistré 1 456 MW d'absorption nette au premier semestre 2026, selon CBRE. En Europe, 71,5 % des entreprises de l'UE comptant au moins 10 salariés ou travailleurs indépendants dans les secteurs enquêtés utilisaient un stockage de fichiers cloud payant en 2025, tandis que la Direction régionale de la protection de l'environnement de Pologne à Rzeszów a conclu un marché couvrant des SSD, du matériel informatique et des logiciels. Les projets de centres de données brésiliens sollicitaient 26,2 GW de raccordements au réseau de base fin 2025, les demandes ne représentant ni de la puissance contractée ni une construction garantie. L'Hôpital Naval Almirante Adriazola du Chili a accepté une commande de 15 SSD SATA de 500 Go chacun en mai 2025. Ces achats du secteur public offrent des canaux concrets d'équipements de stockage en parallèle de l'utilisation du cloud, tandis que les commandes potentielles issues de ces projets brésiliens dépendent des raccordements et de la construction.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un fournisseur NAND intégré gérant la production de mémoire et les ventes transfrontalières. Les autorisations d'exportation, le soutien fiscal conditionnel et les obligations relatives aux données de réseau selon le rôle peuvent affecter certaines parties du modèle opérationnel de ce fournisseur. La comparaison commerciale évalue donc le soutien à la production et à la R&D par rapport au travail nécessaire pour maintenir l'accès aux exportations et satisfaire aux obligations applicables en matière de données.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine |
|---|---|---|---|---|
| Autorité principale | Bureau de l'industrie et de la sécurité | Ministère des sciences, de la technologie et de l'innovation pour les demandes ; Secrétariat des sciences et de la technologie pour la transformation numérique pour la qualification | Bureau fiscal compétent et organisme de certification R&D | Administration du cyberespace de Chine, en coordination avec les autorités compétentes en matière de télécommunications et de sécurité publique |
| Instruments clés ou orientation | Suppressions VEU de l'EAR effectives au 31 décembre 2025 ; licences annuelles d'équipements pour 2026 | PADIS en vertu du Decreto 10.615/2021, modifié par le Decreto 13.065/2026 | Déduction fiscale pour R&D ; fenêtre d'amortissement des actifs éligibles jusqu'en 2027 ; calendrier d'imposition des sociétés pour 2028-2032 | Loi sur la cybersécurité ; Mesures d'évaluation des risques liés à la sécurité des données de réseau |
| Effet commercial | Licences pour les équipements concernés dans les usines chinoises désignées ; le Bureau de l'industrie et de la sécurité entendait accorder des licences pour les opérations plutôt que pour l'expansion ou les mises à niveau | Allègement fiscal spécifié pour les participants qualifiés et les usages couverts, avec un investissement annuel éligible en R&D au Brésil | Soutien fiscal pour la R&D qualifiante et allègement du calendrier d'amortissement pour les actifs mobiliers éligibles | Obligations pour les opérateurs de réseaux couverts ; évaluations annuelles pour les traiteurs de données importantes |
| Attractivité actuelle de la politique | Faible | Élevée | Élevée | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Renforcement | Assouplissement | Sans changement |
| Source: Mordor Intelligence | ||||
La note Faible des États-Unis et l'orientation Sans changement reflètent les licences spécifiques aux articles après les suppressions VEU du 31 décembre 2025, les licences couvrant l'année civile 2026 et aucune licence 2027 pour des équipements et technologies supplémentaires d'origine américaine n'ayant été émise au 15 octobre 2026, selon Reuters, tandis que l'intention déclarée du Bureau de l'industrie et de la sécurité d'accorder des licences pour les opérations plutôt que pour les expansions de capacité ou les mises à niveau technologiques soutient la continuité d'une voie restreinte. La note Élevée du Brésil reflète l'allègement fiscal conditionnel et un investissement annuel éligible en R&D au Brésil d'au moins 5 % de la base de chiffre d'affaires brut définie, et le décret Brasil Semicon entré en vigueur le 16 juillet 2026 a ajouté des axes politiques pour l'allègement fiscal, le soutien à la recherche, l'investissement privé et la simplification des processus d'importation et d'exportation, soutenant l'Assouplissement dans le cadre de l'autorisation d'incitation jusqu'au 31 décembre 2029. La note Élevée de l'Allemagne et l'orientation Assouplissement combinent un soutien plafonné à la R&D qualifiante avec des réductions de l'impôt sur les sociétés adoptées de 2028 à 2032. La note Moyenne de la Chine et l'orientation Sans changement reflètent les obligations de la Loi sur la cybersécurité pour les opérateurs de réseaux et les évaluations annuelles des risques pour les traiteurs de données importantes en vertu des mesures entrées en vigueur le 20 août 2026, engageant un fournisseur NAND intégré dans la mesure où il exploite des réseaux ou traite des données importantes en Chine.
Étapes de la chaîne de valeur
La comparaison suit la mémoire NAND depuis les équipements de fabrication jusqu'à la production de mémoire et l'intégration de stockage à base de contrôleur. Les fournisseurs captent de la valeur à différents points de transaction, des ventes de systèmes de gravure aux composants mémoire et aux services d'ingénierie de stockage. La capacité de gravure soutient les structures mémoire avancées, tandis que l'intégration ajoute une voie de revenus distincte via l'ingénierie et les produits de stockage finis.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Équipements de fabrication | Fournisseurs de systèmes de gravure tels que Lam Research et Applied Materials | Ventes d'équipements | Adéquation de la capacité de gravure aux structures NAND en évolution | Qualifier les équipements par rapport au procédé de fabrication cible |
| Technologie et production NAND | Producteurs de mémoire flash tels que Kioxia et Micron | Ventes de composants NAND | Adéquation de la capacité de production aux différentes exigences des applications | Maintenir des voies d'ingénierie et de production spécifiques aux applications |
| Intégration de stockage à base de contrôleur | Fournisseurs de contrôleurs et de solutions de stockage tels que Phison | Honoraires de services de conception et ventes de solutions de stockage | Traduire la capacité NAND en différents produits de stockage | Réutiliser la propriété intellectuelle des contrôleurs avec une ingénierie spécifique aux applications |
| Source: Mordor Intelligence | ||||
En juin 2026, Applied Materials a présenté un système de gravure au molybdène pour la séparation des lignes de mots NAND 3D et a indiqué que ses nouveaux systèmes étaient utilisés par les principaux fabricants de puces. Cela place le développement des équipements en amont des capacités de procédé disponibles pour les producteurs de mémoire, rendant la résilience de la production partiellement dépendante d'une qualification réussie des équipements. En aval, la combinaison par Phison de propriété intellectuelle de contrôleurs, de services de conception ASIC et de solutions de stockage crée une activité d'ingénierie autour de plusieurs formats d'appareils. La qualification des équipements donne donc aux fournisseurs de systèmes de gravure une entrée commerciale plus précoce dans une nouvelle structure NAND que les intégrateurs de stockage, dont les offres dépendent de la mémoire qu'elle produit.
Paysage concurrentiel
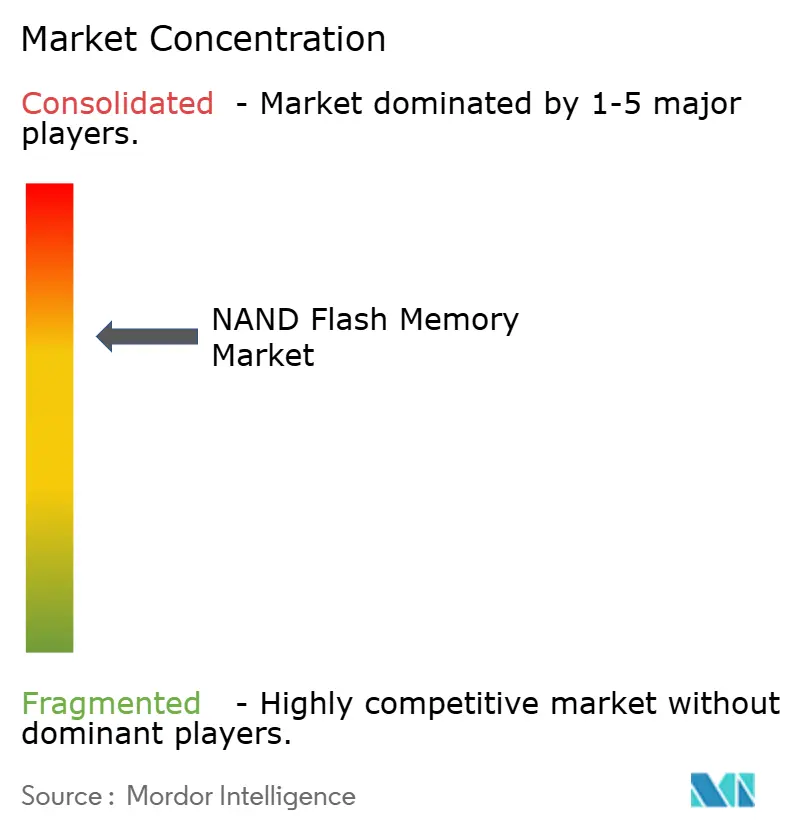
La concurrence est concentrée parmi les producteurs capables de relier la technologie NAND à des produits de stockage fabriqués commercialement. Samsung Electronics Co., Ltd. et SK hynix Inc. combinent l'approvisionnement en mémoire NAND avec des activités SSD. Kioxia Corporation, Sandisk Corporation et Micron Technology, Inc. sont également en concurrence via la production de mémoire flash ou des produits de stockage à base de mémoire NAND. En juillet 2026, Samsung a lancé la production en masse de son SSD d'entreprise PM1763 PCIe 6.0, intégrant de la V-NAND de 9e génération et un contrôleur 4 nanomètres. La combinaison du développement de la mémoire et du contrôleur au sein d'un produit d'entreprise fini fait dépendre la différenciation du système de stockage qu'un acheteur peut obtenir, offrant aux producteurs disposant de multiples capacités technologiques une voie plus large vers la valeur client.
La fabrication partagée crée un mécanisme concurrentiel différent d'un SSD individuellement différencié, car les partenaires peuvent faire progresser la technologie flash via la même plateforme de production. En juillet 2026, Kioxia Corporation, filiale de Kioxia Holdings Corporation, et Sandisk ont commencé à produire leur technologie flash 3D de 10e génération au Fab2 de Kitakami, au Japon.[2] Kioxia Iwate Corporation exploite l'usine de Kitakami, de sorte que Kioxia et Sandisk produisent sur un site partagé unique. Les options technologiques des clients dépendent en partie de cette base de production partagée, tandis que les challengers doivent établir une capacité de fabrication ainsi qu'une conception de produit pour concurrencer au même stade de la chaîne d'approvisionnement flash.
Sandisk a déclaré avoir signé des accords de nouveau modèle commercial avec 8 clients, couvrant environ 50 % de ses bits pour l'exercice 2027 et environ deux tiers pour l'exercice 2028. Les accords utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés. Le 16 octobre 2026, SK hynix a indiqué que son installation Dalian Mod B, achevée en 2023, recevait des installations d'équipements sous autorisation du gouvernement américain et qu'elle ne cherchait pas à y étendre ses capacités. Sandisk présente ses accords comme réduisant l'exposition à la volatilité traditionnelle du secteur en fixant à l'avance une grande part des volumes de bits futurs avec les clients. SK hynix décrit quant à elle l'installation d'équipements autorisée à Dalian Mod B sans chercher d'expansion, illustrant comment les arrangements d'approvisionnement futurs impliquent des engagements clients et des conditions réglementaires pour équiper un site NAND en Chine.
Leaders du secteur de la mémoire flash NAND
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Kioxia Corporation
-
Sandisk Corporation
-
Micron Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la mémoire NAND Flash Entreprises couvertes dans ce rapport
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Corporation
- Sandisk Corporation
- Micron Technology, Inc.
- Nanya Technology Corporation
- Powerchip Technology Corporation
- Winbond Electronics Corporation
- Macronix International Co., Ltd.
- Silicon Motion Technology Corp.
- Phison Electronics Corp.
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- GigaDevice Semiconductor Inc.
- Solidigm
- PNY Technologies, Inc.
- Team Group Inc.
- Longsys Electronics Co., Ltd.
- SMART Modular Technologies, Inc.
Principales opportunités pour les acteurs du marché
Les opportunités comparent les besoins en conception d'appareils et en infrastructure IA à travers des programmes à différents stades de commercialisation. Le 3 août 2026, Sandisk et SK hynix ont publié la première spécification technique OCP pour la mémoire flash haute bande passante (HBF), offrant aux concepteurs de systèmes d'inférence IA et d'accélérateurs un cadre d'intégration commun.[3] La tâche commerciale consiste à traduire ces voies technologiques en conceptions de stockage que les acheteurs d'appareils et d'infrastructures peuvent déployer.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Conceptions UFS 5.0 pour appareils mobiles avancés | Le plan de Samsung de juin 2026 ciblait une production en masse au quatrième trimestre 2026 | Fabricants de smartphones haut de gamme, de casques XR et d'objets connectés IA | Développer des conceptions de stockage autour de la voie d'approvisionnement UFS planifiée | Disponibilité pour la production en volume et intégration dans les appareils | Samsung et les partenaires de conception d'appareils participants |
| SSD d'entreprise spécifiques aux charges de travail | SK hynix prévoyait une production de SSD d'entreprise au premier semestre 2027 utilisant de la mémoire NAND 4D à 375 couches | Acheteurs de stockage pour centres de données IA | Collaborer sur l'optimisation des IOPS, la bande passante et le stockage multimédia adaptatif | Commercialisation de fonctionnalités spécialisées avec les clients | SK hynix et les partenaires d'intégration de systèmes de stockage |
| Mémoire proche du calcul à base de NAND pour l'inférence | La spécification HBF d'août 2026 fournit un cadre technique commun | Concepteurs de systèmes d'inférence IA et d'accélérateurs | Concevoir l'intégration HBF là où les exigences de capacité mémoire et de bande passante le justifient | Intégration architecturale, calendrier de normalisation et économie des systèmes | Sandisk, SK hynix et les concepteurs de systèmes participants |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'ingénierie de stockage spécifique aux applications avant que les architectures d'appareils et d'accélérateurs ne soient finalisées. Les opportunités dans les appareils mobiles dépendent de la mise en production de l'approvisionnement planifié, tandis que l'intégration HBF nécessite un travail architectural et économique au-delà d'une spécification publiée. Une collaboration précoce peut positionner les fournisseurs de mémoire NAND au sein de ces conceptions, les retours commerciaux étant liés à leur transition vers des appareils fabriqués et une infrastructure opérationnelle.
Développements industriels récents dans Marché de la mémoire NAND Flash
- Oct 2026 : SK hynix a indiqué que l'installation d'équipements dans son installation Dalian Mod B était sous autorisation du gouvernement américain et qu'elle ne cherchait pas à y étendre ses capacités.
- Août 2026 : Kioxia a commencé la préparation du site pour le Fab3 de son usine de Kitakami au Japon afin d'étendre la capacité de mémoire flash 3D BiCS FLASH, avec des opérations ciblées pour l'exercice 2029.
- Août 2026 : SK hynix a approuvé l'investissement dans son usine NAND M17 prévue à Cheongju, en Corée du Sud, avec la salle blanche dont l'ouverture est prévue en décembre 2028.
Marché de la mémoire NAND Flash Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial de la mémoire flash NAND mesure le chiffre d'affaires annuel au niveau des fournisseurs provenant des composants de mémoire flash NAND vendus pour une utilisation dans des produits de stockage numérique et d'informatique. Les ventes sont comptabilisées à l'échelle mondiale et classées par technologie de mémoire, structure, interface, application et géographie.
Exclusions du périmètre : la DRAM, la mémoire flash NOR et les autres mémoires non-NAND, les smartphones, PC, consoles, serveurs, SSD, cartes mémoire et clés USB finis, ainsi que les équipements de fabrication NAND et les services de fabrication vendus séparément sont exclus.
Aperçu de la segmentation
- Par type
- SLC (cellule à niveau unique)
- MLC (cellule à niveaux multiples)
- TLC (cellule à triple niveau)
- QLC (cellule à quatre niveaux)
- Par structure
- NAND 2D (planaire)
- NAND 3D
- Par interface
- SATA
- PCIe / NVMe
- UFS / eMMC
- Par application
- Smartphones
- Disques SSD (PC et console)
- Disques SSD entreprise / centre de données
- Cartes mémoire et lecteurs USB
- Électronique industrielle et automobile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et d'entreprise, telles que les documents du groupe de travail sur l'interface flash NAND ouverte, clarifient les interfaces NAND au niveau des composants et les façons dont les composants standardisés sont intégrés dans les produits de stockage. Le rapport de durabilité 2025 de Samsung Electronics et le rapport annuel de SK hynix fournissent des informations d'entreprise sur les opérations, produits et contexte de fabrication NAND qui aident à vérifier les données d'approvisionnement et d'application. Le rapport intégré de Kioxia Holdings décrit sa base de produits et de technologies NAND, ajoutant une perspective supplémentaire de producteur aux vérifications des changements de procédés et des conditions d'approvisionnement.
Les dépôts réglementaires des entreprises, les formulaires 10-K, les documents destinés aux investisseurs et la couverture de presse réputée peuvent recouper les ventes NAND déclarées, les changements de capacité, les lancements de produits et les développements des marchés finaux. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens ou enquêtes structurées incluraient des fournisseurs de mémoire NAND, des fabricants de produits de stockage et d'appareils, ainsi que des distributeurs pertinents, avec des questions portant sur les ventes de composants, le mix de produits, les prix réalisés, la capacité et la demande par application. Les analystes utiliseraient ces discussions pour tester les interprétations des sources secondaires, examiner les trajectoires prévisionnelles au niveau des variables, identifier les données manquantes ou incohérentes, et vérifier les hypothèses de segment et de région par rapport aux indicateurs indépendants d'approvisionnement, d'expédition et de marchés finaux. Lorsque les données restent incomplètes, les analystes enregistreraient l'écart, chercheraient des éclaircissements auprès des répondants concernés lorsque cela est pratique, et réconcilieraient l'estimation par triangulation des sources plutôt que de traiter un seul compte rendu comme décisif.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 50 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels / d'unité : 35 % | EMEA : 20 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation de la valeur mondiale commence par le chiffre d'affaires des composants NAND au niveau des fournisseurs et est classée par type de cellule, structure, interface, application et géographie. Les analystes suivraient les expéditions de bits NAND et les prix réalisés pour séparer les variations de volume des effets de prix et de mix de produits, ainsi que la capacité et l'utilisation des producteurs, les investissements en usines et les transitions de nœuds, les expéditions d'appareils et de SSD, et la demande de stockage dans les centres de données comme indicateurs de la croissance de l'offre et des applications. Les parts de segment seraient construites à partir des données pertinentes sur les composants et les marchés finaux, puis réconciliées de sorte que les catégories mondiales s'alignent sur le total du marché.
Une estimation descendante du chiffre d'affaires mondial des fournisseurs serait le modèle central, avec des vérifications ascendantes sélectives à partir des ventes NAND déclarées par les fournisseurs et du prix de vente moyen échantillonné multiplié par le volume NAND estimé lorsque des informations comparables sont disponibles. L'analyse de scénarios testerait comment les cycles de prix, les montées en capacité et les évolutions vers les SSD d'entreprise ou les types de cellules à plus haute densité modifient les prévisions, et les analystes compareraient ces trajectoires au niveau des variables avec les données des entreprises et des canaux, demanderaient à des répondants primaires tels que des responsables de fournisseurs et de fabricants d'appareils de les examiner, et chercheraient des éclaircissements lorsque les estimations divergent. Lorsque les informations des fournisseurs combinent la mémoire NAND avec d'autres mémoires ou produits de stockage finis, les analystes n'utiliseraient que les données séparables sur les composants NAND pour les vérifications ascendantes, documenteraient les écarts d'allocation non résolus et réconcilieraient ces vérifications avec le total plutôt que de traiter les revenus groupés comme des ventes NAND.
Cycle de validation des données et de mise à jour
Les analystes triangulieraient le total du marché par rapport aux informations des fournisseurs, aux indicateurs d'expédition et de prix, à la demande en appareils et en stockage, et aux signaux de fabrication régionaux, puis examineraient les écarts de périmètre, de calendrier, d'unités et de mix. Un deuxième examen par un analyste vérifierait la traçabilité des sources, la réconciliation des segments, les hypothèses de prévision et les mouvements inhabituels avant validation. Les incohérences importantes entraîneraient un examen ciblé des sources ou un nouveau contact avec les répondants. Le modèle serait actualisé annuellement, mis à jour entre les cycles annuels lorsqu'un événement de marché important modifie l'offre ou la demande, et soumis à un nouvel examen des données et des calculs avant livraison.
Taille du marché de la mémoire flash NAND selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de la mémoire flash NAND mesure le chiffre d'affaires annuel au niveau des fournisseurs provenant des composants de mémoire flash NAND vendus pour une utilisation dans des produits de stockage numérique et d'informatique.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les analystes suivraient les expéditions de bits NAND et les prix réalisés pour séparer les variations de volume des effets de prix et de mix de produits, ainsi que la capacité et l'utilisation des producteurs, les investissements en usines et les transitions de nœuds, les expéditions d'appareils et de SSD, et la demande de stockage dans les centres de données comme indicateurs de la croissance de l'offre et des applications.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 61,81 milliards USD (2027) | |
| Éditeur mondial de recherche A | 75,15 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 21,6 % à la valeur 2027 de ce rapport de 61,81 milliards USD, 1 an plus tard. Inclut les SSD, les modules flash embarqués, les cartes mémoire, les clés USB et les services de fabrication et de support associés aux côtés des puces NAND, élargissant les offres valorisées. |
| Éditeur mondial de recherche B | 55 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 11,0 % à la valeur 2027 de ce rapport de 61,81 milliards USD, 2 ans plus tard. Utilise une base de chiffre d'affaires 2025 et publie une série prospective croissante, de sorte que l'année mesurée précède l'année de comparaison 2027. |
Les analystes de Mordor Intelligence triangulieraient le total du marché par rapport aux informations des fournisseurs, aux indicateurs d'expédition et de prix, à la demande en appareils et en stockage, et aux signaux de fabrication régionaux, puis examineraient les écarts de périmètre, de calendrier, d'unités et de mix.
Questions clés auxquelles répond le rapport
Comment la taille du marché de la mémoire flash NAND évoluera-t-elle d'ici 2032 ?
La taille devrait augmenter de 61,81 milliards USD en 2027 à 81,47 milliards USD d'ici 2032, avec un CAGR de 5,68 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de stockage NAND ?
L'entraînement de l'IA, les appareils connectés et l'adoption des SSD sont les principaux moteurs. Meta a signalé l'utilisation en production d'un cache L3 régional adossé à de la mémoire flash pour l'entraînement de l'IA.
Quel type de cellule NAND détient la plus grande part ?
Le TLC représentait 63,61 % du marché en 2026, tandis que le QLC devrait afficher la croissance la plus rapide avec un CAGR de 7 % entre 2027 et 2032.
Quelles entreprises dominent le secteur NAND ?
Samsung Electronics, SK hynix, Kioxia, Sandisk et Micron Technology sont les principaux concurrents.
Qu'est-ce qui limite les perspectives pour les fournisseurs de mémoire NAND ?
Les limites d'endurance restreignent l'adéquation du QLC aux charges de travail en écriture. Meta a identifié la faible endurance comme une raison de la lenteur historique de l'adoption dans les centres de données.
Quelles régions dominent le secteur NAND ?
L'Asie-Pacifique a dominé avec 55,31 % du marché en 2026. Le Moyen-Orient et l'Afrique devraient afficher la croissance la plus rapide avec un CAGR de 8,6 % entre 2027 et 2032.