
Analyse du marché du covoiturage à la demande par Mordor Intelligence
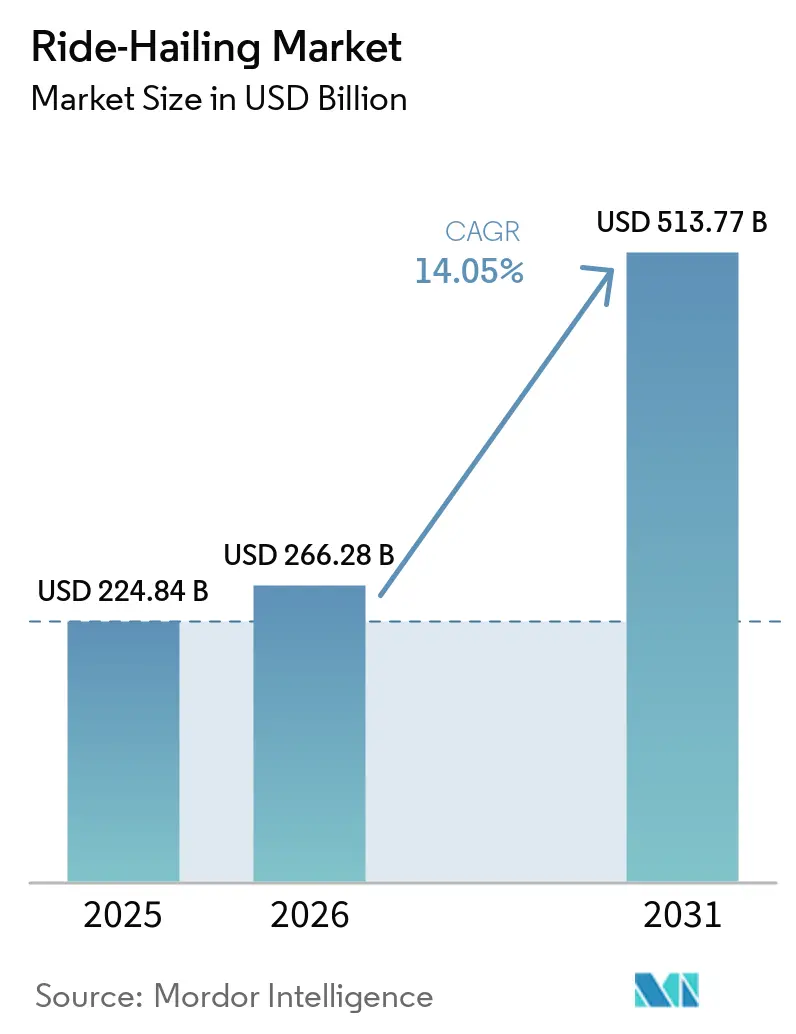
La taille du marché du ride-hailing devrait s'étendre de 266,3 milliards USD en 2026 et 303,7 milliards USD en 2027 à 593,8 milliards USD d'ici 2032, enregistrant un CAGR de 14,35 % entre 2027 et 2032.
Les besoins de déplacement urbain dense et un accès mobile plus large créent des opportunités pour la réservation numérique de trajets domicile-travail et d'autres déplacements personnels. Les règles relatives aux flottes aux États-Unis rendent la capacité de transport zéro émission ou accessible aux fauteuils roulants importante pour les plateformes desservant la demande à New York. Les plateformes peuvent associer des crédits d'abonnement à des trajets éligibles effectués tout en coordonnant la capacité qualifiante, reliant l'incitation à une nouvelle réservation à la capacité de l'honorer. Les restrictions de licence et les obligations de protection des données ajoutent des exigences locales d'autorisation et de conformité à cette expansion, faisant de la portée numérique un seul aspect de la prestation de services. La conversion d'une réservation accessible en trajets payants répétés dépend donc d'un transport localement autorisé qui reste disponible pour répondre aux demandes.
Principaux enseignements du rapport
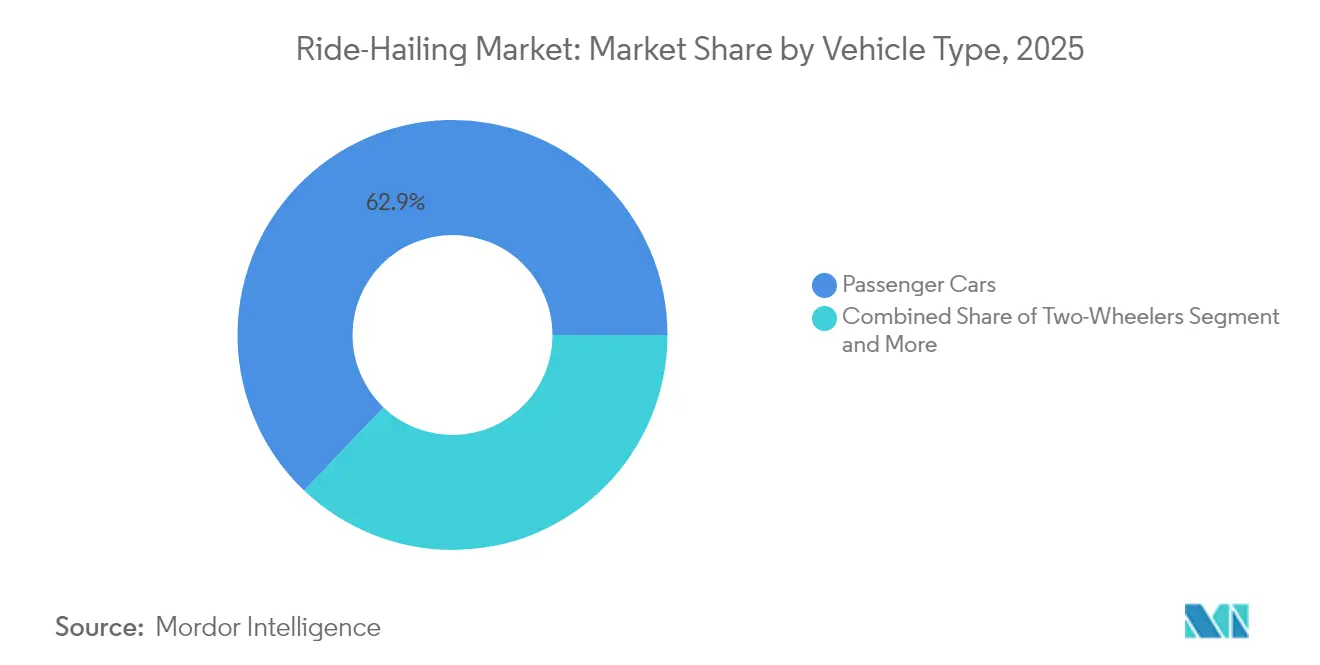
- Par type de véhicule, les voitures particulières détenaient une part de 62,46 % de la taille du marché du ride-hailing en 2026, tandis que les deux-roues devraient connaître la croissance la plus rapide avec un CAGR de 16,84 % entre 2027 et 2032.
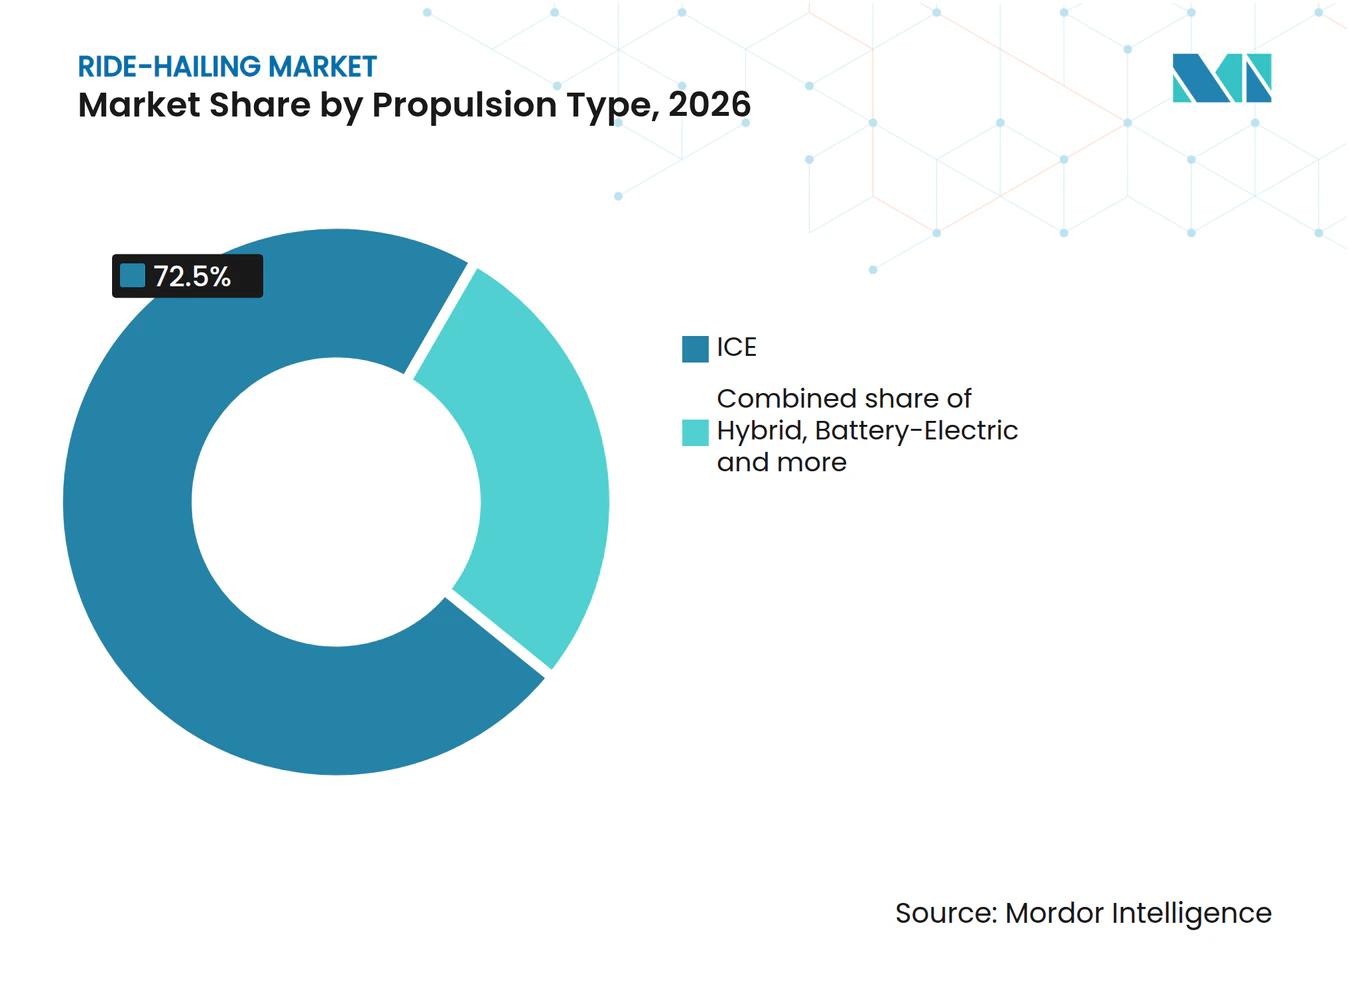
- Par type de propulsion, les moteurs à combustion interne détenaient une part de marché du ride-hailing de 72,5 % en 2026, les véhicules électriques à batterie devant connaître la croissance la plus rapide avec un CAGR de 16,85 % entre 2027 et 2032.
- Par type de service, le e-hailing représentait 73,54 % de la valeur du marché en 2026, tandis que les services de robo-taxi devraient connaître la croissance la plus rapide avec un CAGR de 16,9 % entre 2027 et 2032.
- Par canal de réservation, les services via application détenaient 87,43 % de la valeur du marché en 2026 et constituent également le segment à la croissance la plus rapide, avec un CAGR projeté de 14,7 % entre 2027 et 2032.
- L'usage personnel a dominé la répartition par utilisateur final avec 60,29 % de la valeur du marché en 2026, tandis que l'usage professionnel et institutionnel devrait connaître la croissance la plus rapide avec un CAGR de 16,7 % entre 2027 et 2032.
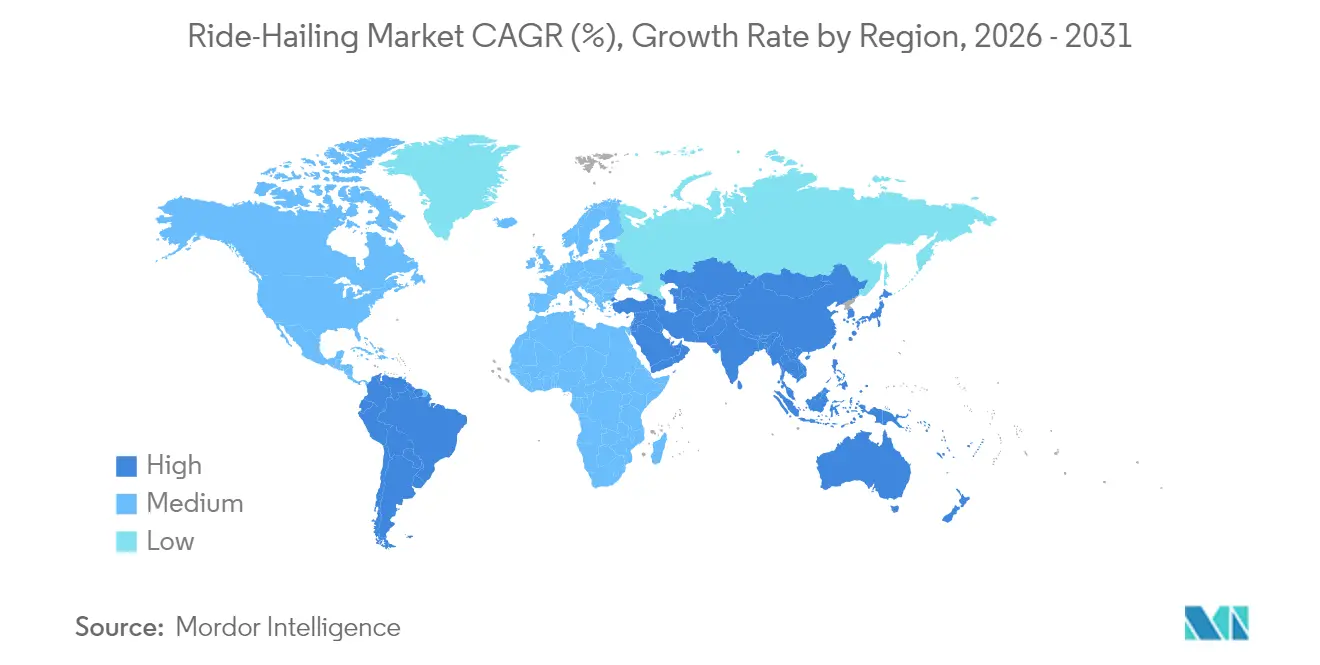
- Géographiquement, l'Asie-Pacifique détenait 38,73 % de la valeur du marché en 2026, et l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 16,75 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation de la congestion du trafic et croissance de la population urbaine | +6.8% | Turquie, Mexique et Afrique du Sud | Court terme (≤ 2 ans) |
| Pénétration croissante des smartphones et du haut débit | +5.6% | Argentine et Inde | Moyen terme (2-4 ans) |
| Mandats d'électrification de l'ensemble des flottes pour les TNC | +2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Les super-applications multimodales par abonnement renforcent la fidélisation | +2.5% | Argentine et Royaume-Uni | Court terme (≤ 2 ans) |
| Budgets de mobilité financés par les employeurs | +0.8% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Intégration précoce avec les projets pilotes de mobilité aérienne urbaine | +0.2% | Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion routière croissante et croissance de la population urbaine
La concentration des besoins de déplacement urbain crée un plus grand bassin adressable pour les services qui mettent en relation les passagers avec les véhicules à proximité. Le bilan 2025 d'INRIX a révélé une augmentation des retards dans 62 % des 942 zones urbaines de 36 pays, contre 55 % en 2024. L'ONU a estimé que les villes abritaient 45 % de la population mondiale en 2025, définissant les villes comme des centres comptant au moins 50 000 habitants et une densité d'au moins 1 500 personnes par kilomètre carré. Une telle concentration peut favoriser des mises en relation répétées au sein d'une zone de service plus restreinte, offrant aux opérateurs la possibilité de répondre à davantage de demandes à partir du même parc de véhicules. Des retards plus importants peuvent accroître l'attrait de payer un chauffeur plutôt que de conduire soi-même dans les embouteillages. Les demandes urbaines denses offrent ainsi une base pour vendre la délégation de la conduite lors de trajets répétés, soutenant la demande dans l'ensemble du secteur du covoiturage avec chauffeur.
Pénétration croissante des smartphones et du haut débit
L'accès mobile élargit la population capable de demander des courses réservées via une application. À la fin de 2025, 4,8 milliards de personnes, soit 59 % de la population mondiale, utilisaient Internet mobile. Par ailleurs, l'Union internationale des télécommunications a estimé que l'utilisation d'Internet, toutes technologies d'accès confondues, est passée de 71 % de la population mondiale en 2024 à 74 % en 2025.[1] En Argentine, le nombre d'internautes a atteint 41,6 millions en octobre 2025, en hausse de 374 000 sur un an, avec un taux de pénétration de 90,6 %. Les abonnements au haut débit en Inde ont augmenté de 0,64 % d'un mois sur l'autre pour atteindre 1,09 milliard en juillet 2026, incluant les connexions filaires, cellulaires machine à machine et d'accès sans fil fixe. L'Argentine offre une large portée en ligne pour les services de réservation, tandis que la base de connexions croissante de l'Inde soutient l'infrastructure dont dépend la répartition numérique des courses.
Mandats d'électrification de l'ensemble des flottes pour les TNC
Les règles de transition de flotte pour les entreprises de réseau de transport (TNCs) font de la disponibilité des véhicules éligibles une condition de la capacité d'une plateforme à assurer des courses. New York exige qu'Uber et Lyft affectent 25 % des trajets de covoiturage à fort volume à des véhicules zéro émission ou accessibles aux fauteuils roulants en 2026, et 100 % d'ici 2030. L'exploitation électrique a déjà une envergure locale substantielle, la ville ayant enregistré un record de 2,55 millions de trajets de covoiturage en véhicule électrique en septembre 2025. Une obligation basée sur les trajets récompense les véhicules qui restent disponibles pour des affectations répétées, rendant la recharge et la disponibilité du service commercialement significatives. Étant donné qu'un trajet à fort volume ne compte dans le référentiel que lorsqu'un véhicule éligible l'assure, les plateformes ont besoin d'une capacité zéro émission ou accessible fiable pour continuer à dispatcher des trajets en volume. Ces exigences influencent également la planification des flottes dans le secteur du covoiturage avec chauffeur.
Les super-applications multimodales par abonnement renforcent la fidélisation
Les avantages des abonnements peuvent rendre un prochain trajet plus attractif en reportant la valeur d'un voyage effectué sur le prochain achat. Uber One a dépassé 50 millions de membres dans le monde en avril 2026, les membres générant 50 % des réservations brutes combinées de Mobilité et de Livraison. Uber One accorde jusqu'à 15 % de crédits après des courses éligibles marquées d'une icône sur les montants payés sans crédits, les taux et l'éligibilité suivant les avantages du pays d'origine et, lors de voyages, nécessitant des types de courses éligibles disponibles dans le pays visité. La contribution aux réservations place les utilisateurs inscrits au cœur des dépenses combinées de transport et de livraison de la plateforme. Offrir des récompenses liées aux courses à ce groupe associe le prochain trajet éligible à une relation que les membres entretiennent déjà dans les domaines du transport et de la livraison, créant ainsi une opportunité de fidélisation pour le secteur du covoiturage avec chauffeur.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cadres réglementaires stricts et fragmentés | -1.6% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité | -1% | Brésil et Europe | Court terme (≤ 2 ans) |
| Hausse des primes d'assurance pour les chauffeurs indépendants | -0.6% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Écarts de rentabilité persistants et surveillance des investisseurs | -0.4% | République populaire de Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cadres réglementaires stricts et fragmentés
Les autorisations d'exploitation locales limitent la facilité avec laquelle une plateforme de réservation commune peut étendre son offre de transport. En 2025, Uber a signalé des règles de mobilité américaines et étrangères contradictoires, notamment des exigences de licence et de vérification des antécédents, ainsi que des interdictions ou des restrictions étendues dans certaines juridictions. Ces différences signifient qu'un modèle de service fonctionnant dans un endroit peut nécessiter un arrangement opérationnel différent ailleurs. Le 24 mars 2025, Uber et Taxi Auto Zentrale Stuttgart ont rendu plus de 900 taxis locaux réservables via l'application d'Uber à Stuttgart et dans les environs. Lorsqu'une juridiction interdit un produit de covoiturage ou en restreint l'exploitation, la plateforme ne peut pas tirer de revenus des trajets réservés dans cette zone tant qu'elle n'a pas obtenu l'autorisation locale, ce qui freine l'expansion sur ces marchés.
Préoccupations relatives à la confidentialité des données et à la cybersécurité
La protection de la vie privée mobilise les ressources des plateformes à la fois pour la conformité et la prévention des incidents. Le rapport annuel 2025 de Lyft décrivait des dépenses importantes pour se conformer aux normes de confidentialité, de protection des données et de sécurité de l'information imposées par la loi, la réglementation ou les contrats, et prévoyait que ces dépenses se poursuivraient.[2] Lyft a également averti que des défaillances ou des préoccupations perçues pourraient dissuader les passagers et les conducteurs d'utiliser sa plateforme. Cette exposition conditionnelle revêt une importance commerciale, car une place de marché nécessite la participation des deux parties pour convertir les demandes en courses effectuées. Uber a étendu ses protections des données en 2025, notamment des ressources de transparence pour la collecte de données par les véhicules autonomes et des outils contre les accès internes inappropriés aux données. L'anticipation par Lyft de la poursuite de ses dépenses de conformité maintient la protection des données comme un coût récurrent d'exploitation de la plateforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les voitures particulières ancrent les engagements de flotteLes voitures particulières représentaient une part de 62,46 % de la taille du marché du Ride-Hailing en 2026. Le 14 avril 2026, Uber a renforcé son engagement d'acheter au moins 35 000 véhicules Lucid Gravity et de taille intermédiaire pour un futur service mondial de robotaxi. L'accord incluait des opérateurs de flotte désignés par Uber en tant qu'acheteurs, Lucid devant fournir les véhicules et Nuro le système de conduite autonome. Pour le segment le plus important, ce modèle commercial relie les constructeurs de véhicules aux acheteurs de flottes qui devraient combiner voitures et systèmes de conduite en une capacité de transport de passagers utilisable.
Les deux-roues constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 16,84 % entre 2027 et 2032. En avril 2025, Rapido a indiqué que les taxis à moto représentaient plus de la moitié de ses environ 3,5 millions de courses quotidiennes toutes catégories confondues en Inde. Cette répartition des courses place la disponibilité des motos au cœur de la satisfaction des demandes sur la plateforme de Rapido. Pour un opérateur avec cette répartition, développer uniquement la capacité en voitures laisserait la catégorie de véhicules assurant la majorité des trajets quotidiens en dehors de l'effort d'expansion.



Par type de propulsion :
la continuité de service façonne la transition électriqueLes moteurs à combustion interne représentaient une part de marché du Ride-Hailing de 72,5 % en 2026. Les parcs de véhicules à combustion existants offrent à ce segment le plus important une base installée déjà disponible pour le transport de passagers. Pour un conducteur disposant d'un véhicule à combustion en état de marche, continuer à utiliser ce véhicule dissocie la décision d'accepter des courses rémunérées de la décision de financer un remplacement. Les gestionnaires de flotte peuvent donc planifier le remplacement en fonction des besoins d'entretien de chaque véhicule, en ancrant les décisions de répartition dans la flotte utilisable.
Les véhicules électriques à batterie constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 16,85 % entre 2027 et 2032. Uber a signalé plus de 339 000 conducteurs de véhicules à zéro émission actifs en moyenne chaque mois sur son application Mobilité à l'échelle mondiale au premier trimestre 2026, en hausse de plus de 47 % par rapport au premier trimestre 2025. Cette population comprenait des conducteurs de véhicules électriques à batterie et, très occasionnellement, des conducteurs de véhicules à pile à combustible à hydrogène. Cette croissance met l'accent commercial sur la régularité avec laquelle les véhicules électrifiés peuvent rester disponibles pour le transport de passagers. Les opérateurs de flotte peuvent développer leur proposition autour de cette disponibilité, en liant les décisions de recharge et les horaires des conducteurs à la capacité du véhicule à générer des revenus à partir des courses effectuées.

Par type de service :
l'automatisation payante ajoute un modèle opérationnel distinctLe e-hailing détenait la plus grande part du segment de service à 73,54 % en 2026. L'activité Mobilité globale d'Uber a enregistré 28,99 milliards USD de réservations brutes au deuxième trimestre 2026, en hausse de 22 % par rapport au deuxième trimestre 2025. Uber a également attribué l'accélération des trajets de Mobilité aux États-Unis et des réservations brutes au deuxième trimestre 2026 à l'adoption de produits premium et à bas coût, à l'expansion dans des zones moins denses et aux économies d'assurance réinvesties pour améliorer l'accessibilité tarifaire. Cette combinaison relie l'activité de réservation établie à plusieurs façons distinctes de rendre des trajets supplémentaires commercialement accessibles. La combinaison de produits à bas coût avec une couverture de zones moins denses offre à la plateforme un moyen de vendre davantage de trajets en dehors de son offre premium.
Les services de robo-taxi constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 16,9 % entre 2027 et 2032. Waymo a réalisé en moyenne 500 000 trajets de robotaxi payants par semaine aux États-Unis au 24 septembre 2026. À cette date, ses services de robotaxi couvraient 15 villes américaines, la plupart des lancements commerciaux ayant eu lieu au cours de l'année précédente. L'expansion commerciale implique donc d'étendre un modèle opérationnel payant à des villes supplémentaires tout en développant la capacité dans les zones de service établies. Chaque ville supplémentaire ouvre un nouveau bassin de trajets payants potentiels, de sorte que la valeur du déploiement de Waymo dépend de la répétition de son exécution de service ville après ville.
Par canal de réservation :
la distribution numérique et l'accès assisté répondent à des besoins différentsLa réservation via application était le segment le plus important avec une part de 87,43 % en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 14,7 % entre 2027 et 2032. DiDi a déclaré 749 millions d'utilisateurs actifs annuels sur l'ensemble de sa plateforme multi-services pour les 12 mois clos le 31 décembre 2025. Les utilisateurs accèdent à sa plateforme via des applications mobiles et des mini-programmes, notamment des offres intégrées à WeChat et Alipay. L'avantage commercial du canal inclut donc la distribution via d'autres applications grand public, offrant aux plateformes des moyens supplémentaires d'atteindre des personnes qui utilisent déjà ces environnements.
La réservation téléphonique sert les seniors inscrits au programme Senior Scrip de la mesure C du comté de Fresno via GoGoGrandparent, permettant des courses Lyft et Uber sans nécessiter de smartphone.[3] GoGoGrandparent gère la planification et la répartition téléphoniques, tandis que Lyft et Uber fournissent les courses. La séparation de l'interface de réservation de la plateforme de transport sous-jacente permet à un canal assisté de répondre à un groupe local défini. La proposition commerciale repose sur la mise en relation des passagers éligibles avec les modalités de service du programme et le transport disponible pour satisfaire leurs demandes. L'assistance téléphonique peut donc étendre l'accès à la plateforme via un intermédiaire spécialisé tout en maintenant le trajet du passager au sein d'un service de transport établi.
Par utilisateur final :
les itinéraires individuels et la valeur professionnelle façonnent la demandeL'usage personnel détenait la plus grande part du segment utilisateur final à 60,29 % en 2026. Au deuxième trimestre 2026, Lyft a indiqué que son service Lyft Teen avait été lancé sur des marchés à travers les États-Unis, connaissait une forte adoption et contribuait à lever les obstacles de transport pour les adolescents. La demande individuelle peut être développée autour d'un groupe de passagers défini, rendant la proposition de service plus spécifique qu'une offre visant chaque trajet personnel. Cela transforme l'expansion de l'usage personnel en un choix sur les passagers que le service est conçu pour atteindre, en plus de la question géographique de la disponibilité des trajets.
L'usage professionnel et institutionnel est le segment à la croissance la plus rapide, avec un CAGR projeté de 16,7 % entre 2027 et 2032. Les réservations brutes d'Uber for Business ont augmenté de plus de 40 % d'une année sur l'autre au deuxième trimestre 2026. Sur les plus grands marchés d'Uber, les clients professionnels ont de plus en plus choisi des expériences premium qui généraient près de 2 fois les réservations brutes et 4 fois le bénéfice de contribution par trajet par rapport à UberX. Cette comparaison donne aux plateformes une raison commerciale de développer les voyages d'affaires au-delà de la simple augmentation du nombre de comptes. Une proposition de service ciblée peut justifier une exécution dédiée lorsque les trajets qu'elle attire génèrent une contribution plus élevée par trajet effectué.
Analyse géographique
Marché du ride-hailing en Asie-Pacifique
L'Asie-Pacifique représentait une part de 38,73 % de la taille du marché du ride-hailing en 2026, ce qui en fait la plus grande zone géographique. Le segment Mobilité Chine de DiDi, couvrant les services de ride-hailing, de chauffeur, de covoiturage et de taxi en ligne, a généré 333,8 milliards CNY (47,7 milliards USD) de valeur brute des transactions en 2025. DiDi a attribué la croissance de cette valeur principalement à une augmentation des transactions. L'échelle opérationnelle peut avoir une importance commerciale car une plateforme peut appliquer les mêmes capacités de distribution à davantage de trajets payants. La croissance tirée principalement par le nombre de transactions place les trajets payants supplémentaires au cœur de l'expansion de DiDi en Chine.
Marché du Ride-Hailing en Amérique du Sud
L'Amérique du Sud est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 16,75 % entre 2027 et 2032. Le PDG d'Uber, Dara Khosrowshahi, a déclaré en mars 2026 que le Brésil était le plus grand marché de l'entreprise en volume de trajets et comptait plus de 2 millions de chauffeurs. Uber a également lancé la réservation de taxis pour certains utilisateurs de Rio de Janeiro le 12 mars 2025, avec Stuo (anciennement Wappa) comme partenaire technologique. Pour Uber, le lancement à Rio de Janeiro a ajouté un canal de réservation de taxis dans le pays que son PDG a décrit comme son plus grand en volume de trajets.
Lyft a introduit le covoiturage à Porto Rico en 2025 et a enregistré une proportion record de trajets de covoiturage en Amérique du Nord liés à des partenariats au deuxième trimestre 2026. En Europe, Lyft a acquis Freenow, centré sur les taxis, en juillet 2025, et les véhicules partiellement électrifiés sont devenus plus répandus dans les trajets polonais de Freenow cette année-là. Au Kenya, les berlines compactes de 1 300 cm³ ou moins ne sont éligibles qu'aux trajets ChapChap d'Uber, dont les exigences incluent un millésime 2016 ou plus récent. Au Moyen-Orient et en Afrique, WeRide a annoncé en avril 2026 le lancement d'un service entièrement sans chauffeur et payant à Dubaï avec Uber et la Roads and Transport Authority. Porto Rico et la Pologne offrent des voies d'entrée via application et réseau de taxis, tandis que les règles de catégorie du Kenya orientent les chauffeurs de petites berlines qualifiantes vers ChapChap.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue d'une plateforme de ride-hailing conventionnelle agréée. Les colonnes États-Unis, Royaume-Uni et Émirats arabes unis couvrent respectivement la Californie, Londres et Dubaï. Le Brésil combine l'attribution nationale des compétences avec les exigences locales de São Paulo, tandis que la Chine combine les mesures nationales avec la mise en œuvre de Suzhou. L'attractivité reflète l'équilibre entre un cadre opérationnel défini et les obligations liées à la fourniture de trajets réservés.
Tableau réglementaire
| Facteur de décision | États-Unis | Brsil | Royaume-Uni | Chine | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Commission des services publics de Californie | Municipalités et District fédéral ; Comité municipal de São Paulo pour l'utilisation du système routier (CMUV) ; Secrétariat national à la consommation (SENACON) | Transport for London | Ministère des Transports et départements provinciaux des transports pour les orientations ; autorités locales de taxi pour les permis ; Bureau municipal des transports de Suzhou | Roads and Transport Authority, Dubaï |
| Instruments ou orientations clés | Rapports annuels d'exploitation en Californie D.24-08-010 ; autorisation AB 1532 Access for All jusqu'au 1er janvier 2032 | Loi 13 640/2018 ; Décret de São Paulo 56 981/2016 et Résolution CMUV 41/2026 ; Portaria SENACON 61/2026 | Règlement 9(14) de l'opérateur londonien ; téléchargements hebdomadaires des chauffeurs et des véhicules | Mesures intérimaires nationales révisées en 2019 et 2022 ; règle de service hors ligne de Suzhou en vigueur du 1er juillet 2026 au 30 juin 2031 | Résolution administrative de Dubaï n° 516 de 2022 |
| Effet commercial | Rapports d'exploitation annuels dus le 30 janvier de l'année suivante | Partage des données opérationnelles de São Paulo avec la ville ; résumés nationaux des prix indiquant le total, les composantes, les destinations et les montants bruts des prestataires | Les opérateurs contractent en tant que mandataire pour les trajets réservés et téléchargent des données sur les chauffeurs et les véhicules utilisés ou disponibles pour honorer les réservations | Permis de zone d'exploitation locale et capacités en ligne/hors ligne ; serveurs continentaux, accès légal aux régulateurs et liens vers la base de données de supervision ; couverture hors ligne à l'échelle de Suzhou dans toutes les zones d'exploitation, vérifications des accréditations des chauffeurs et des véhicules, et principaux risques conservés par les opérateurs, non transférés aux chauffeurs | Suivre les grilles tarifaires de la RTA, installer des applications et des systèmes sur les taximètres et contracter uniquement avec des établissements agréés par la RTA |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Faible |
| Évolution future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les rapports annuels de la Californie et le programme étendu Access for All, ainsi que le cadre national de la Chine et les obligations de Suzhou jusqu'en juin 2031, soutiennent la continuité des obligations sélectionnées. Les obligations de contrat principal et de téléchargement hebdomadaire de Londres équilibrent un modèle opérationnel clair avec une administration récurrente, et la consultation de janvier 2026 sur la gouvernance des licences a expressément exclu Londres. L'extension en juin 2026 par São Paulo des procédures de conformité préliminaires, combinée aux divulgations brésiliennes des composantes de prix en 2026, accroît l'exposition des opérateurs aux obligations en matière de données et de paiement. Les conditions d'autorisation de Dubaï lient la fixation des tarifs et l'intégration des taximètres aux prestataires agréés par la RTA, contraignant la flexibilité des fournisseurs et des prix dans le cadre du règlement existant.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'accès aux véhicules, la réservation et la distribution, ainsi que les opérations de flotte qui réalisent les trajets de passagers. Express Drive de Lyft perçoit des frais de location sur les revenus de plateforme des chauffeurs, tandis que sa place de marché perçoit séparément des frais de service et des commissions auprès des chauffeurs. Lyft a averti que la résiliation d'un partenariat ou des rappels de véhicules pourraient restreindre la disponibilité des locations dans certains marchés. La continuité de la location protège donc à la fois les revenus d'accès aux véhicules et la possibilité de percevoir des frais de trajet sur la place de marché.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Accès aux véhicules | Prestataires de location de véhicules tels que Flexdrive, filiale gérée indépendamment de Lyft | Frais de location de véhicules | La résiliation d'un partenariat ou des rappels pourraient restreindre la disponibilité locale des locations | Diversifier l'offre de location et organiser une capacité de remplacement |
| Réservation et distribution | Opérateurs de places de marché tels que Lyft et DiDi | Frais de service et commissions de Lyft | Inadéquation entre les demandes et les véhicules disponibles à proximité | Coordonner la mise en relation avec la disponibilité de la flotte locale |
| Exploitation de flotte de taxis et réalisation des trajets | Gestionnaires de flotte de taxis tels que GrabRentals | Revenus des chauffeurs et des partenaires | Couverture des véhicules aux points de prise en charge des passagers | Aligner les rotations de flotte et le positionnement des véhicules avec la demande de réservation |
| Source: Mordor Intelligence | ||||
Grab a lancé son premier lot de taxis GrabCab à Singapour le 2 juillet 2025, GrabRentals supervisant la flotte. La combinaison de la supervision de flotte avec une activité de réservation rapproche les décisions opérationnelles physiques de la place de marché. Ce modèle peut orienter la concurrence future vers le contrôle de la capacité de transport utilisable ainsi que des transactions qui l'allouent.
Paysage concurrentiel
Concentration du Marché
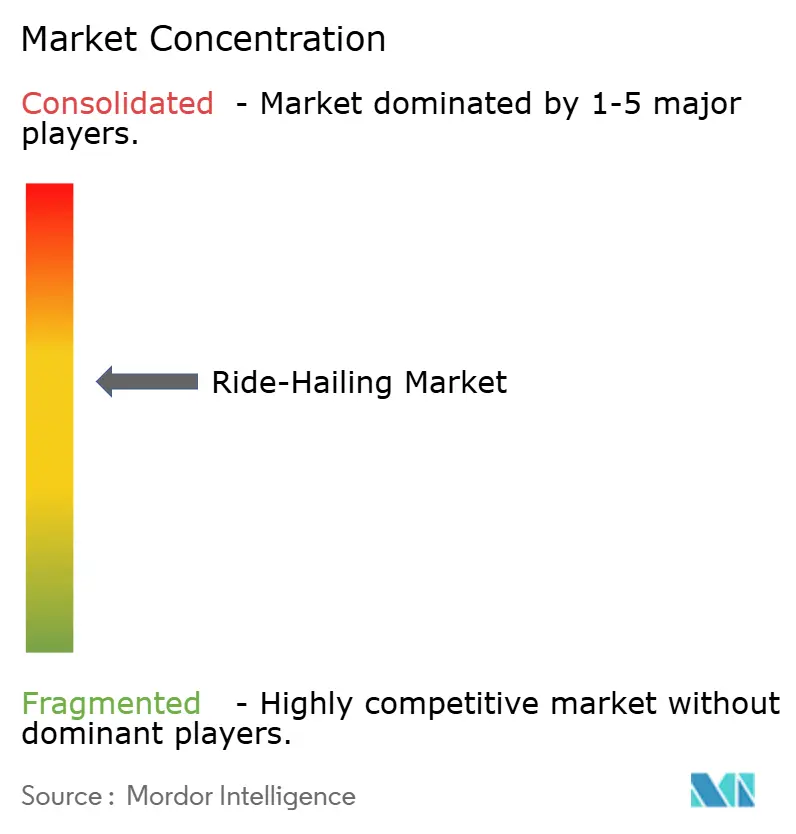
La concurrence se concentre sur des plateformes à grande échelle avec différentes offres d'approvisionnement local et empreintes géographiques. Uber Technologies Inc. exploite sa plateforme de Mobilité, tandis que Lyft Inc. a enregistré un record d'entreprise de 945,5 millions de trajets en 2025, en hausse de 14 % d'une année sur l'autre. Grab Holdings Limited exploite une super-application en Asie du Sud-Est avec une activité de Mobilité. Bolt Technology OÜ a lancé le ride-hailing à Taipei, à Taïwan, le 9 octobre 2025, tandis que SUOL Innovations Ltd (inDrive) a atteint un record quotidien de plus de 7 millions de trajets de ride-hailing sur l'ensemble de sa plateforme fin novembre 2025. L'échelle et l'entrée spécifique à une ville coexistent donc, et les alternatives disponibles pour un passager dépendent des réseaux qui ont établi un service local.
L'activité de Mobilité en Asie du Sud-Est de Grab illustre la relation stratégique entre l'élargissement de l'accès aux trajets et la préservation de la valeur des transactions. En 2025, la valeur brute des marchandises de Mobilité a augmenté de 19 % pour atteindre 7,9 milliards USD tandis que les transactions ont augmenté de 27 %, ce que Grab a attribué à une plus grande adoption de services abordables. Les offres abordables peuvent donc élargir la portée des transactions plus rapidement que la valeur réservée, rendant la composition des services commercialement significative parallèlement à l'activité des clients. Un opérateur poursuivant ce modèle doit convertir une utilisation plus élevée en trajets payants à des coûts compatibles avec la proposition tarifaire, de sorte que l'exécution au point de prix inférieur devient une partie intégrante de la stratégie de croissance.
Le 22 mai 2025, Dubai Taxi Company a rendu plus de 6 000 taxis disponibles sur la plateforme de Bolt à Dubaï. Aux Philippines, inDrive a signalé une multiplication par 8 des trajets en 2025 par rapport à 2024 et une expansion à 7 villes. Ces exemples montrent des voies distinctes vers une échelle locale grâce à l'intégration de flotte et à une couverture urbaine plus large. En mars 2025, Uber a salué le plan de Hong Kong de réglementer les plateformes de ride-hailing et a proposé que le futur cadre soit centré sur la sécurité des passagers et des chauffeurs et la qualité du service, tout en évitant des licences trop complexes. Pour un challenger, les véhicules utilisables constituent une voie d'entrée, comme le montre l'intégration de flotte de Bolt à Dubaï, tandis que la proposition d'Uber à Hong Kong souligne l'importance de la conception des futures licences.
Leaders du secteur du ride-hailing
-
Uber Technologies Inc.
-
Lyft Inc.
-
Grab Holdings Inc.
-
Bolt Technology OU
-
SUOL Innovations Ltd (inDrive)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Covoiturage avec Chauffeur Entreprises couvertes dans ce rapport
- Uber Technologies Inc.
- DiDi Global Inc.
- Lyft Inc.
- Grab Holdings Inc.
- Bolt Technology OU
- ANI Technologies Pvt Ltd (Ola)
- GoTo Group (Gojek)
- Maxi Mobility SL (Cabify)
- SUOL Innovations Ltd (inDrive)
- Gett Group
- BlaBlaCar
- Xanh SM (GSM)
- Waymo LLC
- Cruise LLC
- Via Transportation Inc.
- Yandex Go
- Careem Networks FZ-LLC
- Curb Mobility LLC
- Addison Lee Group
- Kakao Mobility Corp.
Opportunités clés pour les acteurs du marché
Les opportunités comparent les moyens de développer la capacité de trajets réservables grâce aux incitations pour les chauffeurs, aux achats institutionnels et aux autorisations d'exploitation. Les demandes RIDE de Californie devraient ouvrir le 2 novembre 2026 pour les chauffeurs de covoiturage à faibles et moyens revenus et à fort volume éligibles cherchant une aide à l'achat ou à la location d'un véhicule zéro émission. Pour les acheteurs institutionnels de services d'entreprises de réseau de transport (TNC), la tâche commerciale consiste à transformer un canal d'achat en un programme de trajets défini. Ces voies créent des points d'entrée commerciaux spécifiques pour connecter l'offre de transport qualifiante à une demande organisée.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Capacité de trajets zéro émission soutenue par des incitations | Ouverture des demandes RIDE en Californie | Trajets électriques à batterie fournis par des chauffeurs californiens éligibles | Connecter les chauffeurs qualifiants à l'aide et intégrer leurs véhicules dans la disponibilité des trajets | Conditions d'éligibilité liées aux revenus et au volume élevé | Chauffeurs éligibles et plateformes participantes telles qu'Uber et Lyft |
| Connexions de ride-hailing financées par des agences | Accord de 2025 d'une durée de 5 ans avec 3 extensions optionnelles d'un an nécessitant un accord écrit | Entités publiques participantes achetant des services TNC | Définir les programmes de trajets des agences et sécuriser les commandes des participants | Chaque acheteur a besoin de son propre bon de commande ou accord séparé | Uber et les agences publiques participantes |
| Services de transport autonome de passagers autorisés à Dubaï | Les règles de mise en œuvre de novembre 2025 fournissent une voie d'obtention de permis d'exploitation | Opérateurs de robo-taxi cherchant des services de transport de passagers à Dubaï | Assembler un service de transport conforme autour de véhicules approuvés et d'opérations autorisées | Exigences de licence, d'assurance, techniques et d'approbation de la Roads and Transport Authority | Opérateurs de véhicules autonomes qualifiés |
| Source: Mordor Intelligence | |||||
La Résolution administrative de Dubaï n° 939 de 2025 soumet les services autonomes à l'obtention d'une licence commerciale, à la conformité technique, à une assurance complète, à des permis d'opérateur valides et à l'approbation préalable de la Roads and Transport Authority pour les modifications de système spécifiées. L'aide RIDE de Californie est limitée aux chauffeurs de covoiturage à faibles et moyens revenus et à fort volume éligibles, ce qui réduit le bassin pouvant en bénéficier. Les entités publiques participantes utilisant le canal coopératif doivent passer leurs propres bons de commande ou accords séparés. Les programmes de trajets financés par des agences offrent l'ouverture à court terme la plus claire car l'accord coopératif d'Uber est en vigueur, tandis que les autres ouvertures dépendent de l'éligibilité des chauffeurs ou des approbations de Dubaï.
Développements industriels récents dans Marché du Covoiturage avec Chauffeur
- Oct 2026 : La Commission des services publics de Californie a annoncé que les demandes RIDE ouvriraient le 2 novembre 2026 pour les chauffeurs de covoiturage californiens à faibles et moyens revenus et à fort volume éligibles cherchant une aide à l'achat ou à la location de véhicules zéro émission.
- Sep 2026 : Lyft a commencé à associer les trajets Standard, Priority Pickup, Wait & Save et Extra Comfort aux véhicules Waymo lorsque les deux extrémités du trajet se trouvaient dans la zone de service centrale de Nashville. La filiale de Lyft, Flexdrive, assurait la gestion de la flotte, et Waymo fournissait les véhicules et le service de transport autonome.
Marché du Covoiturage avec Chauffeur Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du Ride-Hailing mesure les dépenses annuelles consacrées aux courses de passagers réservées et aux services de covoiturage associés à l'échelle mondiale. Il couvre les trajets organisés via des canaux numériques ou téléphoniques, y compris les forfaits de courses par abonnement payant et les services de covoiturage entre particuliers.
Exclusions du périmètre : les courses de taxi hélées dans la rue, les tarifs des transports en commun, ainsi que les achats et locations de véhicules sont exclus.
Aperçu de la segmentation
- Par type de véhicule
- Deux-roues
- Trois-roues
- Voitures particulières
- Fourgonnettes et monospaces
- Bus et navettes
- Par type de propulsion
- Moteur à combustion interne
- Hybride
- Électrique à batterie
- Gaz naturel comprimé / Gaz de pétrole liquéfié
- Par type de service
- E-hailing
- Covoiturage entre particuliers
- Robo-taxi
- Forfaits de trajets par abonnement
- Par canal de réservation
- Application mobile
- Voix / Téléphone
- Par utilisateur final
- Particulier
- Entreprise / Institutionnel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les estimations de population urbaine de l'ONU DESA, les statistiques de connectivité de l'UIT, les données de licences du Département des transports, les registres de flotte de la Commission des taxis et limousines de New York, et le rapport annuel de Lyft permettent d'évaluer la demande urbaine, l'accès aux réservations, l'offre de transport, la réglementation et l'activité des entreprises. Ces sources fournissent un contexte indépendant pour interpréter la disponibilité des courses et les conditions affectant les dépenses de services réservés.
Les dépôts réglementaires des entreprises et les documents destinés aux investisseurs fournissent les réservations déclarées, les revenus, l'exposition géographique et la composition des services, tandis que la presse spécialisée dans les transports et les affaires peut clarifier des événements datés et recouper les informations communiquées. Ces sources sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées auprès de dirigeants de plateformes, de responsables de flotte et de répartition, d'opérateurs de véhicules et d'acheteurs de mobilité d'entreprise permettent de tester dans quelle mesure les données secondaires reflètent les courses réservées, la collecte des tarifs, la composition des services et les conditions d'exploitation locales. Les analystes peuvent utiliser les réponses pour clarifier l'activité régionale, les parts de segments et les facteurs de prévision, les comparer avec les dépôts réglementaires et les données réglementaires, et examiner les lacunes avant d'intégrer les données validées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des paiements annuels des clients pour les courses réservées et les services de covoiturage dans les régions mondiales, puis vérifie certains totaux par rapport aux informations communiquées par les opérateurs et aux données disponibles sur les tarifs ou les trajets. La population urbaine et l'utilisation d'Internet encadrent la demande adressable, l'offre de véhicules et de conducteurs agréés indique la capacité, la croissance des trajets et des réservations suit l'activité, et les niveaux de tarifs et la composition des services relient les courses aux dépenses. La réglementation et les jalons de transition des flottes informent sur la disponibilité locale et les coûts. Les parts régionales et par service s'appuient sur l'activité opérationnelle déclarée et les informations sur les segments, puis sont réconciliées avec le total mondial. La régression multivariée utilise les indicateurs historiques du marché et de la demande lorsqu'ils sont disponibles, tandis que l'analyse de scénarios traite les changements réglementaires, d'électrification et de services autonomes. Des regroupements sélectifs de fournisseurs ou des tarifs moyens échantillonnés multipliés par le volume de trajets fournissent des vérifications, les lacunes étant examinées via la couverture des sources et l'avis d'experts.
Cycle de validation et de mise à jour des données
Les analystes triangulent les estimations par rapport aux dépôts réglementaires des entreprises, aux données de licences et de trajets, aux indicateurs de connectivité et urbains, ainsi qu'aux signaux de tarifs ou de flotte. Ils examinent les variations inhabituelles et les différences entre sources indépendantes, documentent les résolutions et vérifient la couverture des sources, les calculs et la réconciliation des segments avant validation. Les lacunes importantes déclenchent une reprise de contact ciblée avec les répondants. Le modèle est actualisé annuellement, réexaminé après des événements significatifs et fait l'objet d'une révision préalable à la livraison.
Taille du marché du Ride-Hailing selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du Ride-Hailing mesure les dépenses annuelles consacrées aux courses de passagers réservées et aux services de covoiturage associés à l'échelle mondiale.
Les principaux facteurs d'écart incluent le périmètre défini de l'étude et les choix de modélisation propres au marché. La régression multivariée utilise les indicateurs historiques du marché et de la demande lorsqu'ils sont disponibles, tandis que l'analyse de scénarios traite les changements réglementaires, d'électrification et de services autonomes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 303,7 milliards USD (2027) | |
| Global Consultancy A | 188,6 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 37,9 % à la valeur de ce rapport pour 2027, soit 303,7 milliards USD, deux ans plus tard. Sa prévision publiée passe de 188,6 milliards USD en 2025 à 213,2 milliards USD en 2026. |
| Global Consultancy B | 47,6 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 84,3 % à la valeur de ce rapport pour 2027, soit 303,7 milliards USD, deux ans plus tard. Sa prévision publiée passe de 47,6 milliards USD en 2025 à 55,1 milliards USD en 2026. |
Les analystes de Mordor Intelligence triangulent les estimations par rapport aux dépôts réglementaires des entreprises, aux données de licences et de trajets, aux indicateurs de connectivité et urbains, ainsi qu'aux signaux de tarifs ou de flotte.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du ride-hailing et ses perspectives de croissance ?
La taille est projetée à 303,7 milliards USD en 2027 et 593,8 milliards USD d'ici 2032, enregistrant un CAGR de 14,35 % entre 2027 et 2032.
Quelles forces stimulent la demande de trajets réservés ?
Un accès mobile plus large élargit la portée potentielle de la réservation via application, et les règles de flotte de New York façonnent l'exécution des trajets. Uber et Lyft doivent y affecter 25 % des trajets de covoiturage à fort volume à des véhicules zéro émission ou accessibles aux fauteuils roulants en 2026.
Quelle catégorie de véhicules domine les services de ride-hailing ?
Les voitures particulières détenaient 62,46 % de la valeur du marché en 2026. Les deux-roues devraient connaître la croissance la plus rapide avec un CAGR de 16,84 % entre 2027 et 2032.
Quelles entreprises sont les principaux concurrents du ride-hailing ?
Les principales plateformes comprennent Uber Technologies Inc., Lyft Inc., Grab Holdings Limited, Bolt Technology OÜ et SUOL Innovations Ltd (inDrive).
Quel est le principal défi pour les perspectives du secteur ?
Des règles opérationnelles fragmentées et la conformité en matière de confidentialité contraignent l'expansion. Le rapport annuel 2025 de Lyft décrivait des dépenses importantes en matière de conformité à la confidentialité, à la protection des données et à la sécurité de l'information.
Quelles régions sont en tête et connaissent la croissance la plus rapide dans les services de ride-hailing ?
L'Asie-Pacifique détenait 38,73 % de la valeur du marché en 2026. L'Amérique du Sud devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 16,75 % entre 2027 et 2032.