
Taille et parts du marché de l'affichage numérique en taxi
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.68 Milliards de dollars |
| Taille du Marché (2032) | 0.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.01 % |
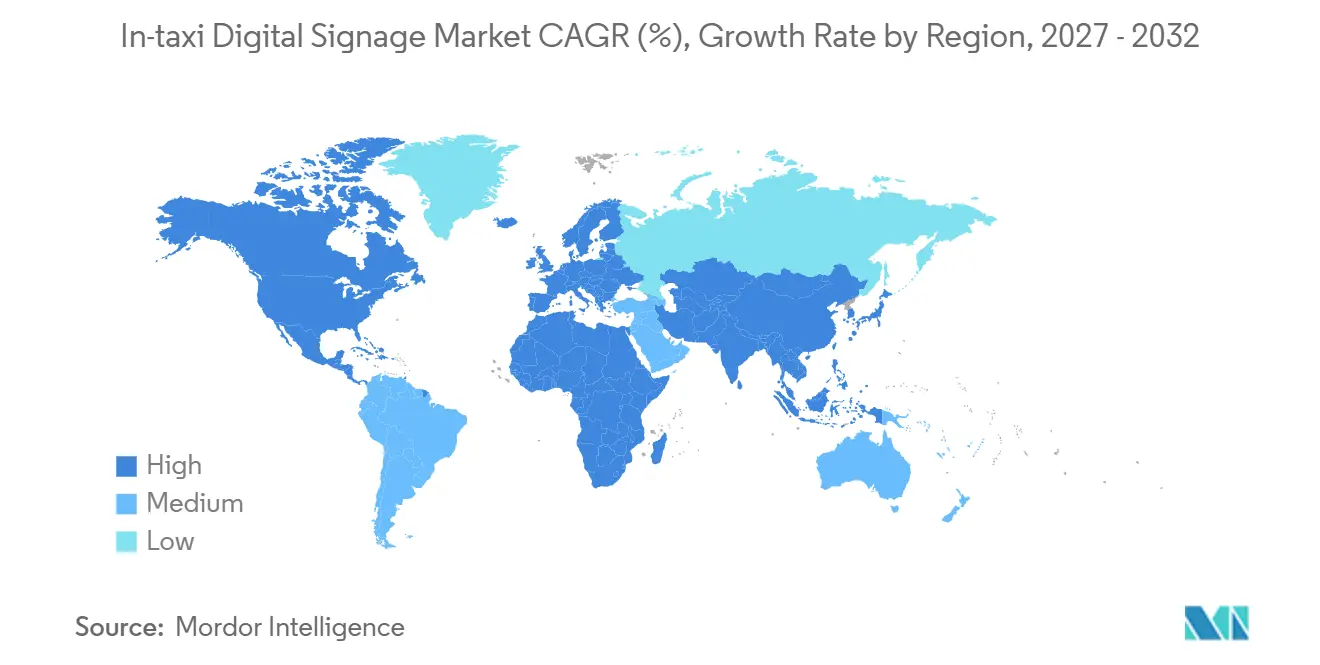
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'affichage numérique en taxi par Mordor Intelligence
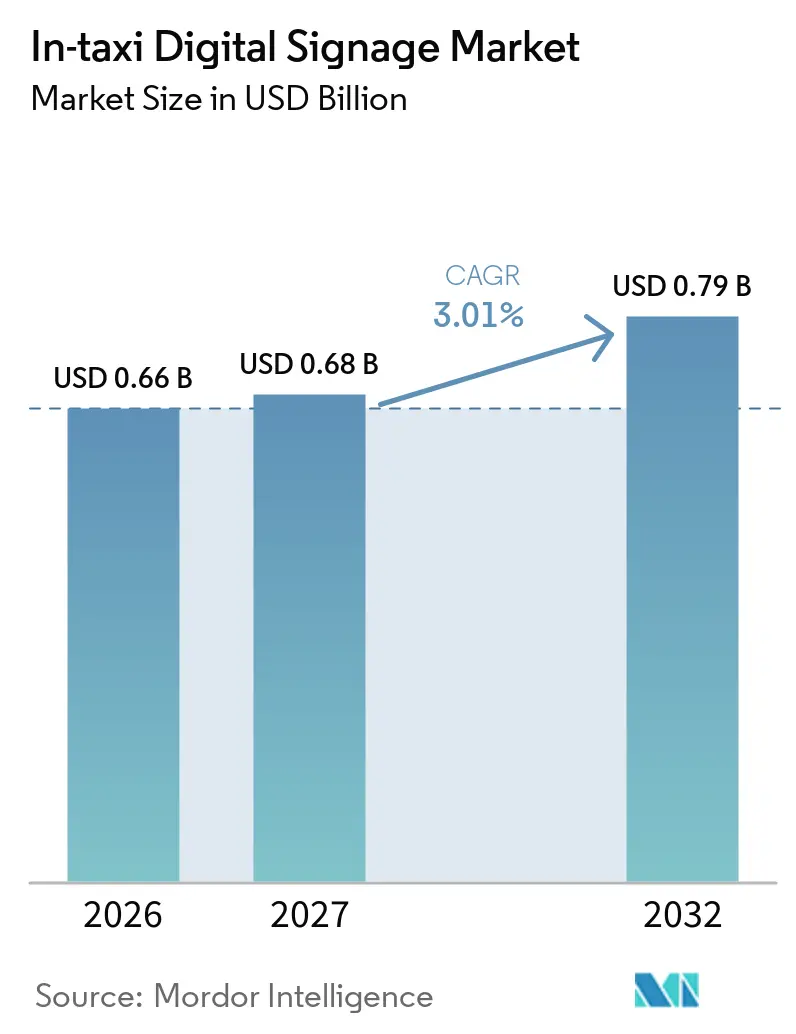
La taille du marché de l'affichage numérique en taxi était évaluée à 0,66 milliard USD en 2026 et devrait croître de 0,68 milliard USD en 2027 à 0,79 milliard USD d'ici 2032, à un CAGR de 3,01 % de 2027 à 2032. Le marché de l'affichage numérique en taxi dépasse la phase initiale de déploiement du matériel pour s'orienter vers une meilleure utilisation des écrans et des revenus publicitaires récurrents. L'achat programmatique facilite l'intégration de l'inventaire taxi dans des plans d'affichage numérique extérieur plus larges. Les annonceurs utilisent également les signaux de localisation, d'itinéraire et d'heure de la journée pour rendre les messages plus pertinents. Les réseaux de plus grande envergure peuvent répartir les coûts de contenu, de conformité et de maintenance sur un plus grand nombre de véhicules. Les réglementations en matière de confidentialité et les approbations au niveau des villes continuent de déterminer les zones d'expansion de ces réseaux.
Principaux enseignements du rapport
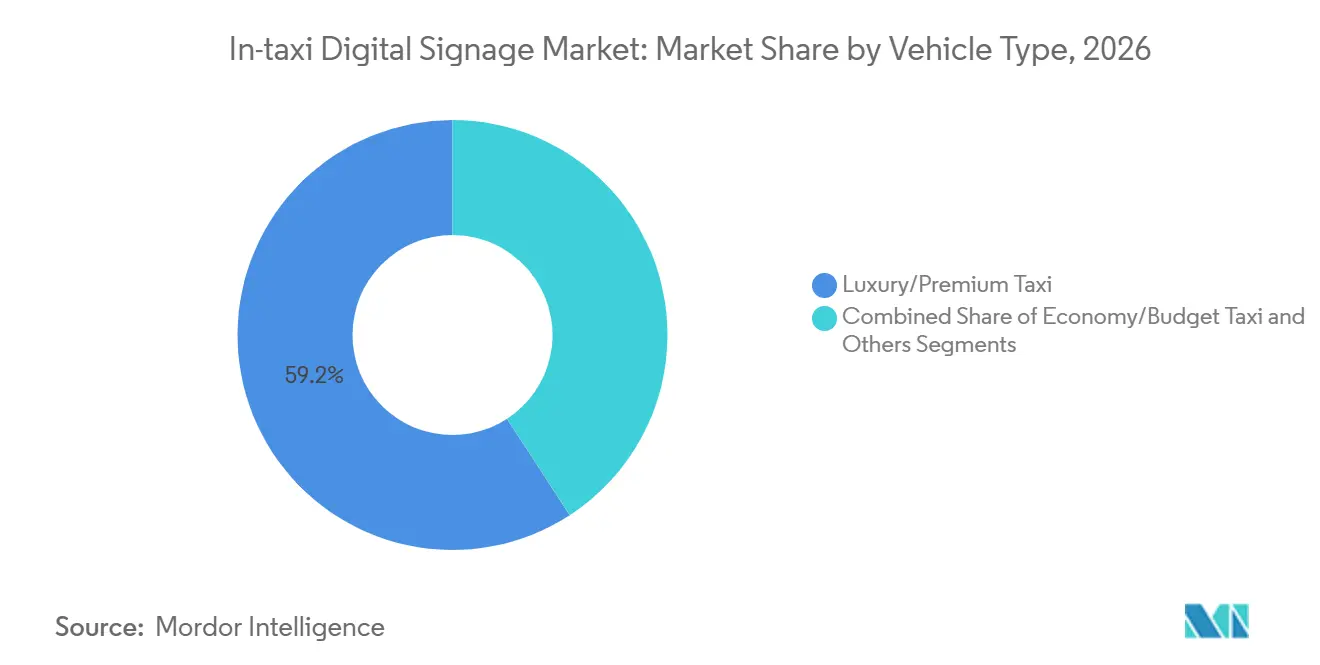
- Par type de véhicule, les taxis de luxe et premium détenaient une part de 59,18 % du marché de l'affichage numérique en taxi en 2026, tandis que les taxis économiques et à petit budget devraient croître à un CAGR de 3,18 % jusqu'en 2032.
- Par type d'écran, les LCD détenaient une part de 46,27 % du marché de l'affichage numérique en taxi en 2026, tandis que les LED devraient croître à un CAGR de 6,17 % jusqu'en 2032.
- Par emplacement, les écrans arrière en cabine et appuie-tête détenaient une part de 41,27 % du marché de l'affichage numérique en taxi en 2026 et devraient croître à un CAGR de 3,52 % jusqu'en 2032.
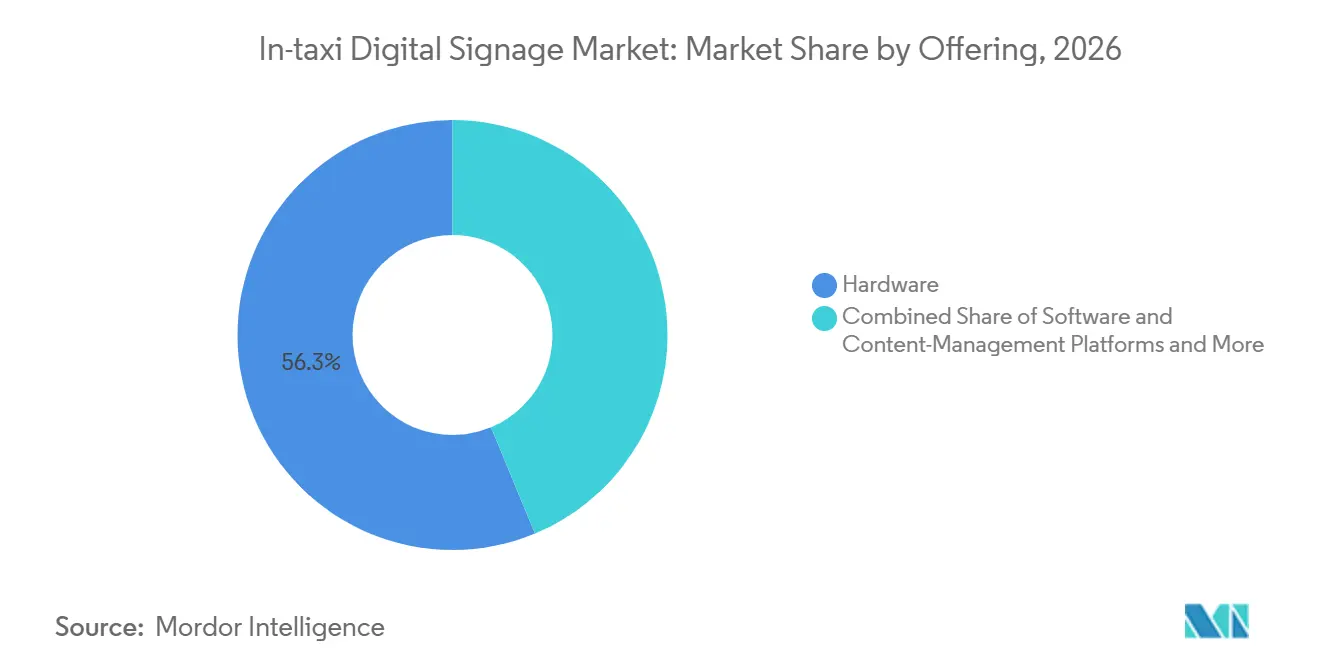
- Par offre, le matériel détenait une part de 56,27 % du marché de l'affichage numérique en taxi en 2026, tandis que les plateformes logicielles et de gestion de contenu devraient croître à un CAGR de 4,17 % jusqu'en 2032.
- Par taille d'écran, les écrans de 10 à 15 pouces détenaient une part de 41,27 % du marché de l'affichage numérique en taxi en 2026, tandis que les écrans de plus de 15 pouces devraient croître à un CAGR de 3,47 % jusqu'en 2032.
- Par type de flotte, les taxis traditionnels hélés dans la rue détenaient une part de 48,17 % du marché de l'affichage numérique en taxi en 2026, tandis que les flottes de covoiturage et d'applications devraient croître à un CAGR de 4,57 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 36,27 % du marché de l'affichage numérique en taxi en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la publicité extérieure numérique programmatique | +1.1% | Mondial, plus fort en Amérique du Nord et en EMEA | Moyen terme (2 à 4 ans) |
| Croissance de l'inventaire des flottes de covoiturage et d'applications | +0.7% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande de campagnes géolocalisées mesurables | +0.5% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Augmentation du temps de présence des passagers et demande de contenu interactif | +0.4% | Amérique du Nord, cœur de l'Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Numérisation des flottes de taxis dans les centres urbains émergents | +0.3% | Moyen-Orient et Afrique, Amérique du Sud, villes secondaires d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande des chauffeurs et des opérateurs de flottes pour des revenus supplémentaires | +0.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion de l'affichage extérieur numérique programmatique apporte une intelligence automatisée des campagnes aux réseaux de taxis
L'accès programmatique réduit les efforts nécessaires pour acheter de l'inventaire sur les réseaux de taxis et de covoiturage. L'achat programmatique représentait 30 % des ventes d'affichage extérieur numérique aux États-Unis en 2025, contre 3 % en 2019[1]. Cela offre au marché de l'affichage numérique en taxi un accès plus direct aux budgets déjà alloués aux médias d'affichage extérieur numérique. Les réseaux peuvent être évalués aux côtés des écrans en bord de route, dans les transports en commun et dans les commerces de détail dans le même processus d'achat. Il en résulte une valeur accrue des écrans installés lorsque la demande, la tarification et la diffusion des campagnes sont coordonnées via la couche logicielle.
Croissance de l'inventaire des flottes de covoiturage et d'applications permettant un ciblage basé sur les données propriétaires
Les opérateurs d'applications peuvent intégrer les informations de trajet à la diffusion sur écran d'une manière que les flottes traditionnelles peinent à égaler. Uber Advertising a déclaré que JourneyTV avait atteint un taux de complétion des publicités de 98 % et un temps de visionnage moyen des passagers de 120 secondes par trajet en 2025. Le cadre de licences de la ville de New York a autorisé la publicité intérieure dans les véhicules de location avec chauffeur en 2025 [2]. Ce cadre a offert aux opérateurs une voie plus claire pour déployer la publicité en voiture dans un grand marché urbain. Suite à son lancement en juillet 2025, inDrive a annoncé que son activité publicitaire avait généré 2 milliards d'impressions dans 25 pays. Les opérateurs intégrés peuvent combiner l'expansion de la flotte, la diffusion publicitaire et le partage des revenus avec les chauffeurs au sein d'un modèle opérationnel unique.
La demande de campagnes géolocalisées mesurables ancre les médias taxi comme canal de performance
Les écrans équipés de GPS permettent aux campagnes de modifier les créations en fonction du quartier, de l'itinéraire, de l'heure de la journée ou des destinations à proximité. Firefly a rapporté que la combinaison de médias extérieurs mobiles avec des emplacements fixes offrait un meilleur impact sur la notoriété de la marque. L'entreprise a également constaté que les audiences cibles étaient plus susceptibles de passer à l'action que lorsqu'elles étaient exposées uniquement à des emplacements fixes. Firefly a utilisé des données de trafic en temps réel dans une campagne pour United Airlines à New York pour adapter les messages liés à l'aéroport. Ces capacités rendent les médias taxi pertinents pour les annonceurs recherchant des visites mesurables, des actions et une portée contextuelle. Elles soutiennent également des structures tarifaires qui vont au-delà de la simple diffusion à une large audience.
L'augmentation du temps de présence des passagers et la demande de contenu interactif améliorent l'économie de l'engagement
Les trajets en taxi offrent un environnement confiné dans lequel les passagers peuvent visionner de la publicité et du contenu éditorial. Les plateformes de mobilité peuvent s'associer à des programmes de médias sociaux pour diffuser des vidéos de créateurs en plein écran avec le son activé dans les taxis de plusieurs marchés. Les campagnes sur les marchés urbains peuvent délivrer des impressions vérifiées à des passagers uniques et générer une exposition répétée par passager. Les écrans tactiles, les codes QR et les recommandations personnalisées peuvent convertir le visionnage en actions traçables. Les partenariats de contenu peuvent également aider les opérateurs à maintenir l'engagement des passagers entre les créneaux publicitaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences fragmentées d'approbation publicitaire au niveau des villes | -0.4% | Amérique du Nord et UE, national avec variation au niveau des villes en Asie-Pacifique | Court terme (≤ 2 ans) |
| Restrictions relatives à la confidentialité des passagers et à la mesure d'audience | -0.4% | Mondial, plus fort dans l'UE sous le RGPD et en Californie sous le CCPA | Moyen terme (2 à 4 ans) |
| Contraintes d'alimentation électrique, de connectivité et de maintenance des véhicules | -0.3% | Villes secondaires du Moyen-Orient et d'Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Standardisation limitée des annonceurs sur les réseaux de médias taxi | -0.2% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les exigences fragmentées d'approbation publicitaire au niveau des villes entravent l'exécution évolutive des campagnes
Les villes appliquent des règles variables en matière d'approbation du contenu, d'exigences d'installation et d'arrangements de revenus pour les chauffeurs. Transport for London maintient des réglementations distinctes pour les affichages électroniques sur les taxis noirs agréés. Les villes du Golfe imposent également des exigences locales relatives au calendrier d'affichage, aux formats créatifs et au contenu adapté à l'âge. Cette fragmentation réglementaire empêche les annonceurs d'utiliser un seul package créatif inchangé dans plusieurs villes et augmente les coûts de production et d'approbation pour les campagnes nécessitant des modifications rapides.
Les restrictions relatives à la confidentialité des passagers et à la mesure d'audience limitent la profondeur de la monétisation des données
Les écrans embarqués peuvent collecter des signaux liés à l'attention et à la proximité des passagers, rendant la gouvernance des données essentielle. Les préoccupations en matière de confidentialité entourant les données de la mobilité en tant que service influencent la confiance des utilisateurs et soulignent la nécessité d'intégrer des principes de protection de la vie privée dès la conception dans les plateformes de mobilité. Les exigences de consentement et les droits à la vie privée limitent l'utilisation des données détaillées sur les passagers. Par conséquent, les réseaux utilisent des métriques agrégées et des méthodes de recherche respectueuses du consentement lorsque l'identification individuelle n'est pas autorisée. Le marché bénéficie lorsque les opérateurs fournissent aux annonceurs des métriques de portée auditables tout en maintenant des protections robustes pour les passagers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les flottes premium ancrent les revenus tandis que l'économique gagne en dynamiqueLes taxis de luxe et premium ont capturé 59,18 % des parts du marché de l'affichage numérique en taxi en 2026. Ces véhicules desservent souvent les voyages d'affaires, les trajets aéroportuaires et les déplacements hôteliers haut de gamme. Les annonceurs apprécient les trajets plus longs et les schémas de déplacement prévisibles associés à ces contextes. Les services financiers, le commerce de détail de luxe et les marques de voyage peuvent utiliser cet environnement pour atteindre des passagers pertinents. Le segment bénéficie également d'intérieurs de véhicules qui prennent en charge des écrans de haute qualité et une présentation de contenu soignée. Les trajets aéroportuaires et les couloirs d'affaires offrent aux annonceurs des contextes répétables pour planifier des messages liés aux voyages premium, au commerce de détail et aux services financiers. Dans le même temps, des itinéraires prévisibles peuvent faciliter l'alignement du calendrier des campagnes avec les besoins de déplacement liés aux arrivées, aux départs, aux hôtels et aux bureaux.
Les taxis économiques et à petit budget devraient croître à un CAGR de 3,18 % jusqu'en 2032. La baisse des coûts de gestion de contenu et de connectivité rend le déploiement publicitaire plus faisable sur des flottes à plus grand volume. Le marché de l'affichage numérique en taxi peut étendre la couverture des écrans lorsque les trajets à faible rendement sont agrégés à l'échelle de la flotte. GrabCab a obtenu une licence de taxi de rue à Singapour en avril 2025 et a lancé sa flotte entièrement verte en juillet 2025. Les autres véhicules comprennent les limousines d'aéroport, les navettes d'entreprise et les transports médicaux spécialisés. Leurs itinéraires planifiés peuvent soutenir une publicité ciblée pour les services de santé, d'assurance et de style de vie de luxe. Cela est pertinent là où un parc de véhicules plus restreint offre tout de même un objectif de trajet identifiable et un profil de passager clair, en particulier lorsqu'une campagne valorise davantage la prévisibilité de l'itinéraire et un contexte de passager défini que le plus grand nombre possible de véhicules.



Par type d'écran :
les LCD dominent actuellement, tandis que les LED gagnent du terrain dans l'économie extérieureLes LCD détenaient 46,27 % des revenus du marché de l'affichage numérique en taxi en 2026. Ils sont utilisés dans les applications d'arrière-siège, de cloison et d'autres applications en cabine fermée. L'éclairage contrôlé de la cabine réduit le besoin d'une très haute luminosité d'affichage. Les LCD conviennent également aux mises en page de contenu standard et aux programmes d'installation à grande échelle. L'OLED reste une option plus restreinte pour les intérieurs premium où le contraste et la qualité d'image sont prioritaires. Son coût unitaire plus élevé limite son utilisation plus large aux flottes capables de supporter la dépense d'équipement supplémentaire grâce à un rendement publicitaire plus élevé.
Les LED devraient se développer à un CAGR de 6,17 % jusqu'en 2032. Les applications de toit nécessitent une forte visibilité en plein jour, rendant importante une luminosité supérieure à 5 000 nits. Firefly a introduit une capacité créative 3D pour les afficheurs numériques de toit de taxi en mai 2025. Ce développement a montré comment les afficheurs LED de toit peuvent offrir des traitements créatifs plus distinctifs. Les afficheurs à encre électronique et les afficheurs hybrides basse consommation restent pertinents là où les contraintes de charge électrique et de fiabilité de l'alimentation limitent leur utilisation. Ces formats peuvent aider les flottes à gérer les choix d'installation sur des marchés où les conditions de charge et de maintenance sont moins fiables. Ils restent utiles là où les opérateurs ont besoin de réduire la consommation électrique des véhicules électriques ou d'éviter des interventions fréquentes liées à la batterie, car ces conditions d'exploitation peuvent déterminer si une flotte peut maintenir la disponibilité des afficheurs sans compromettre l'économie du déploiement publicitaire.
Par emplacement :
les écrans arrière en cabine définissent à la fois le volume et la croissanceLes écrans arrière en cabine et appuie-tête représentaient 41,27 % des revenus du marché de l'affichage numérique en taxi en 2026. Ils devraient également croître à un CAGR de 3,52 % jusqu'en 2032. L'emplacement offre aux passagers une vue directe et moins interrompue du contenu pendant le trajet. Les plateformes publicitaires orientées passagers peuvent atteindre de forts taux de complétion pour la publicité en véhicule. Cette performance soutient l'investissement continu dans les écrans et la diffusion de contenu orientés passagers. Ces emplacements fournissent également une base pratique pour les formats interactifs, notamment les réponses par code QR et le contenu adapté au trajet. Ces formats permettent aux opérateurs d'utiliser les longues périodes de visionnage des passagers pour générer un engagement mesurable, plutôt que de s'appuyer uniquement sur les impressions délivrées à l'extérieur du véhicule.
Les afficheurs de toit atteignent les piétons, les cyclistes et les autres usagers de la route, étendant l'exposition au-delà des passagers du véhicule. Leur valeur réside dans la génération d'impressions mobiles dans les rues de la ville et les couloirs de déplacement. Ils peuvent compléter les écrans intérieurs dans les campagnes nécessitant à la fois l'engagement des passagers et une large portée urbaine. Les opérateurs de transport peuvent étendre leurs capacités numériques extérieures en déployant des écrans numériques grand format sur les véhicules de transport en commun. Les emplacements sur cloison, plafond et fenêtre répondent à des besoins plus spécialisés. Cependant, les réglementations sur la distraction du conducteur restreignent les afficheurs sur fenêtre et latéraux dans certains endroits. Ces restrictions limitent le potentiel de déploiement de ces formats, même lorsqu'ils offrent une surface publicitaire extérieure visible.
Par offre :
le matériel génère les revenus initiaux, les plateformes logicielles créent de la valeur sur la duréeLe matériel détenait 56,27 % des revenus du marché de l'affichage numérique en taxi en 2026. Les écrans, lecteurs multimédias, supports et équipements d'intégration véhicule constituent une grande partie du coût de déploiement initial. Cette structure reflète les besoins en capital liés à l'introduction d'équipements sur une flotte. Le matériel reste nécessaire pour chaque nouveau réseau et chaque renouvellement d'écran. Il crée également une demande de support à l'installation et de maintenance continue. Le besoin de remplacement d'écrans, d'ajustements de montage et de travaux d'intégration véhicule confère aux prestataires de services un rôle récurrent entre les grands cycles de renouvellement de flotte, ce qui peut stabiliser les relations avec les opérateurs à mesure que l'équipement vieillit et que les besoins de maintenance deviennent plus fréquents après plusieurs années d'utilisation.
Les plateformes logicielles et de gestion de contenu devraient croître à un CAGR de 4,17 % jusqu'en 2032. Leur valeur réside dans la planification des campagnes, l'accès programmatique, les modifications créatives basées sur la localisation, le reporting et le règlement des revenus des chauffeurs. Les opérateurs qui combinent logiciel et matériel peuvent rendre leurs systèmes plus difficiles à remplacer pour les clients. Cela peut placer davantage de valeur concurrentielle dans la couche technologique que dans la seule fourniture de matériel. Cela donne également aux opérateurs un moyen de coordonner les créations déclenchées par GPS, le reporting d'audience et le règlement des revenus des chauffeurs dans le même environnement opérationnel.

Par taille d'écran :
les écrans de taille intermédiaire dominent tandis que les grands formats signalent une montée en gammeLa tranche 10-15 pouces représentait 41,27 % des revenus du marché de l'affichage numérique en taxi en 2026. Cette gamme convient aux installations courantes sur appuie-tête et cloison. Elle équilibre la lisibilité avec l'espace disponible en cabine et l'ergonomie du véhicule. Le format fonctionne également avec les mises en page publicitaires et de divertissement largement utilisées. Les écrans de moins de 10 pouces restent utiles dans les mises à niveau de flottes plus anciennes où l'alimentation et l'espace de montage sont limités. Leur rôle restera probablement lié aux installations sur cloison et plafond plutôt qu'aux formats premium d'arrière-siège ajoutés aux véhicules plus récents.
Les écrans de plus de 15 pouces devraient croître à un CAGR de 3,47 % jusqu'en 2032. Ils sont adoptés dans les systèmes de divertissement premium d'arrière-siège et les systèmes de type tablette. Les grands panneaux peuvent prendre en charge une plus large gamme de vidéos en format paysage, de bandes-annonces et de formats de contenu plus longs. En 2025, JourneyTV d'Uber proposait des formats allant de spots de 15 secondes à des spots de 90 secondes et des bandes-annonces complètes. Ces formats soutiennent de meilleurs résultats de visionnage sur des écrans haute résolution. La standardisation de la taille des écrans reste incomplète entre plusieurs opérateurs de réseau et villes. Cela peut obliger les annonceurs à adapter les fichiers créatifs pour différents écrans lorsqu'une campagne s'étend sur plusieurs réseaux de médias taxi, ajoutant un travail particulièrement pertinent pour les annonceurs multi-villes qui ont besoin d'une messagerie cohérente tout en s'adaptant à des dimensions d'affichage et des positions de montage variables.
Par type de flotte :
les réseaux de taxis hélés dans la rue conservent leur échelle, les flottes d'applications redéfinissent la mécanique du rendementLes taxis traditionnels hélés dans la rue détenaient 48,17 % des revenus du marché de l'affichage numérique en taxi en 2026. Leur base installée, leurs relations avec les licences municipales et leurs équipements existants soutiennent leur échelle continue. Les systèmes de taxis matures à New York, Londres et Tokyo offrent des environnements opérationnels établis. Les réseaux publicitaires de taxis opèrent dans les grandes villes du Japon. Ces réseaux peuvent maintenir leur pertinence en intégrant leur inventaire aux systèmes de campagnes modernes. Les arrangements de médaillons et de licences établis fournissent une base opérationnelle dans les villes où les autorités restreignent l'entrée de nouvelles flottes. Leur capacité à maintenir la pertinence publicitaire dépend de la combinaison de cet accès avec des capacités modernes en matière de mesure, de contenu et de gestion des campagnes.
Les flottes de covoiturage et d'applications devraient croître à un CAGR de 4,57 % jusqu'en 2032. Leurs plateformes rassemblent les données de trajet des passagers, la participation de la flotte, la diffusion publicitaire et les paiements. Cette coordination peut améliorer la segmentation de l'audience et le rendement des campagnes. Les flottes mixtes, notamment les navettes aéroportuaires et le transport d'entreprise, desservent des audiences plus restreintes mais prévisibles. Leurs profils de passagers peuvent soutenir des tarifs plus élevés pour les campagnes de santé, de services financiers et de voyages d'affaires. La concurrence dépendra de la capacité des associations traditionnelles à améliorer l'accès programmatique avant que les plateformes d'applications n'ajoutent davantage d'inventaire de taxis agréés. Le résultat influencera si les flottes établies conservent le rendement publicitaire ou si les flottes natives d'applications captent une plus grande part de la nouvelle demande, ces dernières pouvant combiner le déploiement d'écrans avec les informations de trajet, de paiement et d'audience déjà produites via leurs applications grand public.
Analyse géographique
Marché de l'affichage numérique en taxi en Amérique du Nord
L'Amérique du Nord détenait 36,27 % des parts du marché de l'affichage numérique en taxi en 2026. La région dispose d'une infrastructure d'affichage extérieur numérique mature et de plusieurs grands réseaux de médias de mobilité. Cette combinaison offre aux acheteurs des processus de campagne familiers et une base importante d'inventaire d'écrans urbains, permettant à la base de réseau régionale de servir de point de référence pour les méthodes de monétisation et les pratiques d'achat programmatique adoptées ailleurs dans le secteur. Les revenus publicitaires extérieurs ont continué de croître, tandis que les revenus de l'affichage extérieur numérique ont augmenté par rapport à la période précédente. Les formats numériques représentaient une part substantielle du total des revenus publicitaires extérieurs. Un cadre de publicité intérieure a élargi la voie réglementaire pour les réseaux de véhicules de location avec chauffeur.
Marché de l'affichage numérique en taxi en Europe et en Asie-Pacifique
L'Europe accorde une plus grande importance à la confidentialité, au consentement et à la conformité publicitaire locale. Le RGPD restreint le profilage détaillé de l'audience et encourage le ciblage contextuel et la mesure agrégée. Les règles de Transport for London ajoutent une couche opérationnelle distincte pour les afficheurs sur les taxis noirs. L'Asie-Pacifique renforce son écosystème de médias taxi grâce à des systèmes de médias taxi structurés et à des flottes intégrées numériquement. Un opérateur de transport de premier plan a obtenu un contrat pour gérer la publicité sur un réseau de bus public. Ce contrat renforce la présence plus large de l'entreprise dans les médias de transport en commun, couvrant les taxis, les bus et d'autres formats publicitaires urbains. Des campagnes ont également démontré l'utilisation d'une mesure vérifiée au niveau des impressions sur des écrans orientés passagers dans des taxis électriques. La région renforce son écosystème de médias de transport en commun grâce à des systèmes de médias taxi structurés et à des flottes intégrées numériquement. Les opérateurs de transport gèrent la publicité sur les réseaux de bus publics, soutenant des opérations de médias de transport en commun plus larges couvrant les taxis, les bus et d'autres formats urbains. Les campagnes démontrent également l'utilisation d'une mesure vérifiée au niveau des impressions sur des écrans orientés passagers dans des taxis électriques.
Marché de l'affichage numérique en taxi au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique devraient mener la croissance régionale à un CAGR de 4,27 % jusqu'en 2032. Les marchés du Golfe associent les écrans numériques orientés passagers à des programmes de mobilité intelligente, de tourisme et de transport premium. La flotte de taxis de Dubaï constitue un contexte pertinent pour l'adoption des afficheurs passagers à mesure que la ville développe ses services de mobilité numérique. Dans les villes d'Afrique subsaharienne, des afficheurs de toit sont ajoutés aux flottes de covoiturage à mesure que la connectivité mobile s'améliore. L'Amérique du Sud présente une activité au Brésil, en Colombie et en Argentine, tandis que la propriété fragmentée et la couverture inégale limitent l'échelle au-delà des grands couloirs urbains. Le marché de l'affichage numérique en taxi présente donc des conditions de déploiement différentes selon les régions, même lorsque les annonceurs utilisent des outils de campagne similaires. L'accès au marché dépend de la structure locale de la flotte, de la connectivité, de la fiabilité de l'alimentation électrique, des schémas de déplacement urbain et des règles publicitaires, ce qui signifie qu'une plateforme publicitaire commune ne supprime pas la nécessité d'adapter le déploiement, l'exécution créative et les processus de conformité pour chaque géographie opérationnelle.
Paysage concurrentiel
Concentration du Marché
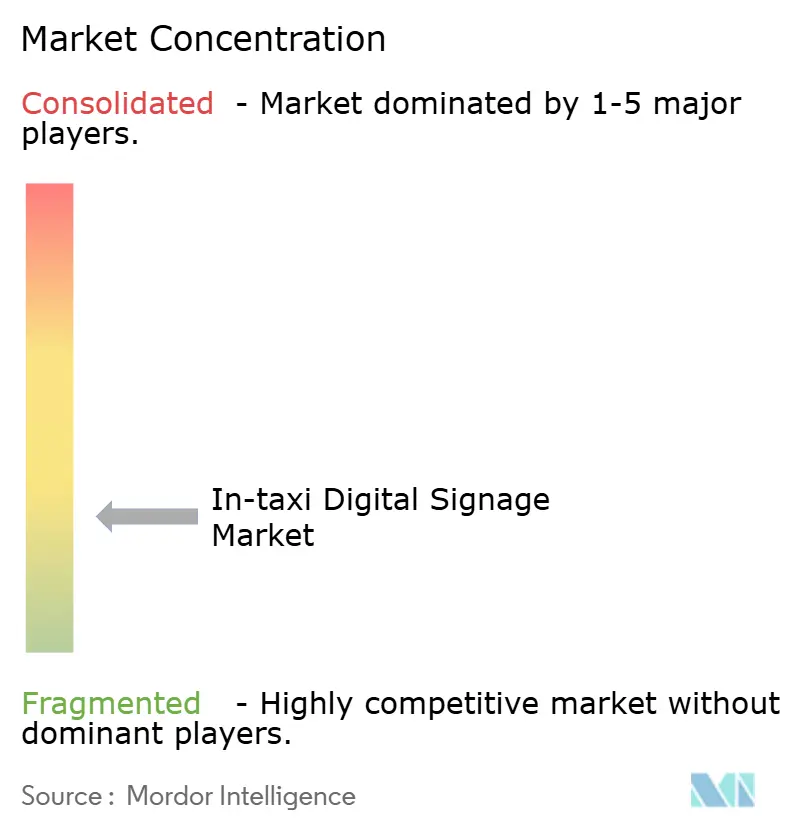
Le marché de l'affichage numérique en taxi est modérément fragmenté. Les réseaux de médias de mobilité dédiés comprennent Firefly Systems, Curb Mobility et Vugo. Les opérateurs intégrés à des plateformes comprennent Uber Advertising et T-Mobile Advertising Solutions via Octopus Interactive. Les spécialistes régionaux comprennent Moove Media de ComfortDelGro, TOKYO PRIME d'IRIS Co. et IDOOH International. Cette structure comprend des entreprises qui exploitent directement des écrans, ainsi que celles qui intègrent des données de flotte, du contenu et des systèmes publicitaires. Elle comprend également des opérateurs régionaux dont les relations avec les flottes et la connaissance des réglementations locales peuvent être difficiles à reproduire pour les nouveaux entrants, en particulier sur les marchés où les permis de taxi, les examens de contenu et les approbations d'affichage spécifiques à la ville restent essentiels aux décisions de déploiement.
Les entreprises utilisent des partenariats de contenu pour améliorer l'engagement des passagers. Curb Mobility s'est associé à TikTok pour diffuser des vidéos de créateurs sur les écrans de taxi. Uber a lancé JourneyTV Presents avec des partenaires de contenu, notamment Cars.com, Time Out et Minute Media. Firefly a introduit des capacités créatives pour ses afficheurs numériques de toit de taxi. Ces initiatives visent à rendre les écrans de taxi plus précieux pour les annonceurs recherchant des environnements de contenu reconnaissables et des formats différenciés. Elles soutiennent également un changement plus large, passant du simple placement d'écran vers une expérience médiatique passager combinant publicité, information et divertissement. Cette approche peut aider les opérateurs à répondre aux préoccupations de brand safety et à maintenir l'attention des passagers pendant les trajets.
Les capacités logicielles deviennent de plus en plus importantes pour la planification des campagnes, le reporting et l'utilisation des écrans. Les opérateurs locaux plus petits se concurrencent sur le prix mais font face à des pressions lorsque les réseaux plus grands offrent un accès programmatique plus large et des capacités de reporting plus robustes. Les outils de mesure respectueux de la vie privée et les normes de campagne compatibles restent des domaines à développer davantage. Les exigences réglementaires en Europe et les règles de licences locales aux États-Unis peuvent favoriser les réseaux disposant de ressources plus importantes. Les fournisseurs plus petits font également face à des exigences en matière d'alimentation électrique, de maintenance, de connectivité et de standardisation créative, ce qui peut compliquer l'expansion multi-villes.
Leaders du secteur de l'affichage numérique en taxi
-
Curb Mobility LLC
-
Firefly Systems, Inc.
-
Adomni, Inc.
-
Vugo, Inc.
-
T-Mobile USA, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'affichage numérique en taxi Entreprises couvertes dans ce rapport
- Firefly Systems, Inc.
- T-Mobile USA, Inc.
- Curb Mobility, LLC
- Vugo, Inc.
- Wrapify, Inc.
- Grab Holdings Limited
- ComfortDelGro Corporation Limited
- IDOOH International Pte. Ltd.
- Motacam Ltd.
- Wrap2Earn Technologies Pvt. Ltd.
- Lilliput Direct Ltd.
- Blue Line Media LLC
- Taxi Media Group
- InTaxi Media
- Adomni, Inc.
- 42Gears Mobility Systems Pvt Ltd
- Enroute View Media Inc.
- Swipe Technologies
Lire l’analyse des entreprises de affichage numérique en taxi
Développements industriels récents dans Marché de l'affichage numérique en taxi
- Mars 2026 : Somo a lancé un réseau d'affichage numérique de 1 200 écrans dans les taxis de Las Vegas. Le réseau combine des unités numériques traditionnelles sur le toit des taxis avec des afficheurs sur la vitre arrière, que l'entreprise appelle Digital Taxi Back Displays. Ces écrans transparents transforment l'arrière de chaque véhicule en une surface publicitaire supplémentaire tout en maintenant la visibilité pour les occupants du taxi.
- Octobre 2025 : Curb Mobility a ajouté Newsmax comme partenaire de contenu à sa plateforme Taxi TV, apportant des programmes d'information nationale à 15 000 écrans dans 65 marchés américains. Ce partenariat a soutenu la stratégie de l'entreprise visant à diversifier le contenu en cours de trajet et à maintenir l'engagement de l'audience entre les créneaux publicitaires.
Portée du rapport mondial sur le marché de l'affichage numérique en taxi
Le rapport sur le marché de l'affichage numérique en taxi est segmenté par type de véhicule (taxi de luxe/premium, taxi économique/petit budget, autres), type d'écran (LCD, LED, OLED, autres), emplacement (afficheurs de toit, écrans arrière en cabine et appuie-tête, écrans de cloison et de plafond, afficheurs sur fenêtre et latéraux, autres), offre (matériel, plateformes logicielles et de gestion de contenu, services), taille d'écran (moins de 10 pouces, 10-15 pouces, plus de 15 pouces), type de flotte (taxis traditionnels hélés dans la rue, flottes de covoiturage et d'applications, flottes commerciales mixtes et sous contrat, autres) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Taxi de luxe/premium |
| Taxi économique/petit budget |
| Autres |
| LCD |
| LED |
| OLED |
| Autres |
| Afficheurs de toit |
| Écrans arrière en cabine et appuie-tête |
| Écrans de cloison et de plafond |
| Afficheurs sur fenêtre et latéraux |
| Autres |
| Matériel |
| Plateformes logicielles et de gestion de contenu |
| Services |
| Moins de 10 pouces |
| 10-15 pouces |
| Plus de 15 pouces |
| Taxis traditionnels hélés dans la rue |
| Flottes de covoiturage et d'applications |
| Flottes commerciales mixtes et sous contrat |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de véhicule | Taxi de luxe/premium | |
| Taxi économique/petit budget | ||
| Autres | ||
| Par type d'écran | LCD | |
| LED | ||
| OLED | ||
| Autres | ||
| Par emplacement | Afficheurs de toit | |
| Écrans arrière en cabine et appuie-tête | ||
| Écrans de cloison et de plafond | ||
| Afficheurs sur fenêtre et latéraux | ||
| Autres | ||
| Par offre | Matériel | |
| Plateformes logicielles et de gestion de contenu | ||
| Services | ||
| Par taille d'écran | Moins de 10 pouces | |
| 10-15 pouces | ||
| Plus de 15 pouces | ||
| Par type de flotte | Taxis traditionnels hélés dans la rue | |
| Flottes de covoiturage et d'applications | ||
| Flottes commerciales mixtes et sous contrat | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'affichage numérique en taxi d'ici 2032 ?
Le marché de l'affichage numérique en taxi devrait croître de 0,68 milliard USD en 2027 à 0,79 milliard USD d'ici 2032, à un CAGR de 3,01 % pendant la période de prévision.
Quelle technologie d'affichage connaît la croissance la plus rapide sur le marché des écrans de taxi ?
Le segment LED devrait croître à un CAGR de 6,17 % jusqu'en 2032, soutenu par les applications de toit nécessitant une forte visibilité en plein jour.
Pourquoi les flottes de taxis basées sur des applications sont-elles importantes pour les annonceurs ?
Les flottes basées sur des applications peuvent intégrer les informations de trajet, la diffusion sur écran, le reporting publicitaire et les paiements des chauffeurs dans un modèle opérationnel unique.
Quel emplacement joue le rôle le plus important dans l'engagement des passagers ?
Les écrans arrière en cabine et appuie-tête représentaient 41,27 % des revenus en 2026 et devraient croître à un CAGR de 3,52 % jusqu'en 2032.
Quels facteurs limitent le déploiement plus large des écrans publicitaires dans les taxis ?
Les approbations spécifiques aux villes, les exigences de confidentialité, les limites d'alimentation électrique des véhicules, les lacunes de connectivité et les normes de réseau incohérentes peuvent restreindre le déploiement.