
Taille et part du marché de la maintenance, réparation et révision de l'aviation militaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 45.75 Milliards de dollars |
| Taille du Marché (2031) | 51.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la maintenance, réparation et révision de l'aviation militaire par Mordor Intelligence
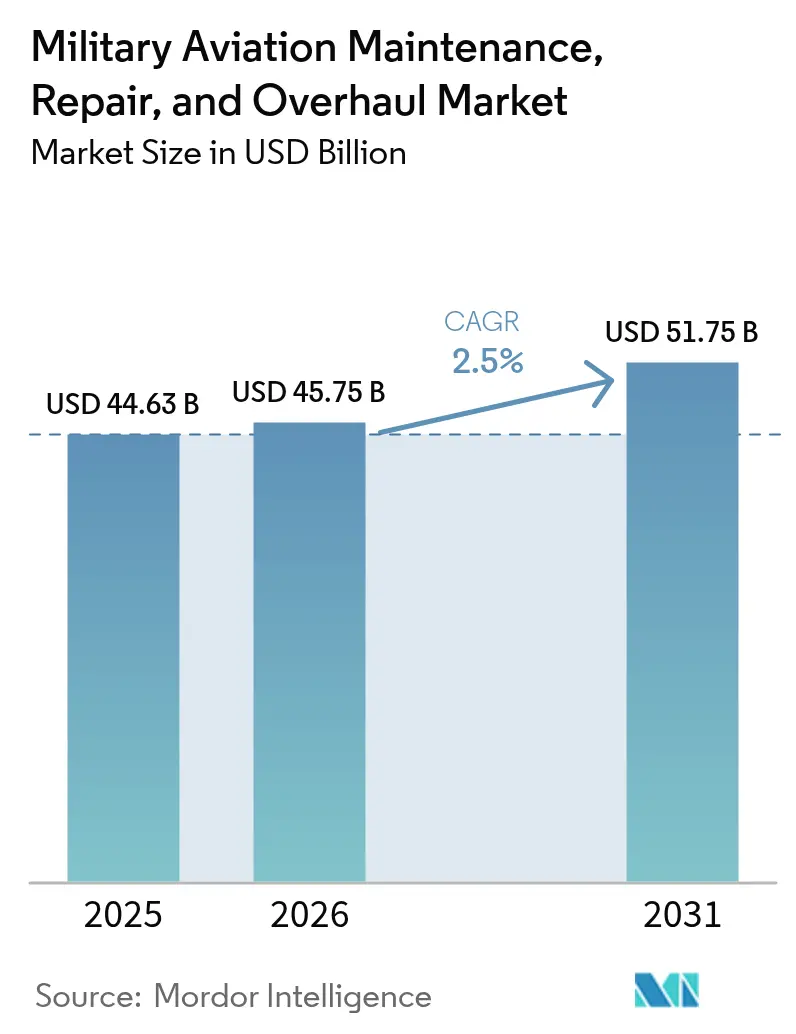
La taille du marché de la MRO de l'aviation militaire en 2026 est estimée à 45,75 milliards USD, en progression par rapport à la valeur de 2025 de 44,63 milliards USD, avec des projections pour 2031 atteignant 51,75 milliards USD, soit une croissance à un TCAC de 2,5 % sur la période 2026-2031. Cette expansion mesurée reflète un secteur mature mais indispensable, reconfiguré par le vieillissement des flottes, les initiatives de prolongation de la durée de vie des flottes et les tensions géopolitiques accrues.[1]Source : SIPRI, « Les dépenses militaires mondiales atteignent un nouveau record historique », sipri.org Les programmes de modernisation accélérée des aéronefs d'ancienne génération, l'investissement soutenu dans la technologie des jumeaux numériques et la prolifération des plateformes sans pilote modifient les exigences de maintenance et ouvrent de nouvelles opportunités de revenus pour les prestataires. Par ailleurs, la fragilité persistante des chaînes d'approvisionnement et une pénurie imminente de main-d'œuvre qualifiée menacent de limiter les capacités, poussant les opérateurs à adopter la maintenance prédictive et la logistique basée sur la performance (PBL) afin de maintenir l'état de préparation opérationnelle à moindre coût. Ces évolutions structurelles sous-tendent une transition progressive vers les services externalisés, les prestataires indépendants gagnant du terrain à mesure que les ministères de la défense recherchent une efficience économique sans compromettre la sécurité. Ensemble, ces dynamiques confortent une perspective stable pour le marché de la MRO de l'aviation militaire jusqu'à la fin de la décennie.
Points clés du rapport
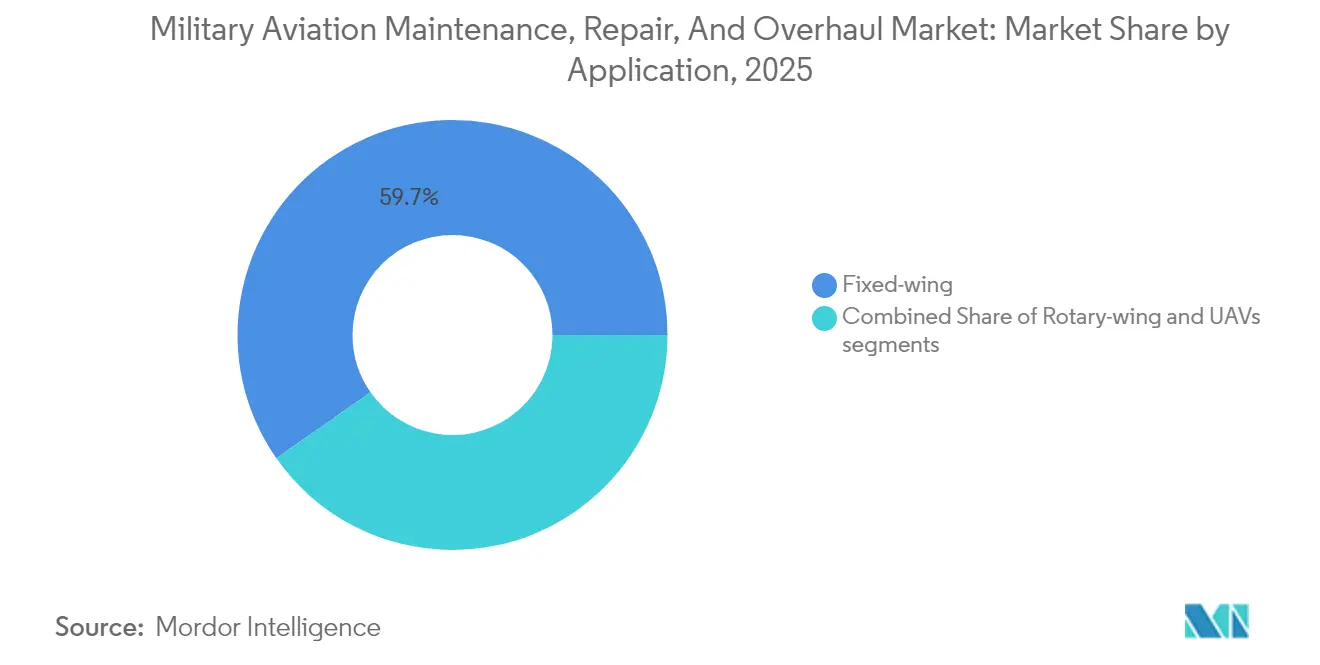
- Par application, les aéronefs à voilure fixe détenaient 59,72 % de la part du marché de la MRO de l'aviation militaire en 2025, tandis que les véhicules aériens sans pilote (drones) devraient croître à un TCAC de 6,58 % jusqu'en 2031.
- Par type de MRO, la révision des moteurs représentait une part de 42,12 % du marché de la MRO de l'aviation militaire en 2025, tandis que la réparation et la révision des composants progressent à un TCAC de 3,39 % jusqu'en 2031.
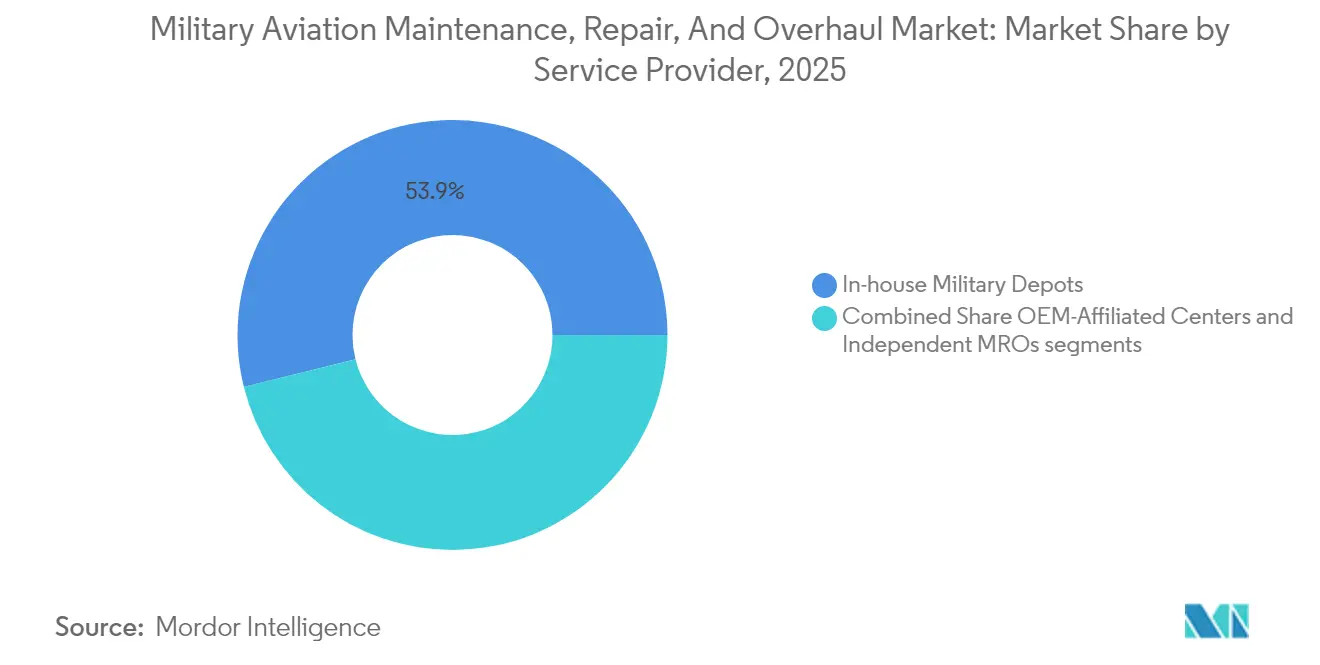
- Par prestataire de services, les dépôts militaires intégrés détenaient une part de 53,88 % en 2025 ; les MRO indépendants enregistrent le TCAC le plus rapide, à 4,08 %, jusqu'en 2031.
- Par utilisateur final, l'armée de l'air était en tête avec une part de 61,85 % en 2025, tandis que l'aviation de l'armée de terre se développe à un TCAC de 3,28 % jusqu'en 2031.
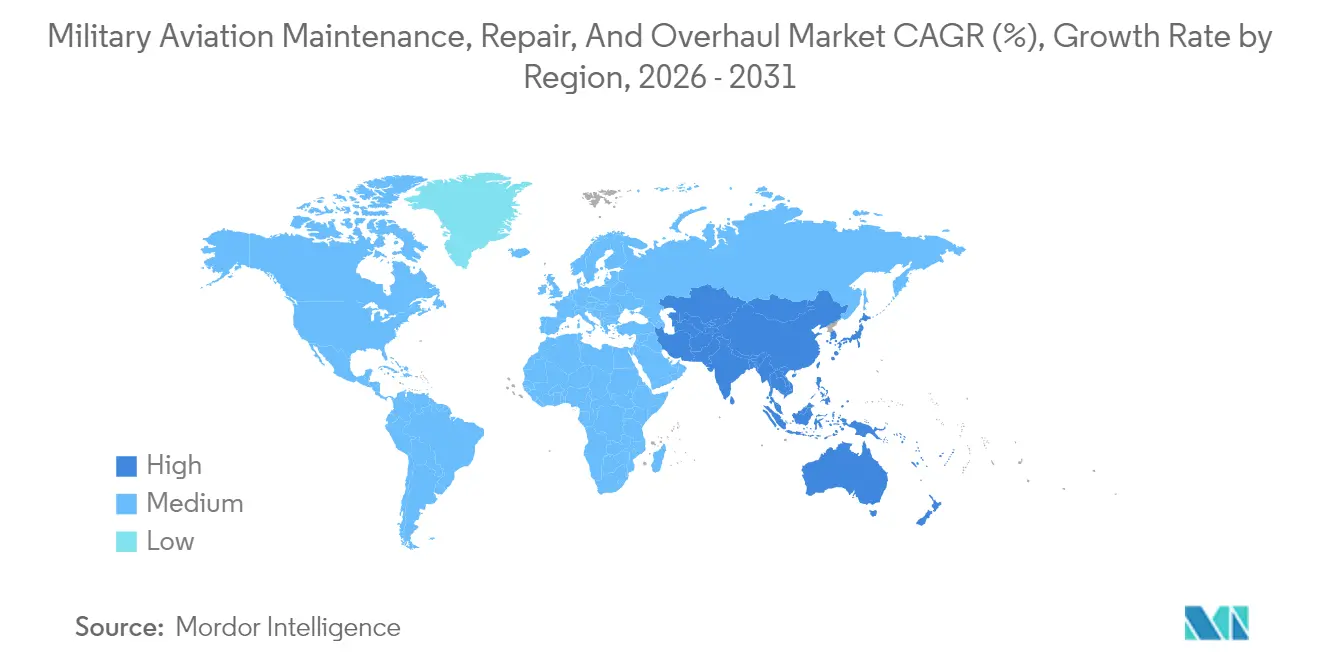
- Par géographie, l'Amérique du Nord détenait une part de 37,35 % en 2025, et la région Asie-Pacifique devrait progresser à un TCAC de 4,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la maintenance, réparation et révision de l'aviation militaire
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Programmes croissants de prolongation de la durée de vie des flottes | +0.5% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expansion des accords multilatéraux de préparation opérationnelle | +0.4% | Cœur de la région Asie-Pacifique, débordement vers l'Europe et le Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Croissance des dépenses de défense des nations émergentes d'Asie-Pacifique | +0.3% | Asie-Pacifique, effets secondaires au Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Packages de services OEM intégrant les jumeaux numériques | +0.2% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Utilisation accrue des aéronefs à voilure tournante pour les opérations spéciales | +0.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats de durabilité entraînant des retrofits de moteurs | +0.2% | Europe et Amérique du Nord, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les programmes de prolongation de la durée de vie des flottes en hausse stimulent une demande de MRO soutenue
Les initiatives de prolongation de la durée de vie des flottes constituent désormais l'épine dorsale de la planification de soutien logistique pour les bombardiers, les ravitailleurs et les chasseurs d'ancienne génération dans le monde entier, reflétant une stratégie pragmatique alliant prudence budgétaire et garantie de préparation opérationnelle. Les opérateurs considèrent les contrats de modernisation pour des plateformes telles que le B-52 et le KC-135 comme une couverture contre les risques budgétaires et les aléas de calendrier inhérents au développement d'un aéronef de conception entièrement nouvelle.[2]Source : Harry McNeil, « Northrop Grumman décroche un contrat de 7 milliards USD pour la rénovation du B-2 », Airforce-Technology, airforce-technology.com La prolongation du service jusqu'en 2050 oblige les dépôts à effectuer une remise en état structurelle approfondie, une atténuation de la corrosion et des mises à niveau des systèmes de mission qui dépassent souvent les tolérances de fabrication d'origine. Les périmètres de travaux comprennent systématiquement le recâblage complet, le remplacement des panneaux composites et la mise à jour des matériaux absorbant les ondes radar afin de préserver les performances furtives. Ces projets à forte intensité de main-d'œuvre mobilisent des techniciens qualifiés pendant des mois, maintenant les hangars à pleine capacité même lors des baisses d'approvisionnement. À mesure que la modernisation se propage à travers les flottes mondiales, les prestataires spécialisés capables de gérer l'obsolescence, la récupération de pièces et l'intégration des archives numériques s'assurent des flux de revenus prévisibles sur plusieurs années qui ancrent la croissance globale de la MRO.
Les accords de défense multilatéraux élargissent les exigences d'interopérabilité
Les cadres de préparation opérationnelle alliée imposent désormais des protocoles de maintenance standard, une documentation technique harmonisée, des inventaires partagés, et redéfinissent le soutien logistique comme une condition préalable à la sécurité collective plutôt qu'une tâche nationale isolée. La solution de soutien mondial du F-35, avec des pôles de maintenance lourde en Australie et en Europe, illustre la manière dont la mutualisation des événements de maintenance lourde réduit le coût par heure de vol tout en garantissant une capacité de montée en puissance lors des crises.[3]Source : Paco Milhiet, « La puissance aérienne américaine dans la région Indo-Pacifique », Revue Défense Nationale, defnat.com L'établissement d'outillages et de standards de certification communs permet aux techniciens de traverser les frontières nationales sans formation redondante, accélérant les délais de rotation des escadrons de coalition. Néanmoins, les règles strictes de transfert de technologie contraignent les prestataires à équilibrer ouverture et protection des données sensibles. Les organismes de certification doivent harmoniser les procédures de validation logicielle afin que les mises à niveau publiées par un pays restent navigables dans les flottes partenaires. Pour les MRO indépendants, l'alignement sur la cybersécurité, la conformité aux contrôles des exportations et les préférences en matière de chaîne d'approvisionnement souveraine devient un facteur de différenciation concurrentielle. Le résultat net est un périmètre de travail plus large et plus stable qui repose sur la confiance, la transparence et des performances éprouvées dans de multiples juridictions.
La montée en puissance des dépenses de défense en Asie-Pacifique accélère la croissance régionale de la MRO
Les ministères de la défense à travers la région Asie-Pacifique orientent des budgets record vers de nouvelles cellules d'aéronefs et les infrastructures nécessaires à leur soutien, faisant rapidement mûrir les écosystèmes locaux de MRO. La hausse de 21 % des dépenses du Japon finance la modernisation des dépôts indigènes, tandis que la coentreprise indienne de révision du MiG-29 d'un montant de 2,34 milliards USD ancre une initiative plus large visant à attirer des travaux de soutien logistique à haute valeur ajoutée. Les gouvernements offrent des concessions fiscales, des zones logistiques sous douane et des règles douanières simplifiées pour inciter les OEM à établir des centres de réparation avancés qui raccourcissent les délais d'approvisionnement en pièces de plusieurs semaines. Les programmes d'apprentissage avec des universités techniques garantissent un vivier de techniciens nationaux, réduisant la dépendance historique à la main-d'œuvre expatriée. Les tensions régionales autour de la mer de Chine méridionale incitent à la création de capacités redondantes à proximité des points d'éclair potentiels, favorisant les investissements dans des hangars renforcés et des laboratoires de diagnostic mobiles. Collectivement, ces politiques réallouent le débit de maintenance mondial vers l'Est, remettant en cause la domination traditionnelle des dépôts nord-américains et européens et redéfinissant les références concurrentielles en matière de délais de rotation et de coûts.
La technologie des jumeaux numériques révolutionne la maintenance prédictive
Des répliques virtuelles précises à l'identique des aéronefs fusionnent la télémétrie des capteurs, les journaux de maintenance historiques et les profils de mission pour prévoir la dégradation des composants avec une grande fidélité. Les commandants disposent d'une vue en temps réel de l'état de santé de la flotte, permettant aux planificateurs de programmer les interventions lorsque les tendances de performance signalent une défaillance imminente, et non lorsque les calendriers l'imposent. Les précurseurs rapportent des gains à deux chiffres en matière de disponibilité des aéronefs, un avantage décisif lors des opérations à tempo élevé. Les économies découlent du fait d'éviter les démontages inutiles et de commander des pièces uniquement lorsque les analyses prédictives déclenchent des alertes, réduisant ainsi les coûts de détention des stocks. Les jumeaux numériques rationalisent également la certification de navigabilité ; les correctifs logiciels et les modifications de configuration peuvent être évalués virtuellement avant la mise en œuvre en ligne, réduisant considérablement les temps d'immobilisation au sol. Les prestataires maîtrisant le nettoyage des données, l'entraînement des modèles et l'hébergement cloud sécurisé sont bien positionnés pour dominer les nouveaux contrats PBL qui lient la rémunération à un temps de fonctionnement mesurable plutôt qu'aux heures de travail enregistrées.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Fragilité de la chaîne d'approvisionnement pour les pièces de rechange de qualité défense | -0.3% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée dans les installations de maintenance au niveau des dépôts | -0.2% | Mondial, concentré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Imprévisibilité des cycles budgétaires en Europe occidentale | -0.2% | Europe, effets secondaires dans les nations alliées | Moyen terme (2 à 4 ans) |
| Restrictions à l'exportation sur les avioniques critiques | -0.1% | Mondial, impact concentré sur la MRO internationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les vulnérabilités de la chaîne d'approvisionnement contraignent la capacité de MRO
Les fournisseurs à source unique et les outillages vieillissants créent des réseaux d'approvisionnement fragiles dans lesquels des perturbations mineures se propagent en incidents d'immobilisation des aéronefs s'étendant sur plusieurs mois. Les pièces forgées critiques pour les moteurs d'ancienne génération peuvent provenir d'un seul fournisseur qualifié, dont une interruption imprévue peut immobiliser des flottes entières. Les longs délais d'approvisionnement contraignent les opérateurs à constituer des stocks de pièces rotables, mais les extensions d'entrepôts augmentent les frais généraux et les capitaux immobilisés dans les stocks. Les délais d'obtention des licences d'exportation ajoutent de l'imprévisibilité pour les programmes multinationaux, en particulier lorsque les tensions géopolitiques resserrent le contrôle des licences. Les dépôts explorent la fabrication additive pour les pièces non critiques pour le vol afin de contrecarrer ce risque, bien que les obstacles à la certification demeurent considerables. Des plateformes de traçabilité numérique sont introduites pour surveiller la santé des fournisseurs, signalant les premiers signes de pénurie de capacité. Jusqu'à ce que des sources diversifiées, des prévisions avancées et des solutions additives atteignent une échelle suffisante, la fragilité de la chaîne d'approvisionnement restera le frein le plus immédiat au débit de la MRO et à la réalisation des revenus.
Les pénuries de main-d'œuvre menacent la capacité de maintenance
Les départs en retraite des techniciens de la génération du baby-boom et un afflux tiède de diplômés certifiés se conjuguent pour réduire les ratios d'effectifs en atelier à des niveaux critiquement bas. Les prérequis d'habilitation de sécurité allongent les délais d'intégration, tandis que l'avionique moderne exige des compétences en terminaisons à fibres optiques, en diagnostics logiciels et en réparations de structures composites — des compétences absentes de nombreux cursus traditionnels de mécanicien aéronef. Les salaires compétitifs de l'aviation commerciale attirent les mécaniciens expérimentés loin des contrats militaires, aggravant les pénuries. Les dépôts répondent par des filières d'apprentissage accélérées, des programmes de remboursement des frais de scolarité et des instructions de travail en réalité augmentée qui permettent au personnel junior d'effectuer des tâches précédemment réservées aux vétérans. L'assistance technique à distance des ingénieurs OEM atténue en outre les lacunes en matière d'expérience, mais introduit des préoccupations en matière de cybersécurité et de bande passante. À moins que les mesures de rétention, l'automatisation et la formation ciblée ne s'intensifient rapidement, la pénurie de personnel plafonnera les taux d'utilisation des hangars et limitera la capacité du secteur à capitaliser pleinement sur la demande croissante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : L'évolution de la composition des plateformes façonne les schémas de demande
Les flottes à voilure fixe ont dominé avec 59,72 % de la taille du marché de la MRO de l'aviation militaire en 2025, en raison des vastes inventaires d'aéronefs de combat et de transport nécessitant des visites lourdes périodiques et des mises à jour régulières de l'avionique. Les drones représentent cependant le segment à la croissance la plus rapide avec un TCAC de 6,58 %, reflétant les investissements stratégiques dans l'autonomie en essaim dans le cadre de l'initiative Replicator du Pentagone.
Bien que les plateformes à voilure fixe conservent la charge de maintenance la plus importante, la croissance des drones oblige les prestataires à s'adapter à des processus à volume élevé et à rotation rapide, distincts des révisions au niveau des dépôts. La demande pour les aéronefs à voilure tournante reste stable, notamment pour les variantes UH-60 et MH-47 configurées pour les opérations spéciales, qui nécessitent un accès à des hangars classifiés et des délais de rotation accélérés. La composition des plateformes qui en résulte exige une planification des capacités flexible afin que les prestataires puissent capter les volumes croissants de drones sans compromettre le soutien des cellules d'ancienne génération, soutenant une expansion équilibrée à travers le marché de la MRO de l'aviation militaire.


Par type de MRO : La propulsion domine, mais les composants sont en tête de la croissance
La révision des moteurs a capté 42,12 % des revenus de 2025, soulignant comment les systèmes de propulsion représentent le poste de maintenance le plus important et sont soumis à des normes strictes de performance et de certification. La réparation et la révision des composants devraient mener le peloton avec un TCAC de 3,39 %, portées par les diagnostics éclairés par les jumeaux numériques qui réduisent les coûts d'inspection et permettent le remplacement ciblé des pièces.
La demande de maintenance des cellules est stable, les prolongations de durée de vie en service nécessitant un renforcement structurel, le contrôle de la corrosion et des réparations des structures composites. Cette évolution limite la croissance de la maintenance en ligne et la pénétration du marché de la MRO de l'aviation militaire à une planification basée sur l'état, tout en restant critique pour la préparation opérationnelle en avant-déployé. Les contrats à performance continue à regrouper plusieurs types de services, permettant aux prestataires de tirer parti des efficiences entre les spécialités des ateliers et d'approfondir la pénétration du marché de la MRO de l'aviation militaire.
Par prestataire de services : La dynamique d'externalisation s'accélère
Les dépôts intégrés contrôlaient 53,88 % des revenus de 2025, reflétant la préférence des forces armées pour les capacités organiques et la sécurité. Néanmoins, les MRO indépendants sont appelés à se développer à un TCAC de 4,08 % grâce à leurs structures de coûts compétitives et leur expertise de niche.
Les centres affiliés aux OEM exploitent l'accès aux données propriétaires et aux pièces pour offrir un soutien clé en main, mais les initiatives relatives au droit à la réparation menacent d'éroder l'exclusivité et d'ouvrir le marché. Les dépôts adoptent les meilleures pratiques commerciales et les outils numériques qui améliorent la productivité afin de rester pertinents. Ce mix évolutif de prestataires enrichit le paysage du marché de la MRO de l'aviation militaire et offre aux ministères de la défense une plus grande flexibilité dans l'approvisionnement.
Par utilisateur final : Les opérations en aéronefs à voilure tournante alimentent la croissance de l'armée de terre
L'armée de l'air représentait 61,85 % des dépenses de 2025, soutenue par des bombardiers stratégiques à haute valeur, des ravitailleurs en vol et des chasseurs furtifs dont la maintenance complexe engendre des exigences premium en matière de main-d'œuvre et de pièces. L'aviation de l'armée de terre, portée par l'accroissement des déploiements d'aéronefs à voilure tournante pour les opérations spéciales et la dissuasion multi-domaines, devrait croître à un TCAC de 3,28 % jusqu'en 2031.
L'aviation navale maintient une part stable ancrée dans les avions embarqués et les aéronefs de patrouille maritime exposés à une corrosion sévère due à l'eau salée. L'interopérabilité interarmées est également en hausse, permettant des pôles logistiques partagés et des achats groupés de pièces de rechange qui réduisent le coût du cycle de vie. Ces dynamiques élargissent le marché de la MRO de l'aviation militaire tout en encourageant des processus standardisés entre les communautés d'utilisateurs finaux.
Analyse géographique
La part de 37,35 % de l'Amérique du Nord est ancrée dans l'inventaire américain de plus de 13 000 aéronefs militaires, soutenu par des contrats à grande échelle tels que le contrat de soutien au C-17 de 2,3 milliards USD attribué à Boeing. Cependant, des pénuries chroniques de pièces et une vague imminente de départs en retraite de techniciens menacent d'éroder la productivité, contraignant les branches de service à accélérer l'adoption des jumeaux numériques et à investir dans le développement de la main-d'œuvre. Le partenariat du Canada avec L3Harris pour établir un dépôt F-35 illustre la manière dont la coopération alliée renforce la préparation opérationnelle continentale.
La région Asie-Pacifique est l'arène la plus dynamique, se développant à un TCAC de 4,32 % alors que les puissances régionales répondent à un risque géopolitique accru. Le Japon a augmenté son budget de défense 2024 de 21 % pour atteindre 55,3 milliards USD, et la coentreprise de modernisation du MiG-29 de l'Inde d'un montant de 2,34 milliards USD démontre un pivot délibéré vers une capacité de soutien logistique indigène. L'allocation soutenue de 314 milliards USD par la Chine représente un moteur sous-jacent substantiel même sans participation directe au marché de la part des contractants occidentaux. Ces facteurs élèvent collectivement l'importance de la région pour le marché de la MRO de l'aviation militaire sur l'horizon de prévision.
L'Europe maintient un environnement mature mais riche en opportunités. L'initiative ReArm Europe prévoit 800 milliards EUR (938,57 milliards USD) pour la défense, mais la mise en œuvre dépend de l'alignement politique et de la capacité des fournisseurs. Des initiatives récentes, telles que l'expansion des capacités de MRO pour le F-16 en Slovaquie, signalent la décentralisation progressive du soutien logistique au sein de l'OTAN. Les réglementations environnementales contraignent également les opérateurs européens à se lancer dans des campagnes de retrofit de moteurs, prolongeant les plateformes en mi-vie tout en avançant vers les objectifs de réduction des émissions. Ces développements maintiennent la pertinence de l'Europe dans le marché évolutif de la MRO de l'aviation militaire, bien que la croissance réelle puisse être en deçà des engagements de financement annoncés.

Paysage réglementaire
Aux États-Unis, la maintenance, réparation et révision (MRO) de l'aviation militaire est régie par les politiques de maintenance propres à chaque service et par les directives de soutien logistique du Department of Defense, qui influencent la répartition des travaux entre les dépôts organiques et les prestataires commerciaux. La DoDI 4151.24 (Depot Source of Repair Assignment Determination Process) fixe le cadre de décision DSOR pour les nouveaux systèmes d'armes. Les directives du Naval Aviation Maintenance Program (COMNAVAIRFORINST 4790.2, révisées en 2024) établissent les processus de maintenance liés à la disponibilité et à la préparation opérationnelle, qui s'appliquent aux activités de flotte, intermédiaires et de dépôt.
En Europe, les règles de navigabilité et de maintenance continuent de converger grâce aux initiatives d'harmonisation civile-militaire. Le règlement (UE) n° 1321/2014 de la Commission (tel que refondu) et les mises à jour de l'EASA telles que la décision ED 2026/005/R constituent la base des exigences de navigabilité continue et des moyens acceptables de conformité. Le Forum MAWA de l'Agence européenne de défense maintient également les normes EMAR (y compris les mises à jour EMAR 145 et EMAR 21 au cours de 2025), que les autorités de défense participantes utilisent pour normaliser les approbations d'organismes de maintenance militaire et les pratiques de certification au sein des flottes alliées.
Analyse de la chaîne de valeur
La chaîne de valeur de la MRO de l'aviation militaire commence avec les OEM et les autorités de conception (avionneurs et motoristes principaux) qui contrôlent les données techniques, les configurations de référence et de nombreuses procédures de réparation propriétaires, puis s'étend aux fournisseurs de rang inférieur pour les moteurs, l'avionique et les pièces réparables. L'exécution de la maintenance s'effectue au sein de dépôts militaires internes, de centres affiliés aux OEM et de sociétés de MRO indépendantes. Le flux de matériel va généralement des fabricants et distributeurs de pièces vers les stocks de base et de dépôt, les boucles de réparation renvoyant les pièces réparables en service vers des pools partagés. Les délais d'approvisionnement longs pour les pièces de rechange de qualité défense et la gestion de l'obsolescence restent des contraintes majeures sur le débit, tant pour les plateformes existantes que pour les systèmes de mission modernes.
Les structures contractuelles et logistiques déterminent la manière dont la valeur est captée. Les contrats de logistique axée sur la performance et de soutien à long terme regroupent de plus en plus la planification, la gestion de la chaîne d'approvisionnement et l'exécution de la maintenance, comme l'illustrent de grands contrats de soutien de flotte tels que le contrat de soutien des voilures tournantes du Ministère de la Défense britannique attribué à Boeing Defence UK (879 millions GBP, avril 2026) et le contrat CAROLUS de la DMAe française attribué à Sabena technics pour la flotte franco-allemande C-130J/KC-130J (contrat de 10 ans, janvier 2026). Du côté de la distribution et des achats, des mécanismes tels que l'AAR d'avril 2025 et l'Aviation Supply Chain Alliance de la U.S. Defense Logistics Agency illustrent comment la cotation centralisée et l'exécution des achats sont utilisées pour améliorer la disponibilité des pièces et réduire les retards affectant la disponibilité opérationnelle.
Paysage concurrentiel
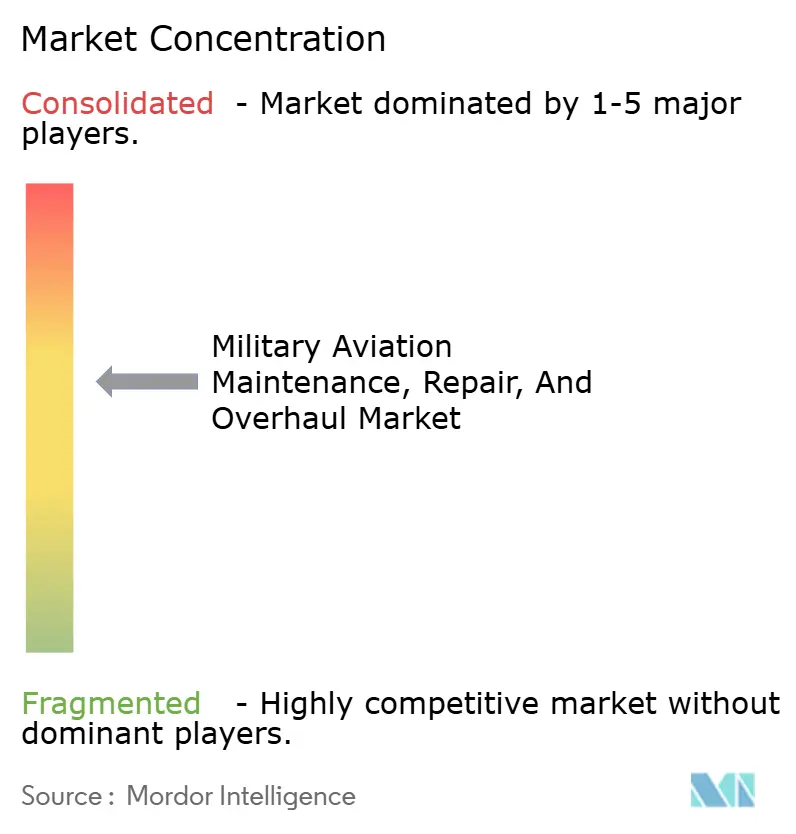
Le marché de la MRO de l'aviation militaire présente une consolidation modérée centrée sur les grands donneurs d'ordres aérospatiaux qui associent la fabrication au soutien logistique à long terme. Boeing, Lockheed Martin et Northrop Grumman exploitent des données propriétaires, des installations mondiales et des chaînes d'approvisionnement à intégration verticale pour décrocher des contrats pluriannuels à haute valeur, tels que le programme de modernisation du B-2 à 7 milliards USD de Northrop. Pourtant, des spécialistes indépendants comme AAR CORP. démontrent que l'expertise ciblée et des structures de coûts lean peuvent remporter des marchés de niche, comme en témoigne son contrat de moteur P-8A à 1,2 milliard USD.
L'adoption des technologies est un facteur de différenciation clé. Les prestataires proposant des prognostiques pilotés par l'intelligence artificielle et des analyses de jumeaux numériques offrent des gains de disponibilité à deux chiffres, leur conférant un avantage en termes de prix et de performance lors des appels d'offres de contrats basés sur la disponibilité. Les initiatives de résilience de la chaîne d'approvisionnement, incluant la double source pour les pièces critiques et la fabrication additive de pièces à faible volume, gagnent en traction à mesure que les opérateurs tentent d'atténuer la volatilité des délais. Le développement de la main-d'œuvre est également devenu stratégique ; les entreprises s'associent à des établissements d'enseignement technique et offrent des primes de rétention pour sécuriser des mécaniciens agréés rares.
Les évolutions réglementaires, notamment les efforts relatifs au droit à la réparation, pourraient rééquilibrer le pouvoir en faveur des ateliers indépendants en imposant un accès plus large aux données techniques. Parallèlement, la montée en puissance des systèmes sans pilote ouvre un espace vierge pour les entrants agiles capables d'assurer la maintenance de drones à cadence de production élevée. L'environnement concurrentiel s'intensifie à mesure que les titulaires traditionnels défendent leurs parts de marché tandis que les nouveaux entrants exploitent les évolutions technologiques et réglementaires pour pénétrer le marché de la MRO de l'aviation militaire.
Leaders du secteur de la maintenance, réparation et révision de l'aviation militaire
Lockheed Martin Corporation
RTX Corporation
Northrop Grumman Corporation
BAE Systems plc
Airbus SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La régionalisation de la maintenance lourde et du soutien aux composants constitue un espace blanc visible, les opérateurs cherchant à raccourcir les chaînes logistiques et à étendre la capacité de montée en puissance des coalitions, en particulier pour les flottes de transport et à mission spéciale. Les signaux de 2026 incluent le projet indonésien de développer l'aéroport international de Kertajati en tant que pôle régional de maintenance des C-130 Hercules (mai 2026), la collaboration malaisienne en matière de MRO A400M via un protocole d'accord entre Airod et Airbus Defence and Space (avril 2026), et l'implication plus large du secteur privé indien dans le soutien logistique de défense, notamment un accord entre GMR Aero Technic et Boeing Defence India pour la maintenance lourde des P-8I à Hyderabad (mai 2026). Ces initiatives élargissent le marché adressable pour les prestataires indépendants et affiliés aux OEM capables de soutenir des installations certifiées, une gestion sécurisée des données et des flux de travail conformes au contrôle des exportations.
Les opportunités se concentrent également dans le soutien logistique piloté par les données, les réseaux de réparation multi-fournisseurs et les ajouts de capacité qui répondent directement aux goulots d'étranglement de la disponibilité opérationnelle. Les contrats de réparation et d'échange de composants KC-46 de l'US Air Force, répartis entre 28 entreprises (juin 2026), reflètent un modèle d'achat conçu pour diversifier la capacité de réparation et réduire le risque de dépendance à une source unique. Les documents de planification au niveau des branches, tels que l'Aviation Sustainment Plan du U.S. Marine Corps (2026), mettent en avant un soutien logistique fondé sur la demande et des systèmes numériques pilotés par les données pour les opérations distribuées. Pour les prestataires, ces tendances soutiennent les investissements dans la maintenance prédictive, l'intégration sécurisée du fil numérique et la capacité de réparation géographiquement répartie, ainsi que les programmes de développement de la main-d'œuvre qui augmentent les taux d'admission dans les dépôts comme dans les ateliers privés.
Développements récents du secteur
- Juillet 2026 : RTX (Pratt & Whitney) a acquis Aiir Innovations, basée à Amsterdam, afin d'intégrer un logiciel d'inspection par boroscope assisté par IA dans l'ensemble de ses opérations mondiales de MRO. Cette acquisition soutient l'automatisation de l'inspection des moteurs et normalise les flux de travail de diagnostic, ce qui peut réduire la variabilité des inspections et accélérer le retour en service des moteurs dans les programmes militaires comme commerciaux.
- Avril 2026 : Lockheed Martin a reçu un contrat du Pentagone avec un plafond pouvant atteindre 1,9 milliard USD pour poursuivre le programme C-130J Maintenance and Aircrew Training System (MATS) dans le cadre d'une structure IDIQ à long terme. En regroupant le soutien logistique et le soutien aux systèmes de formation, ce contrat renforce la planification pluriannuelle de la disponibilité de la flotte et offre une voie de soutien évolutive pour les opérateurs de C-130J.
- Septembre 2024 : Lockheed Martin et Tata Advanced Systems ont annoncé un accord visant à développer les opportunités liées au C-130J Super Hercules en Inde, prolongeant la collaboration industrielle autour de cette plateforme. Ce partenariat soutient la localisation des capacités liées au soutien logistique et renforce la base régionale du soutien des avions de transport à mesure que l'utilisation de la flotte indienne augmente.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des travaux de maintenance, réparation, révision et modification qui maintiennent les aéronefs militaires prêts pour les missions, y compris les inspections programmées et les corrections apportées aux cellules, aux moteurs et aux systèmes embarqués. La taille du marché est exprimée en USD à l'échelle mondiale, puis validée de manière croisée à l'aide des schémas d'activité régionaux.
Exclusions du périmètre : sont exclus les achats de nouveaux aéronefs et les ventes de fabrication ponctuelles non liées à des lots de travaux de MRO en service.
Aperçu de la segmentation
- Par application
- Voilure fixe
- Aéronefs de combat
- Aéronefs de transport et ravitailleurs
- Aéronefs à mission spéciale
- Autres
- Voilure tournante
- Hélicoptères utilitaires/de transport
- Hélicoptères d'attaque
- Véhicules aériens sans pilote (drones)
- Voilure fixe
- Par type de MRO
- Révision des moteurs
- Maintenance des cellules
- Réparation et révision des composants
- Maintenance en ligne
- Par prestataire de services
- Centres affiliés aux OEM
- MRO indépendants
- Dépôts militaires intégrés
- Par utilisateur final
- Armée de l'air
- Aviation navale
- Aviation de l'armée de terre
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Israël
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la flotte et du contexte de soutien logistique, afin d'ancrer le modèle sur ce qui est réellement exploité et financé. Nous utilisons des documents budgétaires de défense publics, des rapports d'organismes nationaux d'audit et des publications liées à la disponibilité opérationnelle, lorsqu'ils sont disponibles, pour comprendre l'évolution de la demande de MRO dans le temps.
Pour les vérifications croisées, nous nous référons à des sources publiques reconnues telles que les séries de dépenses de défense du Stockholm International Peace Research Institute, les indicateurs macroéconomiques de la Banque mondiale (inflation et taux de change), les séries macroéconomiques de l'OCDE, les agences statistiques nationales et les portails d'achats des ministères de la Défense publiant des avis de marché et des mises à jour de programmes. Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et les orientations en matière de navigabilité et de maintenance publiées par les autorités civiles et militaires (conservées ici principalement à titre de référence terminologique), ainsi que des articles évalués par des pairs sur le soutien logistique aérospatial. Des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises et la veille médiatique, ainsi que des bases de données aérospatiales et aéronautiques permettant de valider les inventaires de plateformes et les calendriers de modernisation. Les sources énumérées ici ne sont qu'illustratives, et de nombreux autres documents et références publics ont été utilisés pour la collecte et la vérification croisée.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens d'experts et d'enquêtes structurées menées auprès de prestataires de MRO, de spécialistes de la réparation de composants, d'acteurs de la maintenance au niveau des dépôts et d'experts côté programmes suivant les plans de soutien logistique. Ces échanges confirment les schémas d'utilisation, les intervalles habituels d'admission pour la maintenance lourde, le calendrier de modernisation et de modification, ainsi que la répartition entre travaux sous-traités et travaux réalisés en interne. Nous appliquons ensuite des vérifications au niveau régional pour l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 14 % | APAC : 39 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 35 % |
| Petits acteurs : 14 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base est établi selon une approche descendante et ascendante. Les dépenses de soutien logistique de défense, le nombre d'aéronefs en service et l'intensité de maintenance sont utilisés pour reconstituer le bassin de demande annuel de la MRO de l'aviation militaire. Une fois ce bassin de demande constitué, il est réparti selon les principaux domaines de travaux tels que la révision des moteurs, la maintenance des cellules, les réparations et modifications de composants, et la maintenance sur le terrain, puis vérifié de manière croisée par rapport au mix de plateformes et aux schémas d'exploitation régionaux.
Afin de conserver un modèle opérationnel, nous retenons quelques indicateurs de marché clés comme intrants essentiels. Ceux-ci comprennent l'inventaire des aéronefs en service par type (voilure fixe, voilure tournante et drones), les heures de vol annuelles moyennes ou des indicateurs de rythme opérationnel, les cycles d'admission en dépôt prévus, les calendriers des principales mises à niveau et modifications, ainsi que l'intensité de remplacement des pièces pour les systèmes à forte usure. Lorsque les données publiques sont limitées, nous utilisons des fourchettes issues d'entretiens, que nous affinons ensuite à l'aide de plafonds budgétaires connus et du rythme de maintenance observé.
Les prévisions sont établies principalement par analyse de scénarios liés aux calendriers de modernisation des flottes, aux objectifs de disponibilité opérationnelle et à l'orientation budgétaire attendue. Ces scénarios sont ensuite testés à l'aide d'approximations ascendantes sélectives. Ces vérifications comprennent une logique de coût par admission échantillonnée pour les moteurs et les cellules, un simple calcul de volume multiplié par la valeur de service moyenne pour les lots de travaux courants, ainsi que des vérifications de circuit sur le flux de pièces de rechange, ce qui permet d'éviter de surestimer les dépenses lors des années comptant moins de visites en atelier.
Validation des données et cycle de mise à jour
La validation s'effectue en triangulant les résultats du modèle avec des signaux indépendants tels que les postes budgétaires de défense, les évolutions de la taille des flottes, les signaux de capacité des dépôts et les calendriers de mise à niveau connus, puis en suivant tout écart qui ne correspond pas au récit opérationnel. En cas de valeur aberrante, nous revérifions le calendrier des devises, les hypothèses d'inflation, et si un contrat de soutien logistique pluriannuel important a été traité comme annualisé ou comptabilisé en une seule année.
Avant validation finale, les résultats font l'objet de plusieurs passages de relecture par les analystes afin que le nombre d'aéronefs, l'intensité de maintenance et les répartitions régionales restent cohérents avec les hypothèses énoncées. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie la demande, tel qu'un effort majeur de disponibilité opérationnelle, une immobilisation de flotte ou un vaste programme de modernisation. Juste avant la livraison, un analyste procède à un nouveau passage sur les publications publiques récentes afin que les clients reçoivent la vision la plus à jour possible.
Comparaison de la taille du marché de la maintenance, réparation et révision de l'aviation militaire de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la MRO de l'aviation militaire peuvent sembler très différentes même lorsqu'elles semblent couvrir des services similaires, car le périmètre de services et les règles de comptage sont rarement identiques. Les écarts proviennent généralement des aéronefs inclus, du fait que les travaux de dépôt soient traités ou non comme un marché de services, et de la manière dont les contrats de soutien logistique pluriannuels sont convertis en valeurs annuelles.
Les pièces de rechange pour la production de nouveaux aéronefs et l'approvisionnement initial sont souvent intégrés dans des dépenses aérospatiales de défense plus larges, et se situent hors du périmètre de Mordor Intelligence, car seuls les lots de travaux de maintenance, réparation, révision et modification en service sont comptabilisés. Certaines estimations élargissent également les totaux en traitant une large demande de soutien logistique comme une MRO entièrement adressable, tandis que d'autres réduisent le chiffre en utilisant des hypothèses conservatrices d'utilisation et de cycle de révision. Le calendrier de conversion des devises et le rythme de mise à jour peuvent ajouter une couche supplémentaire, en particulier lorsque des révisions budgétaires et des changements de disponibilité opérationnelle interviennent en cours d'année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 45,75 milliards USD (2026) | |
| Cabinet de conseil mondial A | 131,40 milliards USD (2025) | Utilise un cadre de MRO de l'aviation militaire plus large, qui peut augmenter les totaux en combinant un ensemble plus étendu de plateformes et de catégories de soutien logistique, et peut refléter des totaux de type demande plutôt qu'une vision plus stricte limitée aux services de MRO. |
| Éditeur sectoriel B | 42,95 milliards USD (2025) | Utilise une année de base antérieure et une fenêtre de prévision différente, et peut appliquer des hypothèses conservatrices sur l'utilisation et le calendrier d'admission, ce qui peut réduire la valeur annualisée même si la croissance à long terme est similaire. |
En examinant ces chiffres, l'écart s'explique principalement par des ajouts de périmètre vers des dépenses adjacentes aux achats, ainsi que par la manière dont les valeurs annuelles sont normalisées à partir de programmes pluriannuels. Nos vérifications portant sur l'activité des flottes, le rythme des dépôts et le réalisme budgétaire permettent de garder le total traçable à des facteurs clairs, ce qui facilite la reproduction du dimensionnement lorsque les intrants évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale actuelle des dépenses de MRO de l'aviation militaire ?
Les organisations de défense mondiales devraient consacrer 45,75 milliards USD aux activités de MRO en 2026.
À quelle vitesse la demande de maintenance des véhicules aériens sans pilote croît-elle ?
Les besoins en soutien logistique des drones se développent à un TCAC de 6,58 % jusqu'en 2031, soit le taux le plus rapide parmi tous les types de plateformes.
Quelle région devrait connaître la plus forte croissance de la MRO de l'aviation militaire d'ici 2031 ?
La région Asie-Pacifique est en tête avec un TCAC projeté de 4,32 % à mesure que la hausse des budgets de défense et les nouvelles installations déplacent la charge de travail vers l'Est.
Pourquoi les programmes de prolongation de la durée de vie sont-ils critiques pour les budgets de l'aviation de défense ?
La prolongation de la durée de vie d'aéronefs tels que le B-52 et le KC-135 coûte bien moins cher que de nouveaux achats, tout en générant une demande soutenue de dépôts pour des mises à niveau approfondies de la structure, de l'avionique et des moteurs.
Comment les jumeaux numériques améliorent-ils l'efficacité de la maintenance ?
Les analyses de jumeaux numériques réduisent les inspections inutiles, abaissant les coûts de maintenance jusqu'à 25 % tout en améliorant la disponibilité des aéronefs de 10 à 15 %.
Quel est le principal défi limitant le débit des dépôts au cours des deux prochaines années ?
La fragilité de la chaîne d'approvisionnement, exacerbée par les pièces à source unique et des délais de révision des moteurs de 200 jours, constitue le frein le plus immédiat à la capacité des hangars malgré une demande robuste.
Dernière mise à jour de la page le:



