
Taille et part de marché des gaz industriels du Moyen Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
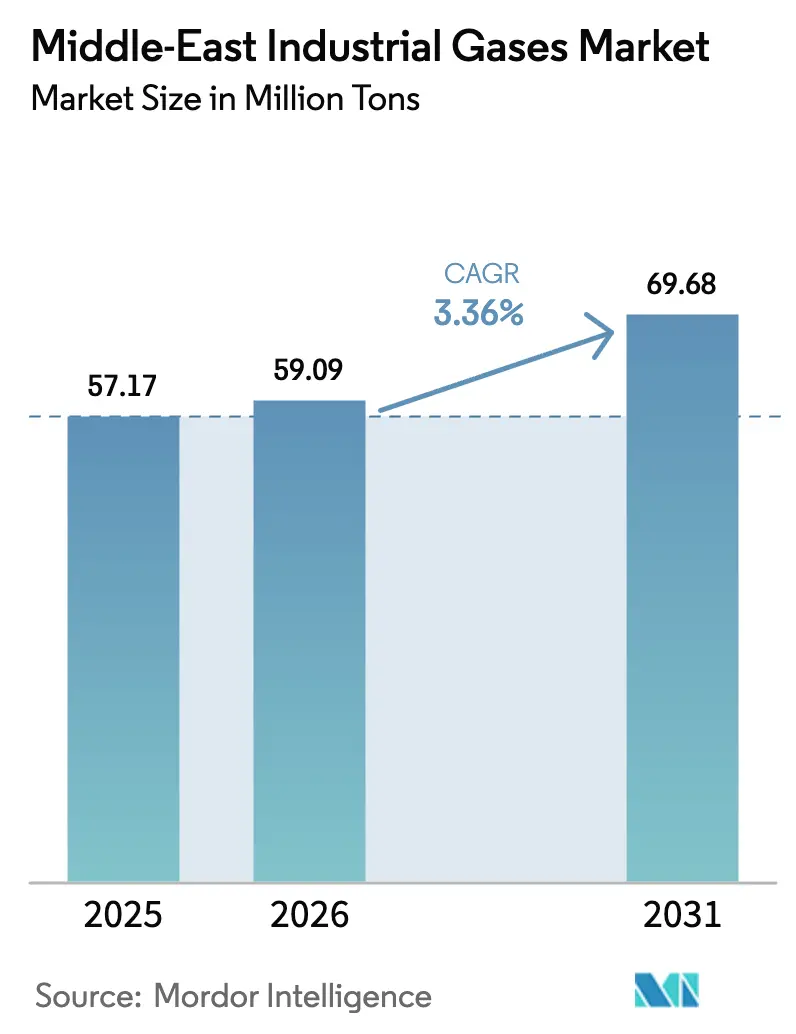
| Taille du marché de l'année de base (2025) | 57.17 Millions de tonnes |
| Volume du Marché (2026) | 59.09 Millions de tonnes |
| Volume du Marché (2031) | 69.68 Millions de tonnes |
| Growth Rate (2026 - 2031) | 3.36 % |
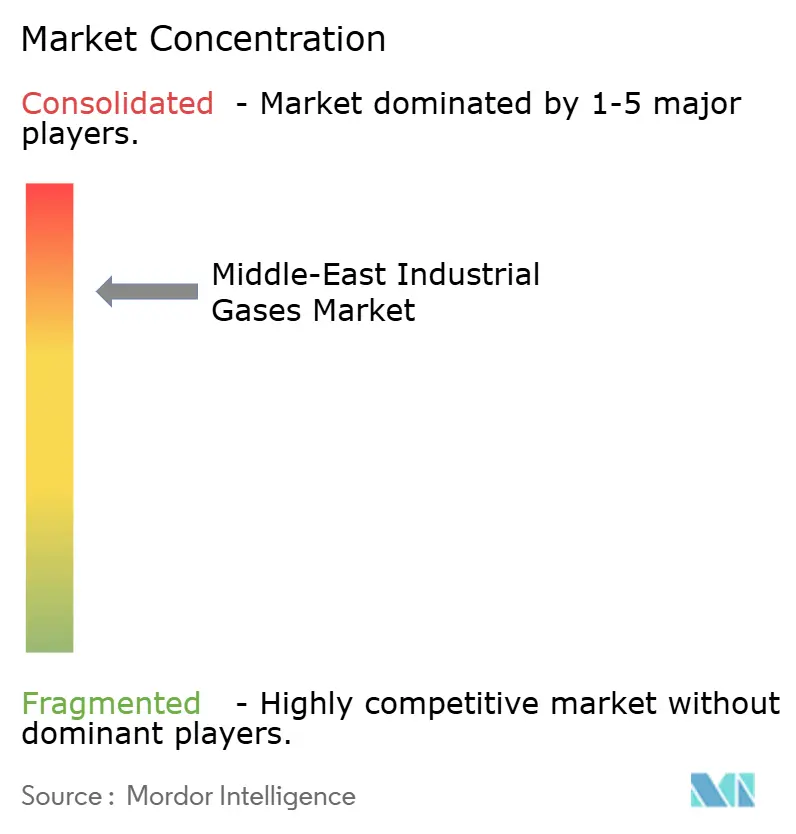
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des gaz industriels du Moyen Orient par Mordor Intelligence
La taille du marché des gaz industriels du Moyen Orient devrait passer de 57,17 millions de tonnes en 2025 à 59,09 millions de tonnes en 2026 et devrait atteindre 69,68 millions de tonnes d'ici 2031 à un TCAC de 3,36 % sur la période 2026-2031. Des dépenses d'investissement solides dans les pétrochimiques, l'hydrogène vert et les nouveaux hôpitaux soutiennent cette expansion régulière. La dynamique d'investissement dans les hydrocarbures en amont et en milieu de chaîne, estimée à 730 milliards USD jusqu'en 2030, maintient une demande soutenue pour les gaz de séparation et de purification. Les stratégies de diversification ciblant la fabrication de semi-conducteurs, la conservation des aliments et les plateformes logistiques créent de nouveaux couloirs de consommation, tandis que des réglementations strictes en matière de sécurité et des normes croissantes d'efficacité énergétique incitent les entreprises à privilégier les contrats de production sur site et les technologies bas carbone. Le paysage concurrentiel reste modérément concentré, les multinationales s'appuyant sur des contrats d'approvisionnement à long terme, tandis que les plans nationaux relatifs à l'hydrogène et à la capture du carbone laissent des espaces blancs aux innovateurs.
Principaux enseignements du rapport
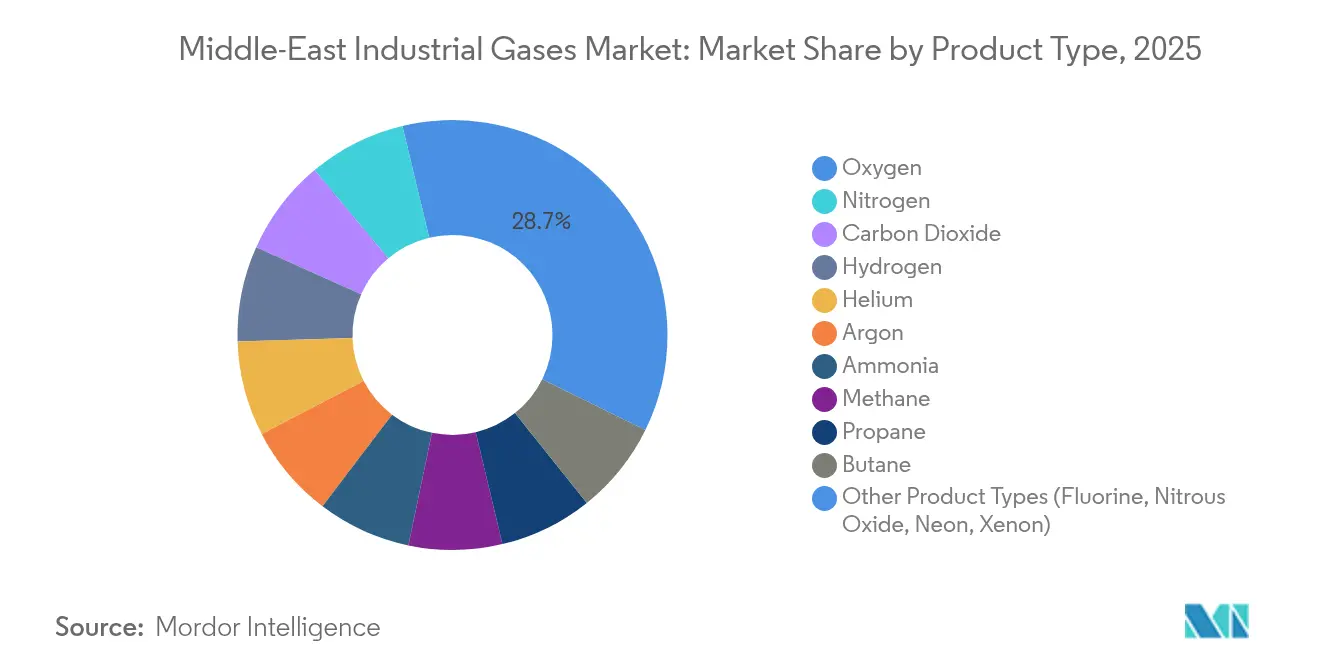
- Par type de produit, l'oxygène a représenté 28,74 % de la part de marché des gaz industriels du Moyen Orient en 2025, tandis que l'azote devrait se développer à un TCAC de 4,44 % jusqu'en 2031.
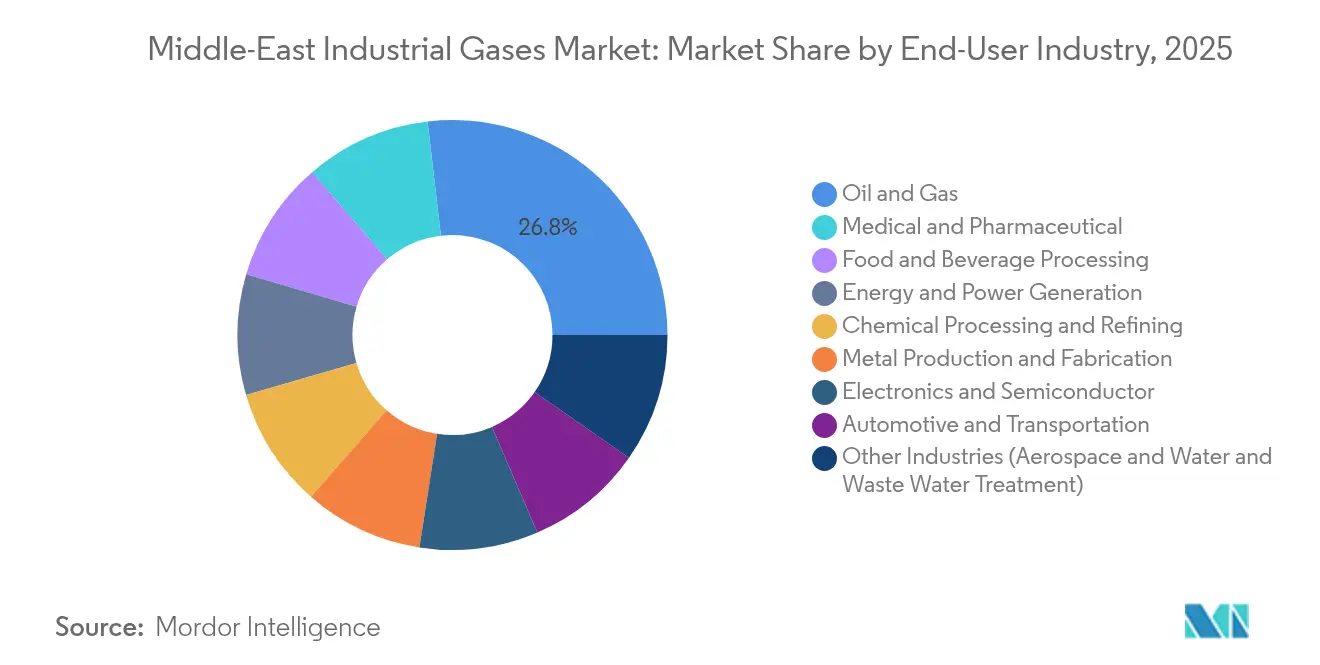
- Par secteur d'utilisation finale, le secteur pétrolier et gazier a représenté 26,85 % de la taille du marché des gaz industriels du Moyen Orient en 2025, tandis que les applications médicales et pharmaceutiques affichent le TCAC le plus élevé à 4,59 % jusqu'en 2031.
- Par géographie, l'Arabie Saoudite a concentré 34,78 % de la part de marché des gaz industriels du Moyen Orient en 2025, tandis que les Émirats Arabes Unis affichent le TCAC le plus rapide à 4,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des opérations pétrolières et gazières en amont et en milieu de chaîne | +1.2% | Arabie Saoudite, Émirats Arabes Unis, Qatar, Koweït | Moyen terme (2-4 ans) |
| Expansion du pipeline de dépenses d'investissement régionales en pétrochimie et en raffinage | +0.9% | Arabie Saoudite, Émirats Arabes Unis, Qatar | Long terme (≥ 4 ans) |
| Développement accéléré des infrastructures de santé | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Essor des méga-projets d'hydrogène vert soutenus par les gouvernements | +0.8% | Arabie Saoudite, Émirats Arabes Unis, Oman | Long terme (≥ 4 ans) |
| Grands méga-projets de construction stimulant les gaz de soudage et de découpe | +0.4% | Arabie Saoudite, Émirats Arabes Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des opérations pétrolières et gazières en amont et en milieu de chaîne
La récupération assistée, le traitement du gaz acide et les nouvelles unités de GNL stimulent l'utilisation de l'azote, de l'hydrogène et du CO₂ à haute pureté. Saudi Aramco et ADNOC ajoutent des unités de séparation qui injectent de l'azote pour le maintien de la pression et de l'hydrogène pour l'hydrocraquage, multipliant l'intensité gazière par baril traité. Le Qatar prévoit une production atteignant 244 milliards de m³ d'ici 2030, avec 83 milliards de m³ supplémentaires de besoins en gaz industriels, soit 57 % de la croissance prévue[1]Gulf Times, "La production gazière du Qatar en forte hausse," gulf-times.com. Les projets offshore tels que Hail et Ghasha nécessitent 1,5 million de tonnes de CO₂ capturé chaque année, renforçant la demande d'unités de purification. Les activités continues en amont se répercutent ainsi sur les contrats d'approvisionnement sur site tout au long de la chaîne de valeur.
Expansion du pipeline de dépenses d'investissement régionales en pétrochimie et en raffinage
Des projets tels que le complexe Amiral d'une valeur de 11 milliards USD en Arabie Saoudite intègrent le raffinage et la chimie, augmentant la demande de gaz par unité de charge d'alimentation[2]TotalEnergies, "Aramco et TotalEnergies finalisent le projet Amiral de 11 milliards USD," totalenergies.com. Le complexe vise 1,65 million de tonnes d'éthylène par an, nécessitant de grandes quantités d'azote pour l'inertage, d'oxygène pour l'oxydation et d'hydrogène pour l'hydrotraitement. Les nouvelles constructions font évoluer les gammes de produits vers des polymères de spécialité, qui nécessitent des gaz à ultra-haute pureté lors du compoundage et du contrôle qualité. Les modules de capture du carbone intégrés à ces installations accroissent la demande en équipements de purification et de compression, alignant les objectifs environnementaux sur l'efficacité opérationnelle.
Développement accéléré des infrastructures de santé (gaz médicaux)
Les projets hospitaliers et de cliniques au Moyen Orient intègrent des systèmes de canalisations de gaz centralisés et des stockages en vrac de grande capacité. Le chiffre d'affaires régional d'Air Liquide a progressé de 7,1 % au premier semestre 2024 pour atteindre 553 millions EUR grâce à l'oxygène médical et aux mélanges de spécialité. Gulf Cryo Med Gas a prolongé des contrats d'approvisionnement conformes aux normes de la Pharmacopée européenne et américaine. Les enseignements de la pandémie encouragent les mandats de stockage et la planification de la redondance, maintenant une forte demande pour les bouteilles portatives et les réservoirs isolés sous vide. La croissance du tourisme médical aux Émirats Arabes Unis et en Arabie Saoudite soutient en outre l'expansion des volumes de protoxyde d'azote et d'hélium pour l'imagerie.
Essor des méga-projets d'hydrogène vert soutenus par les gouvernements
L'usine NEOM d'une valeur de 8,4 milliards USD a atteint 80 % d'avancement et produira 600 tonnes d'hydrogène par jour d'ici 2026. Oman a réservé entre 40 et 60 milliards USD pour des corridors hydrogène, incluant des pipelines partagés et la dessalement. Le complexe égyptien prévu de 17 milliards USD dans le Sinaï du Sud vise 400 000 tonnes par an. Ces projets créent une demande captive importante en azote, argon et oxygène au sein des systèmes d'électrolyse, de liquéfaction et de conversion en ammoniac, consolidant des engagements d'achat à long terme pour les producteurs de gaz.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des réglementations EH&S et des coûts de conformité | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Volatilité des prix du pétrole brut freinant les nouveaux investissements industriels | -0.5% | Arabie Saoudite, Émirats Arabes Unis, Koweït, Qatar | Moyen terme (2-4 ans) |
| Insuffisance des infrastructures régionales de capture et de purification du CO₂ | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des réglementations EH&S et des coûts de conformité
Les réglementations régionales s'alignent sur les références internationales, exigeant des études d'impact environnemental détaillées et des limites strictes de torchage. La Loi fédérale 24 des Émirats Arabes Unis impose un reporting des émissions du berceau au tombeau, et des images satellitaires montrent que les régulateurs intensifient l'application des règles contre les rejets illégaux. Des enquêtes de la BBC ont mis en évidence des panaches toxiques au-dessus de plusieurs installations du Golfe, accélérant l'adoption de systèmes de combustion étanches et de capture à haute efficacité. Atteindre une pureté de CO₂ supérieure à 99 % pour le stockage augmente les coûts d'investissement et d'exploitation pour les petits fournisseurs, favorisant la consolidation parmi les entreprises disposant d'une infrastructure de conformité robuste.
Volatilité des prix du pétrole brut freinant les nouveaux investissements industriels
Les fluctuations des prix remodèlent la croissance du PIB et les priorités budgétaires des économies productrices, influençant les cycles de dépenses d'investissement pour les raffineries, les métaux et les projets énergétiques qui consomment des gaz en vrac. Des études académiques portant sur l'Arabie Saoudite, les Émirats Arabes Unis, le Koweït et le Qatar confirment un lien à long terme entre la variance du prix du pétrole, l'inflation et l'investissement. La compétitivité pétrochimique s'érode lors des baisses de prix lorsque les producteurs utilisant du naphta ailleurs obtiennent un avantage de coût, comme en témoigne la perte de 320 millions USD de SABIC au premier trimestre 2025. La volatilité retarde donc certains projets de déblocage des capacités et diffère la nouvelle demande en gaz industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
dominance de l'oxygène au sein de la progression technologique de l'azoteL'oxygène a représenté 28,74 % de la part de marché des gaz industriels du Moyen Orient en 2025, porté par les aciéries, les pétrochimiques et les alumineries. L'azote devrait afficher la croissance la plus rapide à un TCAC de 4,44 % jusqu'en 2031, grâce à son utilisation croissante dans l'emballage alimentaire, le soudage de composants électroniques et l'inertage pour la récupération pétrolière. Les volumes de dioxyde de carbone augmentent avec la récupération assistée du pétrole et la carbonatation des boissons, tandis que l'hydrogène bénéficie de vents favorables liés à la modernisation des raffineries et aux électrocarburants. L'argon soutient le soudage lors de la construction des méga-projets, et la demande en hélium est portée par l'IRM et la lithographie pour semi-conducteurs. La construction d'une unité de liquéfaction d'hélium par Air Liquide au Qatar vise à atténuer les pénuries chroniques. Linde a mis en service 59 petites unités de production d'azote et d'oxygène sur site en 2024, soulignant une évolution vers une production décentralisée qui renforce l'intégration avec les clients.
L'évolution du segment montre une transition d'une offre de produits de base axée sur les volumes vers une demande de spécialité axée sur la pureté. La construction, l'énergie et les biens de consommation façonnent les ventes d'oxygène et de dioxyde de carbone, tandis que les carburants propres, l'électronique et les aliments conditionnés orientent la croissance vers l'azote et l'hydrogène. Le marché des gaz industriels du Moyen Orient continue d'approfondir les modèles sur site qui offrent un flux de commandes régulier et une certitude de coûts aux utilisateurs finaux.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport


Par secteur d'utilisation finale :
leadership du pétrole et du gaz remis en cause par l'accélération du secteur de la santéLe pétrole et le gaz ont conservé 26,85 % de la taille du marché des gaz industriels du Moyen Orient en 2025, soutenu par les expansions du GNL et le traitement du gaz acide. La demande médicale et pharmaceutique enregistre un TCAC de 4,59 % jusqu'en 2031, à mesure que les hôpitaux modernisent leurs réseaux d'oxygène canalisé et leurs réserves d'urgence. Les pétrochimiques et le raffinage restent de grands acheteurs d'hydrogène, d'azote et de monoxyde de carbone à mesure que les complexes intégrés s'étendent. Les lignes de production électronique et de semi-conducteurs en Arabie Saoudite et aux Émirats Arabes Unis nécessitent des gaz à ultra-haute pureté, stimulant la demande d'azote en vrac et de mélanges dopants à l'état de traces.
Les transformateurs alimentaires et de boissons élargissent leur consommation d'azote pour l'emballage sous atmosphère modifiée qui réduit les pertes. La croissance de la construction soutient les ventes de gaz de soudage, et les projets d'énergie renouvelable nécessitent des gaz d'étalonnage pour la surveillance. Les stations de traitement de l'eau adoptent l'aération enrichie en oxygène, et les laboratoires environnementaux analysent les gaz de combustion pour satisfaire aux plafonds d'émissions plus stricts. La dynamique de diversification au sein des économies régionales étend ainsi la demande en gaz industriels à travers les secteurs établis et émergents, limitant la dépendance au pétrole brut.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Analyse géographique
Marché des gaz industriels en Arabie Saoudite
L'Arabie Saoudite a capturé 34,78 % de la part de marché des gaz industriels au Moyen-Orient en 2025, grâce aux clusters pétrochimiques concentrés à Jubail et à Yanbu. La Vision 2030 stimule la demande à travers l'usine d'hydrogène vert de NEOM et les lignes de fabrication de semi-conducteurs qui nécessitent des gaz de haute pureté. De vastes réseaux de pipelines réduisent les coûts de distribution et soutiennent les investissements dans les unités cryogéniques de séparation de l'air. L'intégration continue des raffineries et les projets d'hydrogène bleu garantissent une consommation de base résiliente.
Marché des gaz industriels au Moyen-Orient
Les Émirats arabes unis devraient croître à un CAGR de 4,72 %, le rythme le plus rapide de la région, grâce au développement de parcs technologiques, du tourisme médical et de la fabrication avancée. Les projets gaziers d'ADNOC d'une valeur de 13 milliards USD et la capacité de 9,6 millions de tonnes de Ruwais LNG élargissent la demande en azote, hélium et hydrogène. Les zones franches stratégiques et les ports de classe mondiale font des Émirats arabes unis un hub de distribution, facilitant la livraison de dernière maille de bouteilles et de camions-citernes en vrac à travers le Moyen-Orient et l'Afrique. Le Qatar se concentre sur le GNL et la pétrochimie, avec une production du champ Nord atteignant 142 millions de tonnes d'ici 2030. Le projet Ammonia-7 intègre la capture du carbone, créant des besoins en compression de CO₂ de haute pureté. Le Koweït bénéficie de nouveaux actifs pétrochimiques et de sa première usine de récupération de CO₂ qui traite 280 tonnes par jour. Israël tire parti des découvertes de gaz offshore et de l'expansion technologique, tandis qu'Oman canalise ses investissements dans de grandes vallées d'hydrogène vert desservies par une infrastructure partagée. Les diverses feuilles de route économiques de ces pays ancrent ainsi la croissance future du marché des gaz industriels au Moyen-Orient.
Paysage réglementaire
La production, le stockage, le transport et l'utilisation finale des gaz industriels au Moyen-Orient sont façonnés par un renforcement des contrôles de sécurité, de la communication des dangers chimiques et des émissions. Cela pousse les fournisseurs à renforcer leurs capacités de conformité et à formaliser les procédures opérationnelles sur les sites clients. Aux Émirats arabes unis, une résolution du Cabinet publiée en juillet 2026 a rendu obligatoires des politiques de sécurité et de prévention pour les installations de gaz industriels, renforçant les attentes concernant les contrôles des installations et la gouvernance opérationnelle pour les producteurs et distributeurs desservant de grands pôles industriels.
Les efforts d'harmonisation régionale affectent également les exigences d'étiquetage et de manipulation des gaz et mélanges de gaz. Le CCG, dans le cadre de ses travaux de normalisation, a notifié à l'OMC en mai 2024 un projet de norme (GSO2654:2023) aligné sur la 7e révision du Système Général Harmonisé (SGH), qui relève le niveau d'exigence en matière de classification, d'étiquetage et de pratiques de fiches de données de sécurité pour les chaînes d'approvisionnement en bouteilles et en liquide en vrac. En Arabie saoudite, le ministère de l'Énergie supervise les licences et les normes de sécurité en vertu de la loi de juillet 2025 sur la distribution du gaz sec et du pétrole liquéfié, tandis que des organismes tels que la Middle East Gases Association (MEGA) soutiennent la coopération technique et l'harmonisation des normes pour les opérations transfrontalières avec des attentes de sécurité cohérentes.
Analyse de la chaîne de valeur
La chaîne de valeur des gaz industriels au Moyen-Orient s'étend des matières premières et services publics (électricité, eau et air) à la production (unités de séparation d'air pour l'oxygène, l'azote et l'argon ; génération et purification de l'hydrogène ; captage et purification du CO2), suivie de la distribution via pipelines, logistique de liquide en vrac et bouteilles. Dans les grands pôles pétrochimiques et de raffinage tels que Jubail et Yanbu, les modèles d'approvisionnement sur site et par pipeline dominent en raison d'une demande continue à haut volume et de l'intérêt économique d'intégrer les ASU et unités d'hydrogène aux complexes clients. Les circuits marchands de liquide et de bouteilles desservent une clientèle diversifiée de fabrication, construction, laboratoires et santé.
En aval, les utilisateurs finaux contractent généralement soit un approvisionnement sur site à long terme (construire-posséder-exploiter), soit un approvisionnement marchand selon la stabilité des volumes, les exigences de pureté et les contraintes de sécurité du site. Gulf Cryo met en avant l'intégration verticale dans la région en reliant le captage de CO2 à la purification et aux applications industrielles, reflétant une évolution vers la sécurisation de sources captives et l'amélioration de la fiabilité de l'approvisionnement là où l'infrastructure de CO2 est rare. MEGA soutient l'alignement des normes et la coopération pratique entre les grands acteurs gaziers multinationaux et les fournisseurs régionaux, y compris les pratiques transfrontalières de manipulation des bouteilles, la formation et la culture de sécurité qui sous-tendent un approvisionnement ininterrompu.
Paysage concurrentiel
Le marché des gaz industriels du Moyen Orient est hautement concentré. Air Liquide, Linde et Air Products exploitent des plateformes de services intégrées qui regroupent l'approvisionnement en gaz, la conception d'installations et l'expertise opérationnelle, assurant des accords pluriannuels de type « take-or-pay ». Air Products a acquis les activités d'Air Liquide aux Émirats Arabes Unis et à Bahreïn pour renforcer sa position sur les segments en vrac et marchand. Gulf Cryo conserve de solides partenariats locaux et adapte ses solutions aux segments médical et de spécialité.
Des coentreprises stratégiques sous-tendent les projets nécessitant des dépenses d'investissement importantes, les partenaires partageant les risques et sécurisant les matières premières. L'alliance de Gulf Cryo avec Aramco sur les essais d'hydrogène à faible teneur en carbone signale l'appétit régional pour des molécules plus propres. Le leadership technologique est déterminant alors que les entreprises déploient des jumeaux numériques, la séparation membranaire et des cycles cryogéniques à haute efficacité énergétique qui réduisent le coût par tonne et améliorent les indicateurs de conformité.
La différenciation concurrentielle repose désormais également sur la préparation aux critères ESG. Les fournisseurs capables de certifier des molécules bas carbone ou d'intégrer des énergies renouvelables sur site remportent les appels d'offres pour les contrats d'hydrogène vert et de capture du carbone. Si les barrières à l'entrée pour les gaz en vrac classiques restent élevées, les niches de spécialité autour de l'électronique, de la biotechnologie et des carburants verts offrent des points d'entrée aux acteurs agiles capables de répondre aux exigences strictes de pureté et de durabilité.
Leaders du secteur des gaz industriels du Moyen Orient
Linde PLC
Air Liquide
AHG
Air Products and Chemicals Inc.
Gulf Cryo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des gaz industriels au Moyen-Orient
- AHG
- Air Liquide
- Air Products and Chemicals Inc.
- BASF
- Buzwair Industrial Gases Factories
- Dubai Industrial Gases
- EIG
- Gulf Cryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- PURE GAS SUPPLY LLC
- SABIC
- Sipchem Company
Lire l’analyse des entreprises de gaz industriels au Moyen-Orient

Opportunités de marché et perspectives d'avenir
Les grands programmes de décarbonation et de molécules propres élargissent la demande adressable au-delà des gaz en vrac traditionnels, en particulier lorsque les projets nécessitent des offres intégrées couvrant l'approvisionnement en oxygène et en azote, l'hydrogène, et le captage et la purification du CO2. Le projet NEOM Green Hydrogen constitue un corridor de demande concret pour les gaz industriels et les services associés, couvrant la production d'hydrogène et la conversion en ammoniac en aval. En juin 2026, Air Products a annoncé finaliser un accord de commercialisation et de distribution avec Yara International pour de l'ammoniac renouvelable en provenance de NEOM, illustrant comment les chaînes de valeur d'ammoniac propre orientées vers l'exportation nécessitent un soutien fiable en azote, oxygène et gaz spéciaux tout au long de la construction, de la mise en service et de l'exploitation.
Il existe également un espace vacant dans les réseaux régionaux d'approvisionnement, de purification et de valorisation du CO2, où la pression réglementaire et les objectifs de décarbonation industrielle accroissent la valeur des offres intégrées plutôt que de l'approvisionnement en matière première autonome. Gulf Cryo et EMSTEEL Group ont annoncé un partenariat en mai 2026 pour développer une chaîne de valeur CCUS intégrée pour la décarbonation de l'acier, indiquant que les clients engagent les fournisseurs de gaz sur des solutions CO2 de bout en bout. Parallèlement, la densification des réseaux marchands et les extensions de pipelines restent des domaines d'opportunité pratiques à mesure que les zones industrielles s'élargissent ; par exemple, Air Liquide a engagé des parties prenantes égyptiennes en avril 2026 autour de l'expansion des investissements dans les gaz industriels et l'énergie propre, y compris des discussions sur la localisation de la fabrication d'équipements et l'extension des infrastructures de pipelines. Ces efforts soutiennent des niveaux de service plus élevés pour l'industrie lourde, la santé et les projets émergents de carburants propres.
Recent Industry Developments in Marché des gaz industriels au Moyen-Orient
- Juin 2026 : GASCO finalise l'acquisition d'une participation de 50 % dans JACKO Gases pour étendre son portefeuille de gaz industriels et médicaux en Arabie saoudite. L'accord renforce la capacité gazière sur site et régionale, élargissant le portefeuille de produits et l'empreinte de gaz hospitaliers et industriels. Il atténue la concentration de la chaîne d'approvisionnement et élargit les capacités de distribution et de service régionales pour les gaz industriels au Moyen-Orient.
- Septembre 2025 : Linde finalise l'acquisition d'Airtec, portant sa participation à plus de 90 % et élargissant sa présence régionale dans les gaz industriels et spéciaux au CCG. Cette opération marque une consolidation du marché régional des gaz industriels au CCG. Elle renforce la densité du réseau et la sécurité d'approvisionnement dans tout le CCG, permettant des solutions gazières sur site et marchandes plus intégrées.
- Avril 2025 : Borouge attribue un contrat FEED à Linde Engineering pour moderniser le vapocraqueur d'éthane EU2, ajoutant une capacité de 230 000 tpa. Expansion de la capacité de vapocraquage d'éthane aux Émirats arabes unis au bénéfice du secteur des polyoléfines. Fait progresser la diversification des matières premières et la capacité en site vierge, en phase avec la croissance régionale des plastiques et la demande en gaz sur site pour le traitement.


Marché des gaz industriels au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les gaz industriels fournis aux utilisateurs finaux au Moyen-Orient, comptabilisés en volumes produits ou livrés via l'approvisionnement marchand, les bouteilles conditionnées et les contrats de génération sur site.
Exclusions du périmètre : les revenus provenant des équipements de manipulation des gaz, des réservoirs cryogéniques et des services d'ingénierie en aval sont exclus, sauf s'ils sont directement intégrés dans un contrat d'approvisionnement en gaz industriel.
Aperçu de la segmentation
- Par type de produit
- Azote
- Oxygène
- Dioxyde de carbone
- Hydrogène
- Hélium
- Argon
- Ammoniac
- Méthane
- Propane
- Butane
- Autres types de produits (fluor, protoxyde d'azote, néon, xénon)
- Par secteur d'utilisation finale
- Traitement chimique et raffinage
- Électronique et semi-conducteurs
- Transformation alimentaire et des boissons
- Pétrole et gaz
- Production et fabrication de métaux
- Médical et pharmaceutique
- Automobile et transport
- Production d'énergie et d'électricité
- Autres secteurs (aérospatiale et traitement des eaux et des eaux usées)
- Par géographie
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Koweït
- Israël
- Reste du Moyen Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte national et d'utilisation finale, puis pour vérifier la cohérence des tendances de volume par rapport à l'activité industrielle visible dans la région. Nous avons référencé des sources publiques et officielles telles que les offices nationaux de statistiques et les ministères de l'énergie, les tables commerciales UN Comtrade, les séries macroéconomiques de la Banque mondiale et du FMI, ainsi que les publications d'organismes énergétiques et pétrochimiques tels que l'AIE et l'OPEP, le cas échéant.
Pour relier la demande à la traction industrielle réelle, nous avons également examiné les divulgations d'usines et de projets (acier, raffinage, pétrochimie et grands hôpitaux), les réglementations environnementales et de sécurité affectant la manipulation de l'oxygène et de l'azote, ainsi que les rapports annuels des entreprises et les présentations aux investisseurs concernant les ajouts de capacité et les commentaires opérationnels. Certains abonnements payants ont été utilisés uniquement pour les données financières des entreprises, le suivi des contrats et appels d'offres, et les vérifications des importations et exportations au niveau des expéditions lorsque les données publiques étaient insuffisantes. Ces sources documentaires sont illustratives plutôt qu'exhaustives, et de nombreuses références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes durant la recherche.
Entretiens et enquêtes primaires
Les entretiens primaires visent à confirmer comment les volumes circulent à travers les modes d'approvisionnement, et comment la tarification est structurée lorsqu'elle est indexée sur l'électricité, les matières premières et la distance de livraison. Nous avons échangé avec des participants parmi les producteurs, les distributeurs, les rôles d'approvisionnement liés à l'EPC, et de grands utilisateurs dans le raffinage, la pétrochimie, les métaux et la santé, et les réponses ont été équilibrées entre les principaux centres de demande du Moyen-Orient.
Les données d'entretien ont été utilisées pour valider les fourchettes d'utilisation des unités de séparation d'air, la pureté et les pertes typiques, les évolutions du mix sur site/marchand, et la manière dont les nouveaux projets d'hydrogène, de GNL et d'acier modifient les profils annuels d'enlèvement par pays.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 31 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 17 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit à l'aide d'une reconstruction descendante de la demande, où la production industrielle et les pipelines de projets sont traduits en pools de consommation de gaz par pays, puis ajustés selon le mode d'approvisionnement (marchand, conditionné et sur site) et les pertes typiques. Après avoir formé les totaux régionaux, nous les corroborons avec des vérifications ascendantes sélectives, telles que la vérification échantillonnée de la capacité et de l'utilisation des usines, des contrôles de cohérence des circuits de distribution, et une agrégation limitée du volume par application pour les grands utilisateurs.
Les principales données utilisées dans le modèle comprennent les ajouts de capacité des unités de séparation d'air et les fourchettes d'utilisation, les taux d'exploitation de l'acier et de la pétrochimie, le débit des raffineries et du traitement du gaz, les signaux de demande en oxygène hospitalier, et le rythme de mise en service des nouveaux projets qui modifie les courbes d'enlèvement. Lorsque la couverture ascendante directe était incomplète, les lacunes ont été comblées en utilisant des facteurs d'intensité de substitution par unité de production, puis en validant les volumes implicites lors d'appels de suivi.
La prévision repose sur une analyse de scénarios soutenue par un ajustement de tendance sur l'activité industrielle historique, puis affinée par des retours primaires sur les délais de projet réalistes et les schémas de montée en puissance. La tarification est traitée avec prudence lorsque des conversions de valeur sont nécessaires, en utilisant des éléments indexés (électricité, logistique et durée du contrat) plutôt qu'en supposant un prix de vente moyen uniforme sur tous les modes d'approvisionnement.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que l'orientation de la production industrielle nationale, les expansions de capacité annoncées, et les mouvements d'importation et d'exportation pour les gaz conditionnés le cas échéant. Lorsque les résultats semblent incohérents, nous rouvrons les moteurs sous-jacents, déclenchant des vérifications d'écart sur l'utilisation, les dates de démarrage des projets et les hypothèses d'intensité de la demande avant la finalisation des chiffres.
Un examen interne en plusieurs étapes est suivi, où les hypothèses et calculs sont revérifiés par un autre analyste, puis rapprochés des facteurs narratifs. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent (par exemple, retards majeurs de projets, arrêts ou changements de politique). Avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus récente actualisée, fondée sur les dernières publications publiques disponibles et les retours d'experts.
Taille du marché des gaz industriels au Moyen-Orient selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les gaz industriels au Moyen-Orient varient souvent car les auteurs n'utilisent pas toujours la même unité de mesure, le même périmètre de ce qui constitue les gaz industriels, ni le même calendrier pour les hypothèses de devise et de tarification.
Les plus grands écarts proviennent généralement du mélange de la valeur et du volume dans le même récit, de la prise en compte de catégories adjacentes comme les équipements et les services d'ingénierie, et de l'application d'un prix moyen unique qui ne reflète pas les contrats indexés sur site par rapport aux livraisons en bouteilles et en vrac. Une différence liée à l'actualisation apparaît également lorsque les révisions de prix liées au coût de l'électricité et le calendrier de conversion des devises sont traités différemment, et lorsque les derniers retards de mise en service sont, ou non, intégrés dans la prévision. C'est là que Mordor Intelligence aligne le modèle sur les dernières mises à jour publiques des projets et les revérifie par des appels de validation de suivi.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 59,09 millions USD (2026) | |
| Revue sectorielle A | 7,50 milliards USD (2024) | Utilise une vision par le chiffre d'affaires et inclut des catégories de segments plus larges (y compris les gaz énergétiques, spéciaux et médicaux), le périmètre est donc plus large qu'un dimensionnement pur en volume de gaz industriels et n'est pas directement comparable sans réconciliation d'unité et de périmètre. |
| Cabinet de conseil régional B | 11,78 milliards USD (2026) | Rapporte un chiffre de valeur qui mélange probablement l'approvisionnement marchand et sur site avec une seule trajectoire de prix moyen de vente, ce qui peut surestimer les totaux lorsque le transfert indexé du coût de l'électricité et la tarification spécifique au contrat ne sont pas séparés par mode d'approvisionnement. |
L'écart entre les sources s'explique principalement par le choix de l'unité et ce qui est inclus dans le périmètre, suivi par la façon dont les hypothèses de tarification et de calendrier sont actualisées. En gardant les étapes traçables jusqu'à l'utilisation des usines, aux signaux de production industrielle et aux montées en puissance des projets, l'estimation reste reproductible même lorsque certaines données doivent être approximées puis confirmées.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des gaz industriels du Moyen Orient ?
Le marché s'établit à 59,09 millions de tonnes en 2026 et continue de se développer régulièrement.
Quel segment de produit détient la plus grande part du marché régional ?
L'oxygène est en tête avec une part de 28,74 %, porté par la sidérurgie, le traitement pétrochimique et la fabrication des métaux.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les applications médicales et pharmaceutiques affichent la croissance la plus élevée à un TCAC de 4,59 % grâce à la modernisation des infrastructures de santé.
Quel pays du Moyen Orient devrait enregistrer la croissance de marché la plus rapide ?
Les Émirats Arabes Unis devraient réaliser l'expansion la plus rapide à un TCAC de 4,72 % jusqu'en 2031.
Dernière mise à jour de la page le:



