
Taille et Part du Marché du Syngaz en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
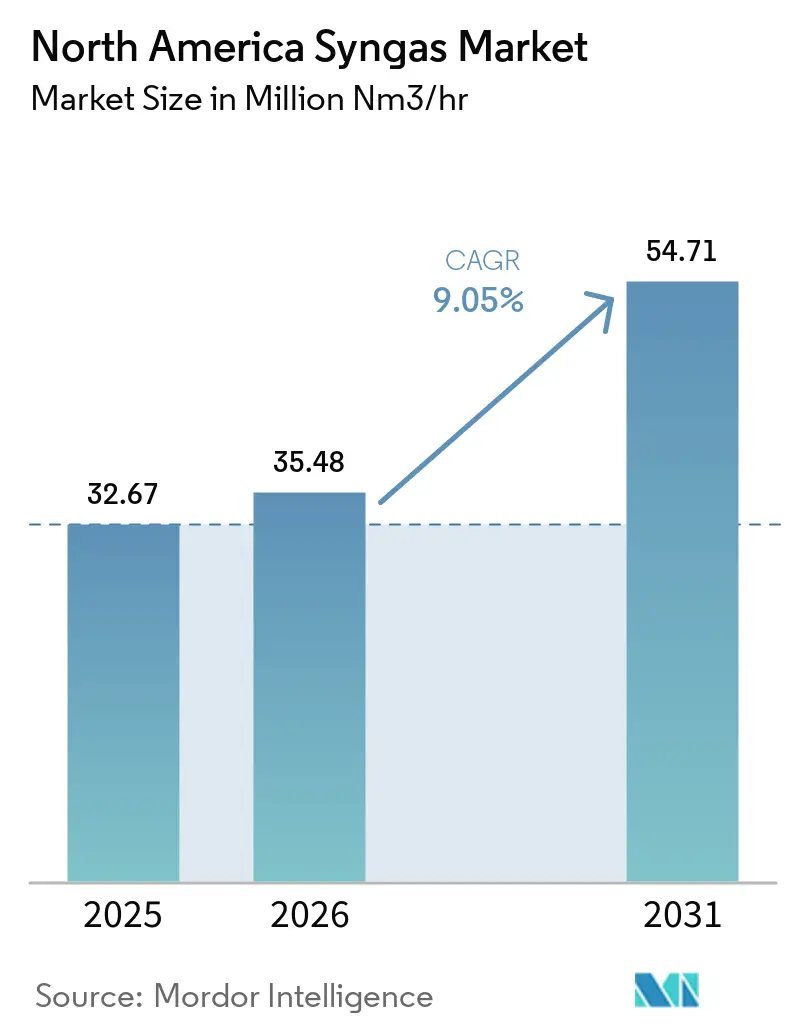
| Taille du marché de l'année de base (2025) | 32.67 Millions de mètres cubes normaux métriques par heure |
| Volume du Marché (2026) | 35.48 Millions de mètres cubes normaux métriques par heure |
| Volume du Marché (2031) | 54.71 Millions de mètres cubes normaux métriques par heure |
| Taux de croissance (2026 - 2031) | 9.05 % |
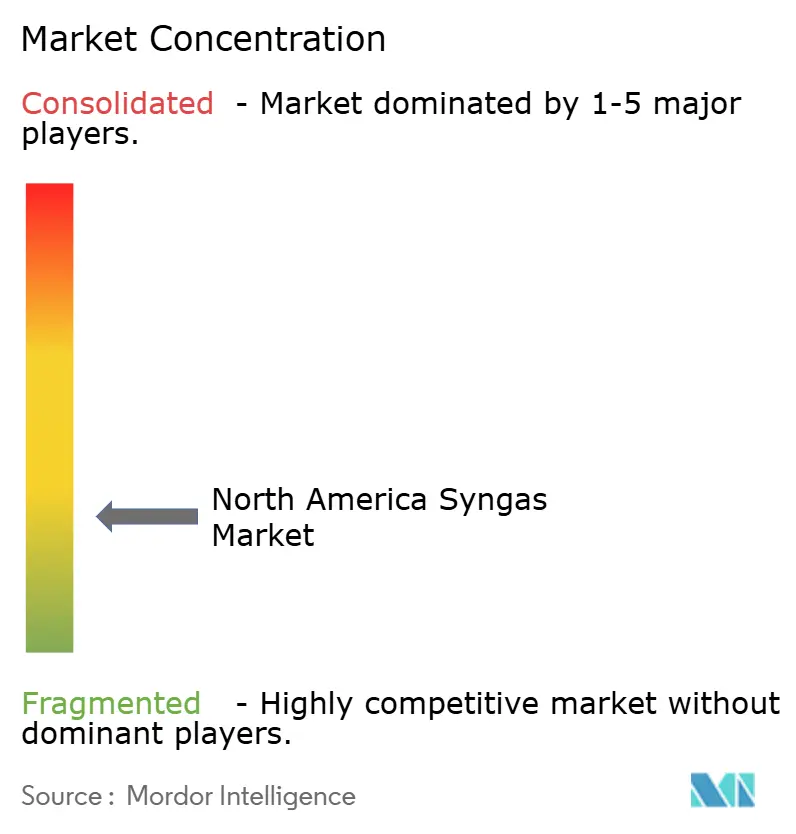
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Syngaz en Amérique du Nord par Mordor Intelligence
La taille du Marché du Syngas en Amérique du Nord devrait croître de 32,67 millions de mètres cubes normaux métriques par heure (mm nm³/h) en 2025 à 35,48 millions de mètres cubes normaux métriques par heure (mm nm³/h) en 2026 et devrait atteindre 54,71 millions de mètres cubes normaux métriques par heure (mm nm³/h) d'ici 2031 à un CAGR de 9,05% sur 2026-2031. Le marché du syngas en Amérique du Nord dispose d'une capacité de reformage à la vapeur du méthane et de gazéification concentrée le long de la côte du Golfe des États-Unis. Le gaz de schiste à faible coût, les gazoducs industriels établis et les grands sites pétrochimiques soutiennent les opérations des producteurs. Le programme de Pôles Régionaux d'Hydrogène Propre de 7 milliards USD du Département de l'Énergie des États-Unis alloue des capitaux à l'infrastructure hydrogène, soutenant la demande d'hydrogène dérivé du syngas. L'économie des projets dépend de la sécurisation d'accords d'achat ferme, de la mise en œuvre de solutions de gestion du carbone et de l'accès à l'infrastructure industrielle existante. Ces conditions soutiennent les développements qui utilisent des technologies éprouvées et se connectent avec des clients établis.
Principaux Enseignements du Rapport
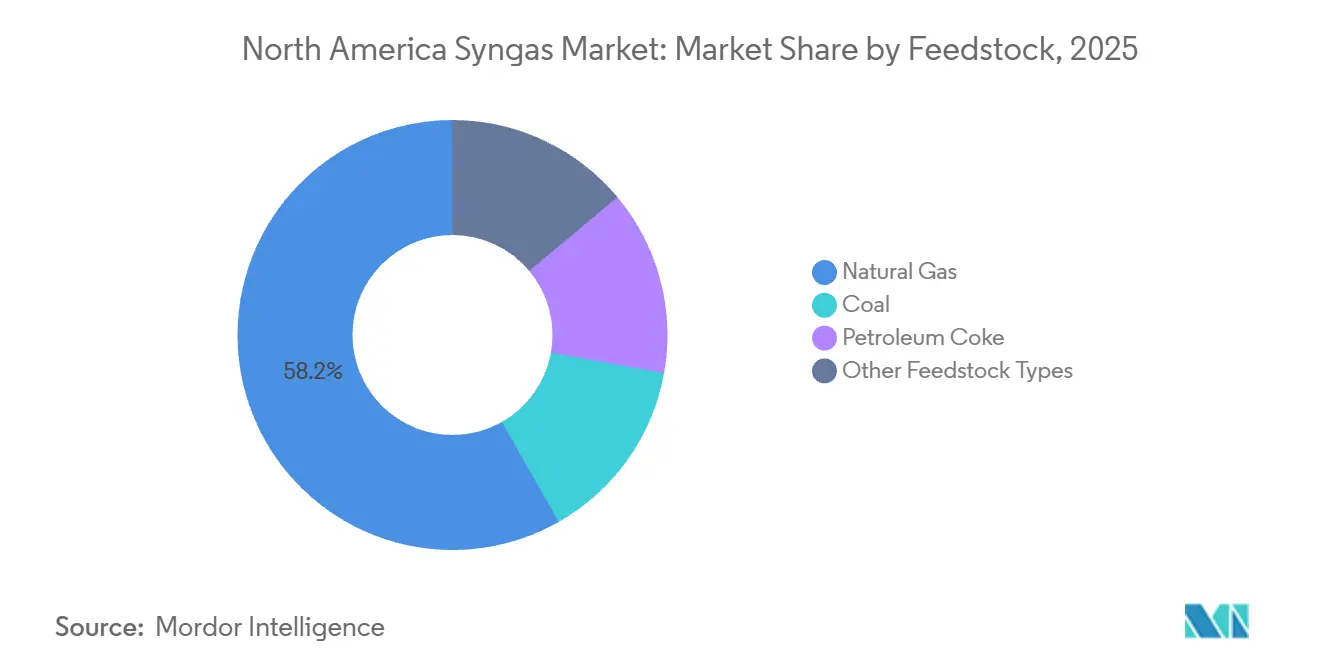
- Par matière première, le gaz naturel représentait 58,23 % de la part de marché du syngas en Amérique du Nord en 2025 et devrait croître à un TCAC de 10,12 % jusqu'en 2031.
- Par technologie, la gazéification représentait 38,17 % de la taille du marché du syngas en Amérique du Nord en 2025 et devrait se développer à un TCAC de 9,83 % jusqu'en 2031.
- Par type de gazéifieur, les gazéifieurs à lit fluidisé étaient en tête avec une part de marché de 41,54 % en 2025, tandis que les gazéifieurs à flux entraîné devraient enregistrer le TCAC le plus élevé de 10,47 % jusqu'en 2031.
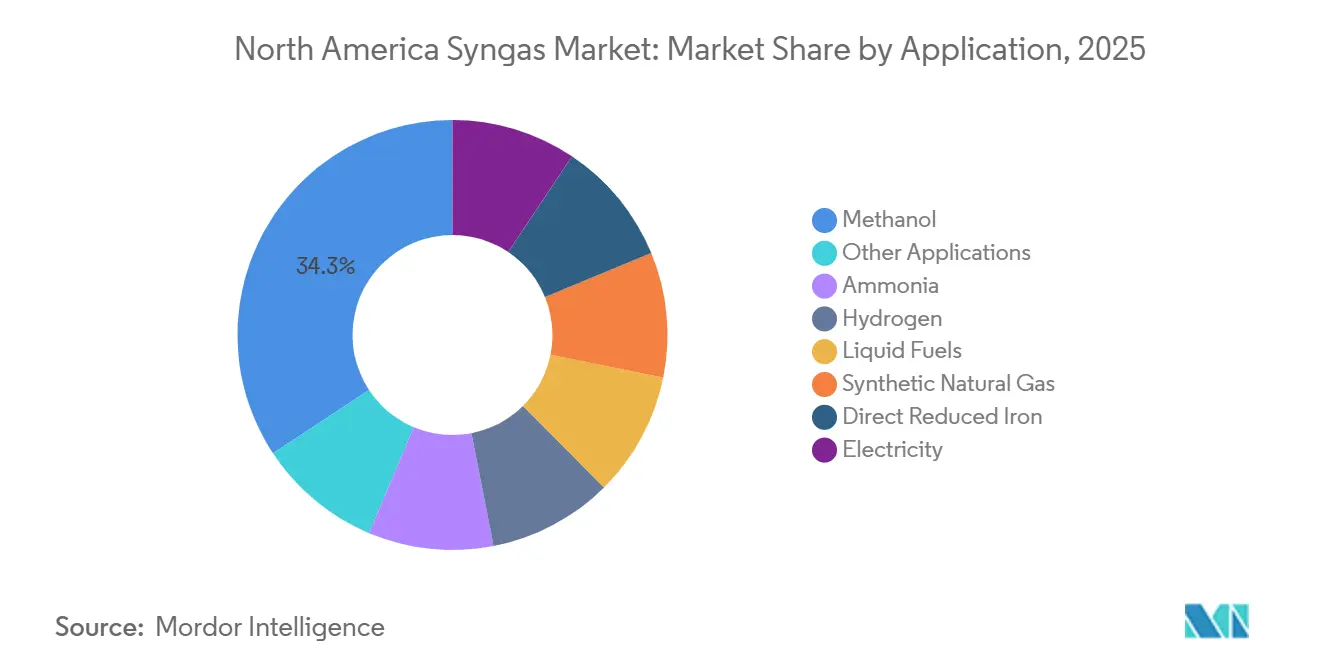
- Par application, le méthanol a capturé une part de marché de 34,26 % en 2025, tandis que l'hydrogène devrait progresser à un TCAC de 11,21 % jusqu'en 2031.
- Par zone géographique, les États-Unis détenaient 72,69 % de la demande régionale en 2025 et devraient enregistrer le TCAC le plus élevé de 10,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Investissements dans les Pôles d'Hydrogène Propre | +2.6% | Côte du Golfe des États-Unis, Bassin des Appalaches, Pacifique Nord-Ouest | Moyen terme (2-4 ans) |
| Hausse de la Demande de Méthanol et d'Ammoniac | +2.1% | Côte du Golfe des États-Unis, Prairies Canadiennes | Moyen terme (2-4 ans) |
| Flexibilité des Matières Premières et Disponibilité du Gaz Naturel | +1.8% | Permien des États-Unis, Marcellus, Haynesville, Bassin Sédimentaire de l'Ouest Canadien | Court terme (≤ 2 ans) |
| Projets de Reformage et de Gazéification Prêts pour le Captage de Carbone | +1.5% | Côte du Golfe des États-Unis, Alberta | Long terme (≥ 4 ans) |
| Réutilisation de l'Infrastructure Syngas Existante de la Côte du Golfe | +0.9% | Corridor industriel du Texas et de la Louisiane | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Investissements dans les Pôles d'Hydrogène Propre
Le programme H2Hubs de 7 milliards USD du Département de l'Énergie des États-Unis soutient le marché nord-américain du syngas en connectant les producteurs, les acheteurs et les fournisseurs d'infrastructure via des réseaux régionaux. L'infrastructure partagée et les accords d'achat ferme coordonnés peuvent améliorer les conditions de financement pour les actifs adjacents de reformage à la vapeur du méthane et de gazéification. Les corridors de la Côte du Golfe et de la région Mid-Atlantique sont liés aux chaînes de valeur de l'hydrogène, du méthanol et de l'ammoniac qui utilisent le gaz de synthèse. Le pôle des Appalaches bénéficie d'un soutien fédéral en 2026, bien que des projets individuels aient connu des modifications de calendrier. La participation aux pôles peut attirer des capitaux privés en offrant un accès aux clients, à l'infrastructure de transport et aux partenaires de projet. L'opportunité est la plus pertinente là où les développeurs peuvent combiner la demande liée aux pôles avec l'infrastructure existante de gaz naturel et de dioxyde de carbone.
Hausse de la Demande de Méthanol et d'Ammoniac
Le méthanol et l'ammoniac sont les principales applications d'utilisation finale du syngas sur le marché nord-américain du syngas, et les deux produits sont liés à la demande de carburant maritime et aux exportations. Johnson Matthey a rapporté que la demande mondiale de méthanol devrait croître de près de 3,5% par an, soutenue en partie par les commandes de navires à double carburant et par les exigences de décarbonation du transport maritime[1]. Methanex a finalisé son acquisition de 2,05 milliards USD de l'activité méthanol d'OCI Global en juin 2025, ajoutant des installations à Beaumont, Texas, avec une capacité combinée de près de 3,7 millions de tonnes par an. Linde s'est engagé à investir plus de 400 millions USD dans l'infrastructure de séparation d'air pour le projet d'ammoniac bas carbone Blue Point en Louisiane en 2025. Ces investissements positionnent le Texas et la Louisiane comme des sites où l'approvisionnement en gaz naturel, les clients industriels et les installations d'exportation convergent. Ils augmentent également la demande d'approvisionnement en syngas et de certifications de produits bas carbone.
Flexibilité des Matières Premières et Disponibilité du Gaz Naturel
Le gaz naturel reste la principale matière première sur le marché nord-américain du syngas, soutenu par des bassins d'approvisionnement et des réseaux de traitement à travers les États-Unis et le Canada. La recherche financée par le Département de l'Énergie des États-Unis sur le reformage à commutation de gaz a estimé les coûts de production d'hydrogène à 1,61-1,64 USD par kilogramme tout en permettant des taux de captage de dioxyde de carbone plus élevés que les cas de référence de reformage à la vapeur du méthane. Cette voie permet une production à base de gaz naturel pendant que les usines visent une production à moindre empreinte carbone. Les opérateurs de la Côte du Golfe peuvent également combiner le gaz naturel avec du coke de pétrole dans certaines applications de gazéification, réduisant la dépendance à une seule matière première. Les systèmes multi-matières premières peuvent traiter du gaz naturel, du coke de pétrole, du charbon, de la biomasse ou des flux de déchets lorsque les équipements et systèmes de nettoyage requis sont disponibles. Cette flexibilité s'applique dans les régions de raffinage, où le coke de pétrole disponible localement peut soutenir l'économie des sites intégrés.
Projets de Reformage et de Gazéification Prêts pour le Captage de Carbone
Le reformage autothermique avec captage de carbone influence la conception de projets à grande échelle sur le marché nord-américain du syngas. Le crédit d'impôt 45Q peut fournir jusqu'à 85 USD par tonne de dioxyde de carbone capté et stocké de manière permanente par les installations industrielles, soutenant la production gérée en termes de carbone. Le Laboratoire National de Technologie de l'Énergie a identifié le reformage autothermique avec jusqu'à 95% de captage de dioxyde de carbone comme une voie considérée lors de son atelier de gazéification de 2024. Topsoe a été sélectionné en mai 2026 pour fournir sa technologie SynCOR pour le projet de méthanol bleu Sandpiper Chemicals à Texas City, Texas, qui vise une production de 3 000 tonnes par jour à partir de 2030. L'intégration du reformage, du captage de carbone et de la synthèse en aval dans un seul package sous licence peut réduire les risques d'interface pour les développeurs. L'obtention des permis de stockage reste un facteur, car les retards dans l'accès à la capacité de séquestration du dioxyde de carbone peuvent reporter des projets techniquement matures.
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intensité Capitalistique Élevée et Complexité du Financement de Projet | -1.8% | Côte du Golfe des États-Unis, Canada | Moyen terme (2-4 ans) |
| Retards de Permis et d'Interconnexion | -1.2% | Marchés au niveau des États américains, Texas, Louisiane et région des Appalaches | Moyen terme (2-4 ans) |
| Incertitude sur la Politique de Gestion du Carbone et de l'Hydrogène | -1.0% | États-Unis, avec répercussions sur le Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensité Capitalistique Élevée et Complexité du Financement de Projet
Les grandes installations de syngas nécessitent des investissements en capital significatifs, des accords d'achat ferme sécurisés, des garanties de performance technologique et, pour les configurations bas carbone, un accès au stockage de dioxyde de carbone. Les projets de méthanol et d'hydrogène basés sur le reformage à la vapeur du méthane ou le reformage autothermique peuvent nécessiter entre 2 milliards et 9 milliards USD de capital engagé. En juin 2026, Air Products a abandonné son Complexe d'Énergie Propre de Louisiane et a enregistré une charge avant impôts de 2,9 milliards USD. Cette décision reflète l'impact des rendements de projet et des risques d'exécution sur les développements à grande échelle, malgré l'échelle et le soutien politique. L'approvisionnement en grands reformeurs autothermiques et en unités d'élimination des gaz acides peut nécessiter deux à trois ans, limitant la capacité des développeurs à se remettre des fenêtres de financement manquées. Les projets avec des clients engagés et des actifs intégrés ont un chemin plus clair vers les décisions finales d'investissement que les développements qui reposent sur plusieurs contreparties non engagées.
Retards de Permis et d'Interconnexion
Les délais de permis et d'interconnexion peuvent retarder l'ajout de nouvelles capacités de syngas, même lorsque la disponibilité des matières premières et la demande des clients sont suffisantes. Les développeurs doivent coordonner les permis d'air, les approbations de site, les connexions aux gazoducs, l'accès à l'électricité et, le cas échéant, les permis pour le transport et le stockage du dioxyde de carbone. Le marché du syngas en Amérique du Nord fait face à ces contraintes dans les corridors industriels avec un développement bas carbone planifié significatif. Les Académies Nationales ont noté que l'infrastructure d'utilisation et de gestion du dioxyde de carbone nécessite une planification coordonnée entre les sites de captage, les systèmes de transport et les utilisations finales[2]. Les retards de permis peuvent augmenter les coûts en prolongeant les engagements d'ingénierie et d'équipement avant que les projets ne génèrent des revenus. Les sites industriels existants et les parcs industriels établis peuvent soutenir des cycles de développement plus courts pour les projets applicables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matière Première :
Le Gaz Naturel Soutient la Capacité Existante et les Intrants Circulaires Gagnent en AttentionLe gaz naturel représentait 58,23% du marché du syngas en Amérique du Nord en 2025 et devrait se développer à un CAGR de 10,12% jusqu'en 2031. L'approvisionnement des bassins du Permien, de Haynesville et de Marcellus soutient l'économie du reformage à la vapeur du méthane pour les producteurs de méthanol et d'hydrogène. L'industrie du syngas en Amérique du Nord utilise également l'infrastructure établie de traitement et de distribution du gaz. Le gaz naturel offre une option de matière première flexible, permettant aux opérateurs d'ajuster les mélanges avec du coke de pétrole pour gérer les coûts d'exploitation et la composition du syngas. Le coke de pétrole reste adapté aux systèmes à flux entraîné car les raffineries de la Côte du Golfe fournissent un approvisionnement local. Le charbon détient une part plus faible, notamment à la Grande Plaines Synfuels Plant dans le Dakota du Nord, que le Laboratoire National de Technologie de l'Énergie identifie comme la seule installation de charbon en gaz naturel synthétique du pays.
D'autres matières premières gagnent en pertinence à mesure que les entreprises explorent l'utilisation circulaire des flux de sous-produits chimiques. En 2024, BASF a été sélectionné pour négocier 75 millions USD de financement du Département de l'Énergie des États-Unis pour un projet à Freeport, Texas, visant à convertir des sous-produits chimiques liquides recyclés en syngas à moindre empreinte carbone en utilisant la gazéification par plasma et l'énergie renouvelable. BASF a déclaré que le projet vise jusqu'à une réduction de 90% des émissions de dioxyde de carbone par rapport à l'incinération existante de gaz naturel. De tels projets peuvent convertir des flux résiduels en matières premières utilisables sur de grands sites chimiques. Les normes d'évaluation du cycle de vie, notamment l'ISO 14040, deviennent pertinentes à mesure que les acheteurs évaluent l'intensité carbone du méthanol et de l'ammoniac. Ces critères peuvent accroître l'attrait des matières premières qui réduisent les déchets et soutiennent les revendications de produits à moindres émissions.

Par Technologie :
La Gazéification est en Tête tandis que le Reformage Autothermique se DéveloppeLa gazéification représentait 38,17% du marché du syngas en Amérique du Nord en 2025 et devrait croître à un CAGR de 9,83% jusqu'en 2031. La technologie peut traiter une large gamme de matières premières, notamment le coke de pétrole, le charbon, la biomasse et les flux de déchets. Cette flexibilité soutient les producteurs cherchant à ajuster la sélection des matières premières en fonction de la disponibilité locale et des conditions de coût. La gazéification peut également s'intégrer avec des systèmes de captage de carbone pour les projets visant des émissions de carbone plus faibles. L'industrie du syngas en Amérique du Nord continue d'utiliser le reformage à la vapeur dans les grands complexes de méthanol et d'hydrogène, où l'expérience opérationnelle et les équipements installés restent importants. La gazéification maintient un avantage dans les projets nécessitant une plus grande flexibilité des matières premières ou un gaz de synthèse de haute pureté.
Le reformage autothermique est utilisé dans des installations à l'échelle mondiale qui combinent la production d'hydrogène ou de méthanol avec le captage de carbone. L'atelier 2024 du Laboratoire National de Technologie de l'Énergie a identifié le reformage autothermique avec jusqu'à 95% de captage de dioxyde de carbone comme une voie prioritaire. La plateforme SynCOR de Topsoe a été sélectionnée pour le projet de Texas City de Sandpiper Chemicals, qui est en phase d'ingénierie préliminaire et vise un démarrage en 2030. Le reformage à la vapeur reste pertinent au Canada, où les projets d'hydrogène bleu peuvent utiliser le gaz naturel du Bassin Sédimentaire de l'Ouest Canadien et accéder aux incitations disponibles pour l'hydrogène propre. Les autres technologies de production comprennent l'oxydation partielle, le reformage de la biomasse et la gazéification assistée par plasma. Bien que ces technologies aient actuellement un rôle combiné limité, des projets de démonstration pourraient élargir leur application commerciale.
Par Type de Gazéifieur :
La Capacité à Lit Fluidisé est en Tête et le Flux Entraîné Croît Plus RapidementLes gazéifieurs à lit fluidisé représentaient 41,54% de la capacité régionale en 2025, reflétant leur utilisation établie avec le charbon, le coke de pétrole, la biomasse et les matières premières de déchets mixtes. Leur configuration modulaire peut soutenir des ajouts de capacité incrémentaux sur les sites industriels. Les gazéifieurs à flux entraîné devraient croître à un CAGR de 10,47% jusqu'en 2031. Ces unités fonctionnent à des températures et pressions élevées, produisant du gaz de synthèse pour les applications de méthanol et d'hydrogène. Ils fournissent également un rapport hydrogène/monoxyde de carbone adapté à ces applications et une moindre fuite de méthane. Les systèmes à lit fixe restent opérationnels mais devraient connaître une croissance plus limitée, car les nouveaux projets privilégient les conceptions avec captage de carbone intégré.
Une recherche publiée dans Fuel en 2026 a révélé que l'optimisation du tourbillon dans les gazéifieurs à flux entraîné pressurisés peut augmenter la conversion du char à 99,9% dans des conditions modélisées. Une conversion plus élevée peut améliorer le rendement en syngas par unité de matière première et soutenir l'économie des unités à grande échelle. Cerilon GTL ND a signé un accord de licence technologique avec Topsoe et Sasol en juin 2026 pour son installation de gaz en liquides planifiée dans le comté de Williams, Dakota du Nord. Le projet combine la technologie de gaz de synthèse de Topsoe avec la technologie Fischer-Tropsch à basse température de Sasol. Les outils de performance numérique peuvent améliorer le contrôle des opérations complexes de gazéifieur, soutenant l'utilisation des données de processus pour améliorer la conversion, la fiabilité et la qualité de la production.
Par Application :
Le Méthanol est le Plus Grand Débouché et l'Hydrogène Connaît la Croissance la Plus RapideLe méthanol représentait 34,26% de la consommation de syngas en 2025, ce qui en fait la plus grande application sur le marché du syngas en Amérique du Nord. Les installations de méthanol de la région bénéficient de la disponibilité du gaz de schiste et de l'accès à l'infrastructure d'exportation de la Côte du Golfe. La demande maritime peut compléter la consommation du secteur chimique à mesure que les opérateurs commandent des navires capables d'utiliser le méthanol comme carburant. INEOS Acetyls et Sandpiper Chemicals ont annoncé leur projet de méthanol bas carbone de 1,7 milliard USD à Texas City en avril 2026. Le projet est entré en phase d'ingénierie préliminaire au deuxième trimestre 2026, avec une décision finale d'investissement ciblée pour 2027 et une production initiale anticipée en 2030. Ces développements indiquent que les producteurs orientés vers l'exportation considèrent de plus en plus la certification de produits bas carbone.
L'hydrogène devrait croître à un CAGR de 11,21% jusqu'en 2031, représentant le taux de croissance le plus rapide parmi les applications. L'hydrotraitement des raffineries américaines fournit une base de demande établie, tandis que les projets bas carbone peuvent ajouter de nouveaux volumes. L'ammoniac bénéficie également de la demande d'engrais et des exportations planifiées vers les acheteurs asiatiques et européens. L'engagement de Linde pour Blue Point illustre la relation entre les grands systèmes de séparation d'air, la production d'ammoniac et l'hydrogène dérivé du syngas. Les carburants liquides, le gaz naturel synthétique, le fer à réduction directe, la production d'électricité et les produits chimiques de spécialité représentent des domaines d'application supplémentaires. Leur potentiel de croissance dépendra de l'économie des projets, du soutien politique et de la disponibilité d'intrants bas carbone.
Analyse Géographique
Marché du Syngas de la Côte du Golfe et du Dakota du Nord
Les États-Unis détenaient une part de 72,69 % du marché nord-américain du syngas en 2025 et devraient enregistrer le CAGR le plus élevé, soit 10,43 %, d'ici 2031. Le Texas et la Louisiane offrent un accès au gaz naturel, à de grands sites chimiques, à des terminaux en eaux profondes et à des réseaux de gaz industriel. Ces facteurs positionnent la Côte du Golfe comme un lieu d'investissement clé pour la production de méthanol, d'hydrogène et d'ammoniac. La décision d'Air Liquide en 2026 concernant Bay City illustre la manière dont les parcs industriels existants peuvent accueillir des capacités supplémentaires de syngas. Le projet Cerilon dans le Dakota du Nord indique également que les ressources en gaz naturel peuvent soutenir des projets en dehors de la Côte du Golfe. Les États-Unis combinent des actifs opérationnels avec des sites dédiés à une production à faible empreinte carbone.
Marché du Syngas au Canada
Le Canada est le deuxième pays de la région par importance, avec un profil de marché façonné par sa stratégie pour l'hydrogène propre et sa base de ressources. Le Crédit d'impôt à l'investissement fédéral pour l'hydrogène propre offre un soutien remboursable allant de 15 % à 40 %, en fonction de l'intensité carbone sur le cycle de vie des projets éligibles. Le gaz naturel du Bassin sédimentaire de l'Ouest canadien soutient les filières d'hydrogène bleu, tandis que l'hydroélectricité soutient la production d'hydrogène renouvelable. Les pôles d'Edmonton, de Vancouver et du Sud de l'Ontario servent différentes applications industrielles et énergétiques. L'accord d'approvisionnement à long terme de Linde pour le projet Path2Zero de Dow à Fort Saskatchewan comprend un complexe de reformage autothermique et une récupération des gaz de craquage. Le soutien fiscal et la diversification des ressources pourraient favoriser un développement géographiquement distribué par rapport aux États-Unis.
Marché du Syngas au Mexique
Le Mexique détient la plus petite part du marché nord-américain du syngas et fait face à des contraintes d'approvisionnement en matières premières. Le pays dépend fortement du gaz naturel importé, ce qui limite la capacité des projets nationaux à sécuriser des approvisionnements stables en matières premières. Le Plan de réactivation pétrochimique et des engrais 2026-2030 proposé vise la réhabilitation des installations de PEMEX, y compris les actifs de la chaîne de valeur ammoniac-urée. Si la réhabilitation et les arrangements d'approvisionnement se concrétisent, l'initiative pourrait générer une demande supplémentaire de gaz de synthèse. Les discussions commerciales dans le cadre de l'Accord États-Unis-Mexique-Canada pourraient également affecter la circulation des produits chimiques et des matières premières dans la région. Le rôle du Mexique dépendra de la capacité des améliorations infrastructurelles et de la disponibilité du gaz naturel domestique à suivre le rythme des investissements pétrochimiques planifiés.
Paysage Concurrentiel
Le marché du syngas en Amérique du Nord est fragmenté. Topsoe, KBR, Johnson Matthey, Technip Energies et MAIRE se font concurrence dans l'octroi de licences technologiques. Les producteurs se font concurrence via des accords d'approvisionnement à long terme, tandis que les concédants de licences se différencient par la conception des procédés, les catalyseurs, les packages d'ingénierie et les garanties de performance. L'intégration du captage de carbone et les capacités de reformage autothermique sont des facteurs de différenciation clés. Les entreprises qui combinent ces éléments dans un package de projet intégré peuvent réduire le risque d'exécution pour les développeurs.
La décision finale d'investissement d'Air Liquide pour une nouvelle unité de syngas sur le site d'OQ Chemicals à Bay City indique comment les producteurs utilisent des sites industriels établis pour développer l'approvisionnement. La sélection de Topsoe pour le projet de méthanol bleu Sandpiper à Texas City reflète le rôle des fournisseurs de technologie dans les développements à grande échelle gérés en termes de carbone. L'accord de Linde pour fournir des gaz industriels à l'installation d'ammoniac bas carbone Blue Point indique le rôle de la capacité de séparation d'air dans la chaîne de valeur du projet. Ces initiatives combinent la propriété d'actifs, l'accès à la technologie et l'exposition en aval. Leur viabilité commerciale dépend de coûts de matières premières compétitifs et d'une demande client fiable.
Les participants plus petits et plus récents poursuivent des systèmes modulaires, des matières premières circulaires et des équipements spécialisés. Le partenariat entre Topsoe, Synergen Green Energy et Shaw Group pour développer des installations modulaires d'ammoniac vert au Texas offre une alternative aux grandes usines à train unique. Le projet de gazéification par plasma de BASF à Freeport évalue si les flux de sous-produits chimiques peuvent servir de source interne à moindre empreinte carbone de syngas. La conformité réglementaire et l'accès aux sites industriels établis affectent également les calendriers des projets.
Leaders de l'Industrie du Syngaz en Amérique du Nord
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Air Liquide
-
Methanex Corporation
-
Shell plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Syngas en Amérique du Nord Entreprises couvertes dans ce rapport
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Honeywell International Inc.
- Johnson Matthey
- KBR, Inc.
- Linde PLC
- MAIRE S.p.A.
- Methanex Corporation
- Sasol
- Shell plc
- Siemens Energy
- Technip Energies N.V.
- thyssenkrupp AG
- Topsoe
Lire l’analyse des entreprises de syngas en Amérique du Nord
Développements industriels récents dans Marché du Syngas en Amérique du Nord
- Juillet 2026 : Air Liquide et OQ Chemicals ont confirmé une décision finale d'investissement pour une unité de syngas dédiée à Bay City, Texas. La préparation du site a commencé au troisième trimestre 2026, avec une achèvement du projet prévu pour fin 2028. L'unité utilisera la recirculation de CO₂ pour réduire les émissions nettes du site et développer la capacité de production de propionaldéhyde, de propanol et de butanol.
- Juin 2026 : Cerilon GTL ND Inc. a signé un accord définitif de licence technologique avec Topsoe et Sasol pour la production d'hydrogène, le reformage du gaz et la conversion Fischer-Tropsch dans son installation de gaz en liquides planifiée dans le comté de Williams, Dakota du Nord. L'installation combinera la technologie de syngas SynCOR de Topsoe avec le procédé Fischer-Tropsch à basse température de Sasol.
Périmètre du Rapport sur le Marché du Syngaz en Amérique du Nord
Le syngas est un mélange de gaz combustibles principalement composé d'hydrogène et de monoxyde de carbone, avec de plus petites quantités de dioxyde de carbone et de méthane. Il sert de matière première intermédiaire pour la production de produits chimiques, de carburants et d'électricité.
Le marché du syngas en Amérique du Nord est segmenté par matière première, technologie, type de gazéifieur, application et géographie. Par matière première, le marché est segmenté en charbon, gaz naturel, coke de pétrole et autres types de matières premières. Par technologie, le marché est segmenté en reformage à la vapeur, gazéification et autres technologies de production. Par type de gazéifieur, le marché est segmenté en lit fixe, lit fluidisé et flux entraîné. Par application, le marché est segmenté en méthanol, ammoniac, hydrogène, carburants liquides, gaz naturel synthétique, fer à réduction directe, électricité et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le syngas dans 3 pays de la région. Les tailles et prévisions du marché sont fournies en termes de Volume (MM Nm³/H).
Aperçu de la segmentation
| Charbon |
| Gaz Naturel |
| Pétrole |
| Pet-coke |
| Biomasse |
| Reformage à la Vapeur |
| Oxydation Partielle |
| Reformage Autothermique |
| Reformage Combiné ou en Deux Étapes |
| Gazéification de la Biomasse |
| Lit Fixe |
| Flux Entraîné |
| Lit Fluidisé |
| Production d'Électricité | |
| Produits Chimiques | Méthanol |
| Ammoniac | |
| Produits Chimiques Oxo | |
| n-Butanol | |
| Hydrogène | |
| Éther Diméthylique | |
| Carburants Liquides | |
| Carburants Gazeux |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Matière Première | Charbon | |
| Gaz Naturel | ||
| Pétrole | ||
| Pet-coke | ||
| Biomasse | ||
| Technologie | Reformage à la Vapeur | |
| Oxydation Partielle | ||
| Reformage Autothermique | ||
| Reformage Combiné ou en Deux Étapes | ||
| Gazéification de la Biomasse | ||
| Type de Gazéifieur | Lit Fixe | |
| Flux Entraîné | ||
| Lit Fluidisé | ||
| Application | Production d'Électricité | |
| Produits Chimiques | Méthanol | |
| Ammoniac | ||
| Produits Chimiques Oxo | ||
| n-Butanol | ||
| Hydrogène | ||
| Éther Diméthylique | ||
| Carburants Liquides | ||
| Carburants Gazeux | ||
| Géographie | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Questions Clés Auxquelles le Rapport Répond
Quelle est la taille actuelle du Marché du Syngas en Amérique du Nord ?
La taille du Marché du Syngas en Amérique du Nord devrait croître de 32,67 millions de mètres cubes normaux métriques par heure (mm nm³/h) en 2025 à 35,48 millions de mètres cubes normaux métriques par heure (mm nm³/h) en 2026 et devrait atteindre 54,71 millions de mètres cubes normaux métriques par heure (mm nm³/h) d'ici 2031 à un CAGR de 9,05% sur 2026-2031.
Quelle matière première est en tête de la production de syngas en Amérique du Nord ?
Le gaz naturel était en tête avec une part de 58,23% en 2025 et devrait croître à un CAGR de 10,12% jusqu'en 2031.
Quelle application utilise le plus de syngas en Amérique du Nord ?
Le méthanol était la plus grande application, représentant 34,26% de la consommation en 2025.
Quel type de gazéifieur devrait connaître la croissance la plus rapide ?
Les gazéifieurs à flux entraîné devraient croître à un CAGR de 10,47% jusqu'en 2031 car ils peuvent fournir du syngas de haute pureté pour la synthèse en aval.