
Taille et part du marché de la livraison de courses en ligne au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
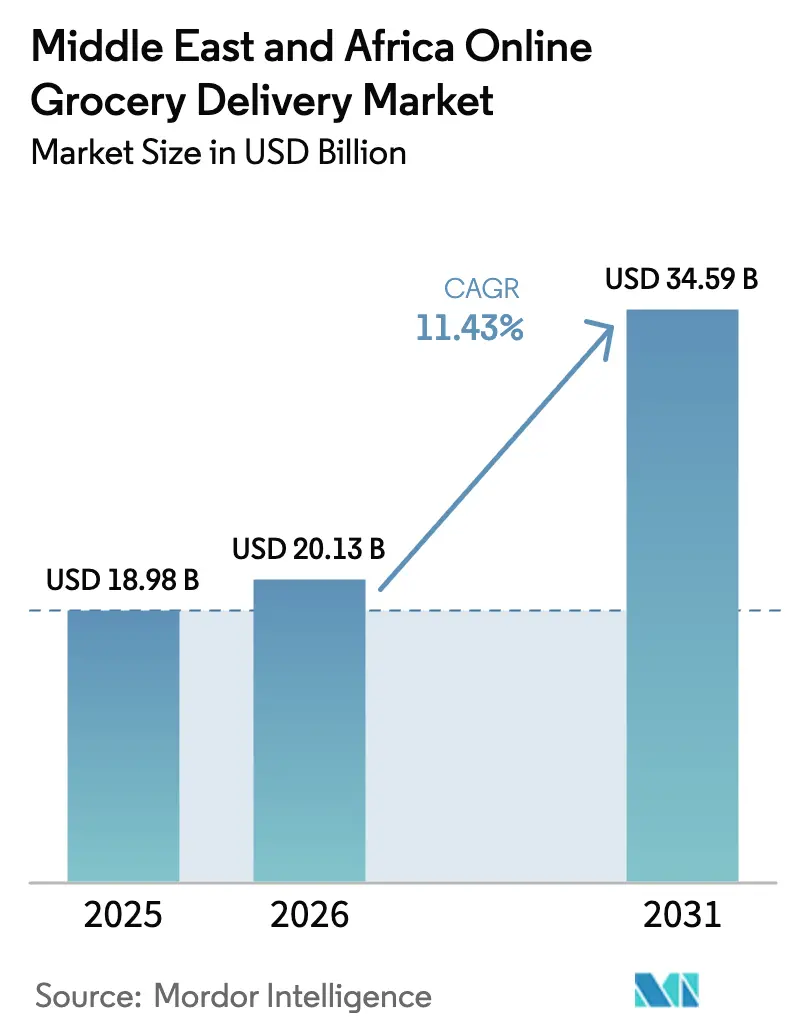
| Taille du marché de l'année de base (2025) | 18.98 Milliards de dollars |
| Taille du Marché (2026) | 20.13 Milliards de dollars |
| Taille du Marché (2031) | 34.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.43 % |
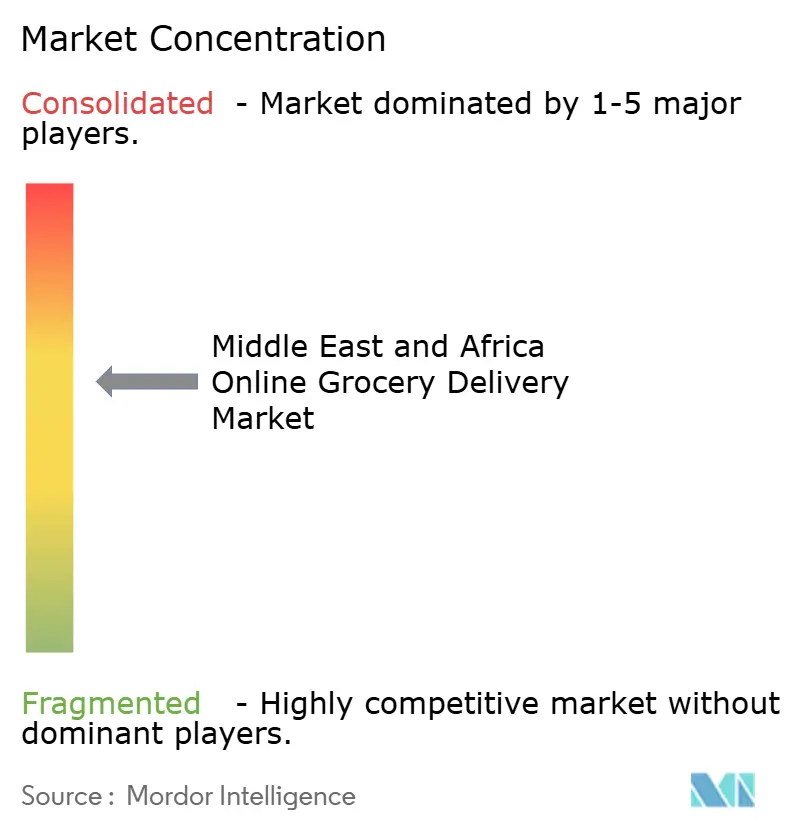
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison de courses en ligne au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la livraison de courses en ligne au Moyen-Orient et en Afrique devrait passer de 18,98 milliards USD en 2025 à 20,13 milliards USD en 2026 et atteindre 34,59 milliards USD d'ici 2031, avec un CAGR de 11,43 % sur la période 2026-2031.
La forte pénétration des smartphones, la densification des réseaux de dark stores dans les villes du Golfe et les formats de livraison innovants ancrés dans les stations-service continuent de réduire les délais de livraison et d'élargir la portée client. Les services de commerce rapide offrant une livraison en moins de 30 minutes élargissent le marché adressable pour les foyers pressés, tandis que les services programmés restent pertinents pour les commandes en gros orientées vers la valeur. Les plateformes qui intègrent le paiement différé, les fonctionnalités de commerce social et les outils de gestion des stocks pilotés par l'intelligence artificielle augmentent la valeur moyenne des paniers, réduisent les pertes et améliorent la précision des commandes. L'intensité concurrentielle s'accroît à mesure que les champions régionaux bien capitalisés se heurtent à de nouveaux entrants soutenus par de grands acteurs technologiques mondiaux, poussant les opérateurs vers l'intégration verticale, l'expansion interentreprises et des piles technologiques propriétaires.
Principaux enseignements du rapport
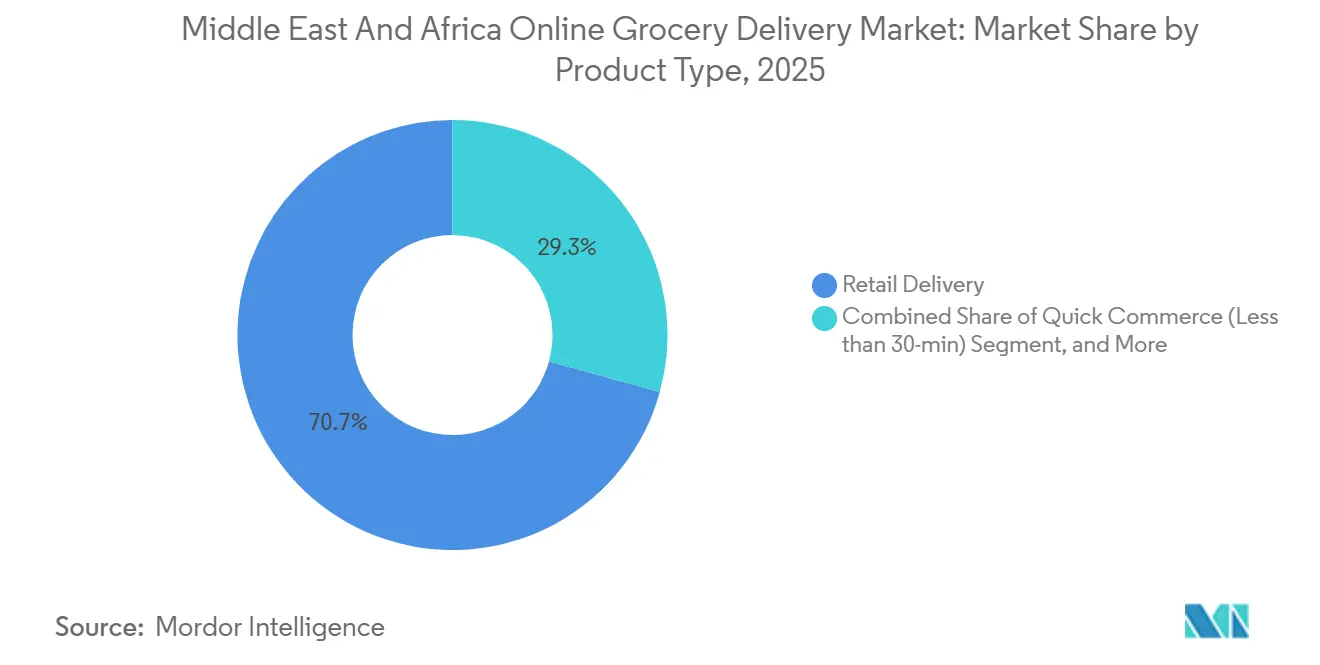
- Par type de produit, la livraison au détail détenait 70,73 % de la part du marché de la livraison de courses en ligne en 2025, tandis que le commerce rapide devrait se développer à un CAGR de 14,01 % jusqu'en 2031.
- Par vitesse de livraison, la livraison standard a capté 56,91 % de la taille du marché de la livraison de courses en ligne en 2025, tandis que la livraison instantanée progresse à un CAGR de 13,23 % jusqu'en 2031.
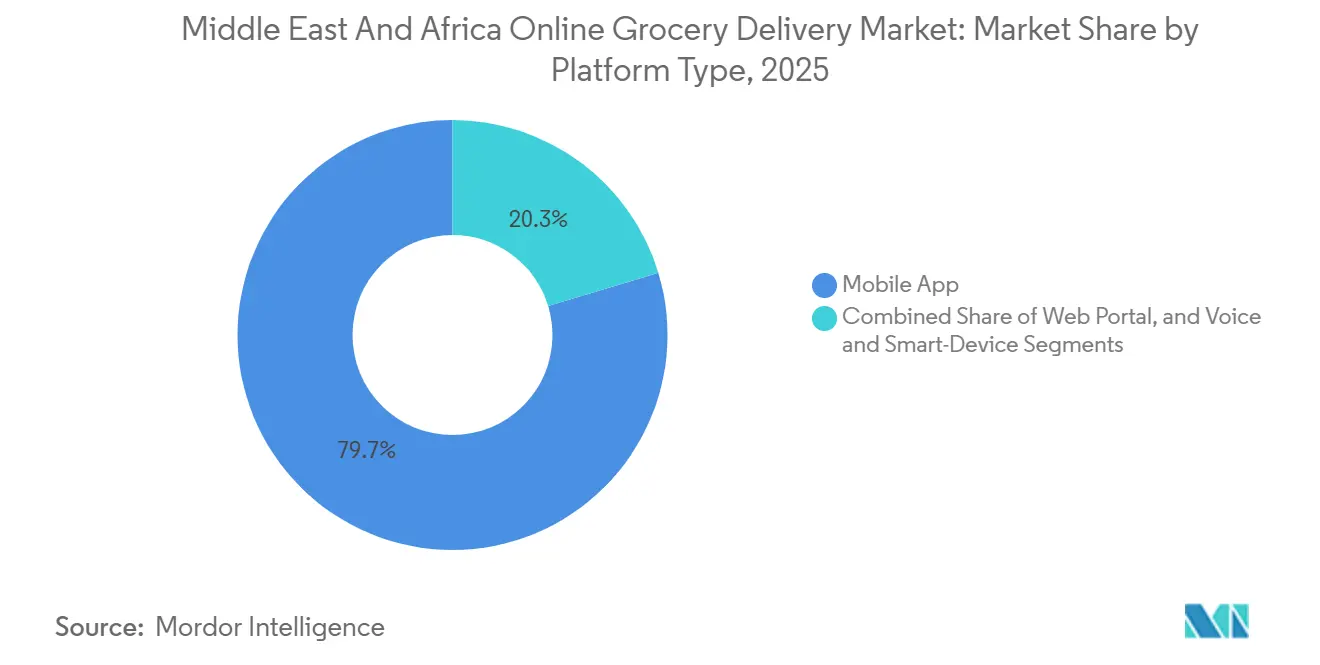
- Par type de plateforme, les applications mobiles ont traité 79,68 % des transactions de 2025 ; les portails web devraient afficher le CAGR le plus élevé de 11,86 % jusqu'en 2031.
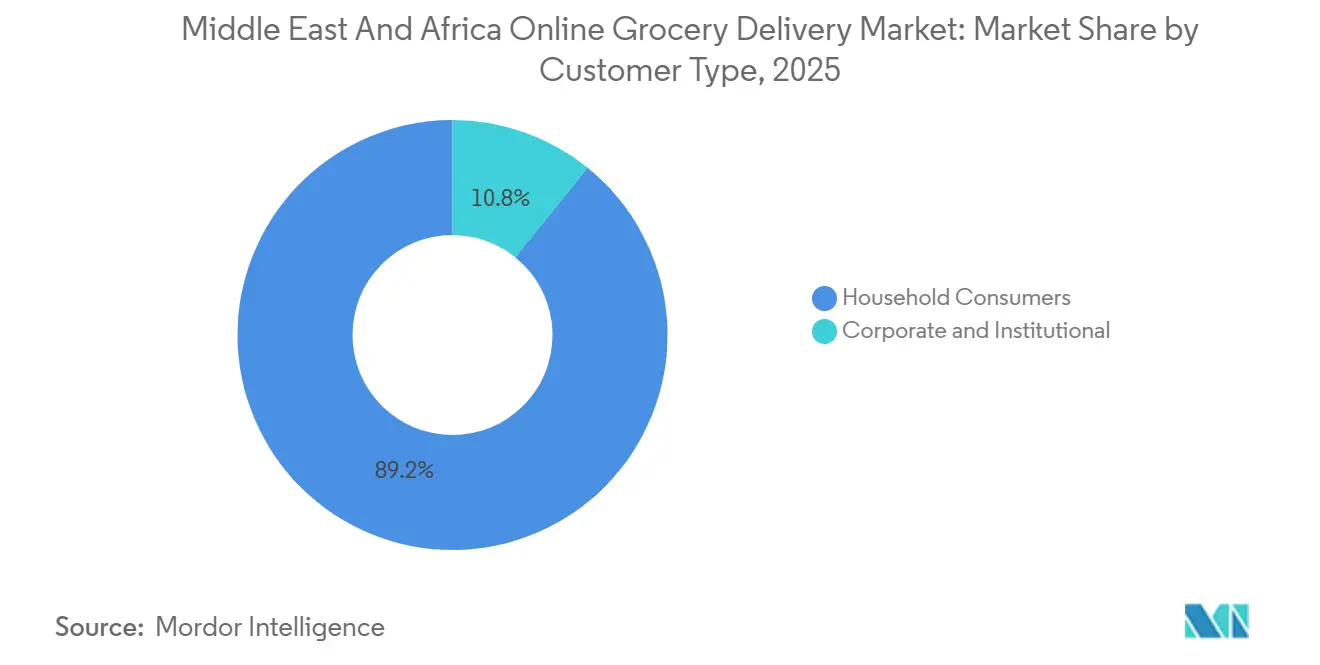
- Par type de client, les consommateurs particuliers représentaient 89,19 % du chiffre d'affaires de 2025, tandis que le segment des entreprises devrait enregistrer un CAGR de 11,48 % jusqu'en 2031.
- Par géographie, les Émirats arabes unis étaient en tête avec une part de revenus de 27,26 % en 2025, tandis que l'Arabie saoudite est positionnée pour le CAGR le plus rapide de 12,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la livraison de courses en ligne au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des réseaux de dark stores pour le commerce rapide | +2.8% | Conseil de coopération du Golfe, zones urbaines d'Égypte et d'Afrique du Sud | Court terme (≤ 2 ans) |
| Hausse de la pénétration des smartphones et d'Internet | +2.3% | Arabie saoudite, Émirats arabes unis, Qatar, Koweït, Bahreïn, Oman, Égypte, Afrique du Sud, Kenya, Nigéria | Moyen terme (2-4 ans) |
| Optimisation hyperlocale des stocks pilotée par l'intelligence artificielle | +1.9% | Émirats arabes unis, Arabie saoudite, Qatar ; projets pilotes en Égypte et au Kenya | Moyen terme (2-4 ans) |
| Urbanisation rapide et modes de vie sous pression temporelle | +1.7% | Conseil de coopération du Golfe | Court terme (≤ 2 ans) |
| Adoption croissante des paiements numériques | +1.4% | Émirats arabes unis, Arabie saoudite, Égypte, Afrique du Sud, Kenya, Nigéria | Court terme (≤ 2 ans) |
| Hubs de livraison pétro-commerciaux | +1.2% | Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des réseaux de dark stores pour le commerce rapide
Les dark stores dans les villes du Golfe ont réduit les délais de livraison habituels à moins de 30 minutes, redéfinissant les attentes des consommateurs en matière de produits frais. Le partenariat de Careem en avril 2025 avec Tamimi Markets à Riyad illustre des assortiments premium et sélectionnés livrés en 20 minutes.[1]Careem, "Careem et Tamimi Markets apportent la livraison de courses premium à Riyad," careem.com Le service express 24 heures sur 24 de Carrefour à Dubaï exécute les commandes en moins de 60 minutes à partir d'un catalogue de 10 000 références. Deliveroo HOP et talabat Mart développent des modèles similaires, signalant un virage régional vers la livraison instantanée. Les opérateurs bien capitalisés bénéficient d'avantages de premier entrant, bien que l'automatisation et les systèmes de gestion des stocks en temps réel élèvent les barrières en capital pour les concurrents plus modestes.
Hausse de la pénétration des smartphones et d'Internet
Les smartphones sont désormais un outil quotidien pour 96 % des utilisateurs aux Émirats arabes unis et en Arabie saoudite.[2]Deloitte Moyen-Orient, "Tendances des consommateurs numériques 2025 de Deloitte," deloitte.com PwC a constaté que 57 % des acheteurs régionaux effectuent leurs achats principalement via mobile, soit le double de la moyenne mondiale. Le fort engagement dans le commerce social, avec 73 % des consommateurs achetant via les réseaux sociaux, incite les applications d'épicerie à intégrer du contenu achetable. L'utilisation croissante de l'intelligence artificielle générative ouvre la voie aux commandes par chat, bien que 25 % des utilisateurs restent soucieux de leur vie privée dans le cadre des nouvelles lois de protection des données du Golfe. Les plateformes qui équilibrent personnalisation et conformité sont susceptibles de capter des parts de marché supplémentaires.
Optimisation hyperlocale des stocks pilotée par l'intelligence artificielle
AInventory de Yango Tech, lancé en mars 2025, combine la vision par ordinateur et les capteurs IoT pour atteindre une précision d'exécution des commandes de 98 % pour Talabat Mart. Les essais d'Al-Futtaim avec des robots autonomes de numérisation des rayons illustrent davantage l'appétit des détaillants pour des outils de réapprovisionnement riches en données. Les promotions personnalisées alimentées par l'intelligence artificielle génèrent des taux de clics 30 % plus élevés que les offres génériques, soutenant des paniers plus importants. La conformité aux normes ISO 9001 et ISO 22000 garantit la traçabilité à mesure que les algorithmes gouvernent de plus en plus les décisions de stockage. Les opérateurs qui maîtrisent l'intelligence artificielle propriétaire sont en mesure de dominer les catégories premium et spécialisées.
Urbanisation rapide et modes de vie sous pression temporelle
Plus de 80 % des résidents du Golfe vivent désormais dans des centres urbains, amplifiant la demande de services permettant de gagner du temps. Les ménages à double revenu, la participation accrue des femmes au marché du travail dans le cadre de Vision 2030 et les trajets domicile-travail encombrés poussent les acheteurs vers la commodité instantanée. La densité des dark stores et une infrastructure routière fiable rendent la livraison en moins de 30 minutes économiquement viable dans des villes comme Dubaï et Riyad. Les plateformes qui associent un service disponible 24 heures sur 24 à des promotions ciblées pendant les périodes nocturnes et matinales monétisent une demande latente que les commerces physiques ne peuvent pas atteindre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés du dernier kilomètre et faibles marges bénéficiaires | -1.8% | Nigéria, Kenya, Égypte, Maroc, villes secondaires du Golfe | Court terme (≤ 2 ans) |
| Capacité limitée de la chaîne du froid en Afrique | -1.3% | Nigéria, Kenya, Égypte, Maroc, reste de l'Afrique | Moyen terme (2-4 ans) |
| Sensibilité aux prix et primes perçues | -0.9% | Égypte, Afrique du Sud, Nigéria, Kenya, Golfe sensible aux prix | Court terme (≤ 2 ans) |
| Localisation des données et conformité réglementaire | -0.7% | Émirats arabes unis, Arabie saoudite, Qatar, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du dernier kilomètre et faibles marges bénéficiaires
Les frais de livraison représentent 15 à 25 % de la valeur des commandes dans les villes du Golfe et dépassent 30 % dans les grandes métropoles africaines, érodant la rentabilité. Le retrait de Jumia de la livraison de nourriture dans sept pays africains souligne ce défi. La hausse des prix du carburant et les obligations d'embauche locale font encore grimper les coûts. Les modèles d'abonnement et les seuils de panier minimum aident à compenser ces pressions, mais favorisent les acteurs à grande échelle capables de générer une densité de commandes plus élevée.
Capacité limitée de la chaîne du froid en Afrique
Les lacunes de la chaîne du froid au Nigéria, au Kenya et en Égypte augmentent le risque de pertes et confinent les plateformes aux produits ambiants. Le projet de Breadfast, Inc. de lever 13 millions USD pour des améliorations d'infrastructure souligne l'intensité capitalistique de la logistique réfrigérée.[3]Wamda, "Breadfast, Inc. en négociations avec l'IFC pour un financement de 13 millions USD," wamda.com La réfrigération dépendante de l'énergie alourdit les coûts d'exploitation là où l'alimentation électrique est peu fiable. L'application des normes de sécurité alimentaire est inégale, laissant des risques de conformité qui découragent une expansion agressive vers les villes secondaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le commerce rapide dépasse la livraison au détail en termes de vitesse de croissance
La livraison au détail représentait 70,73 % des revenus de 2025, confirmant son rôle de colonne vertébrale à faible coût du marché de la livraison de courses en ligne. Cependant, le commerce rapide est en voie d'atteindre un CAGR de 14,01 %, porté par des plateformes telles que Careem et talabat qui respectent régulièrement des niveaux de service de 20 minutes. Les fournisseurs de kits repas comme Calo et JustCook superposent une expertise culinaire et un emballage en portions contrôlées à cet écosystème, séduisant les professionnels soucieux de leur santé. Les offres d'épicerie spécialisée et ethnique répondent aux besoins des communautés expatriées, tandis que les articles de pharmacie brouillent davantage les frontières entre catégories. Les opérateurs doivent équilibrer l'intensité capitalistique des dark stores avec le savoir-faire culinaire et d'emballage requis pour les kits repas, en assurant une rotation élevée des stocks pour maintenir les marges.
Le commerce rapide stimule une fréquence d'achat plus élevée en convertissant les achats d'appoint en commandes numériques. Pendant ce temps, la livraison au détail conserve les paniers en gros sensibles aux prix, soulignant une courbe de demande bifurquée. Les kits repas, bien que modestes en valeur, créent une fidélité à la marque et des opportunités de vente additionnelle. Les plateformes capables de tirer parti des assortiments à marque propre et de la personnalisation basée sur les données sont bien positionnées pour capter des parts de portefeuille supplémentaires, même à mesure que les frontières entre catégories convergent.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par vitesse de livraison : la livraison instantanée capte les segments premium
La livraison standard détenait 56,91 % des ventes de 2025, privilégiée par les ménages soucieux de la valeur qui planifient leurs achats hebdomadaires. La livraison instantanée croît à 13,23 % à mesure que les consommateurs aisés paient pour la rapidité, soutenue par le service express 24 heures sur 24 de Carrefour et le service premium en 20 minutes de Tamimi-Careem. La livraison le jour même occupe un terrain intermédiaire pour les paniers planifiés mais sensibles au temps. Les subventions et la tarification dynamique aident à absorber les coûts logistiques élevés, mais la densification des réseaux de dark stores reste essentielle.
Les nouveaux entrants ultra-rapides tels que Keeta amplifient les enjeux concurrentiels en proposant la livraison par drone et des promotions agressives. Les opérateurs qui exploitent la prévision de la demande basée sur l'intelligence artificielle et la technologie automatisée des centres de micro-livraison peuvent améliorer l'efficacité de la préparation et de l'emballage, rendant les délais inférieurs à deux heures rentables dans les corridors urbains denses. La livraison standard restera viable pour les achats importants non urgents, notamment dans les marchés africains périphériques où l'infrastructure est en retard.
Par type de plateforme : les applications mobiles dominent, le commerce vocal émerge
Les applications mobiles ont traité 79,68 % des transactions de 2025, reflétant la culture mobile-first de la région. Des interfaces utilisateur fluides, des portefeuilles intégrés et des intégrations de commerce social soutiennent une croissance à deux chiffres. Les portails web, bien que minoritaires, répondent aux besoins d'approvisionnement des entreprises et des utilisateurs de bureau plus âgés, affichant un CAGR de 11,86 % à mesure qu'InstaShop Ltd. tire parti de son acquisition de GroCart pour les commandes en gros. Les canaux vocaux et les appareils connectés restent naissants mais sont prêts à décoller à mesure que l'adoption des appareils connectés augmente.
Les super-applications qui intègrent la mobilité à la demande, les paiements et la livraison de courses approfondissent l'engagement des clients en faisant de la vente croisée entre les verticaux. La personnalisation via l'intelligence artificielle et les assistants vocaux peut simplifier la constitution du panier et stimuler les taux de réachat. La conception axée sur la confidentialité, rendue nécessaire par les lois de protection des données du Golfe, deviendra un facteur de différenciation à mesure que l'adoption vocale s'étend.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de client : les consommateurs particuliers ancrent la demande, le segment des entreprises émerge
Les consommateurs particuliers ont généré 89,19 % des revenus de 2025 et resteront le groupe de clients dominant jusqu'en 2031 en raison de la vie urbaine et des pressions temporelles liées aux ménages à double revenu. Les produits de base à haute fréquence tels que le laban et les bananes soulignent une utilisation habituelle.[4]Gulf News, "Ce que les gens ont commandé en ligne aux Émirats arabes unis en 2025," gulfnews.com Les comportements d'achat extrêmes, notamment des clients individuels passant plus de 1 200 commandes annuelles, valident la fidélisation.
La demande des entreprises et des institutions est en hausse à mesure que les hôtels, les restaurants et les petits détaillants numérisent leurs achats. InstaShop Ltd.-GroCart propose désormais 5 000 références en gros, tandis qu'Emirates Flight Catering s'approvisionne en produits cultivés verticalement via GMG. Les plateformes doivent s'adapter avec des conditionnements en gros, des conditions de crédit et des tableaux de bord d'approvisionnement. Les premiers entrants commanderont probablement la fidélité avant que la concurrence ne s'intensifie davantage.
Analyse géographique
Les Émirats arabes unis ont contribué à hauteur de 27,26 % des revenus de 2025, soutenus par des clusters urbains denses et une population technophile. La valeur brute des marchandises de 7,4 milliards USD de Talabat et les 3,4 millions de commandes de Careem illustrent les avantages d'échelle, tandis que le service express permanent de Carrefour renforce la commodité. L'Arabie saoudite, cependant, est positionnée pour le CAGR le plus rapide de 12,67 % jusqu'en 2031, les investissements de Vision 2030 modernisant l'infrastructure numérique et diversifiant les sources de revenus. Jahez, HungerStation Company LLC et Keeta ont déclenché une course aux prix et à la vitesse, chacun s'appuyant sur de grandes flottes de livraison et des partenariats avec des dark stores pour sécuriser des parts de marché.
Le Qatar, le Koweït, le Bahreïn et Oman forment un deuxième niveau lucratif de marchés à hauts revenus et densément peuplés, attirant l'expansion des acteurs établis du Golfe et des nouveaux entrants mondiaux. La population importante de la Turquie et son écosystème de commerce électronique en maturation représentent un potentiel à plus long terme, bien que la volatilité des devises pose des risques.
L'Afrique offre un paysage fragmenté mais prometteur. Checkers Sixty60 de Shoprite Checkers (Pty) Ltd. et Woolworths montrent que les détaillants traditionnels s'adaptent rapidement, tandis que Breadfast, Inc. obtient des financements pour le développement afin de s'étendre vers les villes secondaires. Le Nigéria et le Kenya font face à des obstacles liés à la chaîne du froid et au dernier kilomètre, mais la pénétration croissante de la monnaie mobile et l'urbanisation soutiennent une adoption progressive. Les détaillants internationaux comme Carrefour exploitent des modèles de franchise pour couvrir les risques, comme en témoigne son entrée en Éthiopie en 2026. Les opérateurs ciblant l'Afrique doivent allier un capital patient à des partenariats qui comblent les lacunes logistiques et de paiement.
Paysage réglementaire
La réglementation de la livraison de produits alimentaires en ligne au Moyen-Orient et en Afrique se durcit en matière de conduite des plateformes, de protection des consommateurs et de sécurité alimentaire, avec les mesures les plus prescriptives concentrées dans le Golfe. Aux Émirats arabes unis, le décret-loi fédéral n° 14 de 2023 sur le commerce par des moyens technologiques modernes établit la base juridique des obligations liées au commerce électronique, tandis que le ministère de l'Économie a publié la décision ministérielle n° 32 de 2026 relative aux accords de distribution exclusive dans la promotion alimentaire numérique et les services de livraison. Cela affecte la manière dont les plateformes structurent l'exclusivité avec les détaillants et les marques.
En Arabie saoudite, le ministère du Commerce fait appliquer la loi sur le commerce électronique, qui met l'accent sur les exigences d'authentification et de divulgation pour les boutiques en ligne et les intermédiaires, renforçant la responsabilité des opérateurs d'épicerie en marketplace. Le Qatar a ajouté une couche de conformité opérationnelle en avril 2026 lorsque le ministère du Commerce et de l'Industrie a publié une directive sur les activités et services de livraison, comprenant des exigences en matière de transparence des prix et de pratiques de sécurité alimentaire et d'emballage, avec des prix de livraison liés électroniquement au ministère. Au niveau régional, les normes de manipulation et d'étiquetage alimentaires de l'Organisation de normalisation du Golfe (GSO) (y compris les règles liées aux conditions de transport et aux exigences de date d'expiration) continuent d'ancrer les pratiques de chaîne du froid, d'emballage et de traçabilité que les épiceries en ligne doivent reproduire dans les dark stores et les flux de travail du dernier kilomètre.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les propriétaires de marques, les exploitations agricoles et les fabricants alimentaires, ainsi que les importateurs qui approvisionnent les détaillants et les grossistes, puis passe par des nœuds de stockage tels que les supermarchés, les dark stores et les points de micro-exécution. La saisie des commandes et la génération de la demande sont portées par des plateformes numériques et des écosystèmes de super-applications (dont Talabat, Noon, HungerStation et InstaShop), tandis que le merchandising, la tarification et les promotions sont de plus en plus gérés via des outils de plateforme tels que l'optimisation des stocks et du picking assistée par IA. Les paiements sont traités via des cartes, des portefeuilles électroniques et des options de paiement différé (BNPL), et le service client et la gestion des remboursements relèvent de la couche plateforme, ce qui donne aux opérateurs un fort contrôle sur l'expérience client et le comportement de réachat.
L'exécution et le dernier kilomètre relient les détaillants et les plateformes via des préparateurs en magasin, du personnel dédié aux dark stores, des flottes tierces et des réseaux de coursiers internes. La manipulation et l'emballage à température contrôlée deviennent des facteurs de différenciation, en particulier pour les paniers frais et réfrigérés. Les nouvelles directives réglementaires dans des marchés comme le Qatar renforcent les exigences en matière de livraison sûre et d'emballage prévenant la contamination, ce qui se traduit par des procédures opérationnelles standard plus strictes tout au long du picking, de l'emballage et de l'expédition. Les exigences en matière de données et de transparence apparaissent également plus explicitement tout au long de la chaîne, à mesure que les régulateurs examinent les pratiques des plateformes et, dans certains cas, exigent un accès plus clair aux informations opérationnelles, ce qui peut remodeler la manière dont les plateformes gèrent les commissions, la logique tarifaire et les rapports aux partenaires.
Paysage concurrentiel
Le leadership régional reste contestable. L'introduction en bourse de Talabat et sa valeur brute des marchandises de 7,4 milliards USD en 2024 soulignent sa domination dans le Golfe, mais la stratégie de super-application de Careem capte des parts de portefeuille inter-catégories. Noon capitalise sur les partenariats pétro-commerciaux et une large base de commerce électronique, tandis qu'InstaShop Ltd. mise sur le gros après avoir absorbé GroCart. Keeta, soutenu par Meituan, relève la barre avec des autorisations de drones et de profondes réserves de subventions, visant 20 % de part au Moyen-Orient d'ici 2028.
Les mouvements stratégiques se concentrent sur la technologie et l'intégration verticale. Le système de gestion des stocks par intelligence artificielle de Yango Tech, le modèle de la ferme à la table de FreshToHome Foods Private Limited et les hubs de micro-livraison en station-service d'ADNOC Distribution PJSC-noon illustrent des voies variées vers l'amélioration des marges. La conformité réglementaire aux lois de protection des données du Golfe accroît la complexité opérationnelle, favorisant les acteurs établis disposant de centres de données locaux. Les barrières à l'entrée sur le marché comprennent l'automatisation des dark stores à forte intensité capitalistique et la nécessité d'une intelligence artificielle propriétaire pour maintenir une livraison rapide sans éroder les marges. Les perturbateurs de niche dans les kits repas, les produits frais et l'approvisionnement en gros continuent d'exploiter les lacunes que les plateformes à large spectre négligent, maintenant le marché dynamique.
Leaders du secteur de la livraison de courses en ligne au Moyen-Orient et en Afrique
Talabat Holding plc
Noon AD Holdings One Person Company LLC
InstaShop Ltd.
HungerStation Company LLC
Kibsons International LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La formalisation des règles de commerce numérique et de livraison dans les principaux marchés du Golfe crée un espace pour des modèles opérationnels conformes qui simplifient l'intégration des marchands et réduisent les frictions pour les consommateurs. La directive d'avril 2026 du Qatar sur les activités et services de livraison, incluant des exigences liées à la transparence des prix et à la liaison électronique des prix de livraison avec le ministère, soutient les opportunités pour les plateformes de construire des intégrations standardisées et des workflows de tarification prêts pour l'audit, reproductibles à travers les réseaux de partenaires. Aux Émirats arabes unis, la décision ministérielle n° 32 de 2026 sur les accords de distribution exclusive dans la promotion alimentaire numérique et les services de livraison augmente la valeur des structures de partenariat flexibles, incitant les plateformes et les épiceries à ajuster les arrangements d'exclusivité, l'accès à l'assortiment et les mécaniques promotionnelles tout en gérant le risque de conformité.
L'exécution pilotée par la technologie est une autre opportunité à court terme, les opérateurs transformant la vitesse en marge et élargissant la pénétration des catégories, en particulier à mesure que les formats de quick-commerce dépassent les achats d'appoint. Les preuves de concept sur le terrain incluent le déploiement d'AInventory de Yango Tech pour soutenir Talabat Mart avec une précision d'exécution des commandes rapportée de 98 %, et des offres express pilotées par les détaillants telles que le service express 24 heures de Carrefour à Dubaï, qui livre en 60 minutes à partir d'un catalogue étendu. Dans certaines parties de l'Afrique, les lacunes de la chaîne du froid limitent l'expansion des produits frais et réfrigérés, ce qui crée un espace pour des mises à niveau d'infrastructure ciblées et des développements logistiques adossés à du financement, soutenus par les discussions de Breadfast avec l'IFC pour un montant allant jusqu'à 13 millions USD afin d'approfondir l'infrastructure du quick-commerce égyptien.
Développements récents du secteur
- Juillet 2026 : Uber Technologies a acquis Delivery Hero, y compris Talabat et HungerStation. L'accord signale une consolidation majeure de la livraison en ligne au MEA et reconfigure les dynamiques concurrentielles régionales, en particulier pour les opérations de Talabat et HungerStation.
- Juin 2026 : Noon AD Holdings One Person Company LLC s'associe à Dubai Silicon Oasis pour créer des bancs d'essai destinés aux startups pour la technologie de livraison interne. La collaboration fait progresser les capacités technologiques du dernier kilomètre et de livraison et accélère le développement technologique dans l'écosystème de livraison rapide MEA.
- Mai 2026 : Talabat Holding plc publie ses résultats du T1 2026 et lance un programme d'investissement 2026 axé sur la stratégie Everyday App. L'initiative renforce l'écosystème de la plateforme et élargit les capacités de portefeuille électronique et de commande des consommateurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des produits alimentaires commandés via des canaux en ligne et livrés aux utilisateurs finaux au Moyen-Orient et en Afrique, y compris les frais liés à l'exécution et à la livraison de ces paniers alimentaires via des plateformes numériques.
Exclusions du périmètre : la livraison de repas de restaurant et les livraisons de commerce de détail hors épicerie (comme l'électronique et l'habillement) sont exclues, sauf si elles sont vendues dans le cadre d'une commande d'épicerie.
Aperçu de la segmentation
- Par type de produit
- Livraison au détail
- Commerce rapide (moins de 30 minutes)
- Livraison de kits repas
- Épicerie spécialisée et ethnique
- Articles de pharmacie et de santé
- Par vitesse de livraison
- Standard (lendemain et plus)
- Le jour même (2-12 h)
- Instantanée (moins de 2 h)
- Par type de plateforme
- Application mobile
- Portail web
- Vocal et appareils connectés
- Par type de client
- Consommateurs particuliers
- Entreprises et institutions
- Par géographie
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Koweït
- Bahreïn
- Oman
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Kenya
- Maroc
- Reste de l'Afrique
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le contexte de la demande et établir des fourchettes réalistes pour les principaux intrants avant que nous échangions avec les acteurs du marché. Nous avons consulté des sources publiques telles que les offices nationaux de statistiques et les banques centrales (pour les tendances d'inflation et de dépenses des consommateurs), les portails douaniers et commerciaux pertinents pour les importations alimentaires, les indicateurs d'approvisionnement et de prix alimentaires de la FAO, ainsi que les régulateurs des télécommunications ou de l'économie numérique qui publient des indicateurs de connectivité et d'adoption numérique.
Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée pour comprendre l'expansion de l'exécution, les tendances des frais de livraison et les poussées de catégories susceptibles de modifier la valeur des commandes au fil du temps. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et de renseignement des entreprises, ainsi que pour les données d'importation et d'exportation au niveau des expéditions, afin de vérifier la cohérence des tendances de disponibilité des produits alimentaires et d'épicerie qui influencent la profondeur de l'assortiment en ligne. Les sources documentaires mentionnées ici sont illustratives, et nous avons utilisé des documents et ensembles de données publics supplémentaires pour la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires utilisent des entretiens d'experts et des enquêtes auprès de détaillants alimentaires, places de marché en ligne, opérateurs de livraison, spécialistes des paiements, et gestionnaires logistiques au Moyen-Orient et en Afrique. Leurs contributions aident à tester la valeur du panier, la fréquence des commandes, les frais de livraison, la répartition des canaux, et l'activité de commerce rapide, tout en combler les lacunes de données par pays. Les réponses sont vérifiées par rapport aux signaux de détail et de paiement, avec un nouveau contact lorsque les hypothèses nécessitent des clarifications.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Directeurs (CXO) : 18 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante du bassin de demande qui relie les dépenses de vente au détail alimentaire régionales à la pénétration en ligne, puis les convertit en valeur de commande livrée en utilisant des schémas typiques de taille de panier et de fréquence de commande selon la maturité du marché. Une fois ce chiffre établi, nous l'avons corroboré avec des approximations ascendantes sélectives utilisant des points de prix échantillonnés, des fourchettes de frais de livraison observées et des vérifications de canal sur la part de volume gérée par la livraison pilotée par le détaillant par rapport à l'exécution pilotée par la plateforme.
Les intrants traités comme des leviers de modèle explicites comprenaient la concentration de la population urbaine, les tendances d'utilisation des smartphones et d'internet, l'inflation des prix des produits alimentaires, la progression de la valeur moyenne des commandes, les pratiques en matière de frais de livraison et de frais de service, et la part du quick commerce par rapport à la livraison programmée dans le mix total. Lorsque la couverture était faible pour les pays plus petits, les lacunes ont été traitées par approximation à partir de marchés similaires, puis ajustées en fonction du pouvoir d'achat, des contraintes logistiques et de l'adoption en ligne, avant d'être revalidées lors des entretiens.
Les prévisions ont utilisé une analyse de scénarios soutenue par des avis d'experts sur la vitesse à laquelle la pénétration en ligne peut évoluer, la manière dont l'économie de la livraison pourrait se normaliser, et la manière dont la profondeur de l'assortiment et la disponibilité de la chaîne du froid affectent les commandes répétées. Cela a maintenu la vision prospective pratique, car chaque facteur peut être retracé à un petit ensemble d'hypothèses mesurables.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation entre des signaux indépendants, notamment les dépenses implicites d'épicerie en ligne par habitant, la cohérence par rapport à l'élan global du commerce électronique, et la question de savoir si les tailles de panier projetées restaient réalistes par rapport à l'inflation alimentaire et aux tendances de revenus. Les écarts ont été examinés en plusieurs étapes, en commençant par des vérifications au niveau des analystes sur les intrants et les formules, suivies d'un second examen qui remet en question les valeurs aberrantes et impose la documentation du raisonnement.
Si des écarts importants apparaissaient par rapport aux retours des entretiens ou à de nouvelles divulgations publiques, les répondants étaient recontactés et les hypothèses révisées avant validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements d'inflation marqués, des évolutions réglementaires ou des expansions majeures de l'exécution. Avant la livraison, une nouvelle passe de validation est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation de Mordor Intelligence du marché de la livraison d'épicerie en ligne au Moyen-Orient et en Afrique comparée à d'autres estimations publiées
Les tailles de marché publiées pour la livraison d'épicerie en ligne au MEA peuvent sembler très éloignées car les études ne comptabilisent pas toujours les mêmes lignes de revenus, géographies ou modèles de livraison, et appliquent ensuite des inflations et calendriers de devises d'année de base différents. Les différences proviennent également de la manière dont chaque éditeur traite le quick commerce, la livraison programmée, et si les commissions de marketplace sont comptées en totalité ou seulement en tant que revenu net.
L'écart principal provient du mélange de la livraison de repas de restaurant et du commerce électronique plus large dans le total, alors que Mordor Intelligence ne comptabilise que les commandes d'épicerie livrées aux utilisateurs finaux et aligne les valeurs de 2025 sur une seule devise et configuration d'inflation d'année de base avant de prévoir vers l'avenir.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,98 Mds USD (2025) | |
| Revue professionnelle A | 7,47 Mds USD (2025) | Utilise une définition plus étroite qui mélange l'épicerie avec certains paniers orientés repas et peut nettoyer la valeur de la plateforme via un reporting en revenu net uniquement, ce qui compresse les totaux par rapport aux modèles de valeur de commande complète. |
| Cabinet de conseil régional B | 82,83 Mds USD (2024) | Semble dimensionner un univers de vente au détail d'épicerie en ligne plus large et peut inclure des ventes d'épicerie en ligne non livrées ou des catégories de vente au détail connexes, et utilise également une année de base différente, ce qui amplifie l'écart de niveau. |
Le tableau montre que les choix de périmètre comptent plus que les calculs, en particulier concernant ce qui est considéré comme valeur de livraison d'épicerie et si les catégories connexes sont incluses. En maintenant les intrants liés à la pénétration, à la valeur du panier, à la fréquence de commande et aux pratiques de frais de livraison, l'estimation reste traçable à des facteurs clairs qui peuvent être revérifiés et mis à jour de manière reproductible.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la livraison de courses en ligne au Moyen-Orient et en Afrique ?
La taille du marché de la livraison de courses en ligne a atteint 20,13 milliards USD en 2026 et devrait atteindre 34,59 milliards USD d'ici 2031 à un CAGR de 11,43 %.
Quel modèle de livraison connaît la croissance la plus rapide ?
Le commerce rapide, défini par une livraison en moins de 30 minutes, devrait croître à un rythme annuel de 14,01 % jusqu'en 2031, dépassant la livraison au détail programmée.
Pourquoi l'Arabie saoudite est-elle considérée comme le principal moteur de croissance ?
Les dépenses gouvernementales en infrastructure numérique, la participation croissante des femmes au marché du travail et les partenariats agressifs avec les plateformes alimentent un CAGR de 12,67 % en Arabie saoudite jusqu'en 2031.
Quel est le principal défi opérationnel pour les plateformes ?
Les coûts élevés du dernier kilomètre, qui peuvent dépasser 30 % de la valeur des commandes dans certaines métropoles africaines, restent le principal obstacle à la rentabilité malgré les améliorations technologiques.
Comment les entreprises améliorent-elles la précision des stocks ?
Les opérateurs déploient des outils alimentés par l'intelligence artificielle tels qu'AInventory de Yango Tech, atteignant des taux de précision d'exécution des commandes de 98 % et réduisant les ruptures de stock.
Dernière mise à jour de la page le:



