
Taille et Part du Marché des Engrais
Analyse du Marché des Engrais par Mordor Intelligence
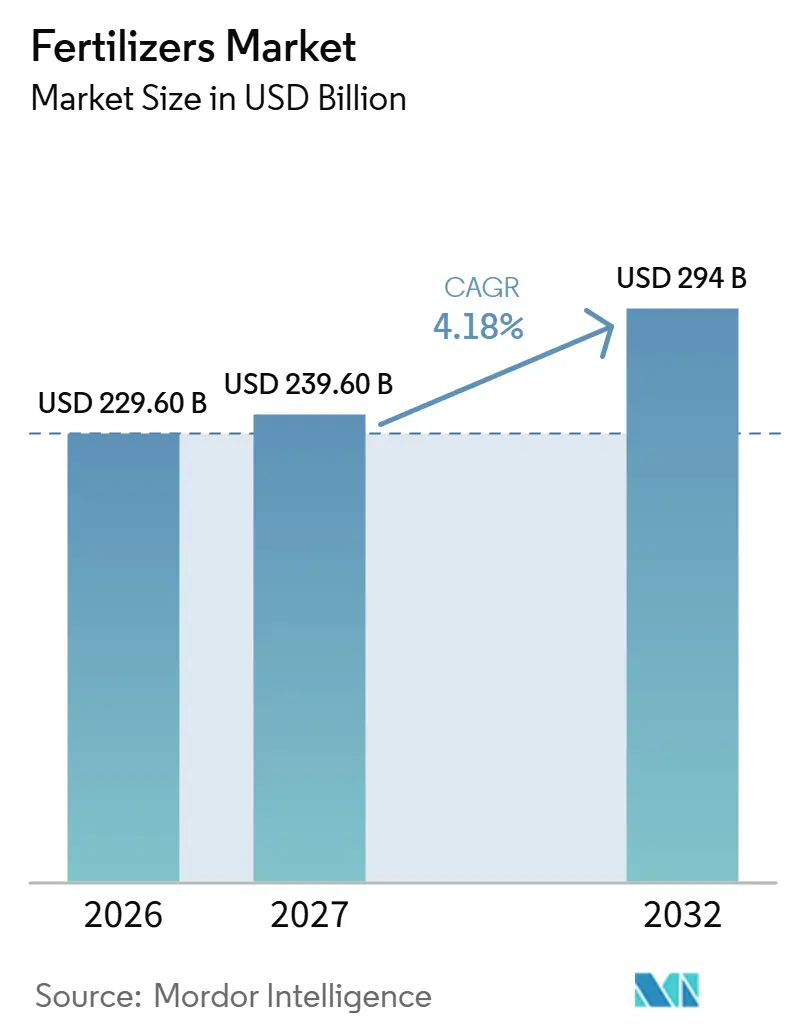
La taille du marché des engrais devrait augmenter de 229,6 milliards USD en 2026 à 239,6 milliards USD en 2027 et atteindre 294 milliards USD d'ici 2032, avec un CAGR de 4,18 % sur 2027-2032. Le volume du marché des engrais devrait augmenter de 537,1 millions de tonnes métriques en 2026 à 548,4 millions de tonnes métriques en 2027 et atteindre 608,5 millions de tonnes métriques d'ici 2032, avec un CAGR de 2,1 % sur 2027-2032.
La demande croissante d'urée en Inde et la dépendance aux importations d'engrais accroissent la valeur d'un approvisionnement fiable, tandis que la fertigation élargit la demande pour les grades hydrosolubles. La perturbation de l'approvisionnement en matières premières liée au conflit au Moyen-Orient, débutée en février 2026, a exercé une pression supplémentaire sur les coûts des intrants. Les fournisseurs peuvent répondre par la fabrication locale, l'intégration énergétique et des produits nutritifs différenciés. L'accessibilité financière peut limiter la mesure dans laquelle les réponses en matière de produits et d'approvisionnement se traduisent en achats de nutriments chez les agriculteurs de l'Union européenne.
Principaux Enseignements du Rapport
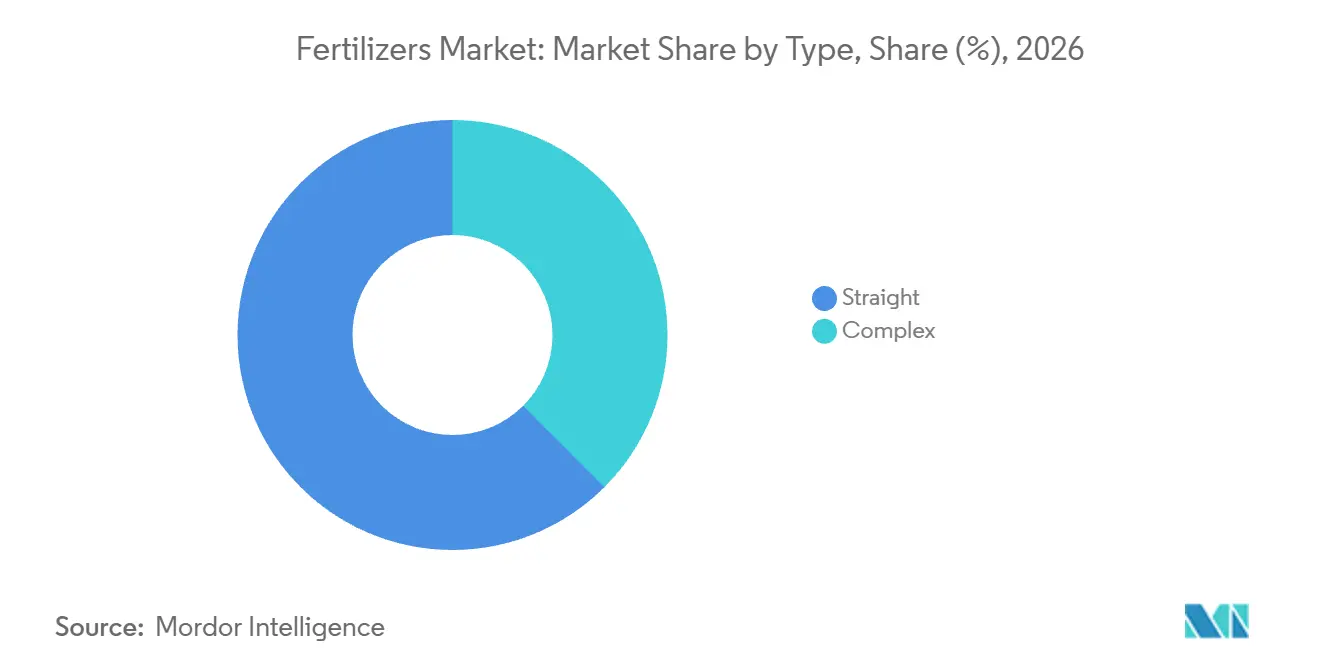
- Par type, les engrais simples détenaient une part de marché de 62,5 % en 2026, tandis que les engrais complexes devraient connaître la croissance la plus rapide avec un CAGR de 5,6 % sur 2027-2032.
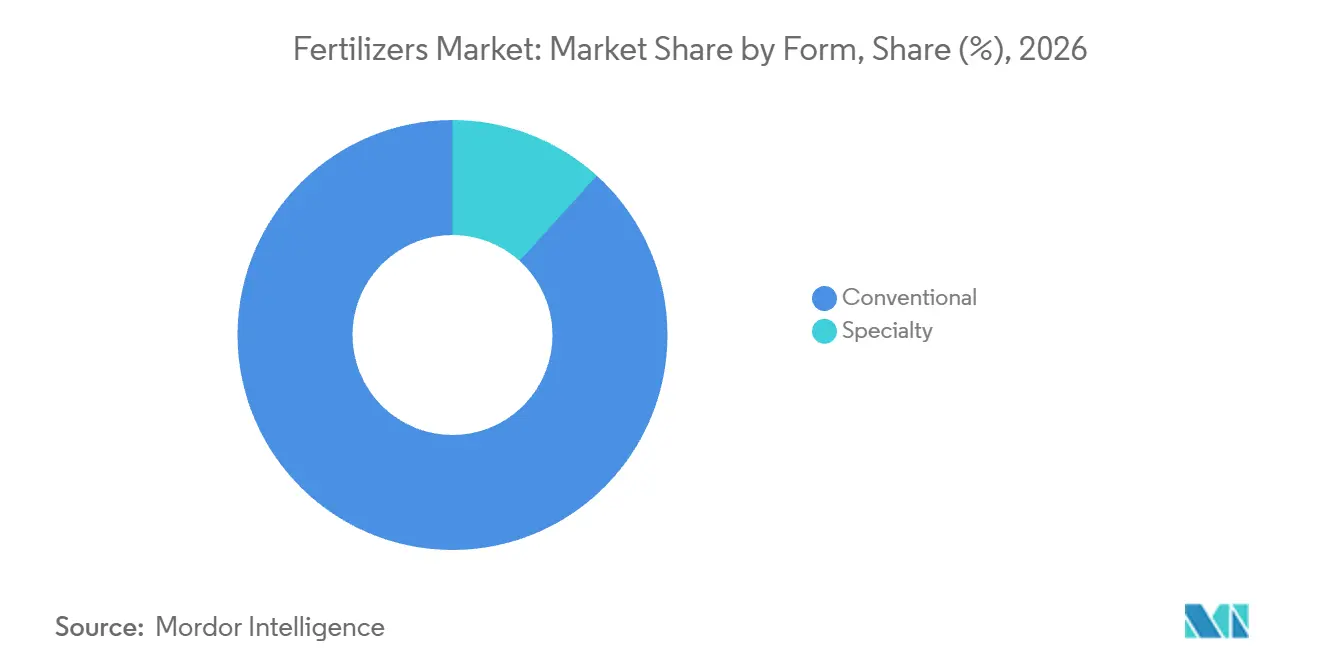
- Parmi les formes, les produits conventionnels étaient en tête avec une part de 88,29 % de la taille du marché des engrais en 2026, tandis que les engrais spécialisés devraient connaître la croissance la plus rapide avec un CAGR de 6,1 % sur 2027-2032.
- L'application au sol était en tête des modes d'application avec une part de 71,65 % de la valeur des ventes en 2026, et la fertigation devrait connaître la croissance la plus rapide avec un CAGR de 5,8 % sur 2027-2032.
- Par types de cultures, les grandes cultures ont contribué à hauteur de 81,47 % de la valeur des ventes en 2026, tandis que les cultures horticoles devraient connaître la croissance la plus rapide avec un CAGR de 7 % sur 2027-2032.
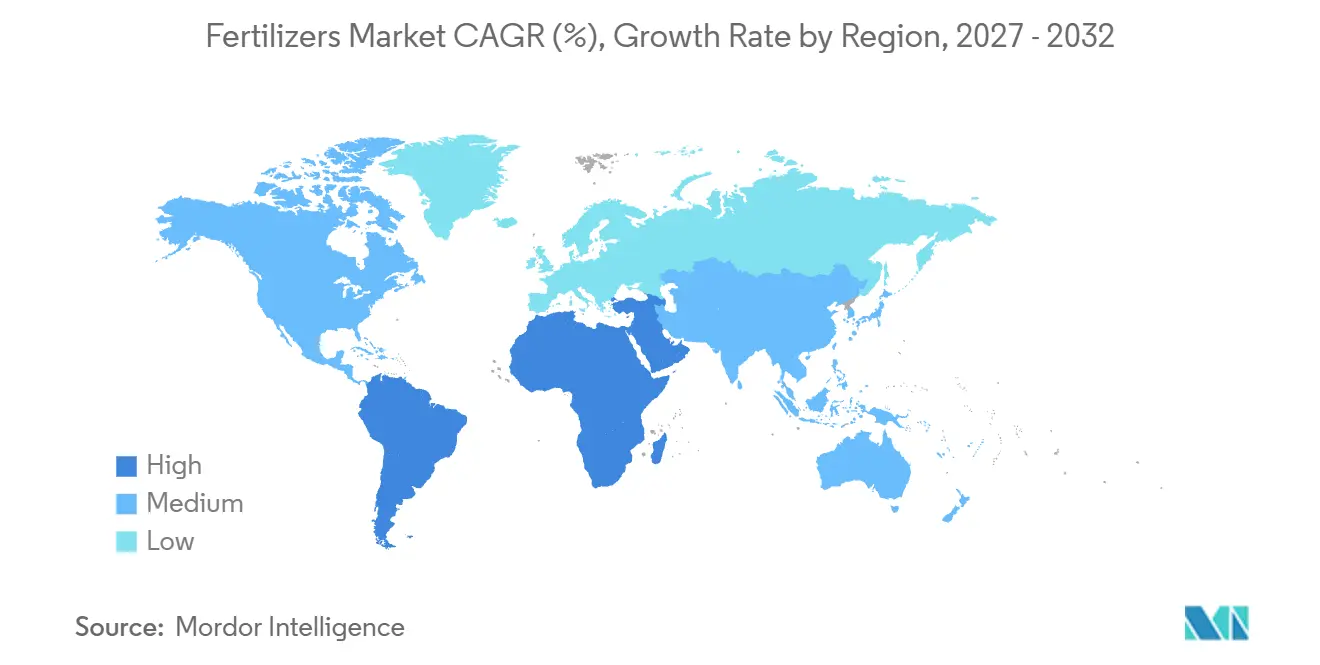
- Géographiquement, l'Asie-Pacifique détenait 52,2 % de la valeur des ventes en 2026, et l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande d'engrais liée aux projets d'agriculture de précision | +1.4% | Roumanie, Serbie, Égypte et Maroc | Moyen terme (2-4 ans) |
| Transition vers des politiques de gestion des nutriments climatiquement intelligentes | +1.3% | Régions de production agricole de l'Union européenne | Moyen terme (2 à 4 ans) |
| Adoption rapide de formulations spéciales et à libération lente | +1.5% | Zones de production d'engrais spécialisés aux Pays-Bas | Court terme (≤ 2 ans) |
| Expansions de capacité dans les régions à faible coût de gaz naturel | +1.1% | Zones de production d'engrais liées au gaz en Argentine | Long terme (≥ 4 ans) |
| Incitations aux crédits carbone pour la production d'ammoniac vert | +0.3% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Plateformes d'application à taux variable activées par l'intelligence artificielle | +0.4% | Districts rizicoles de Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'engrais liée aux projets d'agriculture de précision
Les projets de précision peuvent élargir le rôle commercial des engrais en intégrant leur utilisation dans un programme numérique de gestion agricole. En mai 2025, Syngenta et Al Dahra ont annoncé un partenariat pour mettre en œuvre des solutions numériques sur plus de 220 000 acres de fermes Al Dahra en Roumanie, en Serbie, en Égypte et au Maroc. Syngenta fournirait des outils de ciblage des engrais, tandis qu'Al Dahra exploite les fermes. Al Dahra identifie les engrais comme des intrants agricoles à achat direct dans sa stratégie d'approvisionnement. Le programme relie le ciblage des engrais sur l'empreinte agricole annoncée avec un opérateur qui achète directement les engrais, donnant à l'initiative un lien commercial avec les ventes d'intrants.
Transition vers des politiques de gestion des nutriments adaptées au climat
Une politique nutritive adaptée au climat peut relier la demande d'engrais à la fois au soutien à la gestion agricole et à la filière de production du produit nutritif. La Commission européenne a adopté son Plan d'action sur les engrais le 19 mai 2026, encourageant les agriculteurs de l'Union européenne à utiliser des éco-régimes et des services de conseil pour améliorer l'efficacité de la gestion des nutriments.[1] Le plan soutient également les engrais décarbonés, à faible teneur en combustibles fossiles et circulaires. Le soutien consultatif et les éco-régimes créent un cadre dans lequel une offre d'engrais circulaires ou à faible teneur en combustibles fossiles peut être envisagée parallèlement à un objectif explicite d'efficacité nutritive. Les fournisseurs d'engrais circulaires et à faible teneur en combustibles fossiles peuvent relier leur offre à la fois aux conseils en matière d'efficacité nutritive et aux filières de production, donnant aux agriculteurs une raison soutenue par les politiques de considérer ces produits.
Adoption rapide de formulations spécialisées et à libération lente
Les formulations spécialisées peuvent accroître la valeur des engrais en répondant aux exigences d'application qui affectent l'adéquation commerciale d'un produit. Le nitrate de potassium de SQM convient à l'irrigation au goutte-à-goutte et par micro-asperseurs, où les engrais doivent être hautement solubles et exempts d'impuretés. Sa haute solubilité et sa composition sans chlore contribuent à soutenir une prime par rapport au chlorure et au sulfate de potassium. Par ailleurs, la première usine modèle d'engrais à libération lente et contrôlée du Groupe Kingenta aux Pays-Bas est entrée en production en avril 2025. Ce déploiement illustre une voie de production supplémentaire spécifique à la formulation, parallèlement à la différenciation axée sur l'application des nutriments solubles. Les cultivateurs irrigués peuvent payer pour des caractéristiques nutritives telles que la solubilité sans appliquer une plus grande quantité physique d'engrais.
Expansions de capacité dans les régions à faible coût de gaz naturel
Les projets intégrés à l'énergie peuvent convertir les ressources gazières en approvisionnement supplémentaire en engrais azotés tout en liant l'économie de production à l'accès aux matières premières. En juillet 2026, Pampa Energía a approuvé une décision finale d'investissement pour une usine d'urée granulaire prévue à Bahía Blanca, en Argentine, avec une capacité annuelle de 2,1 millions de tonnes métriques.[2] Sa filiale en propriété exclusive Fértil Pampa S.A.U. développera le projet pour monétiser les réserves de gaz de schiste de Vaca Muerta. Pampa a indiqué que le gaz et l'électricité seraient fournis principalement en interne et représenteraient environ 70 % des coûts de production d'urée. Cette intégration donne à l'opération d'engrais proposée une connexion directe à ses intrants de coûts combinés les plus importants. Une exécution réussie créerait une option d'approvisionnement à l'exportation supplémentaire dont la compétitivité repose substantiellement sur l'intégration énergétique.
Analyse de l'Impact des Contraintes*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.9% | Amérique du Nord, Europe et Moyen-Orient | Court terme (≤ 2 ans) |
| Plafonds réglementaires sur l'utilisation de l'azote en Europe | -0.6% | Zones vulnérables aux nitrates désignées en Angleterre | Moyen terme (2-4 ans) |
| Expansion des surfaces agricoles biologiques | -0.2% | Régions d'agriculture biologique de Grande-Bretagne | Moyen terme (2 à 4 ans) |
| Pénurie d'eau pour la fertigation dans les régions arides | -0.2% | Régions arides utilisant la fertigation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La volatilité des matières premières peut contraindre la demande d'engrais abordables en augmentant le coût de production des nutriments finis. La perturbation de l'approvisionnement en matières premières liée au conflit au Moyen-Orient a débuté en février 2026. La Banque mondiale a signalé que les prix mondiaux des engrais ont augmenté au premier trimestre 2026 dans un contexte de perturbations de l'approvisionnement, de hausse des coûts des intrants et de restrictions commerciales. L'accessibilité financière s'est nettement détériorée pour l'urée, mesurée comme les prix des engrais par rapport à l'indice des prix alimentaires. Par ailleurs, Nutrien Ltd. a signalé un coût des marchandises vendues par tonne métrique plus élevé en 2025 qu'en 2024, principalement en raison des coûts du gaz naturel liés au Henry Hub. L'absorption de ces augmentations peut comprimer les marges des producteurs, tandis que leur répercussion élève la barrière d'accessibilité qui limite la portée commerciale des engrais azotés.
Plafonds réglementaires sur l'utilisation de l'azote en Europe
Les plafonds d'utilisation de l'azote peuvent contraindre la demande d'engrais même lorsqu'un agriculteur voit une raison agronomique d'appliquer davantage de nutriments. Dans les zones vulnérables aux nitrates désignées en Angleterre, les limites annuelles d'application d'azote combinent l'azote des engrais manufacturés et l'azote du fumier disponible pour les cultures pour la plupart des cultures. Les désignations 2025-2028 appliquent des restrictions à chaque champ dans une zone désignée. Les limites spécifiques aux cultures comprennent des exceptions spécifiées et des allocations supplémentaires, notamment des circonstances liées au rendement et soutenues par des conseillers. Étant donné que le fumier contribue au même plafond, l'azote manufacturé supplémentaire doit s'inscrire dans l'application autorisée restante. Le plafond porte sur l'azote total plutôt que sur le choix du produit, de sorte qu'une recommandation d'appliquer davantage d'azote ne peut se convertir en ventes que sur les champs où les allocations de fumier et spécifiques aux cultures laissent une marge.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type :
l'échelle établie de l'urée face à un approvisionnement plus restreint en engrais complexesLes engrais simples représentaient une part de 62,5 % de la taille du marché des engrais en 2026, ce qui en fait le segment le plus important. L'Inde a enregistré 35,26 millions de tonnes métriques de ventes d'urée d'avril 2025 à janvier 2026, contre 34,59 millions sur les mêmes mois un an plus tôt. Le régime de subvention à l'urée de l'Inde fixe un prix de détail maximum pour les agriculteurs, tandis que les fabricants et les importateurs reçoivent un remboursement pour la différence entre le coût livré et la réalisation du marché. La tarification adossée au remboursement peut ancrer un large débouché agricole pour les fournisseurs d'urée, rendant le mécanisme de subvention commercialement significatif parallèlement à la disponibilité physique du produit.
Les engrais complexes devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,6 % sur 2027-2032. CRISIL Ratings a signalé que le taux d'utilisation des capacités d'engrais complexes en Inde a atteint environ 95 % au cours de l'exercice 2026 dans un contexte de demande soutenue et de croissance limitée des capacités.[3] En février 2026, CRISIL a projeté environ 4 millions de tonnes métriques par an d'ajouts de capacité jusqu'à l'exercice 2029 sur une base d'environ 16 millions pour les grades DAP et NPK indiens. Ces ajouts planifiés offrent aux producteurs une voie pour répondre à la demande croissante au-delà du débit des usines fortement utilisées.

Par forme :
l'échelle conventionnelle coexiste avec la croissance du portefeuille spécialiséLes engrais conventionnels représentaient une part de marché de 88,29 % en 2026, ce qui en fait le segment le plus important. Le segment d'urée granulaire de CF Industries Holdings, Inc. a vendu 4,11 millions de tonnes courtes en 2025, en baisse de 9 % par rapport à 2024. La direction a favorisé la production de nitrate d'ammonium uréique par rapport à l'urée granulaire, tandis qu'un stock de début plus faible a également réduit la disponibilité de l'offre. L'activité d'urée granulaire a conservé une échelle substantielle tandis que son allocation de production et ses stocks contraignaient le volume disponible à la vente. Le choix entre les produits azotés peut devenir une source d'exposition à l'approvisionnement pour les acheteurs d'urée granulaire, même au sein d'une activité d'engrais conventionnels établie.
Les engrais spécialisés devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,1 % sur 2027-2032. SQM a déclaré des ventes de son activité Nutrition Végétale Spécialisée de 1,01 million de tonnes métriques en 2025, contre 982,9 milliers de tonnes métriques en 2024. Ces ventes de ligne d'activité comprennent des produits fabriqués par SQM et des produits tiers vendus dans le cadre d'un accord commercial, reliant l'offre à la fois à la fabrication interne et à l'approvisionnement externe. Cette structure offre une voie pour élargir une offre spécialisée sans que chaque vente supplémentaire dépende de la propre production de l'entreprise, de sorte que l'accès à des produits complémentaires peut contribuer parallèlement à l'échelle de fabrication.
Par mode d'application :
le sol en tête tandis que l'irrigation élargit la livraison des nutrimentsL'application au sol était le segment le plus important, représentant une part de 71,65 % de la valeur des ventes en 2026. Les cultivateurs de grandes cultures à grande superficie peuvent épandre ou incorporer des nutriments granulaires sans utiliser l'équipement d'irrigation comme canal de livraison des engrais. Leur compromis concerne la couverture des champs et le placement des nutriments à la dose agronomique, plutôt que la solubilité nécessaire pour faire passer les engrais dans les conduites d'irrigation. Le volume des produits granulaires suit la superficie traitée et la dose agronomique plutôt que le débit d'eau, ce qui maintient les acres en dehors des systèmes de fertigation accessibles à ces produits.
La fertigation devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,8 % sur 2027-2032. Le rapport annuel 2025 d'ICL Group Ltd. décrivait une utilisation croissante de la fertigation et liait une plus grande utilisation de l'irrigation au goutte-à-goutte à une demande accrue d'engrais liquides et hydrosolubles. Il décrivait également l'application d'engrais par fertigation comme plus efficace lorsque des engrais spécialisés sont utilisés. Au sein des activités d'engrais spécialisés, ce lien signifie que la croissance du mode d'application peut modifier le mix de produits utilisés par les cultivateurs irrigués, les nutriments liquides et hydrosolubles offrant une voie pour capter son adoption.
Par type de culture :
l'exposition au riz soutient l'échelle tandis que la nutrition horticole se développeLes grandes cultures étaient le segment le plus important, avec 81,47 % de la valeur des ventes en 2026. Le riz occupait environ un tiers de la superficie cultivée dans une enquête 2024-25 en Andhra Pradesh comparant les agriculteurs pratiquant le semis à sec avant la mousson avec les agriculteurs témoins. Les agriculteurs témoins appliquaient 420 kilogrammes d'engrais par hectare au riz, contre 259 kilogrammes par hectare dans le groupe de semis à sec avant la mousson. Dans le cadre de cette enquête, le potentiel de vente pour le riz dépend des pratiques nutritives ainsi que de la superficie cultivée.
Les cultures horticoles devraient être le segment à la croissance la plus rapide, avec un CAGR de 7 % sur 2027-2032. SQM produit des nutriments végétaux spécialisés utilisés principalement pour la fertigation dans les cultures à haute valeur ajoutée, notamment les fruits, les fleurs et certains légumes. L'ensemble de son activité Nutrition Végétale Spécialisée a déclaré 535,3 milliers de tonnes métriques de ventes au premier semestre 2026, en hausse de 11 % par rapport à la même période en 2025. La production de fruits, de fleurs et de légumes offre aux producteurs de nutriments une voie ciblée vers des cultivateurs spécialisés, complétant l'échelle d'une activité de produits spécialisés plus large.
Analyse Géographique
Marché des Engrais en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché de 52,2 % en 2026, ce qui en fait la plus grande zone géographique. Les entreprises industrielles chinoises au-dessus de la taille désignée ont produit 64,81 millions de tonnes métriques d'engrais chimiques sur une base équivalente à 100 % en 2025, en hausse de 7,1 % par rapport à 2024. Les perspectives de mai 2026 de l'Association internationale des fabricants d'engrais (IFA) ont lié la croissance mondiale de l'utilisation de l'azote dans ses prévisions pour l'année fertilisante 2025/26 à l'Asie de l'Est et du Sud, soulignant la Chine et l'Inde comme consommateurs dominants et les restrictions à l'exportation de la Chine pour protéger l'accessibilité financière intérieure. La croissance de la production chinoise seule ne garantit pas un approvisionnement supplémentaire à l'exportation, car la Chine a périodiquement restreint les exportations d'urée et de phosphate pour maintenir les prix des engrais abordables pour les agriculteurs chinois.
Marché des Engrais en Afrique
L'Afrique devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 6 % sur 2027-2032. Les perspectives de mai 2026 de l'IFA ont projeté une utilisation croissante d'engrais phosphatés jusqu'à l'année fertilisante 2025/26, portée par l'Afrique du Nord avec une croissance également présente en Afrique subsaharienne. Par ailleurs, le ministère de l'Alimentation et de l'Agriculture du Ghana a remis 40 000 sacs d'engrais inorganique à l'Association des agriculteurs paysans du Ghana en juin 2026 pour distribution dans le cadre du Programme Feed Ghana. Ce canal ciblait les agriculteurs membres, en particulier ceux qui pourraient ne pas bénéficier des allocations au niveau des districts. Le mécanisme est un accès soutenu par l'État, la remise acheminant le produit par le biais d'une organisation d'agriculteurs, de sorte que le volume atteignant les agriculteurs membres dans ce canal dépend de la portée de la distribution ainsi que de la disponibilité des engrais.
Un rapport de 2025 de l'Organisation des Nations Unies pour l'alimentation et l'agriculture a identifié l'Amérique du Nord parmi les régions où des décennies d'utilisation intensive et abusive d'engrais avaient créé une grave pollution azotée. Au sein de l'Europe, la Commission européenne a décrit la capacité limitée des agriculteurs de l'Union européenne à répercuter les coûts plus élevés des engrais sur les prix des cultures, liant des prix des intrants plus élevés à une utilisation réduite des nutriments et à des rendements plus faibles. En Amérique du Sud, Fertilizar a estimé préliminairement l'application d'engrais en Argentine à 5,1 millions de tonnes métriques en 2025, en hausse de 3 % par rapport à 2024. La base de producteurs du Moyen-Orient comprenait le complexe intégré de Qatar Fertiliser Company à Mesaieed, qui a déclaré une production record d'urée en 2025. Les gains d'application en Argentine offrent aux fournisseurs une opportunité de volume, tandis que la capacité limitée des agriculteurs de l'Union européenne à récupérer les coûts des intrants fait des prix plus élevés des engrais une menace pour les ventes de nutriments.
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue d'un fabricant cherchant à vendre des produits nutritifs finis. Les règles portent sur différentes portes commerciales, notamment l'enregistrement des produits, les rejets de fabrication et les permis d'exploitation continus. En Allemagne, les engrais harmonisés au niveau de l'Union européenne et les produits couverts par les règles nationales suivent des voies réglementaires distinctes. Le plan d'entrée d'un fournisseur doit faire correspondre son produit et son activité opérationnelle aux exigences de conformité applicables.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite | Nigéria |
|---|---|---|---|---|---|---|
| Autorité principale | Agence de protection de l'environnement et autorités de permis de rejet | Autorités de surveillance du marché | Ministère de l'Agriculture et des Affaires rurales | Ministère de l'Agriculture et de l'Élevage (MAPA) | Ministère de l'Environnement, de l'Eau et de l'Agriculture, Département des services végétaux | Département responsable des engrais du ministère fédéral de l'agriculture, l'Autorité prescrite statutaire |
| Instruments ou orientations clés | Directives sur les effluents de fabrication d'engrais 40 CFR Partie 418 | Règlement (UE) 2019/1009 pour les engrais harmonisés au niveau de l'Union européenne | Mesures d'enregistrement des engrais et orientations administratives de mai 2026 | Décret 4 954 tel que modifié par le Décret 12 858/2026 | Examen de conformité des formules en vertu de la Loi du CCG sur les engrais et les amendements du sol | Loi nationale sur le contrôle de la qualité des engrais de 2019 |
| Effet commercial | Les rejets d'eaux usées couverts nécessitent des contrôles de permis ou de prétraitement | Exigences de conformité et de surveillance pour les produits harmonisés | Dossiers d'enregistrement et essais sur le terrain généralement nationaux, avec des exemptions spécifiées | Enregistrement des établissements et supervision étatique simultanée du commerce et de l'utilisation | Examen de conformité des formules et administration des permis d'importation/exportation d'engrais | Permis valables 3 ans sauf suspension ou annulation ; frais de renouvellement tous les 3 ans |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Assouplissement | Assouplissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
La note Faible de la Chine reflète les obligations de dossier et d'essai, l'Assouplissement étant soutenu par la simplification procédurale de mai 2026 et la transition d'un an pour les essais sur le terrain. La note Moyen de l'Allemagne reflète la conformité des produits et la surveillance, tandis que l'Assouplissement reflète le projet du 19 octobre 2026 pour les digestats liquides spécifiés issus du fumier d'élevage, sous réserve d'adoption, d'autorisation allemande, de transposition nationale et de garanties environnementales. Les notes Moyen et Aucun changement pour les États-Unis et le Brésil reflètent respectivement les obligations établies en matière d'effluents et d'enregistrement, avec Aucun changement fondé sur les contrôles des rejets couverts et le cadre d'application 2026 basé sur les rôles du Brésil. Les jugements Moyen et Aucun changement pour l'Arabie Saoudite et le Nigéria reflètent l'examen des formules saoudiennes et les permis commerciaux, ainsi que le permis conditionnel de 3 ans du Nigéria et le cycle de frais de renouvellement en vertu de sa Loi de 2019.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les fournisseurs de matières premières, les fabricants, les manutentionnaires en vrac et les canaux de distribution agricole captent les revenus aux étapes opérationnelles successives. Nutrien Ltd. relie la production d'azote au Canada, aux États-Unis et à Trinité-et-Tobago avec une activité de distribution intermédiaire et une activité de vente au détail agricole en aval. Relier ces activités peut soutenir la capacité d'un producteur à vendre des nutriments finis en alignant la production avec la capacité physique nécessaire pour les manutentionner et les livrer.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en matières premières | Fournisseurs de roche phosphatée tels que Jordan Phosphate Mines Company, partenaire de coentreprise JIFCO | Ventes de roche phosphatée | Dépendance aux livraisons de roche sous contrat | Qualifier un approvisionnement alternatif en roche parallèlement aux contrats à long terme |
| Production et finition des nutriments | Fabricants d'engrais intégrés tels que Yara International ASA, Nutrien Ltd. et Koch Fertilizer, LLC | Ventes d'engrais finis | Inadéquation entre la production de l'usine et la capacité de manutention en aval | Coordonner le débit de production avec la capacité de chargement des terminaux |
| Stockage en vrac et transport | Opérateurs de terminaux tels que Yara International ASA ; opérateurs de terminaux en vrac et de logistique tels que Koch Fertilizer, LLC | Revenus de distribution dans les ventes de produits livrés | Dépendance aux connexions de transport en vrac | Utiliser les connexions disponibles par barge, rail et camion |
| Distribution agricole et vente au détail | Distributeurs coopératifs tels qu'IFFCO ; détaillants agricoles tels que Nutrien Ltd. et la filiale d'IFFCO, IFFCO eBazar | Ventes d'engrais par les canaux coopératifs et de vente au détail | Portée du dernier kilomètre auprès des acheteurs ruraux dispersés | Combiner la distribution coopérative avec la couverture de vente au détail rurale |
| Source: Mordor Intelligence | ||||
L'intégration en amont peut soutenir la visibilité de l'approvisionnement tout en rendant la performance des actifs liés commercialement conséquente. Jordan Phosphate Mines Company (JPMC) fournit de la roche phosphatée dans le cadre d'un accord à long terme à Jordan India Fertiliser Company (JIFCO), sa coentreprise avec IFFCO, et dispose d'un droit d'achat jusqu'à 30 % de sa production d'acide phosphorique. Cet arrangement lie l'approvisionnement en intrants d'un partenaire de coentreprise à un débouché optionnel pour la production intermédiaire. L'option d'achat de JPMC préserve la discrétion sur une partie de la production d'acide, faisant de la sécurité des matières premières et de l'offtake engagé des objectifs commerciaux distincts au sein de la même coentreprise.
Paysage concurrentiel
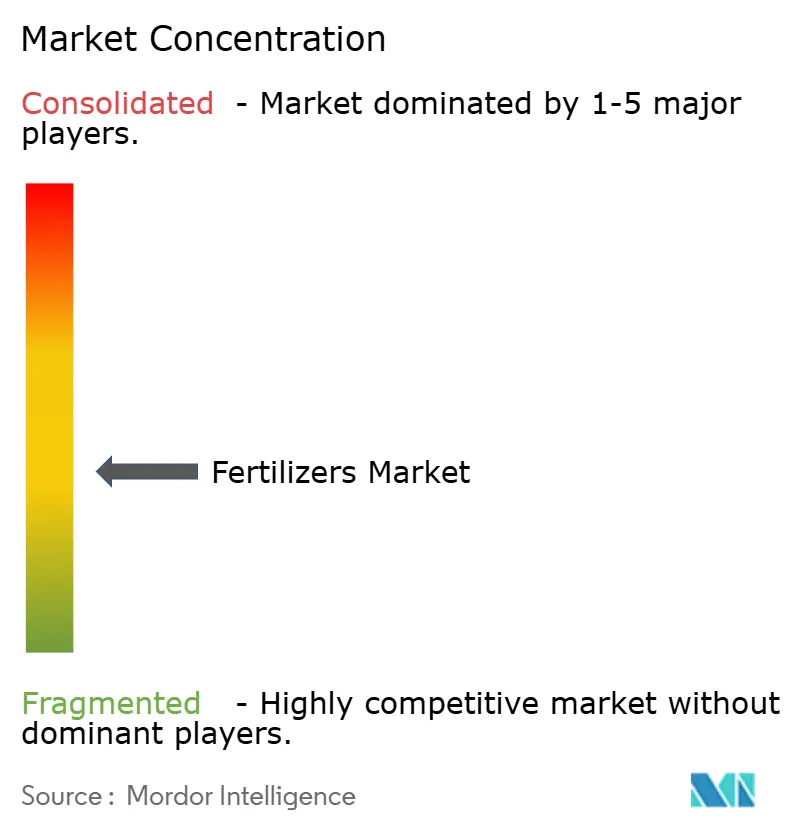
Le secteur est modérément fragmenté, combinant de grands producteurs intégrés avec des fournisseurs axés sur des nutriments particuliers et des applications spécialisées. CF Industries Holdings, Inc. produit de l'ammoniac et des engrais azotés, tandis qu'ICL Group Ltd. développe des engrais spécialisés pour différents sols et applications. Nutrien Ltd. combine production, distribution et vente au détail agricole, tandis que The Mosaic Company et ses filiales produisent et commercialisent des nutriments concentrés de phosphate et de potasse pour les cultures. Yara International ASA exploite un portefeuille mondial à base d'azote et a augmenté la production d'engrais finis de 0,2 million de tonnes métriques pour atteindre un record en 2025. L'approvisionnement en azote place CF Industries et Yara dans la même comparaison, tandis que l'accent de Mosaic sur le phosphate et la potasse et la gamme spécialisée d'ICL rendent les fournisseurs seulement partiellement interchangeables.
Les récentes initiatives des entreprises portent sur la localisation de l'approvisionnement et la propriété des actifs. ICL Group Ltd. a ouvert une installation de production d'engrais spécialisés dans le Maharashtra, en Inde, en mars 2026, ajoutant une production locale d'engrais hydrosolubles pour le marché indien. En décembre 2025, Nutrien Ltd. a finalisé la vente de sa participation de 50 % dans le producteur d'azote argentin Profertil à des acquéreurs conjoints Adecoagro S.A. et Asociación de Cooperativas Argentinas. ICL a cité la dépendance de l'Inde aux importations d'engrais et les perturbations des voies d'approvisionnement, faisant de la production nationale une alternative potentielle pour les acheteurs lorsque les livraisons transfrontalières fléchissent.
L'investissement dans l'ammoniac bas carbone introduit une barrière concurrentielle différente car l'autorisation et la construction doivent précéder la nouvelle production opérationnelle. Le projet de coentreprise Blue Point de CF Industries Holdings, Inc. en Louisiane a reçu l'approbation du permis et a tenu sa cérémonie de pose de la première pierre en 2026. L'installation prévue dispose d'une capacité annuelle d'environ 1,4 million de tonnes métriques d'ammoniac bas carbone, avec une production attendue à partir de 2029. L'approbation du permis supprime un obstacle au développement de ce projet, tandis que la construction et la mise en service séparent son échelle planifiée de l'approvisionnement opérationnel. Le positionnement bas carbone et la disponibilité de l'approvisionnement à court terme peuvent diverger pour les acheteurs d'azote tout au long de la période de construction de Blue Point.
Leaders du secteur des engrais
-
CF Industries Holdings, Inc.
-
ICL Group Ltd.
-
Nutrien Ltd.
-
The Mosaic Company
-
Yara International ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Engrais Entreprises couvertes dans ce rapport
- Nutrien Ltd.
- Uralkali PJSC (Uralchem Group)
- The Mosaic Company
- K+S Aktiengesellschaft
- ICL Group Ltd.
- EuroChem Group AG
- CF Industries Holdings, Inc.
- OCP S.A.
- PhosAgro PJSC
- Coromandel International Limited
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- Haifa Chemicals Ltd.
- Yara International ASA
- Koch Fertilizer, LLC
- Grupa Azoty S.A. (Compo Expert)
- BHP Group Limited
- Qinghai Salt Lake Industry Co., Ltd.
Développements industriels récents dans Marché des Engrais
- Oct 2026 : La Commission européenne a ouvert une consultation sur un projet de mesure permettant aux États membres d'autoriser des digestats liquides spécifiés dérivés du fumier d'élevage comme engrais, sous réserve de garanties et de transposition nationale.
- Sep 2026 : Le ministère de l'Économie argentin a approuvé la demande soumise par Fértil Pampa, filiale de Pampa Energía, au régime d'incitation aux grands investissements du pays pour son projet d'engrais planifié.
Portée et méthodologie
Aperçu de la segmentation
| Complexes | ||
| Simples | Micronutriments | Bore |
| Cuivre | ||
| Fer | ||
| Manganèse | ||
| Molybdène | ||
| Zinc | ||
| Autres | ||
| Azotés | Nitrate d'Ammonium | |
| Ammoniac Anhydre | ||
| Urée | ||
| Autres | ||
| Phosphatés | Phosphate Diammonique (DAP) | |
| Phosphate Monoammonique (MAP) | ||
| Superphosphate Simple (SSP) | ||
| Triple Superphosphate (TSP) | ||
| Autres | ||
| Potassiques | Chlorure de Potassium (MoP) | |
| Sulfate de Potassium (SoP) | ||
| Autres | ||
| Macronutriments Secondaires | Calcium | |
| Magnésium | ||
| Soufre | ||
| Conventionnels | |
| Spéciaux | Engrais à Libération Contrôlée (CRF) |
| Engrais Liquides | |
| Engrais à Libération Lente (SRF) | |
| Hydrosolubles |
| Fertigation |
| Foliaire |
| Sol |
| Grandes Cultures |
| Cultures Horticoles |
| Gazon et Ornementaux |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Europe | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Asie-Pacifique | Australie |
| Bangladesh | |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Pakistan | |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Turquie |
| Arabie Saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Nigeria |
| Afrique du Sud | |
| Reste de l'Afrique |
| Par Type | Complexes | ||
| Simples | Micronutriments | Bore | |
| Cuivre | |||
| Fer | |||
| Manganèse | |||
| Molybdène | |||
| Zinc | |||
| Autres | |||
| Azotés | Nitrate d'Ammonium | ||
| Ammoniac Anhydre | |||
| Urée | |||
| Autres | |||
| Phosphatés | Phosphate Diammonique (DAP) | ||
| Phosphate Monoammonique (MAP) | |||
| Superphosphate Simple (SSP) | |||
| Triple Superphosphate (TSP) | |||
| Autres | |||
| Potassiques | Chlorure de Potassium (MoP) | ||
| Sulfate de Potassium (SoP) | |||
| Autres | |||
| Macronutriments Secondaires | Calcium | ||
| Magnésium | |||
| Soufre | |||
| Par Forme | Conventionnels | ||
| Spéciaux | Engrais à Libération Contrôlée (CRF) | ||
| Engrais Liquides | |||
| Engrais à Libération Lente (SRF) | |||
| Hydrosolubles | |||
| Par Mode d'Application | Fertigation | ||
| Foliaire | |||
| Sol | |||
| Par Type de Culture | Grandes Cultures | ||
| Cultures Horticoles | |||
| Gazon et Ornementaux | |||
| Par Géographie | Amérique du Nord | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Europe | France | ||
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Russie | |||
| Espagne | |||
| Ukraine | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Australie | ||
| Bangladesh | |||
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Pakistan | |||
| Philippines | |||
| Thaïlande | |||
| Vietnam | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Argentine | ||
| Brésil | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient | Turquie | ||
| Arabie Saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Nigeria | ||
| Afrique du Sud | |||
| Reste de l'Afrique | |||
Définition du marché
- NIVEAU D'ESTIMATION DU MARCHÉ - Les estimations du marché pour les différents types d'engrais ont été réalisées au niveau du produit et non au niveau du nutriment.
- TYPES DE NUTRIMENTS COUVERTS - Nutriments primaires : N, P et K, Macronutriments secondaires : Ca, Mg et S, Micronutriments : Zn, Mn, Cu, Fe, Mo, B et autres
- TAUX MOYEN D'APPLICATION DES NUTRIMENTS - Il s'agit du volume moyen de nutriments consommés par hectare de terres agricoles dans chaque pays.
- TYPES DE CULTURES COUVERTS - Grandes cultures : Céréales, Légumineuses, Oléagineux et Cultures Fibreuses. Horticulture : Fruits, Légumes, Cultures de Plantation et Épices, Gazon et Ornementaux
| Mot-clé | Définition |
|---|---|
| Engrais | Substance chimique appliquée aux cultures pour assurer les besoins nutritionnels, disponible sous diverses formes telles que granulés, poudres, liquides, hydrosolubles, etc. |
| Engrais Spécial | Utilisé pour une efficacité améliorée et une disponibilité des nutriments, appliqué par voie sol, foliaire et fertigation. Comprend les CRF, SRF, engrais liquides et engrais hydrosolubles. |
| Engrais à Libération Contrôlée (CRF) | Enrobés de matériaux tels que polymère, polymère-soufre et autres matériaux tels que les résines pour assurer la disponibilité des nutriments pour la culture tout au long de son cycle de vie. |
| Engrais à Libération Lente (SRF) | Enrobés de matériaux tels que le soufre, le neem, etc., pour assurer la disponibilité des nutriments pour la culture sur une période plus longue. |
| Engrais Foliaires | Comprennent à la fois des engrais liquides et hydrosolubles appliqués par voie foliaire. |
| Engrais Hydrosolubles | Disponibles sous diverses formes incluant liquide, poudre, etc., utilisés en mode d'application foliaire et par fertigation. |
| Fertigation | Engrais appliqués par différents systèmes d'irrigation tels que l'irrigation goutte-à-goutte, la micro-irrigation, l'irrigation par aspersion, etc. |
| Ammoniac Anhydre | Utilisé comme engrais, directement injecté dans le sol, disponible sous forme liquide gazeuse. |
| Superphosphate Simple (SSP) | Engrais phosphaté contenant uniquement du phosphore à une teneur inférieure ou égale à 35%. |
| Triple Superphosphate (TSP) | Engrais phosphaté contenant uniquement du phosphore à une teneur supérieure à 35%. |
| Engrais à Efficacité Améliorée | Engrais enrobés ou traités avec des couches supplémentaires de divers ingrédients pour les rendre plus efficaces par rapport aux autres engrais. |
| Engrais Conventionnel | Engrais appliqués aux cultures par des méthodes traditionnelles incluant l'épandage à la volée, le placement en rangs, l'incorporation au labour, etc. |
| Micronutriments Chélatés | Engrais en micronutriments enrobés d'agents chélatants tels que EDTA, EDDHA, DTPA, HEDTA, etc. |
| Engrais Liquides | Disponibles sous forme liquide, principalement utilisés pour l'application d'engrais aux cultures par voie foliaire et par fertigation. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les analyses des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




