
Taille et parts du marché des jetables médicaux en non-tissé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.39 Milliards de dollars |
| Taille du Marché (2031) | 38.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
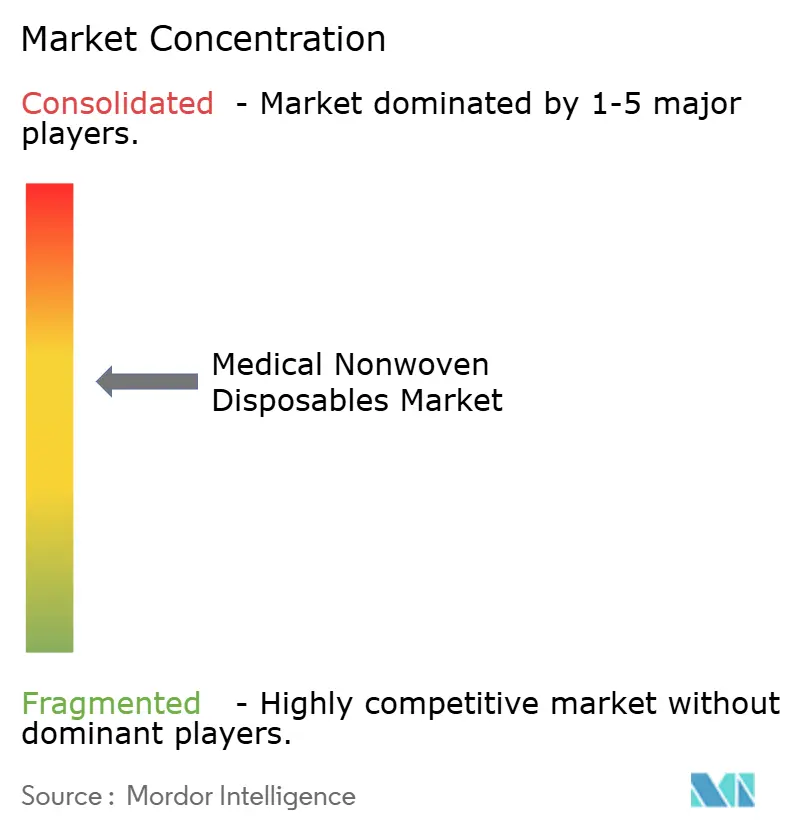
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jetables médicaux en non-tissé par Mordor Intelligence
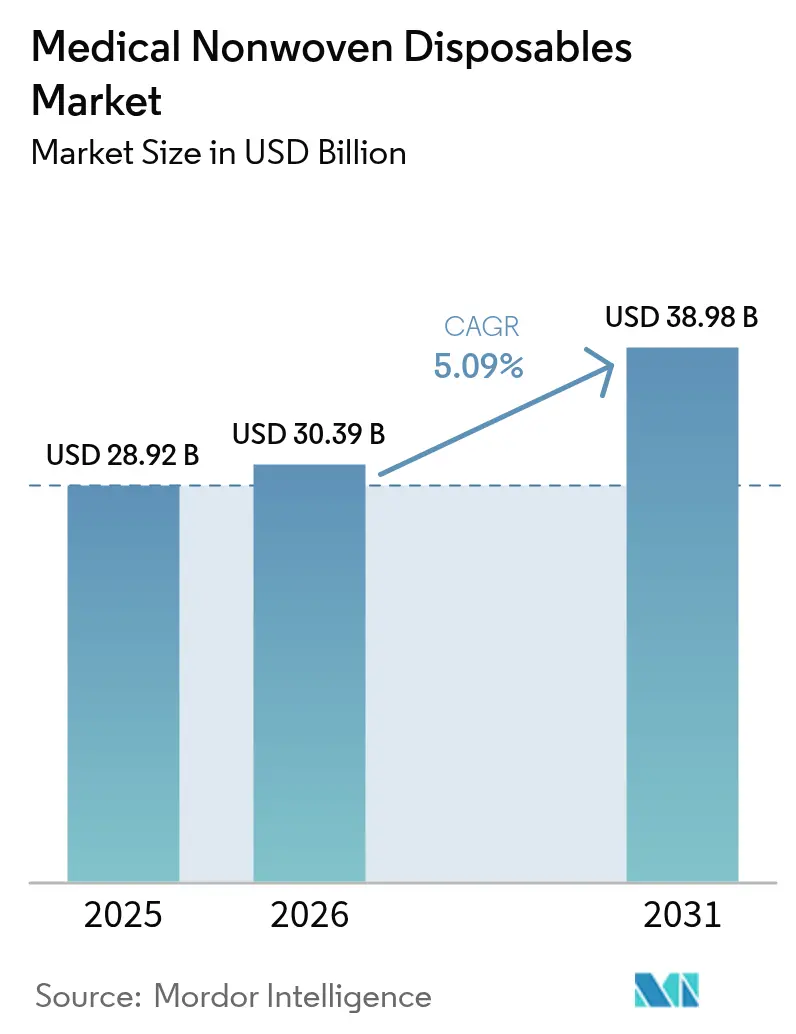
La taille du marché des jetables médicaux en non-tissé est estimée à 30,39 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 28,92 milliards USD, avec des projections pour 2031 indiquant 38,98 milliards USD, croissant à un TCAC de 5,09 % sur la période 2026-2031.
La demande croissante de produits barrières contre les infections, l'adoption généralisée de vêtements chirurgicaux jetables et les évolutions démographiques constantes vers des populations plus âgées continuent de soutenir la croissance des volumes. L'innovation produit, notamment les composites respirants et les finitions antimicrobiennes, permet une tarification premium tout en aidant les hôpitaux à se conformer à des protocoles de contrôle des infections de plus en plus stricts. Les dépenses d'investissement consacrées à la capacité nationale d'équipements de protection individuelle (EPI) aux États-Unis, en Europe et dans certains marchés d'Asie-Pacifique renforcent la résilience de l'approvisionnement, mais la pression sur les coûts persiste en raison des fluctuations des prix de la résine de polypropylène. Les impératifs de durabilité réorientent progressivement les investissements vers des substrats spunbond biodégradables, mais le polypropylène reste indispensable en raison de ses performances de stérilité éprouvées et de son historique réglementaire bien établi. L'intensité concurrentielle reste modérée ; les principaux fournisseurs utilisent l'intégration en amont et des technologies de barrière propriétaires pour protéger leurs marges dans un marché qui récompense encore l'échelle et la fiabilité.
Principaux enseignements du rapport
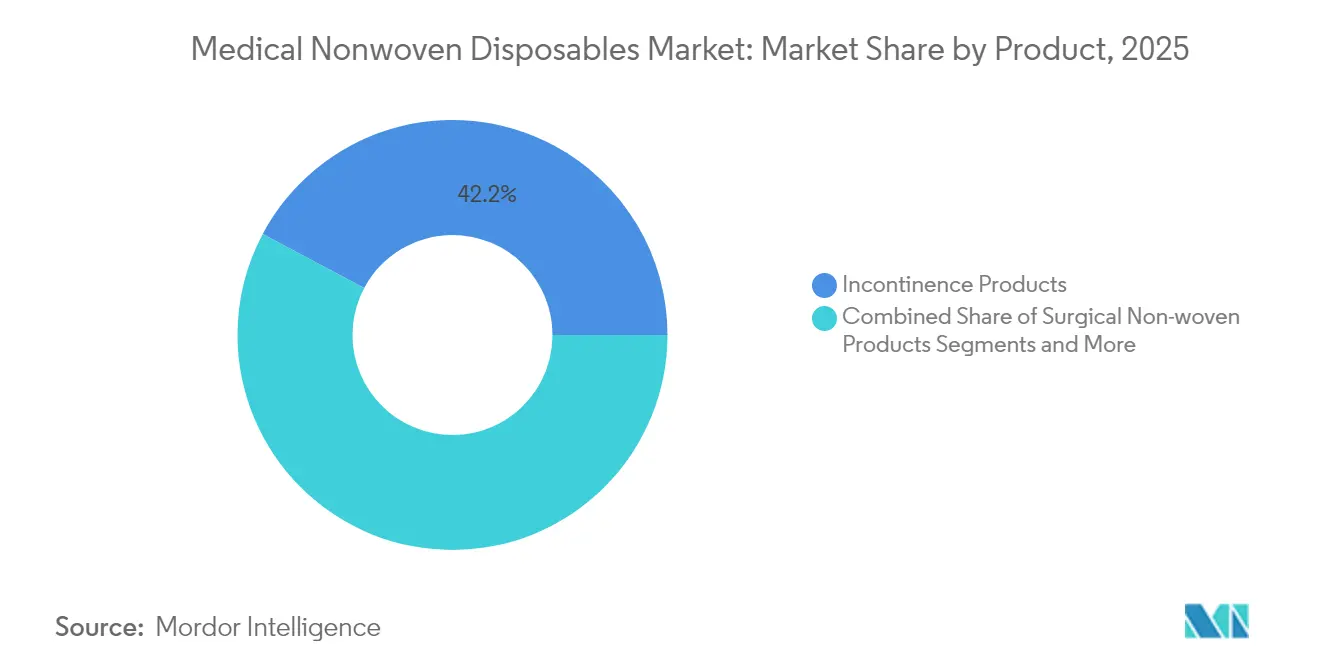
- Par catégorie de produit, les produits d'incontinence ont dominé avec une part de revenus de 42,21 % en 2025 ; les pansements pour plaies avancés devraient se développer à un TCAC de 5,68 % jusqu'en 2031.
- Par matériau, le spunbond en polypropylène représentait 47,62 % de la part du marché des jetables médicaux en non-tissé en 2025, tandis que les alternatives biodégradables devraient croître à un TCAC de 5,55 % jusqu'en 2031.
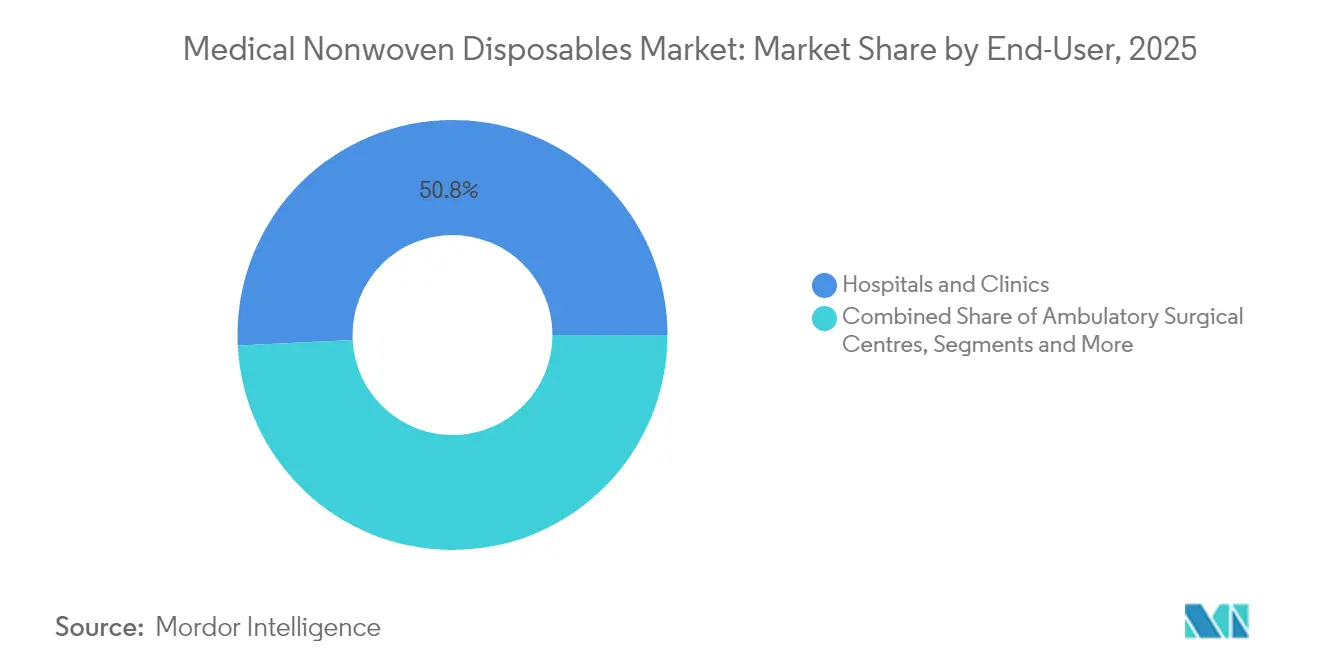
- Par utilisateur final, les hôpitaux et cliniques représentaient 50,78 % de la taille du marché des jetables médicaux en non-tissé en 2025 et les centres chirurgicaux ambulatoires progressent à un TCAC de 5,92 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont dominé avec une part de revenus de 45,71 % en 2025 ; les pharmacies en ligne devraient progresser à un TCAC de 6,04 % sur la période 2026-2031.
- Par géographie, l'Amérique du Nord a capté 39,83 % de la part du marché des jetables médicaux en non-tissé en 2025 et l'Asie-Pacifique devrait croître à un TCAC de 6,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des jetables médicaux en non-tissé
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la population gériatrique mondiale | +1.2% | Mondial, avec la plus forte concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Incidence croissante des infections associées aux soins de santé | +0.8% | Mondial, particulièrement aigu dans les systèmes de santé en développement | Moyen terme (2-4 ans) |
| Expansion des volumes chirurgicaux dans les économies émergentes | +0.9% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Directives strictes de contrôle des infections dans les établissements ambulatoires | +0.6% | Amérique du Nord, Europe, avec répercussions sur l'APAC | Court terme (≤ 2 ans) |
| Adoption croissante de non-tissés spun-melt imprégnés d'antimicrobiens | +0.7% | Mondial, porté par les marchés de santé avancés | Moyen terme (2-4 ans) |
| Subventions gouvernementales pour la fabrication nationale d'EPI et de textiles médicaux | +0.5% | États-Unis, Union européenne, certains pays d'APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la population gériatrique mondiale
Les personnes âgées de 60 ans et plus dépassent déjà 310 millions en Chine seule, un chiffre qui stimule la demande à long terme pour les produits absorbants pour adultes et les pansements pour plaies avancés [1]LBX Pharmacy Chain, "Rapport annuel 2024," LBX Pharmacy Chain, lbxpharmacy.cn. La prévalence des plaies chroniques augmente fortement avec l'âge, obligeant les hôpitaux et les services de soins à domicile à maintenir des stocks plus importants de pansements en non-tissé respirants et respectueux de la peau. Les établissements de soins de longue durée se développent dans le monde entier, et chaque lit se traduit directement par une demande récurrente de protège-matelas et de protège-alèses jetables. Des études cliniques associent le vieillissement à des taux plus élevés de fragilité, de malnutrition et d'infections liées aux dispositifs, renforçant davantage la dépendance institutionnelle aux draps et blouses stériles à usage unique[2]Agence pour la recherche et la qualité des soins de santé, "Prévention des infections associées aux soins de santé," AHRQ, ahrq.gov. Ensemble, ces pressions démographiques créent une base prévisible et pluriannuelle pour le marché des jetables médicaux en non-tissé.
Incidence croissante des infections associées aux soins de santé
Les infections associées aux soins de santé coûtent aux hôpitaux américains entre 35,7 et 45 milliards USD chaque année, les analystes estimant que 70 % des cas peuvent être évités grâce à de meilleurs matériaux barrières et à des contrôles des flux de travail. Les équipes d'approvisionnement hospitalier privilégient donc les non-tissés intégrant des couches imperméables aux fluides et des agents chimiques antimicrobiens. Les programmes d'audit et de retour d'information mesurent de plus en plus la conformité au niveau des matériaux, renforçant le lien entre le choix du produit et le remboursement. Les pansements de gaze avancés infusés d'ions d'argent ou d'additifs cationiques ont démontré des réductions significatives des taux d'infections du site opératoire, validant une tarification premium pour ces solutions. Les régulateurs en Europe et aux États-Unis exigent désormais des données de performance sur la résistance à la pénétration microbienne, accélérant le remplacement des packs de coton traditionnels par des composites techniques. Il en résulte une adoption régulière et soutenue par les prix de références de non-tissés antimicrobiens à marges plus élevées.
Expansion des volumes chirurgicaux dans les économies émergentes
Le nombre de procédures ambulatoires et hospitalières continue d'augmenter en Asie-Pacifique et dans certaines parties de l'Amérique latine, à mesure que les assureurs publics et privés élargissent leur couverture. Les données de Medicare montrent que les centres chirurgicaux ambulatoires ont traité 3,3 millions de bénéficiaires en 2022, soulignant comment les établissements ambulatoires se traduisent par une consommation supplémentaire de blouses, de charlottes et de couvre-chaussures à usage unique. Les prestataires dans des contextes à ressources limitées préfèrent les packs SMS jetables qui équilibrent coût et protection, créant des opportunités d'exportation pour les grands convertisseurs en Chine et en Inde. Les programmes de relance gouvernementaux visant à moderniser les hôpitaux provinciaux stimulent davantage la demande de champs opératoires stériles. Avec l'essor de la chirurgie mini-invasive, les films de champs plus fins et respirants résistant aux solutions de préparation à base d'alcool sont devenus un différenciateur clé de produit. Ces tendances soutiennent collectivement une croissance supérieure à la moyenne pour les sous-segments axés sur les procédures du marché des jetables médicaux en non-tissé.
Directives strictes de contrôle des infections dans les établissements ambulatoires
La Food and Drug Administration américaine alignera pleinement son règlement sur le système de management de la qualité sur la norme ISO 13485:2016 en février 2026, imposant des règles uniformes de contrôle de la conception et de traçabilité aux fabricants de vêtements chirurgicaux. Les blouses d'isolement non stériles relèvent désormais des règles de classe II qui exigent des performances documentées en matière de barrière aux fluides, tandis que les champs chirurgicaux sont réglementés en vertu du 21 CFR 878.4370 avec des mandats de test similaires. Les centres chirurgicaux ambulatoires doivent respecter ces normes sans capacité de stérilisation sur site, ils dépendent donc fortement de kits en non-tissé pré-emballés et stérilisés en phase terminale. La compatibilité avec l'oxyde d'éthylène est donc devenue un attribut matériel critique, orientant les convertisseurs vers des structures riches en polypropylène qui tolèrent une exposition répétée aux agents stérilisants. Les délais de conformité et le risque d'audit entraînent des pics d'approvisionnement à court terme pour les produits certifiés, renforçant les prévisions de volume pour les non-tissés à haute spécification.
Adoption croissante de non-tissés spun-melt imprégnés d'antimicrobiens
Les hôpitaux considèrent désormais la finition antimicrobienne comme une première ligne de défense plutôt que comme une amélioration optionnelle. Les composites spun-melt qui dispersent des additifs de zinc ou de cuivre dans la matrice fibreuse inhibent la croissance des bactéries gram-positives et gram-négatives, prolongeant le temps de port sécurisé des blouses et des masques. Les données de terrain confirment des comptages d'unités formant colonies plus faibles sur les champs traités par rapport au polypropylène non traité, soutenant l'inclusion dans les formulaires pour des marques antimicrobiennes spécifiques. La demande mondiale est la plus prononcée dans les procédures à risque élevé telles que la chirurgie d'implants orthopédiques, où une infection peut doubler la durée de séjour du patient. Étant donné que les mélanges maîtres d'additifs s'intègrent parfaitement dans les lignes de fusion existantes, les fournisseurs augmentent rapidement leur production, traduisant les avancées en science des matériaux directement en revenus plus élevés pour le marché des jetables médicaux en non-tissé.
Subventions gouvernementales pour la fabrication nationale d'EPI
La loi Make PPE in America engage les agences fédérales à s'approvisionner en produits de protection sélectionnés auprès d'usines nationales pendant au moins cinq ans, fournissant des signaux de volume clairs aux convertisseurs américains [3]Bureau de la gestion et du budget de la Maison Blanche, "Avis sur les prévisions de demande d'EPI," whitehouse.archives.gov. Le Département de la sécurité intérieure a reflété cette position dans ses réglementations d'acquisition, garantissant effectivement des commandes de base jusqu'en 2029. Des programmes similaires dans l'Union européenne réservent des quotas d'approvisionnement aux producteurs intra-bloc. Ces mesures politiques donnent aux acteurs verticalement intégrés des flux de trésorerie prévisibles pour justifier des investissements de plusieurs millions de dollars dans des lignes spunbond. La formation de capital renforce la résilience de l'approvisionnement, raccourcit les délais de livraison et améliore la compétitivité mondiale des fournisseurs locaux, ce qui soutient l'expansion régulière du marché des jetables médicaux en non-tissé.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations environnementales liées aux déchets à base de polypropylène | -0.9% | Mondial, avec la pression réglementaire la plus forte en Europe et en Californie | Long terme (≥ 4 ans) |
| Évolution vers des procédures robotiques et laparoscopiques réutilisables | -0.6% | Amérique du Nord, Europe, marchés APAC avancés | Moyen terme (2-4 ans) |
| Volatilité des prix de la résine de polypropylène due à la rationalisation des capacités | -0.7% | Impact sur la chaîne d'approvisionnement mondiale, aigu dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Acceptation clinique lente des non-tissés en biopolymère en raison du coût | -0.4% | Marchés sensibles aux coûts dans les économies émergentes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations environnementales liées aux déchets à base de polypropylène
Des études du cycle de vie menées pendant la pandémie de COVID-19 ont enregistré de fortes augmentations des volumes de déchets en non-tissé, mettant en évidence la pression sur les décharges et les empreintes carbone associées aux EPI à usage unique. Les régulateurs de l'Union européenne et de l'État de Californie explorent désormais des régimes de responsabilité élargie des producteurs qui pourraient augmenter les coûts de conformité pour les produits jetables. Les hôpitaux des centres urbains ont commencé à piloter des collectes en circuit fermé pour des alternatives textiles stérilisables, pouvant potentiellement éroder la demande de blouses SMS à faible valeur ajoutée. Les marques réagissent en introduisant du spunbond en acide polylactique (PLA) qui se dégrade à 95 % en 90 jours dans des conditions de compostage industriel, mais les primes de prix et les données de stérilisation limitées freinent la substitution rapide. À moins que la parité des coûts ne soit atteinte, la durabilité restera un frein qui tempère modestement le TCAC à long terme du marché des jetables médicaux en non-tissé.
Évolution vers des procédures robotiques et laparoscopiques réutilisables
La croissance de la chirurgie mini-invasive réduit la taille du champ opératoire et la zone d'exposition aux fluides, permettant à certains établissements de substituer des accessoires de champs à surface dure aux kits de tissu jetables. Les programmes de respirateurs purificateurs d'air motorisés réutilisables dans les grands systèmes de santé réduisent les taux de consommation annuels de masques jusqu'à 90 % et peuvent économiser des millions de dollars sur un cycle d'amortissement de cinq ans. Bien que les volumes de procédures continuent d'augmenter, la consommation par cas de champs et de blouses standard peut diminuer, exerçant une pression sur les ventes unitaires. Les fournisseurs répondent avec des packs procéduraux allégés adaptés aux plateformes robotiques, mais l'expansion du marché reste plus lente que pour les produits de chirurgie ouverte. Cette dynamique introduit un frein modéré et spécifique aux segments sur la croissance globale du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : Dominance démographique des gammes d'incontinence
Le segment de l'incontinence représentait 42,21 % de la part du marché des jetables médicaux en non-tissé en 2025. L'adoption constante par les consommateurs de culottes pour adultes, de protège-alèses et de protège-slips spécifiques au genre souligne comment les campagnes de réduction de la stigmatisation et les conceptions de produits discrètes convertissent les besoins latents en achats actifs. Les fabricants ont amélioré l'absorption sans ouate et la douceur au contact de la peau, des attributs qui attirent les opérateurs de soins de longue durée et les acheteurs de détail. Les volumes de sous-vêtements jetables pour adultes augmentent dans les supermarchés et les canaux de commerce électronique, aidés par des références grande taille adaptées aux tours de taille jusqu'à 241 cm.
Les pansements pour plaies avancés constituent le groupe de produits à la croissance la plus rapide avec un TCAC de 5,68 %, car les échafaudages de nanofibres électrofilées imitent la matrice extracellulaire et favorisent des environnements de cicatrisation humide. Les patchs bioresorbables auto-adhésifs intégrant des agents antibactériens et des facteurs de croissance à libération contrôlée raccourcissent les intervalles de changement de pansement, allégeant la charge de travail infirmière et réduisant le risque d'infection. Les packs chirurgicaux restent une catégorie fondamentale, la croissance du nombre de procédures compensant les modestes initiatives d'optimisation des packs. Collectivement, ces tendances garantissent que la taille du marché des jetables médicaux en non-tissé continue de bénéficier à la fois des produits de base axés sur le volume et des pansements spécialisés à valeur ajoutée.


Par matériau : Le polypropylène domine mais les alternatives vertes s'accélèrent
Le spunbond en polypropylène représentait 47,62 % de la taille du marché des jetables médicaux en non-tissé en 2025 en raison de son rapport coût-performance favorable et de sa voie de conformité simple. Les stratifiés SMS et SMMS combinent la résistance du spunbond avec la filtration soufflée en fusion pour répondre aux applications chirurgicales à haute contrainte, et les ajouts de capacité aux États-Unis et au Vietnam sont calibrés pour les volumes de soins de santé. Les voiles soufflés en fusion maintiennent une importance critique pour les respirateurs de classe N95, les gouvernements constituant des stocks de médias pour se prémunir contre de futures épidémies respiratoires.
Les substrats en biopolymère et en fibres naturelles ont affiché la croissance la plus élevée à un TCAC de 5,55 %. Les fibres PLA issues de l'amidon de maïs ou de la canne à sucre offrent des performances hypoallergéniques et une évacuation de l'humidité pour les serviettes hygiéniques de nouvelle génération. Des start-ups exploitent des flux de déchets agricoles tels que les feuilles d'ananas et la bagasse pour filer des pâtes biodégradables en noyaux absorbants, un développement qui réduit la teneur en carbone fossile tout en soutenant les économies rurales. Bien que les volumes restent faibles, les primes de prix ont commencé à se réduire à mesure que les vitesses de ligne augmentent, préparant le terrain pour une adoption plus large au cours de la période de prévision.
Par utilisateur final : Les hôpitaux ancrent la demande, les sites ambulatoires progressent
Les hôpitaux et cliniques ont absorbé 50,78 % de la taille du marché des jetables médicaux en non-tissé en 2025. Ils génèrent des commandes en vrac de blouses chirurgicales stériles, de champs et de couvre-chaussures, souvent par le biais d'appels d'offres pluriannuels qui favorisent les fournisseurs intégrés. Les modèles de remboursement liés à la qualité encouragent les établissements de soins aigus à spécifier des tissus barrières de qualité supérieure pour réduire les pénalités liées aux infections.
Les centres chirurgicaux ambulatoires ont affiché la croissance la plus rapide à un TCAC de 5,92 %, les assureurs orientant les procédures à faible risque loin des salles d'opération hospitalières plus coûteuses. Les centres chirurgicaux ambulatoires préfèrent les kits procéduraux tout-en-un qui accélèrent la rotation des salles et simplifient les stocks. L'utilisation dans les soins à domicile est également en hausse ; les protège-matelas jetables et les pansements à faible adhérence permettent des soins personnels sécurisés dans des contextes de vieillissement à domicile, élargissant encore la base de clientèle du marché des jetables médicaux en non-tissé.
Par canal de distribution : La disruption numérique gagne du terrain
Les pharmacies hospitalières détenaient une part de revenus de 45,71 % en 2025, les chaînes d'approvisionnement intégrées maintenant les stocks à haute valeur à portée de main des blocs opératoires. Les organisations d'achats groupés négocient des contrats multi-établissements qui fixent le volume et le prix pendant jusqu'à cinq ans, assurant une absorption prévisible pour les convertisseurs.
Les pharmacies en ligne ont réalisé un TCAC de 6,04 %, bénéficiant d'un essor du commerce électronique qui a porté les ventes mondiales de détail de soins de santé à 309,62 milliards USD en 2022 et pourrait dépasser 732,3 milliards USD d'ici 2027. La livraison directe aux consommateurs de références d'incontinence et de soins des plaies contourne les rayons des magasins, réduisant les coûts de manutention tout en améliorant la confidentialité pour les acheteurs. Les plateformes B2B mettent désormais en relation les cliniques avec des fournisseurs vérifiés, indiquant que les canaux numériques vont tailler une part de plus en plus importante du marché des jetables médicaux en non-tissé.
Analyse géographique
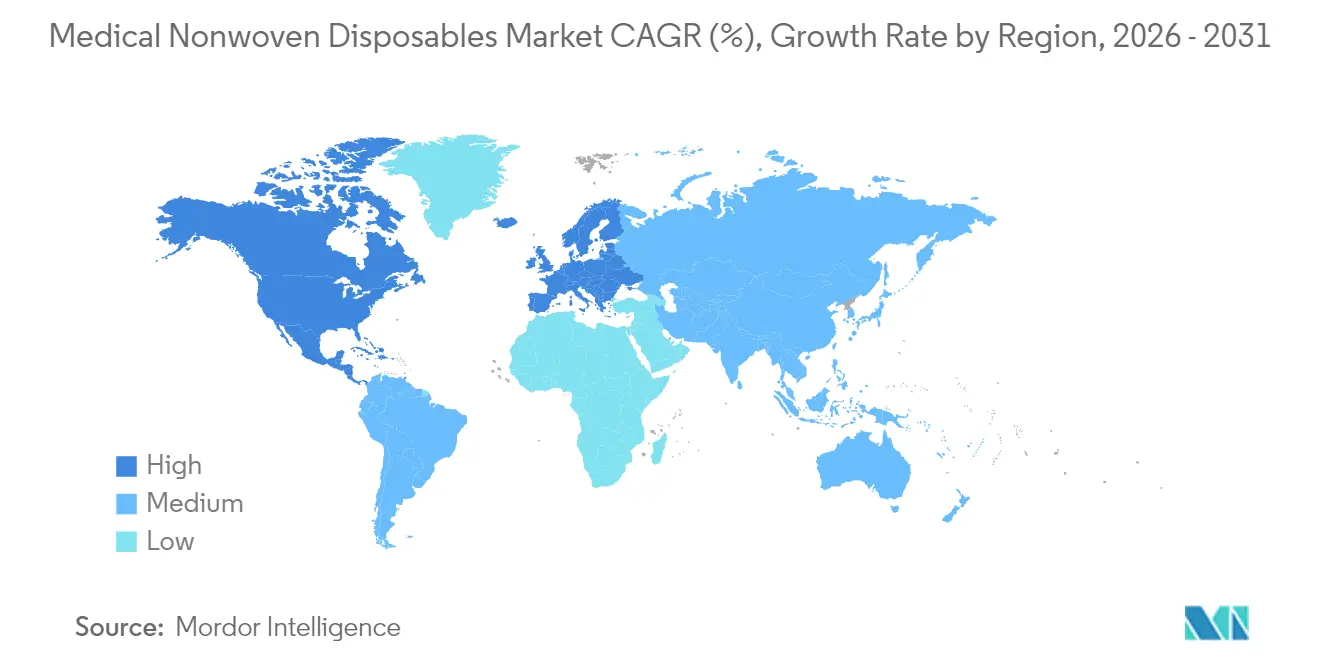
L'Amérique du Nord a contribué à hauteur de 39,83 % aux revenus de 2025 grâce à des normes avancées de contrôle des infections, à une forte intensité de procédures et à des incitations fédérales qui orientent les contrats d'EPI vers les usines nationales. Les fabricants américains ont engagé plus de 290 millions USD dans de nouvelles lignes après que les prévisions de demande fédérales ont garanti la visibilité des commandes, bien que les coûts unitaires nationaux restent supérieurs aux références asiatiques. Le Canada se concentre sur les stocks provinciaux pour la résilience pandémique, soutenant davantage l'utilisation régionale de non-tissés premium.
L'Asie-Pacifique devrait afficher le TCAC le plus rapide de 6,42 % jusqu'en 2031, les gouvernements élargissant la couverture santé universelle et développant les infrastructures chirurgicales. La Chine commande un volume d'exportation significatif en pansements pour plaies et en packs, tirant parti des économies d'échelle et améliorant les systèmes qualité pour maintenir sa part mondiale. L'Inde, l'Indonésie et le Vietnam combinent de faibles coûts de main-d'œuvre avec une consommation locale croissante, incitant les multinationales à établir des coentreprises pour une production plus proche du marché. Le Japon et la Corée du Sud soutiennent la demande de champs à haute spécification en chirurgie robotique, soutenant la croissance en valeur.
L'Europe enregistre une expansion régulière grâce à des mandats environnementaux stricts qui stimulent l'adoption précoce de tissus spunbond biodégradables. Les règles de responsabilité élargie des producteurs fixent des objectifs de recyclage progressifs pour les jetables médicaux, orientant les achats vers des blouses compostables certifiées dans les hôpitaux nordiques. Les établissements d'Europe de l'Est absorbent la fabrication à façon de niche tandis que les convertisseurs de l'UE occidentale se concentrent sur des lignes spécialisées durables.
Le Moyen-Orient et l'Afrique et l'Amérique du Sud représentent ensemble une contribution modeste mais croissante au marché des jetables médicaux en non-tissé. Les investissements dans des hôpitaux phares et des régimes d'assurance maladie nationaux en Arabie saoudite, aux Émirats arabes unis, au Brésil et au Chili créent une demande de packs de procédures jetables, même si la volatilité macroéconomique retarde parfois les appels d'offres publics.

Paysage réglementaire
Les jetables médicaux non tissés vendus comme dispositifs médicaux ou accessoires de dispositifs médicaux doivent répondre à des exigences de qualité, de sécurité et de performance spécifiques au marché. Aux États-Unis, la FDA réglemente les champs opératoires et articles similaires en vertu du 21 CFR 878.4370. Le règlement sur le système de gestion de la qualité (QMSR) est entré en vigueur en février 2026, alignant le 21 CFR Part 820 sur la norme ISO 13485:2016 et renforçant les exigences en matière de contrôles de conception, de traçabilité et de gestion des fournisseurs pour les fabricants de tenues chirurgicales jetables et de kits de procédure.
En Europe, le règlement (UE) 2017/745 (RDM UE) régit le marquage CE et les exigences post-commercialisation pour les dispositifs médicaux concernés, ce qui accroît les exigences en matière de documentation technique et d'évaluation de la conformité, avec des répercussions sur les décisions d'achat des non tissés médicaux utilisés dans les soins cliniques. La sécurité biologique constitue un point de contrôle récurrent dans toutes les régions. L'ISO a publié la norme ISO 10993-1:2025 (6e édition) en novembre 2025, et la FDA a officiellement reconnu la norme ISO 10993-1:2025 en mai 2026 comme norme consensuelle, renforçant l'évaluation de la biocompatibilité fondée sur le risque pour les matériaux utilisés dans les produits non tissés en contact avec le patient.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matières premières et fibres en amont, notamment la résine de polypropylène pour les structures spunbond, meltblown et SMS/SMMS, ainsi que le coton ou les intrants cellulosiques pour la pâte spunlace et airlaid. Vient ensuite la formation du voile non tissé, la finition (revêtements barrières, additifs antimicrobiens et lamination), puis la transformation en produits finis tels que blouses chirurgicales, champs opératoires, kits, masques, articles pour l'incontinence et pansements avancés. Les transformateurs et fabricants de marques de distributeur acheminent ensuite les produits via les appels d'offres hospitaliers et les groupements d'achat, les pharmacies hospitalières, les pharmacies de détail et les pharmacies en ligne, avec des partenaires de stérilisation et d'emballage soutenant les kits stériles terminaux lorsque nécessaire.
Les exigences de qualité et de conformité façonnent la qualification des fournisseurs et les contrôles de processus tout au long de la chaîne. Les fabricants recherchent de plus en plus une documentation à plusieurs niveaux pour l'évaluation biologique et la traçabilité des matériaux, alignée sur la norme ISO 10993-1:2025, ainsi que des exigences d'accès au marché telles que le RDM UE 2017/745 et les attentes de la FDA américaine pour les dispositifs de classe II (y compris les voies de mise sur le marché appropriées le cas échéant). La gestion des risques d'approvisionnement a mis l'accent sur la diversification et la transparence après les perturbations liées à la pandémie. Les acteurs intégrés verticalement, comme Winner Medical avec un contrôle de bout en bout, du traitement du coton brut aux produits d'hygiène personnelle finis, utilisent cette intégration pour stabiliser la qualité, réduire les délais et diminuer le risque de non-conformité.
Paysage concurrentiel
Le marché présente une concentration modérée ; les cinq premiers fournisseurs contrôlent environ 45 % des revenus mondiaux. Kimberly-Clark a annoncé 2 milliards USD d'expansion en Amérique du Nord pour raccourcir les délais de livraison et renforcer son portefeuille hospitalier. Berry Global investit dans des capacités de soufflage en fusion multicouches qui intègrent la charge électrostatique sur la ligne, améliorant la filtration tout en réduisant les étapes de traitement secondaire.
Freudenberg a déclaré 604,4 millions EUR de dépenses en R&D pour 2024 et continue de pousser des composites à faible grammage pour les pansements pour plaies avancés. Le challenger asiatique Magnera a augmenté la largeur du spunbond à 6,6 mètres, permettant des productions de tissu EPI à haut rendement qui servent à la fois les marchés d'exportation et nationaux.
Les fusions et acquisitions se concentrent sur des acquisitions de technologies de niche : Alkegen a attiré de nouveaux capitaux pour ses fibres spéciales haute température, et des convertisseurs spécialisés en Allemagne ont acquis des start-ups de nanofibres pour sécuriser des plateformes de soins des plaies prêtes pour les capteurs. La concurrence se concentre sur les performances de barrière, les références en matière de durabilité et la livraison garantie dans les délais, des facteurs qui façonnent collectivement les préférences des acheteurs sur le marché des jetables médicaux en non-tissé.
Leaders du secteur des jetables médicaux en non-tissé
Unicharm Corporation
Kimberly-Clark Corporation
Georgia-Pacific LLC
Cardinal Health, Inc.
Medtronic PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les développements de capacités et les mises à niveau de procédés ciblant les substrats de qualité médicale et durables créent des espaces libres pour les fournisseurs capables d'offrir des performances de barrière tout en satisfaisant les critères de durabilité des achats. Saudi German Nonwovens a inauguré une extension à Rabigh, en Arabie saoudite, en mai 2025, dotée de la technologie Reicofil 5 pour fournir des matériaux médicaux et d'hygiène. YI TING Non-Woven a annoncé en janvier 2026 avoir doublé la capacité de son site taïwanais afin de répondre à la demande européenne et nord-américaine en substrats biodégradables à base de mélanges PLA et de qualité médicale. Ensemble, ces mouvements laissent entrevoir une opportunité de qualifier de nouvelles sources régionales capables de fournir des voiles cohérents et certifiés pour les hôpitaux et les kits de procédure ambulatoire.
L'innovation et la différenciation liée à la conformité soutiennent également des références premium dans les applications de contrôle des infections et de contact avec le patient. L'Office européen des brevets a publié le brevet EP 4347247 B1 en juillet 2025, décrivant un tissu non tissé optimisé pour les combinaisons de salle blanche conformes aux normes BS EN 13795-2:2019, ce qui souligne la poursuite du développement de produits autour des repères de performance clinique. Les investissements dans les plateformes de non tissés, notamment l'annonce de mai 2026 de Kruger Inc. concernant une entrée de 333 millions USD dans le secteur des non tissés à Trois-Rivières (Québec), et le contrat de ligne wetlace d'ANDRITZ conclu en mai 2026 avec Dalian Ruiguang en Chine pour des lingettes biodégradables, témoignent également d'une base croissante d'équipements, de savoir-faire et de capacités. Les transformateurs médicaux peuvent exploiter cette capacité pour des formats de non tissés de santé adjacents, où la documentation réglementaire et les données de biocompatibilité sont déterminantes.
Développements récents du secteur
- Juillet 2026 : Kimberly-Clark et Suzano ont lancé Arbex en tant que coentreprise mondiale dans le tissu et l'hygiène, débutant ses activités le 1er juillet 2026. La nouvelle entité comprend des actifs issus de l'ancienne activité International Family Care and Professional de Kimberly-Clark et détient une licence à long terme pour le portefeuille de marques professionnelles de Kimberly-Clark, incluant WypAll et Kimberly-Clark Professional. Cela modifie la manière dont un fournisseur majeur soutient les canaux d'hygiène institutionnelle et professionnelle, avec des implications sur l'implantation industrielle, l'approvisionnement et la priorisation du portefeuille dans les gammes de produits destinées au secteur de la santé.
- Août 2025 : Kimberly-Clark a conclu un accord de poursuite différée avec le ministère de la Justice des États-Unis lié à la vente de blouses chirurgicales MicroCool falsifiées, et a accepté de verser jusqu'à 40,4 millions USD en pénalités et indemnisation des victimes. Cette action renforce le contrôle des systèmes de qualité et accentue l'importance accordée par les acheteurs à la performance de barrière documentée et aux contrôles de fabrication conformes pour les tenues chirurgicales jetables.
- Novembre 2024 : Cardinal Health a conclu des accords définitifs pour acquérir une participation de 71 % dans GI Alliance et pour acquérir Advanced Diabetes Supply Group, pour un total combiné d'environ 3,9 milliards USD. Cette expansion vers des plateformes de soins spécialisés élargit le rôle de Cardinal Health à travers les parcours cliniques et peut influencer la manière dont l'entreprise regroupe, contracte et distribue les consommables liés aux procédures, y compris les jetables médicaux non tissés, via ses réseaux de prestataires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les produits médicaux jetables fabriqués à partir de matériaux non tissés utilisés pour les soins aux patients, l'hygiène et la prévention des infections en milieu clinique. Les revenus sont comptabilisés au point de vente pour les jetables non tissés de qualité médicale à travers les principaux canaux de prestation de soins de santé.
Exclusions du périmètre : Nous excluons les textiles médicaux tissés réutilisables, les équipements d'investissement et les articles d'hygiène grand public non positionnés comme produits de qualité médicale.
Aperçu de la segmentation
- Par produit
- Produits d'incontinence
- Couches pour adultes
- Serviettes hygiéniques féminines
- Couches pour nourrissons
- Produits chirurgicaux en non-tissé
- Blouses chirurgicales
- Champs et packs chirurgicaux
- Masques faciaux, charlottes et couvre-chaussures
- Pansements pour plaies avancés
- Équipements de protection individuelle (EPI)
- Produits d'incontinence
- Par matériau
- Spunbond en polypropylène
- Soufflé en fusion
- Composites SMS/SMMS
- Pâte air-laid
- Non-tissés biodégradables/en biopolymère
- Par utilisateur final
- Hôpitaux et cliniques
- Centres chirurgicaux ambulatoires
- Établissements de soins de longue durée
- Environnements de soins à domicile
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'écosystème des jetables non tissés et du flux type des produits, des intrants en fibres et résine jusqu'aux articles médicaux transformés. Pour asseoir cette base, nous nous référons à des sources publiques telles que la FDA américaine pour les orientations sur les dispositifs médicaux et les EPI, le US Census Bureau et UN Comtrade pour les schémas commerciaux, la Banque mondiale et l'OCDE pour les indicateurs des systèmes de santé et macroéconomiques, ainsi que des revues à comité de lecture qui suivent l'utilisation du contrôle des infections et l'évolution des matériaux.
Nous utilisons également les rapports annuels des fabricants, les présentations aux investisseurs et les dépôts audités pour comprendre la répartition des revenus, les ajouts de capacités et les récits d'utilisation des usines, ce qui aide à maintenir des hypothèses réalistes. Parallèlement, les bases de données de brevets sont consultées pour identifier les orientations de l'innovation matérielle, notamment les structures SMS et SMMS et les améliorations de barrières respirantes, ce qui peut expliquer les évolutions de mix dans le temps. Les sources mentionnées ci-dessus sont illustratives et non exhaustives, et des documents et jeux de données publics supplémentaires sont également utilisés pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Des entretiens primaires sont menés avec un ensemble de transformateurs, fournisseurs de matières premières, distributeurs et parties prenantes des achats hospitaliers et du contrôle des infections, afin que la logique tarifaire et les schémas de consommation puissent être validés à la fois du côté de l'offre et de la demande. Le marché étant mondial, les données sont vérifiées dans les principales régions afin de confirmer ce qui relève de la norme par rapport à ce qui est local, puis le modèle est ajusté lorsque l'intensité d'utilisation ou la structure des canaux diffère.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Cadres dirigeants : 13 % | APAC : 46 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 32 % |
| Petits acteurs : 17 % | Managers : 56 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante et ascendante, où l'activité de santé et les signaux de consommation de non tissés sont utilisés pour reconstituer le bassin de demande, suivis de vérifications sélectives auprès des fournisseurs et des canaux pour maintenir les totaux dans la plage attendue. Du côté descendant, les volumes de procédures chirurgicales, les journées d'hospitalisation et les tendances de population en soins de longue durée sont traduits en niveaux d'utilisation pour les principales catégories de jetables, puis rapprochés des orientations import-export, des implantations de production locale et des signaux de dépenses de santé.
Pour garder le modèle opérationnel, quelques intrants sont suivis de manière constante, notamment la croissance des procédures chirurgicales, l'intensité des protocoles de prévention des infections, la consommation par procédure de blouses, champs opératoires et masques, l'évolution de la part entre adoption réutilisable et jetable lorsque pertinent, et l'évolution du prix de vente moyen déterminée par les coûts de la résine et de la pâte. Les prévisions sont établies par analyse de scénarios, où le scénario de base s'appuie sur les attentes d'experts concernant la croissance des procédures et les normes d'achat, puis testé sous contraintes pour les variations des prix des matières premières et les effets des événements de santé publique. En l'absence de vérifications ascendantes pour les petits pays, les lacunes sont traitées via des proxys régionaux utilisant une densité hospitalière et une dépendance commerciale comparables, puis retestées par rapport aux totaux régionaux.
Validation des données et cycle de mise à jour
La validation est effectuée par de multiples vérifications qui comparent les totaux finaux à des signaux indépendants tels que les valeurs commerciales, les expansions de capacité déclarées et la fourchette attendue d'utilisation des soins de santé. Toute variation brutale est examinée, et les hypothèses sous-jacentes aux prix et volumes sont revérifiées avant validation, en particulier lorsqu'un seul facteur est à l'origine du changement.
Notre cycle de mise à jour est annuel pour les modèles complets, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif survient, comme des changements réglementaires majeurs, des perturbations d'approvisionnement ou des mouvements de capacité importants. Avant la livraison, les données les plus récentes sont relues et les points clés des entretiens sont revus, afin que les clients reçoivent une vision actualisée alignée sur les conditions actuelles du marché.
Taille du marché des jetables médicaux non tissés de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les jetables médicaux non tissés peuvent varier considérablement, même lorsque le sujet semble identique, car les règles de comptage ne sont pas toujours alignées. Les écarts proviennent généralement de la définition des produits considérés comme de qualité médicale, du fait que l'étude intègre ou non l'hygiène grand public dans le total, et de la manière dont l'évolution des prix est projetée lorsque les intrants de matières premières évoluent rapidement.
En suivant les prix de vente moyens en fonction du calendrier des coûts de la résine et de la pâte, et en revérifiant la consommation unitaire par cadre de soins, Mordor Intelligence rattache le total de 2026 à la demande de qualité médicale plutôt qu'aux dépenses générales d'hygiène non tissée. Un autre facteur d'écart est le choix de l'année de référence, certaines estimations s'appuyant sur 2025 puis appliquant un taux de croissance uniforme à tous les produits, ce qui peut occulter les évolutions de mix entre les articles de barrière chirurgicale et les catégories liées à l'incontinence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 30,39 milliards USD (2026) | |
| Cabinet de recherche sectorielle A | 22,50 milliards USD (2025) | Ancre le dimensionnement sur une année antérieure et une fenêtre de prévision plus longue, et la couverture indiquée s'appuie sur des catégories larges de procédés et d'applications, ce qui peut sous-estimer à court terme les jetables de barrière chirurgicale stérile à plus forte valeur. |
| Cabinet de conseil international B | 28,90 milliards USD (2025) | Fournit une valeur globale avec une divulgation limitée sur les inclusions, ce qui peut mélanger les jetables non tissés de qualité médicale avec des articles d'hygiène non tissés adjacents et appliquer une progression simplifiée du prix de vente moyen sans vérifications claires de répercussion des coûts. |
Sur les trois valeurs, les principales raisons de la variance sont l'ancrage de l'année, ce qui est compté comme qualité médicale par rapport aux produits d'hygiène adjacents, et la manière dont les variations de prix sont reportées lorsque les intrants de résine et de pâte évoluent. Lorsque les hypothèses sont rattachées à l'activité procédurale, à la consommation par cadre de soins et à des vérifications de prix transparentes, la taille du marché devient plus facile à reproduire et à mettre à jour pour les décideurs.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des jetables médicaux en non-tissé en 2026 ?
La taille du marché des jetables médicaux en non-tissé s'élève à 30,39 milliards USD en 2026, avec un TCAC projeté de 5,09 % jusqu'en 2031.
Qui sont les acteurs clés du marché des jetables médicaux en non-tissé ?
Unicharm Corporation, Kimberly-Clark Corporation, Georgia-Pacific LLC, Cardinal Health, Inc. et Medtronic PLC sont les principales entreprises opérant sur le marché des jetables médicaux en non-tissé.
Quelle est la région à la croissance la plus rapide sur le marché des jetables médicaux en non-tissé ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé de 6,42 % sur la période 2026-2031.
Pourquoi les non-tissés antimicrobiens gagnent-ils du terrain ?
Les hôpitaux associent ces tissus à des réductions mesurables des taux d'infection, soutenant l'adoption premium.
Dernière mise à jour de la page le:



