
Tamanho e Participação do Mercado de Descartáveis Médicos Não Tecidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Descartáveis Médicos Não Tecidos por Mordor Intelligence
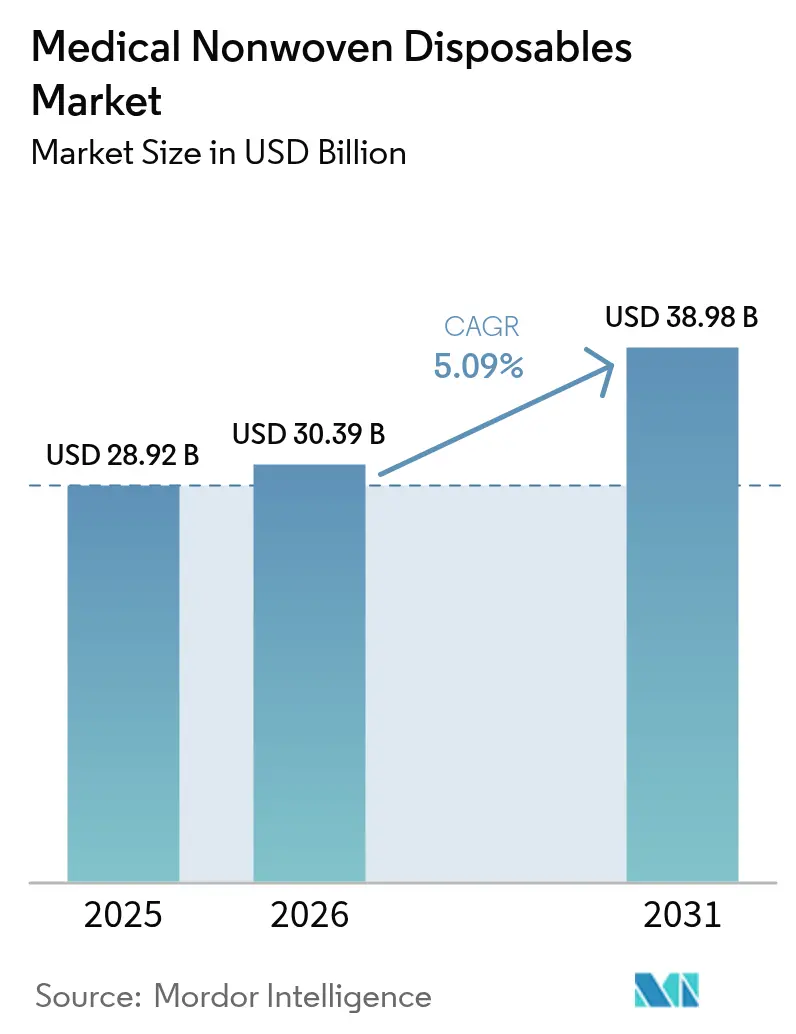
O tamanho do Mercado de Descartáveis Médicos Não Tecidos em 2026 é estimado em USD 30,39 bilhões, crescendo a partir do valor de 2025 de USD 28,92 bilhões, com projeções para 2031 mostrando USD 38,98 bilhões, crescendo a um CAGR de 5,09% no período 2026-2031.
A crescente demanda por produtos de barreira contra infecções, a ampla adoção de vestuário cirúrgico descartável e as constantes mudanças demográficas em direção a populações mais idosas continuam a sustentar o crescimento de volume. A inovação em produtos, incluindo compósitos respiráveis e acabamentos antimicrobianos, permite precificação premium ao mesmo tempo em que ajuda os hospitais a cumprir protocolos de controle de infecções cada vez mais rigorosos. Os gastos de capital em capacidade doméstica de equipamentos de proteção individual (EPI) nos Estados Unidos, na Europa e em mercados selecionados da Ásia-Pacífico aumentam a resiliência do fornecimento, mas a pressão de custos persiste à medida que os preços da resina de polipropileno flutuam. Os imperativos de sustentabilidade estão gradualmente redirecionando os investimentos para substratos spunbond biodegradáveis, mas o polipropileno permanece indispensável devido ao seu comprovado desempenho de esterilidade e ao seu bem estabelecido histórico regulatório. A intensidade competitiva permanece moderada; os principais fornecedores utilizam integração retroativa e tecnologias de barreira proprietárias para proteger as margens em um mercado que ainda recompensa escala e confiabilidade.
Principais Conclusões do Relatório
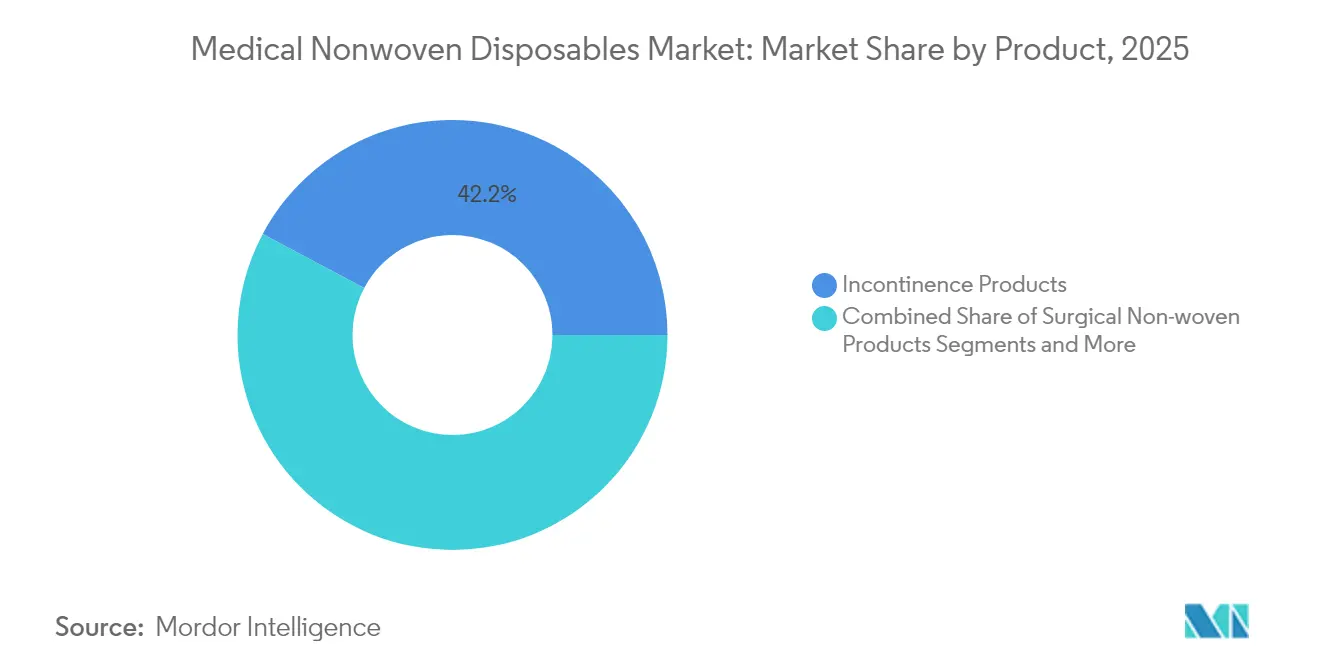
- Por categoria de produto, os produtos para incontinência lideraram com 42,21% de participação na receita em 2025; prevê-se que os curativos avançados para feridas se expandam a um CAGR de 5,68% até 2031.
- Por material, o spunbond de polipropileno detinha 47,62% da participação do mercado de descartáveis médicos não tecidos em 2025, enquanto as alternativas biodegradáveis devem crescer a um CAGR de 5,55% até 2031.
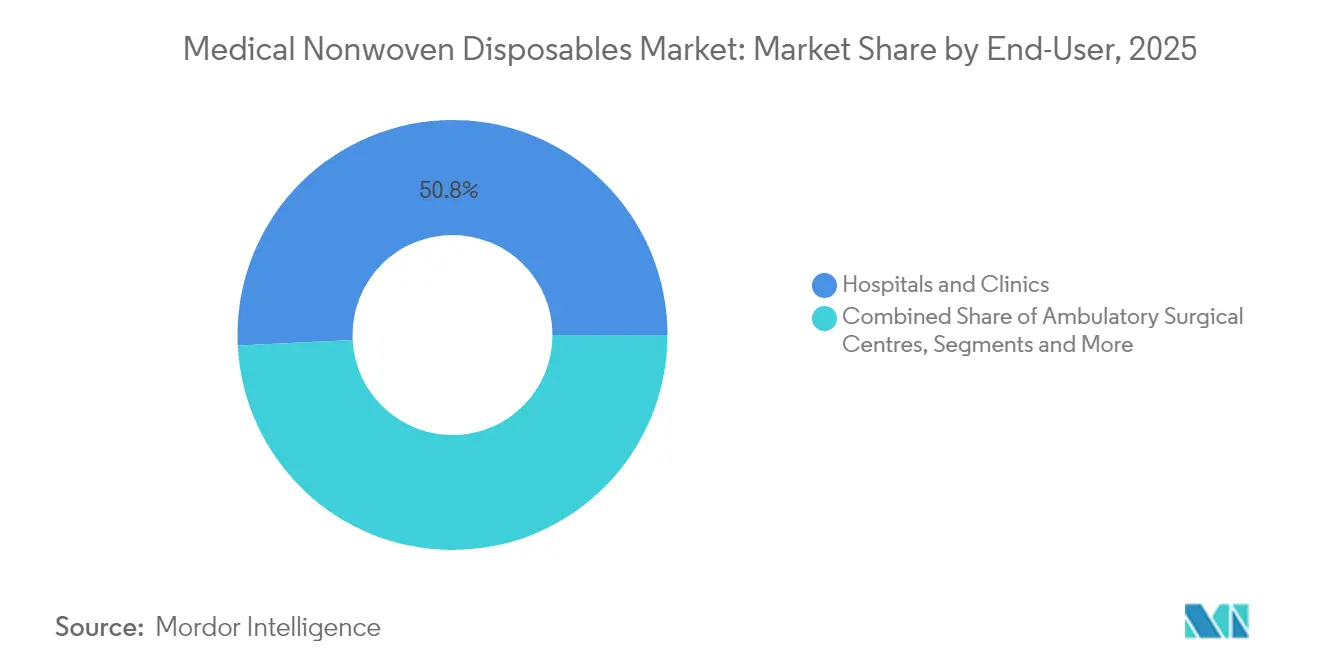
- Por usuário final, hospitais e clínicas responderam por 50,78% do tamanho do mercado de descartáveis médicos não tecidos em 2025, e os centros cirúrgicos ambulatoriais estão avançando a um CAGR de 5,92% até 2031.
- Por canal de distribuição, as farmácias hospitalares lideraram com 45,71% de participação na receita em 2025; espera-se que as farmácias online cresçam a um CAGR de 6,04% no período 2026-2031.
- Por geografia, a América do Norte capturou 39,83% da participação do mercado de descartáveis médicos não tecidos em 2025, e a Ásia-Pacífico deve crescer a um CAGR de 6,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Descartáveis Médicos Não Tecidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da População Geriátrica Global | +1.2% | Global, com maior concentração na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Aumento da Incidência de Infecções Associadas à Assistência à Saúde | +0.8% | Global, particularmente agudo em sistemas de saúde em desenvolvimento | Médio prazo (2-4 anos) |
| Expansão dos Volumes Cirúrgicos em Economias Emergentes | +0.9% | Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Diretrizes Rigorosas de Controle de Infecções em Ambientes Ambulatoriais | +0.6% | América do Norte, Europa, com extensão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Não Tecidos Spun-Melt Impregnados com Antimicrobianos | +0.7% | Global, liderado por mercados de saúde avançados | Médio prazo (2-4 anos) |
| Subsídios Governamentais para Fabricação Doméstica de EPI e Têxteis Médicos | +0.5% | Estados Unidos, União Europeia, países selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Geriátrica Global
Pessoas com 60 anos ou mais já ultrapassam 310 milhões somente na China, um número que está impulsionando a demanda de longo prazo por produtos absorventes para adultos e curativos avançados para feridas [1]LBX Pharmacy Chain, "Relatório Anual 2024," LBX Pharmacy Chain, lbxpharmacy.cn. A prevalência de feridas crônicas aumenta acentuadamente com a idade, obrigando tanto hospitais quanto serviços de saúde domiciliar a manter estoques mais elevados de curativos não tecidos respiráveis e amigáveis à pele. As instalações de cuidados de longa duração estão se expandindo em todo o mundo, e cada leito se traduz diretamente em demanda recorrente por protetores de cama e absorventes descartáveis. Estudos clínicos associam o envelhecimento a taxas mais elevadas de fragilidade, desnutrição e infecções relacionadas a dispositivos, reforçando ainda mais a dependência institucional de aventais e campos cirúrgicos estéreis de uso único[2]Agência para Pesquisa e Qualidade em Saúde, "Prevenção de Infecções Associadas à Assistência à Saúde," AHRQ, ahrq.gov. Em conjunto, essas pressões demográficas criam uma base previsível e plurianual para o mercado de descartáveis médicos não tecidos.
Aumento da Incidência de Infecções Associadas à Assistência à Saúde
As infecções associadas à assistência à saúde custam aos hospitais norte-americanos entre USD 35,7 e 45 bilhões por ano, com analistas estimando que 70% dos casos podem ser prevenidos por meio de melhores materiais de barreira e controles de fluxo de trabalho. As equipes de compras hospitalares, portanto, priorizam não tecidos que incorporam camadas impermeáveis a fluidos e químicas antimicrobianas integradas. Os programas de auditoria e feedback medem cada vez mais a conformidade no nível do material, reforçando a ligação entre a escolha do produto e o reembolso. Curativos de gaze avançados infundidos com íons de prata ou aditivos catiônicos demonstraram reduções significativas nas taxas de infecção do sítio cirúrgico, validando a precificação premium para tais soluções. Os reguladores na Europa e nos Estados Unidos agora exigem dados de desempenho sobre resistência à penetração microbiana, acelerando a substituição de embalagens de algodão convencionais por compósitos engenheirados. O resultado é uma absorção constante e com suporte de preço de SKUs de não tecidos antimicrobianos de maior margem.
Expansão dos Volumes Cirúrgicos em Economias Emergentes
As contagens de procedimentos ambulatoriais e hospitalares continuam a crescer na Ásia-Pacífico e em partes da América Latina, à medida que seguradoras públicas e privadas ampliam a cobertura. Os dados do Medicare mostram centros cirúrgicos ambulatoriais atendendo 3,3 milhões de beneficiários em 2022, sublinhando como as instalações ambulatoriais se traduzem em consumo incremental de aventais, toucas e protetores de calçados de uso único. Os prestadores em ambientes com recursos limitados preferem embalagens SMS descartáveis que equilibram custo e proteção, criando oportunidades de exportação para conversores de grande escala na China e na Índia. Os programas de estímulo governamental destinados a modernizar hospitais provinciais aumentam ainda mais a demanda por campos cirúrgicos estéreis. Com a cirurgia minimamente invasiva ganhando força, filmes de campo mais finos e respiráveis que resistem a soluções de preparação à base de álcool tornaram-se um diferenciador de produto fundamental. Essas tendências sustentam coletivamente um crescimento acima da média para os subsegmentos orientados a procedimentos do mercado de descartáveis médicos não tecidos.
Diretrizes Rigorosas de Controle de Infecções em Ambientes Ambulatoriais
A Administração de Alimentos e Medicamentos dos Estados Unidos alinhará completamente seu Regulamento do Sistema de Gestão da Qualidade com a ISO 13485:2016 em fevereiro de 2026, impondo regras uniformes de controle de projeto e rastreabilidade aos fabricantes de vestuário cirúrgico. Os aventais de isolamento não estéreis agora se enquadram nas regras da Classe II que exigem desempenho documentado de barreira contra fluidos, enquanto os campos cirúrgicos são regulamentados pela 21 CFR 878.4370 com mandatos de teste semelhantes. Os centros cirúrgicos ambulatoriais devem atender a esses padrões sem capacidade de esterilização no local, portanto dependem fortemente de kits não tecidos pré-embalados e esterilizados terminalmente. A compatibilidade com óxido de etileno tornou-se, portanto, um atributo de material crítico, direcionando os conversores para estruturas ricas em polipropileno que toleram exposição repetida ao agente esterilizante. Os prazos de conformidade e o risco de auditoria impulsionam picos de aquisição de curto prazo para produtos certificados, reforçando as previsões de volume para não tecidos de alta especificação.
Adoção Crescente de Não Tecidos Spun-Melt Impregnados com Antimicrobianos
Os hospitais agora tratam o acabamento antimicrobiano como uma defesa de primeira linha, e não como uma atualização opcional. Os compósitos spun-melt que dispersam aditivos de zinco ou cobre pela matriz de fibras inibem o crescimento bacteriano gram-positivo e gram-negativo, estendendo o tempo de uso seguro de aventais e máscaras. Os dados de campo confirmam contagens menores de unidades formadoras de colônias em campos tratados em comparação com polipropileno não tratado, apoiando a inclusão em formulários para marcas antimicrobianas específicas. A demanda global é mais pronunciada em procedimentos de risco elevado, como cirurgia de implante ortopédico, onde a infecção pode dobrar o tempo de internação do paciente. Como os masterbatches de aditivos se integram perfeitamente às linhas de fusão existentes, os fornecedores escalam a produção rapidamente, traduzindo os avanços da ciência dos materiais diretamente em maior receita para o mercado de descartáveis médicos não tecidos.
Subsídios Governamentais para Fabricação Doméstica de EPI
A Lei de Fabricação de EPI na América compromete as agências federais a adquirir produtos de proteção selecionados de fábricas domésticas por pelo menos cinco anos, fornecendo sinais claros de volume aos conversores norte-americanos [3]Escritório de Gestão e Orçamento da Casa Branca, "Aviso sobre Previsão de Demanda de EPI," whitehouse.archives.gov. O Departamento de Segurança Interna espelhou essa postura em seus regulamentos de aquisição, garantindo efetivamente pedidos de base até 2029. Programas semelhantes na União Europeia reservam cotas de aquisição para produtores dentro do bloco. Esses movimentos de política oferecem aos players verticalmente integrados um fluxo de caixa previsível para justificar investimentos de vários milhões de dólares em linhas spunbond. A formação de capital reforça a resiliência do fornecimento, encurta os prazos de entrega e aumenta a competitividade global dos fornecedores locais, todos os quais apoiam a expansão constante do mercado de descartáveis médicos não tecidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações Ambientais com Resíduos à Base de Polipropileno | -0.9% | Global, com maior pressão regulatória na Europa e na Califórnia | Longo prazo (≥ 4 anos) |
| Tendência para Procedimentos Robóticos e Laparoscópicos Reutilizáveis | -0.6% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade nos Preços da Resina de Polipropileno Devido à Racionalização da Capacidade | -0.7% | Impacto na cadeia de suprimentos global, agudo na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Lenta Aceitação Clínica de Não Tecidos de Biopolímero Devido ao Custo | -0.4% | Mercados sensíveis a custos em economias emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Ambientais com Resíduos à Base de Polipropileno
Estudos de ciclo de vida realizados durante a pandemia de COVID-19 registraram aumentos acentuados nos volumes de resíduos de não tecidos, destacando a pressão sobre aterros sanitários e as pegadas de carbono associadas ao EPI de uso único. Os reguladores na União Europeia e no estado da Califórnia agora exploram esquemas de responsabilidade estendida do produtor que poderiam aumentar os custos de conformidade para produtos descartáveis. Os hospitais em centros urbanos começaram a testar a coleta em circuito fechado para alternativas têxteis esterilizáveis, potencialmente erodindo a demanda por aventais SMS de baixo valor. As marcas contra-atacam introduzindo spunbond de ácido polilático (PLA) que se degrada 95% em 90 dias sob condições de compostagem comercial, mas os prêmios de preço e os dados limitados de esterilização inibem a substituição rápida. A menos que a paridade de custos seja alcançada, a sustentabilidade permanecerá um obstáculo que modera modestamente o CAGR de longo prazo do mercado de descartáveis médicos não tecidos.
Tendência para Procedimentos Robóticos e Laparoscópicos Reutilizáveis
O crescimento da cirurgia minimamente invasiva reduz o tamanho do campo e a área de exposição a fluidos, permitindo que algumas instalações substituam acessórios de campo de superfície dura por kits de tecido descartável. Os programas de respiradores purificadores de ar motorizados reutilizáveis em grandes sistemas de saúde reduzem as taxas anuais de consumo de máscaras em até 90% e podem economizar milhões de dólares ao longo de um ciclo de depreciação de cinco anos. Embora os volumes de procedimentos ainda aumentem, o consumo por caso de campos e aventais padrão pode cair, pressionando as vendas unitárias. Os fornecedores respondem com embalagens de procedimentos simplificadas adaptadas para plataformas robóticas, mas a expansão do mercado permanece mais lenta do que para produtos de cirurgia aberta. Essa dinâmica introduz um arrasto moderado e específico por segmento no crescimento geral do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Dominância Demográfica das Linhas de Incontinência
O segmento de incontinência detinha 42,21% da participação do mercado de descartáveis médicos não tecidos em 2025. A absorção consistente por parte dos consumidores de fraldas para adultos, absorventes e protetores específicos por gênero sublinha como as campanhas de redução do estigma e os designs discretos de produtos convertem necessidades latentes em compras ativas. Os fabricantes aumentaram a absorção sem flocos e a maciez no contato com a pele, atributos que atraem tanto operadores de cuidados de longa duração quanto compradores de varejo. Os volumes de roupas íntimas descartáveis para adultos estão crescendo em supermercados e canais de comércio eletrônico, auxiliados por SKUs em tamanhos maiores que se ajustam a cinturas de até 95 polegadas.
Os curativos avançados para feridas são o cluster de produtos de crescimento mais rápido, com um CAGR de 5,68%, à medida que os andaimes de nanofibras eletrofiadas imitam a matriz extracelular e promovem ambientes de cicatrização úmida. Os patches biorreabsorvíveis autoadesivos que integram agentes antibacterianos e fatores de crescimento de liberação controlada encurtam os intervalos de troca de curativo, aliviando a carga de trabalho de enfermagem e reduzindo o risco de infecção. As embalagens cirúrgicas permanecem uma categoria fundamental, com o crescimento na contagem de procedimentos compensando iniciativas modestas de otimização de embalagens. Coletivamente, essas tendências garantem que o tamanho do mercado de descartáveis médicos não tecidos continue a se beneficiar tanto de produtos básicos orientados por volume quanto de curativos especializados de valor agregado.


Por Material: O Polipropileno Domina, mas as Alternativas Verdes Aceleram
O spunbond de polipropileno representou 47,62% do tamanho do mercado de descartáveis médicos não tecidos em 2025 devido à sua favorável relação custo-desempenho e ao seu caminho de conformidade direto. Os laminados SMS e SMMS combinam a resistência do spunbond com a filtração melt-blown para atender a aplicações cirúrgicas de alta demanda, e as adições de capacidade nos Estados Unidos e no Vietnã são calibradas para volumes de saúde. As mantas melt-blown mantêm importância crítica para respiradores classe N95, com governos estocando meios para se proteger contra futuros surtos respiratórios.
Os substratos de biopolímero e fibra natural registraram o maior crescimento, com um CAGR de 5,55%. As fibras de PLA derivadas de amido de milho ou cana-de-açúcar oferecem desempenho hipoalergênico e absorção de umidade para absorventes femininos de próxima geração. Startups aproveitam fluxos de resíduos agrícolas, como folha de abacaxi e bagaço, para fiar polpas biodegradáveis em núcleos absorventes, um desenvolvimento que reduz o conteúdo de carbono fóssil enquanto apoia as economias rurais. Embora os volumes permaneçam pequenos, os prêmios de preço começaram a diminuir à medida que as velocidades de linha aumentam, preparando o terreno para uma adoção mais ampla ao longo do período de previsão.
Por Usuário Final: Hospitais Ancoram a Demanda, Locais Ambulatoriais Crescem
Hospitais e clínicas absorveram 50,78% do tamanho do mercado de descartáveis médicos não tecidos em 2025. Eles impulsionam pedidos em grande volume de aventais cirúrgicos estéreis, campos e protetores de calçados, frequentemente por meio de licitações plurianuais que favorecem fornecedores integrados. Os modelos de reembolso vinculados à qualidade incentivam as instalações de cuidados agudos a especificar tecidos de barreira de maior qualidade para reduzir penalidades por infecção.
Os centros cirúrgicos ambulatoriais registraram o crescimento mais rápido, com um CAGR de 5,92%, à medida que as seguradoras direcionam procedimentos de baixo risco para longe das salas de cirurgia hospitalares mais caras. Os centros cirúrgicos ambulatoriais preferem kits de procedimento completos que aceleram a rotatividade de salas e simplificam o inventário. O uso em saúde domiciliar também está em ascensão; protetores de cama descartáveis e curativos de baixa aderência permitem o autocuidado seguro em ambientes de envelhecimento em casa, ampliando ainda mais a base de clientes para o mercado de descartáveis médicos não tecidos.
Por Canal de Distribuição: A Disrupção Digital Ganha Força
As farmácias hospitalares detinham 45,71% de participação na receita em 2025, pois as cadeias de suprimentos integradas mantêm o inventário de alto valor ao alcance das salas cirúrgicas. As organizações de compras em grupo negociam contratos para múltiplas instalações que fixam volume e preço por até cinco anos, garantindo absorção previsível para os conversores.
As farmácias online alcançaram um CAGR de 6,04%, beneficiando-se de um boom do comércio eletrônico que elevou as vendas globais de varejo de saúde para USD 309,62 bilhões em 2022 e poderia ultrapassar USD 732,3 bilhões até 2027. O envio direto ao consumidor de SKUs de incontinência e cuidados com feridas contorna as prateleiras das lojas, reduzindo os custos de manuseio e aumentando a privacidade para os compradores. As plataformas B2B agora conectam clínicas a fornecedores verificados, indicando que os canais digitais vão conquistar uma fatia cada vez maior do mercado de descartáveis médicos não tecidos.
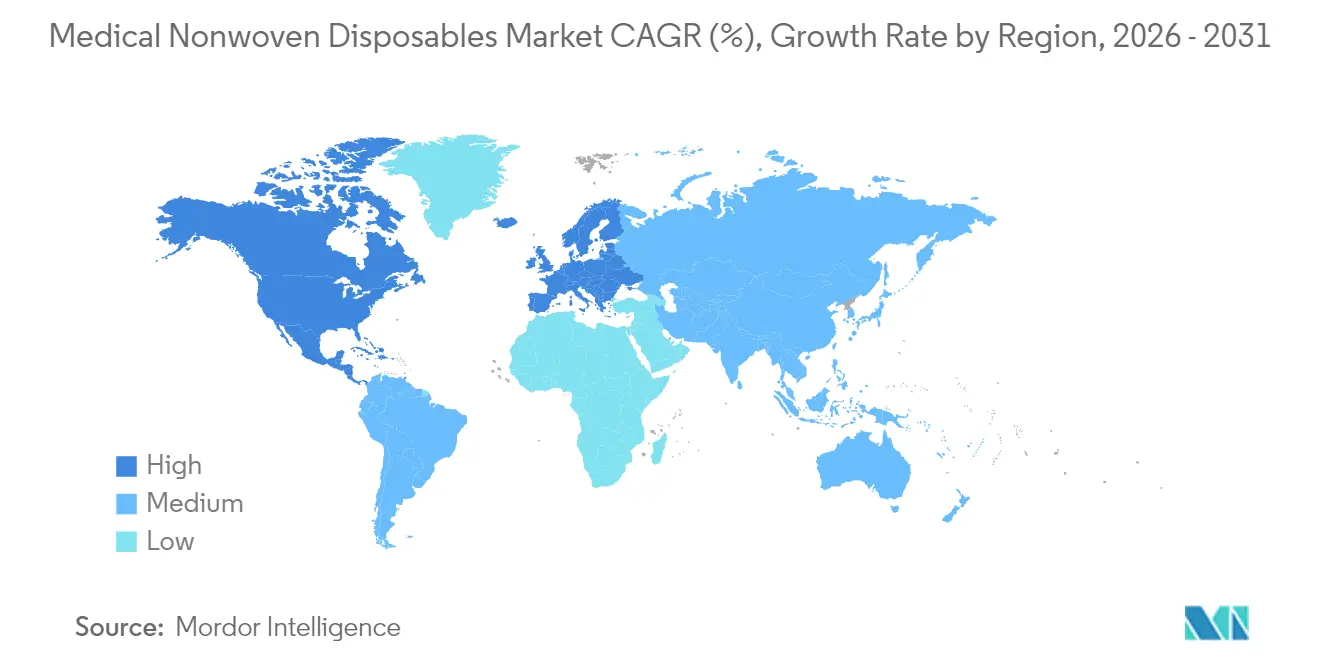
Análise Geográfica
A América do Norte contribuiu com 39,83% para a receita de 2025 graças aos avançados padrões de controle de infecções, alta intensidade de procedimentos e incentivos federais que canalizam contratos de EPI para fábricas domésticas. Os fabricantes norte-americanos comprometeram mais de USD 290 milhões em novas linhas após as previsões de demanda federal garantirem visibilidade de pedidos, embora os custos unitários domésticos permaneçam acima dos benchmarks asiáticos. O Canadá concentra-se em estoques provinciais para resiliência pandêmica, apoiando ainda mais a utilização regional de não tecidos premium.
Prevê-se que a Ásia-Pacífico registre o CAGR mais rápido de 6,42% até 2031, à medida que os governos expandem a cobertura universal de saúde e constroem infraestrutura cirúrgica. A China comanda um volume de exportação significativo em curativos para feridas e embalagens, aproveitando economias de escala e melhorando os sistemas de qualidade para manter a participação global. Índia, Indonésia e Vietnã combinam baixos custos de mão de obra com crescente consumo local, levando as multinacionais a estabelecer joint ventures para produção mais próxima do mercado. Japão e Coreia do Sul sustentam a demanda por campos de alta especificação em cirurgia robótica, sustentando o crescimento de valor.
A Europa registra expansão constante com base em mandatos ambientais rigorosos que estimulam a adoção antecipada de tecidos spunbond biodegradáveis. As regras de responsabilidade estendida do produtor estabelecem metas de reciclagem em fases para descartáveis médicos, incentivando as aquisições em direção a aventais compostáveis certificados em hospitais nórdicos. As instalações da Europa Oriental absorvem a fabricação por contrato de nicho, enquanto os conversores da Europa Ocidental se concentram em linhas especializadas sustentáveis.
O Oriente Médio e África e a América do Sul juntos respondem por uma contribuição modesta, mas crescente, para o mercado de descartáveis médicos não tecidos. O investimento em hospitais de referência e esquemas nacionais de seguro de saúde na Arábia Saudita, nos Emirados Árabes Unidos, no Brasil e no Chile cria demanda por embalagens de procedimentos descartáveis, embora a volatilidade macroeconômica às vezes atrase as licitações públicas.

Panorama regulatório
Os descartáveis médicos não tecidos vendidos como dispositivos médicos ou acessórios de dispositivos médicos devem atender a requisitos específicos de qualidade, segurança e desempenho de mercado. Nos Estados Unidos, a FDA regula campos cirúrgicos e itens similares sob a norma 21 CFR 878.4370. O Regulamento do Sistema de Gestão da Qualidade (QMSR) entrou em vigor em fevereiro de 2026, alinhando a norma 21 CFR Part 820 com a ISO 13485:2016 e reforçando as expectativas em relação aos controles de projeto, rastreabilidade e gestão de fornecedores para fabricantes de vestimentas cirúrgicas descartáveis e kits de procedimento.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) rege a marcação CE e os requisitos pós-mercado para os dispositivos médicos relevantes, o que aumenta as expectativas de documentação técnica e avaliação de conformidade que afetam as decisões de compra de não tecidos médicos usados em cuidados clínicos. A segurança biológica é um ponto de conformidade recorrente em todas as regiões. A ISO publicou a ISO 10993-1:2025 (6ª Edição) em novembro de 2025, e a FDA reconheceu formalmente a ISO 10993-1:2025 em maio de 2026 como norma de consenso, reforçando a avaliação de biocompatibilidade baseada em risco para materiais usados em produtos não tecidos em contato com o paciente.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e fibras a montante, incluindo resina de polipropileno para estruturas spunbond, meltblown e SMS/SMMS, bem como insumos de algodão ou celulose para polpa spunlace e air-laid. Segue-se a formação da manta não tecida, o acabamento (revestimentos de barreira, aditivos antimicrobianos e laminação) e a conversão em produtos finais como aventais cirúrgicos, campos, kits, máscaras, itens para incontinência e curativos avançados. Conversores e fabricantes de marca própria encaminham então os produtos por meio de licitações hospitalares e organizações de compras em grupo, farmácias hospitalares, farmácias de varejo e farmácias on-line, com parceiros de esterilização e embalagem apoiando kits terminalmente estéreis quando necessário.
Os requisitos de qualidade e conformidade moldam a qualificação de fornecedores e os controles de processo em toda a cadeia. Os fabricantes buscam cada vez mais documentação em camadas para avaliação biológica e rastreabilidade de materiais alinhada à ISO 10993-1:2025, juntamente com requisitos de acesso ao mercado, como o EU MDR 2017/745, e as expectativas da FDA dos EUA para dispositivos de Classe II (incluindo caminhos de pré-comercialização apropriados, quando aplicável). A gestão de risco de fornecimento tem enfatizado diversificação e transparência após as interrupções da era pandêmica. Participantes verticalmente integrados, como a Winner Medical, com controle de ponta a ponta desde o processamento de algodão bruto até produtos de cuidados pessoais acabados, usam a integração para estabilizar a qualidade, reduzir os prazos de entrega e diminuir o risco de conformidade.
Cenário Competitivo
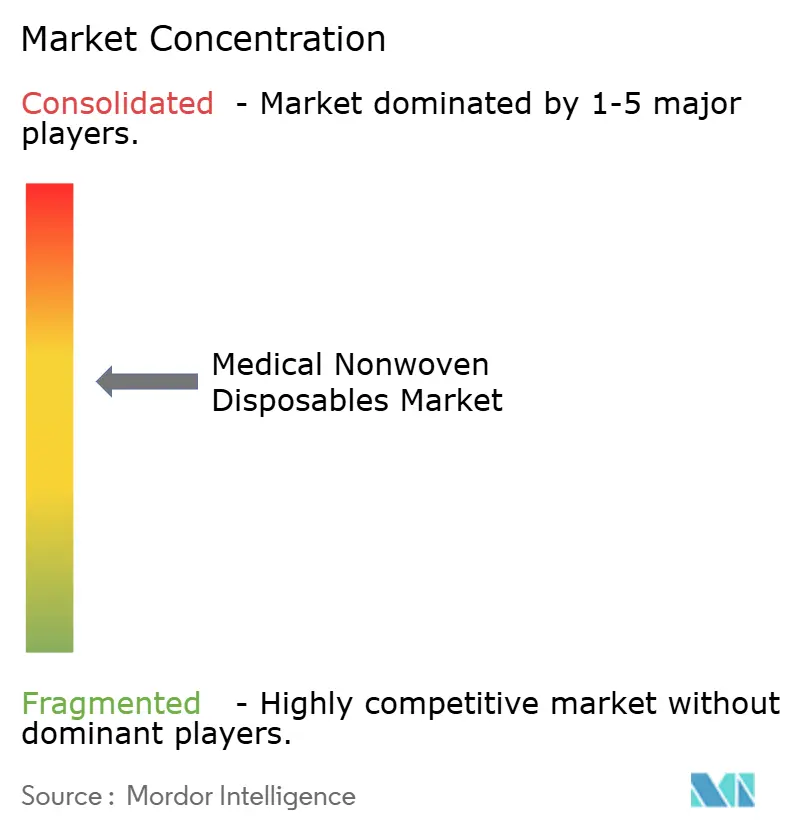
O mercado apresenta concentração moderada; os cinco principais fornecedores controlam aproximadamente 45% da receita global. A Kimberly-Clark anunciou USD 2 bilhões em expansão na América do Norte para encurtar os prazos de entrega e fortalecer seu portfólio hospitalar. A Berry Global investe em capacidades melt-blown multicamadas que integram carregamento eletrostático na linha, melhorando a filtração enquanto reduz as etapas de processamento secundário.
A Freudenberg reportou EUR 604,4 milhões em despesas de P&D para 2024 e continua a impulsionar compósitos de baixo peso de base para curativos avançados para feridas. A concorrente asiática Magnera aumentou a largura do spunbond para 6,6 metros, permitindo rodadas de produção de tecido para EPI de alta produção que atendem tanto aos mercados de exportação quanto aos domésticos.
As fusões e aquisições concentram-se em aquisições de tecnologia de nicho: a Alkegen atraiu novo capital para suas fibras especiais de alta temperatura, e conversores especializados na Alemanha adquiriram startups de nanofibras para garantir plataformas de cuidados com feridas prontas para sensores. A concorrência centra-se no desempenho de barreira, nas credenciais de sustentabilidade e na entrega pontual garantida, fatores que coletivamente moldam a preferência dos compradores no mercado de descartáveis médicos não tecidos.
Líderes do Setor de Descartáveis Médicos Não Tecidos
Unicharm Corporation
Kimberly-Clark Corporation
Georgia-Pacific LLC
Cardinal Health, Inc.
Medtronic PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Ampliações de capacidade e atualizações de processo voltadas a substratos de grau médico e sustentáveis criam espaço para fornecedores que conseguem oferecer desempenho de barreira ao mesmo tempo em que atendem às exigências de sustentabilidade das compras. A Saudi German Nonwovens inaugurou uma expansão em Rabigh, Arábia Saudita, em maio de 2025, com tecnologia Reicofil 5 para fornecer materiais médicos e de higiene. A YI TING Non-Woven anunciou em janeiro de 2026 que dobrou a capacidade de sua unidade em Taiwan para atender à demanda europeia e norte-americana por substratos biodegradáveis de mistura de PLA e de grau médico. Juntos, esses movimentos apontam para oportunidades na qualificação de novas fontes regionais capazes de fornecer mantas consistentes e certificadas para hospitais e kits de procedimentos ambulatoriais.
A inovação e a diferenciação vinculada à conformidade também sustentam SKUs premium em aplicações de controle de infecção e contato com o paciente. O Escritório Europeu de Patentes publicou a EP 4347247 B1 em julho de 2025, descrevendo um tecido não tecido otimizado para trajes de ar limpo que atendem às normas BS EN 13795-2:2019, evidenciando o desenvolvimento contínuo de produtos em torno de parâmetros de desempenho clínico. Investimentos em plataformas de não tecidos, incluindo o anúncio da Kruger Inc. em maio de 2026 de uma entrada de 333 milhões de USD no setor de não tecidos em Trois-Rivières (Quebec), e o contrato de maio de 2026 da ANDRITZ para uma linha wetlace para a Dalian Ruiguang na China destinada a lenços biodegradáveis, também indicam uma base crescente de equipamentos, know-how e capacidade. Os conversores médicos podem aproveitar essa capacidade para formatos adjacentes de não tecidos para a área de saúde, nos quais a documentação regulatória e os dados de biocompatibilidade são decisivos.
Desenvolvimentos recentes do setor
- Julho de 2026: A Kimberly-Clark e a Suzano lançaram a Arbex como uma joint venture global de tissue e higiene, iniciando as operações em 1º de julho de 2026. A nova entidade inclui ativos do antigo negócio de International Family Care and Professional da Kimberly-Clark e detém uma licença de longo prazo para o portfólio de marcas profissionais da Kimberly-Clark, incluindo WypAll e Kimberly-Clark Professional. Isso remodela a forma como um grande fornecedor apoia a higiene institucional e os canais profissionais, com implicações para a presença industrial, o fornecimento e a priorização do portfólio em linhas de produtos voltadas para a saúde.
- Agosto de 2025: A Kimberly-Clark firmou um acordo de suspensão condicional de processo (deferred prosecution agreement) com o Departamento de Justiça dos EUA relacionado à venda de aventais cirúrgicos MicroCool adulterados, e concordou em pagar até 40,4 milhões de USD em multas e compensação às vítimas. A ação eleva o escrutínio sobre os sistemas de qualidade e reforça a ênfase das compras em desempenho de barreira documentado e controles de fabricação conformes para vestimentas cirúrgicas descartáveis.
- Novembro de 2024: A Cardinal Health firmou acordos definitivos para adquirir uma participação de 71% na GI Alliance e para adquirir a Advanced Diabetes Supply Group, em um total combinado de aproximadamente 3,9 bilhões de USD. A expansão para plataformas de cuidados especializados amplia o papel da Cardinal Health em diversos percursos clínicos e pode influenciar a forma como ela agrupa, contrata e distribui consumíveis relacionados a procedimentos, incluindo descartáveis médicos não tecidos, por meio de suas redes de provedores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange produtos médicos descartáveis feitos de materiais não tecidos usados para cuidados com o paciente, higiene e prevenção de infecções em ambientes clínicos. A receita é contabilizada no ponto de venda para descartáveis não tecidos de grau médico nos principais canais de prestação de cuidados de saúde.
Exclusões de escopo: excluímos têxteis médicos tecidos reutilizáveis, equipamentos de capital e itens de higiene de consumo não médicos que não sejam posicionados como produtos de grau médico.
Visão geral da segmentação
- Por Produto
- Produtos para Incontinência
- Fraldas para Adultos
- Absorventes Femininos
- Fraldas Infantis
- Produtos Cirúrgicos Não Tecidos
- Aventais Cirúrgicos
- Campos e Embalagens Cirúrgicas
- Máscaras Faciais, Toucas e Protetores de Calçados
- Curativos Avançados para Feridas
- Equipamentos de Proteção Individual (EPI)
- Produtos para Incontinência
- Por Material
- Spunbond de Polipropileno
- Melt-blown
- Compósitos SMS/SMMS
- Polpa Air-laid
- Não Tecidos Biodegradáveis/Biopolímero
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Instalações de Cuidados de Longa Duração
- Ambientes de Saúde Domiciliar
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o ecossistema de descartáveis não tecidos e o fluxo típico do produto, desde os insumos de fibra e resina até os itens médicos convertidos. Para fundamentação, recorremos a fontes públicas como a FDA dos EUA para orientações sobre dispositivos médicos e EPI, o US Census Bureau e a UN Comtrade para padrões de comércio, o Banco Mundial e a OCDE para indicadores de sistemas de saúde e macroeconômicos, e periódicos revisados por pares que acompanham o uso em controle de infecção e as mudanças de materiais.
Também utilizamos relatórios anuais de fabricantes, apresentações a investidores e demonstrações financeiras auditadas para entender a divisão de receitas, as adições de capacidade e as narrativas de utilização de plantas, o que ajuda a manter as premissas realistas. Paralelamente, bancos de dados de patentes são verificados para identificar a direção da inovação em materiais, incluindo estruturas SMS e SMMS e melhorias de barreira respirável, o que pode explicar mudanças de mix ao longo do tempo. As fontes listadas acima são ilustrativas e não exaustivas, e documentos públicos e conjuntos de dados adicionais também são usados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
Discussões primárias são realizadas com um conjunto de conversores, fornecedores de matéria-prima, distribuidores e partes interessadas em compras hospitalares e controle de infecção, de modo que a lógica de precificação e os padrões de consumo possam ser validados tanto do lado da oferta quanto da demanda. Como o mercado é global, os dados são verificados em várias regiões principais para confirmar o que é padrão versus o que é local, e então o modelo é ajustado onde a intensidade de uso ou a estrutura de canais difere.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 46% |
| Nível médio: 55% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 56% | Américas: 22% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem top-down e bottom-up, em que sinais de atividade de saúde e consumo de não tecidos são usados para reconstruir a base de demanda, seguida de verificações seletivas de fornecedores e canais para manter os totais dentro do intervalo esperado. No lado top-down, os volumes de procedimentos cirúrgicos, os dias de internação e as tendências da população em cuidados de longa duração são traduzidos em níveis de uso para as principais categorias de descartáveis, sendo então reconciliados com a direção de importação e exportação, as presenças de produção local e os sinais de gastos em saúde.
Para manter o modelo prático, alguns insumos são monitorados de forma consistente, incluindo o crescimento de procedimentos cirúrgicos, a intensidade dos protocolos de prevenção de infecção, o consumo por procedimento de aventais, campos e máscaras, a mudança de participação entre a adoção de itens reutilizáveis versus descartáveis, quando relevante, e a movimentação do preço médio de venda impulsionada pelos custos de resina e celulose. As previsões são executadas por meio de análise de cenários, em que o caso-base é ancorado nas expectativas de especialistas sobre o crescimento de procedimentos e as normas de compra, sendo então submetidas a testes de estresse para variações de preço de matéria-prima e efeitos de eventos de saúde pública. Se as verificações bottom-up estiverem ausentes para países menores, as lacunas são tratadas por meio de proxies regionais, usando densidade hospitalar comparável e dependência comercial, e depois retestadas em relação aos totais regionais.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações que comparam os totais finais com sinais independentes, como valores comerciais, expansões de capacidade relatadas e a faixa esperada de utilização de cuidados de saúde. Quaisquer saltos abruptos são revisados, e as premissas por trás de preço e volume são reverificadas antes da aprovação final, especialmente quando um único fator está impulsionando a mudança.
Nosso ciclo de atualização é anual para os modelos completos, e atualizações intermediárias são feitas quando há um evento material, como grandes mudanças regulatórias, interrupções de fornecimento ou movimentos de capacidade em larga escala. Antes da entrega, os dados mais recentes são relidos e os principais pontos das entrevistas são revisitados, para que os clientes recebam uma visão atualizada alinhada às condições atuais do mercado.
Tamanho do mercado de descartáveis médicos não tecidos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para descartáveis médicos não tecidos podem estar muito distantes uns dos outros, mesmo quando o tema parece idêntico, porque as regras de contagem não estão sempre alinhadas. As diferenças geralmente vêm do que é tratado como produto de grau médico, se o estudo mistura higiene de consumo no total e como a precificação é projetada quando os insumos de matéria-prima se movem rapidamente.
Ao acompanhar os preços médios de venda com o momento dos custos de resina e celulose e ao reverificar o consumo unitário por ambiente de cuidado, a Mordor Intelligence mantém o total de 2026 vinculado à demanda de grau médico, em vez de aos gastos amplos com higiene não tecida. Outro fator de discrepância é a seleção do ano-base, já que algumas estimativas se ancoram em 2025 e depois aplicam uma taxa de crescimento uniforme entre os produtos, o que pode não captar as mudanças de mix entre itens de barreira cirúrgica e categorias relacionadas à incontinência.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 30,39 bilhões de USD (2026) | |
| Instituto de Pesquisa do Setor A | 22,50 bilhões de USD (2025) | Ancora o dimensionamento em um ano anterior e uma janela de previsão mais longa, e a abrangência declarada apoia-se em categorias amplas de processo e aplicação, o que pode subestimar os descartáveis de barreira cirúrgica estéril de maior valor no curto prazo. |
| Consultoria Global B | 28,90 bilhões de USD (2025) | Fornece um valor de destaque com divulgação limitada sobre inclusões, o que pode misturar descartáveis não tecidos de grau médico com itens de higiene não tecidos adjacentes e aplicar uma progressão de preço médio de venda simplificada sem verificações claras de repasse de custos. |
Entre os três valores, as principais razões para a variação são a ancoragem do ano, o que é contabilizado como grau médico versus produtos de higiene adjacentes, e como as mudanças de preço são projetadas quando os insumos de resina e celulose se movem. Quando as premissas são vinculadas à atividade de procedimentos, ao consumo por ambiente de cuidado e a verificações transparentes de precificação, o tamanho do mercado se torna mais fácil de ser replicado e atualizado pelos tomadores de decisão.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Descartáveis Médicos Não Tecidos em 2026?
O tamanho do mercado de descartáveis médicos não tecidos é de USD 30,39 bilhões em 2026, com um CAGR projetado de 5,09% até 2031.
Quem são os principais players do Mercado de Descartáveis Médicos Não Tecidos?
Unicharm Corporation, Kimberly-Clark Corporation, Georgia-Pacific LLC, Cardinal Health, Inc. e Medtronic PLC são as principais empresas que operam no Mercado de Descartáveis Médicos Não Tecidos.
Qual é a região de crescimento mais rápido no Mercado de Descartáveis Médicos Não Tecidos?
Prevê-se que a Ásia-Pacífico registre o maior CAGR de 6,42% no período 2026-2031.
Por que os não tecidos antimicrobianos estão ganhando força?
Os hospitais associam esses tecidos a reduções mensuráveis nas taxas de infecção, apoiando a adoção premium.
Página atualizada pela última vez em:



