
Marktgröße und Marktanteil für medizinische Einwegprodukte aus Vliesstoff
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 30.39 Milliarden US-Dollar |
| Marktgröße (2031) | 38.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
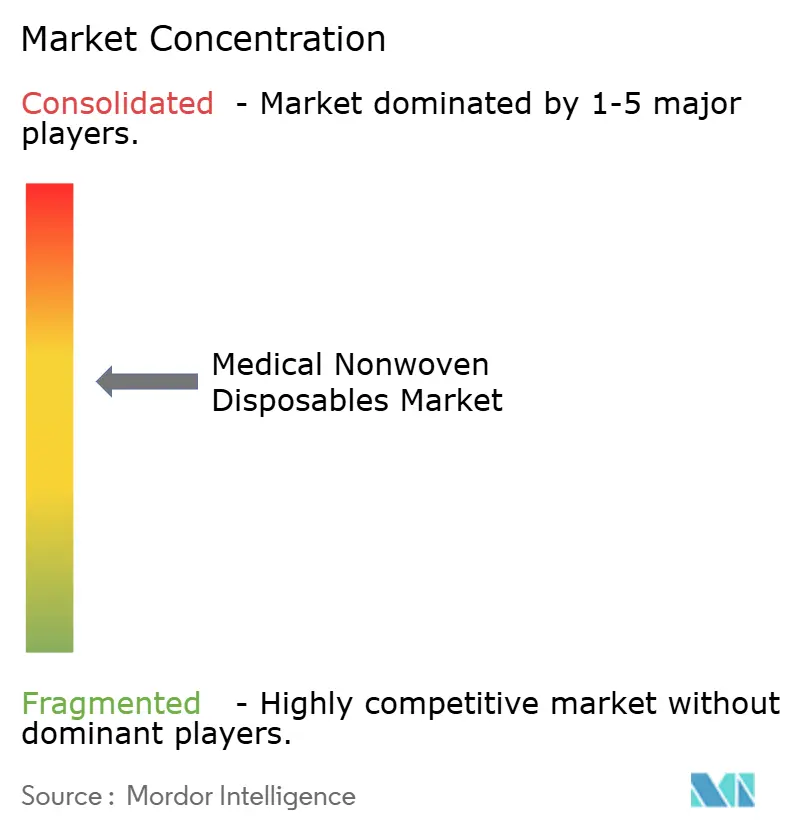
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Einwegprodukte aus Vliesstoff von Mordor Intelligence
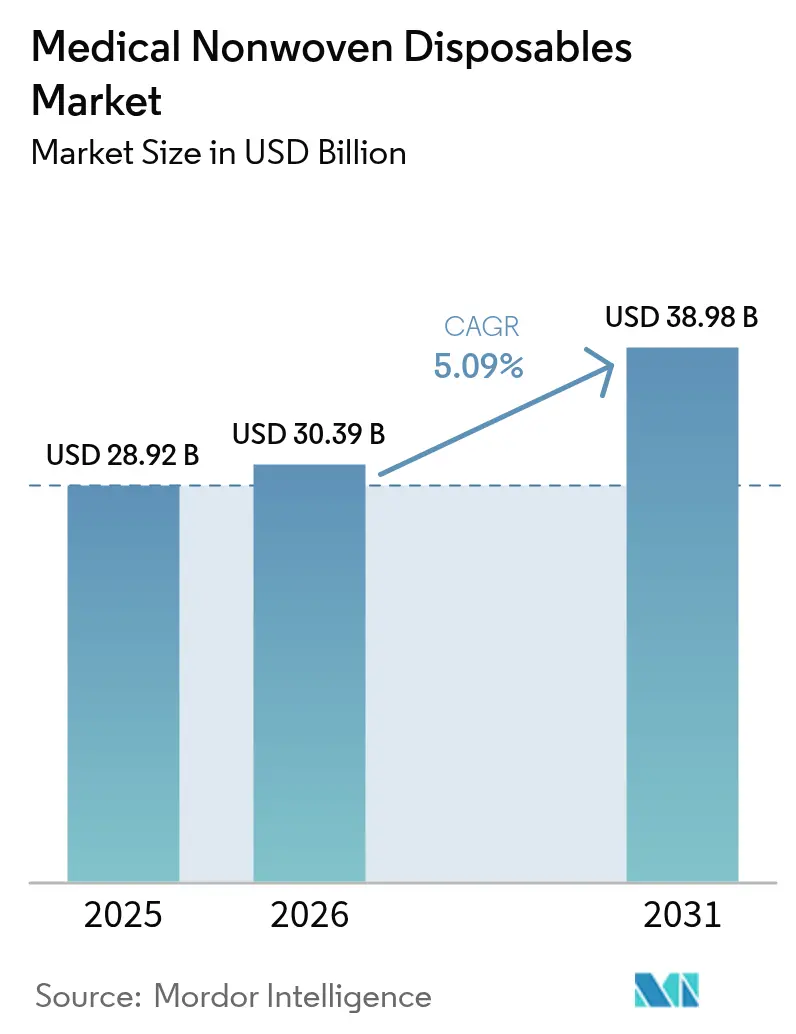
Die Marktgröße des Marktes für medizinische Einwegprodukte aus Vliesstoff wird im Jahr 2026 auf USD 30,39 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 28,92 Milliarden, mit Projektionen für 2031 von USD 38,98 Milliarden, wachsend mit einer CAGR von 5,09 % über 2026–2031.
Die steigende Nachfrage nach Infektionsschutzprodukten, die weit verbreitete Einführung von Einweg-Operationsbekleidung und der stetige demografische Wandel hin zu älteren Bevölkerungsgruppen stützen weiterhin das Mengenwachstum. Produktinnovationen, darunter atmungsaktive Verbundwerkstoffe und antimikrobielle Ausrüstungen, ermöglichen Premiumpreise und helfen Krankenhäusern gleichzeitig, zunehmend strengere Infektionskontrollprotokolle einzuhalten. Kapitalausgaben für inländische Kapazitäten für persönliche Schutzausrüstung (PSA) in den Vereinigten Staaten, Europa und ausgewählten Märkten im Asien-Pazifik-Raum stärken die Versorgungsresilienz, doch der Kostendruck bleibt bestehen, da die Polypropylenharzspreise schwanken. Nachhaltigkeitsimperative lenken Investitionen schrittweise in Richtung biologisch abbaubarer Spinnvliessubstrate um, doch Polypropylen bleibt aufgrund seiner bewährten Sterilisationsleistung und seiner gut etablierten regulatorischen Erfolgsbilanz unverzichtbar. Die Wettbewerbsintensität bleibt moderat; führende Lieferanten nutzen Rückwärtsintegration und proprietäre Barriertechnologien, um die Margen in einem Markt zu schützen, der nach wie vor Größe und Zuverlässigkeit belohnt.
Wichtigste Erkenntnisse des Berichts
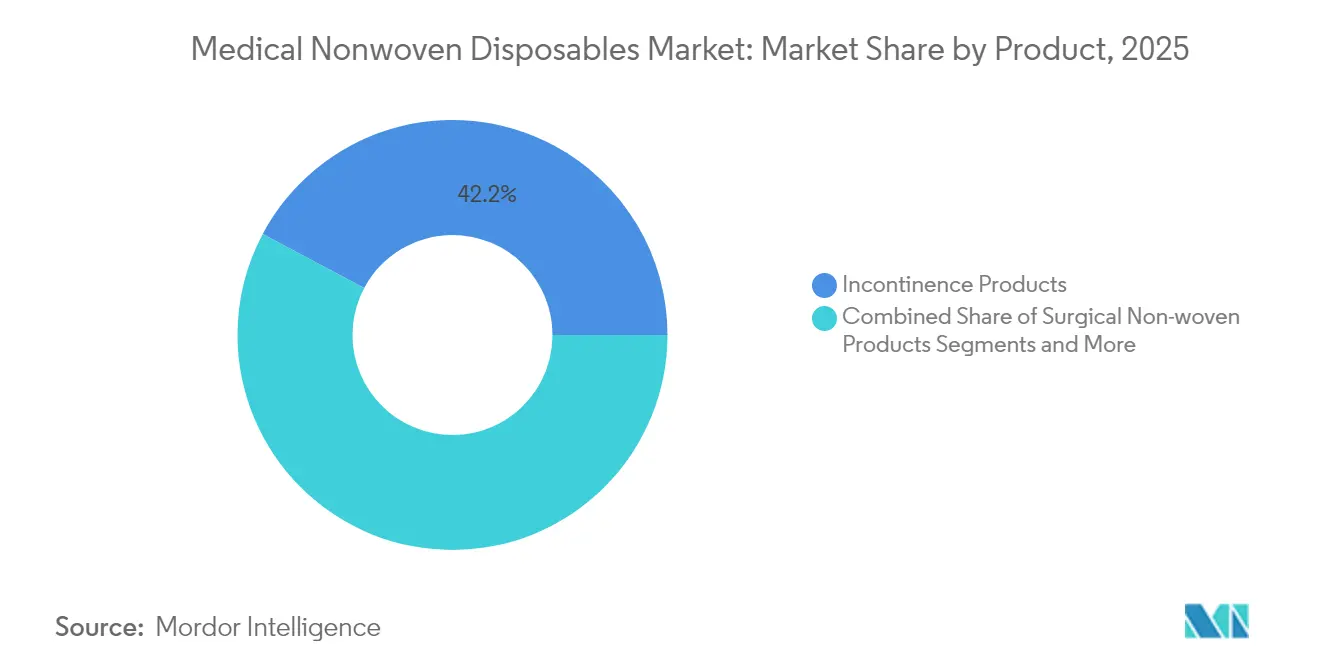
- Nach Produktkategorie führten Inkontinenzprodukte im Jahr 2025 mit einem Umsatzanteil von 42,21 %; fortschrittliche Wundverbände werden bis 2031 voraussichtlich mit einer CAGR von 5,68 % wachsen.
- Nach Material hielt Polypropylen-Spinnvlies im Jahr 2025 einen Anteil von 47,62 % am Markt für medizinische Einwegprodukte aus Vliesstoff, während biologisch abbaubare Alternativen bis 2031 voraussichtlich mit einer CAGR von 5,55 % wachsen werden.
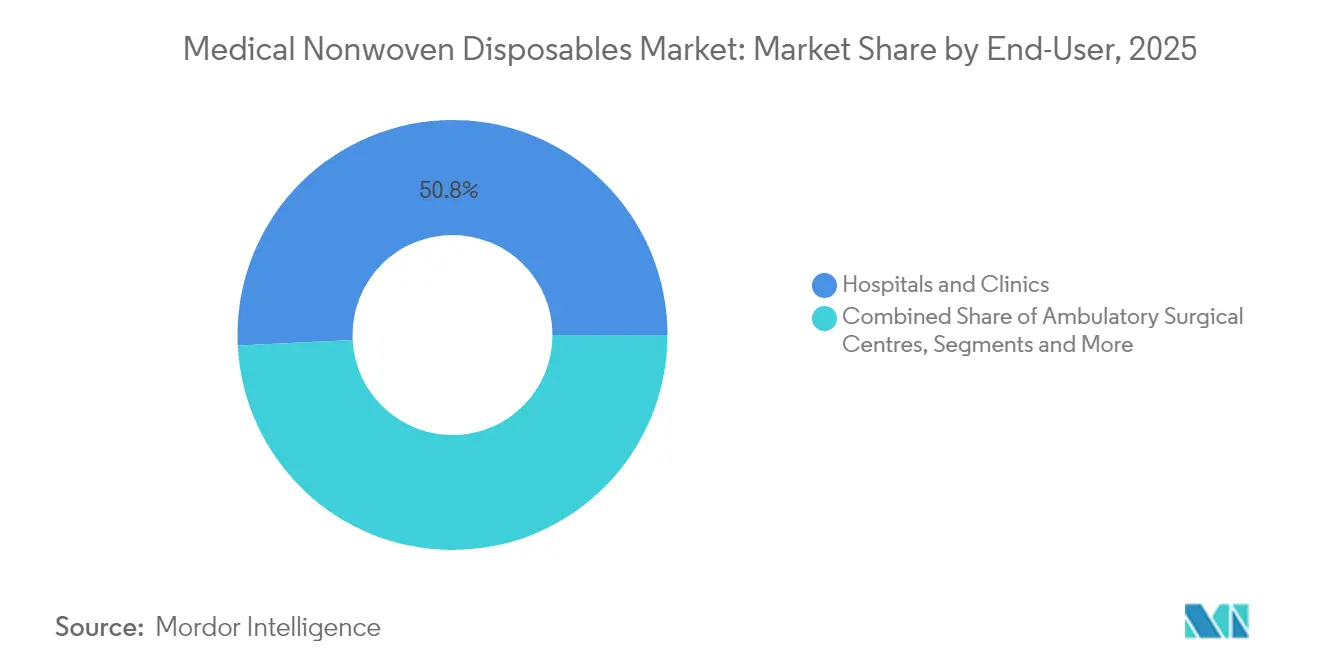
- Nach Endverbraucher entfielen auf Krankenhäuser und Kliniken im Jahr 2025 ein Anteil von 50,78 % an der Marktgröße für medizinische Einwegprodukte aus Vliesstoff, und ambulante Operationszentren entwickeln sich mit einer CAGR von 5,92 % bis 2031.
- Nach Vertriebskanal führten Krankenhausapotheken im Jahr 2025 mit einem Umsatzanteil von 45,71 %; Online-Apotheken werden voraussichtlich mit einer CAGR von 6,04 % über 2026–2031 steigen.
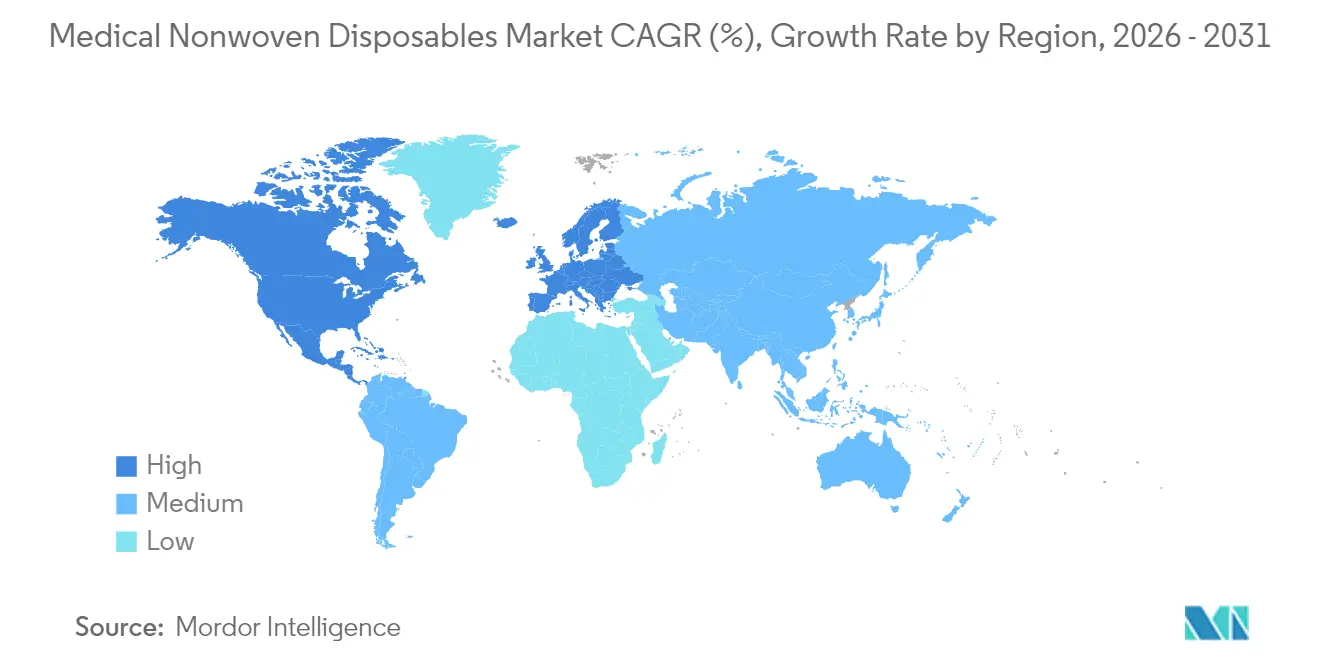
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 39,83 % am Markt für medizinische Einwegprodukte aus Vliesstoff, und der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 6,42 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für medizinische Einwegprodukte aus Vliesstoff
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Bevölkerung im Rentenalter | +1.2% | Global, mit höchster Konzentration in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmende Häufigkeit von im Krankenhaus erworbenen Infektionen | +0.8% | Global, besonders ausgeprägt in sich entwickelnden Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Wachsende Operationsvolumina in Schwellenländern | +0.9% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge Infektionskontrollrichtlinien in ambulanten Einrichtungen | +0.6% | Nordamerika, Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von antimikrobiell imprägnierten Schmelzspinnvliesstoffen | +0.7% | Global, angeführt von fortgeschrittenen Gesundheitsmärkten | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für die inländische Herstellung von PSA und medizinischen Textilien | +0.5% | Vereinigte Staaten, Europäische Union, ausgewählte Länder im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Bevölkerung im Rentenalter
Menschen ab 60 Jahren übersteigen in China allein bereits 310 Millionen, eine Zahl, die die langfristige Nachfrage nach saugfähigen Produkten für Erwachsene und fortschrittlichen Wundverbänden antreibt [1]LBX Pharmacy Chain, „Jahresbericht 2024”, LBX Pharmacy Chain, lbxpharmacy.cn. Die Prävalenz chronischer Wunden steigt mit dem Alter stark an, was sowohl Krankenhäuser als auch häusliche Pflegedienste dazu zwingt, höhere Bestände an atmungsaktiven, hautfreundlichen Vliesstoffverbänden zu halten. Langzeitpflegeeinrichtungen expandieren weltweit, und jedes Bett führt direkt zu einer wiederkehrenden Nachfrage nach Einweg-Bettschutzunterlagen und Unterlagen. Klinische Studien verknüpfen das Altern mit höheren Raten an Gebrechlichkeit, Unterernährung und gerätebedingten Infektionen, was die institutionelle Abhängigkeit von sterilen Einweg-Abdecktüchern und Kitteln weiter verstärkt[2]Agentur für Gesundheitsforschung und Qualität, „Prävention von im Gesundheitswesen erworbenen Infektionen”, AHRQ, ahrq.gov. Zusammen schaffen diese demografischen Drücke eine vorhersehbare, mehrjährige Basislinie für den Markt für medizinische Einwegprodukte aus Vliesstoff.
Zunehmende Häufigkeit von im Krankenhaus erworbenen Infektionen
Im Gesundheitswesen erworbene Infektionen kosten US-amerikanische Krankenhäuser jährlich USD 35,7–45 Milliarden, wobei Analysten schätzen, dass 70 % der Fälle durch bessere Barriermaterialien und Arbeitsabläufe verhindert werden können. Krankenhausbeschaffungsteams priorisieren daher Vliesstoffe, die flüssigkeitsundurchlässige Schichten und eingebettete antimikrobielle Chemikalien enthalten. Audit-und-Feedback-Programme messen die Compliance zunehmend auf Materialebene und stärken so den Zusammenhang zwischen Produktwahl und Erstattung. Fortschrittliche Gazeverbände, die mit Silberionen oder kationischen Zusätzen versetzt sind, haben signifikante Reduzierungen der Infektionsraten an Operationsstellen nachgewiesen und validieren so Premiumpreise für solche Lösungen. Regulierungsbehörden in Europa und den Vereinigten Staaten verlangen nun Leistungsdaten zum Widerstand gegen mikrobiellen Durchschlag, was den Ersatz von herkömmlichen Baumwollpaketen durch technische Verbundwerkstoffe beschleunigt. Das Ergebnis ist eine stetige, preisgestützte Aufnahme von höhermargigen antimikrobiellen Vliesstoff-Artikelnummern.
Wachsende Operationsvolumina in Schwellenländern
Die Anzahl ambulanter und stationärer Eingriffe steigt weiterhin im gesamten Asien-Pazifik-Raum und in Teilen Lateinamerikas, da öffentliche und private Versicherer die Deckung ausweiten. Medicare-Daten zeigen, dass ambulante Operationszentren im Jahr 2022 3,3 Millionen Leistungsempfänger behandelten, was unterstreicht, wie ambulante Einrichtungen zu einem inkrementellen Verbrauch von Einweg-Kitteln, -Hauben und -Schuhüberzügen führen. Anbieter in ressourcenbeschränkten Umgebungen bevorzugen Einweg-SMS-Pakete, die Kosten und Schutz ausbalancieren, was Exportmöglichkeiten für großvolumige Verarbeiter in China und Indien schafft. Staatliche Konjunkturprogramme zur Modernisierung von Provinzkrankenhäusern steigern die Nachfrage nach sterilen Operationsabdecktüchern weiter. Da minimal-invasive Chirurgie an Bedeutung gewinnt, sind dünnere, atmungsaktive Abdeckfolien, die alkoholbasierten Vorbereitungslösungen widerstehen, zu einem wichtigen Produktdifferenzierungsmerkmal geworden. Diese Trends stützen insgesamt ein überdurchschnittliches Wachstum für eingriffsbezogene Teilsegmente des Marktes für medizinische Einwegprodukte aus Vliesstoff.
Strenge Infektionskontrollrichtlinien in ambulanten Einrichtungen
Die US-amerikanische Behörde für Lebens- und Arzneimittel wird ihre Verordnung zum Qualitätsmanagementsystem im Februar 2026 vollständig mit ISO 13485:2016 in Einklang bringen und einheitliche Regeln zur Designkontrolle und Rückverfolgbarkeit für Hersteller von Operationsbekleidung einführen. Nicht-sterile Isolationskittel fallen nun unter Klasse-II-Regeln, die eine dokumentierte Flüssigkeitsbarriereleistung erfordern, während Operationsabdecktücher gemäß 21 CFR 878.4370 mit ähnlichen Testanforderungen reguliert werden. Ambulante Operationszentren müssen diese Standards ohne eigene Sterilisationskapazität erfüllen und sind daher stark auf vorverpackte, terminal-sterile Vliesstoffsets angewiesen. Die Kompatibilität mit Ethylenoxid ist daher zu einem kritischen Materialmerkmal geworden, das Verarbeiter zu polypropylenreichen Strukturen lenkt, die wiederholter Sterilisationsmittelexposition standhalten. Compliance-Fristen und Prüfungsrisiken treiben kurzfristige Beschaffungsspitzen für zertifizierte Produkte an und stärken die Volumenprognosen für hochspezifizierte Vliesstoffe.
Zunehmende Einführung von antimikrobiell imprägnierten Schmelzspinnvliesstoffen
Krankenhäuser behandeln antimikrobielle Ausrüstung nun als erste Verteidigungslinie und nicht mehr als optionales Upgrade. Schmelzspinnverbundwerkstoffe, die Zink- oder Kupferzusätze durch die Fasermatrix dispergieren, hemmen das Wachstum grampositiver und gramnegativer Bakterien und verlängern die sichere Tragezeit für Kittel und Masken. Felddaten bestätigen niedrigere koloniebildende Einheitenzahlen auf behandelten Abdecktüchern im Vergleich zu unbehandeltem Polypropylen, was die Aufnahme in das Arzneimittelverzeichnis für spezifische antimikrobielle Marken unterstützt. Die globale Nachfrage ist am ausgeprägtesten bei Eingriffen mit erhöhtem Risiko, wie der orthopädischen Implantatchirugie, bei der eine Infektion die Verweildauer des Patienten verdoppeln kann. Da Additiv-Masterbatches nahtlos in bestehende Schmelzlinien integriert werden, skalieren Lieferanten die Produktion schnell und übersetzen Materialwissenschaftsfortschritte direkt in höhere Umsätze für den Markt für medizinische Einwegprodukte aus Vliesstoff.
Staatliche Subventionen für die inländische PSA-Herstellung
Das Gesetz zur PSA-Herstellung in Amerika verpflichtet Bundesbehörden, ausgewählte Schutzprodukte für mindestens fünf Jahre aus inländischen Fabriken zu beziehen, und gibt US-amerikanischen Verarbeitern klare Mengensignale [3]Büro für Management und Haushalt des Weißen Hauses, „Mitteilung zur Nachfrageprognose für PSA”, whitehouse.archives.gov. Das Ministerium für Innere Sicherheit hat diese Haltung in seinen Beschaffungsvorschriften gespiegelt und garantiert damit effektiv Basisaufträge bis 2029. Ähnliche Programme in der Europäischen Union reservieren Beschaffungsquoten für Produzenten innerhalb des Blocks. Diese politischen Maßnahmen geben vertikal integrierten Akteuren einen vorhersehbaren Cashflow, um Investitionen in Spinnvlieslinien in Millionenhöhe zu rechtfertigen. Die Kapitalbildung stärkt die Versorgungsresilienz, verkürzt Lieferzeiten und verbessert die globale Wettbewerbsfähigkeit lokaler Lieferanten, was alles die stetige Expansion des Marktes für medizinische Einwegprodukte aus Vliesstoff unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltbedenken hinsichtlich polypropylenbasierter Abfälle | -0.9% | Global, mit höchstem regulatorischen Druck in Europa und Kalifornien | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu wiederverwendbaren robotischen und laparoskopischen Eingriffen | -0.6% | Nordamerika, Europa, fortgeschrittene Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Volatilität der Polypropylenharzspreise aufgrund von Kapazitätsrationalisierung | -0.7% | Globale Auswirkungen auf die Lieferkette, ausgeprägt in der Fertigung im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Langsame klinische Akzeptanz von Biopolymer-Vliesstoffen aufgrund der Kosten | -0.4% | Kostensensible Märkte in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltbedenken hinsichtlich polypropylenbasierter Abfälle
Lebenszyklusstudien, die während der COVID-19-Pandemie durchgeführt wurden, verzeichneten starke Anstiege der Vliesstoffabfallmengen und verdeutlichten den Deponiedruck und den CO₂-Fußabdruck, der mit Einweg-PSA verbunden ist. Regulierungsbehörden in der Europäischen Union und im Bundesstaat Kalifornien prüfen nun Systeme zur erweiterten Herstellerverantwortung, die die Compliance-Kosten für Einwegprodukte erhöhen könnten. Krankenhäuser in städtischen Zentren haben begonnen, geschlossene Kreislaufsysteme für sterilisierbare Textialalternativen zu erproben, was die Nachfrage nach kostengünstigen SMS-Kitteln potenziell untergraben könnte. Marken begegnen dem, indem sie Polylactid-Spinnvlies einführen, das unter kommerziellen Kompostierungsbedingungen innerhalb von 90 Tagen zu 95 % abbaut, doch Preisaufschläge und begrenzte Sterilisationsdaten hemmen eine schnelle Substitution. Solange keine Kostenparität erreicht wird, bleibt Nachhaltigkeit ein Gegenwind, der die langfristige CAGR des Marktes für medizinische Einwegprodukte aus Vliesstoff moderat dämpft.
Verlagerung hin zu wiederverwendbaren robotischen und laparoskopischen Eingriffen
Das Wachstum der minimal-invasiven Chirurgie reduziert die Feldgröße und den Flüssigkeitsexpositionsbereich, was es einigen Einrichtungen ermöglicht, Hartflächen-Abdeckzubehör durch Einweg-Stoffsets zu ersetzen. Wiederverwendbare Programme für motorbetriebene luftreinigende Atemschutzgeräte in großen Gesundheitssystemen senken die jährlichen Maskenverbrauchsraten um bis zu 90 % und können über einen Fünfjahres-Abschreibungszyklus Millionen von Dollar einsparen. Obwohl die Eingriffszahlen weiterhin steigen, kann der Verbrauch pro Fall an Standard-Abdecktüchern und -Kitteln sinken, was den Stückabsatz unter Druck setzt. Lieferanten reagieren mit schlanken Verfahrenspaketen, die auf Roboterplattformen zugeschnitten sind, doch die Marktexpansion bleibt langsamer als bei Produkten für offene Chirurgie. Diese Dynamik führt zu einem moderaten, segmentspezifischen Bremseffekt auf das Gesamtmarktwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Demografisch bedingte Dominanz von Inkontinenzlinien
Das Inkontinenzsegment hielt im Jahr 2025 einen Anteil von 42,21 % am Markt für medizinische Einwegprodukte aus Vliesstoff. Die konsistente Verbraucherakzeptanz von Erwachsenenwindeln, Unterlagen und geschlechtsspezifischen Einlagen unterstreicht, wie Entstigmatisierungskampagnen und diskrete Produktdesigns latenten Bedarf in aktive Käufe umwandeln. Hersteller haben die flockfreie Kernabsorption und die Weichheit beim Hautkontakt verbessert – Eigenschaften, die sowohl Betreiber von Langzeitpflegeeinrichtungen als auch Einzelhandelskäufer ansprechen. Einweg-Erwachsenenunterwäschevolumina steigen in Supermärkten und E-Commerce-Kanälen, unterstützt durch Übergrößen-Artikelnummern, die Taillenumfänge bis zu 241 cm passen.
Fortschrittliche Wundverbände sind das am schnellsten wachsende Produktcluster mit einer CAGR von 5,68 %, da elektrogesponnene Nanofasergerüste die extrazelluläre Matrix nachahmen und feuchte Heilungsumgebungen fördern. Selbstklebende bioresorbierbare Pflaster, die antibakterielle Wirkstoffe und kontrolliert freisetzende Wachstumsfaktoren integrieren, verkürzen die Verbandswechselintervalle, erleichtern die Pflegearbeit und senken das Infektionsrisiko. Chirurgische Pakete bleiben eine Kernkategorie, wobei das Wachstum der Eingriffszahlen bescheidene Paketoptimierungsinitiativen ausgleicht. Insgesamt stellen diese Trends sicher, dass die Marktgröße für medizinische Einwegprodukte aus Vliesstoff weiterhin sowohl von mengengetriebenen Grundprodukten als auch von wertschöpfenden Spezialverbänden profitiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Polypropylen dominiert, aber grüne Alternativen beschleunigen sich
Polypropylen-Spinnvlies repräsentierte im Jahr 2025 47,62 % der Marktgröße für medizinische Einwegprodukte aus Vliesstoff aufgrund seines günstigen Kosten-Leistungs-Verhältnisses und seines unkomplizierten Compliance-Weges. SMS- und SMMS-Laminate kombinieren Spinnvliesfestigkeit mit Schmelzblasfiltrierung für hochbelastete chirurgische Anwendungen, und Kapazitätserweiterungen in den Vereinigten Staaten und Vietnam sind auf Gesundheitsvolumina ausgerichtet. Schmelzblasgewebe behalten ihre kritische Bedeutung für Atemschutzgeräte der N95-Klasse, wobei Regierungen Medien einlagern, um sich gegen künftige Atemwegsausbrüche abzusichern.
Biopolymer- und Naturfasersubstrate verzeichneten das höchste Wachstum mit einer CAGR von 5,55 %. PLA-Fasern aus Maisstärke oder Zuckerrohr bieten hypoallergene Leistung und Feuchtigkeitstransport für Damenhygienebinden der nächsten Generation. Start-ups nutzen landwirtschaftliche Abfallströme wie Ananasblätter und Bagasse, um biologisch abbaubare Zellstoffe zu biologisch abbaubaren Absorptionskernen zu spinnen – eine Entwicklung, die den fossilen Kohlenstoffgehalt reduziert und gleichzeitig ländliche Wirtschaften unterstützt. Obwohl die Volumina noch gering sind, haben sich die Preisaufschläge mit steigenden Liniengeschwindigkeiten zu verengen begonnen, was die Voraussetzungen für eine breitere Einführung im Prognosezeitraum schafft.
Nach Endverbraucher: Krankenhäuser verankern die Nachfrage, ambulante Standorte wachsen stark
Krankenhäuser und Kliniken absorbierten im Jahr 2025 50,78 % der Marktgröße für medizinische Einwegprodukte aus Vliesstoff. Sie treiben Großbestellungen für sterile Operationskittel, Abdecktücher und Schuhüberzüge an, oft über mehrjährige Ausschreibungen, die integrierten Lieferanten den Vorzug geben. Qualitätsbezogene Erstattungsmodelle ermutigen Akutkrankenhäuser, höherwertige Barrierstoffe zu spezifizieren, um Infektionsstrafen zu begrenzen.
Ambulante Operationszentren verzeichneten das schnellste Wachstum mit einer CAGR von 5,92 %, da Versicherer risikoarme Eingriffe aus kostspieligeren Krankenhausoperationssälen herauslenken. Ambulante Operationszentren bevorzugen All-in-One-Verfahrenspakete, die den Raumwechsel beschleunigen und die Bestandsverwaltung vereinfachen. Die häusliche Gesundheitsversorgung nimmt ebenfalls zu; Einweg-Bettschutzunterlagen und wenig haftende Verbände ermöglichen eine sichere Selbstversorgung in häuslichen Pflegesettings für ältere Menschen und erweitern so die Kundenbasis für den Markt für medizinische Einwegprodukte aus Vliesstoff weiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Disruption gewinnt an Dynamik
Krankenhausapotheken hielten im Jahr 2025 einen Umsatzanteil von 45,71 %, da integrierte Lieferketten hochwertige Bestände in unmittelbarer Nähe der Operationssäle halten. Einkaufsgemeinschaften verhandeln Mehreinrichtungsverträge, die Volumen und Preis für bis zu fünf Jahre festschreiben und so einen vorhersehbaren Absatz für Verarbeiter sicherstellen.
Online-Apotheken erzielten eine CAGR von 6,04 % und profitierten von einem E-Commerce-Boom, der den globalen Gesundheitseinzelhandelsumsatz im Jahr 2022 auf USD 309,62 Milliarden hob und bis 2027 USD 732,3 Milliarden übersteigen könnte. Der Direktversand an Verbraucher von Inkontinenz- und Wundversorgungsartikelnummern umgeht Ladenregale, senkt Handhabungskosten und verbessert die Privatsphäre für Käufer. B2B-Plattformen verbinden Kliniken nun mit geprüften Lieferanten, was darauf hindeutet, dass digitale Kanäle einen stetig wachsenden Anteil am Markt für medizinische Einwegprodukte aus Vliesstoff gewinnen werden.
Geografische Analyse
Nordamerika trug im Jahr 2025 39,83 % zum Umsatz bei, dank fortgeschrittener Infektionskontrollstandards, hoher Eingriffsintensität und staatlicher Anreize, die PSA-Verträge an inländische Werke lenken. US-amerikanische Hersteller verpflichteten sich nach staatlichen Nachfrageprognosen, die Auftragsvisibilität garantierten, zu über USD 290 Millionen für neue Linien, obwohl die inländischen Stückkosten über asiatischen Benchmarks bleiben. Kanada konzentriert sich auf provinzielle Lagerbestände für Pandemieresilienz und unterstützt so die regionale Nutzung von Premium-Vliesstoffen weiter.
Der Asien-Pazifik-Raum wird voraussichtlich die schnellste CAGR von 6,42 % bis 2031 verzeichnen, da Regierungen die universelle Krankenversicherung ausweiten und chirurgische Infrastruktur aufbauen. China verfügt über ein erhebliches Exportvolumen bei Wundverbänden und Paketen und nutzt Skaleneffekte sowie verbesserte Qualitätssysteme, um globale Marktanteile zu halten. Indien, Indonesien und Vietnam kombinieren niedrige Arbeitskosten mit steigendem lokalem Konsum, was multinationale Unternehmen dazu veranlasst, Joint Ventures für eine marktnahe Produktion zu gründen. Japan und Südkorea halten die Nachfrage nach hochspezifizierten Abdecktüchern in der Roboterchirurgie aufrecht und stützen so das Wertwachstum.
Europa verzeichnet eine stetige Expansion auf der Grundlage strenger Umweltauflagen, die eine frühzeitige Einführung biologisch abbaubarer Spinnvliesgewebe stimulieren. Regeln zur erweiterten Herstellerverantwortung legen schrittweise Recyclingziele für medizinische Einwegprodukte fest und lenken die Beschaffung in nordischen Krankenhäusern hin zu zertifizierten kompostierbaren Kitteln. Osteuropäische Einrichtungen nehmen Nischen-Lohnfertigung auf, während westeuropäische EU-Verarbeiter sich auf nachhaltige Speziallinien konzentrieren.
Der Nahe Osten und Afrika sowie Südamerika tragen zusammen einen bescheidenen, aber wachsenden Beitrag zum Markt für medizinische Einwegprodukte aus Vliesstoff. Investitionen in Flaggschiff-Krankenhäuser und nationale Krankenversicherungssysteme in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Brasilien und Chile schaffen Nachfrage nach Einweg-Verfahrenspaketen, obwohl makroökonomische Volatilität manchmal öffentliche Ausschreibungen verzögert.

Regulatorisches Umfeld
Medizinische Einweg-Vliesstoffprodukte, die als Medizinprodukte oder Medizinprodukte-Zubehör verkauft werden, müssen marktspezifische Anforderungen an Qualität, Sicherheit und Leistung erfüllen. In den Vereinigten Staaten reguliert die FDA chirurgische Abdecktücher und ähnliche Produkte gemäß 21 CFR 878.4370. Die Quality Management System Regulation (QMSR) trat im Februar 2026 in Kraft und richtet 21 CFR Part 820 an ISO 13485:2016 aus, wodurch die Anforderungen an Designkontrollen, Rückverfolgbarkeit und Lieferantenmanagement für Hersteller von Einweg-OP-Bekleidung und Prozedur-Sets verschärft werden.
In Europa regelt die Verordnung (EU) 2017/745 (EU-MDR) die CE-Kennzeichnung und die Anforderungen nach dem Markteintritt für relevante Medizinprodukte, was die Anforderungen an technische Dokumentation und Konformitätsbewertung erhöht und damit Beschaffungsentscheidungen für medizinische Vliesstoffe im klinischen Bereich beeinflusst. Biologische Sicherheit ist ein wiederkehrendes Compliance-Kriterium in allen Regionen. Die ISO veröffentlichte im November 2025 die ISO 10993-1:2025 (6. Ausgabe), und die FDA erkannte ISO 10993-1:2025 im Mai 2026 offiziell als Konsensnorm an, was die risikobasierte Bewertung der Biokompatibilität von Materialien für Vliesstoffprodukte mit Patientenkontakt weiter stärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und Fasern, darunter Polypropylenharz für Spinnvlies-, Meltblown- und SMS/SMMS-Strukturen sowie Baumwoll- oder Zellulosefasern für Spunlace und Airlaid-Zellstoff. Darauf folgen die Vliesstoffbildung, die Ausrüstung (Barriereschichten, antimikrobielle Zusätze und Laminierung) sowie die Weiterverarbeitung zu Endprodukten wie OP-Kitteln, Abdecktüchern, Sets, Masken, Inkontinenzprodukten und fortschrittlichen Wundauflagen. Konverter und Private-Label-Hersteller vertreiben die Produkte anschließend über Krankenhausausschreibungen und Einkaufsgemeinschaften, Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken, wobei Sterilisations- und Verpackungspartner bei Bedarf terminal sterile Kits unterstützen.
Qualitäts- und Compliance-Anforderungen prägen die Lieferantenqualifizierung und die Prozesskontrollen entlang der gesamten Kette. Hersteller verlangen zunehmend gestufte Dokumentationen für die biologische Bewertung und die Materialrückverfolgbarkeit im Einklang mit ISO 10993-1:2025, zusätzlich zu Marktzugangsanforderungen wie der EU-MDR 2017/745 und den Erwartungen der US-FDA an Klasse-II-Produkte (einschließlich geeigneter Zulassungswege, sofern zutreffend). Das Lieferrisikomanagement legt nach den pandemiebedingten Störungen verstärkten Wert auf Diversifizierung und Transparenz. Vertikal integrierte Akteure wie Winner Medical mit durchgängiger Kontrolle von der Rohbaumwollverarbeitung bis zu fertigen Körperpflegeprodukten nutzen die Integration, um Qualität zu stabilisieren, Lieferzeiten zu verkürzen und das Compliance-Risiko zu senken.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf; die fünf führenden Lieferanten kontrollieren etwa 45 % des globalen Umsatzes. Kimberly-Clark kündigte USD 2 Milliarden für nordamerikanische Expansion an, um Lieferzeiten zu verkürzen und sein Krankenhausportfolio zu stärken. Berry Global investiert in mehrschichtige Schmelzblasfähigkeiten, die elektrostatische Aufladung in der Linie integrieren, was die Filtration verbessert und gleichzeitig sekundäre Verarbeitungsschritte reduziert.
Freudenberg meldete F&E-Ausgaben von EUR 604,4 Millionen für 2024 und treibt weiterhin Verbundwerkstoffe mit niedrigem Flächengewicht für fortschrittliche Wundverbände voran. Der asiatische Herausforderer Magnera erhöhte die Spinnvliesbreite auf 6,6 Meter, was hochvolumige PSA-Gewebeläufe ermöglicht, die sowohl Export- als auch Inlandsmärkte bedienen.
Fusionen und Übernahmen konzentrieren sich auf den Erwerb von Nischentechnologien: Alkegen zog frisches Kapital für seine Hochtemperatur-Spezialfasern an, und Spezialverarbeiter in Deutschland erwarben Nanofaser-Start-ups, um sensorgestützte Wundversorgungsplattformen zu sichern. Der Wettbewerb konzentriert sich auf Barriereleistung, Nachhaltigkeitsnachweise und garantierte pünktliche Lieferung – Faktoren, die zusammen die Käuferpräferenz im Markt für medizinische Einwegprodukte aus Vliesstoff prägen.
Branchenführer im Bereich medizinische Einwegprodukte aus Vliesstoff
Unicharm Corp.
Kimberly-Clark Corp.
Georgia-Pacific LLC
Cardinal Health, Inc.
Medtronic PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Prozessverbesserungen mit Fokus auf medizinische und nachhaltige Substrate schaffen Freiräume für Lieferanten, die Barriereleistung liefern und zugleich Nachhaltigkeitskriterien bei der Beschaffung erfüllen können. Saudi German Nonwovens nahm im Mai 2025 eine Erweiterung in Rabigh, Saudi-Arabien, mit Reicofil-5-Technologie in Betrieb, um medizinische und Hygienematerialien zu liefern. YI TING Non-Woven gab im Januar 2026 bekannt, die Kapazität seiner taiwanischen Anlage verdoppelt zu haben, um die europäische und nordamerikanische Nachfrage nach biodegradierbaren PLA-Blend- und medizinischen Substraten zu bedienen. Zusammen deuten diese Schritte auf Chancen bei der Qualifizierung neuer regionaler Quellen hin, die konsistente, zertifizierte Vliesstoffe für Krankenhäuser und ambulante Prozedur-Sets liefern können.
Innovation und compliance-gestützte Differenzierung unterstützen zudem Premium-Artikel in den Bereichen Infektionskontrolle und Patientenkontakt. Das Europäische Patentamt veröffentlichte im Juli 2025 EP 4347247 B1, das einen Vliesstoff beschreibt, der für Reinraumanzüge gemäß BS EN 13795-2:2019 optimiert ist, und unterstreicht damit die laufende Produktentwicklung im Hinblick auf klinische Leistungskennzahlen. Investitionen in Vliesstoffplattformen, darunter die im Mai 2026 angekündigte Investition von Kruger Inc. in Höhe von 333 Millionen USD zum Einstieg in den Vliesstoffsektor in Trois-Rivières (Québec) sowie der im Mai 2026 vergebene Wetlace-Anlagenauftrag von ANDRITZ für Dalian Ruiguang in China für biologisch abbaubare Tücher, deuten ebenfalls auf eine wachsende Basis an Ausrüstung, Know-how und Kapazität hin. Medizinische Verarbeiter können diese Kapazität für angrenzende medizinische Vliesstoffformate nutzen, bei denen regulatorische Dokumentation und Biokompatibilitätsdaten entscheidend sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Kimberly-Clark und Suzano gründeten Arbex als globales Joint Venture für Tissue- und Hygieneprodukte, das am 1. Juli 2026 den Betrieb aufnahm. Das neue Unternehmen umfasst Vermögenswerte aus dem ehemaligen Bereich International Family Care and Professional von Kimberly-Clark und verfügt über eine langfristige Lizenz für das professionelle Markenportfolio von Kimberly-Clark, einschließlich WypAll und Kimberly-Clark Professional. Dies verändert die Art und Weise, wie ein großer Anbieter institutionelle Hygiene- und Profikanäle bedient, mit Auswirkungen auf Produktionsstandorte, Beschaffung und Portfoliopriorisierung in den auf das Gesundheitswesen ausgerichteten Produktlinien.
- August 2025: Kimberly-Clark schloss mit dem US-Justizministerium eine Vereinbarung über die vorläufige Einstellung der Strafverfolgung (Deferred Prosecution Agreement) im Zusammenhang mit dem Verkauf verfälschter MicroCool-OP-Kittel und erklärte sich bereit, bis zu 40,4 Millionen USD an Strafen und Entschädigungen für Betroffene zu zahlen. Diese Maßnahme erhöht die Kontrolle der Qualitätssysteme und verstärkt den Beschaffungsschwerpunkt auf dokumentierte Barriereleistung und konforme Fertigungskontrollen für Einweg-OP-Bekleidung.
- November 2024: Cardinal Health schloss verbindliche Vereinbarungen zum Erwerb einer 71%-Beteiligung an GI Alliance sowie zum Erwerb der Advanced Diabetes Supply Group mit einem Gesamtwert von rund 3,9 Milliarden USD. Die Expansion in Plattformen für spezialisierte Versorgung erweitert die Rolle von Cardinal Health entlang klinischer Behandlungspfade und kann beeinflussen, wie das Unternehmen prozedurbezogene Verbrauchsmaterialien, einschließlich medizinischer Einweg-Vliesstoffprodukte, über seine Anbieternetzwerke bündelt, vertraglich regelt und vertreibt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst medizinische Einwegprodukte aus Vliesstoffen, die für Patientenversorgung, Hygiene und Infektionsprävention in klinischen Umgebungen verwendet werden. Der Umsatz wird am Verkaufspunkt für medizinische Einweg-Vliesstoffprodukte über alle wichtigen Vertriebskanäle des Gesundheitswesens erfasst.
Ausgeschlossen sind: Wir schließen wiederverwendbare gewebte medizinische Textilien, Investitionsgüter und nicht-medizinische Hygieneprodukte für Verbraucher aus, die nicht als medizinische Produkte positioniert sind.
Übersicht der Segmentierung
- Nach Produkt
- Inkontinenzprodukte
- Erwachsenenwindeln
- Damenhygienebinden
- Babywindeln
- Chirurgische Vliesstoffprodukte
- Operationskittel
- Chirurgische Abdecktücher und Pakete
- Gesichtsmasken, Hauben und Schuhüberzüge
- Fortschrittliche Wundverbände
- Persönliche Schutzausrüstung (PSA)
- Inkontinenzprodukte
- Nach Material
- Polypropylen-Spinnvlies
- Schmelzgeblasen
- SMS/SMMS-Verbundwerkstoffe
- Luftgelegter Zellstoff
- Biologisch abbaubare Vliesstoffe aus Biopolymeren
- Nach Endverbraucher
- Krankenhäuser und Kliniken
- Ambulante Operationszentren
- Langzeitpflegeeinrichtungen
- Häusliche Pflegesettings
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung des Ökosystems für medizinische Einweg-Vliesstoffe und des typischen Produktflusses von Faser- und Harzrohstoffen bis zu verarbeiteten medizinischen Produkten. Zur Absicherung ziehen wir öffentliche Quellen heran, etwa die US-FDA für Leitlinien zu Medizinprodukten und PPE, das US Census Bureau und UN Comtrade für Handelsmuster, die Weltbank und die OECD für Indikatoren zu Gesundheitssystemen und Makroökonomie sowie peer-reviewte Fachzeitschriften, die Nutzung in der Infektionskontrolle und Materialveränderungen verfolgen.
Wir nutzen zudem Geschäftsberichte, Investorenpräsentationen und geprüfte Unterlagen von Herstellern, um Umsatzaufteilungen, Kapazitätserweiterungen und Angaben zur Anlagenauslastung zu verstehen, was hilft, die Annahmen realistisch zu halten. Parallel dazu werden Patentdatenbanken geprüft, um zu erkennen, wohin sich Materialinnovationen entwickeln, einschließlich SMS- und SMMS-Strukturen und atmungsaktiver Barriereverbesserungen, was Veränderungen im Produktmix über die Zeit erklären kann. Die oben aufgeführten Quellen sind beispielhaft und nicht erschöpfend; zusätzliche öffentliche Dokumente und Datensätze werden ebenfalls zur Datenerhebung, Gegenprüfung und Klärung genutzt.
Primärinterviews und Umfragen
Primärgespräche werden mit einer Mischung aus Konvertern, Rohstofflieferanten, Vertriebspartnern sowie Beschaffungs- und Infektionskontrollverantwortlichen in Krankenhäusern geführt, sodass Preislogik und Verbrauchsmuster sowohl von der Angebots- als auch von der Nachfrageseite validiert werden können. Da der Markt global ist, werden die Eingaben über wichtige Regionen hinweg geprüft, um festzustellen, was Standard und was lokal spezifisch ist, und das Modell wird dann angepasst, wo sich Nutzungsintensität oder Kanalstruktur unterscheiden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 13 % | APAC: 46 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Akteure: 17 % | Manager: 56 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mittels eines Top-down- und Bottom-up-Ansatzes, wobei Aktivitäten im Gesundheitswesen und Signale zum Vliesstoffverbrauch genutzt werden, um den Nachfragepool zu rekonstruieren, gefolgt von selektiven Lieferanten- und Kanalprüfungen, um die Gesamtwerte im plausiblen Bereich zu halten. Auf der Top-down-Seite werden Volumina chirurgischer Eingriffe, Krankenhaustage und Bevölkerungstrends in der Langzeitpflege in Nutzungsniveaus für wichtige Einwegkategorien übersetzt und anschließend mit Import- und Exportrichtungen, lokalen Produktionsstandorten und Signalen zu Gesundheitsausgaben abgeglichen.
Um das Modell praxisnah zu halten, werden einige Eingaben konsistent verfolgt, darunter das Wachstum chirurgischer Eingriffe, die Intensität von Infektionspräventionsprotokollen, der Verbrauch von Kitteln, Abdecktüchern und Masken pro Eingriff, die Verschiebung des Anteils zwischen Wiederverwendung und Einwegnutzung, sofern relevant, sowie die Entwicklung der durchschnittlichen Verkaufspreise, die durch Harz- und Zellstoffkosten beeinflusst wird. Prognosen werden mittels Szenarioanalyse erstellt, wobei das Basisszenario an Experteneinschätzungen zu Eingriffswachstum und Beschaffungsnormen verankert und anschließend auf Rohstoffpreisschwankungen und Auswirkungen von Gesundheitsereignissen im öffentlichen Bereich stresstestet wird. Fehlen Bottom-up-Prüfungen für kleinere Länder, werden Lücken durch regionale Näherungswerte unter Verwendung vergleichbarer Krankenhausdichte und Handelsabhängigkeit geschlossen und anschließend gegen regionale Gesamtwerte erneut geprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, bei denen die endgültigen Gesamtwerte mit unabhängigen Signalen wie Handelswerten, gemeldeten Kapazitätserweiterungen und der erwarteten Bandbreite der Gesundheitsversorgungsnutzung verglichen werden. Starke Ausschläge werden geprüft, und die Annahmen hinter Preis und Volumen werden vor der Freigabe erneut kontrolliert, insbesondere wenn ein einzelner Faktor die Veränderung treibt.
Unser Aktualisierungszyklus ist für vollständige Modelle jährlich, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren regulatorischen Änderungen, Lieferunterbrechungen oder umfangreichen Kapazitätsverschiebungen. Vor der Auslieferung werden die neuesten Daten erneut geprüft und zentrale Interviewpunkte erneut betrachtet, sodass Kunden eine aktualisierte Sicht erhalten, die den aktuellen Marktbedingungen entspricht.
Vergleich der Marktgröße für medizinische Einweg-Vliesstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Einweg-Vliesstoffe können weit voneinander abweichen, selbst wenn das Thema identisch erscheint, da die Zählregeln nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, welche Produkte als medizinisch eingestuft werden, ob die Studie Verbraucherhygieneprodukte in die Summe einbezieht, und wie die Preisentwicklung projiziert wird, wenn sich die Rohstoffpreise schnell verändern.
Durch die Nachverfolgung durchschnittlicher Verkaufspreise anhand der Kosten- und Zeitentwicklung von Harz und Zellstoff sowie durch die erneute Überprüfung des Stückverbrauchs nach Versorgungsumgebung hält Mordor Intelligence die Gesamtsumme für 2026 an der medizinischen Nachfrage fest und nicht an den breiten Ausgaben für Hygienevliesstoffe. Ein weiterer Grund für Abweichungen ist die Wahl des Basisjahres, da einige Schätzungen auf 2025 basieren und dann eine einheitliche Wachstumsrate über alle Produkte anwenden, was Veränderungen im Produktmix zwischen chirurgischen Barriereprodukten und inkontinenzbezogenen Kategorien übersehen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,39 Mrd. USD (2026) | |
| Branchenforschungsinstitut A | 22,50 Mrd. USD (2025) | Verankert die Dimensionierung an einem früheren Jahr und einem längeren Prognosezeitraum, und die angegebene Abdeckung stützt sich auf breite Prozess- und Anwendungskategorien, was kurzfristig höherwertige sterile chirurgische Barriere-Einwegprodukte unterschätzen kann. |
| Globale Unternehmensberatung B | 28,90 Mrd. USD (2025) | Liefert einen Gesamtwert mit begrenzter Offenlegung der Einschlusskriterien, was medizinische Einweg-Vliesstoffprodukte mit angrenzenden Hygienevliesstoffprodukten vermischen kann, und wendet eine vereinfachte ASP-Entwicklung ohne klare Prüfung der Kostenweitergabe an. |
Über die drei Werte hinweg liegen die Hauptgründe für die Abweichungen in der Jahresverankerung, in der Frage, was als medizinisch im Vergleich zu angrenzenden Hygieneprodukten gezählt wird, und in der Art, wie Preisänderungen fortgeschrieben werden, wenn sich Harz- und Zellstoffrohstoffe verändern. Wenn Annahmen auf Eingriffsaktivität, Verbrauch nach Versorgungsumgebung und transparente Preisprüfungen zurückgeführt werden, wird die Marktgröße für Entscheidungsträger leichter nachvollziehbar und aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für medizinische Einwegprodukte aus Vliesstoff im Jahr 2026?
Die Marktgröße für medizinische Einwegprodukte aus Vliesstoff beträgt im Jahr 2026 USD 30,39 Milliarden, mit einer prognostizierten CAGR von 5,09 % bis 2031.
Wer sind die wichtigsten Akteure im Markt für medizinische Einwegprodukte aus Vliesstoff?
Unicharm Corp., Kimberly-Clark Corp., Georgia-Pacific LLC, Cardinal Health, Inc. und Medtronic PLC sind die wichtigsten Unternehmen, die im Markt für medizinische Einwegprodukte aus Vliesstoff tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für medizinische Einwegprodukte aus Vliesstoff?
Der Asien-Pazifik-Raum wird voraussichtlich die höchste CAGR von 6,42 % über 2026–2031 verzeichnen.
Warum gewinnen antimikrobielle Vliesstoffe an Bedeutung?
Krankenhäuser verknüpfen diese Stoffe mit messbaren Reduzierungen der Infektionsraten und unterstützen so die Premium-Einführung.
Seite zuletzt aktualisiert am:



