
Taille et Part du Marché de la Tumorectomie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.22 Milliards de dollars |
| Taille du Marché (2032) | 3.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Tumorectomie par Mordor Intelligence
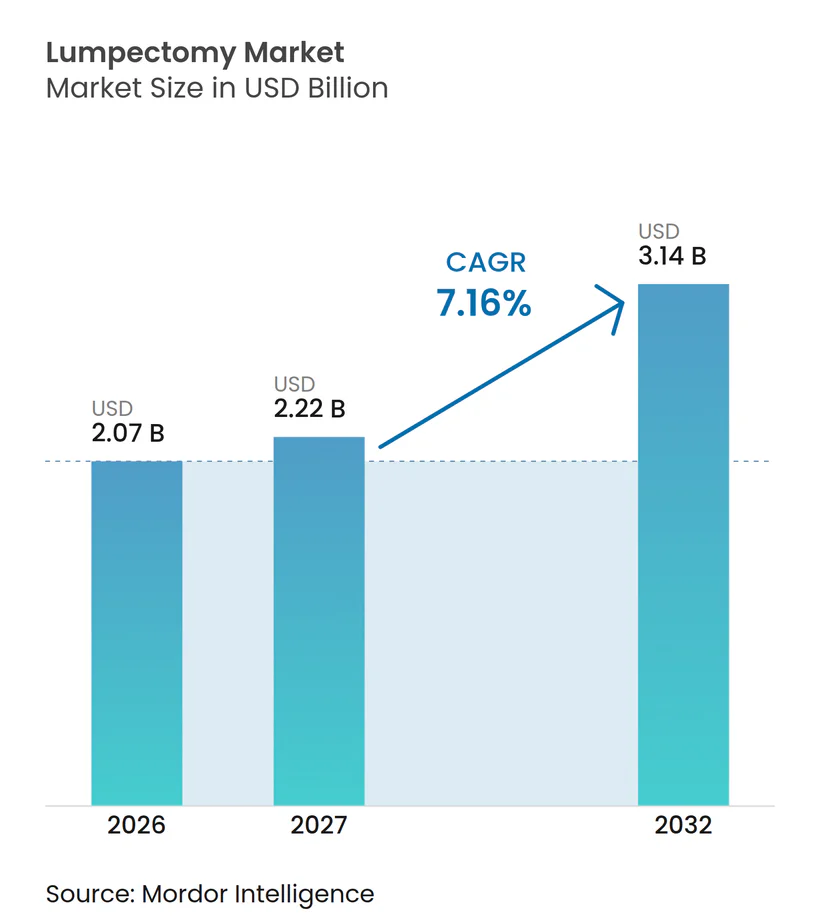
La taille du marché de la tumorectomie était évaluée à 2,07 milliards USD en 2026 et devrait croître de 2,22 milliards USD en 2027 pour atteindre 3,14 milliards USD d'ici 2032, à un CAGR de 7,16 % durant la période de prévision (2027-2032).
Cette trajectoire est soutenue par l'adoption accélérée de l'imagerie peropératoire en temps réel, un glissement constant des recommandations en oncologie vers la chirurgie conservatrice du sein, et l'élargissement du remboursement des dispositifs de localisation avancés. Les progrès réguliers dans la détection précoce du cancer, notamment chez les femmes âgées de 40 à 54 ans, élargissent le bassin de candidates à la chirurgie et soutiennent la croissance des actes. Les réseaux hospitaliers mettent à jour leurs parcours de soins pour intégrer la localisation sans fil, tandis que les centres de chirurgie ambulatoire (CSA) captent des volumes de cas croissants en proposant des procédures de tumorectomie ambulatoires rentables. Les fournisseurs de technologies consolident leur expertise sur les plateformes d'imagerie et de graines magnétiques pour offrir des solutions de bout en bout, et leurs chaînes d'approvisionnement se diversifient progressivement en s'éloignant des actifs de stérilisation à source unique afin de limiter les pénuries.
Points Clés du Rapport
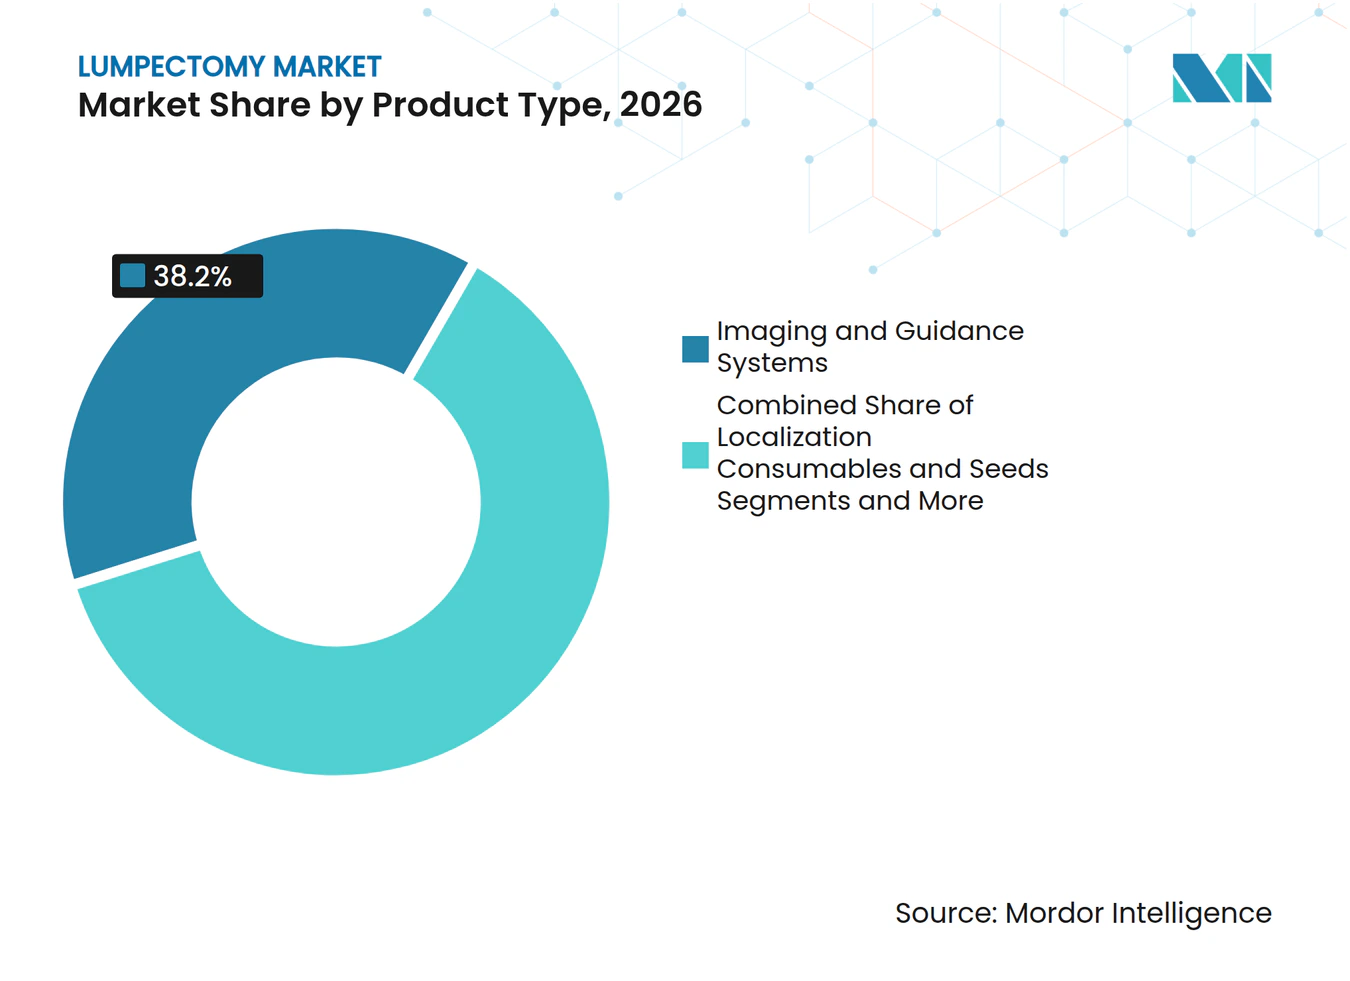
- Par type de produit, les systèmes d'imagerie et de guidage ont dominé avec 38,20 % de la part du marché de la tumorectomie en 2026. Les dispositifs d'évaluation des marges devraient enregistrer un CAGR de 7,88 % jusqu'en 2032.
- Par technologie de localisation, les systèmes guidés par fil représentaient 46,70 % de la taille du marché de la tumorectomie en 2026, tandis que les solutions à graines magnétiques progressent à un CAGR de 8,56 % jusqu'en 2032.
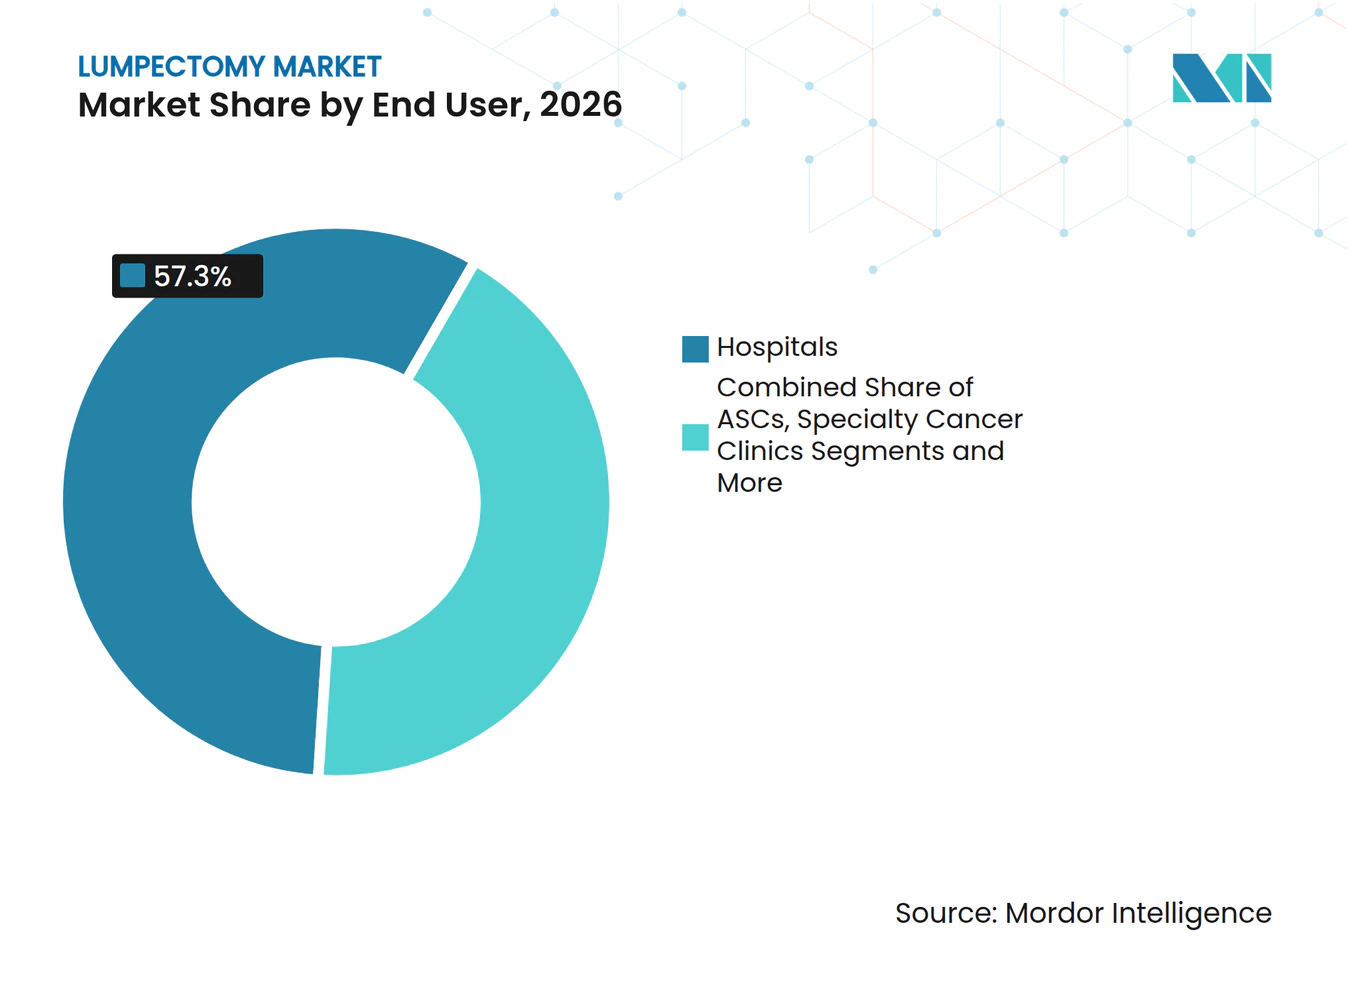
- Par utilisateur final, les hôpitaux détenaient 57,30 % de la part du marché de la tumorectomie en 2026 ; les CSA représentent le segment à la croissance la plus rapide avec un CAGR de 9,44 % jusqu'en 2032.
- Par type de procédure, la tumorectomie standard a capté 63,50 % de la part du marché de la tumorectomie en 2026, tandis que les techniques oncoplastiques devraient se développer à un CAGR de 9,91 % entre 2027 et 2032.
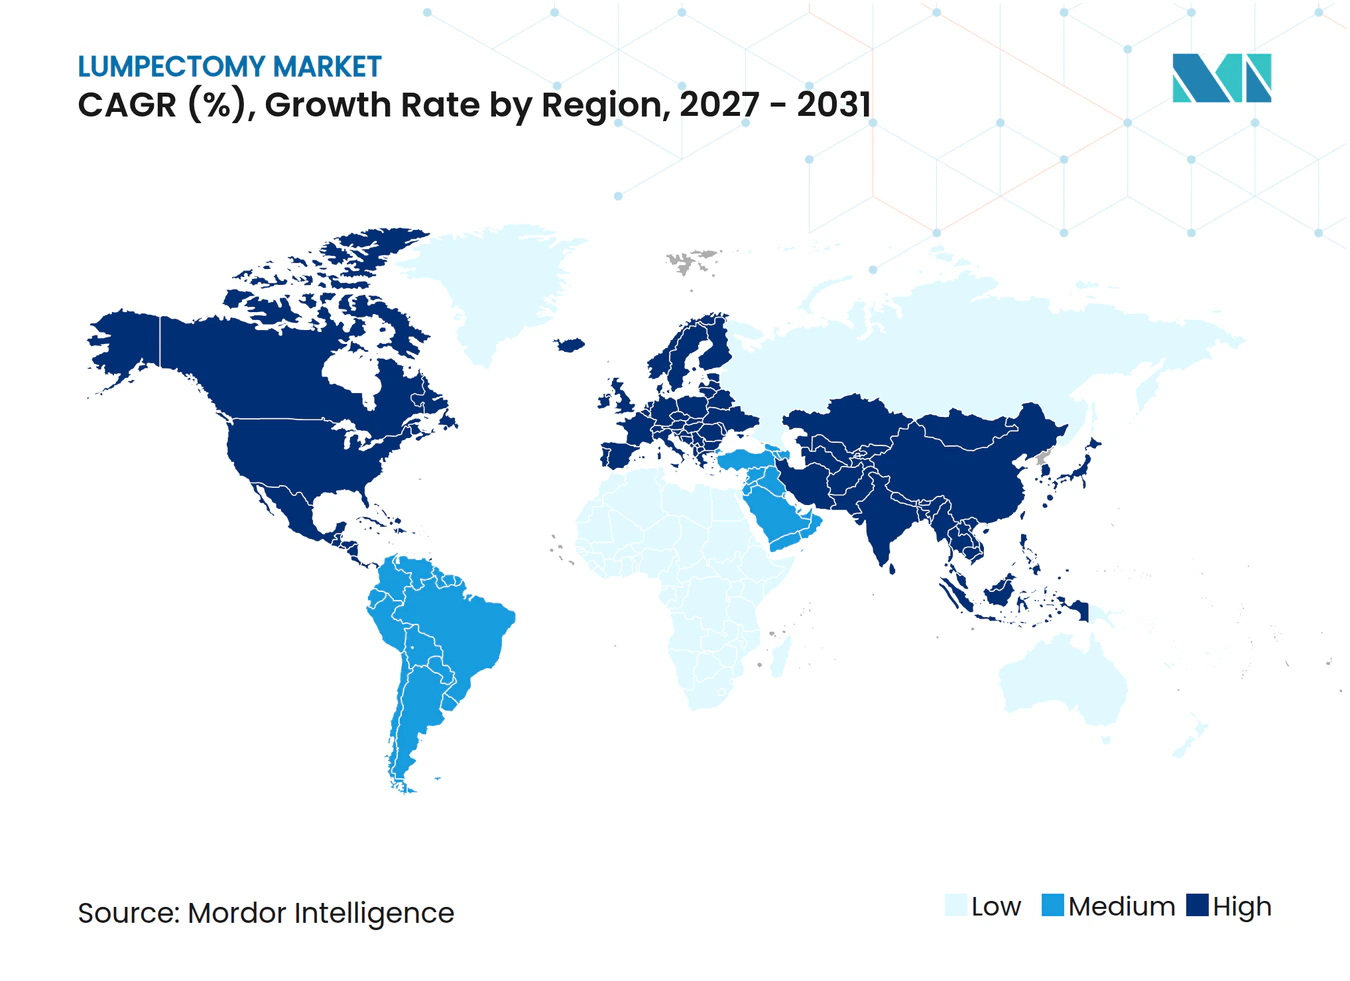
- Géographiquement, l'Amérique du Nord a dominé le marché de la tumorectomie avec 42,80 % du marché en 2026 ; la région Asie-Pacifique devrait croître à un CAGR de 8,55 % sur la même période.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Cancer du sein à un stade précoce détecté par dépistage | +1.80% | Mondial (Amérique du Nord, Europe en tête) | Moyen terme (2 à 4 ans) |
| Évolution vers la chirurgie conservatrice du sein dans les recommandations en oncologie | +1.50% | Mondial (Asie-Pacifique accélérée) | Long terme (≥ 4 ans) |
| Adoption de systèmes d'évaluation des marges en temps réel | +1.20% | Amérique du Nord, UE, Asie-Pacifique en expansion | Court terme (≤ 2 ans) |
| Élargissement du remboursement pour les dispositifs de localisation et d'évaluation des marges | +0.9% | Amérique du Nord, Europe ; Asie-Pacifique sélective | Moyen terme (2 à 4 ans) |
| Miniaturisation des outils radar et à graines magnétiques | +0.80% | Marchés développés à l'échelle mondiale | Court terme (≤ 2 ans) |
| Flux de travail d'imagerie peropératoire pilotés par l'IA | +0.70% | Amérique du Nord, UE, Asie-Pacifique progressive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incidence Mondiale Croissante du Cancer du Sein à un Stade Précoce Détecté par Dépistage
Les programmes de mammographie numérique haute résolution et de tomosynthèse identifient des tumeurs de moins de 2 cm, augmentant l'éligibilité à la chirurgie conservatrice du sein et renforçant directement le marché de la tumorectomie.[1] Les recommandations actualisées préconisant un dépistage annuel à partir de 40 ans élargissent la base de candidates, et la maladie localisée affiche désormais un taux de survie à cinq ans supérieur à 99 %. L'expansion du dépistage national en Arabie Saoudite et dans d'autres économies émergentes stimule la croissance des procédures malgré les contraintes de main-d'œuvre. Des économies de coûts sont également réalisées car la détection précoce évite des thérapies plus invasives.
Évolution vers la Chirurgie Conservatrice du Sein dans les Recommandations en Oncologie
Le consensus international considère désormais la chirurgie conservatrice du sein associée à la radiothérapie comme équivalente — voire supérieure — à la mastectomie en termes de survie, générant une demande soutenue sur le marché de la tumorectomie. Les approches oncoplastiques qui combinent une exérèse large avec une reconstruction esthétique étendent les options d'épargne tissulaire aux tumeurs plus volumineuses, incitant les systèmes de santé à investir dans la formation multidisciplinaire. La réorientation des protocoles cliniques en Europe centrale et orientale normalise davantage les procédures oncoplastiques.
L'Adoption de Systèmes d'Évaluation des Marges en Temps Réel Réduit les Réexcisions
La tomographie par cohérence optique et les plateformes guidées par fluorescence telles que le LumiSystem homologué par la FDA offrent une visualisation peropératoire des marges avec une précision diagnostique de 84 %, réduisant les taux historiques de réexcision de 20 à 40 %.[2] La tomographie par cohérence optique B-Series de Perimeter Medical a démontré une supériorité statistique par rapport aux soins standard, renforçant les arguments économiques en faveur de l'adoption technologique. La réduction des réexcisions diminue l'anxiété des patientes et raccourcit la radiothérapie dans près de la moitié des cas éligibles.
Élargissement du Remboursement pour les Dispositifs de Localisation et d'Évaluation des Marges
Les paiements transitoires de transfert et les codes HCPCS permanents pour l'imagerie peropératoire facilitent la budgétisation hospitalière et orientent les volumes vers des solutions guidées par l'IA. Les assureurs privés s'alignent sur la politique Medicare, tandis que les payeurs européens maintiennent des voies de remboursement favorables. La variabilité de la couverture dans les économies émergentes reste un obstacle, ralentissant l'adoption des dispositifs haut de gamme malgré leur valeur démontrée.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Courbe d'apprentissage prononcée pour les techniques oncoplastiques | -1.10% | Mondial (Asie-Pacifique, marchés émergents en particulier) | Long terme (≥ 4 ans) |
| Goulots d'étranglement de la chaîne d'approvisionnement pour les consommables de localisation à usage unique | -0.80% | Mondial (hubs Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Remboursement incohérent dans les économies émergentes | -0.60% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Risque de contentieux lié aux cas de récidive à marges positives | -0.40% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Courbe d'Apprentissage Prononcée pour les Techniques de Tumorectomie Oncoplastique
Le nombre limité de postes de fellowship et les obstacles à la coordination multidisciplinaire restreignent le débit chirurgical et retardent la diffusion des procédures, notamment en Asie-Pacifique, où seulement 10,7 % des patientes chinoises éligibles bénéficient d'une reconstruction malgré la disponibilité des services. Les centres de formation intensifs au Brésil illustrent le capital et le temps nécessaires pour développer les compétences à grande échelle.[3]
Goulots d'Étranglement de la Chaîne d'Approvisionnement pour les Consommables de Localisation à Usage Unique
Les contraintes de capacité de stérilisation à l'oxyde d'éthylène et aux rayonnements gamma ralentissent la mise à disposition des dispositifs, et 80 % des prestataires anticipent une aggravation des pénuries. Le passage au peroxyde d'hydrogène vaporisé nécessite une revalidation et des investissements, tandis que les perturbations géopolitiques exposent la dépendance à la fabrication en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Systèmes d'Imagerie Stimulent l'InnovationLes systèmes d'imagerie et de guidage ont représenté 38,20 % de la part du marché de la tumorectomie en 2026, grâce à l'imagerie par fluorescence et à l'intégration de la tomographie par cohérence optique (TCO) qui améliorent la prise de décision en temps réel. La synergie des plateformes optiques avec les modules d'intelligence artificielle oriente la demande des chirurgiens vers des consoles haut de gamme, se traduisant par des cycles réguliers d'équipements en capital. Les dispositifs d'évaluation des marges, portés par LumiSystem et la série B OCT de Perimeter, devraient enregistrer un CAGR de 7,88 % jusqu'en 2032, soutenant des revenus supplémentaires via les ventes de sondes à usage unique. Les instruments d'excision chirurgicale restent des dépenses de base, tandis que les consommables de localisation progressent avec la migration sans fil. Les dispositifs de thérapie adjuvante, notamment les systèmes de radiothérapie peropératoire, émergent comme des sources de revenus complémentaires, signalant une convergence entre les activités de chirurgie oncologique et de radio-oncologie.
La convergence rapide logiciel-matériel définit les portefeuilles de nouvelle génération. TumorSight Viz, homologué par la FDA, convertit une IRM standard en cartes de guidage 3D dans un environnement stérile, réduisant le temps de préparation et raccourcissant la durée d'intervention au bloc opératoire. Les fournisseurs regroupent les logiciels de visualisation avec les kits de graines magnétiques pour couvrir les flux de travail de bout en bout, approfondissant ainsi la pénétration des comptes et créant un effet de verrouillage sur le marché de la tumorectomie.



Par Technologie de Localisation :
La Révolution Sans Fil s'AccélèreLa localisation guidée par fil détenait une part de 46,70 % du marché de la tumorectomie en 2026, en raison d'une familiarité clinique bien établie et d'un remboursement étendu. Cependant, la complexité de la planification, l'inconfort des patientes et l'exposition aux rayonnements ont catalysé les investissements dans des options sans fil. Les systèmes à graines magnétiques devraient surpasser tous les concurrents avec un CAGR de 8,56 %, aidés par l'acquisition par Stryker de MOLLI Surgical et de ses marqueurs ultra-petits. Les technologies à réflecteurs radar telles que SAVI SCOUT démontrent un déploiement réussi dans les cas difficiles de seins denses, tandis que les étiquettes radiofréquences se taillent une niche dans le guidage multi-lésions.
L'efficacité du flux de travail est le critère d'achat prépondérant. La localisation et la chirurgie le même jour rationalisent les calendriers de radiologie et de bloc opératoire, libèrent des capacités et améliorent l'expérience des patientes. À mesure que l'adoption sans fil s'élargit, les fournisseurs développent des plateformes hybrides capables de prendre en charge les graines, le radar et les étiquettes radiofréquences via des détecteurs interchangeables, préservant le capital hospitalier tout en pérennisant les stocks.
Par Utilisateur Final :
Les Hôpitaux Dominent Malgré la Croissance des CSALes hôpitaux contrôlaient 57,30 % du marché de la tumorectomie en 2026 grâce à des unités d'oncologie intégrées, des capacités de reconstruction et un accès à l'imagerie avancée. Les centres de cancérologie complets ancrent les procédures oncoplastiques complexes, bénéficient d'une anatomopathologie interne et attirent des financements de recherche qui les maintiennent à la pointe de l'innovation clinique. Les CSA devraient se développer à un CAGR de 9,44 % jusqu'en 2032, en tirant parti d'économies de coûts de 25 à 50 % par rapport aux services ambulatoires hospitaliers et en offrant aux patientes des délais de prise en charge plus courts. Les cliniques spécialisées en cancérologie maintiennent une expertise ciblée là où la densité des cas soutient des équipes dédiées au sein, tandis que les cabinets médicaux accueillent des populations de niche à la recherche de services personnalisés.
L'alignement des payeurs accélère le transfert vers d'autres établissements. Medicare a ajouté davantage de codes CPT liés à la tumorectomie à sa liste couverte par les CSA en 2023 et a augmenté les honoraires d'établissement de 15,4 % en 2024, améliorant ainsi la viabilité financière. Les fournisseurs de dispositifs répondent en adaptant les kits de localisation sans fil aux cycles de stérilisation et aux modes d'approvisionnement des CSA, garantissant que le marché de la tumorectomie continue de se diversifier dans les différents contextes de soins.

Par Type de Procédure :
Les Techniques Oncoplastiques Gagnent du TerrainLa tumorectomie standard détenait 63,50 % de la part du marché de la tumorectomie en 2026, fondée sur des décennies de données validant la sécurité oncologique lorsque les marges sont saines. Les améliorations progressives de l'imagerie peropératoire ont réduit les marges positives, mais les résultats esthétiques restent variables, ce qui stimule la croissance des variantes oncoplastiques intégrant le réarrangement tissulaire ou la mammoplastie de réduction au moment de l'excision. Les procédures oncoplastiques sont projetées à un CAGR de 9,91 %, portées par des données montrant des taux de marges positives aussi bas que 2 % et une qualité de vie supérieure rapportée par les patientes.
Le volume des tumorectomies de ré-excision devrait diminuer à mesure que l'évaluation des marges en temps réel se généralise dans les blocs opératoires, tandis que la tumorectomie assistée par irradiation partielle accélérée du sein (IPAS) continue d'attirer l'intérêt pour son calendrier de radiothérapie condensé. Les déficits de formation restent le principal frein, mais les simulateurs de réalité virtuelle et les plateformes de télémentorat commencent à raccourcir la courbe d'apprentissage, aidant les systèmes de santé à élargir leur gamme de procédures au sein du marché de la tumorectomie.
Analyse Géographique
Marché de la Tumorectomie en Amérique du Nord
L'Amérique du Nord a capté 42,8 % du marché de la tumorectomie en 2026, reflétant une pénétration profonde des consoles d'imagerie améliorées par l'intelligence artificielle, une large couverture d'assurance et des réseaux actifs d'essais cliniques. Les taux de remboursement Medicare ont cependant été à la traîne de l'inflation générale, incitant les systèmes de santé à rationaliser les budgets d'investissement et à prioriser les dispositifs offrant des réductions mesurables des ré-excisions. Le nombre limité de postes de fellowship au Canada souligne les contraintes persistantes en matière de main-d'œuvre, motivant les fellowships transfrontaliers et les consortiums d'apprentissage virtuel.
Marché de la Tumorectomie en Asie-Pacifique et en Arabie Saoudite
L'Asie-Pacifique devrait afficher un CAGR de 8,5 %, le plus élevé parmi toutes les régions. L'expansion des programmes de dépistage en Chine, en Inde et en Arabie Saoudite révèle des bassins plus importants de cas à un stade précoce compatibles avec la chirurgie conservatrice du sein. Cependant, l'adoption de la chirurgie conservatrice du sein ne représente que 22 % en Chine, les préférences culturelles et le manque d'expertise oncoplastique freinant la croissance. Les gouvernements financent des hôpitaux oncologiques et achètent des kits de localisation sans fil pour moderniser les parcours chirurgicaux, tandis que le financement par capital-risque pour les startups de medtech se ralentit dans un contexte d'incertitude macroéconomique. La dépendance de la chaîne d'approvisionnement vis-à-vis des centres de stérilisation d'Asie-Pacifique expose les dispositifs à des retards à l'exportation, poussant les fabricants locaux à investir dans des agents stérilisants alternatifs et dans la production locale.
Marché de la Tumorectomie en EMEA et en Amérique du Sud
L'Europe constitue un marché mature mais en constante innovation. Les programmes de formation en Allemagne et au Royaume-Uni ont normalisé les rotations oncoplastiques, et les services de santé nationaux remboursent la localisation sans fil pour réduire les reprises chirurgicales. La rigueur budgétaire oblige les fournisseurs à présenter des dossiers médico-économiques solides démontrant les économies générées par la réduction des réinterventions. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent sous-pénétrés mais prometteurs. Le centre de formation oncoplastique en 21 modules du Brésil et les plans de vision des États du Golfe pour les centres de santé féminine illustrent une dynamique naissante, mais le remboursement irrégulier et la pénurie de chirurgiens limitent les volumes à court terme. Les investissements à long terme dans les infrastructures et les capacités détermineront leur contribution finale au marché mondial de la tumorectomie.
Paysage Concurrentiel
Concentration du Marché
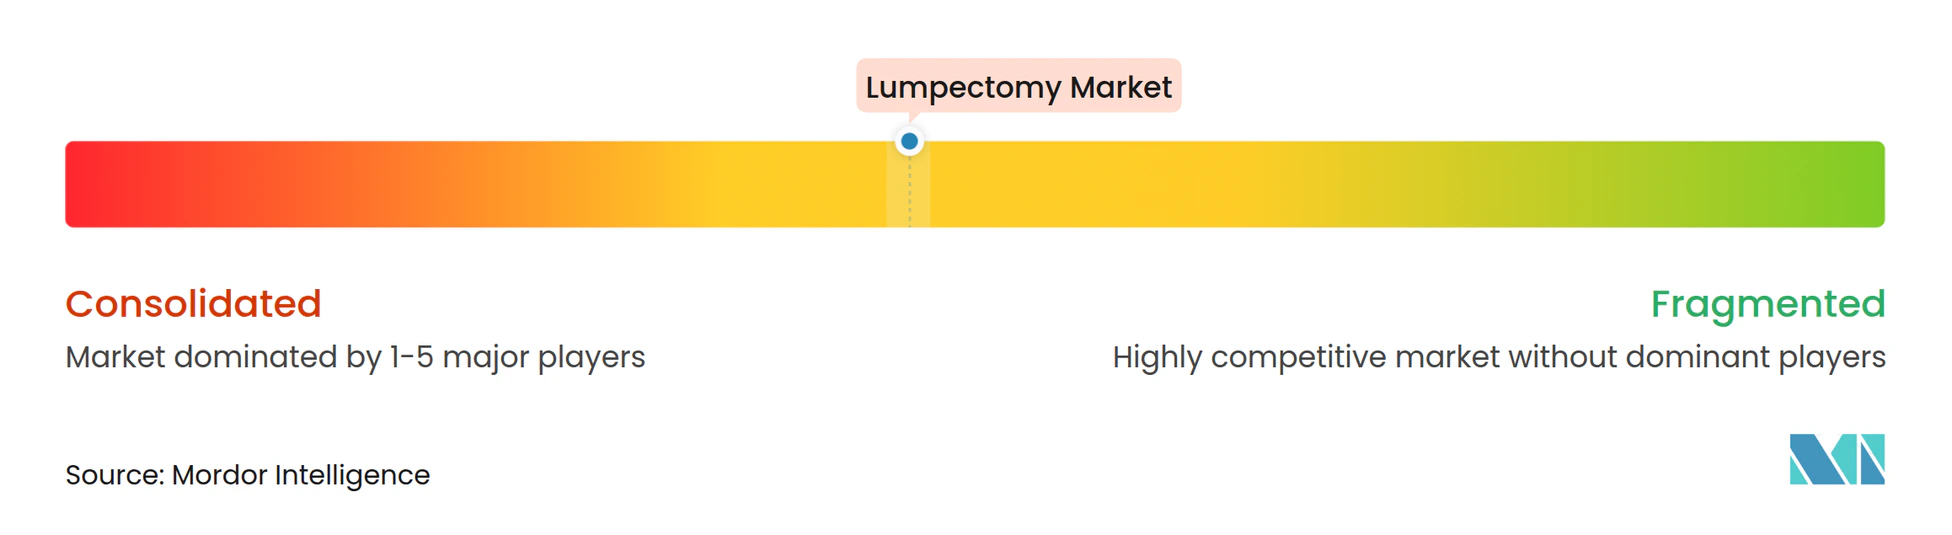
Le marché de la tumorectomie présente une fragmentation modérée, les cinq premiers acteurs contrôlant une part significative des revenus mondiaux. L'acquisition d'Endomagnetics par Hologic pour 310 millions USD associe l'imagerie diagnostique à la technologie des graines magnétiques, positionnant le groupe comme un acteur intégré de guidage de premier plan. Le rachat de MOLLI Surgical par Stryker ajoute des marqueurs ultra-petits à son portefeuille de fluorescence, étendant le potentiel de ventes croisées entre l'orthopédie et l'oncologie.
L'avantage concurrentiel repose sur des algorithmes d'IA propriétaires, l'intégration d'imagerie multimodale et les revenus récurrents des consommables de localisation. Perimeter Medical, soutenu par de solides données d'essais pivots, est considéré comme une cible d'acquisition potentielle pour des acteurs stratégiques plus importants cherchant une capacité en tomographie par cohérence optique. SimBioSys se différencie par la planification chirurgicale par jumeau numérique, visant à concéder des licences logicielles aux fabricants de consoles.
Les entrants sur les marchés émergents mettent l'accent sur des kits de localisation sans fil sensibles aux prix avec des détecteurs réutilisables pour capitaliser sur les contraintes de coûts en Asie-Pacifique et en Amérique latine. Parallèlement, la résilience de la chaîne d'approvisionnement est devenue un argument marketing, BD investissant 2,5 milliards USD dans des usines nationales et mettant en avant des cycles de livraison plus courts. Les barrières brevetaires et les voies d'homologation FDA pluriannuelles restent des obstacles élevés à l'entrée, orientant les nouveaux venus vers les logiciels, l'analytique et les modèles de services liés au marché de la tumorectomie.
Leaders du Secteur de la Tumorectomie
-
Hologic, Inc
-
Stryker Corporation
-
Becton, Dickinson and Company
-
Medtronic plc
-
Merit Medical Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Lumpectomie Entreprises couvertes dans ce rapport
- Hologic
- Stryker
- Beckton Dickinson
- Medtronic
- Carl Zeiss
- Leica Biosystems (Danaher)
- Merit Medical Systems
- Endomag Limited
- Cianna Medical, Inc.
- Faxitron Bioptics, LLC
- Dune Medical Devices, Ltd.
- Sensus Healthcare, Inc.
- Perimeter Medical Imaging AI, Inc.
- ClearCut Medical, Ltd.
- Kubtec Medical Imaging
- Intrabeam Medical Systems GmbH
- Mammotome (Danaher)
- Novian Health Inc.
- IceCure Medical Ltd.
- Theragenics
Développements industriels récents dans Marché de la Lumpectomie
- Mai 2025 : BD s'est engagé à investir 2,5 milliards USD dans la modernisation de ses installations de fabrication aux États-Unis, pour remédier aux pénuries récurrentes de dispositifs ayant impacté l'approvisionnement en graines de localisation.
- Mars 2025 : Perimeter Medical a déposé une demande d'autorisation préalable à la commercialisation (PMA) pour sa tomographie par cohérence optique B-Series de nouvelle génération avec ImgAssist AI 2.0, après que les essais pivots ont confirmé la réduction du cancer résiduel.
- Janvier 2025 : Hologic a finalisé l'acquisition de Gynesonics pour 350 millions USD, élargissant son portefeuille de procédures en santé féminine.
Portée du Rapport sur le Marché Mondial de la Tumorectomie
Aperçu de la segmentation
| Instruments d'Excision Chirurgicale |
| Systèmes d'Imagerie et de Guidage |
| Dispositifs d'Évaluation des Marges |
| Consommables de Localisation et Graines |
| Thérapies Adjuvantes et Accessoires |
| Localisation Guidée par Fil (LGF) |
| Localisation par Étiquette Radiofréquence |
| Localisation par Graine Magnétique |
| Localisation par Réflecteur Radar |
| Localisation par Radio-isotope (LSR) |
| Hôpitaux |
| Centres Chirurgicaux Ambulatoires (CSA) |
| Cliniques Spécialisées en Cancérologie |
| Autres |
| Tumorectomie Standard |
| Tumorectomie Oncoplastique |
| Tumorectomie de Réexcision |
| Tumorectomie Assistée par Irradiation Partielle Accélérée du Sein |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Instruments d'Excision Chirurgicale | |
| Systèmes d'Imagerie et de Guidage | ||
| Dispositifs d'Évaluation des Marges | ||
| Consommables de Localisation et Graines | ||
| Thérapies Adjuvantes et Accessoires | ||
| Par Technologie de Localisation | Localisation Guidée par Fil (LGF) | |
| Localisation par Étiquette Radiofréquence | ||
| Localisation par Graine Magnétique | ||
| Localisation par Réflecteur Radar | ||
| Localisation par Radio-isotope (LSR) | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres Chirurgicaux Ambulatoires (CSA) | ||
| Cliniques Spécialisées en Cancérologie | ||
| Autres | ||
| Par Type de Procédure | Tumorectomie Standard | |
| Tumorectomie Oncoplastique | ||
| Tumorectomie de Réexcision | ||
| Tumorectomie Assistée par Irradiation Partielle Accélérée du Sein | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de la tumorectomie en 2026 ?
La taille du marché de la tumorectomie est de 2,07 milliards USD en 2026 et devrait atteindre 3,14 milliards USD d'ici 2032 à un CAGR de 7,16 %.
Quelle catégorie de produits domine les ventes ?
Les systèmes d'imagerie et de guidage sont en tête avec une part de 38,20 %, portés par les plateformes de fluorescence en temps réel et de tomographie par cohérence optique.
Quelle technologie de localisation connaît la croissance la plus rapide ?
La localisation par graines magnétiques progresse à un CAGR de 8,56 %, soutenue par un taux de réussite de placement de 99,9 % et un meilleur confort pour les patientes.
Pourquoi les centres chirurgicaux ambulatoires gagnent-ils des parts de marché ?
Les CSA offrent des économies de coûts de 25 à 50 % et des délais d'attente plus courts, conduisant à un CAGR de 9,44 % des volumes de tumorectomie jusqu'en 2032.
Quelle est la principale opportunité de croissance régionale ?
La région Asie-Pacifique devrait se développer à un CAGR de 8,55 %, portée par l'expansion des programmes de dépistage et la hausse des investissements dans les infrastructures chirurgicales.
Quel est l'impact de l'IA sur les procédures de tumorectomie ?
Les systèmes d'imagerie et de planification pilotés par l'IA offrent une visualisation 3D et une évaluation des marges, réduisant les réexcisions et rationalisant la chirurgie.